
- Afrique du Sud
- Allemagne
- Arabie saoudite
- Argentine
- Asie du Sud-Est
- Autriche
- Belgique
- Brésil
- Bulgarie
- Canada
- Chili
- Chine
- Colombie
- Corée du Sud
- Danemark
- Égypte
- Émirats arabes unis
- Équateur
- Espagne
- États-Unis
- France
- Ghana
- Grèce
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Koweït
- Malaisie
- Mexique
- Nouvelle-Zélande
- Pakistan
- Pays-Bas
- Philippines
- Pologne
- Portugal
- Qatar
- Roumanie
- Slovaquie
- Suède
- Suisse
- Tchéquie
- Thaïlande
- Trinité-et-Tobago
- Turquie
- Venezuela
- Vietnam
Analyse du marché de l'énergie solaire au Bangladesh par Mordor Intelligence
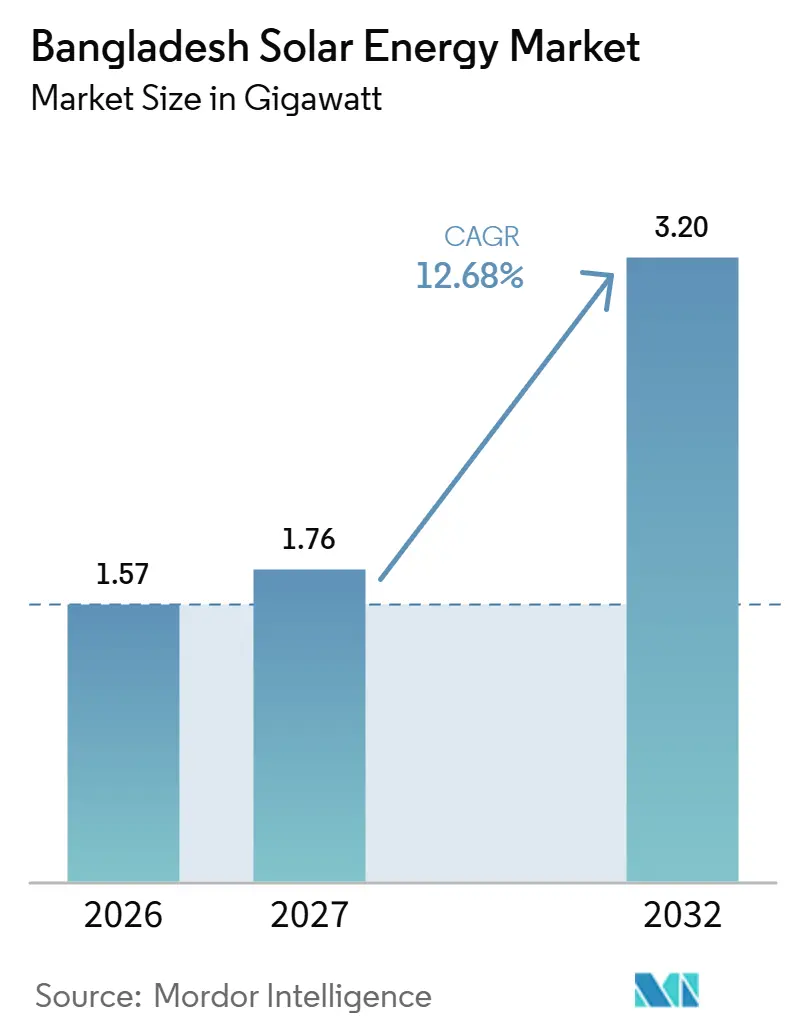
La taille du marché de l'énergie solaire au Bangladesh devrait croître de 1,57 gigawatt en 2026 à 1,76 gigawatt en 2027 et atteindre 3,2 gigawatts d'ici 2032, à un CAGR de 12,68 % sur 2027-2032.
Le dossier d'investissement dans le solaire en toiture au Bangladesh combine des exigences d'installation liées à la connexion au réseau, des prix de modules plus bas et le soutien des acheteurs à l'exportation. La guerre au Moyen-Orient, débutée en février 2026, a perturbé les chaînes d'approvisionnement en combustibles et accru la pression sur les coûts d'importation du Bangladesh pour le GNL, le charbon et le fioul lourd utilisés dans la production d'électricité. La hausse des coûts de l'électricité du réseau augmente la valeur de l'électricité produite sur site, ce qui renforce l'argumentaire en faveur des toitures commerciales et industrielles au Bangladesh. Les fournisseurs qui associent le financement à l'installation et à l'exécution du raccordement peuvent convertir ces forces en projets, tandis que les contraintes foncières et de réseau ralentissent la livraison à l'échelle des services publics.
Principaux enseignements du rapport
- Par technologie, le photovoltaïque solaire (PV) a dominé avec une part de marché de l'énergie solaire au Bangladesh de 100 % en 2026 et devrait croître à un CAGR de 12,68 % sur 2027-2032 en tant que segment à la croissance la plus rapide.
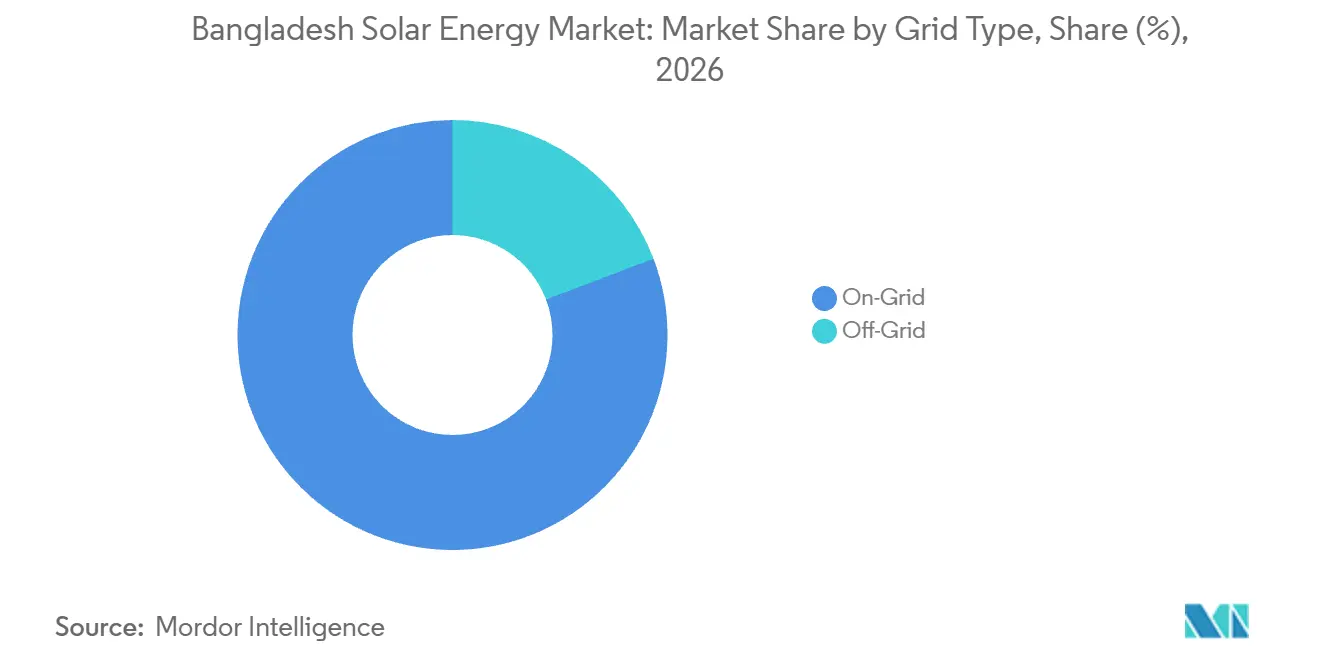
- Le type de réseau est dominé par les systèmes connectés au réseau, qui détenaient une part de 80,77 % de la taille du marché de l'énergie solaire au Bangladesh en 2026 et devraient croître à un CAGR de 14,82 % sur 2027-2032 en tant que segment à la croissance la plus rapide.
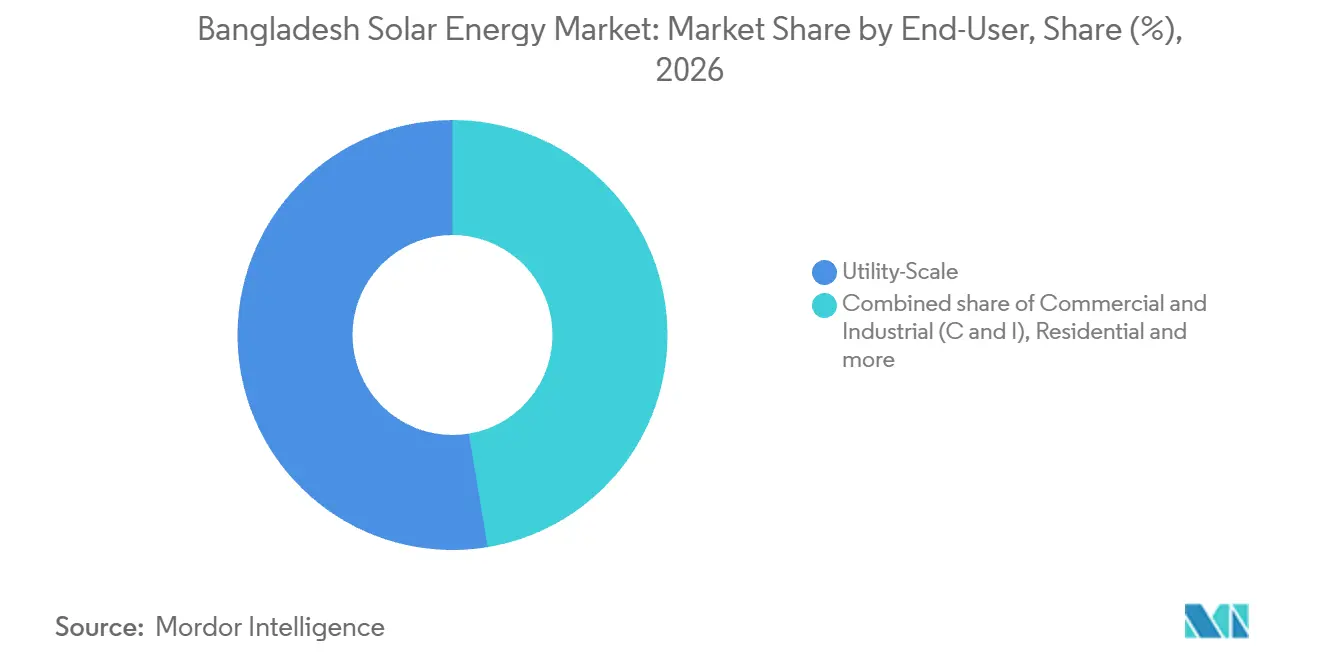
- Parmi les utilisateurs finaux, les installations à l'échelle des services publics ont dominé avec 52,62 % de la capacité solaire installée en 2026, tandis que le solaire résidentiel est le segment à la croissance la plus rapide avec un CAGR de 32,6 % prévu pour 2027-2032.
- Les choix de composants distinguent la qualification des modules, la conversion par onduleur, les travaux de montage, les connexions électriques et le calendrier de livraison de l'électricité avec stockage.
- Sur le plan géographique, la Division de Dhaka a dominé avec 37,6 % de la capacité solaire installée en 2026.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementation obligatoire sur le solaire en toiture pour les nouvelles connexions au réseau | +6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Baisse rapide des prix des modules PV et des dépenses d'investissement en BOS | +4.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Pression des acheteurs à l'exportation en faveur de la décarbonation dans l'industrie de la confection (RMG) | +2% | Savar, Ashulia et Gazipur | Moyen terme (2-4 ans) |
| Hausse des factures d'importation de GNL/pétrole gonflant les tarifs du réseau | +4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Afflux de financements climatiques concessionnels via les BMD | +1.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Pression de la rareté foncière vers des projets pilotes de PV flottant et agro-PV | +0.5% | Sites agricoles à Chuadanga | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementation obligatoire sur le solaire en toiture pour les nouvelles connexions au réseau
Les nouvelles connexions électriques industrielles et commerciales peuvent créer une demande solaire au moment où un établissement sécurise son alimentation électrique. Une circulaire de la Division de l'énergie, rapportée le 21 décembre 2025, exigeait que les nouvelles connexions industrielles et commerciales d'au moins 10 kW installent un solaire en toiture avec comptage net à un minimum de 20 % de la charge approuvée, sous réserve d'un espace de toiture suffisant.[1] La circulaire est entrée en vigueur immédiatement, les systèmes devant respecter la Directive sur le comptage net 2025. Le fait de lier l'installation solaire à la demande de connexion crée un déclencheur d'investissement spécifique pour les clients éligibles. Les fournisseurs peuvent répondre à ce déclencheur en alignant l'évaluation de la toiture et le dimensionnement du système sur la charge approuvée du client. La condition relative à l'espace de toiture rend la qualification du site déterminante pour convertir l'exigence en projet installable.
Baisse rapide des prix des modules PV et des dépenses d'investissement en BOS
Des prix de modules plus bas peuvent réduire le capital engagé dans les panneaux avant qu'un projet commence à produire de l'électricité. Le Programme de systèmes d'énergie photovoltaïque de l'AIE a rapporté que les prix des modules en Chine en 2025 étaient inférieurs de plus de 60 % aux niveaux de 2023.[2] Les travaux électriques, les structures de support et l'intégration doivent être financés avant que le système puisse entrer en service. L'opportunité commerciale s'étend donc au-delà de l'obtention de panneaux moins chers pour intégrer l'installation complète dans l'enveloppe d'investissement du client.
Pression des acheteurs à l'exportation en faveur de la décarbonation dans l'industrie de la confection (RMG)
La pression des acheteurs en faveur de la décarbonation peut soutenir la demande solaire sans être la raison principale pour laquelle un exportateur de vêtements adopte les énergies renouvelables. L'enquête du Centre international de croissance menée du 19 avril au 6 mai 2025 a révélé que 12 % des adoptants d'énergies renouvelables parmi les exportateurs de vêtements bangladais citaient la pression directe des acheteurs comme principale raison d'adoption. Le rapport de diligence raisonnable 2025 de BESTSELLER indiquait que sa société mère, HEARTLAND, avait financé l'achat et l'installation de systèmes solaires sur les toits des usines fournisseurs au Bangladesh dans le cadre d'une initiative avec SOLShare. Cela relie l'objectif de décarbonation d'un acheteur à un soutien financier pour l'équipement de production. Étant donné que la plupart des adoptants ont cité une raison principale différente, un développeur vendant aux exportateurs de vêtements doit établir le propre dossier énergétique de l'usine, le financement soutenu par l'acheteur tel que l'initiative HEARTLAND venant compléter ce dossier.
Hausse des factures d'importation de GNL/pétrole gonflant les tarifs du réseau
La hausse des charges du réseau augmente la valeur de l'électricité solaire qu'un client commercial peut consommer sur site. La Commission de régulation de l'énergie du Bangladesh (BERC) a relevé les tarifs moyens pondérés de l'électricité au détail et en gros à compter de la facturation de juin 2026. Le régulateur a indiqué que l'ajustement était nécessaire pour réduire l'exigence de subvention du gouvernement dans le secteur de l'électricité. Des responsables bangladais ont déclaré que la guerre au Moyen-Orient, débutée le 28 février 2026, avait perturbé les chaînes d'approvisionnement en combustibles et fortement augmenté les coûts d'importation du GNL, du charbon et du fioul lourd utilisés dans la production d'électricité. Pour un projet de toiture commerciale, le gain pertinent est la valeur de l'électricité achetée déplacée par la production utilisable. L'évaluation du projet peut intégrer cette augmentation actée sans dépendre d'un autre ajustement tarifaire pour rentabiliser l'investissement.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Blocages dans l'acquisition foncière pour les parcs à l'échelle des services publics | -2.5% | Zones autour des postes de réseau désignés | Moyen terme (2-4 ans) |
| Retards d'évacuation du réseau entraînant un risque d'écrêtement | -2% | Madarganj, Ghatail et le sud de Chattogram | Moyen terme (2-4 ans) |
| Droits d'importation et TVA sur les onduleurs/BOS | -0.5% | Sites d'installation solaire industrielle à l'échelle nationale | Court terme (≤ 2 ans) |
| Finançabilité limitée des projets solaires pour les prêteurs locaux | -1% | Zones industrielles à l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Blocages dans l'acquisition foncière pour les parcs à l'échelle des services publics
Sécuriser un site solaire à proximité d'un poste de transformation crée un problème combiné d'accès foncier et de connexion pour les développeurs de services publics. Dans son bilan 2025, Transparency International Bangladesh (TIB) a constaté que les producteurs d'électricité indépendants développant du solaire au sol étaient fréquemment tenus de sécuriser eux-mêmes les terrains, tandis que les exigences de proximité des postes faisaient monter les prix fonciers locaux et perturbaient la mise en œuvre dans les délais. Les emplacements électriquement pratiques peuvent donc devenir plus coûteux précisément parce qu'ils facilitent la satisfaction des exigences de connexion d'un projet. Le 7 avril 2026, la Division de l'énergie a publié une directive à effet immédiat facilitant le développement des énergies renouvelables sur des terrains publics inutilisés ou sous-utilisés dans le cadre de partenariats public-privé. Le terrain approprié devient par conséquent une dépense de développement et une dépendance de planification pour le producteur d'électricité indépendant, l'accès au site étant requis avant la construction.
Retards d'évacuation du réseau entraînant un risque d'écrêtement
La livraison d'un projet solaire dépend de l'alignement de la centrale de production avec son infrastructure d'évacuation. En septembre 2026, le projet de 100 MW de Madarganj de Rural Power Company Limited a été retardé, affectant son composant de ligne de transmission. La ligne de 47 kilomètres vers Ghatail était proche de l'achèvement, tandis que la construction et la mise en service restantes étaient nécessaires avant la production. Le Centre pour le dialogue politique (CPD) a rapporté pour juillet à septembre 2025 que la centrale de 30 MW de Tetulia de Korotoa Solar Limited à Panchagarh était bloquée au stade du développement de la ligne de transmission depuis avril 2024, après près de 3 ans de développement foncier. Power Grid Bangladesh PLC a rapporté un avancement physique de 3,10 % au 1er octobre 2026 sur un projet de transmission pour des centrales renouvelables planifiées dans le sud de Chattogram, avec une date de fin estimée au 30 juin 2030. Tant que la centrale et la ligne ne sont pas toutes deux prêtes, les développeurs portent un capital engagé sans revenus de production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
la livraison de projets PV détermine l'expansion des capacitésLe photovoltaïque solaire (PV) représentait une part de 100 % de la taille du marché de l'énergie solaire au Bangladesh en 2026 et devrait croître à un CAGR de 12,68 % sur 2027-2032, ce qui en fait à la fois le segment le plus important et celui à la croissance la plus rapide. L'Agence internationale pour les énergies renouvelables a rapporté 1 146 MW de capacité PV installée au Bangladesh en 2025. La capacité installée étant entièrement PV, des travaux supplémentaires d'ingénierie, d'approvisionnement et de construction (EPC) étendraient une base technologique établie, faisant de l'exécution des projets le facteur central de la croissance des capacités.
La structure modulaire du PV fait de la taille d'un projet client un choix de conception commerciale au sein de la même technologie solaire. Le Département américain de l'énergie explique que les réseaux PV peuvent être assemblés pour répondre à des besoins en énergie électrique petits ou grands. Pour un fournisseur desservant le Bangladesh, cela soutient une plateforme technologique commune à travers des installations de tailles distinctes, tandis que les besoins en électricité de l'acheteur définissent le package de production. En juin 2026, la centrale de 2,49 MWc de la Zone de service 2 du pont Padma fournissait de l'électricité en journée dans le cadre du comptage net et exportait le surplus pour compenser l'utilisation du réseau la nuit ou lors d'une faible production solaire. Le dimensionnement modulaire peut ainsi correspondre au rôle de production et d'exportation d'un site sans exiger que le solaire couvre chaque heure de consommation.



Par type de réseau :
les connexions et la comptabilisation de l'électricité façonnent l'offreLes systèmes connectés au réseau constituaient le segment le plus important avec 80,77 % de la capacité solaire installée en 2026 et devraient croître à un CAGR de 14,82 % sur 2027-2032 en tant que segment à la croissance la plus rapide. Début 2026, plus de 4 490 systèmes en toiture avec comptage net totalisant environ 214 MW étaient connectés aux 6 réseaux de distribution d'électricité du Bangladesh. Cette base installée constitue un canal par lequel des systèmes supplémentaires sur site client peuvent être connectés dans le cadre de projets distincts. La gestion des demandes auprès des 6 réseaux fait partie du service du développeur, car chaque installation nécessite l'inspection et l'approbation de son distributeur d'électricité.
L'économie du comptage net place la consommation du client et les conditions de crédit à l'exportation au cœur de la proposition du système connecté. En vertu de la directive 2025, 90 % de l'électricité nette exportée est créditée et reportée entre les périodes de facturation, le paiement en période de règlement aux tarifs en gros étant limité aux consommateurs disposant d'accords de l'Annexe 4. Les systèmes hors réseau servent un acheteur différent, et Infrastructure Development Company Limited (IDCOL) soutient les mini-réseaux solaires pour les ménages et les petits utilisateurs commerciaux dans les zones éloignées où l'extension du réseau est peu probable dans un avenir proche. Son rapport annuel 2025 décrivait 26 mini-réseaux fournissant une électricité similaire au réseau à plus de 16 000 bénéficiaires. La différence commerciale réside entre le règlement de l'électricité sur un compte de service public et la fourniture d'accès à une communauté éloignée, nécessitant des offres construites autour de ces services distincts.

Par utilisateur final :
les contrats de services publics ancrent l'échelle tandis que la demande résidentielle se développeLes installations à l'échelle des services publics représentaient une part de marché de l'énergie solaire au Bangladesh de 52,62 % en 2026, ce qui en fait le segment le plus important. IDCOL a rapporté avoir financé 132 MW de solaire à l'échelle des services publics au cours de l'exercice 2025.[3] Par ailleurs, en janvier 2026, le Conseil de développement de l'énergie du Bangladesh (BPDB) a signé des contrats d'achat d'électricité de 20 ans pour 7 projets solaires connectés au réseau totalisant 523 MW, la durée de fourniture débutant à la mise en service commerciale. Les conditions d'IDCOL pour les grands producteurs d'électricité indépendants d'énergies renouvelables connectés au réseau prévoient un financement commercial et une éligibilité possible aux prêts en USD. Étant donné que la durée de fourniture contractuelle commence à la mise en service commerciale, l'achèvement d'une centrale active à la fois sa contribution en capacité et la durée commerciale à long terme de l'accord.
Le solaire résidentiel est le segment à la croissance la plus rapide, avec un CAGR de 32,6 % prévu pour 2027-2032. Lors d'un briefing du CPD en août 2026, Hasan Mehedi, PDG de CLEAN, a rapporté que le secteur résidentiel du Bangladesh avait consommé 51,94 TWh d'électricité en 2024-25. Cette demande des ménages constitue une base de charge potentielle pour des projets au niveau des propriétés, la conversion commerciale dépendant d'installations adaptées à chaque logement. Le 18 octobre 2026, IDCOL a annoncé qu'il étendrait le financement du solaire en toiture via des agrégateurs de demande à un taux d'intérêt maximum de 6 % aux ménages, entreprises, industries et petites entreprises. Le canal d'agrégateurs annoncé permettrait aux installateurs d'approcher des ménages dispersés via des achats financés, une voie de vente différente des contrats de centrales à l'échelle des services publics.
Par composant (analyse qualitative) :
l'intégration relie l'équipement à son service prévuL'Institut bangladais des normes et des essais (BSTI) a ouvert un laboratoire à Dhaka le 5 novembre 2025 pour mesurer l'efficacité des modules solaires et tester des panneaux jusqu'à 2 700 mm × 1 600 mm. Les onduleurs convertissent le courant continu généré par les panneaux en courant alternatif compatible avec le réseau, les unités centrales servant les réseaux, les unités de chaîne servant les groupes de panneaux et les micro-onduleurs servant les panneaux individuels. Electricity Generation Company of Bangladesh Limited (EGCB) a rapporté 24 onduleurs Sungrow d'une puissance nominale de 3 125 kVA/3 427 kVA à 50/45°C dans sa centrale de 75 MW de Sonagazi au cours de l'exercice 2024-25. Les systèmes de montage et de suivi diffèrent selon que les réseaux restent fixes ou se déplacent pour suivre le soleil, comme décrit dans les orientations techniques du Laboratoire national des énergies renouvelables. Les acheteurs de modules peuvent comparer l'efficacité mesurée, tandis que les acheteurs d'onduleurs peuvent évaluer les puissances nominales à des températures spécifiées, offrant aux fournisseurs des critères de performance distincts à démontrer.
Le bilan de système et les équipements électriques constituent le chemin de connexion d'une centrale au réseau de distribution. Le système de Sonagazi d'EGCB comprenait 12 transformateurs à moyenne tension et 2 à haute tension ainsi qu'une ligne de 13,33 kilomètres à 230 kV vers le poste de Mirsarai de Power Grid Bangladesh PLC au cours de l'exercice 2024-25. Le stockage d'énergie et l'intégration hybride ont été illustrés par GoodWe, le distributeur ACI Renewable Energy et le partenaire EPC Greefinity qui ont mis en service un système solaire avec stockage entièrement hors réseau pour un complexe hôtelier à Jessore Sadar le 19 juin 2026. L'installation utilisait le solaire en journée et les batteries la nuit dans une zone où la disponibilité du réseau était souvent limitée à quelques heures par jour. Desservir les charges nocturnes nécessite donc un cahier des charges d'intégration différent de celui centré sur la livraison d'électricité via une connexion au réseau.
Analyse géographique
Marché de l'énergie solaire de la Division de Dhaka
La Division de Dhaka représentait une part de 37,6 % de la taille du marché de l'énergie solaire au Bangladesh en 2026. Lors de son briefing du 2 août 2026, le CPD a identifié la division comme la principale concentration d'installations en toiture avec comptage net dans le cadre de son examen national de 4 551 systèmes. Ce schéma d'installation crée un canal commercial potentiel pour les fournisseurs capables de livrer des projets répétés sur site client, la coordination s'effectuant au niveau de la propriété et de la connexion de distribution.
À Gazipur, l'installation du centre de données de Banglalink illustre comment un espace de site existant peut accueillir un investissement solaire défini. L'opérateur a installé un système de 80 kW sur 9 000 pieds carrés d'espace de toiture inutilisé en août 2025. Le système devait générer environ 0,13 GWh par an, réduire les émissions de carbone de 60 tonnes métriques par an et économiser environ 12 600 USD en coûts énergétiques annuels. L'avantage commercial est la conversion d'un espace de toiture inutilisé en zone de production, permettant de cadrer un investissement sur un site de télécommunications autour des économies d'énergie attendues sans développer un site de parc solaire séparé.
L'exemple de l'hôtellerie à Chattogram met en évidence un client dont le projet solaire comprend à la fois une installation sur bâtiment et une fonction d'exportation vers le service public. Galleria a inauguré un système en toiture de 80 kW avec comptage net en septembre 2025. L'installation utilisait des onduleurs Sofar Solar et réinjectait l'électricité dans le réseau national via le comptage net. Le système relie l'équipement de production d'une propriété au règlement du compte de service public, faisant de l'intégration de l'exportation une partie de l'installation hôtelière. Les fournisseurs spécialisés dans l'hôtellerie peuvent prospecter des sites commerciaux via des packages complets de production et d'exportation organisés autour de l'installation solaire d'une propriété spécifique.
Cadre réglementaire et perspectives
Le tableau compare les juridictions sélectionnées à travers le cadre national de comptage net du Bangladesh et sa mise en œuvre par le distributeur d'électricité du demandeur, du point de vue d'un propriétaire de système en toiture cherchant à se connecter. L'Autorité de développement des énergies durables et renouvelables (SREDA) a émis la directive, tandis que le portail en ligne de la Division de l'énergie oriente les demandeurs vers leur distributeur d'électricité. L'éligibilité dépend du statut de client du service public, de l'absence d'arriérés, des droits légaux sur le site, de l'autoconsommation avant l'exportation et du respect des règles d'interconnexion. L'autorisation d'installation suit le processus d'inspection et d'approbation du distributeur.
Tableau réglementaire
| Facteur de décision | Cadre national du Bangladesh | Application dans la Division de Dhaka |
|---|---|---|
| Autorité principale | SREDA et Division de l'énergie | Distributeur d'électricité concerné dans le cadre du cadre national |
| Instruments ou directives clés | Directive sur le comptage net 2025 | Directive nationale et normes d'interconnexion du distributeur |
| Effet commercial | Éligibilité conditionnelle à la demande de comptage net | Inspection et approbation du distributeur avant l'installation |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
Pour le cadre national, la note Moyenne reflète une voie de demande définie combinée à des conditions substantielles d'éligibilité et d'interconnexion. La mise en œuvre au niveau du distributeur maintient la même note Moyenne car le distributeur d'électricité du demandeur inspecte et approuve l'installation dans le cadre de la directive nationale. La circulaire de connexion rapportée en décembre 2025, l'incitation au surplus d'énergie en toiture à base de batteries de septembre 2026 et la stratégie provisoire approuvée par le cabinet en juillet 2026 ajoutent des dispositions relatives à l'installation, au paiement et aux objectifs. Pour la décision d'interconnexion de ce propriétaire, la voie de demande auprès du distributeur dans le cadre de la directive 2025 se poursuit, soutenant la mention Aucun changement malgré ces mesures commerciales distinctes.
Étapes de la chaîne de valeur
La chaîne de valeur compare la manière dont la production de modules, le financement de projets, la construction et les mises à niveau de systèmes captent les revenus autour de la livraison solaire. Radiant Alliance, une filiale d'East Coast Group, produisait auparavant pour les systèmes solaires domestiques nationaux et a envoyé sa première livraison à CleanGrid, basée aux États-Unis, le 19 juin 2025, dans le cadre d'un accord d'exportation de 4 ans. IDCOL fournit un financement à long terme, des arrangements de dette et de capitaux propres et une assistance technique via une plateforme d'énergies renouvelables qui inclut le solaire. La société mère singapourienne de Solaric et sa filiale bangladaise développent des projets de toiture industrielle selon des modèles de dépenses d'investissement et de dépenses d'exploitation.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Production et approvisionnement en modules | Fabricants de modules bangladais tels que Radiant Alliance (2025) | Ventes de modules | Vérification de la qualité dans un contexte de concurrence par les prix | Spécifier des critères d'acceptation des modules vérifiables |
| Développement de projets et financement | Développeurs tels que Solaric ; financiers tels qu'IDCOL | Honoraires de développement et revenus de financement | Aligner la structure du projet avec les engagements de financement | Fixer ensemble les jalons de livraison et de financement |
| Ingénierie et construction | Principaux entrepreneurs EPC tels que CMC ; entrepreneurs locaux de construction tels que SEDCOL | Paiements des contrats d'ingénierie et de construction | Coordination des responsabilités distinctes de l'entrepreneur principal et des travaux locaux | Définir les limites de travail et les jalons d'acceptation |
| Intégration hybride et mises à niveau des systèmes | Entrepreneurs en intégration de systèmes tels que Rahimafrooz Renewable Energy Ltd | Paiements des contrats d'intégration et de mise en service | Intégration du stockage avec un système solaire connecté au réseau existant | Lier l'acceptation de la conception à la mise en service contractuelle |
| Source: Mordor Intelligence | ||||
En juin 2025, des fabricants locaux de modules ont signalé que des importations de mauvaise qualité nuisaient à la production nationale. Cela donne aux fournisseurs une base pour concurrencer sur la qualité vérifiable des modules en plus du prix de l'équipement. Dans le cadre du modèle OpEx de Solaric, le propriétaire du toit paie en versements annuels tandis que le prestataire entretient le système pendant 20 ans, étendant la capture de valeur vers un service à long terme. Au stade du financement, les prêts bonifiés en toiture d'IDCOL constituent un canal de revenus de financement, tandis que son soutien consultatif, technique et de suivi des performances lie ce rôle à la performance du projet.
Paysage concurrentiel
Concentration du Marché
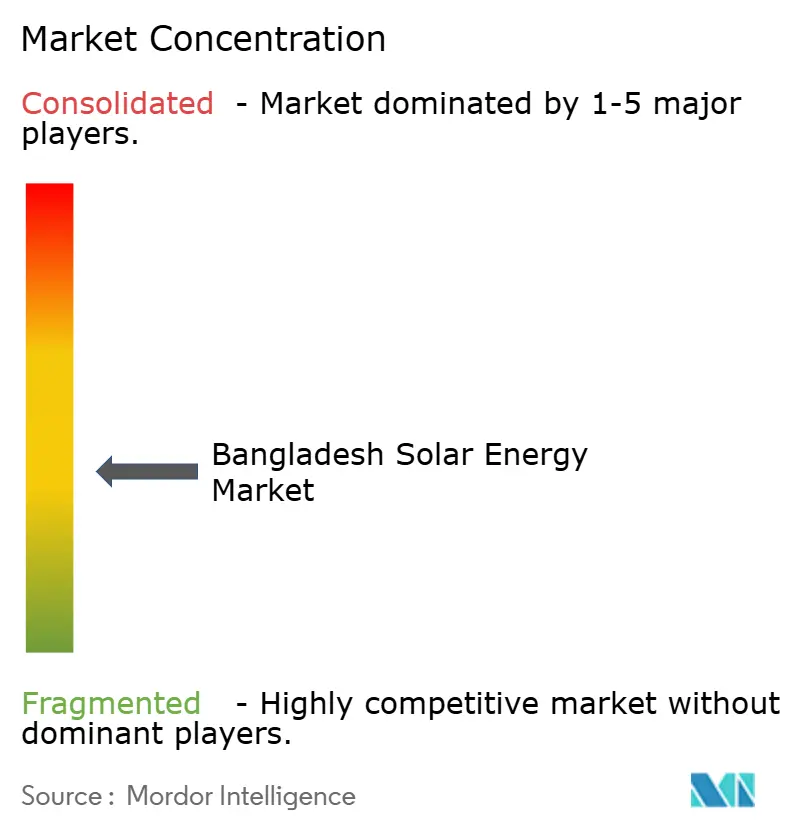
Le secteur est modérément fragmenté, avec des développeurs de projets et des entrepreneurs spécialisés en concurrence à travers différentes capacités pour financer et livrer des actifs solaires. Les participants établis comprennent Solarland Bangladesh Co. Ltd, Bangladesh-China Renewable Energy Co. (Pvt.) Ltd (BCRECL), Joules Power Ltd, Rahimafrooz Renewable Energy Ltd et Trina Solar Co. Ltd, dont les panneaux de 700 Wc ont été installés par Galleria en septembre 2025. L'entité opérationnelle bangladaise de Solarland, Solarland Engineering & Development Co., Ltd. (SEDCOL), a servi d'entrepreneur de la partie C pour le projet de Pabna de BCRECL, avec China National Machinery Import & Export Corporation (CMC) comme principal entrepreneur EPC. En 2025, la centrale est entrée en exploitation commerciale après les tests et la certification du BPDB. La copropriété de BCRECL par North-West Power Generation Company Limited et CMC combine investissement et livraison, tandis que la portée de construction limitée de SEDCOL offre une voie commerciale distincte dans le projet.
Le refinancement de Technaf Solartech montre comment un historique d'exploitation peut modifier l'accès d'un projet au capital local après son développement et sa mise en service initiaux. En 2025, une banque locale a repris le financement de la centrale développée par Joules Power, remboursant son prêt initial 10 ans avant terme. Le Private Infrastructure Development Group a attribué la confiance du nouveau prêteur aux rehaussements de crédit et au bon historique d'exploitation de la centrale. Les rehaussements de crédit et un historique d'exploitation peuvent ainsi rendre un actif solaire existant finançable pour une contrepartie différente, offrant aux développeurs une option commerciale au-delà de la poursuite de l'arrangement de financement initial.
La rénovation du Bureau du Premier ministre montre comment un périmètre d'intégration défini peut amener un entrepreneur spécialisé dans des travaux solaires dans le secteur public. Le 27 août 2026, Rahimafrooz Renewable Energy Ltd a signé un contrat pour mettre à niveau le système solaire connecté au réseau de 36,9 kWc du Bureau du Premier ministre à Dhaka vers un système solaire hybride avec stockage par batteries. L'entité d'achat du BPDB a regroupé la conception, la fourniture, l'installation et la mise en service dans le lot attribué. Pour les challengers spécialisés, ce type de périmètre défini permet la concurrence autour de la responsabilité d'intégration et des systèmes appartenant au client. La qualification pour l'incitation au surplus d'énergie de septembre 2026 pour les systèmes à base de batteries nécessite un équipement répondant aux normes techniques du BSTI et de l'Autorité de développement des énergies durables et renouvelables, rendant la conformité documentée commercialement importante dans les offres de toiture éligibles.
Leaders du secteur de l'énergie solaire au Bangladesh
-
Solarland Bangladesh Co. Ltd
-
Bangladesh-China Renewable Energy Co. (Pvt.) Ltd
-
Joules Power Ltd
-
Rahimafrooz Renewable Energy Ltd
-
Trina Solar Co. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Énergie Solaire au Bangladesh Entreprises couvertes dans ce rapport
- Solarland Bangladesh Co. Ltd
- Solar Electro Bangladesh Ltd
- Green Power Ltd
- Alfanar Group
- Bangladesh-China Renewable Energy Co. (Pvt.) Ltd
- Joules Power Ltd
- Symbior Solar
- Trina Solar Co. Ltd
- ib vogt GmbH
- Rahimafrooz Renewable Energy Ltd
- Gazi Renewable Energy Ltd
- Spectra Solar Park Ltd
- ACWA Power
- Pertamina NRE
- S. Alam Group
- Energon Renewables
- LONGi Solar Technology Co. Ltd
- Sungrow Power Supply Co. Ltd
- Canadian Solar Inc.
- Adani Solar (Adani New Industries Limited)
Opportunités clés pour les acteurs du marché
Les opportunités comparent les investissements en toiture activés par les incitations à l'exportation de surplus pour les systèmes à base de batteries, les exigences relatives aux bâtiments publics et le financement des usines. Les deux premières voies ont des délais d'installation, faisant de la conception et de la mise en service dans les délais un élément central de la décision d'un client éligible. La voie des usines fait des conditions de financement une partie de l'offre du fournisseur solaire, car les sites techniquement viables sont plus nombreux que le groupe prêt à investir.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Toitures éligibles à l'exportation de surplus | Incitation de septembre 2026 pour les systèmes installés avant le 28 février 2027, avec des paiements pour le surplus d'énergie jusqu'au 28 février 2030 | Propriétaires de toitures exportant le surplus après autoconsommation | Livrer des systèmes répondant aux normes techniques du BSTI et de la SREDA ainsi qu'au délai d'installation | Achèvement de l'installation avant la date limite d'éligibilité | Propriétaires éligibles et prestataires d'installation en toiture |
| Bâtiments des collectivités locales couverts | La directive du 16 septembre 2026 exige une installation avant le 31 janvier 2027 | Zila Parishads et bureaux désignés au niveau des districts et des upazilas | Proposer des packages répétables de conception et de mise en service en toiture | Livrer les installations dans les bâtiments couverts dans les délais | Prestataires d'ingénierie et de construction en toiture |
| Toitures finançables dans la confection et le textile | L'évaluation 2026 du CPD a identifié 2 303 usines viables, dont 509 prêtes à investir à un taux de financement mixte de 9,8 % | Usines de confection et de textile évaluées | Combiner la livraison en toiture avec un financement adapté aux acheteurs prêts à investir | Coûts d'emprunt élevés | Usines participantes, développeurs solaires et financiers de projets |
| Source: Mordor Intelligence | |||||
Pour les toitures d'usines, les conditions de financement aident à définir le groupe d'acheteurs adressable. Le modèle du CPD d'août 2026 portant sur 3 320 usines de confection prêt-à-porter (RMG) n'a placé aucune usine dans le niveau prêt à investir dans le scénario de financement commercial à 10,5 %, avec des niveaux distincts pour les projets nécessitant un soutien ou une intervention. Le financement concessionnel ou mixte détermine donc si le bassin de clients modélisé inclut des usines capables de procéder sans conditions particulières.
Développements industriels récents dans Marché de l'Énergie Solaire au Bangladesh
- Oct 2026 : IDCOL a annoncé un financement du solaire en toiture via des agrégateurs de demande à un taux maximum de 6 % pour les ménages, les entreprises, les industries et les petites entreprises.
- Sep 2026 : La Division de l'énergie du Bangladesh a introduit une incitation à l'exportation de surplus pour les toitures à base de batteries installées dans le cadre des Directives sur le comptage net 2025 avant le 28 février 2027. Les paiements pour le surplus après autoconsommation courent jusqu'au 28 février 2030, les panneaux, batteries, onduleurs et compteurs devant répondre aux normes techniques du BSTI et de la SREDA.
Marché de l'Énergie Solaire au Bangladesh Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché de l'énergie solaire au Bangladesh mesure la capacité nominale installée des systèmes d'énergie solaire mis en service au Bangladesh. Il couvre les systèmes photovoltaïques et les systèmes d'énergie solaire à concentration à travers les connexions au réseau, les utilisateurs finaux et les configurations de systèmes.
Exclusions du périmètre : les énergies renouvelables non solaires telles que l'éolien et l'hydraulique, le stockage par batteries autonome, les systèmes solaires thermiques utilisés uniquement pour la chaleur, les projets solaires non mis en service, ainsi que les équipements solaires vendus séparément et les composants de remplacement sont exclus.
Aperçu de la segmentation
- Par technologie
- Photovoltaïque solaire (PV)
- Énergie solaire à concentration (CSP)
- Par type de réseau
- Connecté au réseau
- Hors réseau
- Par utilisateur final
- À grande échelle utilitaire
- Commercial et industriel (C&I)
- Résidentiel
- Par composant (analyse qualitative)
- Modules/panneaux solaires
- Onduleurs (de chaîne, centraux, micro)
- Systèmes de montage et de suivi
- Équilibre du système et équipements électriques
- Stockage d'énergie et intégration hybride
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que les statistiques de comptage net de la SREDA et l'index des documents du programme de toiture de la Division de l'énergie aident à cartographier les installations connectées et les instruments politiques applicables, tandis que l'AIE-PVPS fournit un cadre cohérent pour le suivi du déploiement photovoltaïque. Les rapports de projets de la Banque mondiale et le rapport annuel d'IDCOL ajoutent des vérifications sur la capacité des projets mis en service, les systèmes distribués, l'activité de financement et les jalons de mise en œuvre.
Les rapports annuels publics, les dépôts d'entreprises et les documents destinés aux investisseurs, les avis de mise en service de projets et la couverture énergétique réputée peuvent recouper le statut des projets, la capacité installée, les achats et les dates de livraison par rapport au dossier institutionnel. Ces sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens primaires et les enquêtes structurées couvrent les développeurs de projets solaires, les installateurs, les fournisseurs d'équipements, les services publics, les financiers et les spécialistes publics de l'énergie, avec des questions liées à la mise en service, à la connexion au réseau, au pipeline de projets et à la demande des utilisateurs finaux. Les analystes utilisent les réponses pour tester les classifications des sources secondaires et les moteurs des prévisions, comblent les lacunes en cherchant une autre source indépendante ou en conservant une plage fondée sur des preuves, et triangulent les affirmations importantes entre les répondants, les dossiers de projets et les statistiques officielles sans traiter les estimations individuelles comme des totaux nationaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 20 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle estime le stock de capacité nominale mise en service au Bangladesh en gigawatts, en partant de la base opérationnelle et en ajoutant les projets au fur et à mesure qu'ils atteignent la mise en service tout en tenant compte des retraits lorsque les preuves les soutiennent. Une série nationale descendante est prévue par analyse de scénarios, en utilisant les pipelines de mise en service et d'appels d'offres de projets, les enregistrements de systèmes avec comptage net, la mise en œuvre des politiques de toiture et de comptage net, les coûts des modules PV et du bilan de système, ainsi que les contraintes foncières ou d'évacuation du réseau pour fixer le rythme et le calendrier des ajouts. Les dossiers de projets et les séries de capacités établissent le total national, tandis que les parts par technologie, type de réseau et utilisateur final sont construites à partir des installations documentées, des dossiers de connexion, des attributions de projets et des données de financement ou de programme. Des vérifications ascendantes sélectives agrègent des projets de services publics et des systèmes en toiture échantillonnés en utilisant des preuves de capacité et de mise en service. Les catégories de composants restent qualitatives car elles décrivent l'équipement au sein des systèmes comptabilisés plutôt qu'une capacité de production supplémentaire, et aucune série de valeur marchande distincte n'est modélisée. Lorsque les dossiers de projets sont incomplets, les analystes rapprochent la capacité et le statut des projets provenant de sources indépendantes, évitent de comptabiliser les projets annoncés comme mis en service et utilisent des scénarios bornés pour les dates de mise en service incertaines. Les personnes interrogées basées au Bangladesh vérifient la pertinence des hypothèses individuelles de pipeline, de coût, de politique et de réseau avant que les prévisions ne soient finalisées.
Validation des données et cycle de mise à jour
Les analystes triangulent le stock installé par rapport aux dossiers officiels de capacité, aux preuves de mise en service de projets, aux installations avec comptage net et aux ajouts de projets divulgués, puis vérifient que les parts par technologie, réseau et utilisateur final se rapprochent du total national. Ils examinent les mouvements brusques, les projets en double, les conflits d'unités ou de dates de mise en service, et les écarts importants par rapport aux indicateurs indépendants, documentent les preuves qui résolvent chaque exception, et effectuent des revues successives par la source, le modèle et l'analyste principal avant la validation. Un nouveau contact est déclenché lorsqu'un statut de projet, une capacité, une politique ou une entrée de coût importante reste incohérente ou change après la collecte. La série est actualisée annuellement, mise à jour entre les cycles pour les événements importants, et vérifiée lors d'une nouvelle revue avant livraison.
Taille du marché de l'énergie solaire au Bangladesh selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché de l'énergie solaire au Bangladesh mesure la capacité nominale installée des systèmes d'énergie solaire mis en service au Bangladesh.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Le modèle estime le stock de capacité nominale mise en service au Bangladesh en gigawatts, en partant de la base opérationnelle et en ajoutant les projets au fur et à mesure qu'ils atteignent la mise en service tout en tenant compte des retraits lorsque les preuves les soutiennent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,76 gigawatt (2027) | |
| Consultance mondiale A | 1,3 GW (2025) | Son estimation enregistre le stock PV installé avant les ajouts de capacité dans la période de mesure ultérieure du rapport. |
| Revue sectorielle B | 3,7 GW (2030) | Sa prévision cumulative ultérieure inclut des mises en service PV supplémentaires au-delà de la période de mesure actuelle du rapport. |
Les analystes de Mordor Intelligence triangulent le stock installé par rapport aux dossiers officiels de capacité, aux preuves de mise en service de projets, aux installations avec comptage net et aux ajouts de projets divulgués, puis vérifient que les parts par technologie, réseau et utilisateur final se rapprochent du total national.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'énergie solaire au Bangladesh et ses perspectives de croissance ?
Le marché devrait croître de 1,57 gigawatt en 2026 à 1,76 gigawatt en 2027 et atteindre 3,2 gigawatts d'ici 2032, à un CAGR de 12,68 % sur 2027-2032.
Qu'est-ce qui stimule l'adoption du solaire en toiture ?
En vertu d'une circulaire de la Division de l'énergie rapportée en décembre 2025, les nouvelles connexions industrielles et commerciales éligibles d'au moins 10 kW doivent installer un solaire en toiture avec comptage net égal à au moins 20 % de la charge approuvée lorsqu'un espace de toiture suffisant est disponible.
Quelle technologie solaire domine la capacité installée ?
Le photovoltaïque solaire détenait 100 % de la capacité solaire installée en 2026 et est le segment technologique à la croissance la plus rapide, avec un CAGR de 12,68 % prévu pour 2027-2032.
Quelles entreprises sont des acteurs établis du secteur solaire ?
Les acteurs comprennent Solarland Bangladesh Co. Ltd, Bangladesh-China Renewable Energy Co. (Pvt.) Ltd, Joules Power Ltd, Rahimafrooz Renewable Energy Ltd et Trina Solar Co. Ltd.
Qu'est-ce qui pourrait contraindre la livraison de projets solaires ?
L'examen 2025 de Transparency International Bangladesh a identifié l'accès foncier à proximité des postes de transformation comme une contrainte. Les retards de septembre 2026 sur le projet de 100 MW de Madarganj ont également affecté sa ligne de transmission, qui était signalée proche de l'achèvement.
Quelle zone domine la capacité solaire installée ?
La Division de Dhaka détenait 37,6 % de la capacité solaire installée en 2026.