
Analyse du marché du solaire en toiture en Inde par Mordor Intelligence
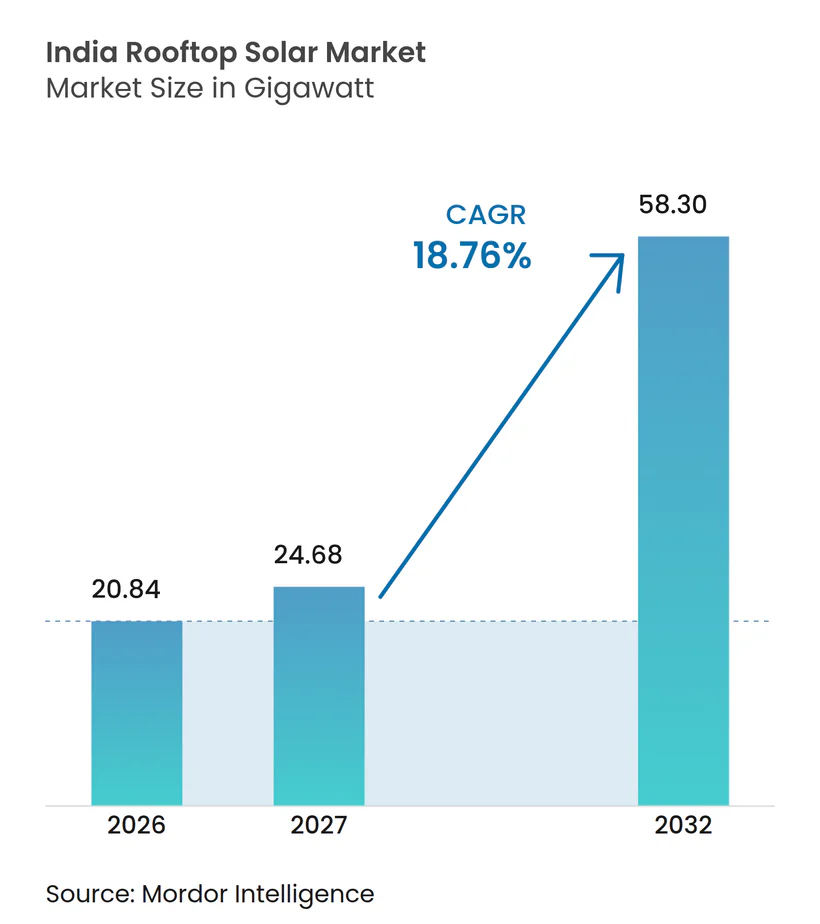
La taille du marché du solaire en toiture en Inde devrait augmenter de 20,84 gigawatts en 2026 à 24,68 gigawatts en 2027 et atteindre 58,3 gigawatts d'ici 2032, avec un CAGR de 18,76 % sur la période 2027-2032.
Le soutien résidentiel et l'approvisionnement en électricité industrielle financé offrent aux installations en toiture en Inde des voies complémentaires d'expansion. Les prestataires peuvent combiner la capacité de livraison avec des arrangements de financement qui répondent à la contrainte de paiement initial de l'acheteur. Cependant, les retards chez les fournisseurs et les délais d'approvisionnement en panneaux conformes peuvent retarder la conversion des accords signés en systèmes opérationnels. L'avantage concurrentiel des fournisseurs se déplace donc vers les installateurs capables de sécuriser des panneaux conformes et de maintenir le rythme de mise en service en adéquation avec les commandes signées. Les goulots d'étranglement dans l'exécution peuvent séparer la demande soutenue par les politiques publiques de la capacité qui entre effectivement en service.
Principaux enseignements du rapport
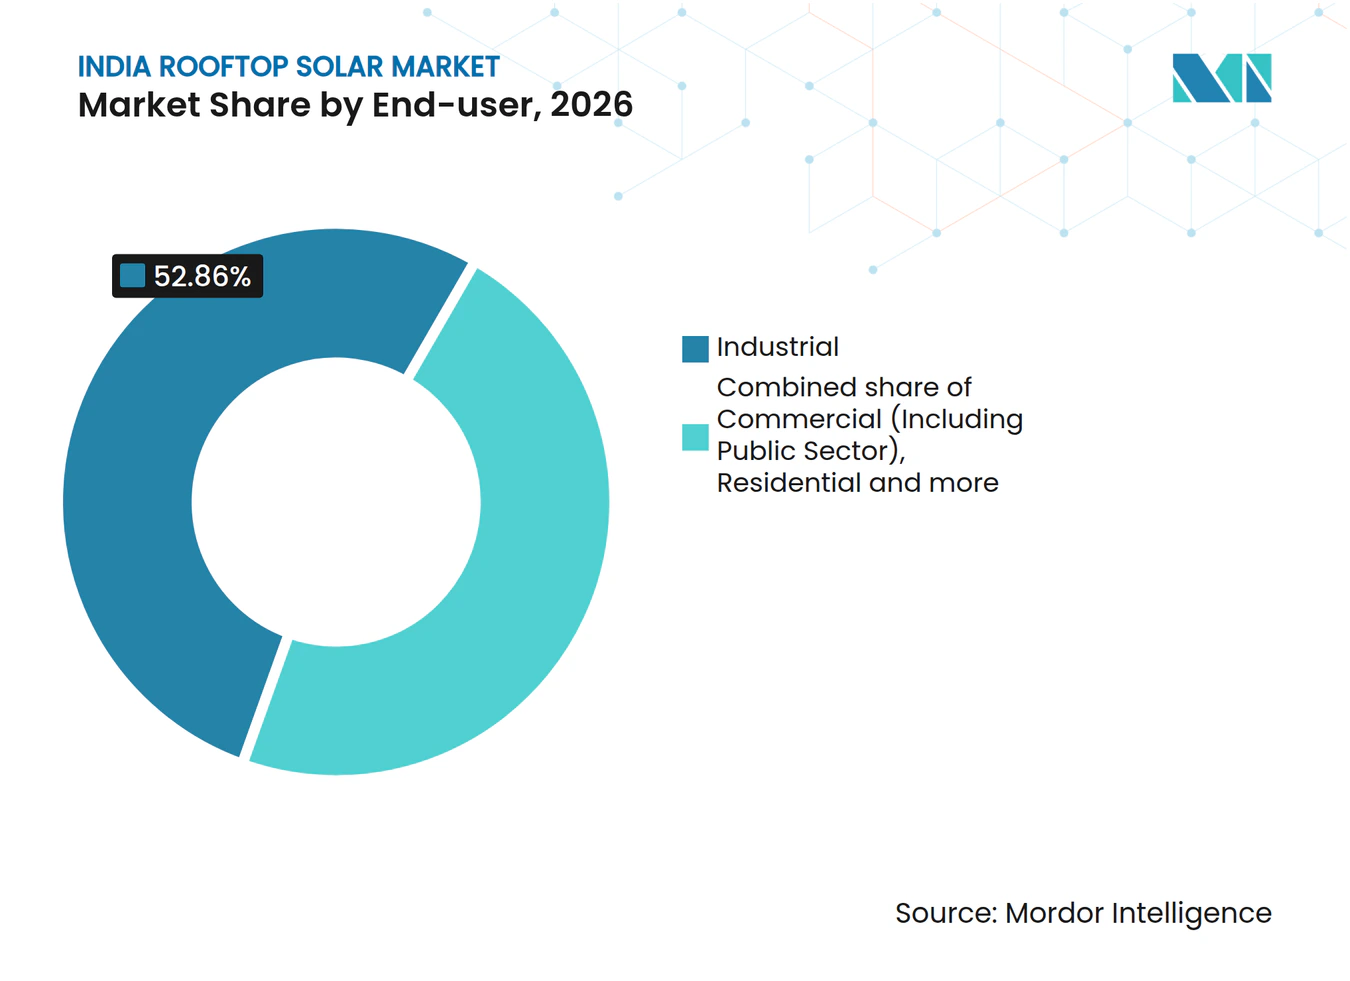
- Par utilisateur final, les systèmes industriels détenaient une part de marché du solaire en toiture en Inde de 52,86 % en 2026, tandis que le segment résidentiel devrait connaître la croissance la plus rapide avec un CAGR de 23 % sur la période 2027-2032.
- Le type de réseau distingue les arrangements de crédit d'électricité connectés au réseau des systèmes hors réseau organisés autour d'un service local dédié.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accent mis par le gouvernement sur l'intégration des énergies renouvelables | +14% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Demande croissante dans les secteurs commercial et industriel | +8% | À l'échelle nationale, y compris Sriperumbudur | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Accent mis par le gouvernement sur l'intégration des énergies renouvelables
L'accessibilité financière des ménages offre au soutien gouvernemental une voie directe vers la demande en toiture, notamment lorsque le financement de l'installation initiale limite l'adoption. En juillet 2026, le ministère des Nouvelles et Énergies Renouvelables (MNRE) a décrit une aide centrale plus élevée pour les premiers 2 kWc comme une mesure d'accessibilité financière pour les ménages à revenus moyens et économiquement plus faibles dans le cadre du programme PM Surya Ghar.[1] Les banques nationalisées ont proposé des prêts sans garantie d'une durée de 10 ans à un taux concessionnel correspondant au taux directeur majoré de 50 points de base. Une durée de 10 ans répartit le remboursement sur une période plus longue, allégeant la charge annuelle de remboursement pour les ménages finançant le solde du coût du système. Le programme comprenait également des modèles d'agrégation portés par des sociétés de services en énergie renouvelable et des services publics. La portée du programme dépend donc des prêteurs et des agrégateurs, ainsi que de la subvention elle-même.
Demande croissante dans les secteurs commercial et industriel
L'adoption du solaire en toiture dans les secteurs commercial et industriel bénéficie d'une voie pratique lorsqu'un prestataire associe la fourniture d'électricité à un financement de projet. Le MNRE a attribué environ 2 GW des ajouts de solaire en toiture en Inde au cours de l'exercice 2025-26 à des projets commerciaux et industriels. En 2025, Guna Solar a mis en service une centrale solaire en toiture de 994,2 kW pour Modine Thermal Systems dans son site de fabrication SIPCOT à Sriperumbudur. SIDBI a financé le projet selon un modèle de dépenses d'exploitation, sans coût initial pour Modine et avec une réduction rapportée de 50 % de ses dépenses énergétiques dès le premier jour. Cet arrangement lie un système industriel mis en service à une proposition de coût et de financement spécifique. Pour les prestataires desservant des toitures industrielles, la mise en place d'une fourniture d'énergie financée peut donc permettre de remporter la relation de service électrique ainsi que l'installation des équipements.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rythme lent d'installation des projets en toiture | -3% | Uttar Pradesh, Haryana et Odisha | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Rythme lent d'installation des projets en toiture
La capacité d'installation peut contraindre l'adoption du solaire en toiture même après que les ménages ont signé des accords avec les fournisseurs. Au cours de la période avril-juin 2026, le MNRE a constaté que les demandes téléchargées par accord auprès de 66 fournisseurs résidentiels PM Surya Ghar dépassaient significativement leur capacité d'installation démontrée. Ce décalage peut séparer le carnet de commandes d'un installateur de la capacité qu'il peut effectivement mettre en service, retardant l'accès des ménages à la production d'énergie. En juin 2026, les installateurs en toiture en Uttar Pradesh, Haryana et Odisha ont signalé des délais d'attente de 25 à 30 jours pour les panneaux répondant aux exigences de contenu domestique. Lorsque les contraintes d'approvisionnement et d'installation coïncident, l'acquisition supplémentaire de clients seule ne peut pas accélérer l'achèvement des projets. La pénalité commerciale se situe entre l'accord et la mise en service, lorsque les ménages attendent la production solaire et que les installateurs ne peuvent pas convertir l'ensemble des travaux réservés en systèmes achevés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par utilisateur final :
l'échelle industrielle rencontre l'expansion résidentielleLe secteur industriel représentait une part de 52,86 % de la taille du marché du solaire en toiture en Inde en 2026. En avril 2025, Jindal Stainless et AB Energia Solutions ont mis en service un système solaire en toiture de 23,02 MWc réparti sur 10 toitures industrielles dans l'unité de Jajpur de Jindal en Odisha. Le système en toiture faisait partie d'un projet mixte comprenant également une centrale solaire flottante distincte. Jindal a décrit la réduction de la dépendance au réseau conventionnel comme un avantage du projet combiné. Ces sites de fabrication à toitures multiples peuvent concentrer une capacité installée substantielle auprès d'un seul acheteur industriel, ce qui explique en partie pourquoi le secteur industriel est le plus grand segment par capacité.
Le résidentiel est le segment à la croissance la plus rapide, avec un CAGR prévu de 23 % sur la période 2027-2032. Au 29 septembre 2026, environ 5,01 millions d'installations en toiture PM Surya Ghar avaient bénéficié à 5,95 millions de ménages en Inde.[2] Les utilisateurs commerciaux, y compris le secteur public, ont un cas d'usage distinct lié au portefeuille de bâtiments, les ministères centraux ayant solarisé 25 255 bâtiments gouvernementaux totalisant 872 MW d'ici août 2026. Il s'agit d'unités différentes d'acquisition de clients, de la participation des ménages au portefeuille de bâtiments d'un ministère. La croissance résidentielle favorise par conséquent une acquisition de clients et une livraison d'installation reproductibles, tandis que les portefeuilles de bâtiments publics peuvent concentrer plusieurs installations au sein d'une relation institutionnelle.



Par type de réseau (analyse qualitative uniquement) :
crédits réseau et fourniture locale dédiéeLes systèmes en toiture connectés au réseau peuvent relier un actif de production partagé à plusieurs factures d'électricité résidentielles lorsque les règles locales le permettent. Au Maharashtra, le comptage net virtuel permet de créditer la production exportée vers le réseau aux résidents éligibles d'immeubles à plusieurs étages au sein de la même zone de distributeur agréé. Un système partagé implique les résidents participants de la même société de logement ou association de propriétaires d'appartements, y compris sa connexion commune. Sa capacité totale ne peut pas dépasser la somme de la capacité éligible aux consommateurs participants. Ces conditions font de l'éligibilité des participants et de l'allocation des crédits une partie intégrante de la conception du projet, de sorte que l'espace physique d'une toiture partagée seul ne peut pas déterminer le système commercialement utilisable.
Les projets en toiture hors réseau nécessitent une conception du service électrique adaptée à l'activité locale qu'ils sont destinés à soutenir. POWERGRID a remis une centrale solaire en toiture hors réseau de 25 kWc à Mawlyndep, Meghalaya, le 22 juin 2026, pour l'aquaculture communautaire et la gestion post-récolte. Les orientations 2025 du World Resources Institute en matière de soins de santé, s'appuyant sur l'Inde et l'Afrique, lient le dimensionnement des systèmes décentralisés aux besoins énergétiques des établissements, au budget et aux options d'électricité existantes. Commencer par les charges critiques et étendre ultérieurement peut faire de la couverture de service un choix de conception délibéré. Pour les acheteurs dans le domaine de la santé, la couverture initiale des charges critiques peut donc laisser une deuxième décision d'investissement concernant l'alimentation des services médicaux et non médicaux restants de l'établissement.
Cadre réglementaire et perspectives
Cette comparaison examine des juridictions sélectionnées du point de vue des développeurs de projets en toiture desservant des acheteurs résidentiels et industriels. Les règles nationales indiennes en matière de droits des consommateurs simplifient le processus de faisabilité pour les systèmes de plus petite taille et allouent certains coûts de renforcement du réseau aux sociétés de distribution. Le Maharashtra attribue séparément les mises à niveau nécessaires du réseau aux distributeurs agréés dans les délais de service applicables. Cette distinction est commercialement importante car un développeur doit aligner son engagement de livraison avec la capacité du système et les responsabilités du service public.
Tableau réglementaire
| Facteur de décision | Inde | Maharashtra |
|---|---|---|
| Autorité principale | Ministère de l'Énergie et distributeurs agréés | Commission de régulation de l'électricité du Maharashtra (MERC) et distributeurs agréés |
| Instruments ou directives clés | Amendement des règles relatives aux droits des consommateurs de 2024 | Amendement en toiture de 2024 |
| Effet commercial | Pas d'étude de faisabilité jusqu'à 10 kW ; au-delà de 10 kW, approbation tacite si le délai d'étude de 15 jours est dépassé ; renforcement nécessaire du réseau à la charge de la société de distribution jusqu'à 5 kW | Mises à niveau du réseau requises depuis l'étude de faisabilité ou l'acceptation de la demande tacite jusqu'à l'installation, dans les délais de service ; coûts de renforcement nécessaires inclus dans l'exigence de revenus annuels du distributeur agréé |
| Attractivité actuelle de la politique | Élevée | Élevée |
| Orientation future de l'attractivité de la politique | En renforcement | En renforcement |
| Source: Mordor Intelligence | ||
La note Élevée de l'Inde reflète la faisabilité des petits systèmes et l'allègement des coûts de renforcement, tandis que la note Élevée du Maharashtra repose sur des obligations définies de mise à niveau des services publics et le traitement des coûts dans l'exigence de revenus. Le projet national de mars 2026 permettrait aux régulateurs étatiques de l'électricité d'exiger du stockage pour les systèmes en toiture de plus de 500 kW. Le projet du Maharashtra de septembre 2026 proposait des charges fixes de stockage et de secours basées sur la capacité, ainsi que des charges variables sur les unités stockées entre les créneaux, à l'exclusion des unités expirées et avec exemption pour les consommateurs ayant une capacité renouvelable contractée jusqu'à 3 kW. Si ces dispositions sont adoptées, elles pourraient rendre les schémas de capacité et de stockage d'énergie plus déterminants pour le dossier financier d'un projet de grande envergure.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'approvisionnement en modules, la livraison de projets en toiture et l'exploitation continue, où les fournisseurs d'équipements et de services ont des opportunités de revenus différentes. The Tata Power Company Limited a installé 1,7 GWc de solaire en toiture au cours de l'exercice 2026, illustrant l'échelle de l'étape de livraison de projets. Tata Power Solaroof, qui fait partie de Tata Power Renewable Energy Limited, met en relation les clients avec des financements via des banques et des sociétés financières non bancaires. Cette combinaison fait de la disponibilité du financement une condition préalable à la conversion des équipements fournis en systèmes installés.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fabrication et fourniture de modules photovoltaïques | Fabricants de modules tels que Adani Solar, Waaree et Premier Energies | Ventes de modules | Risque de divergence entre les spécifications des équipements et les besoins du projet | Fixer les exigences du système avant de passer les commandes de modules |
| Conception, approvisionnement et installation en toiture | Installateurs en toiture tels que Tata Power ; prestataires d'ingénierie, d'approvisionnement et de construction tels que LNB Renewable Energy Ltd | Revenus d'installation et d'intégration du système | Disponibilité du financement avant l'installation | Aligner l'approbation du financement avec le calendrier d'installation |
| Exploitation et maintenance post-installation | Prestataires d'exploitation et de maintenance en toiture tels que LNB Renewable Energy Ltd | Revenus des services d'exploitation et de maintenance | Risque de responsabilité de service peu claire après la mise en service | Définir les obligations d'exploitation et le périmètre du service lors de la remise |
| Source: Mordor Intelligence | ||||
LNB Renewable propose un modèle financé par le client et une alternative dans laquelle LNB ou un investisseur installe le système sans paiement initial de la part du propriétaire de la toiture. Ces alternatives modifient quel participant doit financer la livraison et à quel moment ce participant peut récupérer son investissement. Dans le cadre de l'option financée par le prestataire, les responsabilités d'exploitation doivent être convenues avant l'installation, car le paiement initial nul du propriétaire de la toiture laisse un autre participant financer l'actif.
Paysage concurrentiel
Concentration du Marché
Principales entreprises du marché du solaire en toiture en Inde
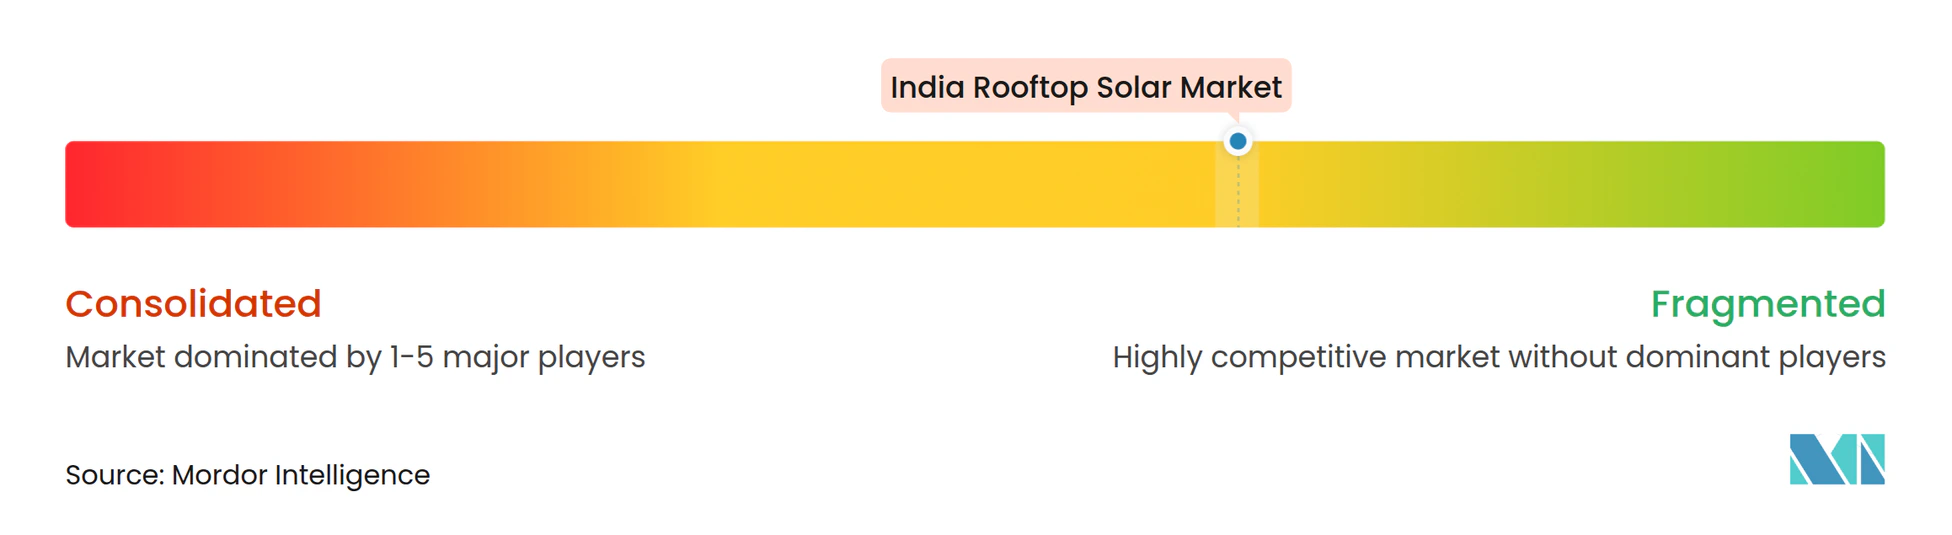
Le paysage concurrentiel est modérément fragmenté, avec Tata Power Renewable Energy Limited, successeur de Tata Power Solar Systems Limited, et Amplus Solar Power Pvt. Ltd parmi les principaux acteurs. Clean Max Enviro Energy Solutions Ltd, Orb Energy Pvt. Ltd. et SunSource Energy Pvt. Ltd figurent également parmi les principaux acteurs. Clean Max Enviro Energy Solutions Ltd a déclaré 338,8 MW de capacité solaire sur site à l'échelle de l'entreprise, y compris les systèmes en toiture et au sol, au 31 mars 2025. The Tata Power Company Limited a déclaré plus de 4,8 GWc de capacité solaire en toiture installée au cours de l'exercice 2025-26.[3] Cette base opérationnelle à l'échelle de l'entreprise peut soutenir la livraison sur de nombreux projets, tandis que les autres participants nommés se disputent les mêmes acheteurs industriels et commerciaux sur la livraison de projets individuels.
Amplus comptait plus de 160 projets en toiture opérationnels totalisant environ 85 MW DC d'ici mars 2025, avec des contrats d'achat d'électricité au service de clients industriels et commerciaux. Ce portefeuille illustre une stratégie dans laquelle la relation continue avec l'acheteur d'électricité compte autant que la capacité d'installation. En 2025, Orb a mis en service 350 kWc supplémentaires chez Bergen Pipe Supports India Pvt. Ltd. à Tirupati, Andhra Pradesh, portant son système à 700 kW après une première phase de 350 kWc en 2023. Le projet par étapes donne à la livraison répétée sur un site industriel existant une place distincte dans l'opportunité commerciale du fournisseur.
Orb propose aux clients commerciaux et industriels un financement solaire en toiture en interne pour 4 à 5 ans, avec des conditions sans garantie sous réserve d'évaluation du crédit. Une telle offre peut différencier un prestataire pour les acheteurs qui ont besoin d'un financement dans le cadre de la proposition de projet. Amplus avait signé des contrats d'achat d'électricité avec des clients industriels et commerciaux présentant des profils de risque financier sains. Cela peut réduire la portée commerciale des offres de financement même lorsque l'installation est techniquement faisable. Les fournisseurs cherchant à atteindre des clients industriels aux profils financiers plus faibles font donc face à une barrière de risque de crédit que la seule capacité d'installation supplémentaire ne peut pas résoudre.
Leaders du secteur du solaire en toiture en Inde
-
Tata Power Solar Systems Limited
-
Amplus Solar Power Pvt. Ltd
-
Clean Max Enviro Energy Solutions Ltd
-
Orb Energy Pvt. Ltd.
-
SunSource Energy Pvt. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Solaire en Toiture en Inde Entreprises couvertes dans ce rapport
- Cleantech Energy Corporation Pte Ltd
- Fourth Partner Energy Pvt. Ltd
- Amplus Solar Power Pvt. Ltd
- Clean Max Enviro Energy Solutions Ltd
- SunSource Energy Pvt. Ltd
- Orb Energy Pvt. Ltd.
- Tata Power Solar Systems Limited
- Mahindra Susten Pvt. Ltd
- Growatt New Energy Technology Co. Ltd
- Roofsol Energy Pvt. Ltd
Principales opportunités pour les acteurs du marché
Les opportunités ci-dessous comparent les acheteurs résidentiels individuels, les établissements communautaires et les bâtiments publics avec différentes voies de déploiement en toiture. L'amendement de Delhi de septembre 2026 a établi des objectifs de déploiement selon le principe du premier arrivé, premier servi pour les maisons individuelles et les sociétés de logement collectif ou les associations de résidents. Les gouvernements des États avaient identifié environ 320 000 bâtiments gouvernementaux réalisables pour le solaire en toiture d'ici le 4 août 2026. À cette date, le MNRE avait également introduit un mécanisme de sécurité des paiements destiné à réduire le risque de paiement pour les soumissionnaires de sociétés de services en énergie renouvelable dans les projets de solarisation des États et des Territoires de l'Union.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Installations résidentielles individuelles à Delhi | Objectif de politique de 220 000 installations résidentielles | Consommateurs résidentiels individuels à Delhi | Organiser les demandes et la livraison autour de l'allocation selon le principe du premier arrivé, premier servi | Coordination du calendrier des demandes avec la disponibilité à l'installation | Installateurs en toiture résidentiels |
| Systèmes en toiture pour installations partagées à Delhi | Objectif de politique distinct de 66 MW pour les sociétés de logement et les associations | Sociétés de logement collectif et associations de résidents | Dimensionner les systèmes d'installations communes dans les limites du programme | Systèmes plafonnés à 500 kW et 3 kW par logement | Prestataires d'ingénierie et d'installation de systèmes communautaires |
| Solarisation des bâtiments publics des États | Base de bâtiments faisables identifiée et mécanisme de sécurité des paiements | Propriétaires de bâtiments publics des États et des Territoires de l'Union | Structurer les offres de sociétés de services autour de la protection des paiements éligible | L'exposition aux paiements nécessite une évaluation spécifique au projet | Sociétés de services en énergie renouvelable |
| Source: Mordor Intelligence | |||||
L'ouverture la plus claire réside dans la structuration des projets de bâtiments publics des États autour de la protection des paiements. Parmi les sites gouvernementaux des États identifiés, 81 329 avaient déjà été solarisés au 4 août 2026, de sorte que l'opportunité restante est inférieure au total identifié. L'exposition aux paiements d'une société de services dépend également des conditions attachées à chaque projet. Pour une société de services en énergie renouvelable, un ensemble plus restreint de sites avec une protection des paiements définie peut être plus investissable qu'un objectif de capacité plus important seul.
Développements industriels récents dans Marché du Solaire en Toiture en Inde
- Sep 2026 : La MERC a proposé des charges fixes de stockage et de secours sur la capacité renouvelable contractée et des charges variables sur l'électricité stockée entre les créneaux, à l'exclusion des unités expirées et avec exemption pour les consommateurs ayant une capacité renouvelable contractée jusqu'à 3 kW.
- Sep 2026 : L'amendement de la politique solaire de Delhi a fixé un objectif de 220 000 nouvelles installations de solaire en toiture résidentiel selon le principe du premier arrivé, premier servi.
- Sep 2026 : Tata Power Solaroof, qui fait partie de Tata Power Renewable Energy Limited, filiale de The Tata Power Company Limited, a déclaré 519 673 installations de solaire en toiture à travers l'Inde au 31 juillet 2026, au service de clients résidentiels, commerciaux et industriels.
Marché du Solaire en Toiture en Inde Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché du solaire en toiture en Inde mesure la capacité installée des systèmes photovoltaïques solaires mis en service sur les toitures en Inde. Il couvre les systèmes desservant les utilisateurs industriels, commerciaux (y compris le secteur public) et résidentiels, qu'ils soient connectés au réseau ou autonomes.
Exclusions du périmètre : Les centrales solaires au sol, les systèmes solaires thermiques, les revenus de vente d'électricité, les composants de solaire en toiture vendus séparément sans capacité de système mis en service, et les systèmes photovoltaïques solaires en toiture installés en dehors de l'Inde sont exclus.
Aperçu de la segmentation
- Utilisateur final
- Industriel
- Commercial (secteur public inclus)
- Résidentiel
- Type de réseau (analyse qualitative uniquement)
- Connecté au réseau
- Hors réseau
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les analystes utilisent des sources publiques telles que les documents du programme de solaire en toiture connecté au réseau du ministère des Nouvelles et Énergies Renouvelables et les séries de réalisations physiques, ainsi que les communiqués du Bureau d'information de la presse sur les ajouts de capacité PM Surya Ghar et les réalisations en matière d'énergies renouvelables pour l'exercice 2025-26, afin d'évaluer le soutien aux politiques parallèlement aux évolutions de capacité et de distinguer les installations en toiture des capacités solaires au sol, hybrides et hors réseau. Lorsque les communiqués officiels distinguent les installations liées aux programmes des ajouts totaux en toiture, les analystes utilisent les deux séries pour tester la composante résidentielle. Lorsque les ajouts liés aux programmes nécessitent une confirmation datée, les communiqués du Bureau d'information de la presse fournissent des détails de mise en œuvre.
Les directives des programmes gouvernementaux, les communiqués des ministères, les dépôts d'entreprises et les rapports annuels, les documents destinés aux investisseurs et les rapports énergétiques indiens réputés peuvent apporter des précisions sur la mise en service, la livraison des systèmes, le financement et l'activité des fournisseurs. Les analystes peuvent recouper ces documents avec les séries officielles de capacité et les rapports de marché pour vérifier les dates, les unités et la couverture. Les sources mentionnées ici ne sont pas exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés et des enquêtes incluraient des dirigeants d'entreprises indiennes d'ingénierie, d'approvisionnement et de construction (EPC) et de prestataires de systèmes en toiture, des participants à la distribution et aux canaux de vente, ainsi que des acheteurs industriels, commerciaux, du secteur public et résidentiels. Les questions testeraient les conclusions secondaires sur le rythme de mise en service, la composition des acheteurs, la connexion au réseau, le financement et les conditions de politique régionale, et clarifieraient les lacunes là où les séries publiées utilisent des dates ou des définitions différentes. Les analystes compareraient les réponses entre les différents rôles des participants et réconcilieraient les différences significatives avec les installations documentées et les preuves indépendantes avant d'utiliser les informations dans les estimations.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 20 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Un modèle de capacité installée descendant établirait le stock de solaire en toiture en Inde à partir des séries officielles de capacité mise en service, puis estimerait les ajouts et le stock résultant pour les utilisateurs industriels, commerciaux y compris le secteur public, et résidentiels en gigawatts. Les indicateurs clés comprennent la mise en service annuelle en toiture, les installations résidentielles liées aux programmes, la répartition entre les ajouts résidentiels et commerciaux et industriels, les changements de politique et de comptage net, et les contraintes de livraison telles que la disponibilité des modules et le débit des installateurs. Les parts de segment s'appuieraient sur les installations déclarées par classe d'utilisateurs et les agrégations échantillonnées de fournisseurs ou de canaux, vérifiées par rapport au total national, tandis que des vérifications ascendantes sélectives compareraient la capacité de projet mise en service échantillonnée avec l'activité des prestataires.
Une régression multivariée peut relier les ajouts à ces indicateurs de déploiement et de politique lorsque des séries chronologiques comparables sont disponibles, avec une analyse de scénarios utilisée lorsque la politique ou la capacité d'installation change de manière significative. Les observations manquantes seraient encadrées à l'aide des communiqués officiels adjacents et des ajouts déclarés recoupés plutôt que traités comme nuls. Les prévisions de capacité accumuleraient les ajouts mis en service attendus, et des experts industriels et acheteurs basés en Inde seraient invités à tester si les trajectoires de variables projetées correspondent aux conditions de mise en service, de financement et de connexion observées, les lacunes non résolues étant enregistrées pour examen par les analystes.
Validation des données et cycle de mise à jour
Les analystes triangulariseraient les totaux officiels de capacité, les ajouts de programmes datés, les rapports de marché et les indications échantillonnées de prestataires ou de canaux, en vérifiant que chaque série utilise la même géographie, la même définition de toiture, la même unité et la même date de mesure. Ils examineraient les croissances inhabituelles, les évolutions des parts de segment et les différences entre le stock cumulé et les ajouts annuels, documenteraient la cause lorsque les preuves le permettent, et recontacteraient les répondants concernés lorsqu'une divergence significative ou un changement de politique ou de condition de livraison pourrait modifier une donnée d'entrée. Un second analyste examinerait les liens vers les sources, les calculs et les réconciliations avant validation. Le modèle serait actualisé annuellement, mis à jour entre les cycles pour les événements significatifs, et ferait l'objet d'un nouvel examen avant livraison.
Taille du marché du solaire en toiture en Inde selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du solaire en toiture en Inde mesure la capacité installée des systèmes photovoltaïques solaires mis en service sur les toitures en Inde.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprennent la mise en service annuelle en toiture, les installations résidentielles liées aux programmes, la répartition entre les ajouts résidentiels et commerciaux et industriels, les changements de politique et de comptage net, et les contraintes de livraison telles que la disponibilité des modules et le débit des installateurs.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 24,68 gigawatts (2027) | |
| Journal sectoriel A | 20,8 gigawatts (2025) | À sa base de 2025, cette estimation est inférieure de 15,7 % à la valeur de ce rapport pour 2027 de 24,68 gigawatts, 2 ans plus tard. Son stock cumulé déclaré s'arrête en 2025, avant la mise en service supplémentaire incluse dans une mesure de capacité pour 2027. |
| Cabinet de conseil régional B | 30 gigawatts (exercice 2027) | Sa prévision suit une trajectoire de croissance de capacité plus rapide de l'exercice 2025 à l'exercice 2027, soutenue par la politique résidentielle et la demande commerciale et industrielle. |
Les analystes de Mordor Intelligence triangulariseraient les totaux officiels de capacité, les ajouts de programmes datés, les rapports de marché et les indications échantillonnées de prestataires ou de canaux, en vérifiant que chaque série utilise la même géographie, la même définition de toiture, la même unité et la même date de mesure.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché du solaire en toiture en Inde ?
La capacité devrait augmenter de 20,84 gigawatts en 2026 à 24,68 gigawatts en 2027 et atteindre 58,3 gigawatts d'ici 2032, avec un CAGR de 18,76 % sur la période 2027-2032.
Qu'est-ce qui soutient la demande de solaire en toiture en Inde ?
L'aide plus élevée de PM Surya Ghar pour les premiers 2 kWc et le financement concessionnel soutiennent l'accessibilité financière des ménages. Les projets industriels disposent également d'options de fourniture d'électricité financée.
Quel segment d'utilisateurs finaux est en tête du secteur du solaire en toiture en Inde ?
Le secteur industriel détenait 52,86 % de la capacité installée en 2026. Le résidentiel devrait connaître la croissance la plus rapide, avec un CAGR de 23 % sur la période 2027-2032.
Quelles entreprises sont les principaux acteurs du solaire en toiture en Inde ?
Les principaux acteurs comprennent Tata Power Renewable Energy Limited, successeur de Tata Power Solar Systems Limited, Amplus Solar Power Pvt. Ltd, Clean Max Enviro Energy Solutions Ltd, Orb Energy Pvt. Ltd. et SunSource Energy Pvt. Ltd.
Qu'est-ce qui peut retarder l'achèvement des projets de solaire en toiture en Inde ?
En juin 2026, les installateurs en Uttar Pradesh, Haryana et Odisha ont signalé des délais d'approvisionnement en panneaux de 25 à 30 jours pour les systèmes nécessitant des panneaux conformes aux exigences de contenu domestique.