
Taille et part de marché des porte-bébés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
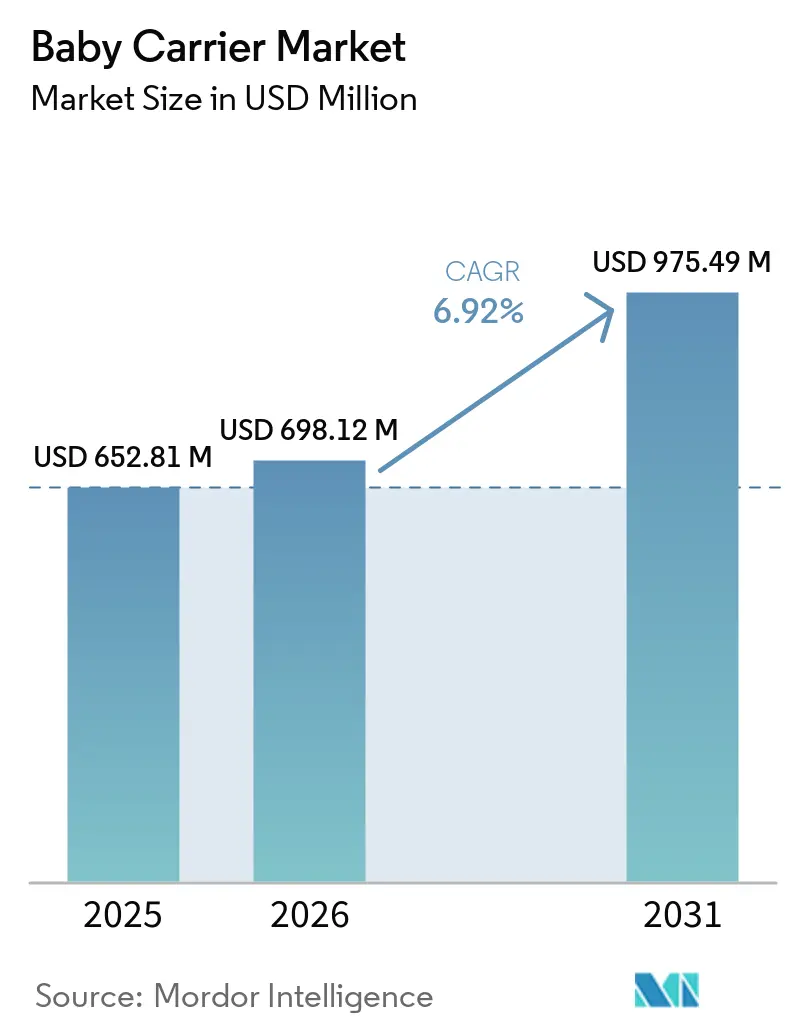
| Taille du Marché (2026) | 698.12 Millions de dollars américains |
| Taille du Marché (2031) | 975.49 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.92 % |
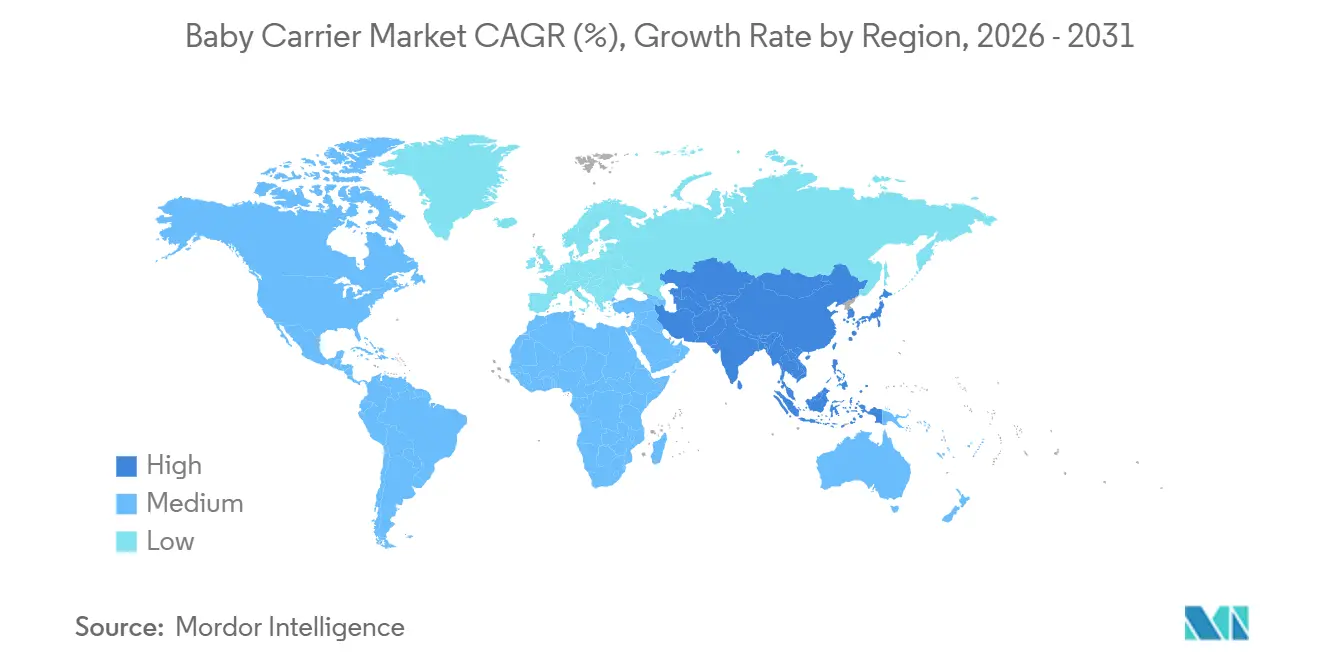
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
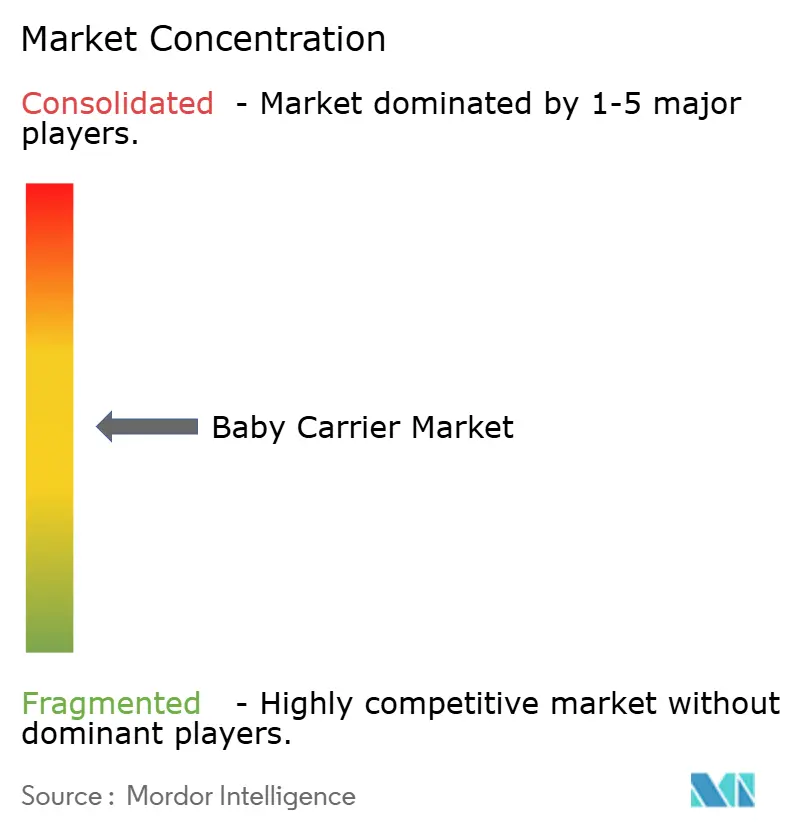
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des porte-bébés par Mordor Intelligence
La taille du marché des porte-bébés était évaluée à 652,81 millions USD en 2025 et devrait croître de 698,12 millions USD en 2026 pour atteindre 975,49 millions USD d'ici 2031, à un TCAC de 6,92 % au cours de la période de prévision (2026-2031). Si la croissance démographique joue un rôle, l'évolution des modes de vie constitue une source clé de la demande. Notamment, 68,3 % des mères américaines ayant des enfants de moins de 6 ans font partie de la population active, soulignant le besoin accru de mobilité les mains libres, comme le souligne le Bureau of Labor Statistics des États-Unis. Les parents se tournent de plus en plus vers les marques premium, notamment celles qui combinent des certifications ergonomiques avec des matériaux respectueux de l'environnement. Cette tendance est encore soutenue par la distribution omnicanale, qui simplifie la découverte des produits. Depuis février 2025, l'application stricte de la réglementation 16 CFR Part 1226 a fait de la sécurité un avantage concurrentiel déterminant, conduisant certaines marques plus petites, exclusivement importatrices, à reconsidérer leur présence sur le marché. Parallèlement, les plateformes de médias sociaux ont amplifié la visibilité des produits, les recommandations d'influenceurs influençant 44 % des décisions d'achat des mères, offrant aux marques en vente directe aux consommateurs une plateforme significative.
Principaux enseignements du rapport
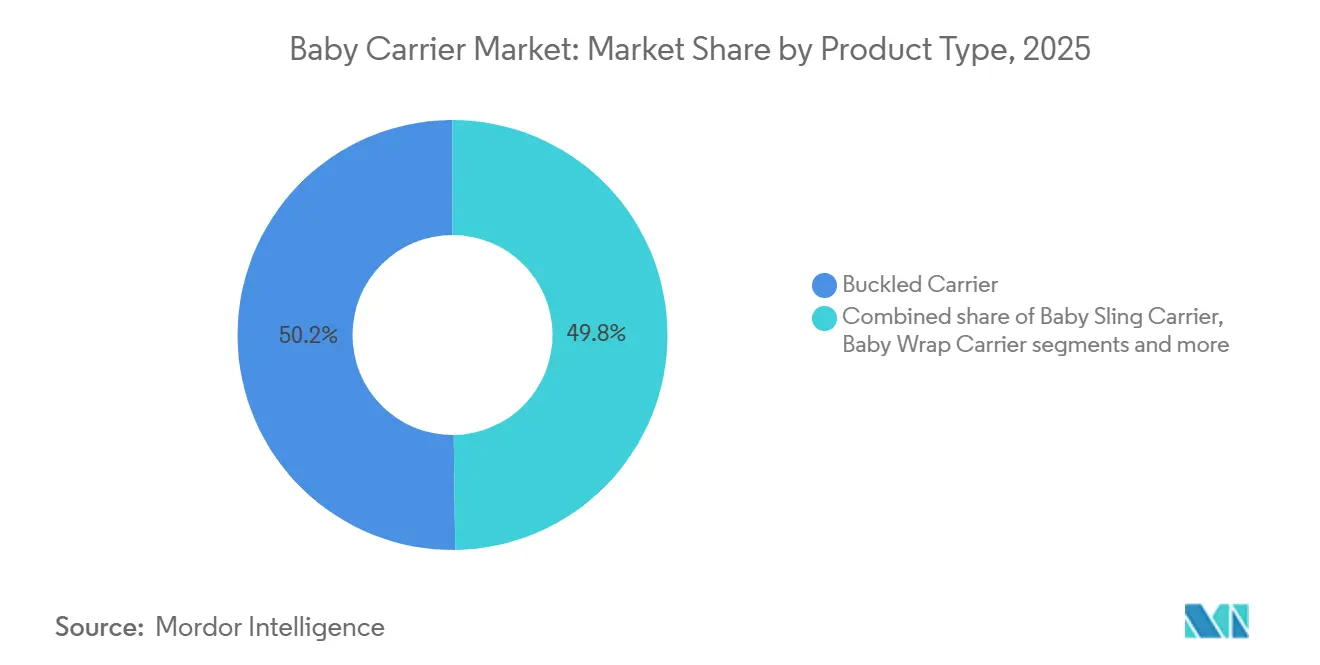
- Par type de produit, les porte-bébés à boucles ont dominé avec 50,21 % de la part de marché des porte-bébés en 2025, tandis que les écharpes de portage ont affiché le CAGR projeté le plus rapide de 7,88 % jusqu'en 2031.
- Par gamme de prix, le segment grand public a représenté 67,51 % de la part du marché des porte-bébés en 2025, tandis que le segment premium a progressé à un CAGR de 8,41 % jusqu'en 2031.
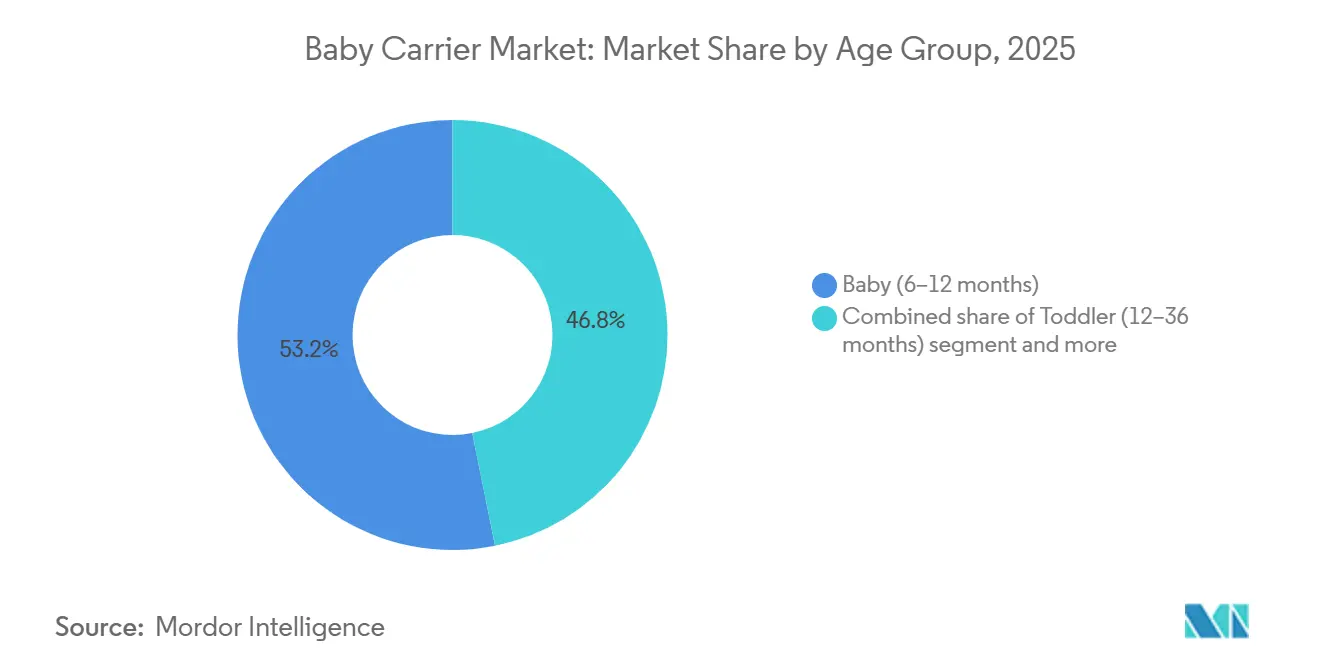
- Par groupe d'âge, les porte-bébés conçus pour les nourrissons de 6 à 12 mois ont capturé une part de 53,17 % en 2025, et le segment des tout-petits devrait se développer à un CAGR de 7,13 % jusqu'en 2031.
- Par canal de distribution, les points de vente au détail hors ligne ont représenté 44,50 % des ventes en 2025, tandis que la vente au détail en ligne devrait croître à un CAGR de 7,11 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait une part de 37,05 % en 2025 ; la région Asie-Pacifique enregistre la croissance la plus rapide avec un CAGR de 7,92 % sur l'horizon de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption du portage par les parents millenniaux urbains | +1.2% | Amérique du Nord, Europe occidentale, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Expansion omnicanale des marques premium en vente directe aux consommateurs | +0.9% | Amérique du Nord, cœur de l'Union européenne, métropoles d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Essor des activités de plein air et des voyages post-pandémie | +0.8% | Amérique du Nord, Europe, Australie/Nouvelle-Zélande | Court terme (≤ 2 ans) |
| Hausse des taux de natalité dans les économies émergentes | +1.1% | Inde, Indonésie, Nigéria, Égypte, Amérique du Sud | Long terme (≥ 4 ans) |
| Nombre croissant de parents actifs | +1.3% | Mondial, plus fort en Amérique du Nord, en Europe du Nord et en Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Influence des réseaux parentaux sur les médias sociaux | +0.7% | Mondial, leader en Amérique du Nord, en Europe, en croissance rapide en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption de la culture du portage par les parents millenniaux urbains
Les parents millenniaux, désormais la cohorte dominante des primo-acheteurs, considèrent le portage comme une affirmation de style de vie plutôt qu'un choix utilitaire, stimulant la demande de produits esthétiquement différenciés qui signalent des valeurs de parentage par l'attachement. Le Bureau of Labor Statistics des États-Unis a rapporté que 68,3 % des mères ayant des enfants de moins de 6 ans participaient à la population active en 2024, créant un besoin structurel de solutions de garde les mains libres qui s'intègrent dans les trajets domicile-travail et les courses quotidiennes[1]. Le lancement en 2024 par Ergobaby du porte-bébé Embrace Cozy Newborn, mettant l'accent sur une conception souple pour le contact peau à peau, reflète le pivot des fabricants vers des produits qui allient fonction ergonomique et résonance émotionnelle. La densité urbaine amplifie cette tendance, car la navigation dans les transports en commun et la vie en appartement favorisent les solutions portables et compactes par rapport aux poussettes encombrantes. L'approbation par l'Institut international de la dysplasie de la hanche de modèles de porte-bébés spécifiques légitime davantage le portage dans les milieux pédiatriques, transformant les recommandations cliniques en déclencheurs d'achat.
Expansion omnicanale des marques premium en vente directe aux consommateurs
Les marques en vente directe aux consommateurs contournent les intermédiaires commerciaux traditionnels, capturant des marges brutes de 25 à 35 % contre 15 à 20 % pour leurs homologues dépendants de la vente en gros, et réinvestissent les économies réalisées dans le marketing de contenu et les partenariats avec des influenceurs qui font grimper les taux de conversion en ligne au-delà de 3,5 %. Walmart et Kohl's ont tous deux lancé des registres de naissance en 2024-2025 avec une exécution omnicanale, permettant aux clients de commander en ligne et de récupérer en magasin en quelques heures, une capacité que les acteurs premium en vente directe comme BabyBjörn et Ergobaby reproduisent désormais grâce à des partenariats avec des détaillants spécialisés. La domination d'Amazon dans les produits pour bébés, capturant environ 40 % des ventes en ligne de matériel pour bébés aux États-Unis, oblige les marques à maintenir des vitrines Amazon tout en développant simultanément leurs propres canaux de commerce électronique pour protéger l'intégrité des prix. Le passage à l'omnicanal réduit également le risque de stocks, car les marques peuvent tester de nouvelles références en ligne avant de s'engager sur des espaces en rayon, accélérant les cycles de développement de produits de 18 mois à moins de 12.
Hausse des taux de natalité dans les économies émergentes
L'Inde et l'Indonésie représentent ensemble plus de 40 millions de naissances annuelles, soutenant une croissance absolue des volumes même si les taux de fécondité s'infléchissent légèrement par rapport à leurs pics historiques, et la hausse des revenus disponibles dans ces marchés déplace la demande des écharpes sans marque vers des porte-bébés structurés dont le prix se situe entre 30 et 60 USD. Le taux de natalité de l'Inde de 16,8 pour 1 000 habitants en 2024, combiné à un âge médian de 28 ans, crée un vent arrière démographique qui compense les déclins en Asie de l'Est et en Europe du Sud[2]. La classe moyenne indonésienne en expansion, dont le nombre de ménages devrait atteindre 135 millions d'ici 2030, stimule la demande de marques internationales qui signalent qualité et sécurité, la marque Cybex de Goodbaby gagnant du terrain à Jakarta et Surabaya grâce à des partenariats avec des grands magasins premium. Le Nigéria et l'Égypte dans la région Moyen-Orient et Afrique présentent des dynamiques similaires, avec des taux de natalité supérieurs à 25 pour 1 000 soutenant l'entrée sur le marché des marques grande consommation. Cependant, l'infrastructure de distribution reste fragmentée, et les marques doivent naviguer entre des droits de douane à l'importation allant de 15 à 35 % selon le pays d'origine et la classification du produit.
Nombre croissant de parents actifs
Le taux de participation à la population active des mères ayant des enfants de moins de 6 ans a atteint 68,3 % aux États-Unis en 2024, et les données de l'OCDE montrent des tendances similaires dans toute l'Europe du Nord, où les taux d'emploi des mères dépassent 70 % dans les deux ans suivant l'accouchement. Ce changement structurel crée une demande de porte-bébés permettant le multitâche — courses, trajets, tâches ménagères — tout en maintenant la proximité avec le nourrisson, un besoin que les porte-bébés à boucles satisfont plus efficacement que les écharpes grâce à des cycles d'enfilage et de retrait plus rapides. L'adoption par les employeurs de crèches sur site et de salles d'allaitement, rendue obligatoire par les directives actualisées du Département du travail des États-Unis en 2024, normalise davantage le portage en milieu professionnel, élargissant le cas d'usage au-delà des week-ends et des courses, comme le rapporte le Bureau of Labor Statistics des États-Unis. L'Omni Breeze Plus d'Ergobaby, lancé en 2024 avec quatre positions de portage et un filet respirant, cible explicitement les parents actifs qui alternent entre les positions face au monde, sur la hanche et dans le dos tout au long de la journée. La tendance bénéficie également aux porte-bébés en écharpe, qui offrent un accès discret à l'allaitement dans les espaces publics, une caractéristique de plus en plus appréciée alors que les obligations de retour au bureau réduisent la flexibilité du télétravail.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragmentation des normes de sécurité régionales | -0.6% | Mondial, aigu dans le commerce transfrontalier entre l'Amérique du Nord, l'Europe et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Persistance de la faiblesse des taux de natalité en Asie de l'Est et en Europe du Sud | -0.9% | Asie de l'Est (Japon, Corée du Sud, Chine), Europe du Sud (Italie, Espagne, Grèce) | Long terme (≥ 4 ans) |
| Coût élevé des porte-bébés premium | -0.5% | Mondial, plus prononcé dans les marchés émergents sensibles aux prix | Court terme (≤ 2 ans) |
| Prolifération de produits contrefaits/de mauvaise qualité | -0.4% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud ; plateformes de commerce électronique à l'échelle mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Persistance de la faiblesse des taux de natalité dans les régions d'Asie de l'Est et d'Europe du Sud
En 2024, le taux de fécondité du Japon s'établit à 1,2, tandis que celui de la Corée du Sud est encore plus bas, à 0,7. Ces chiffres mettent en évidence un déclin démographique persistant dans les deux pays, que les interventions politiques n'ont pas encore réussi à inverser. Selon la Banque mondiale, cette tendance rétrécit le marché adressable dans deux régions historiquement considérées comme à haute valeur ajoutée. L'Italie et l'Espagne, qui oscillent également autour d'un taux de fécondité de 1,2, suivent une trajectoire similaire. Leur vieillissement démographique réduit encore davantage les dépenses des ménages habituellement consacrées aux produits pour bébés. Pendant ce temps, le taux de fécondité de la Chine, enregistré à 1,0, continue de refléter les défis posés par l'urbanisation et la hausse des coûts de l'éducation. Malgré l'abandon par la Chine de sa politique de l'enfant unique en 2021, ces facteurs ont effectivement dissuadé de nombreuses personnes d'envisager un deuxième ou troisième enfant. Soulignant l'impact de ces défis intérieurs, Goodbaby International a signalé une baisse notable de 7,9 % de son chiffre d'affaires au premier semestre 2024, illustrant comment les vents contraires locaux peuvent éclipser la croissance internationale potentielle[3]. Par ailleurs, ces marchés se caractérisent par une forte fidélité à la marque, ce qui pose des défis importants aux nouveaux entrants cherchant à déloger les acteurs établis. Ce défi est aggravé par une tendance à la consolidation de la distribution chez les grands détaillants, qui a conduit à une réduction de l'espace en rayon pour les marques de niche ou émergentes. À l'avenir, ce frein démographique devrait s'intensifier jusqu'en 2031. À mesure que les cohortes nées lors des précédentes périodes de faible fécondité atteignent leurs années de procréation optimales, le cycle est appelé à se perpétuer.
Prolifération de produits contrefaits/de mauvaise qualité
Au cours de l'exercice 2024, les douanes et la protection des frontières des États-Unis ont saisi une quantité stupéfiante de 5,4 milliards USD de marchandises contrefaites, dont 90 % provenaient de Chine et de Hong Kong[4]. Les produits pour bébés, en raison de leurs marges élevées et du risque d'application perçu comme faible, constituaient une part significative des marchandises contrefaites. Ces articles contrefaits, fréquemment vendus par des vendeurs tiers sur des plateformes comme Amazon et AliExpress, sont souvent proposés à des prix inférieurs de 50 à 70 % à ceux des marques authentiques. Cependant, ils ne disposaient pas de certifications de sécurité et étaient fabriqués à partir de matériaux de qualité inférieure, présentant un risque de défaillance sous charge. Cela exposait non seulement les plateformes à des responsabilités potentielles, mais érodait également la confiance des consommateurs dans les achats en ligne. Une faille dans le système permettait à 97 % des contrefaçons saisies de s'infiltrer aux États-Unis via des expéditions de minimis, c'est-à-dire des colis d'une valeur inférieure à 800 USD pouvant contourner les formalités douanières officielles. Malgré les réformes législatives proposées visant à combler cette faille, elles se heurtent à l'opposition des lobbyistes du commerce électronique. Si les marques se tournent vers des stratégies anti-contrefaçon telles que les codes QR sérialisés et l'authentification par chaîne de blocs, ces mesures représentent un coût supplémentaire de 2 à 5 USD par unité. Cela pose un défi pour les marques plus petites qui n'ont pas la taille nécessaire pour de tels investissements. Le problème est particulièrement prononcé dans les régions Asie-Pacifique et Moyen-Orient, où l'application de la réglementation est laxiste. Dans ces régions, les consommateurs ignorent souvent l'authenticité des produits jusqu'à ce qu'un incident lié à la sécurité révèle la nature contrefaite du produit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les porte-bébés à boucles dominent grâce à leur facilité d'utilisation
Les porte-bébés à boucles ont représenté 50,21 % de la part de marché en 2025, portés par leur conception conviviale à clipser et ajuster, qui séduit les parents pour la première fois qui privilégient la commodité par rapport à la courbe d'apprentissage associée aux écharpes. En revanche, les écharpes de portage devraient croître au rythme le plus rapide, avec un CAGR de 7,88 % jusqu'en 2031, car les consommateurs millennials adoptent de plus en plus les techniques traditionnelles de portage promues par les consultantes en lactation et les doulas. Des produits notables tels que l'Omni Breeze Plus d'Ergobaby et le Harmony Carrier de BabyBjörn, tous deux lancés en 2024, répondent à des problèmes courants tels que les douleurs dorsales grâce à des caractéristiques comme les bretelles rembourrées et le soutien lombaire, qui répartissent le poids plus efficacement par rapport aux modèles antérieurs. Les douleurs dorsales, facteur clé des taux d'abandon des produits anciens dépassant 30 %, ont constitué un défi majeur pour le marché. Par ailleurs, les écharpes de portage, bien qu'elles nécessitent de la pratique pour être utilisées efficacement, attirent les partisans du parentage proximal qui valorisent le contact peau à peau et les ajustements personnalisables pour les nouveau-nés de moins de 4,5 kg, une catégorie démographique mal desservie par les porte-bébés à boucles. La catégorie « Autre type de produit », qui comprend les porte-bébés à armature et les conceptions hybrides, reste un segment de niche mais bénéficie de la popularité croissante des activités de plein air. Des marques telles qu'Osprey et Deuter ont élargi leur distribution via des détaillants comme REI et des magasins spécialisés en randonnée, capitalisant sur cette tendance. De plus, la conformité à la norme ASTM F2236-24, en vigueur depuis février 2025, a augmenté les coûts de test pour les porte-bébés à boucles de 5 000 à 10 000 USD par référence, entraînant une consolidation du marché en faveur des marques disposant des ressources financières nécessaires pour satisfaire aux exigences de certification par des tiers imposées par la Commission américaine de sécurité des produits de consommation.
Le CAGR de 7,88 % des écharpes de portage reflète leur positionnement en tant qu'achat secondaire pour les parents qui possèdent déjà un porte-bébé à boucles mais recherchent une option légère et portable pour les sorties courtes ou l'allaitement en public. Des marques telles que WildBird et Kol Kol se différencient par des options de tissus premium, notamment le lin, le coton biologique et les mélanges cachemire, qui affichent des prix allant de 100 à 200 USD. Ces porte-bébés séduisent les consommateurs qui les perçoivent à la fois comme fonctionnels et tendance. Le segment bénéficie également du marketing d'influence, car les écharpes de portage sont visuellement attrayantes et performent bien sur des plateformes comme Instagram et TikTok, générant une portée organique que les porte-bébés à boucles, avec leur design plus utilitaire, peinent à atteindre. Cependant, les écharpes de portage font face à des défis liés aux préoccupations de sécurité, car un mauvais positionnement peut obstruer les voies respiratoires du nourrisson. La conformité au 16 CFR Part 1228 de la CPSC exige des étiquettes d'avertissement et des vidéos d'instructions, ce qui alourdit les coûts de production conformément aux exigences de la Commission américaine de sécurité des produits de consommation. Les écharpes de portage, malgré leur courbe d'apprentissage prononcée, maintiennent une clientèle fidèle parmi les parents expérimentés et ceux influencés par les philosophies du parentage proximal. Ces porte-bébés sont particulièrement appréciés pour leur capacité à offrir un contact peau à peau et un ajustement personnalisable pour les nouveau-nés. Cependant, leur croissance est en retrait par rapport aux porte-bébés à boucles et aux écharpes en raison d'une disponibilité limitée en magasin et d'une dépendance aux canaux de vente directe aux consommateurs. Ce modèle de distribution restreint constitue un obstacle à une pénétration plus large du marché, limitant leur attrait à un public de niche.
Note: Les parts de segment de tous les segments individuels seront disponibles à l'achat du rapport
Par gamme de prix : le segment premium dépasse le marché grande consommation
Le segment de prix grande consommation représentait 67,51 % de la part de marché en 2025, reflétant les préférences des consommateurs pour des porte-bébés dont le prix se situe entre 50 et 80 USD, où la fonctionnalité prime sur le prestige de la marque. Cependant, le segment premium devrait croître à un TCAC de 8,41 % jusqu'en 2031, dépassant le taux de croissance global du marché de 6,92 %. Cette croissance est portée par des parents aisés optant pour des caractéristiques telles que les tissus biologiques, la certification de l'Institut international de la dysplasie de la hanche et les garanties à vie, qui mettent l'accent sur la durabilité. Début 2025, l'inflation liée aux droits de douane a augmenté les prix des équipements pour bébés de 20 %, réduisant l'accessibilité pour les acheteurs grande consommation et créant un marché bifurqué. Les marques premium comme BabyBjörn et Ergobaby ont conservé leur pouvoir de fixation des prix, tandis que les concurrents grande consommation tels qu'Infantino et Baby K'tan ont absorbé des pertes de marge pour maintenir leurs volumes. De plus, les acheteurs premium exigent de plus en plus de transparence concernant les pratiques de travail et l'impact environnemental. Les marques incapables de justifier leurs allégations de durabilité s'exposent à des risques de réactions négatives sur les médias sociaux, où les accusations d'écoblanchiment peuvent rapidement nuire à une image de marque solidement établie.
La résilience du segment grande consommation est attribuée à sa forte présence dans les marchés émergents, où les revenus médians des ménages restent inférieurs à 10 000 USD par an, rendant les porte-bébés dont le prix dépasse 100 USD des achats aspirationnels. La marque Cybex de Goodbaby, positionnée dans le segment premium, a gagné du terrain dans les marchés urbains en Inde et en Indonésie grâce à des partenariats avec des grands magasins premium. Cependant, Goodbaby International a signalé une baisse de chiffre d'affaires de 7,9 % au premier semestre 2024, les défis macroéconomiques en Chine ayant compensé les gains réalisés dans d'autres régions. Les marques grande consommation bénéficient d'une distribution omnicanale via des détaillants tels que Walmart, Target et Amazon. Ces canaux captent les achats impulsifs de parents qui n'avaient peut-être pas prévu d'acheter un porte-bébé mais sont attirés par des prix compétitifs et des options de retrait le jour même.
Par groupe d'âge : le segment bébé domine, les tout-petits connaissent la croissance la plus rapide
Les porte-bébés conçus pour les bébés de 6 à 12 mois ont représenté 53,17 % de la part de marché en 2025. Ce groupe d'âge représente la période d'utilisation maximale, car les nourrissons ont dépassé les porte-bébés spécifiques aux nouveau-nés mais sont encore suffisamment légers pour un port prolongé. Par ailleurs, le segment des tout-petits (12 à 36 mois) devrait croître à un CAGR de 7,13 % jusqu'en 2031. Cette croissance est portée par les parents qui prolongent le portage au-delà des délais traditionnels pour gérer les crises de colère et maintenir leur mobilité dans les environnements bondés. Le segment des nourrissons (0 à 6 mois), bien que crucial pour les primo-acheteurs, fait face à des défis liés aux préoccupations de sécurité relatives à l'obstruction des voies respiratoires. De plus, la réglementation 16 CFR Part 1228 de la CPSC exige des étiquettes d'avertissement et des vidéos d'instructions pour les écharpes de portage, qui sont les plus couramment utilisées dans ce groupe d'âge. Le Mini Carrier de BabyBjörn, lancé en 2024, cible le segment des nourrissons avec une conception simplifiée qui élimine les bretelles réglables, réduisant le temps d'installation à moins de 30 secondes et répondant aux préoccupations de complexité qui freinent l'adoption chez les nouveaux parents privés de sommeil.
Le CAGR de 7,13 % du segment des tout-petits reflète une évolution des modes d'utilisation, les parents s'appuyant de plus en plus sur les porte-bébés pour gérer les foules dans des environnements tels que les aéroports, les parcs à thème et les festivals urbains, plutôt que comme solution de mobilité principale. En réponse, les marques conçoivent des produits avec des capacités de charge allant jusqu'à 20 kg et des coutures renforcées pour résister aux forces latérales générées par les tout-petits actifs. L'Omni Breeze Plus d'Ergobaby, homologué pour les enfants jusqu'à 20 kg, est positionné comme un investissement à long terme, éliminant le besoin de porte-bébés séparés pour nourrissons et tout-petits. Cette proposition de valeur séduit les acheteurs soucieux des coûts. Malgré sa part de marché plus modeste, le segment des nourrissons reste stratégiquement important pour établir la fidélité à la marque, ce qui influence les achats ultérieurs. Les marques investissent massivement dans des partenariats hospitaliers et des recommandations de consultantes en lactation pour capter les primo-acheteurs. Cependant, la croissance dans ce segment est limitée par des périodes d'utilisation plus courtes, la plupart des nourrissons passant au segment bébé à six mois, et par la concurrence des berceaux et des emmaillotages qui répondent à des besoins similaires durant la phase nouveau-né.
Note: Les parts de segment de tous les segments individuels seront disponibles à l'achat du rapport
Par canal de distribution : la vente au détail en ligne progresse au détriment de la vente hors ligne
Les magasins de vente au détail hors ligne représentaient 44,50 % de la part de marché en 2025, portés par la préférence des consommateurs à tester physiquement les produits avant l'achat et par la capacité des détaillants à offrir une satisfaction immédiate grâce au retrait le jour même. Cependant, les canaux de vente au détail en ligne devraient croître à un taux de croissance annuel composé (TCAC) de 7,11 % jusqu'en 2031, dépassant les canaux hors ligne. Cette croissance est alimentée par les marques en vente directe aux consommateurs qui contournent les majorations traditionnelles et s'appuient sur des partenariats avec des influenceurs, atteignant des taux de conversion dépassant 3,5 %. Amazon domine le segment des produits pour bébés, capturant environ 40 % des ventes en ligne de matériel pour bébés aux États-Unis. Cela oblige les marques à maintenir des vitrines Amazon tout en développant simultanément leurs propres plateformes de commerce électronique pour préserver l'intégrité des prix. L'abonnement Prime d'Amazon, qui offre la livraison gratuite en deux jours, réduit les frictions qui favorisaient auparavant les achats en magasin. Walmart et Kohl's ont introduit des registres de naissance en 2024-2025 avec des options d'exécution omnicanale, permettant aux clients de commander en ligne et de récupérer en magasin en quelques heures. Cette capacité estompe la distinction entre les canaux en ligne et hors ligne, créant une expérience d'achat hybride qui bénéficie aux deux formats.
Les magasins spécialisés pour bébés et les supermarchés/hypermarchés, classés dans la vente au détail hors ligne, font face à des pressions sur les marges en raison de la hausse des loyers dans les emplacements à fort trafic et de la concurrence tarifaire des plateformes de commerce électronique, qui pratiquent des prix inférieurs de 15 à 25 %. La catégorie « Autres canaux de distribution », qui comprend la vente directe, les boutiques éphémères et les boutiques cadeaux des hôpitaux, reste de niche mais bénéficie du marketing expérientiel. Par exemple, des marques comme Ergobaby et BabyBjörn organisent des ateliers de portage en personne, convertissant les participants à des taux dépassant 20 %, soit le double du taux de conversion de la publicité en ligne. Le TCAC de 7,11 % de la vente au détail en ligne reflète également des défis tels que la prolifération de produits contrefaits, qui sous-cotent les marques authentiques de 50 à 70 % et érodent la confiance des consommateurs lorsque des incidents de sécurité surviennent. Les plateformes sont soumises à une pression croissante pour mettre en œuvre des mesures d'authentification, telles que les codes QR sérialisés et la vérification par chaîne de blocs, comme le recommande les douanes et la protection des frontières des États-Unis. Malgré ces défis, le passage à la vente au détail en ligne bénéficie aux marques plus petites en vente directe aux consommateurs qui ne disposent pas du capital nécessaire pour la distribution au détail. Ces marques atteignent efficacement des audiences de niche grâce à la publicité ciblée sur Facebook et Instagram, atteignant des coûts d'acquisition de clients inférieurs à 50 USD par acheteur.
Analyse géographique
Marché des Porte-bébés en Amérique du Nord
L'Amérique du Nord représentait 37,05 % de la part de marché en 2025, soutenue par l'application du 16 CFR Part 1226 par la Commission américaine de sécurité des produits de consommation (CPSC) en février 2025. Cette réglementation impose des tests par des tiers pour les porte-bébés souples, créant des obstacles pour les importateurs non conformes et favorisant les marques disposant des ressources nécessaires pour financer des tests en laboratoire accrédités par la CPSC, dont le coût est de 5 000 à 10 000 USD par référence. La région bénéficie de revenus disponibles élevés, le revenu médian des ménages dépassant 70 000 USD aux États-Unis et 85 000 CAD au Canada. Cela soutient un CAGR de 8,41 % dans le segment premium, les consommateurs optant de plus en plus pour des tissus biologiques et des produits certifiés par des organismes réputés, tels que l'Institut international de dysplasie de la hanche. Au Mexique, l'expansion de la classe moyenne, dont le nombre de ménages devrait atteindre 40 millions d'ici 2030, stimule la demande de porte-bébés d'entrée de gamme dont le prix est compris entre 30 et 60 USD. Des marques comme Infantino et Baby K'tan élargissent leur distribution via des enseignes telles que Walmart et Soriana. Cependant, l'inflation liée aux droits de douane au début de 2025 a augmenté les prix des équipements pour bébés de 20 %, réduisant l'accessibilité pour les acheteurs du marché de masse tout en créant des opportunités pour les fabricants nationaux commercialisant des produits « Made in USA ». Par ailleurs, le taux de participation au marché du travail de 68,3 % parmi les mères d'enfants de moins de six ans soutient la demande de solutions de garde mains libres. L'adoption par les employeurs de services de garde d'enfants sur site, à la suite de la mise à jour des directives du Département du travail des États-Unis en 2024, a davantage normalisé le portage de bébé en milieu professionnel, comme l'a rapporté le Bureau of Labor Statistics des États-Unis.
Marché des Porte-bébés en Asie-Pacifique
La région Asie-Pacifique est celle qui connaît la croissance la plus rapide, avec un CAGR projeté de 7,92 % jusqu'en 2031. Cette croissance est portée par des taux de natalité élevés en Inde (16,8 naissances pour 1 000 habitants) et en Indonésie (15,9 naissances pour 1 000 habitants), qui maintiennent des volumes absolus de naissances malgré le déclin du taux de fécondité total de la Chine, qui s'établit à 1,0. La hausse des revenus disponibles dans les centres urbains fait évoluer les préférences des consommateurs des écharpes sans marque vers des porte-bébés structurés mettant l'accent sur la qualité et la sécurité, selon la Banque mondiale. La marque Cybex de Goodbaby a gagné du terrain à Jakarta et Surabaya grâce à des partenariats avec des grands magasins haut de gamme. Cependant, le déclin de 7,9 % du chiffre d'affaires de l'entreprise au premier semestre 2024 illustre comment les défis macroéconomiques en Chine compensent les gains réalisés sur d'autres marchés. Le Japon et la Corée du Sud, avec des taux de fécondité totaux respectifs de 1,2 et 0,7, font face à des déclins démographiques structurels qui n'ont pas été inversés par les interventions politiques, réduisant le marché adressable dans ces régions historiquement à forte valeur. L'urbanisation rapide et la classe moyenne croissante en Asie du Sud-Est constituent un vent favorable démographique ; cependant, l'infrastructure de distribution fragmentée et les droits de douane à l'importation allant de 15 % à 35 % posent des défis significatifs. L'Australie et la Nouvelle-Zélande, bien que représentant des marchés plus modestes, affichent des dépenses par habitant élevées pour les produits pour bébés et une forte préférence des consommateurs pour les porte-bébés certifiés conformes aux normes de sécurité, ce qui profite à des marques comme BabyBjörn et Ergobaby qui respectent les normes australiennes volontaires.
Marché des Porte-bébés en EMEA et en Amérique du Sud
Le marché européen reflète une maturité caractérisée par une forte sensibilisation à la sécurité et une conformité stricte aux normes EN 13209-1:2021. L'Allemagne, le Royaume-Uni et la France représentent la majorité de la demande régionale, tandis que l'Europe du Sud, notamment l'Italie et l'Espagne, est confrontée à des défis démographiques liés à la baisse des taux de natalité, avec des taux de fécondité totaux proches de 1,2, selon la Banque mondiale. La durabilité est un facteur clé dans la région, avec une demande croissante pour le coton biologique et les matériaux recyclés. Les marques incapables de justifier leurs allégations environnementales risquent des réactions négatives sur les réseaux sociaux, où les accusations d'écoblanchiment peuvent se propager rapidement. La Pologne et la Suède, bien que représentant des marchés plus modestes, affichent une croissance supérieure à la moyenne en raison de la hausse des revenus et des subventions gouvernementales pour la garde d'enfants qui soutiennent les dépenses des ménages en produits pour bébés. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique restent des marchés émergents. En Amérique du Sud, des pays tels que le Brésil, l'Argentine et la Colombie affichent des taux de natalité supérieurs à 13 pour 1 000 habitants, mais sont confrontés à des défis liés à la fragmentation des infrastructures de distribution et aux droits de douane à l'importation qui ajoutent 15 à 35 % aux coûts à l'arrivée. Au Moyen-Orient, les Émirats arabes unis et l'Arabie saoudite dominent la demande régionale, portée par d'importantes populations expatriées et des revenus disponibles élevés. En Afrique, des pays comme le Nigéria et l'Égypte maintiennent une croissance en volume grâce à des taux de natalité dépassant 25 pour 1 000 habitants, bien que les contraintes d'accessibilité financière limitent la pénétration dans le segment premium.
Paysage réglementaire
Les États-Unis renforcent la réglementation autour des porte-bébés souples pour nourrissons et bambins. La Commission de sécurité des produits de consommation des États-Unis (CPSC) applique le 16 CFR Part 1226 pour les porte-bébés souples et exige des tests conformes à la norme ASTM F2236-24, devenue obligatoire le 22 février 2025, avec des attentes en matière de documentation et de certification pour les portefeuilles multi-références. En Europe, la conformité repose désormais sur le GPSR, avec des analyses de risques et des exigences de dossier technique comme livrables de base, ainsi que la référence encadrée EN 13209-1:2022.
Les travaux autour de la norme prEN 13209-2:2026 pour les porte-bébés souples sans support rigide sont en cours, avec des consultations se déroulant du 18 mai au 14 juillet 2026. Pour les marques, cela indique que les méthodes de test et les attentes en matière de documentation devraient évoluer à mesure que le projet avance vers son adoption.
Paysage concurrentiel
Le marché mondial des porte-bébés présente une concentration modérée, avec des acteurs clés tels que Goodbaby International, Artsana Group, Ergobaby, Thrive International et BabyBjörn occupant des positions significatives mais non dominantes. Aucune entreprise ne détient plus de 15 % de part de marché, créant des opportunités pour les marques directes aux consommateurs agiles. Ces acteurs émergents utilisent des partenariats avec des influenceurs et des stratégies de distribution omnicanale pour capter efficacement des segments de niche. Goodbaby International a enregistré un déclin de 7,9 % de son chiffre d'affaires au premier semestre 2024. Bien que son label premium Cybex ait gagné du terrain sur les marchés urbains d'Asie-Pacifique, les défis macroéconomiques en Chine ont compensé la croissance internationale. De plus, la dépendance de l'entreprise aux canaux de vente en gros l'expose à des risques tels que la consolidation des détaillants et les pressions sur les marges. Ergobaby et BabyBjörn misent sur l'innovation produit pour se différencier. Par exemple, l'Omni Breeze Plus et le Harmony Carrier, tous deux lancés en 2024, sont dotés de matériaux en maille respirante et en coton biologique, avec des prix allant de 150 à 200 USD. Ces entreprises investissent également massivement dans la conformité aux normes telles que ASTM F2236-24 et EN 13209-1:2021, créant des barrières pour les concurrents plus modestes qui ne disposent pas du capital nécessaire pour les tests par des tiers.
Des opportunités de marché inexploitées existent dans le segment des tout-petits (12 à 36 mois), qui croît à un taux de croissance annuel composé (CAGR) de 7,13 % mais reste mal desservi par les marques établies qui se concentrent principalement sur les porte-bébés pour nourrissons. De plus, les marchés émergents tels que l'Inde et l'Indonésie présentent un potentiel de croissance, car l'infrastructure de distribution fragmentée et la capacité des fabricants locaux à proposer des prix inférieurs aux importations de 30 à 40 % grâce à l'approvisionnement local créent des dynamiques de marché uniques. Des acteurs disruptifs émergents comme WildBird et Baby K'tan gagnent des parts de marché grâce au marketing sur les réseaux sociaux, atteignant des taux d'engagement supérieurs à 5 %, soit le double de l'efficacité de la publicité traditionnelle. Leurs modèles de vente directe aux consommateurs éliminent les majorations des détaillants, leur permettant d'offrir des prix compétitifs malgré leur positionnement premium. L'adoption technologique est également une tendance clé, les marques utilisant des plateformes de commerce électronique, des applications mobiles dotées de réalité augmentée pour les essayages virtuels, et l'authentification par chaîne de blocs pour lutter contre la contrefaçon. Les produits contrefaits ont représenté 5,4 milliards USD de saisies par les douanes américaines au cours de l'exercice 2024, dont 90 % provenaient de Chine et de Hong Kong.
Les marques investissent de plus en plus dans des certifications de durabilité telles que GOTS pour le coton biologique et Oeko-Tex pour la sécurité chimique. Ces certifications contribuent à différencier les produits sur un marché où 44 % des mères déclarent effectuer des achats influencés par des recommandations de marques mettant l'accent sur la responsabilité environnementale. Cependant, les acteurs établis font face à des défis tels que les pressions sur les marges dues à l'inflation des coûts liée aux droits de douane, qui a augmenté les prix des équipements pour bébés de 20 % début 2025. De plus, la domination d'Amazon dans les ventes en ligne de produits pour bébés oblige les marques à maintenir des vitrines Amazon tout en développant simultanément leurs propres canaux de commerce électronique pour préserver l'intégrité des prix.
Leaders du secteur des porte-bébés
-
Goodbaby International Holdings Limited
-
Artsana Group
-
Ergobaby Inc.
-
Thrive International, Inc. (Moby Wrap, Inc)
-
BabyBjörn AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Porte-bébés Entreprises couvertes dans ce rapport
- Artsana Group (Chicco)
- BabyBjörn AB
- Ergobaby Inc.
- Goodbaby International Holdings Ltd
- Thrive International Inc. (Moby Wrap)
- Stokke AS
- Blue Box Corp. (Infantino)
- LILLEbaby LLC
- Boba Inc.
- Be Lenka s.r.o.
- WildBird LLC
- Storchenwiege (Schwartzer GmbH)
- Najell AB
- Onya Baby Inc.
- Baby K’tan LLC
- Tula (Baby Tula)
- Didymos GmbH
- Hoppediz GmbH & Co KG
- Kol Kol Baby Carrier
- i-Angel (Angel Carrier)
- Napro Ltd (KeaBabies)
Opportunités de marché et perspectives d'avenir
La conformité réglementaire crée des opportunités de différenciation pour les marques capables d'industrialiser les tests, la documentation et la traçabilité. Aux États-Unis, la norme F2236-24 a relevé les exigences en matière de tests par des tiers et de maintien du Children's Product Certificate. À mesure que les exigences de dépôt électronique évoluent, avec des changements attendus autour du 8 juillet 2026, le processus ajoute une couche de données et de systèmes qui tend à favoriser les marques organisées et les vendeurs de marketplace conformes.
Dans l'UE, le GPSR, entré en vigueur en 2024, fait de l'analyse des risques et de la documentation technique un livrable de base. Cela favorise les fournisseurs et partenaires de services qui aident les marques à constituer des dossiers de risques, des étiquetages et des preuves conformes à la norme EN 13209-1:2022 et à l'évolution du projet prEN 13209-2.
Développements industriels récents dans Marché des Porte-bébés
- Avril 2026 : Ergobaby a déployé une refonte de marque axée sur le confort validé scientifiquement et la conception ergonomique, accompagnée d'une expérience numérique repensée. Cette mise à jour soutient un positionnement premium et facilite la communication en ligne des allégations produit et des conseils d'ajustement pour les clients en vente directe.
- Mai 2025 : Ergobaby a signé un accord de distribution pluriannuel avec un réseau de détaillants européens de premier plan afin d'élargir sa présence sur les marchés de l'UE. Cet accord augmente l'accès aux canaux de vente spécialisés dans la région.
- Avril 2024 : Rebelstork s'est associé à Ergobaby pour lancer des produits sous The ReLuvable Collective. Cette collaboration relie les porte-bébés de marque à un modèle axé sur le recommerce visant à répondre aux problématiques de retours et de durabilité, tout en ajoutant une voie supplémentaire vers les acheteurs sensibles au prix.
Marché des Porte-bébés Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les nouveaux porte-bébés qui attachent de manière sécurisée un nourrisson ou un tout-petit à un accompagnateur pour un portage mains libres à domicile et en extérieur, vendus via des canaux de vente au détail et directs dans le monde entier.
Exclusions du périmètre : Nous excluons la revente de porte-bébés d'occasion et les produits de transport pour bébés adjacents tels que les poussettes, les systèmes de voyage et les sièges auto pour nourrissons.
Aperçu de la segmentation
- Par type de produit
- Porte-bébé à boucles
- Porte-bébé en tissu enveloppant
- Porte-bébé en écharpe
- Autres types de produits
- Par gamme de prix
- Grande consommation
- Premium
- Par groupe d'âge
- Nourrisson (0–6 mois)
- Bébé (6–12 mois)
- Tout-petit (12–36 mois)
- Par canal de distribution
- Supermarchés/Hypermarchés
- Magasins spécialisés pour bébés
- Détaillants en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie du contexte de la demande de porte-bébés par région, puis par le recoupement avec des signaux commerciaux et de vente au détail pouvant être retracés jusqu'aux ensembles de données publiques. Nous avons consulté des sources publiques telles que les statistiques commerciales du Bureau du recensement des États-Unis, UN Comtrade, Eurostat et les offices nationaux de statistiques pour les données démographiques et de natalité, ainsi que des publications sur la santé maternelle et infantile de l'Organisation mondiale de la santé et des organismes similaires aux Centres pour le contrôle et la prévention des maladies, là où elles ont contribué au contexte interprétatif.
Pour l'orientation de la catégorie, nous avons également consulté les sites des associations et des organismes de normalisation qui décrivent les exigences de sécurité des produits pour bébés, et nous avons utilisé des bases de données de brevets pour évaluer l'intensité de l'innovation autour des conceptions de porte-bébés et des systèmes de fixation.
Sur le plan commercial, nous avons examiné les dépôts d'entreprises, les présentations aux investisseurs et la couverture presse réputée pour comprendre le positionnement tarifaire, la répartition des canaux et le calendrier des principales mises à jour de produits. Des abonnements payants ont été utilisés de manière sélective pour les données financières des entreprises et le suivi des actualités, ainsi que pour les contrôles d'importation-exportation au niveau des expéditions sur les marchés clés afin d'évaluer les mouvements d'approvisionnement. Ces sources documentaires sont illustratives, et de nombreuses autres références publiques ont également été utilisées pour collecter, valider et clarifier les points de données au cours de l'étude.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la validation des fourchettes de prix de vente réels, des répartitions des canaux régionaux et de ce qui qualifie un porte-bébé par rapport aux catégories voisines vendues dans les mêmes ensembles de vente au détail. Nous avons échangé avec des fabricants, des distributeurs, des détaillants et des spécialistes du secteur en Asie-Pacifique, en Europe, au Moyen-Orient et en Afrique, et dans les Amériques, afin que les hypothèses documentaires sur l'adoption et les limites des catégories puissent être confirmées, ajustées, puis intégrées dans le modèle final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 30 % | Directeurs généraux : 21 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 31 % | Europe, Moyen-Orient et Afrique : 31 % |
| Acteurs plus modestes : 21 % | Responsables : 48 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été construit selon une logique descendante et ascendante, la structure principale provenant d'une reconstruction du bassin de demande. Nous partons des naissances et de la population adressable de nourrissons et de tout-petits par région, puis nous appliquons les taux d'adoption du portage, les cycles de remplacement et la disponibilité des canaux pour traduire cela en demande unitaire. Pour convertir les unités en valeur, nous avons associé les estimations unitaires aux prix de vente moyens qui reflètent les évolutions de la composition entre les porte-bébés structurés à boucles, les écharpes et les écharpes de portage, les sièges de hanche et les porte-bébés de type sac à dos.
Pour maintenir des totaux réalistes, nous corroborons les résultats à l'aide de vérifications ascendantes sélectives telles que des contrôles de prix par référence échantillonnés, des comptages d'assortiments de détaillants et des répartitions des revenus des fabricants lorsqu'elles sont divulguées. Lorsqu'un pays manque de répartitions fiables par catégorie, nous comblons les lacunes en utilisant des marchés de référence présentant des tranches de revenus et une pénétration des produits pour bébés similaires, puis nous revérifions le résultat par rapport aux flux commerciaux et à ce que les personnes interrogées ont décrit concernant le comportement des assortiments. Pour les prévisions, nous avons utilisé une analyse de scénarios afin de pouvoir faire varier les trajectoires d'adoption, de tarification et d'évolution des canaux, puis nous les avons alignées sur ce que les répondants primaires attendent en matière de premiumisation, de part du commerce électronique et de mises à niveau de produits axées sur la sécurité au cours des prochaines années.
Validation des données et cycle de mise à jour
La validation est effectuée par le biais de multiples vérifications avant que les résultats ne soient finalisés. Les résultats du modèle sont comparés à des signaux indépendants tels que les tendances des naissances, les mouvements d'importation-exportation pour les codes de produits pertinents et les fourchettes de prix de vente au détail observées, et les sauts inhabituels sont examinés pour confirmer qu'ils proviennent de changements identifiables plutôt que d'une erreur de modélisation. Si un écart ne peut pas être expliqué clairement, des appels de suivi sont déclenchés afin que des hypothèses telles que les taux d'adoption ou les pondérations des canaux puissent être corrigées.
Avant la validation finale, le travail est examiné étape par étape par un autre analyste pour confirmer les calculs, les conversions et l'alignement des années. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des événements majeurs modifient les tendances de tarification, de commerce ou de demande des consommateurs. Juste avant la livraison, une dernière vérification des données est effectuée afin que la vue rapportée reflète les informations les plus récentes disponibles à ce moment-là.
Taille du marché des porte-bébés selon Mordor Intelligence par rapport aux autres estimations publiées
Les chiffres publiés pour les porte-bébés diffèrent souvent parce que chaque éditeur applique ses propres règles pour définir ce qui qualifie un porte-bébé, l'année de base utilisée et la manière dont les évolutions de prix et de composition sont projetées dans le temps. Des différences apparaissent également lorsqu'un modèle s'appuie davantage sur les signaux d'expédition, et un autre davantage sur les indicateurs de demande des consommateurs tels que les cohortes de naissances et l'adoption du portage.
Un facteur courant est l'élargissement du périmètre aux articles de transport pour bébés adjacents, ou la prise en compte de l'activité de revente qui ne représente pas des revenus de nouveaux produits. Certaines sources projettent également une croissance des prix plus rapide sans recouper la manière dont les promotions, les remises en ligne et la composition premium par rapport au grand public évoluent par région. Dans cette étude, certains totaux externes semblent inclure des dépenses plus larges en transport pour bébés ou en accessoires, tandis que Mordor Intelligence ne comptabilise que les nouveaux porte-bébés portables (porte-bébés structurés, écharpes, écharpes de portage, sièges de hanche et porte-bébés de type sac à dos) et exclut les transactions d'occasion, les poussettes, les systèmes de voyage et les sièges auto pour nourrissons, ce qui maintient la valeur liée au bassin de demande défini.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,70 milliard USD (2026) | |
| Éditeur sectoriel A | 0,86 milliard USD (2026) | Utilise une valeur 2026 plus élevée qui reflète probablement un périmètre d'inclusion plus large et une progression des prix plus rapide, et est présentée avec une fenêtre de prévision plus longue qui peut amplifier des hypothèses optimistes d'adoption et de premiumisation. |
| Éditeur sectoriel B | 0,68 milliard USD (2025) | S'ancre sur une année de base différente et semble s'appuyer sur un regroupement de segments plus large et des agrégations régionales qui peuvent diluer les effets de la répartition des canaux, en particulier lorsque les remises en ligne et les volumes du segment grand public évoluent rapidement. |
Dans l'ensemble du tableau, l'écart s'explique principalement par ce qui est inclus en tant qu'achat de porte-bébé, l'année de base choisie et la manière dont les évolutions du prix de vente moyen sont répercutées par région. Notre approche reste traçable car la valeur est construite à partir d'un bassin de demande unitaire clair, puis recoupée avec des indicateurs de prix et d'approvisionnement qui peuvent être retestés lorsque de nouvelles informations sont disponibles.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des porte-bébés ?
La taille du marché des porte-bébés est de 698,12 millions USD en 2026, avec une valeur prévisionnelle de 975,49 millions USD d'ici 2031.
Quel type de produit détient la plus grande part ?
Les porte-bébés à boucles dominent la catégorie avec 50,21 % des ventes de 2025.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique affiche le CAGR le plus élevé de 7,92 % jusqu'en 2031, porté par des volumes de naissances soutenus en Inde et en Indonésie.
Pourquoi les modèles premium se développent-ils plus rapidement que les modèles grande consommation ?
La croissance premium à un TCAC de 8,41 % est alimentée par la demande de tissus biologiques, de certifications ergonomiques et de récits de marque portés par les influenceurs.
Quel rôle jouent les canaux en ligne dans la croissance de la catégorie ?
La vente au détail en ligne enregistre un TCAC de 7,11 %, dépassant le hors ligne grâce à la livraison rapide, l'intégration des registres de naissance et le contenu des influenceurs qui abaissent les barrières à l'achat.