
Taille et parts du marché des couches pour adultes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
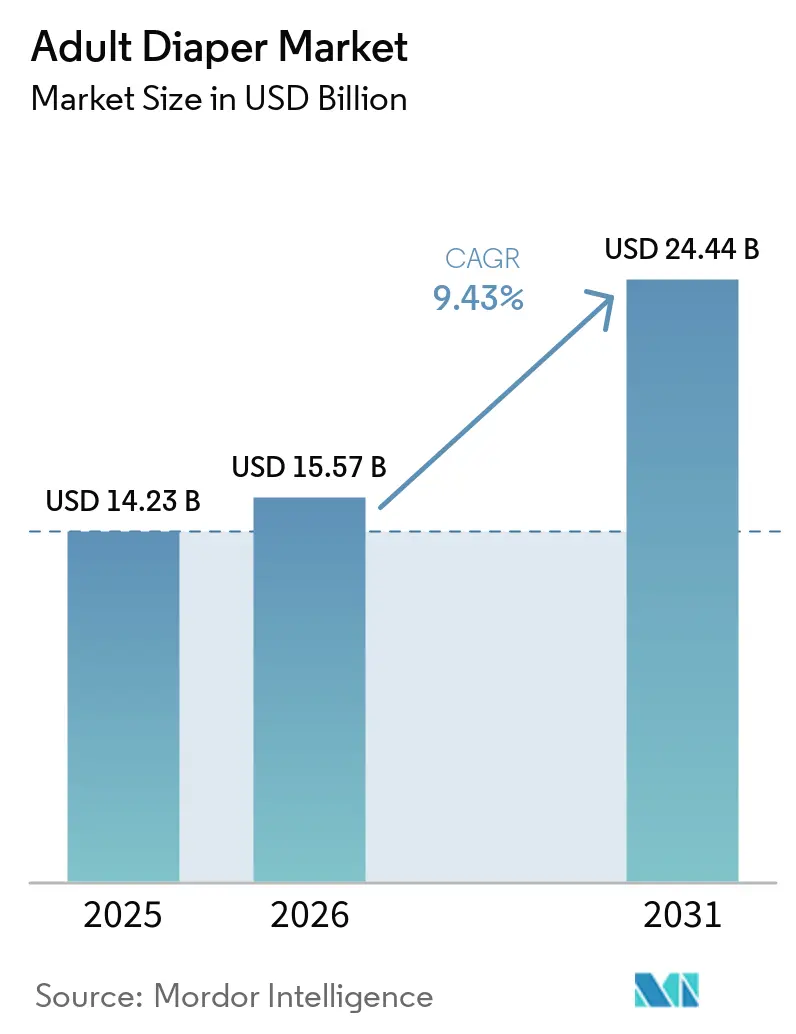
| Taille du Marché (2026) | 15.57 Milliards de dollars |
| Taille du Marché (2031) | 24.44 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.43 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des couches pour adultes par Mordor Intelligence
La taille du marché des couches pour adultes en 2026 est estimée à 15,57 milliards USD, en hausse par rapport à la valeur de 2025 de 14,23 milliards USD, avec des projections pour 2031 indiquant 24,44 milliards USD, croissant à un TCAC de 9,43 % sur la période 2026-2031. Cette croissance est principalement attribuée au vieillissement de la population, à l'augmentation des taux de diagnostic portée par l'accent croissant mis sur les soins de santé préventifs, et aux avancées dans la conception des produits, telles que des noyaux plus fins et des options de style culotte discrètes. Les initiatives d'éducation en santé publique et de sensibilisation médicale réduisent efficacement la stigmatisation et stimulent des taux d'adoption plus élevés. Les innovations produits, notamment le contrôle des odeurs, les matériaux respirants et les designs spécifiques au genre, améliorent le confort des utilisateurs et élargissent la pénétration du marché. Le canal de vente au détail en ligne connaît la croissance la plus rapide, les consommateurs préférant de plus en plus les options d'achat privées en raison de la stigmatisation. La région Asie-Pacifique, portée par l'expansion démographique de la Chine, enregistre le taux de croissance le plus élevé, tandis que l'Amérique du Nord reste le plus grand marché, soutenu par des politiques de remboursement avancées et de solides programmes de sensibilisation. Le paysage concurrentiel évolue, les fabricants se concentrant sur trois stratégies clés, notamment l'innovation de produits premium, les offres axées sur la valeur et les initiatives axées sur la durabilité.
Principaux enseignements du rapport
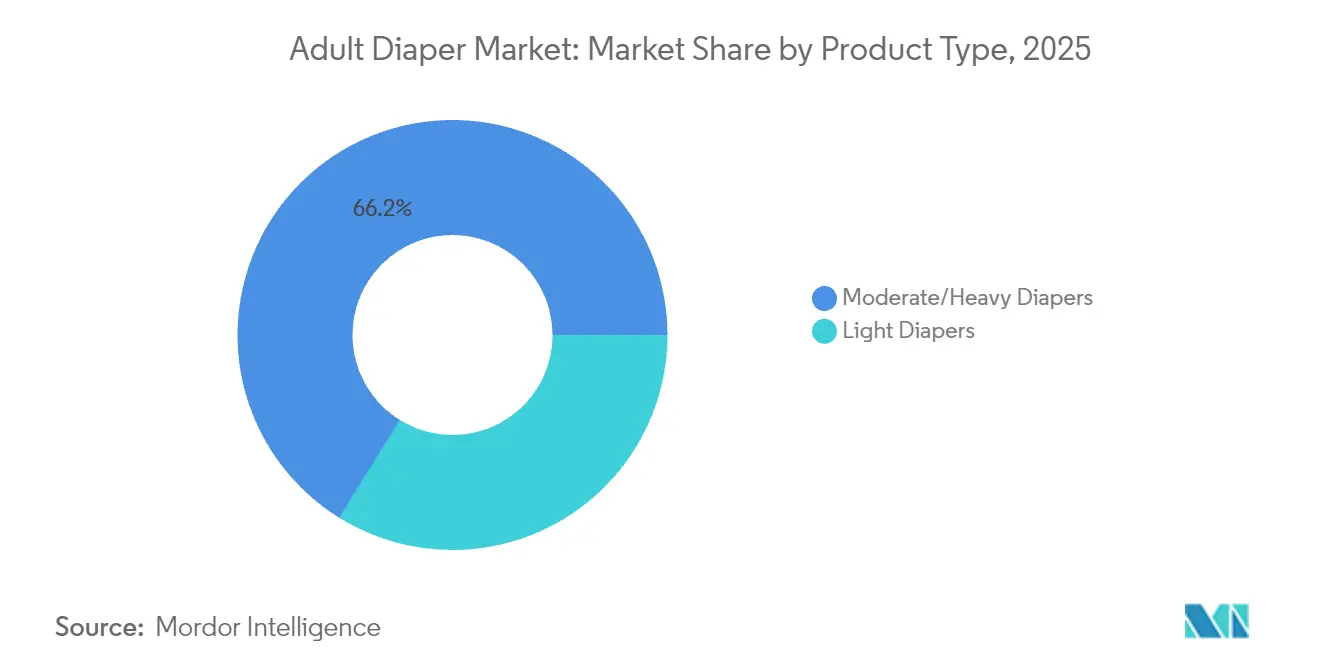
- Par type de produit, les couches modérées/lourdes ont dominé avec 66,15 % de la part du marché des couches pour adultes en 2025, tandis que les couches légères sont en voie d'expansion à un TCAC de 9,58 % jusqu'en 2031.
- Par catégorie, les serviettes ont capturé 56,55 % de la part des revenus en 2025 ; les produits de style culotte devraient croître à un TCAC de 9,70 % jusqu'en 2031.
- Par genre, le segment féminin représentait 60,62 % de la taille du marché des couches pour adultes en 2025, et les designs unisexes devraient progresser à un TCAC de 9,92 % jusqu'en 2031.
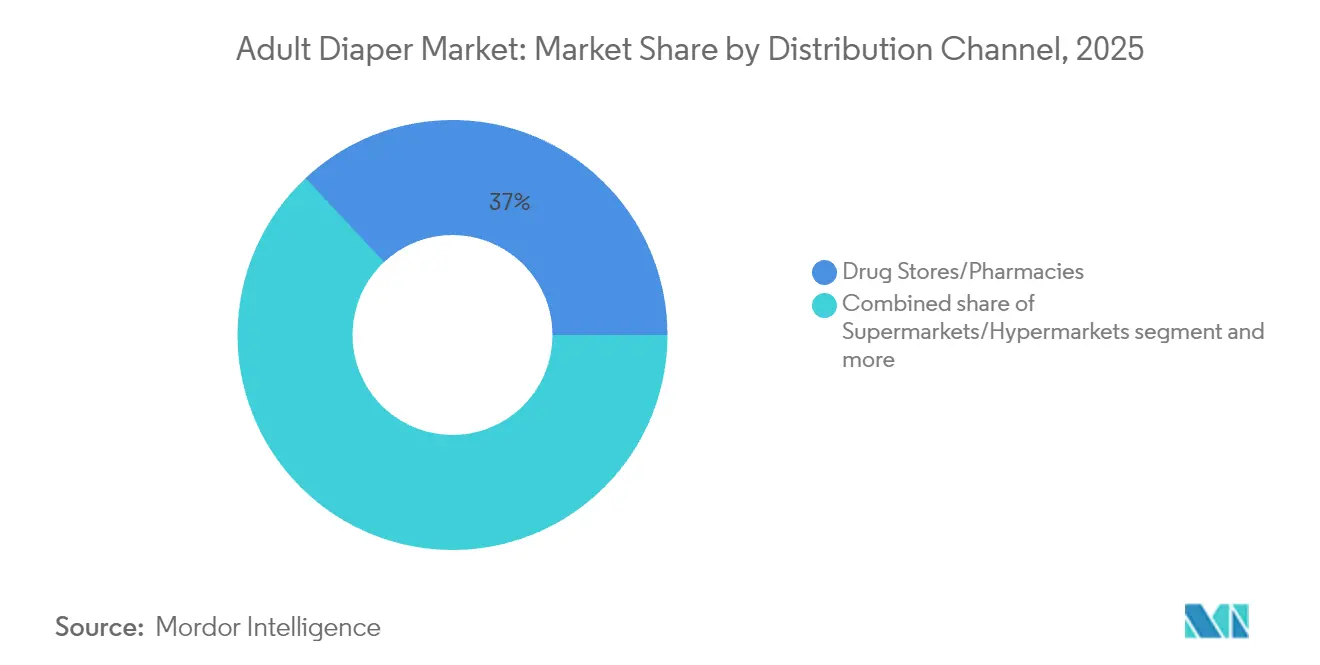
- Par canal de distribution, les pharmacies/drogueries détenaient 36,98 % de la taille du marché des couches pour adultes en 2025, mais la vente au détail en ligne enregistre le TCAC le plus rapide à 10,59 % jusqu'en 2031.
- Par région, l'Amérique du Nord a contribué à hauteur de 29,78 % des revenus en 2025, et l'Asie-Pacifique devrait afficher le TCAC le plus fort à 10,31 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des couches pour adultes
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Sensibilisation croissante à l'incontinence et aux soins aux personnes âgées | +2.1% | Mondial (plus fort en Asie-Pacifique) | Moyen terme (2 à 4 ans) |
| Initiatives sanitaires favorables des gouvernements et des associations | +1.8% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Le vieillissement croissant de la population stimule la demande | +3.2% | Mondial (notamment le Japon, la Chine, l'Europe) | Long terme (≥ 4 ans) |
| Innovations produits en matière de confort, d'absorption et de discrétion | +1.7% | Impact initial en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande croissante de produits de soins de santé à domicile | +0.6% | Mondial | Court terme (≤ 2 ans) |
| Augmentation du revenu disponible dans les économies émergentes | +0.8% | Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante à l'incontinence et aux soins aux personnes âgées
La déstigmatisation de l'incontinence accélère la croissance du marché à mesure que les organisations de santé mettent en œuvre des initiatives de sensibilisation stratégiques. En mai 2025, la National Association for Continence (NAFC) a conclu un partenariat avec le CDC dans le cadre d'un programme clé conçu pour améliorer les résultats pour les femmes souffrant d'incontinence urinaire. Cette initiative comble un écart de connaissances significatif, comme le souligne l'Agence pour la recherche et la qualité des soins de santé. Grâce à son programme EvidenceNOW, plus de 270 cabinets de soins primaires ont dépisté et traité plus de 88 700 femmes pour incontinence urinaire, révélant un nombre substantiel de cas non diagnostiqués[1]Source : Agence pour la recherche et la qualité des soins de santé, « EvidenceNOW : Prise en charge de l'incontinence urinaire », ahrq.gov. Les efforts d'éducation des consommateurs s'avèrent efficaces, la Continence Foundation of Australia ayant rapporté en 2023 que l'incontinence urinaire touche plus de 7,3 millions d'Australiens âgés de 15 ans et plus, soit un taux de prévalence de 33,7 %[2]Source : Continence Foundation of Australia, « Statistiques sur la continence », continence.org.au. Ces avancées établissent une solide plateforme pour une expansion ciblée du marché, créant des opportunités de croissance pour les fabricants de couches pour adultes. L'amélioration des outils de diagnostic et la prévalence croissante des bilans de santé de routine ont favorisé l'identification précoce de l'incontinence, accélérant l'adoption des couches pour adultes. Les professionnels de santé recommandant de plus en plus les produits absorbants, les patients sont davantage susceptibles de les intégrer dans leurs routines de soins.
Initiatives sanitaires favorables des gouvernements et des associations
Les politiques gouvernementales positionnent de plus en plus la gestion de l'incontinence comme une priorité de santé publique, stimulant la croissance du marché. La mise à jour 2024 des directives sur les services préventifs pour les femmes de la Health Resources and Services Administration exige une couverture du dépistage de l'incontinence urinaire sans partage des coûts, supprimant ainsi efficacement les obstacles financiers au diagnostic. Ce changement réglementaire s'aligne sur la mise en œuvre par les Centers for Medicare and Medicaid Services de nouvelles mesures de qualité pour l'incontinence intestinale et vésicale, effectives en janvier 2025, qui rationaliseront les protocoles d'évaluation et d'intervention dans les établissements de santé. Les organismes de réglementation appliquent des normes de qualité pour les couches pour adultes, renforçant la confiance des consommateurs et stimulant l'adoption des produits. Les initiatives collaboratives exploitent les données sur le vieillissement des populations et la prévalence de l'incontinence, permettant aux entreprises et aux décideurs politiques de développer des solutions ciblées et d'améliorer l'accessibilité des produits. Sur des marchés tels que le Japon, l'Allemagne et la Suède, où les soins aux personnes âgées soutenus par l'État sont bien établis, le marché des couches pour adultes est à la fois mature et en expansion régulière, soutenu par des politiques gouvernementales favorables.
Le vieillissement croissant de la population stimule la demande
Les évolutions démographiques influencent considérablement l'expansion du marché des couches pour adultes en élargissant sa base de consommateurs principale. Au 1er janvier 2024, la population de l'Union européenne était estimée à 449,3 millions d'habitants, les personnes âgées de 65 ans et plus représentant 21,6 % de la population totale[3]Source : Eurostat, « Vieillissement de l'Europe — Statistiques », ec.europa.eu. Cette tendance au vieillissement est encore plus prononcée en Chine, où 15,6 % de la population est âgée de 65 ans et plus en 2024, selon les données du Bureau national des statistiques de Chine. Le processus de vieillissement entraîne souvent un affaiblissement du tonus musculaire et une diminution du contrôle de la vessie, conduisant à des affections telles que l'incontinence urinaire ou fécale. De plus, la prévalence des maladies liées à l'âge, notamment la maladie de Parkinson, la maladie d'Alzheimer, le diabète, les accidents vasculaires cérébraux et l'arthrite, aggrave davantage la probabilité d'incontinence chez les personnes âgées. Ces facteurs créent collectivement une demande substantielle et stable pour les couches pour adultes, positionnant le marché pour une croissance soutenue.
Innovations produits en matière de confort, d'absorption et de discrétion
Les avancées technologiques révolutionnent le marché des couches pour adultes, transformant ces produits d'articles d'hygiène de base en solutions de bien-être avancées adaptées aux besoins évolutifs des consommateurs. Lors de l'Innovation Nexus Showcase 2025, organisé par l'American Urological Association, DriQ Health a présenté son système de détection de l'incontinence alimenté par l'IA. Cette solution innovante intègre la surveillance de l'incontinence avec des capacités de détection des chutes, visant à améliorer la qualité des soins aux personnes âgées et à relever des défis critiques en matière de soins de santé. En octobre 2023, Imerys, acteur de premier plan dans la science des matériaux, a lancé son produit FilmLink. Cette solution exploite du carbonate de calcium broyé fin (GCC) pour améliorer significativement la respirabilité des serviettes d'incontinence pour adultes, répondant efficacement à une exigence clé des utilisateurs en matière de confort accru. Ces avancées technologiques sont particulièrement transformatrices pour le segment des produits de style culotte en pleine croissance, où les consommateurs actifs privilégient des produits offrant une combinaison de confort, de discrétion et d'intégration transparente dans leur mode de vie quotidien.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Stigmatisation sociale autour de l'incontinence | -1.2% | Mondial (plus fort dans les régions en développement) | Moyen terme (2 à 4 ans) |
| Problèmes de santé cutanée et risque d'infections | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Le coût élevé des couches pour adultes limite la croissance | -0.6% | Mondial | Moyen terme (2 à 4 ans) |
| Manque de sensibilisation dans les régions en développement | -0.5% | Asie-Pacifique et Afrique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Stigmatisation sociale autour de l'incontinence
Bien que la sensibilisation soit en hausse, la stigmatisation sociale reste un défi critique, freinant la croissance du marché en entravant l'adoption des produits. Cette stigmatisation entraîne une sous-déclaration et un sous-traitement de l'incontinence, poussant les consommateurs vers les couches pour adultes plutôt que vers des interventions médicales. Contrairement à d'autres produits liés à la santé, les consommateurs discutent rarement des couches pour adultes, même lorsqu'ils reconnaissent leur utilité. De nombreuses personnes âgées ou d'âge moyen évitent de discuter de leurs symptômes, même avec des membres de leur famille ou des prestataires de soins de santé. Sans avis médical professionnel, elles peuvent ignorer que les couches pour adultes constituent une solution pratique et efficace. L'impact de la stigmatisation varie selon les régions, les marchés en développement étant confrontés à des défis plus prononcés qui compensent les tendances démographiques favorables. Pour remédier à ce problème, les fabricants mettent en œuvre des mesures telles que des emballages discrets et l'expansion des canaux de vente en ligne. En février 2025, phs Group s'est associé à des organisations telles que Prostate Cancer UK pour encourager des conversations ouvertes et fournir des ressources visant à réduire la stigmatisation associée à l'incontinence masculine, favorisant un environnement plus favorable pour les hommes.
Problèmes de santé cutanée et risque d'infections
Les fabricants stimulent l'innovation pour relever les défis liés à la peau, l'érythème fessier dû aux couches pour adultes émergeant comme une préoccupation majeure. Ce problème découle de facteurs tels que l'humidité, l'irritation cutanée et les infections, avec des symptômes allant d'un léger inconfort à des éruptions cutanées sévères nécessitant une intervention médicale. Les personnes gérant l'incontinence sont particulièrement vulnérables en raison d'une exposition prolongée à l'humidité, pouvant entraîner des rougeurs, des irritations et des infections à levures, susceptibles d'affecter l'adoption des produits. Les coûts de soins de santé associés représentent une opportunité de marché pour les solutions axées sur la prévention et le traitement. Les principales mesures de soins cutanés comprennent un nettoyage rapide après les épisodes d'incontinence, l'utilisation de savons doux et l'application de crèmes hydratantes ou barrières. En réponse, les fabricants améliorent les matériaux et les designs des produits, en privilégiant la respirabilité, les capacités d'évacuation de l'humidité et les composants respectueux de la peau. La demande croissante de matériaux biodégradables et naturels, portée par les préoccupations de santé cutanée, a stimulé l'adoption du coton biologique et du bambou, appréciés pour leur potentiel réduit d'irritation. Ces avancées répondent efficacement aux défis liés à la peau, notamment dans le segment des produits premium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les couches légères gagnent en dynamisme
Le segment des couches pour adultes modérées/lourdes représente 66,15 % de la part de marché en 2025, au service des personnes ayant des besoins sévères en matière d'incontinence, notamment dans les établissements de soins de santé et pour une utilisation nocturne. Le segment des couches légères, bien qu'il représente actuellement une part plus faible, devrait croître à un TCAC solide de 9,58 % au cours de la période 2026-2031. Cette croissance est portée par l'adoption croissante parmi les adultes actifs souffrant d'incontinence légère, qui apprécient des solutions discrètes et confortables pour un usage quotidien. Cette tendance met en évidence une évolution du marché vers des produits spécialisés conçus pour différents niveaux d'incontinence, s'éloignant des offres généralisées.
L'Innovation Nexus Showcase 2025, organisé par l'American Urological Association, a présenté plusieurs technologies avancées pour la gestion de l'incontinence légère, notamment des systèmes à capteurs qui surveillent les niveaux d'humidité et avertissent les utilisateurs pour prévenir les fuites. Les innovations en matière de matériaux transforment à la fois les segments des couches modérées/lourdes et légères. Les polymères superabsorbants (SAP) sont améliorés pour optimiser l'efficacité d'absorption tout en maintenant un design plus fin. Les fabricants accordent la priorité au développement de technologies de contrôle des odeurs et de matériaux respirants pour répondre aux préoccupations des consommateurs concernant la discrétion et la santé cutanée. Cet accent est particulièrement critique dans le segment modéré/lourd, où une utilisation prolongée augmente la probabilité d'irritation cutanée.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par catégorie : les innovations de style culotte stimulent la croissance
Bien que les serviettes maintiennent une part de marché significative de 56,55 % en 2025, les couches pour adultes de style culotte (pull-up) devraient atteindre un TCAC solide de 9,70 % de 2026 à 2031. La croissance robuste des couches de style culotte est portée par leur combinaison supérieure d'absorption et de confort au port, séduisant les consommateurs actifs à la recherche de produits qui imitent les sous-vêtements traditionnels. Les innovations produits dans ce segment sont axées sur l'amélioration de la discrétion en réduisant l'encombrement et le bruit, les fabricants exploitant des matériaux plus fins qui conservent une haute capacité d'absorption. La catégorie « autres », qui comprend des produits spécialisés tels que les rehausseurs et les solutions nocturnes, répond à des demandes de niche mais détient une part de marché comparativement plus faible.
Le segment des sous-vêtements d'incontinence pour les personnes âgées souligne le rôle essentiel du confort, de la commodité et de l'accessibilité dans la conception des produits. Les couches pour adultes jetables traditionnelles ont été confrontées à des défis en raison de perceptions d'encombrement et d'inconfort. En réponse, les fabricants introduisent des améliorations de conception structurelle et des technologies de tissus avancées pour améliorer à la fois la fonctionnalité et l'expérience utilisateur. La catégorie des serviettes continue de dominer le marché en raison de sa polyvalence et de son rapport coût-efficacité, notamment pour la gestion de l'incontinence légère, mais son taux de croissance est inférieur à celui du segment des produits de style culotte plus innovants. La durabilité environnementale façonne de plus en plus les préférences des consommateurs, les matériaux biodégradables gagnant du terrain dans toutes les catégories de produits à mesure que la conscience écologique progresse.
Par genre : les produits unisexes gagnent des parts de marché
Les produits spécifiques aux femmes dominent le marché des couches pour adultes avec une part de 60,62 % en 2025, reflétant la prévalence plus élevée de l'incontinence urinaire chez les femmes, notamment celles ayant vécu un accouchement ou une ménopause. Le segment unisexe connaît la croissance la plus rapide, avec un TCAC de 9,92 % prévu pour 2026-2031. Cette croissance reflète une orientation stratégique vers des produits polyvalents répondant à des groupes de consommateurs diversifiés tout en optimisant la gestion des stocks pour les détaillants et les prestataires de soins de santé. Les produits spécifiques aux hommes détiennent une part de marché plus petite mais stable, soutenue par des designs adaptés aux facteurs anatomiques uniques influençant l'incontinence chez les hommes.
Les innovations récentes dans le segment féminin mettent l'accent sur la discrétion et le confort, en se concentrant sur des designs anatomiquement adaptés pour répondre aux besoins spécifiques des femmes tout en assurant une visibilité minimale sous les vêtements. Cette approche s'aligne sur la demande croissante de produits qui s'intègrent parfaitement dans la vie quotidienne sans compromettre la fonctionnalité ou l'esthétique. Parallèlement, l'expansion du segment unisexe est significativement portée par les acheteurs institutionnels, notamment les hôpitaux et les maisons de retraite, qui privilégient les produits standardisés pour améliorer l'efficacité opérationnelle et rationaliser les processus d'approvisionnement. De plus, les consommateurs au détail reconnaissent de plus en plus le caractère pratique des options unisexes, ces produits offrant l'avantage supplémentaire d'être partagés entre plusieurs membres d'un foyer gérant l'incontinence, offrant ainsi à la fois commodité et rentabilité.
Par canal de distribution : la vente au détail en ligne perturbe les canaux traditionnels
Les boutiques de vente au détail en ligne gagnent rapidement en importance sur le marché de la distribution des couches pour adultes, enregistrant un TCAC solide de 10,59 % de 2026 à 2031. Cette croissance perturbe la domination traditionnelle des pharmacies et drogueries, qui représentaient 36,98 % de la part de marché en 2025. Le glissement vers les canaux en ligne est une réponse stratégique à la stigmatisation sociale persistante associée aux produits d'incontinence. Les fabricants relèvent ce défi en proposant des options d'achat discrètes via les plateformes de commerce électronique. Bien que les supermarchés et hypermarchés offrent la commodité d'un guichet unique, ils ne disposent pas de la confidentialité qu'offrent les canaux en ligne. De plus, la catégorie « autres » comprend les acheteurs institutionnels, tels que les hôpitaux et les établissements de soins de longue durée, qui se procurent des produits en vrac via des canaux d'approvisionnement spécialisés.
La trajectoire de croissance du commerce électronique est particulièrement notable sur les marchés émergents comme le Vietnam. Soft International Group Ltd a adopté une stratégie de vente directe aux consommateurs (D2C) pour ses produits d'incontinence pour adultes, tirant parti des plateformes de commerce électronique pour améliorer l'engagement des clients et stimuler la croissance des revenus. La transition vers les canaux en ligne facilite également une meilleure éducation des consommateurs, avec des informations détaillées sur les produits et des outils de comparaison permettant aux utilisateurs de prendre des décisions d'achat éclairées. Les pharmacies et drogueries continuent cependant de maintenir une part de marché significative grâce à leur capacité à offrir une disponibilité immédiate des produits et des conseils professionnels des pharmaciens. Ce soutien personnalisé est particulièrement précieux pour les primo-acheteurs qui naviguent dans la gamme diversifiée d'options de couches pour adultes.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
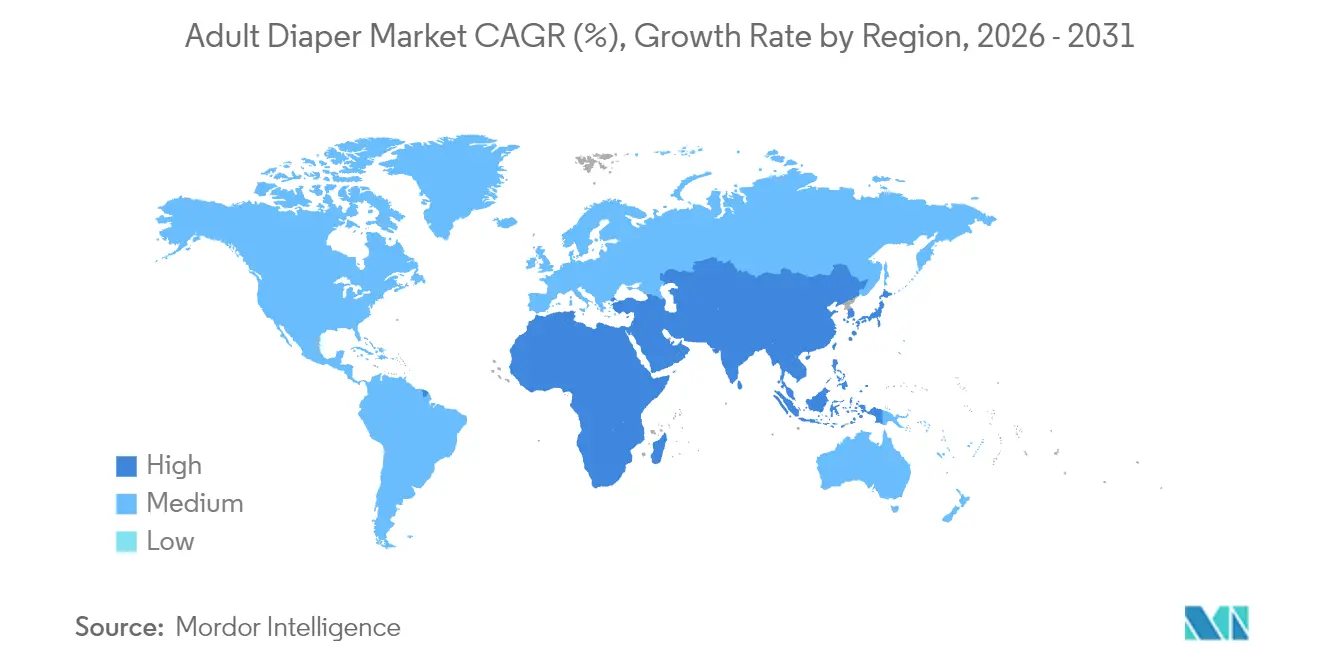
L'Amérique du Nord a représenté 29,78 % du chiffre d'affaires mondial en 2025, soutenue par des cadres de remboursement avancés et des campagnes de sensibilisation dynamiques. L'intégration du dépistage de l'incontinence dans les recommandations de soins préventifs devrait améliorer significativement les taux de diagnostic et stimuler l'adoption de produits premium sur la période de prévision, s'étendant jusqu'en 2031. Les consommateurs aux États-Unis manifestent une forte propension à investir dans des variantes de produits respirants et testés dermatologiquement, soutenant le marché des couches au sens large, tandis que les fabricants privilégient les innovations mettant en avant les bénéfices pour la santé cutanée et les certifications écologiques. Ces développements s'alignent sur l'évolution des préférences des consommateurs et renforcent la demande de produits à plus haute valeur ajoutée.
La région Asie-Pacifique se positionne comme le marché à la croissance la plus rapide, avec un CAGR projeté de 10,31 % (2026-2031). L'expansion continue de la population vieillissante en Chine contribue directement à la croissance du marché des couches pour adultes. Si le Japon demeure le marché le plus pénétré à l'échelle mondiale, la croissance incrémentale se concentre de plus en plus en Chine continentale, en Inde et en Asie du Sud-Est. Cette évolution est portée par l'expansion rapide de la classe moyenne et le développement croissant des plateformes de commerce électronique. Les marques régionales adaptent stratégiquement les caractéristiques de leurs produits pour répondre aux conditions climatiques locales, notamment en intégrant des dos ultra-respirants pour répondre aux besoins des consommateurs dans les environnements humides.
L'Europe maintient une part de marché substantielle, soutenue par des filets de protection sociale bien établis et une proportion élevée de populations vieillissantes. L'accent fort mis par la région sur la durabilité a accéléré l'introduction de produits innovants, notamment des cœurs biodégradables et des sous-vêtements absorbants lavables. En revanche, l'Amérique du Sud, ainsi que le Moyen-Orient et l'Afrique, représentent des marchés plus modestes mais en croissance rapide. La croissance dans ces régions est portée par les investissements gouvernementaux dans les programmes de soins aux personnes âgées et par l'élargissement des assortiments de produits par les pharmacies privées, qui répondent de plus en plus aux besoins diversifiés des populations vieillissantes.

Paysage réglementaire
Les produits d'incontinence pour adultes font l'objet d'un traitement réglementaire différencié selon l'usage prévu et les allégations d'étiquetage, avec des implications sur l'accès au marché et les coûts de conformité. Aux États-Unis, les protections pour incontinence sont réglementées par la FDA en tant que dispositifs médicaux de classe I en vertu du 21 CFR 876.5920, et elles sont généralement exemptées de la notification préalable à la mise sur le marché 510(k), bien que l'enregistrement de l'établissement, l'étiquetage, ainsi que les contrôles qualité et sécurité restent applicables. Dans l'Espace économique européen, les produits positionnés pour un usage médical peuvent relever du règlement (UE) 2017/745 (MDR) en tant que dispositifs médicaux de classe I, ajoutant des responsabilités de marquage CE et des exigences de documentation technique MDR.
La normalisation et la gestion responsable des produits façonnent également les attentes réglementaires à travers les chaînes d'approvisionnement mondiales. En février 2026, l'ISO a publié la norme ISO 15621:2026, mettant à jour les lignes directrices générales pour l'évaluation des produits absorbants pour incontinence destinés à l'urine, aux selles, ou aux deux, afin de soutenir des approches plus cohérentes d'évaluation de la performance et de la sécurité entre fabricants et acheteurs. Des organismes sectoriels tels qu'EDANA continuent de fournir des orientations en matière de sécurité et de conformité réglementaire de la chaîne d'approvisionnement pour les matériaux d'hygiène absorbants, renforçant les exigences relatives à la sécurité chimique, à la traçabilité et à l'utilisation responsable des matériaux, en complément des réglementations régionales sur les dispositifs médicaux et les produits de consommation.
Paysage concurrentiel
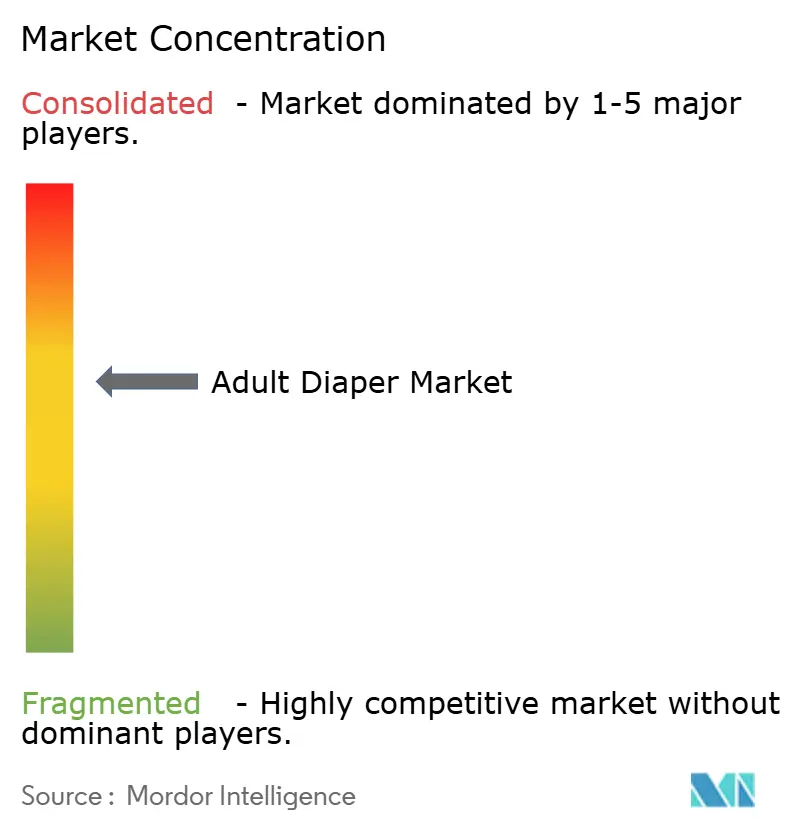
Le marché des couches pour adultes est modérément consolidé, avec des acteurs établis et des challengers émergents se disputant intensément des parts de marché. Les entreprises leaders telles que Kimberly-Clark Corporation, Procter and Gamble Company, Unicharm Corporation, Kao Corporation et Essity AB dominent le marché en capitalisant sur leurs vastes réseaux de distribution et leurs investissements substantiels en recherche et développement. Ces efforts stratégiques leur permettent de maintenir leurs positions de leadership et de stimuler l'innovation au sein du marché.
La dynamique concurrentielle du marché subit une transformation significative à mesure que les fabricants adoptent de plus en plus trois stratégies clés pour se différencier. Celles-ci comprennent l'innovation premium, qui privilégie un confort amélioré et des performances supérieures ; le positionnement axé sur la valeur, qui se concentre sur la fourniture de solutions rentables sans compromettre les fonctionnalités essentielles ; et le leadership en matière de durabilité, qui met l'accent sur le développement d'alternatives respectueuses de l'environnement aux produits conventionnels. Pour rester compétitives et atteindre une croissance durable, les entreprises doivent continuellement innover et aligner leurs offres sur les préférences et les demandes en rapide évolution des consommateurs.
Les start-ups émergentes perturbent la dynamique traditionnelle du marché en tirant parti de modèles commerciaux directs aux consommateurs et en intégrant des technologies de l'Internet des objets (IoT) dans leurs produits. Par exemple, en 2024, DriQ Health a introduit des culottes à intelligence artificielle qui notifient les soignants, répondant aux pénuries de personnel dans les établissements de soins de longue durée et améliorant l'efficacité opérationnelle. De plus, des fournisseurs de matériaux tels qu'Imerys s'intègrent plus profondément dans la chaîne de valeur en collaborant avec les équipes de recherche et développement des marques pour co-concevoir des charges respirantes avancées. Cette approche renforce non seulement leurs partenariats, mais garantit également que leurs offres vont au-delà de la fourniture de produits de base standard, ajoutant une valeur significative à l'ensemble du processus de développement de produits.
Leaders du secteur des couches pour adultes
Kimberly-Clark Corporation
Unicharm Corporation
Kao Corporation
Essity AB
Procter and Gamble Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La différenciation des produits évolue au-delà de l'absorbance de base vers la santé de la peau, l'ajustement et le confort, créant ainsi un espace pour que les marques et les fournisseurs de matériaux transforment des besoins proches du domaine clinique en conceptions attrayantes pour les consommateurs. Ontex a souligné l'ampleur des irritations cutanées chez les personnes vivant avec l'incontinence, soutenant l'innovation continue en matière de nappes supérieures hypoallergéniques, de couches protectrices à pH équilibré ou protectrices de la peau, et de constructions respirantes. Ces thèmes s'alignent sur l'évolution du marché vers des noyaux plus fins et des options discrètes de type culotte. En 2026, le lancement de matériaux en amont, tels que la fibre LYCRA ADAPTIV de The LYCRA Company pour les non-tissés (présentée à INDEX 26) et le polymère superabsorbant biosourcé et biodégradable BAYSE de ZymoChem, témoigne de pipelines technologiques visant à améliorer l'ajustement, à réduire la pression localisée et à proposer des chimies absorbantes alternatives.
Les mises à jour réglementaires et normatives favorisent également des opportunités pour des portefeuilles conformes et axés sur la durabilité, ainsi qu'une communication plus claire des performances auprès des acheteurs institutionnels et des consommateurs du commerce électronique. La norme ISO 15621:2026 fournit une référence mise à jour pour l'évaluation des produits absorbants pour incontinence, ce qui peut aider à normaliser les tests internes et les spécifications des acheteurs. En Europe, le MDR reste un cadre clé lorsque les produits sont commercialisés à usage médical, augmentant la valeur d'une documentation technique solide, d'allégations prudentes et de pratiques de suivi post-commercialisation pour les entreprises en concurrence via les circuits pharmaceutiques et institutionnels. Du côté de l'offre, des investissements majeurs en Amérique du Nord, notamment le plan d'expansion de fabrication de 2 milliards USD de Kimberly-Clark et les ajouts de capacité annoncés par First Quality pour les soins aux adultes, témoignent d'efforts continus pour sécuriser la production nationale et développer des formats de soins pour adultes à plus forte valeur, soutenant des assortiments plus étoffés de couches et de sous-vêtements de protection.
Développements récents du secteur
- Mai 2026 : Kao Corporation a annoncé une version améliorée de sa gamme de couches pour adultes Relief Marude Shitagi, mettant en avant une conception d'une épaisseur de 1 mm. Cette mise à jour renforce la tendance à la premiumisation autour de la discrétion et du confort semblable à un sous-vêtement, favorisant une adoption plus rapide chez les utilisateurs actifs et les aidants recherchant des options moins volumineuses.
- Avril 2025 : Unicharm India a lancé une gamme de produits d'incontinence pour adultes axée sur le diabète sous son portefeuille Lifree. Ce positionnement élargit la couverture des soins aux adultes pour les patients et les aidants gérant des comorbidités.
- Décembre 2024 : Liquid Death et Depend ont collaboré pour lancer un concept de couche pour adultes en édition limitée destiné à un usage lors d'événements et de mosh pits. Bien que niche, cette collaboration montre comment des partenariats de marques grand public peuvent influencer la perception des consommateurs et réduire la stigmatisation grâce à un marketing et une conception de produit non conventionnels.


Cadre de la méthodologie de recherche et portée du rapport
Définition du Marché et Périmètre de Couverture
Le marché des couches pour adultes, dans le cadre de cette méthodologie, couvre les produits d'hygiène absorbants jetables conçus pour les adultes afin de gérer l'incontinence urinaire ou fécale et les besoins de mobilité associés, dans les circuits de distribution au détail et institutionnels.
Exclusions du périmètre : ce dimensionnement ne prend pas en compte les produits en tissu réutilisables, les couches pédiatriques, les crèmes de soin cutané, ni les dispositifs de continence non liés tels que les cathéters.
Présentation de la Segmentation
- Par type de produit
- Couche légère
- Couche pour adultes modérée/lourde
- Par catégorie
- Serviette
- Style culotte (pull-up)
- Autres
- Par genre
- Masculin
- Féminin
- Unisexe
- Par canal de distribution
- Supermarchés/Hypermarchés
- Pharmacies/Drogueries
- Boutiques de vente au détail en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par la fixation de la définition et la construction du contexte de l'offre et de la demande dans les principales régions, afin que les hypothèses ultérieures ne restent pas sans vérification. Nous avons consulté des bases de données de santé publique et de population telles que l'Organisation Mondiale de la Santé (OMS), les tableaux de population des Nations Unies et les offices statistiques nationaux pour les tendances du vieillissement et la structure des ménages.
Pour les signaux de marché, nous avons également utilisé des sources telles que UN Comtrade pour les flux commerciaux le cas échéant, les nomenclatures douanières et tarifaires pour la cartographie des produits, ainsi que la littérature clinique et de santé publique évaluée par les pairs pour vérifier la prévalence de l'incontinence et les parcours de soins. Les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse de référence ont été utilisés pour comprendre les évolutions du mix de canaux (y compris en ligne), l'orientation des prix et les annonces de capacité ou d'expansion. Quelques abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi que des bases de données de brevets, ont été utilisés de manière sélective pour combler les lacunes en matière de visibilité des entreprises privées et de suivi de l'innovation produit. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation de ce qui est réellement acheté et à quels niveaux de prix, étant donné que les tailles de conditionnement, les niveaux d'absorption et l'intensité des promotions en grande surface peuvent rapidement modifier le résultat en valeur. Nous avons échangé avec un panel de fabricants, distributeurs, détaillants et acheteurs institutionnels, et nous avons également recueilli les points de vue des parties prenantes du secteur de la santé qui influencent le choix des produits. La couverture a été équilibrée entre l'APAC, l'EMEA et les Amériques afin que les différences régionales en matière de remboursement, de rôle des pharmacies et de pénétration en ligne soient correctement reflétées dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 15 % | APAC : 46 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 32 % |
| Acteurs de plus petite taille : 17 % | Managers : 47 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle le vieillissement de la population et les indicateurs liés aux contextes de soins sont traduits en un bassin d'utilisateurs adressables, puis mis en correspondance avec les taux d'utilisation probables et les canaux d'achat. Une fois le bassin de demande défini, la valeur a été dérivée en appliquant une logique de prix de vente moyen reflétant le mix de formats, le mix de niveaux d'absorption, ainsi que les effets typiques de la taille des conditionnements et des promotions.
Pour ancrer les résultats dans la réalité, les totaux ont été recoupés avec des approximations ascendantes sélectives, telles que l'échantillonnage des signaux de chiffre d'affaires des fournisseurs et des canaux, et la vérification des volumes implicites par rapport à des plages de consommation raisonnables par utilisateur dans les contextes de distribution au détail et institutionnels. Les paramètres utilisés comme leviers pratiques (à titre illustratif) comprenaient la base de population des 65 ans et plus, l'orientation de la prévalence de l'incontinence issue de la littérature de santé publiée, les évolutions vers les produits de type culotte, la pénétration du canal en ligne et les niveaux de prix régionaux en pharmacie et en grande distribution. Pour les prévisions, une analyse de scénarios a été utilisée, dans laquelle les évolutions de prix et de mix ont été variées autour d'un chemin attendu, puis réconciliées avec ce que les personnes interrogées considéraient comme réaliste pour la premiumisation et l'expansion des canaux. Lorsqu'une vérification ascendante présentait une couverture incomplète, l'écart a été traité par une mise à l'échelle prudente basée sur la présence régionale et dans les canaux, suivie d'une nouvelle vérification de la consommation par habitant implicite.
Cycle de Validation des Données et de Mise à Jour
Les résultats du modèle ont été testés par rapport à des signaux indépendants, notamment les dépenses implicites par adulte âgé, les tendances de croissance des canaux régionaux, et la cohérence des hypothèses de prix et de mix avec ce que le marché peut absorber. Lorsque des valeurs aberrantes ont été identifiées, les facteurs sous-jacents ont été réexaminés et des reprises de contact ciblées ont été déclenchées pour confirmer si l'écart provenait de la définition, de la couverture des canaux ou de la logique de tarification.
Avant validation finale, le travail fait l'objet d'une révision en plusieurs étapes au cours de laquelle un autre analyste vérifie les calculs, le traitement des devises et la cohérence des hypothèses avec le périmètre défini. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des mouvements de prix importants, des ajouts de capacité ou des changements réglementaires. Juste avant la livraison, une dernière vérification est effectuée pour s'assurer que les informations publiques les plus récentes sont bien reflétées.
Taille du Marché des Couches pour Adultes selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les couches pour adultes diffèrent souvent parce que chaque source délimite les produits et les canaux à sa propre manière, puis applique des hypothèses différentes en matière de prix et d'utilisation. Les différences proviennent également de l'année retenue comme base, de la méthode de conversion des devises et de la fréquence d'actualisation du modèle.
Dans cette étude, les principaux facteurs d'écart tendent à être la question de savoir si les protège-lits et les collecteurs de gouttes sont comptabilisés dans la valeur centrale, la manière dont le mix culotte/serviette est traité, et si la consommation institutionnelle est estimée avec des plages d'utilisation réalistes. Certaines sources projettent également une croissance des prix de manière agressive sans la confronter aux tendances des promotions en grande surface et aux réalités des tailles de conditionnement, ce qui peut rapidement gonfler l'estimation de valeur. Le tableau met en évidence ces différences de périmètre et de traitement du prix de vente moyen, qui sont filtrées à travers un modèle unique et régulièrement actualisé chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 15,57 milliards USD (2026) | |
| Éditeur sectoriel A | 21,90 milliards USD (2025) | Utilise une année de base différente et un panier comptabilisé plus large par type, et le résultat en valeur est sensible à la manière dont la tarification premium est étendue sur l'ensemble de la fenêtre de prévision sans vérifications strictes des promotions en grande surface. |
| Portail de Recherche B | 18,20 milliards USD (2023) | Ancre la série sur une année de base antérieure et inclut des catégories adjacentes telles que les protège-lits et les collecteurs de gouttes, ce qui peut élargir la valeur adressable au-delà des formats de couches pour adultes de base. |
Sur les trois chiffres, l'écart provient principalement de ce qui est comptabilisé comme couche pour adultes par rapport aux produits de protection adjacents, et de la manière dont les prix et le mix de formats sont projetés. En maintenant le bassin de demande lié aux signaux de vieillissement et de contexte de soins, puis en appliquant des hypothèses de prix et de mix tenant compte des canaux et pouvant être revérifiées, l'estimation reste traçable jusqu'à des étapes et des paramètres clairs.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des couches pour adultes en 2026 ?
Le marché des couches pour adultes s'élève à 15,57 milliards USD en 2026 et est en voie d'atteindre 24,44 milliards USD d'ici 2031.
Quel est le segment à la croissance la plus rapide ?
Les culottes de style pull-up sont la catégorie à la croissance la plus rapide avec un TCAC de 9,70 % car elles combinent des profils fins avec un confort similaire aux sous-vêtements.
Pourquoi les ventes en ligne s'accélèrent-elles ?
Le commerce électronique résout les problèmes de confidentialité liés aux produits d'incontinence, aidant la vente au détail en ligne à enregistrer un TCAC de premier plan de 10,59 % de 2026 à 2031.
Quelle région offre le plus fort potentiel de croissance ?
L'Asie-Pacifique affiche le TCAC le plus fort à 10,31 %, soutenu par la population de 65 ans et plus en rapide expansion de la Chine et l'accès croissant aux soins de santé.
Dernière mise à jour de la page le:


