
Taille et Part du Marché des Machines Agricoles en Australie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 4.20 Milliards de dollars |
| Taille du Marché (2026) | 4.5 Milliards de dollars |
| Taille du Marché (2031) | 6.60 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.96 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Machines Agricoles en Australie par Mordor Intelligence
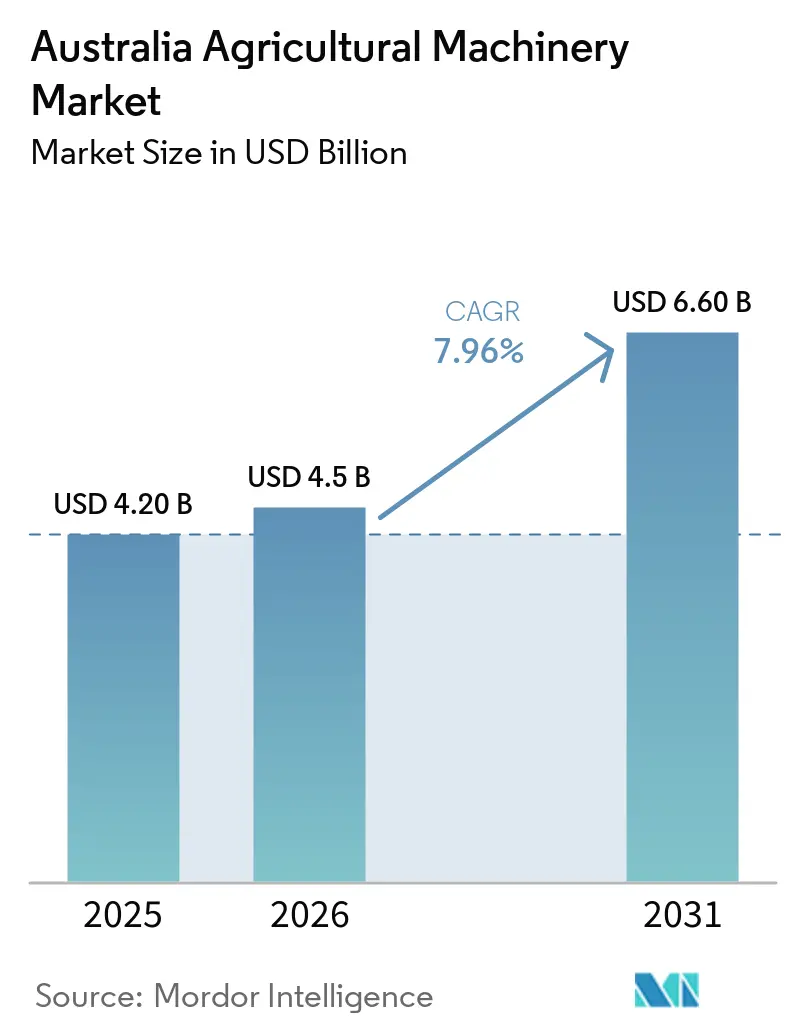
La taille du marché des machines agricoles en Australie devrait croître de 4,2 milliards USD en 2025 à 4,5 milliards USD en 2026 et devrait atteindre 6,6 milliards USD d'ici 2031, à un TCAC de 7,96 % sur la période 2026-2031. Les pénuries structurelles de main-d'œuvre orientent les producteurs vers des solutions à forte intensité de capital, tandis que des subventions ciblées pour la connectivité et des prêts verts concessionnels réduisent le coût effectif de possession. L'agriculture de précision ne se limite plus aux systèmes de guidage, car l'amélioration du haut débit à la ferme améliore le flux de données entre les machines et le cloud et permet l'automatisation à taux variable. Les groupes motopropulseurs électriques deviennent de plus en plus importants, car l'excédent diurne des panneaux solaires en toiture peut répondre aux besoins de recharge à un coût marginal quasi nul. Les plateformes autonomes de terrain progressent au-delà des phases d'essai, l'Australie établissant des directives de sécurité claires et accordant un accès conditionnel aux voies publiques. Ces développements influencent les cycles de remplacement et déplacent la priorité concurrentielle de la puissance vers les données, l'efficacité énergétique et la disponibilité opérationnelle.
Principaux Enseignements du Rapport
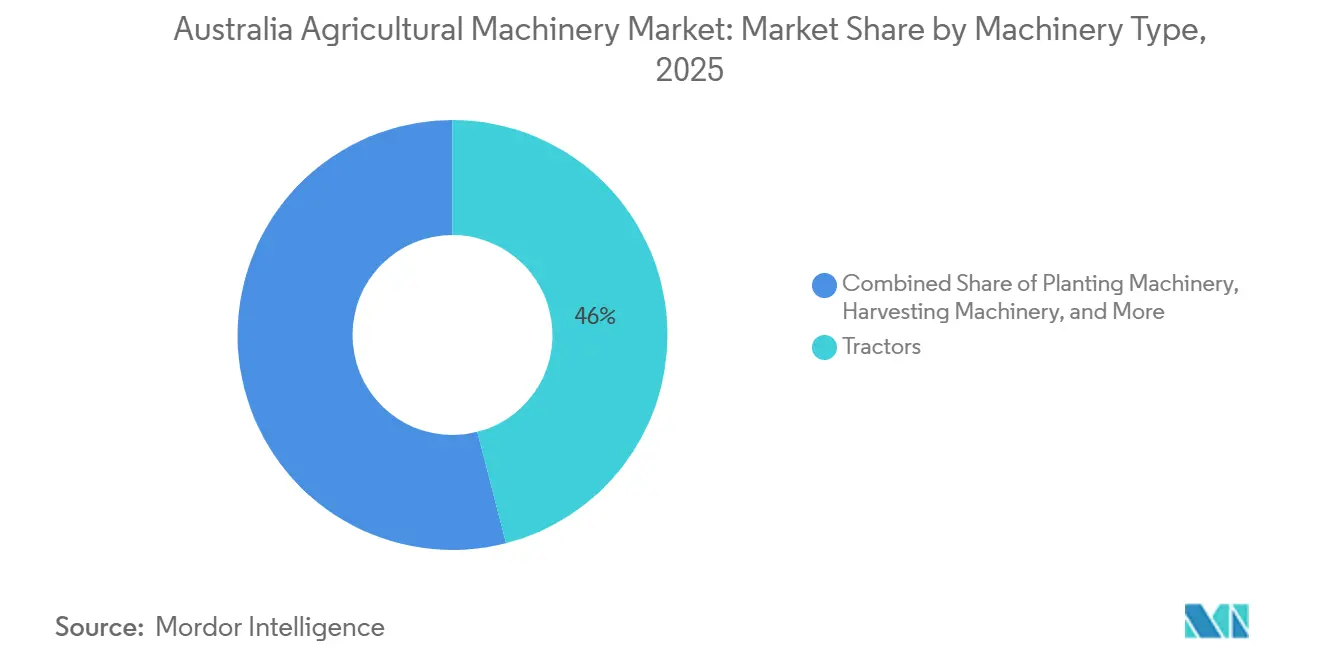
- Par type de machine, les tracteurs ont dominé avec 46 % de la part du marché des machines agricoles en Australie en 2025, tandis que les équipements d'irrigation devraient enregistrer la croissance la plus rapide avec un CAGR de 9,1 % de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Perspectives du Marché des Machines Agricoles en Australie
Analyse de l'Impact des Moteurs*
| Moteur | Impact (~) % sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Diminution de la disponibilité de la main-d'œuvre agricole et hausse des coûts salariaux | +1.8% | À l'échelle nationale (Aigu : Nouvelle-Galles du Sud, Victoria et Queensland) | Moyen terme (2 à 4 ans) |
| Subventions gouvernementales pour les équipements d'irrigation économes en eau | +1.2% | Queensland, Australie-Méridionale, Territoire du Nord | Court terme (2 ans) |
| Investissement accéléré dans les projets pilotes de machines autonomes | +1.5% | Ceinture céréalière de Nouvelle-Galles du Sud, Australie-Occidentale, coton du Queensland | Moyen terme (2 à 4 ans) |
| Croissance des mises à niveau d'équipements financées par des crédits carbone | +0.9% | Exploitation mixte (Nouvelle-Galles du Sud, Victoria) | Long terme (> 4 ans) |
| Énergie renouvelable à la ferme permettant l'adoption de machines électriques | +1.1% | Queensland, Australie-Méridionale (Éolien-Solaire) | Long terme (> 4 ans) |
| Expansion de l'horticulture à grande échelle dans le nord de l'Australie | +0.7% | Territoire du Nord (Rivière Ord), Queensland (Burdekin), Australie-Occidentale (Kimberley) | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Diminution de la Disponibilité de la Main-d'Œuvre Agricole et Hausse des Coûts Salariaux
Les effectifs agricoles ont diminué de 31 900 postes pour atteindre 258 900 au cours de l'année se terminant en mai 2025, réduisant l'offre de main-d'œuvre de 11 % et poussant les exploitants vers la récolte mécanisée et le désherbage autonome[1]. La participation au programme de mobilité de la main-d'œuvre Pacifique Australie a également diminué, aggravant les pénuries de personnel pendant les périodes de pointe de la cueillette. La main-d'œuvre agricole australienne se réduit et vieillit, forçant un pivot structurel vers des opérations à forte intensité de capital reposant sur l'automatisation. Les salaires des opérateurs qualifiés augmentent le plus rapidement, amplifiant le retour sur investissement des plateformes sans conducteur. Les exploitants évaluent la période de retour sur investissement d'une plateforme autonome par rapport à l'emploi de travailleurs saisonniers. L'inflation salariale projetée renforce davantage l'argument en faveur de l'automatisation des tâches agricoles essentielles.
Subventions Gouvernementales pour les Équipements d'Irrigation Économes en Eau
La subvention sur le prix de l'irrigation du Queensland réduit les factures d'eau, permettant à de nombreux producteurs de canne à sucre et de coton de récupérer rapidement leurs coûts sur des pivots à taux variable. La subvention nationale pour les infrastructures d'eau d'urgence à la ferme soutient la transition des systèmes d'irrigation par inondation vers des asperseurs goutte-à-goutte et basse pression. En Australie-Méridionale, des vignobles ont installé des sondes d'humidité du sol et des vannes automatisées grâce à des subventions de préparation à la sécheresse, réalisant des réductions significatives de la consommation totale d'eau. Les subventions de préparation à la sécheresse du Queensland fournissent aux producteurs primaires éligibles jusqu'à 50 000 USD (AUD) par entreprise pour investir dans des infrastructures permanentes de capital à la ferme visant à renforcer la résilience. Cela comprend des projets tels que la mise à niveau de pivots, la conversion en systèmes goutte-à-goutte et l'amélioration du stockage de l'eau, couvrant 25 % du coût total du projet. Les fenêtres de candidature se fermant une fois les fonds épuisés, les agriculteurs ont accéléré leurs achats, anticipant les ventes 2024-2026 de capteurs, de contrôleurs et de pompes à taux variable. Dans l'expansion de la rivière Ord, les pivots soutenus par des subventions jouent un rôle essentiel dans le refroidissement des cultures horticoles à haute valeur ajoutée pendant les périodes d'évapotranspiration extrême.
Investissement Accéléré dans les Projets Pilotes de Machines Autonomes
L'agriculture numérique a le potentiel d'augmenter la valeur brute de la production de 25 %, représentant un gain à l'échelle nationale. Grain Automate est une initiative quinquennale (2023-2028) visant à encourager l'adoption de systèmes autonomes, de l'automatisation des machines et des technologies d'intelligence numérique au sein de l'industrie céréalière australienne. Cette initiative comprend un investissement de 24,8 millions USD de la Société de recherche et de développement des céréales (GRDC). Les pulvérisateurs à intelligence artificielle ont démontré des économies de 96 % sur l'utilisation des herbicides tout en maintenant des indicateurs de rendement équivalents, persuadant les adoptants tardifs du retour sur investissement immédiat. Les fabricants d'équipements d'origine (OEM) proposent désormais des portails de gestion de flotte basés sur le cloud dans le cadre de leurs offres de produits.
Croissance des Mises à Niveau d'Équipements Financées par des Crédits Carbone
La Société de financement des énergies propres (CEFC) et la Banque nationale d'Australie (NAB) ont lancé un programme de cofinancement de 300 millions USD (AUD) en 2025 pour offrir des prêts à taux réduit afin de soutenir les efforts de réduction des émissions dans les secteurs des entreprises et de l'agriculture en Australie. Rabobank étend des lignes de crédit remboursables en partie à partir des futures recettes d'unités de crédit carbone australiennes, permettant aux agriculteurs mixtes de financer des semoirs sans labour dont la moindre consommation de diesel génère également des compensations. Les premiers adoptants signalent un raccourcissement du délai de remboursement de près de deux saisons lorsque les flux de trésorerie carbone couvrent le principal et les intérêts. Les revenus des crédits carbone du sol sont réinvestis dans des semoirs sans labour, des épandeurs de chaux à taux variable et des kits de télémétrie liés à la comptabilité des gaz à effet de serre. La prochaine méthode intégrée de gestion des fermes et des terres permettra aux agriculteurs de cumuler plusieurs activités de séquestration, augmentant encore la liquidité pour les achats d'équipements.
Analyse de l'Impact des Freins*
| Frein | Impact (~) % sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût initial et de maintenance élevé des machines | –1.4% | Petites et moyennes exploitations à l'échelle nationale | Court terme (≤ 2 ans) |
| Risques liés à la confidentialité des données dans les équipements connectés au cloud | −0.6% | Leaders en agriculture de précision de Nouvelle-Galles du Sud et Victoria | Moyen terme (2 à 4 ans) |
| Connectivité limitée à la ferme dans les régions éloignées | −0.8% | Australie-Occidentale, intérieur du Queensland et Territoire du Nord | Moyen terme (2 à 4 ans) |
| Retards dans la chaîne d'approvisionnement pour les pièces détachées | −0.5% | National mais en amélioration avec l'ouverture de nouveaux centres de distribution | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût Initial et de Maintenance Élevé des Machines
Les coûts d'assurance des grandes moissonneuses-batteuses ont augmenté de plus de 300 % depuis 2022, tandis que les prix des pièces critiques restent significativement plus élevés que les niveaux d'avant la pandémie. Cela a conduit les agriculteurs à réduire leurs intentions de plantation et à retarder les mises à niveau des équipements. Le coût total de possession est désormais fortement influencé par les frais de logiciels propriétaires et les composants électroniques spécialisés, maintenant des seuils de rentabilité élevés pour les petites exploitations malgré la disponibilité de nouveaux modèles de location. Les kits de modernisation de précision, dont le prix est d'environ 30 000 USD par exploitation, représentent un défi important pour les exploitants d'élevage et d'horticulture dont les marges sont inférieures à 8 %. Les coûts annuels d'entretien des moissonneuses-batteuses sont substantiels, même sans tenir compte des pertes dues aux temps d'arrêt, faisant de la location d'équipements une stratégie de plus en plus populaire pendant la récolte.
Risques liés à la Confidentialité des Données dans les Équipements Connectés au Cloud
Les agriculteurs citent des inquiétudes concernant le contrôle des données lorsqu'ils envisagent la télématique ou l'agronomie cartographiée par drone, car les conditions de propriété restent fixées par les fournisseurs. Le Code volontaire des données agricoles établit les meilleures pratiques mais ne confère pas de droits exécutoires, ce qui conduit de nombreux agriculteurs à éviter les téléchargements automatiques vers les serveurs des fabricants. Les premiers adoptants en Nouvelle-Galles du Sud et en Victoria utilisent des données détaillées, précises et exactes sur les performances de leurs cultures (rendement) pour renforcer leur position dans la justification du prix de location de leurs terres. Le fossé de confiance qui en résulte ralentit la transition des systèmes semi-autonomes vers les systèmes entièrement autonomes qui dépendent d'une connectivité continue pour une surveillance à distance sûre[2].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Machine : Les Tracteurs Restent l'Ancre, l'Irrigation Mène la Croissance
Les tracteurs représentent la plus grande part de marché, soit 46 % du Marché des Machines Agricoles en Australie en 2025, tandis que les machines d'irrigation affichent la trajectoire de croissance la plus rapide avec un TCAC de 9,1 % de 2026 à 2031, reflétant leur évolution d'unités de puissance de base vers des plateformes d'agriculture de précision sophistiquées. En 2025, l'annonce par Deere & Company d'un investissement de près de 20 milliards USD dans la fabrication aux États-Unis au cours de la prochaine décennie, combinée à son engagement de démontrer un système de production entièrement autonome de maïs et de soja d'ici 2030, illustre la transformation technologique en cours dans ce segment[3]. La croissance du segment est portée par l'intégration de fonctionnalités d'automatisation alimentées par l'intelligence artificielle, les fabricants introduisant l'automatisation prédictive de la vitesse au sol et l'optimisation des paramètres de récolte qui améliorent la productivité tout en réduisant la fatigue de l'opérateur. Les variantes électriques se développent rapidement à partir d'une base faible, soutenues par des projets pilotes de recharge liés au solaire qui réduisent considérablement les factures de carburant pour les travaux horticoles à faible nombre d'heures.
Les machines d'irrigation connaissent une croissance accélérée, portée par les préoccupations relatives à la pénurie d'eau et les programmes de subventions gouvernementales. Les modernisations semi-autonomes prolongent la durée de vie opérationnelle des équipements, tels que les planteuses, en incorporant des modules de coupure sectorielle et de contrôle du débit au lieu d'exiger des remplacements complets. Les machines de plantation connaissent un regain d'intérêt grâce aux technologies de semis de précision qui permettent une application à taux variable et une surveillance en temps réel de la précision du placement des semences. Les moissonneuses sont désormais équipées de capteurs auto-apprenants qui ajustent dynamiquement le battage, augmentant le débit pendant les fenêtres de récolte comprimées. La demande en labour et en culture se stabilise à mesure que l'adoption de la circulation contrôlée et du semis direct se généralise dans la ceinture céréalière du nord. Les autres types de machines, notamment les séchoirs à grains et les chargeurs agricoles, bénéficient de la tendance générale à la mécanisation et de la nécessité d'améliorer l'efficacité du traitement post-récolte.

Analyse Géographique
La Nouvelle-Galles du Sud a dominé le marché des machines agricoles en Australie en 2025, portée par de vastes superficies de cultures et de pâturages et une forte adoption des systèmes de guidage de précision. La sortie de modèles de machines avancés alignés sur les calendriers de récolte a également soutenu la croissance du marché. Victoria a suivi de près, avec une forte demande d'équipements de fenaison et de fourrage liée à l'expansion de l'industrie laitière et à des essais de tracteurs électriques explorant des solutions agricoles durables. La modernisation SmartDepth de Precision Planting trouve un écho auprès des agriculteurs mixtes adoptant des pratiques de travail en bandes et de cultures de couverture alignées sur les marchés du carbone.
Le Queensland et l'Australie-Occidentale ont contribué de manière significative, le Queensland bénéficiant de la mécanisation de la canne à sucre et de projets horticoles, tandis que l'Australie-Occidentale a enregistré une croissance dans l'agriculture à circulation contrôlée et les usines d'assemblage locales, réduisant les délais de livraison des équipements. Les deux régions adoptent des technologies telles que le GPS et les systèmes autonomes pour améliorer l'efficacité et la productivité. Les groupements de panneaux solaires en toiture et les avancées en matière d'irrigation ont également contribué à stimuler les mises à niveau des équipements. Les subventions gouvernementales sur le prix de l'eau accélèrent davantage les ventes d'équipements d'irrigation, en particulier les pivots à taux variable qui réduisent la demande de pompage pendant les heures de tarif de pointe.
L'Australie-Méridionale, la Tasmanie et le Territoire du Nord détenaient des parts plus faibles mais présentaient un potentiel de croissance. L'Australie-Méridionale s'est concentrée sur la modernisation des vignobles et les systèmes d'irrigation intelligents, tandis que la Tasmanie a vu des mises à niveau des équipements de fourrage pour répondre aux besoins laitiers. Le Territoire du Nord a connu une croissance grâce à des projets d'irrigation et à des machines spécialisées adaptées aux conditions tropicales, répondant aux besoins des exploitations agricoles orientées vers l'exportation. Les concessionnaires adoptent des centres de service mobiles réapprovisionnés via les ports de Darwin, un trajet en camion de deux jours plus court que l'approvisionnement depuis les capitales du sud. L'irrigation de précision et les moissonneuses spécialisées dominent les commandes, car les produits fragiles doivent répondre aux normes phytosanitaires à l'exportation.
Paysage réglementaire
L'Australie réglemente les machines agricoles à travers des cadres relatifs à l'accès routier, à la biosécurité et aux émissions. Le Road Vehicle Standards Act 2018 (RVSA) et les procédures d'homologation de véhicules associées déterminent la manière dont les fabricants configurent l'éclairage, le freinage et d'autres exigences de sécurité routière pour les tracteurs et les équipements automoteurs, tandis que les machines conçues à des fins spécifiques sont parfois traitées comme des véhicules non routiers en vertu du Road Vehicle Standards (Classes of Vehicles that are not Road Vehicles) Determination 2021. Le Department of Infrastructure, Transport, Regional Development, Communications and the Arts administre ces cadres, déterminant la manière dont les équipements sont certifiés pour l'usage routier.
Paysage Concurrentiel
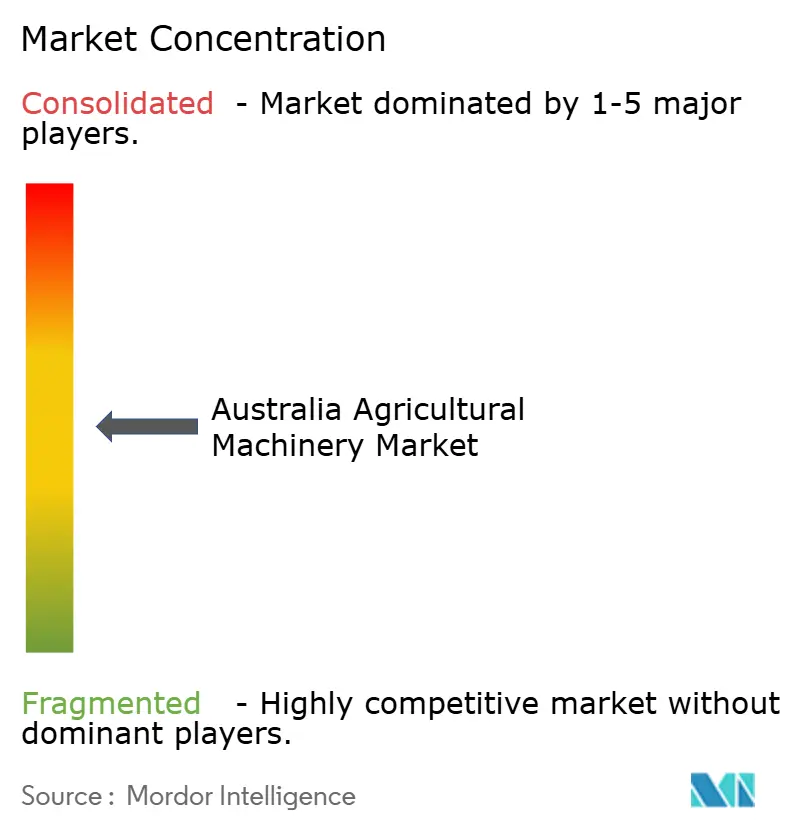
La concentration du marché des machines agricoles en Australie reste modérée en 2025, les principaux acteurs tels que Deere & Company, Kubota Corporation, CNH Industrial N.V., AGCO Corporation et CLAAS KGaA mbH détenant une part significative. Des acteurs établis comme Deere et CNH Industrial ont renforcé leurs positions grâce à des investissements dans l'infrastructure de distribution, à l'amélioration de l'efficacité des services et à la réduction des délais de livraison. La collaboration de CNH Industrial N.V. avec Intelsat en 2024 est emblématique, car elle intègre la connectivité satellitaire, supprimant ainsi le principal obstacle à l'adoption des équipements autonomes dans les exploitations agricoles éloignées. Kubota continue de se concentrer sur les tracteurs de puissance intermédiaire et les équipements associés, répondant aux besoins des exploitations mixtes avec un accent sur les conceptions compactes et l'efficacité énergétique.
Les avancées technologiques façonnent le marché, AGCO ayant introduit des tracteurs électriques à partir de 2023 et des technologies de plantation avancées pour attirer les premiers adoptants. La plateforme en nuage de Valmont, lancée en 2023, permet la surveillance à distance des grandes exploitations, tandis que SwarmFarm utilise un modèle d'autonomie intégré, fournissant la plateforme autonome SwarmBot et facturant des frais de service continus pour des « missions » spécifiques ou des applications logicielles. Cette approche d'écosystème ouvert permet aux agriculteurs de connecter des équipements tiers pour des tâches telles que le désherbage ou la détection.
Les évolutions stratégiques mettent en évidence une fracture entre les équipementiers établis qui développent leur infrastructure de services et les nouveaux entrants qui adoptent des modèles de tarification innovants. Des entreprises comme Mahindra & Mahindra Limited ciblent les acheteurs sensibles aux coûts, tandis que d'autres se concentrent sur la consolidation des réseaux de concessionnaires pour améliorer les capacités de service. Les tendances émergentes telles que la robotique par abonnement et le financement à l'usage perturbent les modèles de vente traditionnels, créant des opportunités pour les marques capables de garantir la disponibilité des flottes et de se conformer aux normes de sécurité en constante évolution.
Leaders du Secteur des Machines Agricoles en Australie
-
Deere & Company
-
Kubota Corporation
-
CNH Industrial N.V.
-
AGCO Corporation
-
CLAAS KGaA mbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les systèmes de précision connectés sont de plus en plus liés au coût total de possession et à l'évolution vers de nouveaux modèles d'après-vente. Le programme australien On Farm Connectivity Program Round 3 comprend des remises allant jusqu'à 20 000 AUD pour soutenir les flux de travail machine-vers-cloud tels que la télématique, le contrôle à taux variable et la surveillance à distance, qui sont essentiels aux offres de services axées sur l'autonomie et la disponibilité opérationnelle.
Le soutien à l'investissement et à la commercialisation reste également un levier à court terme pour l'adoption. Le NSW Agriculture Industries Innovation and Growth Program fournit jusqu'à 25 millions AUD de soutien pour les équipements et l'agtech jusqu'en janvier 2026, et le Queensland a lancé en avril 2026 le fonds Sowing the Seeds of Farming Innovation Fund de 30 millions AUD pour financer le développement et l'adoption de technologies à la ferme. Les réformes fédérales sur le droit à la réparation sont en cours d'élaboration active, ce qui indique un mouvement vers un accès aux diagnostics et un délai de service plus rapide.
Développements récents du secteur
- Juillet 2026 : JCB a lancé une expansion multimillionnaire de son réseau de pièces détachées et d'après-vente en Australie à travers des pôles régionaux. L'entreprise se concentre sur la réduction des temps d'arrêt et l'amélioration des délais de réponse du service. Cette expansion renforce le support après-vente et la couverture des concessionnaires dans les principaux corridors agricoles.
- Mai 2025 : Les développements politiques sur le droit à la réparation ont progressé en Australie. Ces changements ont signalé un élan réglementaire vers un accès aux diagnostics et un délai de service plus rapide pour les machines agricoles.
- Septembre 2024 : Kubota Corporation Australia a ouvert un nouvel entrepôt de pièces détachées dans le Victoria afin de centraliser les stocks. Cette initiative vise à accélérer la distribution des pièces.
Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché couvre la valeur des machines agricoles vendues en Australie pour les opérations agricoles, où les équipements sont utilisés pour préparer les terres, planter, irriguer, récolter et gérer les travaux liés aux cultures et aux fourrages.
Exclusions du périmètre : Nous excluons les services après-vente, les contrats de maintenance à long terme, les services de main-d'œuvre agricole et la valeur de revente des équipements d'occasion lorsqu'elle ne fait pas partie des revenus liés aux nouveaux équipements.
Aperçu de la segmentation
- Par Type de Machine
- Tracteurs
- Puissance
- Moins de 40 CV
- 40 à 120 CV
- Plus de 120 CV
- Type Utilitaire
- Tracteurs Utilitaires Compacts
- Tracteurs Utilitaires
- Tracteurs pour Cultures en Rangs
- Puissance
- Machines de Labour et de Culture
- Charrues
- Herses
- Cultivateurs et Motoculteurs
- Autres Machines de Plantation et de Culture (Motobineuses, Butteurs, etc.)
- Machines de Plantation
- Semoirs
- Planteuses
- Épandeurs
- Autres Machines de Plantation (Repiqueuses, Planteuses sur Buttes, etc.)
- Machines de Récolte
- Moissonneuses-Batteuses
- Ramasseuses-Hacheuses
- Autres Machines de Récolte (Moissonneuses à Canne à Sucre, Arracheuses de Pommes de Terre, etc.)
- Machines de Fenaison et de Fourrage
- Faucheuses et Conditionneuses
- Presses à Balles
- Autres Machines de Fenaison et de Fourrage (Faneuses, Râteaux, etc.)
- Machines d'Irrigation
- Irrigation par Aspersion
- Irrigation Goutte-à-Goutte
- Autres Machines d'Irrigation (Bras d'Angle de Pivot, Ensembles d'Irrigation par Submersion, etc.)
- Autres Types de Machines (Séchoirs à Grains, Chargeurs Agricoles, etc.)
- Tracteurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir la structure de base du marché et ancrer le modèle dans l'activité agricole réelle en Australie. Nous exploitons principalement des signaux publics liés à la demande de machines, tels que les superficies cultivées et les perspectives de production agricole, les tendances météorologiques saisonnières et l'économie des intrants agricoles qui influencent les cycles de remplacement.
Les sources utilisées comprennent des ensembles de données publiques et des publications officielles telles que le Bureau australien des statistiques, l'ABARES, le Bureau de météorologie, les publications du Département de l'agriculture, des pêches et des forêts, ainsi que les portails de statistiques douanières et commerciales, ainsi que des revues à comité de lecture sur la mécanisation et l'agriculture de précision. Nous examinons également les rapports annuels des entreprises et les présentations aux investisseurs, les annonces des concessionnaires dans la presse réputée et les sites web des associations pour comprendre les évolutions du mix produit. Lorsque les données financières des entreprises, l'activité en matière de brevets et les mouvements d'expédition ou de commerce sont difficiles à cartographier directement, un ensemble limité d'abonnements à des bases de données payantes est utilisé pour améliorer la cohérence. Ces sources documentaires ne sont pas exhaustives, et de nombreuses autres références ont été examinées pour collecter des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour tester le modèle documentaire et pour convertir les indicateurs d'activité en valeur, notamment lorsque les prix et le mix peuvent évoluer rapidement d'une saison à l'autre. Nous nous entretenons avec un large éventail de parties prenantes, notamment des distributeurs et concessionnaires d'équipements, des exploitants agricoles, des participants au financement et au crédit-bail, ainsi que des responsables de produits et de services liés aux principales gammes de machines, et la couverture est équilibrée entre les principales régions agricoles d'Australie.
Les retours de ces échanges sont utilisés pour confirmer ce qui est actuellement acheté par rapport à ce qui est différé, la manière dont les remises et les équipements groupés sont traités dans les discussions avec les concessionnaires, et la façon dont la demande diffère entre les grandes cultures, l'agriculture mixte et les opérations liées aux fourrages.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs de plus petite taille : 15 % | Responsables : 52 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle les bassins de demande nationaux sont reconstitués à partir de l'activité agricole et de l'intensité des équipements, puis traduits en valeur à l'aide de fourchettes de prix typiques par catégorie de machines. Pour l'Australie, le modèle s'appuie sur une chaîne logique pratique qui commence par les superficies cultivées et le mix de cultures, puis passe par les besoins en mécanisation par type d'exploitation, et enfin les associe aux cycles de remplacement et aux déclencheurs d'achat de nouveaux équipements.
Pour maintenir des totaux réalistes, nous corroborons les résultats avec des approximations ascendantes sélectives, telles que les agrégations de fournisseurs et de concessionnaires dans des États échantillonnés, des vérifications des canaux sur les mouvements d'unités, et des vérifications du volume multiplié par le prix de vente moyen pour les catégories à forte valeur ajoutée comme les tracteurs et les machines de récolte. Les données qui influencent significativement le modèle comprennent les signaux de précipitations et de sécheresse, les variations des superficies plantées, l'orientation des prix des céréales et des oléagineux, les conditions de revenus agricoles, l'âge des équipements et le comportement de remplacement, ainsi que les évolutions observées dans les investissements en irrigation. Les prévisions sont réalisées à l'aide d'une analyse de scénarios soutenue par un lissage simple des séries temporelles sur les catégories les plus importantes. Les retours primaires sont utilisés pour choisir des trajectoires raisonnables pour la progression des prix, les remises et l'adoption des fonctionnalités d'automatisation. Lorsque les signaux ascendants sont incomplets, les lacunes sont comblées en appliquant des parts de mix au niveau des catégories qui sont validées par des entretiens, puis vérifiées par rapport aux tendances des importations et aux indicateurs d'activité agricole.
Cycle de validation des données et de mise à jour
Les résultats sont validés par triangulation entre des signaux indépendants, et des vérifications des écarts sont effectuées au niveau des catégories afin que les sauts inhabituels soient remis en question avant d'être acceptés. Nous comparons les unités implicites et les dépenses par superficie agricole avec les fourchettes attendues, et lorsque les résultats s'écartent de ces fourchettes, les hypothèses sur les prix, le mix ou le calendrier de remplacement sont réexaminées.
Un processus de révision analytique en plusieurs étapes est suivi afin que les totaux du marché, les taux de croissance et les hypothèses clés soient vérifiés pour leur cohérence d'une année à l'autre. Si un écart significatif est constaté, les répondants primaires sont recontactés pour confirmer s'il reflète une véritable évolution du marché ou un artefact de modélisation. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements majeurs, et une dernière vérification avant livraison est effectuée pour refléter les derniers indicateurs publics disponibles.
Taille du marché des machines agricoles en Australie selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les machines agricoles en Australie varient souvent même lorsque le nom du sujet semble identique, car chaque estimation peut utiliser une liste d'équipements différente, une base de prix différente et un calendrier différent pour la conversion des devises. Des différences apparaissent également lorsqu'un éditeur ne comptabilise que les ventes de nouveaux équipements, tandis qu'un autre intègre des ensembles d'équipements et de technologies plus larges.
L'écart principal provient de la question de savoir si les systèmes d'irrigation, les accessoires de plantation et certains équipements de soutien agricole sont entièrement comptabilisés dans le total des machines, et chez Mordor Intelligence, le chiffre est construit en ne comptant que les types de machines définis, puis en appliquant des vérifications des prix et du mix au niveau des catégories qui sont actualisées grâce aux retours des concessionnaires et des exploitants agricoles.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,20 milliards USD (2025) | |
| Éditeur sectoriel A | 4,20 milliards USD (2025) | Utilise une année similaire et un regroupement large des machines, mais applique généralement un horizon de prévision plus long avec des hypothèses de prix et d'adoption plus lissées, ce qui peut réduire la volatilité à court terme par rapport à la réalité saisonnière. |
| Place de marché B | 6,21 milliards USD (2025) | La valeur plus élevée est cohérente avec un périmètre plus large pouvant intégrer des équipements adjacents et des dépenses technologiques, et elle peut s'appuyer davantage sur une agrégation côté ventes sans les mêmes vérifications croisées d'activité et de prix catégorie par catégorie. |
La comparaison montre que la définition du périmètre est le principal facteur d'écart, suivi de la manière dont les prix, les remises et le mix sont projetés dans les prévisions. En maintenant le modèle ancré dans l'activité agricole observable, puis en validant la valeur par des vérifications des canaux, l'estimation reste traçable selon des étapes reproductibles et des hypothèses claires.
Questions Clés Répondues dans le Rapport
Quelle est la valeur actuelle du secteur des machines agricoles en Australie ?
Le marché des machines agricoles en Australie est évalué à 4,5 milliards USD en 2026 et devrait atteindre 6,6 milliards USD d'ici 2031.
À quelle vitesse le secteur se développe-t-il ?
Un TCAC en forte croissance de 7,96 % de 2026 à 2031 met en évidence une croissance soutenue portée par l'automatisation et les incitations gouvernementales.
Quelle catégorie de machines représente les dépenses les plus importantes ?
Les tracteurs détiennent 46 % de la taille du marché des machines agricoles en Australie en 2025.
Pourquoi les crédits carbone sont-ils importants pour les ventes de machines ?
La hausse des prix des unités de crédit carbone australiennes (ACCU) offre aux agriculteurs de nouveaux flux de trésorerie qui sont de plus en plus réinvestis dans des équipements de précision et de semis direct nécessaires aux projets de carbone du sol.