
Taille et Part du Marché des Confiseries Sucrées en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Taille du Marché (2026) | 17.90 Milliards de dollars |
| Taille du Marché (2031) | 22.5 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.68 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Confiseries Sucrées en Asie-Pacifique par Mordor Intelligence
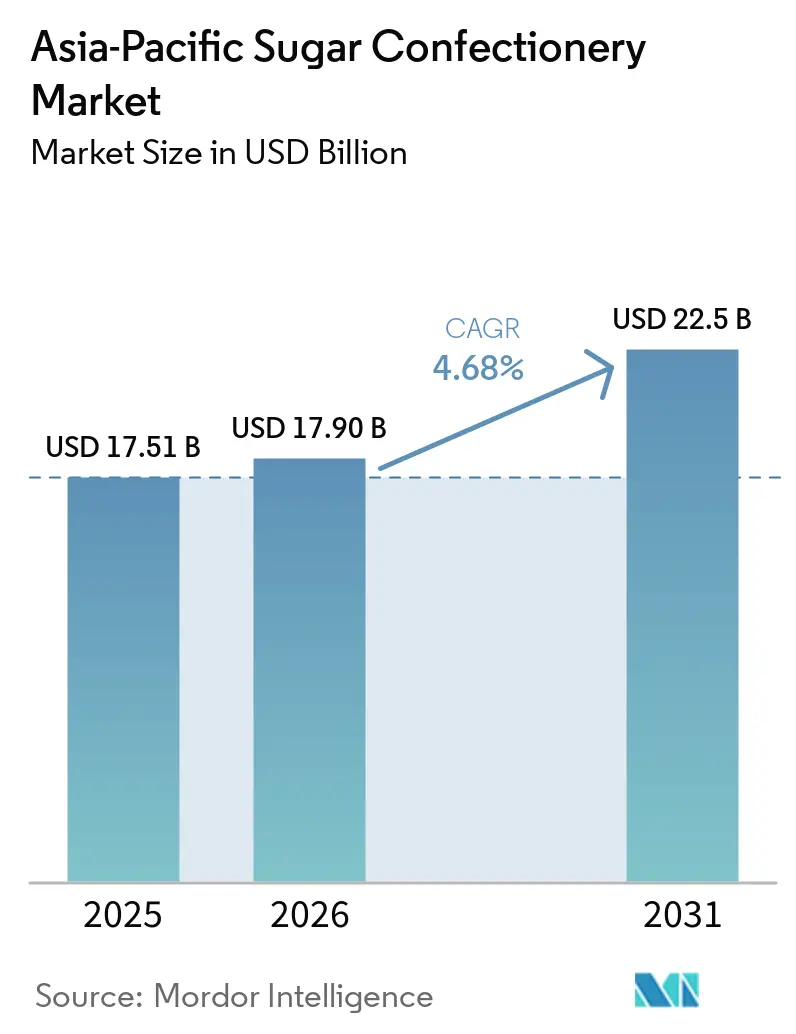
Le marché des confiseries sucrées en Asie-Pacifique s'est établi à 17,90 milliards USD en 2026, contre 17,51 milliards USD en 2025, et devrait atteindre 22,50 milliards USD d'ici 2031, reflétant un TCAC de 4,68 % et confirmant que la taille du marché des confiseries sucrées en Asie-Pacifique s'étend dans une fourchette stable à un chiffre moyen. La reformulation des produits, la fortification fonctionnelle et les emballages ludiques redéfinissent les attentes des consommateurs, tandis que le commerce électronique alimentaire et les épiceries de proximité multiplient les occasions d'achat. Les multinationales localisent leur production pour raccourcir les délais d'approvisionnement et contourner les barrières tarifaires, tandis que les acteurs régionaux maintiennent leur rythme grâce aux niches halal, botaniques et à teneur réduite en sucre. La modération des prix du sucre brut allège la pression sur les coûts, bien que les conditions météorologiques extrêmes demeurent un risque pour les marges. Le renforcement du contrôle réglementaire autour des colorants synthétiques accélère l'adoption d'alternatives naturelles et influence les budgets de R&D à travers le marché des confiseries sucrées en Asie-Pacifique.
Principaux enseignements du rapport
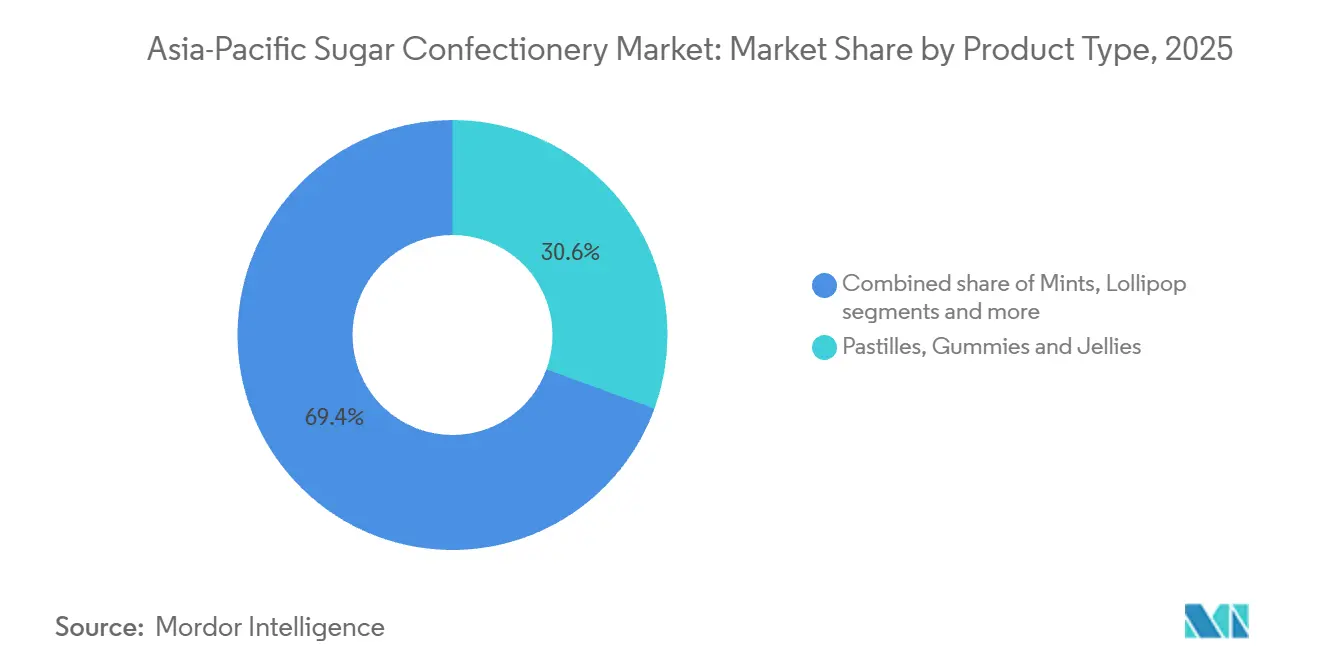
- Par type de produit, les pastilles, gommes et gelées détenaient 30,57 % de la part de marché des confiseries sucrées en Asie-Pacifique en 2025. Les menthes énergisantes devraient progresser à un TCAC de 5,68 % jusqu'en 2031.
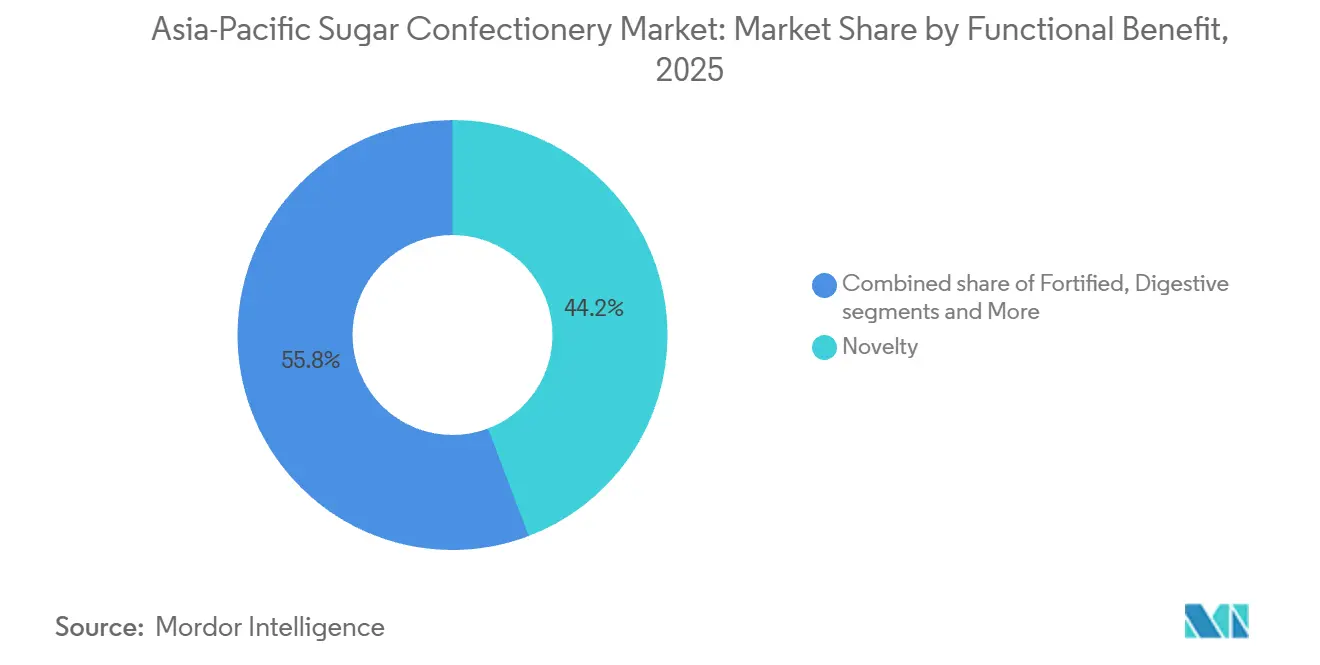
- Par bénéfice fonctionnel, les variétés axées sur la nouveauté représentaient 44,23 % du chiffre d'affaires en 2025, tandis que les confiseries enrichies progressent à un TCAC de 6,11 % jusqu'en 2031.
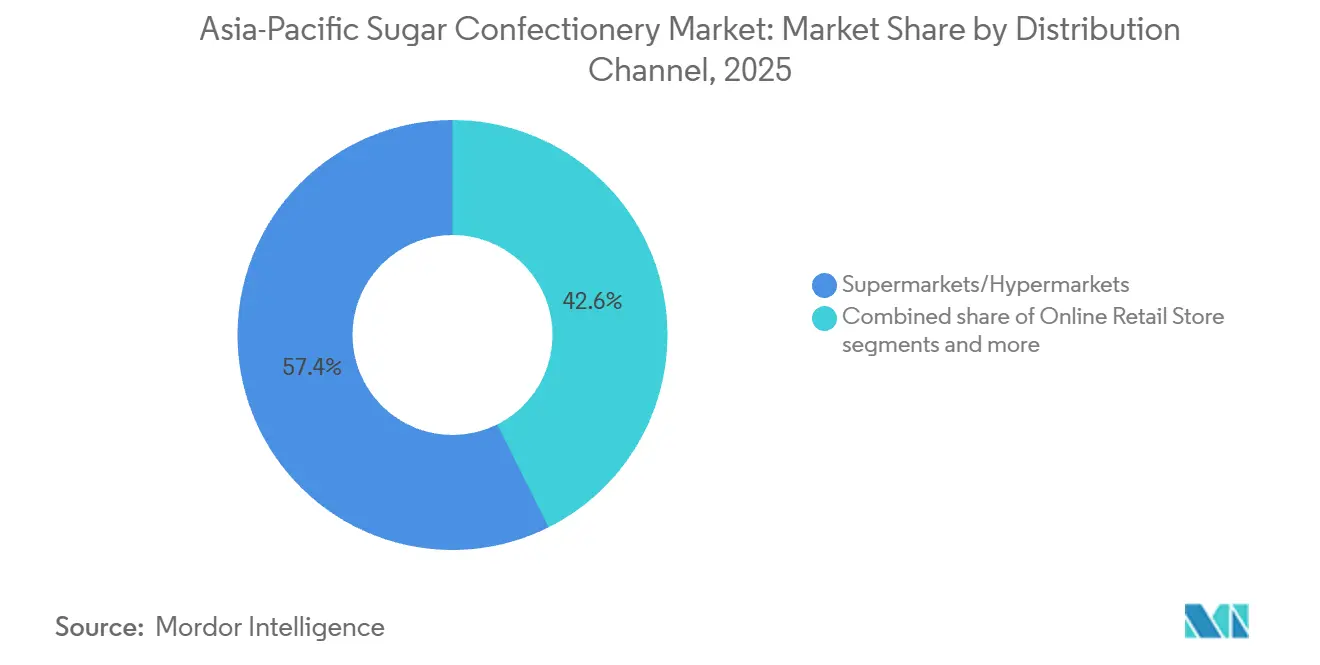
- Par canal de distribution, les supermarchés et hypermarchés détenaient 57,37 % de la part de marché, tandis que les canaux de vente au détail en ligne devraient progresser à un TCAC de 6,34 % jusqu'en 2031.
- Par zone géographique, la Chine était en tête avec 28,19 % du chiffre d'affaires en 2025, tandis que l'Inde progresse à un TCAC de 6,82 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Augmentation des occasions de consommation de collations par habitant dans les économies émergentes | +1.2% | Inde, Indonésie, Vietnam, Philippines, avec des retombées vers la Thaïlande | Moyen terme (2 à 4 ans) |
| Cycles continus d'innovation en matière de saveurs et de textures par les grandes marques | +0.9% | Mondial, avec une adoption accélérée en Chine, au Japon, en Corée du Sud | Court terme (≤ 2 ans) |
| Pics de demande portés par les cadeaux premium lors des saisons festives | +0.7% | Chine, Inde, Asie du Sud-Est (Nouvel An chinois, Diwali, Fête de la Mi-Automne) | Court terme (≤ 2 ans) |
| Expansion rapide des formats de distribution à prix réduit et des magasins à prix unique | +0.8% | Indonésie, Thaïlande, Vietnam, Philippines, Inde rurale | Moyen terme (2 à 4 ans) |
| Positionnement sur l'indulgence permise via des recettes à teneur réduite en sucre | +0.6% | Singapour, Australie, Japon, Chine urbaine | Long terme (≥ 4 ans) |
| Emballages ludiques/de collection stimulant les achats impulsifs | +0.5% | Asie du Sud-Est, Chine, Corée du Sud (données démographiques des jeunes) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation des occasions de consommation de collations par habitant dans les économies émergentes
L'urbanisation en Inde, en Indonésie et au Viêt Nam fragmente les habitudes alimentaires en de multiples occasions de grignotage, la confiserie comblant l'écart entre le petit-déjeuner et le déjeuner ou servant de pont énergétique en soirée. La pénétration du commerce organisé en Inde a dépassé 14 % en 2025, mais les villes de niveau 2 telles que Pune et Coimbatore ajoutent des surfaces de commerce moderne à un rythme deux fois supérieur à la moyenne nationale, intégrant les confiseries sucrées de marque dans des réseaux de distribution auparavant dominés par les sucreries locales non marquées. La classe moyenne indonésienne, dont les projections indiquent qu'elle dépassera 135 millions de personnes d'ici 2030, stimule la demande de bonbons emballés individuellement adaptés aux trajets en moto, un format que Mars Wrigley et Perfetti Van Melle privilégient dans leurs feuilles de route produits pour l'Asie du Sud-Est[1]. La densité des commerces de proximité aux Philippines, soit un point de vente pour 2 800 habitants dans la région métropolitaine de Manille, crée de multiples points de contact d'achat quotidiens, transformant les acheteurs occasionnels en consommateurs habituels de bonbons.
Positionnement sur l'indulgence permise via des recettes à teneur réduite en sucre
Les consommateurs soucieux de leur santé à Singapour, en Australie et au Japon exigent des confiseries qui procurent du plaisir sans culpabilité, un paradoxe que les marques résolvent par des formulations à teneur réduite en sucre et une fortification fonctionnelle. La phase finale de la taxe sur le sucre en Thaïlande, mise en œuvre en avril 2025, a fixé un plafond de 10 grammes pour 100 millilitres que les fabricants de bonbons adoptent volontairement pour les formats solides afin de prévenir toute réglementation future[2]. L'étiquetage Nutri-Grade de Singapour, qui attribue des notes de A à D en fonction de la teneur en sucre et en graisses saturées, oriente les fabricants vers des édulcorants naturels tels que la stévia et le fruit du moine, bien que l'acceptation des consommateurs reste inégale en raison de préoccupations liées à l'arrière-goût. Le bonbon sans sucre à phlorotannine d'EKOLO, lancé en Corée du Sud en 2024, exploite des édulcorants dérivés d'algues pour se positionner comme une indulgence fonctionnelle,
un positionnement qui résonne auprès de la tranche d'âge des 35 à 50 ans à la recherche de bénéfices pour la santé métabolique. Le cadre réglementaire australien autorise les allégations de santé sur les confiseries enrichies en vitamines ou en minéraux, une disposition que Nestlé et Perfetti Van Melle exploitent pour justifier une tarification premium sur des produits qui, autrement, pourraient se concurrencer uniquement sur le goût.
Pics de demande portés par les cadeaux premium lors des saisons festives
Les cadeaux festifs en Asie-Pacifique génèrent des pics de demande pouvant représenter 30 % à 40 % du chiffre d'affaires annuel de la confiserie sur des marchés tels que la Chine et l'Inde. Le Nouvel An chinois stimule les achats en volume de bonbons durs et de toffees emballés individuellement, présentés dans des boîtes métalliques rouge et or symbolisant la prospérité, tandis qu'en Inde, la saison de Diwali voit les familles échanger des boîtes de bonbons assortis en même temps que les sucreries traditionnelles. L'investissement de 200 millions USD de Mondelez en 2024 dans son site de Sri City comprenait une ligne d'emballage flexible capable de passer des formats quotidiens aux formats festifs en 4 heures, une capacité qui réduit le risque de surstock pendant les mois creux. Les rituels japonais de la Saint-Valentin et du White Day entretiennent une demande annuelle en confiseries premium enrobées de chocolat, mais les marques de bonbons sucrés gagnent des parts en positionnant les gelées de fruits comme une alternative plus légère et moins calorique pour les cadeaux. La Fête de la Mi-Automne en Asie du Sud-Est s'étend au-delà des gâteaux de lune pour inclure des coffrets cadeaux de confiseries, une tendance que Lotte et Meiji exploitent avec des emballages en édition limitée qui font également office de souvenirs de collection.
Expansion rapide des formats de distribution à prix réduit et des magasins à prix unique
Les chaînes de discount et les magasins à prix unique démocratisent l'accès aux confiseries de marque dans les zones rurales et périurbaines d'Asie-Pacifique, une évolution de la distribution qui oblige les fournisseurs à repenser les formats d'emballage et les architectures tarifaires. 7-Eleven exploitait plus de 65 000 magasins dans la région en 2025, l'Indonésie et la Thaïlande affichant les taux d'ouverture nette les plus rapides, tandis que le partenariat de Lawson avec Alfamart implante des commerces de proximité dans les villages javanais qui dépendaient auparavant de kiosques de proximité traditionnels[3]. Ces formats privilégient les unités de gestion des stocks à portion individuelle dont le prix est inférieur à 0,50 USD, un seuil qui oblige les fabricants à réduire les portions ou à accepter des marges unitaires plus faibles. Le lancement en 2025 par Mars Wrigley de sachets de Skittles de 5 grammes en Inde et aux Philippines cible ce circuit, échangeant la marge contre le volume sur des marchés où l'essai est la porte d'entrée vers la consommation habituelle. Les épiceries discount thaïlandaises, telles que Makro et Lotus's, regroupent les confiseries en multipacks offrant 15 % à 20 % d'économies par rapport aux prix en supermarché, une tactique qui détourne les acheteurs sensibles aux prix des rayons hypermarché premium.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Adoption des produits à teneur réduite en sucre et campagnes contre l'obésité | -0.8% | Thaïlande, Singapour, Malaisie, avec extension potentielle à l'Indonésie et aux Philippines | Moyen terme (2 à 4 ans) |
| Volatilité des prix du sucre brut comprimant les marges des fabricants | -0.5% | Mondial, avec une exposition aiguë en Inde, en Chine, en Australie (régions productrices de canne) | Court terme (≤ 2 ans) |
| Pénurie de gélatine de qualité pharmaceutique pour les gommes | -0.4% | Chine, Japon, Corée du Sud (consommation élevée de gommes par habitant) | Moyen terme (2 à 4 ans) |
| Renforcement du contrôle réglementaire sur les colorants synthétiques | -0.3% | Chine, Australie, Japon (régimes stricts de sécurité alimentaire) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de la réduction de sucre et campagnes contre l'obésité
Les mesures fiscales ciblant les produits sucrés redéfinissent les stratégies de formulation et érodent la croissance en volume sur les marchés où les gouvernements privilégient les résultats de santé publique au détriment des revenus du secteur. Le manuel 2025 de l'OMS sur la taxation des boissons sucrées a documenté que l'approche progressive de la Thaïlande a réduit la consommation de sucre par habitant de 8,6 % entre 2019 et 2025, une baisse que les marques de confiseries compensent par le contrôle des portions et la substitution par des édulcorants naturels. Le système Nutri-Grade de Singapour, bien que non fiscal, oriente le choix des consommateurs vers des options moins sucrées grâce à un étiquetage en face avant attribuant des notes alphabétiques intuitives, un mécanisme que les marques craignent de voir étendu aux confiseries solides si les taux d'obésité continuent d'augmenter. Le ministère de la Santé de Malaisie a proposé un cadre de taxe sur le sucre fin 2025, bien que l'approbation parlementaire reste en attente, créant une incertitude réglementaire qui retarde les allocations de capital à long terme pour les nouvelles lignes de production.
Renforcement du contrôle réglementaire sur les colorants synthétiques
Les autorités de sécurité alimentaire en Chine, en Australie et au Japon resserrent les limites autorisées pour les colorants synthétiques, contraignant les fabricants à reformuler leurs produits ou à risquer leur retrait des principaux circuits de distribution. La norme chinoise GB 2760-2024, entrée en vigueur en janvier 2025, a réduit de 20 % la concentration autorisée de tartrazine (Jaune 5) et de rouge allura (Rouge 40), un changement qui a contraint Mars Wrigley et Mondelez à adapter les formulations de Skittles et Cadbury pour le marché chinois. Food Standards Australia New Zealand (FSANZ) a imposé des étiquettes d'avertissement sur les produits contenant six colorants synthétiques associés à l'hyperactivité chez les enfants, une obligation qui a conduit Nestlé à remplacer les variantes KITKAT Chunky par des extraits naturels de betterave et de curcuma. Les colorants naturels coûtent 3 à 5 fois plus cher que les alternatives synthétiques et présentent une stabilité moindre sous l'effet de la chaleur et de la lumière, des défis qui alourdissent les coûts de production et raccourcissent la durée de conservation. Les groupes de défense des consommateurs japonais font pression sur les distributeurs pour qu'ils privilégient les confiseries à « étiquette propre », une tendance qui favorise les marques artisanales de taille plus modeste au détriment des portefeuilles multinationaux encore en cours de transition vers l'abandon des intrants synthétiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les gommes ancrent la part de marché, les menthes puissantes progressent fortementLes pastilles, gommes et gelées représentaient 30,57 % du marché en 2025, une domination ancrée dans leur polyvalence auprès de toutes les tranches d'âge et leur capacité à servir de vecteurs pour des ingrédients fonctionnels tels que les vitamines, la caféine ou les extraits botaniques. Les menthes énergisantes devraient progresser à un TCAC de 5,68 % jusqu'en 2031, dépassant tous les autres types de produits, les navetteurs urbains et les étudiants recherchant des regains d'énergie portables qui tiennent dans la poche et procurent une fraîcheur instantanée. Les bonbons durs, ancre patrimoniale de la catégorie, se stabilisent autour d'une part de 20 % à mesure que les marques associent des saveurs nostalgiques — caramel au beurre, menthe poivrée — à des formulations sans sucre pour fidéliser les consommateurs vieillissants qui accordent la priorité à la santé dentaire.
Les toffees et nougats occupent une position intermédiaire, bénéficiant des occasions de cadeaux haut de gamme mais limités par des textures collantes qui freinent la consommation en déplacement. Les sucettes, bien que de niche, gagnent du terrain en Asie du Sud-Est grâce aux licences de personnages Disney et Marvel, qui transforment le divertissement pour enfants en achats impulsifs aux caisses. Les menthes standard maintiennent une part stable en servant de produits de base pour la fraîcheur buccale sur des marchés tels que le Japon et la Corée du Sud, où l'étiquette sociale autour de l'hygiène bucco-dentaire favorise une consommation habituelle. Les Awak'n Energy Mints, lancées en 2025, associent 50 milligrammes de caféine à des vitamines B pour se positionner comme une alternative fonctionnelle aux boissons énergisantes, un positionnement qui résonne auprès des amateurs de fitness et des travailleurs de nuit.



Par bénéfice fonctionnel :
la nouveauté en tête, le fortifié s'accélèreLes produits axés sur la nouveauté ont capté 44,23 % des ventes liées aux bénéfices fonctionnels en 2025, reflétant l'appétit des consommateurs pour les saveurs en édition limitée, les emballages saisonniers et les expériences sensorielles qui transcendent la simple douceur. Les confiseries enrichies s'accélèrent à un TCAC de 6,11 % à mesure que les marques intègrent des micronutriments — tels que la vitamine C, le zinc et le calcium — pour justifier des prix premium et séduire les parents soucieux de leur santé qui recherchent des friandises acceptables pour leurs enfants.
Les variantes digestives et botaniques, bien que plus modestes en volume absolu, se taillent une niche dans les zones urbaines de Chine et à Singapour, où les principes de la médecine traditionnelle chinoise confèrent de la crédibilité aux bonbons infusés au gingembre, au ginseng ou au chrysanthème. Le segment « Autres » englobe les offres sans sucre et à calories réduites destinées aux consommateurs diabétiques ou soucieux de leur poids, une catégorie démographique que l'environnement réglementaire australien soutient grâce à des cadres permissifs en matière d'allégations de santé.

Par canal de distribution :
les hypermarchés dominent, la vente en ligne progresse fortementLes supermarchés et hypermarchés représentaient 57,37 % de la distribution en 2025, renforçant leur position de principal canal de distribution pour les produits de confiserie. Leurs vastes réseaux de magasins, leurs larges assortiments de produits, leurs stratégies de prix promotionnels et leur merchandising en caisse permettent aux marques d'atteindre une large base de consommateurs tout en favorisant les achats impulsifs. Les boutiques de vente au détail en ligne devraient progresser à un TCAC de 6,34 %, portées par le développement croissant des infrastructures de livraison le jour même dans les grands centres urbains tels que Jakarta, Bangkok et Manille.
Ces services réduisent les délais de livraison et permettent aux consommateurs de convertir la navigation numérique en achats immédiats, soutenant ainsi la croissance du canal. Bien que les épiceries de proximité détiennent une part de distribution plus modeste, elles jouent un rôle significatif au Japon et en Corée du Sud, où les opérations 24 heures sur 24 et la forte densité de magasins en milieu urbain créent de multiples occasions d'achat quotidiennes. Les autres canaux, notamment les distributeurs automatiques et les boutiques spécialisées en confiserie, répondent à des besoins spécifiques des consommateurs et à des segments de produits de niche. Cependant, la nature fragmentée de ces canaux peut créer des défis de distribution pour les marques cherchant une couverture de marché à grande échelle.
Analyse géographique
Marché des Confiseries Sucrées APAC
La Chine détenait 28,19 % des revenus régionaux en 2025, mais son taux de croissance se modère à mesure que l'urbanisation atteint un plateau et que les consommateurs soucieux de leur santé réorientent leurs dépenses discrétionnaires vers les aliments et boissons fonctionnels. L'Inde progresse à un CAGR de 6,82 % jusqu'en 2031, portée par la hausse des revenus par habitant, la pénétration du commerce de détail organisé et les pics de demande liés aux fêtes saisonnières telles que Diwali, Holi et les festivals régionaux des récoltes. Le marché japonais se stabilise, une population vieillissante privilégiant les pastilles apaisantes pour la gorge et les formats à teneur réduite en sucre au détriment des bonbons durs traditionnels, une évolution démographique à laquelle Meiji et Morinaga répondent par des gammes de produits enrichis au collagène et infusés à la propolis. L'environnement réglementaire australien, qui autorise les allégations de santé sur les confiseries enrichies, oriente l'innovation vers des gommes enrichies en vitamines séduisant les parents à la recherche de friandises acceptables pour leurs enfants. La classe moyenne indonésienne, dont les effectifs devraient dépasser 135 millions d'individus d'ici 2030, intègre les confiseries sucrées de marque dans des réseaux de distribution auparavant dominés par des douceurs locales sans marque, une transition qu'accélèrent Lotte et Perfetti Van Melle grâce à des partenariats avec les chaînes de proximité Alfamart et Indomaret.
La forte densité de commerces de proximité en Corée du Sud, notamment à Séoul, crée des habitudes d'achat récurrentes où les consommateurs s'y rendent plusieurs fois par semaine, un schéma qui stimule les achats impulsifs d'emballages de confiseries en édition limitée et de collaborations collector. La phase finale de la taxe sur le sucre en Thaïlande, mise en œuvre en avril 2025, pousse les fabricants vers des formulations à teneur réduite en sucre et des édulcorants naturels, une incitation réglementaire que le système d'étiquetage Nutri-Grade de Singapour reproduit par le biais d'une orientation non fiscale des consommateurs. La géographie compacte de Singapour et son fort taux de pénétration des smartphones en font un terrain d'expérimentation pour les innovations en matière de commerce électronique, telles que les fenêtres de livraison de 30 minutes et les expériences d'emballage en réalité augmentée qui convertissent l'engagement numérique en achats physiques. Le reste de l'Asie-Pacifique, incluant le Vietnam, les Philippines, la Malaisie et des marchés émergents tels que le Myanmar et le Cambodge, se développe plus rapidement que la moyenne régionale, à mesure que les formats de commerce de détail moderne introduisent les confiseries de marque dans des réseaux de distribution qui reposaient auparavant sur des épiceries de quartier. L'ouverture en 2024 d'une usine de confiseries Lotte au Vietnam témoigne de la confiance des multinationales dans la structure des coûts de fabrication du pays et dans son rôle de plaque tournante pour les exportations vers les marchés ASEAN voisins Lotte Confectionery.
Marché des Confiseries Sucrées en Asie de l'Est et en ASEAN
L'expansion en 2024 par Ferrero de son site de Hangzhou, qui a ajouté une ligne dédiée aux gommes à double texture, souligne l'importance continue de la Chine en tant que marché de consommation et plaque tournante de la fabrication régionale Ferrero Group. L'investissement de 200 millions USD de Mondelez dans son site de Sri City, annoncé en 2024, reflète la confiance dans la trajectoire de croissance à long terme du pays malgré les vents contraires à court terme liés à l'inflation des matières premières et à la fragmentation de la distribution Mondelez International. Le segment des confiseries haut de gamme au Japon attire l'attention de marques européennes telles que Lindt et Fazer, qui se positionnent comme des options de cadeaux de luxe affichant des primes de 50 % à 80 % par rapport aux acteurs nationaux. Le calendrier festif de l'Asie du Sud-Est — Nouvel An chinois, Hari Raya, Songkran — génère des pics de demande pouvant représenter 30 % à 40 % du chiffre d'affaires annuel, une saisonnalité qui exige des capacités de fabrication et d'emballage flexibles afin d'éviter l'obsolescence des stocks durant les mois creuses.
Paysage concurrentiel
Concentration du Marché
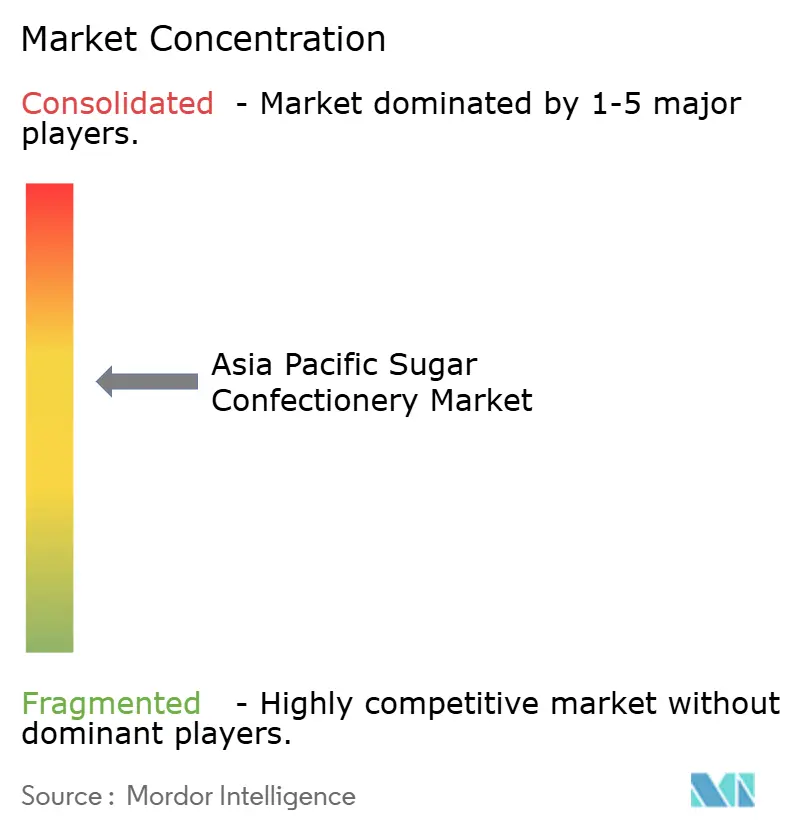
Le marché des confiseries sucrées en Asie-Pacifique présente une consolidation modérée où les grands acteurs mondiaux Mars, Ferrero Group, Mondelēz International, Haribo GmbH & Co. KG et Perfetti Van Melle sont en concurrence avec des champions régionaux tels que Lotte Confectionery, Meiji Holdings, Hsu Fu Chi International et Morinaga & Co. Ltd. Cet équilibre crée des opportunités d'espaces blancs pour les acteurs de niche proposant des gommes certifiées halal en Indonésie, des bonbons durs sans sucre en Corée du Sud, ou des pastilles infusées aux plantes en Chine urbaine, des segments que les portefeuilles multinationaux négligent souvent en raison des seuils d'échelle ou de la complexité réglementaire.
Les stratégies privilégiées mettent l'accent sur la production localisée pour capter les pics de demande des saisons festives, l'expansion de l'usine de Pune de Mars Wrigley en 2025 et l'usine de Hangzhou de Ferrero Group témoignant d'un engagement envers la fabrication sur le marché local qui réduit les délais et l'exposition tarifaire. Les emballages ludiques — OREO x Pokémon en Asie du Sud-Est, KITKAT x POP MART à Singapour — transforment la présence en rayon en viralité sur les réseaux sociaux, une tactique qui stimule de manière disproportionnée les achats impulsifs chez les consommateurs de la génération Z et les millennials qui valorisent l'aspect de collection autant que le goût. Le déploiement technologique différencie les leaders des suiveurs : l'investissement 2024 de Mondelēz International à Sri City comprenait une ligne d'emballage flexible capable de passer des formats quotidiens aux formats festifs en 4 heures, une capacité qui réduit le risque de surstock et accélère la mise sur le marché des unités de gestion des stocks en édition limitée.
Les acteurs de plus petite taille tels qu'EKOLO en Corée du Sud et Boncha Bio au Japon perturbent les acteurs établis en intégrant des ingrédients fonctionnels — phlorotannines, probiotiques, adaptogènes — dans des matrices de confiseries qui offrent des bénéfices santé en plus de l'indulgence, un positionnement qui commande des prix premium et attire des consommateurs soucieux de leur santé prêts à payer 30 % à 50 % de plus que les formats standard. Les nouveaux perturbateurs s'appuient sur le commerce électronique en direct au consommateur pour contourner les marges de la distribution traditionnelle, une stratégie pilotée par Mars Wrigley en Chine avec des M&M's personnalisés et que des marques plus petites reproduisent via des boîtes d'abonnement et des partenariats avec des influenceurs sur Tmall et JD.com. La conformité aux normes de sécurité alimentaire en évolution — GB 2760-2024 en Chine, avertissements sur les colorants de la FSANZ en Australie — devient un avantage concurrentiel, les marques disposant de pipelines de R&D robustes pouvant reformuler plus rapidement que les concurrents contraints par des chaînes d'approvisionnement héritées ou un accès limité aux fournisseurs d'ingrédients naturels.
Leaders du Secteur des Confiseries Sucrées en Asie-Pacifique
-
Mars Incorporated
-
Mondelēz International Inc.
-
Morinaga & Co. Ltd
-
Nestlé SA
-
Perfetti Van Melle Holding B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Confiseries Sucrées en Asie-Pacifique Entreprises couvertes dans ce rapport
- Mars, Incorporated
- Morinaga & Co. Ltd
- Mondelēz International, Inc.
- Nestlé S.A.
- Perfetti Van Melle Holding B.V.
- Haribo GmbH & Co. KG
- Lotte Confectionery
- pladis Global
- Cloetta AB
- Arcor S.A.I.C.
- Meiji Holdings
- UHA Mikakuto
- Ferrero Group
- Fujiya Co., Ltd.
- Roshen Confectionery
- Hsu Fu Chi International
- Kravitz Confectionery
- Katjes Fassin
- Fazer Group
- United Confectioners
Développements industriels récents dans Marché des Confiseries Sucrées en Asie-Pacifique
- Mars 2026 : ITC Limited a élargi son portefeuille de confiseries avec le lancement d'Ultra Mintz, une menthe premium sans sucre destinée aux consommateurs adultes à la recherche d'une fraîcheur pratique et nomade. Le produit offre une expérience mentholée raffinée et durable dans un format de poche.
- Février 2026 : Glucovita, la marque de compléments énergétiques de Wipro Consumer Care & Lighting, a lancé ce qu'elle décrit comme la première sucette à base de glucose en Inde, vendue à ₹5. Le produit associe glucose et vitamine C dans un format de confiserie pratique et se positionne comme une option d'énergie rapide pour les enfants à l'école, lors d'activités sportives, de jeux en plein air et d'autres activités.
- Janvier 2025 : Mondelez investit 1 600 crores de roupies pour agrandir son site de Sri City, en Inde. L'usine dispose actuellement d'une capacité d'environ un lakh de tonnes par an. Grâce à cette expansion, l'entreprise prévoit d'introduire des variantes de produits supplémentaires sur le site.
Périmètre du Rapport sur le Marché des Confiseries Sucrées en Asie-Pacifique
Le marché des confiseries en Asie-Pacifique couvre les ventes de produits de confiserie dans les principaux types de produits, notamment les bonbons durs, les menthes, les pastilles/gommes/gelées, les toffees/nougats, les sucettes et autres produits de confiserie. Le marché est également évalué selon les bénéfices fonctionnels tels que la nouveauté, les produits fortifiés, les produits digestifs/botaniques et autres offres fonctionnelles, ainsi que par les canaux de distribution, notamment les supermarchés/hypermarchés, les magasins de vente au détail en ligne, les commerces de proximité et autres canaux. La portée géographique comprend la Chine, l'Inde, le Japon, l'Australie, l'Indonésie, la Corée du Sud, la Thaïlande, Singapour et le reste de l'Asie-Pacifique.
Aperçu de la segmentation
| Bonbons durs | |
| Menthes | Menthes puissantes |
| Menthes standard | |
| Pastilles, gommes et gelées | |
| Toffees et nougats | |
| Sucettes | |
| Autres |
| Nouveauté |
| Fortifié |
| Digestif / Botanique |
| Autres |
| Supermarchés / Hypermarchés |
| Boutiques de vente au détail en ligne |
| Épiceries de proximité |
| Autres canaux |
| Chine |
| Inde |
| Japon |
| Australie |
| Indonésie |
| Corée du Sud |
| Thaïlande |
| Singapour |
| Reste de l'Asie-Pacifique |
| Par type de produit | Bonbons durs | |
| Menthes | Menthes puissantes | |
| Menthes standard | ||
| Pastilles, gommes et gelées | ||
| Toffees et nougats | ||
| Sucettes | ||
| Autres | ||
| Par bénéfice fonctionnel | Nouveauté | |
| Fortifié | ||
| Digestif / Botanique | ||
| Autres | ||
| Par canal de distribution | Supermarchés / Hypermarchés | |
| Boutiques de vente au détail en ligne | ||
| Épiceries de proximité | ||
| Autres canaux | ||
| Par géographie | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
Définition du marché
- Chocolat au lait et chocolat blanc - Le chocolat au lait est un chocolat solide fabriqué avec du lait (sous forme de lait en poudre, de lait liquide ou de lait concentré) et des matières sèches de cacao. Le chocolat blanc est fabriqué à partir de beurre de cacao et de lait et ne contient aucune matière sèche de cacao. Le périmètre comprend les chocolats classiques, les variantes à faible teneur en sucre et les variantes sans sucre.
- Toffees et nougats - Les toffees comprennent des confiseries dures, moelleuses et petites ou à croquer, commercialisées sous l'appellation de toffee ou de confiserie de type toffee. Le nougat est une confiserie moelleuse dont les ingrédients de base sont les amandes, le sucre et le blanc d'œuf ; il est originaire d'Europe et des pays du Moyen-Orient.
- Barres de céréales - Une collation composée de céréales pour petit-déjeuner compressées en forme de barre et maintenues ensemble par une forme d'adhésif comestible. Le périmètre comprend les barres de collation à base de céréales telles que le riz, l'avoine, le maïs, etc., mélangées à un sirop liant. Cela comprend également les produits étiquetés comme barres de céréales, barres de céréales gourmandes ou barres de grains.
- Chewing-gum - Il s'agit d'une préparation destinée à être mâchée, généralement fabriquée à partir de chicle aromatisé et sucré ou de substituts tels que l'acétate de polyvinyle. Les types de chewing-gums inclus dans le périmètre sont les chewing-gums sucrés et les chewing-gums sans sucre.
| Mot-clé | Définition |
|---|---|
| Chocolat noir | Le chocolat noir est une forme de chocolat contenant des matières sèches de cacao et du beurre de cacao, sans lait. |
| Chocolat blanc | Le chocolat blanc est le type de chocolat contenant le pourcentage le plus élevé de solides laitiers, généralement autour ou au-dessus de 30 %. |
| Chocolat au lait | Le chocolat au lait est fabriqué à partir de chocolat noir à faible teneur en matières sèches de cacao et à teneur en sucre plus élevée, auquel est ajouté un produit laitier. |
| Bonbons durs | Un bonbon fabriqué à partir de sucre et de sirop de maïs cuits sans cristallisation. |
| Toffees | Un bonbon dur et moelleux, souvent brun, fabriqué à partir de sucre cuit avec du beurre. |
| Nougats | Un bonbon moelleux ou cassant contenant des amandes ou d'autres noix, et parfois des fruits. |
| Barre de céréales | Une barre de céréales est un produit alimentaire en forme de barre, fabriqué en pressant des céréales et généralement des fruits séchés ou des baies, le tout maintenu ensemble dans la plupart des cas par du sirop de glucose. |
| Barre protéinée | Les barres protéinées sont des barres nutritionnelles qui contiennent une proportion élevée de protéines par rapport aux glucides et aux lipides. |
| Barre aux fruits et aux noix | Ces barres sont souvent à base de dattes auxquelles s'ajoutent d'autres fruits secs et noix, et dans certains cas des arômes. |
| NCA | La National Confectioners Association (Association nationale des confiseurs) est une organisation professionnelle américaine qui promeut le chocolat, les bonbons, le chewing-gum et les menthes, ainsi que les entreprises qui fabriquent ces friandises. |
| CGMP | Les bonnes pratiques de fabrication actuelles (BPFA) sont celles qui sont conformes aux lignes directrices recommandées par les agences compétentes. |
| Aliments non normalisés | Les aliments non normalisés sont ceux qui n'ont pas de norme d'identité ou qui s'écartent d'une norme prescrite de quelque manière que ce soit. |
| IG | L'indice glycémique (IG) est une façon de classer les aliments contenant des glucides en fonction de la vitesse à laquelle ils sont digérés et augmentent la glycémie sur une période donnée. |
| Lait écrémé en poudre | Le lait écrémé en poudre est obtenu en éliminant l'eau du lait écrémé pasteurisé par séchage par atomisation. |
| Flavanols | Les flavanols sont un groupe de composés présents dans le cacao, le thé, les pommes et de nombreux autres aliments et boissons d'origine végétale. |
| WPC | Concentré de protéines de lactosérum — la substance obtenue par l'élimination de suffisamment de constituants non protéiques du lactosérum pasteurisé, de sorte que le produit sec final contienne plus de 25 % de protéines. |
| LDL | Lipoprotéine de basse densité — le mauvais cholestérol. |
| HDL | Lipoprotéine de haute densité — le bon cholestérol. |
| BHT | L'hydroxytoluène butylé est un produit chimique de synthèse ajouté aux aliments en tant que conservateur. |
| Carraghénane | Le carraghénane est un additif utilisé pour épaissir, émulsionner et conserver les aliments et les boissons. |
| Sans | Ne contenant pas certains ingrédients, tels que le gluten, les produits laitiers ou le sucre. |
| Beurre de cacao | C'est une substance grasse obtenue à partir des fèves de cacao, utilisée dans la fabrication de confiseries. |
| Pastilles (Pastellies) | Un type de confiserie brésilienne à base de sucre, d'œufs et de lait. |
| Dragées | Petits bonbons ronds enrobés d'une coque de sucre dur. |
| CHOPRABISCO | Association Royale Belge de l'industrie du chocolat, des pralines, des biscuits et des confiseries — une association professionnelle représentant l'industrie belge du chocolat. |
| Directive européenne 2000/13 | Une directive de l'Union européenne qui réglemente l'étiquetage des produits alimentaires. |
| Kakao-Verordnung | L'ordonnance allemande sur le chocolat, un ensemble de réglementations définissant ce qui peut être étiqueté comme « chocolat » en Allemagne. |
| FASFC | Agence fédérale pour la sécurité de la chaîne alimentaire. |
| Pectine | Une substance naturelle extraite de fruits et de légumes. Elle est utilisée en confiserie pour créer une texture gélifiée. |
| Sucres invertis | Un type de sucre composé de glucose et de fructose. |
| Émulsifiant | Une substance qui aide à mélanger deux liquides qui ne se mélangent pas naturellement. |
| Anthocyanes | Un type de flavonoïde responsable des couleurs rouge, violet et bleu des confiseries. |
| Aliments fonctionnels | Des aliments qui ont été modifiés pour offrir des bénéfices santé supplémentaires au-delà de la nutrition de base. |
| Certificat casher | Cette certification vérifie que les ingrédients, le processus de production incluant toutes les machines, et/ou le processus de service alimentaire sont conformes aux normes de la loi alimentaire juive. |
| Extrait de racine de chicorée | Un extrait naturel de la racine de chicorée, qui est une bonne source de fibres, de calcium, de phosphore et de folate. |
| DDR | Dose journalière recommandée. |
| Gommes | Une confiserie moelleuse à base de gélatine, souvent aromatisée aux fruits. |
| Nutraceutiques | Aliments ou compléments alimentaires dont on affirme qu'ils ont des bénéfices pour la santé. |
| Barres énergétiques | Des barres de collation riches en glucides et en calories, conçues pour fournir de l'énergie lors des déplacements. |
| BFSO | Organisation belge de sécurité alimentaire pour la chaîne alimentaire. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles sur le marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies, et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont exprimées en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions afin de dresser un tableau holistique du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil sur mesure, bases de données et plateformes d'abonnement




