
Taille et part de marché des compléments alimentaires pour la santé digestive en Asie Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.01 Milliards de dollars |
| Taille du Marché (2026) | 3.22 Milliards de dollars |
| Taille du Marché (2031) | 4.49 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.91 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des compléments alimentaires pour la santé digestive en Asie Pacifique par Mordor Intelligence
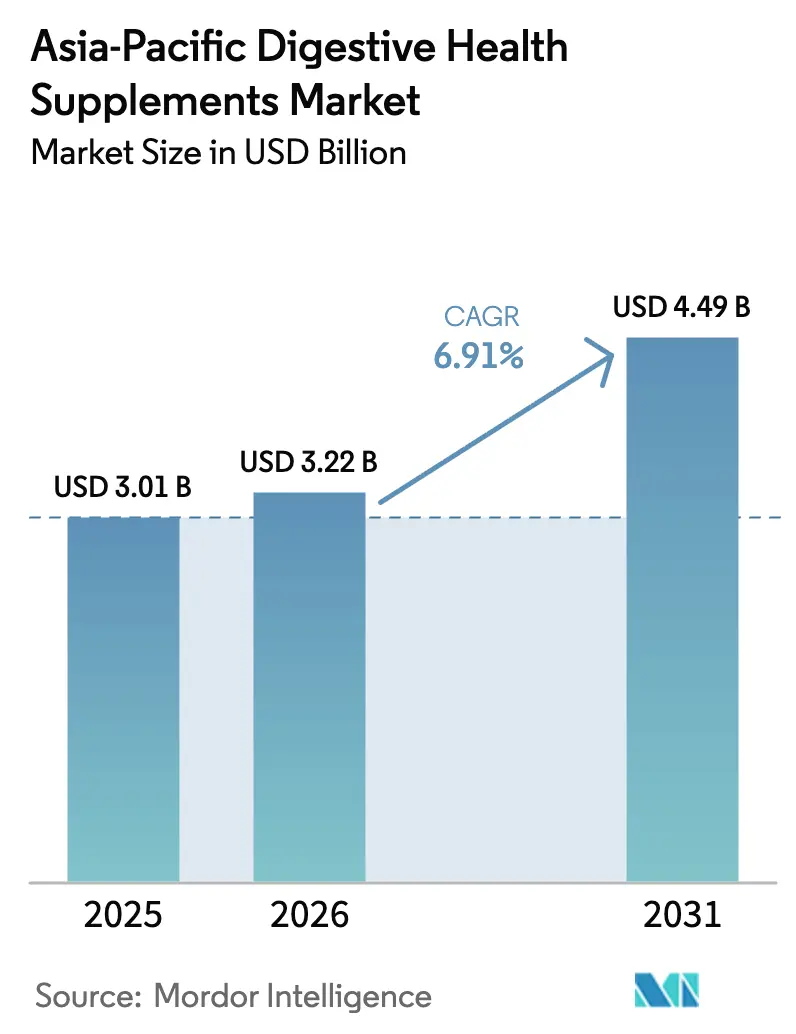
Le marché des compléments alimentaires pour la santé digestive en Asie Pacifique était évalué à 3,01 milliards USD en 2025 et devrait croître de 3,22 milliards USD en 2026 pour atteindre 4,49 milliards USD d'ici 2031, à un CAGR de 6,91 % au cours de la période de prévision (2026-2031). La croissance du marché est principalement influencée par l'importance croissante accordée par la région aux mesures de soins de santé préventifs, à mesure que les consommateurs deviennent plus soucieux de leur santé et proactifs quant à leur bien-être. La prévalence croissante des troubles digestifs, associée à une compréhension plus approfondie des consommateurs quant à l'influence de la santé intestinale sur l'immunité, le bien-être mental et les fonctions métaboliques, a créé d'importantes opportunités de marché. Cette tendance est particulièrement évidente dans les populations urbaines, où les facteurs liés aux modes de vie modernes ont contribué à une augmentation des problèmes de santé digestive, entraînant une demande soutenue des consommateurs pour des compléments probiotiques traditionnels et des produits innovants de modulation du microbiome. L'expansion du marché est en outre soutenue par l'amélioration des infrastructures de soins de santé, l'augmentation des revenus disponibles et une plus grande accessibilité à l'information sur la santé via les plateformes numériques.
Principaux enseignements du rapport
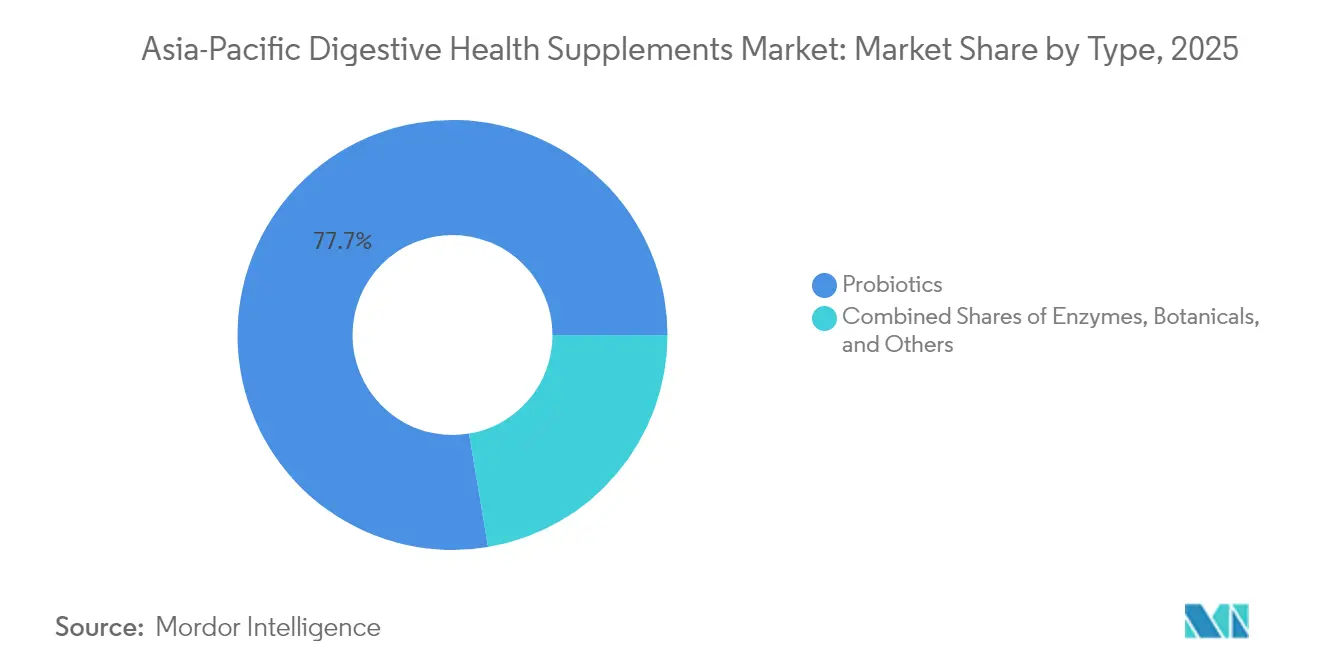
- Par type, les probiotiques représentaient 77,65 % de la part de marché des compléments alimentaires pour la santé digestive en Asie Pacifique en 2025 ; les prébiotiques devraient progresser à un CAGR de 8,04 % d'ici 2031.
- Par forme, les capsules et gélules molles détenaient une part de chiffre d'affaires de 46,58 % en 2025 ; les gommes et produits à mâcher progressent à un CAGR de 7,74 % jusqu'en 2031.
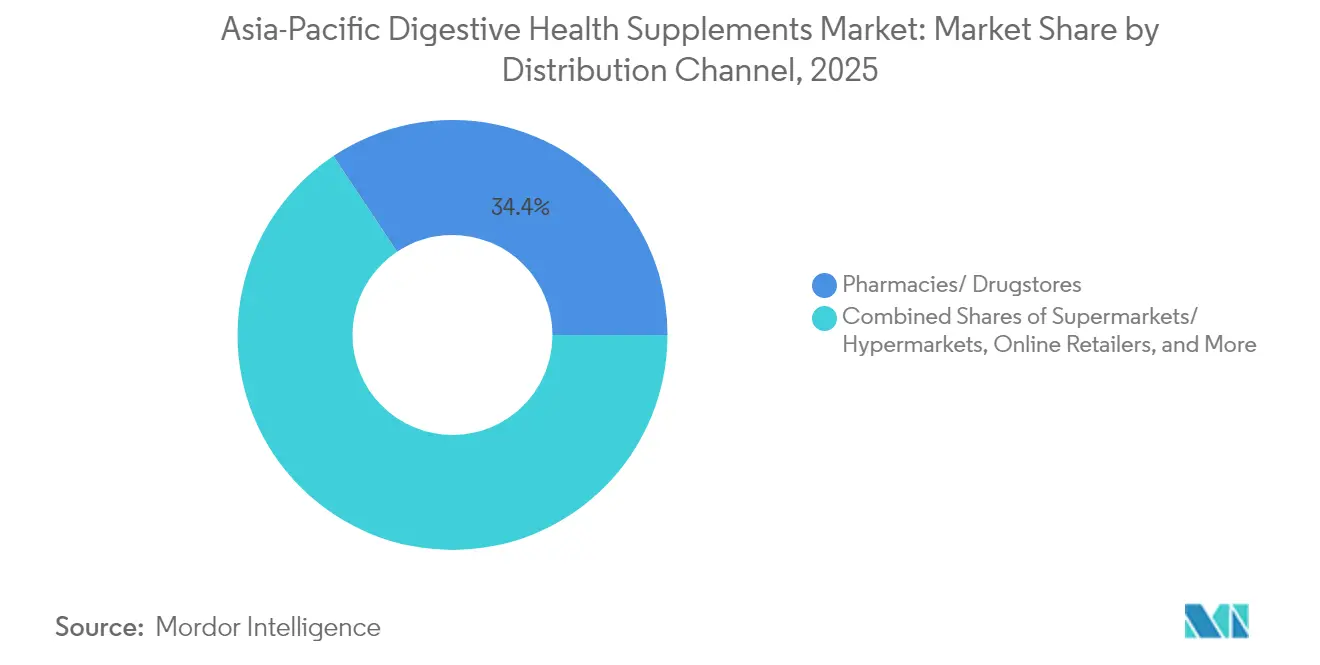
- Par canal de distribution, les pharmacies et parapharmacies étaient en tête avec une part de chiffre d'affaires de 34,35 % en 2025 ; les détaillants en ligne devraient enregistrer un CAGR de 7,88 % d'ici 2031.
- Par géographie, le Japon détenait 26,92 % de la taille du marché des compléments alimentaires pour la santé digestive en Asie Pacifique en 2025, tandis que l'Inde enregistre le CAGR projeté le plus élevé à 8,11 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des compléments alimentaires pour la santé digestive en Asie Pacifique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des troubles digestifs entraînant une demande de compléments alimentaires | +1.2% | Cœur de l'Asie Pacifique, avec l'impact le plus élevé en Chine, en Inde et au Japon | Moyen terme (2 à 4 ans) |
| Accent croissant sur les soins de santé préventifs et les solutions de santé naturelles | +1.0% | Mondial, avec adoption précoce au Japon, en Australie et à Singapour | Long terme (≥ 4 ans) |
| Stimulation des tendances en matière de fitness et de nutrition sportive favorisant la santé digestive | +0.8% | Centres urbains dans toute l'Asie Pacifique, notamment la Corée du Sud et Taïwan | Court terme (≤ 2 ans) |
| Demande croissante de compléments digestifs biologiques et d'origine végétale | +0.7% | Japon, Australie, Chine urbaine et Inde | Moyen terme (2 à 4 ans) |
| Expansion des options de compléments alimentaires sans produits laitiers et sans allergènes | +0.5% | Japon, Corée du Sud, Australie avec extension vers l'Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Plus grande pénétration du commerce électronique et des canaux de distribution en ligne | +0.9% | Chine, Inde, Asie du Sud-Est avec adoption numérique rapide | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des troubles digestifs entraînant une demande de compléments alimentaires
La prévalence croissante des maladies digestives en Asie a généré une demande soutenue de compléments thérapeutiques, la région supportant un fardeau substantiel lié aux affections digestives. Cette tendance sanitaire découle des changements alimentaires liés à l'urbanisation, de l'augmentation des niveaux de stress affectant la fonction intestinale, et de la multiplication des cas de maladies inflammatoires de l'intestin que les médicaments traditionnels ne traitent pas pleinement. Le vieillissement des populations au Japon, en Corée du Sud et à Singapour a accru le besoin de thérapies qui soutiennent la production d'enzymes digestives et maintiennent l'équilibre du microbiome. Les recherches validant l'efficacité de souches probiotiques spécifiques telles que Bifidobacterium longum ES1 dans le traitement du syndrome de l'intestin irritable ont encouragé aussi bien les professionnels de santé à les recommander que les patients à les utiliser. Les systèmes de santé, notamment dans les marchés dotés d'une infrastructure développée, intègrent de plus en plus les compléments alimentaires pour la santé digestive dans les protocoles de traitement standard, passant du traitement des symptômes à la prévention des troubles digestifs.
Accent croissant sur les soins de santé préventifs et les solutions de santé naturelles
La sensibilisation croissante des consommateurs à la santé a fondamentalement fait évoluer leurs préférences vers une supplémentation préventive, comme en témoigne la croissance substantielle des ventes de compléments alimentaires en ligne en Chine. Cette transformation va au-delà du soutien immédiat au système immunitaire : les consommateurs adoptent des approches holistiques du bien-être et reconnaissent la santé intestinale comme pierre angulaire du bien-être global. En réponse à cette tendance, les gouvernements chinois et indien ont mis en œuvre des programmes qui font efficacement le lien entre la médecine traditionnelle et les nutraceutiques modernes tout en maintenant des réglementations de sécurité strictes. Le marché a évolué pour répondre à ces besoins changeants des consommateurs en introduisant des offres de nutrition personnalisée, comme le démontre l'approche innovante de Calbee consistant à fournir des recommandations de granola basées sur le microbiote. Cette évolution du comportement des consommateurs reflète une volonté croissante d'investir dans des produits de soins de santé préventifs, notamment lorsque les entreprises peuvent valider les améliorations de santé par des mesures concrètes telles que les mesures de biomarqueurs et le suivi systématique des symptômes.
Stimulation des tendances en matière de fitness et de nutrition sportive favorisant la santé digestive
La convergence de l'optimisation des performances athlétiques et de la recherche sur la santé intestinale a créé des segments de marché premium avec des marges bénéficiaires plus élevées et une meilleure fidélisation de la clientèle. En juin 2025, le Weizmannia coagulans BC99 de Wecare Probiotics a reçu le prix de l'Ingrédient de l'année dans la catégorie Nutrition sportive pour avoir amélioré l'absorption des protéines. Les recherches montrent que les athlètes possédant un microbiote intestinal diversifié présentent de meilleures performances d'endurance et des temps de récupération réduits, ce qui accroît l'adoption parmi les athlètes professionnels et les passionnés de fitness. La nutrition sportive constitue un point d'entrée pour les compléments alimentaires pour la santé digestive afin d'atteindre les consommateurs plus jeunes, qui se concentrent généralement sur la santé intestinale uniquement après avoir rencontré des problèmes digestifs. En Corée du Sud, les partenariats entre les fabricants de compléments alimentaires et les influenceurs dans le domaine du fitness élargissent la pénétration du marché au-delà des consommateurs traditionnellement soucieux de leur santé. La tarification premium dans la nutrition sportive permet aux entreprises d'investir dans des systèmes de délivrance avancés et des formulations cliniquement validées, créant ainsi une différenciation des produits sur un marché concurrentiel.
Demande croissante de compléments digestifs biologiques et d'origine végétale
Le marché des compléments d'origine végétale continue de connaître une transformation significative grâce à des formulations de produits innovantes, illustrée par l'introduction stratégique par Nomura Dairy Products d'un jus de carotte probiotique d'origine végétale sur le marché japonais des probiotiques traditionnellement centré sur les produits laitiers. Cette évolution est en outre portée par la sensibilisation croissante des consommateurs à l'impact des produits chimiques agricoles sur la diversité du microbiome intestinal et sur les résultats globaux pour la santé, ce qui se traduit par une préférence plus marquée pour les formulations biologiques. L'expansion du marché est soutenue par les organismes de réglementation qui approuvent des souches probiotiques d'origine végétale, notamment celles dérivées d'aliments fermentés traditionnels comme la choucroute chinoise, qui maintient des liens culturels tout en élargissant les options d'ingrédients. La conscience environnementale, particulièrement répandue chez les jeunes consommateurs, a provoqué une évolution notable vers des compléments à empreinte écologique minimale, offrant des avantages concurrentiels aux entreprises qui mettent en œuvre et valorisent des pratiques durables d'approvisionnement et de fabrication. La structure de prix premium associée à la certification biologique présente non seulement des opportunités de marges bénéficiaires améliorées, mais s'aligne également sur les valeurs des consommateurs en matière de santé personnelle et de responsabilité environnementale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexités réglementaires et politiques incohérentes | -0.8% | À l'échelle de l'Asie Pacifique, affectant particulièrement le commerce transfrontalier | Long terme (≥ 4 ans) |
| Problèmes de stabilité et de durée de conservation affectant la viabilité des produits probiotiques | -0.6% | Climats tropicaux en Asie du Sud-Est, Inde | Moyen terme (2 à 4 ans) |
| Défis liés au goût et à la palatabilité affectant l'observance des consommateurs | -0.4% | Marchés sensibles aux consommateurs comme le Japon et la Corée du Sud | Court terme (≤ 2 ans) |
| Exigences de stockage et de réfrigération limitant la distribution | -0.5% | Régions à infrastructure limitée en Asie du Sud-Est, Inde rurale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Complexités réglementaires et politiques incohérentes
Le cadre réglementaire en Asie Pacifique présente d'importants obstacles à l'expansion du marché, chaque juridiction maintenant des processus d'approbation, des exigences en matière d'allégations de santé et des normes de qualité distincts. Ces variations augmentent les coûts de conformité et entraînent des retards d'entrée sur le marché. Par exemple, les exigences d'enregistrement en Indonésie exigent des preuves scientifiques détaillées pour chaque souche probiotique, ce qui crée des difficultés pour les petites entreprises tandis que les multinationales établies bénéficient de leur expertise réglementaire. L'absence d'accords de reconnaissance mutuelle entre les grands marchés oblige les entreprises à dupliquer les études cliniques et les soumissions réglementaires, ce qui augmente les coûts de développement et contraint les investissements en innovation. Les mises à jour réglementaires de 2025 dans plusieurs juridictions de l'Asie Pacifique ont introduit des exigences de conformité supplémentaires que les participants existants au marché doivent respecter tout en maintenant la disponibilité des produits. Cet environnement réglementaire affecte particulièrement les nouvelles souches probiotiques et les formats de délivrance innovants sans précédents établis, créant des défis d'entrée sur le marché pour les nouveaux produits.
Problèmes de stabilité et de durée de conservation affectant la viabilité des produits probiotiques
L'industrie des probiotiques est confrontée à d'importants défis techniques dans les climats tropicaux qui affectent la viabilité des produits et la confiance des consommateurs. Les fabricants doivent maintenir des nombres de cellules viables spécifiques pour garantir des bénéfices optimaux pour la santé, mais l'exposition à l'humidité pendant la production et le stockage crée des risques substantiels. En Asie du Sud-Est et dans l'Inde rurale, les infrastructures limitées de chaîne du froid restreignent la distribution des formulations sensibles à la température. Bien que des solutions telles que les flacons avec agent dessiccatif et les technologies d'emballage avancées puissent préserver la stabilité sans réfrigération, celles-ci augmentent les coûts de production et réduisent l'accessibilité des produits sur les marchés sensibles aux prix. Les entreprises développant des souches probiotiques thermostables, notamment les souches de Bacillus sporulantes, acquièrent des avantages concurrentiels dans des environnements de distribution difficiles. Le secteur est confronté à des problèmes permanents de contrôle qualité pour maintenir des dénombrements de cellules viables tout au long de la chaîne d'approvisionnement, ce qui peut entraîner des problèmes de conformité réglementaire et des risques de responsabilité affectant la réputation de la marque et la position sur le marché. Ces défis obligent les fabricants à équilibrer la stabilité des produits avec l'accessibilité au marché tout en maintenant des normes de qualité strictes pour garantir la sécurité et la satisfaction des consommateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les probiotiques dominent tandis que les prébiotiques accélèrent
Le marché des compléments pour le microbiome démontre des préférences claires des consommateurs, avec les probiotiques maintenant une part de marché substantielle de 77,65 % en 2025. Cette domination reflète des années de familiarité des consommateurs et une validation scientifique robuste. En revanche, les prébiotiques ont émergé comme moteur de croissance du marché, atteignant un CAGR de 8,04 % jusqu'en 2031, à mesure que les consommateurs développent une compréhension plus sophistiquée des stratégies d'optimisation du microbiome.
Le leadership du segment des probiotiques sur le marché repose sur des décennies de recherches validant les bénéfices spécifiques aux souches pour la santé digestive, l'immunité et la fonction métabolique. Les grands acteurs du secteur, tels que Morinaga Milk, tirent parti de cette tendance en développant des souches propriétaires telles que Bifidobacterium longum subsp. infantis M-63 pour des produits de nutrition infantile spécialisés en Chine. Au sein du marché plus large, les enzymes maintiennent une demande constante pour des applications ciblées de soutien digestif, tandis que les botaniques bénéficient d'une intégration croissante avec les pratiques de la médecine traditionnelle. La catégorie « Autres » englobe des formulations postbiotiques innovantes et des combinaisons synbiotiques, représentant les derniers développements en matière de science du microbiome et de développement de produits.


Par forme : les formats traditionnels mènent la vague d'innovation
Le marché des compléments probiotiques démontre une nette inclination des consommateurs vers les capsules et gélules molles, qui maintiennent actuellement une part de marché substantielle de 46,58 % en 2025. Cette solide position sur le marché reflète la confiance des consommateurs dans ces formats de délivrance traditionnels, principalement en raison de leur fiabilité à fournir des doses précises et mesurées pour une supplémentation quotidienne. Le paysage du marché connaît une transformation notable à mesure que les gommes et produits à mâcher gagnent une acceptation croissante auprès des consommateurs, avec des projections indiquant un taux de croissance robuste de 7,74 % de CAGR jusqu'en 2031. Ce changement dans les préférences des consommateurs souligne une tendance de marché plus large où les utilisateurs de compléments alimentaires recherchent activement des façons plus agréables et pratiques d'intégrer les probiotiques dans leurs routines quotidiennes, répondant ainsi efficacement aux difficultés historiques liées à l'observance des compléments alimentaires.
Dans l'environnement de marché actuel, les capsules maintiennent leur position de leader en offrant des qualités de protection supérieures pour les souches probiotiques sensibles contre la dégradation environnementale, tout en fournissant simultanément des mécanismes de libération contrôlée qui améliorent les taux de survie dans le tractus gastro-intestinal. Les données de l'Organisation mondiale de la santé soulignant plus de 1,7 milliard de cas annuels de maladies entériques, associées à une prévalence croissante des affections inflammatoires dans les régions développées, soulignent l'importance de systèmes de délivrance de probiotiques efficaces. Si les comprimés traditionnels continuent d'offrir aux fabricants des avantages considérables en termes de coûts de production, la dynamique du marché indique une évolution claire vers des alternatives plus conviviales. Le marché a évolué pour répondre aux divers besoins des consommateurs grâce à des formats de délivrance spécialisés, avec des poudres et granulés servant des segments spécifiques tels que la nutrition infantile et les exigences de dosage individualisé. De plus, l'introduction de systèmes de délivrance innovants par le biais d'aliments fonctionnels et de boissons représente une catégorie de marché en expansion qui répond directement aux préférences de style de vie et aux besoins nutritionnels des consommateurs modernes.
Par canal de distribution : la transformation numérique s'accélère
Les pharmacies et parapharmacies détiennent une part de marché dominante de 34,35 % dans le paysage de la distribution en 2025. Leur leadership sur le marché est attribué aux relations établies avec les professionnels de santé qui recommandent des produits aux patients, et à la confiance des consommateurs dans les environnements de vente au détail médicaux. Le segment de la vente au détail en ligne connaît la croissance la plus rapide, avec un CAGR projeté de 7,88 % jusqu'en 2031. Cette croissance est portée par la préférence des consommateurs pour la livraison à domicile, les prix compétitifs et les larges sélections de produits sur les plateformes numériques. Le marché du commerce électronique en expansion de l'Inde, soutenu par l'adoption accrue des paiements numériques, la pénétration croissante d'internet et les préférences croissantes pour les achats en ligne, offre des conditions favorables aux ventes de compléments alimentaires, y compris les produits pour la santé digestive.
Les canaux pharmaceutiques traditionnels continuent de maintenir leur solide position grâce aux recommandations constantes des prestataires de soins de santé et à la confiance des consommateurs dans la qualité des produits, particulièrement cruciale pour les compléments alimentaires pour la santé digestive. Les supermarchés et hypermarchés servent efficacement le marché de masse, mais font face à une pression croissante sur les marges bénéficiaires en raison d'une concurrence en ligne acharnée. Les magasins spécialisés et magasins de santé ont trouvé leur créneau en proposant des produits premium soutenus par une consultation d'experts et des sélections soigneusement élaborées. La catégorie « Autres canaux de distribution » englobe diverses approches de vente, notamment les modèles de vente directe aux consommateurs et les canaux de vente institutionnels, offrant des opportunités supplémentaires de pénétration du marché.
Analyse géographique
Le marché japonais détient une part significative de 26,92 % du marché des compléments alimentaires pour la santé digestive en Asie Pacifique en 2025, s'établissant comme le leader régional. Le système FOSHU bien structuré du pays offre aux entreprises une voie claire pour formuler des allégations de santé scientifiquement validées. Les consommateurs japonais ont développé une compréhension sophistiquée des aliments fonctionnels et des bénéfices des probiotiques, soutenue par des recherches cliniques approfondies et des initiatives de soins de santé préventifs menées par le gouvernement. Les normes de qualité du marché ont été encore renforcées par de récentes réglementations gouvernementales qui imposent une documentation supplémentaire pour les aliments fonctionnels probiotiques. Cette position de leader est illustrée par le partenariat stratégique entre Kirin Holdings et Blackmores en mars 2025, qui a introduit la poudre LC-Plasma sur le marché taïwanais.
L'Inde a émergé comme le marché le plus dynamique de la région, projetant un CAGR impressionnant de 8,11 % jusqu'en 2031. Cette croissance rapide découle de l'augmentation du pouvoir d'achat de la classe moyenne et des politiques gouvernementales favorables à la fabrication de nutraceutiques dans le cadre de la réglementation de la FSSAI. Le potentiel du marché est souligné par la coentreprise d'avril 2024 entre Nestlé India et Dr. Reddy's Laboratories, combinant une expertise mondiale avec une connaissance approfondie du marché local. Le cadre complet de la FSSAI, qui établit des normes claires pour la composition et l'étiquetage des compléments alimentaires, a créé une base solide pour la croissance du marché tout en assurant la protection des consommateurs.
Les autres marchés régionaux, notamment l'Australie, la Corée du Sud, l'Indonésie, la Thaïlande et Singapour, continuent de se développer avec leurs caractéristiques et opportunités distinctes. Les progrès de la région ASEAN en matière d'harmonisation réglementaire pour les compléments alimentaires créent des voies d'accès au marché plus accessibles tout en maintenant des normes de qualité. La Chine présente une dynamique de marché particulièrement intéressante, avec sa génération née après 1990 qui stimule la demande de formats de produits innovants et de canaux d'achat numériques. De plus, la démographie vieillissante de la Chine, avec 22 % de la population âgée de 60 ans et plus en 2024, représente une base de consommateurs substantielle pour des produits nutritionnels ciblés.
Paysage réglementaire
La réglementation Asie-Pacifique des compléments alimentaires pour la santé digestive reste fragmentée entre les cadres alimentaires, de médecine complémentaire et de quasi-médicaments, ce qui influence les allégations de santé, l'acceptation des souches et les délais de mise sur le marché. L'Inde fonctionne selon les règles de compléments alimentaires et de nutraceutiques de la FSSAI, tandis que le Japon offre des voies structurées pour le positionnement fonctionnel via les systèmes de la CAA, notamment les Foods with Function Claims et le FOSHU, qui exigent une justification et des processus de notification prescrits (y compris des dépôts limités dans le temps pour certains ingrédients fonctionnels).
La Chine continue de gérer les enregistrements et évaluations des aliments santé via la SAMR, les mises à jour des directives d'allégation et d'évaluation entraînant un réenregistrement et un travail de conformité supplémentaire pour les marques vendant dans plusieurs provinces et canaux. Les efforts d'harmonisation régionale progressent, mais ils ne suppriment pas les obligations spécifiques à chaque pays. Les directives ASEAN sur les compléments de santé et le groupe de travail ASEAN ACCSQ TMHSPWG offrent des approches communes pour la justification de sécurité, l'étiquetage et les dossiers techniques, soutenant les fabricants qui distribuent en Asie du Sud-Est, bien que l'enregistrement des importations, les allégations acceptables et les exigences documentaires varient encore selon les marchés. L'Australie maintient un régime distinct de médecines complémentaires supervisé par la TGA, incluant des autorisations d'ingrédients et des mentions d'avertissement obligatoires pour certains ingrédients à risque plus élevé, ce qui renforce la nécessité d'une stratégie réglementaire localisée parallèlement à la planification de portefeuille régional.
Analyse de la chaîne de valeur
La chaîne de valeur couvre l'approvisionnement en souches et en produits botaniques (et la documentation associée), la fabrication d'ingrédients, y compris la fermentation pour les cultures probiotiques, la formulation et la finition (capsules et gélules molles, gummies et comprimés à mâcher, poudres), les tests qualité, l'emballage et la distribution multicanale via les pharmacies et drogueries, le commerce moderne et les détaillants en ligne. Une étape technique clé des compléments de santé digestive est la vérification au niveau des souches et de la stabilité pour les probiotiques et symbiotiques, ce qui accroît la demande de capacité de laboratoire analytique interne ou partenaire pour générer des données de durée de conservation et de viabilité conformes aux exigences spécifiques du marché.
Les décisions logistiques et d'emballage influencent sensiblement le coût et la portée, en particulier pour les produits à culture vivante où la gestion de la chaîne du froid et les écarts de température peuvent affecter la délivrance en UFC et la conformité de l'étiquetage. Sur plusieurs voies de mise sur le marché en Asie-Pacifique, les besoins en chaîne du froid pour certains formats probiotiques ajoutent une charge notable à l'économie des produits finis (souvent cités comme un surcoût supplémentaire de 15 à 25 % par rapport aux produits stables à température ambiante), poussant les fabricants vers des souches sporulées ou thermostables et des emballages protecteurs, comme des flacons doublés de dessiccant, pour soutenir une distribution plus large dans les climats tropicaux. Sur le plan de la commercialisation, des marques multinationales comme Abbott, Amway, Herbalife Nutrition, Bayer et GNC s'appuient fréquemment sur des partenaires réglementaires et de distribution localisés pour gérer les enregistrements d'importation, l'étiquetage conforme à la langue locale et l'accès aux canaux selon des calendriers nationaux variés.
Paysage concurrentiel
Le marché des compléments alimentaires pour la santé digestive en Asie Pacifique présente une fragmentation modérée, qui a ouvert des portes à la fois aux multinationales établies et aux acteurs régionaux spécialisés. Ces entreprises poursuivent activement des parts de marché grâce à un positionnement de marché distinct et à la formation de partenariats stratégiques au sein du secteur. Les entreprises établies maintiennent leur avantage concurrentiel en tirant parti de leur vaste expertise réglementaire, de leurs processus robustes de validation clinique et de leur infrastructure de distribution bien développée. En revanche, les nouveaux entrants sur le marché se taillent une niche en introduisant des systèmes de délivrance innovants, en mettant en œuvre des approches de nutrition personnalisée et en développant des modèles commerciaux de vente directe aux consommateurs.
Des entreprises comme Cell Biotech illustrent un leadership réussi sur le marché grâce à leur impressionnante domination de 12 ans dans les exportations de probiotiques coréens et à leurs initiatives systématiques d'expansion mondiale. Les acteurs du secteur font des investissements substantiels dans des solutions d'emballage avancées, des capacités complètes d'analyse du microbiome et des formats de produits innovants. Ces investissements servent de différenciateurs clés, permettant aux entreprises d'établir des positions de marché uniques et d'imposer des prix premium dans des environnements de marché de plus en plus concurrentiels.
Le marché présente d'importantes opportunités dans des segments précédemment mal desservis, notamment dans les applications pédiatriques, les produits de croisement avec la nutrition sportive et les formulations spécialisées ciblant la santé métabolique et l'amélioration de la fonction cognitive. Les acquisitions stratégiques dans le secteur des biotechnologies, illustrées par l'achat stratégique par Danone de The Akkermansia Company pour sa souche pasteurisée spécialisée Akkermansia muciniphila MucT, démontrent l'engagement du secteur envers l'avancement du développement des probiotiques. Les cadres réglementaires établis par la FSSAI, la MFDS et d'autres organismes de réglementation de l'Asie Pacifique créent des barrières à l'entrée substantielles, favorisant naturellement les entreprises dotées de capacités établies en matière d'affaires réglementaires et d'une infrastructure solide de recherche clinique. Le marché offre également des opportunités uniques aux entreprises capables de relier avec succès les pratiques de la médecine traditionnelle à la biotechnologie moderne, notamment dans les régions où la médecine traditionnelle revêt une importance culturelle. Cette intégration des approches traditionnelles et modernes permet aux entreprises de développer des formulations scientifiquement validées tout en respectant les pratiques de santé culturelles établies.
Leaders du secteur des compléments alimentaires pour la santé digestive en Asie Pacifique
Abbott Laboratories
Amway
Herbalife Nutrition Ltd.
Bayer AG
GNC Holdings LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent autour des formats et des voies d'allégations qui réduisent les frictions dans l'adoption par les consommateurs et la conformité, tout en respectant les règles propres à chaque pays. Le Japon, qui détenait 26,92 % de part en 2025, illustre comment des cadres structurés d'aliments fonctionnels (voies de la CAA telles que le FOSHU et les Foods with Function Claims) soutiennent la premiumisation pour des bénéfices digestifs cliniquement justifiés, tout en élevant les attentes en matière de documentation et de preuves de stabilité. L'Inde, soutenue par le cadre de la FSSAI et l'expansion du commerce moderne et de l'e-commerce, reste un terrain principal pour des déploiements à grande échelle, renforcée par des initiatives de fabrication localisée et de construction de portefeuille telles que la coentreprise d'avril 2024 entre Nestle India et Dr. Reddy's Laboratories.
L'espace blanc produit apparaît également dans les propositions digestives personnalisées et liées à des conditions spécifiques, qui combinent la science du microbiome avec une livraison axée sur la commodité. Les exemples sur le marché incluent des concepts de personnalisation basés sur le microbiote (comme les recommandations basées sur le microbiote de Calbee) et des formulations transversales qui relient le soutien intestinal à des objectifs de bien-être plus larges, notamment la nutrition sportive et le vieillissement en bonne santé, ainsi que des options végétales et sans allergènes adaptées aux préférences des consommateurs urbains. En Asie du Sud-Est, les travaux de directives ASEAN via le TMHSPWG offrent une rampe d'accès pour les entreprises capables de standardiser les dossiers et l'étiquetage sur plusieurs marchés. Parallèlement, les contraintes de chaîne du froid et de durée de conservation pour certains probiotiques à culture vivante créent de l'espace pour des souches stables à température ambiante, une encapsulation améliorée et des innovations d'emballage qui élargissent la portée au-delà des grandes métropoles et de la distribution fortement pharmaceutique.
Développements récents du secteur
- Juin 2026 : Bayer India combine probiotiques et antiacide dans une offre unique pour répondre au marché de la santé intestinale et de l'acidité. Cette démarche renforce la position de Bayer dans les solutions intégrées de santé digestive en Inde.
- Juin 2026 : Bayer annonce la mise en avant du produit MuscleBlaze G NiIB au sein de son portefeuille probiotique, mettant en avant un produit probiotique pasteurisé. Cela renforce la proximité de Bayer avec les produits basés sur le microbiome via l'écosystème MuscleBlaze et pourrait renforcer son portefeuille de santé intestinale en APAC.
- Mai 2026 : Abbott a lancé Ensure Strength Pro en Inde, un complément riche en protéines et nutriments soutenant plusieurs domaines de santé. Ce lancement renforce le positionnement d'Abbott en matière de santé intestinale et de santé globale auprès des consommateurs et pourrait influencer la dynamique du segment premium.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les ventes au détail et en ligne de compléments de santé digestive consommés pour favoriser le confort intestinal et la digestion, mesurées en valeur pour l'Asie-Pacifique.
Exclusions du périmètre : ce dimensionnement exclut les médicaments sur prescription et les médicaments gastro-intestinaux en vente libre qui ne sont pas positionnés ou vendus comme compléments alimentaires.
Aperçu de la segmentation
- Par type
- Prébiotiques
- Probiotiques
- Enzymes
- Botaniques
- Autres
- Par forme
- Capsules et gélules molles
- Comprimés
- Gommes et produits à mâcher
- Poudres et granulés
- Autres
- Par canal de distribution
- Supermarchés/Hypermarchés
- Pharmacies/Parapharmacies
- Détaillants en ligne
- Autres canaux de distribution
- Par géographie
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par construire une base factuelle claire sur les signaux de demande en matière de santé digestive et de compléments dans toute l'Asie-Pacifique, puis nous l'alignons sur la manière dont les produits sont vendus via les pharmacies, le commerce moderne et l'e-commerce. Nous utilisons des sources publiques pour vérifier la direction de la demande, les règles d'étiquetage et le rythme d'expansion de la catégorie sur les grands marchés.
Les exemples de sources non payantes utilisées incluent les statistiques sanitaires gouvernementales et les enquêtes nutritionnelles (par exemple, les ministères de la santé et les offices statistiques nationaux), les directives du Codex Alimentarius et certaines réglementations nationales sur les compléments, les références de l'OMS sur les maladies digestives et les facteurs de risque, ainsi que les jeux de données commerciales et douanières indiquant les flux d'ingrédients et de produits finis. Pour transformer ces signaux en modèle de marché, nous examinons également les dépôts d'entreprises et les présentations aux investisseurs, les communiqués d'associations et la couverture presse fiable, puis nous comblons les lacunes en utilisant des abonnements payants pour les données financières des entreprises, l'actualité et les données financières, les recherches de brevets et les vérifications d'importation et d'exportation au niveau des expéditions, le cas échéant. Cette liste de recherche documentaire n'est qu'illustrative, et nous avons référencé de nombreuses autres sources pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la robustesse de ce que nous avons observé dans les données publiques, en particulier la manière dont les consommateurs et les canaux traitent les probiotiques, prébiotiques, enzymes et produits botaniques dans le positionnement digestif. Nous avons échangé avec un ensemble de parties prenantes des marques et de la distribution, d'experts du côté des ingrédients, ainsi que de répondants informés du commerce de détail et des pharmacies dans les principaux marchés d'Asie-Pacifique, et les résultats ont été utilisés pour confirmer les fourchettes de prix, le mix de canaux et les allégations et formats qui se traduisent réellement en volume.
Répartition des répondants de la recherche terrain primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Dirigeants (CXO) : 12 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 29 % |
| Petits acteurs : 22 % | Managers : 59 % |
Dimensionnement et prévisions du marché
Le dimensionnement est d'abord reconstruit selon une approche descendante. Nous partons du bassin de demande pour les compléments à positionnement digestif en Asie-Pacifique, puis nous le répartissons par type de produit et canal de vente en utilisant des schémas de mix observés. Après avoir constitué le bassin de demande, nous corroborons les résultats avec des approximations ascendantes sélectives, telles que des prix échantillonnés par taille de conditionnement et par format, des vérifications de canal sur la direction de la vélocité, et des consolidations pour un ensemble limité de marques visibles afin de valider et d'ajuster les totaux.
Dans le modèle, quelques intrants pratiques font la majeure partie du travail, puis sont affinés par des entretiens. Il s'agit notamment de la part du positionnement digestif dans les paniers de compléments, de la répartition entre probiotiques, prébiotiques, enzymes et produits botaniques, de la progression du prix de vente moyen par format (capsules, comprimés, gummies et poudres), de la croissance des canaux pharmacie contre en ligne, et des évolutions de la fréquence d'utilisation des consommateurs liées à la sensibilisation à la santé et au vieillissement. Les prévisions sont construites à l'aide d'une analyse de scénarios. Nous testons les hypothèses du scénario de base pour la tarification et la pénétration par rapport au consensus des entretiens et à la dynamique récente des canaux, puis nous les intégrons dans des taux de croissance annuels. Lorsque la couverture est inégale pour les marchés plus petits, les lacunes sont traitées via des indicateurs de substitution comme la population, l'urbanisation et la maturité des canaux, suivis d'une vérification finale de bon sens par des experts locaux.
Validation des données et cycle de mise à jour
Nous effectuons plusieurs vérifications avant de finaliser les chiffres afin que le modèle reste aligné sur les signaux du monde réel. Les résultats sont comparés à des indicateurs indépendants tels que les schémas d'importation par catégorie, le cas échéant, les fourchettes de prix observées sur les canaux, et la relation attendue entre le mix de formats et la croissance en valeur. Toute anomalie est examinée et corrigée.
Un examen interne en plusieurs étapes est réalisé, où les hypothèses sont revérifiées et les calculs sont répétés par un second analyste avant validation finale. Si un écart ne peut être expliqué clairement, nous recontactons les répondants pour confirmer l'intrant et le sens du changement. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsqu'un événement significatif modifie la tarification, la réglementation ou la structure des canaux, puis une dernière relecture avant livraison est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché des compléments de santé digestive en Asie-Pacifique de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les compléments de santé digestive en Asie-Pacifique peuvent varier considérablement car les éditeurs ne comptabilisent pas toujours le même ensemble de produits, les mêmes revenus de canaux, ou le même moment pour la conversion des devises et la tarification. Des différences apparaissent également lorsque certaines études s'appuient fortement sur une seule catégorie et appliquent ensuite ce taux de croissance à l'ensemble de l'espace digestif.
Certains chiffres externes incluent des dépenses de compléments de bien-être adjacents et des articles de nutrition fonctionnelle plus larges qui ne sont pas achetés principalement pour des résultats digestifs. Chez Mordor Intelligence, le total n'est comptabilisé que lorsque les produits sont positionnés comme des compléments de santé digestive, et la valeur est validée par des vérifications de PVM au niveau du format et une confirmation du mix de canaux avant l'application des prévisions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,01 milliards USD (2025) | |
| Éditeur du secteur A | 7,20 milliards USD (2025) | Cette estimation semble utiliser un panier plus large qui inclut des revenus supplémentaires de nutrition à positionnement digestif et de compléments de bien-être adjacents, ce qui gonfle la valeur adressable au-delà du positionnement digestif limité aux compléments. |
| Association du secteur B | 3,70 milliards USD (2023) | Ce chiffre est spécifique aux ventes au détail de compléments probiotiques, il peut donc se situer au-dessus ou en dessous d'un total de compléments digestifs selon que les produits digestifs non probiotiques sont inclus et selon la manière dont la couverture régionale par pays est définie. |
Globalement, l'écart s'explique principalement par l'étendue de la catégorie et par le fait qu'une seule sous-catégorie, comme les probiotiques, soit utilisée comme raccourci pour l'ensemble de l'espace digestif. En maintenant le périmètre lié aux compléments à positionnement digestif et en vérifiant ensuite la tarification et la structure des canaux, les résultats restent plus facilement traçables à des intrants clairs et à des étapes reproductibles pour les mises à jour d'une année à l'autre.


Questions clés traitées dans le rapport
Quelle est la taille du marché des compléments alimentaires pour la santé digestive en Asie Pacifique en 2026 ?
La taille du marché des compléments alimentaires pour la santé digestive en Asie Pacifique a atteint 3,22 milliards USD en 2026 et devrait croître à un CAGR de 6,91 % jusqu'en 2031.
Quel pays mène actuellement les ventes ?
Le Japon détient la plus grande part à 26,92 % en 2025, soutenu par des allégations de santé adossées au système FOSHU et une population vieillissante.
Quel est le type de produit à la croissance la plus rapide ?
Les prébiotiques progressent à un CAGR de 8,04 % à mesure que les consommateurs recherchent des ingrédients qui nourrissent les microbes intestinaux existants.
Pourquoi les gommes gagnent-elles en popularité ?
Les gommes offrent un goût agréable, maintiennent des dénombrements de probiotiques viables sans réfrigération et améliorent ainsi l'observance, ce qui leur permet d'afficher un CAGR de 7,74 % jusqu'en 2031.
Quel canal de vente connaît la croissance la plus rapide ?
Les détaillants en ligne devraient enregistrer un CAGR de 7,88 % grâce à la commodité, à un assortiment plus large et à des expériences d'achat personnalisées.
Dernière mise à jour de la page le:



