
Taille et part du marché américain des compléments digestifs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
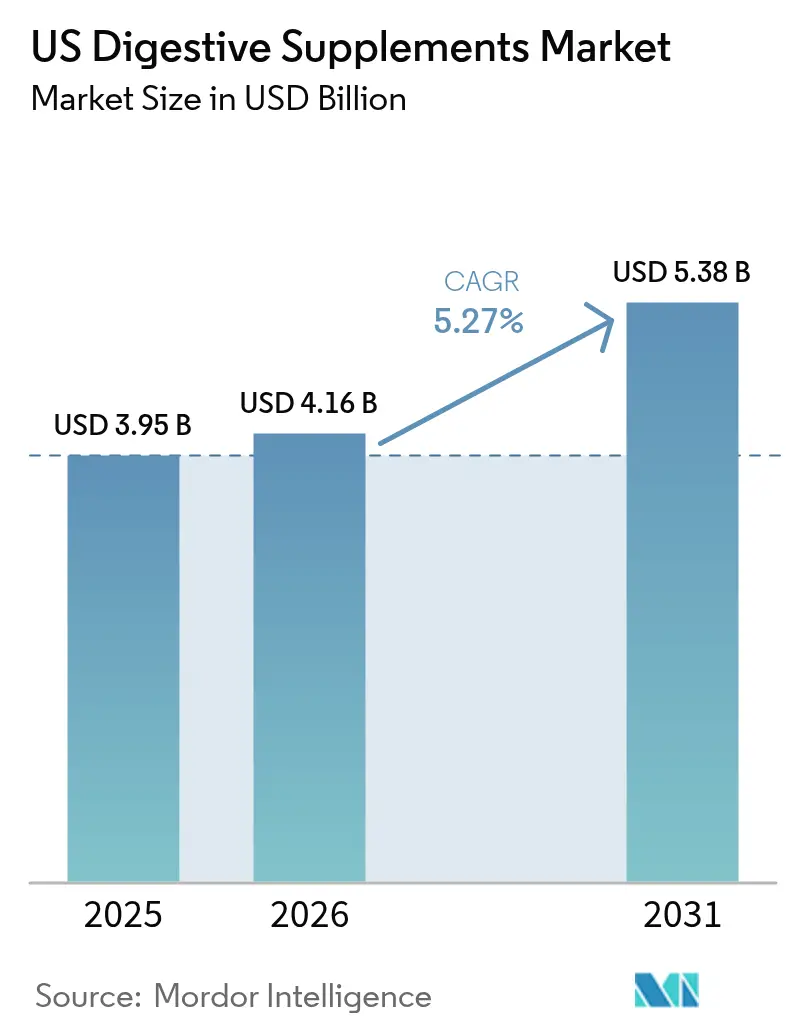
| Taille du marché de l'année de base (2025) | 3.95 Milliards de dollars |
| Taille du Marché (2026) | 4.16 Milliards de dollars |
| Taille du Marché (2031) | 5.38 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.27 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché américain des compléments digestifs par Mordor Intelligence
La taille du marché américain des compléments digestifs devrait passer de 3,95 milliards USD en 2025 à 4,16 milliards USD en 2026 et devrait atteindre 5,38 milliards USD d'ici 2031, avec un CAGR de 5,27 % sur la période 2026-2031. La trajectoire de croissance repose sur le vieillissement de la population, la reconnaissance généralisée de la santé intestinale comme pilier du bien-être systémique et la normalisation des soins préventifs autogérés. La demande s'intensifie à mesure que les consommateurs recherchent des solutions sans ordonnance pour le syndrome du côlon irritable (SCI), la maladie de reflux gastro-œsophagien (MRGO), les insuffisances enzymatiques et l'inconfort lié à l'alimentation. Les détaillants grand public consacrent désormais de l'espace en rayon aux formulations probiotiques et enzymatiques cliniquement validées, tandis que les plateformes numériques accélèrent l'éducation et la découverte. La vigilance réglementaire accrue de la Food and Drug Administration (FDA) des États-Unis freine l'expansion tout en améliorant simultanément la crédibilité de la catégorie, encourageant les grandes multinationales à déployer des capitaux d'acquisition et des ressources de recherche.
Principaux enseignements du rapport
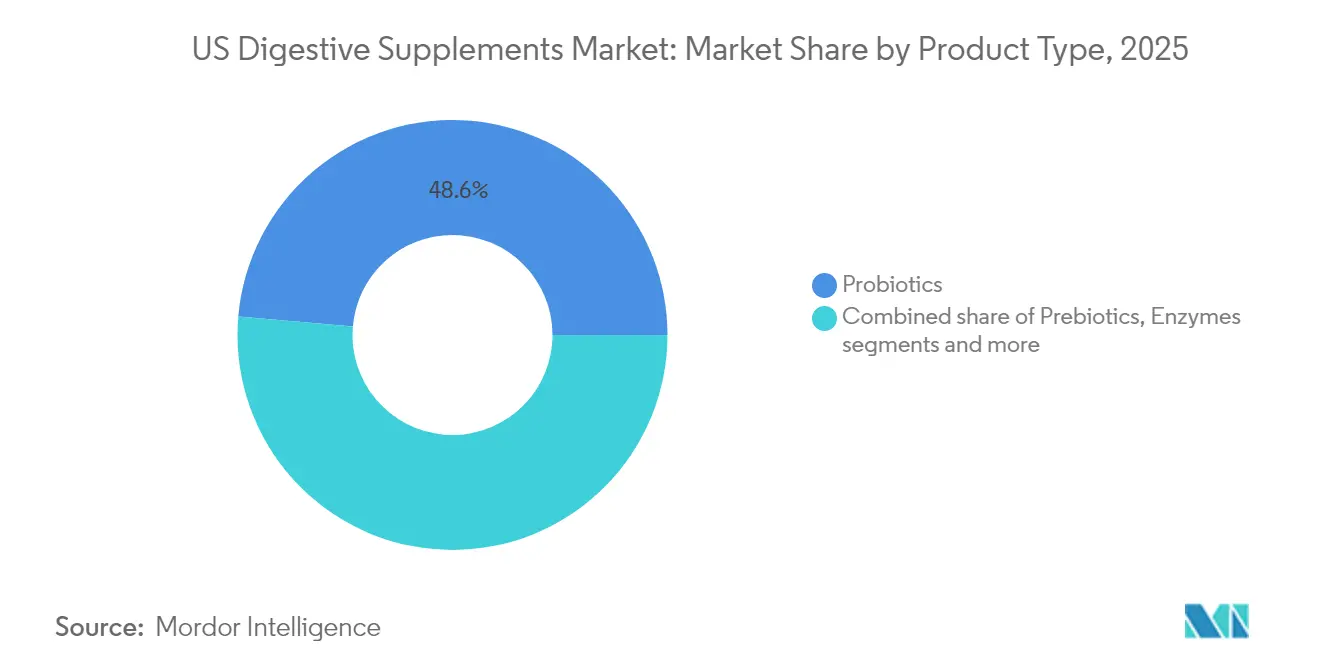
- Par type, les probiotiques ont dominé avec 48,63 % de la part du marché américain des compléments digestifs en 2025, tandis que les enzymes devraient croître à un CAGR de 5,78 % jusqu'en 2031.
- Par forme, les gélules ont capté 40,88 % des revenus de 2025, et les gommes et produits à mâcher devraient se développer à un CAGR de 6,21 % jusqu'en 2031, dépassant les gélules.
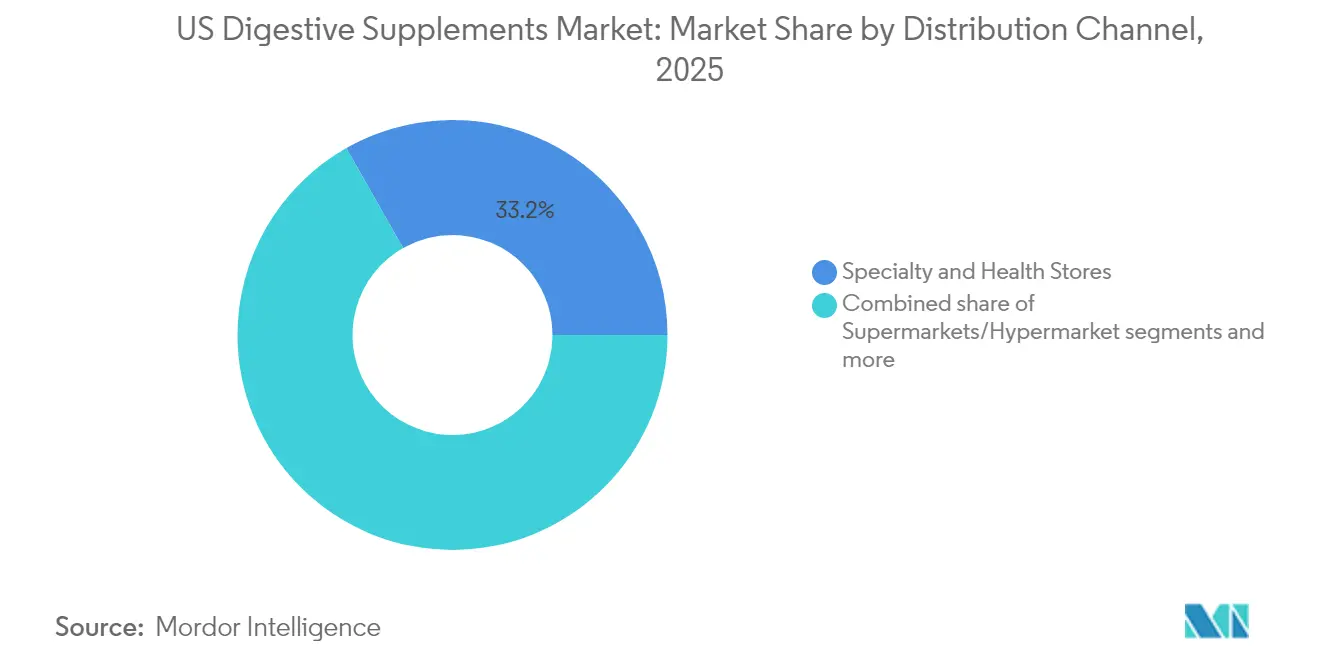
- Par canal de distribution, les magasins spécialisés et de santé ont représenté 33,22 % des ventes de 2025 ; les détaillants en ligne sont prévus pour un CAGR de 7,53 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché américain des compléments digestifs
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La prévalence croissante des troubles digestifs tels que le SCI, la MRGO et l'intolérance au lactose stimule la croissance | +1.2% | National, avec des concentrations plus élevées dans les zones urbaines | Long terme (≥ 4 ans) |
| Sensibilisation croissante des consommateurs au rôle du microbiome intestinal dans l'immunité et la santé mentale | +0.9% | Mondial, avec une adoption précoce dans les régions côtières | Moyen terme (2-4 ans) |
| Forte demande de probiotiques et de compléments enzymatiques contre les ballonnements et l'indigestion | +0.8% | National, particulièrement chez les femmes âgées de 19 à 45 ans | Court terme (≤ 2 ans) |
| Utilisation croissante d'aides digestives chez les adultes vieillissants avec un métabolisme plus lent | +0.7% | National, concentré dans les États à population vieillissante | Long terme (≥ 4 ans) |
| Intérêt croissant pour les formulations digestives à étiquette propre et à base de plantes | +0.5% | Centres urbains et données démographiques soucieuses de leur santé | Moyen terme (2-4 ans) |
| La sensibilisation accrue à la santé digestive via les plateformes de médias numériques contribue à sa croissance | +0.4% | National, plus fort chez la génération Z et les millennials | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La prévalence croissante des troubles digestifs tels que le SCI, la MRGO et l'intolérance au lactose stimule la croissance
La prévalence croissante des troubles digestifs, tels que le syndrome du côlon irritable, la maladie de reflux gastro-œsophagien et l'intolérance au lactose, stimule considérablement la croissance du marché américain des compléments digestifs. Selon l'Institut national du diabète et des maladies digestives et rénales, environ 60 à 70 millions de personnes aux États-Unis sont touchées par des maladies digestives chaque année [1]Source : Institut national du diabète et des maladies digestives et rénales, "Statistiques sur les maladies digestives aux États-Unis", niddk.nih.gov. Le SCI à lui seul touche 10 à 15 % de la population adulte selon l'American College of Gastroenterology [2]Source : American College of Gastroenterology, "Syndrome du côlon irritable : aperçu général", gi.org. Cette population croissante de patients a entraîné une demande accrue de compléments digestifs pouvant atténuer les symptômes, améliorer l'absorption des nutriments et renforcer la santé intestinale globale. Par ailleurs, les initiatives gouvernementales, telles que la réglementation des compléments alimentaires par la FDA en vertu du Dietary Supplement Health and Education Act (DSHEA), garantissent la sécurité et l'efficacité des produits, encourageant ainsi la confiance des consommateurs. Ces facteurs, combinés à des campagnes de sensibilisation croissantes sur la santé digestive, devraient soutenir davantage la croissance du marché au cours de la période de prévision.
Sensibilisation croissante des consommateurs au rôle du microbiome intestinal dans l'immunité et la santé mentale.
Les consommateurs aux États-Unis reconnaissent de plus en plus le rôle essentiel du microbiome intestinal dans le soutien de l'immunité et du bien-être mental. Cette prise de conscience croissante stimule la demande de compléments digestifs, les individus recherchant des produits qui favorisent la santé intestinale et le bien-être général. Le lien entre la santé intestinale et son impact sur le système immunitaire, ainsi que sur la santé mentale, a été mis en évidence par des recherches continues et une couverture médiatique. Des études ont montré qu'un microbiome intestinal équilibré peut renforcer les réponses immunitaires, réduire l'inflammation et améliorer la régulation de l'humeur, soulignant davantage l'importance du maintien de la santé intestinale. De plus, la prévalence croissante des troubles digestifs, associée à l'adoption croissante de modes de vie plus sains, encourage les consommateurs à explorer des compléments qui répondent à ces préoccupations. La disponibilité de produits innovants, tels que les probiotiques, les prébiotiques et les compléments à base d'enzymes, contribue également à la croissance du marché. Cette tendance devrait continuer à influencer le marché, à mesure que les consommateurs privilégient les mesures de santé préventives et recherchent des solutions répondant à ces préoccupations de santé spécifiques. En outre, l'accent croissant mis sur la nutrition personnalisée et l'intégration de la santé intestinale dans des stratégies de bien-être plus larges sont susceptibles de maintenir l'élan sur ce marché au cours de la période de prévision.
Forte demande de probiotiques et de compléments enzymatiques contre les ballonnements et l'indigestion.
Le marché connaît une croissance significative, portée par la demande croissante de probiotiques et de compléments enzymatiques. Ces compléments gagnent en popularité en tant que solutions efficaces pour gérer les ballonnements et l'indigestion, qui sont des problèmes digestifs courants auxquels est confrontée une grande partie de la population. Les probiotiques, connus pour leur capacité à rétablir l'équilibre de la flore intestinale, et les compléments enzymatiques, qui aident à décomposer les aliments pour une meilleure digestion, deviennent des composantes essentielles des routines alimentaires. Selon l'enquête du Conseil pour la nutrition responsable de 2023, près de 74 % des adultes aux États-Unis ont déclaré utiliser des compléments alimentaires, y compris des compléments digestifs [3]Source : Enquête du Conseil pour la nutrition responsable, "Enquête CBN 2023 sur les compléments alimentaires", crnusa.org. Ces données mettent en évidence l'adoption généralisée de tels produits parmi les consommateurs. La sensibilisation croissante à la santé intestinale et à son impact sur le bien-être général alimente davantage cette demande. De plus, la préférence croissante pour des solutions de santé naturelles et préventives encourage les consommateurs à adopter ces compléments. Cette tendance devrait jouer un rôle central dans la définition de la trajectoire de croissance du marché américain des compléments digestifs au cours de la période de prévision.
Utilisation croissante d'aides digestives chez les adultes vieillissants avec un métabolisme plus lent
L'utilisation croissante d'aides digestives chez les adultes vieillissants est un moteur important du marché. À mesure que les individus vieillissent, leur taux métabolique tend à diminuer, entraînant une digestion plus lente et une probabilité plus élevée d'inconfort gastro-intestinal. Ce changement démographique a entraîné une demande croissante de compléments digestifs pouvant atténuer ces problèmes et soutenir la santé digestive globale. Des produits tels que les probiotiques, les prébiotiques et les compléments à base d'enzymes gagnent du terrain chez les personnes âgées cherchant à maintenir un système digestif sain. De plus, la sensibilisation croissante aux avantages des produits de santé digestive, associée à la prévalence croissante des troubles digestifs liés à l'âge, propulse davantage la croissance du marché. Les fabricants répondent à cette tendance en introduisant des formulations ciblées et des formats faciles à consommer, répondant spécifiquement aux besoins de la population vieillissante. Cette dynamique devrait continuer à stimuler le marché au cours de la période de prévision.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Approbation limitée de la FDA et absence de standardisation des produits de compléments digestifs | -0.8% | National, affectant tous les fabricants | Long terme (≥ 4 ans) |
| Vulnérabilités de la chaîne d'approvisionnement entraînant une adultération des produits et une dégradation de la puissance | -0.6% | National, avec les marchés urbains connaissant la concurrence la plus forte | Moyen terme (2-4 ans) |
| Sensibilité des consommateurs aux prix limitant l'adoption de compléments haut de gamme | -0.4% | National, concentré dans les segments à revenus plus faibles | Court terme (≤ 2 ans) |
| Contraintes de croissance du marché dues à la concurrence des remèdes naturels | -0.3% | Zones urbaines avec des consommateurs soucieux de leur santé | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Approbation limitée de la FDA et absence de standardisation des produits de compléments digestifs
Sur le marché américain des compléments digestifs, la complexité réglementaire constitue un frein important à la croissance. La position de la FDA selon laquelle aucun probiotique traditionnel ne remplit les conditions pour obtenir le statut d'approbation médicamenteuse, malgré des preuves cliniques croissantes soutenant leurs applications thérapeutiques, crée un environnement difficile pour les entreprises. Cette position réglementaire génère une incertitude pour les entreprises cherchant à formuler des allégations de santé, car elles doivent naviguer dans des exigences strictes et des voies d'approbation peu claires. De plus, la réorganisation prévue de la FDA en 2025, qui comprend la suppression de 170 postes au sein du Bureau des inspections et des enquêtes, soulève des inquiétudes quant à la capacité de l'agence à maintenir une surveillance efficace. Cette réduction des effectifs pourrait potentiellement entraver le processus réglementaire, compliquant davantage le paysage du marché. Cependant, la FDA continue d'appliquer des normes strictes pour les notifications de nouveaux ingrédients alimentaires et les allégations de structure-fonction, ajoutant une autre couche de complexité pour les acteurs du marché. Ces défis réglementaires contraignent collectivement le potentiel de croissance du marché américain des compléments digestifs.
Vulnérabilités de la chaîne d'approvisionnement entraînant une adultération des produits et une dégradation de la puissance
Les défaillances du contrôle qualité posent des risques importants pour la croissance du marché, comme en témoignent les avertissements de la FDA concernant des compléments alimentaires substitués par du laurier-rose jaune toxique et contaminés par des ingrédients pharmaceutiques non déclarés tels que l'oméprazole et le diclofénac. Le Programme de prévention des adulterants botaniques identifie une dilution généralisée des ingrédients à base de plantes, où les fabricants réduisent les coûts en diluant les extraits avec des composés inactifs, compromettant l'efficacité des produits et la confiance des consommateurs. Les dépendances de la chaîne d'approvisionnement internationale créent une vulnérabilité, avec de multiples lettres d'avertissement de la FDA adressées à des fabricants indiens et chinois pour des violations des bonnes pratiques de fabrication actuelles (cGMP), notamment des procédures de nettoyage inadéquates, des risques de contamination et des documents falsifiés. Les rappels de produits continuent d'affecter la confiance du marché, avec des actions récentes incluant des compléments d'amélioration masculine contaminés par des composés pharmaceutiques non déclarés et des compléments de spermidine contenant des allergènes au blé non déclarés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les probiotiques dominent tandis que les enzymes accélèrent
Sur le marché américain des compléments digestifs, les probiotiques maintiennent une position dominante avec une part de marché de 48,63 % en 2025. Cette domination est attribuée à une validation clinique approfondie soutenant leur efficacité et à la familiarité croissante des consommateurs avec les avantages d'un microbiome intestinal sain. Les probiotiques sont largement reconnus pour leur rôle dans l'amélioration de la santé digestive, le renforcement de l'immunité et le traitement de divers problèmes gastro-intestinaux, tels que le syndrome du côlon irritable (SCI) et la diarrhée. La disponibilité croissante de compléments probiotiques sous diverses formes, notamment les gélules, les poudres et les aliments fonctionnels, a également contribué à leur adoption généralisée.
Les enzymes, quant à elles, émergent comme le segment à la croissance la plus rapide du marché, avec un CAGR projeté de 5,78 % jusqu'en 2031. Cette croissance reflète la reconnaissance croissante des applications thérapeutiques des enzymes dans la gestion des troubles digestifs, tels que l'intolérance au lactose, l'insuffisance pancréatique et la sensibilité au gluten. Les compléments enzymatiques gagnent du terrain en raison de leur capacité à aider à la décomposition des molécules alimentaires complexes, améliorant l'absorption des nutriments et soulageant l'inconfort digestif. La sensibilisation croissante aux compléments à base d'enzymes parmi les professionnels de la santé et les consommateurs, associée aux avancées dans les formulations enzymatiques adaptées à des besoins digestifs spécifiques, devrait alimenter leur adoption au cours de la période de prévision.


Par forme : les gommes transforment l'expérience des compléments
Les gélules continuent de dominer le marché américain des compléments digestifs, détenant une part de marché significative de 40,88 % en 2025. Leur popularité découle de la forte perception des consommateurs quant à leur efficacité et à leur qualité pharmaceutique, ce qui renforce la confiance dans leur utilisation. Les gélules sont largement considérées comme un format de livraison fiable pour les compléments digestifs, offrant un dosage précis et une stabilité. De plus, leur compatibilité avec un large éventail d'ingrédients actifs en fait un choix privilégié parmi les fabricants et les consommateurs. Ce format reste un pilier du marché, répondant aux besoins des personnes recherchant des solutions efficaces et fiables pour la santé digestive.
Les gommes et les produits à mâcher émergent comme le segment à la croissance la plus rapide du marché américain des compléments digestifs, avec un CAGR projeté de 6,21 % jusqu'en 2031. Ces formats gagnent du terrain en raison de leur commodité et de leur palatabilité, les rendant particulièrement attrayants pour les consommateurs qui ont du mal à avaler des pilules. Les gommes et les produits à mâcher éliminent la barrière de l'ingestion de pilules, qui est une préoccupation courante chez les adultes, et offrent une façon plus agréable de consommer des compléments. Leurs formulations innovantes et savoureuses renforcent davantage l'acceptation des consommateurs, les positionnant comme un moteur de croissance clé sur le marché. Ce segment reflète un changement dans les préférences des consommateurs vers des options de compléments plus conviviales et agréables.
Par canal de distribution : le commerce électronique perturbe la vente au détail traditionnelle
Les magasins spécialisés et de santé ont détenu une part de marché majeure de 33,22 % en 2025. Ces magasins continuent d'attirer les consommateurs soucieux de leur santé en offrant des consultations d'experts et une sélection de produits soigneusement choisie. Leur capacité à fournir des recommandations personnalisées et des formulations haut de gamme les positionne comme une source de confiance pour les personnes recherchant des solutions adaptées à leurs besoins en matière de santé digestive. De plus, l'expérience en magasin permet aux clients d'interagir directement avec un personnel compétent, favorisant la confiance et la fidélité parmi leur public cible. Les magasins spécialisés et de santé bénéficient également de leur capacité à présenter des marques haut de gamme et des produits de niche qui peuvent ne pas être facilement disponibles via d'autres canaux, renforçant davantage leur attrait pour les consommateurs qui privilégient la qualité et l'exclusivité.
Les détaillants en ligne, quant à eux, connaissent la trajectoire de croissance la plus élevée du marché, avec un CAGR notable de 7,53 % prévu jusqu'en 2031. Ces plateformes révolutionnent la façon dont les consommateurs découvrent, recherchent et achètent des compléments digestifs en offrant des informations produits améliorées, des avis clients et la commodité des services d'abonnement. L'espace numérique permet aux consommateurs de comparer les produits, d'accéder à des descriptions détaillées et de lire des avis de pairs, leur permettant de prendre des décisions d'achat éclairées. De plus, la facilité de livraison à domicile et la disponibilité d'un large éventail d'options font des détaillants en ligne un choix de plus en plus populaire pour les consommateurs qui privilégient la commodité et l'accessibilité.
Analyse géographique
Aux États-Unis, le marché des compléments digestifs varie selon les régions, influencé par les données démographiques, l'accès aux soins de santé et les points de vue culturels sur le bien-être préventif. Les zones côtières et les centres urbains sont à l'avant-garde, adoptant des formulations haut de gamme et innovantes. La Californie et New York, avec leurs populations denses et leurs consommateurs soucieux de leur santé, dominent le marché. Ces États privilégient les produits biologiques à étiquette propre et sont prêts à investir dans des formulations scientifiquement validées. Pendant ce temps, le Sud-Est, en particulier la Floride, connaît une forte croissance. Cette hausse est largement attribuée à une démographie vieillissante et à une sensibilisation accrue aux avantages de la santé intestinale. La population significative des 65 ans et plus en Floride génère une demande constante de compléments enzymatiques et d'aides digestives, en particulier ceux qui traitent les changements métaboliques liés à l'âge.
Les marchés ruraux sont mûrs pour l'expansion. Avec l'essor de la télémédecine et du commerce électronique, les produits spécialisés de santé digestive — autrefois exclusifs aux magasins d'aliments naturels métropolitains — sont désormais accessibles aux consommateurs ruraux. Dans le Midwest, on observe une hausse notable de l'adoption des probiotiques. Cette tendance est largement influencée par les communautés agricoles, qui comprennent depuis longtemps les processus de fermentation, et par une reconnaissance croissante de la science du microbiome, grâce aux programmes de vulgarisation universitaire et à l'éducation des prestataires de soins de santé. Le Texas se distingue comme un marché en plein essor, alimenté par sa croissance démographique et sa diversité. On note notamment une adoption croissante de produits de bien-être digestif au sein de la communauté hispanique, mêlant remèdes à base de plantes traditionnels aux formulations contemporaines de probiotiques et d'enzymes.
L'infrastructure de soins de santé joue un rôle central dans la dynamique du marché. Les États disposant d'une concentration plus élevée de gastroentérologues et de praticiens de médecine fonctionnelle connaissent une adoption prononcée des compléments. Cette tendance est renforcée par les prestataires de soins de santé qui recommandent ces produits comme thérapies complémentaires pour les troubles digestifs. Le Pacifique Nord-Ouest, avec son accent sur les produits à étiquette propre et durables, oriente la demande vers des formulations à base de plantes. L'engagement de la région envers la gestion environnementale et la santé naturelle est évident dans sa préférence pour les emballages écologiques.
Analyse de la chaîne de valeur
La chaîne de valeur des compléments digestifs aux États-Unis commence par l'approvisionnement en intrants fonctionnels tels que les souches microbiennes vivantes (probiotiques), les glucides non digestibles (prébiotiques), les enzymes microbiennes et d'origine animale, et les plantes. Les matières premières sont transformées par fermentation ou extraction, puis traitées via des étapes en aval telles que la stabilisation, la standardisation et le mélange, avant d'être formulées en produits finis sous forme de gélules, comprimés, poudres, gommes et bonbons à mâcher. De nombreuses marques exploitent des modèles allégés en actifs qui dépendent des organisations de développement et de fabrication sous contrat (CDMO) pour la formulation, l'encapsulation et l'emballage, suivis d'une distribution via les magasins spécialisés et de santé (un canal majeur en 2025) et une montée en puissance rapide via les détaillants en ligne qui élargissent la gamme de références, les abonnements et la découverte guidée par l'éducation.
La qualité, la conformité et la gestion de la stabilité constituent les principaux points de contrôle opérationnels tout au long de la chaîne, en particulier pour les micro-organismes vivants et les mélanges multi-ingrédients où la puissance peut se dégrader. Les investissements récents en capacités suggèrent que les fabricants renforcent le contrôle de l'identité et de la viabilité, notamment avec l'ouverture par Vitaquest d'une suite de fabrication dédiée aux probiotiques pour les cultures vivantes en février 2026 afin d'améliorer le contrôle et la stabilité. Le risque lié à la chaîne d'approvisionnement se concentre également en amont, où les intrants importés et l'approvisionnement complexe en plantes peuvent accroître la variabilité, faisant de la qualification des fournisseurs, des tests et de la traçabilité des éléments centraux pour maintenir la conformité cGMP et la cohérence des allégations d'étiquetage, de la production jusqu'à la livraison finale.
Paysage concurrentiel
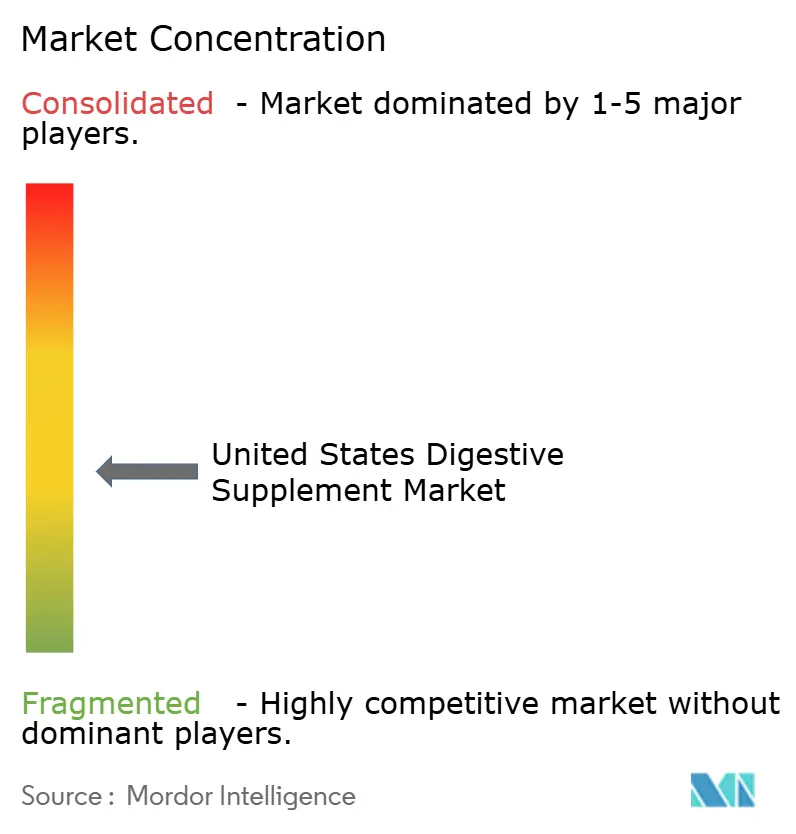
Le marché américain des compléments digestifs présente une fragmentation modérée, permettant aux entreprises pharmaceutiques établies et aux marques de bien-être émergentes de concourir efficacement en employant des stratégies différenciées. Les grands acteurs tels que Bayer, Pfizer et Procter & Gamble s'appuient sur leurs vastes réseaux de distribution, leur forte notoriété de marque et leurs capacités avancées de recherche clinique pour maintenir une présence dominante. Ces entreprises se concentrent sur l'offre d'une large gamme de produits ciblant diverses préoccupations de santé digestive, garantissant qu'elles répondent à une large base de consommateurs et maintiennent leur avantage concurrentiel sur le marché.
D'autre part, des marques émergentes comme Grüns Supplements et Bioma perturbent la dynamique traditionnelle du marché en adoptant des approches innovantes. Ces entreprises capitalisent sur des modèles commerciaux directs aux consommateurs, qui leur permettent de nouer des relations plus étroites avec leurs clients et d'offrir des solutions personnalisées. De plus, elles utilisent les plateformes de médias sociaux pour interagir avec les jeunes données démographiques, créant une notoriété de marque et une fidélité grâce à des campagnes marketing ciblées. Leur accent sur des formats de livraison innovants, tels que les gommes et les poudres, différencie davantage leurs offres et s'aligne sur les préférences des consommateurs modernes recherchant commodité et facilité d'utilisation.
Le paysage concurrentiel du marché américain des compléments digestifs est en outre façonné par les diverses stratégies employées par ces acteurs pour répondre aux besoins spécifiques des consommateurs et aux applications thérapeutiques. Les entreprises établies continuent d'investir dans la recherche et le développement pour introduire des produits cliniquement prouvés, tandis que les marques émergentes mettent l'accent sur l'agilité et l'innovation pour capturer des segments de niche. Cette interaction dynamique entre les acteurs traditionnels et perturbateurs favorise un environnement concurrentiel, stimulant la croissance et l'innovation sur le marché. En conséquence, le marché reste très attractif, avec des opportunités pour les acteurs établis et les nouveaux entrants d'élargir leur présence et de répondre aux demandes évolutives des consommateurs.
Leaders du secteur américain des compléments digestifs
Haleon PLC
NOW Foods Inc.
Amway Corporation
Procter & Gamble Company
Pfizer Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités sur le marché américain des compléments digestifs se concentrent sur les produits et modèles opérationnels qui réduisent les écarts de confiance tout en améliorant l'expérience consommateur. Avec les probiotiques détenant le segment de plus grande part (48,63 % en 2025) et les gommes et bonbons à mâcher représentant le format à la croissance la plus rapide, la preuve de l'identité, l'exactitude du dosage et la performance de conservation deviennent essentielles pour les systèmes microbiens vivants et enzymatiques vendus via le commerce de détail national et en ligne. Les investissements qui déplacent le contrôle qualité vers l'amont et accélèrent la vérification, comme le partenariat de NOW Foods pour déployer des solutions de test avancées basées sur l'ADN et la PCR en 2026, soutiennent la marge de manœuvre des marques capables de documenter l'identité des souches et espèces, la puissance jusqu'à la fin de la durée de conservation, et des étiquettes plus claires sans allégations excessives.
L'application réglementaire et les rappels augmentent également la valeur commerciale des acteurs axés sur la conformité et des partenaires qui aident les petites marques à répondre aux exigences du 21 CFR Part 111. Les actions de la FDA en 2026, y compris un rappel national des gélules Kian Pee Wan après qu'une analyse a révélé des ingrédients médicamenteux non déclarés, et une lettre d'avertissement citant des violations cGMP dans une installation en Floride, mettent en évidence l'importance de la qualification des fournisseurs, des contrôles des contaminants et allergènes, et d'une communication structure-fonction défendable. Dans ce contexte, les entreprises qui combinent des formulations cliniquement fondées (incluant des composants prébiotiques et postbiotiques) avec une éducation numérique en priorité et un réapprovisionnement par abonnement gagnent une part croissante de la dynamique du canal en ligne, tout en s'alignant sur la demande de soins digestifs préventifs et autogérés.
Développements récents du secteur
- Juillet 2026 : NOW Foods s'est associé à bioMerieux pour lancer GENE-UP PROBIOTIC SPECIES ID, une solution de test basée sur la PCR conçue pour vérifier les espèces probiotiques dans les compléments alimentaires en environ 90 minutes. Ce partenariat élargit les capacités de vérification rapide en cours de processus et soutient un contrôle renforcé de l'identité des probiotiques, tandis que les marques élargissent leur positionnement spécifique aux souches sur le commerce de détail et le commerce électronique.
- Juin 2026 : NOW Foods s'est associé à LeafWorks pour faire progresser les tests d'identité botanique à l'aide de l'analyse ADN de nouvelle génération, incluant l'installation d'un nouveau laboratoire de séquençage dans son établissement de Sparks, Nevada. Cette capacité de test interne élargie contribue à réduire le risque de falsification dans les formulations digestives botaniques et raccourcit les cycles de mise sur le marché en améliorant la rapidité et la fiabilité de la qualification des matières premières.
- Janvier 2025 : Amway Corporation a lancé le programme Nutrilite Begin 30 Holistic Wellness centré sur la santé intestinale, comprenant Nutrilite Begin Daily GI Primer et Nutrilite Balance Within Probiotic. Le positionnement du soutien digestif au sein d'un format de programme structuré relie les compléments aux outils d'adhésion au mode de vie, renforçant l'engagement direct auprès du consommateur et le comportement d'achat répété.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur des compléments digestifs vendus aux États-Unis pour un usage grand public, où les produits sont positionnés pour soutenir la digestion et le confort intestinal. Nous comptons les revenus des formats de compléments digestifs couramment vendus, à travers les canaux d'achat de détail et en ligne.
Exclusions de périmètre : le dimensionnement n'inclut pas les médicaments sur prescription, les aliments médicaux, ou les aliments et boissons fonctionnels généraux qui ne sont pas vendus en tant que compléments alimentaires.
Aperçu de la segmentation
- Par type
- Prébiotiques
- Probiotiques
- Enzymes
- Plantes médicinales
- Autres types
- Par forme
- Gélules et capsules molles
- Comprimés
- Gommes et produits à mâcher
- Poudres
- Autres formes
- Par canal de distribution
- Supermarchés/Hypermarchés
- Magasins spécialisés et de santé
- Détaillants en ligne
- Autres canaux de distribution
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la délimitation de la catégorie et du contexte de la demande pour le soutien digestif aux États-Unis, puis aligne cette délimitation sur des signaux de ventes et commerciaux mesurables. Nous nous sommes référés à des sources publiques et officielles telles que les statistiques de santé du CDC, les ressources du NIH et de la NLM (incluant PubMed), les documents d'orientation alimentaire de l'USDA, et les pages de la FDA sur l'étiquetage des compléments alimentaires et les actions d'application.
Pour ancrer le volet commercial, nous avons également examiné les rapports annuels et présentations aux investisseurs des entreprises, les pages catégorie des grands détaillants et la couverture médiatique, ainsi que les publications d'associations professionnelles pour les catégories de compléments et de nutrition. En parallèle, nous avons utilisé des abonnements payants approuvés pour les données financières et le renseignement d'entreprise, les bases de données de brevets, et une base de données d'importation et d'exportation au niveau des expéditions pour vérifier les mouvements d'ingrédients et de produits finis. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été utilisées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens et enquêtes primaires
Le travail primaire a servi à tester comment la limite du marché s'applique dans des situations réelles d'achat et de vente, et à confirmer les mix de prix et de canaux par format. Nous avons échangé avec un mélange d'équipes côté marque, de participants en ingrédients et fabrication sous contrat, de distributeurs, et de professionnels des canaux de détail et en ligne à travers les États-Unis, puis avons réexaminé les hypothèses atypiques lorsque les réponses ne concordaient pas.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Directeurs (CXO) : 12 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 39 % |
| Petits acteurs : 14 % | Managers : 49 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante où les signaux de ventes de compléments rapportés sont resserrés vers les compléments à visée digestive par des répartitions de catégorie selon le type, le format et les canaux clés, puis ajustés pour correspondre à la réalité du terrain recueillie lors des entretiens. Lorsque cela s'est avéré utile, nous avons corroboré les totaux à l'aide d'approximations ascendantes sélectives, telles que des points de prix échantillonnés par format (gélules, comprimés, gommes, poudres), le mix de ventes typique par canal, et des vérifications auprès des fournisseurs et canaux pour maintenir des volumes implicites réalistes.
Les intrants ont été choisis car ils peuvent être suivis et expliqués, même lorsque les données sont peu structurées. Les exemples incluent la part des allégations de soutien digestif dans les rayons de compléments, les différences de prix par format, le poids relatif du canal en ligne versus magasin, les indicateurs d'intérêt des consommateurs pour la santé liée au confort intestinal, et les évolutions majeures d'étiquetage ou d'application réglementaire pouvant modifier la disponibilité. Lorsqu'une donnée manquait pour une sous-catégorie plus restreinte, nous avons comblé les lacunes en utilisant des ratios de format et de type adjacents validés par plusieurs répondants, puis avons revérifié que les parts de revenus implicites restaient cohérentes.
Pour les prévisions, une analyse de scénarios a été utilisée, appuyée par des modèles de tendance simples sur les principaux facteurs tels que les changements de mix de canaux, l'évolution attendue des prix par format, et le rythme de renouvellement des produits dans les allégations digestives. Les hypothèses n'ont été finalisées qu'après examen des variables avec les acteurs du secteur afin que la vision prospective reste pratique.
Validation des données et cycle de mise à jour
Les résultats sont validés en plusieurs étapes afin qu'une seule série de données ne détermine pas le chiffre final. Nous comparons les résultats à des signaux indépendants tels que la direction de croissance au niveau des canaux, les schémas de mouvement des ingrédients et produits finis, et la cohérence des prix implicites par format, puis signalons les anomalies pour retravail.
Avant validation finale, un second analyste examine la construction, vérifie la cohérence des calculs et remet en question les hypothèses clés qui font varier le total. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des actions réglementaires, des perturbations majeures de canaux, ou des réajustements de prix visibles. Juste avant la livraison, une nouvelle passe de révision est effectuée afin que les clients reçoivent la vision la plus récente.
Estimation du marché américain des compléments digestifs selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les compléments digestifs aux États-Unis peuvent sembler différentes selon les sources, même lorsque l'intitulé du sujet paraît similaire. Les différences résultent généralement de ce qui est comptabilisé comme un complément par rapport aux produits de santé digestive adjacents, des années retenues comme référence, et de la manière dont les répartitions de prix et de canaux sont intégrées dans le modèle.
Les principaux facteurs d'écart dans cette catégorie incluent généralement si les synbiotiques et les offres plus larges liées à la santé intestinale sont comptabilisés, comment les formats gommes et poudres sont valorisés par rapport aux gélules et comprimés, et si l'estimation s'appuie sur des indicateurs d'intérêt des consommateurs sans une vérification croisée solide avec les mouvements de ventes réels. Le calendrier des devises est ici un facteur moins déterminant car le marché est exclusivement américain, mais la fréquence d'actualisation reste importante lorsque les prix et parts de canaux évoluent.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,16 milliards d'USD (2026) | |
| Éditeur de recherche sectorielle A | 3,22 milliards d'USD (2025) | Utilise une année de référence antérieure et un horizon plus long qui peut intégrer des hypothèses de croissance plus rapides, et la délimitation peut être plus stricte si certaines plantes de soutien digestif et formats plus récents sont considérés hors périmètre. |
| Cabinet de conseil mondial B | 5,19 milliards d'USD (2024) | Utilise souvent un cadrage plus large de la santé intestinale qui peut inclure davantage de catégories de produits au-delà des compléments digestifs, ce qui peut relever la valeur de départ avant même l'application des prix et du mix de canaux. |
Les signaux des canaux de détail et les différences de prix observables par format sont les vérifications qui maintiennent l'estimation de Mordor Intelligence ancrée à un bassin de demande de compléments digestifs reproductible, plutôt que de dériver vers des produits de santé digestive plus larges. Globalement, l'écart entre les valeurs publiées s'explique principalement par les délimitations de périmètre et les choix d'année de référence, ce qui rend la documentation des inclusions et la vérification croisée des hypothèses essentielles pour rendre le total plus facile à retracer et à revisiter.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché américain des compléments digestifs ?
Le marché est évalué à 4,16 milliards USD en 2026 et devrait atteindre 5,38 milliards USD d'ici 2031.
Quel type de produit détient la plus grande part ?
Les probiotiques dominent avec 48,63 % de la part du marché américain des compléments digestifs en 2025.
Quel segment connaît la croissance la plus rapide ?
Les compléments enzymatiques devraient se développer à un CAGR de 5,78 % jusqu'en 2031 (2026-2031), le plus élevé parmi les types de produits.
Pourquoi les gommes et les produits à mâcher gagnent-ils en popularité ?
Les gommes et les produits à mâcher croissent à un CAGR de 6,21 % sur 2026-2031 car les consommateurs préfèrent un format savoureux et facile à consommer qui supprime les obstacles liés à l'ingestion de pilules.
Dernière mise à jour de la page le:



