
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.75 Milliards de dollars |
| Taille du Marché (2026) | 0.83 Milliards de dollars |
| Taille du Marché (2031) | 1.33 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.89 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des biofertilisants en Asie Pacifique par Mordor Intelligence
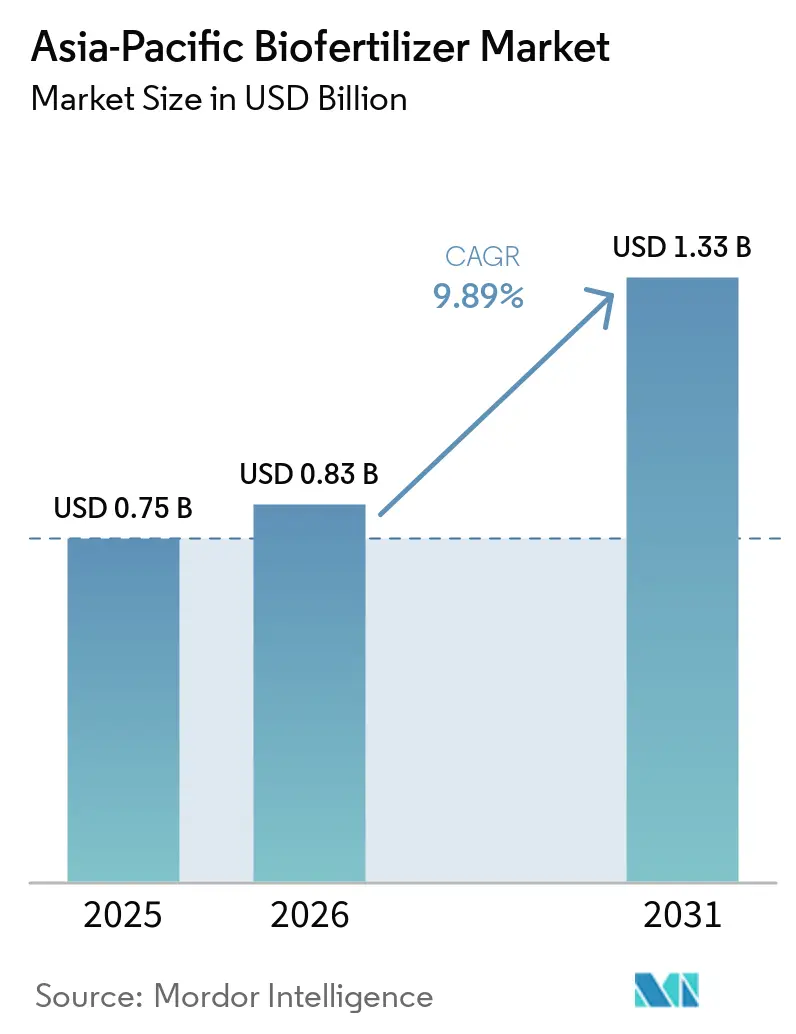
La taille du marché des biofertilisants en Asie-Pacifique était évaluée à 0,75 milliard USD en 2025 et devrait croître de 0,83 milliard USD en 2026 à 1,33 milliard USD d'ici 2031, à un CAGR de 9,89 % de 2026 à 2031. Les programmes de subventions gouvernementales, les contrôles sur les engrais chimiques et la production biologique certifiée façonnent la demande dans l'ensemble de la région. Les chaînes d'approvisionnement à l'exportation accroissent l'importance de la conformité en matière de résidus pour les producteurs de cultures premium. Les fédérations coopératives, les agences d'approvisionnement et les plateformes agroalimentaires émergent comme des canaux de distribution importants. Le marché des biofertilisants en Asie-Pacifique dépasse son rôle antérieur d'intrant à moindre coût pour les petits exploitants, avec des produits offrant des performances constantes dans des sols et des climats spécifiques, ce qui constitue une base plus solide pour leur adoption.
Principaux enseignements du rapport
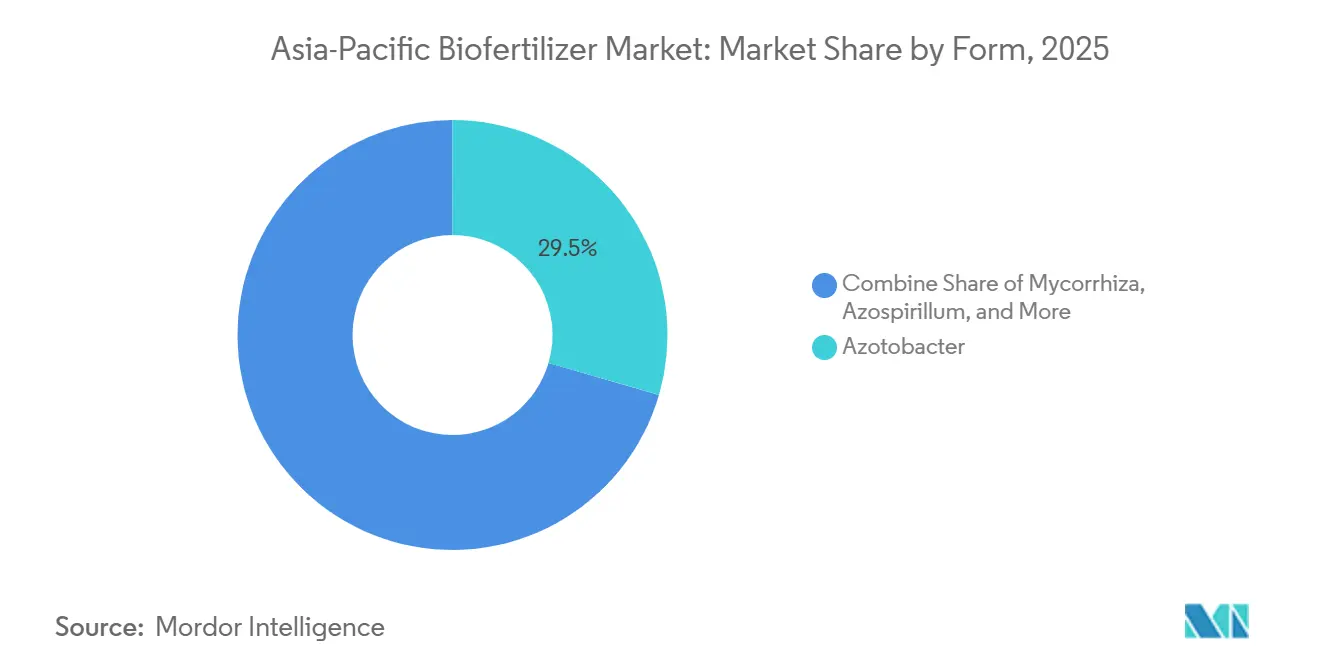
- Par forme, l'Azotobacter représentait 29,5 % de la part de marché des biofertilisants en Asie-Pacifique en 2025, tandis que le Rhizobium devrait croître à un CAGR de 11,2 % de 2026 à 2031.
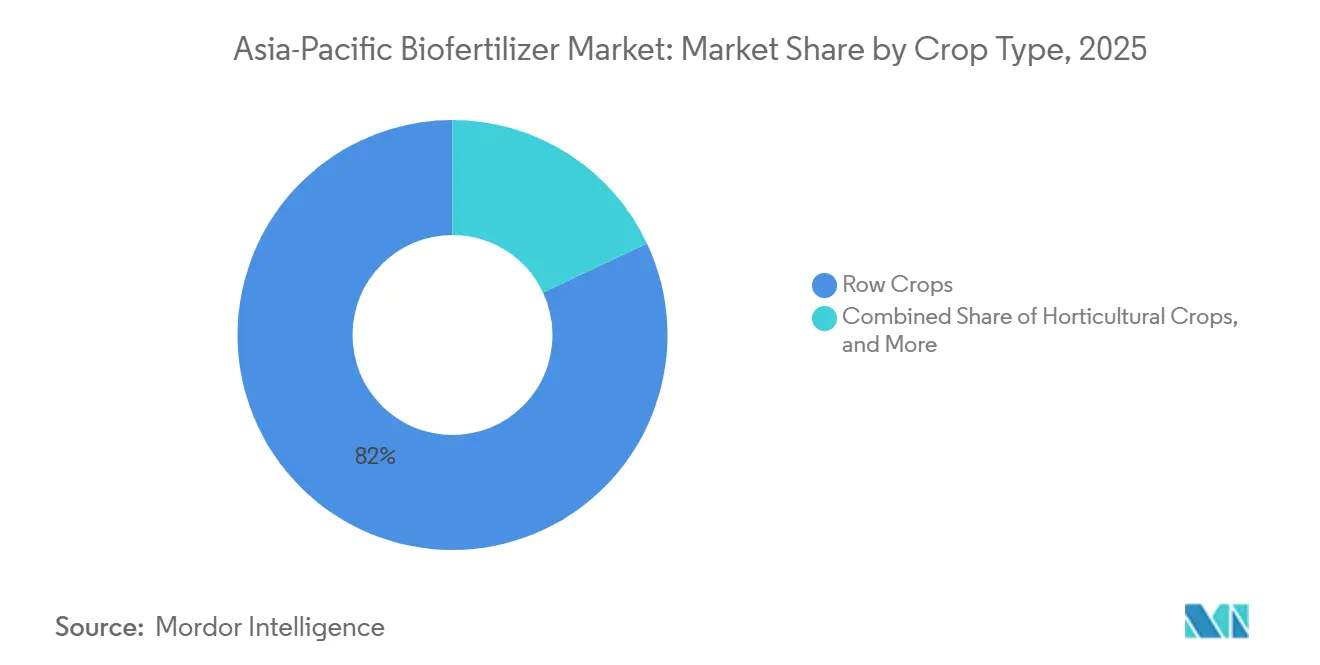
- Par type de culture, les grandes cultures représentaient 82 % de la taille du marché des biofertilisants en Asie-Pacifique en 2025, tandis que les cultures horticoles devraient croître à un CAGR de 11,4 % de 2026 à 2031.
- Par géographie, la Chine représentait 67,1 % de la part de marché en 2025, tandis que le Vietnam devrait croître à un CAGR de 9,0 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Subventions gouvernementales et programmes de démonstration améliorant l'économie de l'adoption | +2.2% | Cœur de l'Asie-Pacifique, principalement la Chine et l'Inde, avec des retombées en Indonésie, en Thaïlande et au Vietnam | Court terme (≤ 2 ans) |
| Expansion de la culture biologique et orientée vers l'exportation | +1.8% | Inde, Vietnam, Thaïlande, Philippines et Australie | Moyen terme (2-4 ans) |
| Restrictions sur l'utilisation des engrais chimiques et conformité plus stricte en matière de résidus | +1.5% | Chine et Inde, avec un effet secondaire au Japon et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Développement de consortiums microbiens pour la sécheresse, la salinité et le stress thermique | +1.2% | Intensité la plus élevée dans les zones côtières et irriguées de l'Inde, de l'Indonésie, de la Thaïlande et du Vietnam | Long terme (≥ 4 ans) |
| Formulations stables à la conservation en climat humide réduisant les pertes de viabilité | +0.9% | Indonésie, Vietnam, Thaïlande et Philippines | Moyen terme (2-4 ans) |
| Programmes de santé des sols liés au carbone et à l'agriculture régénératrice | +0.6% | Australie, Japon et Inde, avec une adoption précoce en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Subventions gouvernementales et programmes de démonstration améliorant l'économie de l'adoption
Le soutien de l'État demeure un facteur majeur dans l'adoption des biofertilisants au sein des systèmes agricoles des petits exploitants. La Chine a introduit des outils biotechnologiques et agricoles numériques dans son document central n° 1 de 2025, renforçant ainsi le cadre politique pour les intrants biologiques. L'Inde a continué à soutenir l'agriculture naturelle à travers son budget 2025 et les canaux d'approvisionnement coopératifs desservant plus de 35 600 sociétés membres[1]. Les parcelles de démonstration réduisent le risque des premiers achats en permettant aux producteurs d'observer les résultats des cultures dans les conditions locales. Les programmes provinciaux du Fujian et du Zhejiang ont fourni un soutien allant jusqu'à 100 CNY (14 USD) pour les applications d'engrais organiques commerciaux et de biofertilisants au cours de 2025[2]. Ensemble, les incitations financières et les démonstrations sur le terrain réduisent le coût et le risque perçu de l'adoption, soutenant une adoption plus large des biofertilisants parmi les agriculteurs de la région.
Expansion de la culture biologique et orientée vers l'exportation
L'expansion des superficies biologiques et des chaînes d'approvisionnement à l'exportation sensibles aux résidus accroît la demande d'intrants biologiques. Les exportations de produits biologiques de l'Inde ont atteint 665,96 millions USD en 2024-2025, reflétant une croissance de 34,6 %, tandis que le volume des exportations a augmenté de 4 % pour atteindre 368 155 tonnes métriques [3]. Les normes révisées de production biologique de l'Inde s'alignent sur les exigences d'équivalence de la Commission européenne et de la Suisse. Ces normes peuvent soutenir la demande d'intrants répondant aux exigences de la production biologique. Les fournisseurs d'Asie du Sud-Est de café, de produits palmiers, de thé et de fruits tropicaux font face à des contrôles de résidus de la part des acheteurs au Japon et dans l'Union européenne. Le Vietnam vise à ce que les terres agricoles biologiques représentent 2,5 % à 3 % des terres agricoles d'ici 2030. L'expansion de la production biologique et de l'agriculture d'exportation sensible aux résidus accroît le besoin d'intrants répondant aux exigences de conformité biologiques et spécifiques aux marchés, créant une demande supplémentaire de biofertilisants en Asie-Pacifique.
Restrictions sur l'utilisation des engrais chimiques et conformité plus stricte aux résidus
Les restrictions sur l'utilisation des engrais chimiques créent des opportunités supplémentaires pour les intrants biologiques dans certains systèmes agricoles. L'amendement de 2025 de l'Inde à l'Ordonnance de contrôle des engrais régit les normes de qualité des biofertilisants en vertu de l'Annexe III et introduit de nouvelles catégories biologiques, notamment les améliorateurs de carbone organique. La politique de réduction des engrais de la Chine est soutenue par des programmes de mise en œuvre provinciaux dans les principales zones de production céréalière, donnant aux agents de vulgarisation agricole un rôle dans la sélection et la promotion des alternatives biologiques. Ce rôle institutionnel peut réduire le coût d'accès aux producteurs pour les entreprises fournissant des contrats gouvernementaux. Des exigences de qualité plus strictes améliorent également la confiance du marché dans les produits biofertilisants conformes, tandis que les restrictions sur l'utilisation des engrais conventionnels créent des opportunités supplémentaires pour les alternatives biologiques dans l'ensemble de la région.
Développement de consortiums microbiens pour la sécheresse, la salinité et le stress thermique
Les avancées dans les consortiums microbiens élargissent les applications des biofertilisants au-delà de la gestion des nutriments pour inclure la résilience des cultures face au stress hydrique et à la salinité. En 2025, des études publiées dans Plants et l'International Journal of Molecular Sciences ont rapporté des améliorations des performances des semis dans des conditions de sécheresse et de salinité à l'aide de communautés microbiennes synthétiques. Ces développements soutiennent le potentiel des biofertilisants spécialisés dans les régions agricoles sujettes au stress en Asie-Pacifique, notamment en Inde, en Indonésie, au Vietnam et aux Philippines. La commercialisation et la validation locale de formulations microbiennes tolérantes au stress pourraient élargir les applications des biofertilisants et soutenir la croissance du marché.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Lacunes dans le stockage rural et la livraison intermédiaire au dernier kilomètre | -1.5% | Inde, Vietnam, Indonésie, Philippines et Thaïlande | Court terme (≤ 2 ans) |
| Variabilité des performances selon les sols, les cultures et les saisons | -1.2% | Asie du Sud et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Courte durée de conservation des produits et dégradation du nombre de cellules viables | -0.9% | Indonésie, Vietnam et Philippines | Court terme (≤ 2 ans) |
| Exigences fragmentées en matière d'enregistrement et de contrôle de la qualité | -0.8% | Japon, Chine et Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Lacunes dans le stockage rural et la distribution au dernier kilomètre
L'inadéquation du stockage et de la logistique du dernier kilomètre crée des défis de fiabilité pour les produits biologiques dans la distribution rurale. En 2024, plus de 90 % du secteur de la chaîne du froid en Inde était fragmenté et privé, avec des pénuries de véhicules réfrigérés et des normes de stockage incohérentes. La Banque asiatique de développement a identifié des vendeurs du dernier kilomètre en Asie du Sud et du Sud-Est sans capacité de stockage à froid. Des températures soutenues supérieures à 35 °C peuvent réduire considérablement le nombre de cellules viables dans les formulations liquides. Une analyse de 2024 publiée par la Société d'Asie du Sud pour la gestion des agrochimiques et des ravageurs a identifié le stockage inadéquat comme le deuxième risque au niveau de la production le plus élevé, avec un indice de priorité des risques de 210. Un accès limité à un stockage et un transport ruraux appropriés peut donc réduire la viabilité des produits pendant la distribution, augmentant le risque de performances irrégulières sur le terrain et limitant l'adoption des biofertilisants dans les zones agricoles éloignées.
Variabilité des performances selon les sols, les cultures et les saisons
Des résultats sur le terrain incohérents demeurent une contrainte significative, car ils peuvent miner la confiance des agriculteurs et les décisions d'approvisionnement institutionnel. L'efficacité des produits dépend du pH du sol, du carbone organique, des populations microbiennes indigènes, de la variété de culture et du moment d'application. Une étude de 2025 publiée dans Plant and Soil a révélé que les consortiums microbiens augmentaient la croissance des pousses de maïs dans un sol limoneux dans des conditions bien irriguées, alors qu'aucun effet de croissance significatif n'a été observé dans un sol sableux en raison d'une forte variabilité. Les différences de performance sur le terrain selon les conditions de croissance peuvent réduire la confiance dans la cohérence des résultats des biofertilisants et décourager les achats répétés après des essais infructueux. Cette variabilité d'efficacité peut compliquer le positionnement des produits, les recommandations d'application et les décisions d'adoption, en particulier dans les conditions pédologiques et climatiques diverses de la région Asie-Pacifique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme :
l'Azotobacter en tête, tandis que le Rhizobium devrait enregistrer une forte croissanceL'Azotobacter représentait 29,5 % de la part de marché des biofertilisants en Asie-Pacifique en 2025, soutenu par son application sur les cultures non légumineuses, notamment les céréales telles que le riz et le blé. L'Azospirillum suscite un intérêt pour ses propriétés de fixation de l'azote et de production de phytohormones. Les bactéries solubilisant le phosphate sont souvent utilisées aux côtés du Rhizobium pour remédier aux déficits en azote et en phosphore dans les sols tropicaux dégradés. Les produits mycorhiziens sont appliqués aux cultures horticoles et de plantation, où la colonisation racinaire peut améliorer la qualité et le rendement des cultures.
Le Rhizobium devrait croître à un CAGR de 11,2 % de 2026 à 2031 sur le marché des biofertilisants en Asie-Pacifique. Sa relation de fixation de l'azote avec les légumineuses soutient son utilisation dans les rotations de soja, pois chiche, lentille, pois d'Angole et arachide. Les formulations multi-souches combinant Rhizobium, Azotobacter et bactéries solubilisant le phosphate attirent l'attention des départements agricoles à la recherche de protocoles d'application plus simples. Une étude de 2026 publiée dans Frontiers in Plant Science a rapporté une augmentation de 36 % du rendement en grains à partir d'un consortium microalgues-PGPB, incluant l'Azospirillum, dans des conditions de sécheresse lors d'essais en plein champ. Le Japon classe la mycorhize VA comme un amendement de sol désigné par ordonnance, offrant une voie réglementaire définie pour ce type de produit.



Par type de culture :
les grandes cultures en tête tandis que les cultures horticoles se développentLes grandes cultures représentaient 82 % de la taille du marché des biofertilisants en Asie-Pacifique en 2025. La production de riz, de blé, de maïs et de soja en Chine, en Inde, au Vietnam, en Indonésie et en Thalande soutient cette position. Les programmes de subventions étatiques, les règles de gestion intégrée des nutriments et les canaux coopératifs ciblent les grandes cultures plus directement que les opérations horticoles dispersées. Cet accès institutionnel offre aux producteurs une voie fiable vers un grand groupe d'agriculteurs. Les légumineuses sont importantes pour la distribution du Rhizobium en Inde, car elles sont classées comme grandes cultures et bénéficient de programmes de subventions.
Les cultures horticoles devraient croître à un CAGR de 11,4 % de 2026 à 2031, représentant une opportunité croissante pour les producteurs de fruits et légumes à haute valeur ajoutée nécessitant une nutrition conforme aux exigences en matière de résidus. Les inoculants mycorhiziens sont particulièrement pertinents pour les racines, les tubercules et les cultures de plantation pérennes. Les cultures de rente comprennent la canne à sucre, le coton, le palmier à huile et le caoutchouc, avec une pertinence en Indonésie, en Thaïlande et au Vietnam. Les acheteurs à l'exportation évaluent de plus en plus les intrants biologiques dans le cadre des pratiques de production agricole et des exigences de conformité en matière de résidus de pesticides dans ces chaînes d'approvisionnement. Les initiatives de développement agricole du Vietnam couvrent plusieurs groupes de cultures, notamment le riz, le café, le caoutchouc, le thé, le poivre et les produits horticoles. Ces liens à l'exportation élargissent les opportunités d'adoption des biofertilisants dans les systèmes de cultures en Asie-Pacifique qui servent des acheteurs réglementés.

Analyse géographique
Marché des Biofertilisants en Chine et en Inde
La Chine représentait 67,1 % de la part de marché en 2025. Sa position est soutenue par des programmes de modernisation agricole, une capacité de fermentation établie et des subventions provinciales pour l'utilisation d'engrais organiques et biologiques. Le Ministère de l'Agriculture et des Affaires Rurales a lié les intrants biologiques à la réduction des engrais et à la certification de l'agriculture verte. L'Inde dispose d'un modèle de distribution bien établi. Les réseaux coopératifs, les agences d'approvisionnement et les unités de production du Centre National de Développement des Biofertilisants soutiennent l'utilisation de Rhizobium, d'Azotobacter et de bactéries solubilisant les phosphates. Les normes de qualité indiennes prévues à l'Annexe III fixent des seuils minimaux de viabilité cellulaire pour les biofertilisants.
Marché des Biofertilisants au Vietnam
Le Vietnam devrait croître à un CAGR de 9,0 % de 2026 à 2031. L'initiative d'économie circulaire de juin 2024 du Vietnam et le Plan d'Action National pour l'Économie Circulaire, adopté en janvier 2025, promeuvent l'efficacité des ressources et les pratiques agricoles durables. Ces initiatives pourraient soutenir l'adoption des biofertilisants dans le cadre d'efforts plus larges visant à améliorer la gestion des nutriments et à réduire la dépendance aux engrais chimiques conventionnels.
Marché des Biofertilisants en Asie-Pacifique
L'Indonésie, la Thaïlande, les Philippines et le reste de l'Asie-Pacifique représentent des marchés à forte croissance mais logistiquement exigeants. Les exploitations de palmiers à huile et de riz en Indonésie offrent une demande pour les inoculants mycorhiziens et fixateurs d'azote, mais la fragmentation des distributeurs et la faiblesse des chaînes du froid demeurent des obstacles. Les exportateurs thaïlandais de fruits tropicaux et de canne à sucre font face à des exigences de certification des résidus imposées par les acheteurs européens. Les Philippines voient émerger un intérêt pour les partenariats en matière d'enregistrement et de distribution de produits biologiques. Ces conditions nationales variées signifient que le marché des biofertilisants en Asie-Pacifique nécessite des produits spécifiques à chaque pays, des circuits de mise sur le marché et des plans réglementaires adaptés.
Paysage concurrentiel
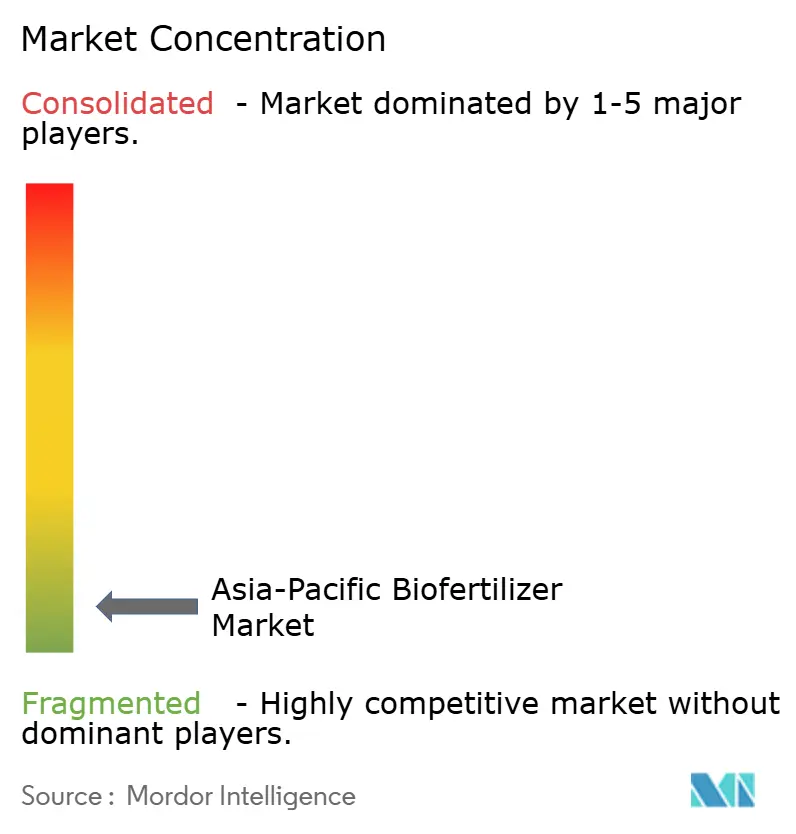
Concentration du Marché
Principales entreprises du marché des biofertilisants en Asie Pacifique
Le marché des biofertilisants en Asie-Pacifique était fragmenté en 2025, avec une concurrence s'étendant aux fournisseurs à base coopérative, aux fabricants nationaux et aux entreprises internationales d'intrants biologiques. Indian Farmers Fertiliser Cooperative Limited et Gujarat State Fertilizers and Chemicals Limited se font concurrence grâce à la distribution coopérative et à l'accès aux contrats gouvernementaux, donnant aux deux entreprises accès à des réseaux de distribution nationaux établis et à des canaux institutionnels. Novonesis A/S et Corteva Agriscience, Inc. se font concurrence grâce à des souches microbiennes propriétaires, à la technologie d'encapsulation et aux données agronomiques. Novonesis A/S a collaboré avec KRIBHCO pour introduire Rhizosuper, un biofertilisant mycorhizien utilisant la technologie LCO Promoter pour les producteurs de paddy, de blé et de légumineuses. La collaboration combine la technologie microbienne de Novonesis avec le réseau de distribution coopérative de KRIBHCO en Inde.
Coromandel International Limited détient une banque de gènes de 450 cultures, dont 17 sont déposées auprès du Bureau national des micro-organismes d'importance agricole. Cette base de recherche soutient la différenciation des produits lorsque les acheteurs recherchent des preuves de performance des souches locales. Les normes JAS biologiques du Japon et l'Ordonnance de contrôle des engrais de l'Inde élèvent également le seuil de conformité pour les entrants de moindre qualité. Des fournisseurs plus petits tels que T. Stanes and Company Limited, Kan Biosys Private Limited, IPL Biologicals Limited et Agri Life se font concurrence en s'adaptant aux souches locales et en distribuant sur le marché intérieur. Rallis India Limited soutient sa marque Geogreen grâce au réseau de vente au détail rural de Tata. L'industrie des biofertilisants en Asie-Pacifique continue de récompenser les preuves de performance locale, la proximité de la distribution et l'accès au secteur public.
Les formulations stables à la conservation pour la distribution tropicale représentent une opportunité significative. Les souches tolérantes au sel peuvent également être utilisées dans les sols côtiers et irrigués en Asie du Sud-Est. Les systèmes de conseil numérique pourraient fournir aux distributeurs des données de performance spécifiques aux sols et réduire l'incertitude au niveau de l'exploitation. Coromandel International Limited a élargi son portefeuille de produits biologiques grâce au lancement en 2024 de Cortus, Grovibe et Grovibe Paddy Pro. Novonesis A/S, IPL Biologicals Limited et Coromandel International Limited poursuivent chacun une expansion géographique ainsi que le développement de produits.
Leaders du secteur des biofertilisants en Asie Pacifique
-
Indian Farmers Fertiliser Cooperative Limited
-
Gujarat State Fertilizers and Chemicals Limited
-
Novonesis A/S
-
Corteva Agriscience, Inc.
-
Coromandel International Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Biofertilisants en Asie-Pacifique Entreprises couvertes dans ce rapport
- Indian Farmers Fertiliser Cooperative Limited
- Gujarat State Fertilizers and Chemicals Limited
- Novonesis A/S
- REKA Group B.V.
- Biostadt India Limited
- Lallemand Inc.
- Corteva Agriscience, Inc.
- T. Stanes and Company Limited
- Rizobacter Argentina S.A. (Bioceres Crop Solutions Corp.)
- Coromandel International Limited
- Rallis India Limited (Tata Group)
- Agri Life
- National Fertilizers Limited
- Kan Biosys Private Limited
- IPL Biologicals Limited
Développements industriels récents dans Marché des Biofertilisants en Asie-Pacifique
- Mai 2026 : IPL Biologicals Limited a inauguré une installation de fabrication biologique conforme aux bonnes pratiques de fabrication actuelles (cGMP) à Vadodara, Gujarat, Inde, dans le cadre de son expansion planifiée de 400 crores INR. La première phase a impliqué un investissement de 200 crores INR, portant la capacité de production annuelle totale de la société à 7 000 KL pour la fabrication de biofertilisants, de biopesticides et d'autres produits de santé des cultures.
- Septembre 2024 : Novonesis A/S et KRIBHCO ont signé un protocole d'accord à long terme pour collaborer sur des solutions agro-biologiques. Dans le cadre de la collaboration initiale, KRIBHCO a introduit Rhizosuper, un biofertilisant mycorhizien utilisant la technologie propriétaire LCO (Lipo-chitooligosaccharides) Promoter Technology de Novonesis A/S.
- Mai 2024 : Coromandel International Limited a introduit 10 nouveaux produits agricoles, notamment Cortus, une formulation à base de neem contenant du VAM et des consortiums NPK propriétaires, ainsi que Grovibe et Grovibe Paddy Pro, des produits biofertilisants mycorhiziens. La société a également signalé une banque de gènes microbiens interne de 450 cultures, dont 17 cultures déposées au Bureau national des micro-organismes d'importance agricole.
Périmètre du rapport sur le marché des biofertilisants en Asie Pacifique
Les biofertilisants sont des intrants agricoles à base microbienne contenant des micro-organismes vivants qui améliorent la disponibilité des nutriments, leur absorption ou la fertilité du sol lorsqu'ils sont appliqués au sol ou aux cultures. Le périmètre exclut les engrais chimiques, les biostimulants qui ne fonctionnent pas principalement comme des biofertilisants, et les amendements synthétiques du sol.
Le rapport sur le marché des biofertilisants en Asie-Pacifique est segmenté par forme (Azospirillum, Azotobacter, mycorhizes, bactéries solubilisant le phosphate, Rhizobium et autres biofertilisants), par type de culture (cultures de rente, cultures horticoles et grandes cultures), et par géographie (Australie, Chine, Inde, Indonésie, Japon, Philippines, Thaïlande, Vietnam et reste de l'Asie-Pacifique). La taille du marché et les prévisions sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
Aperçu de la segmentation
Par forme
| Rhizobium |
| Azospirillum |
| Azotobacter |
| Mycorhize |
| Bactéries solubilisant les phosphates |
| Autre biofertilisant |
Par type de culture
| Cultures en rangs |
| Cultures horticoles |
| Cultures de rente |
Par pays
| Chine |
| Inde |
| Japon |
| Australie |
| Vietnam |
| Thaïlande |
| Indonésie |
| Philippines |
| Reste de l'Asie Pacifique |
| Par forme | Rhizobium |
| Azospirillum | |
| Azotobacter | |
| Mycorhize | |
| Bactéries solubilisant les phosphates | |
| Autre biofertilisant | |
| Par type de culture | Cultures en rangs |
| Cultures horticoles | |
| Cultures de rente | |
| Par pays | Chine |
| Inde | |
| Japon | |
| Australie | |
| Vietnam | |
| Thaïlande | |
| Indonésie | |
| Philippines | |
| Reste de l'Asie Pacifique |
Définition du marché
- DOSE MOYENNE D'APPLICATION - Le taux d'application moyen est le volume moyen de biofertilisants appliqué par hectare de terres agricoles dans la région/le pays concerné.
- TYPE DE CULTURE - Le type de culture comprend les cultures en rangs (céréales, légumineuses, oléagineux), les cultures horticoles (fruits et légumes) et les cultures de rente (cultures de plantation, cultures à fibres et autres cultures industrielles).
- FONCTION - La fonction de nutrition des cultures des produits biologiques agricoles comprend divers produits qui fournissent des nutriments essentiels aux plantes et améliorent la qualité du sol.
- TYPE - Les biofertilisants améliorent la qualité du sol en augmentant la population de micro-organismes bénéfiques. Ils aident les cultures à absorber les nutriments de l'environnement.
| Mot-clé | Définition |
|---|---|
| Cultures de rente | Les cultures de rente sont des cultures non consommables vendues en tout ou en partie pour fabriquer des produits finis dans un but lucratif. |
| Lutte intégrée contre les ravageurs (IPM) | La lutte intégrée contre les ravageurs (IPM) est une approche durable et respectueuse de l'environnement pour contrôler les ravageurs dans diverses cultures. Elle implique une combinaison de méthodes, notamment les contrôles biologiques, les pratiques culturales et l'utilisation sélective de pesticides. |
| Agents de biocontrôle bactériens | Bactéries utilisées pour contrôler les ravageurs et les maladies dans les cultures. Elles agissent en produisant des toxines nocives pour les ravageurs cibles ou en entrant en compétition avec eux pour les nutriments et l'espace dans l'environnement de culture. Parmi les exemples courants d'agents de biocontrôle bactériens, on peut citer Bacillus thuringiensis (Bt), Pseudomonas fluorescens et Streptomyces spp. |
| Produit phytosanitaire (PPP) | Un produit phytosanitaire est une formulation appliquée aux cultures pour les protéger contre les ravageurs tels que les mauvaises herbes, les maladies ou les insectes. Ils contiennent une ou plusieurs substances actives avec d'autres co-formulants tels que des solvants, des supports, des matériaux inertes, des agents mouillants ou des adjuvants formulés pour donner une efficacité optimale au produit. |
| Agent pathogène | Un agent pathogène est un organisme provoquant une maladie chez son hôte, avec la sévérité des symptômes de la maladie. |
| Parasitoïdes | Les parasitoïdes sont des insectes qui pondent leurs œufs sur ou à l'intérieur de l'insecte hôte, leurs larves se nourrissant de l'insecte hôte. En agriculture, les parasitoïdes peuvent être utilisés comme une forme de lutte biologique contre les ravageurs, car ils aident à contrôler les dommages causés par les ravageurs aux cultures et à réduire le besoin de pesticides chimiques. |
| Nématodes entomopathogènes (EPN) | Les nématodes entomopathogènes sont des vers ronds parasites qui infectent et tuent les ravageurs en libérant des bactéries de leur intestin. Les nématodes entomopathogènes sont une forme d'agents de biocontrôle utilisés en agriculture. |
| Mycorhize vésiculaire-arbusculaire (VAM) | Les champignons VAM sont des espèces de champignons mycorhiziens. Ils vivent dans les racines de différentes plantes d'ordre supérieur. Ils développent une relation symbiotique avec les plantes dans les racines de ces plantes. |
| Agents de biocontrôle fongiques | Les agents de biocontrôle fongiques sont des champignons bénéfiques qui contrôlent les ravageurs et les maladies des plantes. Ils constituent une alternative aux pesticides chimiques. Ils infectent et tuent les ravageurs ou entrent en compétition avec les champignons pathogènes pour les nutriments et l'espace. |
| Biofertilisants | Les biofertilisants contiennent des micro-organismes bénéfiques qui améliorent la fertilité des sols et favorisent la croissance des plantes. |
| Biopesticides | Les biopesticides sont des composés naturels ou d'origine biologique utilisés pour gérer les ravageurs agricoles en utilisant des effets biologiques spécifiques. |
| Prédateurs | Les prédateurs en agriculture sont les organismes qui se nourrissent de ravageurs et aident à contrôler les dommages causés par les ravageurs aux cultures. Parmi les espèces de prédateurs couramment utilisées en agriculture, on peut citer les coccinelles, les chrysopes et les acariens prédateurs. |
| Agents de biocontrôle | Les agents de biocontrôle sont des organismes vivants utilisés pour contrôler les ravageurs et les maladies en agriculture. Ils constituent des alternatives aux pesticides chimiques et sont connus pour leur moindre impact sur l'environnement et la santé humaine. |
| Engrais biologiques | L'engrais biologique est composé de matières animales ou végétales utilisées seules ou en combinaison avec un ou plusieurs éléments ou composés d'origine non synthétique utilisés pour la fertilité des sols et la croissance des plantes. |
| Hydrolysats de protéines (HP) | Les biostimulants à base d'hydrolysat de protéines contiennent des acides aminés libres, des oligopeptides et des polypeptides produits par hydrolyse enzymatique ou chimique de protéines, principalement d'origines végétales ou animales. |
| Biostimulants/Régulateurs de croissance des plantes (RCP) | Les biostimulants/régulateurs de croissance des plantes (RCP) sont des substances dérivées de ressources naturelles pour améliorer la croissance et la santé des plantes en stimulant les processus végétaux (métabolisme). |
| Amendements du sol | Les amendements du sol sont des substances appliquées au sol qui améliorent la santé du sol, comme la fertilité et la structure du sol. |
| Extrait d'algues | Les extraits d'algues sont riches en micro et macronutriments, protéines, polysaccharides, polyphénols, phytohormones et osmolytes. Ces substances stimulent la germination des graines et l'établissement des cultures, la croissance globale des plantes et la productivité. |
| Composés liés au biocontrôle et/ou à la promotion de la croissance (CRBPG) | Les composés liés au biocontrôle ou à la promotion de la croissance (CRBPG) désignent la capacité d'une bactérie à produire des composés pour le biocontrôle des phytopathogènes et la promotion de la croissance des plantes. |
| Bactéries symbiotiques fixatrices d'azote | Les bactéries symbiotiques fixatrices d'azote telles que le Rhizobium obtiennent nourriture et abri de l'hôte, et en retour, elles aident en fournissant de l'azote fixé aux plantes. |
| Fixation de l'azote | La fixation de l'azote est un processus chimique dans le sol qui convertit l'azote moléculaire en ammoniac ou en composés azotés apparentés. |
| Service de recherche agricole (ARS) | L'ARS est le principal organisme de recherche interne scientifique du Département de l'agriculture des États-Unis (USDA). Il vise à trouver des solutions aux problèmes agricoles auxquels sont confrontés les agriculteurs du pays. |
| Réglementations phytosanitaires | Les réglementations phytosanitaires imposées par les autorités gouvernementales concernées contrôlent ou interdisent l'importation et la commercialisation de certains insectes, espèces végétales ou produits de ces plantes afin de prévenir l'introduction ou la propagation de nouveaux ravageurs ou agents pathogènes des plantes. |
| Ectomycorhize (ECM) | L'ectomycorhize (ECM) est une interaction symbiotique des champignons avec les racines nourricières des plantes supérieures dans laquelle la plante et les champignons bénéficient tous deux de l'association pour leur survie. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques du marché disponibles. Grâce à un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions afin de générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement.




