
Taille et part du marché des huiles de base en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
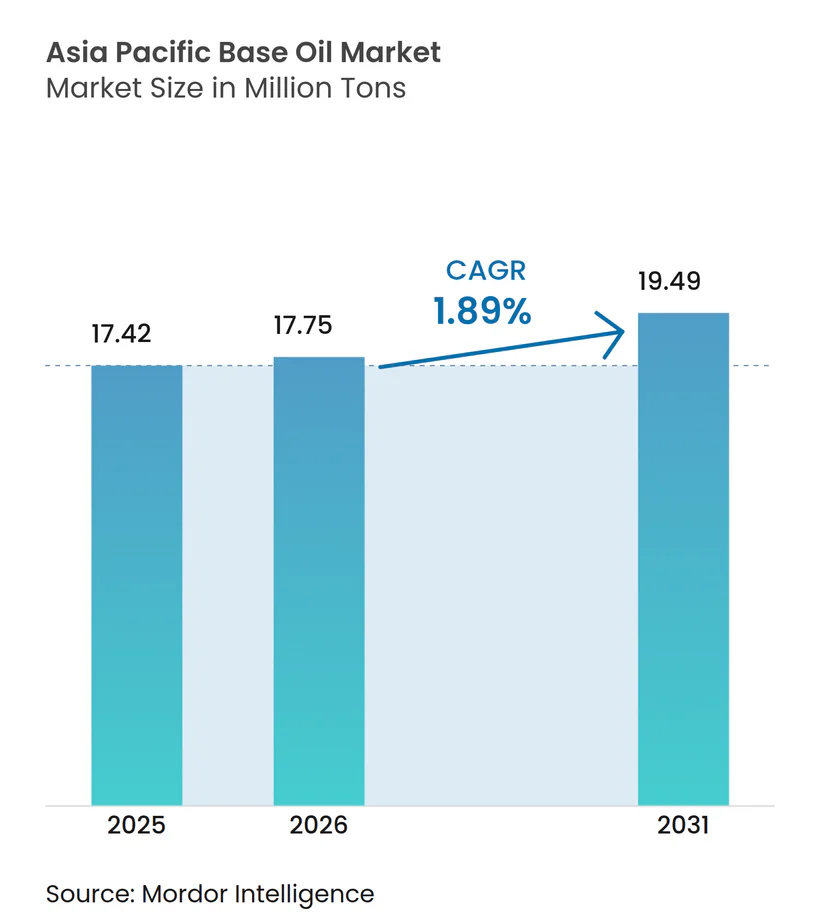
| Taille du marché de l'année de base (2025) | 17.42 Millions de tonnes |
| Volume du Marché (2026) | 17.75 Millions de tonnes |
| Volume du Marché (2031) | 19.49 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 1.89 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des huiles de base en Asie-Pacifique par Mordor Intelligence
La taille du marché des huiles de base en Asie-Pacifique était évaluée à 17,42 millions de tonnes en 2025 et devrait croître de 17,75 millions de tonnes en 2026 pour atteindre 19,49 millions de tonnes d'ici 2031, à un TCAC de 1,89 % au cours de la période de prévision (2026-2031). Des réglementations sur les émissions plus strictes en Chine et en Inde accélèrent le passage du groupe I vers les grades groupe II et groupe III, tandis que l'adoption des véhicules électriques commence à éroder la demande en lubrifiants pour moteurs à combustion interne. Les raffineurs intégrés dotés de mises à niveau d'hydrocraquage à Ningbo, Tahe et Singapour augmentent la production de groupe II plus rapidement que les enlèvements régionaux, créant un excédent de grades lourds qui pèse sur les mélangeurs indépendants. La demande en huiles moteur reste résiliente grâce aux intervalles de vidange prolongés, aux flottes de livraison à deux roues et aux formulations à faible teneur en SAPS, mais le marché des huiles de base en Asie-Pacifique est confronté à un écart de qualité croissant, les stocks premium à faible teneur en soufre se raréfiant dans les zones intérieures. La consolidation parmi les raffineurs indépendants, les règles d'interchange des stocks de base API 1509 et les mandats émergents en matière d'économie circulaire façonneront la dynamique de l'offre jusqu'en 2031.
Principaux enseignements du rapport
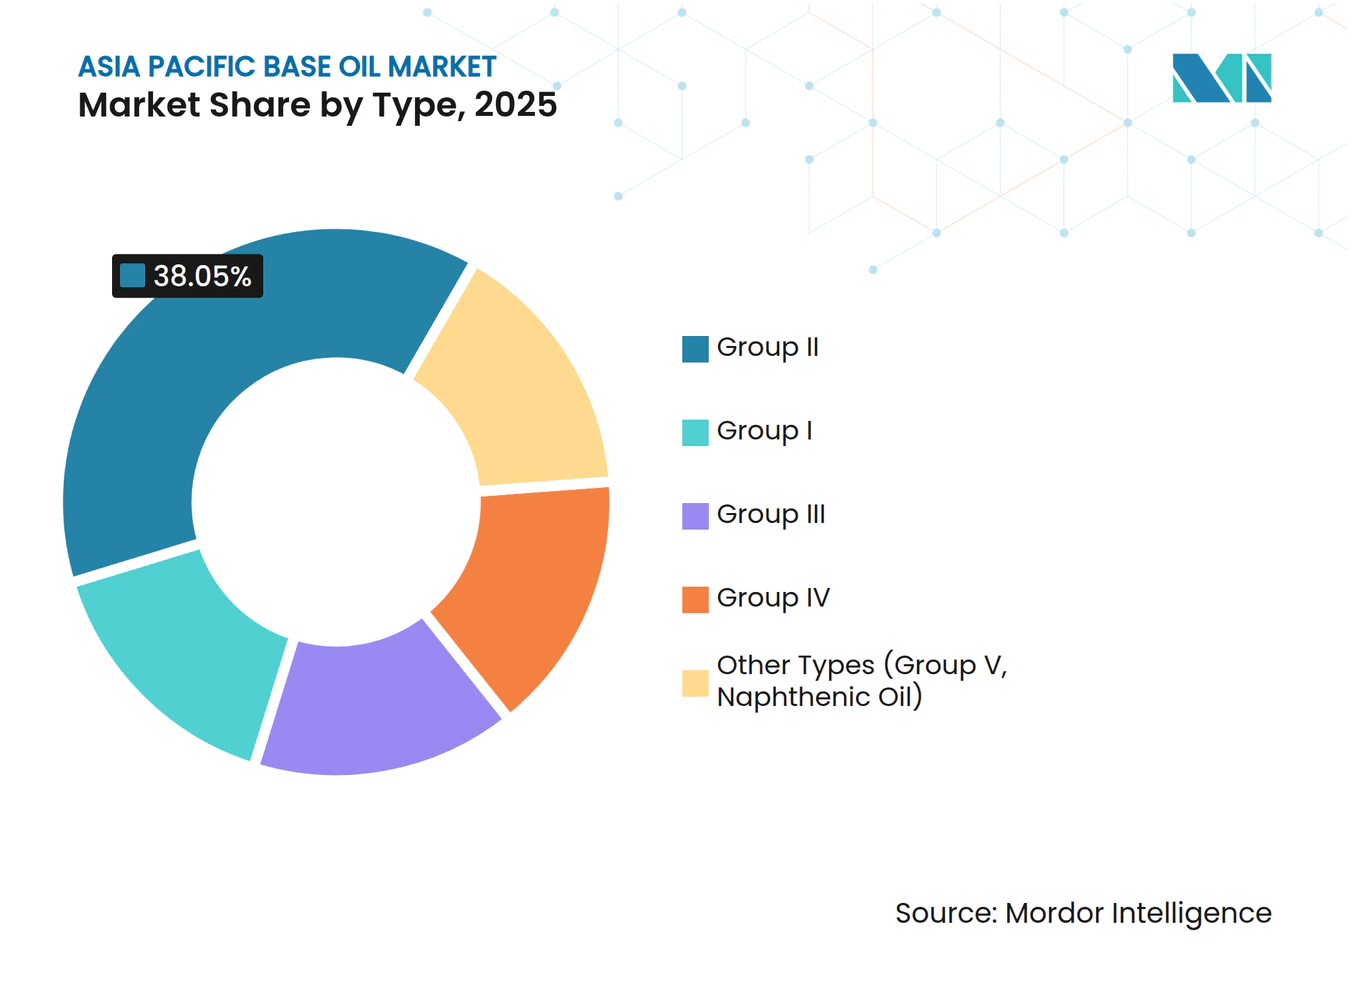
- Par type, le groupe II a capturé 38,05 % de la part de marché des huiles de base en Asie-Pacifique en 2025, tandis que le groupe III devrait se développer à un TCAC de 3,30 % jusqu'en 2031.
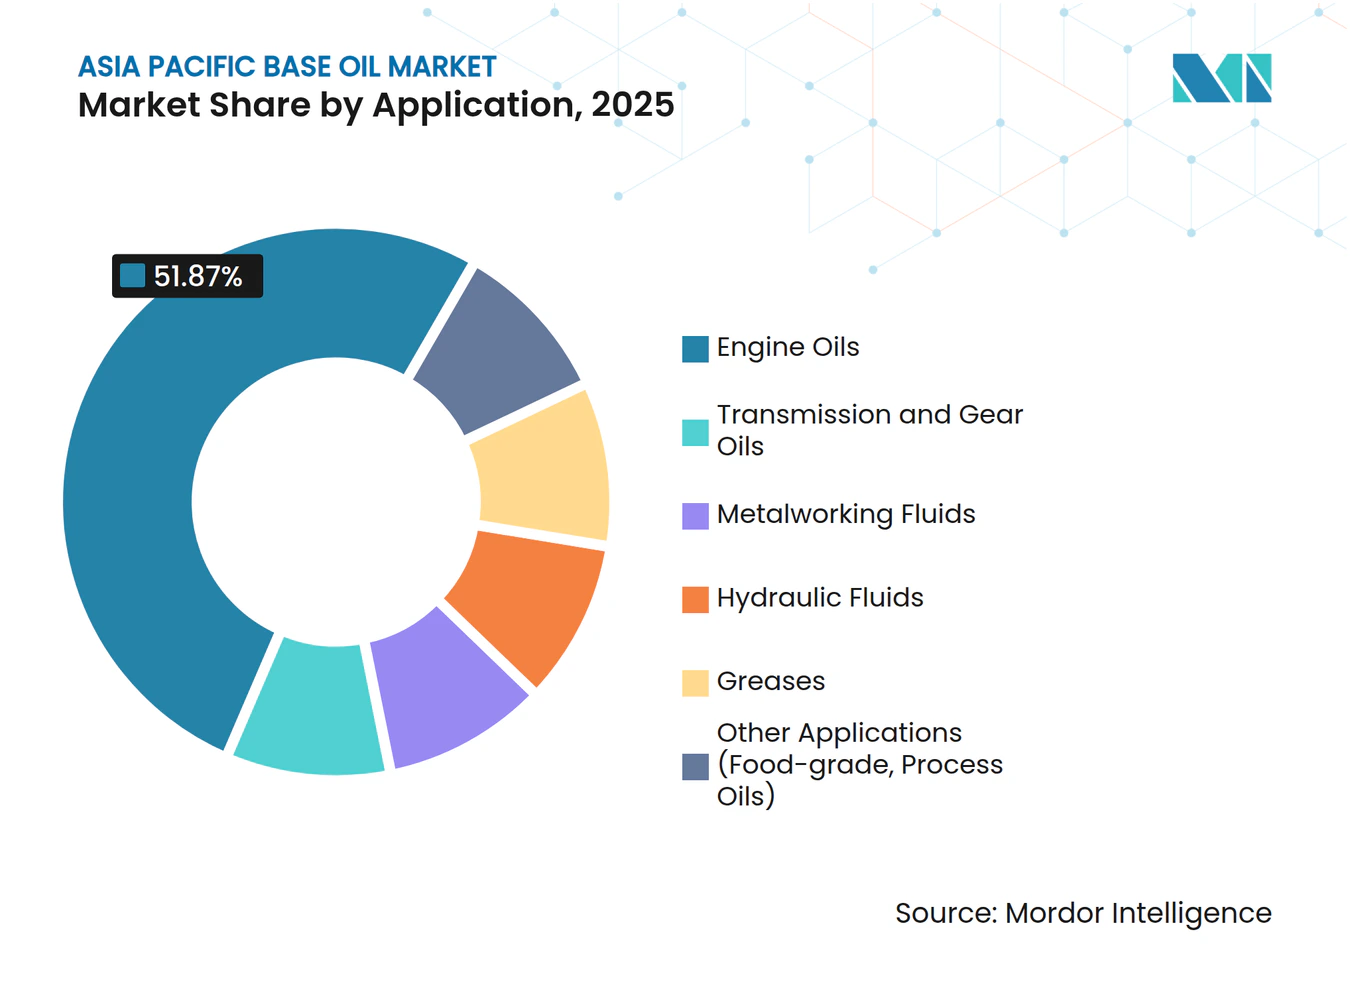
- Par application, les huiles moteur représentaient 51,87 % de la taille du marché des huiles de base en Asie-Pacifique en 2025 et progressent à un TCAC de 2,75 % jusqu'en 2031.
- Par géographie, la Chine était en tête avec 46,02 % du volume en 2025 ; l'Inde est le marché à la croissance la plus rapide avec un TCAC de 2,98 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transition croissante du groupe I vers les stocks de base groupe II en raison du durcissement des normes d'émissions | +0.6% | Chine, Inde, noyau de l'ASEAN (Thaïlande, Indonésie, Vietnam) | Moyen terme (2-4 ans) |
| Demande croissante de lubrifiants automobiles haute performance en Chine et en Inde | +0.5% | Chine, Inde | Court terme (≤ 2 ans) |
| Extensions des intervalles de vidange imposées par les équipementiers favorisant les stocks premium groupe III/IV | +0.4% | Mondial, avec concentration au Japon, en Corée du Sud, en Chine | Moyen terme (2-4 ans) |
| Adoption des huiles de base re-raffinées dans le cadre des politiques d'économie circulaire | +0.2% | Singapour, Chine, Inde | Long terme (≥ 4 ans) |
| Essor des flottes de livraison à deux roues accélérant l'adoption des huiles moteur à faible viscosité | +0.3% | Inde, Indonésie, Vietnam, Thaïlande | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Transition croissante du groupe I vers les stocks de base groupe II en raison du durcissement des normes d'émissions
Les normes BS VI de l'Inde et China 6 limitent le soufre à 10 ppm, obligeant les mélangeurs à abandonner les stocks groupe I au profit d'alternatives groupe II plus propres. Le projet de mise à niveau des résidus de Singapour d'ExxonMobil a ajouté 20 000 barils par jour de capacité groupe II en septembre 2025 pour répondre à cette demande[1]. La spécification JASO GLV-2 du Japon pour les huiles à indice de viscosité ultra-élevé pousse l'adoption du groupe III dans les véhicules hybrides. L'Inde rurale et la Chine intérieure s'appuient encore sur le groupe I pour les segments sensibles aux prix, créant une chaîne d'approvisionnement parallèle qui persistera jusqu'en 2028. Les raffineurs de niveau intermédiaire accélèrent les rénovations de leurs hydrocraqueuses pour rester compétitifs, mais les contraintes de trésorerie limitent les mises à niveau aux actifs côtiers.
Demande croissante de lubrifiants automobiles haute performance en Chine et en Inde
La Chine a produit 30,2 millions de véhicules en 2024, avec des moteurs turbocompressés dépassant 60 % de la production, contre 45 % en 2020. Les unités turbocompressées fonctionnent à des températures plus élevées, de sorte que les équipementiers spécifient des huiles groupe II ou groupe III pour prévenir l'oxydation. Les ventes de véhicules particuliers en Inde ont atteint 4,2 millions d'unités au cours de l'exercice 2025, les SUV représentant 48 % des immatriculations. Des constructeurs automobiles tels que Maruti Suzuki pré-remplissent les moteurs avec des huiles API SP, verrouillant le marché de l'après-vente sur les grades premium. Cette préférence réduit le bassin adressable pour les stocks groupe I, qui servent désormais principalement les flottes diesel lourdes.
Extensions des intervalles de vidange imposées par les équipementiers favorisant les stocks premium groupe III/IV
Les calendriers d'entretien hybride 2025 de Toyota étendent les vidanges d'huile à 15 000 kilomètres lorsque des formulations groupe III 0W-16 ou 0W-20 sont utilisées. Hyundai et Kia appliquent des régimes similaires pour les moteurs GDI afin d'éviter la pré-allumage à basse vitesse. GS Caltex, avec 275 000 barils par jour de mise à niveau des huiles lourdes, fournit des stocks groupe III qui sous-tendent ces vidanges prolongées. Les références premium bénéficient d'écarts de prix de 200 à 300 USD par tonne par rapport aux grades de commodité, mais les packages d'additifs coûtent 150 à 200 USD par tonne, comprimant les marges des mélangeurs qui manquent d'économies d'échelle.
Adoption des huiles de base re-raffinées dans le cadre des politiques d'économie circulaire
Le ministère de l'Écologie et de l'Environnement de Chine exige que les collecteurs détournent 30 % des lubrifiants usagés vers des re-raffineurs agréés d'ici 2026[2]. L'expansion de 2,1 milliards USD de Neste à Singapour peut transformer les graisses résiduelles en stocks équivalents groupe II, ouvrant un bassin de matières premières renouvelables. Le cadre de responsabilité élargie des producteurs de l'Inde impose des objectifs de collecte, mais une application inégale en dehors des villes de premier rang limite la qualité des matières premières. Les huiles re-raffinées se vendent avec une décote de 50 à 100 USD par tonne par rapport au groupe II vierge, mais les préoccupations concernant la cohérence des lots freinent l'adoption grand public.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration accélérée des véhicules électriques freinant la demande à long terme en lubrifiants pour moteurs à combustion interne | -0.5% | Chine, Thaïlande, Inde | Moyen terme (2-4 ans) |
| Surabondance persistante dans les grades lourds (SN 500/BS) déprimant les prix | -0.3% | Chine, Singapour, Corée du Sud | Court terme (≤ 2 ans) |
| Barrières de perception de la qualité limitant l'adoption des huiles de base re-raffinées | -0.1% | Inde, ASEAN (Indonésie, Vietnam) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénétration accélérée des véhicules électriques freinant la demande à long terme en lubrifiants pour moteurs à combustion interne
Les véhicules électriques à batterie nécessitent 70 % moins de lubrifiant que les voitures à essence, une réalité particulièrement visible en Chine, où les ventes de véhicules électriques ont atteint 9,5 millions d'unités en 2024, soit 35 % du volume des voitures particulières. La Thaïlande a atteint la parité de prix des véhicules électriques en 2024, et le taux d'électrification des deux-roues en Inde progresse rapidement. Les camions commerciaux et les engins hors route restent dominés par les moteurs à combustion interne, mais les parcs de lubrifiants pour voitures particulières continueront de se réduire, fixant un plafond à la croissance à long terme du marché des huiles de base en Asie-Pacifique.
Surabondance persistante dans les grades lourds (SN 500/Bright Stock) déprimant les prix
La mise à niveau de Tahe par Sinopec et l'expansion de Daxie par CNOOC ont injecté des barils lourds non planifiés sur un marché saturé, faisant baisser les prix au comptant du SN 500 à Singapour de 15 % en glissement annuel au premier semestre 2025. Les raffineurs indépendants qui ont survécu à la vague de consolidation de 2023-2024 exportent des volumes excédentaires, érodant les marges des fournisseurs indépendants. Les majors intégrés se couvrent en orientant la production de bright stock vers les lubrifiants marins et industriels, mais les petits mélangeurs font face à des écarts de marges qui pourraient déclencher une consolidation supplémentaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
domination du groupe II face à la dynamique du groupe IIILe groupe II détenait 38,05 % du marché des huiles de base en Asie-Pacifique en 2025, grâce à la demande de stocks à faible teneur en soufre portée par les normes d'émissions. La taille du marché des huiles de base en Asie-Pacifique pour le groupe III devrait se développer à un TCAC de 3,30 %, le plus rapide parmi tous les grades, propulsé par les exigences des groupes motopropulseurs turbocompressés et hybrides. Le nouveau grade groupe II extra-lourd EHC 340 MAX d'ExxonMobil cible les secteurs qui dépendaient autrefois du bright stock. L'usine groupe III de 800 tonnes par jour prévue par Petronas et Pertamina en Indonésie approfondira la diversité de l'offre régionale. Les écarts de marge entre le groupe II et le groupe III se sont réduits à 150-200 USD par tonne, encourageant les mélangeurs à changer d'applications sans pénalités de coût prohibitives.
La capacité groupe I héritée soutient désormais les niches de diesel lourd et de fluides industriels, mais continue de perdre des parts de marché. La rénovation de Panipat par Indian Oil Corporation et les mises à niveau LOBS de HPCL convertiront un débit significatif de groupe I en groupe II et groupe III d'ici 2026, accélérant la tendance. Le PAO groupe IV reste en dessous de 5 % du volume régional mais commande des prix premium dans l'aérospatiale, tandis que les naphtèniques groupe V servent des segments de spécialité stables. Les risques de surcapacité persistent si les nouvelles unités d'hydrofinissage dépassent la demande en grades supérieurs, mais la rationalisation des raffineries en Chine intérieure pourrait éliminer les actifs groupe I marginaux d'ici 2029.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par application :
les huiles moteur en tête, les fluides de travail des métaux en retraitLes huiles moteur ont absorbé 51,87 % de la demande en 2025, et le segment progresse à un TCAC de 2,75 % jusqu'en 2031, le plus rapide parmi les applications. Les grades à faible viscosité imposés par les équipementiers, tels que le 0W-20 et le 5W-30, nécessitent des stocks groupe II ou groupe III résistant à l'oxydation et soutenant les gains d'économie de carburant. Les spécifications SP de l'API et GF-6 de l'ILSAC intègrent ces exigences, orientant efficacement les volumes vers les bases premium. La demande en fluides de transmission fait face à des vents contraires à long terme à mesure que les véhicules électriques utilisent des réducteurs simples, mais les fluides pour boîtes manuelles et CVT restent pertinents pour les flottes existantes.
Les fluides de travail des métaux suivent l'activité manufacturière, qui est restée robuste en Chine, en Inde et au Vietnam, soutenant la demande malgré les vents contraires de l'automatisation. Les fluides hydrauliques bénéficient de méga-projets d'infrastructure tels que le programme Bharatmala de l'Inde et les extensions de métro, qui utilisent des équipements lents à électrifier. Parmi les graisses, les formulations à base de complexe de lithium et de polyurée gagnent du terrain, les roulements de moteurs de véhicules électriques exigeant une stabilité thermique plus élevée. Les niches d'huiles alimentaires, de transformateurs et d'huiles de process restent petites mais rentables, avec une demande liée à la conformité réglementaire plutôt qu'aux cycles macroéconomiques.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des huiles de base APAC
La Chine a contribué à hauteur de 46,02 % du volume régional en 2025, ancrée par l'échelle de raffinage de Sinopec et CNOOC. Cependant, la surproduction dans les grades lourds et le pic de la demande en essence érodent les marges. Le marché des huiles de base en Inde connaît la croissance la plus rapide avec un CAGR de 2,98 %, soutenu par le plan d'expansion de raffinerie de 20 milliards USD d'Indian Oil Corporation et le projet greenfield de Barmer d'HPCL, qui réduira la dépendance aux importations de 36 % en 2024 à un estimé de 22 % en 2028. Le Japon et la Corée du Sud affichent une demande stable mais jouent le rôle de plateformes d'exportation pour les grades de spécialité ; GS Caltex à elle seule expédie un tonnage significatif de Groupe III vers l'Asie du Sud-Est.
Les économies de l'ASEAN constituent des poches de croissance émergentes. Le programme d'investissement de 1,44 milliard USD dans les véhicules électriques en Thaïlande n'a pas encore entamé la production de véhicules à moteur à combustion interne, maintenant la demande en lubrifiants à un niveau soutenu. L'Indonésie et le Vietnam attirent des investissements étrangers dans le secteur manufacturier, alimentant la demande en fluides de travail des métaux et hydrauliques. L'usine de Groupe III de 220 000 tonnes par an de Petronas Lubricants en Malaisie et la coentreprise prévue en Indonésie positionnent l'ASEAN comme un futur pôle d'huiles de base premium. L'Australie et la Nouvelle-Zélande, bien que de petite taille, fournissent une demande stable en lubrifiants marins et miniers qui valorise les stocks à haute viscosité.
Paysage réglementaire
La pression réglementaire dans l'ensemble de l'Asie-Pacifique continue de pousser les formulations de lubrifiants vers des huiles de base à faible teneur en soufre et à plus haute performance, et à formaliser des filières d'économie circulaire pour les huiles usagées. En Chine, des cadres de conformité en matière de carburants et d'émissions plus stricts, associés aux directives du ministère de l'Écologie et de l'Environnement exigeant que les collecteurs d'huiles usagées orientent 30 % des volumes vers des re-raffineurs agréés d'ici 2026, favorisent une acceptation accrue des huiles de base re-raffinées et renforcent les exigences de documentation et de traçabilité tout au long de la chaîne d'approvisionnement. L'Inde a également durci le cadre de qualité et d'approvisionnement autour des teneurs re-raffinées, avec une spécification du Bureau of Indian Standards (IS 18722) et une directive d'avril 2025 du ministère du Pétrole et du Gaz naturel demandant aux compagnies pétrolières du secteur public d'augmenter l'approvisionnement en stocks re-raffinés, ce qui accroît le travail de qualification en aval pour les mélangeurs et les distributeurs.
Les évolutions politiques affectant les combustibles liquides influencent également les schémas de demande d'huiles de base et d'additifs dans la région. L'Indonésie met en œuvre un mandat national de biodiesel B50 à compter du 1er juillet 2026, relevant les exigences de teneur en esters méthyliques d'acides gras dans le diesel et augmentant le besoin de stabilité à l'oxydation et de gestion de la fluidité à froid dans les formulations d'additifs pour carburants, avec des implications indirectes sur l'économie du mélange en raffinerie et la gestion du pool de distillats. À travers l'ASEAN, l'émergence de cadres d'enregistrement chimique de type REACH ajoute des étapes de conformité pour les additifs de lubrifiants et les composants spécialisés échangés au-delà des frontières, tandis que le Vietnam a introduit des objectifs de récupération dans le cadre de la responsabilité élargie des producteurs (15 à 20 % d'ici 2026), qui renforcent les infrastructures de collecte et de recyclage pertinentes pour les flux d'huiles usagées.
Analyse de la chaîne de valeur
La chaîne de valeur des huiles de base en Asie-Pacifique part de l'approvisionnement en brut et en gazole sous vide vers le raffinage intégré et la valorisation (raffinage au solvant pour le Groupe I, hydrocraquage/hydroisomérisation pour les Groupes II/III), suivis par des plateformes de stockage et de négoce, puis le mélange, le conditionnement et la distribution vers les canaux de lubrifiants automobiles et industriels. Singapour reste un pôle régional clé pour le négoce et la redistribution d'huiles de base sur le marché libre, renforcé par des investissements tels que la mise en service par ExxonMobil de son projet de valorisation des résidus à Singapour en septembre 2025, ajoutant 20 000 barils/jour de capacité de Groupe II et déplaçant davantage de charge du fioul lourd à faible valeur vers des huiles de base premium. La Chine ancre une production à grande échelle et une consommation interne, avec des licences technologiques et des ajouts d'unités soutenant des flux spécialisés de plus haute pureté, illustrés par la mise en service par Chevron Lummus Global d'une unité d'hydrotraitement d'huile blanche chez Hongrun Petrochemical en février 2025.
En aval, les grands distributeurs de lubrifiants et fournisseurs d'additifs influencent les changements de grade via les homologations des constructeurs (OEM) et les régimes d'intervalles de vidange, tandis que les petits mélangeurs restent plus exposés aux fluctuations des prix spot et aux excédents de grades lourds. Les changements de propriété et d'intégration peuvent remodeler l'accès aux charges d'alimentation et les options d'exportation. Par exemple, Petronas prenant la pleine propriété du complexe de raffinage et de pétrochimie de Pengerang (PRefChem) en Malaisie en mai 2026 consolide le contrôle sur un actif régional majeur de raffinage et de pétrochimie, ce qui peut rationaliser les décisions de valorisation axées sur les molécules et l'alignement commercial pour les huiles de base et flux connexes. La circularité constitue un canal parallèle en expansion, la collecte, l'agrégation et le re-raffinage agréé d'huiles usagées se structurant davantage sous l'effet des actions politiques en Chine et en Inde, mais l'extension au-delà d'applications de niche dépend toujours d'une qualité de charge constante, de tests produits et d'une gouvernance des échanges.
Paysage concurrentiel
Concentration du Marché
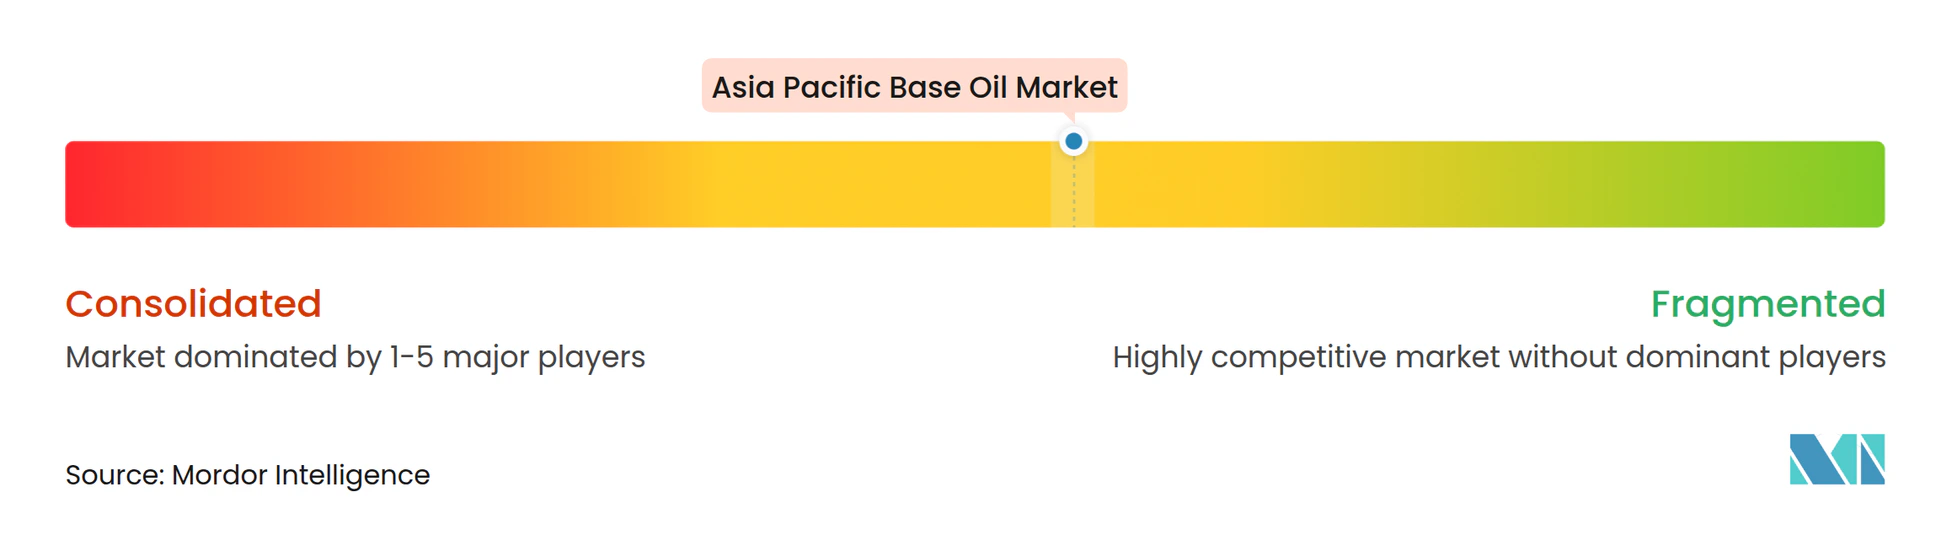
Le marché des huiles de base en Asie-Pacifique est modérément fragmenté. Les raffineurs d'État tels que Sinopec, CNOOC et Indian Oil Corporation tirent parti de leur intégration pour amortir les fluctuations des prix des huiles de base. L'expansion de 20 000 barils par jour de groupe II d'ExxonMobil à Singapour s'intègre dans un complexe carburants-plus-chimiques qui maximise les marges. Le projet Phase 3 de Huizhou de Shell et CNOOC, approuvé en janvier 2025, comprend une capacité d'alpha-oléfines linéaires qui alimente la production de PAO synthétique, signalant un pivot stratégique vers les grades groupe IV premium.
Les re-raffineurs et les mélangeurs spécialisés occupent des niches d'économie circulaire. Le projet de 2,1 milliards USD de Neste à Singapour démontre l'intensité capitalistique requise pour développer la conversion de matières premières renouvelables. Chennai Petroleum investit 700 à 800 millions INR annuellement pour mettre à niveau ses unités LOBS pour la production groupe II/III, soulignant l'ambition régionale. Les petits mélangeurs s'associent à des majors des additifs pour atteindre les performances sans actifs de raffinage, mais la compression des marges dans les grades de commodité accélère la consolidation. Les règles d'interchange API 1509 abaissent les barrières techniques pour les re-raffineurs, mais les perceptions de qualité persistantes limitent leur part en dessous de 5 %.
Leaders du secteur des huiles de base en Asie-Pacifique
-
SK On Co., Ltd.
-
Exxon Mobil Corporation.
-
Saudi Arabian Oil Co.
-
Chevron Corporation
-
GS Caltex Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des huiles de base en Asie-Pacifique Entreprises couvertes dans ce rapport
- Chevron Corporation
- CNOOC
- Ergon, Inc.
- Exxon Mobil Corporation.
- GS Caltex Corporation
- HP Lubricants
- Indian Oil Corporation Ltd.
- Neste
- Petronas Lubricants International
- Phillips 66 Company
- Repsol
- Saudi Arabian Oil Co.
- Sinopec Corp
- SK On Co., Ltd.
Lire l’analyse des entreprises de Marché des huiles de base en Asie-Pacifique
Opportunités de marché et perspectives d'avenir
Un espace blanc majeur est la construction d'écosystèmes d'huile de base re-raffinée (RRBO) capables de répondre aux besoins de performance premium et de constance dans un contexte d'exigences d'économie circulaire plus strictes. La Chine oriente les volumes d'huiles usagées vers des re-raffineurs agréés grâce à une exigence de détournement de 30 % pour les collecteurs d'ici 2026, et l'Inde a formalisé les signaux de qualité et d'approvisionnement pour les RRBO via la norme BIS IS 18722 et une directive d'avril 2025 demandant aux compagnies pétrolières du secteur public d'augmenter l'approvisionnement en stocks re-raffinés. Ces mesures créent des opportunités pour les re-raffineurs agréés et pour les mélangeurs capables de qualifier des flux de RRBO selon les règles d'interchangeabilité des huiles de base API 1509, en particulier là où les marchés intérieurs sont confrontés à des contraintes d'accès aux huiles vierges premium à faible teneur en soufre.
Une deuxième opportunité se situe à l'interface de la politique des carburants et de la complexité des formulations, où des mandats de contenu biologique plus élevés et des spécifications alignées sur les émissions augmentent la demande de formulations d'additifs spécialisées et de fluides techniques. Le mandat B50 de l'Indonésie, effectif au 1er juillet 2026, accroît le besoin de gestion de la stabilité à l'oxydation et de la performance à froid dans le diesel, soutenant la demande de solutions d'additifs à plus forte valeur et de services de mélange associés. Côté huiles de base, le passage du Groupe I vers les Groupes II et III est renforcé par les régimes d'émissions plus stricts de la région et les exigences des constructeurs en matière d'huiles moteur à faible viscosité, et il s'accompagne d'investissements en capacité et en valorisation des molécules, comme la mise en service de la valorisation des résidus d'ExxonMobil à Singapour en septembre 2025. Parallèlement, l'adoption des véhicules électriques réduit l'intensité d'utilisation des huiles moteur conventionnelles, ce qui accentue l'accent mis sur les fluides techniques premium et les formulations de lubrifiants différenciées, où les fournisseurs disposant d'huiles de base à IV élevé et de solides capacités de qualification peuvent défendre leurs marges.
Développements industriels récents dans Marché des huiles de base en Asie-Pacifique
- Juin 2026 : ExxonMobil a fait face aux perturbations de l'approvisionnement en huile de base premium provenant du Moyen-Orient en ajustant son mix de production de lubrifiants finis et en s'approvisionnant en bruts et charges alternatifs via son réseau de négoce mondial. L'entreprise a également collaboré avec des constructeurs automobiles sur des formulations de produits alternatives afin de maintenir la qualité de l'approvisionnement. Cette action renforce la compétitivité en aval grâce à une agilité d'approvisionnement accrue et un développement produit flexible.
- Juin 2026 : ExxonMobil a identifié son projet de reconfiguration de la raffinerie de Baytown comme une initiative stratégique à long terme visant à améliorer la flexibilité de la production d'huile de base. L'initiative vise à accroître la capacité et l'adaptabilité des procédés à des charges variables. Cela renforce la résilience face à la volatilité des charges et soutient la production d'huile de base premium.
- Mai 2026 : Les importations totales d'huile de base aux États-Unis ont chuté sous les 575 000 barils, contre plus de 1,20 million de barils en avril 2026, à la suite d'un déclin des expéditions provenant du Moyen-Orient après une perturbation de l'approvisionnement. Cette évolution signale un équilibre régional plus tendu et un possible glissement vers des sources domestiques ou alternatives dans les considérations d'approvisionnement pilotées par l'APAC.
Marché des huiles de base en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des huiles de base en Asie-Pacifique couvre l'offre et la consommation de bases lubrifiantes utilisées pour formuler des lubrifiants dans les principales applications finales de la région, suivies en volume annuel en tonnes et converties de manière cohérente selon les grades.
Exclusions du périmètre : les lubrifiants finis, les packages d'additifs et les huiles de process spéciales non commercialisées en tant que bases lubrifiantes sont exclus des totaux du marché.
Aperçu de la segmentation
- Par type
- Groupe I
- Groupe II
- Groupe III
- Groupe IV
- Autres types (groupe V, huile naphténique)
- Par application
- Huiles moteur
- Huiles de transmission et d'engrenage
- Fluides de travail des métaux
- Fluides hydrauliques
- Graisses
- Autres applications (huiles alimentaires, huiles de process)
- Par géographie
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la cartographie de la chaîne d'approvisionnement en huiles de base de la région et l'établissement des « règles de référence » pour le reporting, afin que les définitions restent cohérentes d'un pays à l'autre. Des sources publiques ont été utilisées pour ancrer le modèle, notamment les statistiques commerciales d'UN Comtrade, les statistiques nationales sur les raffineries et les carburants émanant des ministères de l'énergie, les publications des autorités douanières et portuaires, ainsi que les publications des associations professionnelles du secteur des lubrifiants et du pétrole.
Pour affiner les données d'entrée, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les annonces de projets de raffineries afin de suivre les évolutions de capacité et les tendances opérationnelles. Dans certains cas, des bases de données par abonnement ont été utilisées pour les données financières et le renseignement sur les entreprises, la visibilité des flux d'importation et d'exportation, ainsi que les recherches de brevets pour valider les ajouts de capacité d'offre et les transitions de grades. Les sources documentaires mentionnées ici sont données à titre illustratif uniquement, et de nombreux autres documents publics ont été utilisés pour collecter, recouper et clarifier des points de données spécifiques.
Entretiens primaires et enquêtes
Des entretiens primaires ont été menés pour mettre à l'épreuve le tableau offre-demande, notamment là où les données publiques sont décalées dans le temps ou exprimées dans des unités mixtes. Nous avons échangé avec un panel équilibré de parties prenantes (raffineurs, distributeurs, mélangeurs et grands acheteurs de lubrifiants) à travers la région Asie-Pacifique, afin d'ajuster les hypothèses sur le mix de grades, les flux commerciaux et les taux d'utilisation à ce qui est observé dans les transactions quotidiennes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 26 % |
| Acteurs de plus petite taille : 18 % | Managers : 60 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une méthode descendante (top-down) dans laquelle les signaux de production, de commerce et de consommation apparente sont reconstitués pour la région, puis convertis en une vue unifiée exprimée en tonnes. Les totaux ont ensuite été vérifiés par des approximations ascendantes (bottom-up) sélectives, telles que l'agrégation d'une sélection de fourchettes de ventes de fournisseurs, des vérifications de canaux de distribution et des volumes contractuels typiques pour les principales applications lubrifiantes.
Les données d'entrée clés comprenaient la capacité régionale de production d'huiles de base en raffinerie et les mises à niveau annoncées, les taux d'exploitation estimés, les importations et exportations nettes par codes liés aux bases lubrifiantes, ainsi que l'évolution du mix du Groupe I vers des grades de qualité supérieure, sous l'effet des normes d'émissions et des spécifications lubrifiantes. Nous avons également suivi des indicateurs de la demande en lubrifiants tels que la croissance du parc de véhicules, les tendances de la production industrielle et les évolutions des intervalles de vidange, car ces facteurs déterminent la quantité d'huile de base nécessaire, même lorsque les volumes d'utilisation finale progressent lentement.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios, dans laquelle le côté offre (capacité et utilisation) et le côté demande (activité lubrifiante et évolutions qualitatives) ont été soumis à des tests de résistance dans des cas réalistes convenus lors d'appels avec des experts. Lorsque les vérifications ascendantes présentaient des lacunes, nous avons utilisé des fourchettes conservatrices et appliqué des règles de cohérence sur la balance commerciale et le rendement par grade, afin que la trajectoire finale reste reproductible et ne soit pas sur-ajustée.
Cycle de validation des données et de mise à jour
Les résultats ont été validés par triangulation à partir de signaux indépendants, notamment les ajouts de capacité, les changements de direction des flux commerciaux et les indicateurs connus de l'activité lubrifiante dans les grandes économies. Tout saut brusque a été signalé et les facteurs sous-jacents ont été revérifiés avant validation, y compris les conversions d'unités, le calendrier des devises (lorsqu'utilisé à titre de contexte) et les risques de double comptage entre la production nationale et les importations.
Chaque rapport est actualisé annuellement, et nous révisons également le modèle lorsque des événements significatifs surviennent, tels que des arrêts majeurs de raffineries, le démarrage de nouveaux hydrocraqueurs ou des changements de politique modifiant la demande par grade. Avant la livraison, une révision finale est effectue afin que les clients reçoivent la vue actualisée la plus récente, alignée sur les mêmes définitions et vérifications.
Comparaison de la taille du marché des huiles de base en Asie-Pacifique selon Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les huiles de base en Asie-Pacifique peuvent sembler très éloignées les unes des autres, car le même sujet est souvent mesuré dans des unités différentes et avec des périmètres produits différents. Certaines études rapportent une valeur en USD en s'appuyant sur des hypothèses de prix, tandis que d'autres rapportent un volume en tonnes, ce qui modifie naturellement la signification de la « croissance ».
Une extension de périmètre courante consiste à intégrer les lubrifiants finis, la valeur des additifs ou des paniers de produits pétroliers plus larges pour atteindre un chiffre de revenus plus facile à mettre en avant. La distinction est simple : ces estimations plus larges s'appuient sur des prix mélangés et une inclusion produit étendue, tandis que notre modèle volumique reste limité aux seules bases lubrifiantes et est actualisé à l'aide de vérifications de capacité, d'utilisation et de flux commerciaux qui maintiennent la cohérence du tonnage, comme le fait Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,42 M de tonnes (2025) | |
| Cabinet de conseil régional A | 24,45 milliards USD (2026) | Exprimé en USD et inclut vraisemblablement des pools de valeur lubrifiante plus larges et des hypothèses de prix mélangés, ce qui rend difficile la réconciliation avec le tonnage d'huile de base et le mix de grades. |
| Revue professionnelle B | 44,20 milliards USD (2025) | Utilise une vue des revenus de haut niveau avec une divulgation limitée sur les types de produits inclus et les grilles de prix, de sorte que les catégories adjacentes et une progression agressive du prix de vente moyen peuvent gonfler les totaux par rapport à un dimensionnement limité aux seules bases lubrifiantes. |
L'écart entre les différentes estimations du tableau s'explique principalement par le choix des unités et par ce qui est comptabilisé dans le marché. Lorsque la définition est limitée aux bases lubrifiantes et que les vérifications sont ancrées dans la capacité de production, l'utilisation et le commerce net, la taille finale du marché devient plus facile à retracer et à reproduire d'année en année.
Questions clés auxquelles le rapport répond
Quel est le volume projeté du marché des huiles de base en Asie-Pacifique en 2031 ?
Le marché devrait atteindre 19,49 millions de tonnes d'ici 2031, avec une croissance à un TCAC de 1,89 % à partir de 2026.
Quel type d'huile de base se développe le plus rapidement en Asie-Pacifique ?
Le groupe III mène la croissance avec un TCAC de 3,30 % jusqu'en 2031, stimulé par la demande des équipementiers pour des stocks à indice de viscosité élevé.
Pourquoi les stocks groupe I perdent-ils des parts de marché dans la région ?
Le durcissement des normes d'émissions en Chine et en Inde impose des formulations à faible teneur en soufre que le groupe I ne peut pas satisfaire, orientant la demande vers les grades groupe II et groupe III.
Comment l'adoption des véhicules électriques affecte-t-elle la demande en lubrifiants ?
Les véhicules électriques à batterie nécessitent 70 % moins de lubrifiant que les modèles à moteur à combustion interne, réduisant les volumes d'huiles moteur à long terme, notamment en Chine, où la pénétration des véhicules électriques a atteint 35 % des ventes en 2024.
Quel pays affiche la croissance de la demande en huiles de base la plus rapide ?
L'Inde est en tête avec un TCAC projeté de 2,98 % jusqu'en 2031, soutenu par des mises à niveau des raffineries et l'expansion du parc de véhicules.
Quel rôle jouent les huiles de base re-raffinées en Asie-Pacifique ?
Les huiles re-raffinées restent en dessous de 5 % de l'offre mais gagnent du terrain dans le cadre des mandats d'économie circulaire en Chine, à Singapour et en Inde, malgré les défis liés à la perception de la qualité.