
Tamanho e Participação do Mercado de Óleo Base da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
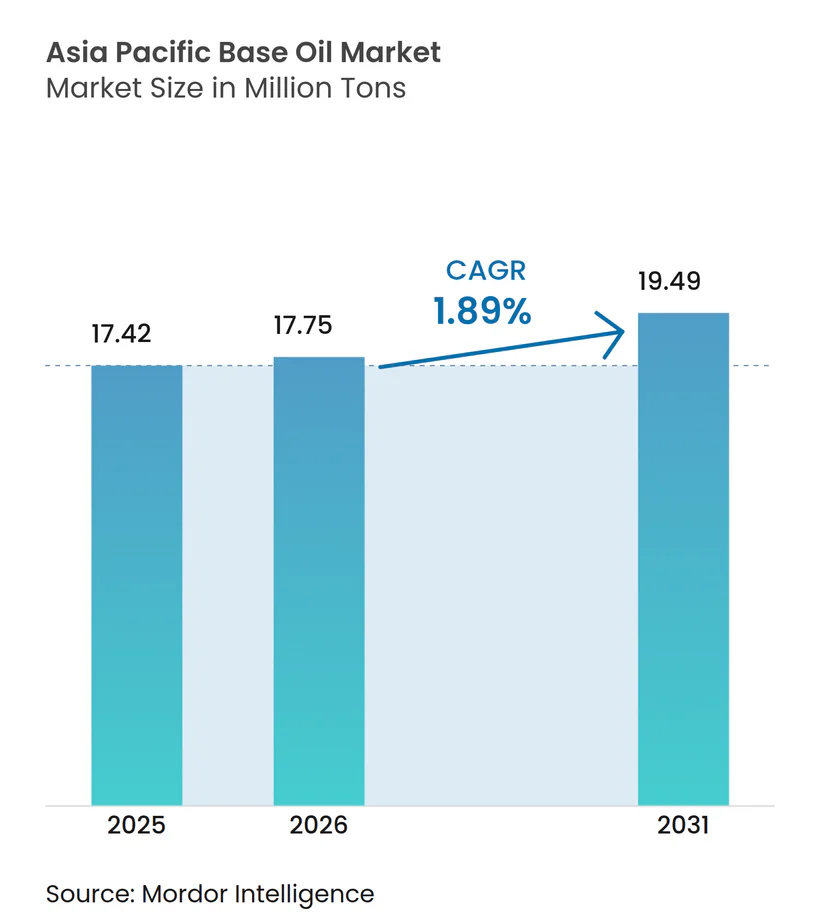
| Tamanho do mercado no ano base (2025) | 17.42 Milhões de toneladas |
| Volume do Mercado (2026) | 17.75 Milhões de toneladas |
| Volume do Mercado (2031) | 19.49 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 1.89 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Óleo Base da Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Óleo Base da Ásia-Pacífico foi avaliado em 17,42 milhões de toneladas em 2025 e estima-se que cresça de 17,75 milhões de toneladas em 2026 para atingir 19,49 milhões de toneladas até 2031, a um CAGR de 1,89% durante o período de previsão (2026-2031). Regulamentações de emissões mais rígidas na China e na Índia estão acelerando a transição do Grupo I para os graus Grupo II e Grupo III, enquanto a adoção de veículos elétricos (VE) começa a reduzir a demanda por lubrificantes de motores de combustão interna. Refinadores integrados com atualizações de hidrocraqueamento em Ningbo, Tahe e Singapura estão aumentando a produção do Grupo II mais rapidamente do que a absorção regional, criando um excedente de grau pesado que pressiona os misturadores independentes. A demanda por óleos de motor permanece resiliente graças a intervalos de troca mais longos, frotas de entrega de motocicletas e formulações de baixo teor de SAPS, porém o mercado de Óleo Base da Ásia-Pacífico enfrenta uma crescente lacuna de qualidade à medida que os estoques premium de baixo teor de enxofre se tornam mais escassos nas regiões do interior. A consolidação entre refinadores independentes, as regras de intercâmbio de estoques de base API 1509 e os mandatos emergentes de economia circular moldarão a dinâmica de oferta até 2031.
Principais Conclusões do Relatório
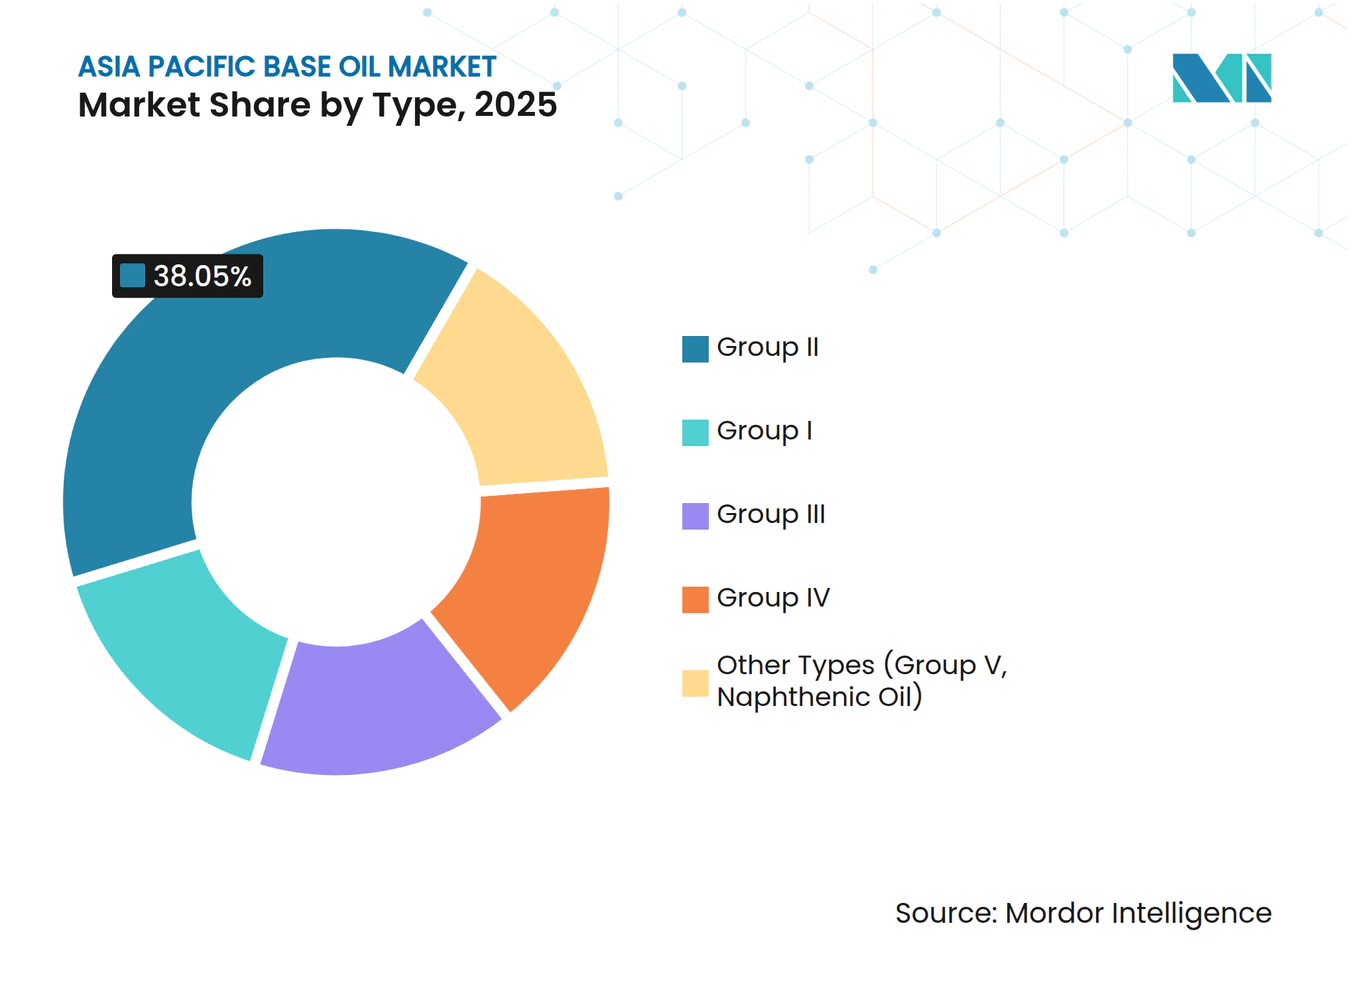
- Por tipo, o Grupo II capturou 38,05% da participação do mercado de óleo base da Ásia-Pacífico em 2025, enquanto o Grupo III tem previsão de expansão a um CAGR de 3,30% até 2031.
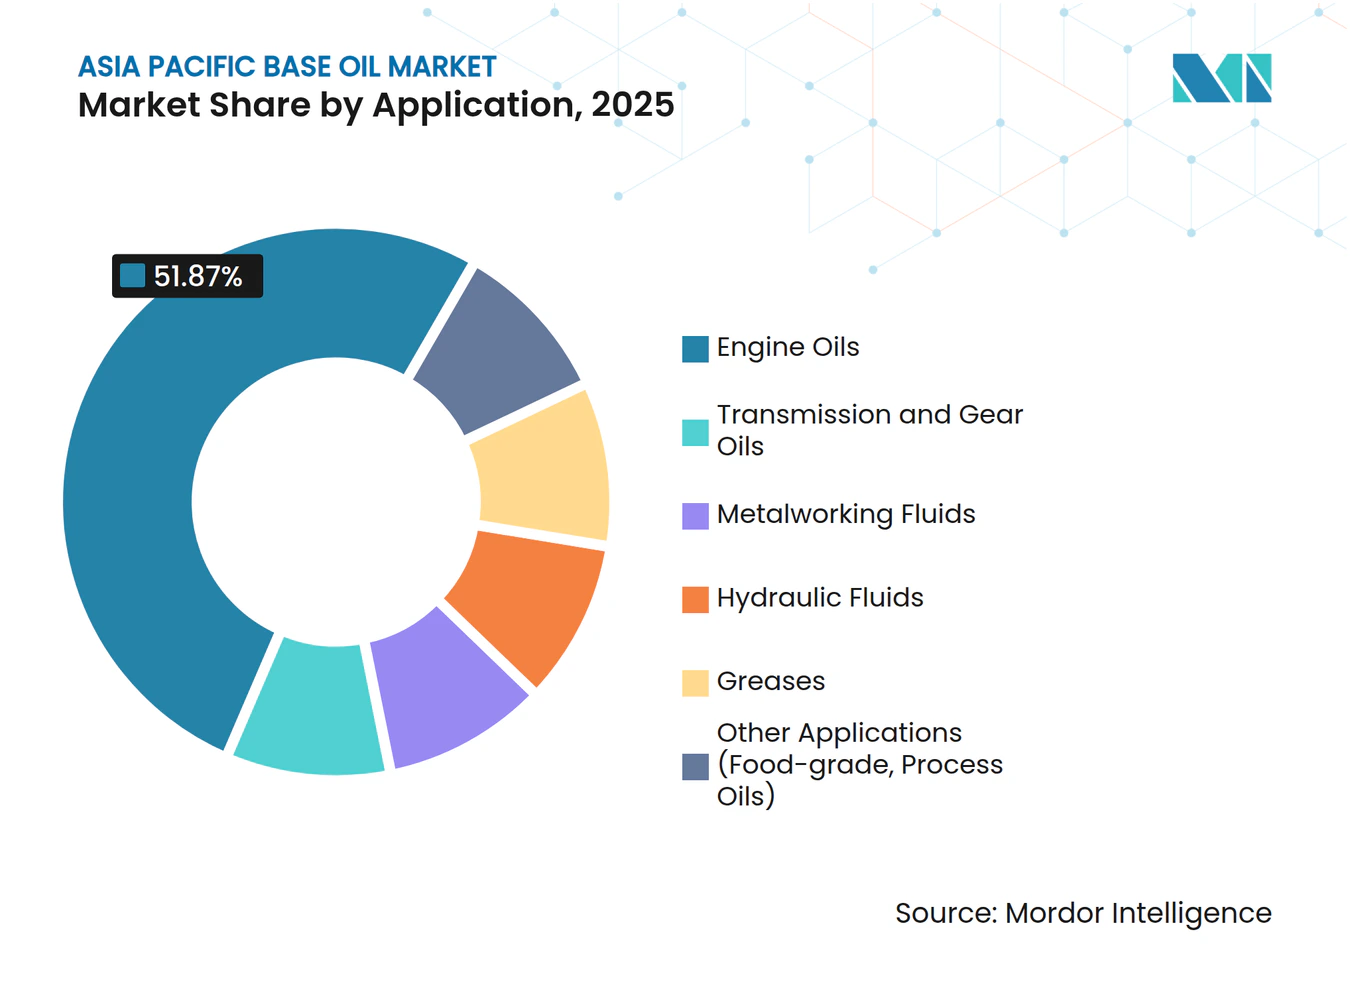
- Por aplicação, os óleos de motor representaram 51,87% do tamanho do mercado de óleo base da Ásia-Pacífico em 2025 e estão avançando a um CAGR de 2,75% até 2031.
- Por geografia, a China liderou com 46,02% do volume em 2025; a Índia é o mercado de crescimento mais rápido, com um CAGR de 2,98% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente transição do Grupo I para os estoques de base do Grupo II devido ao endurecimento das normas de emissão | +0.6% | China, Índia, núcleo da ASEAN (Tailândia, Indonésia, Vietnã) | Médio prazo (2-4 anos) |
| Demanda crescente por lubrificantes automotivos de alto desempenho na China e na Índia | +0.5% | China, Índia | Curto prazo (≤ 2 anos) |
| Extensões de intervalo de troca impulsionadas por OEMs favorecendo estoques premium do Grupo III/IV | +0.4% | Global, com concentração no Japão, Coreia do Sul e China | Médio prazo (2-4 anos) |
| Adoção de óleos base rerefinados sob políticas de economia circular | +0.2% | Singapura, China, Índia | Longo prazo (≥ 4 anos) |
| Aumento nas frotas de entrega de motocicletas acelerando a absorção de óleos de motor de baixa viscosidade | +0.3% | Índia, Indonésia, Vietnã, Tailândia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Transição do Grupo I para os Estoques de Base do Grupo II Devido ao Endurecimento das Normas de Emissão
Os padrões BS VI da Índia e China 6 limitam o enxofre a 10 ppm, forçando os misturadores a abandonar os estoques do Grupo I em favor de alternativas mais limpas do Grupo II. O Projeto de Atualização de Resíduo de Singapura da ExxonMobil adicionou 20.000 barris por dia de capacidade do Grupo II em setembro de 2025 para atender a essa demanda[1]. A especificação JASO GLV-2 do Japão para óleos de índice de viscosidade ultra-alto está impulsionando a adoção do Grupo III em veículos híbridos. A Índia rural e o interior da China ainda dependem do Grupo I para segmentos sensíveis ao preço, criando uma cadeia de suprimentos paralela que persistirá até 2028. Refinadores de médio porte estão acelerando reformas de hidrocraqueadores para se manterem relevantes, porém restrições de fluxo de caixa limitam as atualizações a ativos costeiros.
Demanda Crescente por Lubrificantes Automotivos de Alto Desempenho na China e na Índia
A China produziu 30,2 milhões de veículos em 2024, com motores turboalimentados superando 60% da produção, ante 45% em 2020. As unidades turboalimentadas operam em temperaturas mais elevadas, portanto os OEMs especificam óleos do Grupo II ou Grupo III para prevenir a oxidação. As vendas de veículos de passeio da Índia atingiram 4,2 milhões de unidades no exercício fiscal de 2025, com os SUVs representando 48% dos registros. Montadoras como a Maruti Suzuki pré-enchem os motores com óleos API SP, vinculando o mercado de reposição a graus premium. Essa preferência comprime o conjunto endereçável para os estoques do Grupo I, que agora atendem principalmente frotas de veículos pesados a diesel.
Extensões de Intervalo de Troca Impulsionadas por OEMs Favorecendo Estoques Premium do Grupo III/IV
Os cronogramas de manutenção de híbridos da Toyota para 2025 estendem as trocas de óleo para 15.000 quilômetros quando são utilizadas formulações do Grupo III 0W-16 ou 0W-20. A Hyundai e a Kia aplicam regimes semelhantes para motores GDI a fim de evitar a pré-ignição em baixa velocidade. A GS Caltex, com 275.000 barris por dia de atualização de óleo pesado, fornece estoques do Grupo III que sustentam esses intervalos mais longos. Os SKUs premium desfrutam de diferenciais de preço de USD 200–300 por tonelada em relação aos graus de commodities, porém os pacotes de aditivos custam USD 150–200 por tonelada, comprimindo as margens dos misturadores sem escala.
Adoção de Óleos Base Rerefinados sob Políticas de Economia Circular
O Ministério da Ecologia e Meio Ambiente da China exige que os coletores destinem 30% dos lubrificantes usados a rerefinadores licenciados até 2026[2]. A expansão de USD 2,1 bilhões da Neste em Singapura pode transformar gorduras residuais em estoques equivalentes ao Grupo II, abrindo um conjunto de matérias-primas renováveis. O marco de Responsabilidade Estendida do Produtor da Índia impõe metas de coleta, mas a fiscalização irregular fora das cidades de primeiro nível limita a qualidade da matéria-prima. Os óleos rerefinados são vendidos com um desconto de USD 50–100 por tonelada em relação ao Grupo II virgem, porém preocupações com a consistência dos lotes dificultam a adoção generalizada.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da penetração de VEs reduzindo a demanda de longo prazo por lubrificantes de motores de combustão interna | -0.5% | China, Tailândia, Índia | Médio prazo (2-4 anos) |
| Excesso de oferta persistente em graus pesados (SN 500/BS) deprimindo os preços | -0.3% | China, Singapura, Coreia do Sul | Curto prazo (≤ 2 anos) |
| Barreiras de percepção de qualidade limitando a adoção de óleos base rerefinados | -0.1% | Índia, ASEAN (Indonésia, Vietnã) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Penetração de VEs Reduzindo a Demanda de Longo Prazo por Lubrificantes de Motores de Combustão Interna
Os veículos elétricos a bateria necessitam de 70% menos lubrificante do que os carros a gasolina, uma realidade mais visível na China, onde as vendas de VEs atingiram 9,5 milhões de unidades em 2024, equivalente a 35% do volume de veículos de passeio. A Tailândia atingiu a paridade de preços dos VEs em 2024, e a taxa de eletrificação de motocicletas da Índia está crescendo rapidamente. Caminhões comerciais e equipamentos fora de estrada permanecem dominados por motores de combustão interna, mas os conjuntos de lubrificantes para veículos de passeio continuarão encolhendo, estabelecendo um teto para o crescimento de longo prazo do mercado de Óleo Base da Ásia-Pacífico.
Excesso de Oferta Persistente em Graus Pesados (SN 500/Bright Stock) Deprimindo os Preços
A atualização de Tahe da Sinopec e a expansão de Daxie da CNOOC injetaram barris pesados não planejados em um mercado saturado, derrubando os preços à vista do SN 500 em Singapura em 15% em relação ao ano anterior no primeiro semestre de 2025. Os refinadores independentes que sobreviveram à onda de consolidação de 2023–24 estão exportando volumes excedentes, corroendo as margens dos fornecedores independentes. As grandes empresas integradas se protegem canalizando a produção de bright stock para lubrificantes marítimos e industriais, mas os misturadores menores enfrentam diferenciais em encolhimento que podem desencadear maior consolidação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Dominância do Grupo II Encontra o Impulso do Grupo IIIO Grupo II detinha 38,05% do mercado de óleo base da Ásia-Pacífico em 2025, devido à demanda impulsionada por emissões por estoques de baixo teor de enxofre. O tamanho do mercado de Óleo Base da Ásia-Pacífico para o Grupo III tem previsão de expansão a um CAGR de 3,30%, o mais rápido entre todos os graus, impulsionado pelos requisitos de motores turboalimentados e híbridos. O novo grau extra-pesado EHC 340 MAX do Grupo II da ExxonMobil tem como alvo setores que antes dependiam do bright stock. A planta planejada de 800 toneladas por dia do Grupo III da Petronas e da Pertamina na Indonésia aprofundará a diversidade de oferta regional. As lacunas de margem entre o Grupo II e o Grupo III estreitaram-se para USD 150–200 por tonelada, encorajando os misturadores a mudar de aplicações sem penalidades de custo proibitivas.
A capacidade legada do Grupo I agora suporta diesel pesado de nicho e fluidos industriais, mas continua perdendo participação. A reforma de Panipat da Indian Oil Corporation e as atualizações LOBS da HPCL converterão uma produção significativa do Grupo I em Grupo II e Grupo III até 2026, acelerando a tendência. O PAO do Grupo IV permanece abaixo de 5% do volume regional, mas comanda preços premium na aeroespacial, enquanto os naftenicos do Grupo V atendem a segmentos especiais estáveis. Os riscos de excesso de capacidade persistem se as novas unidades de hidrofinalização superarem a demanda de alto grau, mas a racionalização de refinarias no interior da China pode remover ativos marginais do Grupo I até 2029.



Por Aplicação:
Óleos de Motor Lideram, Fluidos de Usinagem em SeguidaOs óleos de motor absorveram 51,87% da demanda em 2025, e o segmento está avançando a um CAGR de 2,75% até 2031, o mais rápido entre as aplicações. Os graus de baixa viscosidade exigidos pelos OEMs, como 0W-20 e 5W-30, requerem estoques do Grupo II ou Grupo III que resistam à oxidação e apoiem ganhos de economia de combustível. As especificações SP da API e GF-6 da ILSAC incorporam esses requisitos, direcionando efetivamente o volume para bases premium. A demanda por fluidos de transmissão enfrenta ventos contrários de longo prazo à medida que os VEs utilizam redutores simples, mas os fluidos manuais e CVT permanecem relevantes para as frotas legadas.
Os fluidos de usinagem acompanham a atividade manufatureira, que permaneceu robusta na China, Índia e Vietnã, sustentando a demanda apesar dos ventos contrários da automação. Os fluidos hidráulicos se beneficiam de megaprojetos de infraestrutura como o Bharatmala da Índia e as expansões de metrô, que utilizam equipamentos de eletrificação lenta. Entre as graxas, as formulações de complexo de lítio e poliureia estão ganhando terreno à medida que os rolamentos de motores de VEs demandam maior estabilidade térmica. Os nichos de grau alimentício, transformadores e óleos de processo permanecem pequenos, porém lucrativos, com a demanda vinculada à conformidade regulatória em vez de ciclos macroeconômicos.

Análise Geográfica
Mercado de Óleo Base da APAC
A China contribuiu com 46,02% do volume regional em 2025, ancorada pela escala de refino da Sinopec e da CNOOC. No entanto, o excesso de oferta em graus pesados e o pico da demanda por gasolina estão corroendo as margens. O mercado de óleo base na Índia é o de crescimento mais rápido, com um CAGR de 2,98%, apoiado pelo plano de expansão de refinaria de 20 bilhões de USD da Indian Oil Corporation Ltd. e pelo projeto greenfield de Barmer da HPCL, que reduzirá a dependência de importações de 36% em 2024 para uma estimativa de 22% em 2028. O Japão e a Coreia do Sul apresentam demanda estável, mas atuam como centros de exportação de graus especiais; a GS Caltex sozinha embarca tonelagem significativa de Grupo III para o Sudeste Asiático.
As economias da ASEAN estão emergindo como bolsões de crescimento. O programa de investimento em veículos elétricos de 1,44 bilhão de USD da Tailândia ainda não impactou a produção de veículos de combustão interna, mantendo a demanda por lubrificantes aquecida. A Indonésia e o Vietnã atraem investimentos estrangeiros em manufatura, alimentando a demanda por fluidos de usinagem e hidráulicos. A planta de Grupo III da Petronas Lubricants International com capacidade de 220.000 toneladas por ano na Malásia e a joint venture planejada na Indonésia posicionam a ASEAN como um futuro polo de óleo base premium. A Austrália e a Nova Zelândia, embora pequenos mercados, proporcionam demanda estável por lubrificantes marítimos e de mineração, que valoriza estoques de alta viscosidade.
Panorama regulatório
A pressão regulatória em toda a Ásia-Pacífico continua a empurrar as formulações de lubrificantes para óleos base de menor teor de enxofre e maior desempenho, além de formalizar caminhos de economia circular para óleo usado. Na China, estruturas mais rígidas de conformidade em combustíveis e emissões, juntamente com orientações do Ministério da Ecologia e Meio Ambiente que exigem que os coletores de lubrificante usado desviem 30% dos volumes para re-refinadores licenciados até 2026, apoiam maior aceitação de óleos base re-refinados e elevam os requisitos de documentação e rastreabilidade em toda a cadeia de suprimentos. A Índia também reforçou a estrutura de qualidade e aquisição em torno do conteúdo re-refinado, com uma especificação do Bureau of Indian Standards (IS 18722) e uma diretriz de abril de 2025 do Ministério de Petróleo e Gás Natural para que empresas petrolíferas do setor público aumentem a aquisição de estoques re-refinados, o que aumenta o trabalho de qualificação a jusante para misturadores e comerciantes.
Desenvolvimentos de políticas que afetam combustíveis líquidos também influenciam os padrões de demanda de óleo base e aditivos na região. A Indonésia está implementando um mandato nacional de biodiesel B50 em 1º de julho de 2026, elevando os requisitos de conteúdo de éster metílico de ácido graxo no diesel e aumentando a necessidade de estabilidade à oxidação e gestão de fluidez a frio em pacotes de aditivos para combustíveis, com implicações indiretas para a economia de mistura em refinarias e a gestão do pool de destilados. Em toda a ASEAN, o surgimento de estruturas de registro químico semelhantes ao REACH adiciona etapas de conformidade para aditivos de lubrificantes e componentes especiais comercializados internacionalmente, enquanto o Vietnã introduziu metas de recuperação de responsabilidade estendida do produtor (15-20% até 2026) que reforçam a infraestrutura de coleta e reciclagem relevante para os fluxos de lubrificante usado.
Análise da cadeia de valor
A cadeia de valor de óleo base na Ásia-Pacífico vai do fornecimento de petróleo bruto e gasóleo de vácuo para o refino integrado e a atualização (refino por solvente para o Grupo I, hidrocraqueamento/hidroisomerização para os Grupos II/III), seguido por centros de armazenamento e comercialização, e depois mistura, embalagem e distribuição para os canais de lubrificantes automotivos e industriais. Singapura permanece como um nexo regional-chave para a comercialização e redistribuição de óleo base no mercado livre, reforçado por investimentos como a ExxonMobil colocando em operação seu projeto de atualização de resíduos em Singapura em setembro de 2025, adicionando 20.000 bpd de capacidade do Grupo II e transferindo mais alimentação de óleo combustível de baixo valor para estoques base premium. A China ancora a produção em grande escala e o consumo interno, com licenciamento de tecnologia e adições de unidades apoiando fluxos especiais de maior pureza, ilustrado pela Chevron Lummus Global colocando em operação uma unidade de hidroprocessamento de óleo branco na Hongrun Petrochemical em fevereiro de 2025.
A jusante, grandes comerciantes de lubrificantes e fornecedores de aditivos influenciam as mudanças de grau por meio de aprovações da OEM e regimes de intervalo de drenagem, enquanto misturadores menores permanecem mais expostos a oscilações de preços spot e excedentes de graus pesados. Mudanças de propriedade e integração podem remodelar o acesso a matérias-primas e a opcionalidade de exportação. Por exemplo, a Petronas assumindo a propriedade total do complexo Pengerang Refining and Petrochemical (PRefChem) na Malásia em maio de 2026 consolida o controle sobre um importante ativo regional de refino e petroquímica, o que pode simplificar decisões de atualização focadas em moléculas e o alinhamento comercial para óleo base e fluxos relacionados. A circularidade é um canal paralelo em expansão, com a coleta, agregação e re-refino licenciado de óleo usado se tornando mais estruturados sob ações políticas da China e da Índia, mas a escalada além de aplicações de nicho ainda depende de qualidade consistente de alimentação, testes de produto e governança de intercâmbio.
Cenário Competitivo
Concentração do Mercado
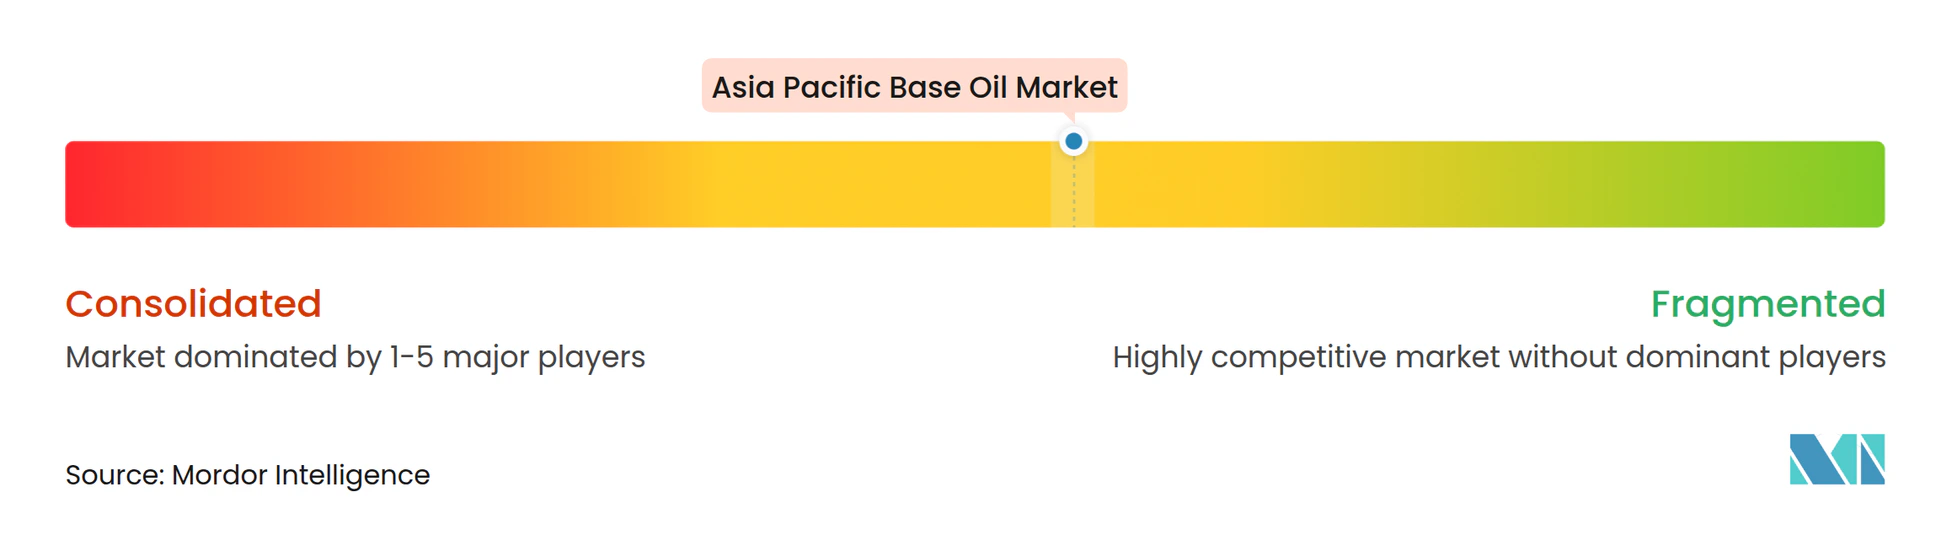
O mercado de Óleo Base da Ásia-Pacífico é moderadamente fragmentado. Refinadores estatais como Sinopec, CNOOC e Indian Oil Corporation aproveitam a integração para amortecer as oscilações de preços do óleo base. A expansão de 20.000 barris por dia do Grupo II da ExxonMobil em Singapura se integra a um complexo de combustíveis e produtos químicos que maximiza as margens. O projeto Fase 3 de Huizhou da Shell e da CNOOC, aprovado em janeiro de 2025, inclui capacidade de alfa-olefina linear que alimenta a produção de PAO sintético, sinalizando uma mudança estratégica em direção aos graus premium do Grupo IV.
Os rerefinadores e misturadores especializados ocupam nichos de economia circular. O projeto de USD 2,1 bilhões da Neste em Singapura demonstra a intensidade de capital necessária para escalar a conversão de matérias-primas renováveis. A Chennai Petroleum investe INR 700–800 milhões anualmente para atualizar as unidades LOBS para produção do Grupo II/III, destacando a ambição regional. Misturadores menores fazem parceria com grandes empresas de aditivos para igualar o desempenho sem ativos de refino, porém a compressão de margens em graus de commodities acelera a consolidação. As regras de intercâmbio API 1509 reduzem as barreiras técnicas para os rerefinadores, mas as percepções de qualidade persistentes limitam sua participação abaixo de 5%.
Líderes do Setor de Óleo Base da Ásia-Pacífico
-
SK On Co., Ltd.
-
Exxon Mobil Corporation.
-
Saudi Arabian Oil Co.
-
Chevron Corporation
-
GS Caltex Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Óleo Base da Ásia-Pacífico Empresas cobertas neste relatório
- Chevron Corporation
- CNOOC
- Ergon, Inc.
- Exxon Mobil Corporation.
- GS Caltex Corporation
- HP Lubricants
- Indian Oil Corporation Ltd.
- Neste
- Petronas Lubricants International
- Phillips 66 Company
- Repsol
- Saudi Arabian Oil Co.
- Sinopec Corp
- SK On Co., Ltd.
Oportunidades de mercado e perspectivas futuras
Uma área de espaço em branco primária é a construção de ecossistemas de óleo base re-refinado (RRBO) que possam atender às necessidades de desempenho e consistência premium sob requisitos mais rígidos de economia circular. A China está movendo volumes de óleo usado para re-refinadores licenciados por meio de uma exigência de desvio de 2026 para coletores (30%), e a Índia formalizou sinais de qualidade e aquisição de RRBO por meio do BIS IS 18722 e uma diretriz de abril de 2025 para que empresas petrolíferas do setor público aumentem a aquisição de estoques re-refinados. Essas medidas criam oportunidade para re-refinadores licenciados e para misturadores que possam qualificar fluxos de RRBO sob as regras de intercâmbio de óleo base API 1509, particularmente onde os mercados internos enfrentam restrições no acesso a estoques virgens premium de baixo teor de enxofre.
Uma segunda oportunidade se encontra na interface entre a política de combustíveis e a complexidade de formulação, onde mandatos de maior conteúdo biológico e especificações alinhadas às emissões aumentam a demanda por pacotes de aditivos especializados e fluidos técnicos. O mandato B50 da Indonésia, em vigor a partir de 1º de julho de 2026, aumenta a necessidade de gestão de estabilidade à oxidação e desempenho de fluidez a frio no diesel, apoiando a demanda por soluções de aditivos de maior valor e serviços de mistura relacionados. No lado do óleo base, a transição do Grupo I para o Grupo II e Grupo III é reforçada pelos regimes de emissões mais rígidos da região e pelos requisitos de óleo de motor de baixa viscosidade impulsionados pelas OEMs, e está sendo acompanhada por investimentos em capacidade e atualização de moléculas, como a inauguração da atualização de resíduos da ExxonMobil em Singapura em setembro de 2025. Ao mesmo tempo, a adoção de veículos elétricos reduz a intensidade de uso de óleo de motor convencional, o que aumenta a ênfase em fluidos técnicos premium e formulações de lubrificantes diferenciadas, onde fornecedores com óleos base de alto índice de viscosidade e forte capacidade de qualificação podem defender margens.
Desenvolvimentos industriais recentes em Mercado de Óleo Base da Ásia-Pacífico
- Junho de 2026: a ExxonMobil abordou as interrupções no fornecimento de óleo base premium originadas do Oriente Médio ajustando seu mix de produção de lubrificantes acabados e adquirindo petróleo bruto e matérias-primas alternativos por meio de sua rede global de comercialização. A empresa também colaborou com fabricantes de automóveis em formulações alternativas de produtos para sustentar a qualidade do fornecimento. A ação fortalece a competitividade a jusante por meio de maior agilidade de sourcing e desenvolvimento flexível de produtos.
- Junho de 2026: a ExxonMobil identificou seu projeto de reconfiguração da refinaria de Baytown como uma iniciativa estratégica de longo prazo para melhorar a flexibilidade de produção de óleo base. A iniciativa visa aumentar a capacidade e a adaptabilidade de processo a diferentes matérias-primas. Isso melhora a resiliência à volatilidade de matérias-primas e apoia a produção de óleo base premium.
- Maio de 2026: as importações totais de óleo base dos EUA caíram para abaixo de 575.000 barris, de mais de 1,20 milhão de barris em abril de 2026, à medida que os embarques do Oriente Médio diminuíram após uma interrupção no fornecimento. A mudança sinaliza um equilíbrio regional mais restrito e uma possível transição para fontes domésticas ou alternativas nas considerações de fornecimento liderado pela APAC.
Mercado de Óleo Base da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de óleo base da Ásia-Pacífico abrange o fornecimento e o consumo de bases lubrificantes utilizadas na formulação de lubrificantes nas principais aplicações finais da região, rastreados como volume anual em toneladas e convertidos de forma consistente entre os graus.
Exclusões de escopo: Lubrificantes acabados, pacotes de aditivos e óleos de processo especiais não comercializados como bases lubrificantes estão excluídos dos totais de mercado.
Visão Geral da Segmentação
- Por Tipo
- Grupo I
- Grupo II
- Grupo III
- Grupo IV
- Outros Tipos (Grupo V, Óleo Naftênico)
- Por Aplicação
- Óleos de Motor
- Óleos de Transmissão e Engrenagem
- Fluidos de Usinagem
- Fluidos Hidráulicos
- Graxas
- Outras Aplicações (Grau Alimentício, Óleos de Processo)
- Por Geografia
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com o mapeamento da cadeia de fornecimento de óleo base da região e das "regras de referência" para os relatórios, de modo que as definições permaneçam consistentes entre os países. Fontes públicas foram utilizadas para ancorar o modelo, como estatísticas de comércio do UN Comtrade, estatísticas nacionais de refinarias e combustíveis dos ministérios de energia, publicações de autoridades aduaneiras e portuárias, e publicações de associações da indústria de lubrificantes e petróleo.
Para aprimorar os dados de entrada, também analisamos relatórios anuais de empresas, apresentações a investidores e anúncios de projetos de refinarias para acompanhar mudanças de capacidade e tendências operacionais. Em alguns casos, conjuntos de dados por assinatura foram utilizados para informações financeiras e de inteligência de empresas, visibilidade de remessas de importação e exportação, e consultas de patentes para apoiar a validação de adições de fornecimento e transições de grau. As fontes documentais listadas aqui são meramente ilustrativas, e muitos outros documentos públicos foram utilizados para coletar, verificar e esclarecer pontos de dados específicos.
Entrevistas Primárias e Pesquisas de Campo
As conversas primárias foram utilizadas para testar a consistência do quadro de oferta e demanda, especialmente onde os dados públicos estão atrasados ou reportados em unidades mistas. Conversamos com um conjunto equilibrado de partes interessadas (refinadores, distribuidores, misturadores e grandes compradores de lubrificantes) em toda a região da Ásia-Pacífico, para que as premissas sobre composição de graus, fluxos comerciais e taxas de utilização pudessem ser ajustadas ao que é observado nas transações do dia a dia.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 35% | Diretores executivos (CXOs): 14% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 26% |
| Empresas de menor porte: 18% | Gerentes: 60% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído utilizando um método de cima para baixo, no qual os sinais de produção, comércio e consumo aparente são reconstruídos para a região e, em seguida, convertidos em uma visão unificada baseada em toneladas. Os totais foram posteriormente verificados com aproximações seletivas de baixo para cima, como a consolidação de uma amostra de faixas de vendas de fornecedores, verificações de canais de distribuidores e volumes contratuais típicos para as principais aplicações de lubrificantes.
Os principais dados de entrada incluíram a capacidade de óleo base das refinarias regionais e as expansões anunciadas, taxas de operação estimadas, importações e exportações líquidas por códigos relacionados a bases lubrificantes, e a mudança gradual do Grupo I para graus de maior qualidade, impulsionada por especificações de emissões e lubrificantes. Também acompanhamos indicadores substitutos da demanda de lubrificantes, como o crescimento da frota de veículos, tendências de produção industrial e mudanças nos intervalos de troca, uma vez que esses fatores determinam a quantidade de óleo base necessária mesmo quando os volumes de uso final crescem lentamente.
As previsões foram desenvolvidas por meio de análise de cenários, nos quais o lado da oferta (capacidade e utilização) e o lado da demanda (atividade de lubrificantes e mudanças de qualidade) foram submetidos a estresse em casos realistas acordados durante as consultas com especialistas. Quando as verificações de baixo para cima apresentavam lacunas, utilizamos faixas conservadoras e aplicamos regras de consistência sobre o balanço comercial e o rendimento por grau, de modo que o caminho final permanecesse reproduzível e não fosse superajustado.
Ciclo de Validação de Dados e Atualização
Os resultados foram validados por meio de triangulação entre sinais independentes, incluindo adições de capacidade, mudanças na direção do comércio e indicadores conhecidos de atividade de lubrificantes nas grandes economias. Quaisquer saltos abruptos foram sinalizados e os fatores subjacentes foram verificados novamente antes da aprovação, incluindo conversões de unidades, temporalidade cambial (quando utilizada para contexto) e riscos de dupla contagem entre produção doméstica e importações.
Cada relatório é atualizado anualmente, e também revisitamos o modelo quando ocorrem eventos relevantes, como grandes paradas de refinarias, novas partidas de hidrocraqueadores ou mudanças de política que alterem a demanda por graus. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada, alinhada às mesmas definições e verificações.
Tamanho do Mercado de Óleo Base da Ásia-Pacífico da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o óleo base da Ásia-Pacífico podem parecer muito divergentes porque o mesmo tema é frequentemente medido em unidades diferentes e com fronteiras de produto distintas. Alguns estudos reportam valor em USD utilizando premissas de preço, enquanto outros reportam volume em toneladas, o que naturalmente altera o significado de "crescimento".
Uma expansão de escopo comum é incorporar lubrificantes acabados, valor de aditivos ou cestas mais amplas de produtos de petróleo para se chegar a um valor de receita mais fácil de destacar. A distinção é simples: essas estimativas mais amplas se baseiam em preços misturados e em uma inclusão mais abrangente de produtos; já o nosso modelo de volume permanece limitado exclusivamente a bases lubrificantes e é atualizado por meio de verificações de capacidade, utilização e comércio que mantêm a consistência das tonelagens, conforme realizado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 17,42 M toneladas (2025) | |
| Consultoria Regional A | 24,45 bilhões de USD (2026) | Reportado em USD e provavelmente inclui conjuntos de valor de lubrificantes mais amplos e premissas de preços misturados, o que dificulta a reconciliação com as tonelagens de óleo base e a composição de graus. |
| Publicação Setorial B | 44,20 bilhões de USD (2025) | Utiliza uma visão de receita de alto nível com divulgação limitada sobre os tipos de produtos incluídos e as tabelas de preços, de modo que categorias adjacentes e uma progressão agressiva do preço médio de venda podem inflar os totais em comparação com o dimensionamento exclusivo de bases lubrificantes. |
A dispersão observada na tabela decorre principalmente da escolha de unidades e do que é contabilizado dentro do mercado. Quando a definição é restrita a bases lubrificantes e as verificações estão vinculadas à capacidade de produção, à utilização e ao comércio líquido, o tamanho final do mercado torna-se mais fácil de rastrear e reproduzir ano após ano.
Principais Perguntas Respondidas no Relatório
Qual é o volume projetado do mercado de Óleo Base da Ásia-Pacífico em 2031?
O mercado tem previsão de atingir 19,49 milhões de toneladas até 2031, crescendo a um CAGR de 1,89% a partir de 2026.
Qual tipo de óleo base está se expandindo mais rapidamente na Ásia-Pacífico?
O Grupo III lidera o crescimento a um CAGR de 3,30% até 2031, impulsionado pela demanda dos OEMs por estoques de alto índice de viscosidade.
Por que os estoques do Grupo I estão perdendo participação na região?
O endurecimento das normas de emissão na China e na Índia exige formulações de baixo teor de enxofre que o Grupo I não consegue atender, direcionando a demanda para os graus Grupo II e Grupo III.
Como a adoção de VEs está afetando a demanda por lubrificantes?
Os veículos elétricos a bateria necessitam de 70% menos lubrificante do que os modelos de motor de combustão interna, reduzindo os volumes de longo prazo de óleos de motor, especialmente na China, onde a penetração de VEs atingiu 35% das vendas em 2024.
Qual país apresenta o crescimento mais rápido na demanda por óleo base?
A Índia lidera com um CAGR projetado de 2,98% até 2031, apoiado por atualizações de refinarias e expansão da frota de veículos.
Qual é o papel dos óleos base rerefinados na Ásia-Pacífico?
Os óleos rerefinados permanecem abaixo de 5% da oferta, mas estão ganhando tração sob os mandatos de economia circular na China, Singapura e Índia, apesar dos desafios de percepção de qualidade.