
Taille et Part du Marché de la Thérapie Combinée à Base d'Artémisinine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.75 Milliards de dollars |
| Taille du Marché (2032) | 1.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Thérapie Combinée à Base d'Artémisinine par Mordor Intelligence
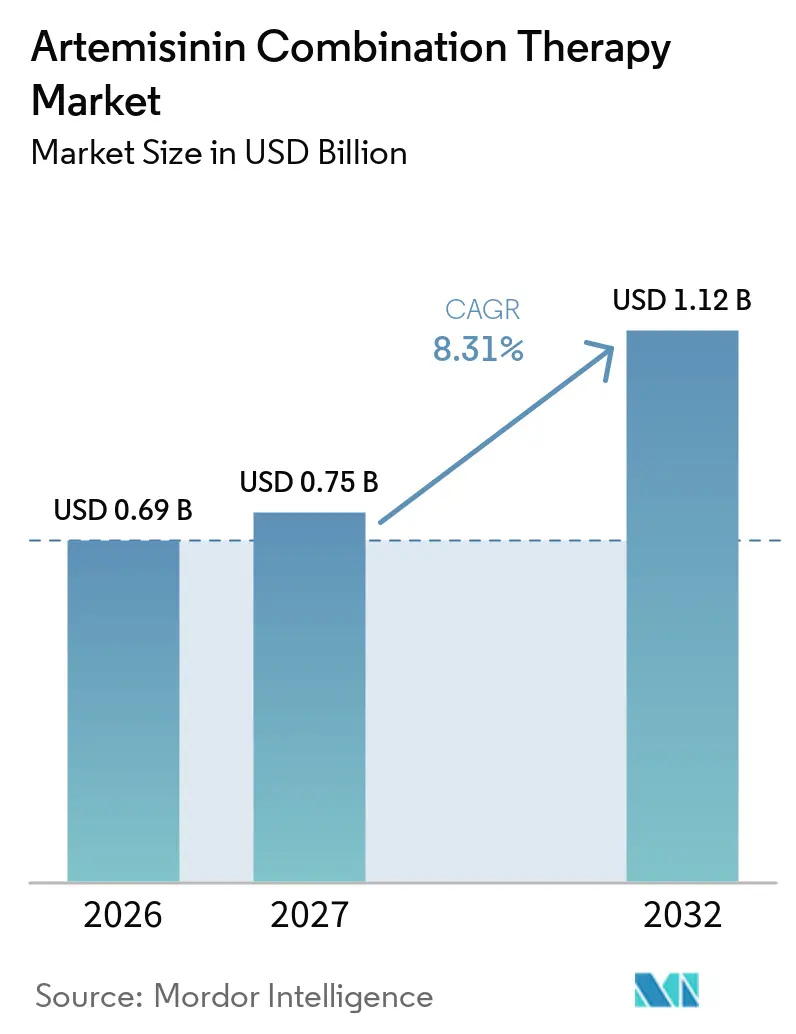
La taille du Marché de la Thérapie Combinée à l'Artémisinine était évaluée à 0,69 milliard USD en 2026 et devrait croître de 0,75 milliard USD en 2027 pour atteindre 1,12 milliard USD d'ici 2032, à un CAGR de 8,31 % durant la période de prévision (2027-2032).
La dépendance continue aux schémas thérapeutiques à base d'artémisinine pour le paludisme non compliqué à Plasmodium falciparum maintient une demande de base robuste, tandis que la résistance croissante en Afrique de l'Est accélère la diversification thérapeutique. Les achats massifs des donateurs, notamment via le Fonds mondial et l'Initiative présidentielle américaine contre le paludisme, soutiennent les volumes même si la volatilité de l'aide injecte une incertitude sur les prix. La capacité de fabrication locale augmente en Inde, au Nigeria et en Éthiopie, réduisant les délais de livraison et les coûts de fret. L'innovation pédiatrique, illustrée par le Coartem Baby de Novartis, ouvre de nouveaux sous-segments, et le pipeline de triples combinaisons à base d'artémisinine promet une différenciation dans les zones présentant des mutations K13. Ensemble, ces forces devraient ancrer une trajectoire ascendante pour le marché de la Thérapie Combinée à Base d'Artémisinine, malgré les pressions sur les coûts dans l'approvisionnement en matières premières.
Points Clés du Rapport
- Par thérapie combinée, l'artéméther-luméfantrine a dominé avec une part de 47,82 % du marché de la Thérapie Combinée à l'Artémisinine en 2026 ; l'artésunate-pyronaridine devrait progresser à un CAGR de 10,45 % jusqu'en 2032.
- Par formulation, les comprimés oraux ont représenté 68,43 % de la taille du marché de la Thérapie Combinée à l'Artémisinine en 2026, tandis que les produits parentéraux devraient progresser à un CAGR de 10,67 % jusqu'en 2032.
- Par canal de distribution, les appels d'offres du secteur public ont représenté 61,34 % du marché de la Thérapie Combinée à l'Artémisinine en 2026 ; les pharmacies de détail et en ligne ont enregistré le CAGR le plus rapide, à 11,87 %, jusqu'en 2032.
- Par utilisateur final, les hôpitaux ont représenté 55,43 % du marché de la Thérapie Combinée à l'Artémisinine en 2026, tandis que les centres de santé communautaires devraient croître à un CAGR de 11,45 % de 2027 à 2032.
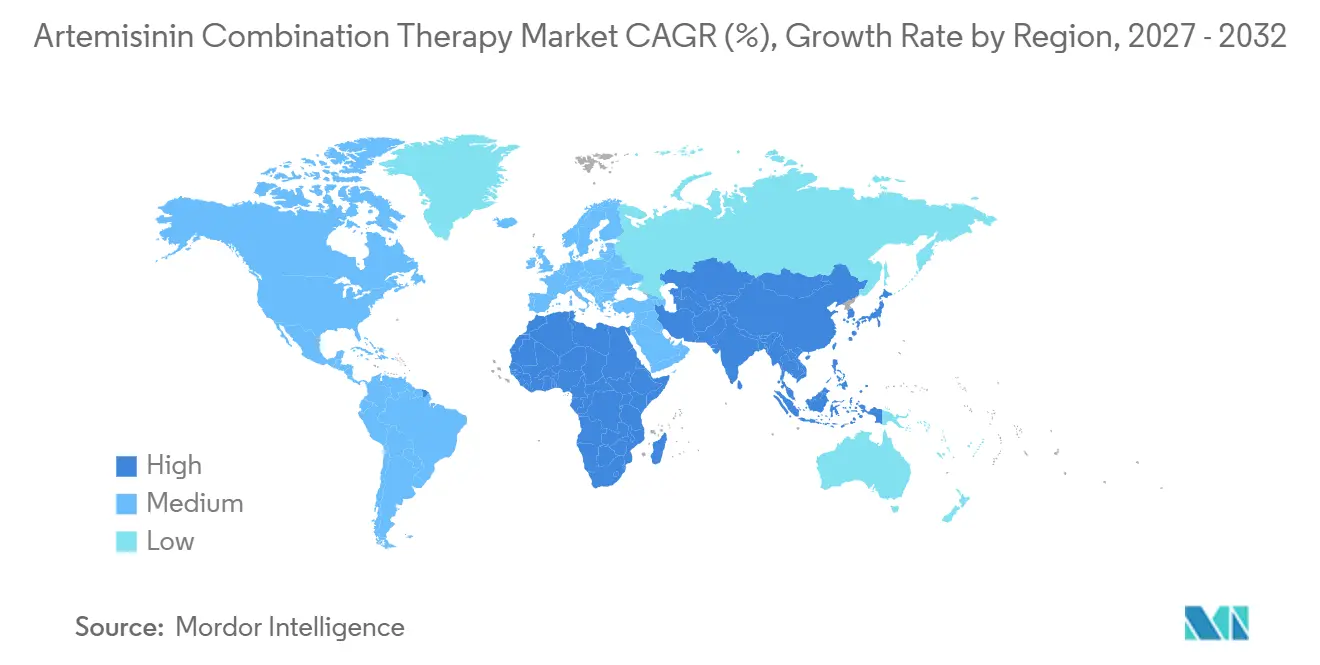
- Par zone géographique, l'Amérique du Nord a capté 42,43 % de la part des revenus en 2026 ; la région Asie-Pacifique devrait afficher un CAGR de 9,43 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Forte charge de morbidité palustre dans les régions endémiques | +2.1% | Afrique subsaharienne, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Programmes d'approvisionnement gouvernementaux et de donateurs à grande échelle | +1.8% | Mondial, centré sur l'Afrique | Moyen terme (2-4 ans) |
| Avancées dans le développement de médicaments en combinaison à dose fixe | +1.4% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Expansion de la préqualification de l'OMS et de l'harmonisation réglementaire | +1.2% | Afrique, Asie | Long terme (≥ 4 ans) |
| Montée en puissance de la capacité de fabrication locale en Afrique et en Asie | +0.9% | Afrique, Asie-Pacifique | Long terme (≥ 4 ans) |
| Intégration de la thérapie combinée à base d'artémisinine (TCA) avec la prise en charge communautaire des cas et les chaînes d'approvisionnement numériques | +0.7% | Afrique, Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte Charge de Morbidité Palustre dans les Régions Endémiques
L'OMS a enregistré 263 millions de cas cliniques et 597 000 décès en 2023, dont 95 % des décès en Afrique. Les changements liés au climat allongent les saisons de transmission, comme observé au Burkina Faso et au Mali où Novartis a recruté des patients en dehors des pics historiques. Les enfants de moins de 5 ans représentent 76 % des décès, stimulant la demande de TCA pédiatriques. L'immunité endémique limite les cas symptomatiques chez les adultes, mais les infections de percée nécessitent encore un traitement rapide, soutenant la demande en volume. La résistance partielle à l'artémisinine dépasse 30 % de prévalence dans le nord de l'Ouganda, contraignant les fabricants à explorer de nouveaux médicaments partenaires.
Programmes d'Approvisionnement Gouvernementaux et de Donateurs à Grande Échelle
Les appels d'offres publics ont distribué 217 millions de traitements de TCA en 2022, presque tous en Afrique subsaharienne. Les avertissements d'avril 2025 concernant des réductions d'aide soulignent la fragilité du financement, perturbant les campagnes de moustiquaires et les efforts de chimioprévention. Le statut de préqualification de l'OMS confère un avantage lors des appels d'offres, incitant les petits fournisseurs régionaux à former des coentreprises. Les politiques de thérapies de première ligne multiples obligent les bailleurs de fonds à répartir les commandes entre au moins trois schémas de TCA, élargissant ainsi les listes de fournisseurs et atténuant les risques liés à un produit unique.
Avancées dans le Développement de Médicaments en Combinaison à Dose Fixe
L'autorisation réglementaire du Coartem Baby en juillet 2025 a satisfait aux exigences de sécurité posologique pour les nourrissons de moins de 5 kg. Les triples combinaisons à base d'artémisinine ont atteint la non-infériorité dans les études de Phase III, soutenues par une subvention GHIT de 3,3 millions USD accordée à Shanghai Fosun. Ces innovations sont capitalistiques mais prolongent la durée de vie des molécules là où les mutations K13 compromettent l'efficacité.
Expansion de la Préqualification de l'OMS et de l'Harmonisation Réglementaire
La dihydroartémisinine de Guilin Pharmaceutical a obtenu la préqualification en décembre 2024, soulignant des examens accélérés qui visent désormais des cycles de 12 mois. L'indication en dose unique de la tafénoquine pour P. vivax diversifie davantage les portefeuilles antipaludiques.[1]Le plan de MMV visant à doubler le nombre de producteurs africains qualifiés par l'OMS d'ici 2030 restructure les chaînes d'approvisionnement vers les régions endémiques.
Analyse de l'Impact des Contraintes*
| Analyse de l'Impact des Contraintes | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Émergence d'une résistance multimédicamenteuse dans le Grand Mékong et en Afrique | -2.3% | Asie du Sud-Est, Afrique de l'Est | Moyen terme (2-4 ans) |
| Chaîne d'approvisionnement volatile en matières premières d'artémisinine | -1.6% | Mondial | Court terme (≤ 2 ans) |
| Concurrence croissante des nouveaux antipaludiques à dose unique et des vaccins | -1.1% | Mondial | Moyen terme (2-4 ans) |
| Prolifération de TCA de qualité inférieure et contrefaites sur les marchés informels | -1.0% | Afrique subsaharienne, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Émergence d'une Résistance Multimédicamenteuse dans le Grand Mékong et en Afrique
La résistance partielle à l'artémisinine implique des mutations K13 dépassant désormais 30 % dans le nord de l'Ouganda et 20 % au Rwanda. Des taux de récurrence clinique de 10,3 % chez les enfants signalent une augmentation des échecs thérapeutiques. Les recommandations de l'OMS sur les thérapies de première ligne multiples augmentent les budgets d'approvisionnement car des stocks parallèles d'au moins trois TCA sont nécessaires pour atténuer la pression de sélection, gonflant les coûts d'inventaire pour les ministères de la santé.
Chaîne d'Approvisionnement Volatile en Matières Premières d'Artémisinine
Artemisia annua ne produit que 0,5 à 0,8 % d'artémisinine, et les mauvaises récoltes chinoises peuvent rapidement déclencher des hausses de prix dans les chaînes d'approvisionnement mondiales. Les goulots d'étranglement du fret à l'ère pandémique ont entraîné des ruptures de stock localisées, mettant en évidence l'insécurité de l'approvisionnement. La fermentation semi-synthétique offre une isolation théorique mais reste à une échelle commerciale insuffisante malgré le transfert de technologie mené par PATH. La volatilité des prix affecte le plus les appels d'offres publics, nécessitant des réallocations budgétaires ad hoc et pouvant entraîner des interruptions de traitement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Thérapie Combinée :
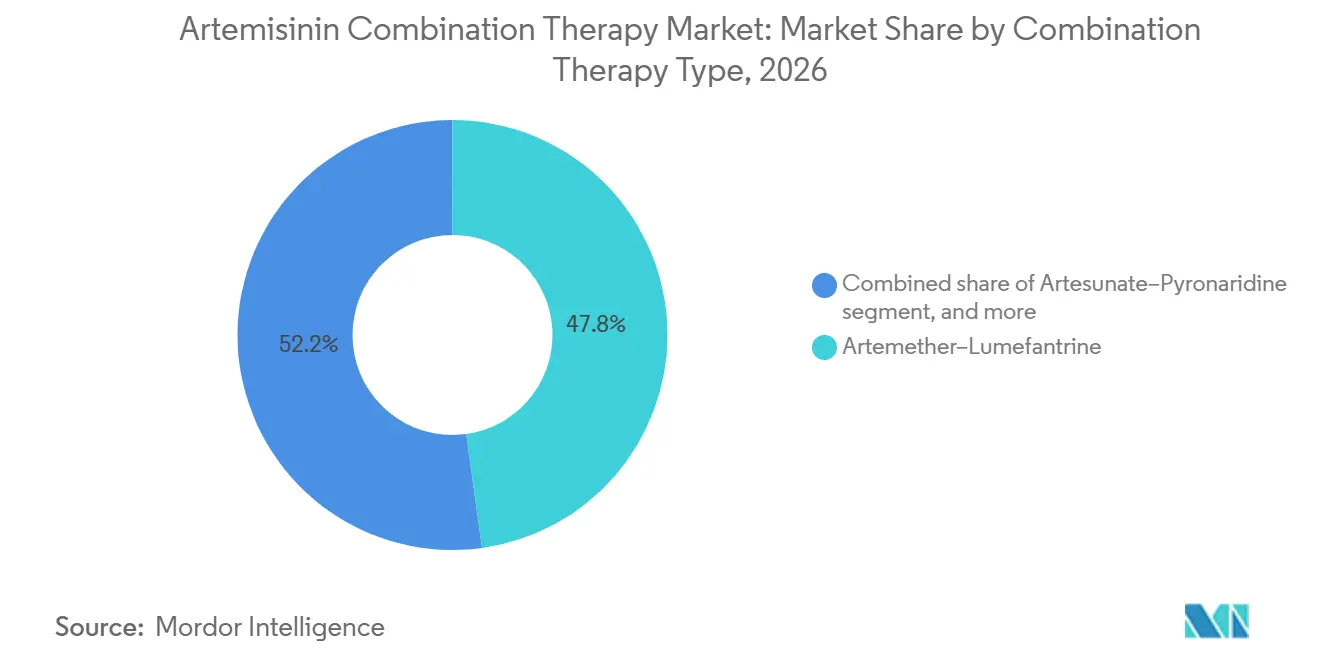
La Dominance de l'Artéméther-Luméfantrine Face à la Pression de la RésistanceL'artéméther-luméfantrine a conservé une part de marché de 47,82 % sur le marché de la Thérapie Combinée à l'Artémisinine en 2026, soutenu par plus d'un milliard de traitements administrés depuis 1999. Toutefois, la progression des mutations K13 limite la dépendance future à ce produit, poussant l'artésunate-pyronaridine à un CAGR de 10,45 % à mesure que les pays expérimentent des schémas de rotation. Le Mozambique a atteint des taux de guérison supérieurs à 90 % pour la dihydroartémisinine-pipéraquine et l'artésunate-amodiaquine après correction par PCR, légitimant les substitutions thérapeutiques [2]. Les triples combinaisons en cours d'évaluation pourraient bientôt restructurer les formulaires, contraignant les fabricants à proposer des portefeuilles multi-thérapies plutôt qu'un seul produit phare.
Un pipeline de schémas thérapeutiques diversifié réduit le risque de concentration sur un seul produit qui a historiquement caractérisé le marché de la Thérapie Combinée à l'Artémisinine. Les entreprises capables de commercialiser deux combinaisons ou plus approuvées par l'OMS capteront les lots d'approvisionnement réservés aux stratégies multi-lignes, améliorant ainsi la résilience de leur part de marché en cas d'évolution de l'efficacité.

Par Formulation :
Les Comprimés Oraux en Tête Tandis que le Parentéral Montre un Potentiel d'InnovationLes comprimés oraux ont représenté 68,43 % du volume en 2026, grâce aux protocoles de prise en charge des cas au niveau communautaire qui reposent sur des agents de santé non professionnels. Ce segment bénéficie d'une faible complexité de fabrication et d'une stabilité à température ambiante. La demande pédiatrique accélère l'adoption de formats dispersibles, tels que Coartem Baby, illustrant les revenus générés lorsque le dosage s'aligne sur la précision par tranche de poids.
L'artésunate parentéral occupe une niche plus restreinte mais essentielle pour le paludisme grave, progressant à un CAGR de 10,67 % à mesure que les réseaux d'orientation se renforcent. Les usines certifiées par l'OMS exploitées par Guilin, Macleods et Ipca garantissent la qualité pour le protocole adulte de 2,4 mg/kg[3]. Le cipargamin intraveineux expérimental de Novartis vise à remplacer l'artésunate là où la résistance réduit les taux d'élimination, indiquant que même les segments hospitaliers à faible volume peuvent orienter les programmes de R&D.
Par Canal de Distribution :
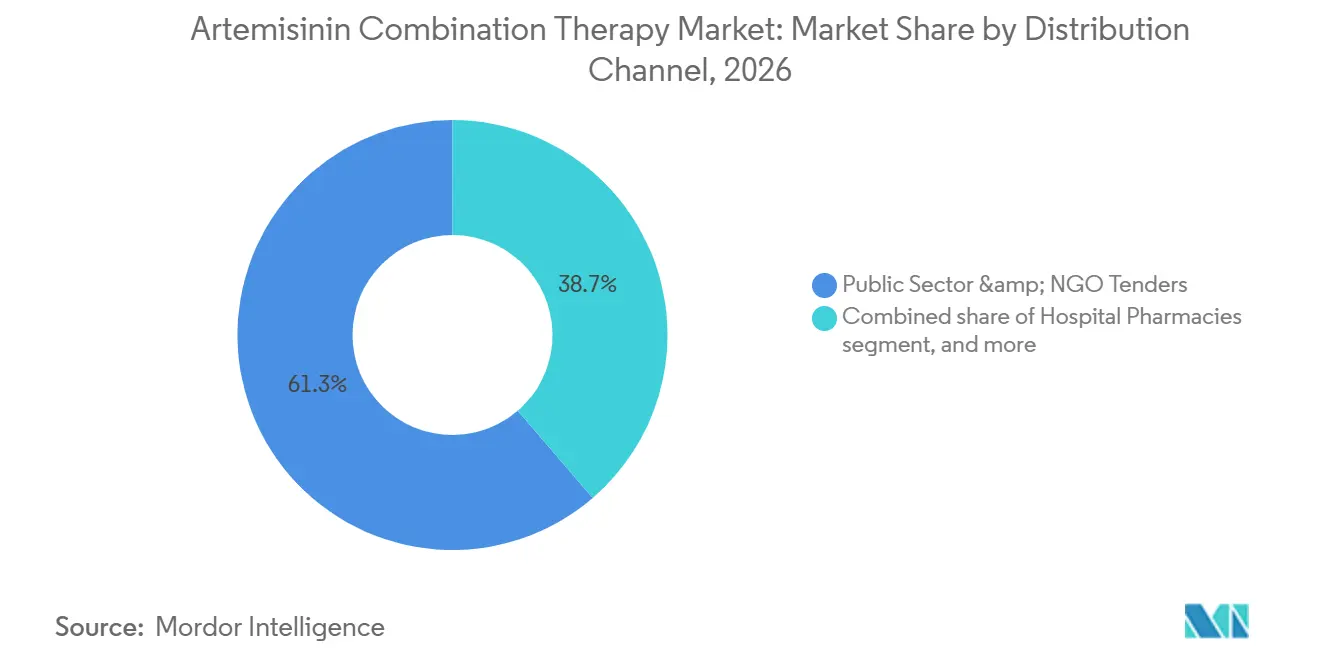
Dominance du Secteur Public au Milieu des Préoccupations de Qualité du Marché PrivéLes canaux publics et des ONG ont représenté 61,34 % des achats en 2026, portés par les appels d'offres groupés du Fonds mondial qui garantissent des prix unitaires inférieurs à 1 USD. Toutefois, les réductions des financements des donateurs compromettent la continuité, exposant des lacunes que les chaînes de distribution privées comblent. Les plateformes de vente au détail et en ligne progressent à un CAGR de 11,87 % mais présentent une prévalence plus élevée de produits contrefaits, les enquêtes de l'OMS associant les emballages non qualifiés à des clusters d'échecs thérapeutiques. Les autorités réglementaires expérimentent donc des codes de vérification numérique, tels que le Service d'Authentification Mobile du Nigéria, pour authentifier les emballages au point de vente.
Par Utilisateur Final :
Le Leadership Hospitalier Se Déplace Vers les Soins Centrés sur la CommunautéLes hôpitaux dispensent encore 55,43 % des traitements de TCA, principalement des schémas parentéraux pour le paludisme grave. Néanmoins, les centres de santé communautaires se développent le plus rapidement à un TCAC de 11,45 % alors que les ministères déploient la prise en charge communautaire intégrée des cas (iCCM) avec un soutien décisionnel numérique. Le modèle économique de Madagascar estime 3 722 AVCI évités annuellement grâce à la montée en puissance de l'iCCM. Les rapports activés par smartphone dans les systèmes upSCALE du Mozambique et eCHIS du Kenya améliorent le suivi de l'observance, positionnant les canaux communautaires comme futurs leaders en volume.
Analyse Géographique
Marché de la Thérapie Combinée à Base d'Artémisinine en Amérique du Nord
L'Amérique du Nord détient actuellement une part de marché de 42,43 % du marché de la Thérapie Combinée à Base d'Artémisinine, ce qui reflète son rôle significatif dans la distribution mondiale financée par les donateurs. Les achats effectués par l'Initiative présidentielle américaine contre le paludisme et les centres du Fonds mondial à Atlanta garantissent des contrats-cadres pluriannuels qui stabilisent la demande régionale. Des systèmes logistiques de chaîne du froid avancés et des systèmes rigoureux de pharmacovigilance soutiennent la libération rapide des lots, maintenant le risque de rupture de stock à un niveau faible tant pour les cliniques de voyage nationales que pour les partenaires étrangers. La présence de leaders en R&D, tels que Novartis et Sanofi, attire des essais cliniques qui renforcent davantage les relations fournisseurs avec les agences d'approvisionnement. Néanmoins, les récentes indications de resserrement budgétaire fédéral ont introduit une incertitude susceptible de réorienter certaines commandes futures vers des centres de fabrication émergents en Asie.
Marché de la Thérapie Combinée à Base d'Artémisinine en Asie-Pacifique
La région Asie-Pacifique devrait accroître sa taille de marché de la Thérapie Combinée à l'Artémisinine à un CAGR de 9,43 % jusqu'en 2032, soit le rythme le plus rapide au monde. Les grandes usines indiennes exploitées par Cipla et Ipca combinent de faibles coûts de transformation avec une consommation intérieure croissante, permettant à la région de concourir de manière agressive dans les appels d'offres. Les gouvernements du Myanmar, de Papouasie-Nouvelle-Guinée et du Cambodge alignent leurs directives nationales de traitement sur les approches de thérapies de première ligne multiples de l'OMS, élargissant ainsi le portefeuille de produits adressables. À mesure que davantage d'établissements asiatiques obtiennent la préqualification de l'OMS, les ministères raccourcissent les délais d'approvisionnement et réduisent l'exposition aux risques de change en s'approvisionnant au sein de la région.
Marché de la Thérapie Combinée à Base d'Artémisinine en EMEA
Le Moyen-Orient et l'Afrique continuent de supporter le fardeau de morbidité le plus lourd, tout en captant une part plus faible des dépenses mondiales, car l'accès au traitement repose largement sur des subventions externes. Le Nigeria, la Tanzanie et l'Ouganda adoptent des codes de vérification numérique des emballages pour lutter contre les thérapies combinées à base d'artémisinine falsifiées, une mesure qui devrait renforcer la confiance du public et stimuler la demande légitime au détail. Les fabricants locaux au Nigeria et en Éthiopie augmentent leur capacité avec le soutien technique de Medicines for Malaria Venture, dans le but de doubler le nombre de fournisseurs africains qualifiés par l'OMS d'ici 2030. L'Europe contribue principalement par le financement des donateurs et la recherche et développement (R&D) sur les vaccins plutôt que par la consommation directe, mais ses normes de qualité strictes façonnent les spécifications mondiales que tous les fournisseurs doivent respecter.
Paysage Concurrentiel
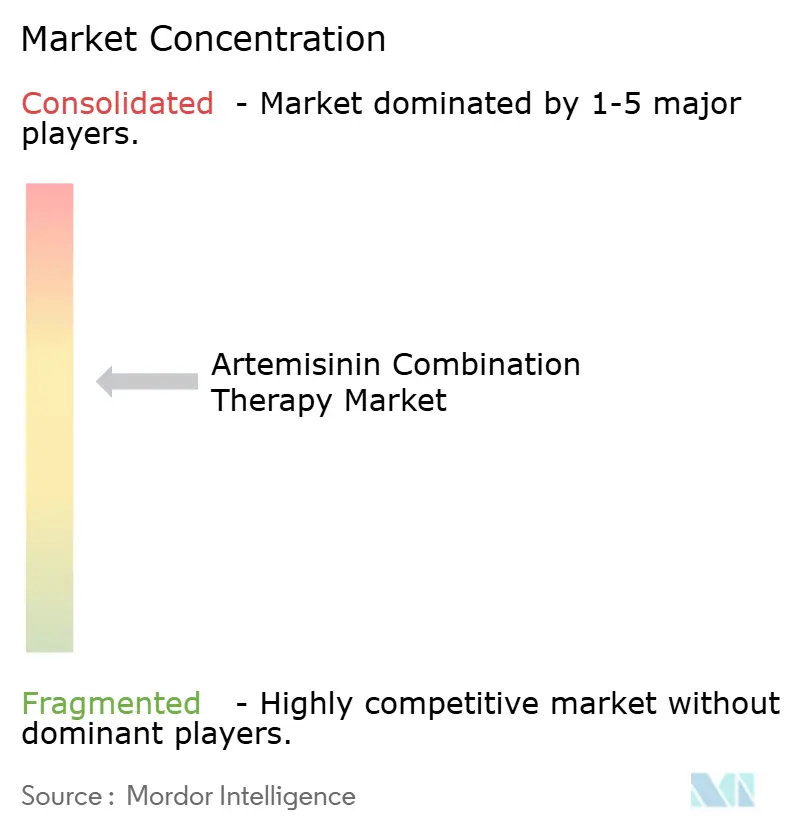
Le marché de la thérapie combinée à base d'artémisinine est modérément fragmenté. Les multinationales telles que Novartis, Cipla et Sanofi sécurisent les appels d'offres des donateurs grâce à des portefeuilles qualifiés par l'OMS et à leur capacité de pharmacovigilance. L'approbation de juillet 2025 du Coartem Baby a renforcé la franchise pédiatrique de Novartis, tandis que sa combinaison ganaplacide-luméfantrine progresse dans les essais de Phase III. Cipla tire parti de ses usines indiennes compétitives en termes de coûts et d'un produit dispersible pédiatrique inscrit par l'OMS pour pénétrer les appels d'offres africains. Sanofi co-commercialise l'artésunate-amodiaquine, détenant une part importante en Afrique francophone.
Les producteurs régionaux — notamment Emzor du Nigeria, l'Usine Pharmaceutique Addis d'Éthiopie et Mekophar du Vietnam — remportent des contrats locaux où les délais d'expédition priment sur le prestige de la marque. L'intégration de la chaîne d'approvisionnement numérique émerge comme un facteur de différenciation ; les entreprises partenaires de la plateforme eCHIS du Kenya obtiennent des analyses d'utilisation qui renforcent les dossiers de pharmacovigilance. La menace concurrentielle provient également des développeurs de vaccins : l'engagement de réduction de prix de GSK et Bharat pour le RTS,S et le R21 d'Oxford-Serum inscrit par l'OMS pourrait supprimer les traitements adultes, bien que la demande pédiatrique persistera compte tenu de l'efficacité partielle.
Les opportunités d'espaces vierges se concentrent sur les triples combinaisons, les formulations pour nourrissons par poids et les intrants synthétiques d'artémisinine. Les entreprises capables de regrouper ces innovations avec une assurance qualité robuste captureront la croissance incrémentale du marché de la Thérapie Combinée à Base d'Artémisinine malgré la dépendance structurelle aux donateurs.
Leaders du Secteur de la Thérapie Combinée à Base d'Artémisinine
-
Novartis AG
-
KPC Pharmaceuticals
-
Cipla Ltd.
-
Sanofi S.A.
-
Fosun Pharmaceutical (Guilin Pharmaceutical)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Thérapie Combinée à Base d'Artémisinine Entreprises couvertes dans ce rapport
- Novartis
- Cipla
- Sanofi
- Guilin Pharmaceutical (Fosun)
- Ipca Laboratories
- Ajanta Pharma
- Desano Pharma
- KPC Pharmaceuticals
- Hovid Berhad
- Shelys Africa Pharma
- Strides Pharma Science
- Mylan (Viatris)
- Macleods Pharma
- Cipla QCIL (Uganda)
- Shin Poong Pharma
- Bliss GVS Pharma
- Omega Pharma
- Artepharm Co.
- Ipca-Ajanta JV (Myanmar)
- Renata Ltd.
Développements industriels récents dans Marché de la Thérapie Combinée à Base d'Artémisinine
- Juin 2025 : Novartis a obtenu l'approbation du Coartem Baby, la première TCA conçue pour les nouveau-nés de 2 à 5 kg, avec un déploiement dans huit nations africaines.
- Juin 2025 : L'Université d'Oxford et Recipharm ont élargi la fabrication de vaccins pour les candidats R78C et RH5.1, renforçant l'approvisionnement en matériel clinique.
- Mai 2025 : Novartis s'est engagé à maintenir la production de TCA malgré les éventuelles réductions des donateurs.
Portée du Rapport sur le Marché Mondial de la Thérapie Combinée à Base d'Artémisinine
Selon la portée du rapport, l'artémisinine est un dérivé végétal isolé d'Artemisia annua, ou armoise douce, connue pour réduire efficacement et rapidement le nombre de parasites plasmodium dans le sang des patients atteints de paludisme. La thérapie combinée à base d'artémisinine (TCA) pour le traitement du paludisme à Plasmodium falciparum
Le Marché de la Thérapie Combinée à Base d'Artémisinine est segmenté par type de thérapie combinée (artéméther-luméfantrine, artésunate-amodiaquine, artésunate-pyronaridine, artésunate-sulfadoxine-pyriméthamine, et autres) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud). Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport offre la valeur (en millions USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Artéméther-Luméfantrine |
| Artésunate-Amodiaquine |
| Artésunate-Pyronaridine |
| Artésunate-Sulfadoxine-Pyriméthamine |
| Autres Types de Thérapies Combinées |
| Comprimés Oraux |
| Suspension Orale (Pédiatrique) |
| Parentéral (Artésunate IV/IM) |
| Appels d'Offres du Secteur Public et des ONG |
| Pharmacies Hospitalières |
| Pharmacies de Détail et en Ligne |
| Hôpitaux |
| Centres de Santé Communautaires |
| Cliniques de Voyage |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Thérapie Combinée | Artéméther-Luméfantrine | |
| Artésunate-Amodiaquine | ||
| Artésunate-Pyronaridine | ||
| Artésunate-Sulfadoxine-Pyriméthamine | ||
| Autres Types de Thérapies Combinées | ||
| Par Formulation | Comprimés Oraux | |
| Suspension Orale (Pédiatrique) | ||
| Parentéral (Artésunate IV/IM) | ||
| Par Canal de Distribution | Appels d'Offres du Secteur Public et des ONG | |
| Pharmacies Hospitalières | ||
| Pharmacies de Détail et en Ligne | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres de Santé Communautaires | ||
| Cliniques de Voyage | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur actuelle du marché de la Thérapie Combinée à Base d'Artémisinine ?
La taille du Marché de la Thérapie Combinée à l'Artémisinine est de 0,69 milliard USD en 2026.
À quelle vitesse le marché de la Thérapie Combinée à Base d'Artémisinine devrait-il croître ?
Le marché devrait progresser à un CAGR de 8,31 % entre 2027 et 2032.
Quelle thérapie combinée détient la plus grande part ?
L'artéméther-luméfantrine est en tête avec une part de marché de 47,82 % en 2026.
Pourquoi l'artésunate-pyronaridine gagne-t-il en popularité ?
Il enregistre le TCAC le plus élevé à 10,45 % en raison de son efficacité contre la résistance émergente à l'artémisinine.
Comment le financement des donateurs affecte-t-il la stabilité du marché ?
L'approvisionnement des donateurs fournit plus de 60 % des volumes mondiaux de TCA ; les réductions d'aide peuvent déclencher des pénuries d'approvisionnement et une volatilité des prix.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un TCAC de 9,43 %, portée par la fabrication locale et la charge persistante du paludisme.