
Analyse du marché de l'aviation en Inde par Mordor Intelligence
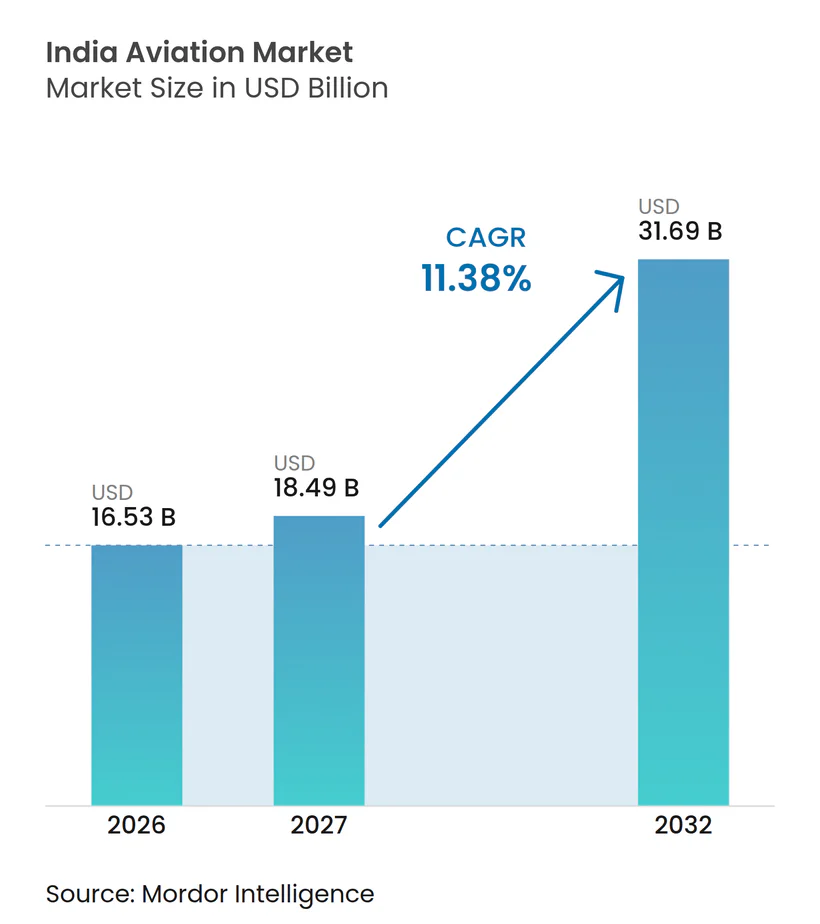
La taille du marché de l'aviation en Inde devrait augmenter de 16,53 milliards USD en 2026 à 18,49 milliards USD en 2027 et atteindre 31,69 milliards USD d'ici 2032, avec un CAGR de 11,38 % sur 2027-2032.
Le programme de connectivité régionale UDAN modifié de l'Inde élargit le déploiement potentiel des aéronefs, tandis que le développement des aéroports détermine le moment où les livraisons pourront desservir des destinations supplémentaires. Le conflit en Asie occidentale à partir de février 2026 et le choc sur les prix internationaux du carburant qu'il a provoqué à partir de mars 2026 ont pesé sur les finances des compagnies aériennes indiennes. Les partenariats locaux d'assemblage et de soutien d'hélicoptères peuvent renforcer les offres d'aéronefs des fabricants, tandis que les dépenses d'investissement dans la défense soutiennent un cycle d'approvisionnement différent. La conversion de ces forces en capacité de flotte rentable dépendra de la coordination des livraisons d'aéronefs avec le soutien opérationnel et de la capacité des acheteurs à absorber la volatilité des coûts.
Principaux enseignements du rapport
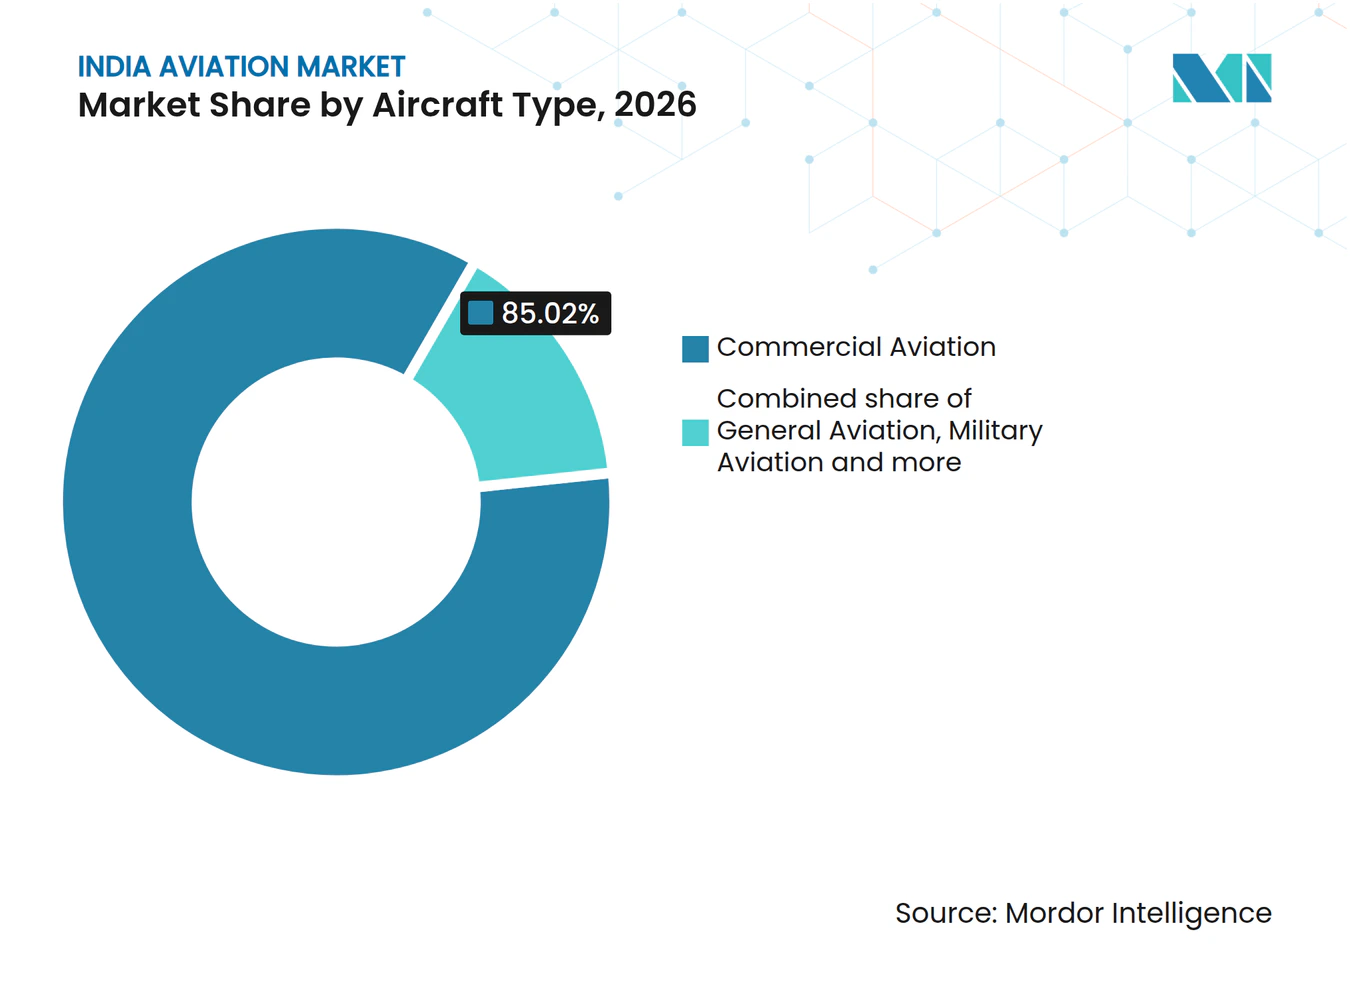
- Par type d'aéronef, l'aviation commerciale détenait une part de marché de l'aviation en Inde de 85,02 % en 2026, tandis que l'aviation militaire est le segment à la croissance la plus rapide avec un CAGR de 13,6 % sur 2027-2032.
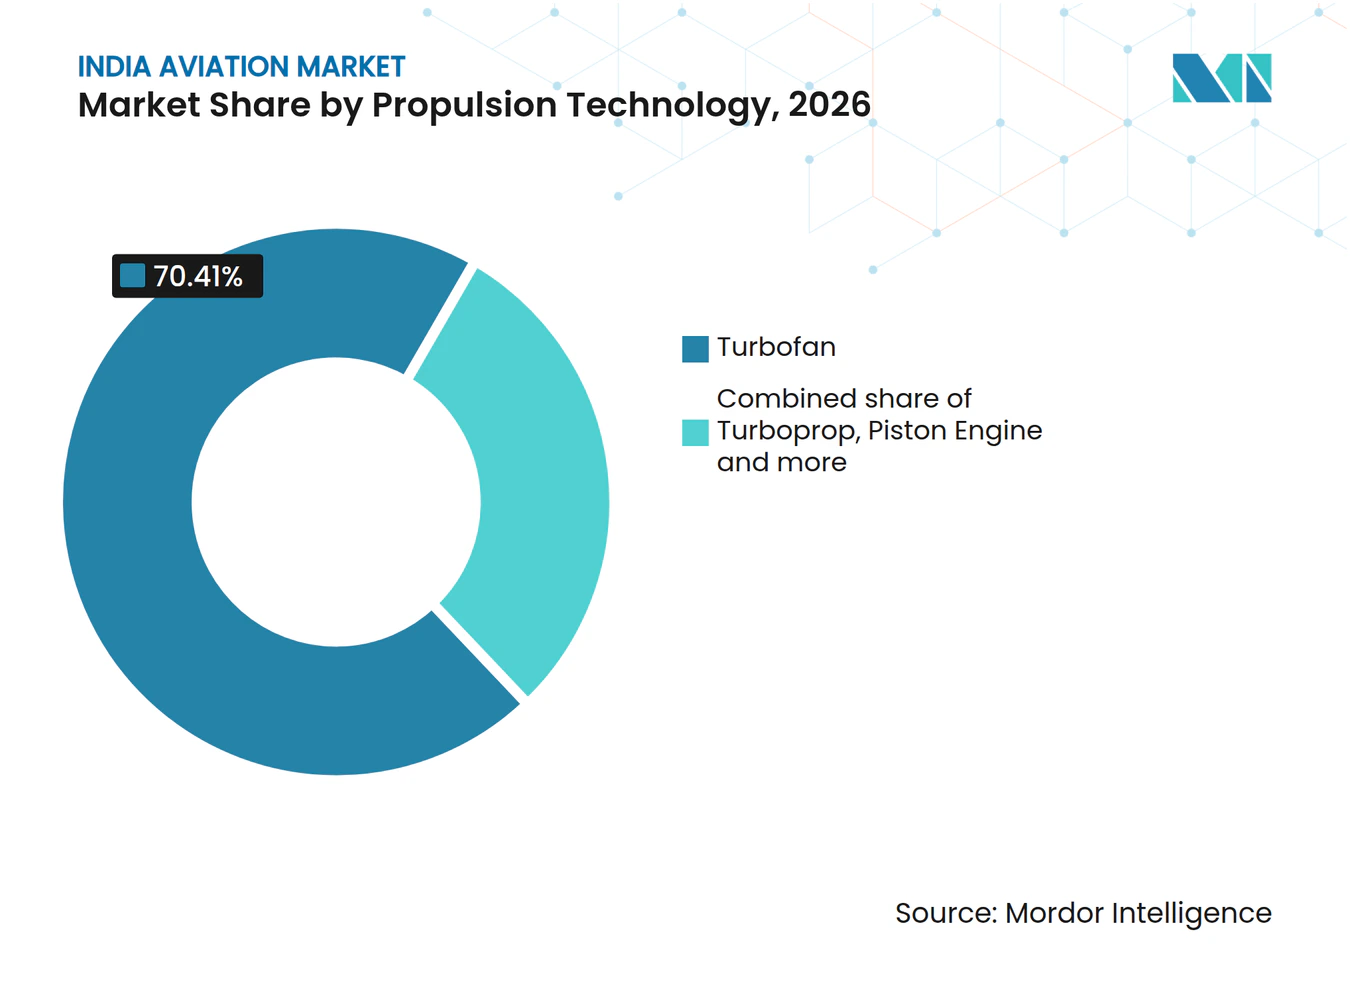
- La technologie de propulsion était dominée par les aéronefs à turboréacteur à double flux, avec une part de 70,41 % de la taille du marché de l'aviation en Inde en 2026, et la catégorie autres est le segment à la croissance la plus rapide avec un CAGR de 14,3 % sur 2027-2032.
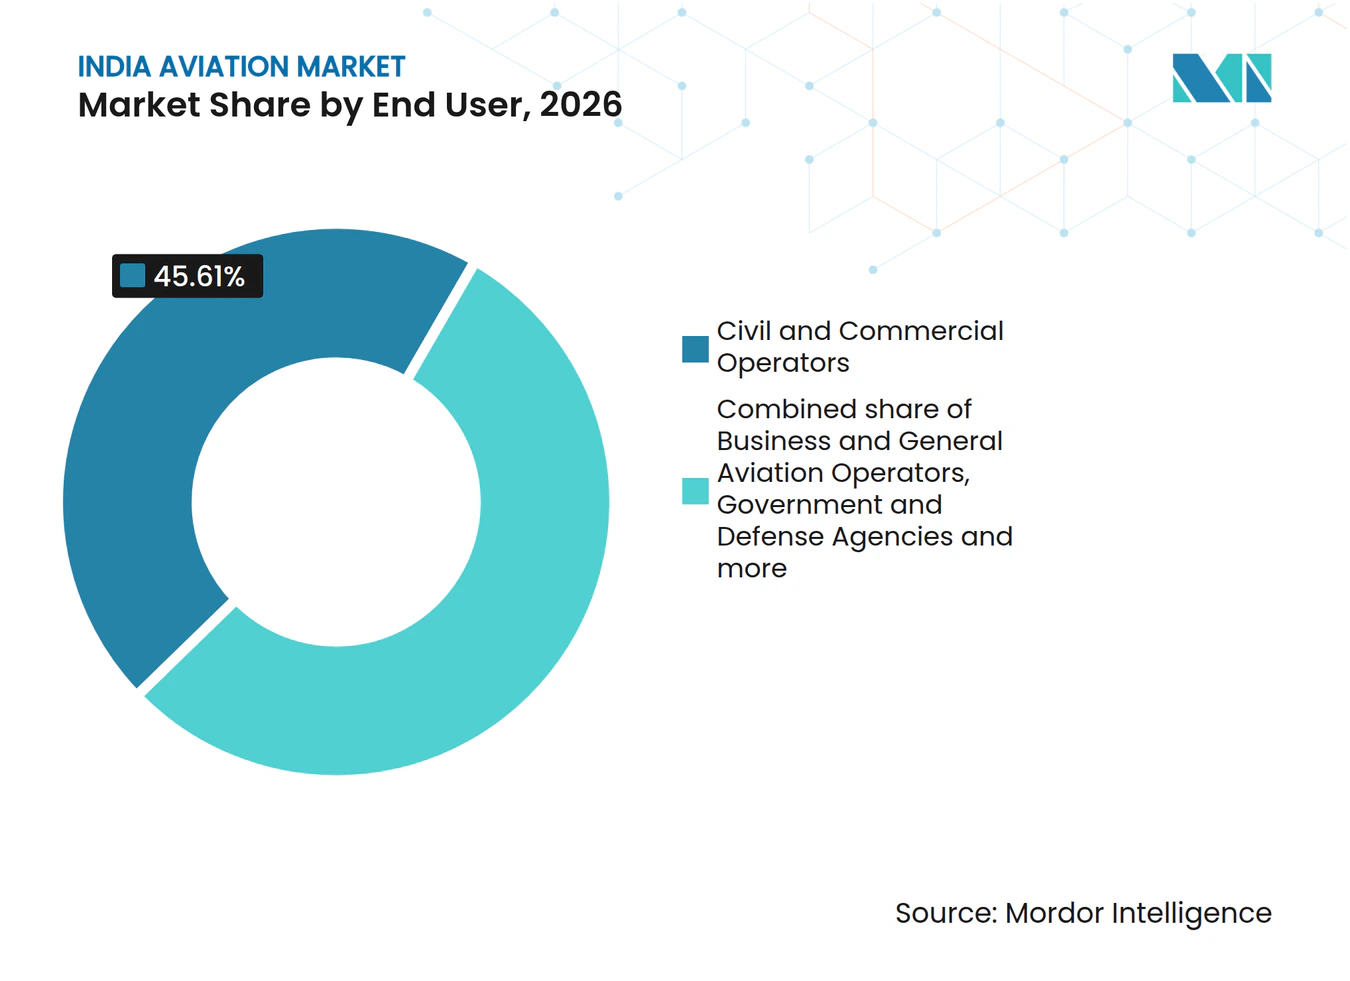
- Parmi les utilisateurs finaux, les opérateurs civils et commerciaux représentaient 45,61 % de la valeur des ventes d'aéronefs en 2026, tandis que les agences gouvernementales et de défense sont le segment à la croissance la plus rapide avec un CAGR de 12,75 % sur 2027-2032.
- Sur le plan géographique, la région nord a enregistré le trafic passagers le plus élevé en 2025, tandis que le sud de l'Inde est la région à la croissance la plus rapide avec un CAGR de 13,3 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Rebond post-COVID du trafic passagers et expansion des capacités aéroportuaires | +5.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Plan UDAN modifié de l'Inde visant à développer 100 aéroports | +2.5% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Augmentation des dépenses d'investissement dans la défense stimulant les commandes d'aéronefs militaires | +4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Demande croissante de fret express liée au commerce électronique dans les villes de niveau 2 et 3 | +1.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Incitations fiscales soutenant la recherche et le développement d'avionique indigène | +0.3% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Objectif indicatif de mélange de carburant d'aviation durable (SAF) pour les vols internationaux à partir de 2027, catalysant de nouvelles chaînes d'approvisionnement en carburant d'aviation | +0.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rebond post-COVID du trafic passagers et expansion des capacités aéroportuaires
La croissance du trafic passagers peut soutenir les achats d'aéronefs plus efficacement lorsque les aéroports peuvent accueillir les services supplémentaires nécessaires pour y répondre. Le trafic international de passagers de l'Inde a atteint environ 78,6 millions en 2025, provisoirement jusqu'en décembre, soit environ 8,4 % au-dessus de la période correspondante de 2024.[1] Le nouveau terminal de l'aéroport de Patna, inauguré en mai 2025, a été conçu pour accueillir jusqu'à 10 millions de passagers par an. L'augmentation du trafic démontre la pression de la demande, tandis que l'ajout du terminal illustre comment la capacité de traitement des passagers peut s'étendre au-delà des principales portes d'entrée métropolitaines. Pour les compagnies aériennes, la question commerciale est de savoir si des aéronefs supplémentaires peuvent être déployés dans des services disposant à la fois d'une demande et d'une capacité au sol utilisable. L'expansion des aéroports peut élargir les emplacements où les ajouts de flotte deviennent commercialement déployables, plutôt que de simplement augmenter l'espace terminal.
Plan UDAN modifié de l'Inde visant à développer 100 aéroports
Le développement de routes régionales peut élargir la demande d'aéronefs lorsque des pistes non desservies deviennent des destinations utilisables pour des services réguliers. Le programme UDAN modifié approuvé par le Cabinet indien couvre les exercices fiscaux 2026-27 à 2035-36, et sa prochaine phase a été lancée en juillet 2026. Son volet aéroportuaire propose de développer 100 aéroports à partir de pistes non desservies existantes sur 8 ans afin d'élargir la connectivité régionale.[2] Étant donné que la proposition part de pistes non desservies, l'ouverture commerciale concerne des services régionaux supplémentaires plutôt que le seul remplacement. Les fournisseurs d'aéronefs pourraient s'adresser aux opérateurs qui construisent des réseaux autour de destinations nouvellement connectées, à condition que ces emplacements soutiennent des services viables. L'opportunité devrait se convertir en livraisons d'aéronefs par étapes, au fur et à mesure que le développement des aéroports et les engagements ultérieurs des opérateurs s'alignent.
Augmentation des dépenses d'investissement dans la défense stimulant les commandes d'aéronefs militaires
Un budget d'acquisition plus important élargit le financement des programmes d'aéronefs militaires, tandis que les dépenses effectives montrent si les plans d'approvisionnement sont exécutés. Le budget d'acquisition en capital de l'Inde pour ses forces de défense pour l'exercice 2026-27 était environ 24 % plus élevé que pour l'exercice 2025-26. Le ministère de la Défense a pleinement utilisé ses dépenses d'investissement révisées pour l'exercice 2025-26, les aéronefs et les moteurs aéronautiques constituant une catégorie de dépenses significative. Cela combine un budget d'approvisionnement plus important avec un historique de dépenses exécutées liées aux aéronefs, soutenant le marché de l'aviation en Inde. Les fournisseurs d'aéronefs complets doivent être en concurrence au sein d'un pool d'approvisionnement plus large qui couvre également les moteurs et d'autres catégories de défense. Les programmes de cellules financés constituent une cible plus précise que le budget global d'acquisition en capital.
Demande croissante de fret express liée au commerce électronique dans les villes de niveau 2 et 3
L'expansion du commerce électronique crée une ouverture pour la capacité des aéronefs là où la rapidité de livraison rend un segment aérien commercialement rentable. Les expéditions de commerce électronique au détail en Inde sont passées de 1,1 milliard au cours de l'exercice 2019 à 5 milliards au cours de l'exercice 2025. L'Express Industry Council of India et KPMG ont identifié le commerce électronique comme le principal moteur du fret aérien express domestique, suivi des produits pharmaceutiques et des pièces automobiles. Par ailleurs, la part des aéroports de niveau 2 dans le fret intérieur est passée de 18 % au cours de l'exercice 2014 à 24 % au cours de l'exercice 2025. Un réseau de fret plus large pourrait soutenir l'aviation en Inde en connectant les flux des petites villes avec le principal réseau express plutôt que de concentrer la capacité supplémentaire uniquement dans les hubs établis. L'opportunité d'achat dépend de la consolidation de ces flux dans des services avec une utilisation suffisante pour soutenir une capacité dédiée.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité persistante des prix du carburant d'aviation (ATF) et options de couverture limitées | -1.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Goulots d'étranglement des infrastructures dans les aéroports de niveau 3 affectant l'efficacité logistique | -0.9% | Jalgaon dans le Maharashtra | Moyen terme (2-4 ans) |
| Pénurie de pilotes qualifiés et d'ingénieurs de maintenance aéronautique malgré les initiatives de formation | -0.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Dépréciation de la roupie présentant des risques pour les contrats de location d'aéronefs libellés en dollars | -0.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité persistante des prix du carburant d'aviation (ATF) et options de couverture limitées
Le conflit en Asie occidentale a provoqué un choc sur les prix internationaux du carburant d'aviation (ATF) à partir de mars 2026, augmentant la pression sur les coûts des compagnies aériennes indiennes. Les prix internationaux de l'ATF ont augmenté de près de 2,5 fois entre mars et mai 2026, tandis que le carburant représentait près de 40 % des coûts d'exploitation des compagnies aériennes. Une telle exposition peut affaiblir les liquidités disponibles pour soutenir l'expansion de la flotte sur le marché de l'aviation en Inde, même lorsque la demande des passagers soutient une capacité supplémentaire. La contrainte commerciale est l'incertitude sur les rendements d'exploitation pendant la période au cours de laquelle un aéronef doit récupérer son coût d'achat. IndiGo a augmenté les suppléments carburant sur les vols intérieurs et internationaux pour les nouvelles réservations à partir du 6 octobre 2026, citant une augmentation mensuelle du prix de l'ATF dépassant 14 %. Le transfert partiel laisse les engagements de flotte exposés aux coûts de carburant que le supplément n'élimine pas.
Goulots d'étranglement des infrastructures dans les aéroports de niveau 3 affectant l'efficacité logistique
Les compagnies aériennes envisageant une capacité de fret à Jalgaon ont besoin à la fois d'une manutention de fret praticable et d'une demande d'expédition suffisante. En août 2025, Loksatta a rapporté que l'aéroport de Jalgaon manquait d'un terminal de fret dédié et que cela limitait les exportations agricoles. À cette époque, le collecteur du district a signalé l'absence de demande de fret aérien actuelle et seulement un service de fret limité sur les compagnies aériennes de passagers. Les informations de l'Airports Authority of India de septembre 2026 décrivaient la manutention du fret comme limitée et manuelle, et les heures d'exploitation comme du lundi au vendredi, de 9h30 à 18h00 IST, à l'exclusion des week-ends et des jours fériés. Le dossier d'investissement dans les aéronefs dépend donc à la fois de la demande d'expédition locale et des arrangements de manutention utilisables, plutôt que de la seule capacité de vol. L'ajout de capacité d'aéronefs seul ne résoudrait pas la manutention limitée et l'absence de demande de fret signalées à Jalgaon.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'aéronef :
l'échelle des services réguliers et l'approvisionnement en défense façonnent la demandeL'aviation commerciale représentait une part de marché de l'aviation en Inde de 85,02 % en 2026. L'échelle opérationnelle du plus grand segment s'est reflétée dans les 166,946 millions de passagers transportés par les compagnies aériennes intérieures régulières de janvier à décembre 2025, en hausse de 3,48 % par rapport à la même période de 2024. Cette base de passagers expose les fournisseurs d'aéronefs complets aux besoins récurrents en capacité des compagnies aériennes, plutôt qu'à un approvisionnement pour une mission spécialisée unique. La part de ventes dominante du segment place donc l'exposition des fournisseurs principalement auprès des décisions de flotte des compagnies aériennes, tandis que la seule augmentation du nombre de passagers ne peut pas établir l'ampleur des nouvelles exigences en aéronefs.
L'aviation militaire est le segment à la croissance la plus rapide, avec un CAGR projeté de 13,6 % sur 2027-2032. Le ministère de la Défense a signé le 25 septembre 2025 un contrat avec Hindustan Aeronautics Limited pour 97 aéronefs LCA Mk1A pour la Force aérienne indienne, comprenant 68 chasseurs et 29 biplaces. Le contrat prévoit que les livraisons commencent en 2027-28 et s'étendent sur 6 ans, chevauchant la période de prévision 2027-2032. L'aviation générale comprend un canal de transport non régulier pour lequel l'Inde a signalé 137 opérateurs autorisés et 458 aéronefs homologués au 31 décembre 2025. Le contrat LCA concentre l'approvisionnement en aéronefs auprès d'un seul acheteur gouvernemental, tandis que le canal non régulier dessert de nombreux opérateurs.



Par technologie de propulsion :
échelle de la flotte à turboréacteur à double flux et nouvelles configurations d'aéronefsLes aéronefs à turboréacteur à double flux représentaient une part de 70,41 % de la taille du marché de l'aviation en Inde en 2026. Au 31 mars 2026, la flotte d'IndiGo comprenait 177 aéronefs Airbus A320neo au sein de sa flotte de 441 aéronefs. Les options de moteur LEAP-1A et PW1100G de l'A320neo sont des turboréacteurs à double flux, reliant directement cette flotte à ce segment de propulsion. La même flotte comprenait 31 aéronefs A320ceo, dont 5 en location humide, et 172 aéronefs A321neo, dont 4 en location humide. Pour les fournisseurs d'aéronefs concurrents, contester les futures exigences d'IndiGo signifie être en concurrence avec une plateforme Airbus déjà représentée dans plusieurs configurations à fuselage étroit.
La catégorie autres est le segment à la croissance la plus rapide, avec un CAGR projeté de 14,3 % sur 2027-2032. Le 23 septembre 2026, le Conseil de développement technologique de l'Inde a approuvé un soutien sous forme d'obligations convertibles optionnelles pour le projet d'aéronef électrique e200X d'Ubifly Technologies, visant le niveau de maturité technologique 9 à partir du niveau 6 grâce à un développement, des tests et une montée en puissance supplémentaires. Les progrès du développement ne créeraient une opportunité de vente d'aéronefs que lorsque la configuration complète pourra passer en production répétable et répondre aux exigences opérationnelles prévues. Le financement soutient cette transition, rendant le calendrier des jalons de production déterminant pour le moment o ce projet d'aéronef électrique pourra contribuer aux ventes d'aéronefs.

Par utilisateur final :
pipelines de livraison des compagnies aériennes et packages de défense intégrésLes opérateurs civils et commerciaux constituaient le plus grand segment d'utilisateurs finaux, représentant 45,61 % de la valeur des ventes d'aéronefs en 2026. Le 3 septembre 2026, FLY91 et ATR ont annoncé 40 aéronefs ATR 72-600 pour environ 1 milliard USD, avec des livraisons prévues de 2027 à 2032. Cette commande reflète les développements dans l'aviation en Inde, tandis que les remises programmées répartissent l'exécution sur 6 ans. Pour ATR, cela crée un pipeline de ventes dont la conversion dépend de l'exécution des livraisons conformément à un engagement client existant.
Les agences gouvernementales et de défense sont le segment à la croissance la plus rapide, avec un CAGR projeté de 12,75 % sur 2027-2032. L'Inde et la France ont signé en avril 2025 un accord pour 26 aéronefs Rafale pour la Marine indienne, comprenant 22 monoplaces et 4 biplaces. Le package comprenait la formation, un simulateur, des armements, des équipements associés et une logistique basée sur la performance, ainsi que des équipements supplémentaires pour la flotte Rafale existante de la Force aérienne. Le regroupement de l'aéronef avec ces éléments aligne l'approvisionnement sur une capacité opérationnelle plus large plutôt que sur une simple livraison de cellule. Les fournisseurs sur le marché de l'aviation en Inde peuvent se différencier grâce à l'intégration de l'aéronef avec les exigences de formation, d'équipement et de soutien de l'acheteur.
Analyse géographique
Marché de l'aviation de la région nord
La région nord a enregistré le trafic passagers le plus élevé en 2025, ancré par l'aéroport international Indira Gandhi de Delhi. Delhi International Airport Limited, l'opérateur de l'aéroport, a signalé un trafic total de passagers de 73,67 millions à l'aéroport de Delhi au cours de l'exercice 2025-26. Akasa Air a annoncé un programme hivernal 2025 à partir du 27 octobre 2025, désignant Delhi comme sa troisième base opérationnelle et augmentant ses départs depuis Delhi d'environ 56 % par rapport à l'hiver 2024, à plus de 165 par semaine. L'annonce d'Akasa Air a identifié la porte d'entrée ancrant l'avance en trafic passagers de la région comme un point focal pour son expansion des départs de l'hiver 2025.
Marché de l'aviation du sud de l'Inde
Le sud de l'Inde est la région à la croissance la plus rapide, avec un CAGR projeté de 13,3 % sur 2027-2032. L'aéroport international Kempegowda de Bengaluru a accueilli 43,82 millions de passagers en 2025, en hausse de 8 % par rapport à 40,73 millions en 2024. L'opérateur de l'aéroport a attribué cette croissance à la hausse de la demande, à l'expansion de la connectivité internationale et à l'investissement soutenu dans les infrastructures. Pour les opérateurs, l'expansion de la connectivité internationale peut modifier la mission pour laquelle la capacité est requise, tandis que la croissance du trafic passagers augmente la quantité de capacité de vol dont un réseau peut avoir besoin. L'expansion de la capacité et la portée des services devraient être abordées conjointement lors de l'adaptation d'une configuration d'aéronef au réseau de l'opérateur.
L'ouest de l'Inde offre un schéma commercial différent grâce au développement d'une porte d'entrée aéroportuaire internationale supplémentaire à Navi Mumbai. L'aéroport international de Navi Mumbai a ouvert son réseau international le 15 juillet 2026, avec le service direct d'Air India Express vers Abu Dhabi opérant 3 fois par semaine au lancement. Une nouvelle porte d'entrée connectée peut redistribuer l'endroit où les compagnies aériennes déploient leur capacité internationale, créant une opportunité façonnée par l'accès à l'aéroport ainsi que par la demande sous-jacente des passagers. L'effet commercial dépendrait de la mise en place par les opérateurs de services capables de soutenir une utilisation régulière des aéronefs, plutôt que de la seule ouverture de l'aéroport. Une porte d'entrée supplémentaire peut créer un nouveau choix de déploiement sans exiger que chaque nouveau service représente un ajout net à la flotte de l'opérateur.
Cadre réglementaire et perspectives
La comparaison des juridictions sélectionnées évalue les exigences nationales d'entrée des aéronefs et la politique de fabrication du Karnataka pour un fabricant d'aéronefs civils établissant une production en Inde. La loi indienne Bharatiya Vayuyan Adhiniyam, 2024, a reçu l'assentiment le 11 décembre 2024 et est entrée en vigueur le 1er janvier 2025, couvrant la conception, la fabrication, la vente et l'importation d'aéronefs. Les procédures d'avril 2025 de la Direction générale de l'aviation civile (DGCA) exigent une documentation de demande de navigabilité, avec de la documentation technique supplémentaire pour les types d'aéronefs importés en Inde pour la première fois. Le Karnataka offre un soutien conditionnel à l'investissement de production pour les unités d'assemblage final intégrées civiles et de défense éligibles, sous réserve d'une taille d'investissement minimale.
Tableau réglementaire
| Facteur de décision | Inde | Karnataka |
|---|---|---|
| Autorité principale | Direction générale de l'aviation civile (DGCA) | Comité de niveau étatique présidé par le Commissaire au développement industriel |
| Instruments ou orientations clés | Bharatiya Vayuyan Adhiniyam, 2024 ; procédures de navigabilité d'avril 2025 | Politique aérospatiale et de défense 2022-27 ; valable 5 ans à compter du 26 août 2022, ou jusqu'à l'annonce d'une nouvelle politique |
| Effet commercial | Certification de type, acceptation et documentation de navigabilité pour l'entrée des aéronefs applicables | Soutien conditionnel aux installations et machines pour les investissements d'assemblage final intégrés éligibles |
| Attractivité actuelle de la politique | Moyenne | Élevée |
| Orientation future de l'attractivité de la politique | Inchangée | En renforcement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Inde et la direction Inchangée reflètent la loi en vigueur depuis le 1er janvier 2025 et les procédures d'avril 2025 de la DGCA, qui définissent les obligations d'approbation opérationnelle des fabricants. Le ministère de l'Aviation civile a prolongé les commentaires sur le projet de Bharatiya Vayuyan Niyam, 2025, jusqu'au 19 août 2025. La note Élevée du Karnataka reflète le soutien conditionnel à l'investissement de production, tandis que la direction En renforcement reflète le risque de transition à la fin de la validité de 5 ans de la politique existante en 2027. Les fabricants peuvent associer la préparation à l'approbation nationale à l'éligibilité aux incitations étatiques, mais le calendrier d'investissement doit tenir compte de la durée déclarée de la politique.
Étapes de la chaîne de valeur
La comparaison suit la fabrication d'aérostructures, l'achèvement des aéronefs et le soutien au cycle de vie, en distinguant comment les participants génèrent des revenus à chaque étape. Tata Boeing Aerospace Limited fabrique des fuselages Apache et des structures de gouvernail de direction vertical du 737 à Hyderabad pour des clients mondiaux. Tata Advanced Systems Limited, une filiale en propriété exclusive de Tata Sons, et Airbus SE sont partenaires dans le programme civil H125 à Vemagal, Karnataka, couvrant l'assemblage, l'intégration, les tests et la maintenance.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Fabrication d'aérostructures | Fabricants d'aérostructures tels que Tata Boeing Aerospace Limited | Ventes d'assemblages structurels | Exigences structurelles spécifiques au programme | Qualifier la production par rapport à chaque programme d'aéronefs |
| Assemblage final, intégration et tests | Partenaires d'assemblage d'aéronefs tels que Tata Advanced Systems Limited et Airbus | Revenus d'achèvement et d'intégration des aéronefs | Coordination des travaux d'assemblage et d'acceptation | Séquencer l'intégration et les tests avant la livraison |
| Maintenance du cycle de vie | Partenaires locaux de programme de soutien aux aéronefs tels que Tata Advanced Systems Limited et Airbus | Frais prospectifs de maintenance et de soutien au cycle de vie | Développement d'une capacité de soutien locale spécifique à la plateforme | Développer la capacité de soutien parallèlement à l'assemblage des aéronefs |
| Source: Mordor Intelligence | ||||
Les partenaires d'assemblage pourraient tirer des revenus de l'achèvement des aéronefs, tandis que la capacité de maintenance locale prévue du programme H125 pourrait étendre leur travail au soutien du cycle de vie. Ce revenu supplémentaire potentiel dépendrait d'une flotte entrant en service et nécessitant ces activités de soutien. Les fournisseurs d'aérostructures ont une exposition différente, liant la production indienne aux programmes d'aéronefs mondiaux plutôt que de dépendre uniquement de l'assemblage final domestique.
Paysage concurrentiel
Concentration du Marché
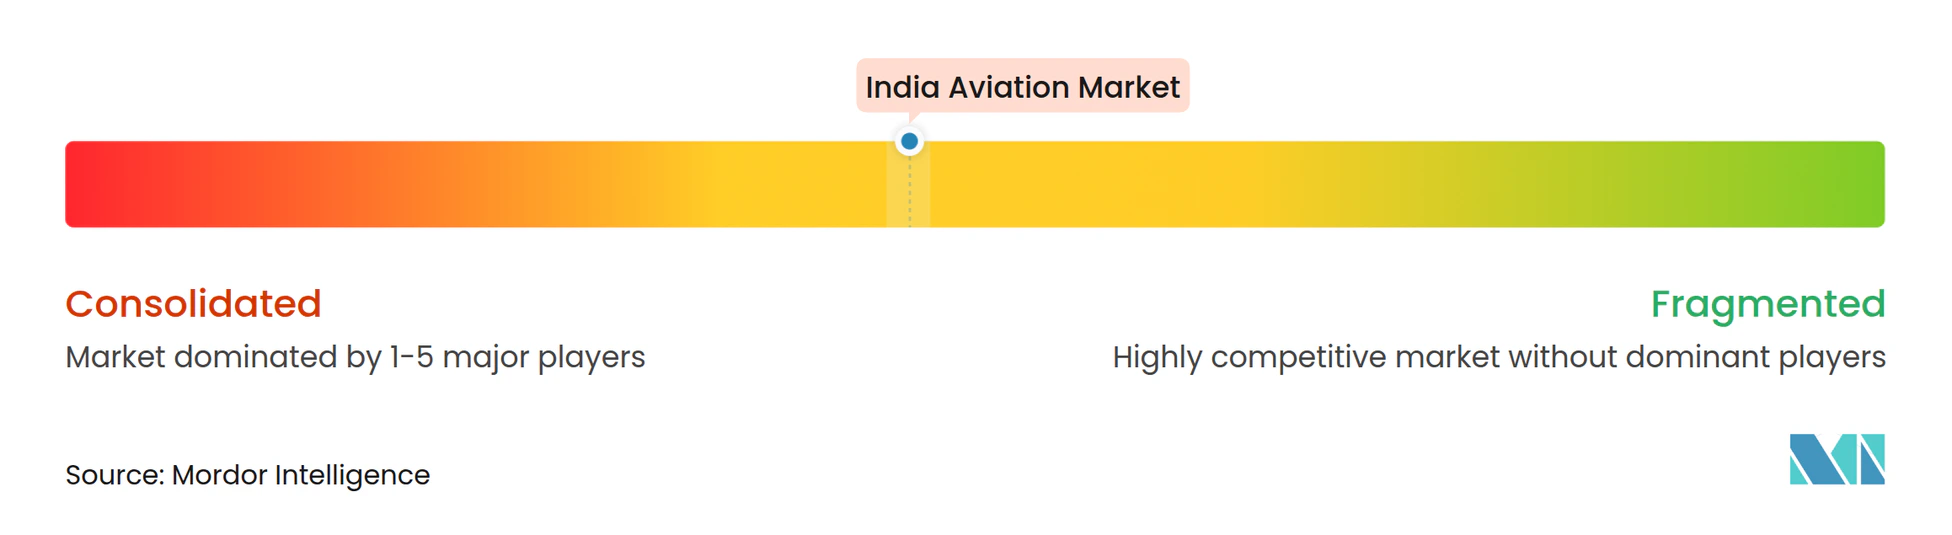
La concurrence se concentre sur les fabricants d'aéronefs établis, notamment Airbus SE pour les avions commerciaux et les hélicoptères, Hindustan Aeronautics Limited (HAL) pour les aéronefs de combat, et The Boeing Company pour les avions commerciaux. Dassault Aviation fabrique les aéronefs de combat Rafale, tandis que Lockheed Martin Corporation fabrique le C-130J. En janvier 2026, Air India et Boeing ont annoncé 30 aéronefs 737 MAX supplémentaires, comprenant 20 737-8 et 10 737-10 par l'exercice d'options existantes.[3] Air India a finalisé l'achat incrémental de 20 737-8 ce mois-là, tandis que les 10 737-10 n'avaient pas été identifiés précédemment sur le site Web des commandes et livraisons de Boeing. Les achats ont élargi le carnet de commandes Boeing d'Air India à près de 200 aéronefs, ne laissant aucune nouvelle sélection de fournisseur à contester pour les concurrents pour l'incrément de 30 aéronefs.
Tata Advanced Systems Limited a inauguré la ligne d'assemblage final de l'hélicoptère civil H125 d'Airbus à Vemagal, Karnataka, le 17 février 2026. Le partenariat crée une voie industrielle indienne vers l'approvisionnement en hélicoptères civils pour les opérateurs domestiques, liant l'offre d'aéronefs à l'exécution des travaux d'assemblage par le partenaire local. La production militaire potentielle du H125M étendrait l'opportunité à un canal d'acheteurs différent, bien que l'annonce l'ait décrit comme une possibilité. La valeur concurrentielle de la ligne locale repose sur la transformation de la capacité d'assemblage locale en remises d'aéronefs fiables, la plateforme civile fournissant le périmètre de production défini.
Un investissement de soutien dans le pays peut différencier une offre d'aéronef militaire en répondant aux besoins de maintien en condition opérationnelle de l'opérateur au-delà de la livraison initiale. Tata Advanced Systems Limited et Lockheed Martin ont posé la première pierre d'une installation de maintenance, réparation et révision du C-130J en Inde le 8 décembre 2025. La construction du hangar est en cours, Tata Advanced Systems Limited étant l'opérateur prévu. Pour les challengers, l'obstacle concurrentiel s'étend à une proposition de soutien local crédible aux côtés de l'aéronef lui-même, car les opérateurs doivent maintenir la plateforme après la livraison. Tata Advanced Systems Limited étant partenaire pour l'assemblage du H125 d'Airbus et le maintien en condition opérationnelle du C-130J de Lockheed Martin, les challengers cherchant des offres comparables auraient besoin d'une capacité industrielle locale aux côtés de leurs aéronefs.
Leaders du secteur de l'aviation en Inde
-
Airbus SE
-
Hindustan Aeronautics Limited (HAL)
-
The Boeing Company
-
Dassault Aviation
-
Lockheed Martin Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'aviation en Inde Entreprises couvertes dans ce rapport
- Airbus SE
- The Boeing Company
- Hindustan Aeronautics Limited (HAL)
- ATR
- Dassault Aviation
- Lockheed Martin Corporation
- Leonardo S.p.A.
- Bombardier Inc.
- Textron Inc.
- Embraer S.A.
- Tata Advanced Systems Limited
- Aeronautical Development Agency
Développements industriels récents dans Marché de l'aviation en Inde
- Sep 2026 : Le Conseil de développement technologique de l'Inde a approuvé un soutien sous forme d'obligations convertibles optionnelles pour le projet d'aéronef électrique e200X d'Ubifly Technologies afin de le faire progresser du niveau de maturité technologique 6 vers le niveau 9 grâce à un développement, des tests et une montée en puissance supplémentaires.
- Sep 2026 : FLY91 et ATR ont annoncé l'achat de 40 aéronefs turbopropulseurs ATR 72-600, avec des livraisons prévues de 2027 à 2032.
- Août 2026 : La Force aérienne indienne a lancé une demande d'information pour 150 avions d'entraînement à réaction de stade III, avec des soumissions dues le 16 novembre 2026.
Périmètre et méthodologie
Aperçu de la segmentation
Par type d'aéronef
| Aviation commerciale | Aéronef de passagers | Aéronef à fuselage étroit |
| Aéronef à fuselage large | ||
| Avion cargo | ||
| Aviation générale | Jets d'affaires | Grand jet |
| Jet de taille moyenne | ||
| Jet léger | ||
| Hélicoptères | ||
| Autres | ||
| Aviation militaire | Aéronef à voilure fixe | Aéronef multirôle |
| Aéronef d'entraînement | ||
| Aéronef de transport | ||
| Autres | ||
| Aéronef à voilure tournante | Hélicoptère multimission | |
| Hélicoptère de transport | ||
| Entraînement | ||
Par technologie de propulsion
| Turbopropulseur |
| Turboréacteur à double flux |
| Moteur à pistons |
| Turbomoteur |
| Autres |
Par utilisateur final
| Opérateurs d'aviation d'affaires et générale |
| Opérateurs civils et commerciaux |
| Agences gouvernementales et de défense |
| Par type d'aéronef | Aviation commerciale | Aéronef de passagers | Aéronef à fuselage étroit |
| Aéronef à fuselage large | |||
| Avion cargo | |||
| Aviation générale | Jets d'affaires | Grand jet | |
| Jet de taille moyenne | |||
| Jet léger | |||
| Hélicoptères | |||
| Autres | |||
| Aviation militaire | Aéronef à voilure fixe | Aéronef multirôle | |
| Aéronef d'entraînement | |||
| Aéronef de transport | |||
| Autres | |||
| Aéronef à voilure tournante | Hélicoptère multimission | ||
| Hélicoptère de transport | |||
| Entraînement | |||
| Par technologie de propulsion | Turbopropulseur | ||
| Turboréacteur à double flux | |||
| Moteur à pistons | |||
| Turbomoteur | |||
| Autres | |||
| Par utilisateur final | Opérateurs d'aviation d'affaires et générale | ||
| Opérateurs civils et commerciaux | |||
| Agences gouvernementales et de défense | |||
Définition du marché
- Type d'aéronef - Tous les aéronefs liés à l'aviation commerciale, militaire et générale ont été inclus dans cette étude
- Sous-type d'aéronef - Les aéronefs de passagers à voilure fixe, les avions cargo, les jets d'affaires, les aéronefs à voilure fixe à pistons, les aéronefs militaires à voilure fixe et les aéronefs à voilure tournante sont inclus dans cette étude.
- Type de fuselage - Le type de fuselage comprend tous les types d'aéronefs segmentés en fonction de l'application, de la taille, de la capacité et du rôle.
| Mot-clé | Définition |
|---|---|
| IATA | IATA désigne l'Association du transport aérien international, une organisation professionnelle composée de compagnies aériennes du monde entier qui exerce une influence sur les aspects commerciaux du transport aérien. |
| ICAO | ICAO désigne l'Organisation de l'aviation civile internationale, une agence spécialisée des Nations Unies qui soutient l'aviation et la navigation dans le monde entier. |
| Certificat d'opérateur aérien (COA) | Un certificat délivré par une autorité nationale de l'aviation autorisant la conduite d'activités de vol commercial. |
| Certificat de navigabilité (CdN) | Un certificat de navigabilité (CdN) est délivré pour un aéronef par l'autorité de l'aviation civile de l'État dans lequel l'aéronef est immatriculé. |
| Produit intérieur brut (PIB) | Le produit intérieur brut (PIB) est une mesure monétaire de la valeur marchande de tous les biens et services finaux produits au cours d'une période spécifique par les pays. |
| RPK (Kilomètres-passagers commerciaux) | Le RPK d'une compagnie aérienne est la somme des produits obtenus en multipliant le nombre de passagers commerciaux transportés sur chaque étape de vol par la distance de l'étape - c'est le nombre total de kilomètres parcourus par tous les passagers commerciaux. |
| Coefficient de remplissage | Le coefficient de remplissage est un indicateur utilisé dans le secteur aérien qui mesure le pourcentage de la capacité de sièges disponibles qui a été occupée par des passagers. |
| Fabricant d'équipement d'origine (OEM) | Un fabricant d'équipement d'origine (OEM) est traditionnellement défini comme une entreprise dont les biens sont utilisés comme composants dans les produits d'une autre entreprise, qui vend ensuite l'article fini aux utilisateurs. |
| Association internationale de sécurité des transports (ITSA) | L'Association internationale de sécurité des transports (ITSA) est un réseau international de responsables d'autorités indépendantes d'enquête sur la sécurité. |
| Kilomètre-siège disponible (ASK) | Cet indicateur est calculé en multipliant les sièges disponibles (AS) dans un vol, définis ci-dessus, par la distance parcourue. |
| Masse maximale au décollage | Le poids d'un aéronef en pleine charge, également connu sous le nom de « masse au décollage », qui comprend le poids combiné des passagers, du fret et du carburant. |
| Navigabilité | La capacité d'un aéronef, ou d'un autre équipement ou système aéroporté, à fonctionner en vol et au sol sans danger significatif pour l'équipage navigant, le personnel au sol, les passagers ou les tiers. |
| Normes de navigabilité | Critères de conception et de sécurité détaillés et complets applicables à la catégorie de produit aéronautique (aéronef, moteur ou hélice). |
| Opérateur de base fixe (FBO) | Une entreprise ou organisation qui opère dans un aéroport. Un opérateur de base fixe fournit des services d'exploitation d'aéronefs tels que la maintenance, le ravitaillement en carburant, la formation au pilotage, les services de charter, le hangarage et le stationnement. |
| Particuliers à haute valeur nette (HNWI) | Les particuliers à haute valeur nette (HNWI) sont des personnes disposant de plus de 1 million USD en actifs financiers liquides. |
| Particuliers à très haute valeur nette (UHNWI) | Les particuliers à très haute valeur nette (UHNWI) sont des personnes disposant de plus de 30 millions USD en actifs financiers liquides. |
| Administration fédérale de l'aviation (FAA) | La division du Département des transports est chargée de l'aviation. Elle gère le contrôle du trafic aérien et réglemente tout, de la fabrication des aéronefs à la formation des pilotes en passant par les opérations aéroportuaires aux États-Unis. |
| EASA (Agence européenne de la sécurité aérienne) | L'Agence européenne de la sécurité aérienne est une agence de l'Union européenne créée en 2002 avec pour mission de superviser la sécurité et la réglementation de l'aviation civile. |
| Aéronef de détection et de contrôle aéroporté (AEW&C) | Un aéronef de détection et de contrôle aéroporté (AEW&C) est équipé d'un radar puissant et d'un centre de commandement et de contrôle embarqué pour diriger les forces armées. |
| L'Organisation du traité de l'Atlantique Nord (OTAN) | L'Organisation du traité de l'Atlantique Nord (OTAN), également appelée Alliance atlantique, est une alliance militaire intergouvernementale entre 30 États membres – 28 européens et deux nord-américains. |
| Avion de combat interarmées (JSF) | L'avion de combat interarmées (JSF) est un programme de développement et d'acquisition destiné à remplacer une large gamme d'aéronefs de chasse, d'attaque et d'appui au sol existants pour les États-Unis, le Royaume-Uni, l'Italie, le Canada, l'Australie, les Pays-Bas, le Danemark, la Norvège et anciennement la Turquie. |
| Aéronef de combat léger (LCA) | Un aéronef de combat léger (LCA) est un aéronef militaire léger à réaction ou turbopropulseur multirôle, généralement dérivé de conceptions d'avions d'entraînement avancés, conçu pour s'engager dans des combats légers. |
| Institut international de recherche sur la paix de Stockholm (SIPRI) | L'Institut international de recherche sur la paix de Stockholm (SIPRI) est un institut international qui fournit des données, des analyses et des recommandations sur les conflits armés, les dépenses militaires et le commerce des armements, ainsi que sur le désarmement et le contrôle des armements. |
| Aéronef de patrouille maritime (MPA) | Un aéronef de patrouille maritime (MPA), également connu sous le nom d'aéronef de reconnaissance maritime, est un aéronef à voilure fixe conçu pour opérer pendant de longues durées au-dessus de l'eau dans des rôles de patrouille maritime, notamment la lutte anti-sous-marine (ASW), la lutte anti-navire (AShW) et la recherche et le sauvetage (SAR). |
| Nombre de Mach | Le nombre de Mach est défini comme le rapport entre la vitesse vraie et la vitesse du son à l'altitude d'un aéronef donné. |
| Aéronef furtif | La furtivité est un terme courant appliqué à la technologie et à la doctrine à faible observabilité (LO), qui rend un aéronef quasi invisible aux détections radar, infrarouge ou visuelle. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années historiques et de prévision ont été fournies en termes de revenus et de volumes. Pour la conversion des ventes en volume, le prix de vente moyen (ASP) est maintenu constant tout au long de la période de prévision pour chaque pays, et l'inflation ne fait pas partie de la tarification.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




