
Taille et part de marché des microcontrôleurs (MCU) des Amériques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
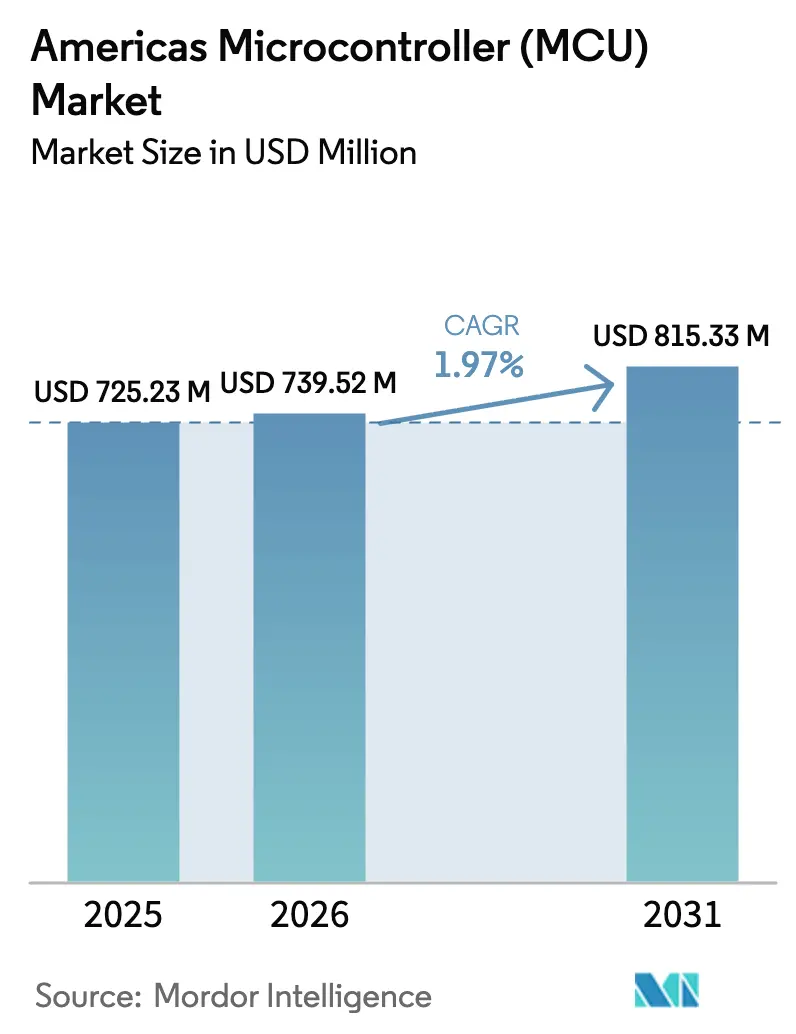
| Taille du marché de l'année de base (2025) | 725.23 Millions de dollars américains |
| Taille du Marché (2026) | 739.52 Millions de dollars américains |
| Taille du Marché (2031) | 815.33 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 1.97 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des microcontrôleurs (MCU) des Amériques par Mordor Intelligence
La taille du marché des microcontrôleurs des Amériques devrait passer de 725,23 millions USD en 2025 à 739,52 millions USD en 2026 et atteindre 815,33 millions USD d'ici 2031, à un TCAC de 1,97 % sur la période 2026-2031. Cette croissance mesurée reflète une transition de la reprise post-pandémique vers une demande stable, à mesure que les mandats d'électrification automobile et les déploiements de nœuds périphériques IoT se multiplient dans les usines, les véhicules, les maisons intelligentes et les appareils connectés. Les incitations fédérales à la relocalisation, telles que le programme CHIPS and Science Act d'une valeur de 52 milliards USD aux États-Unis, ainsi que le programme Nova Indústria Brasil d'une valeur de 186,6 milliards USD au Brésil, soutiennent la création de nouvelles capacités de fabrication de plaquettes et de conception qui réduisent l'exposition aux risques d'approvisionnement asiatiques. Sur le plan architectural, le marché des microcontrôleurs des Amériques évolue vers des cœurs plus performants : les dispositifs 32 bits ont généré 54,30 % du chiffre d'affaires en 2024, tandis que les composants 64 bits affichent le TCAC le plus rapide, à 5,9 %, en raison des besoins accrus des véhicules à définition logicielle et des charges de travail d'intelligence artificielle en périphérie. La demande des véhicules électriques, des dispositifs médicaux dotés d'intelligence artificielle homologués par la FDA et des normes obligatoires de cybersécurité NIST IR 8425 renforce les volumes unitaires, même si les contraintes de capacité en dessous de 28 nm persistent.[1]
Principaux enseignements du rapport
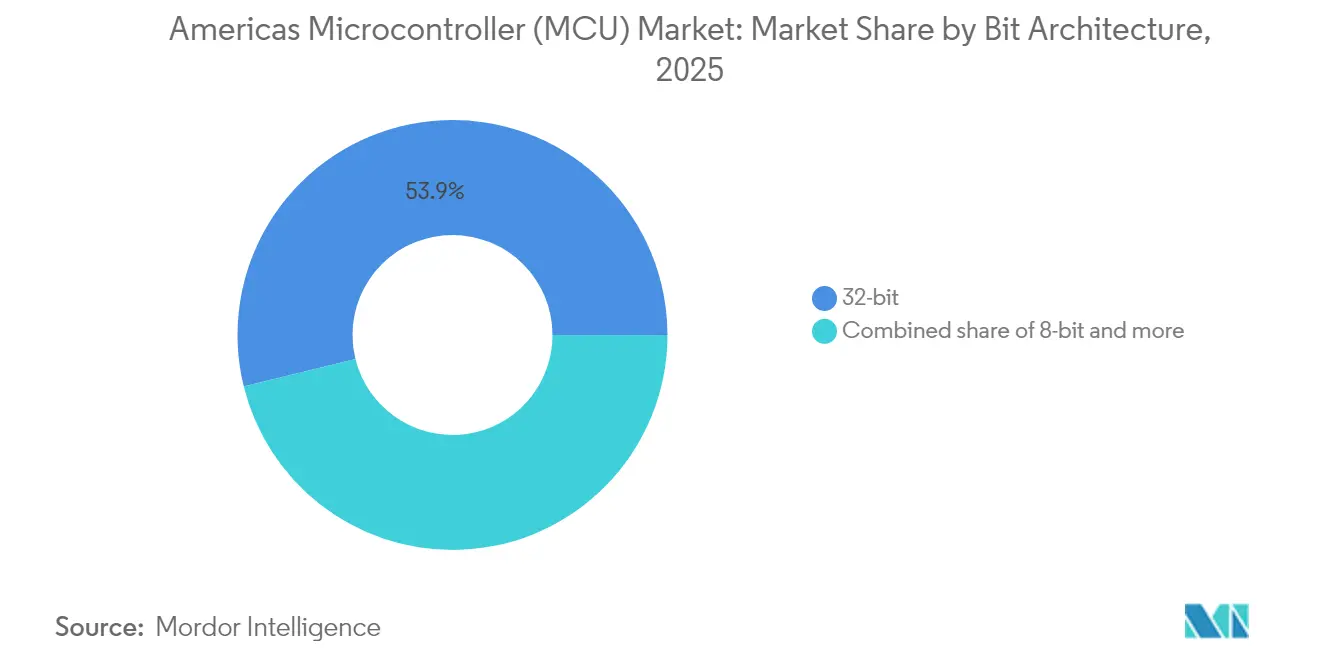
- Par architecture de bits, les dispositifs 32 bits ont représenté 53,85 % du chiffre d'affaires en 2025 ; les dispositifs 64 bits et plus devraient se développer à un TCAC de 5,54 % jusqu'en 2031.
- Par secteur d'utilisation finale, le secteur automobile détenait 29,25 % de la part de marché des microcontrôleurs des Amériques en 2025, tandis que la santé et les dispositifs médicaux enregistrent le TCAC le plus élevé, à 5,78 %, jusqu'en 2031.
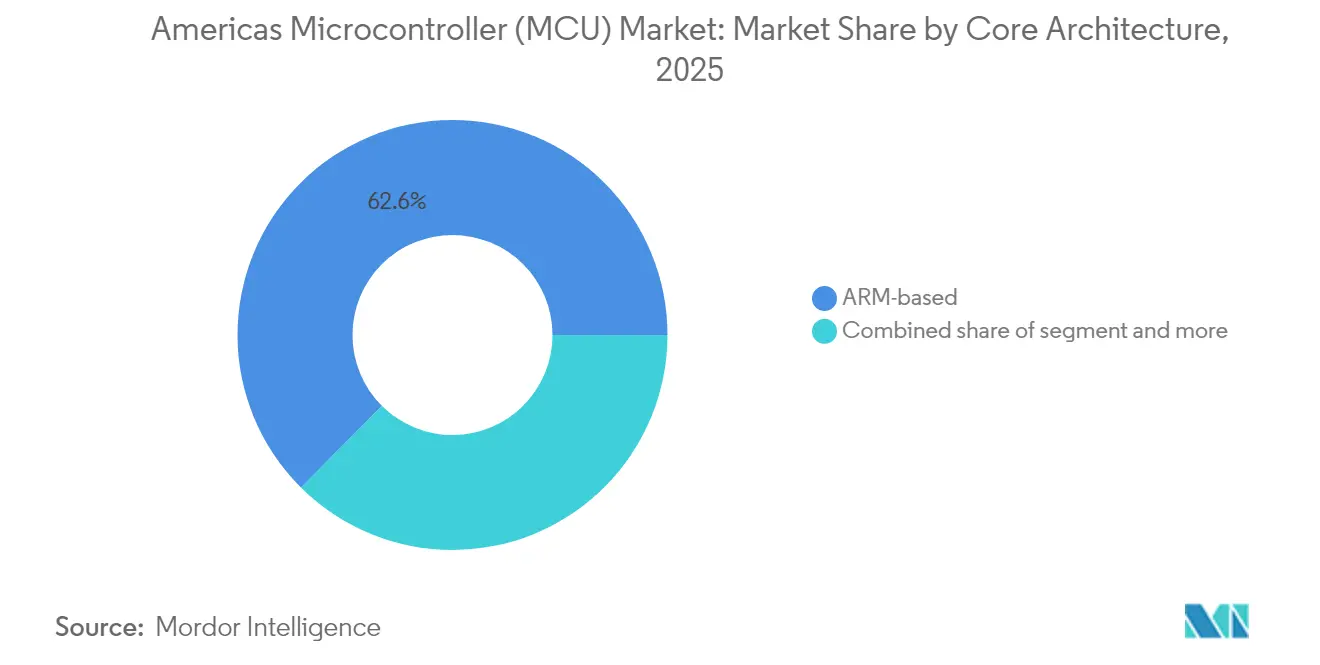
- Par architecture de cœur, les conceptions basées sur ARM ont représenté 62,55 % du chiffre d'affaires en 2025 ; les conceptions RISC-V affichent un TCAC de 4,72 % jusqu'en 2031.
- Par connectivité, les MCU sans fil ont capté 71,10 % de la taille du marché des microcontrôleurs des Amériques en 2025, tandis que les MCU à activation sans fil progressent à un TCAC de 6,44 % jusqu'en 2031.
- Par géographie, les États-Unis ont représenté 49,35 % du chiffre d'affaires de 2025, tandis que le Brésil enregistre le TCAC le plus rapide, à 6 720 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dynamique d'électrification automobile | 0.80% | Amérique du Nord et Amérique du Sud, avec l'impact le plus fort aux États-Unis et au Brésil | Moyen terme (2-4 ans) |
| Prolifération des nœuds périphériques IoT | 0.60% | Mondial, avec une concentration dans les corridors industriels américains et les villes intelligentes brésiliennes | Court terme (≤ 2 ans) |
| Migration vers les MCU 32 bits et basés sur ARM | 0.40% | À l'échelle des Amériques, portée par les applications automobiles et industrielles | Moyen terme (2-4 ans) |
| Incitations gouvernementales à la relocalisation (CHIPS Act, PADIS brésilien) | 0.50% | États-Unis (25 États) et Brésil (Jalisco, São Paulo, Minas Gerais) | Long terme (≥ 4 ans) |
| Normes obligatoires de cybersécurité pour les dispositifs embarqués (NIST IR 8425 américain) | 0.30% | Marchés publics fédéraux et étatiques américains, avec répercussions sur le Canada et le Mexique | Court terme (≤ 2 ans) |
| Disruption des coûts par RISC-V dans les références d'entrée de gamme | 0.20% | À l'échelle des Amériques, plus forte dans les segments grand public et industriels sensibles aux coûts | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dynamique d'électrification automobile
Les véhicules électriques intègrent trois à cinq fois plus de semiconducteurs que les véhicules à moteur à combustion interne, et chaque onduleur de traction, carte de gestion de batterie ou contrôleur de domaine carrosserie consomme au moins un MCU haute performance. NXP a dévoilé sa famille S32K5 en 16 nm en mars 2025, dotée d'une mémoire MRAM embarquée et d'un cœur Arm Cortex à 800 MHz pour consolider les ECU hérités et exécuter l'inférence d'intelligence artificielle en temps réel. Le MCU RH850/C1M-Ax de Renesas coordonne deux onduleurs de traction dans les hybrides, réduisant le nombre de cartes et le poids du câblage. Les nouvelles limites d'émissions de gaz à effet de serre au Canada et le renforcement des réglementations de l'Agence de protection de l'environnement américaine accélèrent l'adoption des groupes motopropulseurs électrifiés, maintenant le marché des microcontrôleurs des Amériques étroitement lié aux cycles de conception automobiles. Le premier MCU RISC-V automobile d'Infineon sous la marque AURIX, lancé en mars 2025, représente une alternative axée sur les coûts qui répond néanmoins aux objectifs de sécurité ASIL-D.[2]
Prolifération des nœuds périphériques IoT
Les dispositifs industriels et grand public acquièrent une intelligence locale qui réduit la latence et diminue les coûts liés au cloud. Les données de l'IEEE montrent que le segment de la périphérie industrielle intelligente a bondi de 11,6 milliards USD en 2019 à 30,8 milliards USD en 2025, avec les logiciels représentant désormais 41 % des dépenses. Renesas prévoit 10 milliards USD pour les MCU de connectivité sans fil d'ici 2030, à mesure que des cœurs à très faible consommation d'énergie exécutent des réseaux neuronaux sécurisés en périphérie. La carte Arduino Nano Matter, construite sur le MGM240S de Silicon Labs, exécute localement la reconnaissance de gestes et prend en charge le protocole interopérable Matter, facilitant les déploiements de maisons intelligentes. Les perspectives sans fil 2025 de NXP soulignent également les accélérateurs d'apprentissage automatique sur puce qui déplacent les charges de travail d'inférence hors des centres de données.
Migration vers les MCU 32 bits et basés sur ARM
La demande de densité de calcul plus élevée et de capacité de mise à niveau sur le terrain élimine progressivement les contrôleurs 8 bits et 16 bits. Les MCU Stellar de STMicroelectronics adoptent la technologie FD-SOI en 18 nm et stockent des images de mise à jour OTA sécurisées tout en maintenant la sécurité ASIL-D. Les estimations du secteur placent la pénétration de RISC-V à 15 % des MCU mondiaux en 2024, reflétant l'intérêt pour les cœurs libres de redevances. Le passage de Microchip aux composants RISC-V 64 bits équilibre le support continu d'Arm et souligne l'objectif de diversification des fournisseurs de premier rang.
Incitations gouvernementales à la relocalisation
Le CHIPS Act de 52 milliards USD a déjà déclenché plus de 540 milliards USD d'engagements privés dans les semiconducteurs, poussant de nouvelles usines en Arizona, au Texas, à New York et en Ohio. Les incitations PADIS du Brésil dans le cadre du plan Nova Indústria Brasil ajoutent 7 milliards BRL par an pour soutenir les bureaux d'études et les modernisations de fonderies spécialisées ; le Projet Kutsari a créé le premier Centre national de conception de semiconducteurs en février 2025. Le Texas à lui seul accueille 61 milliards USD de projets de capacité en cours, avec Samsung et Texas Instruments en tête des constructions.[3]
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Banalisation des prix et compression des marges | -0.40% | À l'échelle des Amériques, affectant particulièrement les applications grand public à fort volume | Court terme (≤ 2 ans) |
| Goulots d'étranglement persistants des capacités de fabrication de plaquettes en dessous de 28 nm | -0.30% | Impact mondial avec des dépendances de la chaîne d'approvisionnement des Amériques vis-à-vis des usines asiatiques | Moyen terme (2-4 ans) |
| Complexité logicielle dépassant les capacités des MCU 8/16 bits | -0.20% | Secteurs industriel et automobile d'Amérique du Nord, avec des répercussions en Amérique du Sud | Moyen terme (2-4 ans) |
| Risques de conformité liés aux licences de propriété intellectuelle et au contrôle des exportations | -0.10% | États-Unis et Canada principalement, avec des répercussions réglementaires affectant le Mexique et le Brésil | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Banalisation des prix et compression des marges
Les segments à fort volume, tels que les appareils connectés et les capteurs d'entrée de gamme pour maisons intelligentes, voient leur prix de vente moyen baisser plus vite que l'inflation des intrants. Les ventes nettes de Microchip pour l'exercice 2025 ont chuté de 42,3 % malgré des volumes unitaires satisfaisants, soulignant l'équation de marge serrée. Les nouveaux acteurs RISC-V sans redevances de propriété intellectuelle intensifient la concurrence par les prix, obligeant les fournisseurs établis à se différencier par des chaînes d'outils, des conceptions de référence et des garanties d'approvisionnement à long terme.
Goulots d'étranglement persistants des capacités de fabrication de plaquettes en dessous de 28 nm
Les MCU haute performance avancés ont de plus en plus besoin de nœuds de 22 nm ou plus fins, alors que la plupart des usines régionales fonctionnent encore en 40 nm et au-delà. SEMI prévoit que seulement 3 % des fonds du CHIPS Act sont destinés à l'encapsulation avancée, un écart qui contraint le débit des MCU même lorsque de nouvelles usines de plaquettes sont mises en chantier. Les lignes 28 nm héritées restent essentielles pour les MCU de sécurité automobile qui ne peuvent pas être reconçus rapidement, laissant le marché des microcontrôleurs des Amériques exposé aux chocs d'approvisionnement centrés sur l'Asie jusqu'à ce que les usines locales soient achevées fin 2027.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par architecture de bits :
l'émergence du 64 bits s'accélèreEn 2025, la classe 32 bits a représenté 53,85 % du chiffre d'affaires et ancré le marché des microcontrôleurs des Amériques. La demande se concentre sur les modules de carrosserie, de châssis et d'alimentation automobiles où la protection de la mémoire, le support FOTA et les performances temps réel déterministes l'emportent sur le calcul brut. La taille du marché des microcontrôleurs des Amériques pour les dispositifs 32 bits devrait progresser à un TCAC de 2,05 % jusqu'en 2031, à mesure que les emplacements 16 bits existants sont mis à niveau.
La bande 64 bits et plus, bien qu'en dessous de 10 % de part aujourd'hui, affiche le TCAC le plus rapide, à 5,54 %. Les caméras de surveillance du conducteur à forte intensité d'intelligence artificielle, les contrôleurs de domaine de véhicules à définition logicielle et les systèmes de vision industrielle nécessitent chacun un espace d'adressage étendu et des moteurs vectoriels avancés. La gamme informatique haute performance pour applications spatiales PIC64 de Microchip intègre des unités vectorielles RISC-V qui exécutent l'inférence d'apprentissage automatique dans des environnements durcis aux radiations, offrant aux maîtres d'œuvre de défense une alternative domestique aux circuits intégrés spécifiques à l'application personnalisés.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par secteur d'utilisation finale :
la numérisation de la santé stimule la croissanceL'automobile est restée le plus grand des secteurs d'utilisation finale avec 29,25 % du chiffre d'affaires en 2025. Les feuilles de route des équipementiers pour l'assistance à la conduite de niveau 2+, l'analyse de l'état de santé des batteries et les architectures zonales maintiennent élevé le nombre de MCU par véhicule. Le segment devrait progresser à un TCAC de 2,96 % à mesure que les plateformes électrifiées raccourcissent les cycles de renouvellement.
La santé et les dispositifs médicaux affichent le TCAC le plus rapide, à 5,78 %. Les moniteurs de glycémie en continu, les échographes portables et les imageurs de diagnostic assistés par intelligence artificielle s'appuient sur des MCU sécurisés à faible consommation d'énergie qui gèrent la fusion de capteurs et exécutent des algorithmes homologués par la FDA. La part de marché des microcontrôleurs des Amériques pour la santé est faible aujourd'hui, mais s'étend rapidement car le matériel doit se conformer aux contrôles de cybersécurité et aux régimes détaillés de journalisation d'audit définis par la FDA.
Par architecture de cœur :
la disruption RISC-V s'accélèreLes conceptions basées sur ARM ont représenté 62,55 % du chiffre d'affaires en 2025 ; le large support d'outils et l'efficacité énergétique les soutiennent dans presque tous les secteurs. La taille du marché des microcontrôleurs des Amériques liée aux cœurs ARM devrait croître modestement à mesure que les clients existants étendent leurs plateformes plutôt que de changer.
Les unités RISC-V progressent cependant à un TCAC de 4,72 %, aidées par des jeunes entreprises qui conçoivent des références optimisées en termes de coûts, exemptes de redevances. La série de MCU automobiles RISC-V d'Infineon lancée en mars 2025, initialement fournie en échantillons aux équipementiers européens, sera expédiée depuis une ligne 300 mm au Texas fin 2026. L'adoption est particulièrement rapide dans les dispositifs grand public sensibles aux coûts et les blocs d'entrées-sorties industriels simples.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par connectivité :
l'intégration sans fil progresse rapidementLes MCU sans fil ont encore fourni 71,10 % des expéditions de 2025, servant les commandes d'appareils électroménagers, les groupes motopropulseurs d'outils électriques et les boucles industrielles à isolation de sécurité où les bus filaires dominent. Pourtant, les composants à capacité sans fil, en croissance de 6,44 % de TCAC, prennent de l'avance en termes de gains de conception, à mesure que Thread, Wi-Fi 6 et la bande ultralarge s'intègrent dans un seul boîtier. Qualcomm et STMicroelectronics ont annoncé une plateforme de référence qui associe les MCU STM32 aux émetteurs-récepteurs sans fil dotés d'intelligence artificielle de Qualcomm, réduisant la surface de la carte de circuit imprimé de 40 % pour les nœuds d'usine intelligente de nouvelle génération.
Les limites réglementaires d'énergie stimulent également les conceptions à faible courant de veille. Le SoC QPG6200L de Qorvo consomme moins de 1 µA en veille profonde tout en maintenant une connectivité tri-radio, permettant une durée de vie de cinq ans des batteries dans les capteurs de portes.
Analyse géographique
Marché des Microcontrôleurs (MCU) des États-Unis et du Canada
Les États-Unis ont contribué à hauteur de 49,35 % des revenus de 2025 grâce à une vague de dépenses d'investissement de 450 milliards USD couvrant 25 États. Le Texas revendique la plus grande part après que Samsung a posé la première pierre d'une usine de fabrication à Taylor d'une valeur de 17 milliards USD et que Texas Instruments a étendu son campus de Richardson. Le Canada renforce ses capacités en back-end : Ottawa a accordé 120 millions USD au réseau Fabric tandis qu'IBM a engagé 187 millions USD pour l'emballage avancé à Bromont, au Québec.
Marché des Microcontrôleurs (MCU) des Amériques
La part du Brésil est modeste aujourd'hui, mais elle progresse avec un CAGR de 6 720 % grâce aux incitations fiscales PADIS et au Projet Kutsari qui créent des centres nationaux de conception de puces à São Paulo, dans le Minas Gerais et dans le Pernambuco. Le Mexique tire parti de sa proximité avec l'USMCA, attirant Foxconn et Nvidia vers de nouvelles lignes de serveurs IA et de superpuces à Guadalajara. Les marchés secondaires d'Amérique du Sud, notamment l'Argentine et la Colombie, profitent des réductions tarifaires du MERCOSUR pour importer des équipements et attirer des sous-traitants d'assemblage de niche.
Paysage réglementaire
L'environnement réglementaire qui façonne le marché des microcontrôleurs (MCU) des Amériques en 2026 est de plus en plus influencé par les mesures fédérales américaines en matière d'achats publics et de commerce, qui affectent la liste des matériaux approuvés et la qualification des fournisseurs. En février 2026, le FAR Council a proposé une règle visant à mettre en œuvre la section 5949 de la loi NDAA de l'exercice 2023, restreignant les achats fédéraux américains de certains produits semi-conducteurs liés à des entités étrangères visées (notamment SMIC, ChangXin Memory Technologies et Yangtze Memory Technologies Corp). Cette proposition pousse les fabricants d'équipement d'origine (OEM) et les fournisseurs de rang inférieur à renforcer la traçabilité et les contrôles d'approvisionnement pour les contrôleurs embarqués utilisés dans les programmes destinés aux administrations publiques.
Sur le plan commercial, une proclamation présidentielle américaine émise en janvier 2026 a ajusté les importations de semi-conducteurs, d'équipements de fabrication de semi-conducteurs et de produits dérivés vers les États-Unis, incluant un droit ad valorem de 25 % sur certaines importations, avec des exceptions définies liées au soutien de la chaîne d'approvisionnement technologique nationale et à des cas d'usage spécifiques. Parallèlement au plaidoyer politique d'organismes comme SEMI (stratégie politique américaine 2026), ces mesures augmentent la prime de conformité pour les fournisseurs de MCU et les fabricants de dispositifs vendant dans des secteurs influencés par les politiques fédérales, tels que la défense, les infrastructures critiques et les systèmes industriels réglementés.
Analyse de la chaîne de valeur
La chaîne de valeur des MCU des Amériques s'étend des écosystèmes de propriété intellectuelle et de cœurs (ARM et RISC-V) à la conception de dispositifs et de sous-systèmes, à la fabrication de plaquettes (souvent auprès de fonderies mondiales), à l'assemblage, aux tests et au conditionnement, à la distribution et à l'intégration dans les équipements finaux dans l'automobile, l'automatisation industrielle, les dispositifs de santé et l'électronique grand public. La politique régionale commence à rapatrier davantage d'activités en amont et en milieu de chaîne : les incitations américaines à la relocalisation dans le cadre du CHIPS and Science Act et des programmes au niveau des États, comme le Texas Semiconductor Innovation Fund (près de 950 millions USD), visent à élargir les capacités de fabrication et de conception. Les priorités politiques de SEMI en 2026 mettent également l'accent sur le maintien de l'accès aux intrants critiques, parallèlement à l'investissement national et à la R&D.
La transition entre la R&D et la fabrication constitue un lien clé de la chaîne, en particulier pour les MCU sécurisés et de qualité sécuritaire qui nécessitent des chaînes d'outils validées et des processus de qualification. Le Microelectronics Commons du département de la Défense des États-Unis fonctionne comme un pont public-privé reliant les laboratoires universitaires et les équipes de petites entreprises à des voies de prototypage et de fabrication, favorisant la maturation du laboratoire à l'usine pour les microélectroniques pertinentes pour la défense. Du côté des capacités, l'engagement de Texas Instruments annoncé en juin 2025, à hauteur de plus de 60 milliards USD, pour l'expansion de la fabrication aux États-Unis, ajoute une base d'approvisionnement fondamentale pour les circuits intégrés de contrôle embarqué à grand volume, qui partagent une infrastructure de fabrication et de conditionnement avec les portefeuilles de MCU.
Paysage concurrentiel
Le marché des microcontrôleurs des Amériques présente une concentration modérée. NXP Semiconductors, Texas Instruments et Microchip Technology commandent ensemble environ 45 % du chiffre d'affaires régional grâce à de larges portefeuilles couvrant du 8 bits au 64 bits et intégrant la propriété intellectuelle en matière d'analogique, de connectivité et de sécurité. La plateforme S32 CoreRide de NXP réduit l'effort de portage logiciel entre les zones de véhicules et sous-tend de longs cycles de conception chez les équipementiers. Texas Instruments se différencie par des garanties d'approvisionnement de plusieurs décennies et des plages de température automobile entièrement caractérisées. Microchip répond par des mises à jour de l'écosystème MPLAB, la génération de code assistée par intelligence artificielle et une expansion de capacité en carbure de silicium de 880 millions USD à Colorado Springs.
La dynamique de l'architecture à source ouverte ISA stimule la concurrence : Andes, Ventana et SiFive concèdent des licences de cœurs RISC-V commerciaux qui permettent aux fournisseurs MCU de deuxième rang de se passer des redevances Arm tout en continuant à livrer des kits de développement certifiés. Les acteurs établis répondent en élargissant la propriété intellectuelle de sécurité LSI, en proposant des contrats de garantie d'approvisionnement et en ajoutant des accélérateurs d'apprentissage automatique. Les utilisateurs finaux choisissent donc entre des réseaux de support éprouvés et des structures de coûts disruptives, en équilibrant la disponibilité à long terme par rapport aux dépenses en cartes.
Des opportunités d'espaces inexploités entourent l'inférence d'intelligence artificielle en périphérie et la sécurité des appareils médicaux connectés. Les blocs de racine de confiance matérielle répondant aux exigences NIST IR 8425 et les radios à faible courant de veille propulsent des prix de vente moyens premium dans ces niches malgré les pressions générales de banalisation.
Leaders du secteur des microcontrôleurs (MCU) des Amériques
-
NXP Semiconductors N.V.
-
Texas Instruments Incorporated
-
Microchip Technology Inc.
-
STMicroelectronics N.V.
-
Renesas Electronics Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Microcontrôleurs (MCU) des Amériques
- Renesas Electronics Corporation
- NXP Semiconductors N.V.
- Microchip Technology Inc.
- Texas Instruments Incorporated
- Infineon Technologies AG
- STMicroelectronics N.V.
- ON Semiconductor Corporation
- Silicon Laboratories Inc.
- Nordic Semiconductor ASA
- Cypress Semiconductor Corporation
- Espressif Systems (Shanghai) Co., Ltd.
- GigaDevice Semiconductor Inc.
- Maxim Integrated Products, Inc.
- Analog Devices, Inc.
- Qualcomm Incorporated
- Intel Corporation
- Ambiq Micro, Inc.
- FUJITSU Semiconductor Memory Solution Ltd.
- Holtek Semiconductor Inc.
- Microsemi Corporation
Lire l’analyse des entreprises de marché des microcontrôleurs (mcu) des amériques
Opportunités de marché et perspectives d'avenir
Les cycles de refonte axés sur la sécurité et les contraintes d'approvisionnement créent des espaces d'opportunité à court terme pour les plateformes de MCU qui simplifient la conformité, la traçabilité de provenance et la préparation à l'étiquetage des dispositifs dans les programmes influencés par les États-Unis. La règle FAR proposée en février 2026, mettant en œuvre la section 5949 de la NDAA, accroît la pression de requalification et de diligence raisonnable sur la chaîne d'approvisionnement pour les OEM et les sous-traitants en matière de contrôleurs embarqués. Cette dynamique augmente la valeur des fournisseurs capables de fournir une documentation d'approvisionnement transparente, une disponibilité à long cycle de vie et des fonctionnalités de sécurité validées, notamment une racine de confiance matérielle alignée sur des critères de type NIST IR 8425 dans les flux d'approvisionnement et d'étiquetage.
Les développements de capacités nationales et les voies de R&D publiques élargissent également les opportunités de soutien localisé à la conception, d'accès au conditionnement et d'itération plus rapide pour les systèmes embarqués destinés à l'industrie, à l'automobile et aux secteurs proches de la défense. Les preuves de ce cycle d'investissement incluent le projet de Texas Instruments d'investir plus de 60 milliards USD pour fabriquer des semi-conducteurs fondamentaux aux États-Unis, ainsi que le programme DoD Microelectronics Commons reliant les pôles de prototypage aux transitions de fabrication. Parallèlement, les incitations au niveau du Texas, comme le Texas Semiconductor Innovation Fund et les programmes d'installations à grande échelle, offrent des canaux d'engagement permettant aux fournisseurs de MCU et aux fabricants de modules de co-localiser l'ingénierie, la validation et l'assurance d'approvisionnement autour des empreintes de fabrication américaines nouvelles et en expansion, ce qui est particulièrement pertinent pour les lignes de produits sous contrainte inférieures à 28 nm et les calendriers de qualification de niveau automobile.
Recent Industry Developments in Marché des Microcontrôleurs (MCU) des Amériques
- Avril 2026 : Microchip Technology a ajouté les contrôleurs de signaux numériques dsPIC33AK256MPS306 à la famille dsPIC33A, prenant en charge la cryptographie post-quantique et les applications à haute densité de puissance. Cette extension renforce directement l'offre de MCU/DSC pour les déploiements en périphérie industriels et automobiles. Elle consolide les options de calcul en périphérie sécurisées et performantes et prend en charge la cryptographie post-quantique pour les environnements réglementés.
- Mars 2026 : Texas Instruments Incorporated a élargi son portefeuille de microcontrôleurs avec les familles MSPM0G5187 et AM13Ex et a intégré une unité de traitement neuronal TinyEngine pour l'IA en périphérie. Cet ajout renforce l'offre de MCU compatibles IA en périphérie de TI sur le marché des Amériques. Elle accélère l'inférence d'IA embarquée et prend en charge les architectures zonales pour les secteurs industriel et automobile.
- Janvier 2026 : NXP Semiconductors N.V. a lancé la série de processeurs véhicules à super-intégration S32N7, construite sur une base de 5 nm pour la numérisation des véhicules. Ce produit répond aux besoins en MCU/SoC automobiles sur le marché des Amériques. Il permet des unités de contrôle électronique (ECU) de véhicule hautement intégrées avec des architectures logicielles, et est développé en collaboration avec Bosch, renforçant le leadership en MCU automobiles.
Marché des Microcontrôleurs (MCU) des Amériques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les microcontrôleurs expédiés et utilisés dans les Amériques, comptabilisés au point de vente vers les fabricants de dispositifs et les chaînes d'approvisionnement des OEM, et rapportés en USD pour les années d'étude.
Exclusions du périmètre : nous excluons les produits connexes tels que les microprocesseurs, la logique discrète et les mémoires autonomes, et nous évitons également de comptabiliser en double les revenus de transfert des distributeurs lorsqu'ils sont déjà pris en compte dans les expéditions des fournisseurs.
Aperçu de la segmentation
- Par architecture de bits
- 8 bits
- 16 bits
- 32 bits
- 64 bits et plus
- Par secteur d'utilisation finale
- Automobile
- Électronique grand public
- Automatisation industrielle
- Communications et réseaux
- Santé et dispositifs médicaux
- Autres
- Par architecture de cœur
- Basé sur ARM
- Basé sur RISC-V
- Basé sur x86
- Cœurs propriétaires
- Par connectivité
- MCU à activation sans fil
- MCU sans fil
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, constituer le bassin de demande initial et vérifier la cohérence des cycles régionaux affectant les expéditions et les prix. Nous nous référons généralement à des données publiques telles que les statistiques commerciales du US Census Bureau, les tableaux d'importation-exportation de l'US International Trade Commission, les mises à jour de SEMI sur l'activité des fonderies et les séries de production industrielle de la Réserve fédérale, qui aident à expliquer les fluctuations de la production électronique et les comportements liés aux délais de livraison.
Pour le contexte technologique, nous avons utilisé des sources telles que des articles IEEE sur les systèmes embarqués, les bases de données de brevets de l'USPTO pour suivre l'activité de conception, ainsi que la presse spécialisée et les dépôts d'entreprises fiables qui clarifient les feuilles de route produits et l'exposition aux marchés finaux. Lorsque la couverture était insuffisante, des abonnements payants ont été utilisés pour les données financières des entreprises et les bases de données d'expédition, ainsi que pour les recherches de brevets, puis ces informations ont été recoupées avec des divulgations publiques. Cette liste n'est pas exhaustive, et nous avons examiné de nombreuses autres sources pour collecter des données, valider des hypothèses et résoudre les questions en suspens.
Entretiens et enquêtes primaires
Des travaux primaires ont été menés pour tester les hypothèses du modèle que les sources documentaires n'expliquent pas de manière fiable, en particulier concernant les mouvements de prix, la normalisation des délais de livraison et la manière dont les gains de conception se traduisent en volumes unitaires. Nous nous sommes entretenus avec des fournisseurs de composants, des acteurs du côté de la distribution et des fabricants de dispositifs en Amérique du Nord et en Amérique du Sud, puis avons utilisé des vérifications complémentaires pour résoudre tout écart important dans la répartition des usages finaux et le calendrier des expéditions.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Top tier : 32 % | Directeurs (CXO) : 12 % |
| Mid tier : 54 % | Responsables fonctionnels/d'unité : 33 % |
| Petits acteurs : 14 % | Managers : 55 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une reconstruction descendante qui relie la production électronique et les flux commerciaux des Amériques à la consommation de MCU, puis applique des taux de pénétration par usage final pour le contrôle embarqué dans les véhicules, l'automatisation industrielle, les dispositifs grand public et les infrastructures connectées. Pour ancrer les totaux, nous corroborons le résultat avec des vérifications ascendantes sélectives, telles que des prix de vente moyens échantillonnés multipliés par des volumes d'expédition unitaires estimés pour les principales classes de MCU, ainsi que des vérifications auprès des fournisseurs et des canaux sur l'orientation des expéditions régionales.
Les principales données utilisées dans le modèle incluent la répartition de la demande par secteur d'usage final, le contenu typique en MCU par application (par exemple, les modules de contrôle dans les véhicules et les équipements d'usine), les mouvements d'importation et d'exportation observés pour les dispositifs semi-conducteurs, les cycles estimés de correction des stocks, et l'évolution du prix de vente moyen par architecture de bits et fonctionnalités de connectivité. Lorsque les données sont limitées pour les pays plus petits, nous comblons les lacunes en utilisant des indicateurs de substitution tels que la production industrielle et la production de véhicules, suivis de vérifications primaires pour éviter de généraliser excessivement ces indicateurs.
Les prévisions sont établies à l'aide d'une analyse de scénarios appuyée par une régression multivariée simple, où les principaux facteurs incluent l'activité manufacturière régionale, les tendances de production automobile et l'adoption attendue des systèmes embarqués dans les conceptions industrielles et IoT. Les hypothèses sont revues avec les retours d'entretiens afin que les prévisions reflètent le calendrier pratique des cycles de conception plutôt que la seule croissance macroéconomique.
Validation des données et cycle de mise à jour
Les résultats sont triangulés selon plusieurs angles, notamment les signaux commerciaux et de production, les commentaires des fournisseurs et des vérifications de cohérence sur les unités implicites et les prix de vente moyens implicites. Si un pays ou un usage final présente une hausse qui ne correspond pas à ces signaux indépendants, les données d'entrée sont réexaminées et les contacts primaires concernés sont revérifiés avant de passer à la validation finale.
Un examen analytique en plusieurs étapes est suivi afin que les calculs, l'alignement du périmètre et les hypothèses clés soient vérifiés par un deuxième regard. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des changements majeurs de capacité, des perturbations d'approvisionnement ou des changements brusques de la demande émanant des programmes automobiles et industriels. Avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus récente.
Estimation du marché des microcontrôleurs des Amériques de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les microcontrôleurs dans les Amériques peuvent sembler très éloignées les unes des autres, car les règles de comptage sous-jacentes diffèrent, même lorsque le nom du produit semble identique. Les principales différences proviennent généralement du fait que les revenus sont comptabilisés au niveau des expéditions de semi-conducteurs ou au niveau des modules et cartes, de la manière dont les distributeurs sont traités, et du fait que la géographie est strictement les Amériques ou partiellement mélangée à des allocations mondiales.
La directionnalité des importations-exportations, les vérifications implicites unité-revenu et les indicateurs de production par usage final sont les points de preuve qui maintiennent Mordor Intelligence ancré aux revenus de MCU au niveau des expéditions dans les Amériques, plutôt que de mélanger microprocesseurs ou assemblages électroniques de niveau supérieur. D'autres chiffres peuvent également varier car certaines études utilisent une expansion agressive des prix, d'autres appliquent un prix de vente moyen fixe, et d'autres se mettent à jour moins fréquemment, ce qui a de l'importance dans un marché façonné par la digestion des stocks et les variations de délais de livraison.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 725,23 M USD (2025) | |
| Cabinet de conseil régional A | 1,05 milliard USD (2025) | Utilise une définition plus large qui semble inclure les modules basés sur des MCU et les cartes embarquées, et intègre également la valeur ajoutée des distributeurs dans les revenus, ce qui peut gonfler les totaux par rapport à un comptage au niveau des expéditions. |
| Revue commerciale B | 612,40 M USD (2025) | Construite principalement à partir d'une enquête limitée auprès des fournisseurs et d'une courbe de prix conservatrice, elle sous-représente la demande automobile et industrielle, où le contenu par système est plus élevé et les cycles de conception plus longs. |
L'écart observé dans le tableau s'explique principalement par les limites du périmètre et la manière dont les revenus liés aux prix et aux canaux sont traités. En maintenant le comptage au niveau des revenus d'expédition de MCU, puis en le validant avec des signaux commerciaux et de demande indépendants, l'estimation reste traçable à des données d'entrée claires et peut être reproduite lorsque de nouvelles données annuelles et vérifications primaires sont ajoutées.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des microcontrôleurs des Amériques ?
Le marché est évalué à 739,52 millions USD en 2026 et devrait atteindre 815,33 millions USD d'ici 2031, avec un TCAC de 1,97 %.
Quel secteur d'utilisation finale génère le plus de chiffre d'affaires ?
L'automobile est en tête avec 29,25 % du chiffre d'affaires de 2025, soutenu par la montée en puissance des véhicules électriques et des déploiements de systèmes d'aide à la conduite avancés.
Quel segment connaît la croissance la plus rapide ?
La santé et les dispositifs médicaux affichent le TCAC le plus élevé, à 5,78 %, jusqu'en 2031, soutenu par les dispositifs dotés d'intelligence artificielle homologués par la FDA et le renforcement des règles de cybersécurité.
Quelle est la dominance des microcontrôleurs basés sur ARM dans la région ?
Les conceptions basées sur ARM ont représenté 62,55 % du chiffre d'affaires en 2025, bien que les composants RISC-V progressent à un TCAC de 4,72 %.
Pourquoi le taux de croissance du Brésil est-il si élevé ?
Le Brésil bénéficie des incitations Nova Indústria Brasil et du Projet Kutsari, ce qui donne au pays un TCAC prévisionnel de 6 720 % jusqu'en 2031.
Quels risques pourraient ralentir la croissance du marché ?
La banalisation des prix dans les lignes grand public à fort volume et les pénuries de plaquettes en dessous de 28 nm pourraient réduire le TCAC global de 0,7 point de pourcentage.