
Taille et part du marché des bouchons et fermetures en aluminium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
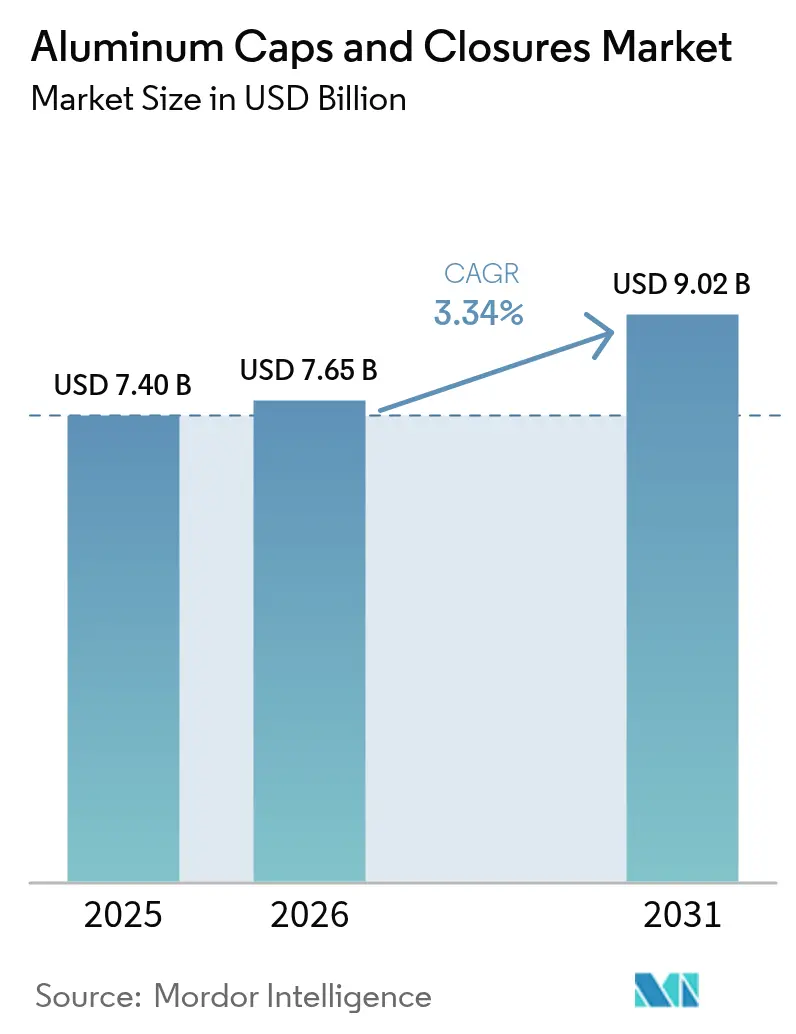
| Taille du Marché (2026) | 7.65 Milliards de dollars |
| Taille du Marché (2031) | 9.02 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.34 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bouchons et fermetures en aluminium par Mordor Intelligence
Le marché des bouchons et fermetures en aluminium devrait croître de 7,40 milliards USD en 2025 à 7,65 milliards USD en 2026 et est prévu d'atteindre 9,02 milliards USD d'ici 2031, à un CAGR de 3,34 % sur la période 2026-2031. La croissance de la demande est soutenue, mais non explosive, car la pénétration dans les segments de boissons de base est mature ; toutefois, les améliorations dans les spiritueux haut de gamme, l'emballage pour les produits biologiques et les règles de durabilité de l'UE continuent d'ouvrir des niches rentables. Les réglementations obligatoires sur les bouchons attachés en Europe, les incitations au recyclage de l'aluminium en Chine et la tendance vers des offres prêtes-à-boire haut de gamme en Amérique du Nord poussent les propriétaires de marques à repenser les fermetures avec une valeur fonctionnelle et esthétique plus élevée. La volatilité des prix du London Metal Exchange (LME) resserre les marges des transformateurs, mais la préférence pour les matériaux recyclables à l'infini penche toujours en faveur de l'aluminium par rapport au liège, à l'acier ou au plastique[1]Source : London Metal Exchange, « Aluminium LME », lme.com . Les avantages de coût régionaux, notamment la capacité de recyclage supplémentaire en Asie-Pacifique, contribuent à compenser les fluctuations des matières premières tout en maintenant les segments haut de gamme à l'abri des alternatives PET à faible coût.
Principaux enseignements du rapport
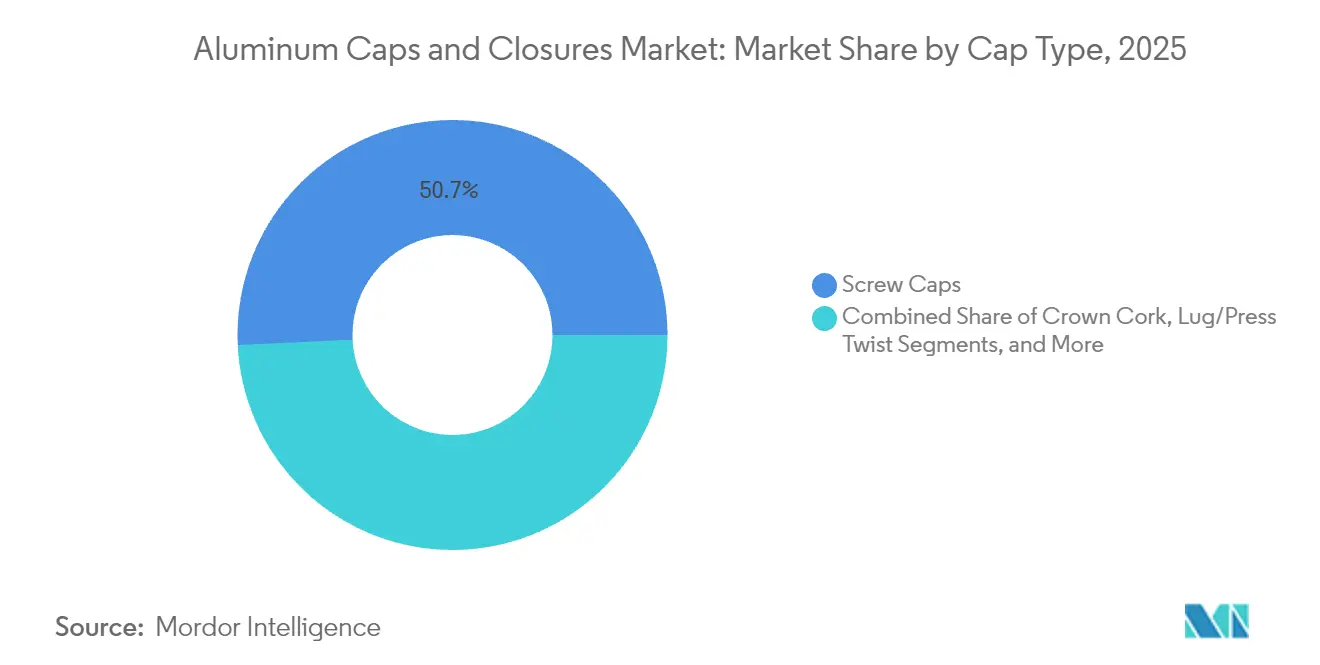
- Par type de bouchon, les bouchons à vis ont dominé avec 50,74 % de la part de marché des bouchons et fermetures en aluminium en 2025.
- Par application, le segment des boissons représentait 46,02 % de la taille du marché des bouchons et fermetures en aluminium en 2025.
- Par type de bouchon, les bouchons à vis ont dominé avec 50,74 % de la part de marché des bouchons et fermetures en aluminium en 2025.
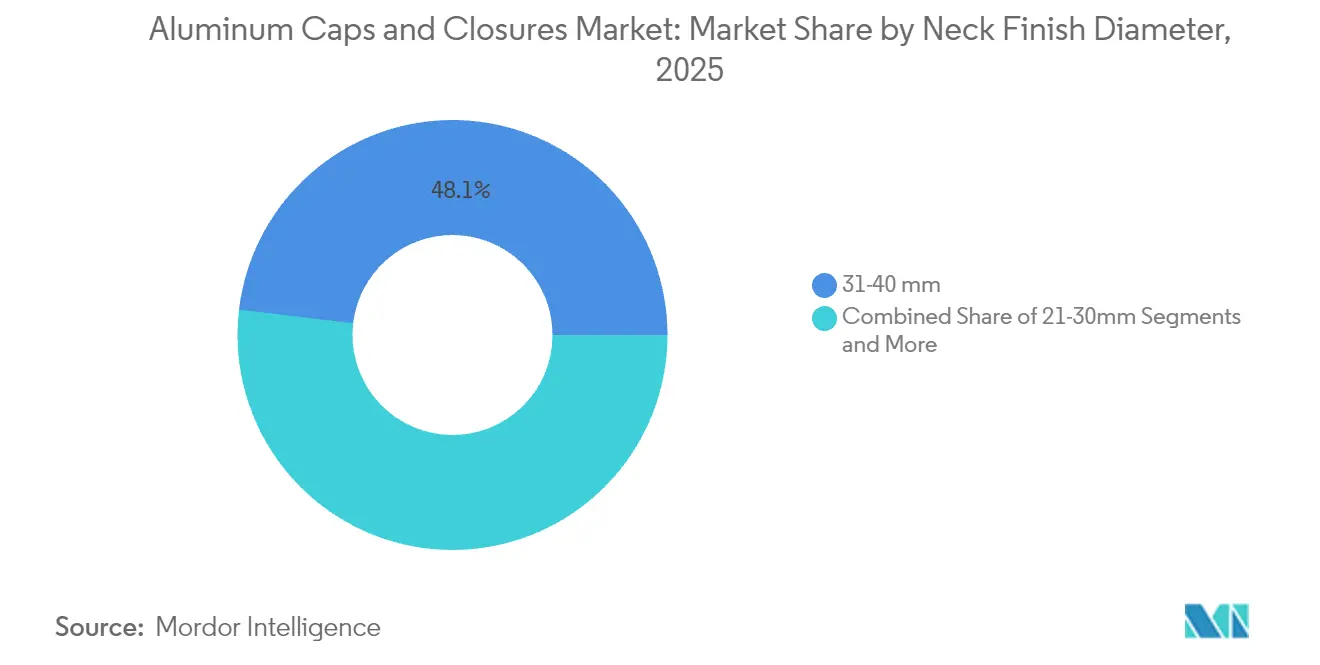
- Par diamètre de finition du goulot, le segment 31-40 mm a capturé 48,12 % de la taille du marché des bouchons et fermetures en aluminium en 2025.
- Par géographie, l'Asie-Pacifique détenait 40,20 % de la part des revenus du marché des bouchons et fermetures en aluminium en 2025.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor de l'embouteillage en aluminium de cocktails prêts-à-boire haut de gamme en Amérique du Nord | +0.8% | Amérique du Nord, retombées en Europe | Moyen terme (2-4 ans) |
| Transition obligatoire vers les bouchons attachés dans l'emballage des boissons de l'UE | +0.6% | Europe, adoption mondiale potentielle | Court terme (≤ 2 ans) |
| Expansions de la capacité d'aluminium recyclé de qualité boisson en Chine | +0.5% | Cœur de l'APAC, bénéfices pour la chaîne d'approvisionnement mondiale | Long terme (≥ 4 ans) |
| Transition du secteur pharmaceutique vers les scellés en aluminium à décapsulage pour les produits biologiques | +0.4% | Mondial, concentré dans les marchés développés | Moyen terme (2-4 ans) |
| Migration des spiritueux artisanaux du liège vers l'aluminium ROPP en Europe | +0.3% | Europe, adoption en Amérique du Nord | Long terme (≥ 4 ans) |
| Protocoles de test d'étanchéité pour le commerce électronique stimulant l'adoption des bouchons à lug en Inde | +0.2% | Inde, marchés émergents en APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor de l'embouteillage en aluminium de cocktails prêts-à-boire haut de gamme en Amérique du Nord
Les marques de cocktails prêts-à-boire haut de gamme ont lancé des bouteilles en aluminium tout au long de 2024 pour signaler un positionnement premium tout en conservant la recyclabilité. Plusieurs marques ont enregistré des primes de prix de 40 à 60 % par rapport aux canettes conventionnelles, indiquant que les consommateurs valorisent la rigidité tactile et la fonctionnalité de refermeture. Les performances barrières de l'aluminium protègent les extraits botaniques de la lumière UV et de l'oxygène, soutenant la durée de conservation des formulations à base de spiritueux. Les collaborations de marques avec des organisations non gouvernementales environnementales renforcent les références en matière de durabilité, créant un halo marketing que les formats plus petits en acier ou en PET ne peuvent pas égaler. Le phénomène se répand dans les canaux de vente au détail de voyage en Europe, où les spiritueux en portion individuelle nécessitent des fermetures à la fois inviolables et élégantes.
Transition obligatoire vers les bouchons attachés dans l'emballage des boissons de l'UE (Directive 2019/904)
Depuis juillet 2024, les bouteilles de boissons de l'UE doivent être équipées de fermetures attachées, suscitant une activité de reconception dans les segments des sodas gazéifiés et de l'eau. Les premiers retours négatifs des consommateurs face aux systèmes de bouchons attachés en plastique ont conduit les marques d'eau et de jus haut de gamme à adopter des variantes de bouchons à vis en aluminium avec des mécanismes de charnière intégrés. Parce que l'aluminium est recyclable à l'infini et facilement séparable dans les installations de valorisation des matériaux, les propriétaires de marques respectent à la fois les règles sur les bouchons attachés et les prochains objectifs de collecte de métaux à 90 %. Les multinationales harmonisent les formats d'emballage sur les marchés hors UE pour éviter la complexité des changements de lignes, amplifiant la demande à court terme pour les fermetures en aluminium à valeur ajoutée.[2]Source : Parlement européen, « Question parlementaire | Bouchons de bouteilles attachés », europarl.europa.eu
Expansions de la capacité d'aluminium recyclé de qualité boisson en Chine
La suppression tarifaire de janvier 2025 en Chine sur l'aluminium recyclé importé, associée à une politique exemptant le contenu recyclé du plafond primaire de 45 millions de tonnes du pays, modifie les courbes de coûts à l'échelle mondiale. Les laminoirs nationaux proposent des bobines de qualité boisson à des prix 8 à 12 % inférieurs à l'aluminium primaire, permettant des exportations compétitives de stock de fermetures vers l'Europe et les Amériques. Les fournisseurs de produits plats laminés occidentaux ont répondu en annonçant des alliances visant 100 % de tôle de canettes de boissons recyclée. Bien que les importations atténuent les tensions d'approvisionnement, elles approfondissent également le contrôle des systèmes de traçabilité, accélérant les projets pilotes de chaîne de blocs qui certifient le contenu post-consommation.
Transition du secteur pharmaceutique vers les scellés en aluminium à décapsulage pour les produits biologiques
Les taux de rupture de la chaîne du froid pour les vaccins à ARNm ont mis en évidence les faiblesses des systèmes de fermeture en caoutchouc et en plastique. Les orientations réglementaires de 2024 ont mis l'accent sur l'intégrité vérifiée des fermetures de contenants pour les médicaments parentéraux stockés à -20 °C ou en dessous, élevant les scellés en aluminium à décapsulage au rang de norme par défaut pour les nouvelles demandes de médicaments biologiques. Les organisations de développement et de fabrication à façon ont équipé leurs lignes de remplissage de scelleurs qualifiés selon la norme ISO 15378, créant des coûts de changement élevés qui favorisent les fournisseurs en place. Alors que les produits biologiques accélèrent depuis 48 % des approbations de la FDA en 2024 vers une majorité projetée avant 2030, la demande de fermetures en aluminium dans les contextes pharmaceutiques s'élargit en parallèle.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix de l'aluminium LME comprimant les marges des transformateurs | -0.7% | Mondial, aigu dans les segments sensibles aux prix | Court terme (≤ 2 ans) |
| Passage des propriétaires de marques aux bouchons attachés en PET dans les sodas gazéifiés | -0.4% | Europe, adoption mondiale potentielle | Moyen terme (2-4 ans) |
| Substitution des capsules couronne en acier sans étain dans la bière mexicaine | -0.3% | Mexique, expansion en Amérique latine | Long terme (≥ 4 ans) |
| Filières de recyclage alimentaire limitées au Moyen-Orient | -0.2% | Moyen-Orient, Afrique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'aluminium LME comprimant les marges des transformateurs
Le lingot d'aluminium a atteint 2 662 USD par tonne en février 2025, avec des variations supérieures à 15 % en six mois, comprimant les transformateurs qui vendent sur des contrats à prix fixe à long terme. Les petites entreprises de fermetures sans programmes de couverture font face à des marges érodées, ce qui en fait des cibles d'acquisition attractives pour les multinationales disposant de services avancés de gestion des risques. L'incertitude des exportations russes, les coûts d'énergie élevés des fonderies européennes et les nouveaux droits de douane américains sur les contenants amplifient tous la volatilité. Pour stabiliser l'approvisionnement, les principaux transformateurs augmentent la teneur en recyclé et explorent des recettes d'alliages avec une tolérance plus élevée aux chutes, une approche alignée sur les engagements de réduction carbone mais nécessitant des dépenses en capital pour la modernisation des fours de recuit.
Passage des propriétaires de marques aux bouchons attachés en PET dans les sodas gazéifiés
Les grandes entreprises de boissons non alcoolisées ont opté pour des fermetures attachées en PET sur les références grand public pour se conformer aux règles de l'UE au coût unitaire le plus bas. Parce que ces boissons opèrent sur des marges par portion très étroites, l'aluminium ne peut pas toujours égaler l'économie du PET. Les fabricants de fermetures desservant les catégories de boissons gazéifiées repositionnent donc l'aluminium comme une mise à niveau premium réservée aux produits phares, où l'impact visuel et le message « sans plastique » justifient les différentiels de prix. La bifurcation souligne la nécessité d'une vente de solutions plutôt que d'une course aux volumes dans les canaux sensibles aux prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de bouchon :
l'innovation à ouverture facile stimule la croissanceLes bouchons à vis ont conservé leur domination avec une part de 50,74 % en 2025, couvrant les boissons, les condiments et les produits pharmaceutiques. Cette part est équivalente à 3,75 milliards USD de la taille du marché des bouchons et fermetures en aluminium en 2025, reflétant leur fiabilité d'étanchéité éprouvée. Les couvercles à ouverture facile, bien que plus petits, enregistrent la croissance la plus rapide à un CAGR de 6,38 % jusqu'en 2031, les consommateurs se tournant vers des fonctionnalités pratiques dans le café en conserve et les plats cuisinés. Les variantes ROPP à filetage continu gagnent du terrain dans les spiritueux artisanaux car elles concilient preuve d'inviolabilité et indices visuels de luxe. Les capsules couronne restent pertinentes dans l'emballage traditionnel de la bière, bien que leur croissance soit modeste compte tenu de la migration vers les canettes slim pleine longueur. Les conceptions lug, press-twist et flip-off spécialisées servent des usages alimentaires et pharmaceutiques sensibles à l'inviolabilité, illustrant le glissement de la segmentation des solutions généralistes vers des solutions spécifiques à l'application.
Les investissements s'orientent vers les technologies de découpe à l'emporte-pièce et de rainurage qui créent des languettes à ouverture facile plus sûres et plus adaptées aux doigts, ouvrant de nouveaux canaux de masse tels que les boissons pour la nutrition des seniors. Les fabricants de fermetures intègrent également des codes QR gravés au laser pour la conformité traçabilité sans compromettre l'espace de décoration. Ces embellissements portent une économie unitaire plus élevée, amortissant les marges lorsque les coûts des matières premières augmentent. En revanche, les formats de bouchons à vis standard font face à une banalisation, poussant les fabricants à se différencier grâce à des améliorations de la chimie des joints d'étanchéité qui prolongent la durée de conservation dans les boissons à pH agressif.


Par application :
les produits biologiques pharmaceutiques accélèrent la demandeLes boissons ont commandé 46,02 % de la part en 2025, équivalant à 3,41 milliards USD du marché des bouchons et fermetures en aluminium. Le segment couvre l'eau plate, les boissons gazéifiées, la bière, le vin et les spiritueux haut de gamme, chacun avec des besoins de fermeture nuancés. Les producteurs d'alcool haut de gamme élèvent l'aluminium comme support de marque, tandis que les embouteilleurs de sodas gazéifiés recherchent la conformité de tethering UE au coût le plus bas. La demande pharmaceutique se développe à un CAGR de 6,76 %, ajoutant 284 millions USD de valeur incrémentielle d'ici 2031. La croissance repose sur les lancements de médicaments biologiques qui spécifient des scellés à décapsulage flip-off pour garantir l'intégrité stérile. Les applications alimentaires restent stables, portées par les huiles gastronomiques et les sauces qui recherchent des bouchons à lug en métal pour un contrôle de versement fluide. Les marques de soins personnels exploitent l'histoire de recyclabilité de l'aluminium pour remplacer les couvercles multi-matériaux, comme en témoignent les lancements très médiatisés de déodorants dans des aérosols en aluminium recyclable.
L'apprentissage intersectoriel accélère l'innovation : les fournisseurs de canettes de boissons s'associent à des entreprises de soins personnels pour adapter les vernis intérieurs à la compatibilité avec les lotions, élargissant les marchés adressables. Les fermetures chimiques industrielles, bien que de niche, bénéficient de la résistance à la corrosion de l'aluminium lorsqu'elles sont combinées à des joints spéciaux. La polyvalence entre les utilisations finales soutient une exposition de portefeuille équilibrée, couvrant contre les baisses cycliques dans un secteur quelconque.
Par diamètre de finition du goulot :
la domination de la gamme intermédiaire reflète la polyvalenceLes fermetures de taille 31-40 mm ont capturé 48,12 % des revenus en 2025, soit 3,56 milliards USD de la taille du marché des bouchons et fermetures en aluminium. Elles s'adaptent aux bouteilles standard de vin, d'eau haut de gamme et de spiritueux, ce qui en fait le cheval de bataille du secteur. Le segment 21-30 mm devrait se développer à un CAGR de 5,52 % car les marques de boissons artisanales et les acteurs de l'eau fonctionnelle adoptent des profils de bouteilles élancés pour signaler la modernité. Les diamètres inférieurs à 20 mm s'adressent aux ampoules, aux flacons et aux doses uniques de nutraceutiques où la précision du dosage est vitale. Les grands diamètres supérieurs à 40 mm répondent aux condiments à large ouverture, aux poudres de nutrition sportive et aux produits chimiques ménagers, domaines à croissance régulière sinon spectaculaire.
Les fabricants investissent dans des lignes de formage réglables pour passer rapidement d'une taille de finition de goulot à une autre, réduisant le risque de stocks. Les initiatives d'allègement se concentrent sur les diamètres de gamme intermédiaire où la densité de la demande justifie les mises à niveau d'outillage, permettant des économies de matériaux de 5 à 8 % par fermeture sans compromettre les performances. Ces gains sont essentiels pour amortir la volatilité du LME et atteindre les objectifs corporatifs de réduction des émissions.
Par canaux de distribution :
les ventes directes conservent l'avantage techniqueL'engagement direct a représenté 78,10 % des revenus de 2025 car le développement des fermetures s'entremêle souvent avec la géométrie de la ligne de remplissage, la sélection des joints et l'intégration graphique. Les principaux fournisseurs intègrent des ingénieurs dans les sites clients, créant des relations solides et des structures d'amortissement d'outillage pluriannuelles. Les canaux indirects — distributeurs et portails de commerce électronique — croissent à un CAGR de 4,21 %, approvisionnant les brasseries artisanales régionales et les petites et moyennes entreprises de conditionnement alimentaire qui recherchent des quantités de commande plus petites. Les configurateurs numériques permettent désormais aux petits acheteurs de spécifier le composé du joint, les couleurs d'impression et le gaufrage en ligne, réduisant les cycles de conception à livraison à moins de quatre semaines.
Dans les marchés émergents, les distributeurs exploitent le support en langue locale et les conseils réglementaires, comblant un manque de connaissances pour les marques nouvelles aux normes de contact alimentaire et de résistance aux enfants. Pendant ce temps, les équipes d'approvisionnement mondiales des multinationales de biens de grande consommation favorisent toujours les contrats directs pour sécuriser les capacités lors des pics de demande. La coexistence d'une collaboration technique à forte valeur ajoutée et d'une distribution de produits courants à rotation rapide souligne la nature à double vitesse du secteur des bouchons et fermetures en aluminium.
Analyse géographique
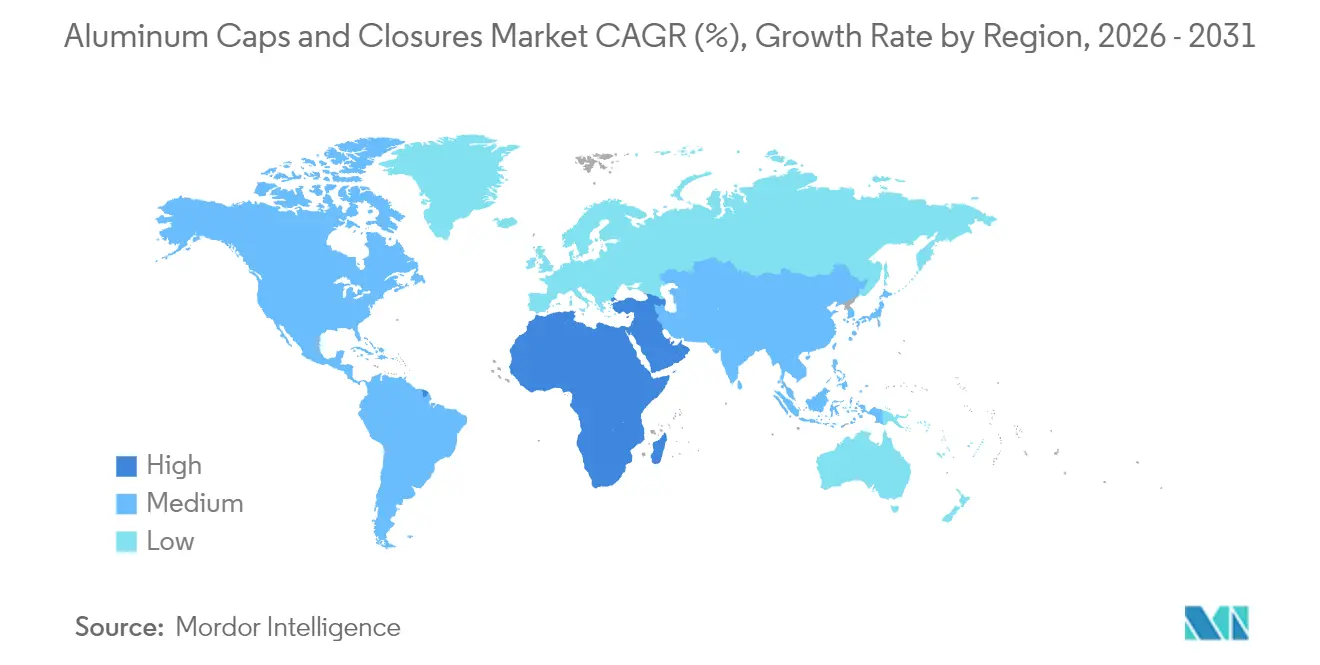
Marché des Capsules et Bouchons en Aluminium en Asie-Pacifique
L'Asie-Pacifique a représenté 40,20% des revenus mondiaux en 2025, portée par la production prolifique de boissons en Chine et l'expansion des produits de grande consommation en Inde. La compétitivité des coûts s'est améliorée après novembre 2024, lorsque la Chine a supprimé les droits de douane sur l'aluminium recyclé importé, permettant aux laminoirs de fournir des bobines à des prix inférieurs à ceux du métal primaire. Le Japon et la Corée du Sud ont apporté un niveau de sophistication technologique supplémentaire, en exportant des presses à bouchons et des systèmes d'inspection par vision dans la région. La demande en Asie du Sud-Est a bénéficié de l'urbanisation et des exigences des chaînes de restauration rapide occidentales imposant des couvercles inviolables, stimulant ainsi les lignes locales de conversion de capsules. La mise à niveau des normes indiennes rendant obligatoire la traçabilité par QR code pour les emballages d'huile alimentaire a orienté la part de valeur vers les capsules à ergot premium, attirant des coentreprises étrangères.
Marché des Capsules et Bouchons en Aluminium au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent le territoire à la croissance la plus rapide, avec un CAGR prévu de 6,89% jusqu'en 2031. Les investissements dans le secteur des boissons au Nigeria et au Kenya, ainsi que les capacités d'eau en bouteille dessalée dans le Golfe, soutiennent les volumes. Cependant, les infrastructures limitées d'économie circulaire freinent la pénétration du marché des capsules et bouchons en aluminium. La démarche de l'Égypte visant à créer une usine de recyclage dédiée aux emballages alimentaires constitue une avancée, mais l'adoption généralisée attend la preuve de filières de collecte économiquement viables. La base établie de fonderies d'aluminium en Afrique du Sud et sa connectivité portuaire créent des opportunités d'exportation vers les pays enclavés voisins.
Marché des Capsules et Bouchons en Aluminium en Europe
L'Europe, bien que mature, reste incontournable car la réglementation oriente les spécifications mondiales. L'échéance de juillet 2024 relative aux bouchons attachés a contraint les embouteilleurs à reconcevoir simultanément les contenants en PET et en aluminium, générant des revenus de conseil en ingénierie pour les spécialistes des bouchons. Le cluster d'ingénierie mécanique allemand a été pionnier dans les machines à bouchons vissés à filetage continu capables de 600 unités par minute avec surveillance intégrée du couple, élevant ainsi les références de performance. Les bureaux de design italiens ont personnalisé le gaufrage et les encres à changement de couleur pour les spiritueux premium, préservant la perception du luxe même lorsque les bouchons migrent du liège vers l'aluminium pour des raisons de durabilité.
Marché des Capsules et Bouchons en Aluminium sur le continent américain
Le marché nord-américain est porté par la migration des consommateurs vers les boissons artisanales et les cocktails prêts à boire conditionnés dans des bouteilles en aluminium refermables. Les barrières tarifaires américaines imposées en avril 2025 ont stimulé la production nationale de bobines pour canettes, soutenant indirectement les producteurs de bobines pour bouchons en resserrant l'offre locale et en encourageant la relocalisation. Le Mexique, grand exportateur de bière, alterne entre les options de bouchons en aluminium et en acier pour équilibrer les coûts et les risques d'approvisionnement, mais l'aluminium conserve une place dans les lignes de bouteilles premium destinées aux clients européens. L'Amérique du Sud, menée par le Brésil, investit dans de nouvelles lignes de canettes de boissons intégrant des modules de bouchage internes, réduisant ainsi les délais de livraison.

Paysage réglementaire
En Europe, les règles d'emballage se durcissent à la fois sur la conception et sur la performance en fin de vie. L'exigence de bouchon attaché prévue par la directive 2019/904 est applicable depuis juillet 2024 pour les bouteilles de boissons, ce qui accélère les activités de reconception des fermetures, des systèmes d'opercules et de la compatibilité avec les lignes de remplissage. Par ailleurs, le règlement européen sur les emballages et les déchets d'emballages (UE) 2025/40 est entré en vigueur le 11 février 2025 et s'applique à partir du 12 août 2026, renforçant les exigences de recyclabilité dès la conception (les notes de performance de recyclabilité débutent en 2030) et influençant la manière dont les fermetures métalliques sont spécifiées pour les filières de collecte et de tri.
Les exigences en matière de collecte et d'allégations environnementales façonnent également les achats de capsules et fermetures en aluminium. Le cadre PPWR comprend des dispositions relatives au système de consigne (DRS) pour les contenants de boissons d'ici 2029, avec des conditions d'exemption liées à la performance de collecte séparée (y compris un seuil de collecte séparée de 80 % évoqué pour 2026), ce qui incite les propriétaires de marques et les fournisseurs à aligner les formats d'emballage sur les systèmes de collecte nationaux. Parallèlement, la norme ISO 14025:2026 (publiée en juin 2026) relève le niveau d'exigence des programmes de déclaration environnementale de produit, augmentant la demande de documentation ACV vérifiée dans les appels d'offres, tandis que la conformité relative au contact alimentaire aux États-Unis continue d'évoluer via des actions de la FDA telles que l'avis du Federal Register de janvier 2025 selon lequel certaines notifications de contact alimentaire précédemment autorisées n'étaient plus effectives après que les fabricants ont cessé leur production.
Paysage concurrentiel
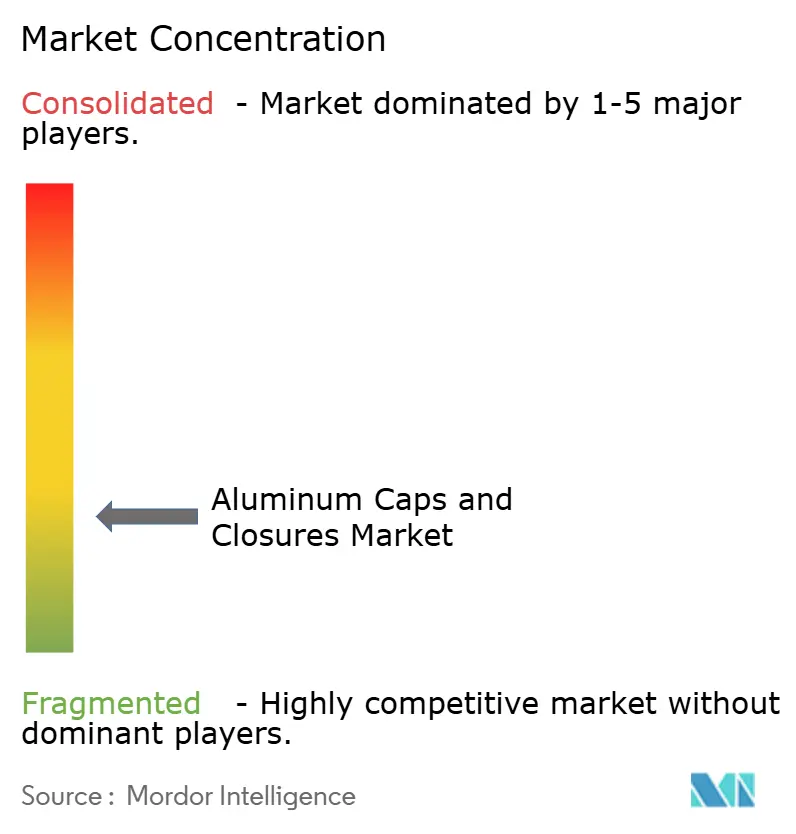
Le marché des bouchons et fermetures en aluminium présente une faible concentration. Crown Holdings, Silgan et Guala Closures dominent les contrats à haut volume pour les marques mondiales de boissons, en tirant parti des économies d'échelle et de l'approvisionnement en bobines verticalement intégré. Crown a enregistré une croissance de 24 % du revenu du segment des canettes de boissons au premier trimestre 2025, attribuant cette performance à une demande robuste au Brésil et en Europe ainsi qu'à des gains de productivité dans les nouvelles lignes automatisées. L'acquisition par Silgan de Weener Packaging pour 838 millions EUR en janvier 2025 a élargi son empreinte dans les fermetures spécialisées, notamment sur les marchés européens de soins personnels, tout en ajoutant des centres de design qui fertilisent l'esthétique entre secteurs.
L'intensité concurrentielle s'intensifie alors que les producteurs de tôles pour canettes progressent vers l'aval dans les fermetures pour sécuriser la capture des marges. La fusion en actions d'Amcor avec Berry Global en avril 2025 a intégré les films, les systèmes de distribution et le savoir-faire des fermetures en métal, créant un fournisseur d'emballages à guichet unique avec des objectifs de synergies de 650 millions USD. Les challengers régionaux en Asie-Pacifique et en Amérique latine se différencient par des délais plus courts et la proximité des gisements de ferraille à faible coût, attirant les embouteilleurs de deuxième rang. Les dépôts de propriété intellectuelle révèlent une augmentation des classifications d'aluminium attaché et des mécanismes de refermeture résistant aux enfants, signalant des courses technologiques au-delà des simples changements de diamètre ou de filetage.
La numérisation du contrôle qualité — inspection des joints par caméra reliée à l'analytique d'usine — est devenue une exigence de base pour remporter des contrats pharmaceutiques et de spiritueux haut de gamme. Les acteurs établis déploient des scanners de porosité par rayons X en ligne et des analyses de couple en temps réel, se traduisant par un risque de rappel réduit pour les clients. Les références de durabilité pèsent également lourd : l'initiative 3x30 de Novelis vise 75 % de contenu recyclé d'ici 2030, positionnant favorablement l'entreprise pour les propriétaires de marques avec des engagements de neutralité carbone. Les petites entreprises incapables de documenter la teneur en recyclé ou l'intensité énergétique font face à l'exclusion des achats des grands clients, poussant le secteur vers une consolidation progressive.
Leaders du secteur des bouchons et fermetures en aluminium
Amcor Plc
O.Berk Company
Reynolds Packaging Group Ltd
Pelliconi & C. SpA
Nippon Closures Co. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Capsules et Bouchons en Aluminium
- Amcor plc
- Crown Holdings Inc.
- Silgan Holdings Inc.
- Guala Closures S.p.A
- Tecnocap Group
- Pelliconi and C. SpA
- Nippon Closures Co. Ltd
- Closure Systems International (CSI)
- Berlin Packaging LLC
- Bericap GmbH
- AptarGroup Inc.
- SKS Bottle and Packaging Inc.
- Hicap Closures Co. Ltd
- Federfin Tech SRL
- Rauh GmbH & Co.
- O.Berk Company
- The Cary Company
- Alutop SAS
- Shandong Lipeng Co. Ltd
- Idea Cap SRL
- Easy Open Lid Industry Corp. (Yiwu)
- RPC Group (PET Power)
Lire l’analyse des entreprises de capsules et bouchons en aluminium

Opportunités de marché et perspectives d'avenir
La reconception des fermetures en Europe, sous l'effet de la conformité réglementaire, crée un espace pour des systèmes de fermeture en aluminium à plus forte valeur ajoutée, répondant aux exigences d'attache tout en soutenant une esthétique premium et une recyclabilité facilitée. L'exigence de bouchon attaché de juillet 2024 au titre de la directive 2019/904 a déjà poussé les propriétaires de marques à revoir l'architecture de leurs fermetures, et le calendrier du PPWR applicable à partir d'août 2026 ajoute un autre point d'ancrage autour de la recyclabilité dès la conception et des résultats de collecte. Les fournisseurs capables de proposer des designs attachés ou à rétention en aluminium, tout en préservant la performance de couple, la preuve d'inviolabilité et l'espace de décoration pour l'eau, le jus et les spiritueux premium, disposent d'une voie plus claire vers des montées en gamme des spécifications que les acteurs positionnés principalement sur les capsules à vis de type commodité.
L'approvisionnement circulaire et la documentation créent également des opportunités dans les offres bas carbone et à contenu recyclé. Des initiatives industrielles telles que l'extension par Novelis de son partenariat avec Infinitum en Norvège pour sécuriser de l'aluminium post-consommation destiné au traitement en boucle fermée dans son usine de Latchford (Royaume-Uni) (avril 2026) témoignent d'un modèle plus intégré de la ferraille à la tôle, favorisant les besoins de traçabilité derrière les allégations d'emballage. Du côté de la fabrication, des avancées de procédé telles que la production stable en série par JISCO de tôle d'aluminium à emboutissage profond pour capsules de bouteilles, utilisant une méthode de laminage-coulée à procédé court (mai 2026), montrent où la différenciation en coût et en performance sur le matériau des capsules peut compter, y compris pour les transformateurs gérant la volatilité des intrants liée au LME tout en répondant aux attentes plus strictes des clients en matière de divulgation du contenu recyclé et de communications environnementales vérifiées selon des normes telles que l'ISO 14025:2026.
Recent Industry Developments in Marché des Capsules et Bouchons en Aluminium
- Juillet 2026 : Amcor a débuté la fourniture d'une fermeture bipièce inviolable de 28 mm compatible aluminium pour la marque belge d'eau minérale Ginstberg. Ce contrat met en évidence la demande côté marques pour des fermetures premium et différenciées, tout en restant compatibles avec les formats de bouteilles établis et les exigences de manutention en distribution, soutenant un mix de fermetures à valeur ajoutée dans les boissons européennes.
- Avril 2026 : Pelliconi & C. SpA a communiqué sur un accent renforcé sur les designs de fermetures métalliques allégées, notamment sa capsule LightCrown de profil 0,15 mm et l'EcoCrown avec le concept d'opercule EcoSeal. L'allègement et l'optimisation des opercules réduisent directement l'utilisation de métal et de composants par fermeture, aidant les transformateurs à protéger leurs marges face à la volatilité des intrants aluminium tout en s'alignant sur les grilles de notation de durabilité des clients.
- Mars 2026 : Amcor a élargi la fourniture de fermetures attachées à la marque autrichienne d'eau minérale Voeslauer afin de s'aligner sur les exigences de la directive européenne sur les plastiques à usage unique. Cette expansion reflète les conversions de lignes en cours et l'harmonisation des formats par les embouteilleurs de boissons, augmentant la demande de support en ingénierie des fermetures et de performance validée sur les lignes de remplissage à grande vitesse.


Marché des Capsules et Bouchons en Aluminium Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur des capsules et fermetures en aluminium utilisées pour sceller et protéger les produits emballés, principalement sur les bouteilles, bocaux et contenants similaires, dans les principales applications d'emballage à usage final à travers le monde.
Exclusions de périmètre : nous excluons les fermetures entièrement fabriquées à partir d'autres matériaux (comme le plastique ou l'acier), ainsi que les corps de contenants et les services d'emballage généraux qui ne sont pas des fermetures.
Aperçu de la segmentation
- Par type de bouchon
- Bouchons à vis
- Capsules couronne
- Lug / Press-Twist
- Couvercle à ouverture facile
- Roll-On Pilfer Proof (ROPP)
- Autres (Flip-Off, Tear-Down)
- Par application
- Boissons
- Boissons alcoolisées
- Boissons non alcoolisées
- Alimentation
- Pharmaceutique
- Cosmétiques et soins personnels
- Produits chimiques industriels et ménagers
- Boissons
- Par diamètre de finition du goulot
- Inférieur et égal à 20 mm
- 21-30 mm
- 31-40 mm
- Supérieur à 40 mm
- Par canaux de distribution
- Canaux de vente directe
- Canaux de vente indirecte
- Par région
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- France
- Italie
- Royaume-Uni
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- CCG
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Kenya
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire débute par la constitution d'une base factuelle sur la production de boissons et d'aliments emballés, les tendances de production pharmaceutique, et les flux commerciaux internationaux pour les articles liés aux fermetures. Nous utilisons principalement des sources publiques telles que les statistiques d'import-export UN Comtrade, les outils de données de l'US International Trade Commission, les tableaux Eurostat sur l'emballage et la fabrication, ainsi que les indicateurs macroéconomiques de la Banque mondiale pour maintenir une logique de demande cohérente au niveau pays.
Pour relier la demande d'emballage à l'usage des fermetures, nous consultons également des sources telles que les statistiques sur les boissons du Alcohol and Tobacco Tax and Trade Bureau, les publications de la FDA américaine relatives à l'emballage et à la conformité, ainsi que des revues scientifiques spécialisées en emballage traitant de la performance des fermetures et des évolutions de matériaux. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse spécialisée réputée sont ensuite utilisés pour vérifier la cohérence des ajouts de capacité, des expansions d'usines et des discussions sur les prix, appuyés au besoin par des abonnements payants pour les données financières d'entreprises et une base de données d'expéditions import-export au niveau des envois. Les sources citées ci-dessus sont uniquement illustratives, et de nombreux autres documents publics ont également été utilisés pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la robustesse des hypothèses documentaires concernant l'adoption des fermetures en aluminium, l'évolution des prix, et la répartition entre usages boissons, alimentaire et pharmaceutique. Nous nous sommes entretenus avec des transformateurs d'emballage, des fournisseurs de fermetures, des propriétaires de marques et des distributeurs dans les principales régions afin de corriger les lacunes des perspectives fondées sur le commerce, et d'aligner les retours des répondants sur les schémas d'achat réels et les calendriers de qualification.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 33 % | Dirigeants (CXO) : 16 % | APAC : 42 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 32 % |
| Petits acteurs : 16 % | Managers : 53 % | Amériques : 26 % |
Dimensionnement et prévision du marché
Le dimensionnement s'appuie sur un pool de demande descendant qui reconstitue les besoins en fermetures à partir des signaux de production emballée et des schémas commerciaux, puis relie cette demande à la pénétration des fermetures en aluminium. Le modèle s'appuie sur des données pratiques telles que les volumes d'embouteillage de boissons, la part des capsules à vis en aluminium et de l'usage ROPP par application, le poids moyen des fermetures et les taux de rebut, ainsi que l'évolution observée des prix de l'aluminium et des coûts de transformation influençant les prix de vente.
Pour garder des totaux réalistes, des approximations ascendantes sélectives sont utilisées comme contrôles croisés, telles que des prix échantillonnés pour mille unités comparés à la demande unitaire estimée, ainsi que des vérifications par canal sur les tensions d'approvisionnement régionales. Lorsque les divulgations d'entreprises sont limitées, les lacunes sont traitées à l'aide d'indicateurs de production proxy et de schémas de dépendance aux importations, qui sont ensuite ajustés après les entretiens.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par une régression multivariée légère sur la croissance de la production emballée, les tendances de premiumisation modifiant le mix des fermetures, et les évolutions régionales de la capacité de remplissage. Les données de prévision sont alignées sur les attentes des experts concernant la croissance des applications et les réajustements de prix, ce qui nous aide à éviter de surréagir aux fluctuations d'une seule année des matières premières.
Validation des données et cycle de mise à jour
La validation se fait par étapes afin que tout écart soit détecté tôt et expliqué avant la validation finale des chiffres. Nous comparons les résultats modélisés avec des signaux indépendants tels que la direction de la demande en emballages aluminium, les évolutions de la balance commerciale pour les articles liés aux fermetures, et les principales annonces de capacité, puis examinons les anomalies et retravaillons jusqu'à ce que les moteurs s'alignent.
Une seconde revue par un analyste est réalisée pour les hypothèses clés, les conversions d'unités et le traitement des devises, suivie d'une reprise de contact ciblée si un écart ne peut être expliqué par des preuves publiques. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent (par exemple, de grands démarrages d'usines, des changements réglementaires majeurs, ou des chocs soudains sur les coûts d'intrants). Avant livraison, les dernières mises à jour publiques sont revérifiées afin que les clients reçoivent une vision actuelle.
Taille du marché des capsules et fermetures en aluminium selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les capsules et fermetures en aluminium peuvent varier même lorsque les études portent sur des secteurs d'usage final similaires, car les périmètres et les mécanismes de tarification ne sont pas toujours alignés. Les différences apparaissent généralement dans ce qui est compté comme fermeture en aluminium, l'année de référence utilisée, et la manière dont la tarification est projetée avec les coûts de l'aluminium et de transformation.
En suivant les signaux de demande unitaire et en actualisant les vérifications de périmètre à chaque cycle, Mordor Intelligence maintient la valeur 2026 rattachée aux fermetures en aluminium uniquement, et évite de mélanger des fermetures métalliques plus larges ou des composants d'emballage adjacents, ce qui est une cause fréquente d'écart entre les études.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,65 milliards USD (2026) | |
| Cabinet d'études sectorielles A | 6,30 milliards USD (2024) | Utilise une année de référence plus ancienne et peut sous-estimer les réajustements de prix ultérieurs, et semble également mélanger un ensemble plus large de formats de fermetures (par exemple, joints de flacons et couvercles à ouverture facile) sans clarifier ce qui est exclu du périmètre limité aux fermetures. |
| Cabinet d'études mondial B | 7,80 milliards USD (2025) | Ancre le modèle sur une année de référence différente et applique une trajectoire de croissance plus rapide qui peut supposer des gains de pénétration plus élevés selon les usages finaux, tandis que la construction des prix est moins clairement liée aux cycles des intrants aluminium et aux écarts de coûts de transformation régionaux. |
Le tableau montre que l'écart s'explique principalement par le choix de l'année de référence, les formats de fermetures comptabilisés, et la manière dont la progression des prix est reportée sur les années de prévision. Lorsque le périmètre est limité aux seules capsules et fermetures en aluminium et que la logique de tarification est reliée à des indicateurs observables d'aluminium et de transformation, le chiffre résultant devient plus facile à retracer et à reproduire.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des bouchons et fermetures en aluminium ?
Le marché était évalué à 7,65 milliards USD en 2026 et devrait atteindre 9,02 milliards USD d'ici 2031 à un CAGR de 3,34 %.
Quel type de bouchon détient la plus grande part ?
Les bouchons à vis ont représenté 50,74 % des revenus mondiaux en 2025, reflétant leur polyvalence dans les produits de boissons, alimentaires et pharmaceutiques.
Pourquoi les fermetures en aluminium gagnent-elles du terrain dans le secteur pharmaceutique ?
Les scellés en aluminium flip-off et à décapsulage répondent aux exigences strictes d'intégrité des fermetures de contenants pour les produits biologiques, soutenant une croissance de 6,76 % du CAGR dans le segment pharmaceutique.
Comment les réglementations de l'UE sur les bouchons attachés vont-elles influencer le marché ?
La Directive 2019/904 accélère l'adoption de conceptions innovantes de bouchons attachés en aluminium, notamment pour les boissons haut de gamme, et ajoute +0,58 % au CAGR projeté du marché.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 6,89 % en raison de la hausse de la production de boissons et de la modernisation des formats d'emballage.
Comment les fluctuations des prix des matières premières affectent-elles les fournisseurs ?
La volatilité des prix de l'aluminium LME pèse sur les marges, incitant les transformateurs à augmenter la teneur en recyclé et à couvrir l'exposition au métal grâce à des contrats de bobines à long terme.
Dernière mise à jour de la page le:



