
Taille et Part du Marché des Bouchons et Fermetures en Plastique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
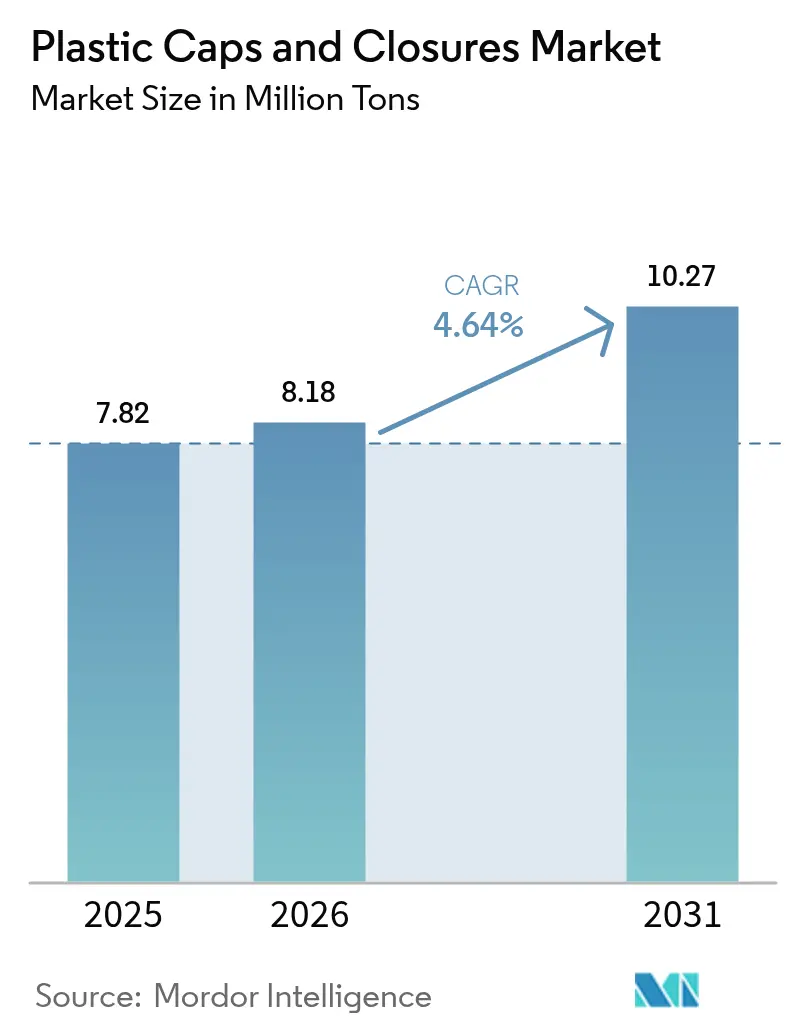
| Volume du Marché (2026) | 8.18 Millions de tonnes |
| Volume du Marché (2031) | 10.27 Millions de tonnes |
| Growth Rate (2026 - 2031) | 4.64 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Bouchons et Fermetures en Plastique par Mordor Intelligence
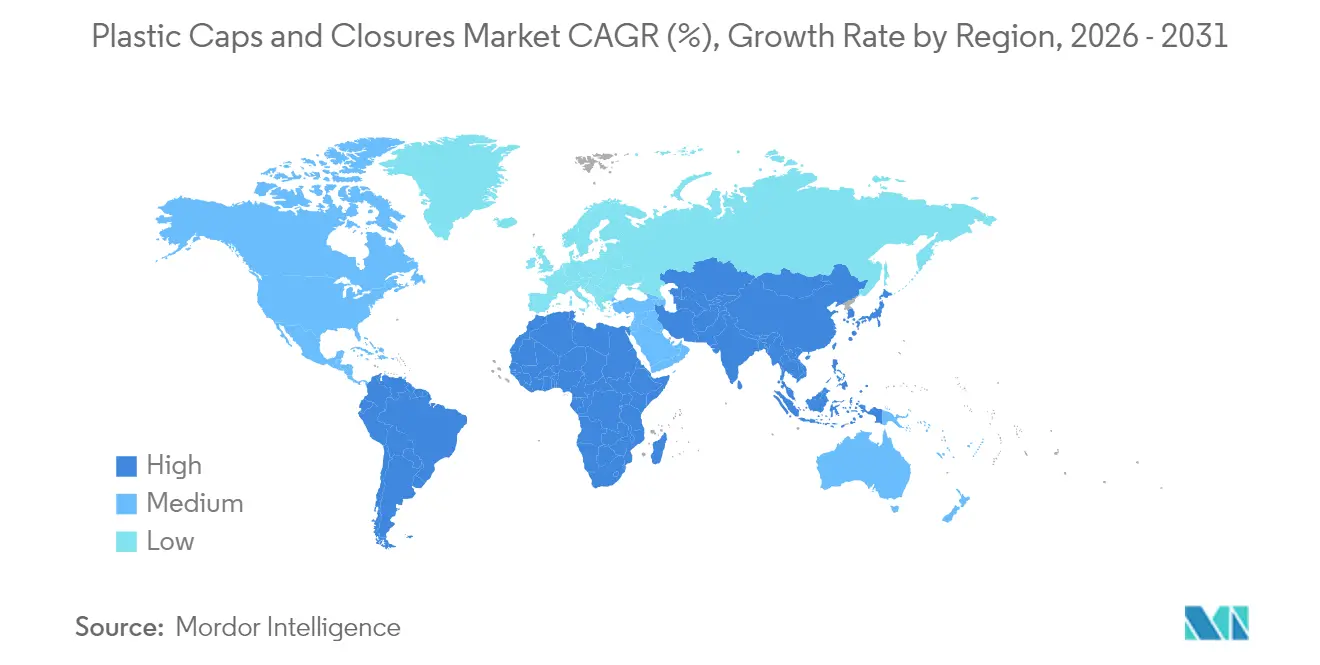
La taille du marché des bouchons et fermetures en plastique était évaluée à 7,82 millions de tonnes en 2025 et devrait croître de 8,18 millions de tonnes en 2026 pour atteindre 10,27 millions de tonnes d'ici 2031, à un CAGR de 4,64 % durant la période de prévision (2026-2031). La croissance découle des obligations relatives aux bouchons solidaires en Europe, de l'essor des lignes d'embouteillage aseptique en PET dans les pays de l'ASEAN et de la demande pharmaceutique rapide pour des fermetures en polypropylène résistantes aux enfants. La consolidation, menée par la fusion Amcor–Berry Global, remodèle la dynamique concurrentielle tandis que les fabricants s'efforcent de répondre à des structures de redevances de Responsabilité Élargie du Producteur (REP) plus strictes. La volatilité des matières premières pour le propylène et l'éthylène reste un frein à court terme, mais les investissements soutenus dans l'automatisation du moulage par compression et dans les matières recyclées atténuent la pression sur les coûts. Sur le plan géographique, l'Asie-Pacifique détient la plus grande part, le Moyen-Orient et l'Afrique enregistrent le CAGR le plus rapide, et l'Amérique du Nord tire parti de réglementations de sécurité strictes qui favorisent les formats de fermetures à haute valeur ajoutée.
Principaux Enseignements du Rapport
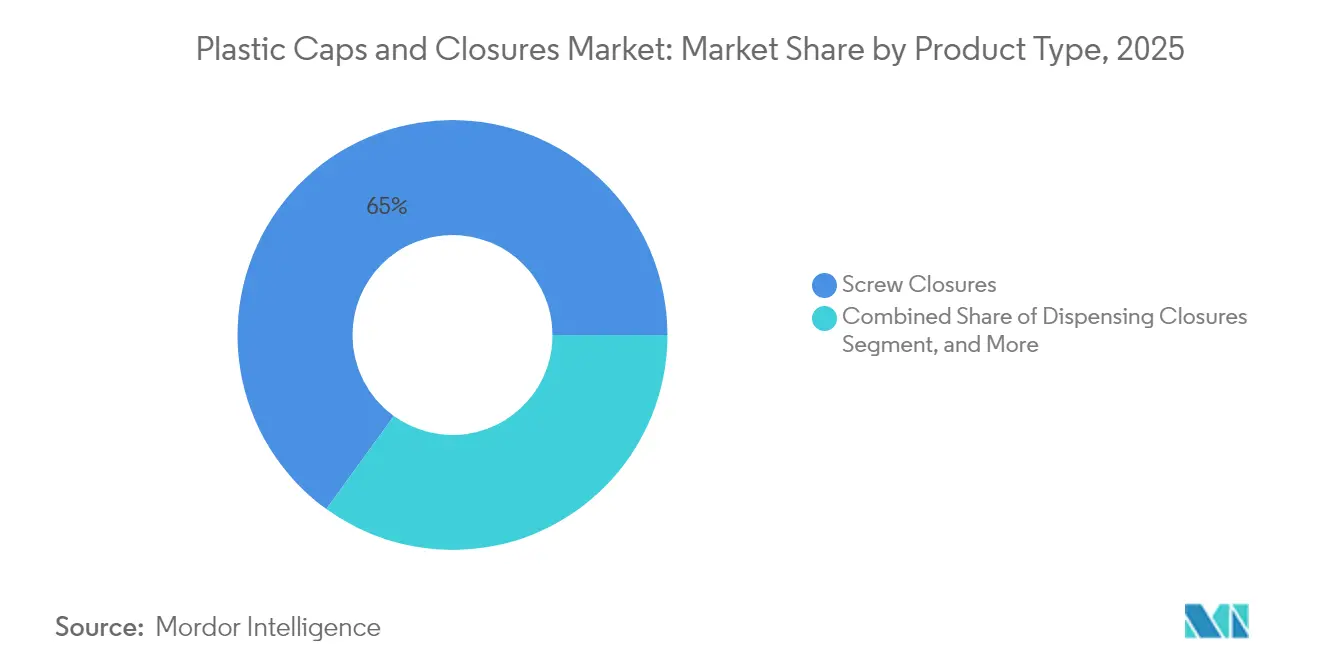
- Par type de produit, les fermetures à vis détenaient 65,02 % de la part du marché des bouchons et fermetures en plastique en 2025.
- Par matière première, le polypropylène représentait 55,71 % de la taille du marché des bouchons et fermetures en plastique en 2025.
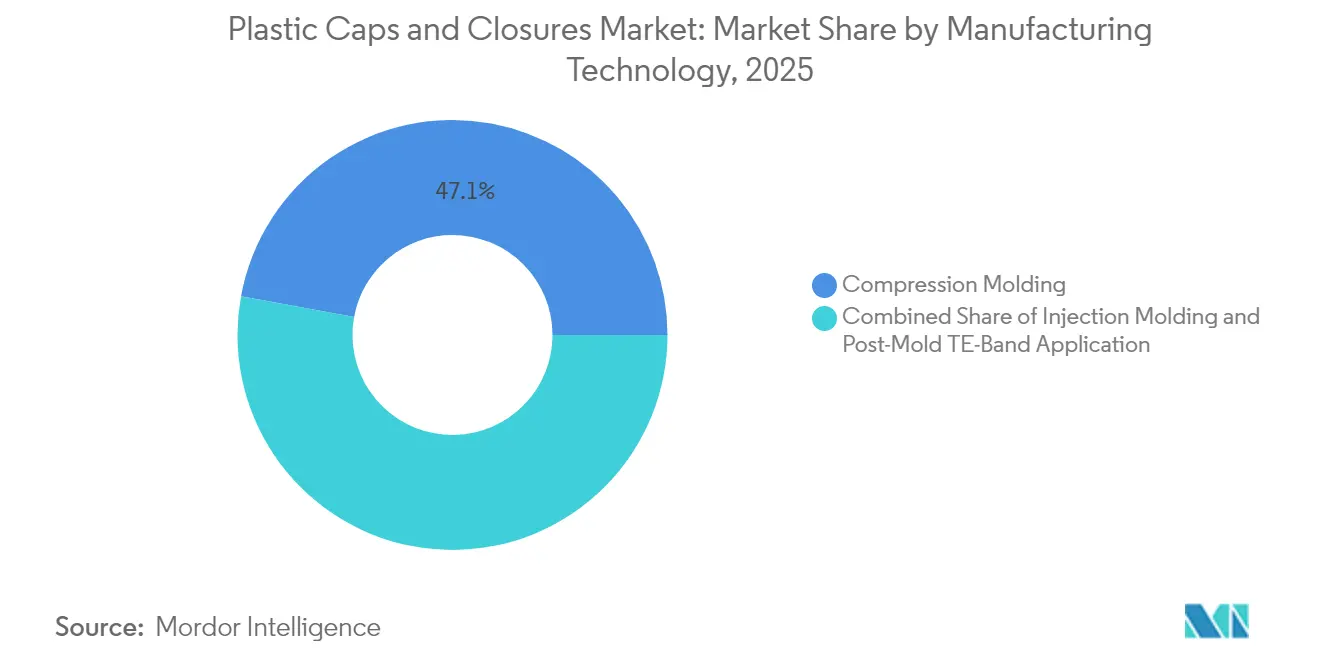
- Par technologie de fabrication, le moulage par compression était en tête avec 47,12 % de la part du marché des bouchons et fermetures en plastique en 2025.
- Par utilisation finale, les boissons représentaient 48,03 % de la taille du marché des bouchons et fermetures en plastique en 2025.
- Par géographie, le Moyen-Orient et l'Afrique affichent le CAGR le plus rapide à 7,78 % entre 2026 et 2031 pour la taille du marché des bouchons et fermetures en plastique.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Perspectives du Marché Mondial des Bouchons et Fermetures en Plastique
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Directive Européenne sur les Plastiques à Usage Unique Imposant l'Adoption de Bouchons Solidaires | +1.2% | Europe, avec répercussions en Amérique du Nord | Moyen terme (2-4 ans) |
| Essor des Lignes d'Embouteillage Aseptique en PET dans les Usines de Boissons de l'ASEAN | +0.8% | Cœur de l'ASEAN, répercussions sur l'ensemble de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Transition Pharmaceutique vers les Fermetures en PP Résistantes aux Enfants aux États-Unis et au Canada | +0.6% | Amérique du Nord | Court terme (≤ 2 ans) |
| Pivot des Produits Laitiers Latino-Américains vers les Cartons Gable-Top avec Bouchons à Vis | +0.4% | Amérique Latine | Moyen terme (2-4 ans) |
| Les Exportations de Bière Artisanale Stimulant la Demande de Fermetures Couronne en Europe | +0.3% | Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Directive Européenne sur les Plastiques à Usage Unique Imposant l'Adoption de Bouchons Solidaires
L'obligation européenne de juillet 2024 imposant que les contenants de boissons de moins de 3 litres soient équipés de bouchons solidaires a reconfiguré les normes de conception et contraint à de larges mises à niveau des équipements. Les principaux fournisseurs de systèmes ont introduit plusieurs concepts d'attache maintenant les bouchons connectés sans compromettre les cadences de production, renforçant les objectifs de réduction des déchets tout en préservant l'ergonomie pour le consommateur. Les propriétaires de marques en Amérique du Nord testent les mêmes solutions en prévision des réglementations californiennes en attente, signalant un pivot mondial vers la technologie d'attache.
Essor des Lignes d'Embouteillage Aseptique en PET dans les Usines de Boissons de l'ASEAN
Les nouvelles remplisseuses aseptiques prolongent la durée de conservation jusqu'à 12 mois et utilisent 60,1 % moins de plastique, stimulant la demande de fermetures légères mais stériles. Des projets au Vietnam et en Indonésie illustrent l'ampleur du phénomène, avec des installations individuelles ajoutant plus de 20 000 tonnes de demande annuelle de fermetures liées à des initiatives de PET recyclé soutenant les objectifs d'économie circulaire.
Transition Pharmaceutique vers les Fermetures en PP Résistantes aux Enfants aux États-Unis et au Canada
Les normes actualisées de prévention des empoisonnements exigent une résistance aux enfants à 85 % sans démonstration, entraînant une migration vers des conceptions en polypropylène moulées avec précision qui équilibrent sécurité et accessibilité pour les adultes. La synchronisation réglementaire entre les États-Unis, le Canada et l'Australie accélère l'adoption sur les lignes de médicaments en vente libre, stimulant les volumes de fermetures haut de gamme.[1]Source : Commission américaine de sécurité des produits de consommation, « 16 CFR 1700.15 — Normes d'emballage pour la prévention des empoisonnements », ecfr.gov
Pivot des Produits Laitiers Latino-Américains vers les Cartons Gable-Top avec Bouchons à Vis
Les transformateurs régionaux adoptent des bouchons à vis refermables sur les formats gable-top pour offrir praticité et durabilité. Des investissements dépassant 166 millions USD dans des améliorations d'emballage soulignent la demande croissante de fermetures intégrant des matières recyclées et prolongeant la fraîcheur des produits, aidés par des projets de normes MERCOSUR sur le PET recyclé de qualité alimentaire.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Volatilité des Prix Contractuels du Propylène et de l'Éthylène Impactant les Marges PP/PE | -1.1% | Mondial | Court terme (≤ 2 ans) |
| Substitution Croissante par les Fermetures Aluminium ROPP dans les Spiritueux Haut de Gamme, Cannibalisant le Plastique | -0.7% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Coûts de Mise à Niveau des Lignes PET Existantes pour les Bouchons Solidaires | -0.5% | Europe, avec répercussions dans d'autres régions | Court terme (≤ 2 ans) |
| Intensification des Redevances REP sur les Plastiques Multicouches dans les Marchés de l'OCDE | -0.4% | Pays de l'OCDE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix Contractuels du Propylène et de l'Éthylène Impactant les Marges PP/PE
Les fluctuations des matières premières érodent la stabilité des marges des fabricants de fermetures qui dépendent fortement du polypropylène et du polyéthylène. Les entreprises contrent le choc des coûts par la couverture, les mélanges de résines recyclées et les programmes d'automatisation continus qui compriment les coûts de transformation.[2]Source : OCDE, « Responsabilité élargie du producteur et instruments économiques », oecd.org
Substitution Croissante par les Fermetures Aluminium ROPP dans les Spiritueux Haut de Gamme, Cannibalisant le Plastique
Les marques de spiritueux haut de gamme privilégient l'aluminium pour ses performances barrières et la qualité perçue, siphonnant des parts aux fermetures en plastique dans les segments à forte marge. Les fournisseurs de plastique répondent avec des revêtements barrières améliorés et une esthétique haut de gamme pour protéger les réservoirs de valeur en Europe et en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Les Fermetures à Vis Dominent grâce à leur Polyvalence
Les fermetures à vis ont capturé 65,02 % de la part du marché des bouchons et fermetures en plastique en 2025 grâce à leur compatibilité universelle avec les lignes à haute vitesse pour les boissons, l'alimentation et les produits pharmaceutiques. Leur faible coût unitaire et leur étanchéité fiable sous-tendent une domination durable, même si les variantes de distribution affichent un CAGR de 6,18 % jusqu'en 2031. Les formats de distribution gagnent la faveur dans les condiments et les références de soins personnels où le contrôle des portions et l'hygiène renforcent l'attrait pour le consommateur. Les formats inviolables et résistants aux enfants bénéficient de réglementations de sécurité plus strictes qui reconfigurent l'emballage des médicaments en vente libre.
Les fermetures couronne et ROPP conservent leur pertinence dans la bière et les spiritueux haut de gamme où la tradition et la présence en rayon comptent. Les conceptions à encliquetage servent les produits chimiques ménagers nécessitant une fonctionnalité de refermeture rapide. Les exigences croissantes en matière de bouchons solidaires catalysent des projets de reconception sur toutes les variantes à vis, liant directement l'innovation en matière de fermetures à la conformité. Les utilisateurs finaux adoptant des bouteilles allégées favorisent des profils de filetage avancés qui réduisent l'utilisation de résine sans compromettre l'intégrité du joint, soutenant les perspectives à long terme des formats à vis sur le marché des bouchons et fermetures en plastique.


Par Matière Première : Leadership du Polypropylène au Milieu de l'Innovation Bio-Sourcée
Le polypropylène détenait 55,71 % de la taille du marché des bouchons et fermetures en plastique en 2025. Sa résistance chimique, sa stabilité thermique et sa transformabilité assurent sa place dans les applications alimentaires et pharmaceutiques. Le polyéthylène haute densité soutient les emballages de produits chimiques industriels nécessitant une tolérance aux chocs, tandis que le polyéthylène basse densité est utilisé dans les fermetures à encliquetage souples. Les variantes en PET se développent à mesure que les emballages mono-matière simplifient les systèmes de recyclage et permettent des conceptions solidaires conformes aux règles européennes.
Les résines bio-sourcées et chimiquement recyclées se développent à un CAGR de 7,62 %. Les marques investissent pour répondre à la modulation des redevances REP et aux attentes des consommateurs en matière de durabilité. Les premières lignes commerciales utilisant du polypropylène d'origine végétale illustrent la voie vers des fermetures à empreinte carbone réduite. La qualification de la chaîne d'approvisionnement, la stabilité des couleurs et la parité des coûts restent des obstacles, mais l'amélioration des procédés chimiques à grande échelle laisse présager une adoption plus rapide au-delà de 2030 dans le secteur des bouchons et fermetures en plastique.
Par Technologie de Fabrication : L'Efficacité du Moulage par Compression Stimule la Part de Marché
Le moulage par compression a généré 47,12 % de la part du marché des bouchons et fermetures en plastique en 2025 car il offre des tolérances dimensionnelles serrées et de faibles taux de rebut. Les presses multi-empreintes intègrent désormais le refendage en moule et la vision par caméra, augmentant le temps de fonctionnement et réduisant la main-d'œuvre. Le moulage par injection conserve son importance pour les formats complexes résistants aux enfants et de distribution qui nécessitent des constructions multi-composants.
L'application de bande inviolable post-moulage progresse à un CAGR de 5,71 %. Cette méthode adaptable en rétrofit permet aux producteurs de se conformer aux nouvelles normes de sécurité sans remplacement complet des outillages. Les améliorations continues des applicateurs de bandes à commande servo offrent une parité de temps de cycle avec les systèmes existants, poussant l'adoption sur les lignes pharmaceutiques et alimentaires à volume moyen. Il en résulte une plus grande diversité technologique au service de performances et d'enveloppes de coûts distinctes sur le marché des bouchons et fermetures en plastique.
Par Secteur d'Utilisation Finale : Les Applications Boissons en Tête au Milieu de la Croissance Pharmaceutique
Les boissons ont représenté 48,03 % des volumes mondiaux en 2025 et s'appuient sur des formats légers à vis, couronne et solidaires pour sécuriser les boissons gazeuses, l'eau, les jus et la bière. Les remplisseuses à haute vitesse exigent des fermetures avec une rétention de couple précise et des propriétés barrières à l'oxygène, soutenant les économies d'échelle du segment des boissons.
Les fermetures pharmaceutiques enregistrent un CAGR de 7,06 % jusqu'en 2031, portées par le vieillissement démographique et des lois strictes sur la résistance aux enfants. Les réglementations actualisées aux États-Unis et au Canada intensifient la demande de composants en polypropylène à couple contrôlé avec compatibilité de joint et traçabilité de la source de résine. Les segments de l'alimentation, des soins personnels et des produits chimiques ménagers et industriels complètent la demande avec des besoins adaptés en matière de dosage, de rétention des fragrances et de résistance chimique. Collectivement, des profils d'application variés soutiennent des pipelines d'innovation robustes et une croissance stable sur le marché des bouchons et fermetures en plastique.
Analyse Géographique
L'Asie-Pacifique représentait 40,12 % des volumes mondiaux en 2025, ancrée par l'échelle de la Chine, les normes de qualité du Japon et les secteurs des boissons et de la pharmacie en expansion de l'Inde. La vague d'investissements aseptiques de l'ASEAN intensifie davantage la consommation régionale de fermetures, tandis que les politiques d'économie circulaire accélèrent l'adoption du PET recyclé. L'alignement de l'Australie sur les règles internationales de sécurité pharmaceutique harmonise le commerce régional et stimule la demande de formats spécialisés résistants aux enfants.
Le Moyen-Orient et l'Afrique affichent le CAGR le plus rapide à 7,78 % jusqu'en 2031. Les initiatives de diversification en Arabie Saoudite et aux Émirats Arabes Unis attirent les investissements étrangers dans l'emballage, tandis que la Turquie tire parti de sa position stratégique d'exportation. La croissance démographique du Nigeria et la base manufacturière de l'Afrique du Sud augmentent la demande de fermetures pour les boissons et les produits ménagers. Les réformes régionales encourageant la création de valeur locale soutiennent les futures constructions de capacités sur le marché des bouchons et fermetures en plastique.
L'Europe équilibre les contraintes réglementaires et les opportunités de durabilité. Les règles sur les bouchons solidaires imposent des mises à niveau coûteuses des lignes mais ouvrent la voie à une différenciation par la conception. L'Allemagne mène les projets de conformité technique, la France stimule le design haut de gamme, et les calendriers de redevances REP du Royaume-Uni reconfigurent les modèles de coûts. L'Espagne et l'Italie s'appuient sur leurs exportations établies de produits alimentaires et de boissons pour soutenir la demande de fermetures. L'accent collectif mis sur les objectifs d'économie circulaire accélère la transition vers des bouchons mono-matière et à contenu recyclé, préservant la pertinence du marché malgré une croissance macroéconomique plus lente.

Paysage réglementaire
La refonte guidée par la réglementation et les choix de matériaux constituent un déterminant clé de la demande de bouchons et fermetures en plastique, l'Europe menant la cadence. L'exigence de la directive européenne sur les plastiques à usage unique imposant des bouchons attachés sur les contenants de boissons en plastique à usage unique jusqu'à 3 litres (effective depuis juillet 2024) a accéléré la modernisation des lignes de production et l'adoption de technologies de fixation dans les fermetures pour boissons, tandis que l'écoconception pour le recyclage est devenue une contrainte parallèle à mesure que les lignes directrices en matière de recyclabilité et les attentes harmonisées se durcissent.
Au-delà de l'attachement, les cadres relatifs à la teneur en matières recyclées et à la conformité au contact alimentaire façonnent le choix des résines et la documentation associée. Le règlement (UE) 2025/40 relatif aux emballages et aux déchets d'emballages est entré en vigueur le 11 février 2025 et s'applique à partir du 12 août 2026, renforçant les objectifs minimaux de teneur en matières recyclées et les critères d'écoconception pour le recyclage qui influencent les stratégies de bouchons mono-matériau et la qualification des matières recyclées post-consommation (PCR). Aux États-Unis, la conformité relative au contact alimentaire et aux composants de fermeture continue de s'appuyer sur les voies réglementaires de la FDA, telles que les exigences du 21 CFR pour les polymères et matériaux d'étanchéité applicables, appuyées par les mises à jour continues de la FDA concernant ses bases de données sur les plastiques recyclés et les soumissions relatives au contact alimentaire (mises à jour en juillet 2026), ce qui influe sur la manière dont les fabricants de fermetures et les propriétaires de marques justifient l'utilisation de matières PCR dans des usages finaux réglementés.
Analyse de la chaîne de valeur
La chaîne de valeur couvre l'approvisionnement amont en résines pétrochimiques et recyclées (polypropylène, polyéthylène, PET), les additifs et colorants, les fournisseurs d'outillage et de canaux chauds, la production de fermetures par moulage par compression et par injection, ainsi que les propriétaires de marques, remplisseurs/sous-traitants de conditionnement et détaillants en aval. Les principaux fournisseurs de résines et de matières premières incluent des entreprises telles que Dow, ExxonMobil, LyondellBasell, Borealis et SABIC, tandis que la transformation est assurée par des spécialistes mondiaux et régionaux des fermetures tels que Berry Global, AptarGroup, Silgan Holdings, BERICAP, United Caps et Guala Closures. L'approvisionnement en outillage et en moules reste concentré autour de pôles industriels établis en Allemagne, en Italie, en Suisse et en Chine, et les délais d'obtention des outillages de moulage par injection peuvent devenir une contrainte pratique lorsque des cycles de refonte à grande échelle des bouchons attachés coïncident avec la demande saisonnière de boissons.
En aval, les exigences d'approvisionnement des propriétaires de marques et de performance des lignes de remplissage verrouillent les spécifications autour du couple de serrage, de l'intégrité du joint et de la vitesse d'application, ce qui maintient les cycles de qualification et la documentation réglementaire au cœur de la sélection des fournisseurs. Les structures de frais REP (responsabilité élargie des producteurs) et les mandats de bouchons attachés poussent à des itérations de conception plus fréquentes et à des stratégies de fabrication multisites afin de rapprocher l'approvisionnement des opérations de remplissage et de réduire les frictions logistiques. La complexité des matériaux et de la conformité a accru le rôle des essais, des déclarations de conformité et des systèmes de traçabilité, en particulier pour les fermetures destinées à l'alimentation, aux boissons et à la pharmacie, où l'intégration de matières PCR et les exigences de contact alimentaire doivent être démontrées de manière cohérente entre les zones géographiques.
Paysage Concurrentiel
La fusion par échange d'actions d'Amcor avec Berry Global en 2025 a créé le plus grand fournisseur mondial d'emballages rigides et souples, générant 650 millions USD d'économies de synergies et 180 millions USD de dépenses annuelles en R&D. Silgan Holdings, Crown Holdings et AptarGroup suivent avec des acquisitions ciblées et des mises à niveau de capacités pour approfondir l'étendue technologique et la présence régionale. L'acquisition de Weener par Silgan ajoute des lignes de fermetures de distribution et spécialisées avec 20 millions EUR de synergies anticipées.
Les acteurs se différencient par la propriété intellectuelle des bouchons solidaires, les améliorations du moulage par compression et les partenariats en résines bio-sourcées. L'automatisation, l'inspection par vision en ligne et les outillages économes en énergie dominent les budgets d'investissement, soutenant la préservation des marges face à la volatilité des matières premières. La poursuite stratégique de l'innovation matérielle pilotée par la REP et la production locale pour les marchés locaux dans les marchés émergents signale un pivot concurrentiel vers la résilience et la durabilité sur le marché des bouchons et fermetures en plastique.
Leaders du Secteur des Bouchons et Fermetures en Plastique
Silgan Holdings Inc.
Aptar Group Inc.
BERICAP GmbH & Co. KG
Closure Systems International
Amcor PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La refonte guidée par la conformité crée un espace pour les fermetures à vis attachées à cadence rapide qui préservent l'ergonomie pour le consommateur tout en répondant aux exigences de l'UE et en s'alignant sur des grilles d'évaluation de durabilité de plus en plus strictes des détaillants et des marques. Le passage de l'exigence de bouchon attaché de juillet 2024 au calendrier plus large du règlement sur les emballages et les déchets d'emballages, avec le règlement (UE) 2025/40 applicable à partir du 12 août 2026, favorise les opportunités dans les conceptions mono-matériau, les architectures de fermeture compatibles avec la teneur en matières recyclées, et les services de qualification qui aident les propriétaires de marques à aligner bouchons, bouteilles et étiquettes sur les critères d'écoconception pour le recyclage.
Les changements d'empreinte industrielle et l'expansion des portefeuilles spécialisés ouvrent également des opportunités pour les fournisseurs capables de soutenir l'approvisionnement régional, les formats à plus forte valeur ajoutée et la préparation aux usages finaux réglementés. L'acquisition en mai 2026 par Closure Systems International de deux sites de fabrication nord-américains auprès d'Amcor (Erie, Pennsylvanie et Hattiesburg, Mississippi) témoigne d'une optimisation active des capacités et du réseau autour des applications à fort volume pour boissons et biens de consommation, renforçant l'avantage de la proximité avec les remplisseurs pour les fermetures volumineuses à haut débit. Dans les formats pharmaceutiques et de dosage, l'accord d'AptarGroup avec Sommaplast en décembre 2025 indique également une demande continue pour des fermetures et distributeurs spécialisés liés à des applications fortement réglementées, tandis que les mises à jour des bases de données de la FDA en juillet 2026 maintiennent la justification et la documentation des matières PCR pour le contact alimentaire comme un facteur de différenciation pour les fournisseurs cherchant à intégrer des matières recyclées à grande échelle.
Développements récents du secteur
- Juillet 2026 : AptarGroup a élargi le portefeuille Aptar Closures de fermetures adaptées au commerce électronique pour les applications de beauté, de soins personnels et d'entretien de la maison. Cette initiative vise une performance accrue en matière de distribution et de manutention, alignant la conception des fermetures sur les exigences de durabilité observées dans l'expédition directe au consommateur. Elle élargit également la différenciation au-delà des fermetures à vis basiques vers des formats fonctionnels qui aident à protéger les propriétaires de marques contre les fuites et les dommages liés au transport.
- Décembre 2025 : AptarGroup a acquis Sommaplast, un fournisseur brésilien de solutions d'emballage pharmaceutique pour le dosage oral, incluant fermetures et composants de distribution. Cette acquisition renforce la position d'Aptar dans les usages réglementés de dosage et d'observance thérapeutique, où la précision, la compatibilité et la documentation sont essentielles. Elle approfondit également l'empreinte de fabrication et l'accès client d'Aptar en Amérique latine pour les emballages de santé à marge plus élevée.
- Novembre 2024 : BERICAP a acquis les 50 % restants de BERICAP North America, prenant ainsi la pleine propriété de l'entreprise. Ce contrôle total permet une prise de décision plus rapide en matière de capacité, de localisation des produits et de programmes clients pour les fermetures de boissons et industrielles dans la région. Cette étape reflète également l'accent continu mis sur la présence de fabrication régionale afin d'améliorer les niveaux de service et de réduire les frictions dans la chaîne d'approvisionnement.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché couvre les bouchons et fermetures en plastique utilisés pour sceller et distribuer des produits dans les emballages destinés à la consommation et à l'industrie, comptabilisés au point de vente des bouchons et fermetures dans les chaînes d'approvisionnement en emballages. La valeur est mesurée en USD pour la période et la géographie définies.
Exclusions du périmètre : les fermetures métalliques, les bouchons en verre, les fermetures à base de papier, ainsi que la valeur des bouteilles, bocaux, pompes et autres contenants primaires ne sont pas comptabilisés.
Aperçu de la segmentation
- Par Type de Produit
- Fermetures à Vis
- Fermetures de Distribution
- Fermetures Résistantes aux Enfants
- Fermetures Inviolables
- Fermetures Couronne
- ROPP (Bouchon Aluminium Indévissable)
- Fermetures à Encliquetage
- Par Matière Première
- Polypropylène (PP)
- Polyéthylène Haute Densité (PEHD)
- Polyéthylène Basse Densité (PEBD)
- Polyéthylène Téréphtalate (PET)
- Polychlorure de Vinyle (PVC)
- Autres Matières Premières
- Par Technologie de Fabrication
- Moulage par Compression
- Moulage par Injection
- Application de Bande Inviolable Post-Moulage
- Par Secteur d'Utilisation Finale
- Boissons
- Alimentation
- Produits Pharmaceutiques
- Soins Personnels et Cosmétiques
- Produits Chimiques Ménagers et Industriels
- Autres Secteurs d'Utilisation Finale
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats Arabes Unis
- Arabie Saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte du marché et construire des points de départ fiables pour les signaux de demande et d'offre avant nos échanges avec les acteurs du secteur. Nous avons généralement fait référence à des sources publiques telles que les statistiques commerciales UN Comtrade, les outils de données de la Commission du commerce international des États-Unis, les séries Eurostat relatives à l'emballage, et les offices nationaux de statistiques pour les indicateurs de production de boissons et d'aliments qui déterminent la demande de fermetures.
Pour ancrer le modèle dans les conditions opérationnelles réelles, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les catalogues de produits, ainsi que les documents des associations et des régulateurs, tels que les organismes d'emballage et de recyclage, et les notes de politique relatives aux règles sur les bouchons attachés et les déchets d'emballages. Le cas échéant, des abonnements payants pour les données financières et de veille des entreprises, des bases de données de brevets, et des données d'importation et d'exportation au niveau des expéditions ont été utilisés pour vérifier l'échelle, le positionnement produit et l'exposition aux résines. Ces sources documentaires sont illustratives et non exhaustives, de nombreux autres documents publics ayant également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et de courtes enquêtes auprès des acteurs de l'écosystème des résines et fermetures, notamment les transformateurs d'emballages, les spécialistes des moules et outillages, les responsables de marque et d'emballage, et les distributeurs. Comme il s'agit d'un marché mondial, les données ont été vérifiées dans les principales régions de consommation afin de combler les lacunes des données publiques, telles que la répartition par application et les fourchettes de prix, et de trianguler les hypothèses.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 28 % | Dirigeants (CXO) : 21 % | APAC : 50 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 24 % | EMEA : 32 % |
| Acteurs plus petits : 22 % | Managers : 55 % | Amériques : 18 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été construit à l'aide d'un modèle descendant et ascendant. Dans un premier temps, les indicateurs de demande d'emballage ont été traduits en un bassin de consommation de fermetures par usage final, puis le résultat a été validé à l'aide de consolidations sélectives de fournisseurs et de vérifications par canal. En pratique, les données de production et de commerce ont été utilisées pour reconstruire la consommation régionale probable, suivies de l'application d'hypothèses d'intensité de fermetures pour les principaux types d'emballages tels que les boissons en bouteille, les aliments emballés et les soins personnels.
Les principales données ayant alimenté le modèle incluent les volumes de boissons emballées, les tendances de production alimentaire et laitière, l'activité d'emballage pharmaceutique et OTC, l'orientation des prix des résines PP, HDPE et LDPE, et le passage aux bouchons attachés dans certaines parties de l'Europe. La tarification a été traitée via une approche de prix de vente moyen (PVM) mixte reflétant les mouvements de résine, les tendances d'allègement et les changements de mix entre bouchons à vis standards, fermetures distributrices et formats spécialisés.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios appuyée par des avis d'experts sur les moteurs de la demande, les calendriers réglementaires et les effets de l'inflation sur l'emballage. Lorsque des données ascendantes manquaient pour les pays plus petits, des indicateurs proxy tels que la production de boissons et la dépendance aux importations ont été utilisés, puis ajustés à des fourchettes réalistes lors de la réconciliation finale.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que l'orientation de la consommation de résines, les tendances de production d'emballages et les balances commerciales régionales, ce qui aide à identifier les écarts soudains ne correspondant pas au comportement réel du marché. Les valeurs aberrantes ont été examinées lors d'une seconde passe, les hypothèses ont été retestées, et des suivis de clarification ont été déclenchés lorsqu'une variable clé, telle que la répartition par application ou l'évolution du PVM, semblait incohérente.
Avant validation finale, le modèle et la narration passent par des revues d'analystes en plusieurs étapes afin de maintenir la logique de dimensionnement, les unités et les conversions cohérentes dans l'ensemble du rapport. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs ou des ajouts de capacité notables. Juste avant la livraison, une dernière passe de mise à jour est effectuée afin que les clients reçoivent la vision la plus actuelle.
Taille du marché mondial des bouchons et fermetures en plastique selon Mordor Intelligence par rapport aux autres estimations publiées
Les chiffres publiés pour les bouchons et fermetures en plastique concordent souvent mal car le marché peut être défini de différentes manières, puis valorisé selon des hypothèses différentes. Les écarts proviennent généralement de ce qui est considéré comme une fermeture, de ce qui est intégré dans l'emballage, de l'année de référence utilisée, et de la manière dont le prix et le mix sont traités selon les régions.
Les pompes de distribution et les vaporisateurs à gâchette sont exclus du périmètre de Mordor Intelligence, et cette seule exclusion peut modifier les totaux car certaines sources regroupent ces systèmes de distribution avec les fermetures et bouchons dans les emballages de soins personnels et domestiques. Des écarts peuvent également provenir du fait que les bouchons attachés soient traités ou non comme un déplacement de mix premium dans les PVM, de la manière dont les fluctuations des prix des résines sont intégrées dans les prévisions, et du fait que la conversion des devises soit fixée à une année donnée ou mise à jour au gré des variations des taux de change.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 52,06 milliards USD (2024) | |
| Éditeur commercial A | 54,70 milliards USD (2024) | Combine souvent des systèmes de fermeture distributrice plus larges et utilise une hypothèse de PVM mixte plus élevée pour les fermetures spécialisées, ce qui peut augmenter la valeur de l'année de référence. |
| Groupe de recherche sectorielle B | 50,42 milliards USD (2025) | Utilise une année de référence différente et peut appliquer un effet d'allègement plus agressif sur la valeur, ce qui réduit le total mesuré en USD même si la demande en unités augmente. |
Globalement, l'écart s'explique principalement par le périmètre retenu et la logique de tarification plutôt que par un désaccord sur l'orientation de la demande. En maintenant les inclusions explicites et en rattachant les hypothèses à des indicateurs d'emballage observables, l'estimation reste traçable et plus facile à reproduire lorsque les clients testent la robustesse des chiffres.


Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des bouchons et fermetures en plastique ?
Le marché a atteint 8,18 millions de tonnes en 2026 et devrait atteindre 10,27 millions de tonnes d'ici 2031, reflétant un CAGR de 4,64 %.
Quel type de produit domine la demande mondiale ?
Les fermetures à vis dominent avec 65,02 % de part en 2025 grâce à leur polyvalence et leur compatibilité avec les lignes de remplissage à haute vitesse.
Pourquoi les bouchons solidaires deviennent-ils obligatoires en Europe ?
Les règles européennes visent à réduire les déchets en maintenant les bouchons attachés aux contenants de boissons de moins de 3 litres, en vigueur depuis juillet 2024.
Quelle région connaît la croissance la plus rapide jusqu'en 2031 ?
Le Moyen-Orient et l'Afrique enregistrent le CAGR le plus élevé à 7,78 % alors que les gouvernements diversifient leurs économies et développent la production de biens de consommation.
Comment la fusion Amcor–Berry Global affectera-t-elle la concurrence ?
L'opération crée le plus grand fournisseur du secteur, générant 650 millions USD d'économies annuelles sur les coûts et intensifiant les investissements en R&D.
Quels défis les fabricants rencontrent-ils en matière de prix des matières premières ?
La volatilité des matières premières propylène et éthylène pèse sur les marges, incitant à un recours accru aux résines recyclées et aux technologies de moulage économiques.
Dernière mise à jour de la page le:



