
Analyse du marché de l'aluminium par Mordor Intelligence
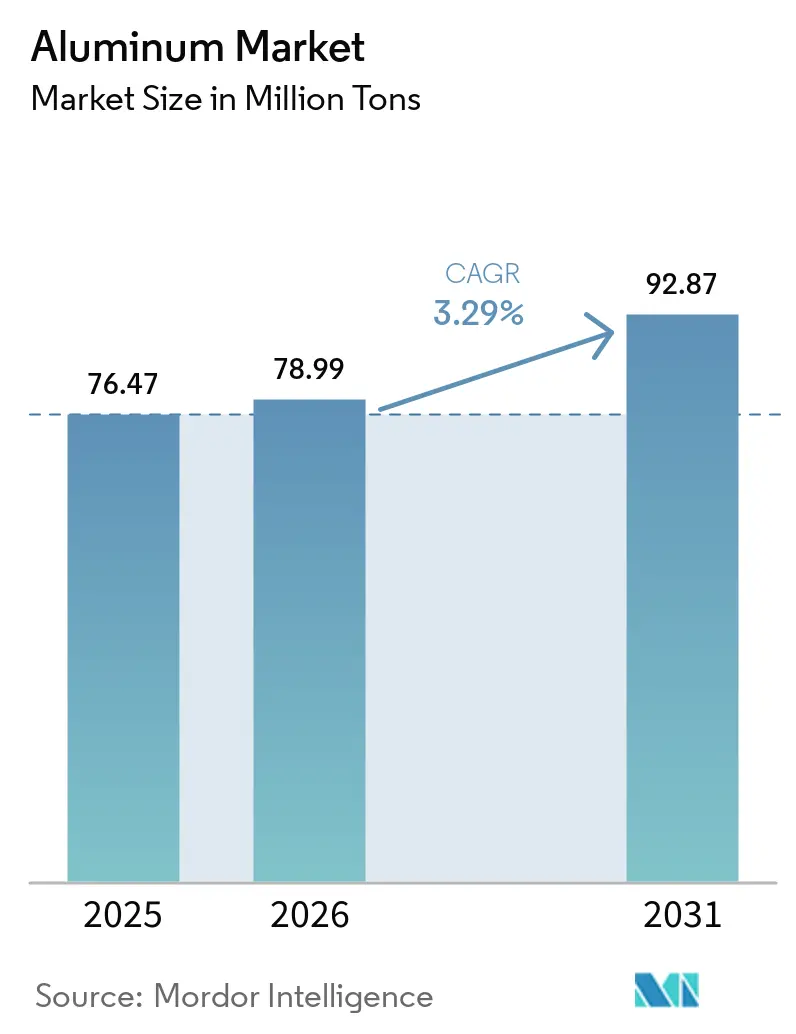
La taille du marché de l'aluminium devrait croître de 78,99 millions de tonnes en 2026 à 81,59 millions de tonnes en 2027 et atteindre 94,68 millions de tonnes d'ici 2032, avec un CAGR de 3,02 % sur 2027-2032.
Les travaux d'infrastructure publique en Inde, l'intensité croissante de l'aluminium dans l'automobile et la demande de cadres solaires élargissent la base volumique. La conception de composants automobiles et la production intégrée de cadres solaires relient cette demande à des capacités de transformation spécifiques. L'investissement dans le recyclage peut élargir les intrants en ferraille utilisables, mais les coûts des matières premières limitent ce que la seule capacité supplémentaire peut générer. Le conflit en Iran et la perturbation du transport maritime dans le détroit d'Ormuz, débutant en février 2026, ont accru l'exposition aux coûts énergétiques en Europe. Les marges de transformation européennes subissent une pression particulière lorsque les coûts de l'électricité et du carbone aux frontières augmentent face à des revenus métalliques indexés sur les prix mondiaux.
Principaux enseignements du rapport
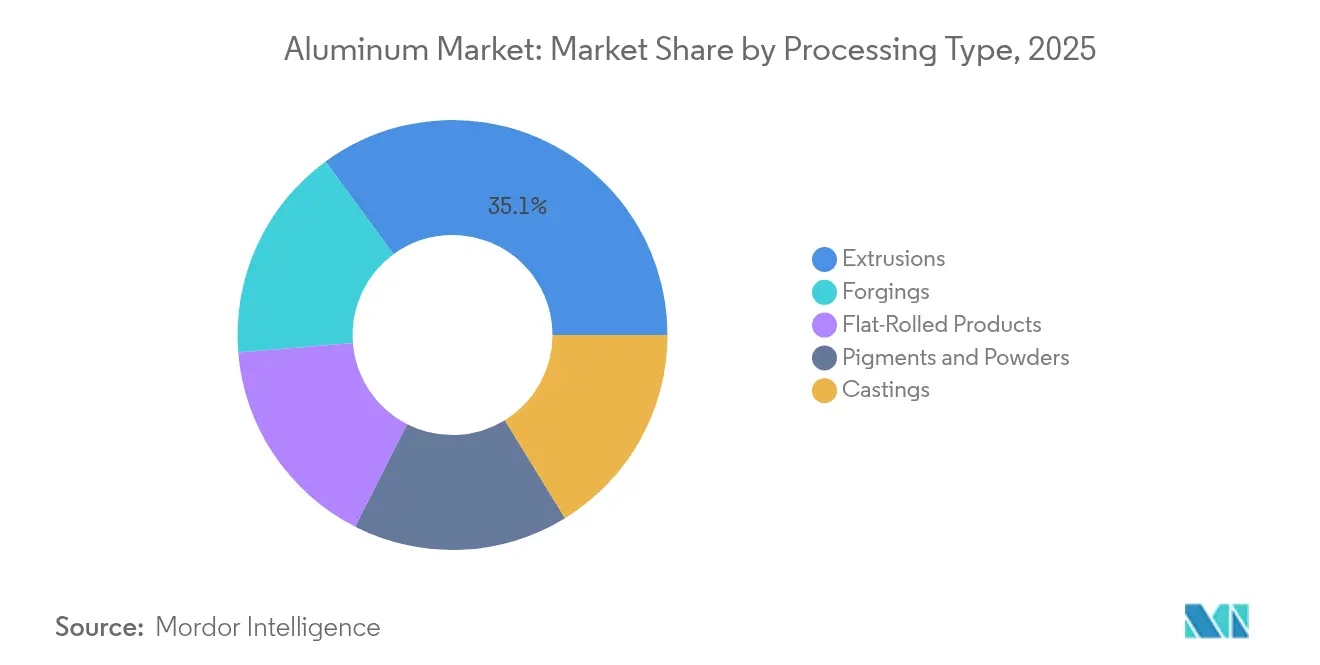
- Par type de traitement, les extrusions ont dominé avec une part de marché de l'aluminium de 35,06 % en 2026, tandis que les moulages devraient connaître la croissance la plus rapide avec un CAGR de 3,3 % sur 2027-2032.
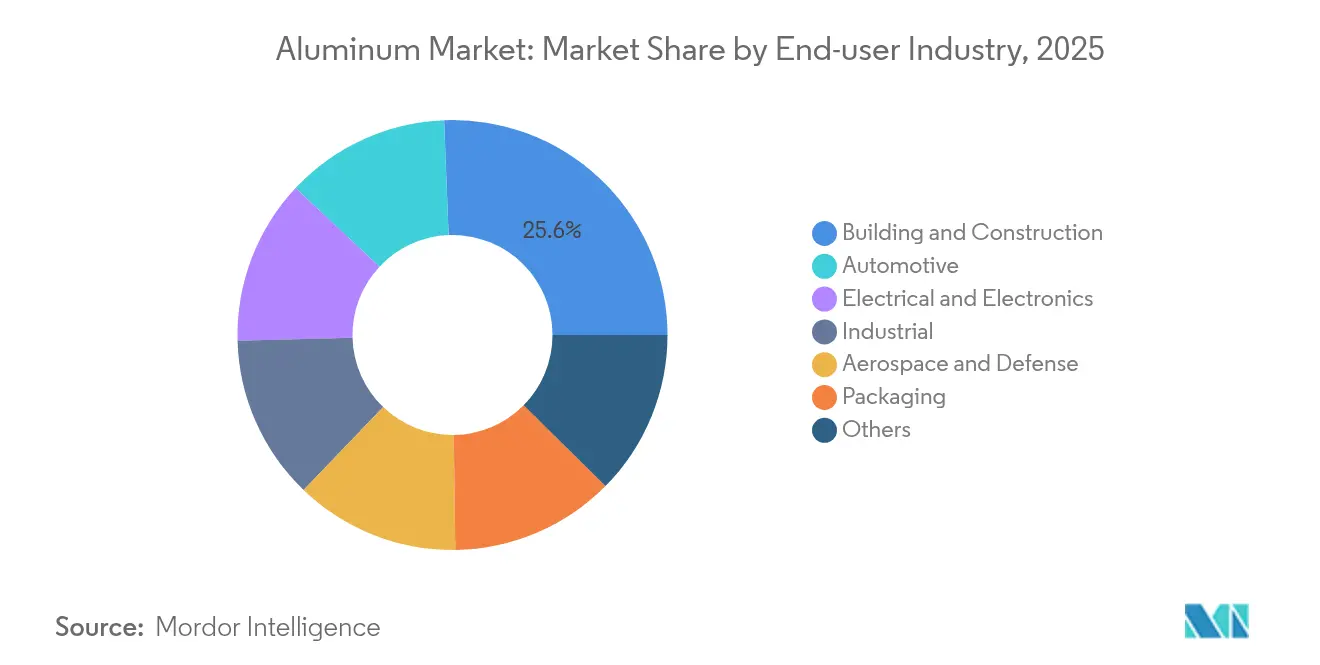
- Parmi les secteurs d'utilisation finale, le segment bâtiment et construction a dominé avec une part de 25,92 % de la taille du marché de l'aluminium en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 4,2 % sur 2027-2032.
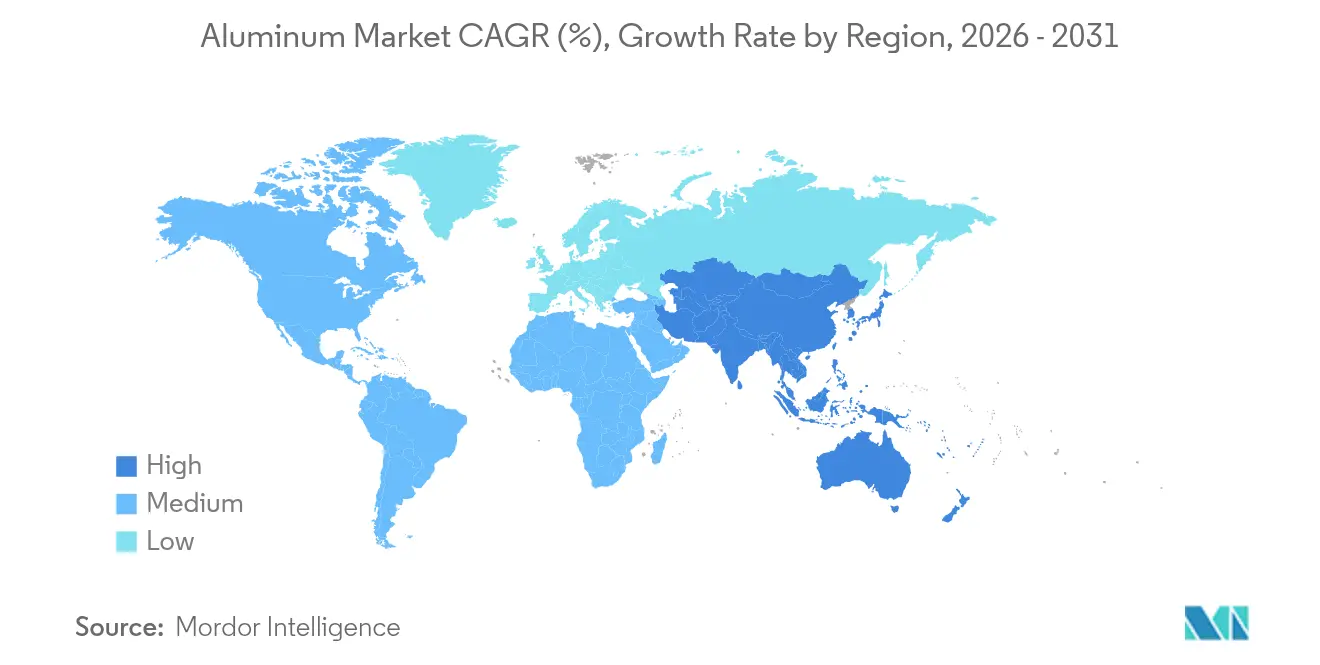
- Sur le plan géographique, l'Asie-Pacifique a dominé avec 69,74 % de la demande mondiale d'aluminium transformé en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 3,25 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché de l'aluminium*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'allègement liée aux véhicules électriques | +1.1% | Marchés européens des voitures particulières | Moyen terme (2 à 4 ans) |
| Essor des infrastructures en Asie-Pacifique | +1.3% | Réseau national d'infrastructures de l'Inde | Moyen terme (2 à 4 ans) |
| Demande d'aluminium pour les énergies renouvelables | +0.9% | Inde et Türkiye | Moyen terme (2 à 4 ans) |
| Transition vers l'emballage durable | +0.7% | Brésil et Sénégal | Court terme (≤ 2 ans) |
| Capacité de fusion verte prête à l'hydrogène | +0.2% | Fonderie Alba à Bahreïn | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'allègement liée aux véhicules électriques
L'allègement des véhicules électriques (VE) crée une demande d'aluminium grâce à une intensité matérielle plus élevée et à des conceptions de composants qui utilisent l'espace de manière plus efficace. La teneur moyenne en aluminium des voitures particulières européennes a presque doublé, passant de 121 kilogrammes en 2005 à 229 kilogrammes en novembre 2025.[1] Le même rapport de Transport & Environment prévoit que la teneur moyenne en aluminium des véhicules électriques à batterie européens atteindra 275 kilogrammes d'ici 2035. Dans le cadre de ses initiatives pour l'exercice 2025, AISIN a indiqué que les véhicules électriques de Toyota Motor Corporation avaient adopté son matériau de longeron en aluminium plus léger et plus économe en espace pour la gestion des collisions. Pour les équipementiers, la résolution des contraintes d'encombrement liées à la gestion des collisions ouvre une voie d'accès aux programmes de véhicules électriques, tant par la conception de composants que par les volumes d'assemblage de véhicules.
Essor des infrastructures en Asie-Pacifique
Le renouvellement des infrastructures crée une demande d'aluminium au sein des réseaux de transport établis ainsi que par le biais de nouvelles constructions. La ministre indienne des Finances a proposé d'augmenter les dépenses publiques d'investissement globales à 12,2 trillions INR (133 milliards USD) pour l'exercice 2026-27, dans le cadre d'une politique de soutien continu aux infrastructures. En juillet 2025, Metro Railway Kolkata avait achevé le remplacement du troisième rail en acier par un troisième rail en aluminium sur une phase de 19,6 kilomètres de sa ligne de métro Nord-Sud. Les travaux ont eu lieu pendant les heures nocturnes non commerciales sans affecter les opérations quotidiennes. La rénovation d'un troisième rail en aluminium doit s'inscrire dans les fenêtres d'accès nocturne de l'opérateur, de sorte que la séquence d'installation viable contraint les travaux de remplacement de matériaux pouvant être réalisés.
Demande d'aluminium pour les énergies renouvelables
Le déploiement croissant du solaire accroît la demande de cadres de modules en aluminium et de systèmes de montage, selon l'évaluation 2026 de l'Institut international de l'aluminium. La capacité solaire installée de l'Inde est passée de 97,86 GW en 2024 à 135,81 GW en 2025. L'installation de cadres en aluminium d'Antalya de CW Enerji était entrée en production de masse le 15 mai 2025 et a déclaré une capacité mensuelle de 1 000 tonnes pour le premier semestre 2026. La société avait effectué sa première expédition à l'exportation selon son rapport de juin 2026. Avec 80 % de la production destinée aux besoins internes et 20 % prévus pour l'exportation, la majeure partie de la demande de transformation de cadres est destinée aux propres opérations de CW Enerji, laissant un canal de vente externe plus restreint.
Transition vers l'emballage durable
L'approvisionnement certifié offre aux fournisseurs d'emballages en aluminium un moyen de se différencier au-delà des spécifications physiques de la canette. Le 16 mars 2026, Ball s'est associé à Grupo Mariza pour lancer Nutrinéctar, premier jus en canette au Brésil utilisant de l'aluminium certifié par l'Aluminium Stewardship Initiative (ASI).[2] La canette portait le label ASI Responsible Aluminium Sourcing, reliant directement la revendication matérielle au produit emballé. La mise à l'échelle de tels produits crée un rôle pour les fournisseurs capables de préserver cette revendication d'approvisionnement spécifique sur des livraisons successives de canettes.
Analyse de l'impact des freins sur le marché de l'aluminium*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'énergie | -0.7% | Principaux marchés de l'Union européenne | Court terme (≤ 2 ans) |
| Coûts d'ajustement carbone aux frontières et exigences ESG | -0.4% | Destinations d'importation de l'Union européenne | Moyen terme (2 à 4 ans) |
| Menace de l'acier revêtu de graphène dans les canettes | |||
| Source: Mordor Intelligence | |||
Volatilité des prix de l'énergie
Le conflit en Iran et la perturbation du transport maritime dans le détroit d'Ormuz, débutant en février 2026, ont accru l'exposition aux coûts énergétiques en Europe. European Aluminium a indiqué que les prix de gros de l'électricité sur les principaux marchés de l'Union européenne (UE) ont augmenté d'environ 20 % à 30 % entre le 28 février et début mars 2026.[3] L'association a déclaré que les producteurs européens et les fabricants en aval ne pouvaient pas répercuter les coûts énergétiques plus élevés, car l'aluminium est coté à l'échelle mondiale. Ce décalage peut affaiblir l'économie de la fourniture de métal transformé supplémentaire même lorsque la demande est disponible. En 2025, Norsk Hydro ASA a utilisé des contrats d'électricité pour fonderies d'une durée allant jusqu'à 20 ans, principalement à prix fixe, complétés par des instruments dérivés pour gérer la volatilité. L'activité de transformation non protégée supporte le risque résiduel que des factures d'électricité plus élevées absorbent la marge générée par le traitement du métal.
Coûts d'ajustement carbone aux frontières et exigences ESG
Le mécanisme d'ajustement carbone aux frontières (MACF) de l'UE ajoute une exposition aux coûts distincte pour l'aluminium entrant dans les chaînes d'approvisionnement européennes. À compter du 1er janvier 2026, les importateurs de l'UE ou leurs représentants en douane indirects important plus de 50 tonnes métriques de marchandises soumises au MACF doivent demander le statut de déclarant autorisé, et les déclarants autorisés achètent des certificats. L'aluminium fait partie des marchandises couvertes, ce qui en fait une obligation opérationnelle pour les flux d'importation éligibles. European Aluminium a averti en juillet 2025 que la prime prévue pour janvier 2026 augmenterait les coûts des matières premières et des clients finaux en Europe. Les revenus étant liés au prix de référence mondial, les producteurs européens exposés à des coûts énergétiques et réglementaires élevés supporteraient la hausse attendue des coûts des matières premières par des marges plus étroites.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché de l'aluminium
Par type de traitement :
l'échelle et l'investissement dans les procédés façonnent la transformationLes extrusions représentaient une part de 35,06 % de la taille du marché de l'aluminium en 2026. L'échelle opérationnelle du segment le plus important est illustrée par les 978 000 tonnes métriques de ventes externes de Norsk Hydro ASA dans son secteur d'activité Extrusions en 2025. Une ligne d'extrusion HybrEx de remplacement à l'installation de Hydro à Gainesville, en Géorgie, a commencé à fonctionner en février 2026. Le fournisseur d'équipements SMS group a décrit l'entraînement hybride comme consommant plus de 30 % d'énergie en moins que les presses d'extrusion conventionnelles. Ce remplacement illustre comment une entreprise d'extrusion établie peut améliorer sa compétitivité en matière de coûts de transformation grâce au renouvellement des équipements, créant ainsi une marge commerciale au sein de son empreinte de production existante.
Les moulages devraient être le segment à la croissance la plus rapide avec un CAGR de 3,3 % sur 2027-2032. En septembre 2026, Volvo Cars utilisait 2 cellules de moulage sous pression Bühler à Torslanda, en Suède, pour produire un soubassement arrière en aluminium monobloc pour l'EX60. La pièce remplaçait environ 100 composants fabriqués et assemblés de manière conventionnelle. Kobe Steel a décidé en juillet 2026 d'étendre la capacité de moulage en sable d'aluminium et de magnésium de Daian Works, servant principalement des clients dans l'aéronautique commerciale et la défense, avec une production en série prévue pour 2028. Le moulage sous pression de structures automobiles et le moulage en sable pour l'aéronautique orientent l'investissement en fonderie vers des équipements et des programmes clients différents.



Par secteur d'utilisation finale :
la construction relie la demande à la livraison des projetsLe bâtiment et la construction représentaient une part de marché de l'aluminium de 25,92 % en 2026 et devraient être le segment à la croissance la plus rapide avec un CAGR de 4,2 % sur 2027-2032. RUSAL a indiqué que les projets d'infrastructure ont accru la demande d'aluminium en Amérique du Nord en 2025. Le marché de la construction en Europe s'est stabilisé, la demande de logements refoulée et la hausse des dépenses publiques soutenant l'activité. Le secteur de la construction en Chine a continué de décliner cette année-là. Les travaux publics nord-américains et la reprise du logement en Europe offrent des voies distinctes vers les ventes dans la construction lorsque les cycles de construction nationaux divergent.
La demande dans la construction atteint également l'aluminium par le biais de lots de façades spécifiques à des projets qui associent le traitement des matériaux aux responsabilités d'installation. TGM a installé l'ElementFaçade 7 de Reynaers Aluminium à la tour Eurostaete d'Eindhoven, en utilisant 58 composants préfabriqués par étage et une fenêtre intégrée pour la ventilation naturelle. En février 2026, le promoteur Van Deursen Group a annoncé l'achèvement de la construction, avec la majeure partie des 479 appartements du projet et des espaces commerciaux au rez-de-chaussée en service. AFI est un entrepreneur en façades en aluminium soutenu par un producteur d'extrusions en aluminium. L'ouverture commerciale s'étend de la fourniture de profilés transformés à la livraison d'un lot de façade qu'un entrepreneur en construction peut confier à un spécialiste.

Analyse géographique
Marché de l'aluminium en Asie-Pacifique
L'Asie-Pacifique détenait une part de marché de l'aluminium de 69,74 % en 2026 et devrait être la région à la croissance la plus rapide avec un CAGR de 3,25 % sur 2027-2032. RUSAL a indiqué que la consommation d'aluminium primaire en Chine a augmenté de 3,4 % pour atteindre 46,5 millions de tonnes métriques en 2025, constituant une large base de demande nationale au sein de la région. Le producteur a attribué cette augmentation aux mesures d'incitation gouvernementales, reliant l'expansion à une base de consommation soutenue par des politiques publiques. Le producteur indonésien Inalum a déclaré des ventes d'aluminium à l'échelle de l'entreprise quasi stables en janvier-août 2026 par rapport à la même période en 2025.
En Amérique du Nord, les estimations préliminaires de la demande pour 2025 aux États-Unis et au Canada comprenaient les expéditions des producteurs nationaux plus les importations. La demande d'extrusions a reculé de 3,1 %, tandis que la demande de tôles et plaques, de feuilles et de fils et câbles électriques a affiché une croissance modeste. En Europe, la production de feuilles d'aluminium de moins de 60 micromètres, principalement utilisées dans les emballages souples et les applications ménagères, a augmenté de 3 % en 2025 par rapport à 2024. La demande pour cette catégorie de feuilles s'est affaiblie au quatrième trimestre, dissociant le résultat de production annuel des conditions d'achat en fin d'année. En Norvège, Statkraft et Alcoa ont signé des accords d'électricité en juin 2026 soutenant la poursuite de l'exploitation de l'usine d'aluminium Lista d'Alcoa, ancrant l'approvisionnement à une électricité sécurisée.
En Amérique du Sud, la consommation d'aluminium dans le secteur électrique au Brésil a augmenté de 10,2 % en 2025, portée par les investissements dans le transport et la distribution résultant des appels d'offres de l'ANEEL. Les producteurs d'emballages légalement définis au Chili doivent rejoindre un système de gestion pour les obligations de collecte et de valorisation couvrant les déchets d'emballages en aluminium. Emirates Global Aluminium PJSC (EGA), basée aux Émirats arabes unis, a déclaré une production mondiale de métal coulé de 1,01 million de tonnes métriques au premier semestre 2026 contre 1,42 million au premier semestre 2025, reflétant principalement la réduction de la production d'Al Taweelah après que des attaques iraniennes sur la Zone économique Khalifa d'Abou Dhabi ont forcé son arrêt le 28 mars 2026. Le 30 septembre 2026, EGA et Gulftainer ont convenu d'un acheminement prospectif des exportations vers la côte est des Émirats arabes unis, Gulftainer devant développer les capacités portuaires. Pour les clients exportateurs au Moyen-Orient et en Afrique, la fiabilité de l'approvisionnement dépend à la fois de la reprise de la fusion et du développement de voies portuaires utilisables.
Éditions régionales
Cadre réglementaire et perspectives
La comparaison des juridictions sélectionnées évalue le coût et la prévisibilité des exigences de production et d'accès au marché pour les fournisseurs d'aluminium desservant les clients de chaque pays. La Chine a inclus 97 entités de fusion d'aluminium dans la gestion des quotas du marché national du carbone en 2025. Aux États-Unis, les droits de l'Annexe I-A s'appliquent à compter du 6 avril 2026 aux marchandises mises à la consommation ou retirées des entrepôts pour la consommation, sous réserve des exceptions relatives aux produits et à l'origine. Dans les mêmes conditions d'entrée, le calendrier temporaire de l'Annexe I-C s'applique du 8 juin 2026 au 31 décembre 2027, sous réserve de ses exceptions spécifiques relatives aux produits et à l'origine.
Tableau réglementaire
| Facteur de décision | Chine | États-Unis | Allemagne | Brésil | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Ministère de l'Écologie et de l'Environnement | Administration des douanes et de la protection des frontières (CBP) pour l'administration douanière ; Département du Commerce pour le suivi | Commission européenne pour le cadre de l'UE | Ministère des Finances, Secrétariat extraordinaire pour le marché du carbone (SEMC) pour la mise en œuvre initiale | Service des recettes d'Afrique du Sud |
| Instruments clés ou orientation | Marché national des émissions ; allocation gratuite basée sur l'intensité pour 2026 pour les fonderies répertoriées | Section 232, calendriers des Annexes I-A et I-C | Régime carbone aux frontières de l'UE pour les importations couvertes ; allocation gratuite dans le cadre du Système d'échange de quotas d'émissions (SEQE) | Loi 15.042/2024, système brésilien d'échange de quotas d'émissions (SBCE) ; surveillance, déclaration et vérification (MRV) proposées pour l'aluminium primaire | Loi sur la taxe carbone ; augmentations légales des taux prévues |
| Effet commercial | Conformité aux émissions pour les procédés de fusion couverts | Droits supplémentaires de 50 % pour l'Annexe I-A et de 25 % pour l'Annexe I-C, sous réserve des exceptions relatives aux produits et à l'origine | Coûts d'autorisation et de certificats pour les importations éligibles ; protection par allocation gratuite en diminution pour les producteurs couverts | Préparation aux obligations de déclaration pour la couverture proposée de l'aluminium primaire | Prélèvement sur les émissions pour les installations éligibles, sous réserve de seuils et d'allocations |
| Attractivité actuelle de la politique | Moyenne | Faible | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Inchangée | Inchangée | Durcissement | Durcissement | Durcissement |
| Source: Mordor Intelligence | |||||
L'allocation gratuite et la méthode inchangée pour 2026 soutiennent la continuité à court terme en Chine, tandis que l'Allemagne fait face au retrait progressif de la protection gratuite du SEQE pour les secteurs couverts par le MACF sur la période 2026-2038. Les calendriers de droits américains s'accompagnent d'une directive du 20 juillet 2026 enjoignant au Département du Commerce d'établir des importations d'aluminium primaire à droits réduits pour les plans d'investissement nationaux approuvés, avec des quantités annuelles liées à la production anticipée des projets achevés, des engagements de démarrage de construction avant le 20 janvier 2029, et un allègement pour rénovation limité par la valeur de l'investissement. La proposition brésilienne de juillet 2026 ajouterait une surveillance, une déclaration et une vérification de l'aluminium primaire à partir de 2027, une phase de travail de conformité distincte des obligations de plafonnement des émissions et de réconciliation. Les installations éligibles en Afrique du Sud font face à des augmentations légales des taux adoptées de 2027 à 2030, les seuils et allocations déterminant la façon dont ces taux nominaux se traduisent en obligations individuelles.
Étapes de la chaîne de valeur
La comparaison de la chaîne de valeur relie la disponibilité des matières premières, la production de métal et la transformation en aval aux revenus et aux contraintes à chaque étape. Les chiffres non audités par segment d'Alcoa pour 2025 comprenaient 3,71 milliards USD de ventes d'alumine à des tiers et 2,11 milliards USD de ventes d'alumine intersegments. En 2025, Emirates Global Aluminium PJSC a sécurisé des options d'approvisionnement alternatives en bauxite en provenance d'Australie, du Ghana et du Brésil après que la Guinée a résilié son accord de base et révoqué la licence minière de Guinea Alumina Corporation (GAC). Le 5 octobre 2026, EGA a annoncé qu'une première cargaison de bauxite dans le cadre de son accord renouvelé avec la Compagnie des Bauxites de Guinée était en route vers les Émirats arabes unis après chargement à Kamsar fin août.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Extraction de bauxite et raffinage d'alumine | Mineurs et raffineurs tels qu'Alcoa Corporation, Rio Tinto | Ventes de bauxite et d'alumine raffinée | Dépendance à des sources d'approvisionnement individuelles sous licence | Diversifier les sources de bauxite et préserver les options d'approvisionnement |
| Fusion primaire et coulée | Fonderies telles qu'Alcoa Corporation, Rio Tinto | Ventes de métal primaire et de produits coulés | Alignement de l'approvisionnement en alumine utilisable avec les besoins de fusion | Maintenir des sources alternatives de matières premières raffinées |
| Recyclage et refusion | Opérateurs de recyclage tels que Norsk Hydro ASA, Novelis Inc. | Ventes de produits recyclés et valeur de traitement | Pression sur les coûts de la ferraille par rapport à la demande de produits finis | Améliorer le tri pour accéder à la ferraille de qualité inférieure |
| Laminage et extrusion | Lamineurs tels que Novelis Inc. ; extrudeurs tels que Norsk Hydro ASA | Ventes de produits ; primes de transformation de Novelis | Récupération des coûts de transformation parallèlement à l'exposition au prix du métal | Séparer le transfert du métal de la tarification de la transformation |
| Source: Mordor Intelligence | ||||
Le modèle de tarification fiscal 2026 de Novelis séparait le transfert de l'aluminium d'une prime de transformation couvrant les coûts de transformation plus la marge pour la quasi-totalité de ses produits laminés plats. Hydro a signalé une pression sur les marges des lingots d'extrusion recyclés et des alliages de fonderie en 2025, due à la faiblesse de la demande de produits finis et à la tension sur les marchés de la ferraille. Novelis a également signalé une concurrence plus forte sur la ferraille et une réduction des avantages liés à l'utilisation de ferraille au cours de l'exercice 2025, suivie d'une amélioration de certains écarts sur la ferraille au comptant. La capacité de tri peut protéger la valeur du recyclage en élargissant les grades de ferraille utilisables lorsque la concurrence pour les matières premières comprime l'avantage de la refusion.
Paysage concurrentiel
Concentration du Marché
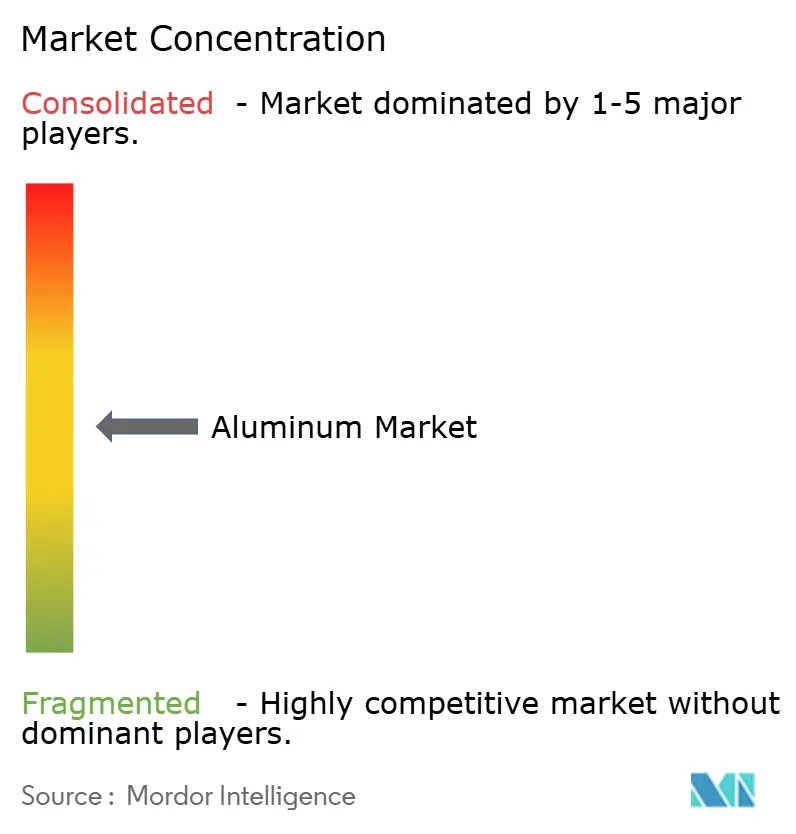
La structure concurrentielle combine des ventes de producteurs de plusieurs millions de tonnes métriques avec des accords d'approvisionnement spécifiques aux clients construits autour de l'aluminium bas carbone. Aluminum Corporation of China Limited (Chalco) a vendu 8,07 millions de tonnes métriques d'aluminium primaire et d'alliages autoproduits à l'extérieur en 2025, en hausse de 6,18 % d'une année sur l'autre. China Hongqiao Group Limited a vendu environ 2,81 millions de tonnes métriques de produits en alliage d'aluminium au premier semestre 2026, en baisse d'environ 3,3 % par rapport à la période correspondante de 2025. En 2025, Norsk Hydro ASA a signé un partenariat avec le producteur européen de câbles NKT pour garantir l'approvisionnement en aluminium bas carbone. Pour les fabricants de câbles, cet engagement d'approvisionnement relie la spécification bas carbone du métal à une relation client convenue, au-delà du modèle de ventes en grands volumes.
Le 28 septembre 2026, Rio Tinto a accepté de commercialiser exclusivement les billettes produites par RevoCast à Langley, en Colombie-Britannique, pour les clients d'extrusion nord-américains. L'installation de RevoCast, mise en service en août 2026, combine de l'aluminium primaire de Rio Tinto avec de l'aluminium recyclé, séparant le rôle de l'opérateur de coulée de celui du commercialisateur. RUSAL a commencé la production industrielle d'alliages à teneur plus élevée en matières recyclées pour les applications automobiles et d'emballage au premier semestre 2025. L'accord offre à la coulée spécialisée une voie d'accès aux clients d'extrusion via la commercialisation de Rio Tinto, tandis que RUSAL élargit son offre automobile et d'emballage par le développement d'alliages.
Le 10 septembre 2026, Emirates Global Aluminium PJSC (EGA) a finalisé l'acquisition d'une participation de 80 % dans le recycleur d'aluminium italien Eco Green. La famille Scappini a conservé une participation minoritaire et des rôles de direction. Avec Eco Green, EGA a déclaré plus de 400 000 tonnes métriques de capacité de recyclage annuelle aux Émirats arabes unis, aux États-Unis, en Allemagne et en Italie. Pour les flux d'aluminium européens couverts à partir de 2026, les obligations liées au carbone aux frontières et le retrait progressif de la protection gratuite du SEQE ajoutent une dimension réglementaire à la sélection des fournisseurs. EGA peut concourir pour les clients européens de métal recyclé grâce à une base de production acquise, l'exposition réglementaire étant déterminée au stade d'importation ou de production applicable.
Leaders de l'industrie de l'aluminium
-
Aluminum Corporation of China Limited (Chalco)
-
China Hongqiao Group Limited
-
Norsk Hydro ASA
-
Rio Tinto
-
RUSAL
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'aluminium Entreprises couvertes dans ce rapport
- Alcoa Corporation
- Aluminium Bahrain B.S.C. (Alba)
- Aluminum Corporation of China Limited (Chalco)
- China Hongqiao Group Limited
- East Hope Group
- Emirates Global Aluminium PJSC
- Novelis Inc.
- Norsk Hydro ASA
- Rio Tinto
- RUSAL
- Xinfa Group
- Vedanta Aluminium
- Century Aluminum Company
Principales opportunités pour les acteurs du marché
Les opportunités comparent les produits en aluminium éligibles pour les projets fédéraux canadiens avec les emballages recyclables pour les clients de l'UE. La politique canadienne s'applique depuis le 16 décembre 2025 aux marchés fédéraux de construction et de biens de défense couverts d'au moins 25 millions CAD (18,18 millions USD), taxes comprises. L'aluminium canadien est requis lorsque l'utilisation prévue d'aluminium atteint 250 000 CAD (181 845 USD), sous réserve de la couverture du cadre et des exceptions approuvées. Pour les matériaux autres que les tôles et plaques, le plus grand volume d'aluminium primaire contenu doit avoir été produit au Canada, tandis que les tôles et plaques sont éligibles avec tout pourcentage d'aluminium primaire canadien.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Extrusions éligibles à l'origine pour la construction fédérale | Les conditions relatives aux matériaux canadiens s'appliquent aux marchés fédéraux de construction couverts | Entrepreneurs en construction au service des acheteurs fédéraux canadiens | Regrouper les profilés éligibles avec les preuves d'origine des matériaux | Établir l'origine par la fabrication ultérieure | Producteurs et transformateurs d'extrusions utilisant de l'aluminium primaire canadien éligible |
| Tôles et plaques éligibles pour les biens de défense | Les marchés de défense fédéraux canadiens couverts exigent de l'aluminium éligible | Entrepreneurs fournissant des biens de défense fédéraux canadiens | Construire l'offre de tôles et plaques autour du test applicable de teneur en aluminium primaire canadien | Aligner l'éligibilité des matériaux avec la couverture de chaque marché | Fournisseurs de tôles et plaques utilisant de l'aluminium primaire canadien éligible |
| Emballages en aluminium qualifiés pour la recyclabilité | Le Règlement UE 2025/40 a commencé son application progressive en août 2026 ; les exigences de recyclabilité pour tous les emballages s'appliquent à partir de 2030 | Producteurs d'emballages et propriétaires de marques de l'UE | Développer des formats en aluminium validés selon les critères de recyclabilité applicables | Démontrer la recyclabilité du format fini | Transformateurs d'emballages en aluminium capables de satisfaire aux critères |
| Source: Mordor Intelligence | |||||
Les exceptions requièrent l'approbation du ministre compétent, ainsi qu'une approbation supplémentaire pour les achats par des prestataires de services communs, et couvrent les augmentations de coûts globaux documentées d'au moins 25 %, l'intérêt public, les insuffisances de disponibilité ou de qualité canadiennes, les retards dans les équipements critiques de défense ou de sécurité nationale, et les produits commerciaux ou militaires sur étagère. Le Règlement UE 2025/40 a commencé son application progressive le 12 août 2026 et exige que tous les emballages soient recyclables à partir de 2030. L'ouverture centrale dans les deux régimes est la fourniture de produits en aluminium étayée par des preuves que le produit fini satisfait au test d'éligibilité applicable. Les projets fédéraux canadiens constituent l'ouverture la plus proche, car la règle d'origine s'applique depuis le 16 décembre 2025, tandis que le test de recyclabilité de tous les emballages de l'UE s'applique à partir de 2030.
Développements industriels récents dans Marché de l'aluminium
- Oct 2026 : Novelis Inc. a produit sa première bobine de laminoir à froid à l'usine de recyclage et de laminage d'aluminium de Bay Minette, en Alabama. La mise en service s'est poursuivie, avec des expéditions commerciales attendues au deuxième trimestre 2027.
- Oct 2026 : Rio Tinto et les gouvernements australien et tasmanien ont convenu de sécuriser la poursuite de l'exploitation de Bell Bay Aluminium dans le nord de la Tasmanie jusqu'à fin 2031.
- Sep 2026 : Volvo Cars a lancé la production en série du soubassement arrière monobloc en aluminium de l'EX60 à l'aide de 2 cellules de moulage sous pression Bühler Carat 840 dans son usine de Torslanda, en Suède.
Marché de l'aluminium Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de l'aluminium mesure le volume annuel, en tonnes, de produits en aluminium consommés à l'échelle mondiale. Il couvre la demande de produits en aluminium selon les classifications de traitement et les secteurs d'utilisation finale du rapport.
Exclusions du périmètre : la bauxite et l'alumine, la ferraille d'aluminium vendue séparément comme matière première, les produits finis contenant de l'aluminium, ainsi que les services de fabrication, d'installation, de recyclage ou de réparation vendus séparément sont exclus.
Aperçu de la segmentation
- Par type de traitement
- Moulages
- Extrusions
- Forgeages
- Produits laminés plats
- Pigments et poudres
- Par secteur d'utilisation finale
- Automobile
- Aérospatiale et défense
- Bâtiment et construction
- Électricité et électronique
- Emballage
- Industrie
- Autres
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que les statistiques de l'Institut international de l'aluminium, les résumés des produits minéraux de l'Institut d'études géologiques des États-Unis, les données commerciales sur l'aluminium d'UN Comtrade et les données sur les marchés des matières premières de la Banque mondiale aident les analystes à examiner la production, les échanges, les prix et les flux de matériaux. Ces sources fournissent des signaux indépendants pour vérifier la demande mondiale annuelle et les mouvements de produits en aluminium entre les régions.
Les rapports annuels et les documents destinés aux investisseurs des entreprises peuvent clarifier les tendances des expéditions et l'exposition aux marchés finaux, tandis que la presse économique réputée aide à suivre les changements de capacité et les événements importants pour les comparer aux statistiques publiques. Ces sources nommées ne sont pas exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Les entretiens structurés et les enquêtes incluraient des producteurs primaires, des transformateurs secondaires, des fabricants, des distributeurs et des acheteurs dans les principales industries consommatrices d'aluminium en Asie-Pacifique, en EMEA et dans les Amériques. Les répondants testeraient les interprétations des sources secondaires concernant les flux de produits, la demande d'utilisation finale et les parts régionales, et clarifieraient les divergences dans la façon dont les expéditions et la consommation sont enregistrées. Lorsque les preuves sont manquantes ou incohérentes, les analystes documenteraient l'écart, chercheraient des éclaircissements auprès de participants compétents et compareraient la réponse avec les données commerciales, de production et de divulgation des entreprises avant de l'utiliser dans l'estimation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Petits acteurs : 25 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement et prévisions du marché
Un modèle descendant estime les tonnes annuelles mondiales de demande d'aluminium transformé à partir des mesures publiées de consommation et d'expédition, puis vérifie le total par rapport aux agrégats d'expéditions sélectionnés de producteurs et de fabricants. La production de véhicules et l'intensité en aluminium, l'activité de construction, la production d'emballages, l'investissement dans les infrastructures électriques et les échanges de produits en aluminium aident à expliquer et à prévoir la demande. Les indicateurs de production et d'utilisation de ferraille aident à distinguer l'approvisionnement primaire de la disponibilité totale des produits. L'analyse de scénarios traduit ces moteurs en prévisions sous des hypothèses alternatives pour l'activité des marchés finaux et les conditions d'approvisionnement, tandis que des vérifications auprès de fournisseurs et de canaux échantillonnés testent si les volumes de produits implicites sont plausibles. Les parts par produit, utilisation finale et région sont construites à partir de données d'expédition, de commerce et de marchés finaux, avec des ajustements pour éviter de comptabiliser plusieurs fois le même aluminium passant par des étapes de fabrication successives. Lorsque les agrégats échantillonnés ou les séries de sources sont incomplets, les analystes enregistrent l'écart de couverture, utilisent les indicateurs publics comparables les plus proches et testent l'effet d'alternatives raisonnables. Les entretiens peuvent vérifier les hypothèses au niveau des variables avant la finalisation des prévisions.
Validation des données et cycle de mise à jour
Les analystes triangulent les totaux du marché et les parts de segments à partir des signaux de production, de commerce, d'expédition et d'utilisation finale, puis examinent les différences importantes en matière de couverture, de calendrier ou d'unités. Ils vérifient les valeurs aberrantes et les évolutions d'une année sur l'autre par rapport à des indicateurs indépendants, corrigent ou expliquent les anomalies avant validation, et reprennent contact avec une source lorsqu'une définition clé ou un changement déclaré reste peu clair. La série est actualisée annuellement, réexaminée entre les cycles lorsqu'un événement important modifie l'offre ou la demande, et révisée à nouveau lors d'une nouvelle passe avant livraison.
Dimensionnement du marché de l'aluminium par Mordor Intelligence comparé à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de l'aluminium mesure le volume annuel, en tonnes, de produits en aluminium consommés à l'échelle mondiale.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs de production et d'utilisation de ferraille aident à distinguer l'approvisionnement primaire de la disponibilité totale des produits.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 81,59 millions de tonnes (2027) | |
| Éditeur de recherche de marché A | 75 millions de tonnes (2025) | sa base de 2025, cette estimation est inférieure de 8,1 % à la valeur 2027 de ce rapport de 81,59 millions de tonnes, 2 ans plus tard. Son année de base déclarée est antérieure à l'année de comparaison, et sa période de prévision indiquée décrit une croissance continue du marché. |
| Rapport annuel de producteur A | 73,5 millions de tonnes (2025) | À sa base de 2025, cette estimation est inférieure de 9,9 % à la valeur 2027 de ce rapport de 81,59 millions de tonnes, 2 ans plus tard. L'estimation couvre la demande d'aluminium primaire, une base matérielle plus étroite que la demande totale de produits transformés, y compris l'aluminium recyclé. |
Les analystes de Mordor Intelligence triangulent les totaux du marché et les parts de segments à partir des signaux de production, de commerce, d'expédition et d'utilisation finale, puis examinent les différences importantes en matière de couverture, de calendrier ou d'unités.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'aluminium et ses perspectives de croissance ?
La taille est projetée à 81,59 millions de tonnes en 2027 et 94,68 millions de tonnes d'ici 2032, avec un CAGR de 3,02 % sur 2027-2032.
Quels sont les moteurs de la demande d'aluminium transformé ?
L'allègement des véhicules électriques, les infrastructures, les cadres solaires et les emballages certifiés sont des moteurs de la demande. La capacité solaire installée de l'Inde a atteint 135,81 GW en 2025.
Quel type de traitement domine la demande mondiale d'aluminium transformé ?
Les extrusions ont dominé avec une part de 35,06 % en 2026, tandis que les moulages devraient connaître la croissance la plus rapide avec un CAGR de 3,3 % sur 2027-2032.
Quelles sont les principales entreprises fournisseurs d'aluminium ?
Les principaux fournisseurs comprennent Aluminum Corporation of China Limited (Chalco), China Hongqiao Group Limited, Norsk Hydro ASA, Rio Tinto et RUSAL.
Quel est le principal défi pour les transformateurs d'aluminium ?
La volatilité des coûts énergétiques pèse sur l'économie de la transformation. European Aluminium a signalé une hausse d'environ 20 % à 30 % des prix de gros de l'électricité sur les principaux marchés de l'UE entre le 28 février et début mars 2026.
Où la demande d'aluminium transformé est-elle la plus concentrée ?
L'Asie-Pacifique détenait une part de 69,74 % en 2026 et devrait croître à un CAGR de 3,25 % sur 2027-2032, le rythme régional le plus rapide.