
Taille et parts du marché des compresseurs d'air
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 35.21 Milliards de dollars |
| Taille du Marché (2031) | 44.11 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des compresseurs d'air par Mordor Intelligence
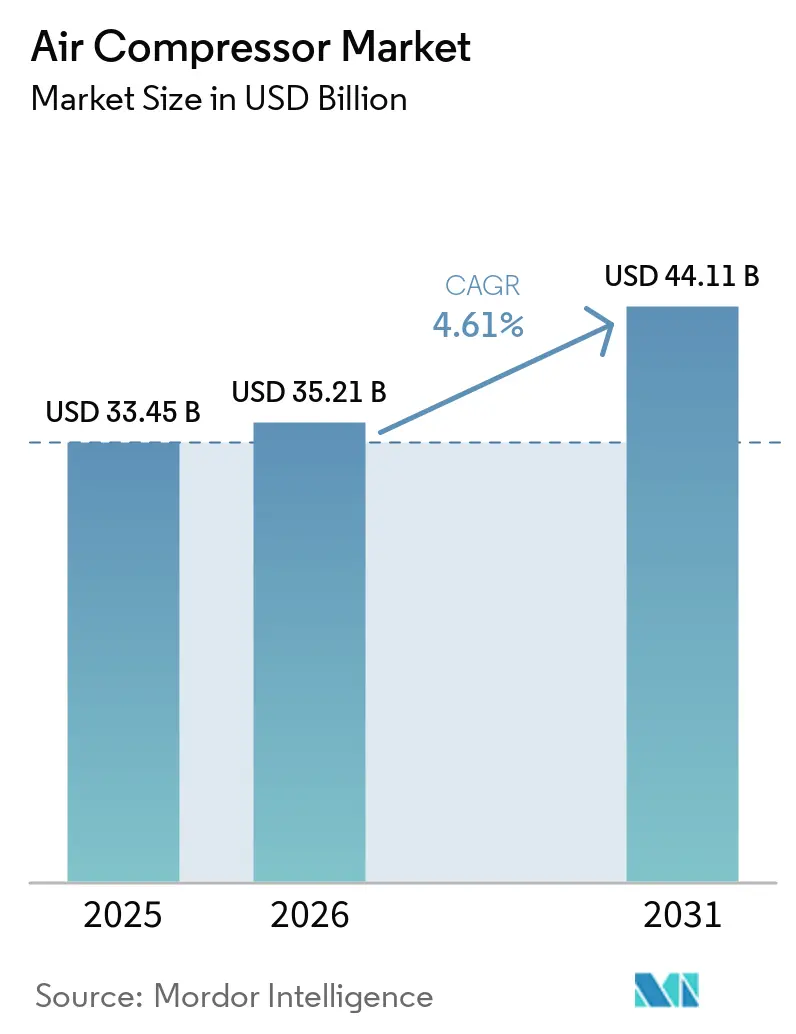
La taille du marché des compresseurs d'air est projetée à 33,45 milliards USD en 2025, 35,21 milliards USD en 2026, et devrait atteindre 44,11 milliards USD d'ici 2031, avec un TCAC de 4,61 % de 2026 à 2031.
La croissance reflète trois évolutions structurelles : les réglementations sur l'électrification qui poussent les architectures sans huile vers les secteurs sensibles à la pureté, une demande de compression sans précédent liée aux développements du GNL et de l'hydrogène, et la relocalisation de la fabrication post-pandémique qui stimule les installations en Amérique du Nord et en Europe. Les unités de haute capacité supérieures à 500 kW bénéficient d'une allocation croissante de capitaux, les mégaprojets de transition énergétique éclipsant les mises à niveau progressives dans les usines traditionnelles. La convergence technologique — la vis rotative sans huile rencontrant l'étagement centrifuge —, la maintenance prédictive activée par l'IA et les variateurs de vitesse continuent de remodeler la capture de valeur des fournisseurs vers les contrats de service et de logiciel. Le comportement concurrentiel se consolide autour des offres numériques et des acquisitions complémentaires, tandis que les fluctuations des prix des matières premières, l'instabilité du réseau électrique dans les économies émergentes et la pénurie de talents en conception avancée de rotors tempèrent la croissance globale.
Principaux enseignements du rapport
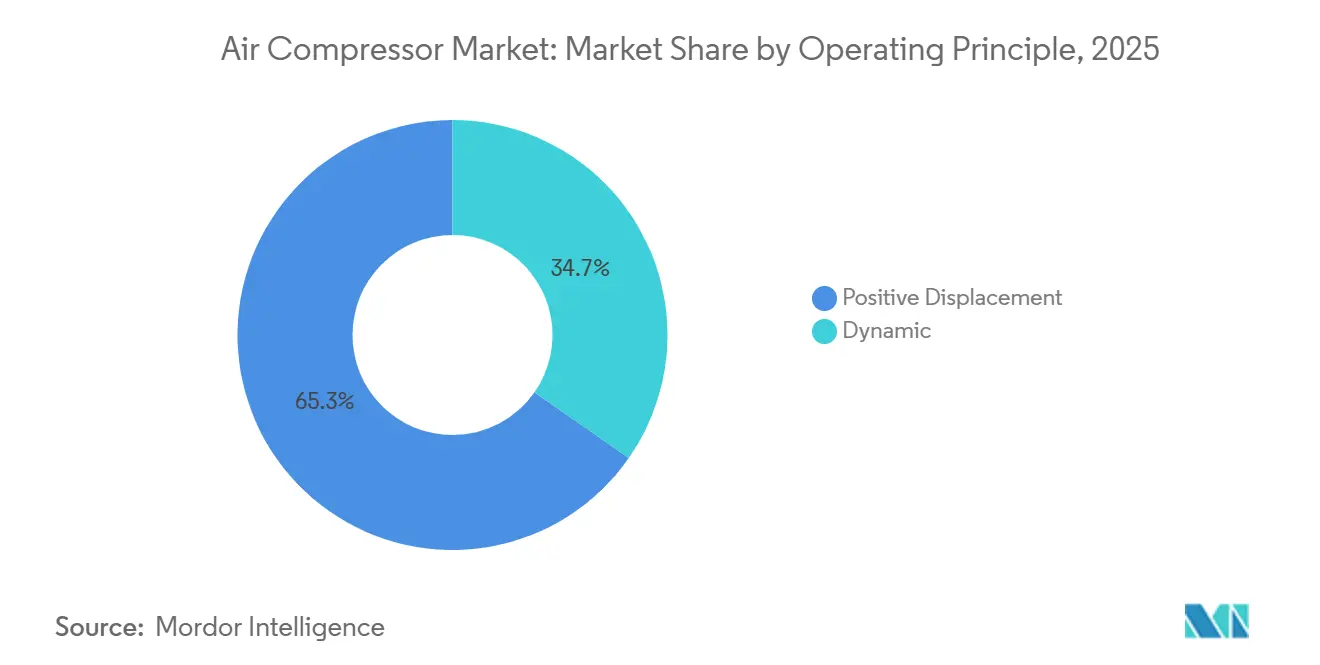
- Par principe de fonctionnement, le déplacement positif a capturé 65,3 % des revenus de 2025, tandis que les compresseurs dynamiques devraient se développer à un TCAC de 5,3 % jusqu'en 2031, le plus rapide dans cette segmentation.
- Par technologie, les systèmes avec huile détenaient 61,8 % des parts de marché des compresseurs d'air en 2025, tandis que les variantes sans huile affichent la croissance prévisionnelle la plus élevée à un TCAC de 5,2 % jusqu'en 2031.
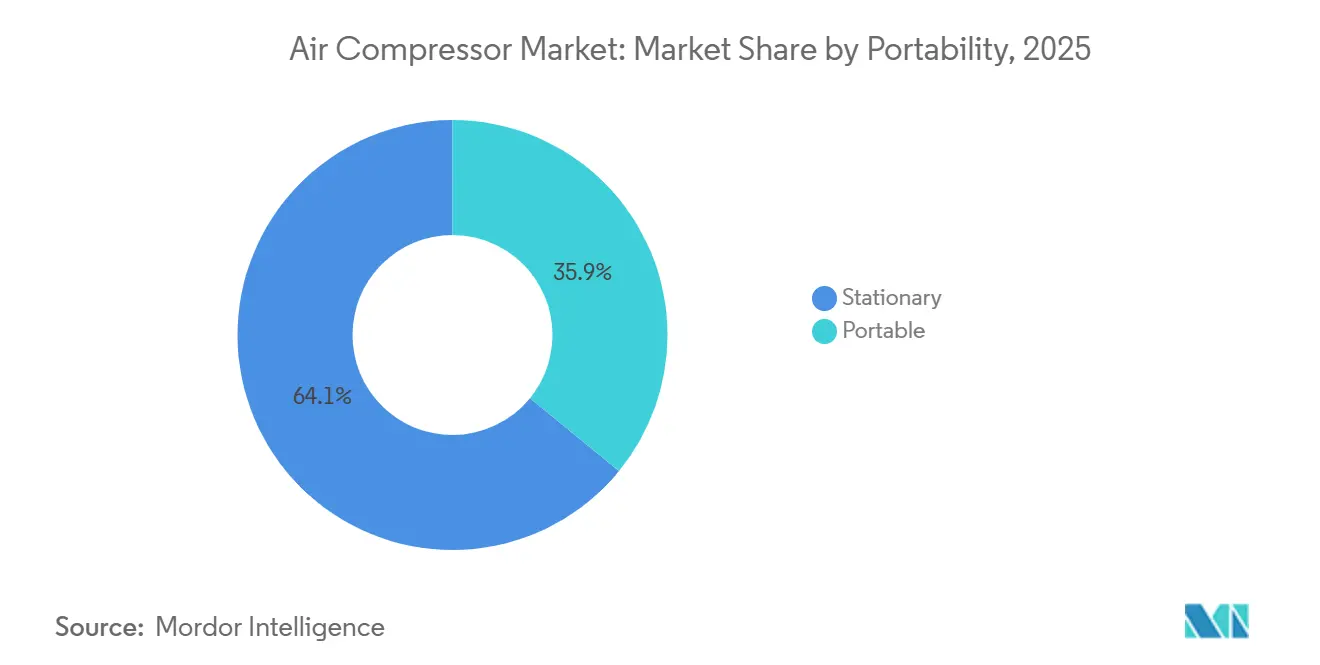
- Par portabilité, les unités stationnaires étaient en tête avec 64,1 % de part de revenus en 2025 ; les unités portables devraient progresser à un TCAC de 4,9 % jusqu'en 2031.
- Par méthode de refroidissement, les modèles refroidis par air représentaient 78,2 % des ventes de 2025, mais les offres refroidies par eau devraient croître à un TCAC de 5,1 % grâce aux avantages de la récupération de chaleur.
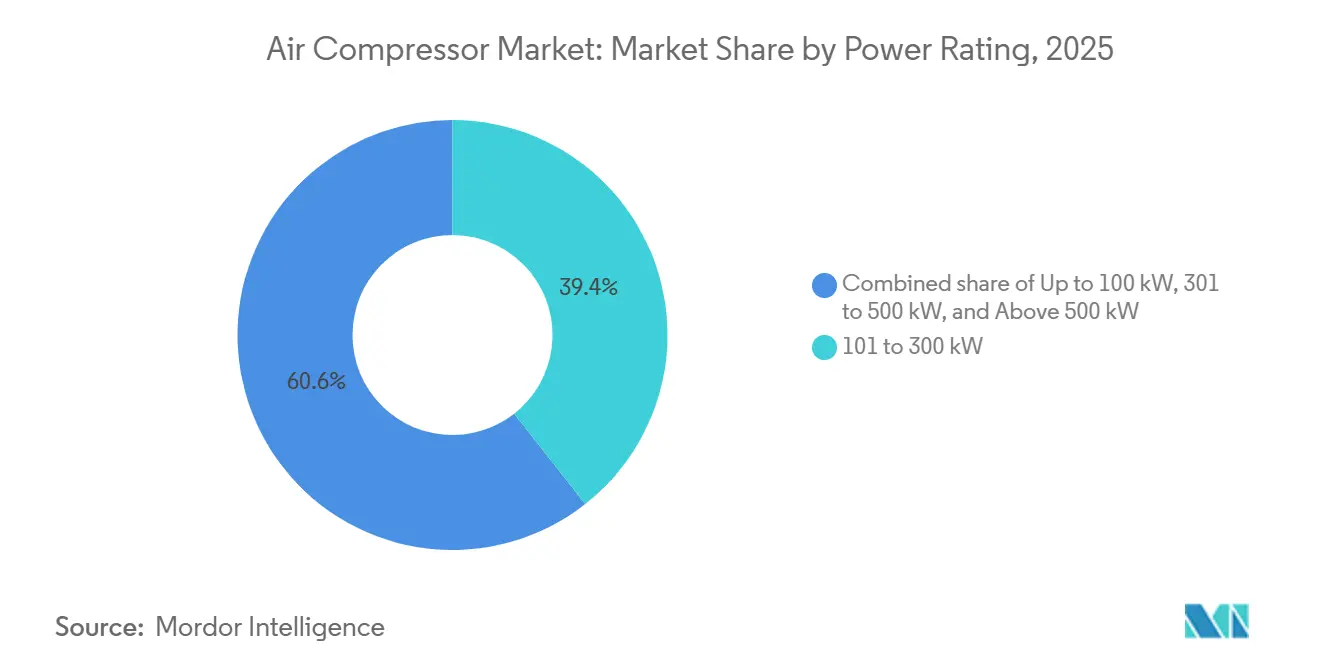
- Par puissance nominale, les compresseurs de 101 à 300 kW représentaient la plus grande part de 39,4 % en 2025, tandis que les compresseurs supérieurs à 500 kW devraient se développer à un TCAC de 5,8 %, le plus fort parmi toutes les puissances, reflétant les mégaprojets de GNL, d'hydrogène et de CCUS.
- Par utilisateur final, la fabrication détenait 42,5 % de part de revenus en 2025, tandis que la santé devrait enregistrer le TCAC le plus rapide de 7,4 % durant 2026-2031.
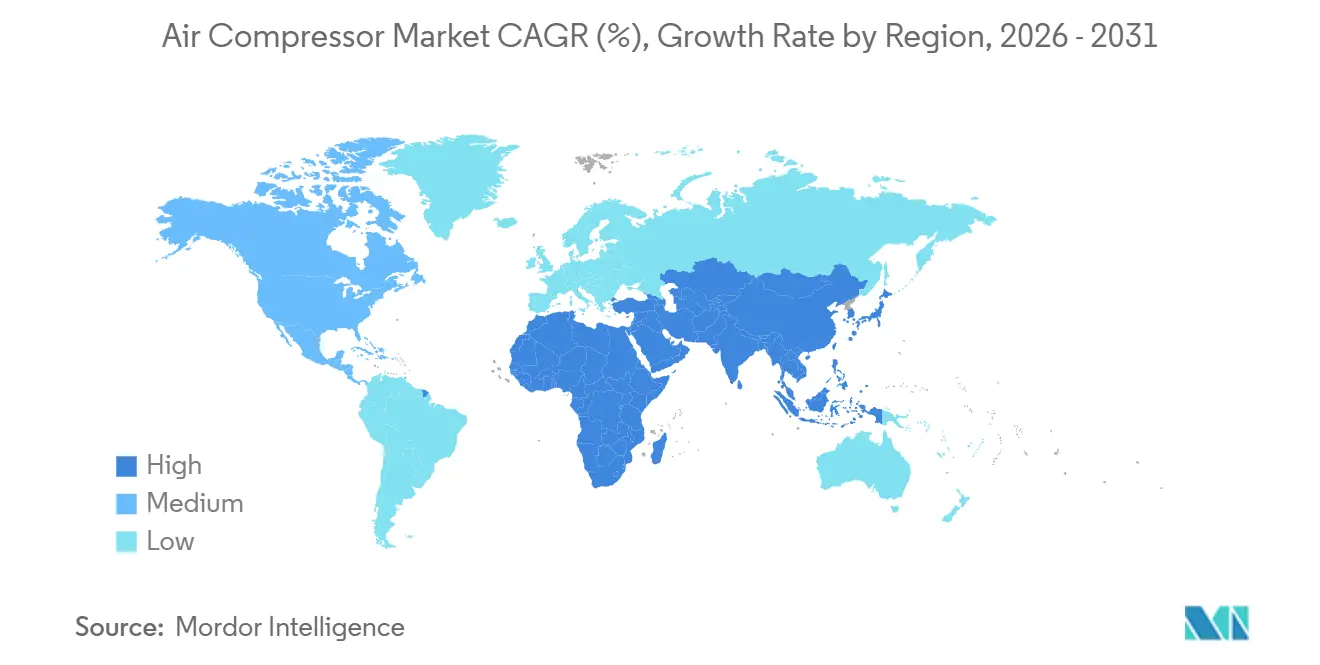
- L'Asie-Pacifique représentait 43,7 % des revenus de 2025 ; l'Amérique du Nord et l'Europe représentaient ensemble environ 45 % et bénéficieront de la relocalisation et des incitations à la décarbonisation.
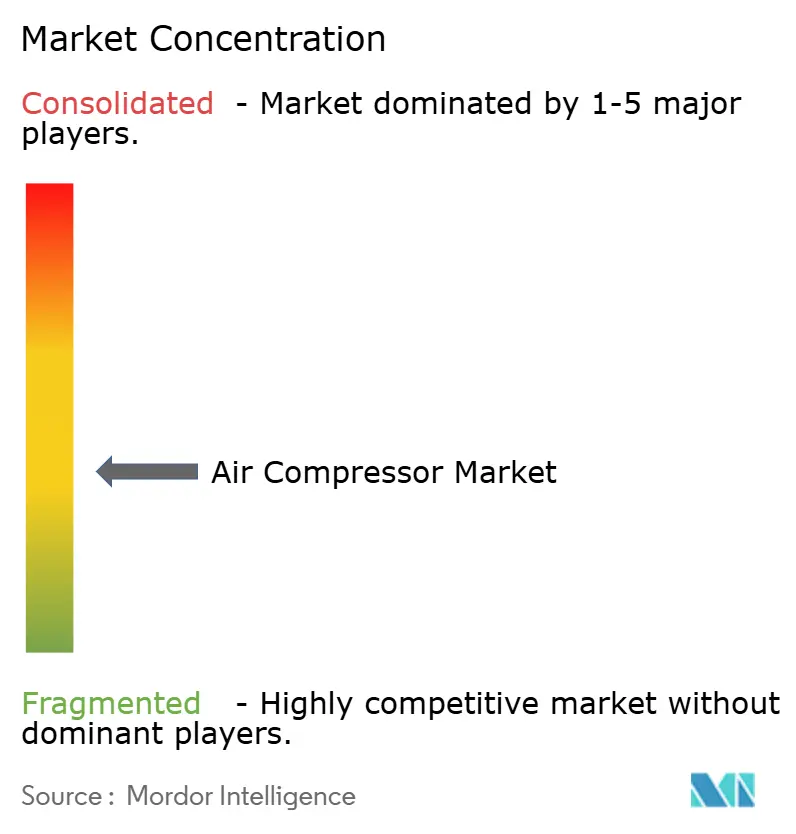
- Atlas Copco, Ingersoll Rand, Siemens Energy et Kaeser contrôlaient conjointement environ 35 à 40 % des ventes mondiales de 2025, soulignant un secteur modérément concentré.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande portée par l'électrification pour les compresseurs sans huile | +0.8% | Amérique du Nord, UE, pôles pharmaceutiques et semi-conducteurs en Asie-Pacifique | Moyen terme (2-4 ans) |
| Hausse des dépenses d'investissement dans les infrastructures GNL et hydrogène | +1.2% | Moyen-Orient, Amérique du Nord, Australie, UE, Asie | Long terme (≥ 4 ans) |
| Relocalisation post-COVID de la fabrication | +0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Réglementations obligatoires sur l'efficacité énergétique | +0.7% | Mondial, les plus strictes dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption rapide de la maintenance prédictive activée par l'IA | +0.5% | Marchés développés dotés d'une infrastructure IIoT | Moyen terme (2-4 ans) |
| Émergence des modules de compression pour la capture du carbone | +0.4% | UE, Amérique du Nord, Chine, Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande portée par l'électrification pour les compresseurs sans huile
Le renforcement des règles de pureté ISO 8573-1 dans les secteurs pharmaceutique, des semi-conducteurs et de l'emballage alimentaire fait évoluer les spécifications des modèles avec huile vers des modèles sans huile, réduisant les coûts d'élimination des lubrifiants et s'alignant sur les engagements de réduction du carbone sur le cycle de vie. Les modernisations sensibles aux coûts s'appuient sur une filtration améliorée, créant un parcours d'adoption à deux vitesses. Les lignes de véhicules électriques à batterie et à hydrogène imposent de l'air de classe zéro, propulsant la croissance des compresseurs sans huile au-dessus du TCAC global du marché de 4,61 %. Les équipementiers associent le matériel sans huile à des logiciels de gestion de l'énergie, renforçant la fidélisation par les services.
Hausse des dépenses d'investissement dans les infrastructures GNL et hydrogène
Les annonces mondiales dépassent 230 GW de capacité d'électrolyseur engagée d'ici 2030, chaque gigawatt nécessitant une compression d'hydrogène importante pour le stockage, les pipelines et la synthèse d'ammoniac.[1] Les terminaux d'exportation de GNL commandent également des trains centrifuges de plusieurs mégawatts. L'acquisition par Honeywell de l'activité d'équipements GNL d'Air Products pour 1,81 milliard USD renforce une stratégie intégrée de compression et de liquéfaction. Les matériaux spécialisés pour l'hydrogène haute pression créent une niche rentable malgré des délais de gestation de projet plus longs.
Relocalisation post-COVID de la fabrication en Amérique du Nord et en Europe
Plus de 1 800 entreprises ont annoncé des expansions aux États-Unis en 2024, déplaçant des usines de semi-conducteurs, des usines de batteries et des sites d'ingrédients pharmaceutiques sur le territoire national, chacun intégrant des stations d'air comprimé de plusieurs mégawatts selon la Reshoring Initiative. Les corridors de batteries pour véhicules électriques en Allemagne et en France reflètent cette tendance. Les pics d'approvisionnement se concentrent entre 2026 et 2028, favorisant les machines stationnaires à haute efficacité avec des packages de maintenance prédictive.
Réglementations obligatoires sur l'efficacité énergétique pour les équipements industriels
La règle 2024 du Département de l'énergie américain exige des ratios d'efficacité énergétique intégrée plus élevés pour les compresseurs vendus après janvier 2026, tandis que la certification ISO 50001 est désormais une exigence courante des fournisseurs en Europe.[2] Les unités à variateur de vitesse réduisent la consommation d'électricité de 20 à 35 %, mais coûtent 25 à 40 % de plus à l'achat, stimulant les modèles de location et de paiement à l'usage destinés aux PME. Les équipementiers se standardisent sur la juridiction la plus stricte, améliorant l'efficacité de base à l'échelle mondiale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé des systèmes à variateur de vitesse et sans huile | -0.9% | Asie émergente, Amérique latine, Afrique | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières | -0.6% | Mondial, approvisionnement en terres rares centré en Chine | Moyen terme (2-4 ans) |
| Instabilité du réseau électrique favorisant les locations diesel | -0.3% | Afrique subsaharienne, Asie du Sud, parties de l'Amérique latine | Moyen terme (2-4 ans) |
| Pénurie de talents chez les équipementiers pour la conception de profils de rotors | -0.2% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des systèmes à variateur de vitesse et sans huile
Les compresseurs à variateur de vitesse et sans huile affichent des primes en capital de 25 à 50 %, décourageant les acheteurs PME en Inde, en Asie du Sud-Est et en Amérique latine. Bien que les économies sur le cycle de vie compensent le coût pour les grands utilisateurs, les lacunes de financement et les écosystèmes de location peu développés ralentissent la diffusion. Les prix des composants s'assouplissent avec l'échelle, mais la transition vers le marché de masse reste hors de l'horizon de prévision.
Volatilité des prix des matières premières (acier, aimants en terres rares)
L'acier oscille entre 600 et 900 USD par tonne, et les quotas d'exportation de NdFeB de la Chine ont provoqué des pics de prix des aimants en 2024, comprimant les marges des équipementiers.[3] Les fabricants de niveau intermédiaire dépourvus d'outils de couverture absorbent soit les coûts, soit risquent des reports de commandes lorsqu'ils répercutent les hausses sur les clients. La délocalisation de la fabrication à proximité et l'expérimentation avec des aimants en ferrite atténuent mais n'éliminent pas l'exposition.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par principe de fonctionnement :
les compresseurs dynamiques progressent dans les applications à forte intensité de traitementLes compresseurs dynamiques sont appelés à capter une part de marché plus importante dans le secteur des compresseurs d'air, car les projets de GNL, d'hydrogène et de CCUS privilégient leur débit élevé et leur profil sans huile. Les conceptions à déplacement positif dominaient encore la taille du marché des compresseurs d'air en 2025, mais les unités centrifuges et axiales ont affiché un CAGR de 5,3 % jusqu'en 2031. Les machines alternatives restent indispensables pour les pressions supérieures à 300 bar, notamment dans le domaine du ravitaillement en hydrogène. Les architectures hybrides combinant des étages à vis rotative et centrifuges illustrent la convergence en cours.
Ce changement se manifeste géographiquement : les terminaux d'exportation de GNL du Golfe commandent des trains centrifuges multi-étagés, tandis que les intégrateurs chinois d'hydrogène privilégient les vis sans huile pour les équipements de balance d'installation d'électrolyseurs à pression intermédiaire. La taille du marché des compresseurs d'air industriels pour les segments sans huile est appelée à s'élargir, la classe 0 devenant la norme plutôt que l'exception dans les industries à processus critiques. La demande en compresseurs alternatifs perdure dans les stations GNC nord-américaines et les gaz industriels européens. Les équipementiers développent des plateformes modulaires permettant aux clients de passer de 5 bar à 350 bar avec des stocks de pièces partagés, réduisant ainsi le coût du cycle de vie.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par technologie :
les architectures sans huile progressent grâce aux exigences de puretéLes unités sans huile, croissant à un TCAC de 5,2 %, s'imposent dans les secteurs pharmaceutique, alimentaire et des boissons, et des semi-conducteurs, sous l'effet du renforcement des pressions réglementaires et de responsabilité. Les équipements avec huile fournissent encore la majeure partie de l'air dans l'industrie générale grâce à un investissement favorable et à une maintenance aisée.
Des avancées telles que les vis à injection d'eau et les paliers magnétiques réduisent les frottements sur le cycle de vie et étendent la capacité au-delà de 500 kW. Les salles blanches de semi-conducteurs à Taïwan et en Corée spécifient désormais des machines centrifuges sans huile avec paliers à air, tandis que les embouteilleurs européens de boissons se modernisent avec des vis à joint d'eau pour éliminer la filtration en aval. La coexistence des deux technologies persistera, car les secteurs minier et de la construction continuent d'accepter le brouillard d'huile avec des post-filtres.
Par portabilité :
les unités stationnaires dominent, les portables progressent grâce aux dépenses d'infrastructureLes machines stationnaires représentaient près des deux tiers des revenus de 2025 et restent l'épine dorsale des installations fixes. Les compresseurs portables, cependant, progressent à 4,9 % grâce aux travaux routiers, de tunnels et de pipelines en Inde, en Indonésie et en Afrique subsaharienne.
Les unités remorquées diesel dominent les locations, mais les portables électriques à batterie font leur apparition dans les zones urbaines européennes soumises à des réglementations strictes sur les émissions. Les limitations d'autonomie les confinent aux travaux légers, mais les équipementiers associent des batteries interchangeables à une recharge solaire en continu pour prolonger les heures de terrain. Les parcs stationnaires bénéficient le plus de la surveillance par IA, car la connectivité réseau permanente permet des analyses en temps réel.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par méthode de refroidissement :
simplicité du refroidissement par air face à l'efficacité du refroidissement par eauLes modèles refroidis par air représentaient 78,2 % des expéditions de 2025 en raison de coûts d'installation plus faibles et d'une indépendance vis-à-vis des infrastructures hydrauliques. Les machines refroidies par eau afficheront un TCAC de 5,1 %, notamment dans les centres de données et les grands complexes chimiques qui valorisent une efficacité énergétique supérieure de 10 à 15 % et le potentiel de récupération de chaleur.
La chaleur récupérée des compresseurs refroidis par eau est désormais injectée dans les réseaux de chaleur urbains en Europe du Nord, générant des flux de revenus sous forme de crédits énergétiques. Les acheteurs du Moyen-Orient préfèrent les unités refroidies par air pour éviter la rareté de l'eau, mais dimensionnent généreusement les échangeurs de chaleur pour faire face à des pics ambiants de 45 °C. Les frais de traitement de l'eau et la protection contre le gel dans les climats froids maintiennent le refroidissement par air en tête à l'échelle mondiale.
Par puissance nominale :
les unités supérieures à 500 kW en tête grâce à la demande des mégaprojetsLes compresseurs de plus de 500 kW afficheront le TCAC le plus fort de 5,8 %, captant les lignes budgétaires dans la liquéfaction du GNL, l'hydrogène à grande échelle et les trains de CCUS. Les systèmes de gamme intermédiaire de 101 à 300 kW restent dominants dans les usines automobiles et agroalimentaires, tandis que les unités inférieures à 100 kW desservent les petits ateliers.
Les ensembles centrifuges haute puissance s'intègrent aux systèmes de contrôle distribués, permettant le partage de charge qui réduit les pics d'électricité. Les acquisitions de Honeywell en 2024-2025 associent des échangeurs de chaleur à bobinage avec des ensembles centrifuges personnalisés pour fournir des modules GNL clés en main. La croissance des centres de données dans le Midwest américain est un autre catalyseur ; les hyperscalers déploient des systèmes d'air de secours de plusieurs mégawatts pour la purge des tours de refroidissement et les actionneurs pneumatiques.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par secteur d'utilisation final :
la santé en forte hausse, la fabrication arrive à maturitéLa santé devrait croître à un TCAC de 7,4 %, dépassant tous les autres secteurs à mesure que les hôpitaux, les cliniques et les chaînes dentaires se développent en Asie-Pacifique et en Amérique latine. La fabrication, bien qu'elle détienne encore 42,5 % du chiffre d'affaires de 2025, arrive à maturité à mesure que l'électrification réduit l'intensité des outils pneumatiques.
Les systèmes d'air médical imposent la redondance ISO 7396-1 et des conceptions sans huile, entraînant des modernisations dans les hôpitaux européens et nord-américains construits avant 2000. Les usines pharmaceutiques adoptent des packages sans huile, à variateur de vitesse et surveillés par IA pour protéger la production stérile. À l'inverse, les secteurs minier et de la construction restent tributaires de portables robustes avec huile, un segment moins propice aux services numériques.
Analyse géographique
Marché des compresseurs d'air en Asie-Pacifique
L'Asie-Pacifique a représenté 43,7 % du marché des compresseurs d'air en 2025 et devrait enregistrer un CAGR de 5,0 % jusqu'en 2031, porté par le développement de l'hydrogène en Chine et le vaste programme d'infrastructures de l'Inde. La Chine augmente sa capacité de production d'électrolyseurs vers 165 GW par an, générant une forte demande en compresseurs centrifuges et à vis, tandis que les autoroutes et le métro en Inde stimulent les locations de compresseurs portables. Le Japon et la Corée du Sud privilégient les compresseurs sans huile ultra-propres pour les semi-conducteurs et les véhicules à pile à combustible, acceptant une prime pour les paliers magnétiques et les variateurs de vitesse à carbure de silicium.
Marché des compresseurs d'air en Amérique du Nord
L'Amérique du Nord a contrôlé environ un quart du chiffre d'affaires 2025, grâce à la relocalisation industrielle, aux terminaux GNL sur la côte du Golfe et aux centres de données hyperscale qui multiplient les installations fixes. Les crédits d'impôt de la section 45Q stimulent les projets de captage, utilisation et stockage du CO₂ dans le Midwest américain, générant des commandes de compression multi-étagée du CO₂. Le Canada mobilise les financements de sa stratégie hydrogène pour reconvertir les opérations de sables bitumineux de l'Alberta à l'hydrogène bas carbone, nécessitant des unités alternatives haute pression. Les flux d'investissements liés à la délocalisation de proximité au Mexique stimulent les achats de compresseurs fixes de taille moyenne et de compresseurs portables diesel pour la construction rapide d'usines.
Marché des compresseurs d'air en Europe
L'Europe a détenu une part d'environ 20 %, portée par l'Allemagne, la France et les pays nordiques, qui développent des projets pilotes d'hydrogène vert et de captage, utilisation et stockage du CO₂.[4] Les règles de passation de marchés ISO 50001 de l'UE accélèrent l'adoption des variateurs de vitesse. L'Europe de l'Est attire la production de batteries pour véhicules électriques, intégrant des spécifications sans huile dans les conceptions de gigafactories. La région est également pionnière dans les compresseurs refroidis à l'eau connectés aux réseaux de chaleur urbains, améliorant le retour sur investissement des projets.
Marché des compresseurs d'air au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, ainsi que le Moyen-Orient et l'Afrique, ont représenté environ 10 % des dépenses de 2025. Les champs pré-salifères du Brésil et les mines de lithium d'Argentine soutiennent la demande de compresseurs portables lourds, tandis que les expansions des exportations de GNL du Qatar et des Émirats arabes unis spécifient de grandes lignes centrifuges. La faible fiabilité du réseau électrique en Afrique maintient la demande de compresseurs portables diesel pour les secteurs minier et de la construction. La faible couverture de l'IIoT retarde l'adoption de la maintenance basée sur l'intelligence artificielle dans ces régions.
Paysage réglementaire
Les règles d'efficacité énergétique se durcissent autour des performances des compresseurs packagés et de la conformité aux méthodes d'essai, les États-Unis servant d'ancrage à court terme. Dans le cadre du programme de conservation de l'énergie du Département de l'Énergie des États-Unis (DOE), les exigences minimales d'efficacité prévues par le 10 CFR 431.345 sont devenues obligatoires pour les équipements de compresseurs d'air couverts, avec une application liée à la certification des fabricants et des sanctions civiles en cas de non-conformité ; le DOE a également mis à jour les règles de procédure d'essai associées via des actions publiées au Federal Register en 2025, ce qui affecte la manière dont les fabricants d'origine démontrent la conformité pour chaque modèle de base.
Les acheteurs mondiaux se réfèrent également aux normes internationales qui façonnent les spécifications d'approvisionnement à travers les juridictions. L'ISO 22484:2024 (publiée en novembre 2024) établit un code d'essai de performance pour les groupes de compresseurs d'air basse pression à entraînement électrique, soutenant la comparabilité des allégations d'efficacité et renforçant l'orientation vers des architectures à vitesse variable et à plus haute efficacité lorsque les offres sont évaluées sur le coût énergétique du cycle de vie et l'auditabilité.
Paysage concurrentiel
Le marché des compresseurs d'air présente une concentration modérée : Atlas Copco, Ingersoll Rand, Siemens Energy et Kaeser contrôlent conjointement environ 35 à 40 % des revenus mondiaux. Atlas Copco a réalisé 15 acquisitions de réseaux de services durant 2024-2025, étendant sa présence au Brésil, en Europe et en Asie et intégrant l'analytique SMARTLINK dans les parcs existants. Honeywell a dépensé 3,97 milliards USD pour acquérir Sundyne et une unité d'équipements GNL, se taillant une niche intégrée de compression-liquéfaction alignée avec sa suite numérique Forge. L'acquisition par Siemens d'ebm-papst industrial drives en 2024 renforce son positionnement mécatronique, pouvant potentiellement substituer la pneumatique par des actionneurs électriques dans l'intralogistique.
Des challengers chinois tels que Kaishan exploitent les efficiences de coûts et la demande domestique en hydrogène pour remporter des contrats sur les marchés sensibles aux prix. Les spécialistes logiciels ABB et AspenTech proposent des plateformes de maintenance prédictive indépendantes des fournisseurs, banalisant le matériel et déplaçant les profits vers l'analytique. Les vecteurs concurrentiels se concentrent autour de la propriété des données, des garanties de performance énergétique et de la mutualisation des services sur le cycle de vie plutôt que sur le coût brut des équipements.
Leaders du secteur des compresseurs d'air
-
Atlas Copco Group
-
Ingersoll Rand Inc.
-
Hitachi Global Air Power (Sullair)
-
Gardner Denver Industries
-
Kaeser Kompressoren SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des compresseurs d'air Entreprises couvertes dans ce rapport
- Atlas Copco AB
- Ingersoll Rand Inc.
- Hitachi Global Air Power (Sullair)
- Gardner Denver Industries
- Siemens Energy Compressor Business
- Kaeser Kompressoren SE
- Elgi Equipments Ltd
- Kobe Steel (Kobelco Compressors)
- Mitsubishi Heavy Industries Compressor Corp.
- Doosan Portable Power
- Kaishan Compressor Co. Ltd
- BOGE Kompressoren
- Aerzen Maschinenfabrik GmbH
- Quincy Compressor
- Chicago Pneumatic
- Bauer Kompressoren GmbH
- Hanwha Power Systems
- Danfoss Turbocor Compressors
- Sulzer Ltd
- General Electric (GE Aero-Derivatives)
Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent dans les cycles de rénovation et de remplacement axés sur la conformité, où les opérateurs ont besoin d'une performance énergétique mesurable et auditable plutôt que de simples remplacements matériels progressifs. Le cadre d'efficacité minimale du DOE américain (10 CFR 431.345) et les mises à jour associées des procédures d'essai poussent les usines à adopter des commandes intégrées et des chaînes d'entraînement à plus haute efficacité, notamment des VSD avancés et des moteurs à aimants permanents, avec une optimisation au niveau du système pour atteindre les seuils d'efficacité isentropique requis tout en limitant le risque de production pendant les mises à niveau.
Un deuxième domaine d'opportunité concerne l'optimisation pilotée par logiciel et l'intégration thermique qui réduit la consommation énergétique spécifique dans des profils d'exploitation réels, élargissant le bassin de revenus liés aux services et aux commandes pour les fabricants d'origine et les fournisseurs de plateformes. Des recherches publiées en 2026 sur la prévision de charge basée sur les données et la planification des compresseurs font état d'une réduction de 9,26 % de la consommation énergétique spécifique dans les systèmes d'air industriels non linéaires grâce à des ensembles de données d'exploitation de meilleure qualité, et des travaux thermodynamiques de 2026 sur l'utilisation de la chaleur résiduelle aux étages intermédiaires dans la compression centrifuge multi-étages mettent en lumière des gains d'efficacité supplémentaires grâce à la récupération de chaleur et à l'optimisation des étages. Ces conclusions soutiennent une demande continue de compresseurs prêts pour la télémétrie, de jumeaux numériques et de dispositifs de récupération de chaleur conçus sur mesure, en particulier dans les grandes installations fixes où la surveillance continue et les changements de commande se traduisent par une réduction des coûts d'électricité et une meilleure comptabilisation des émissions.
Développements industriels récents dans Marché des compresseurs d'air
- Mai 2026 : Atlas Copco a acquis LVC Solutions N.V., un distributeur belge d'air comprimé basé à Genk. L'opération élargit l'empreinte locale de vente et de service d'Atlas Copco sur un marché européen mature où les contrats de service axés sur la disponibilité et les mises à niveau de connectivité de flotte constituent des facteurs de différenciation clés.
- Juillet 2025 : Hitachi Global Air Power a lancé le compresseur d'air portable électrique sans huile Sullair OFE1550, le positionnant autour d'un fonctionnement à zéro émission et d'une qualité d'air de classe 0 pour les chantiers. Ce lancement élargit le marché adressable des compresseurs portables dans les environnements intérieurs, sensibles au bruit et soumis à des restrictions d'émissions, où les unités diesel rencontrent des contraintes d'exploitation.
- Mars 2024 : Hitachi Global Air Power a introduit la série de compresseurs d'air à vis rotatifs à deux étages Sullair TS 190-260, visant à améliorer l'efficacité énergétique des stations d'air comprimé industrielles. Ce lancement soutient une vente axée sur le coût du cycle de vie et offre une voie de mise à niveau pour les usines visant une consommation électrique plus faible sans passer à des architectures de compresseurs plus complexes.
Marché des compresseurs d'air Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché couvre les revenus générés par les compresseurs d'air vendus à des fins industrielles, commerciales et de construction, y compris les unités fixes et portables, dans les principales régions. Il inclut les technologies courantes telles que les compresseurs à déplacement positif et les compresseurs dynamiques, et comptabilise les ventes au niveau des équipements.
Exclusions du périmètre : le dimensionnement ne prend pas en compte les accessoires de traitement de l'air comprimé, la tuyauterie d'air d'usine et la main-d'œuvre de service autonome, sauf si elle est incluse dans les ventes d'équipements de compression.
Aperçu de la Segmentation
- Par principe de fonctionnement
- Déplacement positif
- À pistons
- À vis rotative
- À palettes rotatives
- Dynamique
- Centrifuge
- Axial
- Déplacement positif
- Par technologie
- Avec huile
- Sans huile
- Par portabilité
- Stationnaire
- Portable
- Par méthode de refroidissement
- Refroidi par air
- Refroidi par eau
- Par puissance nominale
- Jusqu'à 100 kW
- 101 à 300 kW
- 301 à 500 kW
- Au-dessus de 500 kW
- Par secteur d'utilisation final
- Fabrication
- Pétrole et gaz
- Production d'énergie
- Chimie et pétrochimie
- Mines et construction
- Alimentation et boissons
- Santé
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la constitution d'une base factuelle sur les domaines d'utilisation des compresseurs et les facteurs déterminant le remplacement et les nouvelles installations. Nous nous appuyons sur des sources publiques telles que l'Administration américaine de l'information sur l'énergie pour les signaux énergétiques industriels, le Bureau du recensement des États-Unis pour l'activité manufacturière, Eurostat pour les tendances de la production industrielle, et UN Comtrade pour les flux commerciaux qui permettent de vérifier la cohérence de la direction des expéditions par région. Pour le contexte produit, nous examinons également les normes et les orientations d'organisations telles que l'ISO et l'ASME, ainsi que des revues d'ingénierie à comité de lecture décrivant les classes d'efficacité et le comportement des cycles de service.
En complément, les rapports annuels des entreprises, les présentations aux investisseurs et la presse sectorielle crédible sont utilisés pour cartographier les portefeuilles de produits et suivre les revendications de prix et d'efficacité dans le temps. Pour combler les lacunes, comme l'échelle des entreprises privées, nous utilisons de manière sélective des abonnements payants pour les données financières et le renseignement d'entreprise, des bases de données de brevets et des ensembles de données d'importation et d'exportation au niveau des expéditions. Ces données contribuent à valider la directionnalité plutôt qu'à remplacer le jugement des analystes. Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont été utilisées pour la collecte de données, la vérification croisée et la clarification des hypothèses.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester ce que nous avons construit à partir des données publiques, notamment en ce qui concerne les changements de mix entre les unités sans huile et les unités noyées dans l'huile, la demande portable liée aux cycles de construction, et la manière dont les mises à niveau en matière d'efficacité énergétique influencent le calendrier d'achat. Nous menons des entretiens et des enquêtes auprès d'un panel de fabricants, de distributeurs, de partenaires de service et de grands utilisateurs finaux en Asie-Pacifique, en EMEA et dans les Amériques, afin que les hypothèses sur les prix, l'utilisation et les cycles de remplacement soient validées dans des conditions d'exploitation réelles.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 12 % | Asie-Pacifique : 42 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 31 % |
| Acteurs de moindre envergure : 14 % | Managers : 60 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une logique descendante et ascendante, le bassin de demande étant reconstitué à partir de l'activité sectorielle, puis recoupé à l'aide des signaux des fournisseurs et des canaux de distribution. Nous relions d'abord la demande en compresseurs à des facteurs mesurables tels que les indices de production industrielle, la production dans la construction et l'activité d'expansion des usines, puis nous répartissons cette demande entre les catégories de compresseurs à l'aide de facteurs de répartition éclairés par la recherche documentaire et les entretiens. Nous convertissons ensuite la demande unitaire implicite par région et par principaux cas d'utilisation en une vue des revenus en appliquant des prix de vente moyens réalistes.
Pour ancrer le modèle dans la réalité, nous utilisons des données pratiques telles que la part des installations portables par rapport aux installations fixes, la pénétration des compresseurs sans huile dans l'alimentation, les boissons, la santé et l'électronique, le mix typique de puissance nominale (par exemple, jusqu'à 100 kW par rapport aux tranches supérieures) et les cycles de remplacement qui varient selon l'intensité d'utilisation et les pratiques de maintenance. Des vérifications ascendantes sont appliquées à travers des points de prix échantillonnés, les retours des distributeurs sur les carnets de commandes et des agrégations sélectives des revenus visibles des fournisseurs en compresseurs, ce qui nous aide à ajuster les doubles comptages et les équipements importés qui ne correspondent pas aux tendances de production locale. Lorsque les données sont insuffisantes, l'écart est comblé à l'aide d'indicateurs de substitution tels que la croissance des échanges commerciaux, la direction des investissements en capital de fabrication régionale et les hypothèses de mix issues des entretiens, puis ces indicateurs de substitution sont à nouveau testés avec au moins deux signaux indépendants.
Les prévisions utilisent une configuration de régression multivariée car la demande évolue avec plus d'un facteur, et une analyse de scénarios est utilisée pour tester la sensibilité aux coûts énergétiques et les fluctuations des cycles de construction. Les contributions des experts permettent de fixer la trajectoire prévisionnelle pour des variables telles que la croissance de la production industrielle, l'effet d'entraînement de la réglementation sur l'efficacité et le rythme d'adoption des solutions sans huile, et ces trajectoires de variables façonnent la courbe des revenus.
Cycle de Validation des Données et de Mise à Jour
La validation est assurée par un ensemble de vérifications qui comparent les résultats du modèle aux signaux indépendants du marché, puis les incohérences sont examinées avant validation finale. Nous examinons les sauts inhabituels dans les prix de vente moyens, les inadéquations dans les échanges commerciaux régionaux et les répartitions de parts qui s'écartent trop de ce que suggèrent les entretiens et les documents publics, puis les hypothèses sont retravaillées jusqu'à ce que le récit et les chiffres s'alignent. Lorsqu'un écart significatif persiste, une démarche de suivi est déclenchée auprès des répondants les plus proches de cette partie de la chaîne de valeur.
Le rapport est actualisé selon un cycle annuel, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs peuvent modifier la demande, tels que des chocs sur les prix de l'énergie, de grands programmes d'infrastructure ou des mises à jour réglementaires sur l'efficacité et les émissions. Avant la livraison, une revue finale par les analystes est effectuée afin que les clients disposent d'une vue actualisée correspondant aux dernières publications publiques disponibles et aux retours primaires.
Taille du Marché des Compresseurs d'Air selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les chiffres publiés pour le marché des compresseurs d'air peuvent différer même lorsque le nom du sujet semble identique, car le panier de produits inclus et le calendrier des hypothèses ne sont pas cohérents d'une source à l'autre. Dans nos vérifications, la plupart des écarts proviennent de la manière dont les éléments adjacents sont traités, de l'année utilisée comme référence et de la façon dont les évolutions de prix et de mix sont intégrées dans les prévisions.
Les équipements de traitement de l'air comprimé, tels que les sécheurs et les filtres, se situent en dehors du périmètre de marché utilisé par Mordor Intelligence ici, ce qui supprime un poste de revenus complémentaires courant que certaines estimations semblent conserver dans leurs totaux. Les différences proviennent également de la question de savoir si les unités portables sont comptabilisées uniquement en tant qu'équipements de compression ou combinées avec la valeur du moteur et de la location, et de la manière dont l'adoption des solutions sans huile est valorisée dans le temps à mesure que les normes d'efficacité se renforcent. Le calendrier de conversion des devises et la fréquence d'actualisation peuvent encore élargir l'écart, notamment lorsque les cycles de production industrielle et de construction changent rapidement de direction.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 35,21 milliards USD (2026) | |
| Éditeur sectoriel A | 26,70 milliards USD (2024) | Utilise une année de base antérieure, et les signaux de périmètre suggèrent une vue globale plus large dans certaines déclinaisons, ce qui peut faire varier les totaux lorsque la demande portable et le mix de tranches de puissance évoluent d'une année à l'autre. |
| Éditeur mondial de recherche B | 27,75 milliards USD (2025) | Ancre l'estimation en 2025 et peut appliquer une progression tarifaire différente selon les types de lubrification et les tranches de puissance, ce qui peut comprimer la valeur de départ même si le taux de croissance à long terme semble similaire. |
En examinant les trois chiffres, l'écart s'explique principalement par ce qui est comptabilisé dans une vente de compresseur d'air, ainsi que par le choix de l'année de base et la manière dont le mix et les prix sont projetés. En maintenant les inclusions liées aux revenus des équipements et en validant ensuite les totaux avec les échanges commerciaux, les indicateurs d'activité et les retours des entretiens, le chiffre final reste traçable à des facteurs clairs et à des étapes reproductibles.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché mondial des compresseurs d'air en 2026 ?
La taille du marché des compresseurs d'air est estimée à 35,21 milliards USD en 2026, suivant le TCAC de 4,61 % vers 44,11 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide dans les compresseurs d'air ?
La demande de santé pour les systèmes d'air médical se développe à environ 7,4 % de TCAC, dépassant tous les autres utilisateurs finaux.
Pourquoi les compresseurs sans huile gagnent-ils du terrain ?
Des règles de pureté plus strictes dans les secteurs pharmaceutique, des semi-conducteurs et de la transformation alimentaire imposent de l'air de classe zéro, favorisant les architectures sans huile qui évitent la contamination par les hydrocarbures.
Quel rôle joue l'hydrogène dans la demande future de compresseurs ?
La capacité d'électrolyseur engagée dépassant 230 GW d'ici 2030 nécessitera une compression d'hydrogène de plusieurs mégawatts, en faisant un moteur de croissance à long terme clé.
Comment les fournisseurs se différencient-ils au-delà du matériel ?
Les principaux équipementiers associent la maintenance prédictive activée par l'IA et les contrats de garantie de performance, déplaçant les revenus vers les logiciels et les services sur le cycle de vie.
Quelles régions présentent le plus fort potentiel de croissance ?
L'Asie-Pacifique est en tête en termes de croissance absolue, tandis que l'Amérique du Nord bénéficie de la relocalisation et des incitations au CCUS, et que l'Europe stimule la demande grâce à l'hydrogène et aux réglementations sur l'efficacité énergétique.