
Taille et part du marché des compresseurs à gaz
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.98 Milliards de dollars |
| Taille du Marché (2031) | 2.29 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.97 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
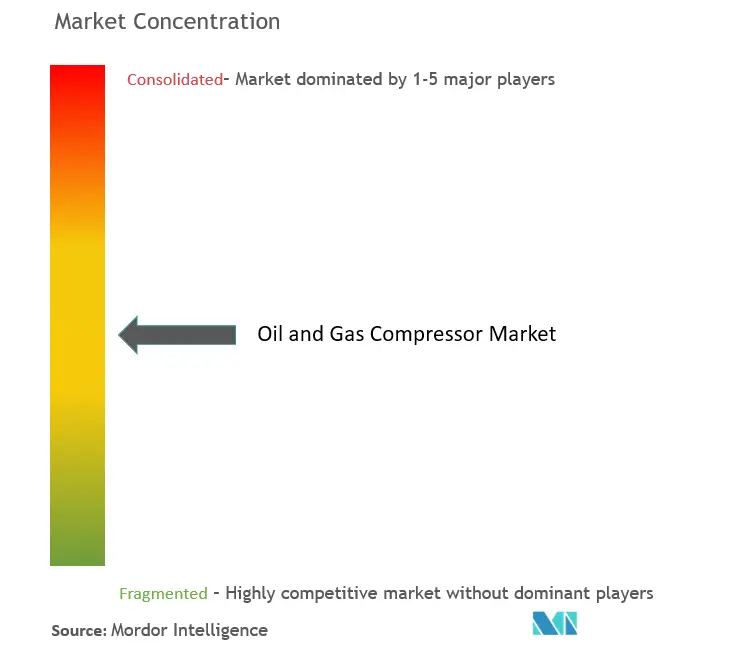
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des compresseurs à gaz par Mordor Intelligence
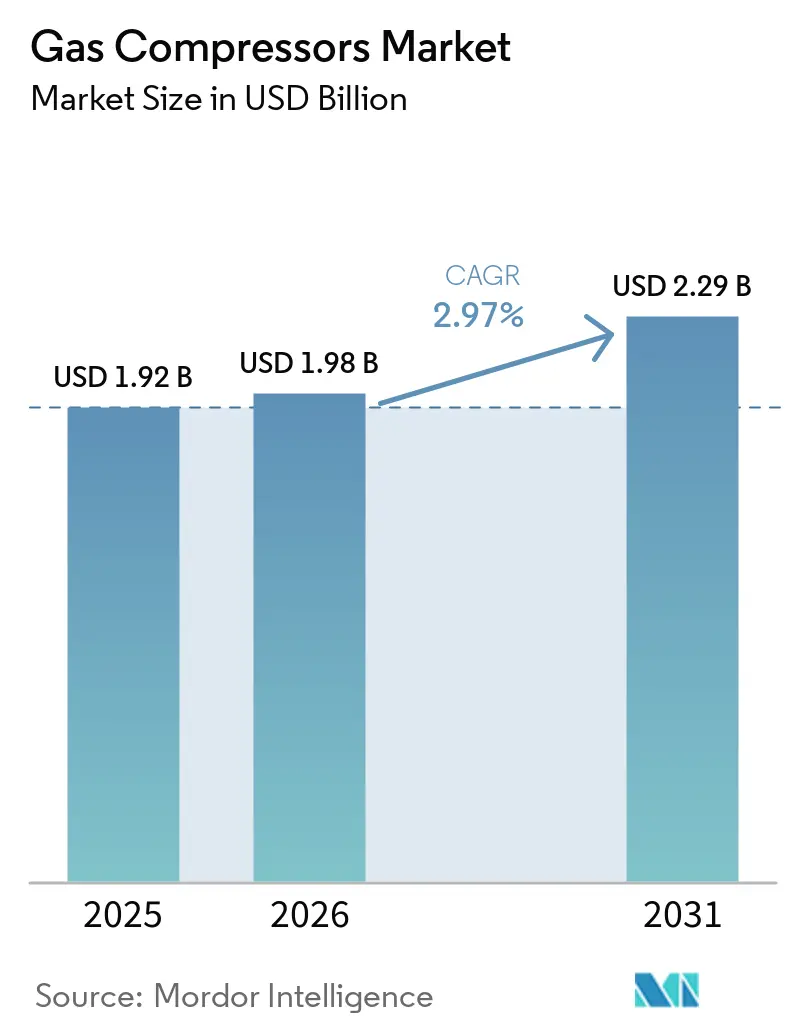
Le marché des compresseurs à gaz devrait croître de 1,92 milliard USD en 2025 à 1,98 milliard USD en 2026 et est prévu pour atteindre 2,29 milliards USD d'ici 2031 à un CAGR de 2,97 % sur la période 2026-2031.
La taille du marché des compresseurs à gaz est estimée à 1,92 milliard USD en 2025, et devrait atteindre 2,24 milliards USD d'ici 2030, à un CAGR de 3,13 % au cours de la période de prévision (2025-2030).
- À long terme, le marché est largement porté par la croissance de la consommation de gaz naturel pour diverses applications, qui a conduit à davantage de projets de production et de transport de gaz, ainsi qu'à des prix du gaz naturel raisonnables dans le contexte actuel, ce qui a un impact positif sur le secteur amont.
- En revanche, la pénétration croissante des énergies renouvelables dans le secteur énergétique offre une concurrence sérieuse à la consommation de gaz naturel et entrave ainsi le déploiement des compresseurs à gaz dans de nombreuses applications.
- Néanmoins, l'augmentation des réserves prouvées de gaz naturel, notamment dans les gisements gaziers offshore récemment découverts, représente une opportunité considérable pour le marché des compresseurs à gaz. La récente découverte d'un gisement pétrolier et gazier au large des côtes du Mexique par le groupe russe Lukoil en est un exemple concret. Les nouveaux champs en cours de mise en production entraîneront un déploiement accru de compresseurs à gaz pour les lignes de collecte.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des compresseurs à gaz
Le secteur intermédiaire devrait dominer le marché
- Les compresseurs à gaz utilisés dans l'industrie pétrolière et gazière intermédiaire comprennent les compresseurs de gaz de procédé déployés soit au sein du réseau de gazoducs de transport de gaz, soit au niveau des unités de stockage de gaz comprimé. Le gaz circulant dans les gazoducs subit des pertes de pression qui augmentent avec la vitesse d'écoulement et la longueur du tuyau. Par conséquent, tous les 80 à 160 kilomètres environ, une station de compression est nécessaire pour recomprimer le gaz et compenser les pertes de pression.
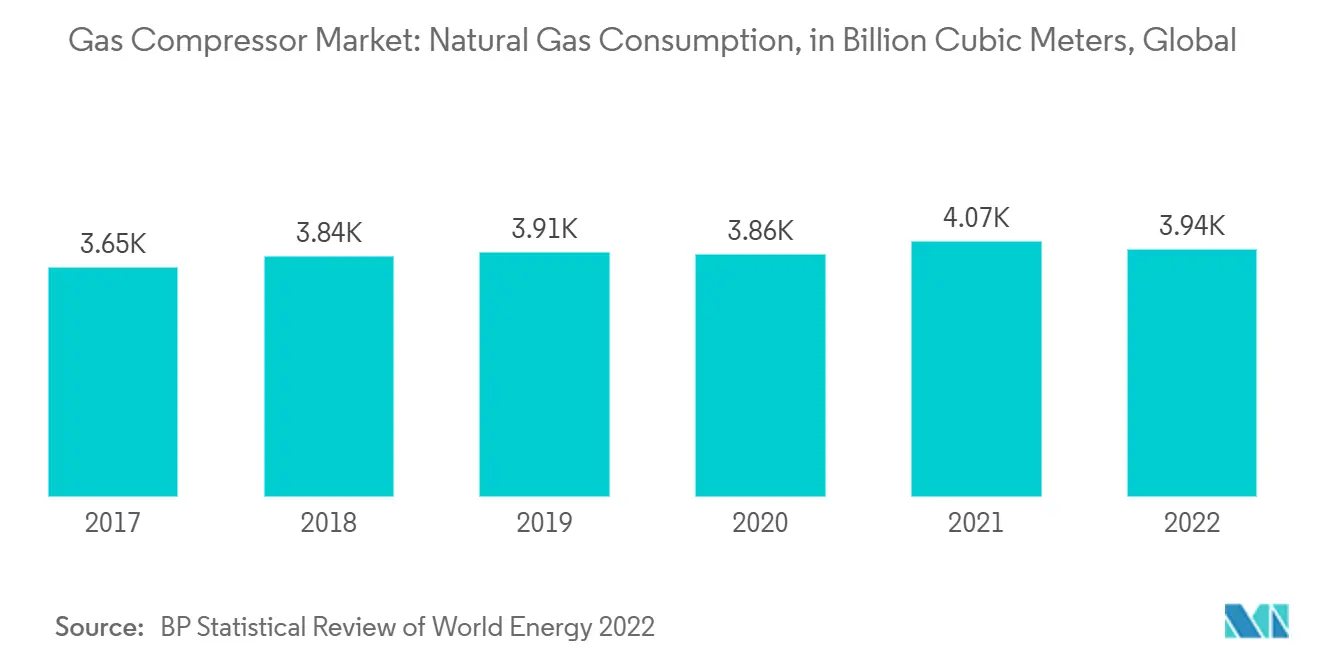
- La consommation de gaz naturel a continuellement affiché une tendance à la hausse au cours des 10 dernières années, avec environ 3 941,3 milliards de mètres cubes de consommation en 2022. La demande devrait croître dans les années à venir en raison de l'impulsion des gouvernements en faveur de méthodes de production d'énergie plus propres dans de nombreux pays. Un certain nombre de projets de gazoducs et de GNL sont sur le point d'être ajoutés à la liste des projets réalisés par de nombreuses entreprises intermédiaires dans les années à venir.
- Par exemple, le projet Adelphia Gateway a reçu l'approbation pour la construction de la deuxième phase du projet de la part de la Commission fédérale de réglementation de l'énergie (FERC), aux États-Unis. Le projet comprend la conversion d'un gazoduc pétrolier existant de 135 kilomètres en un gazoduc d'approvisionnement en gaz pour la distribution dans la région de Philadelphie. Le promoteur, Adelphia Gateway LLC, devrait être en mesure de fournir le premier gaz du gazoduc d'ici fin 2023.
- De plus, en février 2023, Oil and Natural Gas Corporation, le géant des hydrocarbures appartenant à l'État indien, a lancé un important projet de remplacement de gazoduc, un projet crucial pour la production de la société à partir de champs clés de la côte ouest. Le projet de 446 millions USD garantira un approvisionnement stable en pétrole et en gaz à partir des puits d'ONGC couvrant une superficie de 40 000 kilomètres carrés le long de la côte ouest. Étant donné que les compresseurs jouent un rôle crucial dans l'industrie pétrolière et gazière en augmentant la pression du gaz naturel et en permettant le transport du gaz naturel depuis le site de production, ce type de projet favorisera à son tour l'utilisation des compresseurs dans l'ensemble du secteur.
- Ces développements auront inévitablement un impact positif sur le marché des compresseurs à gaz dans l'industrie pétrolière et gazière au cours de la période de prévision.
L'Asie-Pacifique devrait dominer la croissance du marché
- L'Asie-Pacifique pourrait représenter la moitié de la demande gazière incrémentale dans un avenir proche en raison de la hausse de la consommation dans les secteurs des transports et de l'industrie. Pour répondre à la demande en gaz naturel pour le secteur de la production d'électricité et d'autres applications, la région a connu une expansion du réseau de gazoducs, principalement dans des pays comme l'Inde et la Chine.
- Les importations chinoises de GNL et de gaz par gazoduc ont atteint des niveaux records en 2022, avec une augmentation de plus de 16,6 % des importations de GNL au cours de la dernière décennie, tandis que les importations mensuelles de gaz par gazoduc ont approché un niveau de pointe de 4 millions de tonnes métriques. La hausse des importations conduira à une expansion de l'infrastructure de gazoducs d'appui dans le pays. De plus, l'Inde devrait mettre en service 34 384 kilomètres de nouveaux gazoducs d'ici 2023.
- En mars 2023, Aramco et ses partenaires de coentreprise Panjin Xincheng Industrial Group et NORINCO Group ont annoncé leur intention de démarrer la construction d'un important complexe intégré de raffinage et de pétrochimie dans le nord-est de la Chine. Le complexe comprendra une raffinerie d'une capacité de 300 000 barils par jour associée à une installation pétrochimique disposant d'une capacité de production annuelle de 1,65 million de tonnes d'éthylène et de 2 millions de tonnes métriques de paraxylène. La construction devrait démarrer au deuxième trimestre 2023 après l'obtention des autorisations administratives. Il est prévu que le complexe soit pleinement opérationnel d'ici 2026.
- Par ailleurs, le réseau de stations de ravitaillement en GNC en pleine expansion rapide a favorisé le développement du marché des compresseurs à gaz dans la région Asie-Pacifique. Par exemple, en avril 2023, le gouvernement indien a annoncé que l'objectif était fixé à la mise en place d'environ 17 700 stations de GNC à travers le pays d'ici 2030.
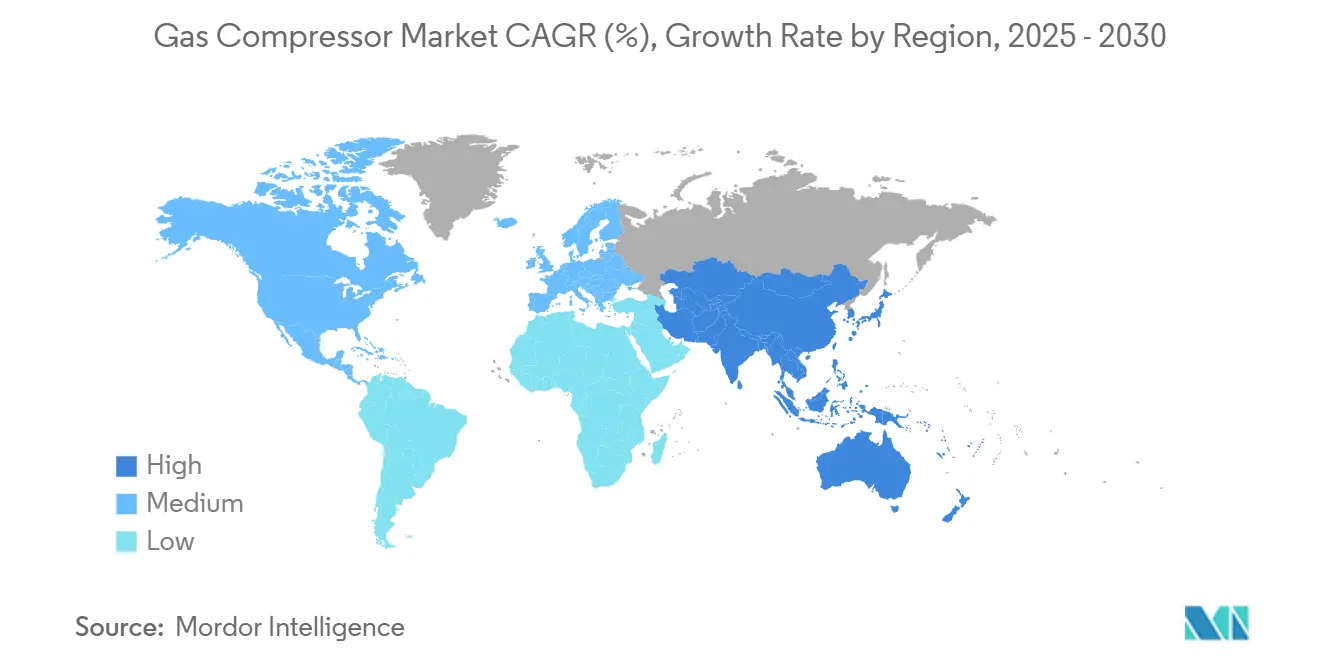
- Compte tenu de ces développements, le marché des compresseurs à gaz devrait connaître son essor le plus important dans la région Asie-Pacifique au cours de la période d'étude.
Paysage réglementaire
La réglementation affectant la conception et le déploiement des compresseurs de gaz est de plus en plus façonnée par les exigences en matière de contrôle des émissions et d'efficacité énergétique. Aux États-Unis, les obligations liées aux compresseurs en vertu des règles de l'EPA sur l'air (y compris les dispositions du 40 CFR Part 60 pour les compresseurs alternatifs concernés, avec des voies de conformité utilisant des paramètres opérationnels tels que le débit volumétrique comme indicateurs pour le contrôle des GES et des COV) relèvent la barre pour les technologies d'atténuation des fuites et de gestion des évents dans les installations amont et intermédiaires.
Sur le plan de l'efficacité, les normes de conservation de l'énergie du DOE américain pour certains compresseurs commerciaux et industriels sont entrées en vigueur le 10 janvier 2025, avec une conformité en matière d'efficacité et de procédure d'essai liée aux indicateurs référencés dans le 10 CFR 431.345. À l'échelle mondiale, la normalisation technique continue de formaliser les meilleures pratiques : la norme ISO 13631:2002 pour les compresseurs alternatifs de gaz emballés a été révisée et confirmée en février 2026, et la norme ISO 17934:2026 sur la surveillance d'état et le diagnostic des compresseurs alternatifs a été publiée le 13 mars 2026, favorisant une adoption plus large des régimes de surveillance, de fiabilité et de maintenance.
Analyse de la chaîne de valeur
La chaîne de valeur des compresseurs de gaz commence par des matières premières spécialisées et des composants d'ingénierie, notamment des aciers alliés et des forgeages en superalliages pour les services de gaz haute pression et exigeants. Elle se poursuit ensuite à travers des étapes de fabrication de précision telles que le moulage, l'usinage des rotors et des roues, la fabrication de carters, l'assemblage des joints mécaniques et l'intégration des entraînements et des commandes. Les OEM et les intégrateurs livrent des skids et des stations de compression conçus sur mesure aux utilisateurs finaux dans des projets amont, intermédiaires et aval, la mise en service, la fourniture de pièces et le support de service façonnant le coût du cycle de vie et la disponibilité.
La présence sur le marché secondaire et la densité de service constituent un facteur de différenciation pour les fournisseurs, soutenues par des centres de service, des techniciens de terrain et des capacités de réparation d'équipements rotatifs. Un exemple de renforcement de la chaîne de valeur est l'acquisition par Mitsubishi Heavy Industries Compressor Corporation (MCO) de la société suisse de maintenance d'équipements rotatifs AST Turbo AG en février 2026, ce qui élargit la couverture de maintenance et de réparation pour les flottes de compresseurs installées et peut soutenir des contrats de service à plus long terme.
Paysage concurrentiel
Le marché des compresseurs à gaz dans le secteur pétrolier et gazier est semi-consolidé. Parmi les principales entreprises (sans ordre particulier) figurent Atlas Copco AB, Ariel Corporation, Bauer Compressor Inc., Clean Energy Fuels Corp. et Ingersoll Rand PLC, entre autres.
Atlas Copco AB a adopté de nombreuses stratégies telles que la focalisation sur la recherche et le développement, l'élargissement de la couverture de marché, l'amélioration de l'efficacité opérationnelle, le développement de nouveaux produits et solutions durables offrant une meilleure valeur ajoutée et une efficacité énergétique améliorée. À titre d'exemple, en février 2023, la société a lancé sa nouvelle génération de compresseurs d'air industriels intelligents à vitesse fixe GA et GA+. Ces innovations technologiques permettront à la société de mieux répondre aux besoins évolutifs des clients industriels grâce à un portefeuille de produits diversifié. Ces nouveaux types de compresseurs peuvent également être utilisés pour des applications en énergie propre telles que le traitement du gaz naturel et la production d'hydrogène.
Leaders du secteur des compresseurs à gaz
Ariel Corporation
BAUER Compressors Inc.
Ingersoll Rand PLC
Clean Energy Fuels Corp.
Atlas Copco AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Une opportunité se développe autour des ensembles de compression haute pression et haute intégrité pour les chaînes de valeur de l'hydrogène et du CO2, en parallèle des infrastructures gazières conventionnelles. En 2026, Burckhardt Compression a été sélectionné par Hydrogen Solutions AS (HYDS) pour fournir des solutions de compression d'hydrogène haute pression pour des projets de production d'hydrogène dans les pays nordiques (échelle de 20 à 40 MW), reflétant le passage des travaux pilotes au déploiement industriel des besoins de compression d'hydrogène. Burckhardt Compression a également obtenu un contrat pour des solutions de compression pour le premier transporteur de CO2 liquéfié (LCO2) à l'échelle industrielle soutenant le projet CCS Northern Lights, indiquant une demande spécialisée pour la manipulation, le conditionnement et la compression prête pour le transport du CO2.
Les grands projets gaziers continuent de créer des espaces d'approvisionnement pour les trains de compresseurs, les mises à niveau de stations et les services associés dans les périmètres EPC et opérateurs. En juin 2026, Saipem a reçu un contrat EPC de 1 milliard USD de Saudi Aramco pour une installation de compression de gaz sur le champ gazier d'Uthmaniyah afin d'élever la pression du gaz de 150 psig à 1 000 psig, renforçant la compression comme levier de déblocage des contraintes. En avril 2026, Enbridge a reçu l'approbation fédérale pour le projet Sunrise Expansion en Colombie-Britannique, incluant l'ajout de nouveaux compresseurs sur les stations de pipeline existantes, tandis que les développeurs de GNL poursuivant des blocs de liquéfaction électrifiés (y compris des compresseurs centrifuges entraînés par moteur électrique et des compresseurs BOG électriques) signalent une demande pour des ensembles et des commandes de compresseurs compatibles avec l'entraînement électrique.
Développements récents du secteur
- Juin 2026 : Ingersoll Rand a conclu un partenariat stratégique pluriannuel avec Garrett Motion pour développer des modules de compresseurs centrifuges sans huile pour les systèmes d'air industriels. La collaboration vise un cycle de développement plus rapide pour les architectures sans huile, soutenant des exigences de propreté plus élevées et des rénovations axées sur l'énergie dans les applications industrielles de gaz comprimé.
- Juin 2025 : Clean Energy Fuels a annoncé des contrats pour concevoir et installer des systèmes d'approvisionnement en GNL à Porto Rico pour une installation de fabrication de produits de santé et une centrale de cogénération, élargissant son empreinte d'approvisionnement énergétique sur l'île. Ces attributions étendent l'activité d'infrastructure et de services GNL de l'entreprise au-delà du ravitaillement des véhicules vers des cas d'utilisation d'énergie distribuée plus larges où les équipements de compression et de conditionnement sont centraux.
- Avril 2024 : Baker Hughes a obtenu un contrat pour fournir à QatarEnergy deux compresseurs de réfrigérant principaux pour l'expansion du GNL de North Field South au Qatar. Le périmètre comprenait des trains de compresseurs entraînés par des turbines à gaz Frame 9E DLN Ultra Low NOx, soulignant la demande continue pour de grands ensembles de compression centrifuge liés aux ajouts de capacité de GNL.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Pour cette méthodologie, le marché mondial des compresseurs à gaz couvre les revenus générés par les unités de compression utilisées pour augmenter la pression du gaz dans les chaînes de valeur industrielles et énergétiques, comptabilisés au point de vente aux utilisateurs finaux ou aux canaux EPC dans toutes les régions.
Exclusions du périmètre : Nous excluons les compresseurs d'air et les systèmes d'air comprimé à usage général qui ne sont pas spécifiés pour un service gaz.
Aperçu de la Segmentation
- Type
- Alternatif
- À vis
- Application
- Amont
- Aval
- Intermédiaire
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- France
- Espagne
- Royaume-Uni
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Malaisie
- Indonésie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et établir le premier ensemble de signaux de demande pouvant être vérifiés de manière cohérente dans toutes les régions. Nous avons généralement référencé des sources publiques telles que l'Administration américaine d'information sur l'énergie, l'Agence internationale de l'énergie, la Banque mondiale et les statistiques commerciales d'UN Comtrade, ainsi que des références aux normes techniques émanant d'organismes tels que l'ISO, le cas échéant.
Pour traduire ces signaux en un modèle de dimensionnement utilisable, nous avons également examiné les rapports annuels et les présentations aux investisseurs des entreprises, les annonces de projets et d'autorisations, les sites web des associations et la presse économique réputée. Le cas échéant, notre équipe a eu recours à des abonnements payants pour les données financières des entreprises et la veille d'actualités, ainsi qu'à une base de données de flux d'expéditions import-export au niveau des envois pour recouper les flux commerciaux d'équipements et leur calendrier. Les sources mentionnées ci-dessus sont données à titre indicatif uniquement, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens primaires et des enquêtes courtes ont été utilisés pour vérifier ce que les sources documentaires ne peuvent pas montrer clairement, comme la sélection des compresseurs par application, les évolutions de prix selon la puissance et le type, et la façon dont les cycles de commande varient selon les régions. Nous avons échangé avec un panel de rôles côté fabricants d'équipements d'origine (OEM), côté canaux de distribution et côté utilisateurs finaux en Asie-Pacifique, en EMEA et dans les Amériques, afin de pouvoir corriger les hypothèses relatives à l'utilisation, à la demande de remplacement et aux délais de livraison avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 16 % | Asie-Pacifique : 44 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 36 % |
| Acteurs de plus petite taille : 16 % | Managers : 52 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le marché a été dimensionné à l'aide d'une approche descendante qui reconstruit le bassin de demande à partir de l'activité pétrolière et gazière, puis alloue les dépenses en compresseurs par application et par région, avant de convertir les totaux en valeur de marché. Pour maintenir la réalité des résultats, ceux-ci ont été corroborés par des approximations ascendantes sélectives, telles que des vérifications par échantillonnage du prix multiplié par le volume par type de compresseur, ainsi qu'un regroupement limité des fournisseurs et des canaux dans les pays où la visibilité est meilleure.
Les données ayant alimenté le modèle comprenaient les démarrages de projets en amont et intermédiaires, les ajouts de capacités de traitement du gaz et de gazoducs, les ajouts de capacités de GNL, les signaux d'expansion des raffineries et de la pétrochimie, ainsi que les cycles de remplacement liés aux heures de fonctionnement et aux pratiques de maintenance. La logique du prix de vente moyen a été traitée comme un mélange d'inflation, de glissement de mix (par exemple, vis versus alternatif) et de tendances des niveaux de puissance, qui ont ensuite été examinés à la lumière des retours d'entretiens. Pour les prévisions, une analyse de scénarios a été appliquée afin de pouvoir cartographier les cas de base, conservateur et d'investissement accéléré sur un ensemble clair de facteurs, puis affinés à l'aide du consensus d'experts sur les carnets de commandes à court terme et les plans de capacité à moyen terme. Lorsqu'une donnée ascendante était manquante, les lacunes ont été comblées à l'aide de facteurs d'intensité proxy issus d'installations comparables, puis normalisées par rapport aux niveaux d'activité régionaux.
Cycle de Validation des Données et de Mise à Jour
La validation a été effectuée par triangulation entre plusieurs points de contrôle, et non uniquement sur le total final du marché. Nous avons comparé les valeurs modélisées à des signaux indépendants tels que les flux commerciaux pour les catégories liées aux compresseurs, les orientations publiques en matière de dépenses d'investissement des principaux utilisateurs finaux, et le bassin de remplacement du parc installé attendu, tel qu'impliqué par le nombre d'actifs en exploitation.
Les valeurs aberrantes ont été signalées pour un second examen par un analyste, et les hypothèses ont été revérifiées lorsqu'une région présentait un changement de palier inattendu par rapport à ses indicateurs d'activité. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient substantiellement le calendrier des dépenses d'investissement, les conditions de change ou les prix. Avant la livraison, une dernière passe finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Comparaison du Dimensionnement du Marché Mondial des Compresseurs à Gaz de Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour les compresseurs à gaz ne concordent souvent pas, car les limites du marché et les choix de calendrier ne sont pas les mêmes selon les sources, même lorsque les titres semblent similaires. Les différences proviennent également de la façon dont les prix sont traités, en particulier lorsque le mix d'équipements évolue rapidement entre les applications et les régions.
Dans cette étude, le calendrier annuel des taux de change et les étapes du prix de vente moyen ont été actualisés à proximité de la fenêtre de publication, puis recoupés avec les récentes attributions de projets et les signaux commerciaux, ce qui explique pourquoi Mordor Intelligence rapporte une valeur 2026 inférieure aux estimations ancrées à un périmètre d'équipements plus large et à une année de base différente.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,98 milliard USD (2026) | |
| Éditeur sectoriel A | 5,34 milliards USD (2024) | Utilise une année de base antérieure et une définition des utilisations finales plus large qui capture généralement des bassins de demande hors pétrole et gaz, de sorte que le total s'étend au-delà des achats de compresseurs liés à l'amont, à l'intermédiaire et à l'aval. |
| Communiqué de Presse B | 6,30 milliards USD (2024) | Inclut des couches de classification supplémentaires telles que le type de lubrification et des catégories d'utilisateurs finaux plus larges, et la valeur rapportée est ancrée à 2024, ce qui peut gonfler les totaux par rapport à une vue sur une année ultérieure normalisée pour le calendrier et les variations de prix et de mix. |
L'écart dans le tableau provient principalement du périmètre et du calendrier, et non d'un seul choix mathématique. Une fois que la limite du marché est maintenue aux applications de la chaîne pétrolière et gazière et que les prix sont traités avec des règles claires de change et de mix, le chiffre résultant devient plus facile à suivre, à mettre à jour et à réconcilier d'une année sur l'autre.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des compresseurs à gaz dans le secteur pétrolier et gazier ?
La taille du marché des compresseurs à gaz dans le secteur pétrolier et gazier devrait atteindre 1,98 milliard USD en 2026 et croître à un CAGR de 2,97 % pour atteindre 2,29 milliards USD d'ici 2031.
Quelle est la taille actuelle du marché des compresseurs à gaz dans le secteur pétrolier et gazier ?
En 2026, la taille du marché des compresseurs à gaz dans le secteur pétrolier et gazier devrait atteindre 1,98 milliard USD.
Quels sont les acteurs clés du marché des compresseurs à gaz dans le secteur pétrolier et gazier ?
Ariel Corporation, BAUER Compressors Inc., Ingersoll Rand PLC, Clean Energy Fuels Corp. et Atlas Copco AB sont les principales entreprises opérant sur le marché des compresseurs à gaz dans le secteur pétrolier et gazier.
Quelle est la région à la croissance la plus rapide sur le marché des compresseurs à gaz dans le secteur pétrolier et gazier ?
L'Asie-Pacifique devrait enregistrer le CAGR le plus élevé au cours de la période de prévision (2026-2031).
Quelle région détient la plus grande part du marché des compresseurs à gaz dans le secteur pétrolier et gazier ?
En 2025, l'Asie-Pacifique représente la plus grande part de marché sur le marché des compresseurs à gaz dans le secteur pétrolier et gazier.
Quelles années ce rapport sur le marché des compresseurs à gaz dans le secteur pétrolier et gazier couvre-t-il, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché des compresseurs à gaz dans le secteur pétrolier et gazier était estimée à 1,98 milliard USD. Le rapport couvre la taille historique du marché des compresseurs à gaz dans le secteur pétrolier et gazier pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des compresseurs à gaz dans le secteur pétrolier et gazier pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



