
Taille et part du marché mondial des bandages adhésifs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.62 Milliards de dollars |
| Taille du Marché (2031) | 4.56 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.71 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché mondial des bandages adhésifs par Mordor Intelligence
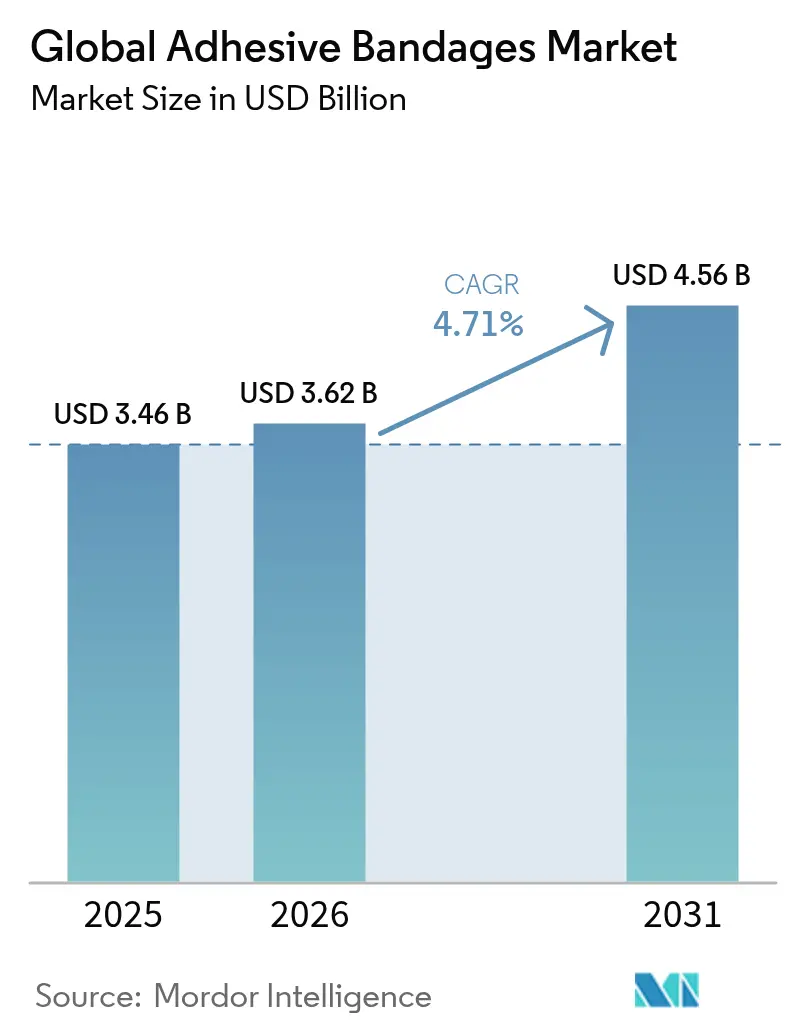
La taille du marché des bandages adhésifs devrait passer de 3,46 milliards USD en 2025 à 3,62 milliards USD en 2026 et devrait atteindre 4,56 milliards USD d'ici 2031, à un TCAC de 4,71 % sur la période 2026-2031. La demande reste stable alors que les systèmes de santé font face à la hausse des coûts des soins des plaies chroniques, qui drainent entre 28,1 milliards USD et 31,7 milliards USD par an du budget Medicare. Les formats médicamenteux maintiennent leur leadership en volume actuel, tandis que la convergence avec la santé numérique stimule l'adoption de pansements équipés de capteurs enregistrant la température, le pH et l'humidité. Les avancées parallèles dans les matériaux respirants, imperméables et biodégradables maintiennent la pertinence concurrentielle des gammes non médicamenteuses, reflétant des orientations politiques qui imposent des emballages plus écologiques et une réduction des composés organiques volatils. Les plateformes de commerce électronique redistribuent les modèles de mise sur le marché, favorisant l'adoption rapide de micro-packs orientés soins à domicile, et l'Amérique du Nord préserve son avance grâce à un remboursement solide et une clarté réglementaire qui accélère les approbations de bandages intelligents. La pression concurrentielle s'intensifie alors que les innovateurs en bandages intelligents affirment pouvoir réduire les coûts de thérapie hospitalière de 41 % et le temps d'application de 61 % par rapport aux pansements standard.
Points clés du rapport
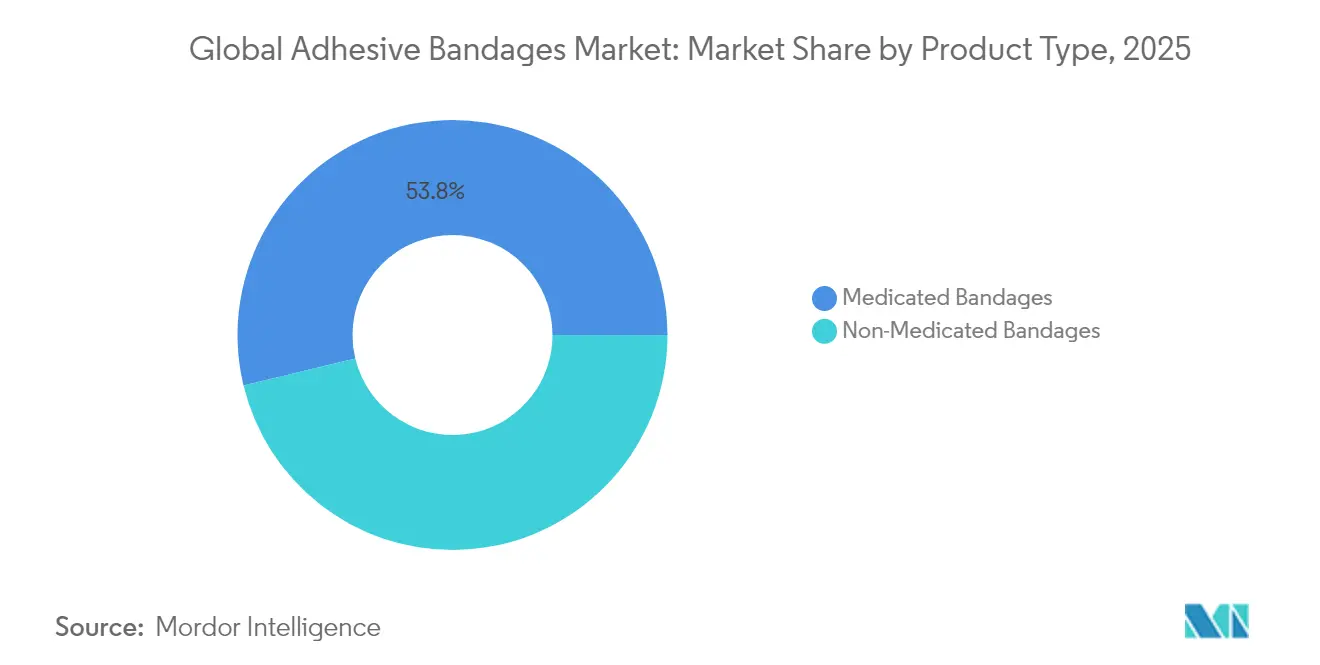
- Par type de produit, les bandages médicamenteux détenaient 53,78 % de la part de marché des bandages adhésifs en 2025, tandis que les variantes non médicamenteuses affichent le TCAC le plus rapide de 5,49 % jusqu'en 2031.
- Par application, la gestion des plaies a capté 46,68 % des revenus en 2025, tandis que les premiers secours et les soins à domicile dépassent le reste du marché avec un TCAC de 5,67 % jusqu'en 2031.
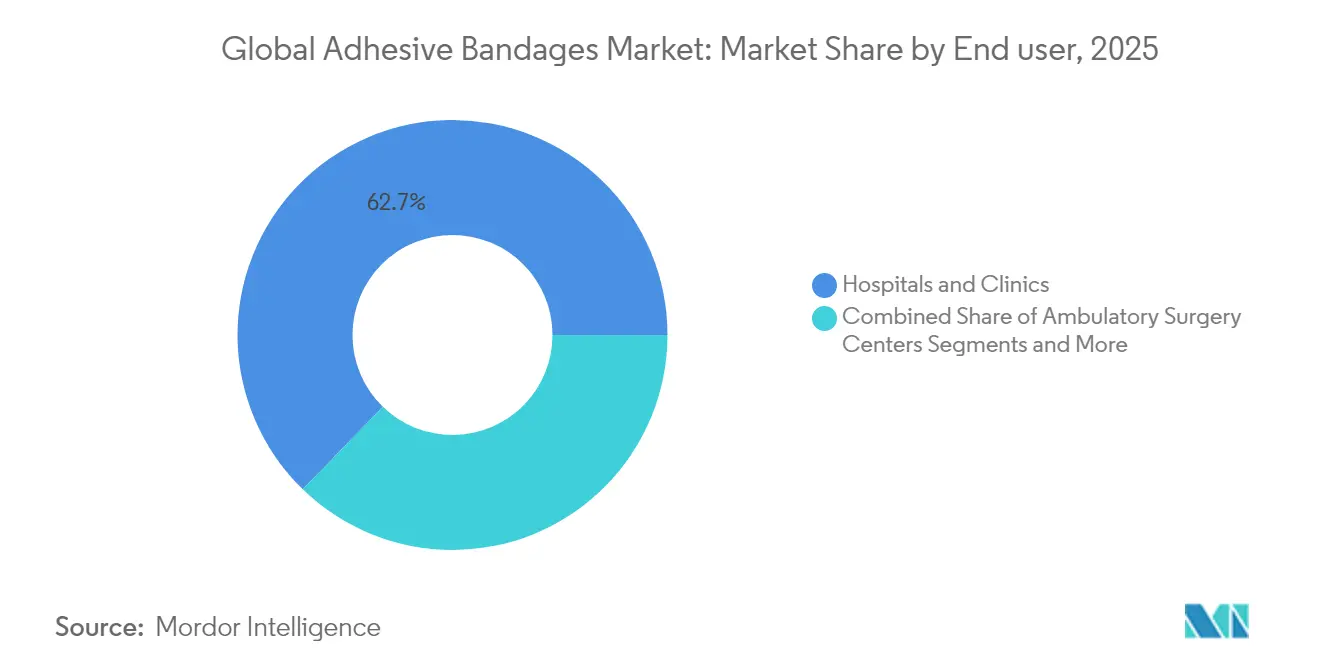
- Par utilisateur final, les hôpitaux et cliniques représentaient 62,74 % de la taille du marché des bandages adhésifs en 2025, mais les soins de santé à domicile devraient se développer à un TCAC de 6,98 % entre 2026 et 2031.
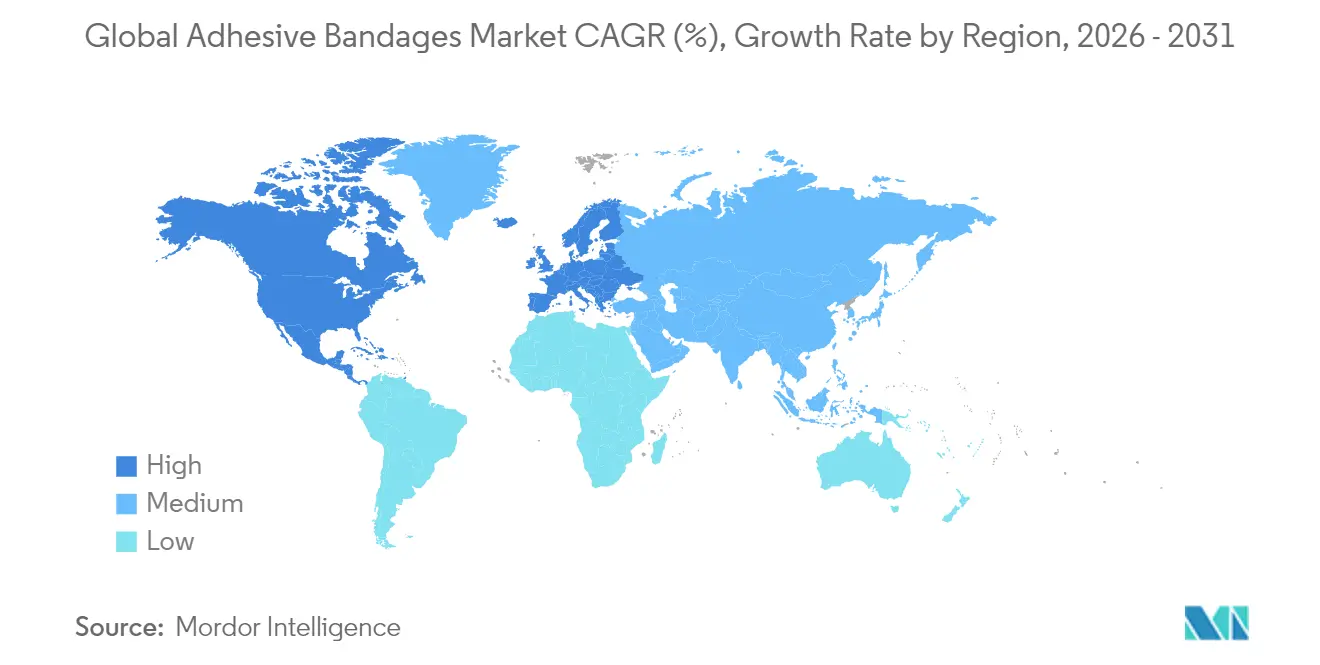
- Par région, l'Amérique du Nord était en tête avec une part de revenus de 42,33 % en 2025 ; l'Asie-Pacifique enregistre le TCAC le plus rapide de 7,18 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Augmentation des procédures chirurgicales et des blessures liées aux traumatismes | +1.2% | Mondial, avec l'Amérique du Nord et l'Europe en tête | Moyen terme (2-4 ans) |
| Incidence croissante des plaies chroniques et des ulcères diabétiques | +1.8% | Mondial, concentré dans les populations vieillissantes | Long terme (≥ 4 ans) |
| Augmentation des blessures sportives et demande liée aux modes de vie actifs | +0.7% | Amérique du Nord, Europe, centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Avancées technologiques dans les matériaux respirants et imperméables | +0.9% | Mondial, porté par les marchés développés | Moyen terme (2-4 ans) |
| Essor des premiers secours à domicile et des micro-packs en commerce électronique | +1.1% | Mondial, accéléré en Asie-Pacifique | Court terme (≤ 2 ans) |
| Émergence de bandages intelligents équipés de capteurs | +0.6% | Adoption précoce en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des procédures chirurgicales et des blessures liées aux traumatismes
L'augmentation des volumes chirurgicaux stimule le marché des bandages adhésifs, car les centres ambulatoires et de chirurgie ambulatoire s'appuient sur des pansements à port prolongé qui préservent les barrières stériles et permettent une sortie précoce. La surveillance de la National Collegiate Athletic Association montre que les traumatismes des membres inférieurs représentent plus de 50 % des blessures universitaires, soulignant la demande soutenue pour des bandelettes athlétiques de précision [1]Centre national d'information sur la biotechnologie, « Épidémiologie des blessures sportives universitaires », ncbi.nlm.nih.gov. Les techniques mini-invasives favorisent les films minces et très conformables qui gèrent l'exsudat sans fixation secondaire. L'incorporation de nanoparticules d'argent dans les couches de substrat soutient les objectifs de prévention des infections du site opératoire, un indicateur de qualité de plus en plus critique pour les payeurs.
Incidence croissante des plaies chroniques et des ulcères diabétiques
Aux États-Unis, 6,7 millions de personnes souffrent de plaies chroniques chaque année, avec des coûts de traitement directs dépassant 50 milliards USD. Les ulcères du pied diabétique à eux seuls génèrent entre 6,2 milliards USD et 6,9 milliards USD de dépenses annuelles Medicare. Des pansements intelligents tels que la plateforme iCares de Caltech analysent en temps réel les biomarqueurs d'oxyde nitrique et de peroxyde d'hydrogène et prédisent les trajectoires de cicatrisation via des algorithmes d'apprentissage automatique. Les matrices hydrocolloïdes maintiennent leur dominance dans les contextes chroniques malgré les tensions sur l'approvisionnement en matières premières, tandis que les constructions d'hydrogel avec des nanofeuilles d'argile auto-cicatrisantes promettent jusqu'à 90 % de récupération structurelle en 4 heures.
Augmentation des blessures sportives et demande liée aux modes de vie actifs
La participation mondiale aux sports organisés stimule les bandages spécialisés qui se fléchissent sous contrainte, évacuent l'humidité et adhèrent malgré la transpiration. Les lentilles de contact bandage pour les abrasions cornéennes permettent un retour direct au jeu sans perte de perception de la profondeur. Les rayons de vente au détail proposent désormais des tissus cohésifs et des bandelettes en tissu élastique adaptés aux mouvements dynamiques, élargissant la base de consommateurs au-delà des équipes professionnelles.
Essor des premiers secours à domicile et des micro-packs en commerce électronique
La croissance de la télémédecine et de la logistique directe aux consommateurs favorise les soins à domicile. Les boutiques numériques ont représenté 309,62 milliards USD d'achats de fournitures médicales en 2022 et pourraient atteindre 732,3 milliards USD d'ici 2027. Les codes de formation des aidants Medicare 2025 (G0541-G0543) remboursent la formation structurée aux soins des plaies, encourageant une utilisation plus large des kits de pansements en libre-service.
Émergence de bandages intelligents équipés de capteurs
Les pansements sans fil dotés de capteurs de pH, de température et d'impédance fournissent un flux de données continu aux cliniciens, réduisant les visites inutiles en clinique. Le prototype de Caltech a démontré des prévisions de cicatrisation de niveau expert tout en offrant une stimulation électrique à la demande. Les conceptions d'électrodes en acier inoxydable en spirale accélèrent les taux de fermeture et soutiennent les outils de décision par apprentissage automatique qui affinent les intervalles de traitement. L'approbation réglementaire, l'économie de la fabrication de masse et la parité des prix par rapport aux pansements traditionnels restent des obstacles critiques à l'adoption.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Risque d'irritation cutanée et de réaction allergique | -0.8% | Plus élevé dans les marchés développés | Court terme (≤ 2 ans) |
| Concurrence des dispositifs avancés de fermeture des plaies | -1.1% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Réglementations sur la durabilité entraînant des coûts plus élevés pour les biomatériaux | -0.6% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Volatilité de l'approvisionnement en matières premières | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Irritation cutanée et réactions allergiques au latex/polyuréthane
Les préoccupations liées à la dermatite réduisent l'acceptation des produits parmi des consommateurs de plus en plus informés. Un recours collectif déposé en 2024 affirme que certaines gammes Band-Aid contiennent des substances per- et polyfluoroalkylées, soulevant des questions d'équité en matière de santé pour les produits commercialisés auprès des personnes de couleur. Les allergies au latex touchent jusqu'à 6 % de la population générale, poussant les fabricants vers des mélanges de silicone et de polyuréthane hypoallergéniques, mais des compromis apparaissent en matière de respirabilité et de coût.
Concurrence des solutions avancées de fermeture des plaies
Les adhésifs tissulaires à base de cyanoacrylate présentent une résistance à la traction comparable à celle des sutures et éliminent les changements de pansements post-opératoires, érodant les parts dans les circuits chirurgicaux. La Food and Drug Administration des États-Unis a publié des orientations clarifiant les voies d'approbation pour les adhésifs tissulaires combinés à des dispositifs auxiliaires, accélérant l'entrée sur le marché d'alternatives contournant les pansements traditionnels [2]Administration américaine des aliments et des médicaments, « Orientations pour l'industrie sur les adhésifs tissulaires », fda.gov. Le kit jetable V.A.C. Peel and Place de Solventum a démontré une réduction de 61 % du temps d'application et des économies de coûts de 41 %, illustrant l'argument économique qui remet en question les bandelettes adhésives traditionnelles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les solutions médicamenteuses maintiennent leur avantage cliniqueLes variantes médicamenteuses contrôlaient 53,78 % de la taille du marché des bandages adhésifs en 2025 grâce aux antimicrobiens intégrés qui répondent aux exigences de lutte contre les infections nosocomiales. Les matrices à nanoparticules d'argent et à polyhexaméthylène biguanide (PHMB) enregistrent une élimination bactérienne de 98,5 % contre Staphylococcus aureus, renforçant la confiance clinique. Les revêtements en silicone à faible traumatisme protègent la peau des personnes âgées et des enfants, tandis que les tissus cohésifs conviennent aux blessures athlétiques à fort mouvement. Alors que les tendances de remboursement récompensent les preuves de prévention des infections, les fabricants intensifient la génération de données probantes pour défendre leurs prix.
Les bandelettes non médicamenteuses, bien que moins importantes en revenus aujourd'hui, se développent à un TCAC de 5,49 % grâce aux adhésifs en acide polylactique (PLA) durables et sans solvant qui s'alignent sur les objectifs réglementaires en matière de carbone. Les films en tissu élastique et en polyéthylène imperméable satisfont la préférence des consommateurs pour des pansements respirants et adaptés aux activités aquatiques. Les détaillants font la promotion de packs de valeur via des boutiques en ligne, élargissant l'accès dans les économies émergentes où les achats de soins de santé discrétionnaires gagnent du terrain. Cette dynamique maintient le marché des bandages adhésifs solidement diversifié sur tous les niveaux de prix.


Par application :
la gestion des plaies conserve son leadership face à l'expansion des soins à domicileLa gestion clinique des plaies reste l'utilisation principale, représentant 46,68 % de la part de marché des bandages adhésifs en 2025, car les ulcères chroniques, les escarres et les incisions post-opératoires nécessitent des pansements spécialisés. Les hôpitaux intègrent des patchs intelligents qui transmettent des données d'humidité et de température, réduisant le travail d'inspection manuelle. Les bandes de soutien orthopédique occupent une niche stable, tandis que les patchs analgésiques laissent entrevoir des opportunités de croisement avec les thérapeutiques de gestion de la douleur.
À l'inverse, les kits de premiers secours et de soins à domicile enregistrent le TCAC le plus rapide de 5,67 %. L'autosuffisance de l'ère pandémique a stimulé la demande de pansements ménagers capables de traiter les coupures et égratignures mineures. Les bandages sportifs exploitent l'essor mondial du fitness, et les utilisations vétérinaires progressent avec la hausse de la possession d'animaux de compagnie. Les portails de vente directe aux consommateurs simplifient le réapprovisionnement des stocks, et les packs personnalisés pour les parents, les randonneurs et les cyclistes amplifient la profondeur de segmentation.
Par utilisateur final :
la domination institutionnelle face à la dynamique des soins décentralisésLes hôpitaux et cliniques détenaient 62,74 % de la taille du marché des bandages adhésifs en 2025 grâce aux achats en gros et aux formulaires basés sur des données probantes. Les centres de chirurgie ambulatoire élargissent la demande institutionnelle en déplaçant les procédures hors des établissements hospitaliers, renforçant les volumes de commandes pour les pansements haute performance. Les fournisseurs en place s'appuient sur des équipes de service technique qui guident la sélection des produits et l'alignement des protocoles.
Les soins de santé à domicile progressent rapidement à un TCAC de 6,98 % jusqu'en 2031, la surveillance par télémédecine normalisant les changements de pansements à distance. Le remboursement de la formation des aidants par Medicare supprime un obstacle majeur à la gestion des plaies à domicile, rendant les bandelettes avancées pratiques en dehors des murs cliniques. Les canaux de commerce électronique facilitent le réapprovisionnement en un clic, et les modèles d'abonnement introduisent des flux de revenus fiables pour les fabricants capables de cultiver des relations directes avec les consommateurs.
Analyse géographique
Marché des pansements adhésifs en Amérique du Nord
L'Amérique du Nord a généré 42,33 % des revenus mondiaux en 2025, consolidant son leadership grâce à des dépenses élevées par habitant, un remboursement rigoureux et l'adoption précoce des technologies de capteurs intelligents. Les plaies chroniques coûtent au système de santé des États-Unis plus de 50 milliards USD par an, alimentant une demande continue pour les pansements haut de gamme. Le Canada finance des projets pilotes de santé numérique à l'échelle nationale qui intègrent des bandages sans fil dans la gestion des maladies chroniques, tandis que le Mexique développe des corridors de fabrication qui raccourcissent les chaînes d'approvisionnement régionales.
Marché des pansements adhésifs en Asie-Pacifique
L'Asie-Pacifique affiche le TCAC le plus rapide, à 7,18 %, jusqu'en 2031. La Chine combine une grande capacité d'exportation avec une consommation intérieure croissante, portée par la progression de la prévalence du diabète. La démographie super-vieillissante du Japon stimule l'adoption d'hydrogels atraumatiques adaptés aux peaux fragiles, et le développement hospitalier de l'Inde dans le cadre d'Ayushman Bharat favorise la pénétration en milieu rural. Les achats régionaux privilégient de plus en plus les produits marqués CE ou homologués par la FDA américaine, incitant les multinationales à investir dans l'assemblage localisé.
Marché des pansements adhésifs en Europe
L'Europe affiche une expansion stable dans le cadre du Règlement relatif aux dispositifs médicaux (UE 2017/745), qui renforce les obligations en matière de preuves cliniques et de traçabilité. Les incitations à la durabilité encouragent l'utilisation de substrats biodégradables ; Beiersdorf a enregistré une croissance organique de 6,5 % en 2024 en lançant des patchs sans plastique sous sa gamme Leukoplast. L'Allemagne, le Royaume-Uni et la France ancrent la demande, tandis que les marchés d'Europe de l'Est améliorent l'accès grâce aux fonds structurels de l'UE.

Paysage réglementaire
Aux États-Unis, les pansements adhésifs sont généralement réglementés en tant que dispositifs médicaux de classe I sous 21 CFR 880.5240 (code produit FDA KGX) et sont généralement exemptés de la notification préalable à la mise sur le marché 510(k), ce qui déplace l'accent de la conformité vers l'étiquetage, les contrôles et les systèmes qualité. Un point d'inflexion majeur en 2026 pour les fabricants approvisionnant le marché américain est la réglementation FDA sur le système de gestion de la qualité (QMSR), mise en œuvre le 2 février 2026, qui intègre par référence la norme ISO 13485:2016 et renforce l'alignement entre les attentes américaines et mondiales en matière de SGQ.
En Europe, les pansements adhésifs relèvent généralement du règlement européen sur les dispositifs médicaux (UE) 2017/745 en tant que dispositifs de classe I, ce qui exige une documentation technique, une déclaration de conformité UE et des contrôles de traçabilité conformes aux exigences du MDR. La sécurité des matériaux et les travaux de biocompatibilité restent essentiels pour l'accès mondial, la norme ISO 10993-1:2025 servant de référence clé pour l'évaluation biologique dans un cadre de gestion des risques, particulièrement pertinente pour les formulations à port prolongé, médicamenteuses et en contact avec la peau, où les risques d'irritation et de sensibilisation sont examinés de près.
Analyse de la chaîne de valeur
La chaîne de valeur commence par des intrants tels que les substrats de support (coton tissé/non tissé, films tels que PVC/PE), les adhésifs médicaux sensibles à la pression (systèmes couramment acryliques ou à base de caoutchouc), les compresses absorbantes pour plaies et les feuilles de protection, suivis des étapes de transformation (enduction, laminage, découpe et emballage). Pour les formats stériles et les circuits hospitaliers, la stérilisation (souvent à l'oxyde d'éthylène ou aux rayons gamma) et les environnements de fabrication contrôlés ajoutent des coûts et une complexité de planification ; la conformité au système qualité (généralement alignée sur l'ISO 13485) régit la qualification des matières entrantes, les contrôles en cours de processus et la libération des lots.
En aval, les produits circulent via les achats institutionnels (hôpitaux, cliniques, centres de chirurgie ambulatoire), la vente au détail traditionnelle et la distribution en micro-conditionnement via le commerce électronique en forte croissance, orientée vers les soins à domicile. Les principaux points de friction se concentrent autour de la volatilité des matières premières (notamment le coton et les intrants liés aux hydrocolloïdes mentionnés dans le rapport), des exigences de capacité/validation de stérilisation, et de la nécessité de maintenir une performance constante au contact de la peau tout en reformulant vers des systèmes adhésifs et d'emballage hypoallergéniques, à plus faible teneur en COV ou plus durables.
Paysage concurrentiel
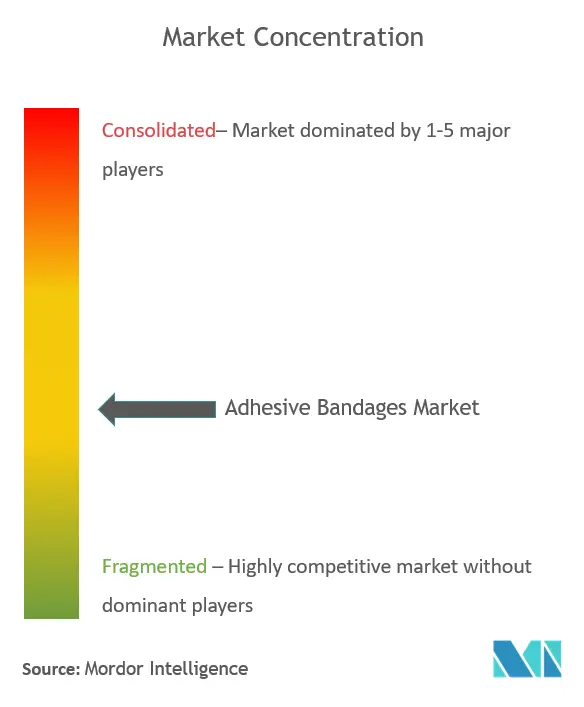
Le marché des bandages adhésifs est modérément fragmenté. Solventum, Johnson & Johnson et Beiersdorf entretiennent des relations de distribution bien établies et disposent de portefeuilles complets couvrant les pansements standard et premium. Solventum a affiché des ventes de soins de santé élevées en 2024, inondant les circuits de blocs opératoires avec des kits de soins des plaies groupés.
Smith+Nephew et ConvaTec se concentrent sur les mousses avancées et les hydrocolloïdes, capturant les procédures hospitalières premium qui justifient des marges plus élevées. Les dépôts de brevets révèlent que les priorités du secteur se déplacent vers des bandages multifonctionnels incorporant de l'argent, des agents hémostatiques et des circuits de détection de pression.
Les start-ups technologiques gravitent autour de pôles académiques comme Caltech et l'Université de Californie du Sud, traduisant des prototypes de laboratoire en fabrication à l'échelle pilote. Bien qu'encore de petite taille, ces perturbateurs influencent les feuilles de route des fonctionnalités des acteurs établis qui s'associent ou concèdent des licences de propriété intellectuelle pour combler les lacunes de capacité. Les stratégies d'intégration verticale renforcent la sécurité de l'approvisionnement alors que la volatilité des matières premières reste une préoccupation majeure ; la gamme d'adhésifs interne de Solventum et le traitement du coton en interne de Beiersdorf illustrent les démarches visant à garantir la qualité des intrants et à négocier la stabilité des coûts.
Leaders mondiaux du secteur des bandages adhésifs
B. Braun Melsungen AG
Cardinal Health, Inc
Johnson and Johnson
Smith & Nephew Pty Ltd
3M
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché mondial des pansements adhésifs
- 3M
- Johnson & Johnson
- Beiersdorf
- Cardinal Health
- Smiths Group
- B. Braun
- Medline Industries
- ConvaTec Group plc
- Mölnlycke Health Care
- Hartmann Group
- BSN medical (Essity)
- Nitto Denko Corp.
- Dynarex
- Detectaplast NV
- Avery Dennison Medical
- DermaRite Industries
- Lohmann & Rauscher
- Winner Medical Group
- Nichiban Co., Ltd.
- Henkel AG (Loctite Medical)
Lire l’analyse des entreprises de pansements adhésifs mondiaux

Opportunités de marché et perspectives d'avenir
L'espace produit s'élargit autour d'une adhésion douce pour la peau et à faible traumatisme, ainsi que de formats alternatifs qui améliorent l'adhésion des consommateurs qui évitent les pansements traditionnels. Beiersdorf a répondu à cette tendance en janvier 2026 en lançant le spray protecteur Second Skin et le concentré liquide de pansement sous les marques Hansaplast, Elastoplast et CURITAS, signalant une expansion active du portefeuille au-delà des bandes classiques et créant des opportunités adjacentes dans la vente au détail et le commerce électronique, où les formats pratiques se vendent bien.
L'opportunité clinique et technologique se concentre sur le passage d'une couverture passive vers des pansements activés par les données et la thérapie pour les plaies chroniques, en accord avec l'accent mis dans le rapport sur les pansements équipés de capteurs surveillant des paramètres tels que la température, le pH et l'humidité. En février 2026, Georgia Tech/GTRI a présenté un capteur d'oxyde nitrique flexible et à faible coût, produit par impression Aerosol Jet et intégré dans un prototype de pansement sans fil, renforçant une voie de fabricabilité pour les fonctionnalités intelligentes. Des avancées parallèles dans les pansements avancés de gestion des plaies façonnent également la référence concurrentielle en matière de performance et d'intégrité cutanée, illustrées par le lancement du pansement en mousse ALLEVYN COMPLETE CARE par Smith+Nephew en mars 2026 et la présentation de la technologie de pansement en mousse à base de silicone Tacnera par Freudenberg Performance Materials en avril 2026, élevant les attentes en matière de retrait atraumatique et de confort à port prolongé, susceptibles de se répercuter sur les gammes de pansements adhésifs premium.
Recent Industry Developments in Marché mondial des pansements adhésifs
- Juillet 2026 : B. Braun Medical Inc. a obtenu l'approbation de la FDA américaine pour son injection générique de Sugammadex, permettant sa commercialisation fin juillet 2026. Cette approbation souligne l'exécution réglementaire plus large au sein des chaînes d'approvisionnement hospitalières réglementées et renforce les activités adjacentes de technologie médicale et de soins des plaies au sein de son portefeuille.
- Avril 2025 : Caltech a lancé des essais humains de son pansement intelligent iCares, une plateforme microfluidique de laboratoire sur peau conçue pour analyser les biomarqueurs des plaies et fournir une électrothérapie personnalisée. Le passage du prototype à l'évaluation humaine renforce le pipeline de traduction pour les pansements adhésifs équipés de capteurs et relève la barre pour les propositions de gestion des plaies basées sur les données.
- Août 2024 : FibroBiologics a déposé un brevet aux États-Unis pour des pansements adhésifs à base de fibroblastes visant à accélérer la régénération tissulaire. Ce dépôt met en évidence l'activité de propriété intellectuelle continue autour des concepts de pansements bioactifs et soutient des stratégies de différenciation au-delà des bandes médicamenteuses conventionnelles.


Marché mondial des pansements adhésifs Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les pansements adhésifs vendus comme pansements en bande prêts à l'emploi et à usage unique, protégeant les coupures mineures, les éraflures et les petites plaies, à travers les circuits de vente au détail, hospitalier et en ligne.
Exclusions de périmètre : les bandages élastiques, les champs opératoires chirurgicaux, les adhésifs cutanés liquides et les bandelettes de rapprochement sont exclus du dimensionnement.
Aperçu de la segmentation
- Par type de produit
- Bandages médicamenteux
- Bandages en tissu cohésif
- Bandages de fixation flexibles
- Bandages adhésifs hydrocolloïdes
- Bandages antimicrobiens (argent/PHMB)
- Bandages en silicone à faible traumatisme
- Bandages non médicamenteux
- Bandages en tissu cohésif
- Bandages de fixation flexibles
- Bandelettes imperméables en polyéthylène/polychlorure de vinyle
- Bandelettes en tissu élastique
- Bandelettes biodégradables en acide polylactique
- Bandages médicamenteux
- Par application
- Gestion des plaies
- Aiguë (chirurgicale et traumatique)
- Chronique (ulcères diabétiques, de pression et veineux)
- Soutien orthopédique
- Gestion de la douleur (patchs analgésiques)
- Bandages sportifs et athlétiques
- Premiers secours et soins à domicile
- Usage vétérinaire
- Gestion des plaies
- Par utilisateur final
- Hôpitaux et cliniques
- Centres de chirurgie ambulatoire
- Soins de santé à domicile
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Conseil de coopération du Golfe
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par des signaux de santé publique et d'usage grand public permettant d'ancrer la demande en soins de plaies de base. Nous avons consulté des sources telles que les statistiques de blessures du CDC, les ensembles de données de santé de l'OMS, les séries de population du US Census et d'Eurostat, les flux commerciaux UN Comtrade pour les catégories de pansements pertinentes, ainsi que des revues cliniques à comité de lecture traitant du traitement des plaies mineures et de la prévention des infections.
Pour le contexte de l'offre, nous avons examiné les rapports annuels d'entreprises, les présentations aux investisseurs et les catalogues de produits afin de comprendre les tailles de conditionnement, les échelles de prix et le mix de canaux, puis avons recoupé les mouvements d'importation et d'exportation à l'aide d'une base de données au niveau des expéditions import-export, lorsque disponible. Des ensembles de données d'actualité et financiers ont également été utilisés pour suivre des événements tels que les expansions d'usines, les rappels et les changements d'étiquetage susceptibles de modifier les volumes à court terme. Les sources énumérées ici sont illustratives, et de nombreux autres documents publics ont été examinés pour recueillir des données, valider des hypothèses et clarifier des questions en suspens.
Entretiens et enquêtes primaires
Les données primaires ont été recueillies à partir d'entretiens et d'enquêtes menés auprès de distributeurs, de responsables de catégories, de cliniciens en soins des plaies et de responsables des achats, suivis d'appels de relance lorsque des lacunes apparaissaient dans les hypothèses de tarification ou de répartition des canaux. Pour une vue globale, nous avons volontairement couvert les schémas de demande et de stockage à travers l'APAC, l'EMEA et les Amériques afin que nos hypothèses sur l'usage domestique, les achats institutionnels et le réapprovisionnement en ligne puissent être vérifiées avec des retours réels sur le terrain.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 38 % | Cadres dirigeants : 18 % | APAC : 40 % |
| Rang intermédiaire : 42 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 37 % |
| Acteurs plus petits : 20 % | Managers : 53 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante où la population, l'incidence des blessures mineures et le comportement de traitement typique sont convertis en un bassin de demande adressable, puis filtrés selon la disponibilité des canaux et les dépenses moyennes par utilisateur. Pour garder cette logique réaliste, nous avons corroboré les totaux à l'aide de vérifications ascendantes sélectives, telles que le prix échantillonné par conditionnement multiplié par le mouvement d'unités estimé à travers les pharmacies, la grande distribution et le commerce électronique, puis confirmé par des vérifications rapides auprès des canaux de distribution.
Les principales entrées du modèle comprennent les taux d'incidence des coupures et abrasions mineures, l'urbanisation et la pénétration des trousses de premiers secours dans les foyers, la part des plaies traitées avec des bandes adhésives par rapport à d'autres pansements, la taille moyenne des conditionnements et la fréquence de remplacement, ainsi que les schémas de prix de détail et de promotion qui modifient les ASP réalisés. Lorsque les indicateurs de volume directs étaient limités pour un pays, les lacunes ont été traitées à l'aide de marchés de référence présentant une structure de revenu et de canaux similaire, puis corrigées à l'aide des retours d'entretiens sur la substitution et la tarification locale.
Les prévisions utilisent une analyse de scénarios construite autour des évolutions du comportement d'auto-soin, de la croissance des pharmacies en ligne et des tendances de premiumisation (telles que les formats pour peaux sensibles et étanches), et la trajectoire finale est sélectionnée après des vérifications de cohérence par rapport aux attentes des experts et à la dynamique récente de la catégorie.
Validation des données et cycle de mise à jour
Les résultats sont validés par des contrôles de cohérence entre signaux indépendants, tels que la direction des mouvements commerciaux, l'expansion des canaux rapportée et les variations de prix observées dans les listes publiques. Lorsqu'un pays présente une hausse ou une baisse inhabituelle, les hypothèses sont réexaminées et les répondants sont recontactés pour confirmer si cela résulte d'un véritable changement de demande ou d'un événement d'approvisionnement ponctuel.
Avant validation finale, le modèle et ses données d'entrée font l'objet d'un examen analytique en plusieurs étapes afin de garantir la cohérence des calculs, des conversions d'unités et des agrégations régionales. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, avec une dernière révision avant livraison pour refléter les dernières données publiques et primaires disponibles.
Comparaison de l'estimation du marché des pansements adhésifs de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les pansements adhésifs peuvent varier même lorsque le sujet semble identique, car chaque éditeur fait des choix différents concernant le périmètre produit, la couverture des canaux, et la manière dont le prix et le volume sont projetés dans le temps. Les différences proviennent également de l'année de base choisie, du moment de la conversion des devises et du degré de validation réelle effectuée sur les hypothèses.
Certaines estimations intègrent des articles de fermeture de plaies adjacents et des formats de pansements plus larges dans le chiffre, ou s'appuient fortement sur des prévisions au niveau de la catégorie sans séparer les bandes adhésives à usage unique des produits voisins, et Mordor Intelligence ne comptabilise que les bandes adhésives fabriquées industriellement vendues pour la protection des plaies mineures, en excluant les adhésifs cutanés liquides, les bandelettes de rapprochement et les bandages élastiques du total des revenus.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,46 milliards USD (2025) | |
| Cabinet de conseil mondial A | 3,66 milliards USD (2025) | Utilise un périmètre plus large qui semble englober des formats de pansements de soins des plaies supplémentaires et des hypothèses de canal pharmaceutique, ce qui peut augmenter le total de 2025 même si la demande des utilisateurs finaux est similaire. |
| Éditeur sectoriel B | 3,47 milliards USD (2024) | Une année de base différente et une trajectoire de croissance plus lente sont appliquées, et l'estimation peut mélanger des indications diverses et des répartitions de canaux sans séparer clairement les bandes adhésives des produits de fermeture de plaies adjacents. |
Globalement, l'écart s'explique principalement par les choix de périmètre, le choix de l'année de base, et la manière dont la tarification et le mix de canaux sont étroitement liés aux signaux de demande observables. Lorsque les produits inclus sont clairement définis et que les hypothèses sont revérifiées auprès du secteur, la valeur finale devient plus facile à retracer et à reproduire année après année.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché mondial des bandages adhésifs ?
La taille du marché des bandages adhésifs a atteint 3,62 milliards USD en 2026 et devrait progresser jusqu'à 4,56 milliards USD d'ici 2031.
Quels sont les acteurs clés du marché mondial des bandages adhésifs ?
B. Braun Melsungen AG, Cardinal Health, Inc, Johnson and Johnson, Smith & Nephew Pty Ltd et 3M sont les principales entreprises opérant sur le marché mondial des bandages adhésifs.
Quel type de produit génère le plus de revenus ?
Les bandages médicamenteux dominent avec une part de marché de 53,78 % en 2025 grâce à leurs performances antimicrobiennes intégrées.
Quelle région détient la plus grande part du marché mondial des bandages adhésifs ?
En 2025, l'Amérique du Nord représente la plus grande part de marché du marché mondial des bandages adhésifs.
Dernière mise à jour de la page le:



