
Taille et part du marché AdBlue
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 33.93 Milliards de dollars |
| Taille du Marché (2031) | 43.81 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché AdBlue par Mordor Intelligence
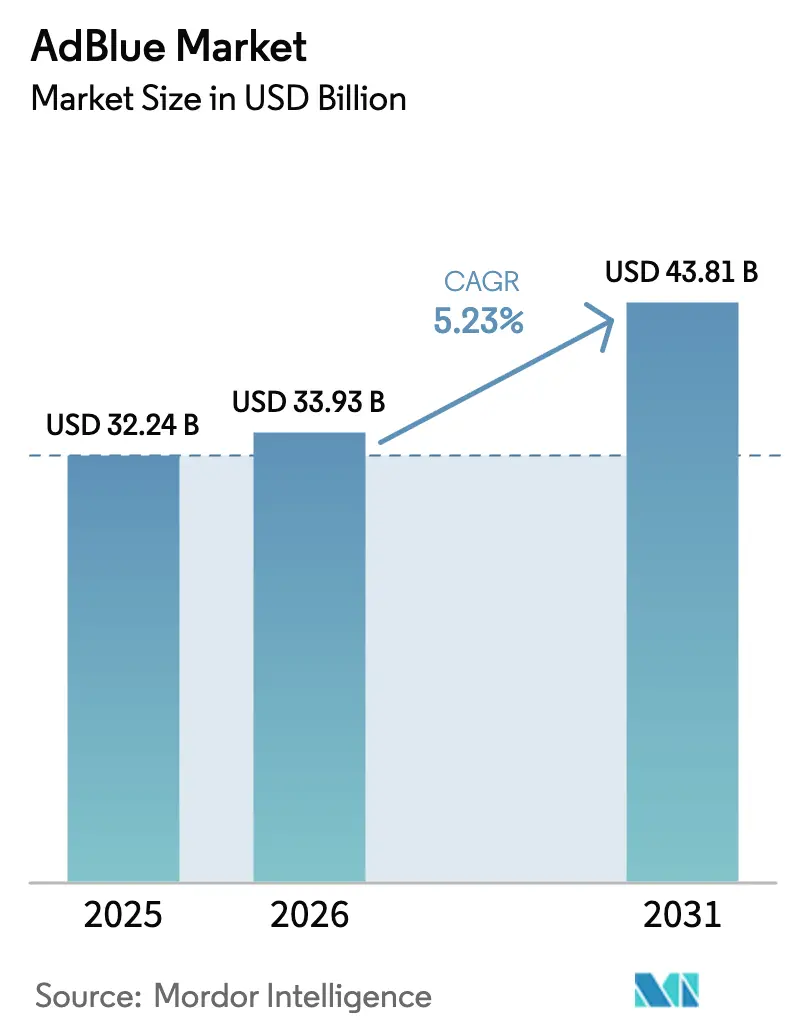
La taille du marché AdBlue devrait passer de 32,24 milliards USD en 2025 à 33,93 milliards USD en 2026 et devrait atteindre 43,81 milliards USD d'ici 2031, à un TCAC de 5,23 % sur la période 2026-2031. La dépendance continue aux groupes motopropulseurs diesel dans le transport lourd ancre la demande à court terme, même si les immatriculations de camions électriques affichent une tendance à la hausse, car la réduction catalytique sélective reste obligatoire pour le vaste parc diesel en circulation. Les réglementations progressives sur les émissions de NOx en Europe, en Chine et en Inde augmentent la consommation de fluide par véhicule en exigeant des contrôles plus stricts sur les fuites d'ammoniac et des périodes de durabilité plus longues. Le déploiement rapide des infrastructures de distribution dans les marchés émergents améliore la commodité de remplissage et réduit les incidents de déclassement du système, soutenant ainsi l'adoption par les nouveaux utilisateurs. Le dosage piloté par télématique réduit les injections inutiles en liant le débit d'urée aux données NOx en temps réel, abaissant les coûts d'exploitation tout en préservant les marges de conformité. La volatilité des prix des matières premières à base d'urée et la transition progressive vers les véhicules zéro émission constituent des vents contraires ; toutefois, ces risques sont en partie compensés par l'utilisation croissante dans les engins non routiers et les programmes de rétrofit dans les régions qui resserrent les réglementations locales.
Principaux points à retenir du rapport
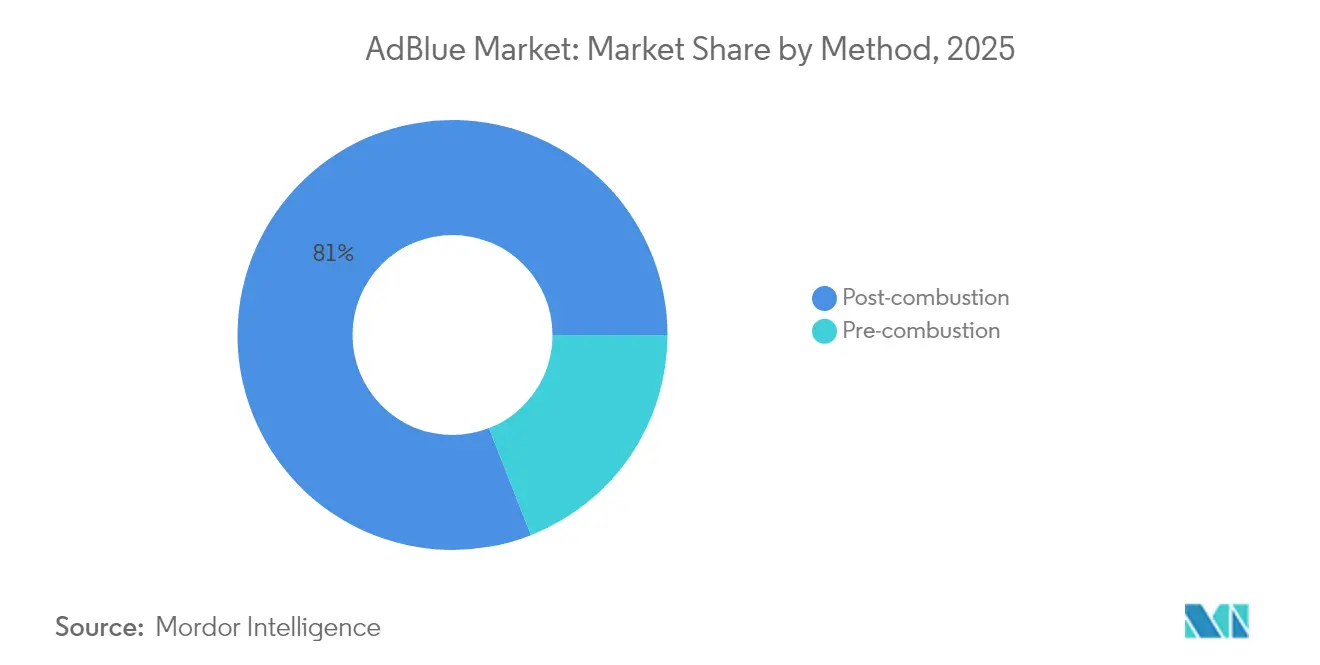
- Par méthode, la réduction catalytique sélective par postcombustion a dominé avec une part de marché AdBlue de 80,95 % en 2025, tandis que le dosage par précombustion devrait progresser à un TCAC de 5,58 % jusqu'en 2031.
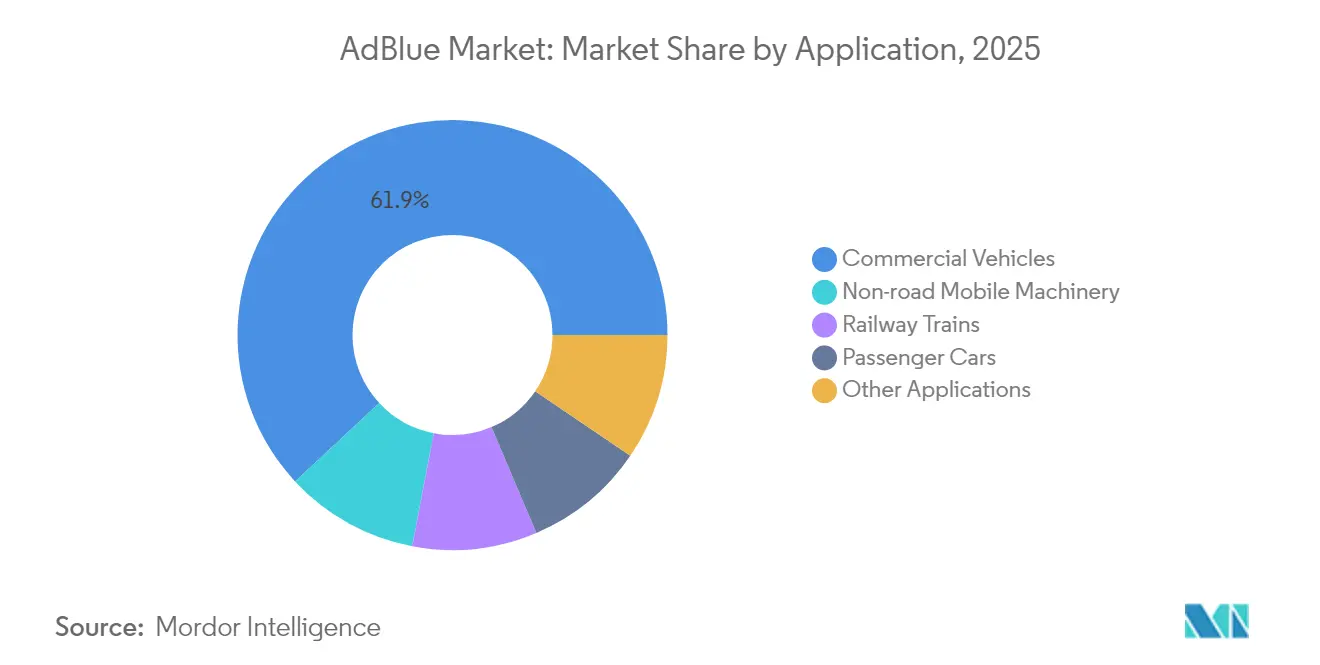
- Par application, les véhicules commerciaux ont représenté 61,92 % de la taille du marché AdBlue en 2025, et les engins mobiles non routiers devraient progresser à un TCAC de 5,96 % jusqu'en 2031.
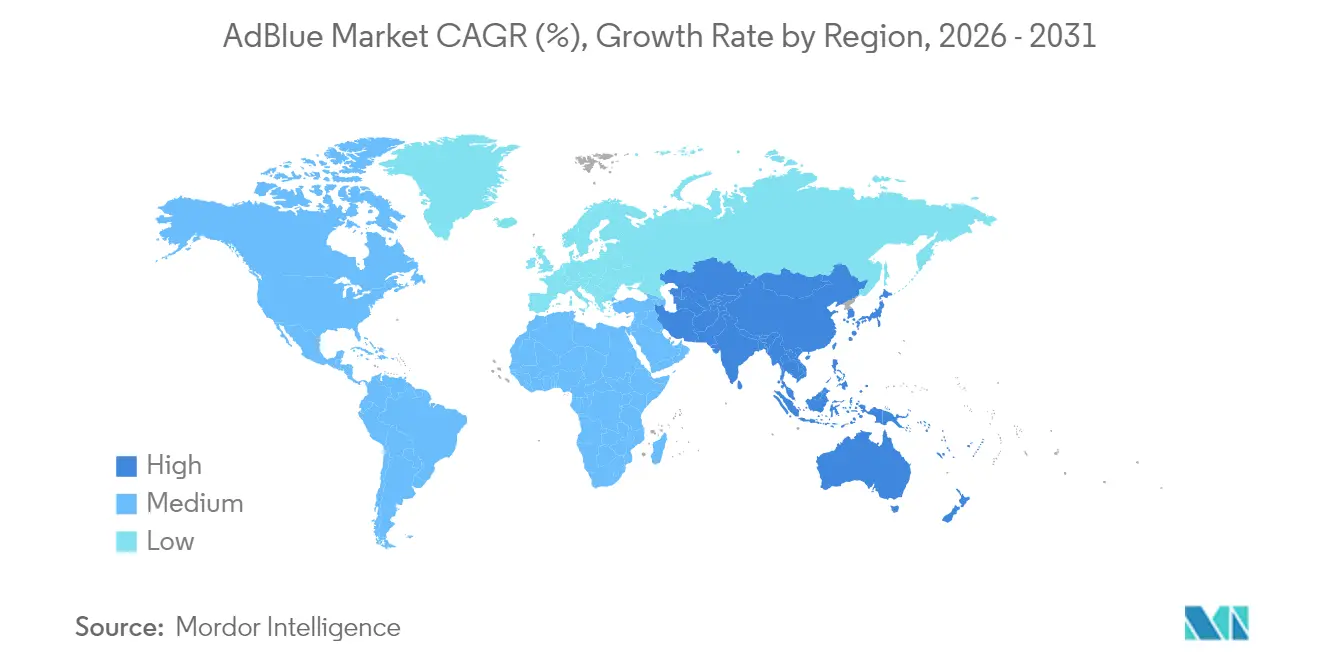
- Par géographie, l'Europe a capté 38,12 % de la part de marché AdBlue en 2025, tandis que l'Asie-Pacifique devrait afficher la croissance la plus rapide, avec un TCAC de 6,05 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Réglementations mondiales plus strictes sur les émissions de NOx | +1.8% | UE, Chine, Inde | Moyen terme (2 à 4 ans) |
| Adoption rapide de la SCR dans les engins mobiles non routiers | +1.2% | UE, Amérique du Nord, Chine | Moyen terme (2 à 4 ans) |
| Expansion de l'infrastructure de distribution d'AdBlue au détail dans les marchés émergents | +0.9% | APAC, Moyen-Orient, Afrique | Long terme (≥ 4 ans) |
| Essor du kilométrage diesel dans la logistique du commerce électronique | +0.7% | Amérique du Nord, UE, Chine | Court terme (≤ 2 ans) |
| Dosage piloté par télématique et analytique des flottes | +0.5% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations mondiales plus strictes sur les émissions de NOx
Les limites Euro 7, applicables à partir de 2026 pour les véhicules légers et de 2028 pour les camions lourds, resserrent les plafonds de NOx en conditions de conduite réelle à 60 mg/km et introduisent des plafonds de fuite d'ammoniac, obligeant les constructeurs à intégrer des capteurs NH3 et des réservoirs d'urée plus grands[1]Commission européenne, "Proposition de normes Euro 7," europa.eu. La réglementation chinoise National VI impose une surveillance embarquée qui télécharge les données SCR vers les serveurs provinciaux, décourageant le sous-dosage pour économiser le fluide. La phase 2 du standard indien BS-VI introduit des tests d'émissions en conditions de conduite réelle, qui accélèrent le déploiement de distributeurs sur les autoroutes par les distributeurs de carburant d'État. Les États-Unis finalisent les exigences EPA 2027, imposant une réduction de 90 % des NOx d'ici 2031, ce qui pousse les motoristes vers des architectures de double dosage. Les économies de l'ASEAN accusent un retard, mais l'adoption de la norme Euro 5 par le Vietnam signale un resserrement régional qui élargit le marché AdBlue adressable.
Adoption rapide de la SCR dans les engins mobiles non routiers
Les règles de la norme EU Stage V exigent des systèmes SCR plus filtre à particules (FAP) sur les moteurs dépassant 56 kW, y compris les excavatrices, les chargeuses sur pneus et les tracteurs, pour lesquels les intervalles de remplissage constituent un défi opérationnel important. Les normes Tier 4 Final de l'Amérique du Nord s'appliquent de manière similaire aux parcs agricoles et de construction, avec des alertes télématiques prévenant les déclassements en cours de quart. Les camions à benne de mine au Canada et au Chili valident des formulations basse température pour prévenir la cristallisation en haute altitude. La transition de la Chine vers la norme nationale IV pour les moteurs non routiers incite Sinopec à commercialiser un grade à faible teneur en biuret dédié aux équipements urbains. Ces développements augmentent collectivement l'intensité d'AdBlue par engin et diversifient la demande au-delà des véhicules routiers.
Expansion de l'infrastructure de distribution d'AdBlue au détail dans les marchés émergents
Indian Oil, Bharat Petroleum et Hindustan Petroleum prévoient d'installer 500 nouveaux distributeurs d'ici 2026, ciblant les corridors de niveau 2 et de niveau 3 où opèrent les flottes BS-VI. Petronas et PTT étendent leur couverture le long des routes pan-ASEAN, bien que l'Indonésie et le Vietnam dépendent encore d'un approvisionnement en fûts plus coûteux. Au Moyen-Orient, Saudi Aramco et ADNOC déploient des distributeurs autoroutiers pour soutenir les importations conformes à la norme Euro 5, avec l'objectif d'atteindre 200 sites d'ici 2026. Le réseau sud-africain se développe principalement autour du Gauteng et du Cap-Occidental, mais des lacunes persistent en zones rurales, limitant l'adoption des camions Euro 5. Une meilleure disponibilité contribue à réduire les déclassements du système et soutient le marché AdBlue dans les régions adoptant le produit pour la première fois.
Essor du kilométrage diesel dans la logistique du commerce électronique
La livraison du dernier kilomètre pousse les fourgonnettes diesel et les camions légers à un kilométrage annuel plus élevé, soutenant la demande de fluide malgré l'électrification parallèle des itinéraires urbains denses. Le secteur de la livraison express chinois a utilisé environ 12 millions de tonnes de diesel en 2024, ce qui se traduit par environ 0,5 à 0,6 million de tonnes d'AdBlue à des taux de dosage de 4 à 5 %. Les transporteurs de colis européens signalent une croissance annuelle du kilométrage de 8 à 10 %, compensant les gains d'efficacité par véhicule. Les flottes nord-américaines de transport par lots partiels (LTL) se tournent vers des camions de classe 8 plus grands, qui consomment plus d'AdBlue par tonne-mile. L'essor de la logistique soutient donc une demande de base stable tout au long de la période de prévision.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Pénétration croissante des véhicules électriques légers | -1.1% | UE, Chine, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Volatilité des prix des matières premières d'urée | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Risque d'AdBlue contrefait / contaminé | -0.4% | APAC, Moyen-Orient, Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénétration croissante des véhicules électriques légers
Les camions électriques à batteries ont atteint la parité du coût total de possession avec le diesel dans plusieurs cycles d'utilisation urbains en 2024, accélérant l'électrification dans les segments de livraison et de transport régional[2]Nature Energy, "Parité du coût total de possession pour les camions électriques," nature.com. La réglementation Advanced Clean Trucks de Californie exige jusqu'à 75 % de ventes de véhicules de classe 7 à 8 zéro émission d'ici 2035, réduisant la base adressable du diesel dans l'État qui détient 12 % des immatriculations de poids lourds américains. La Chine impose 100 % de bus et de taxis électriques dans les villes clés, érodant la demande d'AdBlue dans le segment des 3,5 à 7,5 tonnes. Les normes CO2 européennes poussent les équipementiers vers des options à batterie et à pile à combustible pour les véhicules de distribution urbaine. Bien que le diesel longue distance reste prédominant, ces évolutions urbaines modifient modestement la trajectoire du marché AdBlue.
Volatilité des prix des matières premières d'urée
L'urée se négocie environ 45 % au-dessus des moyennes d'avant 2022 en raison de la fragilité des approvisionnements en gaz, des quotas d'exportation et des tensions géopolitiques. La divergence régionale est prononcée, avec un FOB Moyen-Orient en hausse de 30,3 % en 2025, tandis que le FOB Chine a chuté de 12,6 %, compliquant les achats pour les distributeurs mondiaux. Les producteurs liés à des contrats de flotte à long terme peinent souvent à répercuter les pics de coûts, ce qui comprime leurs marges et décourage les nouveaux entrants. Les grands producteurs de fertilisants intégrés absorbent mieux la volatilité, consolidant l'approvisionnement sur le marché AdBlue. Les fluctuations persistantes des matières premières freinent donc la dynamique de croissance, en particulier pour les mélangeurs indépendants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par méthode :
la domination de la postcombustion ancre la demande de baseLa méthode par postcombustion a capté 80,95 % de la part de marché AdBlue en 2025, reflétant une utilisation quasi universelle dans les moteurs diesel routiers où l'urée est injectée dans le flux d'échappement pour convertir les NOx. Cette configuration est intégrée dans les normes Euro 7, EPA 2027 et China National VI, en faisant la référence sectorielle bien au-delà de 2030. Le dosage par précombustion devrait croître à un taux de 5,58 % à mesure que des secteurs spécialisés, tels que le diesel marin et les générateurs stationnaires, recherchent des gains d'efficacité énergétique. Les locomotives ferroviaires et les configurations hybrides EGR-SCR dans les équipements miniers trouvent un équilibre entre durabilité et consommation de fluide, assurant une pertinence continue après la combustion. Les voitures particulières disposent de réservoirs de 10 à 20 litres alignés sur les intervalles de vidange d'huile, tandis que les véhicules commerciaux utilisent des réservoirs de 40 à 80 litres surveillés par télématique qui avertissent les opérateurs avant que les seuils de déclassement ne soient atteints.
Les approches par précombustion injectent de l'ammoniac directement dans le cylindre, abaissant la température de combustion maximale et réduisant les NOx à la source. Les obstacles techniques comprennent un stress thermique plus élevé et le risque de fuite de NH3, mais des gains d'efficacité énergétique de 2 à 3 % séduisent les opérateurs marins et d'installations fixes. La norme IMO Tier III stimule les essais sur les navires côtiers qui ne peuvent pas accueillir des réacteurs SCR encombrants. Les zones industrielles chinoises plafonnent les NOx de cheminée à 50 mg/Nm³, incitant les centrales électriques à tester le dosage par précombustion qui contourne les contraintes d'espace pour les rétrofits. Même ainsi, le marché AdBlue reste ancré par la SCR par postcombustion, qui offre une conformité éprouvée sur la plus large gamme de moteurs mobiles.


Par application :
les véhicules commerciaux en tête, les engins mobiles non routiers s'accélèrentLes véhicules commerciaux ont représenté 61,92 % de la taille du marché AdBlue en 2025, soutenus par le parc de camions lourds qui a consommé 16,8 millions de barils par jour de pétrole en 2023 à des taux de dosage de 4 à 5 %. Les tracteurs longue distance, les semi-remorques de transport régional et les bus interurbains dépendent de la disponibilité du fluide le long des couloirs autoroutiers, incitant les détaillants à intégrer des distributeurs dans les stations-service en Europe et en Amérique du Nord. Les fourgonnettes de livraison soutiennent la demande dans la logistique du dernier kilomètre malgré une électrification partielle, car les itinéraires suburbains et ruraux favorisent encore le diesel. Les motoristes introduisent le dosage prédictif, qui réduit la consommation sans compromettre la conformité, modérant légèrement la croissance du fluide par véhicule tout en améliorant l'économie des flottes.
Les engins mobiles non routiers progressent à un TCAC de 5,96 %, portés par les exigences de la norme EU Stage V et de l'EPA Tier 4 Final sur les équipements de plus de 56 kW. Les secteurs de la construction, des mines et de l'agriculture intègrent des réservoirs de 20 à 50 litres, complétés par une télémétrie guidant les opérateurs sur le calendrier de remplissage. La Chine passe à la norme nationale IV pour les moteurs non routiers, créant le plus grand bassin incrémental mondial pour les fournisseurs d'AdBlue. La demande des voitures particulières s'atténue en Europe, où les immatriculations diesel diminuent, mais reste stable en Inde et dans certaines régions de l'ASEAN, où l'économie du carburant favorise le diesel. Les applications ferroviaires et marines apportent une contribution plus modeste mais régulière, soutenue par la longue durée de vie des équipements et les mandats de rétrofit.
Analyse géographique
Marché de l'AdBlue en Europe
L'Europe a représenté 38,12 % de la part de marché de l'AdBlue en 2025, principalement en raison de la mise en œuvre des normes Euro 7 et d'un vaste parc de camions de longue distance. L'Allemagne, la France et le Royaume-Uni maintiennent des doses élevées par véhicule en raison de limites strictes sur les émissions d'ammoniac et de tests de durabilité prolongés. Les flottes nordiques testent le double dosage par temps froid pour garantir la conformité en dessous de -20 °C, illustrant ainsi les adaptations techniques régionales. L'Espagne et l'Italie font face à des lacunes dans les distributeurs ruraux que TotalEnergies et Shell cherchent à combler le long des corridors de fret méditerranéens. La divergence post-Brexit oblige les flottes à naviguer entre les réglementations distinctes de l'UE et du Royaume-Uni ; cependant, les deux régimes maintiennent des obligations SCR, préservant une demande de base en fluide.
Marché de l'AdBlue en Asie-Pacifique
La région Asie-Pacifique est la plus dynamique, avec un CAGR de 6,05 % jusqu'en 2031, portée par l'application des normes OBM en Chine et les tests RDE de la Phase 2 BS-VI en Inde. Le réseau national de Sinopec, fort de 30 000 stations, atténue l'anxiété liée au ravitaillement et favorise la fidélité aux marques nationales. Indian Oil et ses homologues développent les infrastructures le long du Quadrilatère d'Or, mais les lacunes en zones rurales encouragent le stockage par les flottes. Le marché mature du Japon se stabilise à mesure que la part du diesel dans les voitures particulières diminue, tandis que la Corée du Sud affiche une croissance modeste liée au transport routier et à la construction. La fragmentation des normes en ASEAN retarde une adoption uniforme, mais le Vietnam et la Malaisie montrent une dynamique précoce à mesure que les normes Euro 5 entrent en vigueur.
Marché de l'AdBlue dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord détenait une part de l'ordre de 15 % en 2024. La norme EPA 2027 pousse les constructeurs de moteurs vers des systèmes SCR à plus haute efficacité, soutenant la consommation de fluide par véhicule. Les mandats californiens de vente de véhicules zéro émission resserrent les perspectives à long terme du diesel, mais la mise en œuvre progressive sur plusieurs années maintient la dépendance de la flotte existante à l'AdBlue. La demande canadienne se concentre le long de la Route Transcanadienne, Petro-Canada et Shell hébergeant les plus grands réseaux de distributeurs. Les opérateurs transfrontaliers mexicains adoptent le SCR pour satisfaire aux règles d'entrée aux États-Unis, incitant Pemex à renforcer l'approvisionnement dans les États du nord. Le Brésil est en tête en Amérique du Sud après l'application de la norme PROCONVE P8, mais de vastes régions intérieures restent insuffisamment desservies. L'Arabie Saoudite et les Émirats arabes unis investissent dans des réseaux routiers qui soutiennent l'adoption précoce de camions Euro 5, tandis que la logistique minière en Afrique du Sud maintient la demande autour du Gauteng et du Cap-Occidental.

Paysage réglementaire
La demande d'AdBlue est liée aux cadres de conformité NOx pour le diesel qui exigent la SCR sur une grande partie de la flotte routière et hors route, avec des exigences de conduite réelle et de durabilité qui se renforcent au fil du temps. En Europe, la norme Euro 7 introduit des limites de NOx en conduite réelle plus strictes pour les véhicules légers à partir de 2026 et pour les poids lourds à partir de 2028, ainsi qu'un contrôle plus strict des émissions d'ammoniac. Cette combinaison pousse les constructeurs vers des stratégies de surveillance et de dosage du post-traitement qui maintiennent la consommation d'AdBlue étroitement liée à la conformité.
En Amérique du Nord, l'EPA américaine a pris des mesures concernant la mise en œuvre des systèmes DEF, avec des actions en août 2025 et mars 2026 traitant du comportement de rétrogradation et permettant des révisions logicielles, y compris des tolérances autour des approches de détection. Une proposition de juillet 2026 a maintenu les normes d'émissions tout en ajustant des éléments tels que les exigences de garantie et le calendrier de conformité. Parallèlement, le règlement UE 2026/1046 sur les objectifs de CO2 pour les nouveaux véhicules utilitaires lourds renforce l'attention des constructeurs sur un post-traitement efficace et un contrôle des émissions vérifié, ce qui maintient la qualité de l'AdBlue, l'intégrité de la distribution et la surveillance embarquée au centre de la conformité réglementaire.
Analyse de la chaîne de valeur
La chaîne de valeur de l'AdBlue commence par les intrants amont de gaz naturel et d'hydrogène utilisés pour produire de l'ammoniac et de l'urée. Elle passe ensuite par la purification et le mélange en solution d'urée de qualité automobile, suivis de l'assurance qualité, de l'emballage et de la distribution. Les producteurs intégrés disposant d'activités dans les engrais et l'azote industriel, comme BASF et Yara, gèrent la variabilité des intrants et de l'approvisionnement grâce à des approvisionnements captifs ou étroitement contractualisés et des usines à grande échelle. Les mélangeurs indépendants dépendent davantage de l'approvisionnement en urée sur le marché libre et de la logistique tierce.
En aval, la distribution couvre la livraison en vrac aux dépôts de flottes et aux ateliers, la distribution au détail dans les stations-service, et les formats emballés (IBC et fûts) pour les utilisateurs isolés et hors route. Yara exploite un réseau mondial couvrant plusieurs sites de production à grande échelle et terminaux, tandis que les acteurs de la distribution au détail et les partenaires de canaux élargissent l'accès grâce aux distributeurs en station-service et aux formats de marque privée. Les exigences de traçabilité et de contrôle de la contamination façonnent de plus en plus la chaîne, avec des réservoirs connectés par télématique et des modèles de réapprovisionnement automatisé gagnant du terrain là où les flottes cherchent à éviter les rétrogradations et à réduire les coûts de conformité totaux.
Paysage concurrentiel
Le marché AdBlue est fragmenté. Les grands producteurs de fertilisants intégrés BASF, Yara et CF Industries combinent une production d'urée captive avec une large distribution, leur permettant de mieux absorber la volatilité des matières premières que les mélangeurs indépendants. Sinopec domine la Chine avec une consommation projetée dépassant 25 millions de tonnes en 2025 dans le cadre des subventions aux camions National VI. TotalEnergies et Shell mènent le secteur de détail européen, intégrant des distributeurs de fluide dans les stations-service et introduisant une traçabilité par RFID pour atténuer le risque de produits contrefaits. Cummins et Bosch se différencient grâce au dosage prédictif, qui réduit la consommation jusqu'à 5 %, séduisant les flottes sensibles aux coûts.
Leaders du secteur AdBlue
Shell plc
BASF
Yara
CF Industries Holdings, Inc.
GreenChem
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'AdBlue
- BASF
- Bosch Limited
- Brenntag SpA
- CF Industries Holdings, Inc.
- China Petrochemical corporation (Sinopec)
- CrossChem
- Cummins Inc.,
- Enilive S.p.A.
- GreenChem
- Komatsu.
- LAT Nitrogen Austria GmbH
- Mitsui Chemicals Inc.
- NANDAN PETROCHEM LTD
- Old World Industries
- S.C. OMV PETROM S.A.
- Shell plc
- STOCKMEIER Group
- TotalEnergies
- Yara

Opportunités de marché et perspectives d'avenir
L'approvisionnement décarboné en AdBlue et les qualités de produit différenciées et à faible émission de carbone créent un espace pour les fournisseurs capables de documenter des émissions liées à la fabrication plus faibles sans modifier les pratiques opérationnelles des utilisateurs finaux. En février 2026, BASF a lancé AdBlue GE (Green Electricity), produit à partir d'électricité renouvelable attribuée via un système de bilan massique, et a débuté sa mise sur le marché avec un partenaire de distribution en Suisse, ouvrant la voie à une trajectoire de premiumisation pour les programmes d'approvisionnement des flottes intégrant des critères d'empreinte carbone en plus des exigences ISO et de qualité.
L'opportunité réside également dans l'intégration amont et la résilience régionale, étant donné la sensibilité du marché à l'économie de l'urée et de l'ammoniac. En juillet 2026, Yara a annoncé l'acquisition d'une usine d'ammoniac sur la côte du Golfe pour 1,3 milliard USD, conforme à sa stratégie d'investissement dans l'ammoniac et améliorant l'accès à une économie d'intrants liée aux États-Unis. Cette structure peut soutenir un approvisionnement plus stable en AdBlue pour les distributeurs et flottes nord-américains. Du côté de la demande, les évolutions réglementaires et opérationnelles qui mettent l'accent sur des performances d'émissions vérifiées, y compris les actions de l'EPA sur la mise en œuvre des systèmes DEF et les exigences Euro 7, ouvrent la voie à des modèles de type Fluid-as-a-Service combinant stockage connecté à l'IoT, réapprovisionnement automatique et support de conformité appuyé sur des données pour les opérateurs commerciaux et hors route.
Recent Industry Developments in Marché de l'AdBlue
- Mars 2026 : BASF rapporte que les perturbations régionales du transport et de la logistique ont fait pression sur les prix de l'AdBlue en Europe en raison de perturbations de la chaîne d'approvisionnement liées au conflit au Moyen-Orient. Cette action souligne la nécessité d'une gestion des risques sur les intrants et la logistique, avec des pressions potentielles sur les marges pour les acteurs de l'AdBlue.
- Février 2026 : BASF a lancé AdBlue GE (Green Electricity), produit à partir d'électricité 100 % renouvelable issue de l'éolien offshore et d'une attribution par bilan massique. Le lancement soutient une variante d'AdBlue axée sur la décarbonation et contribue à réduire l'empreinte carbone du produit tout en s'alignant sur les agendas de durabilité.
- Février 2026 : BASF a lancé la commercialisation d'AdBlue GE en Suisse en collaboration avec Thommen Furler, avec une expansion européenne progressive prévue. Cette entrée renforce l'empreinte de distribution de BASF et l'adoption régionale de l'AdBlue à énergie renouvelable, tout en préparant un déploiement européen plus large.


Marché de l'AdBlue Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, nous définissons le marché de l'AdBlue comme la valeur de la solution aqueuse d'urée standardisée vendue pour être utilisée dans les systèmes de réduction catalytique sélective qui réduisent les NOx des gaz d'échappement diesel dans les équipements routiers et hors route.
Exclusions du périmètre : ce dimensionnement exclut le matériel et les capteurs SCR, la main-d'œuvre d'installation ou d'entretien, et les autres produits chimiques de carburant ou de post-traitement des gaz d'échappement qui ne sont pas de l'AdBlue conforme à la norme ISO 22241.
Aperçu de la segmentation
- Par méthode
- Précombustion
- Postcombustion
- Par application
- Véhicules commerciaux
- Voitures particulières
- Trains ferroviaires
- Engins mobiles non routiers
- Autres applications
- Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Espagne
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous avons commencé par cartographier le bassin de demande et la chaîne d'approvisionnement, afin que les hypothèses ultérieures puissent être testées par rapport à l'activité réelle. Pour cela, nous nous sommes appuyés sur des règlements et ensembles de données publics tels que la bibliothèque des normes d'émissions de la Commission européenne, les documents du programme diesel poids lourds de l'EPA américaine, les réglementations véhicules de la CEE-ONU, et les statistiques nationales de transport qui suivent le parc de véhicules et les nouvelles immatriculations.
Ensuite, nous avons rassemblé du contexte sur l'intensité de consommation et le comportement de conformité en utilisant des sources telles que la documentation ISO 22241, des articles techniques de SAE International et d'autres revues à comité de lecture, ainsi que des communiqués commerciaux et douaniers où le commerce de la solution d'urée est visible. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour comprendre les ajouts d'usines, les empreintes de distribution et les évolutions de prix, qui ont ensuite été vérifiés par rapport à un abonnement payant pour les données financières des entreprises et une base de données d'importations et d'exportations au niveau des expéditions lorsque le commerce par pays nécessitait plus de granularité. Cette liste est illustrative, et d'autres sources publiques et payantes ont également été utilisées pour collecter des données, valider des hypothèses et clarifier les points en suspens.
Entretiens et enquêtes primaires
Pour éprouver la vision issue de la recherche documentaire, nous avons échangé avec des acteurs du secteur couvrant la production, le mélange et l'emballage, la distribution et la vente au détail, les opérations de flottes, et les réseaux de service de post-traitement. Les apports se sont concentrés sur les taux de dosage typiques, les marges de canaux, les achats sous contrat par rapport aux achats au comptant, les schémas saisonniers de réapprovisionnement, et la manière dont les règles de conformité se traduisent en consommation réelle par région, afin de combler les lacunes des données publiques et de trianguler les hypothèses.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | Direction générale : 16 % | APAC : 49 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 29 % |
| Acteurs plus petits : 21 % | Managers : 48 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le modèle de base a été construit selon une approche descendante où le parc de véhicules et l'activité diesel sont traduits en consommation d'AdBlue, puis la valeur est reconstruite à l'aide de fourchettes de prix observées par format d'emballage et par canal. Pour rester ancré dans la réalité, nous avons corroboré les résultats avec des vérifications ascendantes sélectives telles que des consolidations de chiffre d'affaires des fournisseurs lorsque des divulgations existent, des vérifications des canaux de distribution, et des calculs de volume échantillonné multiplié par le PMV dans quelques pays de référence, puis nous avons ajusté les totaux si les vérifications croisées montraient un biais constant.
Les principaux intrants comprenaient le parc de camions et bus lourds, la population d'engins hors route, les taux de dosage SCR typiques (en pourcentage de la consommation diesel), la densité de l'infrastructure de réapprovisionnement, les tendances de prix des intrants d'urée, et la part des flottes opérant sous des régimes NOx plus stricts. Les prévisions ont été façonnées à l'aide d'analyses de scénarios, où des cas de base, conservateurs et de forte conformité ont été exécutés puis alignés sur les attentes des répondants primaires concernant l'application de la réglementation et le renouvellement des flottes diesel. Là où la visibilité ascendante était faible, nous avons utilisé des indicateurs proxy tels que les tendances de consommation de diesel et l'utilisation des flottes, suivis de facteurs de correction basés sur des entretiens.
Validation des données et cycle de mise à jour
Les résultats ont été validés par plusieurs passages, commençant par des vérifications de cohérence interne entre le volume, le prix et la consommation implicite par véhicule, qui ont ensuite été comparées à des signaux indépendants tels que la direction de la demande de diesel, les mouvements de prix de l'urée et les changements de capacité rapportés. Lorsqu'une valeur aberrante apparaissait, nous avons revisité l'hypothèse, revérifié le point de données, et déclenché des appels de suivi si l'écart ne pouvait pas être expliqué par la saisonnalité ou des perturbations d'approvisionnement temporaires.
Avant validation finale, un autre analyste examine la logique du modèle, les intrants clés et les plages de sensibilité afin que les chiffres finaux ne dépendent pas d'un seul jugement. Les rapports sont actualisés selon un cycle annuel, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements réglementaires majeurs, de fortes variations de prix de l'urée, ou des ajouts de capacité significatifs. Juste avant la livraison, nous effectuons une nouvelle analyse des développements récents afin que les clients reçoivent la vision la plus actualisée.
Taille du marché de l'AdBlue selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour l'AdBlue peuvent sembler très différentes, même lorsqu'elles semblent décrire la même chose, car la frontière entre types de produits, cas d'usage et niveaux de prix n'est pas toujours traitée de la même manière. Les différences proviennent généralement de ce qui est compté comme AdBlue par rapport aux solutions d'urée adjacentes, des géographies entièrement couvertes, et du fait que les prix sont traités comme des moyennes stables ou comme des instantanés à un moment précis.
Un facteur pratique des écarts est la cadence d'actualisation et le calendrier de conversion des devises, car les prix liés à l'urée peuvent évoluer rapidement et les taux de change peuvent modifier la valeur USD rapportée même lorsque la consommation physique est stable. Ces choix de calendrier peuvent également affecter la manière dont les PMV en vrac et en formats emballés sont mélangés dans le total. Dans ce cas, les vérifications qui ancrent l'échelle des PMV au comportement observé des canaux sont mises à jour avant la clôture de l'année de marché puis revalidées lors du passage de publication, ce qui explique où se situe le chiffre de 2026 dans le tableau, un choix guidé par l'actualisation appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 33,93 milliards USD (2026) | |
| Bureau de recherche sectorielle A | 31,30 milliards USD (2025) | Utilise une base d'année antérieure et applique généralement une courbe de prix plus lissée, ce qui peut sous-estimer l'impact des variations à court terme de l'urée et des évolutions du mix vrac par rapport à emballé lors de la conversion en valeur USD. |
| Publication sectorielle B | 34,20 milliards USD (2024) | Rapporte souvent une année d'instantané antérieure et peut intégrer une demande plus large de solution d'urée liée au contrôle des émissions sans séparer systématiquement les volumes d'AdBlue conformes à l'ISO 22241, ce qui peut augmenter la valeur de marché déclarée. |
Globalement, l'écart s'explique principalement par le calendrier (année de base et point de conversion des devises) et par la rigueur avec laquelle l'AdBlue est séparé des catégories de solutions d'urée voisines. En maintenant le modèle lié à l'activité des véhicules, à l'intensité de dosage et à une échelle de PMV spécifique aux canaux périodiquement revérifiée, la valeur du marché reste traçable à quelques étapes reproductibles que les clients peuvent contester et reproduire.


Questions clés traitées dans le rapport
Quelle est la taille du marché AdBlue en 2026 ?
La taille du marché AdBlue s'établit à 33,93 milliards USD en 2026.
Quel taux de croissance est attendu pour l'AdBlue entre 2026 et 2031 ?
Le marché devrait croître à un TCAC de 5,23 %, pour atteindre 43,81 milliards USD d'ici 2031.
Quelle région domine la consommation d'AdBlue aujourd'hui ?
L'Europe est en tête avec une part de 38,12 % grâce à des réglementations strictes sur les émissions Euro.
Où la croissance la plus rapide est-elle attendue ?
L'Asie-Pacifique devrait s'étendre à un TCAC de 6,05 % jusqu'en 2031, la Chine et l'Inde resserrant leurs normes NOx.
Quel segment d'application domine la demande d'AdBlue ?
Les véhicules commerciaux représentent 61,92 % de la demande mondiale, portés par les camions longue distance et les bus.
Dernière mise à jour de la page le:


