
Taille et part du marché du traitement de la kératite fongique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.96 Milliards de dollars |
| Taille du Marché (2031) | 1.2 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement de la kératite fongique par Mordor Intelligence
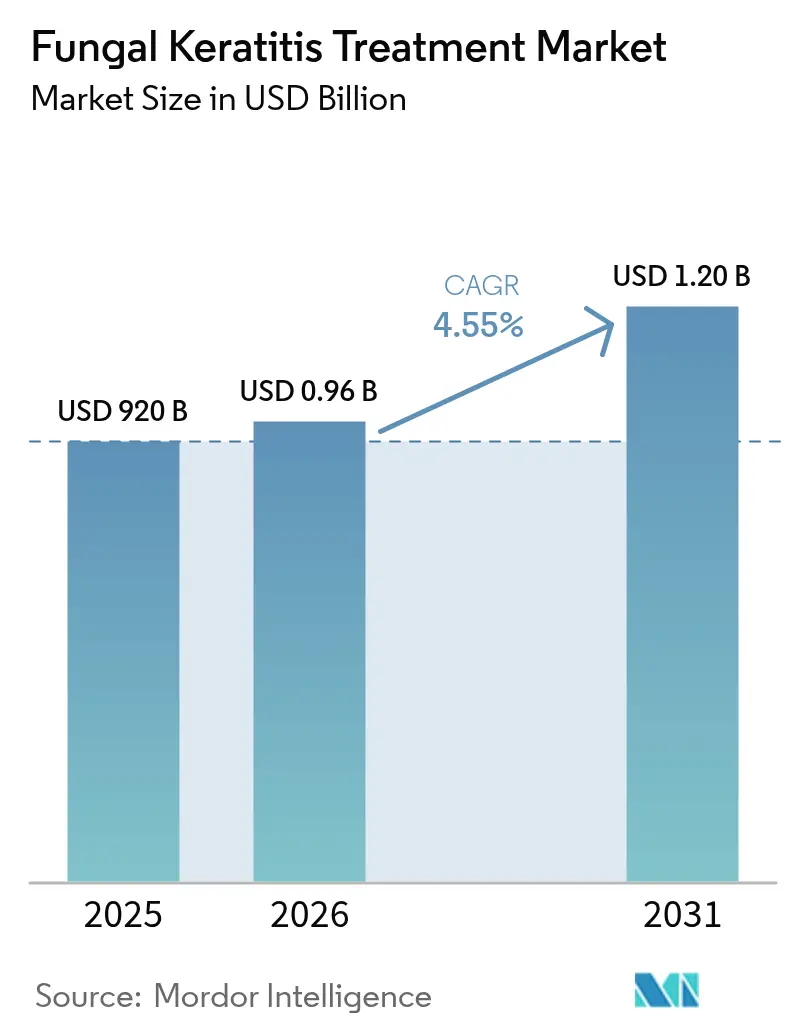
La taille du marché du traitement de la kératite fongique devrait passer de 920 millions USD en 2025 à 961,86 millions USD en 2026 et devrait atteindre 1,2 milliard USD d'ici 2031 à un TCAC de 4,55 % sur la période 2026-2031.
La croissance régulière du chiffre d'affaires masque des changements structurels : la résistance aux azoles classiques s'accélère, le changement climatique élargit les zones de répartition des agents pathogènes, et les outils de diagnostic basés sur l'apprentissage profond ont commencé à réduire le délai moyen entre la première consultation et la thérapie ciblée. Les classificateurs par intelligence artificielle atteignent désormais une précision de 94,1 % sur les images de lampe à fente, comprimant les fenêtres diagnostiques qui s'étendaient autrefois au-delà de cinq jours et améliorant les résultats visuels. La science de l'administration des médicaments progresse en parallèle, avec des injections intrastromales et des implants à libération prolongée améliorant la pénétration cornéenne pour les infections sévères. Les canaux de commerce électronique gagnent du terrain à mesure que la téléophtalmologie élargit sa portée dans les zones rurales, tandis que les pipelines de R&D pivotent vers des schémas thérapeutiques combinés qui atténuent la résistance sans amplifier la toxicité.
Points clés du rapport
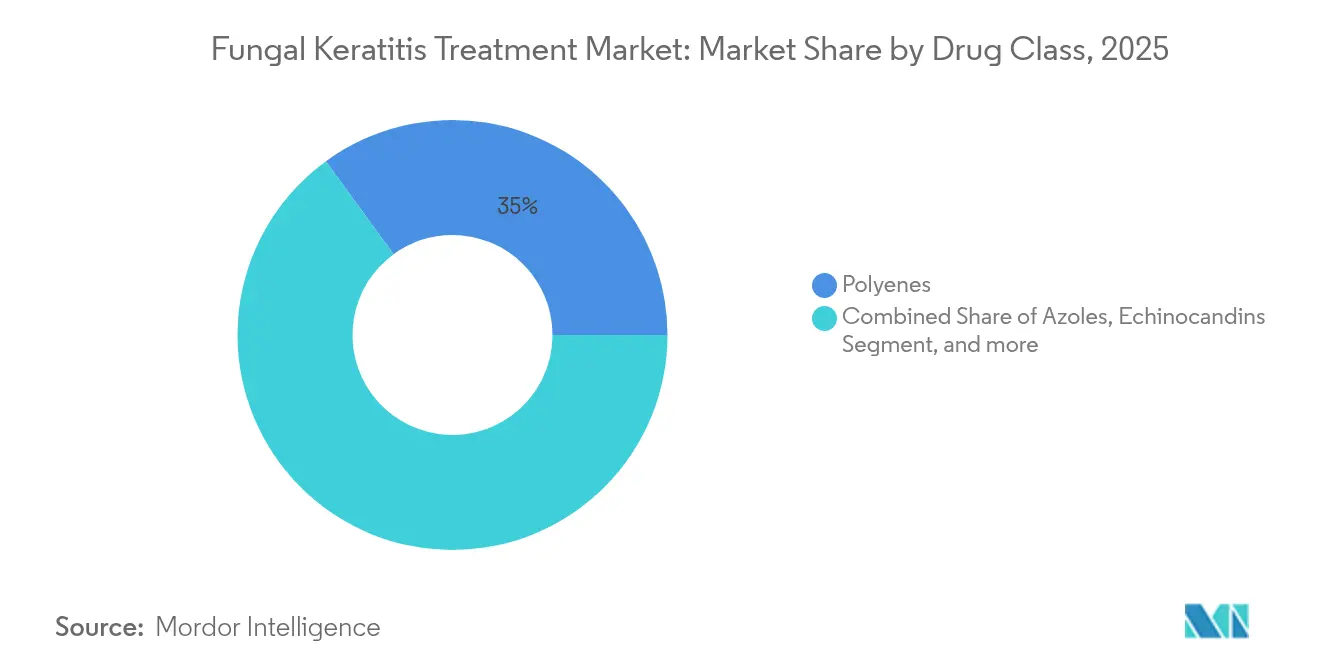
- Par classe médicamenteuse, les polyènes ont dominé avec 35,02 % de la part du marché du traitement de la kératite fongique en 2025 ; les échinocandines progressent à un TCAC de 8,06 % jusqu'en 2031.
- Par voie d'administration, la thérapie topique représentait 60,65 % de la taille du marché du traitement de la kératite fongique en 2025 ; l'injection intrastromale devrait croître à un TCAC de 9,54 % jusqu'en 2031.
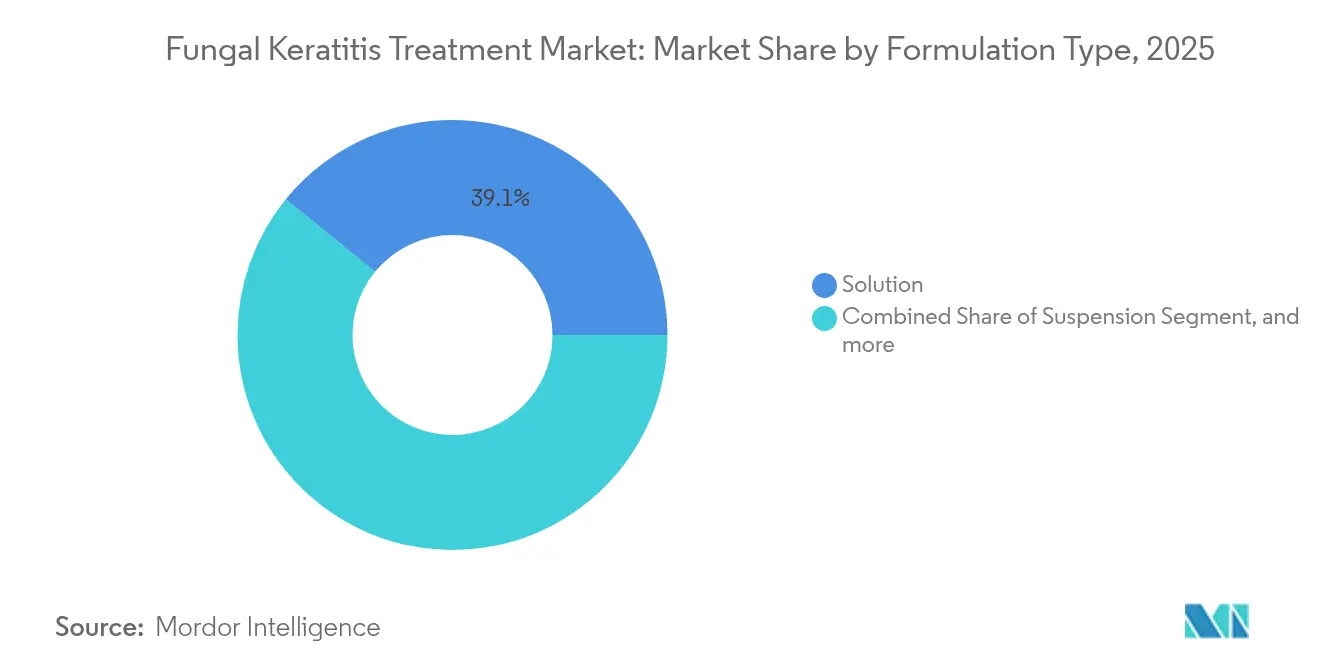
- Par type de formulation, les solutions détenaient 39,12 % du chiffre d'affaires en 2025, tandis que les pommades et gels représentent la catégorie à la croissance la plus rapide avec un TCAC de 6,02 %.
- Par canal de distribution, les pharmacies hospitalières ont capté 43,72 % des ventes en 2025 et les pharmacies en ligne se développent à un TCAC de 10,05 %.
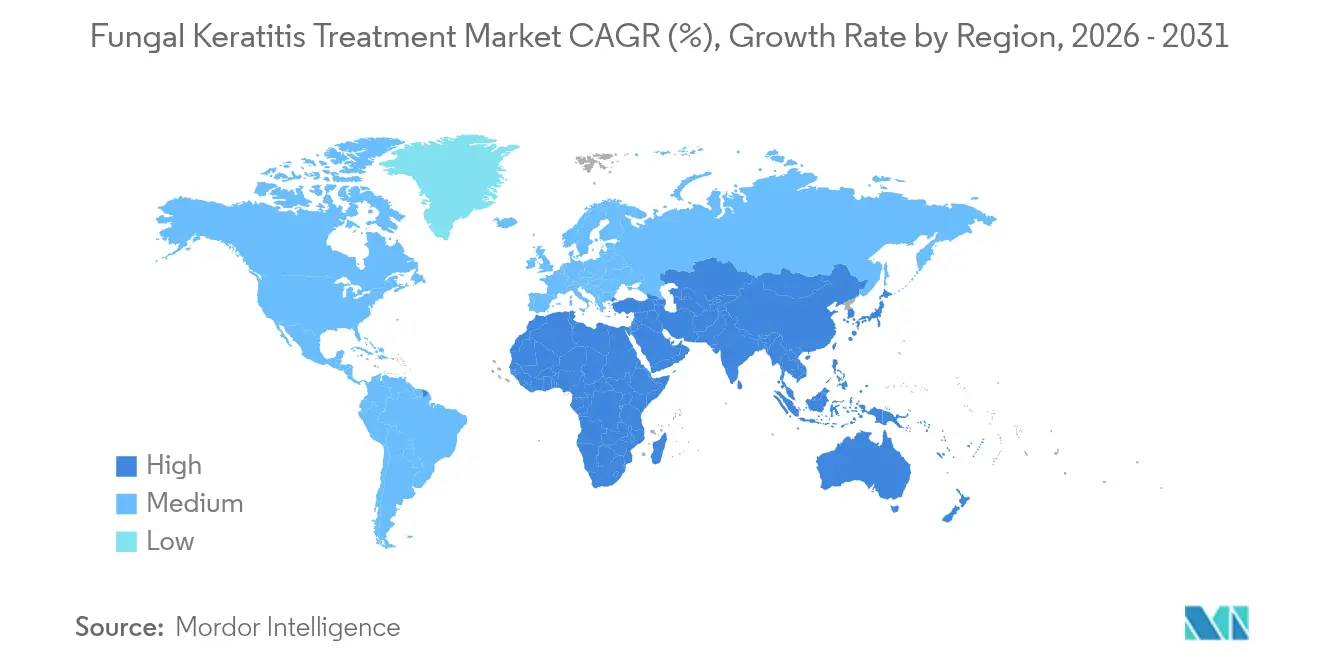
- Par géographie, l'Amérique du Nord a représenté 36,02 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 5,42 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Charge croissante de la kératite fongique dans les régions tropicales et subtropicales | +1.2% | Asie-Pacifique, Amérique latine, Afrique subsaharienne | Moyen terme (2-4 ans) |
| Investissements croissants en R&D dans les antifongiques à large spectre et ciblés | +0.8% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Utilisation croissante des lentilles de contact et infections oculaires liées aux traumatismes | +0.7% | Mondial, plus élevé dans les marchés développés | Court terme (≤ 2 ans) |
| Augmentation des procédures de LASIK et de greffe de cornée élevant le risque post-opératoire | +0.5% | Amérique du Nord, Europe, certaines villes d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion du milieu naturel de Fusarium et Aspergillus liée au changement climatique | +0.4% | Mondial, accélérée dans les régions tempérées | Long terme (≥ 4 ans) |
| Outils de diagnostic précoce par intelligence artificielle accélérant les taux de traitement | +0.3% | Marchés développés dans un premier temps, puis expansion mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Charge croissante de la kératite fongique dans les régions tropicales et subtropicales
Les zones tropicales et subtropicales signalent une incidence croissante en raison des îlots de chaleur urbains, d'une humidité plus élevée et de l'activité agricole continue qui exposent les habitants à des débris chargés de spores. Les traumatismes représentent jusqu'à 60 % des cas ruraux, mais l'accès aux équipements de protection oculaire reste inégal. Les dossiers hospitaliers au Myanmar, au Ghana et dans le nord-est du Brésil confirment des retards diagnostiques de 5 à 7 jours ; une intervention précoce dans les 48 heures réduit notamment le risque de perforation.[1]J. Smith et al., « Épidémiologie de la kératite fongique dans les régions en développement », Journal of Fungi, mdpi.com L'extension vers les zones tempérées représente désormais un défi pour les systèmes de santé du sud de l'Europe et de certaines parties des États-Unis, à mesure que le changement climatique accroît la thermotolérance fongique.
Investissements croissants en R&D dans les antifongiques à large spectre et ciblés
Les capitaux migrent vers de nouveaux mécanismes tels que l'inhibition de la dihydroorotate déshydrogénase ; l'olorofim présente une puissance contre les isolats d'Aspergillus résistants aux azoles.[2]A. Brown, « Mise à jour sur les progrès cliniques de l'olorofim », BMC Infectious Diseases, bmcinfectiousdiseases.biomedcentral.com Les partenariats entre le monde académique et l'industrie accélèrent les délais de transfert vers la clinique : une équipe de l'Université d'Oklahoma a isolé la persephacine, un composé d'origine végétale à activité à large spectre et à toxicité réduite. Les fonds de capital-risque privilégient les schémas thérapeutiques combinés qui limitent la résistance tout en contrôlant la fréquence de dosage grâce aux nanocarriers ou aux inserts oculaires.
Utilisation croissante des lentilles de contact et infections oculaires liées aux traumatismes
La pénétration mondiale des lentilles de contact a atteint les deux chiffres, en particulier parmi les populations urbaines en âge de travailler. Les Centres pour le contrôle et la prévention des maladies (CDC) continuent de signaler une hygiène sous-optimale des lentilles comme principal facteur de risque pour les épidémies de kératite à Fusarium.[3]Personnel du CDC, « Infections liées aux lentilles de contact », Centres pour le contrôle et la prévention des maladies, cdc.gov Les champignons formant des biofilms prospèrent sur les surfaces des lentilles et dans les étuis de conservation, ce qui complique la désinfection standard. Dans les marchés émergents, les promotions commerciales dépassent souvent les messages de santé publique, creusant l'écart de connaissances sur les meilleures pratiques d'entretien des lentilles.
Augmentation des procédures de LASIK et de greffe de cornée élevant le risque post-opératoire
Les volumes de chirurgie réfractive ont augmenté de 12 % en 2024, portés par la baisse des prix en Inde et au Mexique. La création d'un volet cornéen peut servir de porte d'entrée pour les levures opportunistes, tandis que les receveurs de greffes sous corticostéroïdes topiques restent immunodéprimés pendant plusieurs mois. L'Académie américaine d'ophtalmologie a documenté une série croissante de cas de kératite à levures post-excision de ptérygion.[4]Groupe de l'Académie américaine d'ophtalmologie, « Alertes sur les kératites post-chirurgicales », AAO News, aao.org Le tourisme médical ajoute une complexité juridictionnelle car le suivi est souvent assuré dans un environnement réglementaire différent.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expiration des brevets et érosion générique des azoles clés | -0.9% | Mondial, plus prononcé dans les marchés développés | Court terme (≤ 2 ans) |
| Toxicité oculaire limitant les doses et effets secondaires systémiques | -0.6% | Mondial, surveillance réglementaire la plus élevée aux États-Unis et dans l'UE | Moyen terme (2-4 ans) |
| Résistance antifongique croissante chez Candida auris et Fusarium | -0.5% | Mondial, foyers émergents en Asie-Pacifique | Long terme (≥ 4 ans) |
| Insuffisance de la chaîne du froid et des outils diagnostiques dans les régions à faible revenu | -0.4% | Afrique subsaharienne, Asie rurale, Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expiration des brevets et érosion générique des azoles clés
La perte de brevet du fluconazole et un prix générique moyen de 14,38 USD aux États-Unis intensifient la compression des prix. Le voriconazole, le posaconazole et d'autres composés de deuxième génération suivent des trajectoires similaires, poussant les innovateurs à justifier des prix premium via de nouveaux vecteurs ou des associations à dose fixe. Les entrants sur le marché en provenance d'Inde et de Chine augmentent la capacité générique ophtalmique, approfondissant la concurrence et accélérant la pression à la baisse des prix en Europe et en Amérique du Nord.
Résistance antifongique croissante chez Candida auris et Fusarium
Les épidémies de Candida auris nécessitent désormais des protocoles de décontamination incluant la technologie LED UVC pour éliminer la persistance environnementale. Les rapports d'isolats panrésistants contraignent les cliniciens à recourir à des schémas à base d'amphotéricine B présentant une toxicité plus élevée. La résistance intrinsèque de Fusarium aux azoles réduit encore les fenêtres thérapeutiques, soulignant la nécessité d'options indépendantes de la classe telles que les échinocandines et les nouveaux agents comme la rezafungine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe médicamenteuse :
les échinocandines défient la domination des polyènesLes échinocandines affichent les meilleures perspectives avec un TCAC de 8,06 %, même si les polyènes ont conservé 35,02 % de la part du marché du traitement de la kératite fongique en 2025. L'autorisation de la rezafungine par la FDA pour la candidose systémique valide cette classe malgré l'absence d'indication spécifique à l'usage oculaire. La demande en polyènes reste ancrée par l'amphotéricine B liposomale, qui réduit la néphrotoxicité et joue un rôle central dans les protocoles de kératite réfractaire.
L'activité du pipeline s'aligne sur les réalités de la résistance. Les schémas thérapeutiques combinés associant des échinocandines à des azoles ou des allylamines visent à compenser les taux d'échec en monothérapie. La taille du marché du traitement de la kératite fongique pour les échinocandines reflète leur adoption croissante dans les cas réfractaires. L'innovation dans les polyènes se concentre désormais sur des gels de meilleure rétention oculaire pour maintenir des concentrations cornéennes élevées sans exposition systémique.


Par voie d'administration :
l'administration intrastromale gagne une acceptation cliniqueLes gouttes topiques représentaient 60,65 % de la taille du marché du traitement de la kératite fongique en 2025, portées par la familiarité des cliniciens et la commodité pour les patients. L'injection intrastromale, cependant, gagne du terrain et devrait croître de 9,54 % entre 2026 et 2031, car elle administre le médicament directement dans le stroma cornéen, contournant les barrières épithéliales. Les études cliniques montrent une clairance microbiologique plus rapide lorsque le voriconazole intrastromal est utilisé parallèlement à la kératoplastie lamellaire.
La thérapie orale reste une solution de repli pour les atteintes profondes ou systémiques, mais la toxicité systémique en limite l'utilisation généralisée. Les implants à libération prolongée, y compris les dispositifs à micro-réservoir, sont à l'étude pour prolonger les intervalles de dosage à plusieurs semaines. L'adoption dépend de la disponibilité des compétences chirurgicales et de modèles de remboursement qui valorisent les soins basés sur les procédures.
Par type de formulation :
les pommades gagnent du terrain pour la libération prolongéeLes solutions dominent encore avec 39,12 % du chiffre d'affaires, mais les formats pommade et gel se développent car une résidence cornéenne plus longue réduit le dosage de toutes les heures à quatre fois par jour, affichant un TCAC de 6,02 %. Les nano-micelles de buténafine ont amélioré la solubilité, élargissant la boîte à outils antifongique topique. Les suspensions se heurtent à des contraintes de durée de conservation, tandis que les inserts oculaires visent une libération stable sur 24 heures.
Les équipes de R&D associent des antifongiques à de légers stéroïdes dans des pommades uniques, traitant simultanément l'infection et l'inflammation tout en évitant la surcharge en conservateurs. Des polymères biodégradables répondant aux enzymes fongiques progressent également, promettant une libération médicamenteuse adaptée dans les microenvironnements à forte charge fongique.
Par canal de distribution :
la transformation numérique accélère la croissance en ligneLes pharmacies hospitalières ont capté 43,72 % des ventes en 2025 et restent le cadre privilégié pour les prescriptions de soins aigus nécessitant une conservation en chaîne du froid. Les pharmacies en ligne, cependant, affichent un TCAC de 10,05 % à mesure que la télémédecine comble les écarts géographiques. Les organismes de réglementation autorisent désormais les ordonnances électroniques pour la plupart des antifongiques topiques, et les réseaux de livraison avec suivi intégré par enregistreur de données atténuent les risques d'excursions de température.
L'intégration des plateformes s'approfondit : les outils d'intelligence artificielle basés sur l'image orientent les cas suspects de kératite directement vers des consultations virtuelles, où les ophtalmologistes peuvent prescrire et faire livrer les médicaments le jour même dans les zones métropolitaines. Les projets pilotes de blockchain pour les chaînes d'approvisionnement antifongiques visent à lutter contre les contrefaçons qui s'étaient précédemment infiltrées dans les circuits informels en Asie du Sud-Est. Les pharmacies de détail font face à une compression des marges due à l'érosion générique, ce qui favorise les partenariats avec les réseaux hospitaliers pour les références de médicaments spécialisés.
Analyse géographique
Marché du traitement de la kératite fongique en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 36,02 % des revenus de 2025, soutenue par des coûts de traitement plus élevés, une couverture d'assurance pour les modalités émergentes et une infrastructure de diagnostic bien établie. Des algorithmes d'apprentissage profond ont été commercialisés et intégrés dans les grands centres ophtalmologiques universitaires, réduisant considérablement le délai d'accès au traitement. La région accueille également la majorité des essais cliniques en phase avancée, accélérant l'accès local aux produits en cours de développement. Les anomalies de température le long de la côte du Golfe américain sont déjà associées à une prévalence croissante de Fusarium, augmentant la charge de cas dans des États tels que le Texas et la Louisiane.
Marché du traitement de la kératite fongique en Asie-Pacifique
L'Asie-Pacifique est le segment à la croissance la plus rapide, avec un CAGR de 5,42 %. L'adoption des lentilles de contact s'accélère en Chine, en Inde et en Corée du Sud, tandis que l'exposition agricole reste répandue dans les zones rurales. Des études menées dans le nord de la Thaïlande ont mis en évidence des souches de Fusarium diverses, distinctes des isolats occidentaux, soulignant l'hétérogénéité régionale des agents pathogènes. Les extensions de la couverture d'assurance publique en Inde et en Indonésie remboursent désormais la natamycine topique, élargissant le recours aux traitements formels. Des partenariats public-privé en matière de diagnostic cherchent à renforcer les capacités de microscopie et de culture dans les hôpitaux de district, qui ne disposent actuellement pas de la capacité à identifier les agents pathogènes au niveau de l'espèce.
Marché du traitement de la kératite fongique en EMEA et en Amérique du Sud
L'Europe affiche une croissance modeste dans un contexte de pressions sur la maîtrise des coûts. Les services de santé nationaux privilégient les génériques dans la mesure du possible, réduisant les revenus par ordonnance. Néanmoins, la région conserve un rôle de premier plan dans les désignations de médicaments orphelins et les procédures d'usage compassionnel, comme en témoigne la désignation de médicament orphelin accordée à la polihexanide de SIFI en 2024, qui promet dix ans d'exclusivité commerciale après approbation. L'Europe du Sud fait face à une incidence croissante de kératite fongique à mesure que les vagues de chaleur se multiplient, orientant les budgets vers des programmes d'éducation prophylactique et d'intervention précoce. Le Moyen-Orient & l'Afrique et l'Amérique du Sud restent sous-pénétrés en raison de capacités limitées en matière de chaîne du froid et d'une densité inégale de spécialistes, bien que la hausse des revenus urbains commence à stimuler la demande de formulations haut de gamme.

Paysage réglementaire
Aux États-Unis, la natamycine reste le seul médicament approuvé par la FDA explicitement indiqué pour la kératite fongique. Cet arsenal thérapeutique restreint sur étiquette conduit les cliniciens à recourir à un usage hors étiquette d'antifongiques plus larges par voie topique, orale ou intrastromale pour les infections profondes ou réfractaires, soulignant une lacune d'étiquetage qui accentue la pharmacovigilance et les limites relatives aux conservateurs pour les produits ophtalmiques, ainsi que la conformité qualité pour la fabrication stérile chez les fournisseurs de marque et génériques.
Paysage concurrentiel
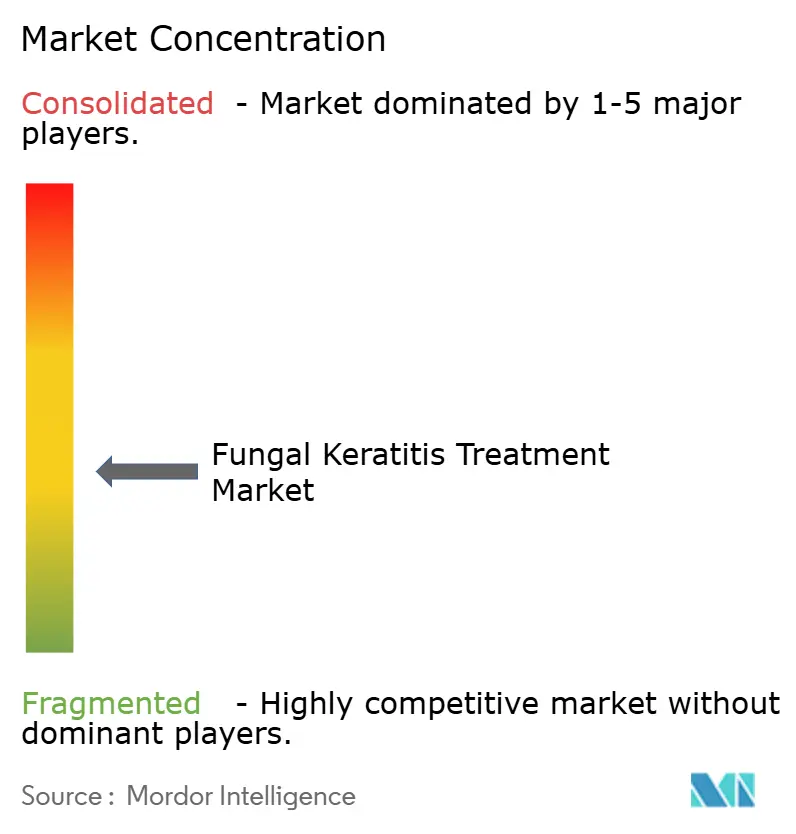
La structure du marché est modérément fragmentée. Les grands acteurs établis s'appuient sur leur expertise réglementaire, leurs empreintes de fabrication mondiales et leurs portefeuilles d'azoles historiques. Les exigences élevées en capital pour les lignes ophtalmiques aseptiques dissuadent les nouveaux entrants. Cependant, les entreprises biotechnologiques de taille moyenne dotées d'une expertise étroite mais approfondie attirent des financements à risque en se concentrant sur de nouveaux modes d'administration ou des mécanismes de rupture de la résistance.
Les multinationales élaguent leurs portefeuilles pour remodeler les structures de propriété. En 2024, Pfizer a cédé le fosmanogépix à Basilea Pharmaceutica dans le cadre d'une rationalisation des coûts de R&D de 24 %. Ce mouvement s'inscrit dans une tendance plus large à l'externalisation des actifs anti-infectieux de niche vers des spécialistes assez agiles pour naviguer dans des retours sur marchés limités. Les entreprises de diagnostic par intelligence artificielle nouent des alliances de partage de données avec des développeurs de médicaments cherchant le statut de diagnostic compagnon pour une tarification premium.
Les mouvements stratégiques incluent l'octroi de licences de production locale pour contourner les lacunes de la chaîne du froid en Afrique et en Amérique latine, les accords de transfert de technologie pour l'amphotéricine B liposomale, et les prises de participation dans des start-ups explorant les nanoparticules sensibles aux protéases. La présentation par Bausch + Lomb de 39 articles scientifiques à l'Association for Research in Vision and Ophthalmology (ARVO) 2025 témoigne d'un engagement soutenu en ophtalmologie, bien que les spécificités antifongiques restent limitées. Dans l'ensemble, la différenciation repose sur la combinaison du médicament, du dispositif et des données dans des parcours de soins intégrés.
Leaders du secteur du traitement de la kératite fongique
Merck & Co. Inc.
Bausch Health
Gilead Biosciences
Pfizer Inc.
Glenmark Pharmaceuticals
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du traitement de la kératite fongique
- Bausch Health
- Pfizer
- Merck
- Gilead Sciences
- Glenmark Pharmaceuticals
- Alvogen
- Leadiant Biosciences
- Aurolab
- Eyevance Pharmaceuticals
- Xellia Pharmaceuticals
- Santen Pharmaceutical Co.
- CorneaGen
- Aerie Pharmaceutical
- Basilea Pharmaceutica
- SCYNEXIS
- Matinas BioPharma
- EyePoint Pharmaceuticals
- Natrapharm Inc.
- Cipla
- Sun Pharma (Polaris)

Opportunités de marché et perspectives d'avenir
Le vide de marché se situe à l'intersection d'un diagnostic rapide et d'une thérapie ciblée plus précoce. Le marché reflète une dynamique dans les flux de travail basés sur l'IA qui réduisent le délai de mise en traitement, et les données académiques de 2026 pointent vers des modalités diagnostiques de nouvelle étape, notamment des tests basés sur CRISPR visant à améliorer la précision dans les kératites fongiques à frottis et culture négatifs. Cela ouvre des opportunités pour les développeurs de médicaments et les fournisseurs de diagnostics de s'aligner autour de voies de type compagnon, où une confirmation plus précoce du pathogène réduit la durée du traitement empirique et crée de la place pour des régimes différenciés dans les cas graves.
Les stratégies d'administration de médicaments et d'appoint représentent un autre domaine d'opportunité à court terme, ancré par la recherche sur la formulation et les dispositifs de 2026 qui traite les limites de pénétration cornéenne. Des études de 2026 ont rapporté des approches telles qu'un patch oculaire à microaiguilles avec complexe voriconazole-cyclodextrine et des nanoémulsions de voriconazole produites par microfluidique, toutes deux visant une exposition locale plus élevée avec une charge de dosage réduite. Sur le plan thérapeutique, ClinicalTrials.gov répertorie un essai actif de l'UCSF (NCT06658002) évaluant la cyclosporine A topique d'appoint avec la natamycine standard, mettant en évidence une voie pour des produits complémentaires qui gèrent l'inflammation en parallèle du traitement antifongique, tout en conservant la natamycine comme pilier dans les contextes limités par les options sur étiquette.
Recent Industry Developments in Marché du traitement de la kératite fongique
- Mai 2026 : Provectus Biopharmaceuticals, via sa filiale VisiRose, a mis en avant l'expérience clinique de cas pour la thérapie photodynamique antimicrobienne au Rose Bengal (RB-PDAT) lors de l'ARVO 2026, à travers des posters présentés par des auteurs du Bascom Palmer Eye Institute. Les mises à jour comprenaient des cas de kératite infectieuse couvrant des souches fongiques, renforçant les approches non pharmacologiques et associées à des procédures, pouvant compléter les traitements médicamenteux lorsque la résistance ou une faible pénétration cornéenne limite les résultats. Cette visibilité soutient une évaluation clinique plus large des options photodynamiques comme outils d'escalade au sein des parcours de soins oculaires tertiaires.
- Juin 2025 : SIFI a annoncé une fusion avec Faes Farma, positionnant SIFI comme la franchise ophtalmique de Faes Farma et combinant les portefeuilles et les actifs en pipeline sous une plateforme internationale plus large. La transaction renforce la portée commerciale et les ressources de développement pour les programmes spécialisés en ophtalmologie, y compris des actifs pertinents pour les maladies cornéennes infectieuses. Pour la kératite fongique, cette consolidation peut améliorer la capacité à financer et opérationnaliser les travaux de phase avancée pour des candidats différenciés ou bénéficiant d'incitations orphelines.
- Février 2024 : Cipla a conclu une collaboration avec le CSIR-CDRI pour co-développer une nouvelle formulation ophtalmique pour la kératite fongique, basée sur le système d'administration de médicaments prototype du CSIR-CDRI. L'accord relie un grand acteur pharmaceutique indien à un institut de recherche national afin de traduire la science des formulations en développement évolutif et en commercialisation éventuelle. Ce type de partenariat cible une lacune clé du marché : l'amélioration de la biodisponibilité oculaire et de la facilité d'utilisation pour le traitement de première ligne dans les régions à forte incidence.


Marché du traitement de la kératite fongique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus des traitements médicamenteux sur ordonnance utilisés pour gérer la kératite fongique, y compris les thérapies antifongiques topiques, orales, intrastromales et intraveineuses utilisées pour éradiquer les agents pathogènes fongiques dans la cornée, et il est évalué aux prix sortie-usine.
Exclusions du périmètre : Les revenus liés aux procédures et interventions chirurgicales (tels que le cross-linking cornéen, la kératoplastie et le débridement en cabinet) sont exclus de la taille de ce marché.
Aperçu de la segmentation
- Par classe médicamenteuse
- Polyènes
- Azoles
- Échinocandines
- Allylamines
- Thérapies nouvelles et combinées
- Par voie d'administration
- Topique
- Orale
- Injection intra-oculaire / intrastromale
- Par type de formulation
- Solution
- Suspension
- Pommade / Gel
- Comprimé / Gélule
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail et officines
- Pharmacies en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la clarification du parcours clinique et de la manière dont le traitement antifongique est réellement administré et facturé, afin que le bassin de revenus reste limité à la thérapie médicamenteuse. Nous avons référencé des sources publiques telles que les documents du CDC sur les infections oculaires fongiques, les indicateurs de systèmes de santé et d'accès aux médicaments de l'OMS, la littérature clinique de la National Library of Medicine (PubMed) sur les schémas de traitement de la kératite fongique, et les résultats d'études financées par le NIH rapportant les pathogènes, les résultats et les choix thérapeutiques.
Pour ancrer les hypothèses côté demande, nous avons également utilisé des éléments tels que des statistiques sanitaires gouvernementales, des publications d'hôpitaux et de centres d'ophtalmologie, des résumés de directives cliniques, et des statistiques commerciales d'import-export lorsque les signaux d'approvisionnement en médicaments étaient utiles. Pour le contexte au niveau des entreprises, des documents publics et des supports destinés aux investisseurs ont été utilisés pour comprendre la disponibilité des traitements, le positionnement et l'orientation générale des prix, soutenus par des abonnements payants pour les données financières et de veille des entreprises, les actualités et données financières, les recherches de brevets, et des vérifications d'expéditions import-export au niveau des envois lorsque nécessaire. Ces sources documentaires ne sont pas exhaustives, et de nombreuses autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation du mix thérapeutique, du comportement de prescription en conditions réelles, et de la répartition pratique entre le traitement topique de première ligne et les schémas d'escalade dans les cas graves. Nous avons échangé avec des ophtalmologistes, des spécialistes de la cornée, des pharmaciens hospitaliers et des distributeurs, et utilisé leurs contributions pour confirmer l'intensité d'utilisation, les fourchettes de prix, et la fréquence des transferts des patients entre différents contextes de soins.
La couverture a été équilibrée entre les principaux marchés de santé afin que le modèle reflète à la fois les contextes à accès élevé et à accès restreint, et les données incertaines ont été revisitées avec des questions de suivi jusqu'à ce qu'un ensemble cohérent d'hypothèses puisse être appliqué.
Répartition des répondants du travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Cadres dirigeants (CXO) : 17 % | APAC : 45 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 35 % |
| Petits acteurs : 20 % | Managers : 43 % | Amériques : 20 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante du bassin de demande utilisant les signaux de cas de kératite fongique et la part traitée par contexte de soins, qui sont ensuite traduits en volumes thérapeutiques selon les schémas et durées typiques. Ces volumes sont valorisés en utilisant des fourchettes de prix sortie-usine par classe de médicament et formulation, puis ajustés en fonction du mix par pays et de l'accès réaliste aux antifongiques sur ordonnance.
Pour maintenir des totaux réalistes, nous les avons corroborés avec des vérifications ascendantes sélectives, telles que l'échantillonnage de références thérapeutiques majeures pour estimer des fourchettes de prix de vente moyens, puis en comparant les revenus implicites avec les retours des fournisseurs et des canaux pour les mêmes zones géographiques. Les principales données utilisées dans le modèle incluent la part des cas recevant des antifongiques topiques, les taux d'escalade vers un traitement systémique ou intrastromal, la durée moyenne de traitement, le mix entre produits de marque et génériques, et les schémas régionaux de diagnostic et d'orientation qui influencent l'initiation du traitement.
Les prévisions utilisent une analyse de scénarios soutenue par un lissage de séries temporelles courtes, car des pics peuvent apparaître lorsque des épidémies, des changements d'accès ou des évolutions de directives influencent le diagnostic et la prescription. Lorsque les signaux ascendants directs sont limités, les lacunes sont traitées par un proxying prudent à partir de comportements similaires de thérapies anti-infectieuses ophtalmiques, suivi d'une revérification de ces proxies avec des cliniciens et des distributeurs.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, notamment les volumes régionaux de consultations en ophtalmologie, les indices de disponibilité des médicaments, et le coût de traitement implicite par patient, afin que tout saut irréaliste soit détecté rapidement. Lorsque des écarts apparaissent, les hypothèses sont retracées jusqu'au niveau du moteur, corrigées, puis revues à nouveau avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lors d'événements significatifs, tels que des changements majeurs d'étiquetage, des perturbations d'approvisionnement, ou des évolutions notables des directives de prescription. Avant la livraison, un analyste effectue une dernière relecture pour s'assurer que les derniers indicateurs publics et les enseignements confirmés des entretiens sont reflétés dans les chiffres.
Taille du marché du traitement de la kératite fongique selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour le traitement de la kératite fongique ne s'alignent pas toujours, et l'écart est généralement dû aux choix de périmètre, aux points de tarification utilisés, et à l'année et à la devise de traitement derrière le chiffre. Même lorsque le même terme de maladie est utilisé, certaines estimations intègrent des thérapies pour des infections oculaires adjacentes ou des revenus liés aux procédures, ce qui augmente le total.
Certaines estimations publiées semblent utiliser des paniers thérapeutiques plus larges ou une tarification en dollars courants qui évolue avec l'inflation et les taux de change. Du point de vue de Mordor Intelligence, seuls les revenus des médicaments antifongiques sur ordonnance pour la kératite fongique sont comptabilisés aux prix sortie-usine en dollars US constants de 2025, et les coûts liés aux procédures ou aux interventions chirurgicales sont exclus, ce qui modifie le total avant même l'application des hypothèses de croissance.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,92 milliard USD (2025) | |
| Cabinet de conseil mondial A | 0,93 milliard USD (2023) | Utilise une année de référence différente et peut refléter une tarification en dollars courants, et le périmètre est souvent décrit comme des thérapies plus larges pour les infections cornéennes fongiques, sans séparer clairement les revenus des médicaments des dépenses liées aux infections ophtalmiques adjacentes. |
| Éditeur sectoriel B | 0,88 milliard USD (2023) | Semble appliquer un bassin de patients traités plus restreint ou des hypothèses d'intensité thérapeutique plus faibles, et peut s'appuyer sur une validation limitée des taux d'escalade vers un traitement systémique ou intrastromal selon les régions. |
Le tableau montre que le choix de l'année, le traitement des devises, et ce qui est inclus dans le bassin de revenus sont les principaux facteurs pratiques de l'écart. En reliant la demande aux cas traités puis en valorisant les volumes thérapeutiques avec une logique de prix transparente et des vérifications d'entretiens répétées, l'estimation finale reste traçable à des variables simples qui peuvent être retestées au fil du temps.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du traitement de la kératite fongique ?
Le marché du traitement de la kératite fongique s'élève à 961,86 millions USD en 2026 et devrait atteindre 1,2 milliard USD d'ici 2031.
Quelle classe médicamenteuse détient la plus grande part ?
Les polyènes sont en tête avec 35,02 % de la part du marché du traitement de la kératite fongique en 2025.
Pourquoi les échinocandines croissent-elles plus vite que les autres classes ?
Les échinocandines traitent les infections résistantes aux azoles et devraient enregistrer un TCAC de 8,06 % jusqu'en 2031.
Comment le changement climatique influence-t-il la demande ?
La hausse des températures étend les zones de répartition de Fusarium et Aspergillus vers les régions tempérées, augmentant la charge de cas et stimulant la demande de thérapies avancées.
Quel canal de distribution se développe le plus rapidement ?
Les pharmacies en ligne affichent un TCAC de 10,05 %, soutenu par l'adoption de la télémédecine et l'amélioration de la logistique de la chaîne du froid.
Quelle étape réglementaire récente pourrait remodeler le marché ?
La polihexanide de SIFI a reçu la désignation de médicament orphelin de l'Agence européenne des médicaments en 2024, accordant dix ans d'exclusivité commerciale à l'approbation.
Dernière mise à jour de la page le:



