
Tamaño y Participación del Mercado de Consumibles de Soldadura
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
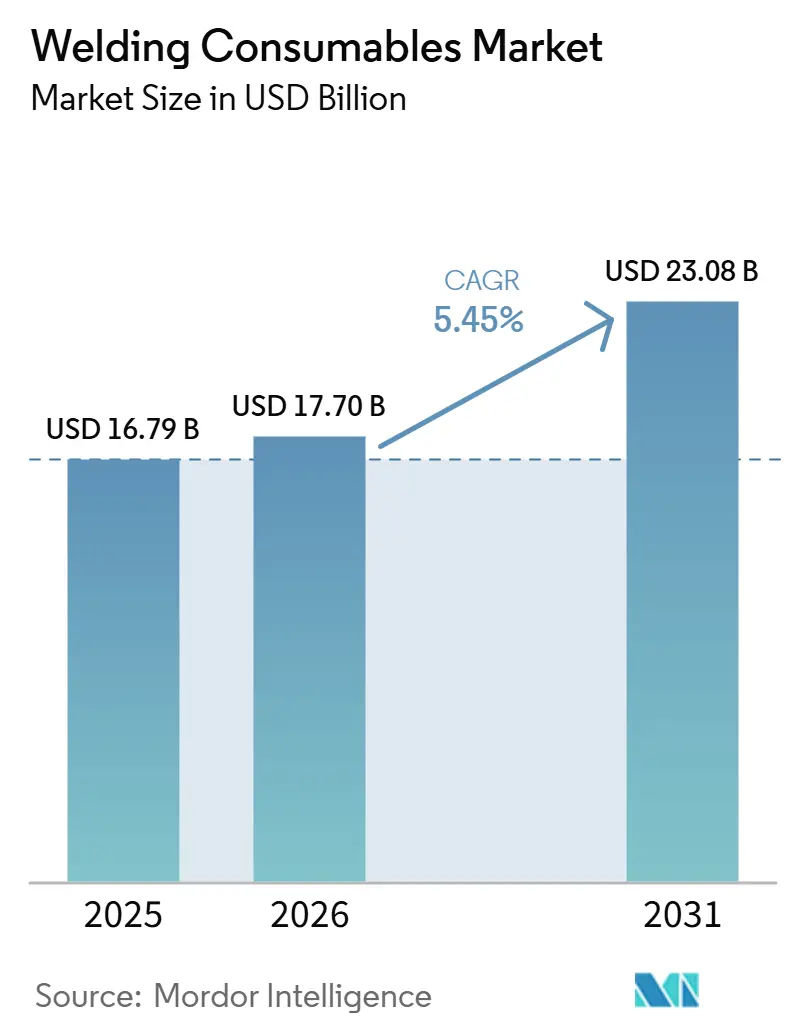
| Tamaño del Mercado (2026) | 17.70 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.08 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.45 % |
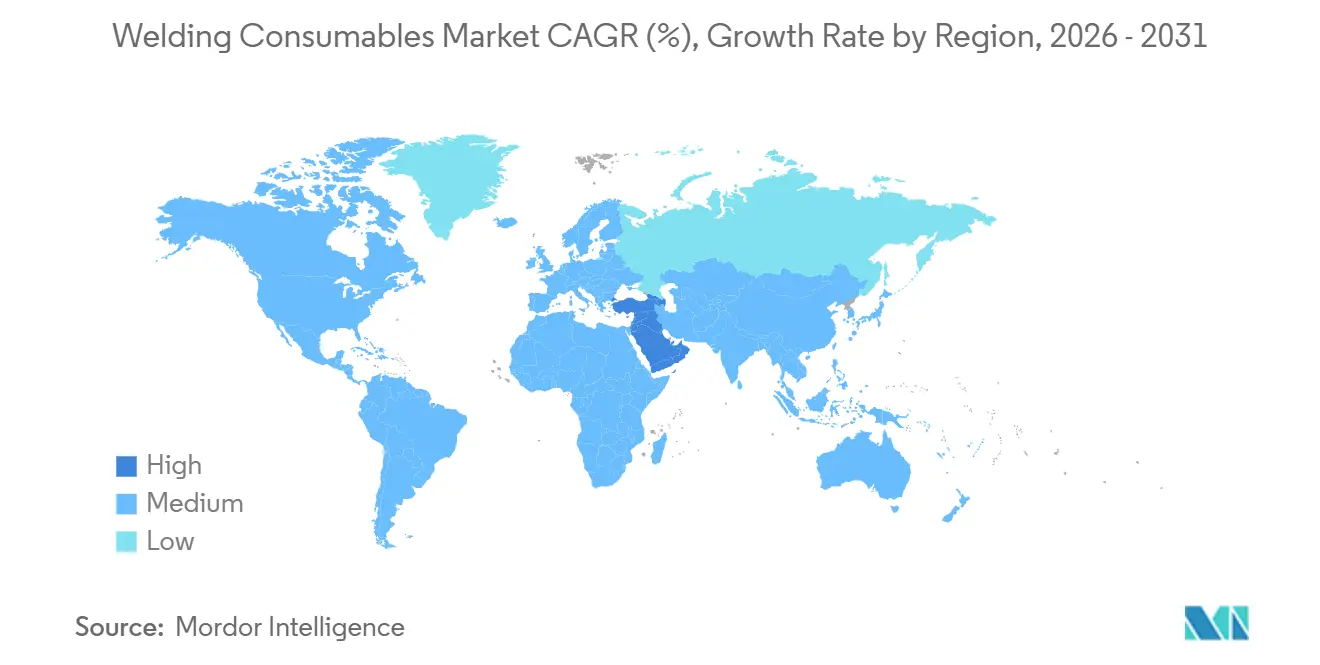
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
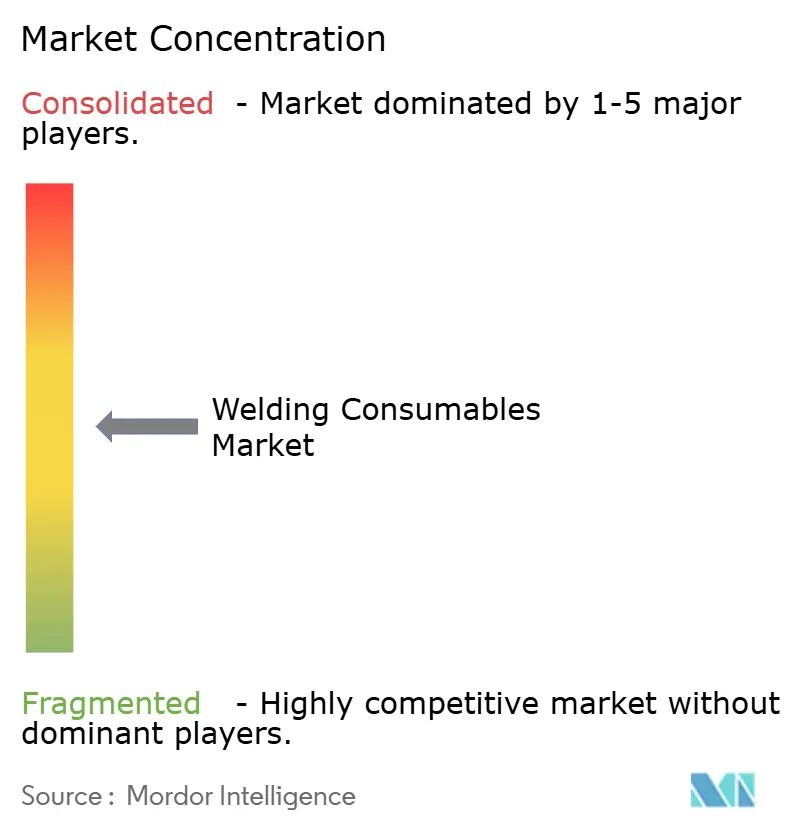
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Consumibles de Soldadura por Mordor Intelligence
El tamaño del Mercado de Consumibles de Soldadura fue valorado en 16,79 mil millones de USD en 2025 y se estima que crecerá desde 17,70 mil millones de USD en 2026 hasta alcanzar 23,08 mil millones de USD para 2031, a una CAGR del 5,45% durante el período de pronóstico (2026-2031).
La inversión sostenida en infraestructura intensiva en acero, manufactura industrial, proyectos energéticos y construcción naval está impulsando el mercado de consumibles de soldadura, aumentando la demanda de electrodos, alambres, fundentes y consumibles de protección certificados. La creciente adopción de la automatización de la soldadura en América del Norte, Europa y partes de Asia-Pacífico está acelerando el cambio hacia alambres sólidos premium, alambres tubulares y consumibles de soldadura robótica que favorecen la calidad constante de la soldadura y una mayor productividad. Al mismo tiempo, los requisitos de calidad más estrictos en energía costa afuera, recipientes a presión y fabricación estructural están respaldando la demanda de consumibles certificados de bajo hidrógeno y alto rendimiento. Se espera que el consumo de acero terminado de India aumente un 9,8% en 2025, lo que refuerza la actividad de fabricación en los mercados de construcción e infraestructura. Sin embargo, la volatilidad en los precios del níquel, el molibdeno y otros materiales de aleación continúa incrementando los costos de producción de consumibles inoxidables y de alta aleación. Además, las tecnologías de unión alternativas, como la soldadura por fricción-agitación, están reduciendo el consumo de material de aporte en determinadas aplicaciones de aluminio. A pesar de estos desafíos, se espera que la expansión de los proyectos de energía eólica marina, la intensa actividad de fabricación pesada y las instalaciones de soldadura robótica sostengan la demanda de consumibles de soldadura tecnológicamente avanzados con propiedades mecánicas superiores y compatibilidad con procesos automatizados.
Conclusiones Clave del Informe
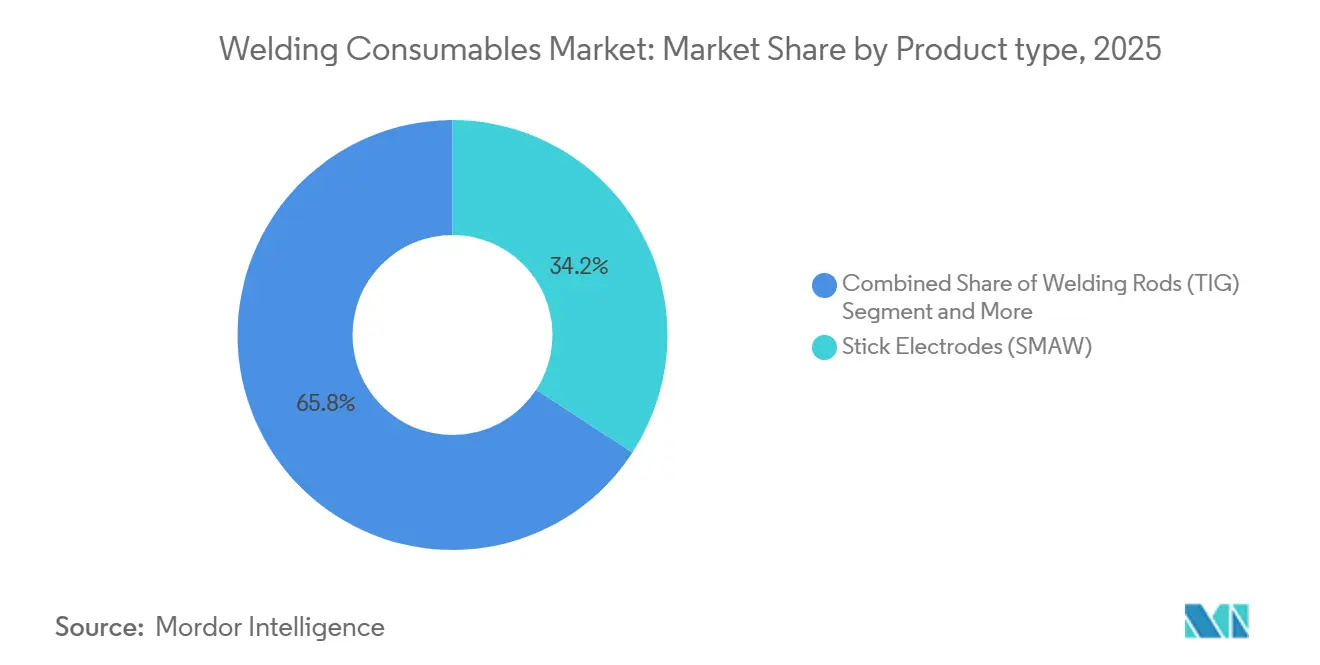
- Por tipo de producto, los electrodos de varilla representaron el 34,20% de la participación del mercado de consumibles de soldadura en 2025, mientras que se proyecta que los alambres tubulares serán los de mayor crecimiento, con una CAGR del 8,20% hasta 2031.
- Por material, los consumibles de acero representaron el 45,20% del tamaño del mercado de consumibles de soldadura en 2025, mientras que se prevé que los productos de aluminio registren una CAGR del 9,50% hasta 2031.
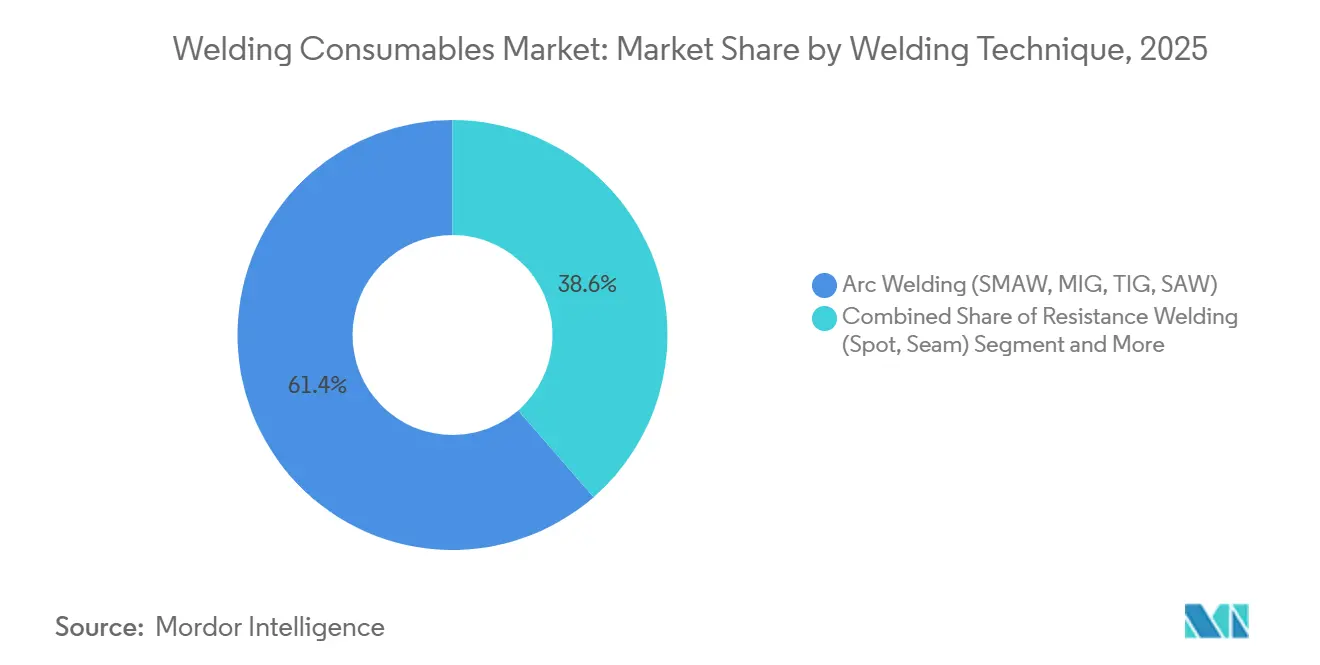
- Por técnica de soldadura, los procesos de arco capturaron el 61,40% de la participación de mercado en 2025, mientras que se proyecta que los métodos de láser y haz de electrones registren una CAGR del 11,60% hasta 2031.
- Por industria de uso final, la construcción e infraestructura lideró con una participación de mercado del 29,90% en 2025, mientras que se proyecta que las aplicaciones de construcción naval y costa afuera crezcan a una CAGR del 11,40% hasta 2031.
- Por geografía, Asia-Pacífico representó el 44,50% de la demanda global en 2025, mientras que se anticipa que el mercado de Oriente Medio y África crezca más rápido con una CAGR del 7,80% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desarrollo de Infraestructura Impulsando la Demanda de Fabricación de Acero | +1.5% | Asia-Pacífico como núcleo, con expansión hacia Oriente Medio, África y América del Sur | Largo plazo (≥ 4 años) |
| Automatización de la Soldadura Incrementando la Demanda de Alambres y Fundentes Premium | +1.1% | Global, especialmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Cimentaciones de Energía Eólica Marina que Requieren Consumibles de Alta Tenacidad | +0.9% | Europa, Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Vehículos Ligeros que Incrementan el Uso de Metal de Aporte de Aluminio | +0.7% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Mandatos de Acero Verde que Respaldan la Innovación en Electrodos de Bajo Hidrógeno | +0.5% | Europa, Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Demanda de Aleaciones de Alto Rendimiento en Aeroespacial y Petróleo y Gas | +0.4% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Desarrollo de Infraestructura en Asia-Pacífico Impulsando la Demanda de Fabricación de Acero
Asia-Pacífico sigue siendo el mayor mercado de consumibles de soldadura, respaldado por inversiones sostenidas en infraestructura, transporte, instalaciones industriales y proyectos energéticos en China, India y Japón. Se espera que China consuma aproximadamente 892 millones de toneladas métricas de acero terminado en 2025, con una demanda impulsada por infraestructura de transporte, proyectos energéticos, modernización industrial y manufactura avanzada. Se proyecta que el consumo de acero terminado de India aumente un 9,8% en 2025, alcanzando 163,7 millones de toneladas métricas en el ejercicio fiscal 2025-26, con la construcción e infraestructura representando el 68% de la demanda interna de acero. El Plan Nacional de Infraestructura (NIP) del país incluye 9.142 proyectos en 34 subsectores, lo que respalda una demanda sostenida de fabricación de acero estructural. Mientras tanto, Japón continúa invirtiendo en infraestructura de transporte, modernización industrial, energía eólica marina y construcción resistente a desastres, lo que respalda la demanda de consumibles de soldadura de alto rendimiento utilizados en fabricación pesada y aplicaciones estructurales de alta calidad. En toda la región de Asia-Pacífico, estas inversiones en infraestructura e industria están aumentando el uso de electrodos de bajo hidrógeno, alambres tubulares y consumibles de soldadura por arco sumergido (SAW) para la soldadura estructural de secciones gruesas. Las especificaciones de ingeniería estrictas para puentes, ferrocarriles, estructuras costa afuera e instalaciones industriales continúan favoreciendo los consumibles premium sobre los grados convencionales.
Automatización de la Soldadura Incrementando la Demanda de Alambres y Fundentes Premium
La Sociedad Americana de Soldadura proyecta la necesidad de 320.500 profesionales de soldadura adicionales en los Estados Unidos para 2029. La fuerza laboral totalizó 771.000 trabajadores, y más de 157.000 estaban en edad de jubilación o cerca de ella en 2025. Esta escasez alienta a los fabricantes a utilizar celdas robóticas de soldadura MIG/MAG y soldadura por arco con alambre tubular para diseños de juntas repetibles. Las celdas automatizadas requieren un control estricto del diámetro del alambre, la estabilidad del arco y el rendimiento de las salpicaduras. El Departamento de Trabajo de los Estados Unidos aprobó el Aprendizaje de Especialista en Automatización de Soldadura de la AWS en 2025, lo que respalda la capacitación para el despliegue de soldadura automatizada. HD Hyundai Heavy Industries utiliza robots de soldadura montados sobre rieles en astilleros de Corea del Sur, donde un operador puede supervisar hasta 8 robots.[1]
Cimentaciones de Energía Eólica Marina que Requieren Consumibles de Alta Tenacidad
La capacidad global de energía eólica marina alcanzó 92,5 GW a finales de 2025, tras conectarse 9,3 GW durante el año. GWEC espera que las adiciones anuales de energía eólica marina se dupliquen en 2026 y proyecta una CAGR del 24% desde 2026 hasta 2031. Los monopilotes de gran tamaño para turbinas de 15-20 MW pueden pesar hasta 2.800 toneladas y utilizan paredes de más de 100 mm de espesor. Estas estructuras requieren consumibles de arco sumergido y tubulares con clasificaciones de tenacidad Charpy de -40 °C o -60 °C. Una investigación sobre placas de chaqueta costa afuera encontró que la soldadura por arco con alambre tubular con protección gaseosa puede proporcionar una tenacidad a la fractura CTOD adecuada para juntas críticas. Un estudio de 2026 también informó que la soldadura híbrida láser-arco combinada con SAW de paso estrecho puede reducir el volumen de material de aporte manteniendo el rendimiento mecánico requerido en placas costa afuera de 80 mm.
Vehículos Ligeros que Incrementan el Uso de Metal de Aporte de Aluminio
Los fabricantes de vehículos están aumentando el uso de aluminio en estructuras de carrocería y carcasas de baterías para cumplir con los objetivos de peso. Las carcasas de vehículos eléctricos de batería requieren juntas selladas, y la calidad de sus soldaduras es una consideración de seguridad. Una investigación publicada en 2026 encontró que la soldadura láser con un metal de aporte de aluminio puede mitigar los riesgos de porosidad y agrietamiento en caliente en juntas de láminas de aluminio AA8011. Las aleaciones de aluminio fundido a presión secundarias pueden introducir variaciones de composición que requieren un control estricto de la química del material de aporte. Las estructuras automotrices, por lo tanto, crean una oportunidad para los proveedores que califican materiales de aporte según AWS A5.10 y EN ISO 18273. La calificación de procedimiento EN ISO 15614-2 también eleva el costo de cambio para materiales de aporte sustitutos en trabajos estructurales de aluminio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de Materias Primas que Incrementa los Costos | -0.7% | Global, especialmente en aplicaciones de acero inoxidable | Corto plazo (≤ 2 años) |
| Normativas de Emisión de Humos que Incrementan el Gasto en Cumplimiento | -0.5% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Unión en Estado Sólido que Reduce la Intensidad de Consumibles | -0.4% | América del Norte, Europa y Asia-Pacífico, particularmente aeroespacial y automotriz | Largo plazo (≥ 4 años) |
| Piezas Aditivas de Forma Casi Neta que Reducen los Pasos de Soldadura Aeroespacial | -0.3% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Cambios regulatorios ambientales regionales | -0.1% | Global, variable según jurisdicción | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de Materias Primas que Incrementa los Costos
El níquel y el molibdeno son insumos de aleación importantes para los consumibles de soldadura inoxidables, dúplex y de base de níquel. Su suministro está geográficamente concentrado, lo que hace que los costos sean sensibles a los cambios de política, la producción minera y la demanda de productos finales. El níquel se negoció cerca de 14.000-15.500 USD por tonelada durante gran parte de 2025 y alcanzó 18.756 USD por tonelada el 23 de enero de 2026. Los grados como el acero inoxidable 316L y el dúplex 2205 conllevan mayores recargos por aleación cuando suben los precios del ferromolibdeno. Los productores que atienden contratos de suministro a largo plazo no siempre pueden recuperar estos incrementos mediante cambios en los precios de lista. El mercado de consumibles de soldadura, por lo tanto, enfrenta presión sobre los márgenes cuando los costos del níquel y el molibdeno aumentan simultáneamente durante períodos de mayor demanda de acero inoxidable.[2]
Normativas de Emisión de Humos que Incrementan el Gasto en Cumplimiento
La Agencia Internacional para la Investigación del Cáncer clasifica los humos de soldadura como carcinógenos para los seres humanos. La OSHA limita la exposición al cromo hexavalente a 5 microgramos por metro cúbico como promedio ponderado en el tiempo de 8 horas y establece un nivel de acción de 2,5 microgramos por metro cúbico. Estos requisitos pueden desencadenar controles de ingeniería, monitoreo del aire y vigilancia médica en instalaciones de soldadura de acero inoxidable. La norma ANSI Z49.1 exige planificación de ventilación, ventilación de extracción local y monitoreo de humos en las operaciones de soldadura. La Directiva de la UE 2017/164/UE también establece límites de exposición indicativos para el manganeso y otros componentes de los humos de soldadura. Los talleres de fabricación más pequeños pueden enfrentar decisiones de adquisición más lentas porque los programas de ventilación, protección respiratoria e higiene industrial añaden costos operativos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Electrodos de Varilla Lideran Mientras los Alambres Tubulares Crecen Más RápidoLos electrodos revestidos representaron el 34,20% del mercado de consumibles de soldadura en 2025, respaldados por su portabilidad, requisitos de equipamiento modestos y amplia aprobación bajo las normas AWS A5.1 e ISO 2560. Estos factores continúan impulsando la demanda de electrodos de soldadura en aplicaciones de reparación en campo, construcción e infraestructura. Siguen siendo ampliamente utilizados en reparaciones en campo, unión de tuberías y proyectos de infraestructura de grado sísmico donde el suministro eléctrico o el gas de protección pueden ser poco confiables. Su uso en trabajos al aire libre y en zonas remotas contribuye a mantener una amplia base instalada, a pesar de la adopción más rápida de procesos de alimentación de alambre. Los alambres de soldadura para aplicaciones GMAW y MIG ocuparon el segundo mayor volumen, respaldados por la unión de carrocerías automotrices y la fabricación de estructuras ligeras. Las combinaciones de alambre-fundente para soldadura por arco sumergido presentan la mayor intensidad de ingresos por kilogramo, ya que se destinan a la soldadura de secciones gruesas en plataformas marinas y recipientes a presión. El tamaño del mercado de consumibles de soldadura para conjuntos SAW certificados se beneficia de los exigentes requisitos de las uniones gruesas y críticas.
Los alambres tubulares son el tipo de producto de más rápido crecimiento, con una CAGR del 8,20%, a medida que las celdas robóticas y semiautomáticas reemplazan la soldadura manual SMAW en soldaduras repetitivas. Los grados FCAW con protección gaseosa lideran los volúmenes de alambre tubular, ya que ofrecen altas tasas de deposición, capacidad para todas las posiciones y compatibilidad con sistemas de monitoreo de arco. Las variantes autoprotegidas siguen siendo útiles para trabajos de construcción y reparación en obra abierta donde el suministro de gas es impracticable. Las plataformas de soldadura conectadas también están fomentando el uso de lotes de consumibles trazables. Los carretes de alambre con código QR pueden vincular un lote de consumibles a un registro de soldadura, lo que respalda los requisitos de adquisición en las cadenas de suministro nuclear y aeroespacial. Esta combinación de automatización, documentación y rendimiento de alimentación estable sustenta líneas de productos de alambre tubular de mayor valor dentro del mercado de consumibles de soldadura.

Por Tipo de Material:
El Acero Lidera Mientras el Aluminio Gana ImportanciaLos consumibles de acero representaron el 45,60% del mercado de consumibles de soldadura en 2025, porque el acero al carbono, el acero de alta resistencia y baja aleación y el acero inoxidable siguen siendo fundamentales para la fabricación estructural, de recipientes y de tuberías. El cambio hacia la fabricación de acero en hornos de arco eléctrico aumenta la importancia de los grados de bajo hidrógeno para secciones gruesas de acero microaleado. Los equivalentes de carbono más estrictos pueden aumentar el riesgo de agrietamiento inducido por hidrógeno cuando los procedimientos de soldadura no están controlados. Los electrodos de bajo hidrógeno y las formulaciones de alambre calificadas, por lo tanto, siguen siendo importantes en la fabricación de acero verde. Los materiales de aporte inoxidables están regidos por EN ISO 14343 y AWS A5.9, mientras que los alambres de aleación de níquel están cubiertos por EN ISO 18274. Estas calificaciones elevan los costos de cambio para los proveedores establecidos.
Los productos de aluminio son la categoría de material de mayor crecimiento en el mercado de consumibles de soldadura, registrando una CAGR del 9,50%, impulsados por las carcasas de baterías de vehículos eléctricos y las estructuras de vehículos ligeros, que aumentan la demanda de materiales de aporte calificados. La soldadura láser con material de aporte puede ayudar a gestionar la porosidad y el agrietamiento en caliente en determinados ensamblajes de aluminio. Los productos de base de níquel representan una categoría de menor volumen pero tienen el mayor valor unitario en intercambiadores de calor de petróleo y gas, generadores de vapor nucleares y piezas de combustión aeroespaciales. Los consumibles de cobre, titanio y cobalto se utilizan en aplicaciones más específicas, incluida la unión eléctrica, estructuras aeroespaciales y revestimiento duro. Estas especialidades están estrechamente vinculadas a proyectos de capital y requisitos de calificación. La combinación de materiales respalda una amplia gama de puntos de precio en toda la industria de consumibles de soldadura.
Por Técnica de Soldadura:
Los Procesos de Arco Permanecen Centrales Mientras la Soldadura Láser se ExpandeLa soldadura por arco representó el 61,40% del mercado de consumibles de soldadura en 2025 en los procesos SMAW, MIG/MAG, TIG y SAW. El grupo de procesos se utiliza en muchos espesores de metal base, configuraciones de juntas y posiciones de soldadura. El SAW de paso estrecho es especialmente importante para las cimentaciones de energía eólica marina porque puede soldar placas gruesas con aporte de calor controlado. Un estudio de placas S355ML de 80 mm informó que una secuencia híbrida de láser-arco y SAW de paso estrecho redujo el volumen de soldadura y el uso de material de aporte manteniendo las propiedades mecánicas requeridas. La soldadura por resistencia es ligera en material de aporte porque utiliza principalmente puntas de electrodos conformadas en lugar de metal de aporte depositado. La soldadura oxiacetilénica continúa sirviendo para trabajos de reparación y ubicaciones con electricidad poco confiable, aunque su participación en valor está disminuyendo a medida que la fabricación se electrifica.
Los procesos de láser y haz de electrones son la categoría de técnicas de mayor crecimiento, registrando una CAGR del 11,60%, respaldados por la soldadura de carcasas de baterías y la unión aeroespacial. Estos resultados respaldan la adopción en aplicaciones que necesitan un aporte de calor estrictamente controlado y precisión. El mercado de consumibles de soldadura no crece en proporción directa a la adopción del láser porque el uso de material de aporte por junta láser puede ser menor que en la soldadura por arco. La soldadura por fricción-agitación también puede reducir los requisitos de material de aporte en algunas estructuras aeroespaciales y automotrices de aluminio. La fabricación aditiva de piezas aeroespaciales de forma casi neta puede reducir ciertos pasos de soldadura, aunque no elimina la unión en todas las tareas de fabricación.[3]
Por Industria de Uso Final:
La Construcción Lidera Mientras la Construcción Naval y Costa Afuera se ExpandenLa construcción e infraestructura representó el 29,90% del mercado de consumibles de soldadura en 2025, impulsada por la demanda de acero estructural en puentes, sistemas de metro, túneles y edificios comerciales. India consumió 163,7 millones de toneladas de acero terminado en el ejercicio fiscal 2025-26, con la construcción e infraestructura representando el 68% de esa demanda. Esta actividad crea una necesidad recurrente de productos estándar y certificados para juntas estructurales. El sector automotriz y de transporte representó la segunda mayor categoría de uso final, impulsada por la unión de carrocerías de acero, la soldadura por puntos de resistencia y el creciente uso de aluminio en estructuras de vehículos eléctricos. El petróleo y gas, la infraestructura energética y la maquinaria pesada generan una demanda constante de productos de alta resistencia y resistentes a la corrosión. El sector aeroespacial y de defensa sigue siendo menor en volumen, pero utiliza varillas TIG de cromo-níquel de mayor valor, electrodos de aleación de níquel y materiales de aporte de titanio especiales bajo los estrictos requisitos de NADCAP y AS9100.
El segmento de construcción naval y costa afuera es la categoría de uso final de mayor crecimiento en el mercado de consumibles de soldadura, registrando una CAGR del 11,40%, porque la construcción de nuevos buques y las cimentaciones de energía eólica marina requieren productos de alta especificación. HD Hyundai Heavy Industries informó que la producción de su astillero habilitado con robots aumentó de 500 toneladas a 750 toneladas por día. Una mayor producción favorece los productos con alimentación de alambre estable y comportamiento de arco consistente. Las estructuras costa afuera también requieren combinaciones de alambre y fundente calificadas para tenacidad en servicio a baja temperatura. Estas demandas aumentan el valor del soporte de proceso y la certificación junto con los consumibles físicos. La construcción naval, por lo tanto, proporciona un camino de crecimiento claro para los grados premium de alambre tubular y arco sumergido.
Análisis Geográfico
Mercado de Consumibles de Soldadura de Asia-Pacífico
Asia-Pacífico representó el 44,50% del mercado regional de consumibles de soldadura en 2025, liderado por China, India, Japón y Corea del Sur. La demanda de acero de India creció un 9,8% en 2025, mientras que el consumo de acero terminado alcanzó 163,7 millones de toneladas en el ejercicio fiscal 2025-26. China puso en servicio 6,6 GW de los 9,3 GW de capacidad de energía eólica marina añadidos a nivel mundial en 2025. Japón y Corea del Sur respaldan productos premium de construcción naval que cumplen los requisitos de aprobación de KR, NK y DNV. Indonesia, Vietnam, Tailandia y Filipinas añaden demanda a través de la manufactura y la construcción comercial. En enero de 2025, voestalpine Böhler Welding anunció que ampliaría su presencia en la manufactura y tecnología de aplicación en India, y añadiría capacidad de alambre sólido.
Mercado de Consumibles de Soldadura de América del Norte y Europa
América del Norte y Europa conforman el segmento de mayor enfoque tecnológico del mercado de consumibles de soldadura. Los datos de la fuerza laboral de AWS indican una gran brecha de mano de obra en soldadura en América del Norte, lo que está incrementando el uso de sistemas de soldadura robóticos y colaborativos. Canadá sostiene la demanda a través de la construcción de oleoductos e instalaciones hidroeléctricas, mientras que México abastece la producción automotriz vinculada a los Estados Unidos. Los fabricantes europeos enfrentan requisitos de exposición ocupacional que incrementan la demanda de productos certificados de bajo nivel de humos. Alemania, el Reino Unido e Italia se concentran en la fabricación de equipos automotrices, aeroespaciales y de energía. La actividad de energía eólica marina y tuberías submarinas en los países nórdicos respalda consumibles con calificación de impacto a baja temperatura aprobados por DNV y Lloyd's Register.
Mercado de Consumibles de Soldadura de Oriente Medio, África y América del Sur
Oriente Medio y África son las regiones de mayor crecimiento en el mercado de consumibles de soldadura, con una CAGR del 7,80%, respaldadas por programas de manufactura, infraestructura y construcción civil en el GCC. Los proyectos de aguas profundas en África Occidental y el Golfo de Omán requieren productos de alto contenido de níquel y resistentes a la corrosión para equipos submarinos. Turquía es un importante proveedor regional de electrodos revestidos para el norte de África, los mercados del Golfo y el África subsahariana. América del Sur cuenta con una demanda estable impulsada por la inversión en los trabajos de extracción en aguas ultraprofundas presal de Brasil, la construcción hidroeléctrica y la cadena de suministro automotriz. Argentina y Perú sostienen la demanda a través del mantenimiento de equipos mineros y la fabricación de tuberías. Los productos premium importados crean una oportunidad para los proveedores que pueden ofrecer grados certificados por AWS o ISO para la contratación del sector público.
Panorama Competitivo
El mercado de consumibles de soldadura tiene una concentración media en el segmento premium y fragmentación en los segmentos medio e inferior. Lincoln Electric, ESAB, Kobelco Welding de Kobe Steel, Hyundai Welding y voestalpine Böhler Welding compiten a través de carteras de productos aprobados, distribución e ingeniería de aplicaciones. ESAB completó su adquisición de Eddyfi Technologies por 1.500 millones de USD en junio de 2026. La transacción expandió a ESAB desde la soldadura y fabricación hacia la inspección y el monitoreo para infraestructura aeroespacial, nuclear y energética. Se esperaba que Eddyfi contribuyera con 270 millones de USD en ingresos y 80 millones de USD en EBITDA ajustado en 2026. Esta combinación dificulta que los proveedores de productos básicos compitan donde los registros de fabricación y los datos de inspección se adquieren conjuntamente.
La estrategia RISE de Lincoln Electric apunta a una CAGR de ingresos de un dígito alto a un dígito bajo doble hasta 2031, con 300-400 puntos básicos esperados de adquisiciones en automatización, materiales especiales y expansión geográfica. La empresa adquirió el 65% restante de participación en Alloy Steel Australia en agosto de 2025, incorporando plenamente a su cartera al proveedor de placas de desgaste y sistemas de monitoreo digital. ESAB también acordó adquirir EWM GmbH por 275 millones de EUR (302 millones de USD) en junio de 2025. La metalurgia específica de proceso sigue siendo una barrera de entrada en aplicaciones costa afuera donde los métodos de soldadura propietarios de alta resistencia y alta tenacidad respaldan especificaciones exigentes. Estos movimientos favorecen a los proveedores que combinan consumibles con equipos, automatización, servicio técnico y trazabilidad.
Las oportunidades incluyen productos certificados de bajo hidrógeno y bajo nivel de humos para la fabricación de acero en hornos de arco eléctrico, materiales de aporte de aluminio para carcasas de baterías de vehículos eléctricos, y productos especiales de níquel y dúplex para proyectos de aguas profundas en el Golfo y proyectos de GNL. Los fabricantes en China e India están ampliando la cobertura de certificación para productos estándar, ejerciendo presión sobre los márgenes de los productos básicos SMAW y alambre MIG. Los procesos de calificación de DNV, Lloyd's Register y AWS mantienen una barrera en torno a las aplicaciones premium. Los carretes con código QR y los registros de soldadura vinculados a datos son cada vez más relevantes en contextos de adquisición que requieren trazabilidad. Los marcos del Instituto Internacional de Soldadura podrían hacer que las calificaciones sean más consistentes entre fronteras y ayudar a los productores certificados en Asia-Pacífico a acceder a mercados de mayor valor. El equilibrio competitivo, por lo tanto, sigue siendo más sólido para las empresas que pueden respaldar tanto el producto como el proceso de calificación.
Líderes de la Industria de Consumibles de Soldadura
-
Lincoln Electric Holdings Inc.
-
ESAB Corporation
-
Illinois Tool Works Inc. (Miller Welding)
-
voestalpine Böhler Welding GmbH
-
Kobe Steel Ltd. (Kobelco Welding)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Consumibles de Soldadura Empresas cubiertas en este informe
- Lincoln Electric Holdings Inc.
- ESAB Corporation
- Illinois Tool Works Inc. (Miller Welding)
- voestalpine Böhler Welding GmbH
- Kobe Steel Ltd. (Kobelco Welding)
- Hyundai Welding Co. Ltd.
- Tianjin Bridge Welding Materials Group Co., Ltd.
- Air Liquide S.A. (Welding Division)
- Ador Welding Ltd.
- Gedik Welding Inc.
- Welding Alloys Group
- Selectrode Industries Inc.
- Sandvik Materials Technology (Alleima)
- Panasonic Welding Systems
- TASETO Co., Ltd.
- Nippon Steel Welding & Engineering
- Oerlikon (CD&R-owned)
- Daihen Corporation
- Great Welding Ltd.
- Kiswel Co. Ltd.
Desarrollos recientes de la industria en Mercado de Consumibles de Soldadura
- Junio de 2026: ESAB Corporation completó su adquisición de Eddyfi Technologies por 1.450 millones de USD, líder mundial en pruebas no destructivas avanzadas y monitoreo. El acuerdo expande el mercado total direccionable de ESAB en aproximadamente 5.000 millones de USD y posiciona a la empresa como un proveedor completo desde la fabricación hasta la inspección en infraestructura aeroespacial, nuclear y energética, con Eddyfi esperando contribuir aproximadamente 270 millones de USD en ingresos y 80 millones de USD en EBITDA ajustado en 2026.
- Agosto de 2025: Lincoln Electric Holdings adquirió el 65% restante de participación en Alloy Steel Australia (Int) Pty Ltd., logrando la propiedad total de la empresa, que tenía ingresos anuales de 50 millones de USD y fabricaba soluciones propietarias de placas de desgaste y sistemas de monitoreo digital para el sector minero de Asia-Pacífico. Lincoln Electric planea escalar la tecnología globalmente más allá de Asia-Pacífico.
- Junio de 2025: ESAB Corporation firmó un acuerdo definitivo para adquirir EWM GmbH, líder alemán en equipos de soldadura industrial pesada y automatización avanzada, por 275 millones de EUR (302 millones de USD). La transacción fue diseñada para acelerar el crecimiento en ventas de equipos en Europa y América del Norte.
- Enero de 2025: Voestalpine Böhler Welding anunció la expansión de su presencia en manufactura y tecnología de aplicación en India, con 3 millones de EUR (3,33 millones de USD) invertidos en 3 ubicaciones de producción durante los 5 años anteriores. También anunció planes para añadir capacidad de fabricación de alambre sólido como parte de una estrategia local para local.
Alcance del Informe Global del Mercado de Consumibles de Soldadura
El Mercado de Consumibles de Soldadura está segmentado por Tipo de Producto (Electrodos de Varilla, Varillas de Soldadura y Más), por Tipo de Material (Acero, Aluminio, Base de Níquel y Otros), por Técnica de Soldadura (Soldadura por Arco, Soldadura por Resistencia y Más), por Industria de Uso Final (Construcción e Infraestructura, Petróleo y Gas y Más) y por Geografía (América del Norte, Europa y Más). El Informe Ofrece Pronósticos de Tamaño de Mercado y Valor (USD) para Todos los Segmentos Anteriores.
Resumen de la segmentación
| Electrodos de Varilla (SMAW) |
| Varillas de Soldadura (TIG) |
| Conjuntos de Fundente y Alambre para Soldadura por Arco Sumergido (SAW) |
| Alambres Tubulares con Fundente |
| Alambres de Soldadura (GMAW/MIG/Alambres Sólidos) |
| Otros (Varillas de Soldadura Oxiacetilénica, Polvo de Soldadura, Gases de Protección, Puntas, etc.) |
| Consumibles de Soldadura de Acero (Carbono, Inoxidable) |
| Consumibles de Soldadura de Aluminio |
| Consumibles de Soldadura de Base de Níquel |
| Otros (Cobre, Titanio, Cobalto) |
| Soldadura por Arco (SMAW, MIG, TIG, SAW) |
| Soldadura por Resistencia (Punto, Costura) |
| Soldadura Oxiacetilénica |
| Otros (Soldadura Láser, Soldadura por Haz de Electrones) |
| Construcción y Edificación |
| Automotriz y Transporte |
| Construcción Naval y Costa Afuera |
| Petróleo y Gas, Infraestructura Energética |
| Maquinaria Pesada y Equipos Industriales |
| Aeroespacial y Defensa |
| Otros (Ferroviario, Bienes de Consumo) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Kuwait | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Electrodos de Varilla (SMAW) | |
| Varillas de Soldadura (TIG) | ||
| Conjuntos de Fundente y Alambre para Soldadura por Arco Sumergido (SAW) | ||
| Alambres Tubulares con Fundente | ||
| Alambres de Soldadura (GMAW/MIG/Alambres Sólidos) | ||
| Otros (Varillas de Soldadura Oxiacetilénica, Polvo de Soldadura, Gases de Protección, Puntas, etc.) | ||
| Por Tipo de Material | Consumibles de Soldadura de Acero (Carbono, Inoxidable) | |
| Consumibles de Soldadura de Aluminio | ||
| Consumibles de Soldadura de Base de Níquel | ||
| Otros (Cobre, Titanio, Cobalto) | ||
| Por Técnica de Soldadura | Soldadura por Arco (SMAW, MIG, TIG, SAW) | |
| Soldadura por Resistencia (Punto, Costura) | ||
| Soldadura Oxiacetilénica | ||
| Otros (Soldadura Láser, Soldadura por Haz de Electrones) | ||
| Por Industria de Uso Final | Construcción y Edificación | |
| Automotriz y Transporte | ||
| Construcción Naval y Costa Afuera | ||
| Petróleo y Gas, Infraestructura Energética | ||
| Maquinaria Pesada y Equipos Industriales | ||
| Aeroespacial y Defensa | ||
| Otros (Ferroviario, Bienes de Consumo) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Kuwait | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los consumibles de soldadura para 2031?
Se proyecta que el mercado de consumibles de soldadura alcance 23,08 mil millones de USD para 2031, creciendo a una CAGR del 5,45% desde 2026, con una demanda respaldada por infraestructura, automatización y trabajos de fabricación costa afuera calificados. También refleja una demanda continua de fabricación de acero, productos de bajo hidrógeno calificados y sistemas de alimentación de alambre utilizados en operaciones automatizadas. Los productos de mayor valor sirven para cimentaciones costa afuera, construcción naval, equipos de energía y otras juntas que requieren rendimiento documentado. La volatilidad en los precios de las materias primas y los controles más estrictos de humos siguen siendo restricciones para las adquisiciones y los márgenes de los proveedores. Las aprobaciones de productos continúan influyendo en la selección de proveedores en trabajos de fabricación críticos a nivel mundial.
¿Qué categoría de producto está creciendo más rápido?
Los alambres tubulares son el tipo de producto de mayor crecimiento en el mercado de consumibles de soldadura, registrando una CAGR del 8,20%, porque las celdas de soldadura automatizadas y robóticas necesitan una alimentación estable, arcos repetibles y un rendimiento de menor salpicadura.
¿Por qué son importantes los productos de soldadura de bajo hidrógeno?
Los electrodos y alambres de bajo hidrógeno ayudan a gestionar el riesgo de agrietamiento en secciones gruesas de acero microaleado, particularmente a medida que se expande la fabricación de acero en hornos de arco eléctrico.
¿Qué uso final se está expandiendo más rápidamente?
La construcción naval y costa afuera es el uso final de mayor crecimiento en el mercado de consumibles de soldadura, registrando una CAGR del 11,40%, porque los buques y las cimentaciones de energía eólica marina requieren productos de alambre tubular y arco sumergido calificados.
¿Qué limita la demanda de metales de aporte en algunas aplicaciones?
La soldadura por fricción-agitación y la soldadura láser pueden reducir el uso de metal de aporte por junta, y la fabricación aditiva puede eliminar algunos pasos de unión para piezas de forma casi neta.
¿Por qué los proveedores premium mantienen una ventaja?
Las aprobaciones de AWS, DNV y otras entidades, combinadas con el servicio técnico y la trazabilidad, dificultan la sustitución de productos calificados en aplicaciones críticas.