
Tamanho e Participação do Mercado de Aberrômetro de Frente de Onda
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
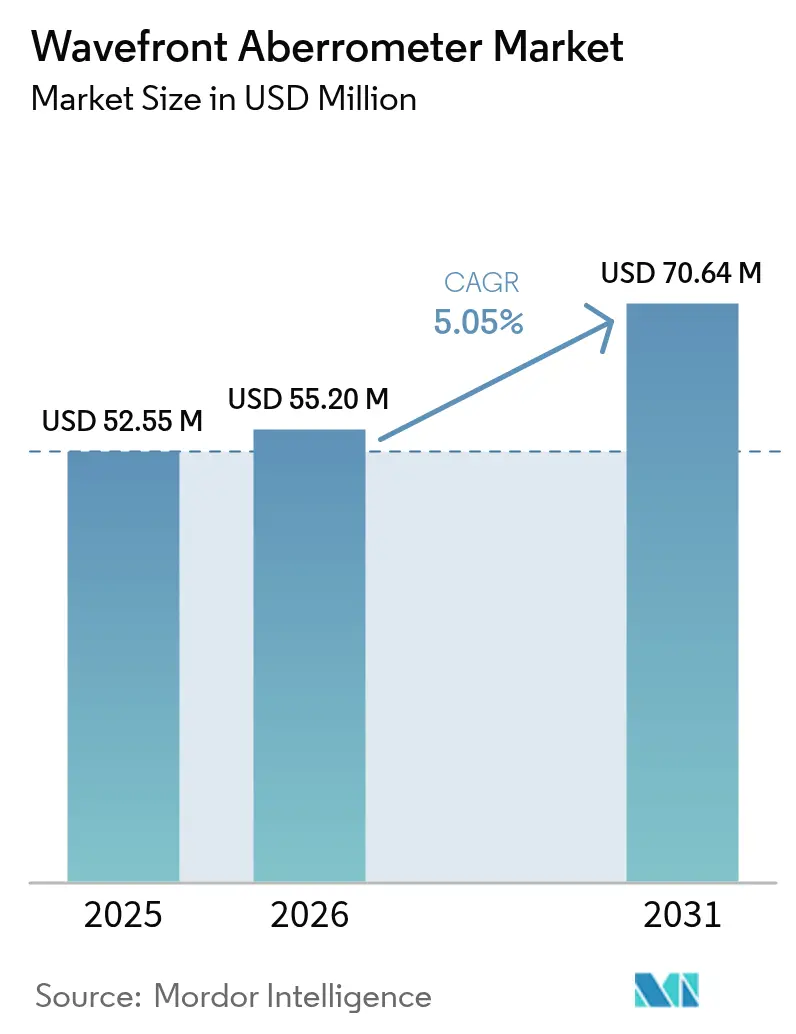
| Tamanho do Mercado (2026) | 55.2 Milhões de dólares |
| Tamanho do Mercado (2031) | 70.64 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.05 % |
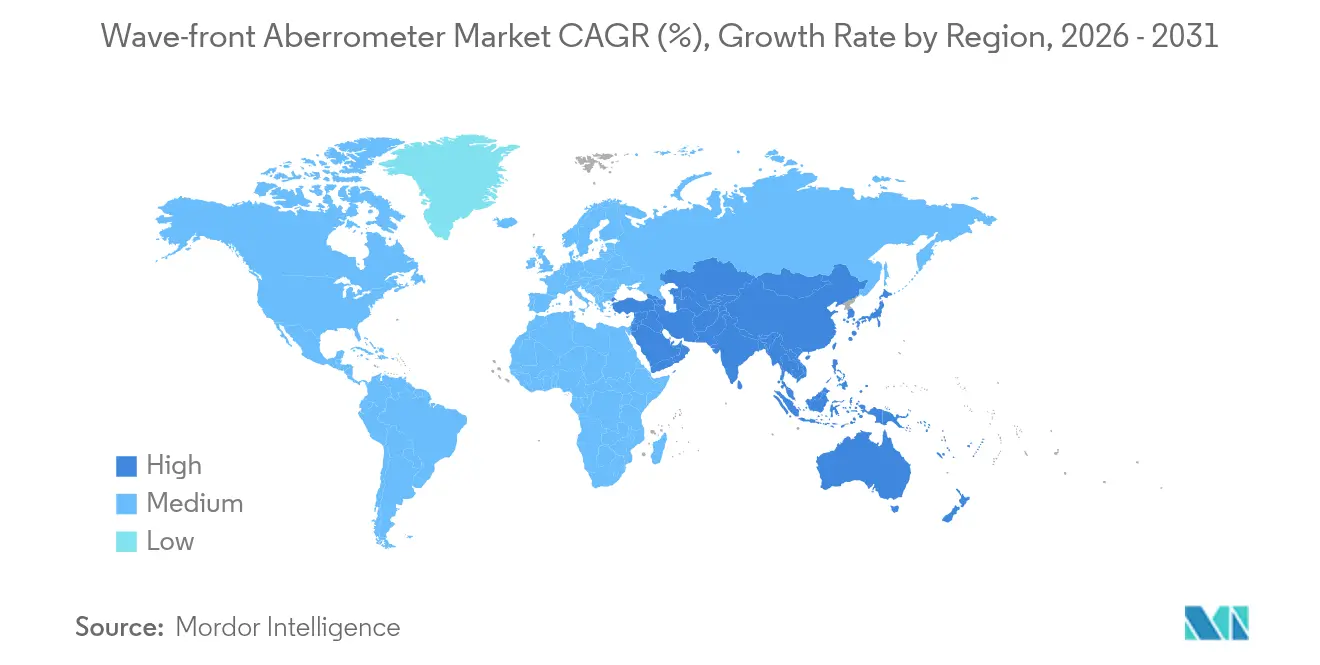
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
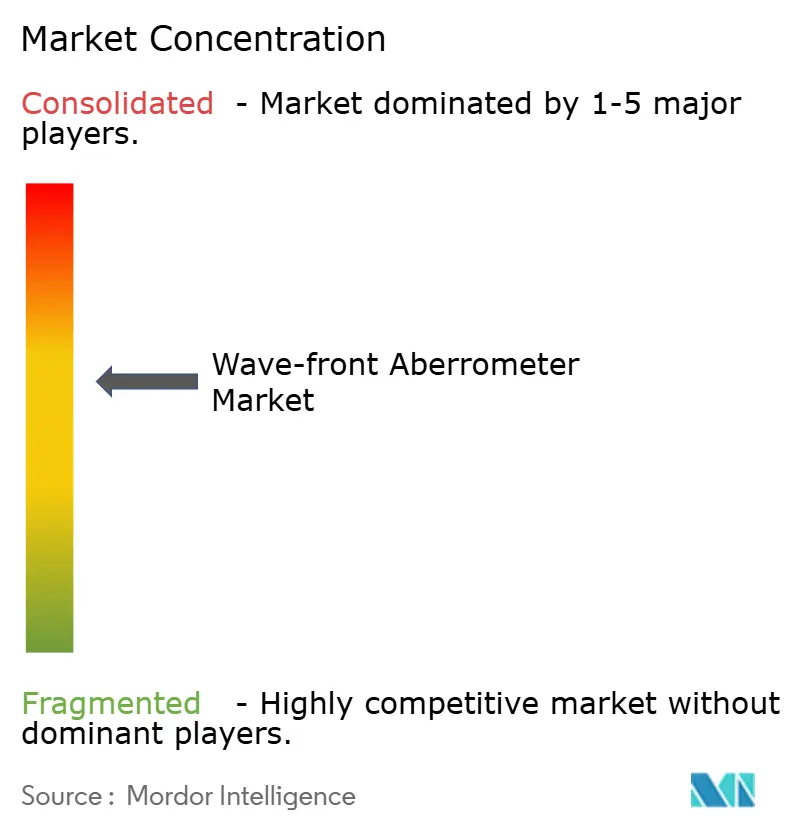
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aberrômetro de Frente de Onda por Mordor Intelligence
Espera-se que o tamanho do mercado de Aberrômetro de Frente de Onda cresça de USD 52,55 milhões em 2025 para USD 55,2 milhões em 2026 e deverá atingir USD 70,64 milhões até 2031 a um CAGR de 5,05% ao longo de 2026-2031.
A adoção é impulsionada pelo diagnóstico com inteligência artificial, pelo uso mais amplo da aberrometria intraoperatória em procedimentos de lente intraocular (LIO) premium e pela convergência do LASIK guiado por frente de onda com sistemas integrados de topografia, que juntos ampliam o escopo diagnóstico além da refração simples. A absorção acelerada de unidades portáteis para triagem em campo, o aumento dos volumes de procedimentos em ambientes ambulatoriais e os movimentos de consolidação por parte dos principais fabricantes também sustentam o crescimento. As pressões contrárias incluem a redução de 2,93% nos pagamentos do Medicare para 2025 e a escassez de técnicos qualificados em diagnósticos avançados.
Principais Conclusões do Relatório
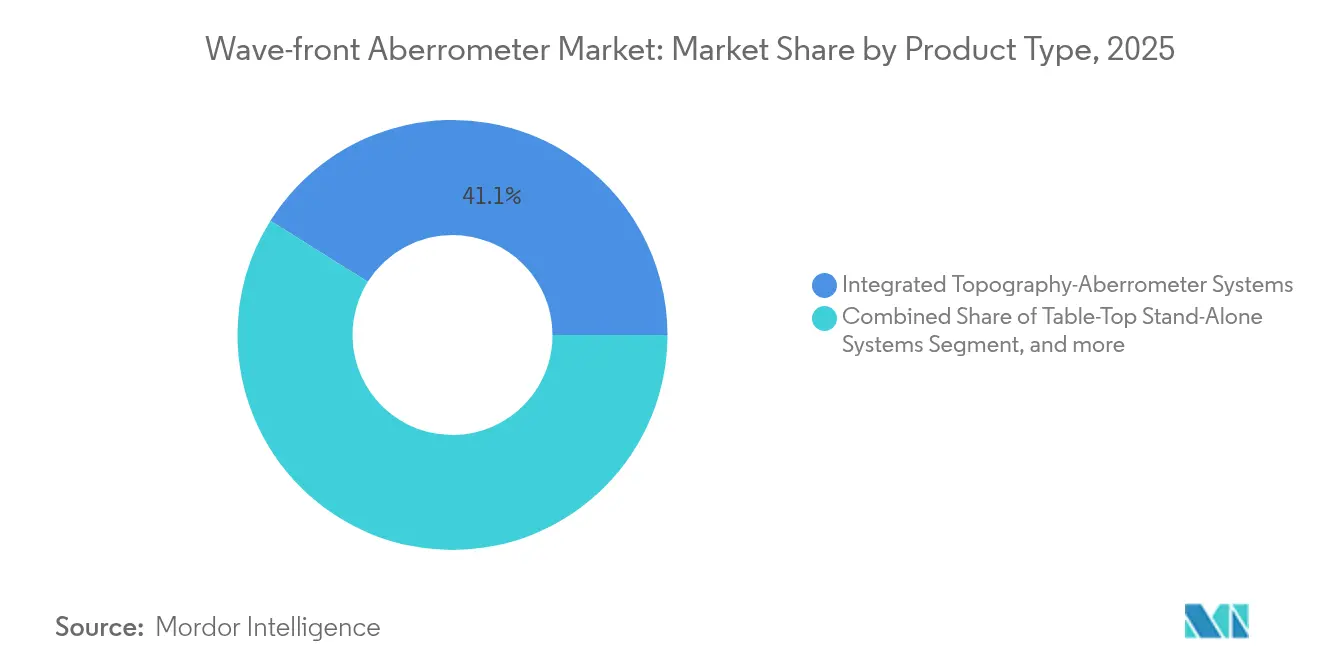
- Por tipo de produto, os sistemas integrados de topografia–aberrômetro lideraram com 41,08% de participação na receita em 2025, enquanto os aberrômetros intraoperatórios avançam a um CAGR de 7,02% até 2031.
- Por aplicação, a correção da miopia deteve 55,10% da participação do mercado de aberrômetro de frente de onda em 2025, enquanto as aplicações de presbiopia devem se expandir a um CAGR de 6,65% até 2031.
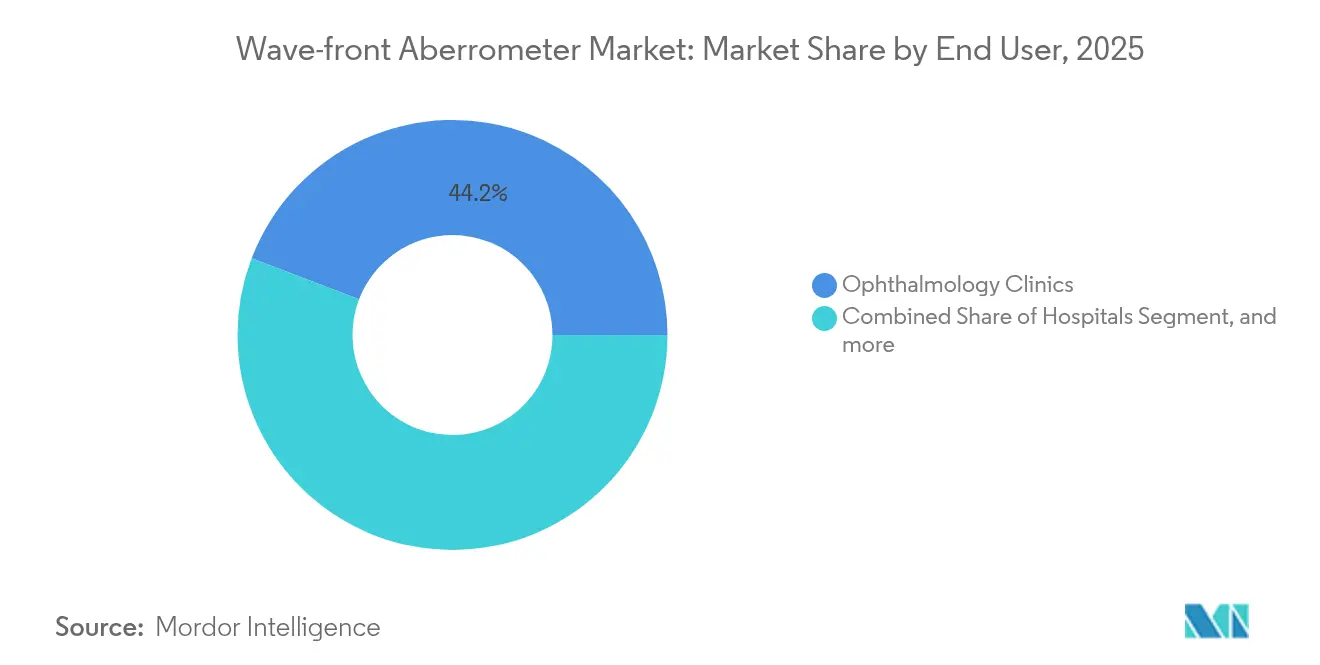
- Por usuário final, as clínicas de oftalmologia mantiveram uma participação de 44,20% no mercado de aberrômetro de frente de onda em 2025; os centros de cirurgia ambulatorial apresentaram o crescimento mais rápido, com um CAGR de 6,31%.
- Por geografia, a América do Norte capturou 35,40% do mercado de aberrômetro de frente de onda em 2025, enquanto a Ásia-Pacífico está posicionada para um CAGR de 8,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência Global de Erros Refrativos Não Corrigidos | +1.2% | Global, com impacto concentrado na Ásia-Pacífico e na América Latina | Longo prazo (≥ 4 anos) |
| Aumento na Adoção do LASIK Guiado por Frente de Onda e Procedimentos de Catarata Premium | +1.8% | América do Norte e Europa como núcleo, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Avanços em Aberrômetros Integrados à Topografia com Inteligência Artificial | +0.9% | Global, com adoção antecipada em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Crescente Uso de Aberrometria Intraoperatória para Otimizar a Lente Intraocular (LIO) | +1.1% | América do Norte e Europa, com adoção seletiva na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Soluções de Aberrômetro Portátil que Possibilitam Diagnósticos Remotos | +0.7% | Global, com impacto pronunciado em regiões carentes | Médio prazo (2-4 anos) |
| Aumento da Demanda por Calibração Ocular Precisa em Headsets de AR/VR | +0.4% | América do Norte e Ásia-Pacífico, com surgimento na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência Global de Erros Refrativos Não Corrigidos
Metade da população mundial poderá ser míope até 2030, com a Ásia-Pacífico carregando o maior fardo.[1]Maria Raposo-Mocholi et al., "Prevalência Global de Miopia: Atualização de 2025," MDPI, mdpi.com Os governos respondem financiando campanhas de triagem precoce, nas quais dispositivos portáteis, como aberrômetros de mão, identificam erros refrativos em escolas e clínicas rurais. Os módulos de inteligência artificial agora entregam 88% de sensibilidade e 94% de especificidade na identificação de perfis de frente de onda anormais, reduzindo o tempo de consulta e ampliando o acesso. Os ganhos de produtividade em nível populacional justificam ainda mais o investimento público, ampliando o mercado de aberrômetro de frente de onda. Os fornecedores que combinam análises em nuvem com hardware de baixa ocupação ganham vantagem em contratos de triagem em massa.
Aumento na Adoção do LASIK Guiado por Frente de Onda e Procedimentos de Catarata Premium
A cirurgia refrativa guiada por frente de onda rotineiramente proporciona visão de 20/40 ou melhor em 99,7% dos pacientes, superando as técnicas convencionais. A disposição do paciente em pagar por upgrades de qualidade aumenta a demanda por diagnósticos de alta precisão. A aprovação da FDA do laser TENEO da Bausch + Lomb no final de 2023 renovou a intensidade competitiva, destacando sistemas que integram perfeitamente aberrometria, rastreamento ocular e topografia. No mercado de aberrômetro de frente de onda, isso se traduz em maior taxa de throughput por procedimento, pois os dados de frente de onda em tempo real aceleram a confirmação do poder da lente. Os pacotes de LIO premium, frequentemente pagos do próprio bolso, financiam assim atualizações de dispositivos, apesar dos reembolsos mais restritos dos planos de saúde.
Avanços em Aberrômetros Integrados à Topografia com Inteligência Artificial
Os modelos de aprendizado de máquina agora preveem a ectasia corneana em estágios subclínicos, alcançando uma pontuação de área sob a curva de 0,945 em ensaios multicêntricos. Suítes de software como o iTrace Prime geram novos índices que quantificam a qualidade da visão, fornecendo aos cirurgiões um suporte de decisão mais rico. O processamento em nuvem reduz os custos de hardware da estação de trabalho e permite segundas opiniões remotas, permitindo que clínicas regionais acessem análises de nível terciário. No curto prazo, essas capacidades diferenciam os produtos de alto nível; com o tempo, tornar-se-ão requisitos básicos em todo o mercado de aberrômetro de frente de onda.
Crescente Uso de Aberrometria Intraoperatória para Otimizar a Escolha da LIO
Sistemas como ORA e HOLOS fornecem leituras ao vivo que reduzem o astigmatismo residual pós-operatório para ≤ 0,50 D em 92,8% dos olhos, em comparação com 58,3% quando os cirurgiões dependem apenas de fórmulas pré-operatórias. O benefício é maior em casos de LIOs tóricas, multifocais e pós-LASIK, onde os cálculos convencionais falham. O feedback em tempo real também reduz as taxas de revisão, apoiando os percursos ambulatoriais de catarata que são centrais para o crescimento da cirurgia ambulatorial no mercado de aberrômetro de frente de onda.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento de Capital e Custos por Procedimento | -0.8% | Global, com impacto pronunciado em mercados emergentes | Longo prazo (≥ 4 anos) |
| Escassez de Técnicos Oftálmicos Qualificados em Diagnósticos de Frente de Onda | -0.6% | América do Norte e Europa, com surgimento na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Ambiguidade de Reembolso em Torno dos Códigos de Aberrometria Intraoperatória | -0.5% | América do Norte e Europa, com impacto limitado na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Falta de Formatos de Dados Padronizados que Impede a Integração Perfeita | -0.3% | Global, com impacto variado entre os sistemas de saúde | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento de Capital e Custos por Procedimento
Os sistemas integrados de topografia–aberrômetro são listados acima de USD 200.000, enquanto os consumíveis adicionam entre USD 50 e 100 por medição.[2]Academia Americana de Oftalmologia, "Considerações Econômicas na Aquisição de Equipamentos Diagnósticos," aao.org Pequenas clínicas em regiões sensíveis a custos têm dificuldade em justificar esses gastos, atrasando os ciclos de atualização mesmo com o avanço da tecnologia. Modelos de locação e pagamento por uso mitigam o obstáculo, mas a compressão das margens permanece real, especialmente após o corte de 2,93% do Medicare em 2025.[3]Centros de Serviços de Medicare e Medicaid, "Regra Final da Tabela de Honorários Médicos do Exercício de 2025," cms.gov Até que os preços dos dispositivos caiam ou o reembolso melhore, a contenção de gastos moderará a trajetória do mercado de aberrômetro de frente de onda.
Escassez de Técnicos Oftálmicos Qualificados em Diagnósticos de Frente de Onda
A aberrometria avançada exige operadores competentes no alinhamento dos pacientes, na interpretação de aberrações de ordem superior e na resolução de problemas de fluxos de trabalho de inteligência artificial. Poucos programas credenciados oferecem as mais de 700 horas clínicas necessárias para a certificação, criando um gargalo de talentos. As clínicas frequentemente treinam funcionários em múltiplas áreas, mas a curva de aprendizado desacelera o throughput e pode desencorajar o investimento em equipamentos. Os fornecedores respondem com interfaces de usuário guiadas, mas a expertise humana continua sendo essencial para realizar o pleno valor diagnóstico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Sistemas Integrados Impulsionam a InovaçãoOs sistemas integrados de topografia–aberrômetro representaram 41,08% do mercado de aberrômetro de frente de onda em 2025, refletindo a preferência dos clínicos por mapeamento corneal e medição de frente de onda em uma única plataforma. Essas unidades combinam a topografia de disco de Plácido com sensores de Hartmann-Shack, permitindo que os cirurgiões refinem os perfis de ablação e as seleções de potência da LIO sem trocar de dispositivo. Os sistemas independentes de bancada ainda atendem às práticas refrativas de alto volume, onde a eficiência do fluxo de trabalho supera a multimodalidade. Os aberrômetros intraoperatórios, embora atualmente menores em receita, registram um CAGR de 7,02% porque os cirurgiões de catarata premium exigem feedback ao vivo. O subsegmento portátil de mão permanece incipiente, mas atrai programas de telessaúde e medicina militar, particularmente porque os próximos dispositivos prometem preços de entrada abaixo de USD 15.000, o que amplia a base de clientes do setor de aberrômetro de frente de onda.
Em termos competitivos, as plataformas integradas agora competem mais pela profundidade do software do que pelo hardware óptico. As empresas que adicionam análises de biomecânica ou inteligência artificial preditiva garantem pontos de preço premium. Enquanto isso, as arquiteturas modulares permitem que as clínicas comecem com diagnósticos e, posteriormente, adicionem ferramentas de orientação cirúrgica, facilitando o planejamento orçamentário de capital. À medida que o processamento em nuvem transfere a computação, consoles leves poderiam democratizar a aberrometria avançada em hospitais de nível secundário, elevando o teto do mercado de aberrômetro de frente de onda.


Por Aplicação:
A Aceleração da Presbiopia Reformula a DemandaA correção da miopia deteve 55,10% da participação do mercado de aberrômetro de frente de onda em 2025. No entanto, a presbiopia é a aplicação de crescimento mais rápido, avançando 6,65% ao ano à medida que populações envelhecidas buscam visão sem óculos. As LIOs de profundidade de foco estendida dependem de um gerenciamento preciso da aberração esférica; portanto, o aumento da presbiopia impulsiona diretamente o mercado de aberrômetro de frente de onda. A correção do astigmatismo se beneficia da precisão da LIO tórica, e a triagem do ceratocone utiliza mapas de ordem superior combinados com índices biomecânicos. A hiperopia permanece um nicho estável, mas se beneficia de algoritmos aprimorados de perfil de energia incorporados nas plataformas de próxima geração.
A abrangência diagnóstica também se expande para a calibração de headsets de realidade virtual, visão esportiva e testes de segurança ocupacional. Esses usos adjacentes podem ainda não movimentar os números principais, mas diversificam a receita e mitigam a dependência dos ciclos de cirurgia eletiva. Os fornecedores que pré-configuram kits de software específicos para aplicações fortalecem a fidelidade e geram taxas de licença recorrentes, um padrão que provavelmente persistirá em todo o setor de aberrômetro de frente de onda.
Por Usuário Final:
Centros Ambulatoriais Ganham ImpulsoAs clínicas de oftalmologia geraram 44,20% do tamanho do mercado de aberrômetro de frente de onda em 2025. Elas permanecem como âncoras para a avaliação pré-operatória e o acompanhamento de longo prazo, explicando sua durabilidade. No entanto, os centros de cirurgia ambulatorial (CCAs) mostram um CAGR de 6,31%, à medida que os volumes de cirurgias refrativas e de catarata ambulatoriais migram para ambientes mais eficientes em termos de custos. Os CCAs preferem unidades intraoperatórias compactas que se encaixam em fluxos de trabalho de sala operatória simplificados e minimizam os atrasos na transferência de pacientes. Os hospitais continuam a adquirir suítes abrangentes para revisões complexas e laboratórios de ensino, mas o crescimento é modesto. Os institutos acadêmicos e de pesquisa, embora pequenos em receita, impulsionam recursos inovadores que posteriormente se filtram para os modelos comerciais, sustentando o ciclo de inovação dentro do mercado de aberrômetro de frente de onda.
As redes de tele-optometria contratam cada vez mais técnicos móveis equipados com aberrômetros portáteis, introduzindo uma camada de receita baseada em serviços. Os painéis de Software como Serviço (SaaS) permitem que práticas com múltiplos locais comparem resultados, estimulando as clínicas a adotarem ecossistemas de equipamentos padronizados. Coletivamente, essas tendências reformulam os critérios de compra, passando de especificações de hardware puro para avaliações de custo total de propriedade que integram manutenção, análises e treinamento de pessoal.
Análise Geográfica
Mercado de Aberrômetro de Frente de Onda da América do Norte
A América do Norte reteve 35,40% da receita global em 2025, ou aproximadamente 18,6 milhões de USD do tamanho do mercado de aberrômetro de frente de onda, graças a códigos de reembolso consolidados e alta disposição dos pacientes em pagar por LIOs premium. A clareza regulatória da região, ilustrada pelos processos tranquilos de aprovação da FDA para novos lasers excimer, apoia a renovação contínua de produtos. Os obstáculos incluem o corte de tarifas do Medicare em 2025, que pressiona clínicas menores a buscar o arrendamento em vez da compra direta. A consolidação entre grupos corporativos de clínicas pode compensar parte da pressão ao reunir capital para a atualização de frotas de equipamentos.
Mercado de Aberrômetro de Frente de Onda da Ásia-Pacífico
A Ásia-Pacífico registra a expansão regional mais rápida, com CAGR de 8,78%, adicionando 7,05 milhões de USD em receita incremental até 2031. Os prazos simplificados da Administração Nacional de Produtos Médicos da China e a zona de aceleração de Boao Lecheng reduzem os atrasos de aprovação, permitindo que aberrômetros aprovados no exterior cheguem ao mercado mais cedo. O novo código de comercialização de dispositivos da Índia, aliado ao crescente investimento de capital privado em redes de cuidados oftalmológicos, amplia o poder de compra. O Japão e a Coreia do Sul, já tecnologicamente avançados, lideram a adoção de módulos de inteligência artificial, reforçando o segmento premium do mercado de aberrômetro de frente de onda.
Mercado de Aberrômetro de Frente de Onda da EMEA e América do Sul
A Europa apresenta uma demanda madura, porém estável, impulsionada por padrões de prática baseados em evidências e seguros de saúde nacionais que reembolsam melhorias funcionais para pacientes de catarata e cirurgia refrativa. A consolidação regional de clínicas pela EssilorLuxottica e os ativos da Heidelberg Engineering aprofundam a integração entre diagnóstico e terapia, potencialmente direcionando as aquisições para ecossistemas de plataforma fechada. As regiões emergentes do Oriente Médio e África, além da América do Sul, oferecem potencial de crescimento à medida que hospitais privados modernizam suas suítes de diagnóstico por imagem; no entanto, a volatilidade cambial e o reembolso limitado moderam a escala no curto prazo.

Cenário Competitivo
O mercado de aberrômetro de frente de onda é moderadamente consolidado. Alcon, Carl Zeiss Meditec, Johnson & Johnson Vision e EssilorLuxottica coletivamente superam uma maior participação na receita. Cada uma combina hardware com software proprietário, bloqueando contratos de serviço. A aquisição de USD 430 milhões da LENSAR pela Alcon amplia sua franquia de laser de femtossegundo e integra mais profundamente a aberrometria intraoperatória em sua plataforma de catarata. A sequência de aquisições da EssilorLuxottica, incluindo Heidelberg Engineering, clínicas Optegra e Cellview Imaging, constrói um ecossistema de cuidados oftalmológicos verticalmente integrado, do varejo à sala operatória, intensificando a pressão competitiva sobre os fabricantes de dispositivos independentes.
Os players de segundo nível inovam em portabilidade e inteligência artificial. A linha iTrace da Tracey Technologies introduz painéis em nuvem que pequenas práticas podem implementar sem servidores pesados. Os fabricantes chineses impulsionam os handhelds com preços acessíveis, adaptados para programas de triagem escolar, ampliando o alcance geográfico do mercado de aberrômetro de frente de onda. As empresas exclusivamente de software desenvolvem algoritmos que se adaptam às câmeras existentes, ameaçando tornar o hardware óptico uma commodity. Em resposta, os titulares do mercado incorporam análises de biomecânica e orientação cirúrgica baseada em aprendizado de máquina para sustentar a diferenciação.
As alianças estratégicas se multiplicam: os fornecedores de equipamentos fazem parceria com plataformas de telessaúde para oferecer suítes integradas de triagem, enquanto as empresas de análise de dados agrupam ferramentas de benchmarking de resultados. O litígio de propriedade intelectual permanece raro, mas pode aumentar à medida que os modelos de inteligência artificial se tornam ativos competitivos centrais. Em geral, a rivalidade está destinada a se intensificar, mas permanecerá liderada pela inovação, preservando margens brutas atrativas para produtos diferenciados.
Líderes do Setor de Aberrômetro de Frente de Onda
Luneau Technology
Carl Zeiss Meditec
NIDEK
EssilorLuxottica
Alcon
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aberrômetro de Frente de Onda
- Alcon
- Carl Zeiss
- Johnson & Johnson
- EssilorLuxottica
- Nidek
- SCHWIND eye-tech-solutions
- Topcon
- Tracey Technologies
- Luneau Technology
- Marco
- Bausch + Lomb
- Optikon
- Canon Medical
- Vmax Vision
- WaveLight
- i-Optics
- AceVision Group
- Haag-Streit
- Heidelberg Engineering
- Ophtec

Oportunidades de mercado e perspectivas futuras
Está se abrindo espaço em torno de aberrômetros de maior precisão e integrados ao fluxo de trabalho, que reduzem a dependência da refração subjetiva e apoiam resultados refrativos premium em procedimentos de catarata e córnea. Trabalhos clínicos em 2026 avaliando designs de aberrometria de campo aberto (por exemplo, o OFA-Osiris da CSO) apontam para demanda contínua por abordagens de refração objetiva que gerenciem melhor os artefatos de medição relacionados à acomodação, mantendo ao mesmo tempo a refração subjetiva como respaldo clínico quando surgem discrepâncias. Isso cria espaço para os fornecedores se diferenciarem por meio de protocolos de medição, ferramentas de repetibilidade e camadas de suporte à decisão, em vez de se concentrarem apenas no hardware óptico.
Uma oportunidade separada é o aprofundamento da aberrometria intraoperatória para a seleção de LIOs premium e complexas, à medida que mais evidências se acumulam por meio de coortes do mundo real e estudos prospectivos. Um estudo de 2024 na Frontiers in Medicine relatou que o ORA VLynk superou fórmulas padrão baseadas em biometria para seleção de potência de LIO em olhos longos com LIOs monofocais, e a pesquisa clínica de 2026 continua validando o desempenho do ORA na implantação de LIOs tóricas usando medição afácica direta. Atividades paralelas de avaliação clínica, incluindo o estudo em andamento NCT07146828 (iniciado em 2025), que avalia uma máquina de optometria por frente de onda binocular com incrementos de refração de 0,05 D para pacientes de SMILE e FS-LASIK, destacam o avanço em direção a etapas refrativas mais finas e desfechos mensuráveis de qualidade de visão. Essa atividade apoia atualizações de sistemas integrados de topógrafo-aberrômetro em ambientes cirúrgicos e vias ambulatoriais de alto volume.
Recent Industry Developments in Mercado de Aberrômetro de Frente de Onda
- Abril de 2026: a Carl Zeiss Meditec destacou soluções digitais e de fluxo de trabalho refrativo cirúrgico na ASCRS 2026 em Washington, D.C. O foco em diagnósticos conectados e planejamento cirúrgico reforça a mudança para compras no estilo de plataforma, em que a aberrometria e as medições relacionadas se inserem em um fluxo de trabalho refrativo unificado. Isso sinaliza uma integração mais profunda dos fluxos de dados diagnósticos e cirúrgicos, permitindo ofertas empacotadas e venda cruzada entre módulos de imagem, planejamento e medição intraoperatória.
- Fevereiro de 2026: a Advance Medical anunciou a integração do aberrômetro WaveDȳn na plataforma FocalPoints enVisus para apoiar a correção de aberrações de alta ordem na fabricação de lentes especiais. A incorporação da medição por frente de onda em um fluxo de trabalho de fabricação automatizado estende a demanda por aberrometria além dos diagnósticos exclusivamente clínicos, alcançando a produção e personalização de lentes.
- Dezembro de 2025: a Eaglet Eye firmou parceria com a OVITZ para distribuir o aberrômetro xwave na Europa para adaptação de lentes esclerais. O acordo amplia o acesso a fluxos de trabalho de lentes de contato especiais guiadas por frente de onda e fortalece o papel da aberrometria em vias de correção de visão não cirúrgicas.


Mercado de Aberrômetro de Frente de Onda Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é definido como as receitas provenientes de novos sistemas de aberrômetro de frente de onda usados para medir erros de frente de onda ocular para fins diagnósticos e de planejamento pré-operatório, principalmente em fluxos de trabalho refrativos e de catarata, e para adaptação avançada de lentes de contato.
Exclusões de escopo: autorrefratores convencionais, topógrafos corneanos sem capacidade de frente de onda e unidades recondicionadas ou de aluguel são excluídos desta dimensão de mercado.
Visão geral da segmentação
- Por Tipo de Produto
- Sistemas Independentes de Bancada
- Sistemas Integrados de Topografia–Aberrômetro
- Aberrômetros Intraoperatórios
- Aberrômetros Portáteis de Mão
- Por Aplicação
- Miopia
- Hiperopia
- Astigmatismo
- Presbiopia
- Ceratocone e Ectasia
- Outros
- Por Usuário Final
- Hospitais
- Clínicas de Oftalmologia
- Centros de Cirurgia Ambulatorial
- Institutos Acadêmicos e de Pesquisa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Resto do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para a pesquisa documental, primeiro coletamos sinais básicos de demanda vinculados a procedimentos de cuidados oculares e adoção de dispositivos, e depois alinhamos esses sinais ao caso de uso específico de medição por frente de onda. Fontes públicas como os bancos de dados de dispositivos da FDA dos EUA, publicações do CDC e do NIH, materiais de saúde ocular da OMS e estatísticas de saúde da OCDE são usadas para delinear volumes de procedimentos, ambientes de atendimento e difusão tecnológica. Também revisamos portais de estatísticas alfandegárias e comerciais, quando disponíveis, para verificar os fluxos transfronteiriços de equipamentos de diagnóstico oftalmológico, além de revisarmos periódicos revisados por pares de oftalmologia e optometria para entender como a aberrometria é usada na prática rotineira.
No lado da oferta, revisamos registros de empresas, apresentações a investidores e documentação de produtos para mapear sinais de base instalada, posicionamento de produtos e ciclos de substituição. Em seguida, usamos sites de imprensa e associações de renome para o contexto regulatório e de reembolso. Assinaturas pagas selecionadas de dados financeiros de empresas e inteligência de notícias, juntamente com bancos de dados de patentes, são usadas para verificar cronogramas, lançamentos de produtos e mudanças de propriedade que podem afetar a receita ano a ano. Essas fontes são ilustrativas, e materiais públicos adicionais também foram usados para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para converter a ampla atividade de cuidados oculares em um conjunto realista de compra e atualização para aberrômetros de frente de onda, uma vez que a intensidade de uso varia conforme o tipo de clínica e o mix de procedimentos. Conversamos com administradores hospitalares, proprietários de clínicas especializadas, equipes de centros cirúrgicos ambulatoriais, distribuidores e parceiros de serviço nas principais regiões, para que as premissas sobre preços, prazos de substituição e vinculação aos fluxos de trabalho refrativos e de catarata possam ser verificadas e ajustadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 17% | APAC: 46% |
| Nível médio: 53% | Líderes funcionais/de unidade: 23% | EMEA: 30% |
| Players menores: 20% | Gerentes: 60% | Américas: 24% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, em que os volumes de procedimentos e os indicadores de capacidade de cuidados oculares são usados para reconstruir a demanda endereçável realista para a medição por frente de onda, convertendo então esse conjunto em receitas de dispositivos usando premissas de adoção e renovação. Os resultados são então corroborados usando aproximações bottom-up seletivas, como o preço médio de venda amostrado por classe de dispositivo multiplicado pelas remessas unitárias estimadas por meio dos principais canais, seguidas de ajustes onde surgem lacunas.
As principais entradas usadas no modelo incluem volumes de cirurgia refrativa e de catarata, a participação de cirurgias e adaptações em que a aberrometria é usada, a combinação de sistemas de topógrafo-aberrômetro autônomos versus integrados, os ciclos de substituição típicos para equipamentos de capital diagnóstico e a movimentação do preço médio de venda por configuração e agrupamento de serviços (quando o hardware é vendido com software agrupado). Quando as respostas variam por ambiente de atendimento, aplicamos pesos por nível de ambiente, para que as aquisições de grandes hospitais não sejam tratadas da mesma forma que as compras de clínicas especializadas.
Para a previsão, é usada uma análise de cenários em torno do crescimento de procedimentos, taxas de adoção e faixas de preços, suavizada em resultados ano a ano para que picos de curto prazo não distorçam a tendência. Onde as entradas bottom-up estão incompletas para países menores, usamos indicadores substitutos, como número de centros de oftalmologia e intensidade de procedimentos per capita, e depois reverificamos a receita implícita por instalação com entrevistas antes de finalizar os totais.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas verificações que comparam os resultados do modelo com sinais independentes, incluindo tendências de procedimentos, direção da movimentação comercial e o gasto implícito em dispositivos por local de atendimento relevante. Grandes variações são sinalizadas, e as premissas por trás da adoção, renovação e preço médio de venda são revisadas até que os números se conciliem de forma sensata.
Antes da aprovação final, o trabalho é revisado em etapas, começando com verificações por pares na tabela de entradas, seguidas de uma segunda passagem sobre os cálculos e as variações ano a ano. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como mudanças regulatórias, grandes lançamentos de produtos ou mudanças significativas de preços. Imediatamente antes da entrega, realizamos uma última passagem de atualização para garantir que o resultado reflita as informações mais recentes disponíveis.
Tamanho do Mercado de Aberrômetros de Frente de Onda da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para aberrômetros de frente de onda podem parecer muito distantes entre si, mesmo quando a narrativa de crescimento parece semelhante. As diferenças geralmente decorrem de como cada estudo trata os limites do produto, qual ano-base é usado e como os preços e o momento de substituição são tratados no modelo.
Ao acompanhar as regras de receita de software agrupado versus não agrupado e atualizar os testes de inclusão para sistemas integrados de topógrafo-aberrômetro, a Mordor Intelligence mantém o total de aberrômetros de frente de onda vinculado às vendas de novos equipamentos e evita misturar categorias de diagnóstico adjacentes que inflacionam os totais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 55,20 milhões de USD (2026) | |
| Consultoria Global A | 43,02 milhões de USD (2024) | Usa um ano-base mais antigo e pode aplicar uma conversão diferente da demanda em nível de indicação para receita de equipamentos, o que pode subestimar as vendas de curto prazo se os ciclos de substituição e os sistemas integrados forem ponderados de forma mais baixa. |
| Consultoria Regional B | 37,40 milhões de USD (2023) | Parte de uma base de 2023 e segue um caminho de crescimento mais lento, e o escopo parece depender mais de uma segmentação ampla, sem separar claramente as receitas de novos equipamentos das ferramentas de diagnóstico óptico adjacentes. |
Entre as três estimativas, a dispersão é explicada principalmente pela escolha do ano-base, pela precisão com que o escopo do produto é delineado e pela forma como as premissas de preços e substituição são atualizadas ao longo do tempo. Nossa abordagem permanece rastreável porque cada etapa está vinculada à atividade de procedimentos, à adoção por local de atendimento e a uma definição clara de receita de equipamentos, que pode ser reverificada quando surgem novos sinais.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de aberrômetro de frente de onda?
O mercado de aberrômetro de frente de onda está avaliado em USD 55,2 milhões em 2026 e está projetado para atingir USD 70,64 milhões até 2031.
Qual segmento de produto está crescendo mais rapidamente?
Os Aberrômetros Intraoperatórios registram o maior crescimento, com um CAGR de 7,02% até 2031, impulsionados pela demanda por confirmação em tempo real da potência da LIO durante a cirurgia de catarata.
Por que a Ásia-Pacífico é considerada a região de crescimento mais atrativa?
A simplificação regulatória, o crescente investimento em saúde privada e a alta prevalência de miopia impulsionam a Ásia-Pacífico para um CAGR de 8,78%, superando todas as outras regiões.
Como as atualizações de inteligência artificial influenciam as decisões de compra?
Os módulos de inteligência artificial aprimoram a previsão de risco de ectasia e a precisão do planejamento cirúrgico, tornando os sistemas integrados mais atraentes e incentivando as clínicas a atualizar equipamentos mais antigos.
Quais são as principais barreiras para uma adoção mais ampla dos aberrômetros de frente de onda?
Os altos custos iniciais, as despesas com consumíveis por procedimento e a escassez de técnicos qualificados em diagnósticos avançados permanecem como restrições fundamentais.
Como as mudanças de reembolso afetaram o mercado?
A redução de 2,93% nos pagamentos do Medicare para 2025 pressiona as práticas nos EUA, promovendo maior dependência de modelos de locação e aquisição baseada em serviços para gerir o fluxo de caixa.
Página atualizada pela última vez em:



