
Tamaño y Cuota del Mercado de Plataformas de Contenido Generado por el Usuario
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 12.63 Mil millones de dólares |
| Tamaño del Mercado (2031) | 43.92 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 28.32 % |
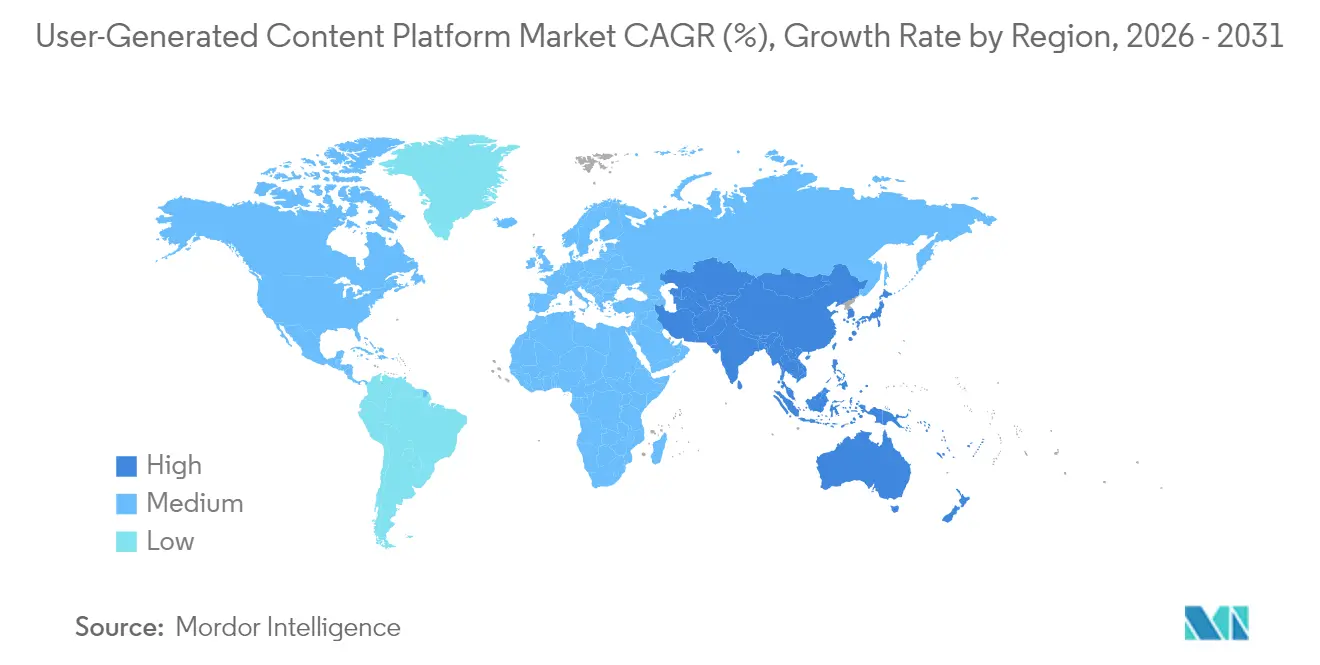
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
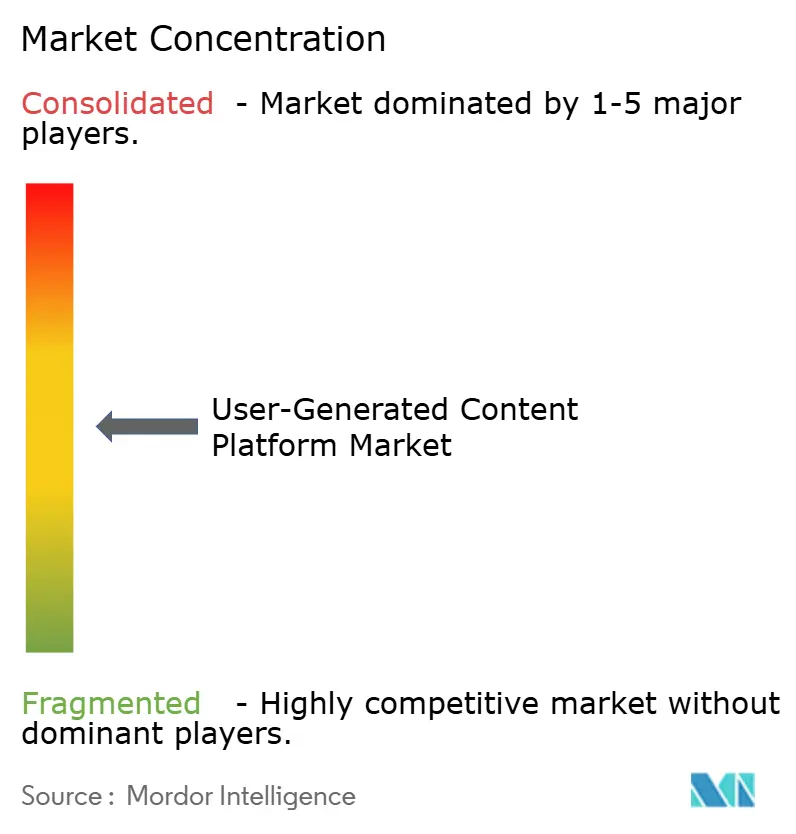
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plataformas de Contenido Generado por el Usuario por Mordor Intelligence
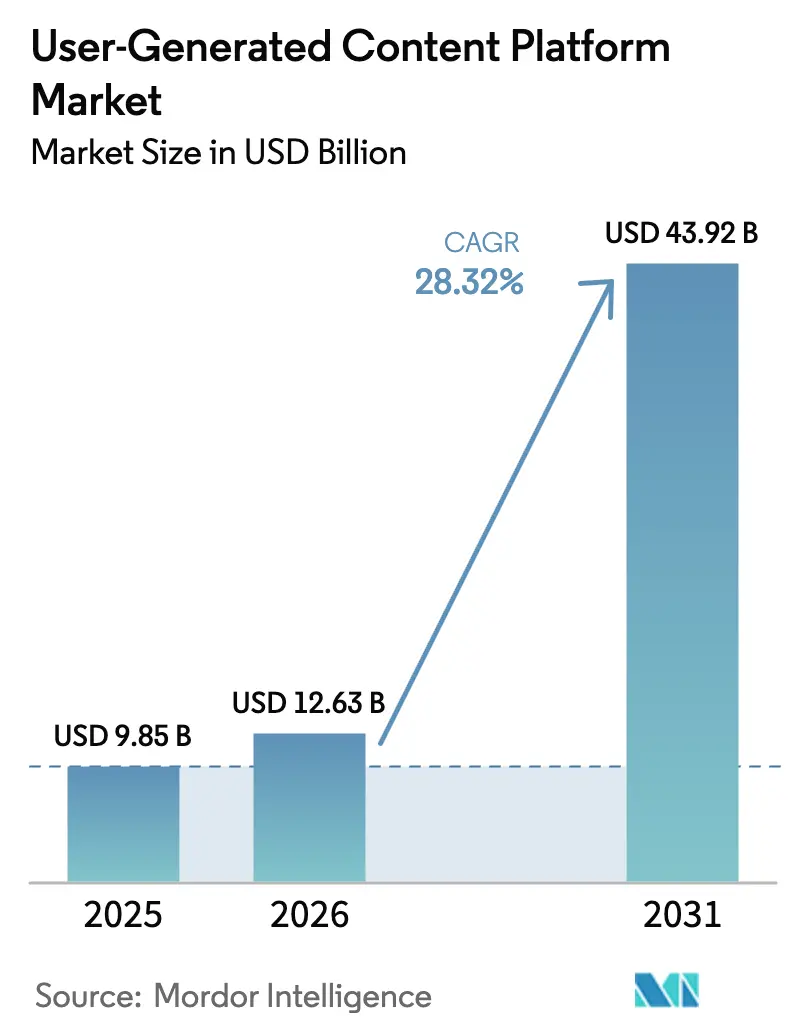
Se espera que el tamaño del mercado de plataformas de contenido generado por el usuario crezca de USD 9,85 mil millones en 2025 a USD 12,63 mil millones en 2026 y se prevé que alcance USD 43,92 mil millones en 2031 a una CAGR del 28,32% durante el período 2026-2031. Este crecimiento dinámico se produce a medida que las marcas pasan de la publicidad tradicional a la narración impulsada por la comunidad, que ofrece un nivel de participación 6,9 veces superior al del contenido de marca. El impulso del comercio de influenciadores, la proliferación de videos de formato corto y las herramientas de creación asistidas por inteligencia artificial están remodelando constantemente la forma en que las empresas capturan voces auténticas de los consumidores. Los proveedores de plataformas están priorizando arquitecturas nativas de la nube que agilizan la moderación escalable en tiempo real y reducen las barreras de entrada para las pequeñas y medianas empresas. Mientras tanto, el escrutinio regulatorio está orientando la inversión hacia análisis que preservan la privacidad y capacidades de cumplimiento automatizado que diferencian las ofertas en el mercado de plataformas de contenido generado por el usuario.
Conclusiones Clave del Informe
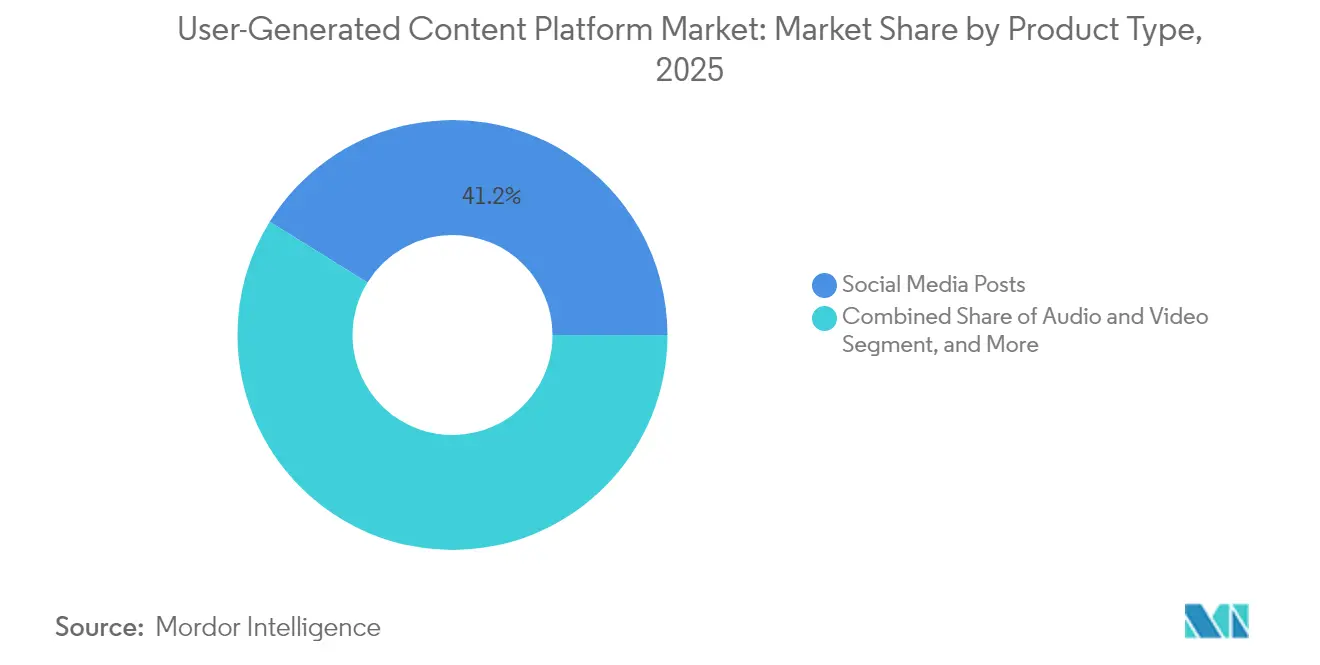
- Por tipo de producto, las publicaciones en redes sociales lideraron con una cuota de ingresos del 41,18% en 2025 en el mercado de plataformas de contenido generado por el usuario, mientras que la transmisión en vivo avanza a una CAGR del 30,12% hasta 2031.
- Por segmento de usuario final, las grandes empresas representaron el 43,21% de la cuota del mercado de plataformas de contenido generado por el usuario en 2025, mientras que se proyecta que las pymes crezcan a una CAGR del 30,25% hasta 2031.
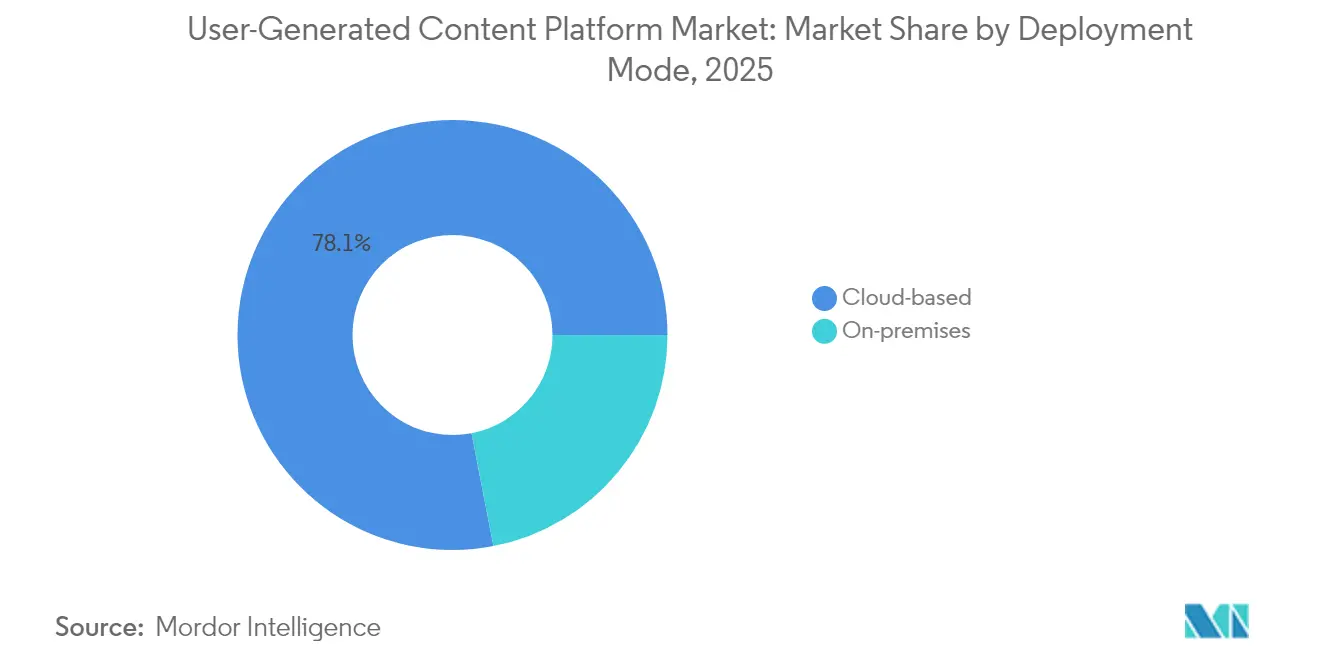
- Por modo de implementación, las soluciones basadas en la nube representaron el 78,05% del tamaño del mercado de plataformas de contenido generado por el usuario en 2025 y se prevé que aumenten a una CAGR del 31,02% durante el horizonte de previsión.
- Por modelo de ingresos, el enfoque con soporte publicitario retuvo una cuota del 61,15% en 2025 en el mercado de plataformas de contenido generado por el usuario; las ofertas freemium muestran el ascenso más rápido con una CAGR del 30,86% hasta 2031.
- Por geografía, América del Norte contribuyó con el 38,12% de los ingresos de 2025 en el mercado de plataformas de contenido generado por el usuario, pero se prevé que la región de Oriente Medio y África alcance una CAGR del 30,08% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración del comercio impulsado por influenciadores | +8.2% | Global, con concentración en América del Norte y APAC | Mediano plazo (2-4 años) |
| Plataformas de video de formato corto que impulsan los volúmenes de contenido generado por el usuario | +7.8% | Global, liderado por APAC y América del Norte | Corto plazo (≤ 2 años) |
| Integraciones de comercio social por parte de los principales minoristas | +6.4% | América del Norte y UE, en expansión hacia APAC | Mediano plazo (2-4 años) |
| Creación de contenido asistida por IA generativa | +5.9% | Global, adopción temprana en América del Norte y UE | Largo plazo (≥ 4 años) |
| Modelos de monetización de creadores basados en tokens Web3 | +4.3% | Global, más sólido en APAC y América del Norte | Largo plazo (≥ 4 años) |
| Ventajas de los datos propios centrados en la privacidad | +3.7% | UE y América del Norte, en expansión global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración del Comercio Impulsado por Influenciadores
Las marcas que fusionan redes de creadores con funciones de pago integradas están acortando los embudos de compra e impulsando mejoras medibles en el retorno de la inversión. Las plataformas de marketing de influenciadores generaron USD 21 mil millones en ingresos en 2024, con microinfluenciadores que producen un 60% más de participación que los macrocreadores. La demanda empresarial de identificación escalable de creadores de nicho está impulsando la inversión en motores de descubrimiento basados en IA. Las integraciones de contenido que permite comprar están eliminando un promedio de 2,3 puntos de contacto con el cliente, reforzando el imperativo estratégico de la activación de contenido generado por el usuario en tiempo real. Las directrices actualizadas de divulgación de la Comisión Federal de Comercio están alentando a las plataformas que automatizan el cumplimiento de divulgación, aumentando la confianza y reforzando el crecimiento en el mercado de plataformas de contenido generado por el usuario.
Plataformas de Video de Formato Corto que Impulsan los Volúmenes de Contenido Generado por el Usuario
Las plataformas procesaron más de 720.000 horas de video diarias a finales de 2024.[1]"El aumento del contenido de video impulsa la inversión en infraestructura de plataformas," Financial Times, ft.com Este aumento incrementa la necesidad de sistemas de curación inteligente que muestren clips relevantes para las marcas que se ahogan en la abundancia de contenido. Los formatos de video vertical optimizados para uso móvil ahora ofrecen un 40% más de participación, lo que lleva a las plataformas a redistribuir los algoritmos de recomendación. El lanzamiento del estudio de IA de Meta en septiembre de 2024 aceleró la productividad de los creadores y preservó la autenticidad característica, impulsando una demanda adicional de análisis que validan el rendimiento al tiempo que filtran el contenido engañoso. Estas fuerzas amplían colectivamente la permanencia en la plataforma y las oportunidades de monetización dentro del mercado de plataformas de contenido generado por el usuario.
Integraciones de Comercio Social por Parte de los Principales Minoristas
Los minoristas que integran contenido generado por el usuario en las páginas de productos experimentan ganancias tangibles: Walmart reportó un 28% más de conversiones y un 15% menos de devoluciones durante 2024 al mostrar videos de clientes. Los complejos requisitos de gestión de derechos, moderación ágil y análisis unificado están impulsando la consolidación de plataformas, ya que los comerciantes prefieren soluciones integrales. Las leyes de privacidad como el RGPD informan los flujos de trabajo de consentimiento y las características de portabilidad de datos que ahora son criterios de compra fundamentales. Los proveedores que ofrecen integraciones llave en mano que respetan la privacidad y admiten la comercialización omnicanal continúan superando a las ofertas genéricas dentro del mercado de plataformas de contenido generado por el usuario.
Creación de Contenido Asistida por IA Generativa
El anuncio de Movie Gen de Meta en octubre de 2024 subrayó cómo las herramientas de texto a video pueden reducir las barreras de producción al tiempo que introducen preocupaciones sobre la autenticidad. Los marcos de detección temprana presumen de una precisión del 94% en la identificación de clips sintéticos, reduciendo los riesgos de desinformación y elevando la confianza. La fragmentada regulación global —la UE exige el etiquetado explícito de la IA, mientras que las normas de EE. UU. se concentran en prevenir el engaño— crea una complejidad de cumplimiento que solo las plataformas ricas en tecnología pueden gestionar. A largo plazo, es probable que la IA generativa amplíe los grupos de creadores y diversifique los formatos de contenido, aumentando la participación y los ingresos en el mercado de plataformas de contenido generado por el usuario.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de seguridad de marca y moderación de contenido | -4.8% | Global, mayor impacto en la UE debido a los requisitos de la Ley de Servicios Digitales | Corto plazo (≤ 2 años) |
| Aumento del escrutinio regulatorio sobre el uso de datos | -3.2% | UE y América del Norte, en expansión global | Mediano plazo (2-4 años) |
| Declive de las cookies de terceros que reducen los rendimientos publicitarios | -2.1% | Global, más severo en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Riesgos de desinformación por IA generativa | -1.7% | Global, enfoque regulatorio en la UE y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Seguridad de Marca y Moderación de Contenido
El gasto de moderación en toda la industria superó los USD 25 mil millones en 2024, con más de 1 millón de moderadores humanos que complementan los filtros de IA. La Ley de Servicios Digitales de la UE intensificó las obligaciones, imponiendo clasificación sofisticada y ventanas de eliminación de 24 horas que añaden USD 2,8 mil millones en gastos de cumplimiento anuales para las empresas dominantes. Las herramientas de IA reducen los costos por elemento en un 35%, pero la evaluación contextual matizada sigue exigiendo supervisión humana, especialmente para las campañas empresariales donde una sola colocación insegura puede anular contratos. Estas cargas operativas moderan la rentabilidad y ralentizan la expansión a corto plazo en el mercado de plataformas de contenido generado por el usuario.
Aumento del Escrutinio Regulatorio sobre el Uso de Datos
La desaparición de las cookies de terceros redujo el rendimiento publicitario en un 20-30% en las principales redes, lo que impulsó cambios urgentes hacia estrategias de datos propios.[2]Impacto de las Regulaciones de Privacidad en la Publicidad Digital," Financial Times, ft.com El RGPD, la Ley de Privacidad del Consumidor de California y los estatutos estatales emergentes obligan a invertir continuamente en orquestación de consentimiento e infraestructura de auditoría. Las plataformas más pequeñas, que carecen de equipos legales dedicados, enfrentan costos fijos proporcionalmente más elevados, lo que eleva las barreras de entrada. La incertidumbre en la transferencia de datos transfronteriza complica aún más las decisiones de arquitectura, empujando a algunos proveedores hacia la localización que fragmenta las ventajas de escala y limita la expansión del margen dentro del mercado de plataformas de contenido generado por el usuario.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Publicaciones en Redes Sociales Mantienen el Liderazgo, la Transmisión en Vivo AsciendeLas publicaciones en redes sociales contribuyeron con el 41,18% de los ingresos de 2025, lo que subraya su papel arraigado en la narración de marcas. La transmisión en vivo cuenta con la CAGR más alta del 30,12% hasta 2031, lo que refleja el apetito de los consumidores por la interacción en tiempo real y la monetización basada en propinas. Las transmisiones centradas en videojuegos generaron USD 4,2 mil millones en ingresos para los creadores durante 2024. Los híbridos de audio y video continúan con un crecimiento constante a medida que los kits de producción se vuelven más asequibles. Las calificaciones y reseñas siguen siendo señales de confianza fundamentales, especialmente cuando se integran en los pagos del comercio electrónico. Los blogs, aunque maduros, están recuperando impulso a través de inserciones multimedia mejoradas por IA.
Los sistemas de etiquetado de IA nativos de la nube garantizan el cumplimiento de los estándares de clasificación en evolución establecidos por la Ley de Servicios Digitales de la UE, reduciendo la carga de trabajo manual. Los algoritmos de video vertical optimizados para teléfonos inteligentes están aumentando los tiempos de permanencia y las tasas de clics. A medida que estas experiencias orientadas al móvil proliferan, los proveedores capaces de orquestación de múltiples formatos ganan cuota, sosteniendo la expansión del mercado de plataformas de contenido generado por el usuario.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Usuario Final:
Dominio Empresarial, Aceleración de las PymesLas grandes empresas mantuvieron el 43,21% de los ingresos de 2025, aprovechando las integraciones con los sistemas de CRM y martech para medir el retorno de la inversión en todo el embudo. Sin embargo, las pymes registran una CAGR del 30,25% hasta 2031, a medida que los niveles de suscripción eliminan los obstáculos de inversión inicial. Las fotos y videos auténticos de clientes impulsan un 45% más de participación en las pymes que los activos creados por la marca, cerrando las brechas de rendimiento con los competidores más grandes.
Los compradores empresariales exigen paneles de seguridad de marca sólidos y transferencias de datos a nivel de API para el modelado de atribución. Las pymes priorizan la incorporación rápida, los flujos de trabajo guiados y la gestión de derechos integrada. Las plataformas que ofrecen configuraciones escalonadas complacen a ambos grupos, ampliando la base direccionable del mercado de plataformas de contenido generado por el usuario.
Por Modo de Implementación:
Ascendencia de la NubeLas implementaciones en la nube representaron el 78,05% del tamaño del mercado de plataformas de contenido generado por el usuario en 2025, avanzando a una CAGR del 31,02% gracias a las ventajas de escalabilidad y alcance global instantáneo. El aprovisionamiento elástico de recursos acomoda los picos de contenido viral sin degradación del servicio. Están emergiendo arquitecturas híbridas en las que los datos confidenciales permanecen en las instalaciones mientras que la representación y la moderación de alto consumo de cómputo se trasladan a los nodos perimetrales de la nube.
La aceleración perimetral reduce la latencia para las transmisiones en vivo y ofrece una calidad uniforme en geografías con ancho de banda limitado. Las nubes específicas por región abordan la soberanía de los datos, impulsando la adopción entre las empresas preocupadas por la privacidad. Colectivamente, estos factores cementan el dominio de la nube dentro del mercado de plataformas de contenido generado por el usuario.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Modelo de Ingresos:
La Publicidad Mantiene el Dominio, el Freemium AceleraLas plataformas con soporte publicitario capturaron una cuota del 61,15% en 2025, aprovechando ecosistemas de segmentación maduros. Los modelos freemium crecen más rápido a una CAGR del 30,86%, como lo ilustra el cambio de estrategia de Character.AI que cuadruplicó los usuarios activos sin dilución de ingresos. Los niveles de suscripción anclan flujos de caja empresariales predecibles, mientras que las comisiones por transacción vinculan las ganancias de la plataforma al éxito del comerciante.
La monetización híbrida prevalece ahora: el alcance financiado por publicidad sustenta el descubrimiento de creadores, mientras que los análisis premium o el contenido exclusivo impulsan ventas adicionales incrementales. La publicidad contextual y los grupos de audiencia propios mitigan la depreciación de las cookies, manteniendo la resiliencia de los ingresos en el mercado de plataformas de contenido generado por el usuario.
Análisis Geográfico
Mercado de Plataformas de Contenido Generado por el Usuario en América del Norte
El tamaño del mercado de plataformas de contenido generado por el usuario en América del Norte se benefició de los presupuestos de marca denominados en dólares estadounidenses y de la amplia penetración del SaaS empresarial, lo que sustentó un mayor ingreso promedio por usuario. Las estrictas exigencias de seguridad de marca de la región fomentan herramientas avanzadas de moderación, elevando las barreras de entrada para los competidores más pequeños. Los proyectos de ley estatales de privacidad en curso crean vías de cumplimiento paralelas que las plataformas deben armonizar sin sacrificar la agilidad.
Mercado de Plataformas de Contenido Generado por el Usuario en Asia-Pacífico
El explosivo volumen de contenido y la población de creadores en Asia-Pacífico sustentan un campo competitivo vibrante. Los sistemas de pago localizados y los ecosistemas de superaplicaciones catalizan las microtransacciones dentro de las transmisiones en vivo, impulsando la innovación en monetización. Los programas de apoyo gubernamental en Corea del Sur e Indonesia subvencionan la formación en competencias digitales, ampliando la base de creadores y la demanda de servicios de plataforma. Sin embargo, las directrices de censura de contenido requieren motores de clasificación adaptables para evitar eliminaciones.
Mercado de Plataformas de Contenido Generado por el Usuario en Oriente Medio y África
Oriente Medio y África registra la CAGR prevista más alta, impulsada por la asequibilidad de los teléfonos inteligentes y la tarificación cero de las plataformas sociales respaldada por los operadores, lo que amplifica el alcance. Los despliegues de comercio electrónico en los estados del Consejo de Cooperación del Golfo integran feeds de contenido generado por el usuario con función de compra, convirtiendo el descubrimiento social en compra a una velocidad sin precedentes. Los idiomas y dialectos locales suponen un desafío para los filtros de inteligencia artificial globales, incentivando las asociaciones regionales que suministran datos de entrenamiento contextuales. En conjunto, las dinámicas regionales divergentes refuerzan la heterogeneidad del mercado global de plataformas de contenido generado por el usuario.

Panorama regulatorio
El entorno regulatorio para las plataformas de contenido generado por usuarios (UGC) se está endureciendo en torno a la seguridad en línea, las divulgaciones publicitarias y la transparencia de la IA. En la Unión Europea, la Ley de Servicios Digitales (DSA) es plenamente aplicable a partir de enero de 2026, elevando los requisitos de procesos documentados de moderación de contenido, respuesta más rápida a las notificaciones de contenido ilegal y una mayor auditabilidad para las plataformas que atienden a usuarios de la UE. Al mismo tiempo, la aplicación de la privacidad (el RGPD en la UE y las leyes estatales de tipo CCPA en los Estados Unidos) sigue empujando a las plataformas hacia flujos de trabajo de consentimiento explícito, gobernanza de datos propios y registros defendibles de procesamiento de datos, lo que a su vez condiciona la monetización financiada por publicidad y la contratación empresarial.
El UGC creado o manipulado por IA está emergiendo como un punto crítico de cumplimiento. La Ley de IA de la UE introduce obligaciones de divulgación en virtud del artículo 50, vigente desde el 2 de agosto de 2026, y California cuenta con una ley de transparencia de IA con la misma fecha de entrada en vigor, ambas refuerzan la necesidad de un etiquetado visible de los medios sintéticos y los resultados generados por IA utilizados en contextos comerciales y de marketing. En el Reino Unido, el marco de la Ley de Seguridad en Línea de 2023 se amplía con The Online Safety (CSEA Content Reporting by Regulated User-to-User Service Providers) Regulations 2026, vigente desde el 7 de abril de 2026, que exige la notificación de contenido de explotación y abuso sexual infantil (CSEA) a la National Crime Agency, aumentando la importancia de los procesos de detección, escalado y notificación en los flujos de trabajo de UGC a nivel global. Estos cambios se acompañan de una guía actualizada de la Comisión Federal de Comercio de EE. UU. (FTC) sobre respaldos y de una mayor atención a la aplicación de la normativa contra prácticas de reseñas y testimonios no divulgados o engañosos, lo que eleva el estándar exigido para la divulgación automatizada, las comprobaciones de procedencia y los controles de integridad de reseñas en las plataformas de UGC.
Análisis de la cadena de valor
La cadena de valor de las plataformas de contenido generado por usuarios conecta a creadores, audiencias y compradores de atención (anunciantes, marcas y comerciantes) a través de múltiples etapas. En origen, los creadores producen fotos, videos, calificaciones y reseñas, a menudo condicionados por incentivos de marca o programas para creadores. La capa de la plataforma luego ingiere el contenido, gestiona la identidad y los permisos, ejecuta moderación automatizada y con supervisión humana, y empaqueta el UGC para su distribución en canales propios (sitios y aplicaciones de marca) así como en superficies externas (comercio social y búsqueda). Aguas abajo, las empresas activan el UGC mediante sindicación, integraciones que permiten comprar directamente y análisis que vinculan el contenido con la conversión, con la monetización fluyendo a través de modelos financiados por publicidad, suscripciones y comisiones vinculadas a transacciones.
Las capas de infraestructura y cumplimiento se ubican cada vez más dentro de la cadena de valor central en lugar de operar como complementos opcionales. Los proveedores de infraestructura en la nube y en el borde suministran almacenamiento, cómputo y entrega escalables para video corto de alto volumen y transmisión en vivo, mientras que proveedores de UGC como Bazaarvoice, Yotpo y CrowdRiff proporcian la pila de aplicaciones para la recopilación, moderación y sindicación. Las obligaciones regulatorias, incluida la DSA de la UE desde enero de 2026 y los deberes de divulgación de IA vigentes desde el 2 de agosto de 2026 en virtud de la Ley de IA de la UE, impulsan a las plataformas a integrar la gestión del consentimiento y el registro de cumplimiento en los flujos de trabajo estándar, incluidas decisiones de moderación auditables, herramientas de divulgación para contenido generado por IA y capacidades de notificación. Como resultado, los socios de integración, como las plataformas de gestión del consentimiento (por ejemplo, OneTrust en pilas empresariales) y las herramientas de identidad, fraude y seguridad de marca, influyen cada vez más en el costo total, el tiempo de implementación y la gobernanza de nivel empresarial.
Panorama Competitivo
La consolidación está redefiniendo las posiciones de los proveedores, ya que Getty Images se fusionó con Shutterstock en un acuerdo de USD 3,7 mil millones, creando un gigante multimedia que combina material de archivo y contenido generado por el usuario en tiempo real. La participación de USD 1,5 mil millones de Disney en Epic Games integra herramientas de narración en el metaverso que combinan franquicias de entretenimiento con mundos creados por creadores. Mientras tanto, empresas emergentes nativas de blockchain como The Sandbox aseguraron USD 20 millones para perseguir la monetización descentralizada de creadores, desafiando a los titulares centralizados con reparto de ingresos tokenizados.
El liderazgo en IA ahora diferencia las ofertas: la puntuación predictiva de rendimiento, la liquidación automatizada de derechos y la detección de contenido dañino en tiempo real aumentan la confianza de las marcas. Las plataformas que sobresalen en la captura de datos propios compatibles con la privacidad ganan poder de negociación con los anunciantes que luchan contra la pérdida de señales. Por el contrario, los proveedores heredados anclados a bases de código en las instalaciones se enfrentan a una urgencia de modernización a medida que los participantes nativos de la nube iteran más rápido.
Persisten oportunidades de espacio en blanco en verticales reguladas —sanidad, finanzas, educación— donde la lógica de cumplimiento a medida disuade a los proveedores horizontales. Los proveedores que crean ontologías específicas del dominio y registros de contenido auditables se posicionan para precios premium y contratos empresariales estables. En este contexto, los proveedores que equilibran el lanzamiento rápido de funciones con las crecientes exigencias de cumplimiento aseguran cuota dentro del mercado de plataformas de contenido generado por el usuario en evolución.
Líderes de la Industria de Plataformas de Contenido Generado por el Usuario
Grin Technologies Inc.
Bazaarvoice Inc.
CrowdRiff Inc.
Monotype Imaging Holdings Inc.
Yotpo Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plataformas de Contenido Generado por el Usuario
- Bazaarvoice Inc.
- Yotpo Ltd.
- Pixlee TurnTo Corp.
- CrowdRiff Inc.
- Grin Technologies Inc.
- Upfluence SAS
- Taggbox Private Limited
- Stackla Pty Ltd (a Nosto company)
- Olapic Inc.
- TINT (Filestack Inc.)
- Social Native Inc.
- Khoros LLC
- Sprinklr Inc.
- Nosto Solutions Oy
- Adobe Inc. (UGC Framework)
- Hootsuite Inc.
- Later Media Inc.
- Dash Hudson Inc.
- Curalate, LLC
- Monotype Imaging Holdings Inc.
- Pancake Laboratories Inc.
Lea el análisis de las empresas de plataforma de contenido generado por el usuario

Oportunidades de mercado y perspectivas futuras
La productización centrada en el cumplimiento es un espacio en blanco claro, ya que los requisitos globales favorecen cada vez más los controles demostrables frente a las políticas de mejor esfuerzo. Con la aplicación de la DSA a partir de enero de 2026 y los mandatos de divulgación de IA vigentes desde el 2 de agosto de 2026 (artículo 50 de la Ley de IA de la UE y los requisitos de transparencia de IA de California), las plataformas enfrentan una demanda creciente de registro de moderación integrado, flujos de trabajo para informes de transparencia y distintivos de divulgación de IA a nivel de interfaz en reseñas, fotos y video corto. Los proveedores que empaquetan estos controles como módulos configurables por región, industria y canal tienden a ajustarse a las necesidades de contratación empresarial para canalizaciones de UGC auditables en múltiples tiendas y puntos de comercio social.
Las asociaciones de distribución comercial también están expandiendo las superficies direccionables para el UGC, particularmente donde las reseñas verificadas y los medios de clientes pueden reutilizarse en contextos de venta minorista y descubrimiento. El avance de Bazaarvoice hacia una mayor habilitación del comercio, incluida su condición de Shopify Certified Technology Partner en mayo de 2026 y su colaboración de mayo de 2026 con Google para mostrar reseñas y fotos verificadas en Google Shopping Graph y en experiencias de compra impulsadas por IA, ilustra una oportunidad para hacer que el UGC sea portable, con derechos verificados y controlado en integridad en las redes de minoristas y en el descubrimiento asistido por IA. Otra oportunidad es la sindicación lista para canal en ecosistemas de comercio social y transmisión en vivo, donde la gestión de derechos, el cumplimiento de divulgación y la moderación consciente de la latencia actúan como diferenciadores. Al mismo tiempo, los verticales regulados destacados en los patrones de compra empresarial, como salud, finanzas y educación, siguen infrapenetrados para las herramientas horizontales de UGC, lo que respalda la demanda de ontologías de moderación específicas del dominio, retención de registros y flujos de trabajo de aprobación que permiten activar el UGC sin comprometer el cumplimiento.
Recent Industry Developments in Mercado de Plataformas de Contenido Generado por el Usuario
- Junio de 2026: Disponibilidad amplia de la función de licenciamiento con socios para planes de Creators elegibles. La función expande el licenciamiento de UGC a través de redes de socios y mejora la monetización de los creadores en todos los ecosistemas.
- Mayo de 2026: Asociación con Google para integrar reseñas y fotos verificadas en Google Shopping Graph, Gemini y AI Overviews. La colaboración fortalece los efectos de red de Bazaarvoice y su visibilidad en las superficies de compra asistidas por IA.
- Mayo de 2026: Se convierte en Shopify Certified Technology Partner para brindar personalización profunda y moderación de autenticidad a los comerciantes. Profundiza la adopción por parte de los comerciantes y reduce el riesgo de cumplimiento en los feeds de UGC.


Mercado de Plataformas de Contenido Generado por el Usuario Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por plataformas y software que ayudan a marcas, editores o creadores a recopilar, gestionar, moderar, curar y distribuir contenido generado por usuarios a través de canales digitales, con los ingresos contabilizados en USD a nivel de plataforma.
Exclusiones de alcance: Excluimos los servicios puros de producción de contenido, el gasto publicitario independiente en redes sociales y las herramientas creativas de uso general que no ejecutan un flujo de trabajo de plataforma de UGC.
Descripción general de la segmentación
- Por Tipo de Producto
- Blogs
- Publicaciones en Redes Sociales
- Audio y Video
- Calificaciones y Reseñas
- Transmisión en Vivo
- Por Usuario Final
- Individuos
- Pequeñas y Medianas Empresas
- Grandes Empresas
- Por Modo de Implementación
- Basado en la nube
- En las instalaciones / Nube Privada
- Por Modelo de Ingresos
- Con soporte publicitario
- Suscripción / SaaS
- Freemium y Basado en Transacciones
- Por Geografía
- América del Norte
- América del Sur
- Europa
- Asia-Pacífico
- Oriente Medio y África
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer los límites del mercado y anclar el modelo a señales de demanda medibles que se pueden rastrear año tras año. Para este tema, nos basamos en indicadores públicos de economía digital y adopción de internet, además del contexto de gasto en publicidad y medios, de fuentes como el Banco Mundial, la OCDE, la UIT y la UNCTAD. Estos ayudan a explicar dónde está aumentando la actividad de UGC y la capacidad de compra de plataformas.
También revisamos documentos estándar como informes anuales, notas de resultados, documentación de productos, páginas de precios y cobertura de prensa de buena reputación para mapear los modelos de ingresos típicos, el empaquetado y los tipos de clientes. Cuando está disponible, agregamos el respaldo de suscripciones de pago centradas en finanzas e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para verificar cruzadamente la amplitud del producto y la dirección de la inversión. Esta lista de investigación documental es ilustrativa, y también se utilizan muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba lo observado en fuentes públicas, especialmente en torno a cómo los proveedores fijan precios (por asiento, por uso o por niveles de contrato) y cómo los compradores presupuestan entre las necesidades de moderación, gestión de derechos y sindicación de contenido. Hablamos con líderes del lado de la plataforma, roles de producto y ventas, agencias y compradores empresariales en las principales regiones para que las suposiciones finales reflejen cómo se compran y renuevan los programas de UGC en la práctica.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 16% | APAC: 41% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 26% | EMEA: 36% |
| Actores más pequeños: 16% | Gerentes: 58% | América: 23% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la actividad del comercio digital, la intensidad del engagement con el contenido y el gasto empresarial en software de marketing y CX se utilizan para reconstruir un grupo de demanda realista para la adopción de plataformas de UGC en todas las regiones. Una vez establecido el grupo de demanda, se convierte en ingresos utilizando puntos de precio orientados al mercado, valores de contrato típicos y tasas de adopción esperadas para funciones como flujos de trabajo de moderación, solicitudes de derechos y distribución de contenido.
Para mantener los totales prácticos, los corroboramos con aproximaciones selectivas de abajo hacia arriba, como verificaciones muestreadas de precios y empaquetado, retroalimentación de canal sobre el tamaño promedio de los acuerdos, y una consolidación limitada de los ingresos de los proveedores cuando la información reportada es clara. Las entradas clave utilizadas en el modelo incluyen el crecimiento del tráfico social y digital, las tendencias de actividad de creadores e influencers, los cambios en el uso de video corto, la adopción de moderación y etiquetado asistidos por IA, y el cambio en la combinación entre facturación por suscripción y vinculada al uso. Cuando faltan señales de abajo hacia arriba para regiones o proveedores más pequeños, la brecha se maneja mediante rangos de precios de grupos comparables y curvas de adopción que se ajustan solo después de la retroalimentación primaria.
Para el pronóstico, se aplica un análisis de escenarios en torno a las tasas de conversión del engagement al contenido comprable o monetizado, la presión de costos de moderación y el comportamiento de renovación empresarial. Luego utilizamos una regresión multivariante para traducir estos impulsores en trayectorias de crecimiento anual. La trayectoria resultante se revisa con expertos entrevistados para que los casos agresivos y conservadores permanezcan vinculados a lo que los compradores realmente están planeando.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación a través de verificaciones independientes, incluida la comparación de los ingresos implícitos por cliente frente a las bandas de precios observadas y la verificación de coherencia del crecimiento con indicadores amplios de publicidad y comercio digital. Los valores atípicos se identifican de manera temprana y luego se revisan en un flujo de trabajo analítico de varios pasos donde se verifican las suposiciones, los cálculos y los movimientos año tras año antes de la aprobación final.
El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando eventos materiales pueden cambiar la dirección del mercado, como movimientos importantes de política sobre seguridad de contenido, cambios abruptos en los precios de las plataformas o cambios escalonados en la adopción de herramientas de IA. Antes de la entrega, realizamos una última revisión sobre el momento de conversión de divisas, las presentaciones públicas más recientes y devoluciones de llamada primarias cuando es necesario, de modo que los clientes reciban la visión más actual.
Dimensionamiento del mercado de plataformas de contenido generado por usuarios de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para las plataformas de UGC a menudo no coinciden porque los límites subyacentes no son consistentes, y porque las decisiones de precios y divisas pueden hacer variar el total incluso cuando se cuenta la misma historia de crecimiento. Las diferencias también surgen de si la estimación se ancla únicamente en los ingresos por software de plataforma, o si se combinan en la cifra servicios adyacentes y actividad de mercados de influencers.
En las verificaciones de actualización, la mayor dispersión generalmente proviene del momento en que se aplican los tipos de cambio, cómo se trasladan los cambios en el ASP de suscripción (descuentos, excedentes de uso y renovaciones), y si el modelo se revalida después de cambios trimestrales en el tamaño de los acuerdos y la deserción de compradores. Estos son los puntos donde el ciclo de actualización más reciente utilizado por Mordor Intelligence puede cambiar el total del año en curso.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,85 mil millones USD (2025) | |
| Revista Especializada A | 10,40 mil millones USD (2024) | A menudo se presenta como un valor puntual único sin mostrar cómo se normalizan el momento de la conversión de divisas y los cambios de precios, y puede mezclar señales de gasto de la economía de creadores en los ingresos de la plataforma. |
| Consultora Regional B | 18,60 mil millones USD (2025) | Probablemente utiliza un alcance más amplio que puede incorporar ingresos adyacentes de mercados de creadores o servicios gestionados, y puede asumir una expansión más rápida del ASP sin validación del lado del comprador sobre los descuentos por renovación. |
La comparación muestra que el control del alcance y la lógica de precios repetible impulsan la mayor parte de la varianza, no la dirección del crecimiento. Al mantener claras las reglas de contabilización de ingresos, normalizar los supuestos de divisas a un punto de referencia temporal definido y revisar el ASP y el comportamiento de renovación con retroalimentación primaria, la estimación se mantiene trazable a insumos prácticos que se pueden actualizar en cada ciclo.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de plataformas de contenido generado por el usuario en 2026?
El mercado está valorado en USD 12,63 mil millones en 2026 y se proyecta que alcance USD 43,92 mil millones en 2031 a una CAGR del 28,32%.
¿Qué segmento de producto crece más rápido?
La transmisión en vivo lidera con una CAGR del 30,12% hasta 2031, lo que refleja la mayor demanda de interacción en tiempo real entre creadores y audiencias.
¿Por qué las pymes están adoptando plataformas de contenido generado por el usuario tan rápidamente?
Los niveles de suscripción basados en la nube reducen los costos de entrada y ofrecen un 45% más de participación a partir de contenido auténtico de clientes en comparación con los activos de marca.
¿Cómo afecta la regulación al crecimiento de la plataforma?
Las leyes de privacidad de la UE y EE. UU. aumentan el gasto en cumplimiento y empujan a los proveedores hacia estrategias de datos propios que preservan la eficacia de la segmentación.
¿Qué región ofrece el mayor potencial de crecimiento?
Se prevé que la región de Oriente Medio y África crezca a una CAGR del 30,08% hasta 2031, impulsada por la adopción orientada al móvil y la expansión del comercio social.
Última actualización de la página el:



