
Tamaño y participación del mercado de muebles para el hogar de Estados Unidos
Análisis del mercado de muebles para el hogar de Estados Unidos por Mordor Intelligence
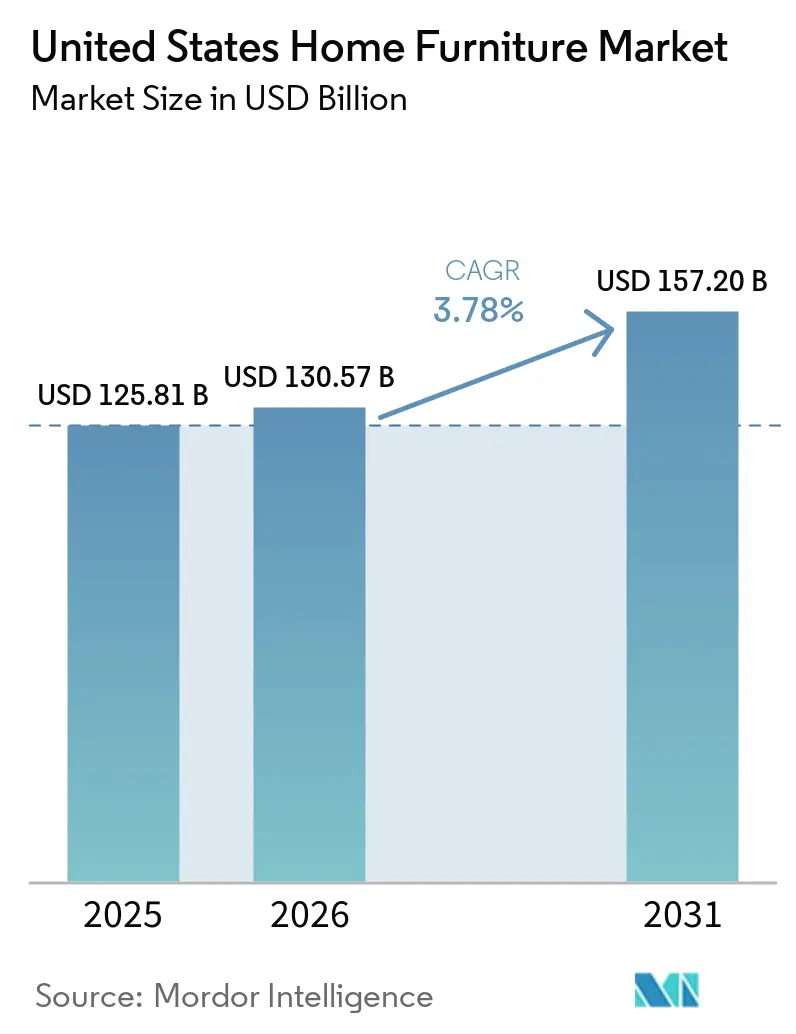
El tamaño del mercado de muebles para el hogar de los Estados Unidos fue valorado en 130,6 mil millones de USD en 2026 y se estima que crecerá desde 135,5 mil millones de USD en 2027 hasta alcanzar los 160,2 mil millones de USD para 2032, con un CAGR del 3,41% durante el período de previsión (2027-2032).
En los Estados Unidos, las necesidades de amueblamiento vinculadas a la renovación y la combinación de canales físicos y digitales ofrecen vías de crecimiento. Los cambios arancelarios de los EE. UU. anunciados en abril de 2025 generaron riesgos en el abastecimiento, seguidos de aranceles selectivos sobre productos de madera introducidos en octubre de 2025 para abordar preocupaciones de seguridad nacional declaradas. Los costos de vivienda y las fricciones de financiamiento limitan la demanda relacionada con mudanzas, lo que hace que el crecimiento dependa de llegar a los hogares con una necesidad específica de amueblamiento. Los minoristas que combinan la selección de muebles tapizados con pedidos y entrega compiten por ese grupo más reducido de hogares, mientras que los aranceles sobre las importaciones de madera tapizada cubierta elevan el costo de abastecimiento de esas piezas.
Conclusiones clave del informe
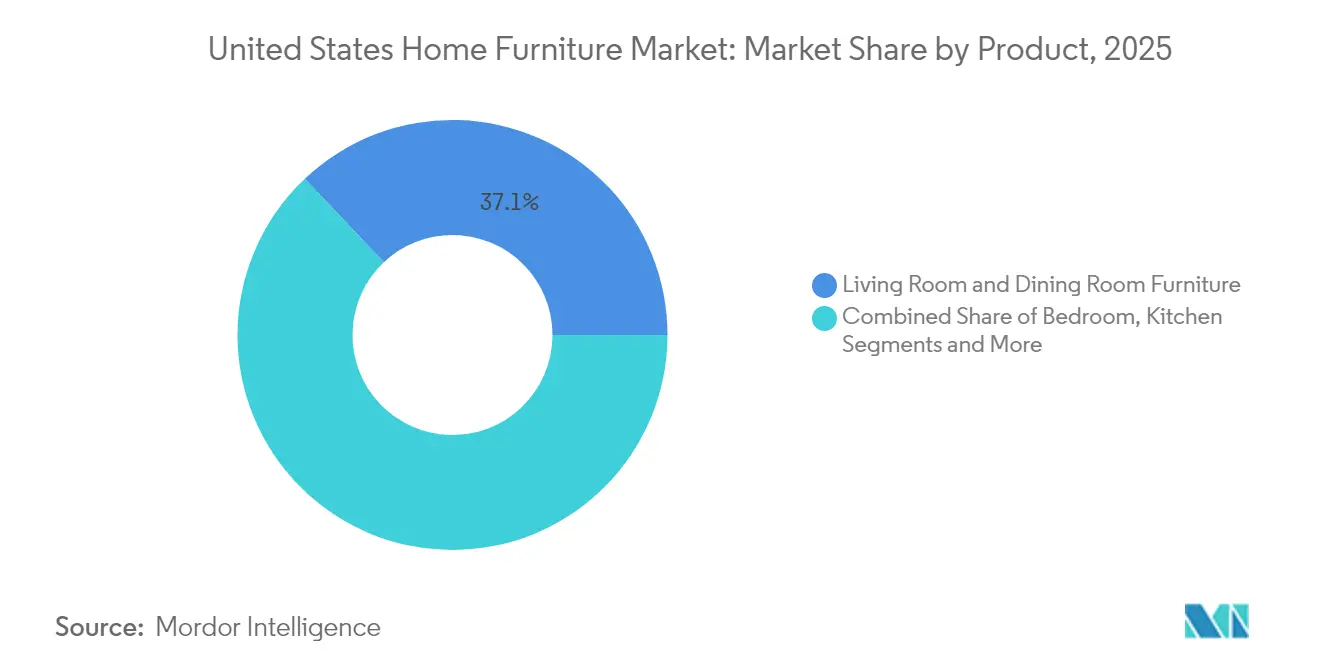
- Por producto, los muebles de sala y comedor lideraron con una participación del 36,95% del tamaño del mercado de muebles para el hogar de los Estados Unidos en 2026, mientras que se prevé que los muebles de dormitorio crezcan más rápido con un CAGR del 3,8% durante 2027-2032.
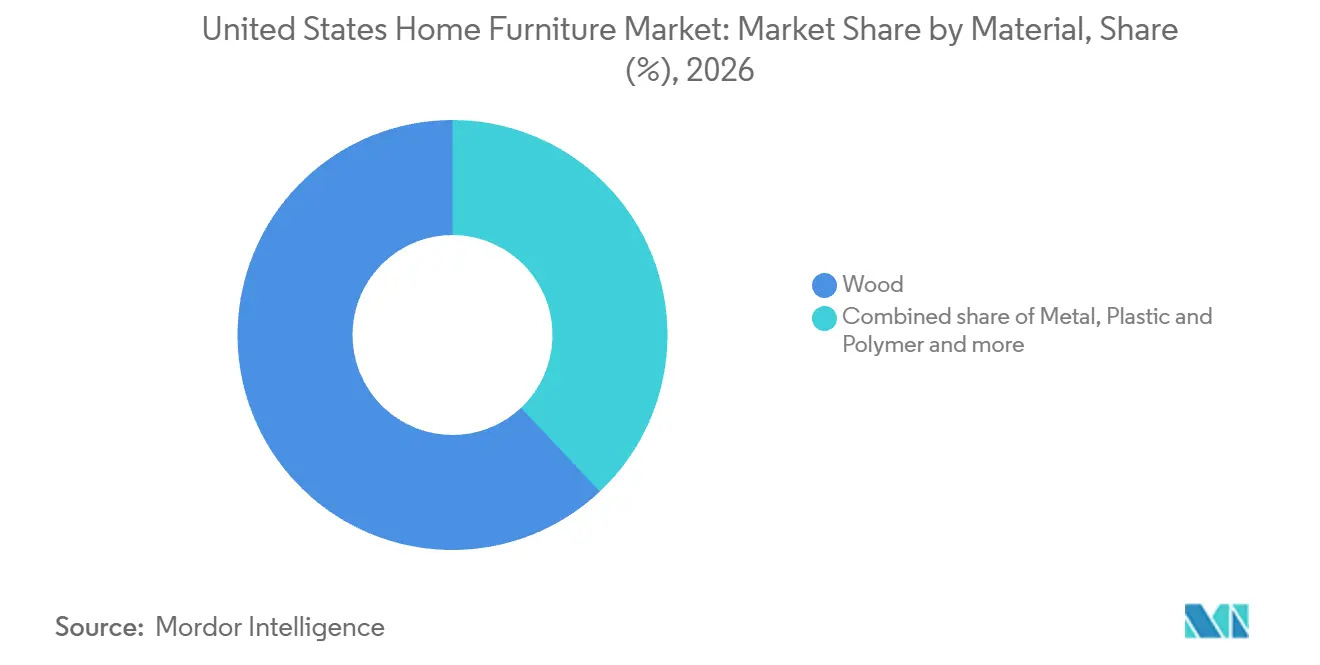
- Por material, la madera mantuvo la participación líder del 62,02% del mercado de muebles para el hogar de los Estados Unidos en 2026, y se proyecta que los muebles de plástico y polímero registren el CAGR más rápido del 4,3% durante 2027-2032.
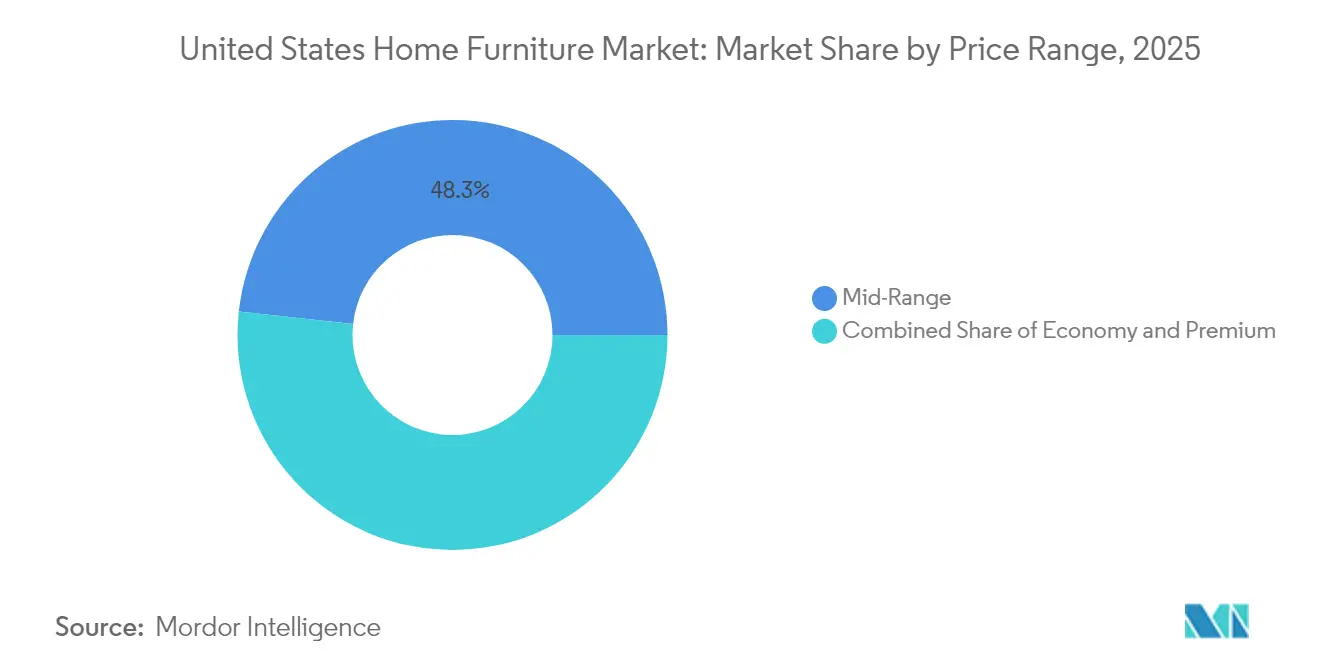
- En los rangos de precio, los muebles de gama media lideraron con el 48,14% del valor del mercado en 2026, con los muebles premium previstos para crecer más rápido con un CAGR del 4,65% durante 2027-2032.
- Las tiendas especializadas de muebles, incluidos los puntos de venta exclusivos de marcas, lideraron la distribución con el 74,6% del valor del mercado en 2026, mientras que se proyecta que el canal en línea registre el CAGR más rápido del 6% durante 2027-2032.
- Geográficamente, el Oeste lideró con el 27% del valor del mercado en 2026, y se prevé que el Suroeste crezca más rápido con un CAGR del 4,85% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Mejora en la Asequibilidad de los Condominios Impulsa la Demanda de Muebles Modulares y Multifuncionales | +0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aumento del Gasto en Renovación del Hogar | +2% | A nivel nacional | Mediano plazo (2-4 años) |
| Rápido Crecimiento de las Empresas Emergentes de Muebles en Línea D2C con Logística de Devolución Gratuita | +0.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Formación de Hogares Impulsada por la Inmigración que Aumenta las Primeras Compras de Muebles | +0.7% | A nivel nacional | Mediano plazo (2-4 años) |
| Subsidios de Sostenibilidad Federales/Provinciales que Aceleran la Adopción de Productos de Madera con Certificación Ecológica | +0.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Herramientas de visualización AR/VR impulsadas por IA que aumentan la conversión | +0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Mejora en la Asequibilidad de los Condominios Impulsa la Demanda de Muebles Modulares y Multifuncionales
Un comprador de condominio que amuebla una unidad recién adquirida puede beneficiarse de los muebles modulares cuando los componentes separados se adaptan al diseño de la habitación. Una mayor asequibilidad de compra ampliaría la oportunidad para esa primera decisión de amueblamiento. Los diseños multifuncionales también pueden servir para más de un uso dentro de la misma superficie, vinculando el atractivo del producto al espacio que ocupa. En una unidad más pequeña, combinar asientos y almacenamiento en una sola pieza puede equipar un espacio de vida compartido sin asignar superficie de suelo separada a cada función. El propietario de un condominio por primera vez puede entonces amueblar varios usos dentro de una superficie más pequeña en una sola compra, convirtiendo una pieza multifuncional en una alternativa a dejar parte de la habitación sin equipar.
Aumento del Gasto en Renovación del Hogar
La renovación crea una oportunidad para reamueblar los hogares existentes cuando los proyectos cambian el uso de las habitaciones. La Asociación Nacional de Constructores de Viviendas informó que el gasto en remodelación ajustado por inflación en los Estados Unidos aumentó más del 10% entre 2023 y 2025.[1] Vinculó esa expansión a un parque de viviendas envejecido y a ganancias récord en el valor neto de la vivienda para los propietarios existentes. Los proyectos que alteran el diseño de una habitación pueden crear un nuevo requisito de muebles terminados incluso cuando el hogar mantiene la misma dirección. Para los proveedores, la conversión de una habitación ofrece un detonante de amueblamiento más firme que una reparación cosmética, porque el nuevo uso puede requerir asientos, almacenamiento o superficies de trabajo.
Rápido Crecimiento de las Empresas Emergentes de Muebles en Línea D2C con Logística de Devolución Gratuita
Las plataformas directas a fábrica ofrecen a los compradores de muebles personalizados otra forma de conectar un pedido terminado con la producción. NoLogo lanzó una plataforma de comercio electrónico en los EE. UU. para muebles personalizados premium el 23 de junio de 2025, utilizando una cadena de suministro de origen digital y producción directa a fábrica. Dicho modelo puede integrar la configuración del producto y el cumplimiento del pedido dentro de un único proceso de compra en línea. Para un comprador que evalúa una pieza personalizada premium sin verla en persona, las devoluciones gratuitas, cuando se ofrecen, pueden reducir el riesgo financiero de comprometerse con un pedido en línea. Combinar el pedido directo con esa protección puede hacer que los muebles personalizados sean considerados por compradores que no están dispuestos a comprometerse con una compra remota irreversible.
Formación de Hogares Impulsada por la Inmigración que Aumenta las Primeras Compras de Muebles
La inmigración puede crear una oportunidad de amueblamiento cuando los residentes que llegan forman un hogar ocupado de forma independiente. En 2025, la Oficina del Censo de los EE. UU. estimó una base existente de 12,13 millones de hogares de parejas casadas con un jefe de hogar nacido en el extranjero, con un margen de error de 287.400. Las necesidades de muebles dentro de esa base de hogares establecida pueden incluir el reemplazo de piezas desgastadas o la incorporación de una función a una habitación equipada. Cuando los recién llegados establecen un hogar independiente adicional, una primera instalación puede en cambio combinar necesidades de asientos, descanso y almacenamiento. Los minoristas que atienden esa primera instalación pueden ofrecer un conjunto de habitación coordinado, aprovechando la necesidad de equipar varias funciones a la vez para respaldar una compra de múltiples piezas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desaceleración del Mercado Inmobiliario Impulsada por las Tasas de Interés que Frena las Ventas de Muebles de Alto Valor | -0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Retrasos Persistentes en el Flete y los Puertos que Alargan los Plazos de Entrega | -0.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Competencia de Precios de Importación de los EE. UU. bajo el T-MEC que Comprime los Márgenes Domésticos | -0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Aumento de la penetración de importaciones a pesar de los aranceles de la Sección 301 | -0.3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Desaceleración del Mercado Inmobiliario Impulsada por las Tasas de Interés que Frena las Ventas de Muebles de Alto Valor
Para el período finalizado el 29 de agosto de 2026, Bassett Furniture vinculó la actividad inmobiliaria por debajo de la tendencia con la reducción de la demanda de muebles y artículos para el hogar.[2] Su evaluación identificó conjuntamente los precios más altos de la vivienda, las tasas hipotecarias, el bloqueo de hipotecas a tasa baja y la incertidumbre económica. Las estimaciones preliminares del Censo situaron las ventas de tiendas de muebles y artículos para el hogar un 1,5% por debajo en enero-septiembre de 2026 en comparación con el mismo período de 2025. La estimación de un solo mes de septiembre para la misma categoría de tiendas aumentó interanualmente. El déficit de ventas en tiendas acumulado en el año no ha sido compensado por el aumento de septiembre, lo que limita el argumento a favor de una recuperación amplia de la demanda de muebles.
Retrasos Persistentes en el Flete y los Puertos que Alargan los Plazos de Entrega
RH, un minorista global de artículos para el hogar, atribuyó la interrupción de sus envíos y abastecimiento a los aranceles de los EE. UU. anunciados el 2 de abril de 2025. Informó que las interrupciones en los envíos de abril y mayo de 2025 vinculadas a los rápidos cambios en la política arancelaria de los EE. UU. retrasaron los envíos de muebles de exterior y causaron pérdidas de ventas durante la temporada de ventas de los EE. UU. En su segundo trimestre de 2025, reportó una brecha de aproximadamente 5,4 puntos porcentuales entre sus tasas de crecimiento de demanda de pedidos globales y de ingresos debido a las interrupciones arancelarias. En su cuarto trimestre de 2025, la reconfiguración relacionada con aranceles y los saldos de pedidos pendientes y pedidos especiales superiores a lo esperado afectaron negativamente los ingresos netos de toda la empresa en aproximadamente 30 millones de USD. Las interrupciones en envíos y abastecimiento relacionadas con aranceles pueden privar a los vendedores de muebles de temporada de su ventana de ventas y dejar otros pedidos a la espera del reconocimiento de ingresos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Producto:
Sala y Comedor a Escala con Integración del DormitorioLos muebles de sala y comedor representaron una participación del 36,95% del tamaño del mercado de muebles para el hogar de los Estados Unidos en 2026, convirtiéndolo en el segmento más grande. Haverty Furniture Companies reportó aumentos de ventas de dos dígitos en sus categorías de tapicería y comedor en su negocio minorista de los EE. UU. en el segundo trimestre de 2026. Una compra de tapicería y una compra de comedor pueden abordar actividades domésticas separadas, dando al segmento combinado varias vías de entrada en una decisión de amueblamiento residencial. El crecimiento de Haverty tanto en tapicería como en comedor da a los minoristas una razón para mantener la amplitud en el segmento combinado en lugar de depender de una sola categoría.
Se prevé que los muebles de dormitorio crezcan a un CAGR del 3,8% durante 2027-2032, convirtiéndolo en el segmento de más rápido crecimiento. Somnigroup International adquirió Mattress Firm el 5 de febrero de 2025, añadiendo sus tiendas minoristas y centros de distribución en los EE. UU. El segmento minorista de Mattress Firm generó 3,51 mil millones de USD en ventas netas en los EE. UU. desde esa adquisición hasta el 31 de diciembre de 2025. Un fabricante y distribuidor de ropa de cama tiene así un negocio minorista sustancial que atiende a compradores de productos para dormir, conectando las compras de dormitorio con la producción y distribución dentro del mismo grupo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material:
Capacidad de Distribución de Madera y Alcance Minorista de PolímerosLa madera representó una participación del 62,02% del mercado de muebles para el hogar de los Estados Unidos en 2026, convirtiéndola en el segmento más grande. En 2025, Woodbridge Furniture completó una ampliación de aproximadamente 50.000 pies cuadrados a su espacio de almacén y distribución en Thomasville, Carolina del Norte, aumentando el espacio para productos terminados de sus líneas de muebles de madera y tapicería. El proyecto llevó el edificio a 114.000 pies cuadrados y consolidó los envíos desde 2 ubicaciones en una sola. Su combinación de muebles de madera incluye camas, mesas de comedor, armarios y escritorios. Mantener ese surtido bajo una sola operación de despacho hace que el almacenamiento adicional sea útil en todas las categorías de habitaciones, en lugar de vincular la expansión a una sola línea de productos.
Se prevé que los muebles de plástico y polímero crezcan a un CAGR del 4,3% durante 2027-2032, convirtiéndolos en el segmento de más rápido crecimiento. POLYWOOD fabrica muebles a partir de madera extruida de polietileno de alta densidad reciclado. Para septiembre de 2026, alrededor del 75% de las ventas de POLYWOOD como minorista de muebles de exterior provenían del comercio electrónico. Esa combinación de ventas de la empresa conecta un material reciclado específico con una oferta de productos terminados en línea. Para los fabricantes de polímeros, vender muebles de exterior de marca puede capturar el valor minorista de la pieza terminada junto con el valor del procesamiento de material reciclado.

Por Rango de Precio:
Posicionamiento de Gama Media y Demanda de Pedidos PremiumLos muebles de gama media fueron el segmento más grande, representando el 48,14% del valor del mercado en 2026. Para un hogar convencional, pasar por encima de una pieza de precio de entrada puede justificarse por mejoras útiles en la comodidad de los asientos, el almacenamiento o el acabado. El proveedor de gama media puede concentrar esa mejora en funciones cotidianas en lugar de opciones de diseño premium que empujan el precio hacia el lujo. Esto crea una disyuntiva entre una compra básica y una especificación de mayor precio, con el uso principal de la habitación determinando qué mejoras merecen el costo. La fortaleza comercial del nivel depende de hacer tangible la mejora mientras se mantiene una brecha de precio significativa por debajo de los muebles premium.
Se prevé que los muebles premium crezcan a un CAGR del 4,65% durante 2027-2032, convirtiéndolos en el segmento de más rápido crecimiento. Arhaus, un minorista de artículos para el hogar premium, reportó un crecimiento interanual del 12,5% en ventas escritas comparables en el segundo trimestre de 2026. La medida de la empresa combina salas de exposición comparables y comercio electrónico, incluidos catálogos y otros envíos postales, y utiliza una definición de sala de exposición comparable de 13 meses. Los muebles económicos también pueden competir por compradores de ingresos más altos, con el minorista orientado al valor Bob's Discount Furniture reportando un crecimiento creciente entre clientes con ingresos familiares superiores a 100.000 USD en el segundo trimestre de 2026. Los proveedores premium necesitan una diferencia de producto más allá de la segmentación por ingresos, ya que el impulso de los clientes de mayores ingresos de Bob's demuestra que la riqueza no descarta una oferta de valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Redes de Tiendas Especializadas y Expansión de Ventas en LíneaLas tiendas especializadas de muebles, incluidos los puntos de venta exclusivos de marcas, mantuvieron la mayor participación de segmento con el 74,6% del valor del mercado en 2026. Arhaus operaba 109 salas de exposición de artículos para el hogar en 31 estados de los EE. UU. al 30 de junio de 2026. Estas ubicaciones venden muebles junto con otros artículos para el hogar como parte de un modelo integrado de sala de exposición y comercio electrónico. Los minoristas especializados con este modelo pueden perseguir el crecimiento en línea dentro del mismo negocio, convirtiendo sus sitios web en una fuente de competencia para los vendedores exclusivamente en línea.
Se prevé que la distribución en línea crezca a un CAGR del 6% durante 2027-2032, convirtiéndola en el segmento de más rápido crecimiento. Los pedidos de ventas web escritos de Bassett Furniture aumentaron un 39% en los 9 meses finalizados el 29 de agosto de 2026, en comparación con el mismo período del año anterior. Sus ventas web entregadas aumentaron un 34% en la misma comparación de 9 meses. Las ventas de comercio electrónico eran pequeñas en relación con las ventas en tienda de Bassett, por lo que el aumento de pedidos web desarrolló un canal secundario dentro de un negocio de tiendas establecido. La menor tasa de crecimiento de las ventas entregadas convierte la conversión de pedido a entrega en una consideración comercial separada de la atracción de pedidos web adicionales.
Análisis geográfico
Mercado de Muebles para el Hogar del Oeste
El Oeste mantuvo una participación del 27% del mercado de muebles para el hogar de los Estados Unidos en 2026, convirtiéndolo en la región más grande. Arhaus abrió una sala de exposición de aproximadamente 19.900 pies cuadrados en San Diego, California, el 19 de diciembre de 2025, añadiendo una segunda ubicación en la ciudad. El minorista de artículos para el hogar premium operaba 17 salas de exposición en California al 30 de junio de 2026. Esa combinación de una adición en la ciudad y una presencia estatal ilustra cómo un minorista puede profundizar la cobertura física dentro de una ubicación establecida en el Oeste. El Oeste tenía 80.146.154 residentes el 1 de julio de 2025, una gran base de compradores residentes para minoristas con salas de exposición como Arhaus.
Mercado de Muebles para el Hogar del Suroeste
Se prevé que el Suroeste crezca a un CAGR del 4,85% durante 2027-2032, convirtiéndolo en la región de más rápido crecimiento. IKEA U.S. anunció su tienda de 93.000 pies cuadrados en Webster en el área metropolitana de Houston en junio de 2026, añadiendo un destino de artículos para el hogar de formato pequeño. La tienda en operación ofrece pedidos y entrega de muebles a través de un formato sin almacén de muebles de autoservicio, proporcionando acceso minorista local para Webster, Clear Lake, Friendswood y otras comunidades cercanas del área de Houston. Webster fue la tercera apertura de IKEA en Texas en 2026 y su décima ubicación en el estado, demostrando expansión dentro de una red minorista establecida.
Los datos agregados de tarjetas de crédito y débito del Bank of America Institute mostraron al Noreste liderando el crecimiento del gasto total de los hogares con tarjeta por región censal en junio de 2026, mientras que el crecimiento del Medio Oeste fue similar al del Oeste. Wayfair reportó más de 720.000 visitantes a su tienda de Wilmette, Illinois, en su primer año hasta el 15 de mayo de 2025, demostrando alcance minorista físico en el Medio Oeste. En el Sureste, Bob's Discount Furniture entró en Fayetteville, Carolina del Norte, con una tienda de muebles. La entrada de Bob's en el Sureste añade un competidor local en conjuntos de comedor, sofás y conjuntos de dormitorio, ampliando las opciones de muebles disponibles para los hogares cercanos de Carolina del Norte.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los fabricantes que venden asientos residenciales cubiertos y muebles de madera compuesta. Las normas federales exigen que los asientos tapizados interiores cubiertos fabricados, importados o retapizados a partir del 25 de junio de 2021 cumplan con los estándares de resistencia al fuego lento del Boletín Técnico 117-2013 de California. Los fabricantes deben adjuntar etiquetas de cumplimiento permanentes en el producto a los productos cubiertos fabricados, importados o retapizados a partir del 25 de junio de 2022. La norma de madera compuesta de California cubre los productos terminados que contienen madera contrachapada de madera dura especificada, tablero de partículas o tablero de fibra de densidad media para su venta o uso en California.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | California |
|---|---|---|
| Autoridad principal | Comisión de Seguridad de Productos del Consumidor de los EE. UU. | Junta de Recursos del Aire de California |
| Instrumentos clave o dirección | 16 CFR Parte 1640 y Boletín Técnico 117-2013 de California | Medida de Control de Tóxicos en el Aire para Madera Compuesta |
| Efecto comercial | Cumplimiento de resistencia al fuego lento para asientos interiores cubiertos y etiquetas permanentes de producto de los fabricantes | Cumplimiento de formaldehído en materiales cubiertos; los fabricadores etiquetan los productos terminados o las cajas de envío |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
Las calificaciones federales de Medio y Sin cambios reflejan una línea de base definida de producto y etiqueta y una revisión preliminar de 2026 de los retardantes de llama organohalogenados aditivos. Las calificaciones de Medio y Sin cambios de California reflejan obligaciones definidas de material y etiquetado, con el estándar de emisiones que proporciona continuidad en el rendimiento requerido del producto. El calendario de marzo de 2026 de la Oficina de Derecho Administrativo de California proyectó la adopción por parte de la Junta de Recursos del Aire de California el 25 de diciembre de 2026 de enmiendas administrativas a la Medida de Control de Tóxicos en el Aire para Madera Compuesta que eliminan las opciones de cumplimiento de código de barras y conocimiento de embarque y requieren lenguaje de cumplimiento en inglés. La consecuencia comercial sería una documentación más prescriptiva para los fabricantes cubiertos, con el estándar de emisiones continuando como base del rendimiento del producto.
Etapas de la Cadena de Valor
La comparación de la cadena de valor sigue el diseño e ingeniería, la fabricación, la distribución y la venta minorista a través de la venta de muebles terminados. Ashley Furniture Industries fabrica ropa de cama residencial, muebles de caja y muebles tapizados en instalaciones de los EE. UU. en Wisconsin, Mississippi, Carolina del Norte y Pensilvania. Sus actividades integradas de diseño, ingeniería, almacenamiento y envío ilustran cómo un proveedor coordina varias etapas antes de que los productos lleguen a los socios minoristas. La integración sitúa el retorno comercial en las ventas de muebles a través de actividades conectadas, al tiempo que convierte la coordinación de producción y despacho en una tarea operativa interna.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diseño y desarrollo de productos | Diseñadores de muebles como Ashley Furniture Industries y Arhaus | Valor de diseño incorporado en las ventas de muebles | Traducir los diseños en gamas terminadas producibles | Vincular las revisiones de diseño y fabricación |
| Fabricación | Fabricantes de muebles residenciales como Ashley Furniture Industries; fabricantes de tapicería como Arhaus | Ventas de muebles terminados | Coordinar los flujos de trabajo de ropa de cama, muebles de caja y tapicería | Organizar la producción en torno a cada disciplina de fabricación |
| Almacenamiento y distribución | Proveedores con almacenes como Ashley Furniture Industries; minoristas con centros de distribución como Arhaus | Muebles suministrados a socios minoristas y ventas minoristas de muebles | Alinear los rangos entrantes con el despacho minorista | Coordinar los planes de abastecimiento y distribución |
| Venta minorista | Minoristas de artículos para el hogar como Arhaus y RH | Ventas minoristas de muebles terminados | Convertir los pedidos de tienda y canal directo en ventas completadas | Vincular la selección de productos, los pedidos y la entrega |
| Fuente: Mordor Intelligence | ||||
En 2025, Arhaus incorporó internamente su centro de distribución de aproximadamente 800.700 pies cuadrados en Dallas, Texas, después de haber sido gestionado por un proveedor de logística externo.[3] Arhaus también se abastece de artesanos independientes y proveedores de fabricación de todo el mundo y produce tapicería en Carolina del Norte. Incorporar la distribución internamente hace que Arhaus sea directamente responsable de operar las instalaciones de Dallas, añadiendo la gestión de distribución a sus propias responsabilidades de abastecimiento y producción de tapicería.
Panorama competitivo
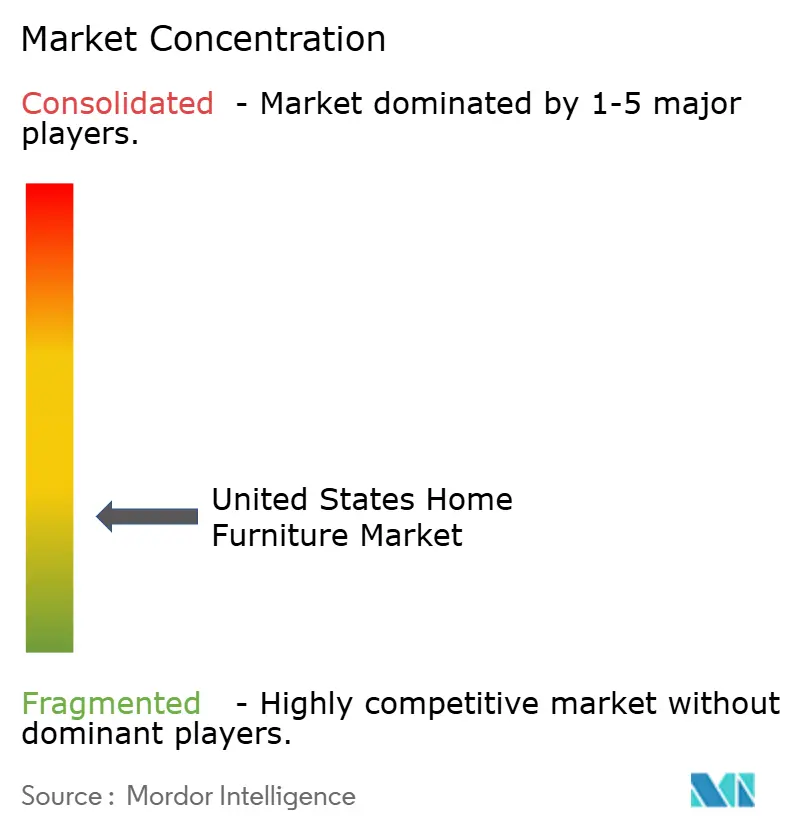
La competencia está dispersa entre varios modelos operativos, incluido el negocio minorista IKEA de Ingka Holding B.V. y Williams-Sonoma Inc. (Pottery Barn, West Elm) como propietario de marcas. Wayfair Inc. es un minorista de artículos para el hogar en línea, Ashley Furniture Industries es un fabricante, y La-Z-Boy Inc. combina la fabricación de muebles residenciales con operaciones minoristas. Wayfair reportó 3,1 mil millones de USD en ingresos netos en los EE. UU. en el segundo trimestre de 2026, un 8,7% más interanual en su amplio negocio minorista de artículos para el hogar. El crecimiento de Wayfair muestra a un minorista de artículos para el hogar en línea escalando junto a las redes de tiendas de IKEA y Williams-Sonoma, por lo que ningún modelo único establece los términos de la competencia.
IKEA U.S. abrió 14 nuevas ubicaciones minoristas en el ejercicio fiscal 25, que transcurrió del 1 de septiembre de 2024 al 31 de agosto de 2025. Estas incluyeron 2 tiendas de formato pequeño, y el negocio lanzó por separado 9 Puntos de Planificación y Pedido con servicios integrados de recogida. La selección de formato permite a un minorista decidir cómo se combinan las compras locales, los pedidos y la recogida en cada punto de acceso. Al 1 de febrero de 2026, la combinación de canales de Williams-Sonoma incluía ventas de comercio electrónico, catálogo, minorista y empresa a empresa. Para un competidor, igualar el alcance de IKEA implica ubicaciones de servicio además de tiendas, mientras que competir con Williams-Sonoma significa enfrentarse a marcas establecidas en múltiples canales de venta.
En enero de 2026, Wayfair anunció su papel como co-desarrollador fundacional del Protocolo de Comercio Universal de Google, un estándar abierto diseñado para las interacciones entre agentes de inteligencia artificial y plataformas minoristas. La apertura estratégica es la conectividad con una nueva vía hacia las decisiones de compra de artículos para el hogar, con valor comercial contingente a que los minoristas realmente utilicen el estándar. El 17 de abril de 2025, la empresa informó que su plataforma de catálogo podría restringir las opciones de productos o los mercados de ventas por razones de cumplimiento y otros fines comerciales. Un escenario ilustrativo de tapicería de sofá mostró cómo los controles podrían distinguir las opciones de tela para el cumplimiento de la seguridad contra incendios. El co-desarrollo del protocolo le da a Wayfair un papel en la configuración de posibles conexiones de compras con inteligencia artificial, mientras que las restricciones del catálogo pueden hacer que las decisiones de cumplimiento sean específicas para opciones individuales de muebles.
Líderes de la industria de muebles para el hogar de Estados Unidos
-
Ingka Holding B.V.
-
Williams-Sonoma Inc. (Pottery Barn, West Elm)
-
Wayfair Inc.
-
Ashley Furniture Industries
-
La-Z-Boy Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Muebles para el Hogar de Estados Unidos Empresas cubiertas en este informe
- Ashley Furniture Industries
- Ingka Holding B.V.
- Williams-Sonoma Inc. (Pottery Barn, West Elm)
- Wayfair Inc.
- La-Z-Boy Inc.
- American Signature Inc. (Value City)
- RH (Restoration Hardware)
- Ethan Allen Interiors
- Bassett Furniture Industries
- Flexsteel Industries
- Haverty Furniture Companies
- Hooker Furnishings Corp.
- Sauder Woodworking Co.
- American Woodmark Corp.
- Sleep Number Corp.
- Somnigroup International
- Casper Sleep Inc.
- Rooms To Go Inc.
- Crate & Barrel Holdings
- Amazon.com Inc. (Furniture category)
- Walmart Inc.
- Bed Bath & Beyond Inc.
Lea el análisis de las empresas de muebles para el hogar de estados unidos
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades de abastecimiento condicional comparan muebles de madera tapizada cubiertos, armarios de cocina de madera y tocadores de baño de madera para compradores residenciales. Los Estados Unidos impusieron aranceles adicionales del 25% sobre estos productos de madera cubiertos a partir del 14 de octubre de 2025, para abordar una amenaza declarada a la seguridad nacional. Una proclamación firmada el 31 de diciembre de 2025 retrasó los aumentos programados por un año, estableciendo aranceles del 30% sobre muebles de madera tapizada cubiertos y del 50% sobre armarios de cocina y tocadores cubiertos a partir del 1 de enero de 2027. Los países que alcancen acuerdos que aborden la amenaza declarada a la seguridad nacional están exentos de los aumentos programados, y los aranceles subyacentes incluyen excepciones específicas por producto.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Probables beneficiarios |
|---|---|---|---|---|---|
| Abastecimiento alternativo para muebles de madera tapizada | Los cambios de tarifas programados alteran la comparación de derechos de importación para los productos cubiertos | Minoristas de muebles y compradores de tapicería residencial | Comparar los rangos terminados elegibles en precio minorista entregado y adecuación del producto | Competitividad del precio entregado tras igualar la oferta terminada | Proveedores de muebles de madera tapizada alternativa que califiquen |
| Ofertas completas de armarios de cocina | Las importaciones de armarios de madera cubiertos enfrentan un cambio de tarifa programado | Hogares que compran muebles de cocina | Obtener cotizaciones específicas del proyecto para sistemas de armarios de madera terminados | Cumplir con los requisitos de diseño e instalación | Proveedores de armarios que cumplan con los requisitos de abastecimiento y producto del proyecto |
| Ofertas de reemplazo de tocadores de baño | Las importaciones de tocadores de madera cubiertos comparten el detonante de política programado | Hogares que reemplazan muebles de baño | Comparar configuraciones completas de tocadores con cotizaciones minoristas entregadas claras | Cumplir con las dimensiones y los componentes incluidos | Proveedores de tocadores que coincidan con la configuración terminada requerida |
| Fuente: Mordor Intelligence | |||||
American Woodmark ofrece armarios de cocina y tocadores de baño y se unió a MasterBrand en una fusión completada el 28 de mayo de 2026, convirtiendo al negocio fusionado en un participante en las categorías de productos mencionadas en el calendario de aranceles. Para los compradores, la comparación de aranceles depende de la cobertura del producto y el tratamiento del país, porque los acuerdos que califican proporcionan excepciones a los aumentos programados. Los aumentos del 1 de enero de 2027 dan a los hogares y minoristas una razón con fecha para solicitar cotizaciones de armarios, tocadores y muebles de madera tapizada que muestren los aranceles aplicables dentro del precio entregado.
Desarrollos recientes de la industria en Mercado de Muebles para el Hogar de Estados Unidos
- Jun 2026: IKEA U.S. anunció su tienda de 93.000 pies cuadrados en Webster en el área metropolitana de Houston y una gran inauguración el 26 de junio, con 4.800 artículos disponibles para llevar de inmediato en la apertura.
- May 2026: American Woodmark completó su fusión con MasterBrand el 28 de mayo, y sus marcas ofrecen armarios de cocina y tocadores de baño.
Mercado de Muebles para el Hogar de Estados Unidos Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de muebles para el hogar de los Estados Unidos mide el gasto anual en muebles terminados para uso residencial en los Estados Unidos. Contabiliza las ventas a usuarios finales residenciales a través de canales minoristas.
Exclusiones del alcance: Los electrodomésticos principales, la electrónica del hogar, los accesorios de decoración del hogar que no son muebles y los muebles comerciales están excluidos.
Descripción General de la Segmentación
- Por producto
- Muebles para sala de estar y comedor
- Muebles para dormitorio
- Muebles para cocina
- Muebles para oficina en el hogar
- Muebles para baño
- Muebles de exterior
- Otros muebles
- Por material
- Madera
- Metal
- Plástico y polímero
- Otros
- Por rango de precios
- Económico
- Rango Medio
- Premium
- Por canal de distribución
- Centros del hogar
- Tiendas especializadas en muebles (incluidos los puntos de venta exclusivos de marca)
- En línea
- Otros canales de distribución (incluye hipermercados, supermercados, televenta, clubes de almacén, grandes almacenes, etc.)
- Por geografía
- Noreste
- Sureste
- Medio Oeste
- Suroeste
- Oeste
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La serie de tiendas de muebles y artículos para el hogar de la Oficina del Censo de los EE. UU. ayuda a rastrear el impulso del canal minorista, mientras que sus estimaciones de nueva construcción residencial y población proporcionan contexto de vivienda y hogares. Las perspectivas de remodelación de la Asociación Nacional de Constructores de Viviendas ayudan a enmarcar la demanda de reemplazo y renovación. Estos indicadores se consideran junto con los registros públicos de empresas y la información de ventas de muebles, como los informes anuales de minoristas y los materiales para inversores, para distinguir la demanda de categoría de las ventas más amplias de tiendas y para verificar las señales de producto, canal y precio.
Los informes anuales 10-K de las empresas, las presentaciones para inversores, las publicaciones de asociaciones y la prensa empresarial y comercial de reputación pueden aclarar los lanzamientos de productos, los cambios de canal, las condiciones de abastecimiento y los impulsores de demanda declarados. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con fabricantes, minoristas, distribuidores y especialistas de categoría de muebles de los Estados Unidos pueden poner a prueba la evidencia secundaria sobre las ventas a usuarios finales residenciales, las combinaciones de productos, las participaciones de canal, los niveles de precio y la demanda regional. Cuando las fuentes no coinciden o dejan lagunas, los analistas pueden pedir a los encuestados que aclaren las definiciones y los cambios recientes, y luego triangular esas explicaciones con los registros, los indicadores públicos y las verificaciones selectivas de proveedores o canales. Solo después de que una serie candidata haya sido verificada en cuanto al alcance residencial y la base de valoración se utiliza para informar la estimación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
La estimación de arriba hacia abajo comienza con el gasto minorista anual de los Estados Unidos en muebles residenciales terminados y verifica los componentes seleccionados mediante la consolidación de ingresos de proveedores, verificaciones de canales minoristas y el precio de venta promedio muestreado multiplicado por las unidades vendidas. Los inicios de construcción de viviendas y la rotación de viviendas existentes indican posibles ocasiones de amueblamiento relacionadas con mudanzas. Los recuentos de hogares y la migración informan la demanda de instalación en nuevos hogares, mientras que la actividad de remodelación señala el reemplazo y las mejoras de habitaciones. Las ventas de tiendas de muebles y en línea rastrean el impulso del canal, y los precios de venta promedio y la combinación de productos separan los cambios en el valor de las transacciones de los cambios en las unidades. Los indicadores históricos pueden probarse con regresión multivariante donde las relaciones son estables, con análisis de escenarios utilizado cuando las tasas de interés, la rotación de viviendas, los aranceles o el gasto del consumidor crean caminos materialmente diferentes. Las participaciones de producto, material, rango de precio, canal y cinco regiones se construyen a partir de datos de combinación de empresas e industrias reportados, luego se verifican para obtener totales coherentes y contra las señales del mercado final relevante.
Para cada verificación de abajo hacia arriba seleccionada, los analistas comparan el valor implícito de los muebles con la porción de arriba hacia abajo correspondiente e investigan las diferencias en cobertura, tiempo y base minorista versus mayorista. Los insumos faltantes se delimitan con series públicas comparables y supuestos claramente documentados. Las previsiones de valor combinan la demanda esperada de unidades y los cambios en el precio minorista o la combinación, por lo que los precios realizados, la combinación de productos o los servicios de entrega pueden mover el valor aparte de las unidades vendidas. Los encuestados primarios pueden explicar si los impulsores candidatos y los cambios de combinación se ajustan a cómo se compran y venden los muebles residenciales en los Estados Unidos, y sus explicaciones se prueban contra evidencia pública independiente antes de revisar los supuestos de previsión.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan las ventas minoristas, los indicadores de vivienda y remodelación, las tendencias de población, las divulgaciones de empresas y las señales comerciales o de precios, verificando que cada fuente mida el mismo límite minorista residencial de los Estados Unidos. Investigan los valores atípicos, las revisiones de fuentes, los cambios inexplicables en las participaciones de segmento y las brechas materiales entre los totales de arriba hacia abajo y las verificaciones selectivas de proveedores o canales, luego revisan las definiciones, los cálculos y la evidencia citada en sucesivas pasadas de analistas antes de la aprobación. El recontacto se activa cuando la definición de un encuestado no está clara, una estimación material entra en conflicto con una divulgación posterior, o un insumo importante cambia. La base de evidencia se actualiza anualmente, se revisa después de eventos de política o mercado materiales, y se verifica en una nueva pasada antes de la entrega.
Tamaño del Mercado de Muebles para el Hogar de los EE. UU. de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
El mercado de muebles para el hogar de los Estados Unidos mide el gasto anual en muebles terminados para uso residencial en los Estados Unidos. Los indicadores históricos pueden probarse con regresión multivariante donde las relaciones son estables, con análisis de escenarios utilizado cuando las tasas de interés, la rotación de viviendas, los aranceles o el gasto del consumidor crean caminos materialmente diferentes.
Los principales factores de brecha se abordan mediante un límite de transacción consistente, insumos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangulan las ventas minoristas, los indicadores de vivienda y remodelación, las tendencias de población, las divulgaciones de empresas y las señales comerciales o de precios, verificando que cada fuente mida el mismo límite minorista residencial de los Estados Unidos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 135,5 mil millones de USD (2027) | |
| Consultora Global A | 180,55 mil millones de USD (2025) | En su base de 2025, esta estimación es un 33,2% superior al valor de este informe para 2027 de 135,5 mil millones de USD, 2 años después. Su total de muebles para los EE. UU. incluye aplicaciones comerciales además de muebles residenciales. |
| Editorial de Investigación de Mercado B | 274 mil millones de USD (2025) | En su base de 2025, esta estimación es un 102,2% superior al valor de este informe para 2027 de 135,5 mil millones de USD, 2 años después. Su total del mercado final doméstico incluye muebles de oficina, hotelería, atención médica y educación, además de la demanda residencial. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Los analistas triangulan las ventas minoristas, los indicadores de vivienda y remodelación, las tendencias de población, las divulgaciones de empresas y las señales comerciales o de precios, verificando que cada fuente mida el mismo límite minorista residencial de los Estados Unidos.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de muebles para el hogar de los Estados Unidos?
El mercado se estima en 135,5 mil millones de USD en 2027 y se prevé que alcance los 160,2 mil millones de USD para 2032, con un CAGR del 3,41% durante 2027-2032.
¿Qué respalda la demanda de muebles residenciales en los EE. UU.?
La renovación proporciona una oportunidad cuando el trabajo cambia la función de una habitación. El gasto en remodelación en los EE. UU. ajustado por inflación aumentó más del 10% entre 2023 y 2025.
¿Qué segmento de producto de muebles residenciales de los EE. UU. tiene la mayor participación?
Los muebles de sala y comedor representaron el 36,95% del valor del mercado en 2026. Se prevé que los muebles de dormitorio crezcan más rápido con un CAGR del 3,8% durante 2027-2032.
¿Qué empresas compiten en la venta minorista y fabricación de muebles para el hogar en los EE. UU.?
Ingka Holding B.V., Williams-Sonoma Inc. (Pottery Barn, West Elm), Wayfair Inc., Ashley Furniture Industries y La-Z-Boy Inc. se encuentran entre los competidores del sector.
¿Cuál es una restricción clave en las ventas de muebles residenciales en los EE. UU.?
Bassett Furniture vinculó la desaceleración de la actividad inmobiliaria con la reducción de la demanda de muebles y artículos para el hogar en el período finalizado el 29 de agosto de 2026. Los precios más altos de la vivienda, las tasas hipotecarias, el bloqueo de hipotecas a tasa baja y la incertidumbre económica formaron el contexto combinado.
¿Qué región de los EE. UU. lidera las ventas de muebles residenciales y cuál tiene la previsión de crecimiento más rápido?
El Oeste mantuvo el 27% del valor del mercado en 2026. Se prevé que el Suroeste crezca más rápido con un CAGR del 4,85% durante 2027-2032.