
Tamaño y participación del mercado de puertas y ventanas de UPVC de India
Análisis del mercado de puertas y ventanas de UPVC de India por Mordor Intelligence
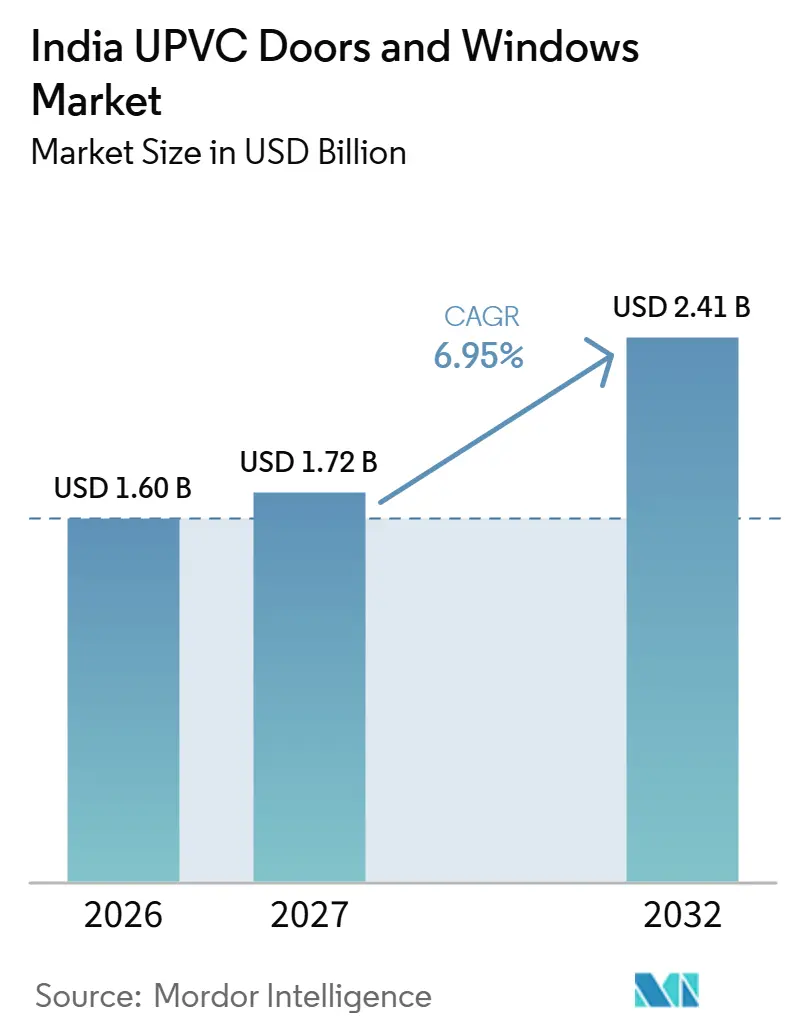
Se espera que el tamaño del mercado de puertas y ventanas de UPVC en India aumente de 1,6 mil millones de USD en 2026 a 1,72 mil millones de USD en 2027 y alcance los 2,41 mil millones de USD en 2032, creciendo a una CAGR del 6,95% durante 2027-2032.
Los programas de vivienda de India y las necesidades de rehabilitación crean oportunidades de demanda para los sistemas de ventanas de UPVC en la construcción residencial y en obras institucionales. Un mayor acceso a los clientes y el control de los componentes ofrecen a los proveedores vías para conectar productos de marca con proyectos de construcción locales. La capacidad doméstica planificada de PVC podría ampliar la disponibilidad de resina si los proyectos entran en servicio. Las especificaciones de los proyectos y los riesgos de instalación sitúan el conjunto terminado en el centro de este esfuerzo, dirigiendo la atención hacia el rendimiento en el edificio. El crecimiento depende de convertir la actividad de construcción e instalaciones en pedidos especificados, manteniendo al mismo tiempo la confianza en la puerta o ventana instalada.
Conclusiones clave del informe
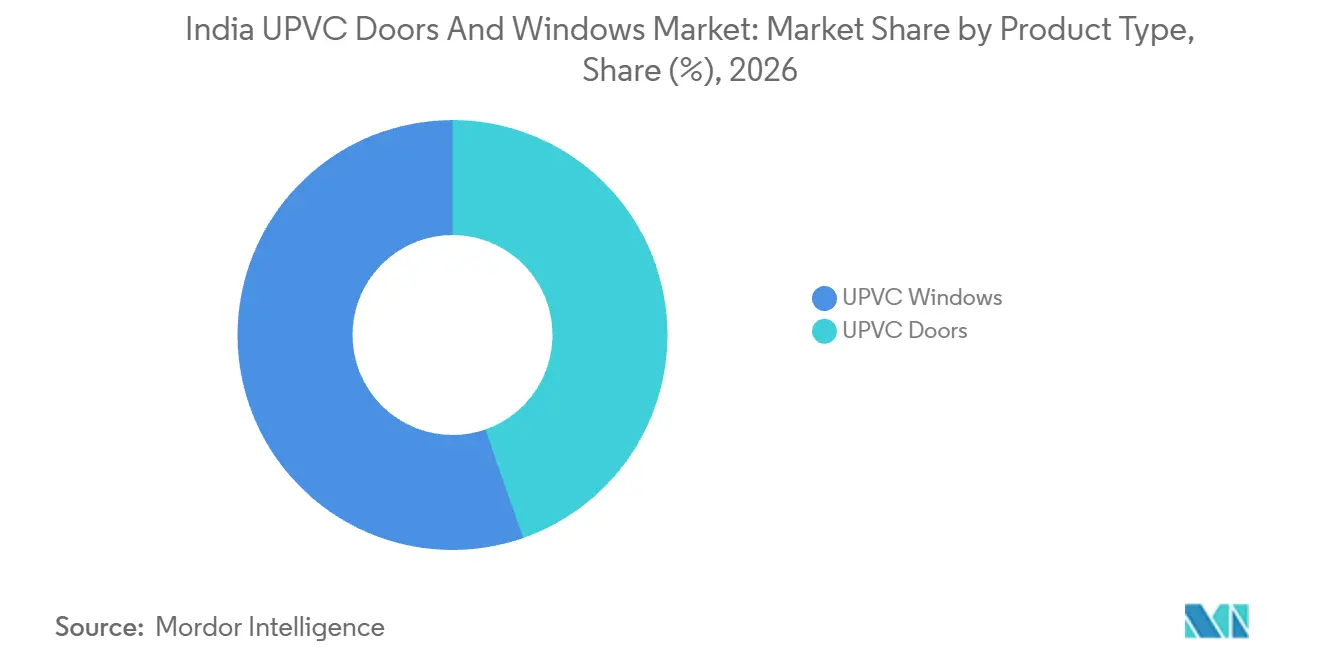
- Por tipo de producto, las ventanas de UPVC representaron una participación del 55,33% en el mercado de puertas y ventanas de UPVC en India en 2026, mientras que se prevé que las puertas de UPVC crezcan más rápido con una CAGR del 7,82% durante 2027-2032.
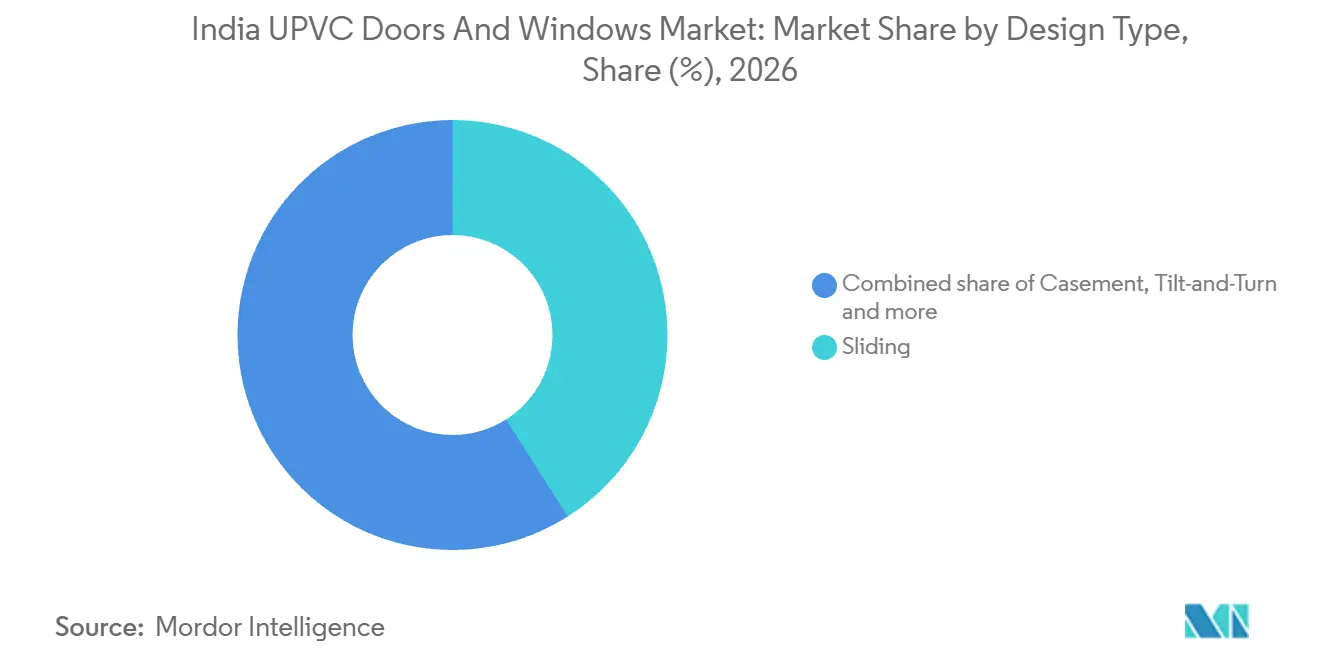
- La corredera lideró los tipos de diseño con una participación del 40,99% en 2026, mientras que se prevé que el sistema oscilobatiente sea el segmento de mayor crecimiento con una CAGR del 7,32% durante 2027-2032.
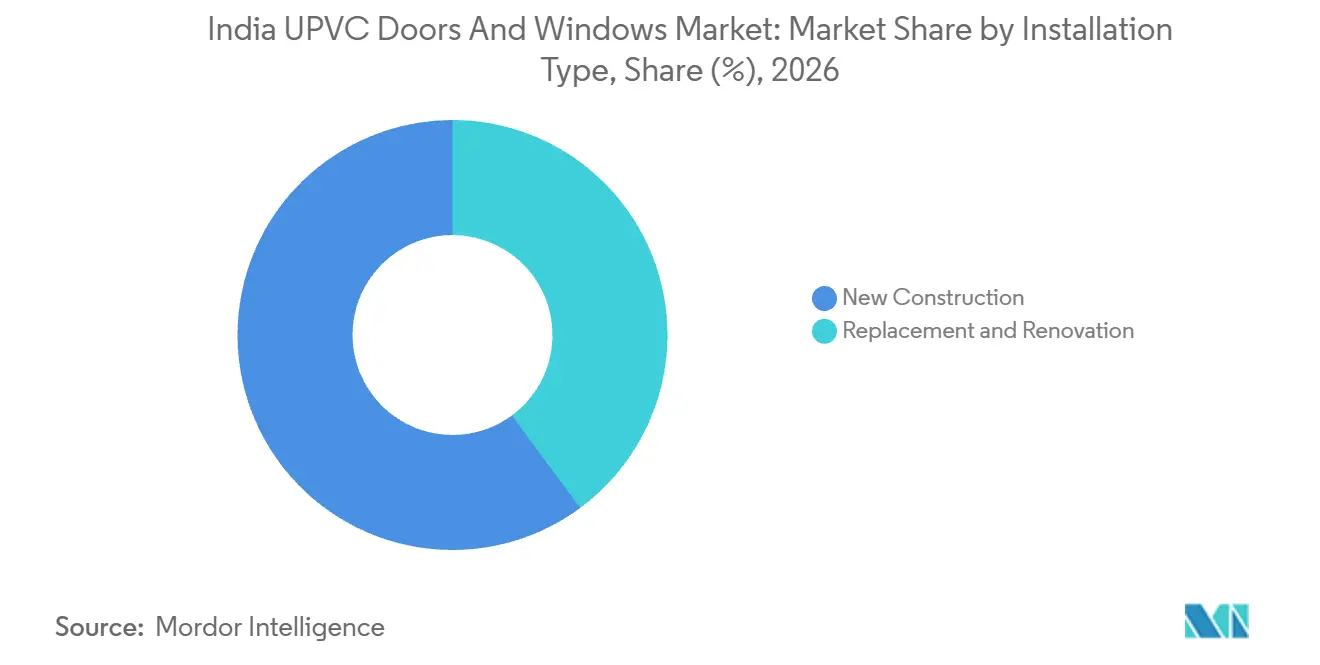
- Los tipos de instalación estuvieron liderados por la nueva construcción, con una participación del 60,12% del mercado en 2026, mientras que se prevé que el segmento de sustitución y renovación lidere el crecimiento con una CAGR del 7,44% durante 2027-2032.
- Entre los usuarios finales, el sector residencial representó una participación del 66,21% del tamaño del mercado de puertas y ventanas de UPVC en India en 2026, y se prevé que el sector comercial sea el segmento de mayor crecimiento con una CAGR del 8,27% durante 2027-2032.
- Los distribuidores y concesionarios lideraron los canales de distribución con una participación del 64,6% en 2026 y se prevé que sean el segmento de mayor crecimiento con una CAGR del 7,1% durante 2027-2032.
- El Sur lideró el desglose regional con una participación del 29,05% en 2026, mientras que se prevé que el Oeste sea la geografía de mayor crecimiento con una CAGR del 7,85% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Factor impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulso Gubernamental hacia Esquemas de Vivienda Energéticamente Eficiente, Ecológica y Asequible | +2.5% | A nivel nacional | Largo plazo (≥ 4 años) |
| Creciente Preferencia del Consumidor por Sistemas de Cerramiento de Bajo Mantenimiento en Ciudades de Nivel II y III | +2.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Renovaciones Inmobiliarias Aceleradas tras el COVID que Desbloquean la Demanda de Rehabilitación | +1.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Rápida Expansión de Salas de Exposición Minoristas Organizadas y Configuradores de Comercio Electrónico | +1.6% | Bombay y Nueva Delhi | Corto plazo (≤ 2 años) |
| Las Adiciones Planificadas de Capacidad Doméstica de PVC (Reliance, Adani) Podrían Reducir la Volatilidad del Costo de las Materias Primas | +1.1% | Maharashtra y Gujarat | Mediano plazo (2-4 años) |
| Integración de Sensores para el Hogar Inteligente y Cerraduras con IoT en Perfiles de UPVC | +0.6% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Impulso Gubernamental hacia Esquemas de Vivienda Energéticamente Eficiente, Ecológica y Asequible
Las aprobaciones de viviendas y la orientación sobre la envolvente residencial crean vías diferenciadas a través de las cuales la política gubernamental puede apoyar la demanda de sistemas de cerramiento. El Ministerio de Vivienda y Asuntos Urbanos aprobó más de 193.000 viviendas adicionales bajo el programa PMAY-U 2.0 el 16 de octubre de 2026.[1] En abril de 2025, el Ministerio de Energía informó que la norma residencial Eco Niwas Samhita (ENS) de la Oficina de Eficiencia Energética había sido publicada para su adopción e implementación por parte de los estados y organismos locales. La ENS 2024 establece un valor máximo de transmitancia de la envolvente residencial de 15 W/m², excluyendo el techo, en climas compuestos, cálido-secos, cálido-húmedos y templados. Su cálculo incluye la ganancia de calor a través de ventanas, puertas y ventiladores. La oportunidad para los proveedores de UPVC es lograr que el conjunto de cerramientos contribuya al diseño de la envolvente de un proyecto, ajustándose al mismo tiempo a los costos de la vivienda asequible.
Creciente Preferencia del Consumidor por Sistemas de Cerramiento de Bajo Mantenimiento en Ciudades de Nivel II y III
Para un hogar en una ciudad de Nivel II o Nivel III, los sistemas de cerramiento de bajo mantenimiento ofrecen una forma de considerar el mantenimiento recurrente junto con el precio de compra. Una propuesta de ahorro en mantenimiento se vuelve más valiosa cuando el comprador está eligiendo varias aberturas para la misma vivienda, ya que la obligación de mantenimiento se extiende a toda la instalación. Esto hace que el estado del conjunto completo de ventana o puerta sea relevante para la decisión, incluyendo el marco, los herrajes y el compromiso de servicio asociado. Una cotización inicial más elevada sería más fácil de justificar si la oferta proporciona al hogar una base creíble para esperar menos atención posterior. El proveedor puede, por tanto, competir a través de un compromiso de mantenimiento definido para el sistema instalado, vinculando la elección del material al horizonte de propiedad más largo del hogar.
Renovaciones Inmobiliarias Aceleradas tras el COVID que Desbloquean la Demanda de Rehabilitación
La rehabilitación crea una vía para que los proveedores de sistemas de cerramiento accedan a activos existentes, extendiendo la demanda más allá de la especificación de nuevos edificios. JLL estimó en 2026 que alrededor de tres quintas partes del parque de oficinas de Grado A de India, más de 550 millones de pies cuadrados, necesitaban modernización para cumplir con los estándares futuros de ocupantes y sostenibilidad. Por separado, Power Grid Corporation of India adjudicó un contrato el 9 de octubre de 2025 para sustituir ventanas de aluminio por ventanas de UPVC en el campamento de tránsito, la sala GIS y otros edificios en sus subestaciones de Leh y Khaltsi. La adjudicación de la empresa de servicios públicos sitúa el cambio de material dentro de un paquete de mantenimiento de instalaciones, mientras que el parque de oficinas proporciona un grupo de compradores potenciales separado. Los proveedores pueden buscar trabajos de sustitución especificados a través de compradores de instalaciones y contratistas de obras, dando a la demanda de rehabilitación una vía comercial distinta de la especificación de nuevos edificios.
Rápida Expansión de Salas de Exposición Minoristas Organizadas y Configuradores de Comercio Electrónico
Las salas de exposición organizadas ofrecen a los proveedores de UPVC un entorno físico en el que traducir un mayor acceso a los productos en la elección de materiales de un hogar. Fenesta inauguró la sala de exposición The Window Project en Bombay el 8 de enero de 2025, ofreciendo ventanas de UPVC, ventanas de aluminio y puertas de panel sólido. Ese entorno permite a un comprador comparar el UPVC con un material de marco alternativo a través del mismo canal de ventas de marca. Para el proveedor, el establecimiento crea una vía adicional hacia el cliente, manteniendo al mismo tiempo la competencia entre productos dentro de su propia cartera. Una sala de exposición de materiales mixtos recompensa, por tanto, al proveedor que puede convertir una consulta general sobre ventanas en una elección específica de UPVC.
Análisis del Impacto de los Factores Restrictivos*
| Factor restrictivo | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Tramo del GST (18%) frente al 12% sobre Alternativas de Aluminio y Madera | -1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Persistente Déficit de Instaladores Cualificados que Genera Problemas de Percepción de Calidad | -0.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Dependencia de Importaciones para Herrajes Premium y Perfiles de Múltiples Cámaras | -0.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Creciente Competencia de Sistemas de Aluminio con Rotura de Puente Térmico en el Segmento Premium | -0.4% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Tramo del GST (18%) frente al 12% sobre Alternativas de Aluminio y Madera
La clasificación fiscal afecta al costo final cotizado para un pedido interestatal de productos de construcción, haciendo que la categoría imponible sea comercialmente relevante antes de que se fije el precio de un paquete de cerramientos. A partir del 22 de septiembre de 2025, el calendario del GST integrado de India establece una tasa del 18% para los suministros interestatales de artículos de plástico para la construcción bajo la partida 3925. Para un pedido que caiga dentro de esa partida, el impuesto pasa a formar parte del importe que el cliente debe financiar. Esta capa de costos puede dificultar el servicio a un proyecto de construcción sensible al precio cuando la propuesta del proveedor tiene un margen limitado para absorber cargos adicionales. La presión comercial restante es el precio del producto clasificado con impuestos incluidos, que debe ajustarse al límite de costos de construcción del cliente.
Persistente Déficit de Instaladores Cualificados que Genera Problemas de Percepción de Calidad
El acceso limitado a la experiencia en instalación puede restringir el número de pedidos de ventanas de UPVC que un proveedor puede instalar y entregar de forma fiable. En febrero de 2026, la asociación de fabricantes de ventanas y puertas UWDMA describió una estanqueidad al agua a largo plazo incierta para las ventanas de UPVC selladas únicamente con silicona. Su revista señaló que esa incertidumbre era especialmente relevante durante los monzones, incluso con técnicos cualificados y la mejor silicona. Esto hace que la tarea de instalación sea más amplia que simplemente añadir técnicos, ya que el enfoque de sellado también forma parte de la propuesta de rendimiento. Cuando la experiencia es escasa, una ventana suministrada puede seguir dependiendo de un equipo de instalación limitado antes de convertirse en una abertura utilizable. La restricción restante es el tiempo y la capacidad especializada necesarios en el edificio, junto con el riesgo de calidad residual del método de instalación elegido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo de Producto:
El Alcance de las Ventanas y la Entrada en la Categoría de Puertas Amplían el SuministroLas ventanas de UPVC representaron una participación del 55,33% del tamaño del mercado de puertas y ventanas de UPVC en India en 2026. AIS Windows, una unidad de negocio estratégica de Asahi India Glass Ltd, inauguró su sala de exposición número 50 en Hyderabad el 13 de enero de 2025, exhibiendo ventanas y puertas de UPVC y aluminio. Esto proporciona al segmento más grande una vía de cara al cliente a través de un negocio integrado de soluciones de vidrio, conectando su identidad comercial establecida con los cerramientos ensamblados. La venta de ventanas puede, por tanto, combinar una decisión sobre el material del marco con la discusión sobre el acristalamiento, ampliando el papel de especificación de un proveedor que opera en soluciones de vidrio.
Se prevé que las puertas de UPVC sean el segmento de mayor crecimiento con una CAGR del 7,82% durante 2027-2032. Apollo Pipes Limited lanzó su categoría de productos combinados de puertas y ventanas de UPVC para el mercado doméstico el 14 de julio de 2025. Para las puertas, la inclusión en una oferta de cerramientos más amplia puede crear acceso a compradores que especifican varias aberturas dentro del mismo proyecto de construcción. Los proveedores de puertas pueden competir para ser incluidos en la especificación completa de cerramientos de un proyecto, dando a la nueva categoría de productos una vía hacia pedidos más allá del anuncio de lanzamiento inicial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Diseño:
Los Paquetes de Instalación Dan Forma Comercial a las Opciones de DiseñoLa corredera fue el segmento más grande por diseño, representando el 40,99% del mercado en 2026. A través de su oficina en Chennai, el Banco de la Reserva de India (RBI) convocó licitaciones para el suministro e instalación de ventanas correderas de UPVC con rejas de acero en 2025. El trabajo abarcó los balcones de la planta baja en la fase II de sus viviendas para personal en Besant Nagar. La especificación combina el formato de funcionamiento corredera con una reja y una aplicación específica por planta, proporcionando a los proveedores un paquete de instalación definido para entregar. El papel comercial se extiende, en consecuencia, desde el suministro de un perfil hasta la entrega de la ventana y la reja especificadas en el balcón, con el alcance del trabajo en obra dando forma a la oferta.
Se prevé que el sistema oscilobatiente sea el segmento de mayor crecimiento con una CAGR del 7,32% durante 2027-2032. Para un comprador que considera este sistema, la compensación relevante es el valor de su opción de funcionamiento frente a la complejidad del mecanismo instalado. Esto sitúa la interacción del movimiento del bastidor, los herrajes de funcionamiento y la instalación completada en el centro de la propuesta de producto para una habitación concreta. Los proveedores pueden posicionar el sistema terminado en torno a esa elección funcional, haciendo del sistema de funcionamiento una razón para especificar la ventana e incluyendo los herrajes y la instalación necesarios para entregarla.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Instalación:
La Responsabilidad en la Construcción y la Contratación de Reparaciones DifierenLa nueva construcción representó una participación del 60,12% en el mercado de puertas y ventanas de UPVC en India en 2026. El programa PMAY-G registró 2,66 millones de viviendas rurales completadas en el ejercicio fiscal 2025-26, incluidas viviendas sancionadas en ejercicios fiscales anteriores, con beneficiarios que construyen o supervisan la construcción de sus viviendas. El segmento más grande combina, por tanto, la escala del programa nacional con la responsabilidad de construcción situada a nivel del hogar individual. Para los proveedores de cerramientos que buscan este grupo de compradores, esa estructura hace que la vía hacia la especificación de cada edificio sea comercialmente relevante junto con el volumen de construcción agregado. La tarea de venta consiste en hacer que un paquete de ventanas y puertas sea viable para la construcción liderada por los beneficiarios, vinculando la actividad nacional de vivienda con la ejecución local del proyecto.
Se prevé que los trabajos de sustitución y renovación sean el segmento de mayor crecimiento con una CAGR del 7,44% durante 2027-2032. Virender Kumar & Co. recibió el 27 de mayo de 2025 una adjudicación de reparación especial que incluía vidrio, una puerta de malla metálica de UPVC y ventanas de UPVC en el área residencial del All India Institute of Ayurveda, Goa. Esto sitúa el requisito de cerramientos dentro de un paquete de reparación adjudicado, con el contratista nombrado responsable del contrato de obras. Para los proveedores de sistemas, la vía hacia el negocio puede, por tanto, pasar a través del contratista que ensambla el alcance de reparación más amplio. Una oferta completa de puertas y ventanas puede competir por su contribución a ese paquete de trabajo definido, conectando el suministro de productos con un requisito de reparación de edificios existentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
La Demanda de Vivienda Incluye la Contratación InstitucionalEl sector residencial fue el segmento de usuario final más grande, con una participación del 66,21% en 2026. La licitación de 2025 del RBI Chennai para ventanas de UPVC en viviendas para personal restringió la participación a contratistas seleccionados inscritos. El Banco podía rechazar cualquiera o todas las ofertas y no estaba obligado a aceptar la oferta más baja. Para un fabricante de ventanas, el acceso a este trabajo residencial dependería, por tanto, de su propia elegibilidad o de una relación comercial con un contratista invitado. La demanda residencial puede incluir paquetes de vivienda contratados institucionalmente, haciendo del acceso al proyecto especificado una tarea de venta distinta a la de llegar a un propietario individual.
Se prevé que el sector comercial sea el segmento de mayor crecimiento con una CAGR del 8,27% durante 2027-2032. El All India Institute of Speech and Hearing convocó licitaciones en junio de 2026 para el suministro e instalación de ventanas de UPVC en las salas del patio de su Edificio de Educación Especial en Mysuru. Una especificación para un grupo de habitaciones permite al comprador definir un paquete de ventanas dentro de una instalación educativa más grande. La demanda comercial puede, por tanto, llegar a los proveedores como obras institucionales específicas, dándoles una oportunidad cuyo alcance está definido por habitaciones seleccionadas dentro de un edificio.
Por Canal de Distribución:
El Alcance de los Distribuidores y el Compromiso Directo CoexistenLos distribuidores y concesionarios fueron el segmento más grande con una participación del 64,6% en 2026 y se prevé que sean el segmento de mayor crecimiento con una CAGR del 7,1% durante 2027-2032. Un ejemplo específico de empresa proviene del negocio más amplio de ventanas y puertas de Fenesta, que contaba con 421 distribuidores en 268 ciudades y prestaba servicio a 976 ciudades indias en el ejercicio fiscal 2025-26. La relación entre las ubicaciones de los socios y el alcance de servicio más amplio convierte la representación física y la cobertura territorial en decisiones separadas para un fabricante de marca. La propuesta comercial para la expansión liderada por distribuidores incluye, por tanto, cómo la marca presta servicio a ubicaciones más allá de sus ciudades asociadas, junto con la presencia local creada por cada distribuidor.
Las ventas directas de los fabricantes ofrecen una forma diferente de compromiso con el comprador, con la organización minorista del productor desempeñando un papel más visible en la relación con el cliente. Fenesta inauguró salas de exposición en Kozhikode y Noida durante el ejercicio fiscal 2024-25 para fortalecer el compromiso directo con el cliente en su negocio de soluciones para la construcción. La coexistencia de estos establecimientos y su red de distribuidores muestra cómo un fabricante puede combinar el contacto directo en ubicaciones seleccionadas con una representación de socios más amplia. Para los proveedores que eligen entre formatos de canal, la distinción comercial es, por tanto, el grado de participación directa del cliente que buscan en ubicaciones particulares, junto con el acceso geográfico disponible a través de los socios.
Análisis geográfico
Mercado de Puertas y Ventanas de UPVC en el Sur
El Sur representó una participación del 29,05% en el mercado de puertas y ventanas de UPVC en India en 2026, convirtiéndose en el segmento regional más grande. Knight Frank reportó 27.968 ventas de viviendas residenciales en Bengaluru, 19.249 en Hyderabad y 9.198 en Chennai en el primer semestre de 2026. Los aumentos interanuales reportados fueron del 5% en Bengaluru, el 1% en Hyderabad y el 3% en Chennai. Estas cifras ofrecen a los proveedores de cerramientos varios grupos de viviendas metropolitanas con diferentes combinaciones de volumen de transacciones y crecimiento. La cobertura regional puede distribuirse entre esos centros de vivienda, dando a los proveedores más de un grupo de compradores locales a través del cual aprovechar la oportunidad de la región líder.
Mercado de Puertas y Ventanas de UPVC en el Oeste
Se prevé que el Oeste sea el segmento regional de mayor crecimiento con una CAGR del 7,85% durante 2027-2032. Kaka Industries reportó una capacidad anual de perfiles de puertas y ventanas de UPVC de 3.537 toneladas métricas en sus operaciones de Lasundra en el Distrito de Kheda, Gujarat, en su presentación del segundo semestre del ejercicio fiscal 26. El mercado de oficinas de Grado A de Bombay registró 5,88 millones de pies cuadrados de arrendamiento bruto en el primer semestre de 2026, un 17,8% más que en el primer semestre de 2025. La capacidad regional de perfiles y la demanda de ocupantes comerciales proporcionan puntos de entrada separados para los negocios de cerramientos, dependiendo la oportunidad comercial de vincular la capacidad de fabricación con la especificación del proyecto para un sistema terminado.
En el Norte, Knight Frank reportó 24.862 ventas de viviendas residenciales en la Región de la Capital Nacional en el primer semestre de 2026, un 7% menos que en el primer semestre de 2025. Kolkata, en el Este, registró 8.368 ventas de viviendas residenciales en el primer semestre de 2026, un 3% más que en el primer semestre de 2025. Fenesta inauguró salas de exposición que ofrecen cerramientos de UPVC y aluminio en Nueva Delhi el 27 de marzo de 2025 y en Guwahati el 18 de febrero de 2025. Los ejemplos separan el contexto de demanda creado por las transacciones de vivienda del acceso al cliente creado al añadir un establecimiento local. Para un proveedor nacional, la cobertura regional puede extenderse a través de puntos de contacto locales mientras la oportunidad de vivienda en ciudades individuales evoluciona en diferentes direcciones.
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas se comparan desde la perspectiva de los proveedores de sistemas de UPVC que buscan trabajos en edificios comerciales cubiertos en India. La norma IS 19609:2026 especifica los materiales, la fabricación y el rendimiento de puertas, ventanas y correderas exteriores completas de UPVC. Su alcance excluye las aplicaciones de control de humo, resistencia al fuego y vías de evacuación, muros cortina, puertas giratorias, particiones interiores y productos resistentes a balas o explosiones. La tarea de especificación de un proveedor tiene, por tanto, dos límites: el producto exterior cubierto por la norma y el edificio cubierto por el código de energía aplicable.
Tabla Regulatoria
| Factor de decisión | India | Karnataka | Maharashtra |
|---|---|---|---|
| Autoridad principal | Oficina de Normas de India para normas de productos; organismos designados por el estado para la aplicación del código de energía | Karnataka Renewable Energy Development Limited; autoridades locales de construcción | Maharashtra Energy Development Agency; autoridades locales de construcción |
| Instrumentos o directrices clave | Especificación del sistema exterior IS 19609:2026; marco de implementación estatal del ECBC 2018 | Requisito de factor U del conjunto completo del K-ECBC 2018 para edificios comerciales cubiertos | Disposiciones de la envolvente del edificio del Reglamento ECBC de Maharashtra 2025 para edificios comerciales cubiertos |
| Efecto comercial | Especificación común del sistema junto con obligaciones del código de energía administradas por el estado | La evaluación del rendimiento incluye el bastidor y el marco | Cumplimiento de la envolvente en los umbrales especificados para edificios comerciales |
| Atractivo actual de la política | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||
Las condiciones nacionales se califican como Medias porque una especificación común del sistema exterior proporciona un punto de referencia, mientras que la aplicación del código de energía comercial depende de la implementación estatal. La calificación Media de Karnataka refleja la necesidad de demostrar el rendimiento del bastidor y el marco bajo su código de edificios comerciales cubiertos. La calificación Media de Maharashtra refleja las obligaciones de envolvente bajo sus normas de 2025, excluyendo los edificios que no utilizan ni electricidad ni combustibles fósiles y los sistemas utilizados principalmente para procesos de fabricación. La adopción estatal conecta los códigos modelo nacionales con las obligaciones vinculantes del proyecto, por lo que los marcos comerciales existentes respaldan la perspectiva de Sin cambios para las jurisdicciones seleccionadas.
Etapas de la Cadena de Valor
La captura de valor se compara entre la producción de perfiles, la fabricación del sistema completo y la instalación en el edificio. Fenesta modernizó su instalación de extrusión de UPVC en Kota en el ejercicio fiscal 2024-25, aumentando la capacidad anual de 8.600 a 12.284 toneladas métricas, con mayor precisión y menos defectos como objetivos declarados.[3] La inversión ilustra cómo la expansión de la capacidad de perfiles también crea la necesidad de preservar la consistencia de fabricación antes de que el material adicional llegue a los fabricadores.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Extrusión de perfiles | Fabricantes de perfiles como Prominance Window Systems y Fenova, una división de Arihant Polymer Extrusions | Ventas de perfiles | Consistencia dimensional durante la expansión de capacidad | Actualizar los procesos de la etapa antes de cargar capacidad adicional |
| Fabricación de ventanas y puertas | Fabricantes de sistemas como Fenesta Building Systems, Aparna Venster y Encraft India Pvt Ltd | Ventas de sistemas terminados | Equilibrar el suministro de perfiles con el rendimiento de fabricación | Coordinar el suministro de extrusión y los calendarios de fabricación |
| Instalación y servicio | Proveedores de instalación como Aparna Enterprises y Encraft India Pvt Ltd | Ventas de sistemas instalados y trabajos de servicio | Transferencias entre medición e instalación final | Asignar responsabilidad en la medición y la instalación, con soporte posventa donde se ofrezca |
| Fuente: Mordor Intelligence | ||||
En el primer trimestre del ejercicio fiscal 2027, Fenesta operaba una unidad de extrusión de UPVC y 4 plantas de fabricación de UPVC. Esa combinación sitúa etapas de fabricación sucesivas dentro de un mismo negocio, mientras que el servicio de medición a instalación de Aparna extiende la responsabilidad hasta el propio edificio. Combinar la responsabilidad de fábrica y obra puede concentrar la relación con el cliente en el proveedor del sistema instalado, haciendo que el acceso de los productores de perfiles independientes y los instaladores dependa de su papel dentro de esa oferta.
Panorama competitivo
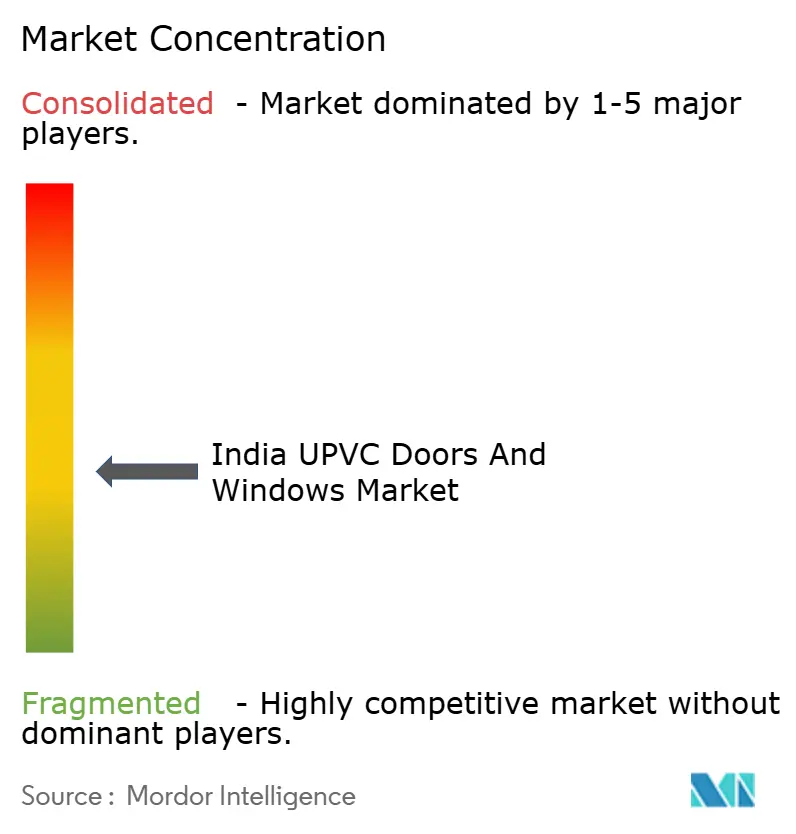
La competencia abarca varios proveedores establecidos con diferentes combinaciones de fabricación de perfiles, sistemas terminados y capacidades de cara al cliente. Fenesta Building Systems (DCM Shriram) compite a través de su negocio de cerramientos más amplio, mientras que NCL VEKA Ltd del Grupo VEKA fabrica perfiles de UPVC para ventanas y puertas. Aparna Venster reportó una capacidad superior a 18.000 unidades de ventanas y puertas de UPVC al mes en su folleto corporativo de 2025. Encraft India Pvt Ltd suministra puertas y ventanas de UPVC, y Prominance Window Systems fabrica perfiles y proporciona diseño de sistemas de ventanas y servicios técnicos. Estos modelos de negocio superpuestos ofrecen a los compradores una elección entre proveedores cuyas responsabilidades comerciales comienzan en el perfil y aquellos que ofrecen un sistema más completo.
Los ingresos del negocio más amplio de Building Systems de Fenesta crecieron un 28% en el ejercicio fiscal 2025-26, con DCM Shriram atribuyendo el aumento a mayores volúmenes en los segmentos de proyectos y minorista.[2] Durante ese ejercicio fiscal, Fenesta adquirió una participación del 53% en el fabricante de herrajes para ventanas DNV Global Private Limited para mejorar el suministro y la innovación de productos. La inversión otorga al negocio de sistemas terminados un interés de propiedad en un productor de componentes, creando una vía para coordinar el desarrollo de herrajes con su propia oferta. Para los compradores, la importancia estratégica radica en que un proveedor asume una mayor responsabilidad en las partes conectadas de un sistema de ventanas, dependiendo el valor de la adquisición de la ejecución de esa responsabilidad más amplia.
El Grupo VEKA adquirió las acciones restantes de NCL VEKA Pvt. Ltd. en febrero de 2025, incorporando el fabricante indio de perfiles a la propiedad total. La transacción sitúa el negocio de perfiles dentro de una única estructura de propiedad, añadiendo integración a las opciones competitivas que enfrentan los fabricadores y los proveedores de sistemas terminados. El control de la propiedad da al grupo una vía para coordinar su oferta de perfiles, mientras que los proveedores de sistemas terminados también necesitan una base para la diferenciación técnica. Dentro de la categoría de sistemas exteriores cubierta por la norma IS 19609:2026, el posicionamiento en normas puede depender de la evidencia del rendimiento del conjunto completo. Un fabricador independiente puede, en consecuencia, diferenciarse a través del rendimiento del conjunto terminado, abordando un requisito del comprador que la escala de propiedad por sí sola no resuelve.
Líderes de la industria de puertas y ventanas de UPVC de India
-
Fenesta Building Systems (DCM Shriram)
-
NCL VEKA Ltd
-
Aparna Venster
-
Encraft India Pvt Ltd
-
Prominance Window Systems
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Puertas y Ventanas de UPVC en India Empresas cubiertas en este informe
- Fenesta Building Systems (DCM Shriram)
- Encraft India Pvt Ltd
- VEKA India
- Rehau India Pvt Ltd
- Deceuninck Profiles
- Prominance Window Systems
- Aparna Venster
- Window Magic India
- Koemmerling India
- LX Hausys India
- NCL VEKA Ltd
- Lesso India
- Lingel Windows & Doors Technologies
- Shani Corporation (CORA Windows)
- Aluplast India
- AIS Windows
- Welltech Systems
- KAKA Profiles Pvt Ltd
- Elite Window Factory
- Eurostar Fenestration
- Perfect Window Solutions
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan los trabajos de sustitución institucional, los paquetes completos de rehabilitación y las especificaciones de ventanas comerciales basadas en el rendimiento. El 19 de octubre de 2026, el IIT Delhi convocó licitaciones hasta el 26 de octubre para sustituir las ventanas existentes del Albergue Masculino Zanskar por persianas correderas de UPVC, vidrio templado y malla de acero inoxidable a prueba de moscas. Por separado, el Ministerio de Energía informó en abril de 2025 que el Código de Conservación de Energía y Edificación Sostenible comercial de la BEE había sido publicado para su adopción por parte de los estados. Estas premisas crean diferentes vías hacia la demanda de sistemas terminados, a través de un paquete de sustitución definido y a través de proyectos que eligen criterios de diseño basados en el código.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Sustitución de ventanas institucionales | Contratación de sustitución institucional en octubre de 2026 | Equipos de gestión y mantenimiento de campus | Ofrecer sistemas de ventanas de UPVC de sustitución con levantamiento previo | Adaptar los sistemas de sustitución a las aberturas existentes | Proveedores de sistemas de UPVC como Aparna Venster |
| Paquetes completos de rehabilitación con vidrio y malla | La especificación del comprador combina persianas correderas de UPVC, vidrio templado y malla de acero inoxidable | Contratistas que atienden a compradores de renovación institucional | Suministrar un conjunto completo de cerramientos especificado | Coordinar el marco, el acristalamiento y la malla dentro del paquete | Proveedores de sistemas terminados como Aparna Venster y Fenesta Building Systems |
| Ventanas comerciales con cualificación de rendimiento | El código comercial publicado proporciona criterios de conjunto específicos por clima para proyectos que utilizan su enfoque de diseño | Equipos de proyectos de edificios comerciales | Cualificar conjuntos completos de UPVC según los criterios del proyecto seleccionado | Cumplir los requisitos térmicos del conjunto completo | Proveedores de sistemas de ventanas como Fenesta Building Systems y Encraft India |
| Fuente: Mordor Intelligence | |||||
La apertura más clara a corto plazo es una oferta completa de ventanas de sustitución que resuelva conjuntamente el levantamiento de la abertura existente y el acristalamiento y la malla especificados. Dicha oferta daría a un contratista de obras un paquete de cerramientos definido para incorporar a una rehabilitación más amplia. La oportunidad de ingresos reside en el conjunto terminado y listo para el proyecto, haciendo de la coordinación entre esos componentes parte de la oferta del proveedor del sistema.
Desarrollos recientes de la industria en Mercado de Puertas y Ventanas de UPVC en India
- Oct 2026: El 19 de octubre, el IIT Delhi convocó licitaciones hasta el 26 de octubre para sustituir las ventanas existentes del Albergue Masculino Zanskar por persianas correderas de UPVC, vidrio templado y malla de acero inoxidable a prueba de moscas.
- Nov 2025: Arihant Profile-Extrusion LLP puso en marcha una instalación en Solapur para perfiles de puertas y ventanas de UPVC Fenova, con una capacidad anual en funcionamiento de 6.000 toneladas métricas.
- Oct 2025: Power Grid Corporation of India adjudicó un contrato para sustituir ventanas de aluminio por ventanas de UPVC en el campamento de tránsito, la sala GIS y otros edificios en sus subestaciones de Leh y Khaltsi.
Mercado de Puertas y Ventanas de UPVC en India Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de puertas y ventanas de UPVC en India mide el gasto anual en sistemas de cerramiento de uPVC suministrados e instalados en India. Abarca sistemas completos de ventanas y puertas vendidos para edificios, valorados una vez en la venta del sistema, incluida la instalación cuando está incluida en el paquete.
Exclusiones del alcance: Se excluyen las puertas y ventanas que no son de uPVC, las obras civiles generales no directamente vinculadas al suministro e instalación de sistemas de puertas y ventanas de uPVC, las piezas de reparación, mantenimiento, sustitución o herrajes vendidos por separado, y la resina de PVC y otros materiales vendidos como insumos.
Descripción General de la Segmentación
- Por tipo de producto
- Ventanas de UPVC
- Puertas de UPVC
- Por tipo de diseño
- Corredizo
- Batiente
- Oscilo-batiente
- Otros (francés, proyectante, etc.)
- Por tipo de instalación
- Nueva construcción
- Reemplazo y renovación
- Por usuario final
- Residencial
- Comercial
- Industrial e infraestructura
- Por canal de distribución
- Directo del fabricante
- Distribuidores y concesionarios
- Por región
- Norte
- Oeste
- Sur
- Este
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria se basa en fuentes públicas y oficiales, como las publicaciones del Ministerio de Vivienda y Asuntos Urbanos sobre aprobaciones de viviendas del programa PMAY-U, los materiales de la Eco Niwas Samhita de la Oficina de Eficiencia Energética para los requisitos de la envolvente del edificio, la especificación de producto IS 19609 de la Oficina de Normas de India, y el informe de situación de la industria del plástico del Centro Indio para los Plásticos en el Medio Ambiente para el contexto del suministro de perfiles de PVC. Estas fuentes ayudan a establecer indicadores de demanda, rendimiento y suministro, mientras que las divulgaciones de las empresas y los avisos de proyectos proporcionan verificaciones específicas del mercado.
Los informes anuales de las empresas, las presentaciones a inversores y los expedientes regulatorios pertinentes pueden aclarar el alcance del producto, la capacidad, la distribución y los precios realizados. La prensa empresarial y comercial de reputación puede verificar los desarrollos en construcción, renovación e instalación. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
La investigación primaria está diseñada en torno a entrevistas realizadas en India con productores de perfiles, fabricadores de ventanas y puertas, distribuidores, instaladores, promotores, arquitectos y equipos de contratación institucional, con encuestados seleccionados para cubrir la escala de la empresa y los roles operativos. Su aportación verifica la interpretación de la evidencia sobre construcción, productos, canales, precios y capacidad, aclara las lagunas en el registro secundario y ayuda a reconciliar indicadores contradictorios mediante preguntas de seguimiento y verificaciones cruzadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 30% | |
| Empresas más pequeñas: 25% | Gerentes: 50% |
Dimensionamiento del Mercado y Previsión
Con el gasto anual medido una vez al valor de venta del sistema completo, los analistas establecen el total de India a través de un modelo de demanda descendente y lo verifican selectivamente con los totales de los proveedores y el precio instalado muestreado multiplicado por el volumen. Las aprobaciones y terminaciones de viviendas, la actividad de construcción, las licitaciones de renovación, la capacidad doméstica de perfiles, los costos de resina y los precios de los paquetes instalados indican nuevas aberturas, demanda de sustitución, suministro factible y realización de valor. El análisis de escenarios lleva estos indicadores a la previsión. Las participaciones de mercado se derivan de las ventas de sistemas y las especificaciones de proyectos por producto, diseño, instalación, uso final, canal y región india, mientras que las entrevistas con la industria en India verifican las trayectorias de los segmentos. Las observaciones contradictorias o faltantes se reconcilian con la evidencia de construcción y proveedores antes de que las brechas se trasladen como rangos.
Ciclo de Validación y Actualización de Datos
Los analistas triangularizan las señales de proveedores, canales, proyectos y construcción, y luego verifican los totales, las participaciones de segmentos, los valores unitarios y los movimientos interanuales en busca de anomalías frente a la serie anterior e indicadores de mercado independientes. Una segunda revisión rastrea las variaciones materiales hasta las definiciones de las fuentes, el calendario, las posibles transacciones duplicadas de flujo ascendente y reventa, o los cambios en la combinación de productos y precios. Los puntos no resueltos desencadenan un nuevo contacto con la fuente o un seguimiento específico con los encuestados antes de la aprobación final. La serie se actualiza anualmente, se revisa entre ciclos tras eventos materiales de política, capacidad o construcción, y se somete a una nueva revisión previa a la entrega.
Tamaño del Mercado de Puertas y Ventanas de UPVC en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. Abarca sistemas completos de ventanas y puertas vendidos para edificios, valorados una vez en la venta del sistema, incluida la instalación cuando está incluida en el paquete.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. El análisis de escenarios lleva estos indicadores a la previsión.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,72 mil millones de USD (2027) | |
| Publicador de Investigación de Mercado A | 1,49 mil millones de USD (2025) | En su base de 2025, esta estimación es un 13,4% inferior al valor de este informe para 2027 de 1,72 mil millones de USD, 2 años después. Su total de sistema completo publicado se mide dos años antes del año de comparación. |
| Publicador de Investigación de Mercado B | 1,35 mil millones de USD (2025) | En su base de 2025, esta estimación es un 21,5% inferior al valor de este informe para 2027 de 1,72 mil millones de USD, 2 años después. Su mercado declarado cubre las ventanas de uPVC, dejando las ventas de sistemas de puertas fuera del total del producto. |
Los analistas de Mordor Intelligence triangularizan las señales de proveedores, canales, proyectos y construcción, y luego verifican los totales, las participaciones de segmentos, los valores unitarios y los movimientos interanuales en busca de anomalías frente a la serie anterior e indicadores de mercado independientes.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de puertas y ventanas de UPVC en India y el crecimiento esperado?
Se prevé que el mercado alcance los 1,72 mil millones de USD en 2027 y los 2,41 mil millones de USD en 2032, con una CAGR del 6,95% durante 2027-2032.
¿Qué está impulsando la demanda de puertas y ventanas de UPVC en India?
Los programas de vivienda del gobierno proporcionan una cartera de construcción, con más de 193.000 viviendas adicionales aprobadas bajo el programa PMAY-U 2.0 el 16 de octubre de 2026.
¿Qué tipo de producto lidera el sector de puertas y ventanas de UPVC en India?
Las ventanas de UPVC tuvieron la mayor participación con un 55,33% en 2026. Se prevé que las puertas de UPVC crezcan más rápido con una CAGR del 7,82% durante 2027-2032.
¿Quiénes son los principales proveedores de puertas y ventanas de UPVC en India?
Los principales proveedores incluyen Fenesta Building Systems (DCM Shriram), NCL VEKA Ltd, Aparna Venster, Encraft India Pvt Ltd y Prominance Window Systems.
¿Qué desafío de instalación podría afectar las perspectivas de las ventanas de UPVC en India?
En febrero de 2026, UWDMA describió una estanqueidad al agua a largo plazo incierta para los sellados de ventanas de UPVC solo con silicona, especialmente durante los monzones, incluso con técnicos cualificados y la mejor silicona.
¿Qué regiones de India lideran el sector de puertas y ventanas de UPVC?
El Sur representó el 29,05% del mercado nacional en 2026, mientras que se prevé que el Oeste crezca más rápido con una CAGR del 7,85% durante 2027-2032.