
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
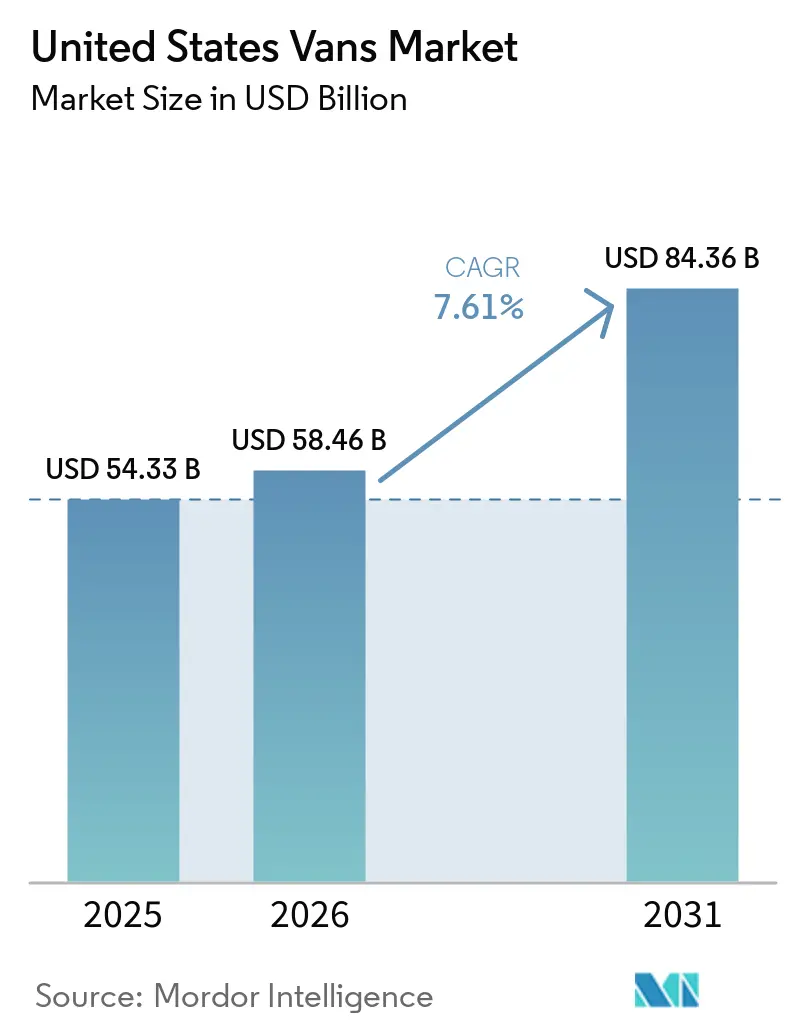
| Tamaño del mercado en el año base (2025) | 54.33 Mil millones de dólares |
| Tamaño del Mercado (2026) | 58.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 84.36 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.61 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Furgonetas en Estados Unidos por Mordor Intelligence
El tamaño del mercado de furgonetas en los Estados Unidos fue valorado en 54,33 mil millones de USD en 2025 y se estima que crecerá desde 58,46 mil millones de USD en 2026 hasta alcanzar los 84,36 mil millones de USD en 2031, a una CAGR del 7,61% durante el período de pronóstico (2026-2031). La electrificación está redefiniendo la competencia a medida que los mandatos federales y estatales de cero emisiones impulsan a las flotas a retirar los modelos diésel más antiguos y asegurar reemplazos de batería eléctrica. Los objetivos corporativos de sostenibilidad refuerzan este giro, ya que los transportistas de paquetes se protegen contra la volatilidad de los precios del combustible mientras cumplen con las normas de emisiones cada vez más estrictas. California representa actualmente la mayor participación de un solo estado, aunque Texas está expandiéndose más rápidamente, lo que señala una adopción geográfica más amplia y nuevos corredores logísticos en el Cinturón del Sol[1]. Las furgonetas de carga dominan la demanda actual, pero el segmento de pasajeros se está acelerando a medida que los servicios de transporte colectivo y los usuarios recreativos adoptan paquetes de baterías de mayor autonomía. En todos los tipos de propulsión, la gasolina mantiene una ligera mayoría de participación, pero las plataformas de batería eléctrica están registrando un crecimiento de dos dígitos a medida que los precios de las celdas de litio-hierro-fosfato disminuyen.
Conclusiones Clave del Informe
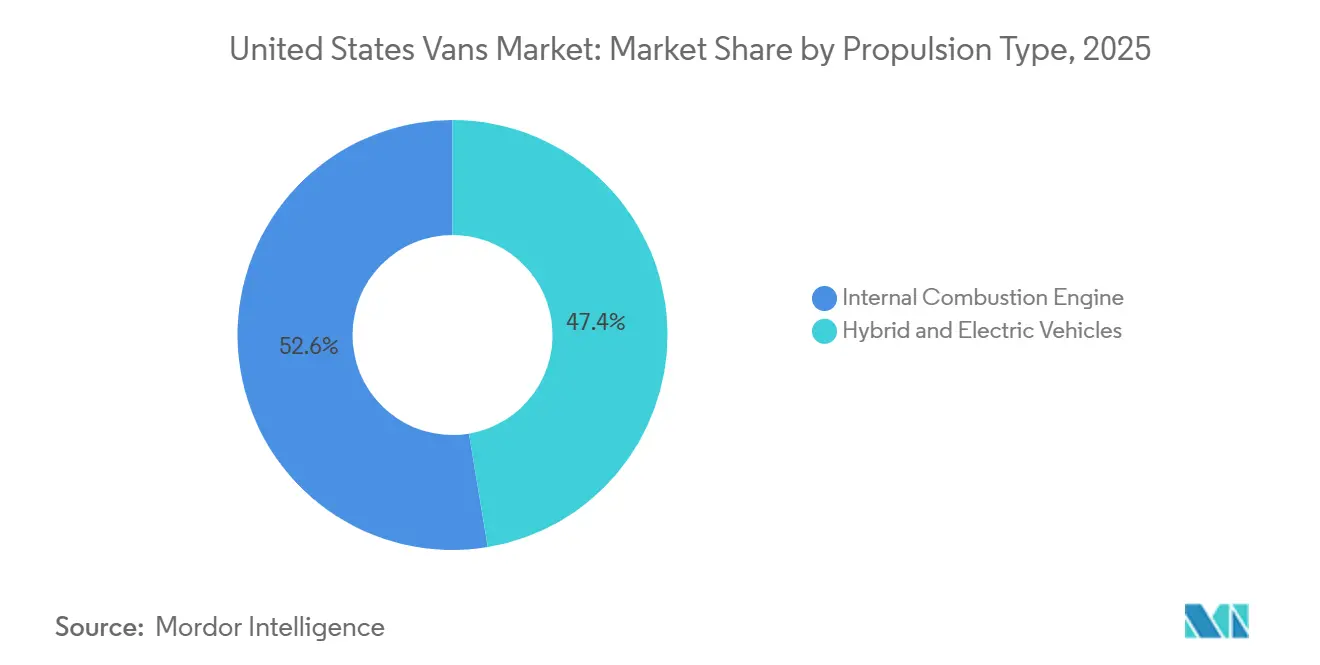
- Por tipo de propulsión, los motores de combustión interna representaron el 52,63% de la participación del mercado de furgonetas en los Estados Unidos en 2025, mientras que se proyecta que los vehículos híbridos y eléctricos registren la CAGR más rápida del 17,11% hasta 2031.
- Por tipo de vehículo, las variantes de carga lideraron con una participación de ingresos del 62,25% en 2025, mientras que se prevé que las furgonetas de pasajeros se expandan a una CAGR del 11,35% hasta 2031.
- Por usuario final, la entrega de última milla representó el 44,53% del tamaño del mercado en 2025, y las conversiones recreativas avanzan a una CAGR del 10,76% durante el mismo período.
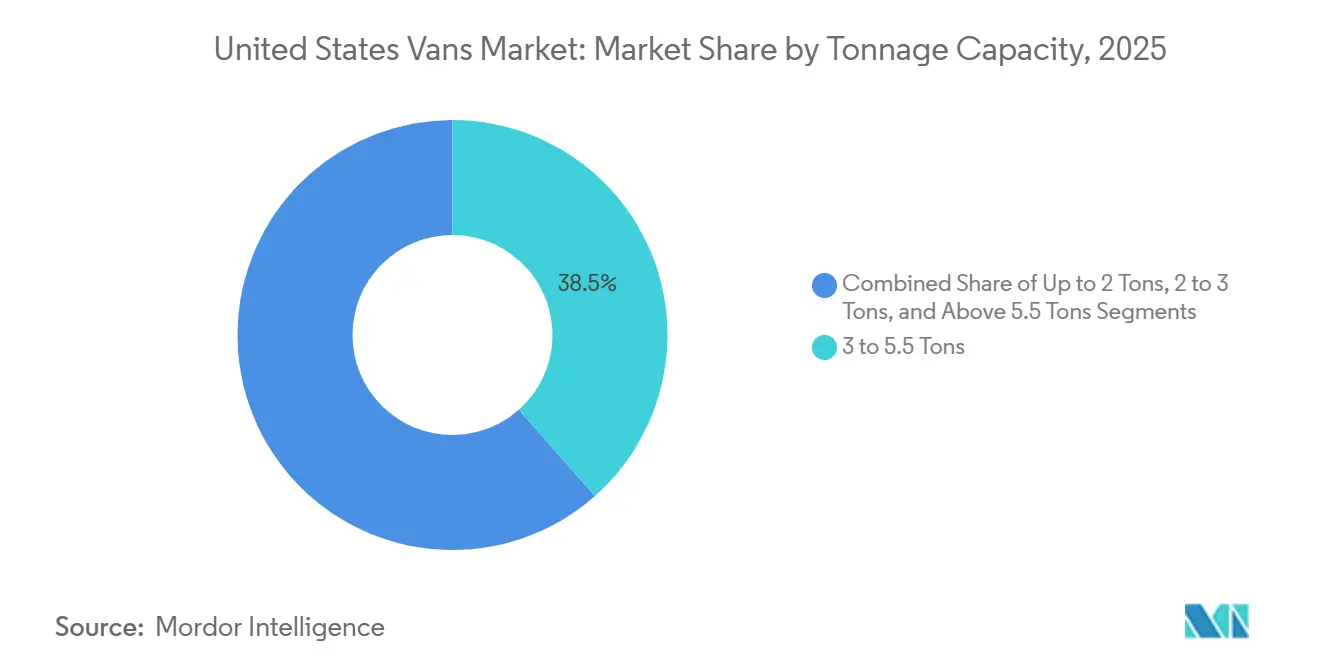
- Por capacidad de tonelaje, la clase de 3 a 5,5 toneladas capturó el 38,46% del tamaño del mercado de furgonetas en los Estados Unidos en 2025, mientras que se proyecta que los modelos de menos de 2 toneladas crezcan a una CAGR del 9,04% para 2031.
- Por autonomía de batería, el segmento de 100 a 200 millas representó una participación del 56,68% en 2025, mientras que el grupo de más de 200 millas se acelera a una CAGR del 16,81% hasta 2031.
- Por estado, California lideró con el 14,17% del tamaño total del mercado en 2025, aunque Texas registra la CAGR más alta del 8,74% prevista hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Furgonetas en Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración del Comercio Electrónico de Paquetería | +1.8% | Nacional, concentrado en California, Texas, Illinois, Nueva York, Florida | Mediano plazo (2-4 años) |
| Mandatos de Cero Emisiones | +1.5% | Estados alineados con CARB (California, Nueva York, Massachusetts, Oregón, Washington), con extensión al Noreste y el Atlántico Medio | Largo plazo (≥ 4 años) |
| Reducción de los Costos de Baterías LFP | +1.2% | Cadenas de suministro globales que afectan a todas las regiones de los EE. UU. | Mediano plazo (2-4 años) |
| Objetivos Corporativos de Adquisición ESG | +0.8% | Nacional, adopción temprana en California, Noreste, Noroeste del Pacífico | Mediano plazo (2-4 años) |
| Plataformas de Chasis Electrificado de los Fabricantes de Equipos Originales | +0.7% | Nacional, con centros de fabricación en Míchigan, Tennessee, Carolina del Sur | Corto plazo (≤ 2 años) |
| Cultura de Vida en Furgoneta y Trabajo Remoto | +0.6% | Estados del Oeste (California, Colorado, Oregón, Washington), Oeste Montañoso | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Aceleración del Comercio Electrónico de Paquetería Impulsa la Demanda de Furgonetas de Última Milla en Zonas Urbanas
Las redes de cumplimiento del comercio electrónico continúan aumentando los volúmenes diarios de paquetes, concentrando las entregas en las principales áreas metropolitanas. Los transportistas nacionales de paquetes ahora despliegan grandes flotas de furgonetas eléctricas para reducir los gastos operativos en rutas con frecuentes paradas. Las restricciones de ralentí urbano impulsan aún más a los gestores de flotas hacia modelos de cero emisiones que evitan multas y limitaciones de acceso. La presión competitiva por la entrega en el mismo día consolida la demanda de sistemas de batería de carga rápida que mantienen las furgonetas en rotación continua. La confluencia de ahorros en combustible, cumplimiento normativo y expectativas de servicio al cliente acorta el período de recuperación de la inversión para las furgonetas eléctricas urbanas.
Mandatos Federales y Estatales de Cero Emisiones para Vehículos Comerciales
La Agencia de Protección Ambiental emitió límites de gases de efecto invernadero para vehículos de peso medio progresivamente más estrictos que entran en vigor en el año modelo 2027[2]. Las regulaciones estatales paralelas, lideradas por la Junta de Recursos del Aire de California, exigen que las flotas de alta prioridad trasladen todas las nuevas adquisiciones a modelos de cero emisiones en un calendario escalonado. Más de una docena de estados adicionales han adoptado normas similares, cubriendo colectivamente aproximadamente el 40% del mercado de vehículos comerciales. Por lo tanto, los fabricantes de automóviles están diseñando soluciones de cumplimiento a nivel nacional en lugar de variantes específicas por región. El impulso armonizado acelera el despliegue de tecnología y amplía la disponibilidad de furgonetas eléctricas incluso en los estados de adopción voluntaria.
La Reducción de los Costos de Baterías LFP Permite Paquetes de Mayor Capacidad en Furgonetas
Los precios de los paquetes de baterías de litio-hierro-fosfato han caído por debajo de los 100 USD por kilovatio hora, reduciéndose a más de la mitad en cuatro años. Esta caída permite a los fabricantes especificar paquetes más grandes que llevan la autonomía real de las furgonetas más allá de las 200 millas sin costos prohibitivos. La química LFP también mejora la estabilidad térmica, extendiendo la vida útil de la batería durante aplicaciones de ciclos de uso intensivo. Los menores costos de los paquetes reducen las brechas en el costo total de propiedad frente al diésel, particularmente para las flotas que registran un alto kilometraje anual. Las baterías más grandes mitigan aún más las reducciones de carga útil al permitir una capacidad suficiente sin recurrir a químicas de níquel más pesadas.
Los Objetivos Corporativos de Adquisición ESG Aceleran la Electrificación de Flotas
Las grandes corporaciones integran la electrificación de furgonetas en sus estrategias de emisiones de Alcance 3, empoderando a los gestores de flotas para actuar de manera decisiva. Las empresas tecnológicas, los proveedores de logística y las empresas de servicios públicos ahora publican hojas de ruta de flotas de cero emisiones, enviando señales claras de volumen a los fabricantes de automóviles. Los compromisos públicos desbloquean financiamiento preferencial y asociaciones con empresas de servicios públicos para la carga en depósitos. El beneficio reputacional de cumplir con objetivos de sostenibilidad ambiciosos fomenta la adopción temprana a pesar de la incertidumbre sobre el valor residual. Las empresas más pequeñas se benefician de estos marcos arrendando furgonetas eléctricas a través de flotas de alquiler que ya han absorbido los costos de infraestructura.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prima de Precio Elevada de los Vehículos Eléctricos | -0.9% | Nacional, aguda en zonas rurales y estados del Sur con menores costos de combustible | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Carga Rápida en Corriente Continua en Depósitos | -0.7% | Zonas no urbanas, Medio Oeste, Oeste Montañoso, Sur rural | Mediano plazo (2-4 años) |
| Penalizaciones en la Carga Útil | -0.5% | Nacional, crítico para la construcción, servicios públicos, transporte refrigerado | Corto plazo (≤ 2 años) |
| Valores Residuales Inciertos para Furgonetas Eléctricas Usadas | -0.4% | Nacional, que afecta las tasas de arrendamiento y las estrategias de reventa de flotas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Prima de Precio Inicial de las Furgonetas Eléctricas Frente a las Furgonetas de Motor de Combustión Interna
Las primas de compra de aproximadamente un tercio por encima de los modelos de gasolina comparables continúan disuadiendo a los compradores sensibles al costo. Los créditos federales compensan parte de la brecha, pero la elegibilidad depende de las normas de contenido nacional que excluyen algunos chasis importados. Las pequeñas empresas a menudo carecen del capital o las líneas de crédito necesarias para los precios de lista más altos. Han surgido programas de arrendamiento y ofertas de batería como servicio, aunque siguen concentrados entre las grandes flotas. Hasta que los costos de los paquetes caigan aún más, el impacto del precio de lista moderará la adopción fuera de la paquetería urbana y las flotas corporativas.
Disponibilidad Limitada de Carga Rápida en Corriente Continua en Depósitos
La electrificación de flotas depende de la carga nocturna o rápida en depósitos, pero muchos sitios enfrentan retrasos en la interconexión con la red eléctrica y costosas mejoras en la infraestructura de suministro. Las iniciativas de infraestructura pública priorizan los corredores interestatales sobre los depósitos comerciales, dejando a los operadores de flotas financiar las instalaciones por su cuenta. Las estructuras de cargos por demanda en ciertas empresas de servicios públicos elevan los costos operativos durante los períodos pico, socavando los beneficios del costo total de propiedad. Los programas emergentes de carga gestionada son prometedores, pero cubren solo determinadas áreas metropolitanas. Los depósitos rurales y los patios de contratistas siguen desatendidos, lo que ralentiza la penetración más allá de las principales ciudades.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propulsión: Las Furgonetas de Batería Eléctrica Ganan Impulso
Los motores de combustión interna representaron la mayor participación del 52,63% del mercado de furgonetas en los Estados Unidos en 2025. Los operadores de flotas continúan favoreciendo estos modelos para rutas rurales que carecen de infraestructura de carga. Sin embargo, las furgonetas híbridas y eléctricas registran la CAGR más rápida del 17,11% hasta 2031, a medida que la caída de los costos de las baterías y las normas de cero emisiones se combinan con ciclos de uso urbano predecibles. El diésel y los combustibles alternativos siguen siendo opciones de nicho, pero los marcos regulatorios cambiantes erosionan constantemente sus perspectivas a largo plazo.
La adopción de vehículos híbrido-eléctricos se beneficia de trenes de transmisión simplificados y menor mantenimiento, mientras que las unidades de gasolina dependen de la ubicuidad del reabastecimiento de combustible y los menores costos de entrada. Las estrategias de adquisición de flotas combinan cada vez más las furgonetas eléctricas con la telemática para monitorear la utilización, asegurando que las rutas de alto kilometraje logren una recuperación rápida de la inversión. Durante el período de pronóstico, la combinación de propulsión se desplaza gradualmente hacia la electricidad sin desplazar completamente la gasolina en territorios remotos. La realineación de la participación de mercado será, por lo tanto, incremental pero consistente.


Por Tipo de Vehículo: La Carga Domina Mientras los Pasajeros Aumentan
Las furgonetas de carga lideraron con el 62,25% de la participación del mercado de furgonetas en los Estados Unidos en 2025, ya que la logística del comercio electrónico y los trabajadores de oficios requieren almacenamiento seguro. Las dimensiones estándar de la carrocería y los equipamientos modulares impulsan altos volúmenes de producción y precios competitivos. Las furgonetas de pasajeros, aunque a menor escala, se proyecta que crezcan a una CAGR del 11,35% hasta 2031, ya que los servicios de transporte colectivo, el turismo y los entusiastas de la vida en furgoneta buscan asientos flexibles con capacidad de autonomía extendida.
El crecimiento futuro de las variantes de carga seguirá vinculado a la expansión de almacenes y la densidad de paquetes, mientras que los servicios de transporte público y el transporte corporativo estimulan la demanda de pasajeros. Los ecosistemas de equipamiento ya se adaptan a los chasis eléctricos para ambas configuraciones, apoyando transiciones fluidas. Los fabricantes que equilibren la capacidad de carga con la comodidad de los pasajeros aprovecharán las oportunidades de uso mixto. La combinación de productos se amplía así sin socavar el liderazgo de la carga.
Por Usuario Final: La Entrega de Última Milla Ancla las Ventas
Las operaciones de entrega de última milla representaron una participación del 44,53% en 2025, lo que refleja una alta utilización de furgonetas y la previsibilidad de las rutas. En respuesta a las crecientes demandas de los clientes por envíos ecológicos, los principales actores logísticos están adoptando cada vez más flotas de cero emisiones. Mientras tanto, a medida que el trabajo remoto fomenta los viajes flexibles y las redes sociales amplifican su atractivo, los segmentos recreativo y de vida en furgoneta están experimentando una sólida CAGR del 10,76%.
Si bien los oficios de servicio, las empresas de servicios públicos y las flotas gubernamentales están adquiriendo activamente furgonetas para aplicaciones de nicho, ninguno rivaliza con la escala de los operadores de entrega de paquetes. Aunque las conversiones de furgonetas recreativas son menores en número, presentan perspectivas lucrativas y de alto margen tanto para los fabricantes de automóviles como para las empresas del mercado de accesorios. Este dinámico panorama muestra una combinación armoniosa de demandas de entrega impulsadas por el volumen y el creciente atractivo de los estilos de vida aspiracionales.
Por Capacidad de Tonelaje: El Peso Medio Lidera Mientras las Furgonetas Ligeras se Aceleran
La clase de 3 a 5,5 toneladas capturó el 38,46% de la demanda en 2025 debido a su punto óptimo de carga útil y la simplicidad de la licencia. Estas furgonetas satisfacen las necesidades de contratistas, servicios de entrega y otras empresas sin cruzar el umbral que requiere una licencia de conducir comercial. Mientras tanto, los modelos de menos de 2 toneladas están en auge, con una sólida CAGR del 9,04%, ya que el microcumplimiento urbano prioriza la maniobrabilidad sobre la capacidad de carga bruta.
Los fabricantes de automóviles están ajustando los diseños de chasis para maximizar las cargas útiles, incluso con el peso adicional de las baterías, asegurando que mantengan su liderazgo en el segmento de peso medio. Las furgonetas ligeras se están convirtiendo en la opción preferida para las flotas urbanas, ofreciendo ventajas como un estacionamiento más fácil y un costo total del vehículo más bajo. A medida que la logística urbana continúa evolucionando, podemos esperar una gama más amplia de opciones de tonelaje. Sin embargo, es probable que las configuraciones de peso medio mantengan su atractivo en una base de clientes diversa.


Por Autonomía de Batería: El Rango Medio Prevalece pero el Rango Extendido Aumenta
Las furgonetas con una autonomía de 100 a 200 millas mantuvieron una participación dominante del 56,68% en 2025, ya que el tamaño de sus paquetes se alinea con las rutas diarias promedio y los objetivos de costo. Los gestores de flotas han adoptado este rango medio como estándar para las operaciones urbanas y suburbanas. Mientras tanto, los modelos con autonomías superiores a las 200 millas están experimentando el crecimiento más rápido, con una CAGR del 16,81%, a medida que los operadores buscan mayor capacidad de reserva para una mayor flexibilidad de ruta y adaptabilidad a las condiciones estacionales.
Las furgonetas de corto alcance, con capacidades inferiores a las 100 millas, encuentran su nicho únicamente en entornos urbanos densamente poblados. Si bien el rango medio continúa dominando, gracias a un cuidadoso equilibrio entre costo, peso y capacidad, los avances en la tecnología de celdas de batería están haciendo que los paquetes de mayor autonomía sean más viables. Como resultado, la segmentación por autonomía del mercado está preparada para desplazarse gradualmente hacia distancias más largas.
Análisis Geográfico
Principales Empresas en el Mercado de Furgonetas en Estados Unidos
California lidera el mercado de furgonetas en los Estados Unidos con una participación del 14,17% gracias a la solidez del mandato de ventas de Camiones Limpios Avanzados y los programas estatales de adquisición de flotas y vales, tras la retirada de la norma de Flotas Limpias Avanzadas en enero de 2025. Texas está creciendo más rápidamente con una CAGR del 8,74%, ya que la expansión de los centros de cumplimiento en Dallas, Houston y Austin genera nueva demanda tanto en modelos de gasolina como eléctricos. Diecisiete estados alineados con CARB en el Noreste y el Noroeste del Pacífico configuran colectivamente las decisiones de asignación de productos para todos los principales fabricantes de automóviles. Los estados no alineados con CARB en el Sur y el Oeste Montañoso muestran un aumento de las ventas impulsado por la construcción de almacenes y las tendencias migratorias, aunque la penetración eléctrica sigue siendo menor.
Las áreas urbanas dominan el volumen gracias a la densidad de paquetes y los requisitos de transporte colectivo. Las regiones rurales continúan dependiendo de las furgonetas de gasolina debido a la menor disponibilidad de electricidad y las mayores distancias de las rutas. Los programas de vales estatales varían: California ofrece los incentivos más generosos, seguida de Nueva York y Massachusetts, mientras que Texas depende únicamente de los créditos federales. Estas diferencias de política hacen que las flotas con presencia nacional adopten estrategias de adquisición divididas que alinean los vehículos con los marcos de cumplimiento locales.
La proximidad a los puertos y las instalaciones de fabricación refuerzan el liderazgo costero en la adopción. Las fábricas del Medio Oeste se reconvierten para el ensamblaje eléctrico, anclando el empleo regional y alentando a las flotas locales a comprar modelos eléctricos nacionales. Los estados del Cinturón del Sol capitalizan su ubicación geográfica central para atraer centros de distribución, compensando la expansión más lenta de la red de carga a través de ventajas de escala en el movimiento de carga. En general, la intensidad regulatoria, la densidad de infraestructura y la concentración económica dictan el ritmo y la expansión del crecimiento del mercado.
Panorama Competitivo
Concentración del Mercado
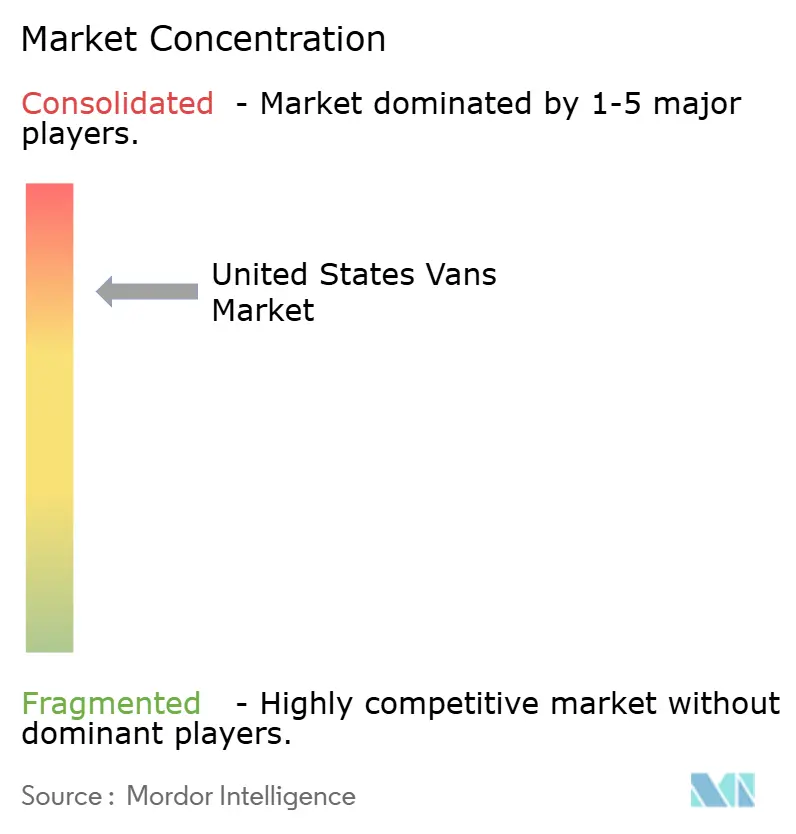
El mercado muestra una concentración significativa, con los principales fabricantes controlando colectivamente la mayoría de las ventas. El E-Transit de Ford asegura la adopción temprana por parte de las flotas gracias a la familiaridad con los equipamientos existentes del Transit y una extensa red de servicio de concesionarios. BrightDrop de General Motors forma asociaciones ancla con los principales actores logísticos, proporcionando volúmenes estables que sustentan sus instalaciones dedicadas a furgonetas eléctricas. Stellantis aprovecha la popularidad del ProMaster introduciendo una variante eléctrica posicionada tanto para usuarios comerciales como para la vida en furgoneta, mientras que Mercedes-Benz apunta a los segmentos de flotas premium con el eSprinter.
Rivian suministra miles de furgonetas de reparto bajo un contrato exclusivo con un importante minorista en línea, ilustrando cómo la integración de software dedicado puede diferenciar a los nuevos participantes. Varias empresas emergentes respaldadas por capital de riesgo no lograron escalar la producción, destacando la intensidad de capital de la fabricación automotriz. Los fabricantes de automóviles establecidos despliegan sus divisiones financieras consolidadas para ofrecer estructuras de arrendamiento favorables, contrarrestando los precios de lista más altos de los modelos eléctricos. Las alianzas estratégicas con proveedores de infraestructura de carga aceleran la electrificación de los depósitos y aseguran flujos de ingresos por servicios.
Existen oportunidades de espacio en blanco en furgonetas eléctricas refrigeradas, variantes de celda de combustible de autonomía extendida y chasis modulares diseñados para carrocerías especiales. Los fabricantes de automóviles compiten por integrar sistemas avanzados de asistencia al conductor que reduzcan los costos de colisión y atraigan a los gestores de flotas conscientes de los seguros. A lo largo del horizonte de pronóstico, la ventaja competitiva dependerá del equilibrio entre la economía unitaria y los ecosistemas de carga escalables y la garantía del valor residual.
Líderes de la Industria de Furgonetas en los Estados Unidos
-
Ford Motor Company
-
General Motors Company
-
Daimler Trucks AG
-
Nissan Motor Co. Ltd.
-
Stellantis N.V
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: Field Van anunció la Field Van Adventure (FAV), una nueva plataforma construida sobre el chasis Ford E-Series con capacidad 4x4.
- Junio de 2026: Stellantis Pro One lanzó la Smart Compact Van, un vehículo centrado en el conductor diseñado para profesionales.
- Mayo de 2026: Volkswagen Group confirmó el regreso de la furgoneta eléctrica ID.Buzz a los Estados Unidos para el año modelo 2027, con una configuración orientada al camping.
Alcance del Informe del Mercado de Furgonetas en los Estados Unidos
El mercado de furgonetas en los Estados Unidos está segmentado por tipo de propulsión, tipo de vehículo, usuario final, capacidad de tonelaje, autonomía de batería y estado. Por Tipo de Propulsión, el mercado está segmentado en Vehículo Híbrido y Eléctrico (BEV, PHEV, HEV y FCEV) y Motor de Combustión Interna (Diésel, Gasolina, GNC y Otros). Por Tipo de Vehículo, el mercado está segmentado en Furgoneta de Carga, Furgoneta de Pasajeros y Furgoneta Especial (Refrigerada). Por Usuario Final, el mercado está segmentado en Entrega de Última Milla y Paquetería, Servicios de Campo y Servicios Públicos, Flotas de Alquiler y Arrendamiento, Recreativo y Vida en Furgoneta, Gobierno y Municipal, y Transporte Corporativo de Pasajeros. Por Capacidad de Tonelaje, el mercado está segmentado en Hasta 2 Toneladas, 2-3 Toneladas, 3-5,5 Toneladas y Más de 5,5 Toneladas. Por Autonomía de Batería, el mercado está segmentado en Hasta 100 millas, 100-200 millas y Más de 200 millas. Por Estado, el mercado está segmentado en Alabama, Alaska, Arizona, Arkansas, California, Colorado, Connecticut, Delaware, Florida, Georgia, Hawái, Idaho, Illinois, Indiana, Iowa, Kansas, Kentucky, Luisiana, Maine, Maryland, Massachusetts, Míchigan, Minnesota, Misisipi, Misuri, Montana, Nebraska, Nevada, Nuevo Hampshire, Nueva Jersey, Nuevo México, Nueva York, Carolina del Norte, Dakota del Norte, Ohio, Oklahoma, Oregón, Pensilvania, Rhode Island, Carolina del Sur, Dakota del Sur, Tennessee, Texas, Utah, Vermont, Virginia, Washington, Virginia Occidental, Wisconsin y Wyoming.
Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
Tipo de Propulsión
| Vehículos Híbridos y Eléctricos | Por Categoría de Combustible | BEV |
| HEV | ||
| Motor de Combustión Interna | Por Categoría de Combustible | Diésel |
| Gasolina |
| Tipo de Propulsión | Vehículos Híbridos y Eléctricos | Por Categoría de Combustible | BEV |
| HEV | |||
| Motor de Combustión Interna | Por Categoría de Combustible | Diésel | |
| Gasolina | |||
Definición de mercado
- Tipo de Vehículo - La categoría incluye Vehículos Comerciales Ligeros.
- Tipo de Carrocería de Vehículo - Esta categoría incluye Furgonetas Comerciales Ligeras.
- Categoría de Combustible - La categoría cubre exclusivamente los sistemas de propulsión eléctrica, incluidos varios tipos como HEV (Vehículos Eléctricos Híbridos), PHEV (Vehículos Eléctricos Híbridos Enchufables), BEV (Vehículos Eléctricos de Batería) y FCEV (Vehículos Eléctricos de Pila de Combustible).
| Palabra clave | Definición |
|---|---|
| Vehículo Eléctrico (VE) | Un vehículo que utiliza uno o más motores eléctricos para la propulsión. Incluye automóviles, autobuses y camiones. Este término incluye los vehículos totalmente eléctricos o vehículos eléctricos de batería y los vehículos eléctricos híbridos enchufables. |
| BEV | Un BEV depende completamente de una batería y un motor para la propulsión. La batería del vehículo debe cargarse conectándola a una toma de corriente o a una estación de carga pública. Los BEV no tienen motor de combustión interna y, por lo tanto, no generan contaminación. Tienen un bajo costo de operación y menor ruido del motor en comparación con los motores de combustible convencionales. Sin embargo, tienen una autonomía más corta y precios más altos que sus modelos equivalentes de gasolina. |
| PEV | Un vehículo eléctrico enchufable es un vehículo eléctrico que puede cargarse externamente e incluye generalmente tanto vehículos totalmente eléctricos como híbridos enchufables. |
| Vehículo Eléctrico Híbrido Enchufable | Un vehículo que puede ser impulsado por un motor de combustión interna o por un motor eléctrico. A diferencia de los vehículos eléctricos híbridos normales, pueden cargarse externamente. |
| Motor de combustión interna | Un motor en el que la combustión de los combustibles ocurre en un espacio confinado llamado cámara de combustión. Generalmente funciona con gasolina/nafta o diésel. |
| Vehículo Eléctrico Híbrido | Un vehículo impulsado por un motor de combustión interna en combinación con uno o más motores eléctricos que utilizan energía almacenada en baterías. Estos se recargan continuamente con energía del motor de combustión interna y el frenado regenerativo. |
| Vehículos Comerciales | Los vehículos comerciales son vehículos de carretera motorizados diseñados para transportar personas o mercancías. La categoría incluye vehículos comerciales ligeros (LCV) y vehículos de mediana y gran tonelaje (M&HCV). |
| Vehículos de Pasajeros | Los automóviles de pasajeros son vehículos con motor eléctrico o de combustión con al menos cuatro ruedas. Estos vehículos se utilizan para el transporte de pasajeros y comprenden no más de ocho asientos además del asiento del conductor. |
| Vehículos Comerciales Ligeros | Los vehículos comerciales que pesan menos de 6.000 lb (Clase 1) y en el rango de 6.001 a 10.000 lb (Clase 2) están cubiertos bajo esta categoría. |
| M&HDT | Los vehículos comerciales que pesan en el rango de 10.001 a 14.000 lb (Clase 3), 14.001 a 16.000 lb (Clase 4), 16.001 a 19.500 lb (Clase 5), 19.501 a 26.000 lb (Clase 6), 26.001 a 33.000 lb (Clase 7) y más de 33.001 lb (Clase 8) están cubiertos bajo esta categoría. |
| Autobús | Un modo de transporte que generalmente se refiere a un vehículo grande diseñado para transportar pasajeros a largas distancias. Esto incluye autobuses de tránsito, autobuses escolares, autobuses lanzadera y trolebuses. |
| Diésel | Incluye vehículos que utilizan diésel como combustible principal. Un vehículo con motor diésel tiene un sistema de inyección de encendido por compresión en lugar del sistema de encendido por chispa utilizado por la mayoría de los vehículos de gasolina. En dichos vehículos, el combustible se inyecta en la cámara de combustión y se enciende por la alta temperatura alcanzada cuando el gas se comprime en gran medida. |
| Gasolina | Incluye vehículos que utilizan gasolina/nafta como combustible principal. Un automóvil de gasolina generalmente utiliza un motor de combustión interna de encendido por chispa. En dichos vehículos, el combustible se inyecta en el colector de admisión o en la cámara de combustión, donde se combina con aire, y la mezcla de aire/combustible se enciende por la chispa de una bujía. |
| GLP | Incluye vehículos que utilizan GLP como combustible principal. Tanto los vehículos de GLP dedicados como los de doble combustible se consideran dentro del alcance del estudio. |
| GNC | Incluye vehículos que utilizan GNC como combustible principal. Estos son vehículos que funcionan como los vehículos de gasolina con motores de combustión interna de encendido por chispa. |
| HEV | Todos los vehículos eléctricos que utilizan baterías y un motor de combustión interna (MCI) como fuente principal de propulsión se consideran bajo esta categoría. Los HEV generalmente utilizan un tren de potencia diésel-eléctrico y también se conocen como vehículos híbridos diésel-eléctricos. Un HEV convierte el impulso del vehículo (energía cinética) en electricidad que recarga la batería cuando el vehículo reduce la velocidad o se detiene. La batería del HEV no puede cargarse mediante dispositivos enchufables. |
| PHEV | Los PHEV son impulsados por una batería así como por un motor de combustión interna. La batería puede cargarse mediante frenado regenerativo usando el motor de combustión interna o conectándola a alguna fuente de carga externa. Los PHEV tienen una mayor autonomía que los BEV, pero son comparativamente menos ecológicos. |
| Hatchback | Son automóviles de tamaño compacto con una puerta tipo portón trasero en la parte posterior. |
| Sedán | Son generalmente automóviles de pasajeros de dos o cuatro puertas, con un área separada en la parte trasera para el equipaje. |
| SUV | Popularmente conocidos como SUV, estos automóviles cuentan con tracción en las cuatro ruedas y generalmente tienen una alta distancia al suelo. Estos automóviles también pueden utilizarse como vehículos todoterreno. |
| MPV | Son vehículos multiusos (también llamados monovolúmenes) diseñados para transportar un mayor número de pasajeros. Transportan entre cinco y siete personas y también tienen espacio para el equipaje. Generalmente son más altos que el automóvil familiar promedio, para proporcionar mayor espacio para la cabeza y facilidad de acceso, y generalmente son de tracción delantera. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye en base a estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Los ingresos del mercado se calculan multiplicando el volumen de ventas por su precio de venta promedio (ASP) respectivo. Al estimar el ASP, se han tenido en cuenta factores como la inflación promedio, el cambio en la demanda del mercado, el costo de fabricación, el avance tecnológico y las preferencias cambiantes de los consumidores, entre otros.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos del mercado, las variables y las evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción.




