
Tamaño y Participación del Mercado de Sistemas de Notificación Masiva de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 4.40 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.27 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 18.62 % |
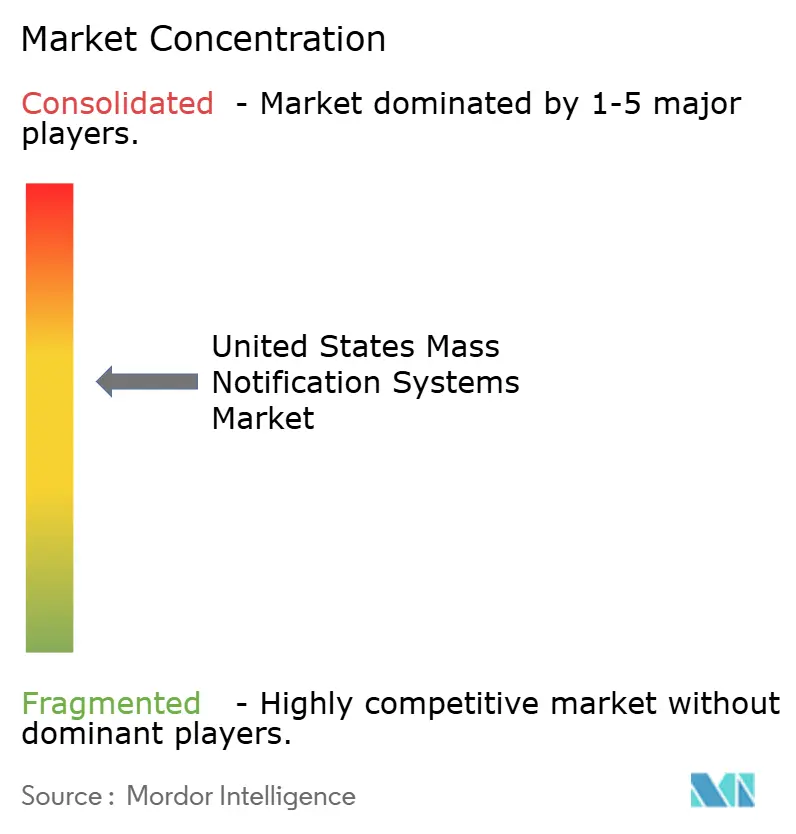
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Notificación Masiva de los Estados Unidos por Mordor Intelligence
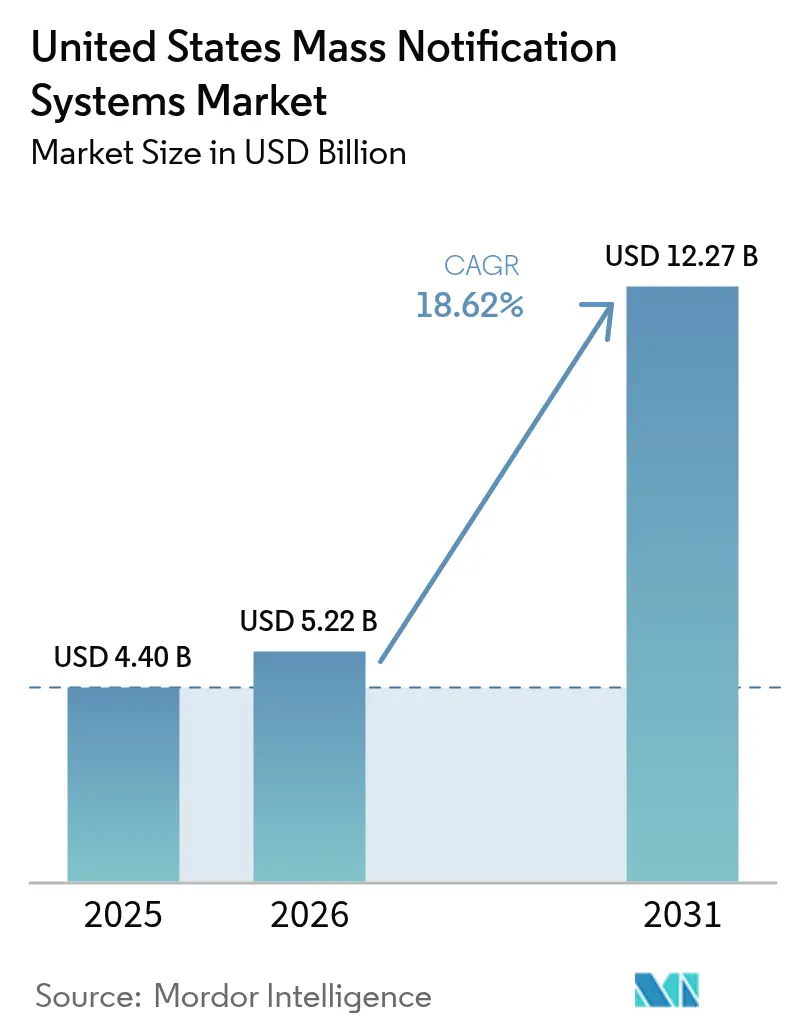
El tamaño del mercado de sistemas de notificación masiva de los Estados Unidos en 2026 se estima en USD 5,22 mil millones, creciendo desde el valor de 2025 de USD 4,40 mil millones con proyecciones para 2031 que muestran USD 12,27 mil millones, creciendo a una CAGR del 18,62% entre 2026 y 2031. El impulso refleja mandatos federales simultáneos, la rápida adopción de la nube y una mayor conciencia del riesgo entre los operadores tanto del sector público como del sector privado. Los plazos de cumplimiento vinculados a la Plataforma Abierta 3.0 del Sistema Integrado de Alerta y Advertencia Pública de la FEMA (IPAWS-Open 3.0) y la supervisión de la Ley Clery del Departamento de Educación han adelantado los ciclos de adquisición, mientras que las políticas de trabajo híbrido aceleran la demanda de alertas nativas en la nube y con prioridad móvil. Las inversiones en 5G y la respuesta a incidentes habilitada por inteligencia artificial fortalecen la diferenciación de productos, aunque las brechas de interoperabilidad entre las redes de radio del Proyecto 25 (P25) y los nuevos servicios celulares moderan la escalabilidad a corto plazo. La dinámica competitiva sigue siendo moderadamente fragmentada; la transacción de privatización de Everbridge en 2024 y la autorización FedRAMP High de BlackBerry AtHoc subrayan un activo entorno de fusiones y adquisiciones y el enfoque en clientes federales.
Conclusiones Clave del Informe
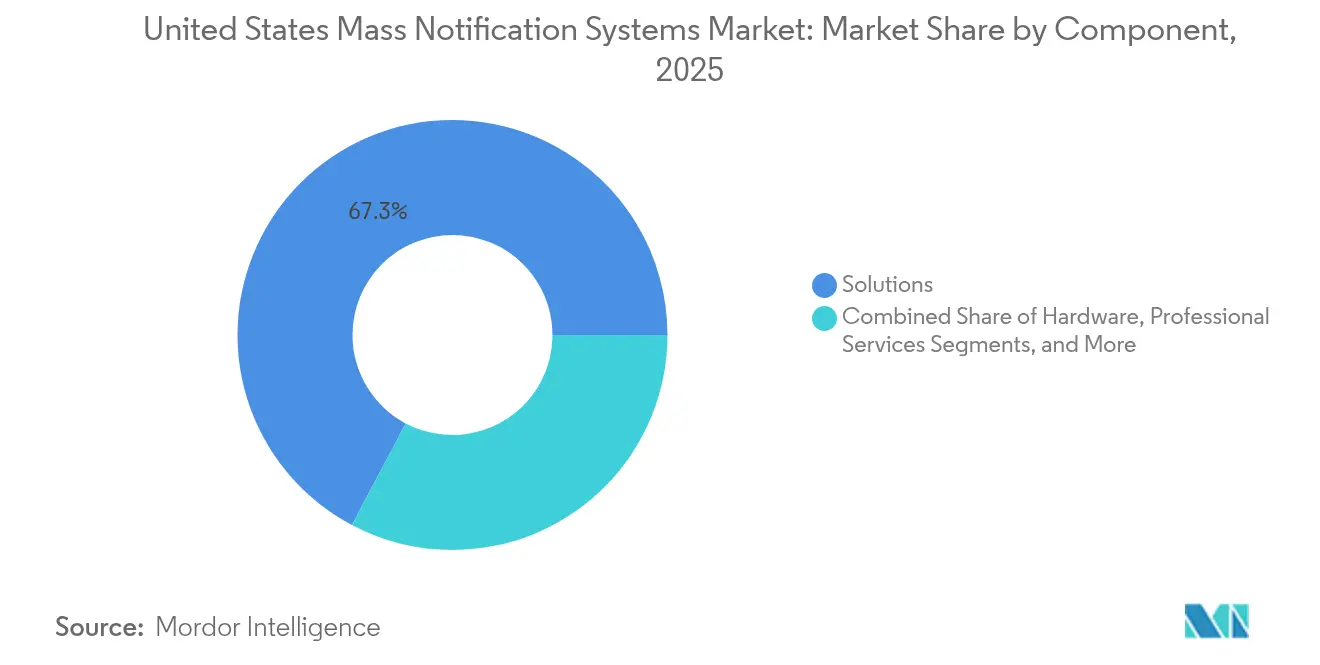
- Por componente, las soluciones representaron el 67,25% de la participación del mercado de sistemas de notificación masiva de los Estados Unidos en 2025, mientras que los servicios están previstos para crecer a una CAGR del 18,95% hasta 2031.
- Por modelo de implementación, la nube capturó el 71,80% de la participación de ingresos en 2025, mientras que el híbrido está proyectado para expandirse a una CAGR del 20,05% hasta 2031.
- Por aplicación, los destinatarios distribuidos y las alertas personales representaron el 45,90% del tamaño del mercado de sistemas de notificación masiva de los Estados Unidos en 2025; los sistemas en edificios registran la perspectiva de CAGR más alta del 20,24%.
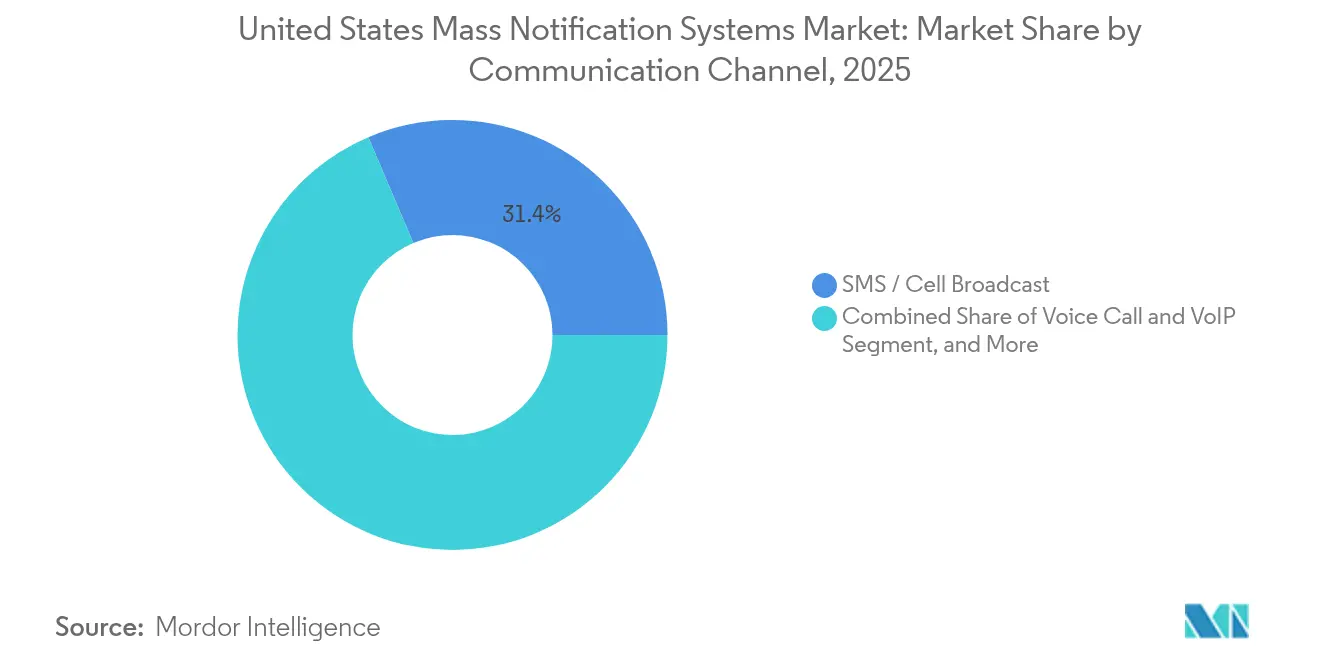
- Por canal de comunicación, el SMS y el texto lideraron con una participación del 31,40% en 2025, en contraste con las notificaciones push de aplicaciones móviles que avanzan a una CAGR del 20,93%.
- Por vertical de usuario final, las agencias gubernamentales y de seguridad pública comandaron el 41,20% de la participación en 2025; la sanidad y las ciencias de la vida representan el segmento de más rápido crecimiento con una CAGR del 21,08% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Sistemas de Notificación Masiva de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión federal de IPAWS-Open 3.0 que acelera las implementaciones de agencias | +4.20% | Nacional; más fuerte entre los organismos federales y estatales de gestión de emergencias | Corto plazo (≤ 2 años) |
| Mandatos de seguridad en campus impulsados por la Ley Clery | +2.80% | Nacional; concentrado en estados con grandes sistemas de universidades públicas | Mediano plazo (2-4 años) |
| Integración de IA y aprendizaje automático que mejora la respuesta a emergencias | +3.50% | Centros urbanos y corredores de infraestructura crítica | Largo plazo (≥ 4 años) |
| Convergencia de múltiples mandatos federales de seguridad | +2.10% | Nacional; todas las agencias federales y contratistas | Mediano plazo (2-4 años) |
| Plataformas nativas en la nube que habilitan casos de uso de trabajo híbrido | +1.90% | Principales áreas metropolitanas con fuerzas de trabajo distribuidas | Corto plazo (≤ 2 años) |
| Modernización de la infraestructura de la Próxima Generación del Servicio de Emergencias 911 | +2.40% | Puntos de atención de seguridad pública (PSAP) estatales y locales en todo el país | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión Federal de IPAWS-Open 3.0 que Acelera las Implementaciones de Agencias
Las autorizaciones de IPAWS-Open 3.0 superaron las 1.800 autoridades de alerta en 2024, obligando a actualizaciones en jurisdicciones federales, estatales, locales, tribales y territoriales. La norma de la Comisión Federal de Comunicaciones de diciembre de 2024 que exige transmisiones del Sistema de Alerta de Emergencia basadas en IP intensificó los plazos de cumplimiento, catalizando la rápida adjudicación de contratos para soluciones compatibles con BlackBerry AtHoc [1]Comisión Federal de Comunicaciones, "La Comisión Federal de Comunicaciones Establece Fechas para Mensajes Mejorados del Sistema de Alerta de Emergencia," fcc.gov. Al mismo tiempo, una subvención de USD 136 millones de la Corporación para la Radiodifusión Pública acelera la modernización de infraestructuras para radiodifusores rurales y tribales con escaso servicio.
Mandatos de Seguridad en Campus Impulsados por la Ley Clery que Impulsan el Gasto en Educación Superior
El Departamento de Educación puede ahora imponer multas de USD 35.000 por infracción por alertas de campus deficientes, lo que obliga a las universidades a adoptar plataformas integradas que combinen la gestión de incidentes con la comunicación masiva. La actualización AlertVU de la Universidad de Vanderbilt ilustra el cambio hacia sistemas de mando centralizados. Estudios recientes indican que más del 80% de los profesionales de seguridad en educación superior encuentran estas plataformas efectivas para moldear el comportamiento en tiempo real.
La IA y el Aprendizaje Automático Revolucionarán la Seguridad y la Respuesta a Emergencias
Los proyectos piloto de la Dirección de Ciencia y Tecnología del Departamento de Seguridad Nacional muestran una mejora en los tiempos de respuesta ante incendios forestales cuando la inteligencia artificial analiza imágenes satelitales y datos atmosféricos. El mapeo estatal del riesgo de incendios forestales en Colorado aprovecha modelos similares, mientras que la Administración Nacional de Telecomunicaciones e Información señala que el triaje de llamadas al 911 impulsado por IA reduce el volumen en un 30% y eleva la eficiencia hasta en un 10%. La aprobación de la Comisión Federal de Comunicaciones en enero de 2025 de plantillas multilingües de Alertas de Emergencia Inalámbricas en 13 idiomas posiciona la traducción mediante inteligencia artificial como una herramienta de accesibilidad fundamental.
Convergencia de Mandatos Federales de Seguridad en Sistemas de Notificación de Nueva Generación
Las nuevas normas de notificación de ciberincidentes exigen que los propietarios de infraestructuras críticas alerten a la CISA en un plazo de 72 horas, impulsando la demanda de flujos de trabajo de notificación automatizados y multicanal. El Plan de Inversión de Capital del año fiscal 2024-2028 de la Administración de Seguridad del Transporte también prioriza la ciberseguridad y el control automatizado en los nodos de transporte, reforzando los requisitos de interoperabilidad. La financiación del Programa de Gestión de Emergencias de USD 355,1 millones tiene como objetivo capacidades de alerta resilientes al clima, estandarizando aún más la adopción de plataformas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas de interoperabilidad entre la radio P25 heredada y las redes 5G | −2.7% | Jurisdicciones rurales y tribales en todo el país | Mediano plazo (2-4 años) |
| Déficits presupuestarios en municipios rurales | −1.8% | Pequeños condados y municipios en la América rural | Largo plazo (≥ 4 años) |
| Carga creciente de cumplimiento de privacidad de datos y notificación de brechas | −1.3% | Estados con estatutos de privacidad recientemente reforzados | Mediano plazo (2-4 años) |
| Fatiga de alertas públicas tras incidentes pasados de falsas alarmas | −1.0% | Regiones con alta exposición a alertas de prueba frecuentes | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Brechas de Interoperabilidad con Redes P25 Heredadas y 5G
La guía de mejores prácticas de LMR/LTE de la CISA subraya los persistentes obstáculos técnicos para conectar los grupos de comunicación P25 a los canales de banda ancha. La renovación P25 del Condado de Santa Fe por USD 8,1 millones —respaldada por apenas USD 425.000 en ayuda estatal— ilustra el peso fiscal de las actualizaciones de radio. El expediente de confiabilidad de la Próxima Generación del Servicio de Emergencias 911 de la Comisión Federal de Comunicaciones de 2025 podría ampliar aún más la brecha si las redes de radio existentes no pueden cumplir los nuevos estándares.
Déficits Presupuestarios en Municipios Rurales
La disminución de los ingresos por tarifas y las prioridades en competencia limitan los centros rurales del 911, con los condados que cada vez más desvían fondos generales para mantener los niveles básicos de servicio. Un requisito de USD 2,2 mil millones para la Próxima Generación del Servicio de Emergencias 911 solo en Nueva York ejemplifica la escala de los costes de modernización que superan las capacidades locales. Los planes de mitigación de riesgos destacan la carga administrativa del cumplimiento de subvenciones plurianuales, que a menudo supera los recursos de personal de las jurisdicciones pequeñas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Crecimiento de Servicios Supera el Dominio de las Soluciones
El segmento de soluciones representó el 67,25% del mercado de sistemas de notificación masiva de los Estados Unidos en 2025, lo que subraya el gasto arraigado en plataformas de alerta básicas. Sin embargo, los ingresos por servicios están creciendo a una CAGR del 18,95% a medida que las organizaciones dependen de integraciones gestionadas para cumplir con los estándares de IPAWS-Open 3.0 y FedRAMP. Los proveedores de servicios profesionales se benefician de la creciente demanda de configuración de análisis habilitada por inteligencia artificial y monitoreo del sistema las 24 horas del día, los 7 días de la semana.
Los márgenes de hardware se están reduciendo a medida que las arquitecturas en la nube reducen la huella en las instalaciones, aunque los dispositivos especializados como las Balizas de Alertus siguen siendo indispensables en hospitales y campus que requieren redundancia auditiva y visual. Las licencias por suscripción alinean a los proveedores y compradores con las hojas de ruta de actualización continua, mientras que los servicios de formación surgen para desbloquear la detección de amenazas basada en aprendizaje automático. En consecuencia, los servicios están posicionados para capturar una participación creciente del tamaño del mercado de sistemas de notificación masiva de los Estados Unidos, particularmente entre los municipios de nivel medio que carecen de experiencia interna.


Por Implementación: Los Modelos Híbridos Tienden un Puente entre la Nube y las Instalaciones
La entrega en la nube dominó el 71,80% del mercado de sistemas de notificación masiva de los Estados Unidos en 2025, pero los modelos híbridos —que se expanden a una CAGR del 20,05%— ofrecen el compromiso preferido entre la escalabilidad y los requisitos de soberanía de datos. Las agencias federales con cargas de trabajo clasificadas exigen almacenamiento en las instalaciones combinado con capas de distribución en la nube, una configuración reforzada por el marco FedRAMP High que ahora admite implementaciones de BlackBerry AtHoc.
Los proveedores de atención médica adoptan el modelo híbrido para proteger la información electrónica de salud bajo la HIPAA mientras mantienen la rápida difusión de alertas a los cuidadores móviles. La migración a la Próxima Generación del Servicio de Emergencias 911 también atrae a los PSAP estatales hacia la resiliencia de la nube pública. A medida que el 5G se expande, las arquitecturas híbridas están preparadas para capturar una mayor porción de la participación del mercado de sistemas de notificación masiva de los Estados Unidos entre las empresas que integran radios P25 heredadas con aplicaciones de push-to-talk de banda ancha.
Por Aplicación: Los Sistemas en Edificios Ganan Impulso
Los destinatarios distribuidos y las alertas personales retuvieron el 45,90% de participación del tamaño del mercado de sistemas de notificación masiva de los Estados Unidos en 2025, reflejando la ubicuidad de las comunicaciones por SMS, correo electrónico y notificaciones push. Sin embargo, la notificación en edificios está registrando una CAGR del 20,24% a medida que los códigos de seguridad más estrictos exigen alertas focalizadas que minimicen la interrupción de pacientes y estudiantes.
Los estándares de comunicación en ascensores que requieren cobertura de video y voz bidireccional ahora abarcan el 75% de las jurisdicciones de los Estados Unidos, impulsando las renovaciones de los sistemas de cabina. Los hospitales implementan dispositivos de localización en tiempo real portátiles para llamadas de socorro del personal, mientras que las universidades adoptan balizas de alerta para difundir instrucciones a nivel de sala durante incidentes de clima severo.
Por Canal de Comunicación: Las Aplicaciones Móviles Transforman la Entrega de Alertas
El SMS representó el 31,40% de los ingresos de 2025, apreciado por la confiabilidad de la red bajo congestión. Las notificaciones push de aplicaciones móviles están creciendo a una CAGR del 20,93% a medida que las organizaciones prefieren los medios enriquecidos, el seguimiento de confirmación de lectura y el chat bidireccional. Las plantillas multilingües de la Comisión Federal de Comunicaciones mejoran el alcance del SMS, pero los retrasos en la implementación empujan a los adoptantes hacia la traducción instantánea basada en aplicaciones.
Los canales de voz y VoIP siguen siendo críticos cuando se necesita confirmación humana durante evacuaciones. Las sirenas de megafonía persisten para cobertura de área amplia, con sistemas controlados desde la nube que permiten la activación remota. Las alertas de dispositivos IoT, que aprovechan los sensores de edificios inteligentes, representan una vía emergente que se espera profundice el compromiso de los destinatarios.
Por Vertical de Usuario Final: La Sanidad Emerge como Líder de Crecimiento
Los organismos gubernamentales y de seguridad pública generaron el 41,20% de los ingresos de 2025, reflejando los deberes estatutarios de advertir a las poblaciones. La sanidad y las ciencias de la vida están en camino de alcanzar una CAGR del 21,08% a medida que las instalaciones centradas en el paciente implementan alertas silenciosas y específicas por sala que protegen la privacidad y garantizan una respuesta rápida ante incidentes.
La educación mantiene presupuestos sólidos bajo el escrutinio de la Ley Clery, con más de 350 universidades suscritas a InformaCast para alertas integradas de voz, texto y señalización digital. Los operadores de energía, servicios públicos y transporte integran la notificación masiva dentro de los flujos de trabajo de SCADA, aeropuertos y ferrocarriles para proteger las infraestructuras críticas ante las crecientes amenazas cibernéticas.
Análisis Geográfico
Las agencias federales han armonizado en gran medida los requisitos, y BlackBerry AtHoc ahora presta servicio al 80% de los empleados federales tras su habilitación FedRAMP High de 2025. La adopción estatal y municipal es irregular; las metrópolis bien financiadas como el Aeropuerto Internacional de Los Ángeles (LAWA) implementan sistemas multicanal con segmentación de partes interesadas. Las áreas rurales y tribales siguen dependiendo de las subvenciones de la FEMA y la Corporación para la Radiodifusión Pública para modernizar las torres de retransmisión de radiodifusión, lo que subraya una línea de base de seguridad desigual.
Los perfiles de riesgos naturales moldean el gasto regional. Los estados del sureste enfatizan las sirenas exteriores resistentes a huracanes, mientras que las jurisdicciones del oeste priorizan las alertas de incendios forestales y terremotos. Las reformas posteriores a la falsa alarma de Hawái de 2018 ahora incluyen mensajes de prueba periódicos para combatir la fatiga de alertas y reconstruir la confianza pública. Las oficinas de gestión de emergencias costeras también coordinan con el Centro de Alerta de Tsunamis del Pacífico, integrando las activaciones locales de sirenas con datos sísmicos globales.
La concentración de educación superior en el noreste acelera las implementaciones lideradas por la Ley Clery, mientras que el rápido crecimiento de la población en el suroeste impulsa la demanda municipal de soluciones en la nube escalables. Los centros médicos académicos actúan como centros de innovación, realizando proyectos piloto de extensiones de triaje por inteligencia artificial que luego se trasladan a los hospitales comunitarios. En consecuencia, las disparidades regionales en financiación, exposición a riesgos y densidad institucional orientan colectivamente las trayectorias de adopción en el mercado de sistemas de notificación masiva de los Estados Unidos.
Panorama regulatorio
El entorno regulatorio de los Estados Unidos para las notificaciones masivas se centra en IPAWS, administrado por FEMA, con requisitos de interoperabilidad enfocados en el Protocolo Común de Alerta (CAP) para el intercambio de alertas a través de las vías EAS y WEA. La dirección estatutaria para la modernización de IPAWS bajo 6 U.S.C. 321o, respaldada por la planificación de FEMA como el Plan Estratégico de IPAWS (FY 2022-2026), mantiene la conectividad con IPAWS y la generación de mensajes conformes con CAP como una puerta de cumplimiento fundamental para los casos de uso de alerta pública.
La actividad normativa de la FCC continúa dando forma a los requisitos técnicos y de contenido posteriores para el Sistema de Alerta de Emergencia y las Alertas Inalámbricas de Emergencia, incluidas las obligaciones de dispositivos y proveedores codificadas en 47 CFR Parte 10 para WEA. Las acciones recientes incluyen la FCC 24-83 (agosto de 2024), que adoptó un código de evento para Personas Desaparecidas y en Riesgo (MEP) para EAS y permitió su uso a través de WEA, y la orden de la Oficina de Seguridad Pública y Seguridad Nacional de la FCC (DA 25-12, enero de 2025) que exige a los proveedores participantes de servicios móviles comerciales implementar plantillas multilingües de WEA. Esto amplía los requisitos de accesibilidad que los proveedores deben incorporar en las plantillas, las pruebas y el diseño del flujo de trabajo de mensajes.
Análisis de la cadena de valor
La cadena de valor comienza con el establecimiento de normas y la habilitación de infraestructura nacional, liderada por FEMA IPAWS (y su proceso de Memorando de Acuerdo para las autoridades de alerta) y las normas de la FCC para la distribución de WEA/EAS. La generación de mensajes y el diseño de flujos de trabajo se ubican aguas arriba de la entrega, con herramientas de FEMA como el Panel de Diseño de Mensajes (MDD) versión 2.0 (lanzado en abril de 2025) que apoya a las autoridades de alerta al redactar tipos específicos de alertas, incluidas notificaciones de personas desaparecidas y de "todo despejado".
En la etapa intermedia, los proveedores de plataformas de notificación masiva ofrecen generación con capacidad CAP, consolas de operador, servicios de integración y monitoreo gestionado para conectar los puntos finales del sector público y empresarial con IPAWS y con canales internos (SMS, correo electrónico, aplicaciones, escritorio, PA/sirenas e IoT). La entrega final depende de operadoras y radiodifusores para la distribución de WEA/EAS y de los propietarios de infraestructura local para el hardware dentro de edificios, los sistemas de advertencia al aire libre y la interoperabilidad de radio. Los mecanismos de financiamiento y adquisición son una parte definitoria de la cadena, con asignaciones federales y programas como el financiamiento de IPAWS para el FY 2025 de USD 54,2 millones (operaciones y soporte) y el Programa de Subvenciones del Sistema de Alerta de Próxima Generación (USD 40 millones en el FY 2025) que acelera las actualizaciones, mientras que el aviso del Registro Federal de FEMA de mayo de 2026 sobre la extensión de las solicitudes de MOA de IPAWS destaca el paso administrativo que todavía se requiere para que las jurisdicciones se conecten a la arquitectura nacional de alerta.
Panorama Competitivo
El mercado de sistemas de notificación masiva de los Estados Unidos sigue siendo moderadamente fragmentado. La adquisición de Everbridge por USD 1,8 mil millones por parte de Thoma Bravo posiciona la plataforma para la racionalización de la suite de productos y la expansión entre carteras [3]Everbridge, "Acuerdo de Fusión con Thoma Bravo," everbridge.com. La autorización FedRAMP High de BlackBerry AtHoc de abril de 2025 diferencia su oferta para casos de uso federales clasificados, potencialmente consolidando anualidades de suscripción a largo plazo.
Motorola Solutions consolida capacidades complementarias, incorporando RapidDeploy y Theatro por USD 414 millones para fusionar la gestión de despacho asistido por computadora basada en la nube y las comunicaciones en tienda con su plataforma P25, respaldando un crecimiento de ingresos del 6% interanual en el primer trimestre de 2025. Innovadores más pequeños como Regroup ganan participación a través de la profundidad de funciones y las plantillas verticales, evidenciado por los reconocimientos de satisfacción de usuarios de SourceForge.
La diferenciación estratégica descansa cada vez más en el análisis impulsado por inteligencia artificial, las capacidades multilingües y la automatización de cumplimiento comprobada. La actividad de patentes en torno a la información de localización de emergencias basada en IoT señala una competencia futura sobre la entrega de alertas nativas de sensores [4]Google Patents, "Servicio de Información de Localización de Emergencias para IoT," patents.google.com. En general, la amplitud de los requisitos del sector público y los rápidos ciclos tecnológicos garantizan que ningún proveedor individual eclipse el mercado, preservando el espacio para especialistas en nichos junto a grandes proveedores de plataformas integradas.
Líderes de la Industria de Sistemas de Notificación Masiva de los Estados Unidos
Everbridge, Inc.
Motorola Solutions, Inc.
Intrado Life & Safety (West Corp.)
OnSolve, LLC
Honeywell International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad a corto plazo se concentra en acelerar la incorporación formal a IPAWS y la modernización en jurisdicciones más pequeñas e instalaciones específicas que todavía dependen de soluciones puntuales fragmentadas, especialmente porque IPAWS contaba con más de 2.000 autoridades de alerta activas a partir de mayo de 2026, mientras persisten brechas en áreas rurales y con recursos limitados. La administración continua por parte de FEMA del proceso de MOA de IPAWS, reforzada por la acción del Registro Federal de mayo de 2026 para extender las solicitudes de MOA, mantiene en el centro de atención los servicios de integración, pruebas y cumplimiento para proveedores que puedan empaquetar generación con enfoque CAP, flujos de trabajo de gobernanza y capacitación para operadores de alerta pública.
Las adquisiciones federales y de infraestructura crítica continúan priorizando plataformas que se alinean con los requisitos de la nube gubernamental y la resiliencia operativa, favoreciendo a proveedores con arquitecturas listas para FedRAMP y manuales de implementación repetibles. Esto se refleja en la actividad de contratación de 2026, incluida una adjudicación de ATF en junio de 2026 para un sistema de notificación masiva SaaS FedRAMP alojado por Everbridge, y solicitudes de VA en julio de 2026 para la gestión de emergencias mediante notificación masiva y sistemas integrados de altavoces cenitales. Los ciclos de reemplazo de plataformas a nivel de condado también indican una demanda continua de gestión de emergencias integrada con comunicaciones, respaldada por Genasys al asegurar un contrato plurianual con el condado de Ada, Idaho, en mayo de 2026 para Genasys Protect.
Desarrollos recientes del sector
- Julio de 2026: AT&T anunció que ofrecerá Everbridge 360 a clientes empresariales y del sector público junto con la conectividad inalámbrica de AT&T. Empaquetar el software de gestión de eventos críticos con la conectividad simplifica la adquisición y el despliegue para fuerzas laborales distribuidas y operadores multisitio. La medida amplía la distribución de Everbridge a través de un canal de operadora importante y refuerza la entrega de alertas centrada en dispositivos móviles como un patrón de compra habitual.
- Junio de 2026: Motorola Solutions amplió los agentes Assist AI para los flujos de trabajo del 911, incluido un Agente Intérprete para traducción de idiomas en tiempo real y capacidades como la transmisión de audio en vivo a unidades de campo. Estas incorporaciones elevan el nivel de funcionalidad de referencia para operaciones adyacentes a NG911 que cada vez conectan más el manejo de incidentes, el despacho y las notificaciones salientes. Esta actualización refuerza el posicionamiento de Motorola Solutions donde las agencias desean triaje habilitado por IA y soporte multilingüe integrado en las pilas de comunicaciones de misión crítica.
- Diciembre de 2025: Everbridge presentó la Gestión de Eventos de Emergencia (EEM) con ServiceNow y Ekatra para apoyar a organizaciones de infraestructura crítica que responden a tormentas e incendios forestales. La solución conjunta conecta los flujos de trabajo de TI y operaciones con las comunicaciones de emergencia, reduciendo las transferencias manuales durante incidentes de rápida evolución. Esta colaboración refleja la demanda empresarial de una integración más estrecha entre la notificación masiva, la gestión de incidentes y los sistemas operativos de registro.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de los sistemas de notificación masiva utilizados en los Estados Unidos para enviar alertas urgentes y sensibles al tiempo a grupos de destinatarios a través de múltiples canales, incluidos software, servicios relacionados y hardware de soporte que permite la entrega y la administración.
Exclusiones de alcance: excluimos las herramientas de mensajería de marketing general, las herramientas de chat interno que no son de alerta y las actividades de alerta pública que no cuentan con el respaldo de una plataforma dedicada de notificación masiva.
Descripción general de la segmentación
- Por Componente
- Hardware
- Software
- Servicios Profesionales
- Servicios Gestionados
- Por Implementación
- On-Premise
- Nube
- Híbrido
- Por Aplicación
- En Edificios
- Exteriores de Área Amplia
- Destinatarios Distribuidos / Alertas Personales
- Por Canal de Comunicación
- SMS / Difusión Celular
- Llamada de Voz y VoIP
- Correo Electrónico y Ventanas Emergentes en Escritorio
- Sistemas de Megafonía y Sirenas
- Redes Sociales y Fuentes Web
- Notificaciones de IoT y Dispositivos Conectados
- Por Vertical de Usuario Final
- Gobierno y Seguridad Pública
- Educación (Educación Primaria, Secundaria y Superior)
- Instalaciones de Atención Médica
- Energía y Servicios Públicos
- Transporte y Logística
- Industrial y Manufactura
- Empresas Comerciales y Corporativas
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental construyó la estructura base del modelo y nos ayudó a definir las señales de demanda que pueden verificarse de un año a otro. Consultamos material de seguridad pública y comunicaciones de emergencia de fuentes como FEMA (incluidas referencias del programa IPAWS), publicaciones de la FCC y publicaciones del NIST que describen las expectativas de alerta e interoperabilidad.
Para fundamentar la adopción por grupos de usuarios, también utilizamos fuentes como las directrices de seguridad del Departamento de Educación de los Estados Unidos, la información de seguridad laboral de OSHA y los portales de adquisición gubernamentales pertinentes donde comúnmente se licitan sistemas de alerta y comunicación de emergencia. Se utilizaron informes anuales de empresas, presentaciones para inversores, prensa de reputación reconocida y una suscripción de pago para datos financieros de empresas, noticias y búsquedas de patentes con el fin de aclarar el posicionamiento de productos, la actividad de fusiones y el ritmo de los cambios de funcionalidades. Estas fuentes son ilustrativas y no exhaustivas, y también se utilizaron muchas otras referencias públicas y de pago para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas primarias y encuestas
Se utilizaron entrevistas primarias y encuestas breves para confirmar qué compran realmente los clientes como sistema de notificación masiva y cómo suele evolucionar el precio entre las implementaciones en la nube y locales. Conversamos con usuarios de soluciones en equipos de seguridad pública, educación, atención médica, transporte y seguridad empresarial, y luego validamos los supuestos con socios de canal y proveedores de servicios que respaldan la implementación y la gestión continua en los Estados Unidos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 34 % | CXO: 14 % |
| Nivel medio: 52 % | Líderes funcionales/de unidad: 42 % |
| Actores más pequeños: 14 % | Gerentes: 44 % |
Dimensionamiento y pronóstico del mercado
Nuestro dimensionamiento comienza con una construcción de arriba hacia abajo en la que el conjunto de demanda alcanzable se reconstruye a partir de los patrones de adopción de usuarios finales en los Estados Unidos, las necesidades de cumplimiento de alertas y el comportamiento presupuestario en seguridad y comunicaciones de emergencia. Esos totales luego se verifican con aproximaciones selectivas de abajo hacia arriba, como precios de suscripción muestreados multiplicados por asientos activos estimados, tasas de adopción de servicios para la implementación y comentarios de canal sobre el tamaño típico de los acuerdos, lo que ayuda a ajustar el modelo cuando una entrada parece sobrestimada.
Las entradas clave utilizadas para mantener el modelo específico del mercado incluyen la división entre implementaciones en la nube y locales, la duración promedio de los contratos y el comportamiento de renovación, la intensidad de uso por tipo de usuario final (por ejemplo, campus educativos frente a agencias municipales), la combinación de casos de uso dentro de edificios frente a área amplia y destinatarios distribuidos, y el papel de la entrega multicanal (SMS, voz, correo electrónico, escritorio e integraciones de sirena o PA) en la fijación de precios. Para el pronóstico, utilizamos principalmente el análisis de escenarios respaldado por una verificación de regresión ligera sobre factores como la frecuencia de clima severo, las señales de financiamiento para la modernización de la seguridad pública y la tasa de migración a la nube discutida por los entrevistados. Cuando las divulgaciones de las empresas son limitadas, las brechas se manejan mediante rangos acotados que se ajustan tras llamadas de seguimiento con profesionales y compradores.
Validación de datos y ciclo de actualización
Los resultados del modelo se validan mediante verificaciones cruzadas con señales independientes, incluidos los patrones de actividad de adquisición, los rangos de precios compartidos por implementadores y los cambios observados en las preferencias de implementación. Cuando aparece una variación, se revisan los supuestos y se activa un contacto adicional para confirmar si el cambio es real o un artefacto de datos.
Antes de la aprobación final, el libro de trabajo completo pasa por una revisión de analista de varios pasos, incluidas verificaciones de fórmulas, verificaciones de consistencia de unidades y pruebas de lógica año tras año para que los saltos inesperados queden explicados. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios de política o adjudicaciones de contratos notables que modifiquen la adopción esperada. Justo antes de la entrega, un analista realiza una revisión final para garantizar que la información pública más reciente se refleje en la visión del mercado.
Tamaño del mercado de sistemas de notificación masiva de los Estados Unidos de Mordor Intelligence frente a otras estimaciones publicadas
Los valores publicados para este mercado pueden parecer muy distantes entre sí porque la línea de alcance no siempre se traza en el mismo lugar, y las entradas que impulsan los ingresos recurrentes se manejan de manera diferente entre los estudios. Las diferencias en si se incluyen el hardware, los servicios y la entrega multicanal, junto con la forma en que se anualizan las suscripciones a la nube, suelen generar la mayor parte de la dispersión.
Un segundo factor es la elección del marco temporal y la forma en que se escala el precio. Algunas estimaciones aplican un crecimiento agresivo del ASP sin ajustarlo al comportamiento de renovación y a las restricciones de adquisición de los compradores del sector público y de campus en los Estados Unidos. La tabla siguiente refleja esas diferencias prácticas, y la brecha más amplia suele estar vinculada a si la alerta de área amplia y los servicios relacionados se contabilizan juntos o se tratan como líneas de gasto adyacentes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,40 mil millones de USD (2025) | |
| Revista Comercial A | 3,45 mil millones de USD (2024) | Utiliza un año base anterior y parece basarse en una visión de suscripción más estrecha, lo que puede subestimar los servicios de implementación y el hardware de soporte que comúnmente se incluyen en las implementaciones estadounidenses. |
| Consultora Regional B | 2,80 mil millones de USD (2026) | Probablemente aplica un conjunto de inclusión más restrictivo y una anualización conservadora de los contratos, lo que puede reducir los totales cuando los complementos de entrega multicanal y las implementaciones de área amplia no se capturan por completo. |
Al observar las tres cifras, las mayores diferencias provienen de en qué medida se contabiliza toda la pila de soluciones y cómo se traducen los valores de los contratos en un valor de mercado anual, y luego esas decisiones se trasladan a los pronósticos. Al mantener los servicios de implementación y el hardware de soporte dentro del alcance solo cuando están vinculados a implementaciones de notificación masiva, y al verificar nuevamente los supuestos de anualización de la nube durante los ciclos de actualización anual, la estimación se mantiene rastreable a pasos repetibles aplicados por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de sistemas de notificación masiva de los Estados Unidos?
El mercado está valorado en USD 5,22 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado de sistemas de notificación masiva de los Estados Unidos?
Se proyecta una CAGR del 18,62% entre 2026 y 2031.
¿Qué modelo de implementación se está expandiendo más rápidamente?
Se prevé que las arquitecturas híbridas crezcan a una CAGR del 20,05% a medida que las agencias combinan la escalabilidad de la nube con el control en las instalaciones.
¿Qué vertical de usuario final muestra el mayor potencial de crecimiento?
La sanidad y las ciencias de la vida lideran con una CAGR del 21,08% hasta 2031 debido a los requisitos de seguridad centrados en el paciente.
Última actualización de la página el:



