
Tamaño y Participación del Mercado de Sistemas de Eje Eléctrico Libre de Imanes de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
| Tamaño del Mercado (2026) | 1.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.9 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 14.76 % |
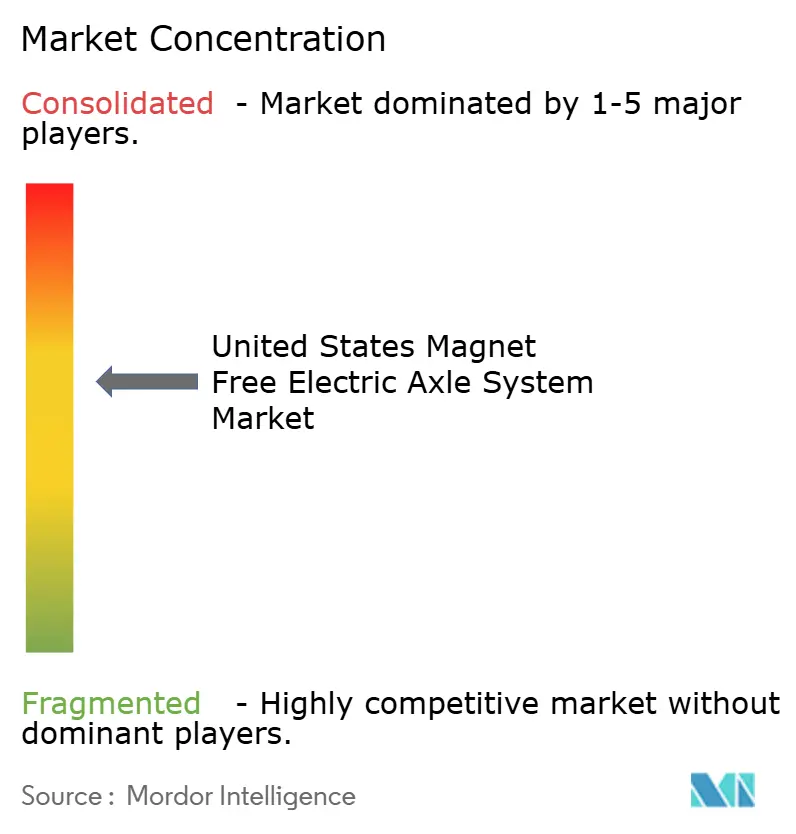
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Sistemas de Eje Eléctrico Libre de Imanes de los Estados Unidos por Mordor Intelligence
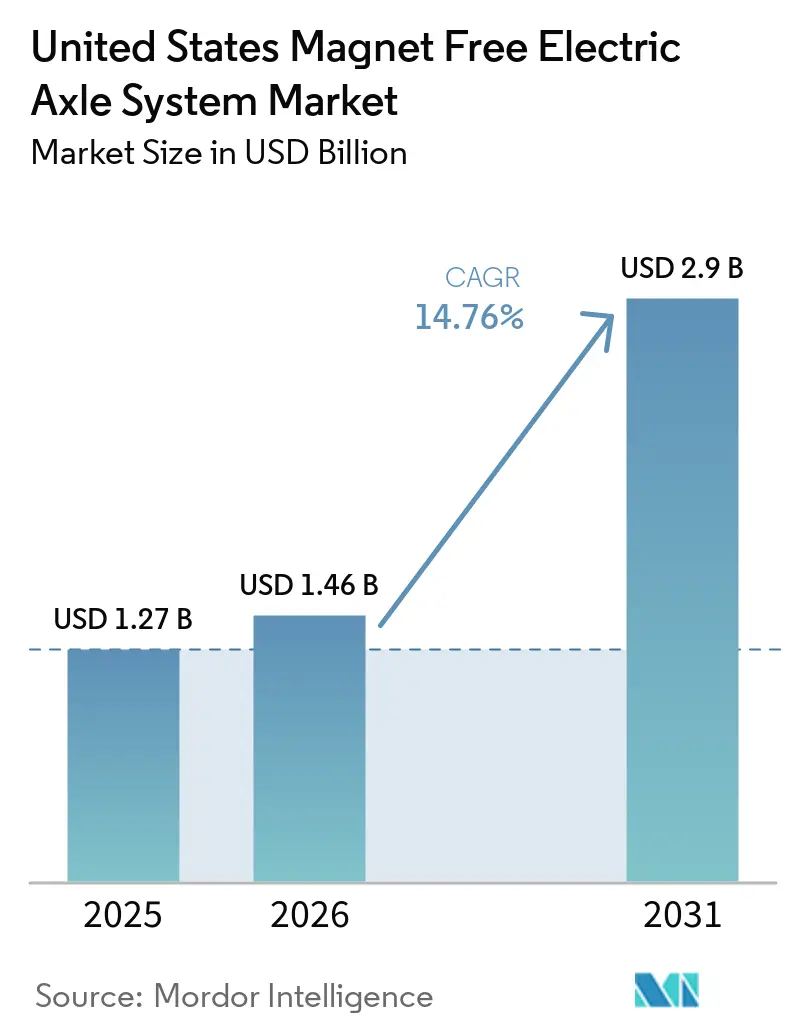
El tamaño del mercado de sistemas de eje eléctrico libre de imanes de los Estados Unidos fue valorado en 1,27 mil millones de USD en 2025 y se estima que crecerá desde 1,46 mil millones de USD en 2026 hasta alcanzar 2,9 mil millones de USD en 2031, a una CAGR del 14,76% durante el período de pronóstico (2026-2031). Impulsada por el aumento de los precios de las tierras raras, los incentivos federales de fabricación y los mandatos de adquisición de defensa, la industria está pivotando desde los imanes permanentes basados en neodimio hacia alternativas como los motores síncronos de excitación externa (EESM), los motores de inducción y los motores de reluctancia conmutada (SRM). Gracias a los créditos fiscales a la producción, que ofrecen beneficios financieros, y a los créditos de inversión que cubren un porcentaje de los gastos de capital elegibles, las plantas de ensamblaje de ejes eléctricos domésticos están experimentando períodos de recuperación de la inversión más cortos. Los precios del óxido de neodimio han aumentado considerablemente, lo que lleva a los fabricantes de equipos originales (OEM) a ser cautelosos respecto a depender de cadenas de suministro dominadas por China. En respuesta, los proveedores de primer nivel están lanzando ejes eléctricos de alto voltaje con inversores de carburo de silicio. Estos innovadores ejes eléctricos integran el motor, la caja de cambios y el inversor en una sola carcasa, reduciendo drásticamente el número de piezas y el peso en comparación con los ensamblajes discretos tradicionales.
Conclusiones Clave del Informe
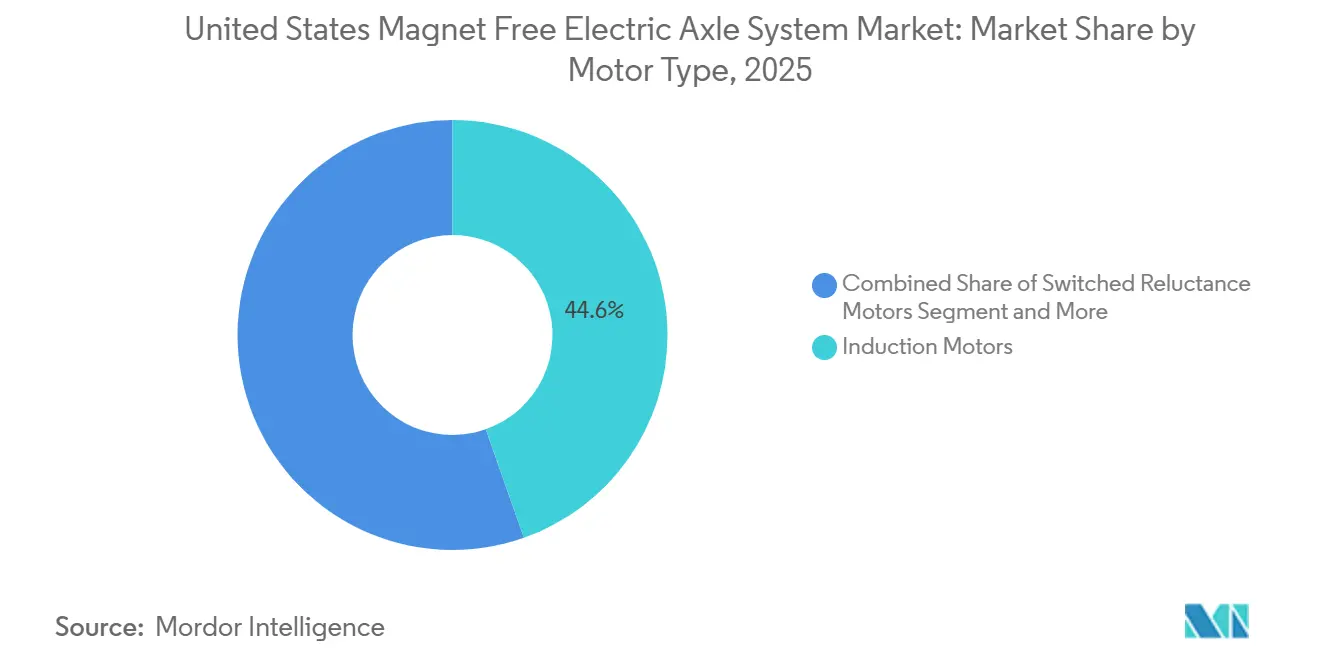
- Por tipo de motor, los motores de inducción lideraron con el 44,56% de la participación del mercado de sistemas de eje eléctrico libre de imanes de los Estados Unidos en 2025, mientras que se proyecta que los motores síncronos de excitación externa registren la CAGR más rápida del 17,42% hasta 2031.
- Por tipo de tracción, las configuraciones de tracción totalmente eléctrica representaron el 61,28% del tamaño del mercado de sistemas de eje eléctrico libre de imanes de los Estados Unidos en 2025 y se espera que se expandan a una CAGR del 19,07% durante 2026-2031.
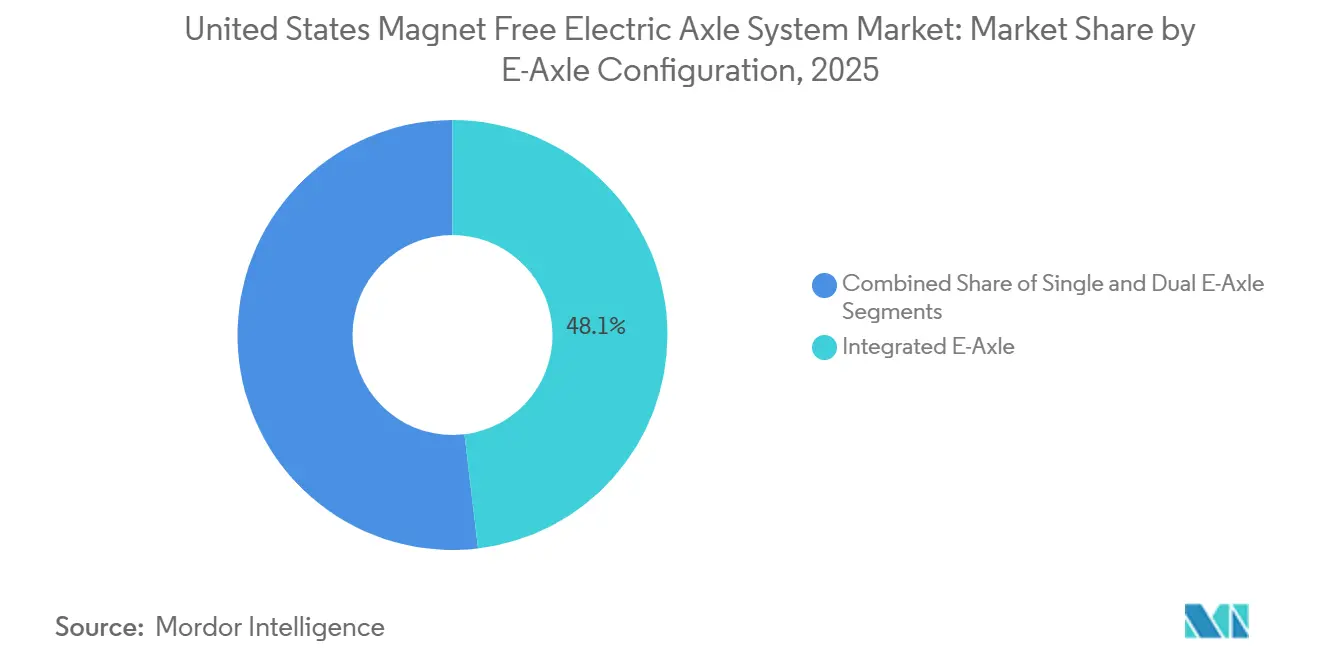
- Por configuración de eje eléctrico, los diseños integrados capturaron el 48,13% de la participación en 2025 y avanzarán a la CAGR más alta del 19,14% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros mantuvieron el 76,21% de la participación en 2025, mientras que los vehículos comerciales registrarán la CAGR más rápida del 15,03% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Sistemas de Eje Eléctrico Libre de Imanes de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Créditos de la Ley de Reducción de la Inflación Impulsan la Producción de Ejes Eléctricos | +3.2% | Estados Unidos | Corto plazo (≤ 2 años) |
| Impulso de los Fabricantes de Equipos Originales para Reducir la Volatilidad de las Tierras Raras | +2.8% | Estados Unidos | Mediano plazo (2-4 años) |
| Avances en Densidad de Par en EESM y SRM | +2.1% | Estados Unidos | Mediano plazo (2-4 años) |
| El Departamento de Energía Financia Motores sin Tierras Raras | +1.9% | Estados Unidos | Largo plazo (≥ 4 años) |
| Mandatos de Defensa para Trenes de Potencia sin Tierras Raras | +1.4% | Estados Unidos | Largo plazo (≥ 4 años) |
| Los Costos de Bobinas de Cobre Caen por el Exceso de Varilla de Alambre | +1.2% | Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Créditos Fiscales de la Ley de Reducción de la Inflación Aceleran la Producción Doméstica de Ejes Eléctricos
Debido a la reducción del 30% en los desembolsos de capital provenientes de los créditos de las Secciones 45X y 48C, ZF ha comprometido una inversión de 500 millones de USD para ampliar sus operaciones en Gray Court, Carolina del Sur [1]"ZF Plans $500 Million Investment", ZF AG, zf.com. Esta expansión se centrará en establecer líneas de producción de ejes eléctricos libres de imanes del futuro, que se espera desempeñen un papel significativo en el avance de la tecnología de vehículos eléctricos. Al mismo tiempo, General Motors está canalizando una cuantiosa inversión de 4 mil millones de USD en su planta de Orion [2]"GM to invest $4 billion in its U.S. manufacturing plants", General Motors, gm.com. Esta inversión tiene como objetivo transformar la instalación en un centro de producción de camiones eléctricos, con operaciones programadas para comenzar en 2026.
Impulso de los Fabricantes de Equipos Originales para Eliminar la Volatilidad de Precios de las Tierras Raras
Los precios de los óxidos de neodimio y praseodimio aumentaron significativamente, más que duplicándose para alcanzar un máximo notable. Este aumento de precios puso de relieve los crecientes desafíos en el abastecimiento de materiales de tierras raras, que son fundamentales para diversas industrias, incluidos los vehículos eléctricos. El aumento de costos subrayó la volatilidad del mercado de tierras raras, impulsada por las restricciones en la cadena de suministro y la creciente demanda. En respuesta a estos desafíos, Tesla y BMW anunciaron planes para eliminar gradualmente los imanes de tierras raras de sus próximas unidades de tracción. Este movimiento estratégico tiene como objetivo reducir la dependencia de estos materiales, mitigar los riesgos en la cadena de suministro y alinearse con los objetivos de sostenibilidad mediante la exploración de tecnologías alternativas para los componentes de vehículos eléctricos.
Rápidos Avances en Densidad de Par en Diseños EESM y SRM
Las pruebas de Schaeffler mostraron que sus rotores EESM optimizados generaron mayor par en comparación con unidades de imanes permanentes comparables. Si bien esto confirma la paridad de par, se observa que la eficiencia es ligeramente inferior. Los resultados subrayan el potencial de la tecnología EESM para ofrecer un par competitivo, al tiempo que identifican las mejoras de eficiencia necesarias para rivalizar o superar a las unidades de imanes permanentes. Además, estos hallazgos destacan los avances en el diseño de rotores, reforzando el argumento a favor de los sistemas EESM como una alternativa creíble en aplicaciones de alto par.
Financiamiento de I+D del Departamento de Energía para Motores Más Allá de los Imanes de Tierras Raras (BREM)
CorePower Magnetics, respaldada por una subvención del Departamento de Energía, tiene la misión de lograr alta densidad de potencia sin depender de elementos de tierras raras. Este impulso financiero podría acelerar el lanzamiento comercial de los motores síncronos de excitación externa (EESM) y los motores de reluctancia conmutada (SRM) en varios años. La subvención apoyará el desarrollo y la escalabilidad de estas tecnologías, que tienen como objetivo ofrecer soluciones eficientes y sostenibles en diversas aplicaciones, incluidos los sistemas de energía renovable y los vehículos eléctricos.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brecha de Eficiencia frente a los Últimos Motores IPM | -2.4% | Estados Unidos | Mediano plazo (2-4 años) |
| Elevado CAPEX Inicial de Reequipamiento para Proveedores de Primer Nivel | -1.8% | Estados Unidos | Corto plazo (≤ 2 años) |
| Límites de Disipación de Calor del Rotor en SRM de Alta Potencia | -1.5% | Estados Unidos | Mediano plazo (2-4 años) |
| Base de Suministro Doméstico Limitada de Laminación de Precisión | -1.2% | Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Brecha de Eficiencia frente a los Últimos Motores IPM
Los informes de ingeniería destacaron que durante los ciclos WLTP de clase 3, los diseños de inducción enfrentaron mayores pérdidas totales que sus contrapartes de motores IPM. Esta disparidad resulta en una autonomía más reducida, ya que las mayores pérdidas en los diseños de inducción aumentan el consumo de energía, reduciendo así la eficiencia y el rendimiento general del vehículo. Además, la autonomía reducida limita la practicidad de los vehículos equipados con motores de inducción, haciéndolos menos competitivos en aplicaciones donde la autonomía es un factor crítico.
Elevado CAPEX Inicial de Reequipamiento para Proveedores de Primer Nivel
ZF ha ampliado sus operaciones en Gray Court, estableciendo una presencia más sólida en la región y demostrando su compromiso con el avance de las capacidades de producción. Mientras tanto, GM ha realizado una inversión significativa en el proyecto de estátor de Lockport, con el objetivo de reforzar sus procesos de fabricación y adaptarse a las demandas cambiantes de la industria. Esto subraya la realidad de que avanzar hacia la producción libre de imanes frecuentemente requiere la instalación de líneas de bobinado y laminación completamente nuevas, en lugar de simplemente modernizar las líneas ya existentes. Estos desarrollos destacan el creciente enfoque en la innovación y las mejoras de infraestructura para satisfacer las necesidades del mercado automotriz en transición.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Motor: Escala de Inducción frente al Impulso de EESM
Los motores de inducción representaron el 44,56% de la participación del mercado de sistemas de eje eléctrico libre de imanes de los Estados Unidos en 2025, impulsados por la estrategia de eje delantero de Tesla y el módulo de tracción integrado de 800 V de BorgWarner previsto para su lanzamiento en 2029. Los motores síncronos de excitación externa se expandirán a una CAGR del 17,42% hasta 2031. Impulsados por los sistemas de Valeo-Mahle y el programa de alto volumen Steyr de BMW, los motores síncronos de excitación externa están preparados para crecer significativamente. Si bien todavía son un nicho, los motores de reluctancia conmutada ofrecen ahorros sustanciales en los costos de la lista de materiales, lo que los hace atractivos para las flotas sensibles al costo.
Los diseños de inducción utilizan técnicas de fundición maduras, cuentan con robustas vías térmicas y, en particular, no contienen materiales de tierras raras. Un análisis detallado del Model Y de Munro reveló rotores de cobre mecanizado. Estos rotores mejoran la conductividad térmica, pero cuestan más que el aluminio fundido. La excitación sin escobillas de Mahle demuestra que el EESM puede eliminar las pérdidas por deslizamiento y ajustar la corriente de campo para una eficiencia óptima a velocidades variables. Mientras tanto, las iniciativas respaldadas por el Departamento de Energía tienen como objetivo reducir el rizado de par del SRM, un avance que podría ampliar su atractivo en el mercado desde las carretillas elevadoras hasta los vehículos eléctricos convencionales.


Por Tipo de Tracción: Las Plataformas Totalmente Eléctricas Dominan
Los sistemas de tracción totalmente eléctrica representaron el 61,28% del mercado de sistemas de eje eléctrico libre de imanes de los Estados Unidos en 2025 y crecerán a una CAGR del 19,07% hasta 2031, a medida que los costos de las baterías disminuyan y las redes de carga se densifiquen. La plataforma Louisville de Ford, la planta de camiones Orion de GM y la línea R2 de Rivian están priorizando los vehículos eléctricos de batería (BEV). Si bien los híbridos enchufables aún desempeñan un papel, como se observa con el eGen Flex de Allison utilizado en autobuses de tránsito por su mayor autonomía, su demanda de nuevos ejes eléctricos está disminuyendo.
Los créditos federales para vehículos limpios, junto con incentivos estatales adicionales como el bono sindical de Míchigan, están inclinando el costo total de propiedad (TCO) a favor de los BEV. La mayor complejidad de los híbridos enchufables no solo aumenta el peso, sino también las necesidades de mantenimiento. Mientras tanto, los híbridos paralelos no están atrayendo nuevas inversiones. Los operadores de flotas están experimentando costos de servicio significativamente más bajos en comparación con el diésel, lo que refuerza aún más el cambio hacia los BEV.
Por Configuración de Eje Eléctrico: La Integración Gana Impulso
Los ejes eléctricos integrados capturaron el 48,13% de la participación en 2025 y registrarán una CAGR del 19,14%, lo que refleja la eficiencia de empaquetado. ZF integra inversores de carburo de silicio, motores dobles y una caja de cambios de tres velocidades en su AxTrax 2 Dual, logrando el par máximo del eje. El 14Xe de Cummins simplifica la adopción en el chasis al conservar las interfaces de eje heredadas, mientras que Bosch amplía su oferta de ejes eléctricos, escalando tanto en plataformas de 400 V como de 800 V.
Al integrar las carcasas, se reduce la necesidad de cableado de alta tensión externo y el número de piezas disminuye significativamente, lo que genera ahorros de costos por unidad. Mientras que los ejes eléctricos simples atienden a los compactos de tracción delantera, las unidades dobles proporcionan vectorización de par en tracción total, ideal para SUV y camionetas de gama alta, aunque con mayor peso. Los inversores de carburo de silicio aumentan la eficiencia y admiten una salida continua, todo dentro de las dimensiones tradicionales del eje.
Por Tipo de Vehículo: Los Automóviles de Pasajeros Lideran, los Vehículos Comerciales se Aceleran
Los automóviles de pasajeros dominaron con una participación del 76,21% en 2025, aunque los vehículos comerciales crecerán a una CAGR del 15,03% a medida que los límites de gases de efecto invernadero de la Fase 3 de la EPA impulsen a las flotas a electrificarse. El eGen Power de Allison ofrece una alta potencia de salida y se utiliza en camiones de recolección de residuos. Mientras tanto, el GVM310 de Parker Hannifin está diseñado para vehículos de Clase 6-8. Los estudios de Costo Total de Propiedad (TCO) de flotas indican ahorros significativos en mantenimiento. Además, los créditos REV de Illinois han atraído con éxito la planta de fabricación de autobuses de Lion Electric.
Las furgonetas comerciales ligeras ahora utilizan unidades de eje simple y potencia moderada para entregas de última milla. En contraste, los camiones medianos optan por motores dobles o sistemas de múltiples velocidades para optimizar el rendimiento tanto en pendientes como en autopistas. Los autobuses, por otro lado, prefieren ejes integrados de tres velocidades, como el AxTrax de ZF, para navegar eficientemente por rutas de paradas frecuentes. Si bien el crecimiento de las ventas de automóviles de pasajeros se está desacelerando a medida que la penetración del mercado se acerca a un nivel notable, los segmentos comerciales están emergiendo como la próxima oportunidad de volumen significativo.
Análisis Geográfico
Los incentivos federales están canalizando inversiones hacia los centros automotrices tradicionales en Míchigan, Ohio, Carolina del Sur e Illinois. En Míchigan, un reembolso complementa el crédito federal, lo que permite a los consumidores beneficiarse significativamente por cada vehículo eléctrico de batería (BEV). Este impulso financiero es fundamental para el BlueOval Battery Park de Ford y las conversiones de camiones Orion de GM. Mientras tanto, la legislación REV de Illinois, que ofrece créditos de retención de nómina y alivio fiscal a largo plazo en servicios públicos, ha atraído con éxito el parque de proveedores de Rivian y la fábrica de autobuses de Lion Electric, creando numerosos empleos.
La proximidad estratégica al puerto de Carolina del Sur y sus políticas laborales de libre contratación han incentivado la expansión de ZF de su instalación de ejes eléctricos en Gray Court. En Texas, MP Materials ha establecido su planta de imanes Fort Worth Independence, respaldada por incentivos estatales y locales. La línea de estátores de Lockport en Nueva York ahora atiende a las plataformas de GM en todo el Medio Oeste, mientras que las importaciones de laminaciones de calibre fino de México y Alemania persisten hasta que las capacidades de estampado de precisión de los Estados Unidos estén completamente desarrolladas.
En Georgia, Tennessee y Kentucky, las crecientes gigafábricas de celdas de batería están atrayendo instalaciones de ensamblaje de ejes eléctricos cercanas. Esta estrategia no solo reduce los costos logísticos, sino que también garantiza el cumplimiento de los mandatos de contenido doméstico de la IRA. Estas iniciativas estatales concertadas están remodelando las cadenas de suministro a nivel nacional, marcando un cambio significativo respecto a una década de deslocalización de componentes.
Panorama Competitivo
El mercado permanece moderadamente fragmentado, con los principales proveedores —BorgWarner, ZF, Magna, Dana y American Axle & Manufacturing— manteniendo una participación significativa. Los fabricantes de automóviles verticalmente integrados, incluidos Tesla, GM y Ford, producen motores e inversores internamente. Mientras tanto, actores emergentes como REE Automotive y Rockit Motors están apuntando a programas de nicho con sus módulos de esquina libres de imanes [3]"Corner Module Manufacturing Update 2026,", REE Automotive, ree.auto. El módulo de inducción de BorgWarner, desarrollado para un OEM norteamericano no revelado, indica un cambio más amplio de la industria hacia soluciones libres de imanes en diversas bandas de precios. En un movimiento estratégico, Valeo adquirió una participación en eAutomotive de Siemens, reforzando su experiencia en alta tensión y logrando múltiples victorias en plataformas.
El campo de batalla tecnológico actual presenta la integración de inversores de carburo de silicio, transmisiones de tres velocidades diseñadas para camiones pesados y una gestión térmica de vanguardia. Los proveedores compiten por alinearse con estándares estrictos como ISO-26262 ASIL-D e IP6K9K. Las colaboraciones están en aumento: Valeo y Mahle están trabajando juntos en un EESM; Niron Magnetics se está asociando con el Departamento de Energía en tecnología de nitruro de hierro; y Dana está colaborando con el Ejército de los Estados Unidos para desarrollar ruedas dentadas de tracción libres de tierras raras.
La escala de fabricación es fundamental para las ventajas de costos; la línea de Gray Court de ZF ofrece una ventaja de costos sobre los competidores más pequeños. El control de la propiedad intelectual es crucial, lo que lleva a gigantes como Tesla y GM a internalizar la electrónica de potencia. Además, los kits de modernización para camiones heredados están emergiendo como una oportunidad lucrativa, lo que permite a las flotas evitar el gasto de reemplazos completos de vehículos.
Líderes de la Industria de Sistemas de Eje Eléctrico Libre de Imanes de los Estados Unidos
-
BorgWarner Inc.
-
Dana Incorporated
-
American Axle & Manufacturing Holdings, Inc.
-
ZF Friedrichshafen AG
-
Magna International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Noviembre de 2025: BorgWarner, en colaboración con el Laboratorio Nacional Oak Ridge (ORNL) del Departamento de Energía, anunció su victoria en los Premios R&D 100 por desarrollar un sistema de excitación inalámbrica basado en transformador rotativo diseñado para motores síncronos de excitación eléctrica (EESM). Esta innovadora tecnología es aplicable tanto a vehículos de pasajeros como comerciales.
- Octubre de 2025: En un movimiento significativo, Niron Magnetics se ha asociado con Stellantis para impulsar una nueva ola de diseños de motores eléctricos para el sector automotriz, utilizando imanes sin elementos de tierras raras. Los innovadores imanes de nitruro de hierro de Niron, fabricados a partir del hierro fácilmente disponible y el nitrógeno atmosférico, desafían la dependencia convencional de los imanes basados en tierras raras. Este cambio no solo aprovecha recursos abundantes en los Estados Unidos y en todo el mundo, sino que también reduce la dependencia de la industria en cadenas de suministro dominadas por el extranjero.


Alcance del Informe del Mercado de Sistemas de Eje Eléctrico Libre de Imanes de los Estados Unidos
El informe del mercado de sistemas de eje eléctrico libre de imanes de los Estados Unidos está segmentado por tipo de motor (motores síncronos de excitación externa, motores de inducción y motores de reluctancia conmutada), tipo de tracción (tracción totalmente eléctrica, tracción híbrida y tracción híbrida enchufable), configuración de eje eléctrico (eje eléctrico simple, eje eléctrico doble y eje eléctrico integrado) y tipo de vehículo (automóviles de pasajeros y vehículos comerciales). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Motores Síncronos de Excitación Externa |
| Motores de Inducción |
| Motores de Reluctancia Conmutada |
| Tracción Totalmente Eléctrica |
| Tracción Híbrida |
| Tracción Híbrida Enchufable |
| Eje Eléctrico Simple |
| Eje Eléctrico Dual |
| Eje Eléctrico Integrado |
| Automóviles de Pasajeros | Vehículos de Cinco Puertas |
| Sedanes | |
| SUV y MUV | |
| Vehículos Comerciales | Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados | |
| Autobuses y Autocares |
| Por Tipo de Motor | Motores Síncronos de Excitación Externa | |
| Motores de Inducción | ||
| Motores de Reluctancia Conmutada | ||
| Por Tipo de Tracción | Tracción Totalmente Eléctrica | |
| Tracción Híbrida | ||
| Tracción Híbrida Enchufable | ||
| Por Configuración de Eje Eléctrico | Eje Eléctrico Simple | |
| Eje Eléctrico Dual | ||
| Eje Eléctrico Integrado | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | Vehículos de Cinco Puertas |
| Sedanes | ||
| SUV y MUV | ||
| Vehículos Comerciales | Vehículos Comerciales Ligeros | |
| Vehículos Comerciales Medianos y Pesados | ||
| Autobuses y Autocares | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de ejes eléctricos libres de imanes en los Estados Unidos?
El mercado se situó en 1,46 mil millones de USD en 2026 y se proyecta que alcance 2,90 mil millones de USD en 2031, avanzando a una CAGR del 14,76%.
¿Qué tecnología de motor se está expandiendo más rápidamente en los ejes eléctricos libres de imanes?
Se prevé que los motores síncronos de excitación externa crezcan a una CAGR del 17,42% hasta 2031, la más alta entre todos los tipos de motores libres de imanes.
¿Qué tipo de motor lidera las ventas actualmente?
Los motores de inducción tienen una participación de mercado del 44,56% respaldada por cadenas de suministro maduras y bajo costo.
¿Por qué los fabricantes de equipos originales se están alejando de los imanes de tierras raras?
La volatilidad de precios, las restricciones a la exportación y los créditos de la Sección 45X hacen que los diseños libres de imanes sean más resilientes y financieramente atractivos.
¿Qué apoyos de política existen para la producción en los Estados Unidos?
Los créditos de producción de la Sección 45X de la Ley de Reducción de la Inflación reembolsan el contenido doméstico y están vigentes hasta 2033.
¿Qué segmento de vehículos muestra la mayor adopción?
Los SUV y MUV representan aproximadamente un tercio de la demanda de 2024 y están creciendo a una CAGR del 18,03%.
Última actualización de la página el:



