
- Alemania
- América del Norte
- América del Sur
- Arabia Saudí
- Argentina
- Armenia
- Asia
- Asia Pacífico
- Australia
- Bangladés
- Brasil
- Camboya
- Canadá
- Chequia
- Chile
- China
- Colombia
- Egipto
- Emiratos Árabes Unidos
- Eslovaquia
- España
- Estonia
- Europa
- Filipinas
- Francia
- Hong Kong
- Hungría
- India
- Indonesia
- Irak
- Italia
- Japón
- Jordania
- Kazajistán
- Laos
- Malasia
- Marruecos
- Medio Oriente y África
- México
- Myanmar
- Nigeria
- Nueva Zelanda
- Países Bajos
- Perú
- Polonia
- Reino Unido
- Rusia
- Singapur
- Sri Lanka
- Sudáfrica
- Suecia
- Tailandia
- Turquía
- Ucrania
- Vietnam
Análisis del mercado de flete y logística de los Estados Unidos por Mordor Intelligence
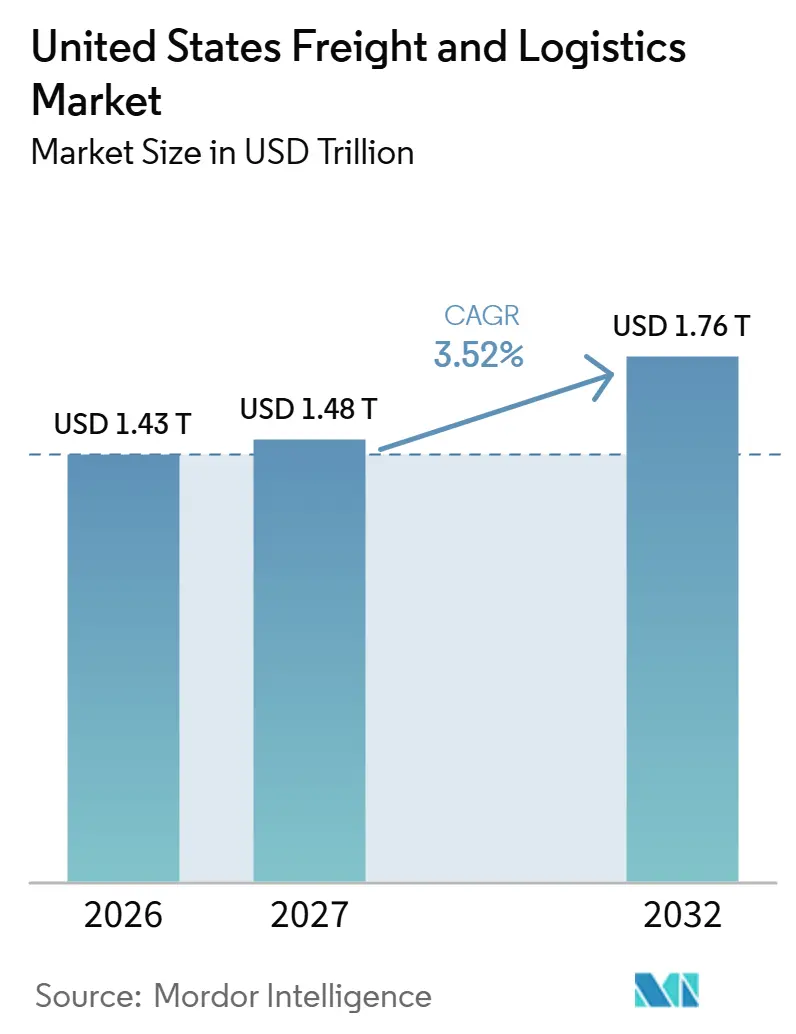
El tamaño del mercado de flete y logística de los Estados Unidos fue valorado en 1,43 billones de USD en 2026 y se estima que crecerá desde 1,48 billones de USD en 2027 hasta alcanzar 1,76 billones de USD para 2032, a una CAGR del 3,52% durante el período de pronóstico (2027-2032).
En los Estados Unidos, la demanda de paquetería y los cambios en la producción doméstica sustentan oportunidades para atender flujos adicionales de entrega y flete industrial. Las ofertas logísticas más amplias conectan el flete paletizado con el cumplimiento de pedidos, ampliando las tareas del cliente que un solo proveedor puede disputar. La compensación de conductores y los cuellos de botella en las autopistas limitan la eficiencia con que ese trabajo puede ser atendido, ejerciendo presión sobre la economía del servicio. Las ganancias comerciales de los transportistas dependen, en consecuencia, de añadir compromisos de servicio donde los flujos de paquetería y palés puedan gestionarse dentro de la capacidad de ruta disponible.
Conclusiones clave del informe
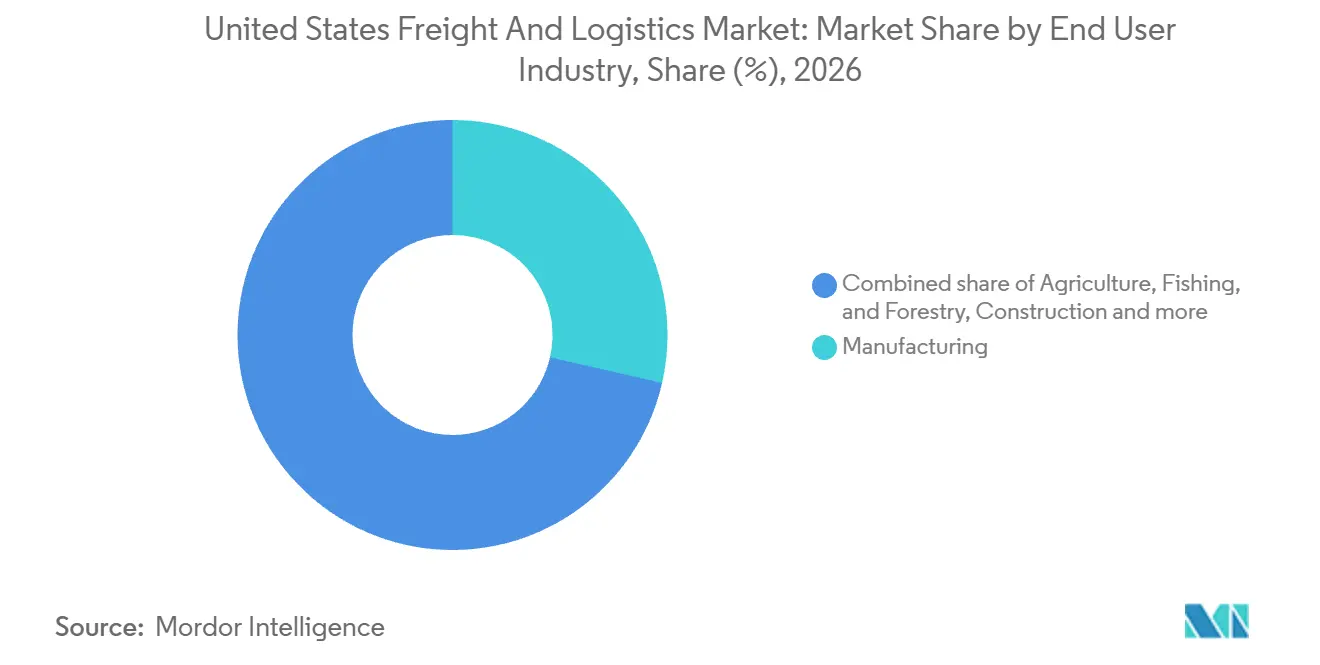
- Por industria de usuario final, la manufactura tuvo una participación del 28,58% en el mercado de flete y logística de los Estados Unidos en 2026, mientras que el comercio mayorista y minorista es el segmento de más rápido crecimiento con una CAGR del 3,82% durante 2027-2032.
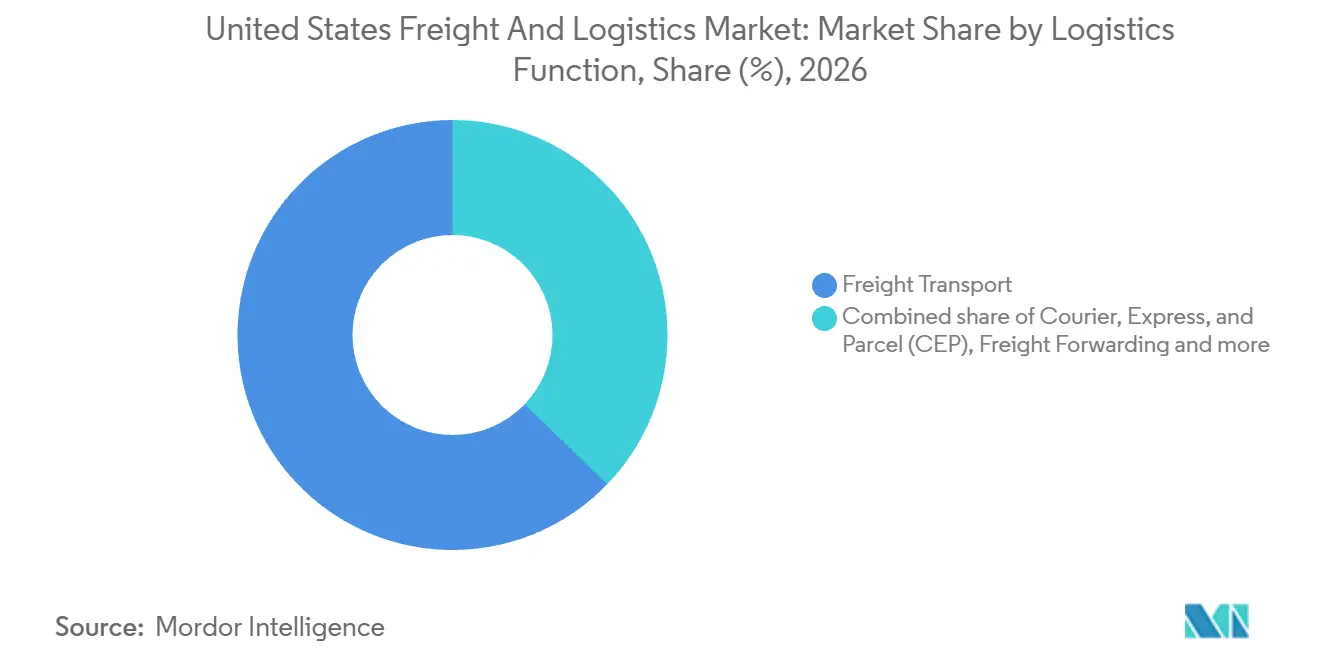
- En cuanto a las funciones logísticas, el transporte de flete representó una participación del 62,8% del tamaño del mercado de flete y logística de los Estados Unidos en 2026, y se prevé que los servicios de mensajería, expreso y paquetería crezcan más rápido con una CAGR del 4,12% durante 2027-2032.
- Geográficamente, California, Texas y los Grandes Lagos en conjunto representan la mayor participación de la actividad de flete y logística de los EE. UU., anclada por la escala de las puertas de entrada y la red de flete.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Explosivos Volúmenes de Paquetería B2C de Comercio Electrónico | +1.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Flujos de Flete de Manufactura Doméstica Impulsados por el Reshoring | +1.3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Expansión de la Externalización de 3PL/4PL entre Expedidores del Mercado Medio | +1.1% | Nueva York y Chicago | Mediano plazo (2-4 años) |
| Financiamiento de la Ley de Inversión en Infraestructura y Empleos (IIJA) | +0.8% | Condado de DeSoto, Misisipi | Mediano plazo (2-4 años) |
| Mercados Digitales de Flete y Agregación de Capacidad Basada en API | +0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Proyectos Piloto de Corredores de Camiones de Cero Emisiones (Hidrógeno / BEV) | +0.15% | Corredores de flete del sur de California | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volúmenes explosivos de paquetería de comercio electrónico B2C
El crecimiento de la paquetería orientada al consumidor crea una oportunidad de demanda a nivel del día operativo, donde los paquetes adicionales requieren capacidad de manejo y entrega. El volumen diario promedio de entrega a domicilio/economía terrestre de FedEx en los EE. UU. aumentó un 5,7% en el año fiscal 2026, de 7,04 millones de paquetes en el año fiscal 2025 a 7,44 millones. La empresa calculó los volúmenes de esa categoría combinada utilizando 5 días por semana. El incremento describe, por tanto, un mayor requisito de procesamiento promedio, lo que hace que el rendimiento diario de paquetería sea una base relevante para ajustar la capacidad de servicio a la demanda. La apertura comercial reside en ejecutar la carga de trabajo adicional de entrega a domicilio/economía, con los promedios del día operativo como guía para la escala de la respuesta de capacidad.
Flujos de carga de manufactura doméstica impulsados por la relocalización
Para los proveedores de flete, el reshoring convierte la ubicación de la producción en una variable comercial junto con la cantidad de bienes producidos. En la encuesta de reshoring de los EE. UU. de 2026, el 36% de los encuestados fabricantes de equipos originales (OEM) informaron haber realizado reshoring o estar activamente comprometidos en reshoring adicional, frente al 29% en 2025.[1] La encuesta cubrió 118 OEM y 131 fabricantes por contrato entre 249 encuestados. Su combinación de traslados completados y proyectos activos apunta hacia oportunidades de servicio que se desarrollan en diferentes etapas de implementación. La producción reubicada puede, por tanto, brindar a los transportistas una oportunidad de desarrollo de rutas centrada en la nueva ubicación industrial y sus conexiones de suministro y entrega.
Expansión de la externalización de 3PL/4PL entre cargadores del mercado medio
Un creciente fondo de ingresos logísticos externalizados ofrece a los proveedores de servicios una vía para expandirse a través de los requisitos de cumplimiento de pedidos y transporte de los clientes. Los ingresos brutos de logística de terceros y logística por contrato en los EE. UU. alcanzaron 323,4 mil millones de USD en 2025, un aumento del 5,0% interanual. Ese incremento de valor respalda un fondo de servicios comerciales más amplio sin establecer cuánto provino de volúmenes, precios o combinación de servicios. New York Puzzle Company seleccionó a Mochila Fulfillment al buscar optimizar y modernizar sus procesos de cumplimiento de pedidos. Los proveedores pueden competir por estas asignaciones externalizadas conectando los requisitos de cumplimiento del cliente con sus capacidades de entrega.
Financiamiento de la Ley de Inversión en Infraestructura y Empleos (IIJA)
Las adjudicaciones federales de infraestructura respaldan la expansión logística al financiar la capacidad de acceso de la que dependen los servicios comerciales de flete. El 1 de octubre de 2026, el Departamento de Transporte de los EE. UU. (USDOT) adjudicó 426,7 millones de USD en subvenciones INFRA Pista 1 del año fiscal 2026 a 12 proyectos de autopistas en 12 estados. Ese fondo incluyó 44 millones de USD para la expansión planificada del Corredor de Flete I-55/I-69 del Departamento de Transporte de Misisipi en el condado de DeSoto. El proyecto ampliaría aproximadamente 3 millas de 4 carriles a 10, mejorando el acceso al Aeropuerto Internacional de Memphis y al Centro Mundial FedEx. Completar la ampliación planificada puede permitir un mayor movimiento de flete a través de la vía de conexión de la puerta de entrada, convirtiendo la entrega de la construcción en la condición para traducir la adjudicación en capacidad de servicio de flete utilizable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez Aguda de Conductores de Larga Distancia e Inflación Salarial | -0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Cuellos de Botella de Congestión en Puertos, Terminales Ferroviarias y Zonas Urbanas | -0.65% | A nivel nacional | Mediano plazo (2-4 años) |
| Costos de Seguro Cibernético y Cumplimiento Normativo | -0.25% | A nivel nacional | Mediano plazo (2-4 años) |
| Veredictos de Jurado "Nucleares" que Impulsan Aumentos en los Seguros de Transportistas Motorizados | -0.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez Aguda de Conductores de Larga Distancia e Inflación Salarial
La compensación de conductores impone una barrera de costos entre la expansión del servicio de carga completa y las tarifas de flete comercialmente sostenibles. Los transportistas de carga completa por contrato pagaron a los conductores empleados en rutas irregulares de furgón seco una compensación anual mediana de 73.639 USD en 2025, un 8,3% más que en 2023.[2] La muestra de transportistas varió entre los estudios, y la medida cubre la compensación total para esa categoría específica de conductor. Una factura de compensación más alta eleva los ingresos necesarios para sostener el servicio, limitando el margen de los transportistas para reducir los precios del flete. El 1 de octubre de 2026, Schneider anunció un aumento del 26% en los puestos de instructor de conductores para ampliar la capacidad de formación e incorporación en sus centros de formación en los EE. UU. Esa respuesta de capacidad propuesta dejaría a los transportistas asumiendo los costos de compensación asociados con los conductores que emplean.
Cuellos de Botella de Congestión en Puertos, Terminales Ferroviarias y Zonas Urbanas
Los cuellos de botella en las autopistas pueden separar el tamaño de una flota de camiones de la capacidad de transporte que realmente puede entregar en los carriles afectados. En 2025, las velocidades promedio de los camiones en hora pico en los 100 principales cuellos de botella de autopistas de los EE. UU. según el Instituto Americano de Investigación del Transporte (ATRI) fueron de 33,2 mph, una caída del 2,8% respecto a 2024. Un viaje más lento a través de uno de estos puntos inmoviliza tanto el vehículo como el tiempo del conductor para un movimiento de carga determinado. Los vehículos adicionales comprometidos en la misma ruta pueden, por tanto, elevar la capacidad de activos y mano de obra necesaria para completar ese trabajo sin eliminar el retraso específico de la ubicación. Para los transportistas que atienden estos carriles, la restricción es el tiempo de viaje utilizable, lo que limita la facilidad con que la demanda adicional de expedidores puede convertirse en producción adicional de servicios de flete.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Industria de Usuario Final:
La Escala Manufacturera se Encuentra con la Consolidación MinoristaLa manufactura representó una participación del 28,58% del tamaño del mercado de flete y logística de los Estados Unidos en 2026, convirtiéndola en el segmento más grande. Los fabricantes estadounidenses enviaron 7,24 billones de USD en bienes en 2025, un aumento del 1,7% respecto a 2024.[3] Toyota Battery Manufacturing North Carolina, la planta de baterías propia de Toyota, comenzó a enviar baterías en abril de 2025. Ese inicio de envíos proporciona un hito operativo para un producto manufacturado, vinculando la preparación de la producción con los bienes disponibles para su movimiento. Los envíos de bienes manufacturados pueden generar ingresos por servicios para los proveedores logísticos que aseguran contratos de movimiento en torno a un flujo de producción operativo y sus necesidades de entrega.
Se prevé que el comercio mayorista y minorista crezca a una CAGR del 3,82% durante 2027-2032, convirtiéndolo en el segmento de más rápido crecimiento. En mayo de 2026, Walmart anunció un Programa de Consolidación Prepagada por fases que combina los envíos de proveedores antes de la distribución a través de sus 42 centros de distribución regional en los EE. UU. Los proveedores conservan los términos de flete prepagado y organizan el transporte, mientras que Walmart gestiona la consolidación y los proveedores de logística de terceros aprobados pueden participar. La elegibilidad prioriza la alineación de volúmenes y la expansión de capacidad, requiriendo que los proveedores exploren si califican. La oportunidad para los proveedores logísticos reside en coordinar los flujos de entrada elegibles a través de esa red de distribución mientras se preserva la responsabilidad del proveedor en el transporte.



Por Función Logística:
La Escala del Transporte Respalda Modelos de Servicio EspecializadosEl transporte de flete representó una participacin del 62,8% del mercado de flete y logística de los Estados Unidos en 2026, convirtiéndolo en el segmento más grande. Los ferrocarriles de los EE. UU. reportaron 11.508.797 vagones y 14.055.633 unidades intermodales en 2025, semanas 1-52, con cada medida aumentando un 1,5% respecto a 2024. El Índice de Tonelaje de Camiones de Alquiler Ajustado Estacionalmente Avanzado de la Asociación Americana de Transporte (ATA) mostró un tonelaje superior en un 0,9% en enero-septiembre de 2026 frente al mismo período de 2025. Este último es una medida provisional basada en encuestas dominada por el flete por contrato, lo que proporciona una referencia operativa distinta para los transportistas por carretera. Para los transportistas por carretera, esta combinación sitúa el énfasis comercial en atender los flujos establecidos de manera eficiente mientras la función de transporte más amplia mantiene su gran base de ingresos.
Se prevé que los servicios de mensajería, expreso y paquetería (CEP) crezcan a una CAGR del 4,12% durante 2027-2032, convirtiéndolos en el segmento de más rápido crecimiento. El volumen de paquetería en los EE. UU. alcanzó 23,1 mil millones de envíos en 2025, un aumento del 3,3% respecto a 2024. Esa escala ofrece a los operadores de paquetería un gran fondo de envíos individuales sobre el cual organizar los servicios de recolección, manejo y entrega. El transporte de carga tiene un papel diferente, con los transitarios de carga marítima con sede en los EE. UU. organizando el movimiento de carga internacional, reservando espacio en transportistas y procesando la documentación de envíos para los expedidores. La distinción deja a los operadores de paquetería compitiendo por la ejecución repetida de envíos y a los transitarios marítimos por la coordinación del transporte internacional, separando los servicios que los compradores contratan.

Análisis geográfico
Mercado de Flete y Logística de California, Texas y los Grandes Lagos
California, Texas y los Grandes Lagos en conjunto representan la mayor participación de la actividad del mercado de flete y logística de los Estados Unidos. La Administración Federal de Carreteras (FHWA) registró 3.760,53 millas de la Red Nacional de Flete en Autopistas en California, 3.801,71 en Texas y 2.771,82 en Illinois, un ejemplo de estado de los Grandes Lagos. La instantánea combina datos de la red vial de 2024 con el kilometraje de conectores de flete reportado por los estados al 1 de agosto de 2025. Las terminales públicas del Puerto de Houston manejaron 40.176.436 toneladas cortas de carga en contenedores en Texas en 2025. Estos activos viales y de terminales sitúan una infraestructura de flete sustancial dentro de la geografía líder, brindando a los proveedores de servicios puntos físicos para conectar la carga de las puertas de entrada con las rutas interiores.
Las oportunidades logísticas costeras difieren entre las puertas de entrada de contenedores de California y los canales de exportación del Golfo de Texas, donde los requisitos de servicio siguen el flujo de carga alrededor de un puerto específico. El Puerto de Los Ángeles en California manejó 10,24 millones de unidades equivalentes a veinte pies (TEU) en el año calendario 2025. Las exportaciones de la Región del Canal de Houston totalizaron 19,84 millones de toneladas cortas en abril de 2026, un aumento del 28% respecto a abril de 2025, según datos de la Oficina del Censo de los EE. UU. Para los proveedores, el aumento de las exportaciones del Golfo apunta a una oportunidad de ajuste de capacidad localizada en la coordinación de cargas hacia la salida marítima, junto con la sustancial base de manejo de contenedores que respalda los servicios de transporte vinculados al puerto en California.
El acceso a las autopistas interiores puede restringir posiciones de flete regional de otro modo valiosas, especialmente a nivel de intercambio individual. El ATRI clasificó el intercambio de la I-294 con la I-290/I-88 en Chicago como el principal cuello de botella de camiones en los EE. UU. para 2025 en su informe de 2026. El intercambio de la I-285 con la I-85 Norte en Atlanta ocupó el tercer lugar en la misma evaluación de 2025, proporcionando un ejemplo del sureste. Estas clasificaciones centran la decisión comercial en el acceso a través de nodos particulares y los compromisos de transporte que dependen de ellos. Los proveedores que enrutan cargas a través de estos intercambios necesitan acceso vial utilizable para respaldar compromisos de servicio adicionales, lo que hace que las instalaciones de flete cercanas por sí solas sean una base incompleta para la expansión regional.
Marco Regulatorio y Perspectivas
La comparación cubre jurisdicciones seleccionadas desde la perspectiva de los transportistas motorizados privados que transportan mercancías. Los límites federales de horas de servicio afectan la ventana de trabajo para los conductores cubiertos, mientras que las reglas de registro de Texas se aplican a los transportistas intraestatales que califican. Estas obligaciones entran en el modelo de servicio en diferentes puntos, afectando la capacidad que un transportista puede programar y su autoridad para realizar las operaciones cubiertas.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Texas |
|---|---|---|
| Autoridad principal | Administración Federal de Seguridad de Transportistas Motorizados | Departamento de Vehículos Motorizados de Texas |
| Instrumentos clave o dirección | 49 CFR Parte 395, incluidas las excepciones | Registro según el Capítulo 218 del Título 43 del Código Administrativo de Texas; aclaración del número de seguro social para propietarios únicos vigente a partir del 29 de octubre de 2026 |
| Efecto comercial | Generalmente 11 horas de conducción dentro de una ventana de 14 horas después de 10 horas consecutivas fuera de servicio, sujeto a excepciones | Los desencadenantes de registro incluyen peso bruto o registrado o clasificación de peso bruto superior a 26.000 libras |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Flexibilización |
| Fuente: Mordor Intelligence | ||
La calificación federal Media refleja los requisitos de programación que los transportistas deben incorporar en los servicios de transporte de mercancías cubiertos. La propuesta de octubre de 2026 de la Administración Federal de Seguridad de Transportistas Motorizados (FMCSA) estudiaría pausas condicionales en los puntos de recogida o entrega de carga sin cambiar los límites generalmente aplicables, lo que respalda la dirección de Sin cambios. La calificación Media de Texas refleja las obligaciones de registro, mientras que la enmienda del número de seguro social programada para entrar en vigor el 29 de octubre de 2026 codifica la práctica existente para los solicitantes propietarios únicos. La dirección de Flexibilización de Texas refleja la propuesta de agosto de 2026 para la aprobación discrecional de autoseguro sin una calificación de seguridad del Departamento de Seguridad Pública de Texas o de la FMCSA, manteniendo los requisitos de calificación satisfactoria para los transportistas ya calificados.
Etapas de la Cadena de Valor
La comparación de la cadena de valor sigue la organización del flete, el transporte físico y el cumplimiento en almacén, mostrando dónde los proveedores capturan los ingresos por servicios facturados. Las Soluciones de Capacidad Integrada de J.B. Hunt combinan soluciones sin activos y con activos ligeros con transportistas de terceros y equipos propios de la empresa. Los Servicios de Contrato Dedicado utilizan conductores empleados y equipos propiedad de la empresa o del cliente en operaciones específicas del cliente, generalmente bajo acuerdos escritos a más largo plazo. Esa distinción separa los ingresos por organizar un movimiento de los ingresos por ejecutarlo, incluso cuando ambos se encuentran dentro del mismo grupo logístico.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Organización del flete | Organizadores de transporte como las Soluciones de Capacidad Integrada de J.B. Hunt | Ingresos por organización del transporte | Volatilidad de capacidad, precios y niveles de servicio | Mantener transportistas alternativos y alinear la validez de las cotizaciones con la exposición de capacidad |
| Transporte de flete | Transportistas dedicados como los Servicios de Contrato Dedicado de J.B. Hunt | Ingresos por servicio de movimiento de flete contratado | Los compromisos de conductor y equipo específicos del cliente limitan el redespliegue | Confirmar los compromisos de servicio antes de asignar capacidad dedicada adicional |
| Almacenamiento y cumplimiento de pedidos | Proveedores de logística por contrato como GXO Logistics, Inc. y Ryder System, Inc. | Ingresos por servicios integrados de almacén y cumplimiento de pedidos | Los servicios agrupados crean requisitos de coordinación entre las tareas operativas | Asignar responsabilidad clara y medidas de servicio en toda la operación agrupada |
| Fuente: Mordor Intelligence | ||||
J.B. Hunt describió la volatilidad de capacidad, precios y niveles de servicio como un riesgo para sus operaciones de corretaje y carga completa transaccional en 2025. Los contratos de almacén y cumplimiento de pedidos de GXO generalmente agrupan servicios, lo que le proporciona al proveedor ingresos de una operación integrada. La coordinación entre etapas puede, por tanto, respaldar la captura de valor cuando el proveedor acepta una responsabilidad clara por la ejecución y los riesgos asociados. Una mayor integración puede desplazar el apalancamiento comercial hacia paquetes de servicios gestionados mientras se preserva la lógica de ingresos distinta de la organización, el movimiento y el cumplimiento.
Panorama Competitivo
Concentración del Mercado
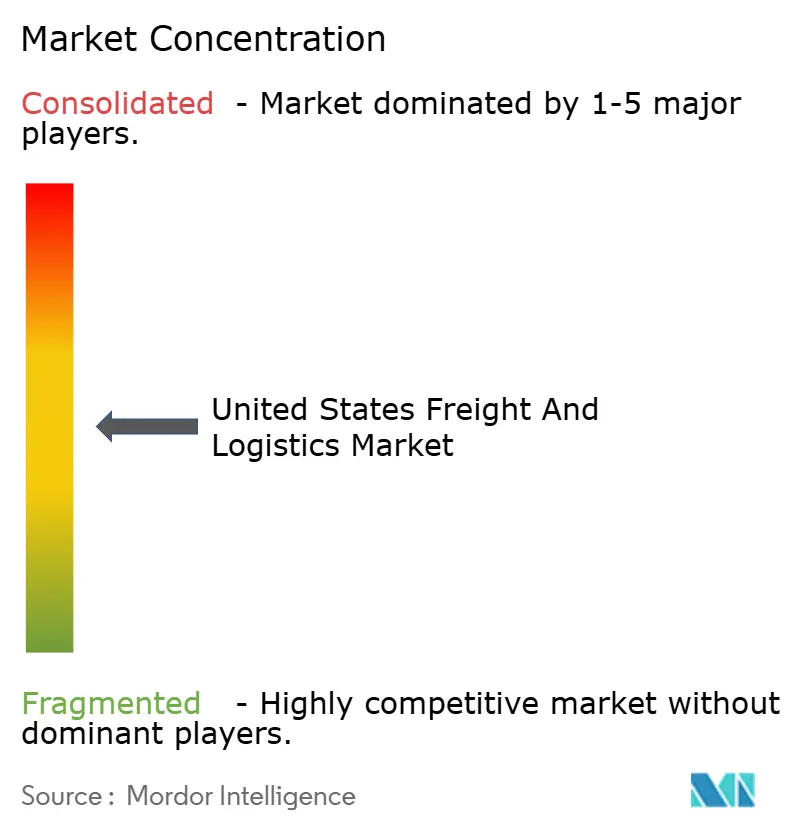
La competencia combina una amplia base de proveedores con grandes redes y carteras de servicios especializados en paquetería, flete terrestre y transitarios. United Parcel Service of America, Inc. (UPS) proporciona soluciones logísticas integradas, mientras que FedEx atiende a clientes de expreso y paquetes pequeños a través de Federal Express. Otros participantes importantes incluyen Amazon Logistics, C.H. Robinson en transporte terrestre y transitarios, y J.B. Hunt Transport, Inc., una subsidiaria de propiedad total de J.B. Hunt Transport Services, Inc. que ofrece servicios intermodales y dedicados. El 4 de mayo de 2026, Amazon lanzó Amazon Supply Chain Services, ofreciendo flete, distribución, cumplimiento de pedidos y envío de paquetes a empresas de todos los tipos y tamaños. Esa amplitud de servicios permite a un proveedor integrado disputar múltiples partes de la operación logística de un expedidor, aumentando la importancia de la coordinación entre el movimiento de flete y la ejecución del cumplimiento de pedidos.
La reestructuración de FedEx cambia la forma en que los expedidores identifican a la contraparte detrás del servicio de carga de menos de camión completo (LTL) dentro de una cartera corporativa previamente combinada. El 1 de junio de 2026, FedEx completó la escisión de FedEx Freight, estableciendo un transportista LTL norteamericano independiente y que cotiza en bolsa, mientras retenía el 19,9% de sus acciones. Tras la separación, la cartera retenida de FedEx cubrió la entrega de expreso y paquetes pequeños a través de Federal Express y los servicios de transporte especializado y cadena de suministro a través de FedEx Logistics. La separación hace que la afiliación corporativa sea una guía insuficiente para la cobertura del proveedor, por lo que un expedidor que combine servicios de paquetería y LTL debe distinguir al transportista de carga independiente de los negocios operativos retenidos de FedEx.
El crecimiento dentro de un canal de flete particular puede sostener el impulso competitivo junto con la reestructuración de carteras logísticas más amplias. El volumen intermodal de J.B. Hunt aumentó un 8% interanual en el tercer trimestre de 2026. Las cargas de su red del Este aumentaron un 18%, en comparación con el 1% en la red transcontinental, en relación con el tercer trimestre de 2025. Los servicios globales de despacho de aduanas y transitarios de FedEx Logistics también sitúan la capacidad orientada a fronteras dentro de la oferta competitiva. Los competidores tienen margen para disputar carriles específicos y necesidades de manejo comercial, donde el alcance operativo y la capacidad de gestionar las formalidades fronterizas pueden importar más que la amplitud en otras funciones logísticas.
Líderes de la Industria de Flete y Logística de los Estados Unidos
-
United Parcel Service of America, Inc. (UPS)
-
FedEx
-
Amazon Logistics
-
C.H. Robinson
-
J.B. Hunt Transport, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Flete y Logística de los Estados Unidos Empresas cubiertas en este informe
- Amazon Logistics
- C.H. Robinson
- DHL Group
- DSV A/S (Including DB Schenker)
- Expeditors International of Washington, Inc.
- FedEx
- GXO Logistics, Inc.
- J.B. Hunt Transport, Inc.
- Kuehne+Nagel
- Landstar System, Inc.
- Lineage, Inc.
- A.P. Moller - Maersk
- NFI Industries
- Old Dominion Freight Line
- Penske Logistics
- Ryder System, Inc.
- Schneider National, Inc.
- SEKO Logistics
- United Parcel Service of America, Inc. (UPS)
- XPO, Inc.
Desarrollos recientes de la industria en Mercado de Flete y Logística de los Estados Unidos
- Oct 2026: El USDOT adjudicó 426,7 millones de USD en subvenciones INFRA Pista 1 del año fiscal 2026 a 12 proyectos de autopistas en 12 estados el 1 de octubre, proporcionando financiamiento para mejoras de corredores.
- Sep 2026: CJ Logistics inició operaciones a plena escala en el Centro Logístico de Elwood cerca de Chicago en Elwood, Illinois, tras su desarrollo en asociación con la Corporación de Negocios Oceánicos de Corea.
- Jul 2026: DAT Freight & Analytics y Tai Software anunciaron una integración disponible el 23 de julio que dio a los corredores de flete que utilizan Tai TMS acceso a la plataforma Convoy para la asignación automatizada y transportistas de carga completa calificados.
Alcance y Metodología
Industria de usuario final
| Agricultura, pesca y silvicultura |
| Construcción |
| Manufactura |
| Petróleo y gas, minería y canteras |
| Comercio mayorista y minorista |
| Otros |
Función logística
| Mensajería, expreso y paquetería (CEP) | Por tipo de destino | Doméstico |
| Internacional | ||
| Agencia de carga | Por modo de transporte | Aéreo |
| Marítimo y vías navegables interiores | ||
| Otros | ||
| Transporte de carga | Por modo de transporte | Aéreo |
| Ductos | ||
| Ferroviario | ||
| Carretera | ||
| Marítimo y vías navegables interiores | ||
| Almacenamiento y depósito | Por control de temperatura | Sin control de temperatura |
| Con control de temperatura | ||
| Otros servicios | ||
| Industria de usuario final | Agricultura, pesca y silvicultura | ||
| Construcción | |||
| Manufactura | |||
| Petróleo y gas, minería y canteras | |||
| Comercio mayorista y minorista | |||
| Otros | |||
| Función logística | Mensajería, expreso y paquetería (CEP) | Por tipo de destino | Doméstico |
| Internacional | |||
| Agencia de carga | Por modo de transporte | Aéreo | |
| Marítimo y vías navegables interiores | |||
| Otros | |||
| Transporte de carga | Por modo de transporte | Aéreo | |
| Ductos | |||
| Ferroviario | |||
| Carretera | |||
| Marítimo y vías navegables interiores | |||
| Almacenamiento y depósito | Por control de temperatura | Sin control de temperatura | |
| Con control de temperatura | |||
| Otros servicios | |||
Definición de mercado
- Agricultura, pesca y silvicultura (AFF) - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria AFF. Los actores de usuarios finales considerados son los establecimientos dedicados principalmente al cultivo de productos agrícolas, la cría de animales, la cosecha de madera, la recolección de peces y otros animales de sus hábitats naturales y la prestación de actividades de apoyo relacionadas. En este contexto, los proveedores de servicios logísticos (PSL) desempeñan un papel crucial en las actividades de adquisición, almacenamiento, manejo, transporte y distribución para el flujo óptimo y continuo de insumos (semillas, pesticidas, fertilizantes, equipos y agua) desde los fabricantes o proveedores hasta los productores y el flujo fluido de productos (productos agrícolas) hacia los distribuidores/consumidores. Esto incluye tanto la logística con control de temperatura como sin control de temperatura, según sea necesario de acuerdo con la vida útil de los bienes que se transportan o almacenan.
- Construcción - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria de la construcción. Los actores de usuarios finales considerados son los establecimientos dedicados principalmente a la construcción, reparación y renovación de edificios residenciales y comerciales, infraestructura, obras de ingeniería, subdivisión y desarrollo de terrenos. Los proveedores de servicios logísticos (PSL) desempeñan un papel crucial en el aumento de la rentabilidad de los proyectos de construcción mediante el mantenimiento del inventario de materias primas y equipos, suministros de entrega urgente y la prestación de otros servicios de valor agregado para la gestión eficaz de proyectos.
- Mensajería, expreso y paquetería - Los servicios de mensajería, expreso y paquetería, frecuentemente denominados mercado CEP, hacen referencia a los proveedores de servicios logísticos y postales especializados en el movimiento de pequeñas mercancías (paquetes). Captura el tamaño total del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes que pesan menos de 70 kg/154 lbs, (2) paquetes de clientes empresariales, es decir, de empresa a empresa (B2B) y de empresa a consumidor (B2C), así como paquetes de clientes particulares (C2C), (3) servicios de entrega de paquetería no urgente (estándar y diferida) así como servicios de entrega urgente de paquetería (urgente por día definido y urgente por hora definida), (4) paquetes domésticos e internacionales.
- Demografía - Para analizar la demanda total del mercado direccionable, se ha estudiado y presentado el crecimiento de la población y las previsiones en esta tendencia de la industria. Representa la distribución de la población en categorías como género (masculino/femenino), área de desarrollo (urbana/rural), principales ciudades, entre otros parámetros clave como la densidad de población y el gasto de consumo final (crecimiento y participación % del PIB). Estos datos se han utilizado para evaluar las fluctuaciones en la demanda y el gasto de consumo, y los principales focos (ciudades) de demanda potencial.
- Tendencias de exportación y tendencias de importación - El desempeño logístico general de una economía está correlacionado positiva y significativamente (estadísticamente) con su desempeño comercial (exportaciones e importaciones). Por lo tanto, en esta tendencia de la industria, se han analizado el valor total del comercio, los principales productos básicos/grupos de productos básicos y los principales socios comerciales, para la geografía estudiada (país o región según el alcance del informe), junto con el impacto de las principales inversiones en infraestructura comercial/logística y el entorno regulatorio.
- Agencia de carga - La agencia de carga, que en este contexto hace referencia a la industria de arreglo de transporte de carga (ATC), incluye establecimientos dedicados principalmente a organizar y rastrear el transporte de carga entre cargadores y transportistas. Los proveedores de servicios logísticos (PSL) considerados son los agentes de carga, los operadores de transporte sin buque propio (NVOCC), los agentes de aduanas y los agentes de transporte marítimo. El segmento Otros bajo Agencia de carga captura los ingresos obtenidos a través de los servicios de valor agregado de ATC, como las actividades de despacho/autorización aduanera, la preparación de documentación relacionada con la carga, la consolidación-desconsolidación de mercancías, el seguro y cumplimiento de la carga, el arreglo de almacenamiento y depósito, la coordinación con los cargadores, y la agencia de carga a través de otros modos de transporte, es decir, por carretera y ferrocarril.
- Tendencias de precios del flete - Las tendencias de precios del flete por modo de transporte (USD/tonkm), durante el período de revisión, se han presentado en esta tendencia de la industria. Los datos se han utilizado para evaluar el entorno inflacionario, el impacto en el comercio, el volumen de tráfico de carga (tonkm), la demanda del mercado de flete y logística por segmentos de modo de transporte y, por ende, el tamaño general del mercado de flete y logística.
- Tendencias de tonelaje de carga - El tonelaje de carga (peso de los bienes en toneladas) gestionado por modo de transporte, durante el período de revisión, se ha presentado en esta tendencia de la industria. Los datos se han utilizado como uno de los parámetros, junto con la distancia promedio por envío (km), el volumen de flete (tonkm) y el precio del flete (USD/tonkm), para evaluar el tamaño del mercado de transporte de carga.
- Transporte de carga - El transporte de carga se refiere a la contratación de un proveedor de servicios logísticos (logística externalizada) para el transporte de mercancías (materias primas/bienes finales/intermedios/terminados, incluyendo tanto sólidos como fluidos) desde el origen hasta un destino dentro del país (doméstico) o a través de fronteras (internacional).
- Flete y logística - El gasto externo en (o la externalización de) la facilitación del transporte de carga (transporte de flete), la organización del transporte de carga a través de un agente (agencia de carga), el almacenamiento y depósito (con o sin control de temperatura), la CEP (mensajería, expreso y paquetería doméstica o internacional) y otros servicios logísticos de valor agregado involucrados en el transporte de mercancías (materias primas o bienes terminados, incluyendo tanto sólidos como fluidos) desde el origen hasta un destino dentro del país (doméstico) o a través de fronteras (internacional), a través de uno o más modos de transporte, es decir, por carretera, ferrocarril, vía marítima, aérea y ductos, constituyen el mercado de flete y logística.
- Precio del combustible - Los picos en el precio del combustible pueden causar retrasos y disrupciones para los proveedores de servicios logísticos (PSL), mientras que las caídas en el mismo pueden resultar en mayor rentabilidad a corto plazo y mayor rivalidad en el mercado para ofrecer a los consumidores las mejores ofertas. Por lo tanto, las variaciones en el precio del combustible se han estudiado durante el período de revisión y se presentan junto con las causas y los impactos en el mercado.
- Distribución del PIB por actividad económica - El Producto Interno Bruto nominal y su distribución entre los principales sectores económicos en la geografía estudiada (país o región según el alcance del informe) se han estudiado y presentado en esta tendencia de la industria. Dado que el PIB está positivamente relacionado con la rentabilidad y el crecimiento de la industria logística, estos datos se han utilizado junto con las tablas insumo-producto/tablas de oferta y utilización para analizar los principales sectores contribuyentes potenciales a la demanda logística.
- Crecimiento del PIB por actividad económica - El crecimiento del Producto Interno Bruto nominal entre los principales sectores económicos, para la geografía estudiada (país o región según el alcance del informe), se ha presentado en esta tendencia de la industria. Estos datos se han utilizado para evaluar el crecimiento de la demanda logística de todos los usuarios finales del mercado (sectores económicos considerados).
- Inflación - Las variaciones tanto en la inflación de precios al por mayor (variación interanual del índice de precios al productor) como en la inflación de precios al consumidor se han presentado en esta tendencia de la industria. Estos datos se han utilizado para evaluar el entorno inflacionario, ya que desempeña un papel vital en el funcionamiento fluido de la cadena de suministro, impactando directamente en los componentes del costo operativo logístico, por ejemplo, los precios de los neumáticos, los salarios y beneficios de los conductores, los precios de la energía/combustible, los costos de mantenimiento, los cargos de peaje, los alquileres de almacenes, el despacho aduanero, las tarifas de agencia de carga, las tarifas de mensajería, etc., impactando así en el mercado general de flete y logística.
- Infraestructura - Dado que la infraestructura desempeña un papel vital en el desempeño logístico de una economía, variables como la longitud de las carreteras, la distribución de la longitud de las carreteras por categoría de superficie (pavimentada frente a no pavimentada), la distribución de la longitud de las carreteras por clasificación vial (autopistas frente a carreteras nacionales frente a otras vías), la longitud de la vía férrea, el volumen de contenedores gestionados por los principales puertos y el tonelaje gestionado por los principales aeropuertos se han analizado y presentado en esta tendencia de la industria.
- Tendencias clave de la industria - La sección del informe denominada "Tendencias clave de la industria" incluye todas las variables/parámetros clave estudiados para analizar mejor las estimaciones y previsiones del tamaño del mercado. Todas las tendencias se han presentado en forma de puntos de datos (series temporales o puntos de datos disponibles más recientes) junto con el análisis del parámetro en forma de comentarios concisos y relevantes para el mercado, para la geografía estudiada (país o región según el alcance del informe).
- Movimientos estratégicos clave - La acción tomada por una empresa para diferenciarse de su competidor o utilizada como estrategia general se denomina movimiento estratégico clave (MEK). Esto incluye (1) Acuerdos (2) Expansiones (3) Reestructuración financiera (4) Fusiones y adquisiciones (5) Alianzas, y (6) Innovaciones de productos. Los principales actores (proveedores de servicios logísticos, PSL) del mercado han sido preseleccionados, y sus MEK han sido estudiados y presentados en esta sección.
- Índice bilateral de conectividad del transporte marítimo de línea regular - Indica el nivel de integración de un par de países en las redes globales de transporte marítimo de línea regular y desempeña un papel crucial en la determinación del comercio bilateral, que a su vez contribuye potencialmente a la prosperidad de un país y su región circundante. Por lo tanto, las principales economías conectadas al país/región según el alcance del informe se han analizado y presentado en la tendencia de la industria "Conectividad del transporte marítimo de línea regular".
- Conectividad del transporte marítimo de línea regular - Esta tendencia de la industria analiza el estado de la conectividad a las redes globales de transporte marítimo basándose en el estado del sector del transporte marítimo. Incluye el análisis de los índices de conectividad del transporte marítimo de línea regular, la conectividad marítima bilateral y la conectividad del transporte marítimo de línea regular portuario para la geografía (país/región según el alcance del informe) durante el período de revisión.
- Índice de conectividad del transporte marítimo de línea regular - Indica qué tan bien están conectados los países a las redes globales de transporte marítimo en función del estado de su sector de transporte marítimo. Se basa en cinco componentes del sector del transporte marítimo: (1) El número de líneas navieras que dan servicio a un país, (2) El tamaño del buque más grande utilizado en estos servicios (en TEU), (3) El número de servicios que conectan un país con otros países, (4) El número total de buques desplegados en un país, (5) La capacidad total de esos buques (en TEU).
- Desempeño logístico - El desempeño logístico y los costos logísticos son la columna vertebral del comercio e influyen en los costos comerciales, haciendo que los países compitan a nivel global. El desempeño logístico está influenciado por las estrategias de gestión de la cadena de suministro adoptadas en el mercado, los servicios gubernamentales, las inversiones y políticas, los costos de combustible/energía, el entorno inflacionario, entre otros. Por lo tanto, en esta tendencia de la industria, el desempeño logístico de la geografía estudiada (país/región según el alcance del informe) se ha analizado y presentado durante el período de revisión.
- Principales proveedores de camiones - La participación de mercado de las marcas de camiones está influenciada por factores como las preferencias geográficas, la cartera de tipos de camiones, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, el soporte al cliente, las innovaciones tecnológicas (como los vehículos eléctricos, la digitalización, los camiones autónomos), la eficiencia en el consumo de combustible, las opciones de financiamiento, los costos de mantenimiento anual, la disponibilidad de sustitutos, las estrategias de marketing, entre otros. Por lo tanto, la distribución (participación % para el año base del estudio) del volumen de ventas de camiones para las principales marcas y los comentarios sobre el escenario actual del mercado y la perspectiva del mercado durante el período de previsión se han presentado en esta tendencia de la industria.
- Manufactura - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria manufacturera. Los actores de usuarios finales considerados son los establecimientos dedicados principalmente a la transformación química, mecánica o física de materiales o sustancias en nuevos productos. Los proveedores de servicios logísticos (PSL) desempeñan un papel crucial en el mantenimiento de un flujo fluido de materias primas a través de la cadena de suministro, permitiendo la entrega oportuna de bienes terminados a distribuidores o clientes finales y el almacenamiento y suministro de materias primas a los clientes para la manufactura justo a tiempo.
- Capacidad de carga de la flota marítima - La capacidad de carga de la flota marítima refleja el estado de desarrollo de la infraestructura marítima y el comercio de una economía. Está influenciada por factores como el volumen de producción, el comercio internacional, las principales industrias de usuarios finales, la conectividad marítima, las regulaciones ambientales, las inversiones en el desarrollo de infraestructura portuaria, la capacidad de manejo de carga en contenedores en los puertos, entre otros. Esta tendencia de la industria representa la capacidad de carga de la flota marítima por tipo de buque, es decir, buques portacontenedores, petroleros, graneleros, carga general, entre otros tipos, junto con los factores de influencia para la geografía estudiada (país/región según el alcance del informe), durante el período de revisión.
- Participación modal - La participación modal del flete está influenciada por factores como la productividad modal, las regulaciones gubernamentales, la contenedorización, la distancia de los envíos, los requisitos de control de temperatura, el tipo de bienes, el comercio internacional, el terreno, la velocidad de entrega, el peso de los envíos, los envíos a granel, entre otros. Además, la participación modal por tonelaje (toneladas) y la participación modal por volumen de tráfico de carga (ton-km) difieren según la distancia promedio de los envíos, el peso de los principales grupos de productos básicos transportados en la economía y el número de viajes. Esta tendencia de la industria representa la distribución del flete transportado por modo de transporte (toneladas y ton-km), para el año base del estudio.
- Petróleo y gas, minería y canteras - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria extractiva. Los actores de usuarios finales considerados son los establecimientos que extraen minerales sólidos naturales, como el carbón y los minerales metálicos; minerales líquidos, como el petróleo crudo; y gases, como el gas natural. Los proveedores de servicios logísticos (PSL) cubren todas las fases desde el upstream hasta el downstream y desempeñan un papel crucial en el transporte de maquinaria, equipos de perforación, minerales extraídos, petróleo crudo y gas natural y productos refinados/procesados de un lugar a otro.
- Otros usuarios finales - El segmento de otros usuarios finales captura el gasto logístico externo (externalizado) incurrido por los servicios financieros (BFSI), bienes raíces, servicios educativos, atención sanitaria y servicios profesionales (administrativos, gestión de residuos, legales, arquitectónicos, de ingeniería, diseño, consultoría, I+D científica). Los proveedores de servicios logísticos (PSL) desempeñan un papel crucial en el movimiento confiable de suministros y documentos hacia y desde estas industrias, como el transporte de cualquier equipo o recurso necesario, el envío de documentos y archivos confidenciales, el movimiento de bienes y suministros médicos (suministros e instrumentos quirúrgicos, incluyendo guantes, mascarillas, jeringas, equipos), entre otros.
- Otros servicios - El segmento de otros servicios captura los ingresos obtenidos a través de (1) Servicios de valor agregado (SVA) para el transporte de carga por carretera, ferrocarril, aéreo y marítimo y vías navegables interiores, (2) SVA para el transporte de carga marítima (operación de instalaciones terminales como puertos y muelles, operación de esclusas de vías navegables, actividades de navegación, practicaje y atraque, transporte en barcaza, actividades de salvamento, actividades de faros, entre otras actividades de apoyo diversas), (3) SVA para el transporte terrestre de carga (operación de instalaciones terminales como estaciones de ferrocarril, estaciones para el manejo de mercancías, operación de infraestructura ferroviaria, actividades de maniobra y clasificación, remolque y asistencia en carretera, licuefacción de gas para fines de transporte, entre otras actividades de apoyo diversas), (4) SVA para el transporte de carga aérea (operación de instalaciones terminales como terminales aéreas, aeropuertos y actividades de control de tráfico aéreo, actividades de servicios en tierra en aeródromos, mantenimiento de pistas, inspección/ferri/mantenimiento/pruebas de aeronaves, servicios de repostaje de aeronaves, entre otras actividades de apoyo diversas), (5) SVA para el servicio de almacenamiento y depósito (operación de silos de granos, almacenes de mercancías generales, almacenes frigoríficos, depósitos de tanques, etc., almacenamiento de bienes en zonas de comercio exterior, congelación rápida, embalaje de mercancías para su envío, empaque y preparación de mercancías para su envío, etiquetado y/o impresión del paquete, servicios de ensamblaje de kits y empaque, entre otras actividades de apoyo diversas), y (6) SVA para el servicio de mensajería, expreso y paquetería (recogida, clasificación).
- Llamadas a puertos y desempeño - El desempeño de los puertos es clave para el movimiento de carga de una economía, el comercio, la conectividad global, las estrategias de crecimiento exitosas, el atractivo para la inversión en sistemas de producción y distribución, y por lo tanto afecta al PIB, el empleo, el ingreso per cápita y el crecimiento industrial. Por lo tanto, los parámetros de desempeño portuario, como el tiempo mediano transcurrido por los buques en los puertos; la edad promedio, el tamaño, la capacidad de carga de mercancías y la capacidad de transporte de contenedores de los buques que ingresan a los puertos, las llamadas a puertos y el rendimiento del puerto de contenedores, se han analizado y presentado en esta tendencia de la industria.
- Índice de conectividad del transporte marítimo de línea regular portuario - Refleja la posición de un puerto en la red global de transporte marítimo de línea regular, donde un valor más alto del índice está asociado con una mejor conectividad. Los puertos eficientes y bien conectados (1) contribuyen a minimizar los costos de transporte, vinculando las cadenas de suministro y apoyando el comercio internacional, (2) abren el camino para las economías de escala y el desarrollo de la experiencia al permitir a los productores aprovechar mejor las posibilidades en los mercados domésticos e internacionales. Por lo tanto, los principales puertos de importancia estratégica, en el país/región según el alcance del informe, se han analizado y presentado en la tendencia de la industria "Conectividad del transporte marítimo de línea regular".
- Rendimiento portuario - Refleja la cantidad de carga o el número de buques que un puerto maneja anualmente. Puede estar relacionado con (1) tonelaje de carga, (2) TEU de contenedores, y (3) llamadas de buques. El rendimiento portuario en términos de contenedores totales gestionados (TEU) se ha presentado en la tendencia de la industria "Llamadas a puertos y desempeño".
- Inflación de precios al productor - Indica la inflación desde el punto de vista de los productores, es decir, el precio de venta promedio recibido por su producción a lo largo de un período de tiempo. La variación anual (interanual) del índice de precios al productor se reporta como inflación de precios al por mayor en la tendencia de la industria "Inflación". Dado que el IPC captura los movimientos dinámicos de precios de la manera más integral, es ampliamente utilizado por los gobiernos, los bancos, la industria, los círculos empresariales y se considera importante en la formulación de políticas comerciales, fiscales y otras políticas económicas. Los datos se han utilizado junto con la inflación de precios al consumidor para comprender mejor el entorno inflacionario.
- Ingresos por segmento - Los ingresos por segmento se han triangulado o calculado y presentado para todos los principales actores del mercado. Se refiere a los ingresos específicos del mercado de flete y logística obtenidos por la empresa, durante el año base del estudio, en la geografía estudiada (país o región según el alcance del informe). Se calcula mediante el estudio y análisis de los principales parámetros, como los estados financieros, la cartera de servicios, la plantilla de empleados, el tamaño de la flota, las inversiones, el número de países en los que opera, las principales economías de interés, etc., que han sido reportados por la empresa en sus informes anuales y páginas web. Para las empresas con escasa divulgación financiera, se ha recurrido a bases de datos de pago como D&B Hoovers y Dow Jones Factiva, y se ha verificado a través de interacciones con la industria/expertos.
- PIB del sector de transporte y almacenamiento - El valor y el crecimiento del PIB del sector de transporte y almacenamiento tienen una relación directa con el tamaño del mercado de flete y logística. Por lo tanto, esta variable se ha estudiado y presentado durante el período de revisión, en términos de valor (USD) y como participación % del PIB total, en esta tendencia de la industria. Los datos se han respaldado con comentarios concisos y relevantes sobre las inversiones, los desarrollos y el escenario actual del mercado.
- Tendencias en la industria del comercio electrónico - La mayor conectividad a internet y el auge de la penetración de teléfonos inteligentes, junto con el aumento de los ingresos disponibles, han llevado a un crecimiento fenomenal del mercado del comercio electrónico a nivel global. Los compradores en línea requieren una entrega rápida y eficiente de sus pedidos, lo que lleva a un aumento en la demanda de servicios logísticos, especialmente los servicios de cumplimiento de comercio electrónico. Por lo tanto, el Valor Bruto de Mercancías (GMV), el crecimiento histórico y proyectado, y el desglose de los principales grupos de productos básicos en la industria del comercio electrónico para la geografía estudiada (país o región según el alcance del informe) se han analizado y presentado en esta tendencia de la industria.
- Tendencias en la industria manufacturera - La industria manufacturera implica la transformación de materias primas en productos terminados, mientras que la industria logística garantiza el flujo eficiente de materias primas hacia la fábrica y el transporte de los productos manufacturados hacia los distribuidores y consumidores. La oferta y la demanda de ambas industrias están altamente interconectadas y son críticas para una cadena de suministro sin interrupciones. Por lo tanto, el Valor Agregado Bruto (VAB), el desglose del VAB en los principales sectores manufactureros y el crecimiento de la industria manufacturera durante el período de revisión se han analizado y presentado en esta tendencia de la industria.
- Tamaño de la flota de camiones por tipo - La participación de mercado de los tipos de camiones está influenciada por factores como las preferencias geográficas, las principales industrias de usuarios finales, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, el soporte al cliente, las disrupciones tecnológicas (como los vehículos eléctricos, la digitalización, los camiones autónomos), entre otros. Por lo tanto, la distribución (participación % para el año base del estudio) del volumen del parque de camiones por tipo de camión, los factores disruptivos del mercado, las inversiones en manufactura de camiones, las especificaciones de los camiones, las regulaciones de uso e importación de camiones, y la perspectiva del mercado durante el período de previsión se han presentado en esta tendencia de la industria.
- Costos operativos del transporte por carretera - Las razones principales para medir/comparar el desempeño logístico de cualquier empresa de transporte por carretera son reducir los costos operativos y aumentar la rentabilidad. Por otro lado, medir los costos operativos ayuda a identificar si es necesario realizar cambios operativos y dónde, para controlar los gastos e identificar áreas de mejora del desempeño. Por lo tanto, en esta tendencia de la industria, los costos operativos del transporte por carretera y las variables involucradas, a saber, los salarios y beneficios de los conductores, los precios del combustible, los costos de reparación y mantenimiento, los costos de neumáticos, entre otros, se han estudiado durante el año base del estudio y se han presentado para la geografía estudiada (país o región según el alcance del informe).
- Almacenamiento y depósito - El segmento de almacenamiento y depósito captura los ingresos obtenidos a través de la operación de instalaciones de almacenamiento y depósito de mercancías generales, refrigeradas y de otros tipos. Estos establecimientos asumen la responsabilidad de almacenar los bienes y mantenerlos seguros a cambio de un cargo. Los servicios de valor agregado (SVA) que pueden proporcionar se consideran parte del segmento "otros servicios". En este contexto, los SVA hacen referencia a una gama de servicios relacionados con la distribución de los bienes de un cliente y pueden incluir el etiquetado, el fraccionamiento, el control y la gestión de inventarios, el ensamblaje ligero, la gestión y el cumplimiento de pedidos, el empaque, la selección y el empaque, el marcado de precios y el etiquetado, y el arreglo del transporte.
- Comercio mayorista y minorista - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los mayoristas y minoristas. Los actores de usuarios finales considerados son los establecimientos dedicados principalmente a la venta al por mayor o al por menor de mercancías, generalmente sin transformación, y a la prestación de servicios incidentales a la venta de mercancías. Los proveedores de servicios logísticos (PSL) desempeñan un papel crucial en el movimiento confiable de suministros hacia y de las casas de producción a los distribuidores y finalmente al cliente final, cubriendo actividades como el abastecimiento de materiales, el transporte, el cumplimiento de pedidos, el almacenamiento y depósito, la previsión de demanda, la gestión de inventarios, entre otros.
| Palabra clave | Definición |
|---|---|
| Carga por eje | La carga por eje de un vehículo con ruedas es el peso total que soporta la calzada para todas las ruedas conectadas a un eje determinado. |
| Carga de retorno | La carga de retorno es el movimiento de regreso de un vehículo de transporte desde su destino original hasta su punto de partida original. |
| Conocimiento de embarque | Un conocimiento de embarque es un documento legal emitido por un transportista a un cargador que detalla el tipo, la cantidad y el destino de las mercancías que se transportan. |
| Bunkering | El bunkering es el proceso de suministrar combustible y/o gasóleo para ser utilizado como fuente de energía del sistema de propulsión de un buque (dicho combustible se denomina bunker). Incluye la logística de carga y distribución del combustible entre los tanques disponibles a bordo del buque. Una persona que se dedica al comercio de bunker (combustible) se llama operador de bunker. |
| Servicio de bunkering | El servicio de bunkering es el suministro de una calidad y cantidad solicitada de bunker a un buque. |
| Comercio colaborativo | El comercio colaborativo (C-commerce) describe las interacciones comerciales habilitadas electrónicamente entre el personal interno de una empresa, sus socios comerciales y los clientes en toda una comunidad comercial. La comunidad comercial podría ser una industria, un segmento de industria, una cadena de suministro o un segmento de la cadena de suministro. |
| Cabotaje | Transporte por un vehículo matriculado en un país realizado en el territorio nacional de otro país. |
| Agente de transporte terrestre | Un servicio de transporte terrestre que proporciona recogida y entrega de carga en ubicaciones no atendidas directamente por un transportista aéreo u oceánico. |
| Logística por contrato | La logística por contrato se refiere a la externalización de tareas de gestión de recursos por parte de una empresa a una empresa tercera especializada en asuntos logísticos, como el transporte, el almacenamiento y el cumplimiento de pedidos. |
| Mensajero | Una empresa que se utiliza para enviar mensajes, paquetes, etc. El servicio de mensajería se refiere al servicio rápido de recogida y entrega puerta a puerta de bienes o documentos. Puede ser local o internacional. Una empresa que proporciona dichos servicios de entrega se llama empresa de mensajería. Una empresa de mensajería contrata personas para prestar sus servicios. Dicha persona contratada por la empresa de servicios de mensajería se llama mensajero. |
| Consolidación cruzada | La consolidación cruzada es una práctica en la gestión logística que incluye la descarga de vehículos de entrega entrantes y la carga de los materiales directamente en los vehículos de entrega salientes, omitiendo las prácticas logísticas tradicionales de almacén y ahorrando tiempo y dinero. |
| Comercio cruzado | Transporte internacional entre dos países diferentes realizado por un vehículo matriculado en un tercer país. Un tercer país es un país distinto al país de carga/embarque y al país de descarga/desembarque. |
| Despacho aduanero | Los procedimientos involucrados en la liberación de carga por parte de la aduana a través de las formalidades designadas, como la presentación de licencias/permisos de importación, el pago de derechos de importación y otras documentaciones requeridas según la naturaleza de la carga, como la aprobación de la FCC o la FDA. |
| Sello aduanero | El sello aduanero significa un sello, estampilla o cualquier otro medio preventivo colocado por los funcionarios de aduanas para garantizar la inviolabilidad de las mercancías, los medios de transporte comercial o los almacenes. |
| Mercancías peligrosas | Las mercancías peligrosas (o materiales peligrosos o HAZMAT) incluyen líquidos/sólidos inflamables, gases comprimidos, licuados, disueltos bajo presión, corrosivos, sustancias oxidantes, sustancias y artículos explosivos, sustancias que al contacto con el agua emiten gases inflamables, peróxidos orgánicos, sustancias tóxicas, sustancias infecciosas, materiales radiactivos, mercancías y artículos peligrosos diversos. |
| Envío directo | El envío directo es un método de entrega de bienes desde el proveedor o el propietario del producto directamente al cliente. En la mayoría de los casos, el cliente realiza el pedido de los bienes al propietario del producto. Este esquema de entrega reduce los costos de transporte y almacenamiento, pero requiere planificación y administración adicionales. |
| Transporte de arrastre | El transporte de arrastre es una forma de servicio de transporte por carretera que conecta los diferentes modos de envío (intermodal), como el flete marítimo o el flete aéreo. Es un viaje de corta distancia que transporta mercancías de un lugar a otro, generalmente antes o después de su proceso de transporte de larga distancia. Los camiones de transporte de arrastre mueven carga hacia y desde varios destinos, como buques portacontenedores, lotes de almacenamiento, almacenes de cumplimiento de pedidos y patios ferroviarios. Típicamente, el transporte de arrastre solo transporta mercancías en distancias cortas y opera solo en un área metropolitana. También requiere solo un camionero en un solo turno. |
| Varada en dique seco | La varada en dique seco es un término utilizado para las reparaciones o cuando un buque se lleva al astillero de servicio. Durante la varada en dique seco, el buque completo se lleva a tierra firme para que las partes sumergidas del casco puedan limpiarse o inspeccionarse. |
| Furgón seco | Un furgón seco es un tipo de semirremolque totalmente cerrado para proteger los envíos de los elementos externos. Diseñado para transportar carga paletizada, en cajas o suelta, los furgones secos no tienen control de temperatura (a diferencia de las unidades refrigeradas «reefer») y no pueden transportar envíos de gran tamaño (a diferencia de los remolques de plataforma plana). |
| Alimentación de contenedores | Servicio de transporte mediante el cual los contenedores cargados o vacíos en una región se transfieren a un «buque madre» para un largo viaje oceánico. |
| Demanda final | La demanda final incluye todos los tipos de productos básicos (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, por parte de las empresas como inversión de capital y como exportaciones. |
| Entrega de primera milla | La entrega de primera milla se refiere a la primera etapa del transporte. Esto es cuando el paquete sale del almacén del vendedor y es recogido por el agente de recogida del mensajero para procesarlo o llevarlo al almacén. Una vez que el paquete llega a la oficina de correos o al centro del mensajero, se clasifica y se transporta más hasta llegar a la puerta del cliente. |
| Servicios de almacenamiento fiscal | Se refiere a una instalación, claramente separada de otras instalaciones, donde las mercancías sujetas a impuestos especiales son producidas, procesadas, mantenidas, recibidas o despachadas bajo un régimen de suspensión del pago de derechos por un depositante autorizado, en el ejercicio de su actividad comercial, bajo las condiciones establecidas por las autoridades aduaneras. |
| Plataforma plana | Tiene una carrocería trasera de forma plana para facilitar la carga y descarga de mercancías. El camión de plataforma plana se utiliza principalmente para transportar mercancías pesadas, de gran tamaño, anchas y no delicadas. |
| Camión de plataforma plana | Un camión de plataforma plana es un tipo de camión con diseño rígido. Tiene una carrocería trasera de forma plana para facilitar la carga y descarga de mercancías. El camión de plataforma plana se utiliza principalmente para transportar mercancías pesadas, de gran tamaño, anchas y no delicadas, como maquinaria, materiales de construcción o equipos. Debido a la carrocería abierta del camión, los bienes transportados en él no deben ser vulnerables a la lluvia. Por funcionalidad, el camión de plataforma plana es comparable a un remolque de plataforma plana. |
| Tiempo de tránsito del flete | El tiempo de tránsito es el tiempo que tarda un envío en ser entregado en su destino final después de ser recogido en un punto de recogida designado. |
| Logística halal | Se refiere al proceso de gestión de las operaciones logísticas, como la gestión de flotas, el almacenamiento/depósito y el manejo de materiales, de acuerdo con los principios de la ley islámica (sharía), garantizando la integridad de los productos halal en el punto de consumo. |
| Acarreo | El transporte comercial de mercancías. |
| Logística de entrada | La logística de entrada es la forma en que los materiales y otros bienes se introducen en una empresa. Este proceso incluye los pasos para ordenar, recibir, almacenar, transportar y gestionar los suministros entrantes. La logística de entrada se centra en la parte de la oferta de la ecuación oferta-demanda. |
| Demanda intermedia | La demanda intermedia incluye bienes, servicios, y construcción de mantenimiento y reparación vendidos a empresas, excluida la inversión de capital. |
| Cargado internacionalmente | Lugar de carga de mercancías en el país de referencia (es decir, el país en el que está matriculado el vehículo que realiza el transporte) y lugar de descarga en un país diferente. |
| Descargado internacionalmente | Lugar de descarga de mercancías en el país de referencia (es decir, el país en el que está matriculado el vehículo que realiza el transporte) y lugar de carga en un país diferente. |
| Entrega de última milla | La entrega de última milla se refiere al último paso del proceso de entrega cuando un paquete se traslada desde un centro de transporte hasta su destino final, que generalmente es una residencia particular o una tienda minorista. |
| Carga de menos que camión completo (LTL) | La carga de menos que camión completo (LTL) es un servicio de envío para cargas o cantidades de flete relativamente pequeñas. Un proveedor de LTL combina las cargas y los requisitos de envío de varias empresas diferentes en sus camiones, utilizando un sistema de centros y radios para llevar los bienes a sus destinos. |
| Acarreo por locomotora | El transporte de carbón, mineral, trabajadores y materiales subterráneos por medio de vagones de mina arrastrados por locomotoras. La locomotora puede ser impulsada por batería, diésel, aire comprimido, trolebús, o alguna combinación como batería-trolebús o cable de trolebús. |
| Ruta lechera | Una ruta lechera es un método de entrega utilizado para transportar cargas mixtas desde varios proveedores a un cliente. En lugar de que cada proveedor envíe un camión cada semana para satisfacer las necesidades de un cliente, un camión (o vehículo) visita a los proveedores para recoger las cargas de ese cliente. Este método de transporte recibió su nombre de la práctica de la industria láctea, donde un cisterna solía recoger leche de varias granjas lecheras para su entrega a una empresa procesadora de leche. |
| Consolidación multipaís | La consolidación multipaís (CMC) es una solución rentable que consolida la carga de diferentes países de origen para construir cargas en contenedor completo (FCL). La CMC es más adecuada para empresas que importan pequeños volúmenes de mercancías de varios países pero desean aprovechar las tarifas de flete FCL más económicas. |
| Logística multimodal | El transporte multimodal o el envío multimodal se refiere a los procesos logísticos y de flete que requieren múltiples modos de transporte. |
| Logística omnicanal | La distribución omnicanal es un enfoque multicanal adoptado por las empresas para ofrecer a los clientes una forma de comprar y recibir pedidos de varios canales de venta con una integración fluida de un solo toque. Algunas de las formas incluyen: 1. Comprar en línea y luego recoger en la tienda física; 2. Comprar en línea y luego recibir el envío en casa u otra ubicación; 3. Compra en tienda, con entrega a domicilio u otra ubicación; 4. Envío directo desde un almacén o centro de manufactura a la tienda, el hogar u otra ubicación; 5. Comprar en línea y luego devolver en tienda o en línea; 6. Comprar en línea y luego devolver en línea. |
| Carga fuera de calibre | La carga fuera de calibre (OOG, por sus siglas en inglés) es cualquier carga que no puede cargarse en contenedores de envío de seis lados simplemente porque es demasiado grande. El término es una clasificación muy amplia de toda la carga con dimensiones que superan las dimensiones máximas del contenedor 40HC. Es decir, una longitud superior a 12,05 metros, un ancho superior a 2,33 metros o una altura superior a 2,59 metros. |
| Otros buques | Otros buques incluyen: transportadores de gas licuado de petróleo, transportadores de gas natural licuado, buques tanque de parcelas (químicos), buques tanque especializados, buques refrigerados, buques de suministro en alta mar, remolcadores, dragas, cruceros, transbordadores, otros buques sin carga |
| Otras cargas especializadas | Otros bienes especializados incluyen mercancías preeslingadas (bienes, uno o más artículos, suministrados con una eslinga o eslingas), unidades móviles (unidades móviles autopropulsadas, unidades no autopropulsadas, vehículos sin desplegar), cargas de equipos de gran tamaño (maquinaria ligera y pesada que a menudo es demasiado grande o demasiado pesada), flete de alto valor que necesita protección adicional, como electrónica, flete por carretera de servicios financieros. |
| Transporte de carga externalizado | Transporte por contrato o remuneración; el acarreo de mercancías a cambio de una remuneración. |
| Palés | Plataforma elevada, destinada a facilitar el levantamiento y apilamiento de mercancías. |
| Carga parcial | Una carga parcial describe mercancías que solo llenan parcialmente un camión. En esencia, la cantidad del envío es mayor que la de un envío de menos que camión completo (LTL). Además, el envío no puede ocupar completamente un camión, es decir, su capacidad es mucho menor que la de un envío de camión completo (FTL). |
| Carretera pavimentada | Carretera con superficie de piedra triturada (macadán) con aglutinante de hidrocarburos o agentes bituminizados, con hormigón o con adoquines. |
| Comercio rápido | El comercio rápido (Q-commerce), también denominado quick commerce, es un tipo de comercio electrónico donde el énfasis está en las entregas rápidas, típicamente en menos de una hora. |
| Muelle | Una plataforma de piedra o metal que se encuentra junto al agua o que se proyecta hacia el agua para la carga y descarga de buques. |
| Recommerce | El recommerce es la venta de artículos previamente utilizados a través de mercados en línea a compradores que los reutilizan, reciclan o revenden. |
| Logística inversa | La logística inversa es un tipo de gestión de la cadena de suministro que mueve los bienes desde los clientes de vuelta a los vendedores o fabricantes. |
| Servicio de transporte de carga por carretera | La contratación de una agencia de transporte por carretera para el transporte de mercancías (materias primas o bienes manufacturados, incluyendo tanto sólidos como líquidos) desde el origen hasta un destino dentro del país (doméstico) o a través de fronteras (internacional) constituye el mercado de transporte de carga por carretera. El servicio puede ser de camión completo (FTL) o de menos que camión completo (LTL), contenedorizado o no contenedorizado, con o sin control de temperatura, de corta o larga distancia. |
| Carga rodada | Los buques de carga rodada (RORO o ro-ro) son buques de carga diseñados para transportar carga con ruedas, como automóviles, motocicletas, camiones, camiones articulados, autobuses, remolques y vagones de ferrocarril, que son conducidos hacia el buque y fuera de él con sus propias ruedas o mediante un vehículo de plataforma, como un transportador modular autopropulsado. |
| Cajas intercambiables | Una caja intercambiable es uno de los tipos de contenedores de carga estándar para el transporte por carretera y ferrocarril. |
| Barcaza cisterna | Un buque no autopropulsado construido o adaptado principalmente para transportar mercancías o cargas líquidas, sólidas o gaseosas a granel en espacios de carga (o tanques) a través de ríos y vías navegables interiores, y que puede transportar ocasionalmente mercancías o cargas a través de océanos y mares cuando está en tránsito de una vía navegable interior a otra. Las mercancías o cargas transportadas están en contacto directo con el interior del tanque. |
| Vehículo de lona tensada | Los términos vehículo de lona tensada y vehículo con cortinas laterales se utilizan como nombres genéricos para los camiones/remolques con cortinas laterales. Las cortinas están fijadas permanentemente a un raíl en la parte superior y a raíles/postes desmontables en la parte delantera y trasera, lo que permite que las cortinas se abran y se utilicen carretillas elevadoras a lo largo de los laterales para una carga y descarga fácil y eficiente. Cuando se cierran para el transporte, las correas de sujeción de carga vertical se fijan a un raíl de cuerda debajo de la plataforma del camión, conectando la plataforma del camión y la cortina a lo largo de ambos lados. Los cabrestantes en cada extremo de la cortina la tensan, de ahí el nombre de «vehículo de lona tensada». Esto evita que la cortina aletee o golpee con el viento y también puede ayudar a retener las cargas ligeras para que no se deslicen lateralmente. |
| Transbordo | El transbordo es un término de envío que se refiere a la transferencia de mercancías de un modo de transporte a otro en ruta hacia su destino final. |
| Tsubo | Una unidad japonesa de área equivalente a 35,58 pies cuadrados. |
| Carretera no pavimentada | Carretera con base estabilizada no revestida con piedra triturada, aglutinante de hidrocarburos o agentes bituminizados, hormigón o adoquines. |
| Servicios de gestión del buque | Incluye el mantenimiento, las reparaciones, la limpieza, el cuidado del casco, el aparejo y el equipo del buque. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las variables clave: Con el fin de construir una metodología de previsión sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos del mercado disponibles. Mediante un proceso iterativo, se establecen las variables necesarias para la previsión del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un modelo de mercado: Las estimaciones del tamaño del mercado para los años de previsión son en términos nominales. La inflación no forma parte de los precios, y el precio de venta promedio (PVP) se mantiene constante durante todo el período de previsión para cada país.
- Paso 3: Validar y finalizar: En este importante paso, todos los números del mercado, las variables y las conclusiones de los analistas se validan a través de una amplia red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizada, bases de datos y plataformas de suscripción




