
Tamaño y participación del mercado de transporte de carga digital de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
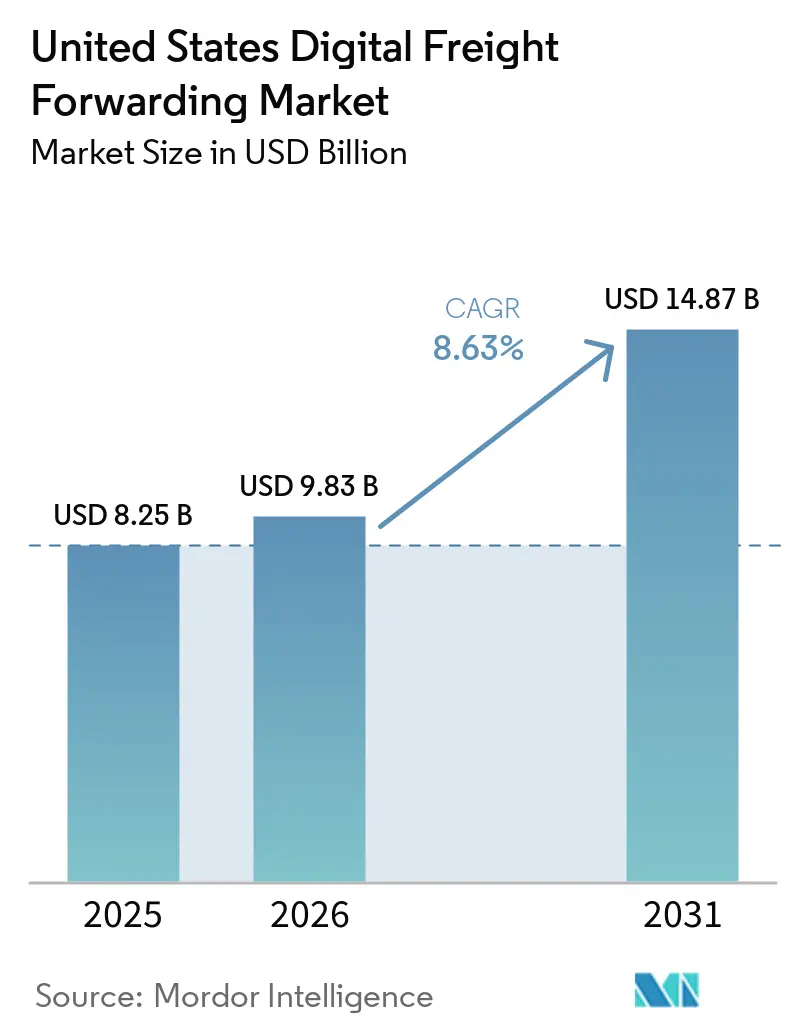
| Tamaño del mercado en el año base (2025) | 8.25 Mil millones de dólares |
| Tamaño del Mercado (2026) | 9.83 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.87 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.63 % |
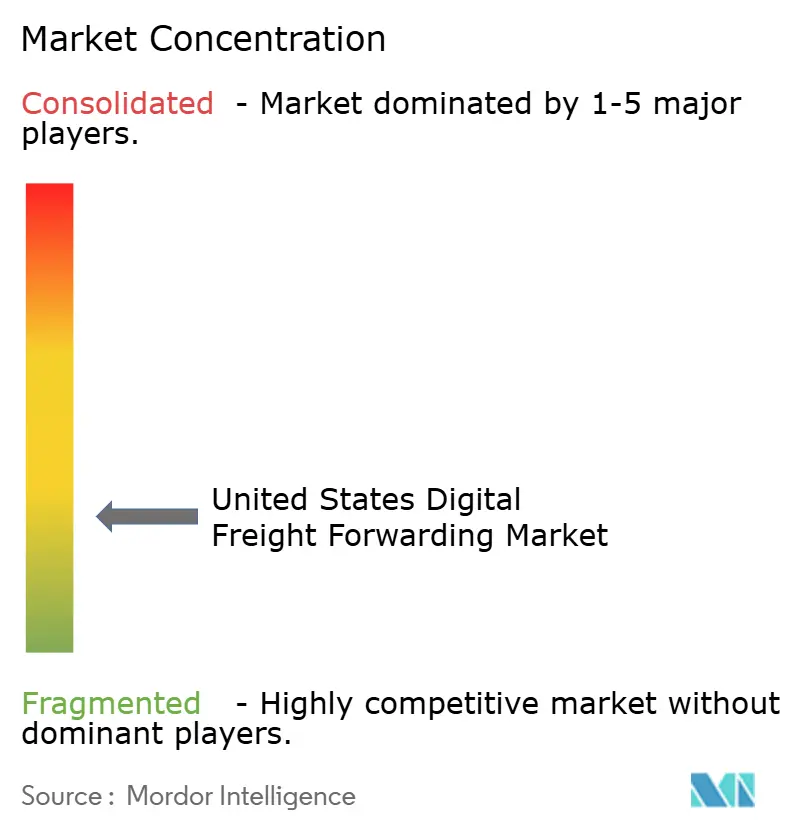
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de transporte de carga digital de Estados Unidos por Mordor Intelligence
El tamaño del Mercado de Flete Digital en los Estados Unidos fue valorado en 8,25 mil millones de USD en 2025 y se estima que crecerá desde 9,83 mil millones de USD en 2026 hasta alcanzar los 14,87 mil millones de USD en 2031, a una CAGR del 8,63% durante el período de pronóstico (2026-2031).
El aumento de los volúmenes de paquetes de comercio electrónico, el acelerado proceso de relocalización cercana hacia México y el despliegue del Entorno Comercial Automatizado (ACE) han situado la visibilidad en tiempo real, el despacho aduanero automatizado y la colaboración basada en API en el centro del mercado de transporte de carga digital de Estados Unidos. Las plataformas que se alinean con las nuevas normas de ciberincidentes de la SEC mediante el mantenimiento del cumplimiento SOC-2 están atrayendo a grandes cargadores que buscan infraestructuras de datos resilientes. Mientras tanto, los motores de precios impulsados por IA están mitigando la volatilidad de las tarifas spot del transporte marítimo, y las iniciativas de relocalización cercana están reconfigurando los corredores de comercio transfronterizo, que ahora superan los 320.000 movimientos de carga anuales. Estas fuerzas desbloquean colectivamente nuevas oportunidades para que los proveedores ágiles optimicen costos, mejoren la fiabilidad de los envíos y profundicen la lealtad de los clientes.
Conclusiones clave del informe
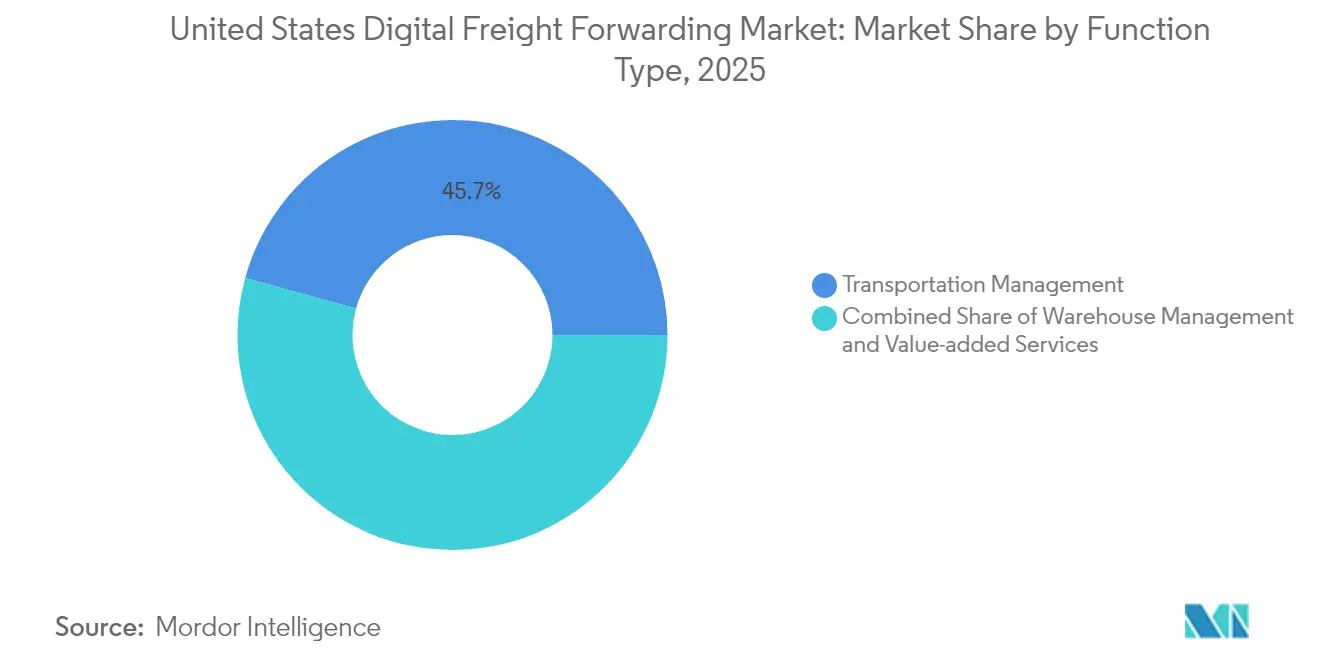
- Por función, la gestión del transporte captó el 45,72% de la participación del mercado de transporte de carga digital de Estados Unidos en 2025, mientras que los servicios de valor agregado avanzan a una CAGR del 10,94% hasta 2031.
- Por usuario final, el comercio minorista y el comercio electrónico representaron el 36,48% del tamaño del mercado de transporte de carga digital de Estados Unidos en 2025, mientras que salud y farmacéutica registra el mayor crecimiento con una CAGR del 11,86% hasta 2031.
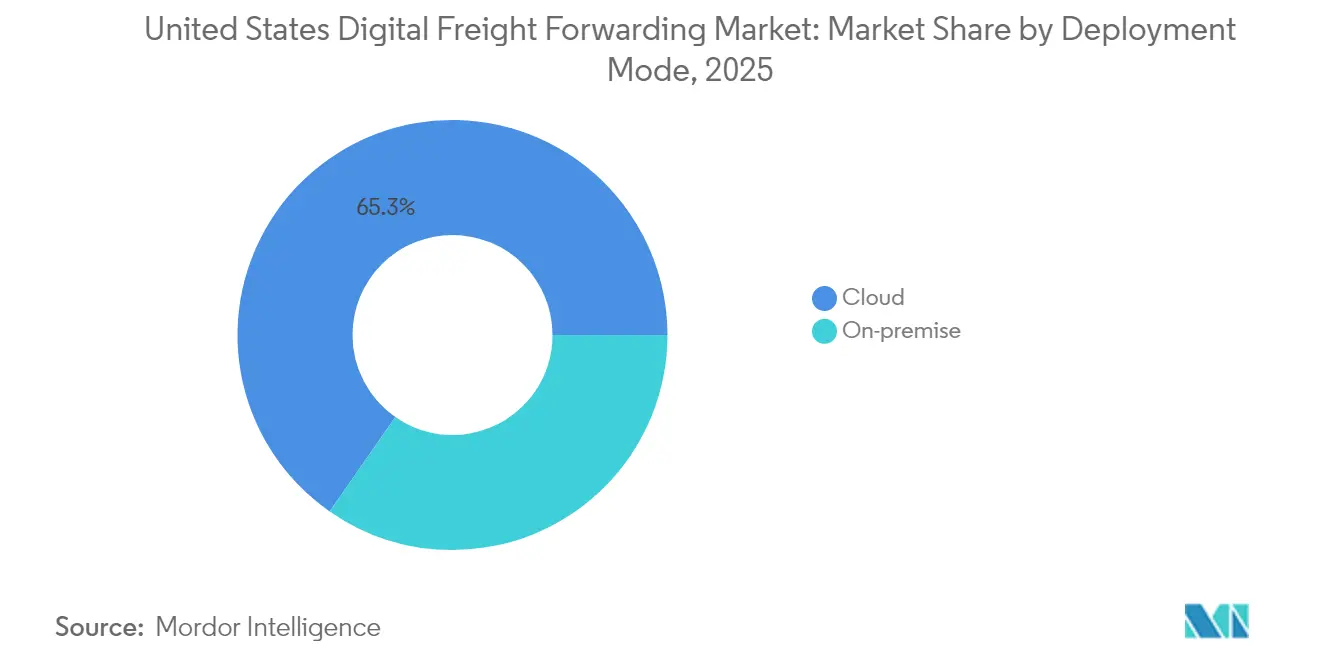
- Por modo de implementación, las soluciones en la nube dominaron con una participación del 65,32% en 2025 y también se expanden más rápidamente a una CAGR del 9,98% hasta 2031.
- Por tipo de empresa, las grandes empresas representaron el 53,22% de la participación en 2025, mientras que el segmento de pymes crece a una CAGR del 9,05% hasta 2031.
- Por región de EE. UU., el Oeste lideró con una participación del 28,64% en 2025; el Sur registra el crecimiento más rápido con una CAGR del 15,21% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de transporte de carga digital de Estados Unidos
Análisis del impacto de los impulsores*
| Impulsor | % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Auge del comercio electrónico que impulsa los volúmenes de importación de paquetes pequeños | +3.2% | Nacional; enfoque en el Oeste y el Noreste | Mediano plazo (2-4 años) |
| Demanda de visibilidad de envíos de extremo a extremo y análisis en tiempo real | +2.8% | Nacional; en etapa temprana en el Oeste y el Sur | Corto plazo (≤ 2 años) |
| El despacho aduanero digitalizado a través del ACE y el USMCA reduce el tiempo de espera en puerto | +2.1% | Estados fronterizos; expansión a nivel nacional | Largo plazo (≥ 4 años) |
| Las normas de ciberincidentes de la SEC impulsan plataformas con cumplimiento SOC-2 | +1.9% | Nacional; grandes empresas | Mediano plazo (2-4 años) |
| La relocalización cercana hacia México estimula corredores digitales transfronterizos | +3.4% | Sur y Oeste | Largo plazo (≥ 4 años) |
| La moderación de las tarifas de ciberseguro desbloquea la adopción en el mercado medio | +1.8% | Nacional; enfoque en pymes | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge del comercio electrónico que impulsa los volúmenes de importación de paquetes pequeños
El comercio electrónico de EE. UU. alcanzó 833,8 mil millones de USD en 2024, representando el 15,5% del comercio minorista total, y los paquetes transfronterizos ya representan el 5% de ese valor. Se proyecta que los volúmenes de paquetes alcancen los 29 mil millones para 2029 a una CAGR del 5%, saturando las redes de última milla y forzando un cambio hacia la gestión de envíos de alto volumen y bajo valor. Los transitarios de carga digital están incorporando algoritmos aduaneros automatizados y optimización de rutas mediante IA para gestionar miles de entradas diarias bajo el Tipo de Entrada 86. Las expectativas del comercio minorista en tiempo real obligan a los transportistas a ofrecer envíos de dos días a bajo costo, intensificando la presión sobre los transitarios tradicionales para que se digitalicen. Las empresas que carecen de estas capacidades corren el riesgo de perder participación en el mercado de transporte de carga digital de Estados Unidos frente a competidores nativos de tecnología capaces de procesar datos de paquetes pequeños a escala[1].
Demanda de visibilidad de envíos de extremo a extremo y análisis en tiempo real
Solo el 20% de los transitarios contaba con visibilidad integral en 2024, y sin embargo los cargadores valoran cada vez más la fiabilidad por encima de la velocidad pura. Los sensores IoT, los paneles de control en la nube y el análisis predictivo están reemplazando los correos electrónicos de estado manual, lo que permite una gestión proactiva de excepciones. McKinsey señala que el 90% de los consumidores estadounidenses aún priorizan el costo, pero la entrega puntual sigue siendo obligatoria. La plataforma de IA generativa de Uber Freight ilustra el beneficio: 24 millones de cargas procesadas anualmente con predicciones dinámicas de ETA y sugerencias de rutas alternativas. Esta capacidad diferencia cada vez más a los proveedores a medida que los cargadores exigen servicios ricos en datos.
Despacho aduanero digitalizado a través del ACE y el USMCA que reduce el tiempo de espera en puerto
La modernización del ACE por parte de la CBP ahora automatiza los avisos de detención de carga y solicita los ID de ACE obligatorios, reduciendo el papeleo y el tiempo de espera en los puertos. Las disposiciones del USMCA, incluido el umbral de minimis del Tipo de Entrada 86, permiten que las mercancías valoradas en menos de 800 USD pasen el control aduanero más rápidamente, impulsando aún más el mercado de transporte de carga digital de Estados Unidos. Los transitarios digitales integran las API del ACE con los motores de enrutamiento para proporcionar verificaciones de cumplimiento en tiempo real, minimizando el error humano. A medida que los cuellos de botella en el procesamiento se reducen, el rendimiento en la frontera aumenta, atrayendo a más cargadores hacia plataformas listas para API[2].
Relocalización cercana hacia México que estimula corredores digitales transfronterizos
México superó a China como principal socio comercial de Estados Unidos en 2024, registrando 475,6 mil millones de USD en comercio bilateral. Se prevé que la inversión extranjera directa en México supere los 60 mil millones de USD para 2027, respaldando 450 nuevas fábricas a lo largo de la frontera. Los flujos de contenedores de China a México aumentaron un 59,7% en enero de 2024 y otro 26,2% en julio, lo que subraya el cambio de rumbo. Los transitarios de carga digital están incorporando módulos de factura Carta Porte, seguimiento multimodal y motores de ETA impulsados por IA para gestionar los movimientos transfronterizos en tiempo casi real. Estas capacidades acortan los plazos de despacho aduanero, mejoran el cumplimiento y fortalecen la confianza de los cargadores en el mercado de transporte de carga digital de Estados Unidos.
Análisis del impacto de las restricciones*
| Restricción | % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| La base fragmentada de transportistas ralentiza la incorporación de API | -2.1% | Nacional; regiones fragmentadas | Mediano plazo (2-4 años) |
| La volatilidad de las tarifas spot del transporte marítimo dificulta la precisión de las cotizaciones instantáneas | -1.8% | Zonas costeras, con alta concentración de importaciones | Corto plazo (≤ 2 años) |
| Los incidentes de ransomware interrumpen las plataformas tecnológicas de logística | -1.4% | Nacional; regiones con alta concentración tecnológica | Corto plazo (≤ 2 años) |
| El aumento de las primas de seguro para el transporte por carretera infla los costos de corretaje | -2.3% | Nacional; rutas de alto riesgo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La base fragmentada de transportistas ralentiza la incorporación de API
Estados Unidos alberga más de 80.000 transportistas de carga por carretera, muchos de los cuales carecen de infraestructuras de TI modernas, lo que complica las integraciones de plataformas. Los transitarios digitales destinan recursos desproporcionados a flujos de trabajo híbridos manuales y digitales, retrasando la ampliación de la red. Aunque los kits de incorporación simplificados y los puentes de API de bajo código ayudan, persisten las disparidades regionales y los plazos de incorporación se alargan, reduciendo la tasa de crecimiento alcanzable para el mercado de transporte de carga digital de Estados Unidos.
La volatilidad de las tarifas spot del transporte marítimo dificulta la precisión de las cotizaciones instantáneas
Los precios del transporte marítimo global oscilaron bruscamente en 2024-2025, ya que los desequilibrios de capacidad y las tensiones geopolíticas alteraron los itinerarios de navegación. Los motores de precios digitales tienen dificultades para mantener las cotizaciones alineadas con las oscilaciones del mercado en tiempo real, lo que arriesga la erosión de los márgenes. Los transitarios establecidos con contratos a largo plazo pueden ofrecer precios más bajos que las cotizaciones spot de los nativos tecnológicos, debilitando el posicionamiento competitivo. Los modelos predictivos basados en IA mejoran la precisión, pero no pueden neutralizar completamente la volatilidad, lo que impone un lastre sobre la percepción del servicio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por función: la gestión del transporte extiende su liderazgo digital
La gestión del transporte representó el 45,72% de la participación del mercado de transporte de carga digital de Estados Unidos en 2025, lo que subraya la prioridad de los cargadores por optimizar la selección de rutas, el rendimiento de los transportistas y la planificación de rutas. Los algoritmos de IA ahora equilibran la combinación de carga entre tierra, mar y aire para reducir los kilómetros vacíos y acortar el tiempo de espera. Las API en tiempo real alinean a conductores, almacenes y agentes de aduanas, lo que permite a las plataformas automatizar la licitación entre más de 400.000 conductores de camiones de EE. UU. Esta eficiencia permite a los transitarios procesar importaciones minoristas de alto volumen manteniendo la calidad del servicio.
Los servicios de valor agregado registran la CAGR más rápida del 10,94% a medida que los cargadores demandan paneles de control consolidados que integran corretaje aduanero, seguros y análisis de cumplimiento comercial. Los modelos de aprendizaje automático leen facturas comerciales, identifican oportunidades de ahorro en aranceles y sugieren Incoterms alternativos. El conjunto de funciones convergentes anima a los cargadores a preferir plataformas unificadas, profundizando los ingresos por cuenta y ampliando la escala dentro del mercado de transporte de carga digital de Estados Unidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por usuarios finales: el comercio minorista y el comercio electrónico siguen siendo el segmento vertical de referencia
El comercio minorista y el comercio electrónico captaron el 36,48% del tamaño del mercado de transporte de carga digital de Estados Unidos en 2025, impulsados por una penetración del comercio minorista en línea del 15,5% y el auge de las importaciones de paquetes de bajo valor. Los minoristas omnicanal integran los sistemas de gestión de pedidos con las API de los transitarios digitales para gestionar el reabastecimiento de tiendas y las entregas a consumidores a través de una única interfaz. Los flujos de trabajo de logística inversa también ganan impulso, con tasas de devolución que promedian el 16% en el sector de la indumentaria.
Salud y farmacéutica exhibe la CAGR más alta del 11,86% hasta 2031, lo que refleja estrictas necesidades de control de temperatura y trazabilidad. El despliegue de combustible de aviación sostenible de FedEx y los análisis de cadena de frío habilitados por IA ilustran la demanda de rutas especializadas. Los transitarios digitales aprovechan los embalajes con sensores y los repositorios de datos con cumplimiento regulatorio para ganar contratos de envíos de productos biológicos sensibles al tiempo.
Por modo de implementación: las plataformas en la nube impulsan la escalabilidad
Las implementaciones en la nube reclamaron una participación del 65,32% y continúan superando a los sistemas locales a una CAGR del 9,98% en DHL.COM. Las arquitecturas multiusuario reducen drásticamente los gastos generales de TI y otorgan a las pymes acceso a módulos de nivel empresarial a través de modelos de suscripción. Las canalizaciones de integración continua lanzan nuevas funciones semanalmente, como la detección de fraudes mediante IA y el seguimiento automatizado de cargos por detención, lo que aumenta la fidelización.
La implementación local sigue siendo un nicho para los cargadores con alta regulación y las entidades gubernamentales que requieren entornos con separación de red. Incluso en este caso, las soluciones híbridas canalizan datos saneados hacia la nube para su análisis, preservando al mismo tiempo el control local, lo que refuerza la migración del mercado de transporte de carga digital de Estados Unidos hacia arquitecturas flexibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por tipo de empresa: las grandes empresas anclan los ingresos, las pymes aceleran la adopción
Las grandes empresas aportan el 53,22% de los ingresos de la plataforma, aprovechando complejas cadenas de suministro globales y un mayor gasto en flete que justifica las licencias empresariales. Sus necesidades de licitación multimodal presionan a los proveedores para que integren módulos de transporte aéreo, marítimo, ferroviario y de paquetería en un único panel de control, mientras que las certificaciones SOC-2 e ISO 27001 siguen siendo innegociables.
Las pymes crecen a una CAGR del 9,05% a medida que la reducción de las primas de ciberseguro y las herramientas de incorporación de bajo código reducen las barreras. Los proveedores empaquetan flujos de trabajo de mejores prácticas y controles de cumplimiento integrados para compensar la experiencia interna limitada. Estos efectos de red atraen a más transportistas, enriqueciendo las opciones de tarifas y alimentando un crecimiento de ciclo virtuoso para el mercado de transporte de carga digital de Estados Unidos.
Análisis geográfico
El Oeste representa el 28,64% del mercado de transporte de carga digital de Estados Unidos, anclado por los puertos de Los Ángeles y Long Beach, que mueven aproximadamente el 40% de las importaciones de contenedores de EE. UU. Las empresas tecnológicas con sede en California cocrean API y realizan pruebas beta de módulos de aprendizaje automático, acelerando la adopción comercial. Los persistentes riesgos de ciberseguridad —40 millones de ataques mensuales en el Puerto de Los Ángeles— hacen que el cifrado robusto y los marcos de confianza cero sean requisitos básicos para los proveedores.
El Sur registra la CAGR más rápida del 15,21% a medida que México se convirtió en el principal socio comercial de EE. UU., impulsando 20.900 cruces mensuales de camiones solo a través de Texas. Las plantas automotrices y electrónicas relocalizadas cerca de la frontera dependen de flujos de documentos con cumplimiento de Carta Porte y coordinación multimodal. La emergencia de Florida como centro del comercio latinoamericano amplía aún más la demanda regional de servicios de corretaje bilingüe y motores de clasificación arancelaria.
Los corredores del Noreste y el Medio Oeste mantienen un crecimiento constante. El Noreste se beneficia de las importaciones farmacéuticas a través del Puerto de Nueva York/Nueva Jersey y de una mayor actividad de comercio electrónico, mientras que el cinturón automotriz del Medio Oeste digitaliza la logística para apoyar las cadenas de suministro de baterías para vehículos eléctricos. Inversiones como la mejora sistémica de 1.000 millones de USD de Norfolk Southern, que incluye cinco portales digitales de inspección de trenes, mejoran la visibilidad del flete ferroviario. En conjunto, estos avances refuerzan el impulso nacional en el mercado de transporte de carga digital de Estados Unidos.
Panorama regulatorio
Las plataformas de transporte de carga digital de los Estados Unidos operan bajo regímenes superpuestos para datos marítimos, de carretera y aduaneros. En el transporte marítimo, los intermediarios deben cumplir con los requisitos de intermediario de transporte marítimo (OTI) de la Federal Maritime Commission (FMC) (licencia/registro y responsabilidad financiera conforme al 46 CFR Part 515). En el corretaje por carretera y el transporte de carga, el marco de responsabilidad financiera de la Federal Motor Carrier Safety Administration (FMCSA) sigue siendo un pilar central de cumplimiento, con un requisito mínimo de garantía de USD 75.000 previsto para su aplicación a partir del 16 de enero de 2026. Esto está impulsando a las plataformas a mantener fianzas verificables y a reforzar los controles administrativos internos.
La digitalización aduanera también está determinando el diseño de productos y las prioridades de integración. En febrero de 2026, la U.S. Customs and Border Protection (CBP) avanzó en un proceso normativo para exigir la presentación electrónica del manifiesto de exportación (EEM) para la carga de buques a través del Automated Commercial Environment (ACE), lo que refuerza la conectividad mediante API y la captura de datos estructurados. En junio de 2026, la CBP anunció una suspensión indefinida de la exención administrativa de minimis para modos no postales en importaciones de valor igual o inferior a USD 800, lo que aumenta la proporción de envíos que deben tramitarse mediante procedimientos de entrada formal o informal. Este cambio incrementa la carga de cumplimiento para los flujos de comercio electrónico de alta velocidad y los envíos de paquetería transfronteriza que antes utilizaban procesos simplificados. Por separado, las propuestas de transparencia de los agentes de aduanas, que exigen la entrega electrónica de los registros de transacciones en un plazo de 48 horas, elevan las expectativas de auditabilidad y retención de datos en los flujos de trabajo de corretaje digital.
Análisis de la cadena de valor
La cadena de valor del transporte de carga digital en los Estados Unidos abarca desde la contratación y los sistemas de pedidos de los cargadores hasta la capa de plataforma de un transitario o agente digital (gestión de tarifas, reservas, documentación y gestión de excepciones). Los proveedores de capacidad de transporte suministran servicios de carga completa/LTL, así como tramos marítimos y aéreos, mientras que los nodos posteriores incluyen puertos, terminales, almacenes y redes de última milla. La infraestructura de datos es ahora un insumo de primer orden: las plataformas se integran con ACE para los flujos aduaneros, incorporan lógica de cumplimiento en la reserva y la documentación, y utilizan visibilidad y telemetría junto con motores de tarificación para gestionar la volatilidad entre modos. Los proveedores de infraestructura y middleware apoyan esta cadena ofreciendo conectividad basada en API y automatización que los transitarios integran en sus propios modelos operativos, en lugar de depender únicamente de portales independientes.
Dos cambios de 2026 añaden fricción y nuevos requisitos en puntos clave de traspaso. La decisión de la Corte Suprema de los Estados Unidos en mayo de 2026 (Montgomery v. Caribe Transport II) confirmó que la preferencia federal de la FAAAA no impide las reclamaciones por selección negligente conforme a la ley estatal contra los agentes de carga, lo que aumenta la importancia operativa de una incorporación defendible de transportistas, la captura de datos de seguridad y las decisiones de asignación documentadas en las plataformas digitales. En el plano de la ejecución, la integración entre plataforma y cumplimiento de pedidos ha seguido profundizándose. Flexport amplió su Regional Fulfillment Network con un nuevo nodo en Columbus, Ohio, y obtuvo la certificación de integración con Shopify para su red de cumplimiento, estrechando el vínculo entre la ubicación del inventario, el movimiento de carga y los resultados de entrega al cliente. En paralelo, project44 se reorganizó en julio de 2026 al crear una unidad dedicada de infraestructura nativa de IA (LSP44) junto a su plataforma de decisión orientada a cargadores, reflejando una mayor especialización de la capa de software que conecta a cargadores, transitarios y transportistas.
Panorama competitivo
El campo competitivo sigue siendo moderadamente fragmentado incluso a medida que la consolidación se acelera. La adquisición de Schenker por parte de DSV por 14.300 millones de EUR (15.780 millones de USD) se cerró en abril de 2025, dando origen a un gigante de 160.000 empleados que proyecta 9.000 millones de DKK (1.330 millones de USD) en sinergias anuales para 2028 en DSV.COM. Los operadores tradicionales también renuevan sus infraestructuras tecnológicas internas; la plataforma integrada con ACE de C.H. Robinson ahora envía alertas de cumplimiento en tiempo real. Los jugadores digitales puros como Flexport despliegan microservicios para integrarse a la perfección con los sistemas ERP de los cargadores, mientras que las herramientas de IA generativa de Uber Freight automatizan la licitación y la previsión de rutas en 20.000 millones de USD de flete gestionado.
Los libros de jugadas estratégicas se agrupan en tres grupos. Los gigantes heredados adquieren activos para lograr profundidad digital de extremo a extremo; los nativos tecnológicos apuestan doblemente por especializaciones verticales como la cadena de frío; y las plataformas de orquestación agregan proveedores de nicho a través de API abiertas, ofreciendo valor modular. Quedan espacios en blanco en la logística sanitaria, donde el cumplimiento de la FDA disuade a los operadores más pequeños, y en el comercio electrónico transfronterizo, donde la variabilidad aduanera recompensa a los motores de clasificación algorítmica. A medida que los precios impulsados por IA maduran y la resiliencia cibernética se convierte en un requisito básico, la ventaja competitiva depende del talento en ciencia de datos, la densidad de la red de transportistas y la amplitud de los módulos de valor agregado integrados en el mercado de transporte de carga digital de Estados Unidos.
Líderes de la industria del transporte de carga digital de Estados Unidos
-
Flexport
-
Uber Freight
-
Convoy
-
C.H. Robinson (Navisphere)
-
Loadsmart
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La digitalización impulsada por el cumplimiento normativo y los cambios en los procedimientos de entrada generan un espacio inmediato para las plataformas que automatizan a gran escala los flujos de trabajo de aduanas y corretaje. Las medidas de la CBP en 2026, incluido el avance hacia la presentación obligatoria del manifiesto electrónico de exportación a través de ACE y la suspensión de la exención administrativa de minimis no postal para importaciones de USD 800 o menos, aumentan las necesidades de datos, clasificación y documentación para los flujos de comercio electrónico de alto volumen y transfronterizos. Los proveedores que integran la presentación conectada a ACE, la recuperación automatizada de registros para las solicitudes de transparencia de los agentes de aduanas y los rastros de transacciones listos para auditoría pueden reducir los tiempos de ciclo para los cargadores y disminuir la carga manual de corretaje, en particular donde el volumen de envíos es alto y los valores son bajos.
La expansión de infraestructura y las iniciativas federales de datos de carga también refuerzan la demanda de una orquestación multimodal interoperable que los transitarios digitales pueden monetizar mediante módulos de gestión del transporte y de valor añadido. En 2026, varios proyectos aumentaron la huella direccionable para los flujos de carga conectados a ferrocarril y vinculados a puertos, entre ellos la apertura por parte de CSX de un túnel ferroviario en Baltimore de USD 495 millones para permitir movimientos de doble apilamiento a lo largo del corredor I-95, la finalización por parte del Port of Brownsville del Brazos Island Harbor Channel Improvement Project (profundidad de canal de 52 pies) y la aprobación municipal del Barstow International Gateway de USD 4.000 millones de BNSF Railway en California. Junto a estos nodos físicos, el 2026 National Freight Strategic Plan y la solicitud de información de marzo de 2026 del U.S. Department of Transportation sobre una National Strategy for Transportation Digital Infrastructure destacan los esquemas nacionales de datos de carga y la adopción de tecnología avanzada de transporte. Esto crea una oportunidad a corto plazo para que los transitarios digitales alineen las API, los modelos de datos de visibilidad y los controles de seguridad con las expectativas emergentes de interoperabilidad, a la vez que apoyan los nuevos puertos interiores y puntos de relevo ferroviario.
Desarrollos recientes del sector
- Febrero de 2026: Flexport publicó su Winter 2026 Technology Release, añadiendo agentes de IA centrados en aduanas, cumplimiento y optimización de costos, junto con la capacidad de modelado de la cadena de suministro Flexport Atlas. El lanzamiento refuerza el paso de los portales de reserva digital hacia la automatización de ejecución y decisiones integrada en los flujos de trabajo de transporte de carga.
- Noviembre de 2025: Uber Freight anunció una inversión estratégica en Better Trucks y amplió su asociación comercial para fortalecer la cobertura de entrega de última milla. El movimiento extiende el posicionamiento logístico integral de Uber Freight al vincular la planificación de tramos largos con la capacidad de última milla y los niveles de servicio para los cargadores de comercio electrónico.
- Septiembre de 2024: Uber Freight anunció el acceso general a Uber Freight Exchange: Contract, una capacidad de adquisición digital para carga contractual. Esto amplía la adopción por parte de los cargadores de un abastecimiento estructurado y basado en datos, y favorece una integración más estrecha entre los eventos de adquisición y la ejecución continua del transporte.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los ingresos generados en los Estados Unidos por servicios de flete digital, en los que el flete se cotiza, reserva y gestiona mediante flujos de trabajo basados en software, incluida la documentación y la visibilidad en tránsito vinculada a una transacción de envío real.
Exclusiones del alcance: Se excluyen las herramientas de referencia de tarifas de flete puro, el software independiente de seguimiento de envíos y los servicios de transporte gestionado sin reenvío cuando no existe ejecución ni responsabilidad de reenvío en el servicio.
Descripción General de la Segmentación
- Por función
- Gestión del transporte
- Terrestre
- Marítimo
- Aéreo
- Gestión de almacenes
- Servicios de valor agregado
- Gestión del transporte
- Por usuarios finales
- Comercio minorista y comercio electrónico
- Manufactura
- Salud y farmacéutica
- Automotriz
- Otros
- Por modo de implementación
- Nube
- Local
- Por tipo de empresa
- Pymes
- Grandes empresas y entidades gubernamentales
- Por región de EE. UU.
- Noreste
- Medio Oeste
- Sur
- Oeste
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para delimitar el conjunto de demanda, definir qué significa «digital» en el trabajo diario de reenvío de carga y recopilar indicadores de referencia que pueden verificarse con el modelo. Nos apoyamos en señales públicas de logística y comercio, como las estadísticas comerciales de la Oficina del Censo de los Estados Unidos, las series de carga de la Oficina de Estadísticas de Transporte, los indicadores de carga de la Administración Federal de Carreteras y la orientación de la Oficina de Aduanas y Protección Fronteriza de los Estados Unidos sobre despacho y documentación. También revisamos materiales de la Comisión Marítima Federal y publicaciones de autoridades portuarias y aeroportuarias sobre volúmenes de tráfico, en la medida en que ayudan a interpretar los cambios de modo y los patrones de acceso.
Para completar el panorama, revisamos presentaciones ante la SEC e informes para inversores de empresas logísticas relevantes, publicaciones de asociaciones del sector como IATA y AAPA, y cobertura de prensa especializada en transporte de reconocido prestigio, con el fin de comprender el posicionamiento de productos y el comportamiento de las tarifas. Paralelamente, utilizamos bases de datos de pago para obtener información financiera de empresas y noticias del sector, así como una base de datos de envíos de importación y exportación a nivel de embarque para verificar a alto nivel la intensidad de las rutas y las características de los envíos. Las fuentes documentales mencionadas son ilustrativas, no exhaustivas, y se utilizaron muchas otras referencias públicas para la recopilación de datos, la validación y la aclaración de la investigación durante el trabajo.
Entrevistas y Encuestas Primarias
El trabajo primario se centró en confirmar cómo se registran los ingresos en los programas de reenvío digital, qué servicios se agrupan habitualmente y cómo varían los precios con los ciclos de capacidad. Conversamos con una combinación de transitarios, operadores de plataformas digitales, cargadores y contactos del lado de los transportistas en los principales puntos de acceso de los Estados Unidos, de modo que los supuestos derivados de la investigación documental pudieran corregirse y aplicarse de manera coherente en el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 18% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 32% |
| Actores menores: 18% | Gerentes: 50% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando una combinación de verificaciones descendentes y ascendentes. Comenzamos con una reconstrucción del conjunto de demanda que vincula la actividad de flete en los Estados Unidos con la proporción de movimientos gestionados a través de transitarios y ejecutados mediante cotización digital, reserva y pasos de flujo de trabajo. Esa vía descendente se sometió a pruebas de presión con aproximaciones ascendentes selectivas, como volúmenes de envíos de reenvío digital muestreados por modo multiplicados por tasas de comisión típicas, más verificaciones cruzadas utilizando divulgaciones de ingresos públicamente visibles cuando estaban disponibles.
Los insumos clave utilizados en el modelo incluyeron el impulso de importaciones y exportaciones de los Estados Unidos por valor, las tendencias de volumen de carga contenerizada y aérea en los principales puntos de acceso, el cambio en la combinación por modo (marítimo, aéreo y terrestre), la adopción de cotización y reserva en línea para transacciones de reenvío, y los cambios observables en las tasas de comisión durante períodos de capacidad ajustada y holgada. Cuando una verificación ascendente presentaba brechas (por ejemplo, divulgación limitada de operadores privados), se completaron utilizando rangos de referencia conservadores validados en entrevistas, y solo se escalaron una vez que los totales se mantuvieron coherentes con los indicadores de comercio y volumen.
Para el pronóstico, se utilizó el análisis de escenarios para reflejar diferentes ciclos de capacidad y precios, seguido de un paso de suavizado exponencial para que la línea no reaccione de forma exagerada a los picos a corto plazo en las condiciones del mercado spot. Los supuestos sobre adopción y precios se ajustaron utilizando las opiniones de consenso de los encuestados primarios y luego se aplicaron de manera coherente en los años de pronóstico, de modo que la tendencia permanezca explicable y reproducible.
Ciclo de Validación y Actualización de Datos
Los resultados se validaron mediante triangulación en tres niveles: indicadores documentales (series de comercio y volumen), los impulsores modelados de demanda y precios, y la retroalimentación de las entrevistas sobre lo que cambió en las operaciones reales. Si un resultado a nivel de modo se alejaba demasiado de las señales independientes, los supuestos subyacentes de adopción, tasa de comisión o combinación se reabrían y se verificaban nuevamente antes de la aprobación final.
Un segundo analista realiza una revisión para confirmar los cálculos, la lógica detrás de cada impulsor y la alineación entre los hallazgos narrativos y los números. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes, variaciones significativas en la capacidad o shocks repentinos de precios. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más reciente que coincida con los datos públicos más recientes y las conversaciones del mercado.
Tamaño del Mercado de Flete Digital en los Estados Unidos de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las cifras de mercado publicadas para el reenvío de flete digital en los Estados Unidos pueden variar porque los autores no siempre contabilizan los mismos flujos de ingresos, y el mismo año puede reportarse como año calendario, año móvil o año corriente con proyección futura. Las diferencias también provienen de cómo se manejan los precios durante los ciclos de flete volátiles y de la rapidez con que se actualizan los supuestos tras cambios en las condiciones de capacidad.
Algunas estimaciones externas parecen incluir ingresos más amplios de gestión de flete digital que mezclan el reenvío con servicios adyacentes basados en software, como herramientas independientes de visibilidad o de tarifas. Para Mordor Intelligence, el total del mercado contabiliza únicamente los flujos de trabajo digitales vinculados a transacciones de reenvío de flete en los Estados Unidos, y excluye el seguimiento independiente, las herramientas de referencia de tarifas puras y las comisiones de transporte gestionado sin reenvío, de modo que el dimensionamiento permanezca vinculado a los ingresos de reenvío.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,83 mil millones de USD (2026) | |
| Industry Marketplace A | 6,89 mil millones de USD (2024) | Utiliza un año base anterior y puede reflejar un punto diferente del ciclo de flete para tarifas y volúmenes, lo que puede deprimir la tasa de ejecución si las ganancias de recuperación y adopción posteriores no se incorporan. |
| Strategy Publisher B | 8,50 mil millones de USD (2025) | Puede combinar la ejecución de reenvío con características más amplias de gestión de flete digital, y puede aplicar una progresión de tasa de comisión más plana por modo, lo que desplaza los totales en comparación con una visión de ingresos por transacción. |
En general, la dispersión en la tabla se explica principalmente por la selección del año y por lo que se considera ingreso dentro del alcance frente a software adyacente o comisiones de gestión. Al mantener los insumos vinculados a la actividad de flete en los Estados Unidos, la combinación de modos y la adopción de la reserva digital en los flujos de trabajo de reenvío, nuestra estimación permanece rastreable a variables prácticas que pueden verificarse nuevamente a medida que el mercado evoluciona.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de transporte de carga digital de Estados Unidos en 2026?
El tamaño del Mercado de Flete Digital en los Estados Unidos fue valorado en 8,25 mil millones de USD en 2025 y se estima que crecerá desde 9,83 mil millones de USD en 2026 hasta alcanzar los 14,87 mil millones de USD en 2031, a una CAGR del 8,63% durante el período de pronóstico (2026-2031).
¿Qué segmento tiene la mayor participación de mercado por función?
La gestión del transporte lidera con una participación del 45,72%, lo que refleja el enfoque de los cargadores en el enrutamiento optimizado y la coordinación de transportistas.
¿Por qué la región Sur crece más rápido que otras regiones de EE. UU.?
La relocalización cercana hacia México y el aumento del comercio transfronterizo están impulsando al Sur a una CAGR del 15,21% hasta 2031.
¿Qué papel desempeña la implementación en la nube en el transporte de carga digital?
Las soluciones en la nube representan el 65,32% de las implementaciones, ofreciendo acceso escalable y basado en suscripción a análisis avanzados y visibilidad en tiempo real.
¿Cómo están reformando las herramientas de IA las operaciones de transporte de carga?
La IA respalda la fijación de precios predictiva, la previsión de ETA en tiempo real y la gestión automatizada de excepciones, lo que permite a plataformas como Uber Freight procesar 24 millones de cargas anualmente.
¿Qué segmento vertical de usuarios finales se expande más rápidamente?
Salud y farmacéutica es el segmento de usuarios finales de más rápido crecimiento con una CAGR del 11,86%, impulsado por el estricto cumplimiento normativo y las necesidades de cadena de frío.