
Análisis del mercado de Freight Forwarding por Mordor Intelligence
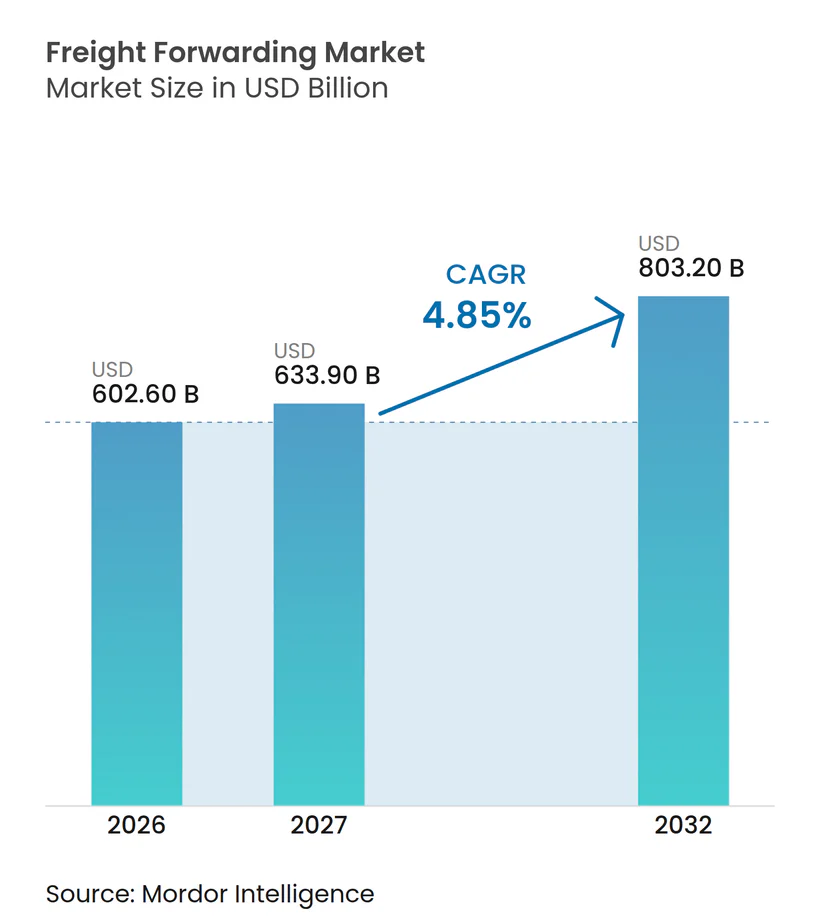
Se espera que el tamaño del mercado de flete internacional aumente de 602,6 mil millones de USD en 2026 a 633,9 mil millones de USD en 2027 y alcance los 803,2 mil millones de USD en 2032, creciendo a una CAGR del 4,85% durante 2027-2032.
El crecimiento de los paquetes y las necesidades de cadena de frío para productos farmacéuticos y alimentos respaldan servicios de transitario más especializados, incluido el almacenamiento a temperatura controlada en India. En Estados Unidos, la suspensión indefinida en junio de 2026 del tratamiento libre de aranceles de minimis para las importaciones no postales cubiertas, que continuó una política introducida en agosto de 2025 para prevenir la evasión arancelaria, exige la entrada aduanera formal o informal para estos envíos. La escalada militar en el conflicto con Irán perturbó el tráfico marítimo por el Estrecho de Ormuz desde febrero de 2026, convirtiendo la flexibilidad de rutas en parte de un servicio confiable. Los transitarios pueden responder con visibilidad del envío, responsabilidad de entrada aduanera claramente asignada y manejo especializado de carga, pero sus ofertas deben reflejar los retrasos portuarios y la escasez de conductores.
Conclusiones clave del informe
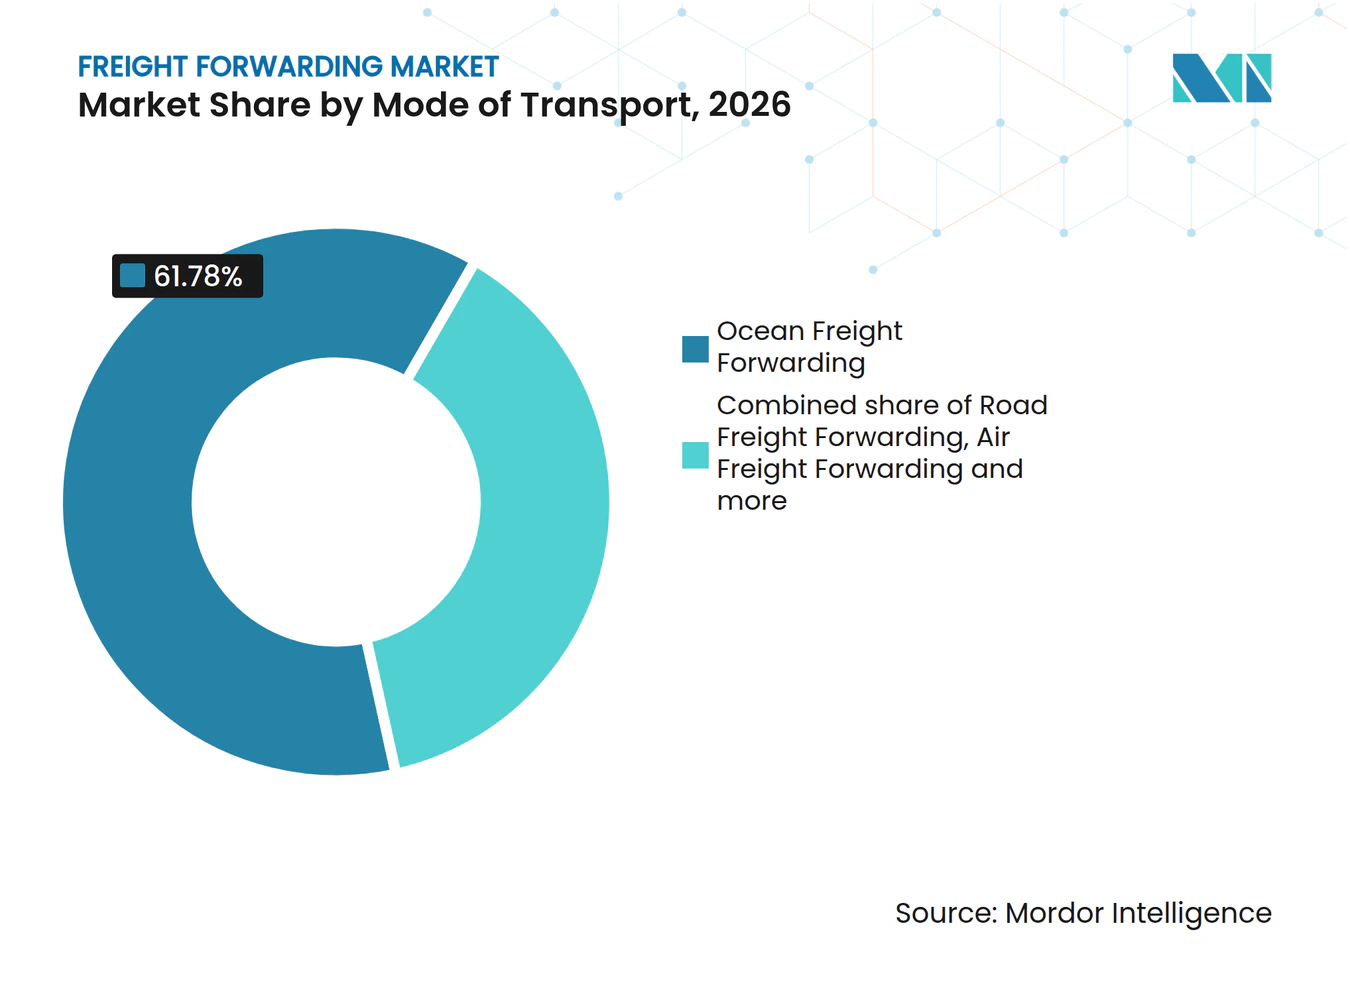
- Por modo de transporte, el flete marítimo internacional representó una participación del 61,78% en el mercado de flete internacional en 2026, mientras que se prevé que el transitario multimodal e intermodal sea el de mayor crecimiento, con una CAGR del 6,05% durante 2027-2032.
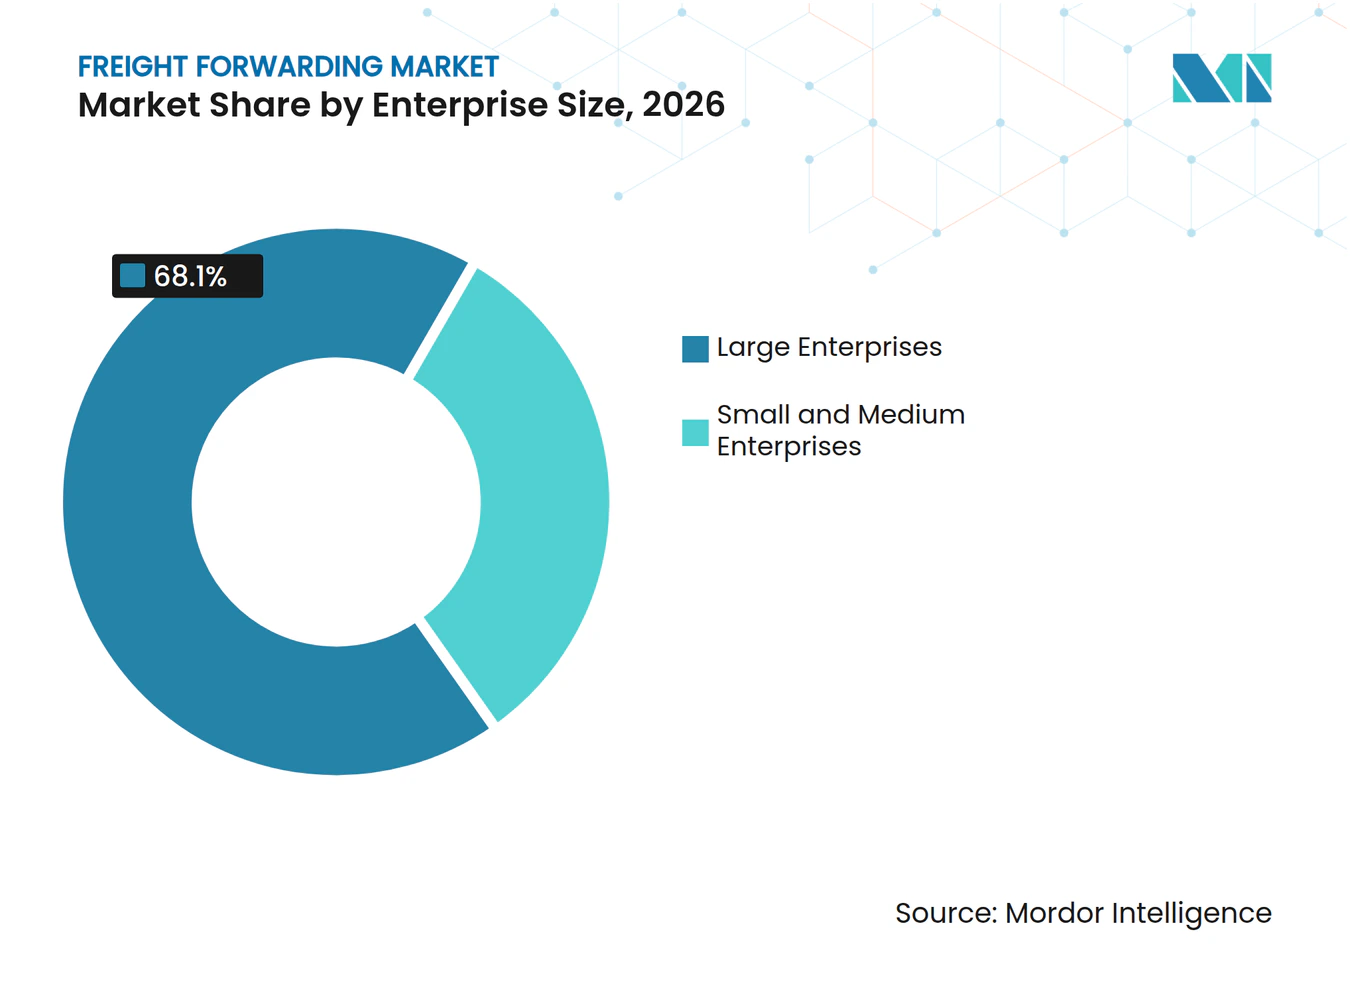
- Por tamaño de empresa, las grandes empresas representaron una participación del 68,1% del tamaño del mercado de flete internacional en 2026, mientras que se prevé que las pequeñas y medianas empresas sean las de mayor crecimiento, con una CAGR del 6,2% durante 2027-2032.
- Entre los modelos de transitario, los transitarios tradicionales de activos ligeros representaron el 80,37% del mercado en 2026, y se prevé que las plataformas digitales en línea sean las de mayor crecimiento, con una CAGR del 17,4% durante 2027-2032.
- Entre las industrias de usuarios finales, el comercio minorista y el comercio electrónico lideraron con el 29,69% del mercado en 2026, mientras que se prevé que la atención médica y los productos farmacéuticos sean los de mayor crecimiento, con una CAGR del 8,15% durante 2027-2032.
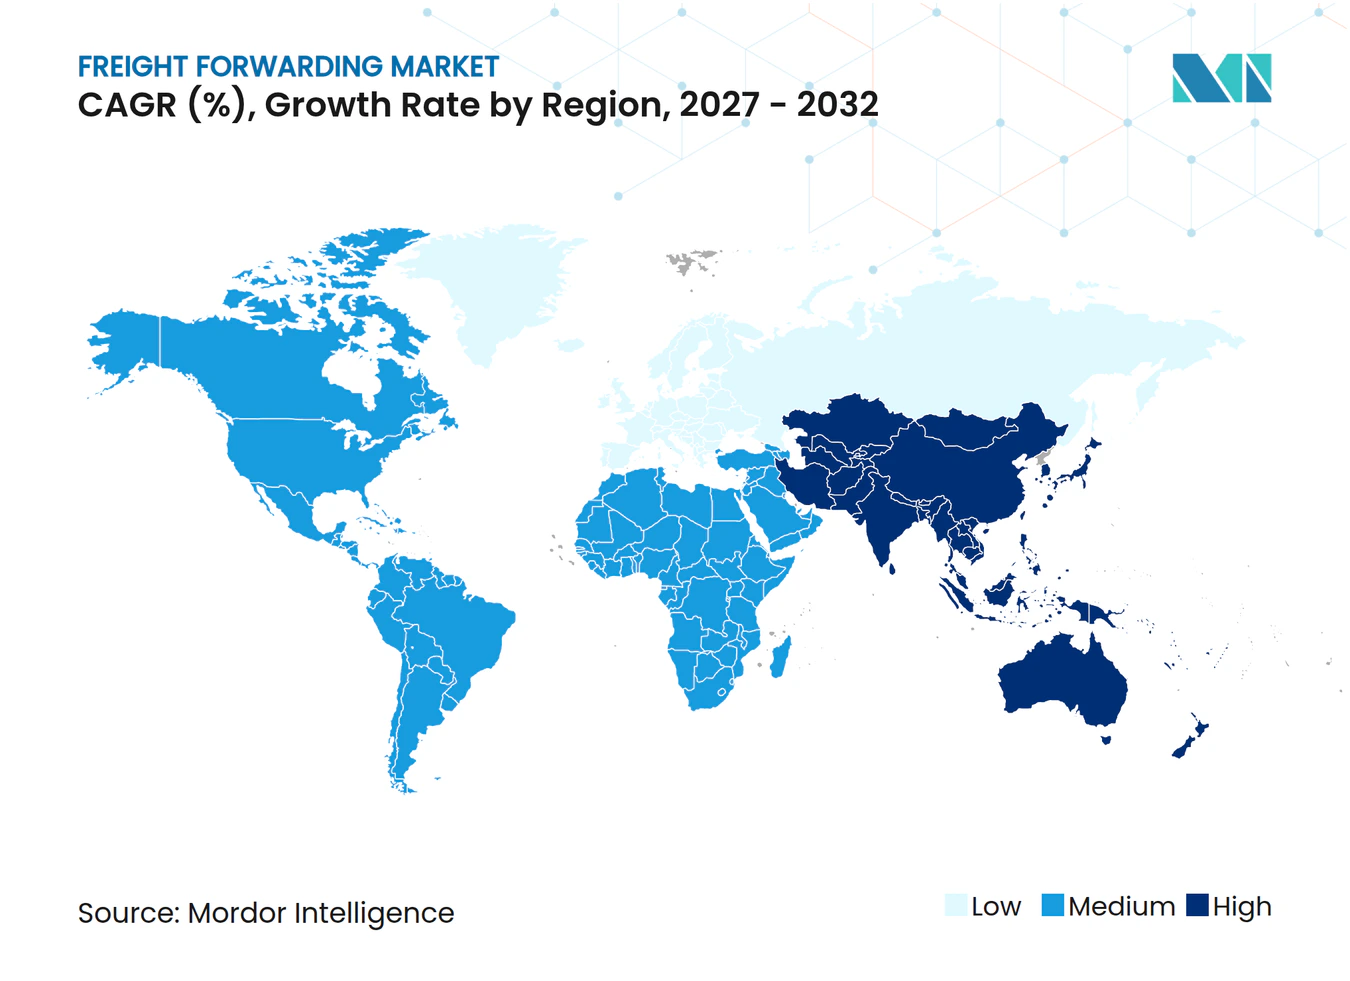
- Geográficamente, Asia-Pacífico fue tanto el líder con el 37,4% del mercado en 2026 como la región de mayor crecimiento, con una CAGR del 7,4% prevista para 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Flete de Transporte Internacional*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Auge de los Paquetes de Comercio Electrónico Transfronterizo | +2% | Destinos de importación en la Unión Europea | Corto plazo (≤ 2 años) |
| Adopción de Visibilidad Integral del Envío | +1.8% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Desplazamientos Comerciales por Nearshoring y "China-Plus-One" | +1% | Ubicaciones de fabricación en México | Mediano plazo (2-4 años) |
| Inversión en Cadena de Frío para Farmacéuticos y Alimentos | +1.5% | Estados Unidos e India | Mediano plazo (2-4 años) |
| Objetivos ESG de los Cargadores y Demanda de Fijación de Precios al Carbono | +0.6% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Emparejamiento Dinámico de Cargas con Inteligencia Artificial Generativa | +0.3% | Estados Unidos, Canadá y Europa Occidental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge de los paquetes de comercio electrónico transfronterizo
El crecimiento de los paquetes transfronterizos crea una oportunidad de transitario al combinar numerosas consignaciones pequeñas en movimientos internacionales manejables. Las consignaciones importadas de bajo valor en la UE, que incluyen la mayoría de las consignaciones de comercio electrónico y algunas otras importaciones, aumentaron un 26% en 2025 hasta cerca de 5.900 millones de artículos. Ese creciente volumen de envíos incrementa la carga de trabajo potencial para la consolidación, la documentación y las transferencias, incluso cuando los valores individuales de la mercancía son bajos. Para los comerciantes, un servicio de transitario que coordine esos pasos puede facilitar la gestión de pedidos internacionales fragmentados.
Adopción de Visibilidad Integral del Envío
La visibilidad del envío ofrece a los transitarios una capa de servicio más allá de organizar el transporte físico, siempre que las señales del envío se conviertan en información útil para el cliente. En noviembre de 2025, Kuehne+Nagel informó que su plataforma de Visibilidad del Cliente en Carretera utilizaba una red global de más de 100 millones de dispositivos habilitados para la red, desarrollados con Chorusview.[1] La plataforma transmitía datos de etiquetas inteligentes y sensores a la nube para que la inteligencia artificial generara información sobre los envíos. Esta combinación puede conectar la información física del envío con el servicio al cliente del transitario, haciendo que la información sea útil más allá de una simple actualización de ubicación aislada. Dado que la red de lectores permite que el servicio de transitario por carretera incluya información del envío procesada por inteligencia artificial, un cargador que elija un transitario por carretera puede comparar ofertas según la información entregada junto con el movimiento, y no solo según el precio del transporte.
Desplazamientos Comerciales por Nearshoring y "China-Plus-One"
El nearshoring puede crear oportunidades de transitario específicas por ubicación a medida que los nuevos nodos de producción cambian los requisitos de ruta, incluso cuando los beneficios son desiguales entre los fabricantes. Intretech inauguró una instalación en Apodaca, Nuevo León, México, en octubre de 2025, reportando casi 2.000 empleos creados y mayor proximidad a los clientes en las Américas. Entre los fabricantes mexicanos encuestados con más de 100 trabajadores integrados en cadenas de valor globales, el 9,1% reportó aumentos relacionados con el nearshoring en producción, ventas o inversión en julio de 2024-junio de 2025, frente al 20,3% en julio de 2023-junio de 2024. Este contraste favorece los servicios construidos en torno a nodos de fabricación confirmados y sus conexiones con proveedores o clientes. Una planta que atiende a clientes regionales puede requerir vínculos de insumos internacionales mientras cambia la tarea de distribución de salida. Por lo tanto, la cobertura selectiva de corredores es una mejor opción comercial que tratar a todos los fabricantes como beneficiarios del mismo desplazamiento en la cadena de suministro.
Inversión en cadena de frío para productos farmacéuticos y alimentos
La carga sensible a la temperatura crea una oportunidad para combinar el transitario internacional con el almacenamiento adecuado a las necesidades de manejo del producto. DHL Global Forwarding comprometió 1,5 millones de USD en diciembre de 2025 para ampliar la capacidad de almacenamiento en frío cerca del Aeropuerto Internacional de Los Ángeles para flete farmacéutico, de ciencias de la vida y de atención médica sensible a la temperatura. DP World inauguró un almacén de cadena de frío en Taloja, Navi Mumbai, en mayo de 2025, con 11.000 posiciones de palés y múltiples zonas de temperatura para carga farmacéutica, láctea, de alimentos congelados y de agricultura perecedera.[2] El compromiso aeroportuario apunta a una interfaz de transitario, mientras que el almacén indio añade capacidad de almacenamiento operativo para varias categorías de carga sensible.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Congestión Portuaria y Desequilibrios de Contenedores | -0.8% | China y Estados Unidos | Corto plazo (≤ 2 años) |
| Escasez Global de Conductores y Mano de Obra en Almacenes | -0.7% | Mercados de transporte por carretera en Europa | Mediano plazo (2-4 años) |
| Puntos de Conflicto Geopolítico y Riesgo de Rutas | -0.5% | Estrecho de Ormuz y países del Golfo | Corto plazo (≤ 2 años) |
| Endurecimiento de los Umbrales de Minimis y Carga de Cumplimiento | -0.3% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Congestión Portuaria y Desequilibrios de Contenedores
La congestión portuaria limita el transitario cuando la capacidad de buques disponible no puede desplegarse de manera suficientemente confiable para satisfacer los requisitos de movimiento de un cargador. La UNCTAD informó que el aumento de los flujos de carga en contenedores en 2025 tensionó las operaciones portuarias, incrementando los tiempos de rotación y los retrasos, y reduciendo la oferta efectiva de buques y la fiabilidad. El aumento del flujo de carga incluyó los movimientos de China a Estados Unidos. Para los transitarios que organizan esos movimientos, los retrasos en la interfaz portuaria pueden socavar un compromiso de servicio incluso cuando se ha reservado una travesía. Esto crea una restricción de tiempo en todo el envío, y no simplemente una escasez de espacio nominal en los buques.
Escasez Global de Conductores y Mano de Obra en Almacenes
La escasez de conductores puede impedir que un transitario convierta la demanda de los clientes en un movimiento por carretera ejecutable. La encuesta de la IRU de 2025 encontró aproximadamente 2,9 millones de puestos de conductor de camión sin cubrir en 18 mercados, equivalente al 11% de la fuerza laboral de conductores de camión cubierta. Alrededor de dos tercios de los operadores europeos de transporte por carretera encuestados informaron haber rechazado nuevos contratos porque no podían encontrar suficientes conductores. Ese rechazo vincula el problema laboral con la capacidad de transporte que un proveedor de transitario puede necesitar adquirir para sus clientes. Las reservas adicionales no pueden resolver la restricción cuando el operador carece del personal necesario para realizar el movimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Flete de Transporte Internacional
Por Modo de Transporte:
Escala de Contenedores y Coordinación IntermodalEl flete marítimo internacional representó una participación del 61,78% del tamaño del mercado de flete internacional en 2026. DHL estimó el volumen de exportación de flete marítimo global en la porción controlada por transitarios en 69 millones de TEU en 2025. La escala de contenedores del segmento más grande puede respaldar servicios de consolidación y enrutamiento, con transitarios coordinando un amplio conjunto de requisitos de exportación en contenedores.
El transitario multimodal e intermodal es el segmento de mayor crecimiento, con una CAGR prevista del 6,05% durante 2027-2032. En septiembre de 2025, CMA CGM Group anunció la adquisición del operador británico de flete ferroviario intermodal Freightliner Ltd para fortalecer su oferta intermodal integrada y de bajas emisiones de carbono. Freightliner mantuvo autonomía operativa como operador multicliente bajo el acuerdo anunciado. Tales acuerdos pueden conectar las capacidades ferroviarias con una oferta logística más amplia, preservando al mismo tiempo el acceso para clientes más allá del grupo adquirente. La oportunidad de transitario consiste en coordinar las interfaces entre modos como un único servicio, mientras los operadores de transporte subyacentes conservan roles operativos distintos.



Por Tamaño de Empresa:
Programas de Red y Pequeños ImportadoresLas grandes empresas representaron una participación del 68,1% en el mercado de flete internacional en 2026. Amazon India anunció 12 nuevos centros de cumplimiento y la ampliación de otros 6 en agosto de 2025, lo que representa 8,6 millones de pies cúbicos de capacidad de almacenamiento adicional. Los socios de la industria logística debían operar y gestionar los nuevos sitios. Dichos programas de múltiples sitios pueden crear una necesidad potencial de alinear los movimientos internacionales de mercancías con varias ubicaciones de cumplimiento, dando a los transitarios una tarea de coordinación a nivel de programa. Un envío que atiende a este tipo de cliente debe adaptarse a la huella de distribución más amplia, haciendo que la integración de los movimientos individuales sea parte de la propuesta de servicio.
Las pequeñas y medianas empresas son el segmento de mayor crecimiento, con una CAGR prevista del 6,2% durante 2027-2032. La proporción de empleadores pymes del Reino Unido que importan directamente bienes o servicios aumentó al 24% en 2025 desde el 23% en 2024. Entre las empresas importadoras de bienes en esa población, una oferta de transitario específica para cada envío puede conectar las responsabilidades de transporte transfronterizo y despacho aduanero sin requerir un programa que cubra múltiples ubicaciones de distribución.

Por Modelo de Transitario:
Amplitud de Activos Ligeros y Transacciones DigitalesLos transitarios tradicionales de activos ligeros fueron el segmento más grande, con una participación del 80,37% del mercado en 2026. Kuehne+Nagel, que describe su modelo como de activos ligeros, reportó 4,33 millones de TEU de volumen de Logística Marítima en 2025 y una posición de liderazgo global en ese negocio. Su negocio de Logística Marítima combinó movimientos de contenedor completo con servicios especializados de refrigeración, farmacéuticos, comercio electrónico y proyectos. Esa combinación de servicios muestra cómo un negocio de activos ligeros puede extenderse desde los acuerdos de contenedores estandarizados hasta las tareas específicas de carga dentro del modelo de transitario más amplio.
Las plataformas digitales en línea son el segmento de mayor crecimiento, con una CAGR prevista del 17,4% durante 2027-2032. La plataforma neutral de proveedores de Freightos reportó un recuento preliminar de 494.000 reservas netas de flete y servicios relacionados en el tercer trimestre de 2026, un aumento del 15% interanual.[3] El recuento incluyó reservas con vendedores de terceros y Clearit, netas de cancelaciones antes del cierre del período, así como reservas de portales de marca blanca que generan comisiones. Freightos también reportó aproximadamente 21.900 usuarios compradores individuales que realizaron reservas en el tercer trimestre de 2026. Una red de reservas compartida puede, por lo tanto, agregar uso entre muchos participantes, convirtiendo el acceso de usuarios y la ejecución de transacciones en una posible vía de crecimiento junto con la capacidad de servicio propia del transitario.
Por Industria del Usuario Final:
Escala Minorista y Especialización FarmacéuticaEl comercio minorista y el comercio electrónico formaron el segmento más grande, con una participación del 29,69% del mercado total en 2026. Las ventas de comercio electrónico minorista de EE. UU. para empresas con empleados remunerados se estimaron en 340,2 mil millones de USD en el segundo trimestre de 2026, ajustadas estacionalmente pero no ajustadas por cambios de precios. En la UE, el 78% de los usuarios de internet de entre 16 y 74 años que habían utilizado internet en los 12 meses anteriores compraron u ordenaron bienes o servicios en línea para uso privado en 2025. Para los minoristas que importan mercancía física, estos patrones respaldan una oferta de transitario en origen que conecta el transporte internacional con la red de cumplimiento que atiende al cliente final.
La atención médica y los productos farmacéuticos forman el segmento de mayor crecimiento, con una CAGR prevista del 8,15% durante 2027-2032. En octubre de 2025, U-Freight Group anunció la adjudicación de un contrato para mover contenedores refrigerados farmacéuticos desde ubicaciones europeas hasta puertos designados en toda China para una organización médica china. Esa adjudicación de Europa a China convierte la ejecución geográfica y la especialización farmacéutica en puntos de venta complementarios para los proveedores que coordinan los requisitos de origen y destino del contenedor. En la logística relacionada con el sector automotriz, DHL amplió su asociación logística con el Campeonato Mundial de Resistencia de la FIA y las 24 Horas de Le Mans en junio de 2026, añadiendo la Serie Asian Le Mans mientras continuaba con el transporte de autos de carreras y equipos.
Análisis geográfico
Mercado de Flete Internacional en Asia-Pacífico
Asia-Pacífico representó una participación del 37,4% del tamaño del mercado de flete internacional en 2026 y se prevé que sea la región de mayor crecimiento, con una CAGR del 7,4% durante 2027-2032. Los aeropuertos de Vietnam manejaron aproximadamente 1,8 millones de toneladas métricas de carga en 2025, un récord, con la carga internacional representando el 74,7% del volumen total. Las aerolíneas registradas en Asia-Pacífico también registraron un crecimiento interanual del 4,3% en la demanda de carga aérea, medida en toneladas métricas-kilómetro, en agosto de 2026. El volumen récord de Vietnam y la combinación de carga internacional ofrecen a los transitarios una apertura de crecimiento regional para conectar la ejecución en aeropuertos locales con la capacidad transfronteriza.
En América del Norte, el valor de las exportaciones de Canadá a destinos fuera de Estados Unidos aumentó un 16% en 2025, incrementando la demanda de flete a través de puertos y aeropuertos canadienses. La demanda de materias primas y recursos canadienses respaldó el crecimiento en el exterior, desplazando la dependencia hacia las puertas de entrada marítimas, ferroviarias y aéreas. América del Sur ofrece una oportunidad diferente basada en el transporte por carretera, con el valor de las exportaciones por carretera de Brasil a la región totalizando 22,6 mil millones de USD en 2025. Los bienes industrializados y de mayor valor respaldaron ese comercio regional por carretera, haciendo que la ejecución transfronteriza por carretera sea relevante para la combinación de carga. Las especialidades comerciales divergen en consecuencia, con la integración de puertas de entrada en el exterior en Canadá y el enrutamiento de bienes industriales regionales desde Brasil atendiendo diferentes requisitos de movimiento.
En Europa, el transporte internacional representó el 24,4% de la actividad de flete por carretera de la UE en 2025, medida en toneladas métricas-kilómetro y transportada por vehículos registrados en la UE. Ese componente transfronterizo ofrece a los transitarios una base de servicio para coordinar los movimientos por carretera entre redes nacionales, con la oportunidad centrada en la ejecución a través de fronteras. En Oriente Medio y África, DP World lanzó un servicio de transporte marítimo desde Jebel Ali en los Emiratos Árabes Unidos hasta Berbera en Somalilandia en octubre de 2025. El servicio anunciado incluía escalas programadas en Adén y Yibuti, con carga que podía conectar desde Berbera hacia Etiopía. Esa opción interior ofrece a los transitarios una base para desarrollar itinerarios con destino a Etiopía a través de una puerta de entrada marítima adicional, ampliando las opciones de enrutamiento disponibles para esos cargadores.
Ediciones regionales
Marco Regulatorio y Perspectivas
Esta comparación examina jurisdicciones seleccionadas desde la perspectiva de un transitario internacional que establece servicios locales conectados a puertos y realiza trabajos relacionados con aduanas donde está autorizado. Los transitarios marítimos ubicados en EE. UU. deben cumplir con las condiciones de licencia y responsabilidad financiera de la Comisión Marítima Federal antes de ofrecer servicios, mientras que los establecimientos saudíes cubiertos requieren licencias de transitario de la Autoridad General de Transporte. La declaración aduanera o el registro portuario añaden entonces requisitos específicos del rol, por lo que la comparación comercial depende de la actividad que el transitario pretenda realizar.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | Singapur | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Comisión Marítima Federal | Aduana Alemana (Zoll) | Aduana de Singapur | Secretaría de la Receita Federal | Autoridad General de Transporte; Autoridad de Zakat, Impuestos y Aduanas para el registro portuario |
| Instrumentos clave o dirección | Licencia de transitario marítimo y responsabilidad financiera según 46 CFR Parte 515 | Sistema de datos de entrada ICS2 de la UE, versión 3 para tráfico marítimo y de vías navegables interiores | Reglamento de Importaciones y Exportaciones, Parte IVA; Prueba de Competencia Aduanera (SC 401) | Autorización de agente de flete en Siscomex | Regulación de la actividad de transitario y registro portuario |
| Efecto comercial | Los transitarios marítimos ubicados en EE. UU. necesitan una licencia y prueba de responsabilidad financiera antes de ofrecer servicios de comercio con EE. UU. | Emisores de conocimientos de embarque de casa incluidos a partir del 1 de abril de 2025; se requieren declaraciones resumidas de entrada | Las entidades declarantes, agentes y declarantes se registran antes de presentar, sujeto a excepciones del Director General | La Receita Federal administra la autorización de agente de flete para la participación en el sistema | Licencia previa al servicio más requisitos de almacén y operador específicos del puerto |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Bajo |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Estados Unidos recibe una calificación Media porque la licencia previa al servicio de transitario marítimo y la responsabilidad financiera son tareas de entrada definidas, con continuidad esperada en el marco de autorización existente. La implementación completada de ICS2 en Alemania y los requisitos de Singapur para el registro de declaraciones y las pruebas de declarantes respaldan calificaciones Medias, con el trabajo continuo de presentación y calificación que ancla la continuidad en ambos sistemas. La calificación Media de Brasil refleja la autorización de agentes de flete en Siscomex administrada por la Receita Federal, con la estructura de autoridad establecida que favorece la continuidad de la ruta de acceso al sistema. Arabia Saudita recibe una calificación Baja porque el registro portuario requiere licencias de despacho aduanero y transitario o logística unificada, evidencia de almacén y un acuerdo con el operador portuario, manteniendo un proceso de entrada más complejo.
Etapas de la Cadena de Valor
La cadena de valor compara las empresas que coordinan el flete con los operadores que lo mueven, manejan y liberan a través de un movimiento de importación internacional representativo. El flujo de servicio de DSV cubre la reserva, la recogida, el almacenamiento y el trabajo aduanero hasta la distribución en destino, con el transporte subcontratado a transportistas. Los ingresos por servicios de transitario, los ingresos por flete de transportistas y los ingresos por manejo de carga crean grupos de ganancias distintos en este movimiento coordinado.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Reserva y coordinación del transporte | Transitarios como DSV A/S y la división de Transitario y Flete Global de DHL Group | Ingresos por servicios de transitario | Alinear compromisos entre tramos de transporte subcontratados | Coordinar los compromisos con los transportistas antes de confirmar el movimiento completo |
| Transporte de recorrido principal | Transportistas marítimos como A.P. Moller - Maersk | Ingresos por flete | Exposición a desafíos de exceso de capacidad y continuidad relacionados con aranceles en 2025 | Ajustar los compromisos de capacidad a la demanda por ruta y mantener alternativas de enrutamiento |
| Manejo y almacenamiento de carga | Operadores de carga aérea como Swissport | Ingresos por servicios de manejo y almacenamiento de carga | Coordinación de llegadas de transportistas y turnos de manejo en almacén | Sincronizar los planes de llegada y manejo en la interfaz |
| Despacho aduanero en destino | Proveedores de corretaje aduanero como A.P. Moller - Maersk a través de Managed by Maersk, y la división de Transitario y Flete Global de DHL Group | Ingresos por servicios de corretaje | Coherencia entre la información del envío y la documentación aduanera | Verificar los datos compartidos antes de enviar los registros del envío |
| Distribución interior | Proveedores de logística por carretera como Kuehne+Nagel y DSV A/S | Ingresos por servicios de transitario por carretera y distribución | El endurecimiento de la capacidad europea elevó los precios de adquisición en 2025 | Diversificar los compromisos con transportistas por ruta |
| Fuente: Mordor Intelligence | ||||
Un transitario de activos ligeros puede construir una oferta de servicio amplia mientras depende de otros operadores para suministrar el transporte subyacente. DHL Group reportó una demanda de flete por carretera europeo moderada en 2025 junto con un endurecimiento de la capacidad que aumentó los precios de adquisición. Los transitarios, por lo tanto, enfrentan un problema de adquisición que la demanda más suave por sí sola no resuelve, porque una menor disponibilidad de transporte puede elevar el precio de asegurar un tramo por carretera. Mantener alternativas entre transportistas puede proteger la capacidad de completar un movimiento de importación cuando el tramo por carretera se ajusta, incluso si el entorno de demanda más amplio es moderado.
Panorama competitivo
Concentración del Mercado
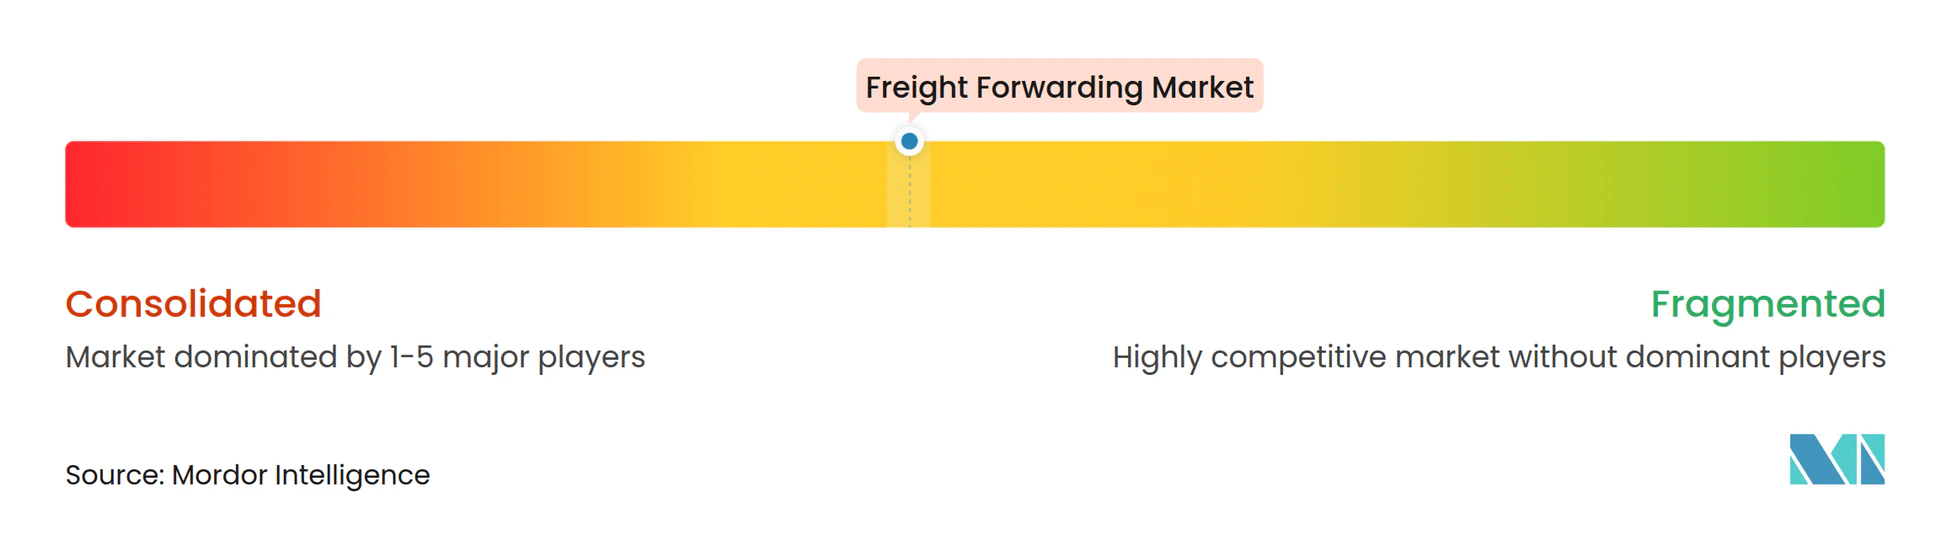
La competencia se centra en varias grandes redes internacionales de transitarios, con la expansión liderada por adquisiciones que añade escala mientras preserva la rivalidad entre los principales proveedores. Kuehne+Nagel opera servicios de logística marítima, aérea y por carretera, y DHL Group participa en el transitario a través de DHL Global Forwarding. El negocio de Transitario Global de C.H. Robinson amplió el margen bruto en 120 puntos básicos interanuales en el cuarto trimestre de 2025, respaldado por una gestión de ingresos más sólida. Expeditors International of Washington, Inc. realiza transitario de flete aéreo y marítimo, y DSV A/S opera servicios de Aire y Mar. En 2025, el tonelaje de flete aéreo de Kuehne+Nagel aumentó un 7% interanual hasta 2,2 millones de toneladas métricas, mientras que el flete aéreo de exportación de DHL Global Forwarding cayó un 1% hasta aproximadamente 1,8 millones de toneladas métricas, divergiendo a pesar de la superposición multimodal.
Las adquisiciones especializadas pueden cambiar lo que ofrece un proveedor de flete aéreo, añadiendo una capacidad de ejecución en lugar de simplemente aumentar el volumen general de la red. Kuehne+Nagel adquirió el 100% de las acciones de Eastway Global Forwarding Ltd. el 4 de diciembre de 2025, añadiendo un especialista en logística aeroespacial con sede en Limerick, Irlanda, con una red que abarca 130 países. Su unidad de negocio de Logística Aérea amplió su cartera de servicios de aeronave en tierra de tiempo crítico a través de la adquisición. Los clientes aeroespaciales pueden evaluar los servicios de aeronave de tiempo crítico junto con la cobertura general de la red, dando a la capacidad especialista adquirida un papel en la selección de proveedores más allá de su contribución a los volúmenes generales de envíos.
Los resultados de DSV en 2025 ilustran cómo la expansión liderada por adquisiciones puede ampliar una red internacional de transitario aéreo y marítimo. El volumen de flete aéreo de DSV Aire y Mar por peso facturable aumentó un 44% y el volumen de flete marítimo por TEU aumentó un 38% en 2025 interanual, incluyendo los volúmenes adquiridos de Schenker. DSV atribuyó esas ganancias a Schenker y señaló que no podía separar el crecimiento orgánico del inorgánico. Expeditors también proporciona corretaje aduanero, situando los servicios de despacho dentro de su oferta logística internacional más amplia. El lanzamiento de TradeNavigator de DHL Global Forwarding en septiembre de 2026 permite a los clientes consultar datos de declaraciones aduaneras globales con preguntas en lenguaje natural, lo que sitúa la información de despacho junto con la amplitud de la red como parte de la oferta de transitario.
Líderes de la industria de Freight Forwarding
-
Kuehne+Nagel
-
DHL Group
-
C.H. Robinson
-
Expeditors International of Washington, Inc.
-
DSV A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Flete Internacional Empresas cubiertas en este informe
- A.P. Moller - Maersk
- C.H. Robinson
- CIMC Wetrans Logistics
- CMA CGM Group (including CEVA Logistics)
- DACHSER
- DHL Group
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx
- GEODIS
- Hellmann Worldwide Logistics
- KLN Logistics Group, Ltd.
- Kintetsu World Express
- Kuehne+Nagel
- Lineage, Inc.
- LX Pantos
- Nippon Express Co., Ltd.
- Rhenus Logistics
- Sinotrans, Ltd.
- Toll Group
- Uber Freight LLC
- UPS Supply Chain Solutions, Inc.
- XPO, Inc.
- Yusen Logistics Co., Ltd.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan una ruta de contratación institucional abierta con servicios construidos en torno a requisitos aduaneros activos para movimientos internacionales de mercancías. Una expresión de interés (EOI) de la Secretaría de la ONU de 2026 ofrece a los transitarios multimodales marítimos/terrestres elegibles una vía hacia un registro para futuras invitaciones a licitación. Los operadores económicos que introducen mercancías en la UE o que transitan por ella deben presentar datos de seguridad y protección en una declaración sumaria de entrada (ENS) a través de su sistema de control de importaciones (ICS2). Cuando un transportista carece de datos para una presentación completa, las presentaciones múltiples requieren coordinación contractual e intercambio anticipado de detalles de vinculación con los presentadores a nivel de conocimiento de embarque de casa.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Probables beneficiarios |
|---|---|---|---|---|---|
| Acceso a licitaciones multimodales de la ONU | Respuestas a la EOI aceptadas hasta el 31 de diciembre de 2026 | Operaciones de la Secretaría de la ONU en todo el mundo | Responder tras el registro aceptado en el Mercado Global de las Naciones Unidas a Nivel Básico o superior | Calificación de registro de proveedor y código de servicio relevante | Transitarios de flete marítimo/terrestre elegibles |
| Coordinación de ICS2 para envíos por carretera y ferrocarril | ICS2 operativo en todos los modos de transporte en 2026 | Operadores que mueven mercancías hacia o a través de la UE | Acordar roles de presentación e intercambio anticipado de datos de vinculación cuando se elige la presentación múltiple | Datos fragmentados entre transportistas y presentadores a nivel de conocimiento de embarque de casa | Transitarios que respaldan presentaciones de ENS a nivel de conocimiento de embarque de casa |
| Despacho aduanero de importaciones no postales de bajo valor en EE. UU. | La suspensión de junio de 2026 requiere entrada formal o informal para las importaciones cubiertas | Importadores minoristas y de comercio electrónico con envíos cubiertos hacia EE. UU. | Combinar el transitario con la entrada ejecutada por partes calificadas | Requisito de una parte de presentación calificada para la entrada | Transitarios con capacidades de entrada calificadas o socios |
| Fuente: Mordor Intelligence | |||||
La apertura central es una oferta de transitario que asigna claramente la responsabilidad de transporte y entrada para un envío cubierto. La mercancía no postal cubierta de EE. UU. con un valor de 800 USD o menos por persona por día debe utilizar entrada formal o informal, sujeta a excepciones legales, y la terminación legal de la exención está programada para el 1 de julio de 2027. La terminación programada refuerza el argumento para integrar la ejecución de entrada calificada en la oferta de transitario, haciendo que la capacidad aduanera sea relevante para el diseño del servicio más allá de la propia suspensión.
Desarrollos Recientes de la Industria en el Mercado de Flete de Transporte Internacional
- Oct 2026: CMA CGM Group y FedEx firmaron acuerdos de flete aéreo y marítimo plurianuales, con CMA CGM convirtiéndose en transportista marítimo preferido para FedEx en términos no exclusivos y las dos empresas planificando la colaboración en capacidad de carga aérea en rutas que incluyen Asia-Europa.
- Sep 2026: DHL Global Forwarding lanzó TradeNavigator, una herramienta que utiliza inteligencia artificial para permitir a los clientes consultar datos de declaraciones aduaneras globales con preguntas en lenguaje natural en su entorno TradeConnect.
Mercado de Flete Internacional Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de flete internacional mide los ingresos brutos anuales obtenidos por intermediarios que organizan el movimiento de carga en todo el mundo. Incluye servicios de coordinación de envíos como documentación, consolidación y corretaje aduanero.
Exclusiones del alcance: Se excluyen las redes dedicadas de paquetería y mensajería urgente, los contratos de transporte por camión o almacenamiento exclusivo, y los equipos logísticos internos de los cargadores.
Descripción General de la Segmentación
- Por modo de transporte
- Freight Forwarding marítimo
- Carga completa de contenedor (FCL)
- Carga inferior a contenedor completo (LCL)
- Freight Forwarding por carretera
- Carga completa de camión (FTL)
- Carga inferior a camión completo (LTL)
- Freight Forwarding aéreo
- Freight Forwarding ferroviario
- Freight Forwarding multimodal e intermodal
- Freight Forwarding marítimo
- Por tamaño de empresa
- Pequeñas y medianas empresas
- Grandes empresas
- Por modelo de transitario
- Transitarios tradicionales de activos ligeros
- Plataformas digitales en línea
- Transitarios híbridos con activos habilitados
- Por industria de usuario final
- Industrial y manufactura
- Comercio minorista y comercio electrónico
- Atención médica y productos farmacéuticos
- Petróleo, gas y energía
- Alimentos y bebidas
- Automotriz
- Productos químicos
- Otros usuarios finales
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Italia
- Países Bajos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Singapur
- Vietnam
- Indonesia
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Sudáfrica
- Nigeria
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los insumos públicos ilustrativos incluyen las previsiones y estadísticas de comercio de mercancías de la OMC para volúmenes comerciales y dirección regional, la Revisión del Transporte Marítimo de la UNCTAD para el comercio marítimo, las tarifas de flete, los tiempos de espera en puertos y las perturbaciones de rutas, la investigación de la IRU para las restricciones de capacidad por carretera, y los datos aduaneros de la Comisión Europea para los movimientos transfronterizos de pequeños paquetes. Las aduanas nacionales y las oficinas estadísticas, las autoridades portuarias y las asociaciones logísticas pueden añadir evidencia de comercio, carga, mano de obra y despacho a nivel de ruta donde esté disponible. Dichas fuentes ayudan a evaluar las condiciones de demanda y operación, sirviendo como indicadores en lugar de medidas directas de los ingresos por transitario.
Los informes anuales públicos, las presentaciones regulatorias, las presentaciones para inversores y la prensa logística y comercial de reputación pueden proporcionar resultados de segmentos reportados, cambios en la red, adquisiciones, lanzamientos de servicios y comentarios de la dirección para la verificación cruzada de evidencia a nivel de empresa. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y las encuestas incluirían a altos ejecutivos, líderes funcionales y gerentes operativos de transitarios globales, regionales y más pequeños, así como a especialistas en logística y adquisiciones de cargadores en Asia-Pacífico, EMEA y las Américas. Las respuestas evaluarían la evidencia secundaria sobre volúmenes de envíos, facturación de transferencia, precios de servicios, combinación de modos e industrias, y actividad regional. Donde las fuentes secundarias difieran en el tratamiento de facturas o la atribución de servicios, las preguntas de seguimiento reconciliarían las definiciones antes de triangular las estimaciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
Un modelo de arriba hacia abajo estimaría los ingresos anuales globales de transitario desde el límite de la factura bruta, luego verificaría los totales seleccionados contra los precios de servicios de transitario muestreados multiplicados por los volúmenes de envíos y los totales de proveedores o canales. Los insumos clave incluirían los valores y volúmenes del comercio de mercancías para indicar la demanda de envíos, la actividad de carga específica por modo para distribuir la demanda entre los servicios marítimos, por carretera, aéreos, ferroviarios y multimodales, los movimientos de tarifas de flete y combustible para evaluar los precios facturados y los montos de transferencia, los tiempos de espera en puertos y los cambios de ruta para ajustar la capacidad utilizable y la combinación de rutas, y la disponibilidad de conductores para evaluar la ejecución por carretera. Las participaciones de segmento se construirían a partir de evidencia de modo, tamaño de cargador, modelo de transitario, usuario final y regional, con estimaciones reconciliadas con el total global. Donde falte una participación o un insumo de ruta, los indicadores oficiales adyacentes y los rangos transparentes guiarían una estimación, mientras que los residuos no respaldados permanecerían sin caracterizar. Una regresión multivariante puede relacionar los ingresos con el comercio, la actividad de envíos, las tarifas y los indicadores de capacidad, con análisis de escenarios para cambios materiales de ruta, aranceles o congestión. Los expertos primarios pueden verificar si la dirección y los supuestos de cada variable coinciden con las condiciones operativas, y las brechas en las verificaciones de abajo hacia arriba muestreadas se registrarían y evaluarían frente a señales independientes de empresas y comercio.
Ciclo de Validación y Actualización de Datos
Los analistas triangularían el modelo frente a señales independientes de comercio, carga, aduanas, puertos, tarifas y empresas, reconciliarían unidades y límites diferentes, e investigarían valores atípicos o variaciones materiales antes de la aprobación. Cuando los indicadores de comercio, puertos, mano de obra y tarifas apunten en diferentes direcciones, los analistas evaluarían si el momento, la combinación de rutas o la facturación explica la diferencia antes de revisar la previsión. Un segundo analista revisaría la trazabilidad de las fuentes, las fórmulas, los totales de segmentos y los supuestos de previsión, con recontacto activado por definiciones conflictivas, cambios de insumos inexplicados o diferencias materiales respecto a una señal independiente. El conjunto de datos se actualizaría anualmente, se actualizaría entre ciclos para eventos materiales de comercio, política o rutas, y se sometería a una revisión fresca de fuentes y cálculos inmediatamente antes de la entrega.
Comparación del Tamaño del Mercado de Flete Internacional de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de flete internacional mide los ingresos brutos anuales obtenidos por intermediarios que organizan el movimiento de carga en todo el mundo.
Los principales factores de brecha incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. Los insumos clave incluirían los valores y volúmenes del comercio de mercancías para indicar la demanda de envíos, la actividad de carga específica por modo para distribuir la demanda entre los servicios marítimos, por carretera, aéreos, ferroviarios y multimodales, los movimientos de tarifas de flete y combustible para evaluar los precios facturados y los montos de transferencia, los tiempos de espera en puertos y los cambios de ruta para ajustar la capacidad utilizable y la combinación de rutas, y la disponibilidad de conductores para evaluar la ejecución por carretera.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 633,9 mil millones de USD (2027) | |
| Consultora Global A | 225,4 mil millones de USD (2025) | En su base de 2025, esta estimación es un 64,4% inferior al valor de este informe para 2027 de 633,9 mil millones de USD, 2 años después. El editor proyecta un crecimiento continuo desde su base declarada, lo que puede dejar el valor de mercado anterior por debajo de una estimación de un año posterior. |
| Consultora Global B | 166,2 mil millones de USD (2025) | En su base de 2025, esta estimación es un 73,8% inferior al valor de este informe para 2027 de 633,9 mil millones de USD, 2 años después. La página atribuye su nivel de ingresos a la reversión previa de las primas de tarifas de la era pandémica y luego describe una recuperación, lo que puede mantener su estimación anterior por debajo de un valor de un año posterior. |
Los analistas de Mordor Intelligence triangularían el modelo frente a señales independientes de comercio, carga, aduanas, puertos, tarifas y empresas, reconciliarían unidades y límites diferentes, e investigarían valores atípicos o variaciones materiales antes de la aprobación.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de flete internacional y sus perspectivas de crecimiento?
Desde 602,6 mil millones de USD en 2026, se espera que la industria alcance los 633,9 mil millones de USD en 2027 y los 803,2 mil millones de USD en 2032, a una CAGR del 4,85% durante 2027-2032.
¿Qué fuerzas respaldan la demanda de servicios de transitario internacional?
La consolidación de paquetes, la visibilidad del envío y el manejo de cadena de frío respaldan la demanda. Las consignaciones importadas de bajo valor en la UE, incluidas la mayoría de las de comercio electrónico y algunas otras importaciones, aumentaron un 26% en 2025 hasta cerca de 5.900 millones de artículos.
¿Qué modo de transporte lidera el flete internacional?
El flete marítimo internacional lideró con una participación del 61,78% del mercado en 2026.
¿Qué empresas son los principales transitarios internacionales?
Los principales proveedores incluyen Kuehne+Nagel, DHL Group, C.H. Robinson, Expeditors International of Washington, Inc. y DSV A/S.
¿Qué limita la capacidad de transporte por carretera que los transitarios pueden adquirir para nuevos negocios en Europa?
Alrededor de dos tercios de los operadores europeos de transporte por carretera en la encuesta de la IRU de 2025 informaron haber rechazado nuevos contratos porque no podían encontrar suficientes conductores.
¿Cuál es la geografía líder en flete internacional?
Asia-Pacífico lideró con una participación del 37,4% del mercado en 2026 y se prevé que crezca a una CAGR del 7,4% durante 2027-2032, siendo también el crecimiento regional más rápido.