
Tamanho e Participação do Mercado de Logística de Quarta Parte (4PL) dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 16.07 Bilhões de dólares |
| Tamanho do Mercado (2026) | 16.81 Bilhões de dólares |
| Tamanho do Mercado (2031) | 21.09 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.62 % |
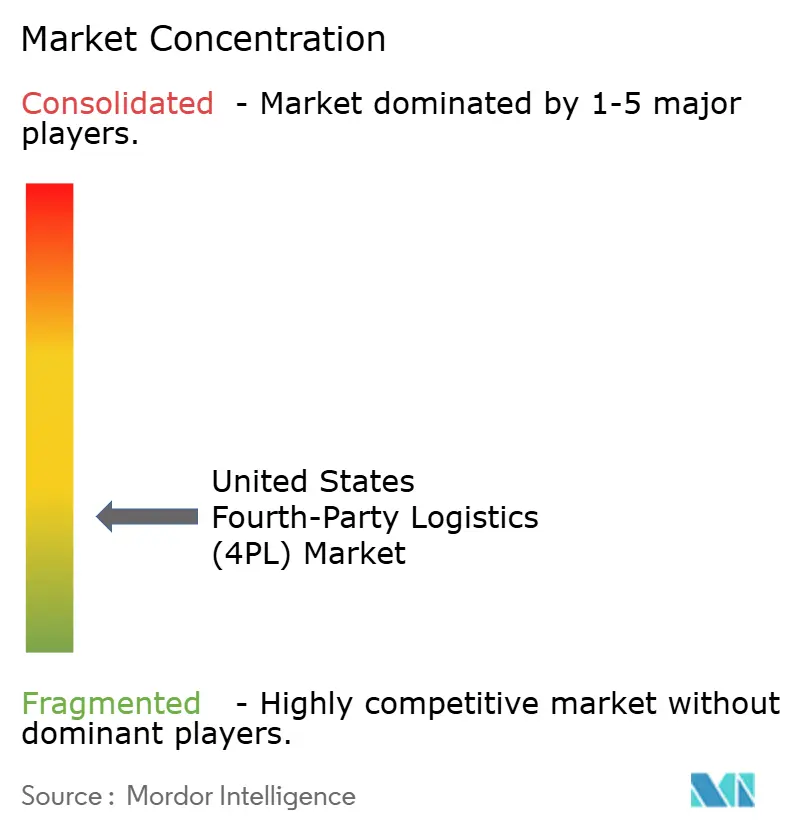
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Quarta Parte (4PL) dos Estados Unidos por Mordor Intelligence
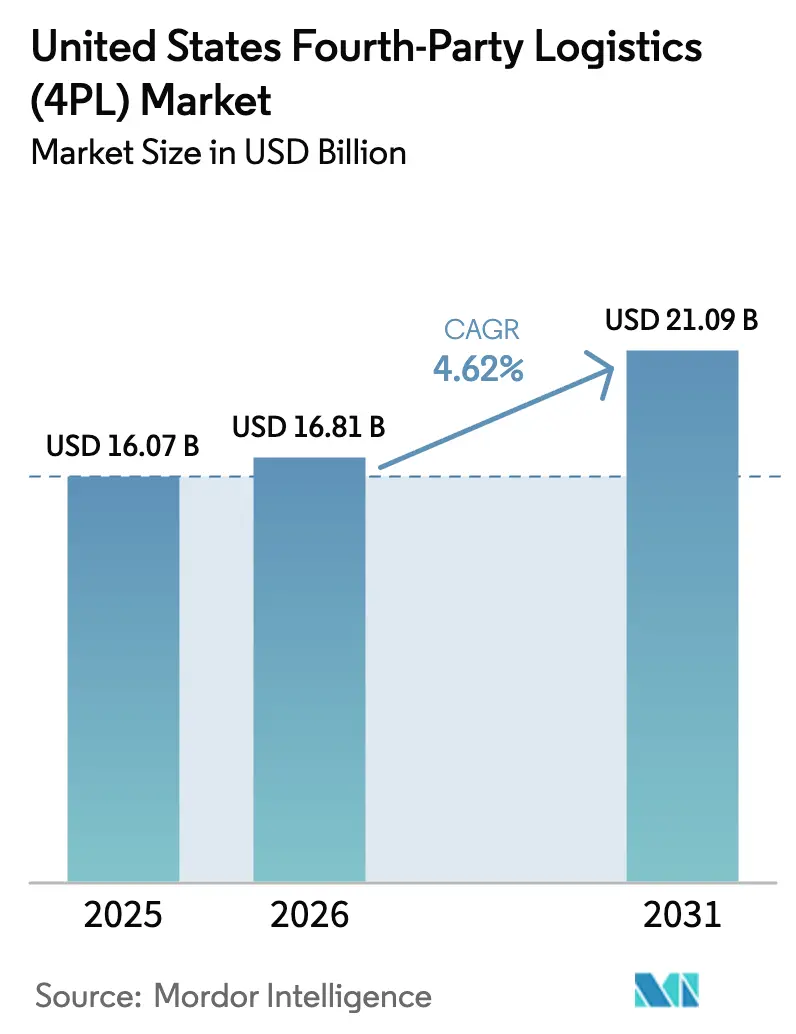
O tamanho do Mercado de Logística de Quarta Parte dos Estados Unidos foi avaliado em USD 16,07 bilhões em 2025 e estima-se que cresça de USD 16,81 bilhões em 2026 para atingir USD 21,09 bilhões até 2031, a um CAGR de 4,62% durante o período de previsão (2026-2031).
A expansão sustentada decorre da mudança do modelo de terceirização fragmentada para a orquestração integral da cadeia de suprimentos, que posiciona os provedores 4PL como parceiros de torre de controle em vez de fornecedores transacionais. A crescente complexidade do omnichannel, especialmente no varejo e no e-commerce, amplifica a demanda por visibilidade em tempo real, análise preditiva e coordenação nacional em escala. As empresas estão acelerando a adoção de IA agêntica, com os pioneiros relatando prêmios de crescimento de receita superiores a 60%, o que consolida ainda mais as plataformas integradas como requisito básico do mercado. Enquanto isso, a volatilidade das tarifas de frete, o nearshoring e a exposição a riscos cibernéticos continuam a impulsionar os embarcadores em direção a parceiros sem ativos próprios, capazes de absorver riscos operacionais em troca de controle contratual. A consolidação moderada, destacada pela aquisição da Schenker pela DSV, sinaliza pressão competitiva crescente sobre os especialistas de médio porte para se diferenciarem por meio de profundidade tecnológica e expertise vertical.
Principais Conclusões do Relatório
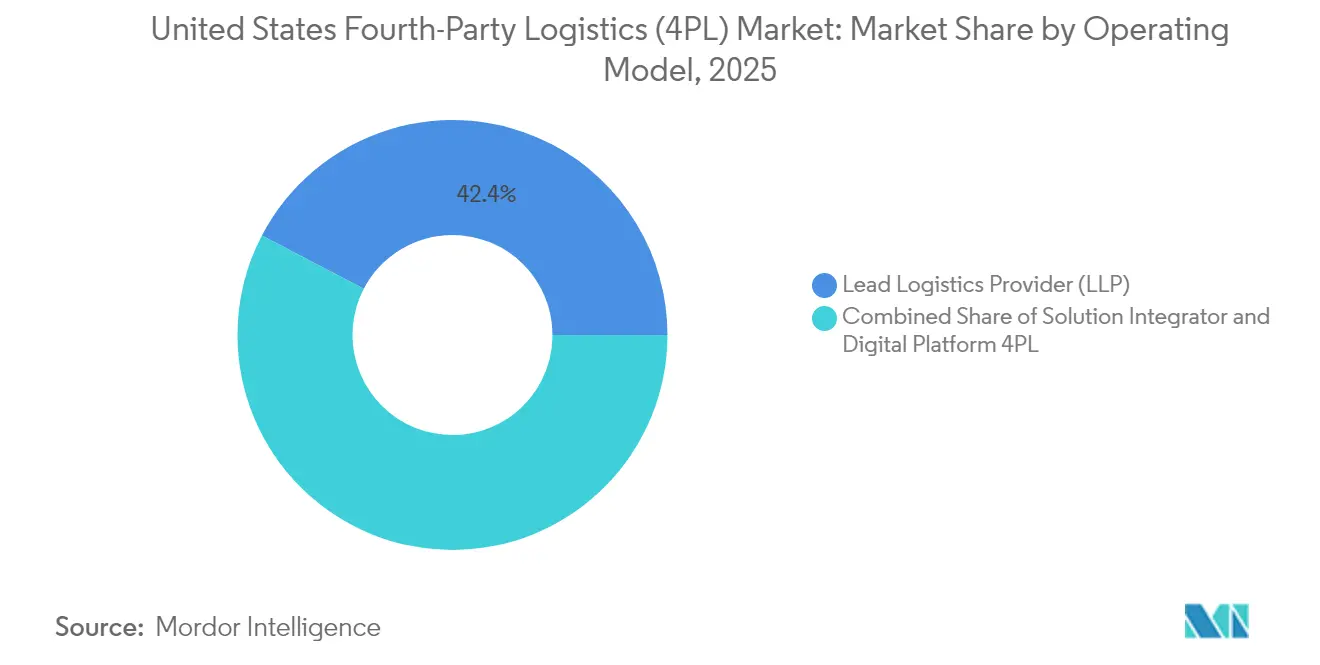
- Por modelo operacional, o segmento de Provedor de Logística Líder detinha 42,35% da participação do mercado de logística de quarta parte em 2025, enquanto o modelo de Plataforma Digital 4PL está projetado para expandir a um CAGR de 4,96% até 2031.
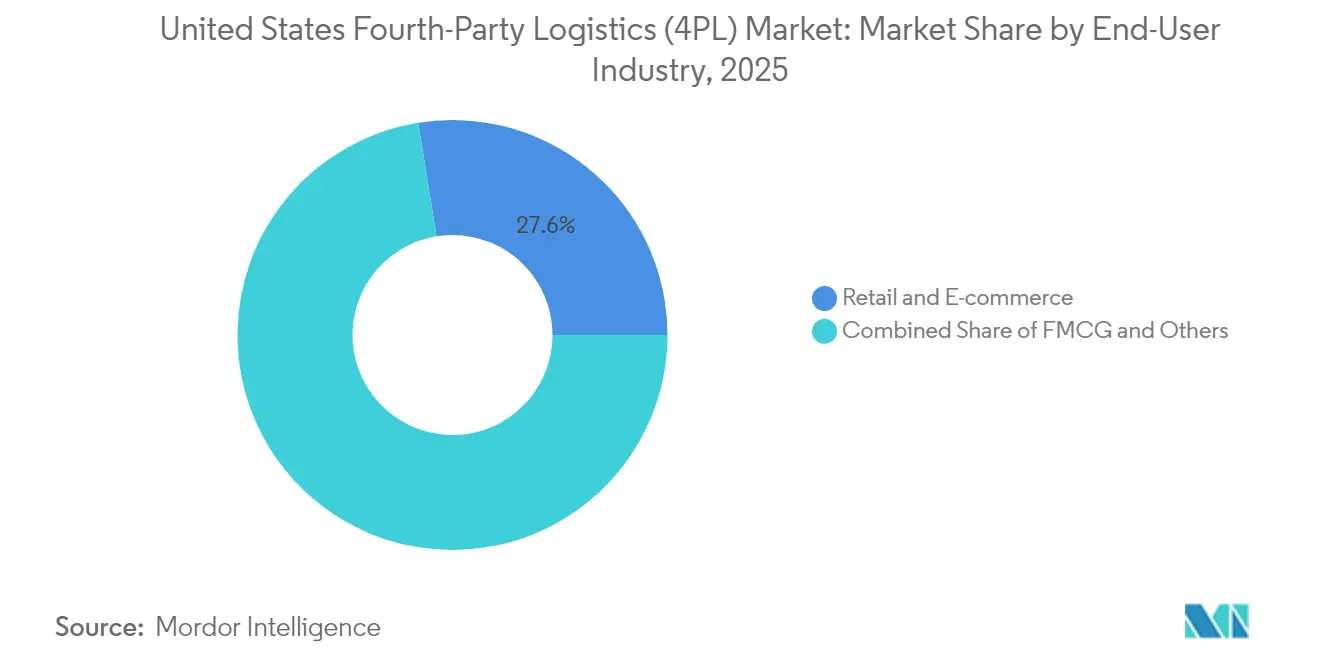
- Por setor de usuário final, o varejo e e-commerce capturou 27,55% da participação do mercado de logística de quarta parte em 2025 e deve avançar a um CAGR de 5,06% até 2031.
- Por região dos EUA, o Sul liderou com 28,60% de participação na receita em 2025, enquanto o Meio-Oeste está previsto para registrar o crescimento mais rápido, com um CAGR de 4,92% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Logística de Quarta Parte (4PL) dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente complexidade das cadeias de suprimentos omnichannel | +1.2% | Centros urbanos do Nordeste e da Costa Oeste | Médio prazo (2-4 anos) |
| Adoção crescente de modelos de redução de custos de provedor de logística líder | +1.0% | Corredores do Sul e do Meio-Oeste | Curto prazo (≤ 2 anos) |
| Demanda do e-commerce por orquestração de torre de controle em escala nacional | +1.5% | Principais centros de distribuição metropolitanos | Médio prazo (2-4 anos) |
| Plataformas de TI integradas de torre de controle (AI/IoT) | +0.8% | Costa Oeste e Nordeste | Longo prazo (≥ 4 anos) |
| Onda de nearshoring e redesenho da rede doméstica | +0.7% | Regiões do Sul e da fronteira Sudoeste | Médio prazo (2-4 anos) |
| Volatilidade das tarifas de frete e transferência de risco sem ativos próprios | +0.9% | Regiões costeiras dependentes de importações | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Complexidade das Cadeias de Suprimentos Omnichannel
Os varejistas que implantam estratégias omnichannel devem sincronizar simultaneamente o estoque de lojas físicas, online e marketplaces, criando requisitos de orquestração que vão além das capacidades tradicionais de 3PL. A rede orientada por IA do Walmart demonstra como o sensoriamento de demanda em tempo real, o roteamento dinâmico e o reabastecimento preditivo reduzem as rupturas de estoque enquanto mantêm baixo o estoque de segurança. As instalações de cross-dock de entrada da Amazon ilustram os compromissos de infraestrutura necessários para escalar redes de atendimento unificadas. Essa complexidade eleva os provedores de plataforma digital 4PL que utilizam aprendizado de máquina para posicionamento de estoque e orquestração de pedidos. Os marcos regulatórios permanecem permissivos, mas os emergentes estatutos de privacidade de dados podem restringir a forma como os 4PLs agregam informações dos compradores entre os canais. No geral, o crescimento do omnichannel consolida a demanda estrutural por soluções de torre de controle em escala nacional que otimizam transporte, mão de obra e estoque simultaneamente.
Adoção Crescente de Modelos de Redução de Custos de Provedor de Logística Líder
A inflação e as perturbações na cadeia de suprimentos tornam o controle de custos logísticos uma prioridade no nível do conselho de administração. A consolidação de contratos dispersos de 3PL sob um único Provedor de Logística Líder gera eficiências de escala imediatas e reduz a sobrecarga de gestão de fornecedores. Um fabricante norte-americano documentou USD 260 milhões em economias logísticas e uma redução de 15% nos gastos com transporte ao adotar um modelo de Provedor de Logística Líder. Os provedores sem ativos próprios também absorvem a volatilidade das tarifas de frete, transferindo os riscos de capital de giro e capacidade dos balanços corporativos. As empresas de manufatura nos setores automotivo e de bens duráveis são os principais adotantes, mas os setores de serviços agora veem os Provedores de Logística Líder como proteções estratégicas contra mercados de capacidade imprevisíveis. O gerenciamento centralizado de conformidade também atrai operadores multiestaduais que lidam com regras fragmentadas de trabalho e segurança[1]"Por que veremos uma reinvenção radical das cadeias de suprimentos." Fórum Econômico Mundial, weforum.org.
Demanda do E-Commerce por Orquestração de Torre de Controle em Escala Nacional
As promessas de entrega no mesmo dia e no dia seguinte elevam as exigências de nível de serviço em movimentações de encomendas, carga fracionada e middle-mile. O software de torre de controle integra dados de pedidos, transporte e armazém para orquestrar redes de atendimento multinó em tempo real. O próprio mercado de torre de controle atingirá USD 32,14 bilhões até 2030, crescendo a um CAGR de 21,3% — mais do que o triplo do ritmo do mercado mais amplo de logística de quarta parte. As plataformas avançadas combinam análise preditiva, tratamento automatizado de exceções e ferramentas colaborativas para permitir o gerenciamento proativo da rede. As empresas que implementam soluções de torre de controle relatam ganhos de receita de até 1%, reduções de custos logísticos de 3-5% e melhorias de eficiência de mão de obra de 10-20%. Os picos de temporada de alta demanda aceleram ainda mais a adoção, pois a coordenação manual entre múltiplos 3PLs se mostra inadequada para períodos de alto volume.
Plataformas de TI Integradas de Torre de Controle (AI/IoT) Tornam-se Requisito Básico do Mercado
A integração de AI e IoT evoluiu de vantagem competitiva para necessidade de mercado para os provedores de logística de quarta parte. A UPS demonstra como a IA agêntica permite a tomada de decisões autônoma em redes complexas sem intervenção humana. Essas plataformas preveem perturbações, otimizam o roteamento e ajustam a alocação de capacidade com base em sinais de demanda em tempo real. Os agentes de orquestração multi-hop da C3 AI exemplificam a sofisticação necessária, permitindo a otimização da cadeia de suprimentos por meio de colaboração autônoma da C3.AI. A pilha tecnológica inclui sensores IoT para rastreamento de ativos, análise preditiva para previsão de demanda e mecanismos de fluxo de trabalho automatizados para gerenciamento de exceções. O Gartner projeta que 25% dos relatórios de KPI de logística utilizarão IA generativa até 2028, confirmando a rápida trajetória de adoção[2]"Transformando a Otimização da Cadeia de Suprimentos com os Agentes de Orquestração Multi-Hop da C3 AI." C3 AI, c3.ai.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com segurança cibernética e propriedade de dados | -0.8% | Setores financeiro e de saúde | Curto prazo (≤ 2 anos) |
| Alto custo de implementação e ônus de gestão de mudanças | -1.1% | Empresas de médio porte | Médio prazo (2-4 anos) |
| Escassez de talentos em ciência de dados para cadeia de suprimentos | -0.6% | Centros tecnológicos e regiões de manufatura | Longo prazo (≥ 4 anos) |
| Conflito de canal com grandes 3PLs estabelecidos | -0.4% | Corredores logísticos consolidados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Segurança Cibernética e Propriedade de Dados
A digitalização da cadeia de suprimentos cria vulnerabilidades significativas de segurança cibernética que restringem a adoção da logística de quarta parte, especialmente em setores regulamentados. O Fórum Econômico Mundial relata que 54% das grandes organizações citam as cadeias de suprimentos como principais barreiras à resiliência cibernética, com a interrupção global de TI de 2024 expondo dependências críticas de terceiros. Os provedores de logística de quarta parte enfrentam desafios únicos porque operam sem supervisão direta de muitos fornecedores em suas redes, criando potenciais vetores de ataque que as abordagens tradicionais de gestão de riscos não conseguem abordar adequadamente. O setor de logística registrou 27 incidentes cibernéticos entre julho de 2023 e julho de 2024, com o mercado de segurança cibernética em logística projetado para crescer a um CAGR de 12% de 2024 a 2037, atingindo USD 36,6 bilhões. As preocupações com a propriedade de dados tornam-se particularmente agudas quando os provedores 4PL agregam informações de múltiplos clientes, criando potenciais conflitos sobre inteligência de negócios proprietária.
Alto Custo de Implementação e Ônus de Gestão de Mudanças
A transição para modelos de logística de quarta parte requer investimentos iniciais substanciais em tecnologia, redesenho de processos e gestão de mudanças organizacionais que muitas empresas consideram proibitivos. Pesquisas da Ernst & Young indicam que a transformação digital bem-sucedida em logística requer investimentos coordenados em pessoas, processos, tecnologia e dados, com muitas organizações lutando para alcançar uma integração significativa. O Estudo Anual de Logística Terceirizada de 2025 revela que 61% dos embarcadores e 73% dos 3PLs consideram a gestão de mudanças um desafio significativo, com apenas 83% dos embarcadores relatando parcerias bem-sucedidas em comparação com médias históricas acima de 90%. A complexidade da implementação aumenta exponencialmente quando as empresas tentam integrar sistemas legados com plataformas 4PL avançadas, frequentemente exigindo uma reengenharia completa de processos em vez de melhorias incrementais. O desafio torna-se particularmente agudo para empresas de médio porte que carecem de expertise interna e recursos financeiros necessários para gerenciar transformações complexas enquanto mantêm a continuidade operacional[3]"Acelerando o Licenciamento Federal de Infraestrutura de Data Centers." Registro Federal, federalregister.gov.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo Operacional: Plataformas Digitais Impulsionam a Inovação
O Provedor de Logística Líder (PLL) detinha 42,35% do tamanho do mercado de logística de quarta parte em 2025, refletindo a preferência das empresas pelo gerenciamento abrangente da cadeia de suprimentos por meio de relacionamentos com um único provedor, que reduzem a complexidade e aumentam a responsabilidade. A dominância do modelo de Provedor de Logística Líder decorre de sua capacidade de gerar sinergias de custo por meio de economias de escala, ao mesmo tempo em que transfere o risco operacional para provedores especializados com maior expertise em logística. Os modelos de Integrador de Soluções ocupam o meio-termo, focando na coordenação habilitada por tecnologia entre múltiplos provedores de logística sem assumir responsabilidade operacional direta. A Plataforma Digital 4PL emerge como o segmento de crescimento mais rápido, com um CAGR de 4,96% até 2031, impulsionada por empresas que buscam capacidades de visibilidade baseadas em IA e tomada de decisões autônoma que os modelos tradicionais não conseguem oferecer.
A aceleração do crescimento do segmento de Plataforma Digital 4PL reflete a evolução do mercado de logística de quarta parte em direção à orquestração da cadeia de suprimentos orientada por dados, onde a análise em tempo real e a modelagem preditiva tornam-se diferenciais competitivos em vez de luxos operacionais. O Agente de Operações de Rede da Blue Yonder demonstra como os agentes de IA podem gerenciar autonomamente as operações logísticas, prevendo tempos de chegada, agrupando remessas e maximizando a utilização de recursos sem intervenção humana. Os modelos de Integrador de Soluções enfrentam pressão crescente para se diferenciar por meio de expertise especializada no setor ou cobertura geográfica, à medida que as funções de coordenação pura se tornam commoditizadas pela automação. O ambiente regulatório favorece os modelos de plataforma que podem demonstrar transparência e auditabilidade em seus processos de tomada de decisão, especialmente à medida que os requisitos de privacidade de dados e responsabilidade algorítmica evoluem.


Por Setor de Usuário Final: Dominância do Varejo em Meio à Diversificação Setorial
O Varejo & E-Commerce representou tanto o maior segmento, com 27,55% da participação do mercado de logística de quarta parte em 2025, quanto o de crescimento mais rápido, com um CAGR de 5,06% até 2031, impulsionado pela complexidade do omnichannel e pelas expectativas dos consumidores por atendimento rápido. O crescimento do setor reflete a mudança fundamental de cadeias de suprimentos centradas em estoque para cadeias de suprimentos orientadas por sensoriamento de demanda, onde os provedores 4PL devem orquestrar a otimização de estoque em tempo real em múltiplos canais de atendimento. As empresas de FMCG adotam cada vez mais modelos 4PL para gerenciar redes de distribuição complexas que abrangem múltiplas categorias de produtos e padrões de demanda sazonais. Os setores de Tecnologia & Eletrônicos impulsionam a adoção de inovações, aproveitando as capacidades 4PL para gerenciar ciclos de vida de produtos e operações de logística reversa.
Os segmentos de Automotivo & Mobilidade se beneficiam das tendências de nearshoring que exigem o redesenho da rede doméstica, com os provedores 4PL facilitando a transição de cadeias de suprimentos globais para regionais. As aplicações de Refrigerado & Farmacêutico exigem expertise especializada em cadeia de frio e capacidades de conformidade regulatória que os provedores tradicionais de 3PL frequentemente não possuem. Os segmentos de Manufatura Industrial reconhecem cada vez mais as propostas de valor 4PL para gerenciar redes complexas de fornecedores em múltiplos níveis e requisitos de entrega just-in-time. Os setores de Moda & Estilo de Vida aproveitam as capacidades 4PL para gerenciar flutuações sazonais de estoque e requisitos da cadeia de suprimentos de moda rápida. A diversificação entre os segmentos verticais indica a maturação do mercado de logística de quarta parte, à medida que os provedores 4PL desenvolvem capacidades especializadas adaptadas aos requisitos específicos de cada setor, em vez de adotar abordagens únicas para todos.
Análise Geográfica
A participação de 28,60% do mercado de logística de quarta parte da região Sul em 2025 reflete suas vantagens estratégicas em infraestrutura portuária, concentração de manufatura e ambientes regulatórios favoráveis aos negócios que atraem investimentos logísticos. Os principais portos em Houston, Nova Orleans e Savannah servem como gateways críticos para o comércio internacional, enquanto os clusters de manufatura automotiva e aeroespacial da região criam demanda por orquestração sofisticada da cadeia de suprimentos. A região se beneficia de custos de mão de obra relativamente baixos e amplo espaço de armazém, embora essas vantagens enfrentem erosão à medida que a automação reduz a intensidade de mão de obra e o e-commerce impulsiona a demanda por centros de atendimento urbanos. Investimentos recentes em infraestrutura, incluindo expansões portuárias e corredores de transporte interioranos, posicionam o Sul para crescimento contínuo apesar da crescente concorrência de outras regiões. A adoção de 4PL na região reflete a complexidade do gerenciamento de redes de transporte multimodal que abrangem operações oceânicas, ferroviárias e rodoviárias em diversos segmentos verticais da indústria.
A emergência do Meio-Oeste como a região de crescimento mais rápido, com um CAGR de 4,92% até 2031, representa uma mudança fundamental na geografia logística, impulsionada pelas tendências de nearshoring, digitalização do setor automotivo e modernização da cadeia de suprimentos agrícola. A localização central da região proporciona acesso econômico a ambas as costas, ao mesmo tempo em que oferece mercados imobiliários e de mão de obra competitivos que suportam operações de distribuição em grande escala. A posição de Chicago como um importante hub ferroviário e o ecossistema automotivo de Detroit criam demanda natural por serviços 4PL capazes de coordenar redes complexas de fornecedores em múltiplos níveis. Os setores agrícolas adotam cada vez mais a logística de precisão para gerenciar flutuações sazonais de demanda e requisitos de cadeia de frio que os provedores tradicionais de 3PL têm dificuldade em otimizar. A trajetória de crescimento da região se beneficia de investimentos federais em infraestrutura e incentivos estaduais que apoiam a manufatura avançada e a adoção de tecnologia logística.
As regiões Nordeste e Oeste mantêm posições significativas no mercado de logística de quarta parte por meio da especialização em setores de alto valor que exigem capacidades 4PL sofisticadas. Os mercados do Nordeste aproveitam centros populacionais densos, infraestrutura estabelecida de serviços financeiros e proximidade com os principais mercados consumidores para suportar serviços 4PL premium com análise avançada e capacidades de gestão de riscos. A complexidade regulatória da região, especialmente em relação a padrões ambientais e trabalhistas, cria barreiras à entrada que beneficiam os provedores 4PL estabelecidos com expertise em conformidade. Os mercados da Costa Oeste impulsionam a inovação tecnológica e as relações comerciais com a Bacia do Pacífico, embora o aumento de custos e os encargos regulatórios possam favorecer soluções regionais alternativas para aplicações sensíveis a preços. Ambas as regiões demonstram a evolução do mercado em direção à diferenciação baseada em valor em vez de competição baseada em custo, criando oportunidades para provedores 4PL capazes de entregar resultados de negócios mensuráveis por meio de orquestração avançada da cadeia de suprimentos.
Panorama regulatório
A atividade de logística de quarta parte (4PL) nos Estados Unidos abrange trabalhos de organização de transporte, conformidade com o comércio internacional e regimes de licenciamento específicos do setor, com supervisão realizada por agências federais em vez de um único regulador específico para 4PL. Para atividades semelhantes à corretagem, os estatutos federais sob o Title 49 estabelecem limites para a corretagem ilegal e exigem registro e responsabilidade financeira para intermediários regulados, o que influencia como as 4PLs estruturam a orquestração leve em ativos, a seleção de transportadoras e a subcontratação. Para fluxos transfronteiriços, as 4PLs também precisam se alinhar às Export Administration Regulations (EAR) aplicadas pelo Bureau of Industry and Security (BIS), particularmente em relação a controles de uso final e sanções incorporados nos processos de reserva, triagem e documentação.
As obrigações de conformidade também se estendem à segurança e ao manuseio de produtos regulados, moldando os procedimentos operacionais e os controles tecnológicos das 4PLs. Documentos públicos de fornecedores como UPS e XPO fazem referência à exposição contínua de conformidade vinculada às estruturas do U.S. Department of Transportation (DOT), incluindo áreas de supervisão operacional associadas à Federal Motor Carrier Safety Administration (FMCSA) e à Transportation Security Administration (TSA). No setor de ciências da vida, o ecossistema do Drug Supply Chain Security Act (DSCSA), juntamente com o trabalho associado da FDA sobre padrões nacionais para distribuidores de medicamentos ao por maior e licenciamento de logística de terceiros (3PL), reforça a necessidade de processos auditáveis de cadeia de custódia, qualificação de fornecedores e gestão de licenciamento multiestadual quando as 4PLs orquestram a logística de medicamentos com prescrição por meio de operadores contratados.
Análise da cadeia de valor
A cadeia de valor de 4PL dos Estados Unidos começa com a definição da demanda do embarcador, abrangendo níveis de serviço, design de rede e restrições de risco, antes de avançar para as atividades de orquestração. Isso inclui a busca e contratação de capacidade logística subjacente (encomendas, LTL/FTL, intermodal, transporte aéreo e marítimo, armazenagem e manuseio especializado), juntamente com a integração de múltiplos fornecedores em um único ritmo operacional. Em modelos liderados por LLP, a 4PL assume o planejamento e a governança de execução de ponta a ponta entre transportadoras e 3PLs, enquanto as 4PLs de plataforma digital se concentram mais em fluxos de trabalho de torre de controle, como visibilidade de pedido até entrega, gestão de exceções e colaboração multipartes. A habilitação tecnológica (integração de TMS/WMS, conectividade de API, normalização de dados, análises e automação de fluxos de trabalho) funciona como a camada central de criação de valor, convertendo a execução fragmentada de fornecedores em acompanhamento de desempenho padronizado, monitoramento de conformidade e melhoria contínua.
A execução downstream é realizada por meio de operadores contratados e nós de infraestrutura (portos, cross-docks, centros de distribuição e redes de linehaul), com a 4PL gerenciando desempenho, sinistros, faturamento e recuperação de serviço entre as partes. O poder de negociação e a opcionalidade estão ligados à escala e à amplitude da rede, conforme refletido em grandes fornecedores que divulgam extensas pegadas operacionais e bases de clientes, incluindo a XPO, que atende cerca de 55.000 clientes com 594 localidades em 17 países em 31 de março de 2026. Empresas de cadeia de suprimentos integradas que combinam capacidades de forwarding e logística contratada também influenciam a forma como os embarcadores avaliam parceiros de 4PL. A cadeia de valor é ainda mais moldada por conceitos emergentes de compartilhamento nacional de dados de frete que enfatizam o acesso baseado em funções a dados logísticos entre transportadoras e hubs, reforçando o papel da 4PL como a camada de coordenação entre embarcadores, transportadoras e infraestrutura.
Cenário Competitivo
O mercado de logística de quarta parte dos EUA exibe concentração moderada com consolidação acelerada por meio de aquisições estratégicas, exemplificada pela aquisição da Schenker pela DSV por EUR 14,3 bilhões (USD 15,78 bilhões) em abril de 2025, criando a maior empresa de logística do mundo com EUR 41,6 bilhões (USD 45,91 bilhões) em receita combinada. Os líderes de mercado buscam diferenciação por meio da integração tecnológica, com a UPS implementando IA agêntica para operações logísticas autônomas e a Ryder alcançando lucros recordes por meio do crescimento de 50% do segmento de Soluções para Cadeia de Suprimentos no transporte dedicado. As estratégias competitivas focam cada vez mais na especialização vertical e na expansão geográfica, com a GEODIS lançando seu plano estratégico Ambition 2027, enfatizando soluções logísticas sustentáveis e inovação digital. A estrutura do mercado de logística de quarta parte favorece os provedores capazes de entregar orquestração de cadeia de suprimentos de ponta a ponta em vez de funções logísticas discretas, criando barreiras à entrada para provedores tradicionais de 3PL que carecem de plataformas tecnológicas abrangentes.
Oportunidades em espaços inexplorados emergem em segmentos verticais especializados e aplicações de tecnologia emergente, especialmente porque 74% dos embarcadores indicam que as capacidades de IA influenciarão a seleção de seu provedor 4PL. Os disruptores emergentes aproveitam plataformas nativas em nuvem e arquiteturas API-first para oferecer implementação rápida e soluções escaláveis que desafiam os sistemas legados dos provedores estabelecidos. Os padrões de adoção de tecnologia revelam vantagens competitivas para os provedores que investem em operações autônomas, análise preditiva e plataformas de visibilidade em tempo real que permitem o gerenciamento proativo da cadeia de suprimentos. O cenário competitivo recompensa cada vez mais os provedores capazes de demonstrar retorno sobre o investimento mensurável por meio de redução de custos, melhoria de serviços e mitigação de riscos, em vez de métricas tradicionais focadas apenas na eficiência operacional. As capacidades de conformidade regulatória tornam-se diferenciais competitivos à medida que os requisitos de segurança cibernética e as regulamentações de privacidade de dados criam complexidade adicional para os provedores 4PL que gerenciam ambientes com múltiplos clientes.
Líderes do Setor de Logística de Quarta Parte (4PL) dos Estados Unidos
UPS Supply Chain Solutions, Inc.
GEODIS
DSV Solutions
XPO Inc.
DHL Supply Chain
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As iniciativas federais de política de frete estão abrindo espaço para que os fornecedores de 4PL incorporem a orquestração de torre de controle em uma coordenação de capacidade multipartes mais ampla. Em maio de 2026, o U.S. Department of Transportation lançou seu 2026 National Freight Strategic Plan, estabelecendo um roteiro plurianual focado em eficiência, segurança, resiliência e inovação em toda a rede nacional de frete. Separadamente, a American Supply Chain Sovereignty Initiative foi lançada em junho de 2026 e promoveu um conceito de painel de alta visibilidade conectando transportadoras marítimas, empresas de transporte rodoviário, ferrovias, varejistas e principais centros logísticos, incluindo o Porto de Los Angeles, que se relaciona diretamente com os pontos fortes das 4PLs em integração de dados multipartes, gestão de exceções e tomada de decisão coordenada.
As oportunidades também se concentram em verticais regulados e de alta consequência, onde os requisitos de conformidade e rastreabilidade aumentam o valor da orquestração neutra e dos fluxos de trabalho auditáveis. A logística de saúde e ciências da vida, moldada pela rastreabilidade impulsionada pelo DSCSA e pelos requisitos de licenciamento de 3PL, cria demanda por modelos operacionais de 4PL capazes de padronizar a qualificação de fornecedores, os SOPs de controle de temperatura e a documentação da cadeia de custódia em redes multiestaduais. Os fluxos de produção de nearshoring e transfronteiriços aumentam a demanda por planejamento integrado México-EUA, governança de conformidade aduaneira e comercial, e sincronização multimodal, onde as 4PLs leves em ativos podem se diferenciar por meio da contratação entre fornecedores, análises centralizadas e responsabilidade de desempenho de ponta a ponta.
Desenvolvimentos recentes do setor
- Junho de 2026: a UPS anunciou um investimento de 48 milhões de dólares em 27 instalações de cross-dock de frete com controle de temperatura em todo o mundo para apoiar a logística complexa de saúde e os requisitos de cadeia de frio. A iniciativa fortalece a vertical de saúde da UPS e as capacidades de cadeia de frio de ponta a ponta em um contexto de 4PL.
- Maio de 2026: a UPS anunciou um investimento de 50 milhões de dólares em capacidades de rede, incluindo novos serviços de North American Air Freight (NAAF) de e para o México, para aprimorar a logística para fabricantes automotivos e industriais. A expansão amplia o alcance de serviços transfronteiriços e se integra à orquestração de 4PL para fabricantes.
- Abril de 2026: a DSV colaborou com Microsoft, United Airlines e Phillips 66 para desbloquear 11 milhões de galões de combustível de aviação sustentável para apoiar operações logísticas sustentáveis. A colaboração demonstra sustentabilidade habilitada por fornecedores e tecnologia nas ofertas de 4PL.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange as receitas obtidas nos Estados Unidos com serviços de logística de quarta parte (4PL), nos quais um fornecedor gerencia e coordena múltiplos parceiros e sistemas logísticos para operar um programa de cadeia de suprimentos de ponta a ponta para um cliente.
Exclusões de escopo: as receitas puras de execução de 3PL apenas (como operações de transporte rodoviário, encomendas ou armazenagem vendidas como serviços independentes) são excluídas, a menos que sejam agrupadas e gerenciadas sob um contrato no estilo torre de controle 4PL.
Visão geral da segmentação
- Por Modelo Operacional
- Provedor de Logística Líder (PLL)
- Integrador de Soluções
- Plataforma Digital 4PL
- Por Setor de Usuário Final
- FMCG
- Varejo e E-Commerce
- Moda e Estilo de Vida
- Tecnologia e Eletrônicos
- Refrigerado e Farmacêutico
- Automotivo e Mobilidade
- Manufatura Industrial
- Outros
- Por Região dos EUA
- Nordeste
- Meio-Oeste
- Sul
- Oeste
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer o ambiente de demanda e o contexto operacional das cadeias de suprimentos dos EUA, e depois para verificar se os resultados do modelo se ajustavam ao que estava acontecendo em frete, armazenagem e fluxos comerciais. Baseamo-nos em fontes públicas, incluindo o Bureau of Transportation Statistics, o US Census Bureau, o Bureau of Labor Statistics (sinais de emprego e salários em logística) e dados da US International Trade Administration para direção e composição do comércio. Para o contexto específico de logística, também revisamos fontes como o Council of Supply Chain Management Professionals e periódicos de cadeia de suprimentos revisados por pares, com foco em temas de adoção como torres de controle terceirizadas e planejamento integrado.
No lado empresarial, utilizamos relatórios anuais, transcrições de teleconferências de resultados e apresentações a investidores para interpretar o mix de serviços, a linguagem contratual e a exposição a setores de usuários finais que normalmente compram programas de 4PL. Quando útil, foram utilizadas assinaturas pagas para dados financeiros e inteligência corporativa, notícias e finanças, e estatísticas de importação e exportação em nível de embarque para verificar volumes e tendências verticais de clientes. As fontes documentais listadas aqui são meramente ilustrativas, e muitas outras referências públicas e pagas foram revisadas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
As entrevistas primárias focaram no que realmente está sendo vendido como 4PL nos Estados Unidos e em como os preços são normalmente estruturados (taxa de gestão, gainshare e cobranças baseadas em programa). Conversamos com uma combinação de prestadores de serviços logísticos, líderes de tecnologia e operações, e equipes de cadeia de suprimentos do lado do embarcador em setores de usuários finais importantes, para que as premissas sobre adoção, duração de contrato e escopo de serviço pudessem ser refinadas. Para reduzir o viés, os dados foram cruzados entre diferentes tamanhos de empresas e funções de trabalho, e acompanhamentos foram acionados quando as respostas entravam em conflito com sinais de frete e estoque observáveis em dados secundários.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 13% |
| Nível médio: 55% | Líderes funcionais/de unidade: 43% |
| Empresas menores: 14% | Gerentes: 44% |
Dimensionamento de mercado e previsão
O dimensionamento parte de uma construção descendente do pool de demanda, na qual a intensidade da terceirização logística é mapeada em relação à atividade dos usuários finais dos EUA e depois filtrada para a parcela que normalmente migra para programas de 4PL. Na prática, isso utiliza a produção do setor e a atividade comercial como base, aplicando depois premissas de adoção e participação de gastos que são testadas por meio de entrevistas. Para manter os totais realistas, também realizamos verificações ascendentes seletivas, utilizando preços de programas amostrados, referências de orçamento de embarcadores e uma consolidação das receitas de gestão logística divulgadas, quando disponíveis.
As entradas relevantes neste mercado incluíram o mix de atendimento de varejo e comércio eletrônico, a pegada de logística com controle de temperatura e farmacêutica, mudanças na estratégia de estoque que aumentam a complexidade de planejamento, e a parcela dos gastos com transporte gerenciada por meio de um modelo de torre de controle. Também acompanhamos características contratuais, já que a duração do programa e as estruturas de gainshare podem deslocar as receitas reportadas entre anos. A previsão utilizou análise de cenários, vinculando o crescimento de base à penetração esperada da terceirização por setor de usuário final, ajustando depois com base em opiniões de especialistas sobre automação, ferramentas de visibilidade e condições macroeconômicas de demanda. Quando faltava um proxy ascendente para um vertical de nicho, utilizamos faixas de adoção conservadoras e revalidamos com feedback do lado do embarcador.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de verificações de consistência em múltiplas perspectivas, incluindo sinais de atividade de usuários finais, indicadores de custos logísticos e o que os entrevistados relataram sobre novos contratos ganhos e renovações. Se surgisse uma grande variância por setor de usuário final ou modelo operacional, revisitávamos as entradas relevantes e recontatávamos os mesmos especialistas para confirmar se a mudança era real ou decorria de uma incompatibilidade de definição. Antes da aprovação final, o modelo e as premissas passam por uma revisão de analista para detectar problemas de unidades, riscos de contagem dupla e mudanças bruscas irrealistas.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar a direção do mercado, como grandes mudanças políticas, interrupções comerciais ou mudanças acentuadas nos ciclos de frete e estoque. Pouco antes da entrega, realizamos uma verificação final para que a narrativa e os números correspondam às informações mais recentes disponíveis.
Tamanho do mercado de logística de quarta parte dos Estados Unidos segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para 4PL nos EUA frequentemente não coincidem porque o termo é usado de forma diferente entre os estudos, e porque algumas estimativas misturam serviços logísticos adjacentes que são mais fáceis de medir. As diferenças também surgem de se a estimativa está ancorada em receita gerenciada por contrato (torre de controle e orquestração) versus gastos logísticos mais amplos sob gestão, e de como o momento cambial do ano-base e a transmissão da inflação são tratados.
As principais lacunas geralmente aparecem em torno do que é contado como 4PL para embarcadores em varejo e comércio eletrônico, tecnologia e manufatura industrial, além de se as taxas de coordenação de plataformas digitais são agrupadas com programas tradicionais de logística líder. Alguns publicadores também se baseiam em premissas de adoção rápida sem verificá-las novamente em relação aos ciclos de orçamento dos embarcadores e ao momento de renovação, o que pode elevar a curva de previsão inicial.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 16,07 bilhões de dólares (2025) | |
| Publicador do Setor A | 15,16 bilhões de dólares (2024) | Utiliza um ano-base mais antigo e pode subestimar programas mais novos de torre de controle e integradores de soluções que se expandiram após o corte de medição, o que reduz o valor inicial. |
| Publicador do Setor B | 20,30 bilhões de dólares (2029) | Reporta um ponto de previsão de curto prazo e pode assumir um salto de penetração mais rápido para o 4PL entre os verticais de embarcadores, sem separar claramente as taxas de orquestração dos gastos logísticos gerenciados mais amplos. |
A tabela mostra uma dispersão notável, impulsionada principalmente pelo ano utilizado e pelo que é tratado como receita dentro do escopo. No modelo da Mordor Intelligence, o valor é construído a partir das receitas de programas de 4PL vinculadas à orquestração e ao escopo de gestão, em vez de contar os gastos gerais de execução de 3PL. Uma vez que essas linhas de escopo são mantidas consistentes e a curva de adoção é alinhada aos ciclos contratuais típicos, a estimativa se torna mais fácil de rastrear até entradas repetíveis, como atividade de usuários finais e intensidade de terceirização.


Principais Perguntas Respondidas no Relatório
O que é logística de quarta parte e como ela difere do 3PL?
Os provedores de logística de quarta parte (4PL) gerenciam ecossistemas inteiros de cadeia de suprimentos em vez de funções discretas, atuando como orquestradores que coordenam múltiplos 3PLs e outros prestadores de serviços. Ao contrário dos 3PLs, que normalmente possuem e operam ativos, os 4PLs focam em capacidades de torre de controle, integração tecnológica e supervisão estratégica, permanecendo sem ativos próprios.
Quais setores se beneficiam mais dos serviços 4PL?
O Varejo e E-Commerce se beneficia mais, detendo 27,55% de participação de mercado e crescendo a um CAGR de 5,06% até 2031. Outros adotantes de alto valor incluem manufatura automotiva, tecnologia, produtos farmacêuticos e empresas de FMCG com requisitos complexos de omnichannel e redes de distribuição em escala nacional.
Como a IA está transformando o cenário da logística de quarta parte?
A IA permite operações autônomas da cadeia de suprimentos por meio de análise preditiva, otimização dinâmica de roteamento e gerenciamento de exceções sem intervenção humana. As empresas que implementam IA relatam prêmios de crescimento de receita de 61%, com 74% dos embarcadores indicando que as capacidades de IA influenciarão a seleção de seu provedor 4PL.
Quais são os principais desafios na implementação de uma solução 4PL?
Os principais desafios incluem altos custos de implementação, dificuldades de gestão de mudanças (citadas por 61% dos embarcadores), vulnerabilidades de segurança cibernética, preocupações com a propriedade de dados e integração com sistemas legados. Além disso, a adoção do 4PL enfrenta resistência de 3PLs estabelecidos e equipes internas de logística.
Qual região dos EUA apresenta o crescimento mais forte na adoção do 4PL?
O Meio-Oeste é a região de crescimento mais rápido, com um CAGR de 4,92% até 2031, impulsionado pela digitalização do setor automotivo, modernização da cadeia de suprimentos agrícola e posicionamento estratégico para nearshoring do México. O Sul permanece o maior mercado, com 28,60% de participação em 2025.
Quais capacidades tecnológicas as empresas devem buscar em um provedor 4PL?
As empresas devem priorizar provedores com plataformas de torre de controle que ofereçam visibilidade em tempo real, análise preditiva, capacidades de tomada de decisão autônoma, integração IoT e proteções de segurança cibernética. Além disso, buscar arquiteturas API-first que permitam integração rápida com sistemas existentes.
Página atualizada pela última vez em:



