
Tamaño y Participación del Mercado de Servicios de Ingeniería de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
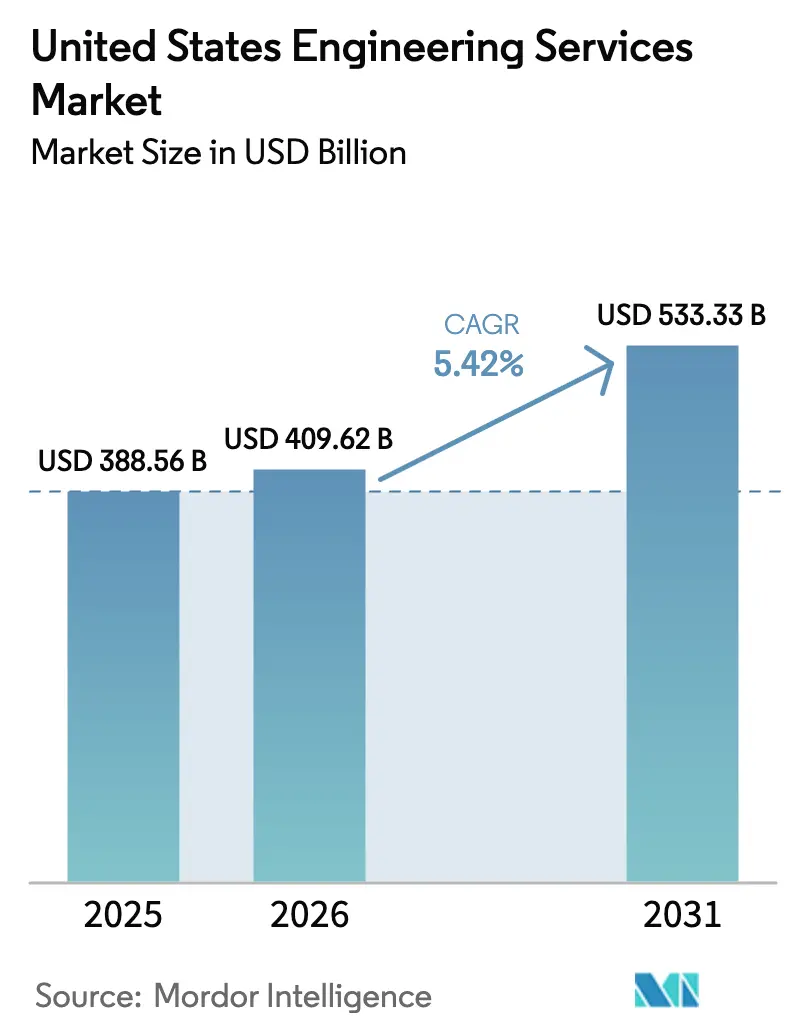
| Tamaño del mercado en el año base (2025) | 388.56 Mil millones de dólares |
| Tamaño del Mercado (2026) | 409.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 533.33 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.42 % |
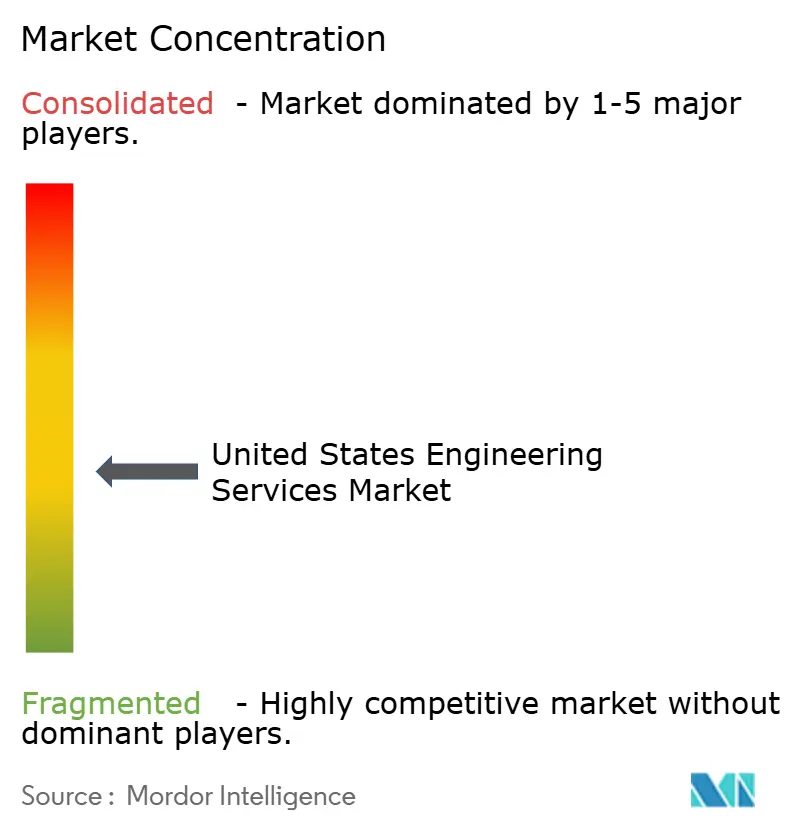
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Ingeniería de los Estados Unidos por Mordor Intelligence
El tamaño del mercado de servicios de ingeniería de los Estados Unidos fue valorado en USD 387,42 mil millones en 2025 y se estima que crecerá desde USD 409,62 mil millones en 2026 hasta alcanzar USD 533,33 mil millones en 2031, a una CAGR del 5,42% durante el período de pronóstico 2026-2031. El repunte está anclado en el financiamiento federal para proyectos de transporte y banda ancha, la construcción de gigafábricas nacionales de semiconductores y baterías, y la rápida difusión de flujos de trabajo de ingeniería digital que reducen las tasas de retrabajo. Estos factores convergen con una mayor demanda de infraestructura resiliente al clima, códigos de energía estatales más estrictos y un volumen récord de estudios de interconexión de energías renovables pendientes. Los especialistas de nivel medio prosperan al enfocarse en retrofits sísmicos, diseños de salas limpias y sistemas de control reforzados en ciberseguridad, mientras que las grandes empresas amplían sus ofertas de gestión de programas para capturar contratos federales multimillonarios. La escasez de mano de obra calificada está inflando las nóminas salariales, aunque las empresas que automatizan las verificaciones de cumplimiento de códigos y la detección de interferencias están defendiendo sus márgenes. Durante el período de perspectiva, el mercado de servicios de ingeniería de los Estados Unidos continuará expandiéndose a un ritmo constante de dígito medio, condicionado a la capacidad de la industria para reclutar talento, navegar revisiones ambientales prolongadas e incorporar gemelos digitales habilitados por IA que compriman los plazos de entrega.
Conclusiones Clave del Informe
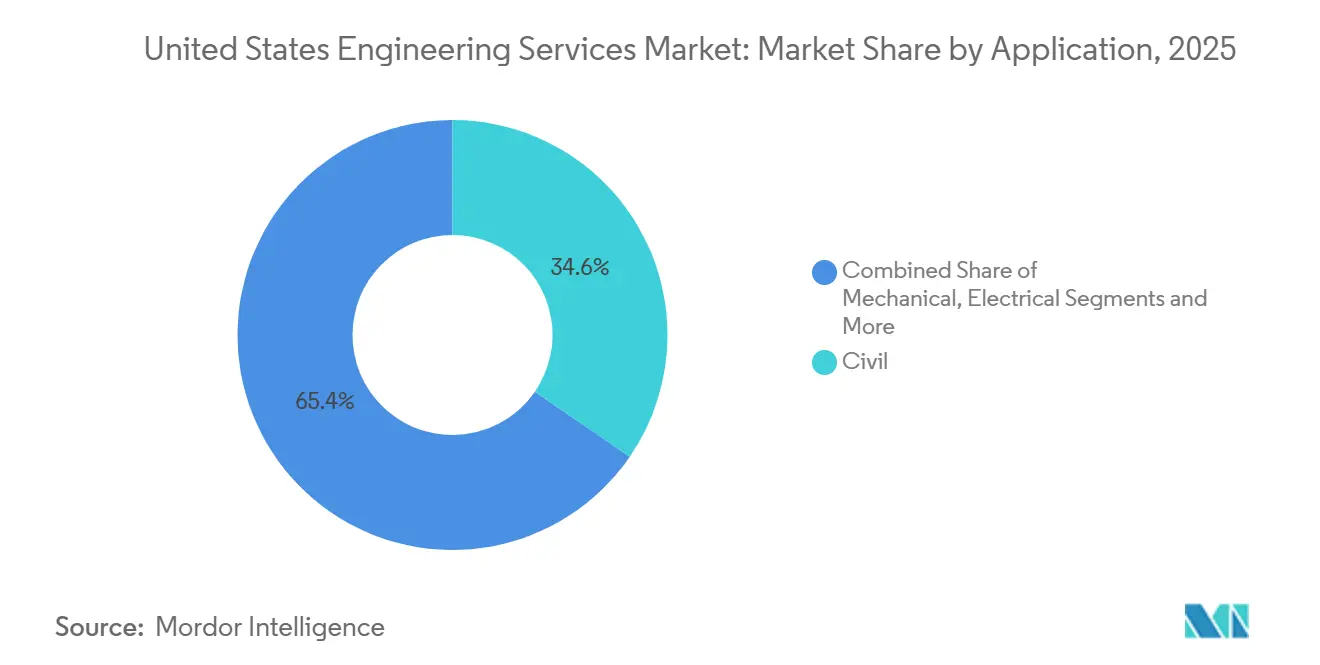
- Por aplicación, la ingeniería civil lideró con el 34,59% de la participación del mercado de servicios de ingeniería de los Estados Unidos en 2025, mientras que la ingeniería de software y sistemas avanza a una CAGR del 5,89% hasta 2031.
- Por tipo de servicio, la consultoría y el diseño representaron el 38,11% del tamaño del mercado de servicios de ingeniería de los Estados Unidos en 2025, y se proyecta que la automatización y la ingeniería digital se expandirán a una CAGR del 5,67% hasta 2031.
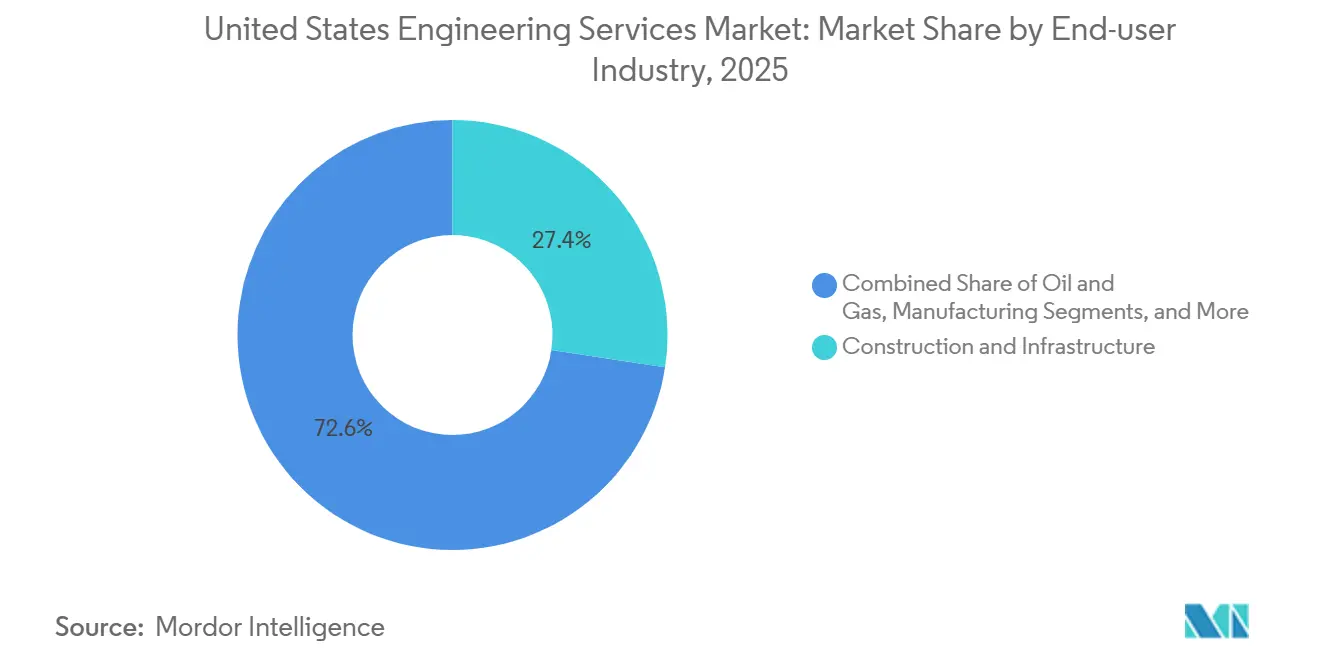
- Por industria de usuario final, la construcción e infraestructura representó el 27,39% del gasto en 2025, mientras que se prevé que los proyectos de energía renovable registren una CAGR del 6,21% durante 2026-2031.
- Por modelo de contratación, el EPCM externalizado capturó una participación del 53,73% en 2025, y los marcos de asociación público-privada están en camino de crecer a una CAGR del 6,49% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Servicios de Ingeniería de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Financiamiento Federal de Infraestructura bajo la IIJA | +1.20% | Nacional, con ganancias tempranas en el Noreste y el Medio Oeste para proyectos de puentes y tránsito | Mediano plazo (2-4 años) |
| Aceleración de la Construcción de Fábricas de Semiconductores y Gigafábricas de Baterías | +0.90% | Concentrado en Arizona, Texas, Ohio y los estados del Sureste que reciben adjudicaciones de la Ley CHIPS | Corto plazo (≤ 2 años) |
| Relocalización de Líneas de Manufactura Avanzada | +0.60% | Medio Oeste y Sur, particularmente en clústeres automotrices y electrónicos | Mediano plazo (2-4 años) |
| Volumen Récord de Solicitudes de Interconexión de Energía Renovable a Escala de Servicios Públicos | +0.80% | Oeste y Sur, impulsado por colas de proyectos solares y eólicos | Largo plazo (≥ 4 años) |
| Programas de Modernización de la Defensa que Requieren Ingeniería Especializada | +0.50% | Nacional, con concentraciones cerca de instalaciones del Departamento de Defensa y centros aeroespaciales | Largo plazo (≥ 4 años) |
| Adopción de Gemelos Digitales Habilitados por IA para Reducir el Retrabajo | +0.70% | Nacional, liderado por proyectos de infraestructura e industriales a gran escala | Corto plazo (≤ 2 años) |
| Retrofits de Resiliencia Climática de Infraestructura Envejecida | +0.40% | Estados costeros y regiones propensas a inundaciones en el Sur y el Noreste | Mediano plazo (2-4 años) |
| Códigos de Energía para Edificios más Estrictos que Impulsan Rediseños de Instalaciones Mecánicas, Eléctricas y de Plomería | +0.50% | California, Nueva York, Washington y otros estados con objetivos agresivos de descarbonización | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Financiamiento Federal de Infraestructura bajo la IIJA
La Ley de Inversión en Infraestructura y Empleos desbloqueó USD 550 mil millones en nuevas asignaciones hasta 2026, incluidos USD 110 mil millones para carreteras y puentes, USD 66 mil millones para ferrocarriles y USD 65 mil millones para banda ancha.[1]Departamento de Transporte de los Estados Unidos, "El Presidente Biden Anuncia una Inversión Histórica en Infraestructura," transportation.gov Las empresas de diseño están asegurando honorarios de planificación inicial y gestión de construcción a medida que los estados avanzan con proyectos emblemáticos como la sustitución del Puente Brent Spence y el Túnel Gateway hacia la fase de contratación. Las cláusulas de Compra en América están extendiendo los cronogramas de diseño hasta un año, ya que los ingenieros validan las cadenas de suministro nacionales de acero y cemento, ampliando las horas de coordinación facturables. Las empresas conjuntas entre pequeñas y grandes empresas de EPCM se están multiplicando para cumplir con los umbrales de garantía, fragmentando los fondos de honorarios pero ampliando la participación. A mediano plazo, las asignaciones presupuestarias consistentes y el desembolso ágil de subvenciones mantendrán sólidos los pedidos pendientes en ingeniería civil y estructural.
Aceleración de la Construcción de Fábricas de Semiconductores y Gigafábricas de Baterías
El paquete de incentivos de USD 52,7 mil millones de la Ley CHIPS y Ciencia ha catalizado 23 fábricas anunciadas entre 2024 y 2026.[2]Departamento de Comercio de los Estados Unidos, "CHIPS para América Anuncia Términos Preliminares," commerce.gov Cada instalación requiere cimentaciones con aislamiento de vibraciones, circuitos de agua ultrapura y sistemas de extracción de gases de proceso, ampliando el alcance direccionable para ingenieros mecánicos, eléctricos y químicos. Las gigafábricas de baterías en Georgia, Tennessee y Michigan también están impulsando mandatos de diseño de salas limpias y subestaciones de alta tensión. Las empresas están implementando plantillas modulares que estandarizan las conexiones de equipos, aunque las restricciones sísmicas y ambientales específicas de cada sitio preservan la necesidad de ingeniería a medida, manteniendo tarifas de honorarios premium.
Adopción de Gemelos Digitales Habilitados por IA para Reducir el Retrabajo
Las plataformas de gemelos digitales que combinan el Modelado de Información de la Construcción con alimentaciones de sensores en tiempo real están reduciendo el retrabajo en campo entre un 15-25% en proyectos piloto.[3]Cuerpo de Ingenieros del Ejército de los Estados Unidos, "La Tecnología de Gemelos Digitales Reduce el Retrabajo," usace.army.mil La tecnología detecta interferencias de diseño, optimiza la secuenciación y simula el rendimiento antes de la puesta en marcha, acortando los plazos de entrega y reduciendo los costos del ciclo de vida. Las empresas que ofrecen gemelos digitales integrados cobran primas de honorarios cercanas al 10-15%, aunque el desembolso inicial para licencias, almacenamiento en la nube y talento en ciencia de datos limita la adopción a prácticas que superan los USD 100 millones en ingresos anuales. Las empresas más pequeñas recurren a herramientas de marca blanca, pero las brechas de interoperabilidad con el CAD heredado restringen el uso a construcciones en terrenos sin desarrollar previo.
Volumen Récord de Solicitudes de Interconexión de Energía Renovable a Escala de Servicios Públicos
A diciembre de 2025, 2.600 gigavatios de energía solar, eólica y almacenamiento aguardaban la interconexión a la red, el triple del total de 2020. Las prácticas de ingeniería están ocupadas con estudios de flujo de potencia, actualizaciones de subestaciones y diseños de líneas de transmisión, aunque los ciclos de revisión de las empresas de servicios públicos de tres a cinco años retrasan las fechas de inicio de muchos proyectos. La Orden 2023 de la Comisión Federal Reguladora de Energía tiene como objetivo agilizar los estudios de grupos, pero la implementación regional desigual significa que los especialistas en sistemas de potencia disfrutan de un crecimiento de ingresos anuales del 20-30%, mientras que los alcances civiles vinculados a la construcción real siguen siendo irregulares. Hasta 2031, la liquidación de la cola abrirá una larga pista para la demanda de ingeniería enfocada en la red eléctrica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de Traslado Volátil de Costos de Insumos de Acero y Concreto | -0.30% | Nacional, con exposición aguda en proyectos industriales del Medio Oeste y el Sur | Corto plazo (≤ 2 años) |
| Prolongadas Revisiones Ambientales Estatales y bajo la Ley Nacional de Política Ambiental | -0.60% | Nacional, particularmente para proyectos que cruzan tierras federales o que requieren permisos del Cuerpo de Ingenieros del Ejército | Largo plazo (≥ 4 años) |
| Escasez Persistente de Mano de Obra Calificada que Infla las Tarifas de Facturación | -0.80% | Nacional, con restricciones severas en metrópolis costeras y centros energéticos | Mediano plazo (2-4 años) |
| Variaciones en la Licencia de Ingeniería Estado por Estado | -0.20% | Nacional, lo que complica la dotación de personal en proyectos de múltiples estados | Largo plazo (≥ 4 años) |
| Aumento de las Primas de Seguro de Responsabilidad Profesional | -0.40% | Nacional, con incrementos más pronunciados para empresas que atienden sectores de alto riesgo como el petróleo y el gas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez Persistente de Mano de Obra Calificada que Infla las Tarifas de Facturación
El cuarenta por ciento de los ingenieros con licencia tienen más de 55 años, y las matrículas en instituciones acreditadas por la Junta de Acreditación para la Educación en Ingeniería y Tecnología cayeron un 3% anual entre 2022 y 2025. Las empresas están aumentando los salarios de nivel inicial entre un 8-12% al año, comprimiendo los márgenes en contratos de precio fijo. La externalización de trabajos de delineación de baja complejidad a India y Filipinas compensa solo una parte de la presión laboral, ya que los sellos profesionales con base en los Estados Unidos siguen siendo obligatorios. Las herramientas de automatización que generan automáticamente diseños conformes con los códigos prometen alivio, aunque la mayoría de los reguladores las aceptan únicamente para tipologías de almacenamiento e industria ligera, lo que limita el impacto a corto plazo.
Prolongadas Revisiones Ambientales Estatales y bajo la Ley Nacional de Política Ambiental
Las declaraciones de impacto ambiental completas promediaron 4,5 años entre 2020 y 2024, y las revisiones federales y estatales combinadas pueden extender los plazos a ocho años en grandes proyectos de infraestructura. Las empresas de ingeniería financian horas de diseño durante todo el intervalo, inmovilizando capital de trabajo y exponiéndolas a la expansión del alcance cuando las medidas de mitigación exigen un rediseño. La Ley de Responsabilidad Fiscal de 2023 impuso un límite de dos años para ciertos proyectos, pero las brechas en la dotación de personal de las agencias y los riesgos de litigios dificultan el cumplimiento. Incorporar especialistas ambientales desde el inicio añade previsión, pero incrementa los costos iniciales, reduciendo los rendimientos en proyectos que posteriormente se estancan.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación: La Ingeniería Civil Ancla el Renacimiento de la Infraestructura
La ingeniería civil representó el 34,59% del tamaño del mercado de servicios de ingeniería de los Estados Unidos en 2025, impulsada por la rehabilitación de puentes, la ampliación de autopistas y las mejoras en el manejo de aguas pluviales financiadas bajo la IIJA. La ingeniería de software y sistemas está en camino de alcanzar una CAGR del 5,89% hasta 2031, a medida que las empresas de servicios públicos modernizan las redes de distribución y los fabricantes renuevan sus plantas con plataformas de IoT industrial. La demanda de ingeniería mecánica está creciendo en paralelo con los diseños de enfriamiento líquido para centros de datos que manejan densidades de bastidores de 50 kW, mientras que los alcances de ingeniería eléctrica se están expandiendo con unidades de medición fasorial y interruptores de alimentación automatizados que sustentan la confiabilidad de la red. La ingeniería ambiental continúa capturando mandatos para la remediación de sustancias perfluoroalquiladas y polifluoroalquiladas y la mitigación de humedales, mientras que los especialistas estructurales se benefician de las normas de retrofit sísmico en la Costa Oeste.
La preferencia por soluciones de software y sistemas refleja la preocupación de los propietarios por las amenazas cibernéticas a la tecnología operativa, especialmente en infraestructura crítica. Los contratos ahora agrupan la codificación de software con el refuerzo de la tecnología operativa, creando ingresos estables por retención para empresas versadas en arquitecturas de confianza cero. La ingeniería civil seguirá siendo dominante al menos hasta 2028 mientras fluyen las asignaciones de la IIJA, aunque el crecimiento podría moderarse sin nuevas autorizaciones de transporte superficial del Congreso a niveles elevados. En general, la diversidad de aplicaciones amortigua al mercado de servicios de ingeniería de los Estados Unidos de las oscilaciones cíclicas en cualquier disciplina individual.


Por Tipo de Servicio: La Consultoría y el Diseño Dominan a Medida que Avanza la Madurez Digital
Los servicios de consultoría y diseño capturaron el 38,11% de la participación del mercado de servicios de ingeniería de los Estados Unidos en 2025, ya que los propietarios requerían paquetes detallados de ingeniería inicial para definir el alcance y el costo antes de movilizar capital. Se proyecta que la automatización y la ingeniería digital registren una CAGR del 5,67% hasta 2031, reflejando los mandatos del Nivel 2 del Modelado de Información de la Construcción y la adopción de gemelos digitales que comprimen los ciclos de puesta en marcha. La ingeniería de procesos y plantas aprovecha la ola de semiconductores y plantas de baterías, demandando diagramas de tuberías e instrumentación y clasificaciones de áreas peligrosas antes de los pedidos de equipos. La ingeniería de productos sigue concentrada en el sector aeroespacial y de defensa, donde el modelado por elementos finitos y térmico valida los diseños antes de la fabricación.
Los alcances de gestión de activos están aumentando a medida que los puentes y subestaciones envejecidos necesitan evaluaciones de condición y modelado del ciclo de vida. La demanda de gestión de construcción se mantiene estable, con propietarios que eligen entre el gestor de construcción a riesgo y el diseño-construcción según la complejidad. El tamaño del mercado de servicios de ingeniería de los Estados Unidos vinculado a los servicios de automatización avanzará a medida que las herramientas de detección de interferencias y programación 4D se conviertan en estándar, reduciendo el desperdicio que la Asociación de Contratistas Generales de América estima en el 5-10% de los presupuestos de construcción. Las empresas que incorporan dichas herramientas en propuestas de honorarios fijos monetizan efectivamente la tecnología que antes asumían los propietarios, manteniendo la resiliencia de los márgenes.
Por Industria de Usuario Final: La Construcción Ancla, las Energías Renovables Surgen
Los clientes de construcción e infraestructura representaron el 27,39% del tamaño del mercado de servicios de ingeniería de los Estados Unidos en 2025, impulsados por fondos públicos para carreteras, tuberías de agua y expansiones de tránsito. Los proyectos de energía renovable son el usuario final de más rápido crecimiento, con una CAGR esperada del 6,21% hasta 2031 respaldada por los créditos fiscales de la Ley de Reducción de la Inflación y las adquisiciones corporativas de energía limpia. El petróleo y el gas se mantiene estable a medida que avanzan las terminales de exportación de gas natural licuado y los retrofits de captura de carbono, mientras que el gasto en manufactura crece con las líneas de vehículos y electrónica relocalizadas en el Medio Oeste y el Sur. Las empresas de servicios públicos están encargando expansiones de refuerzo de la red y tratamiento de agua, y los operadores de centros de datos impulsan el diseño eléctrico y mecánico para campus de hiperescala de 100 MW que atienden cargas de trabajo de IA.
Las entidades de transporte —aeropuertos, puertos, ferrocarriles— continúan modernizando terminales para absorber el crecimiento del flete, y los sistemas de salud invierten en retrofits sísmicos y expansiones de departamentos de emergencia para mantener la acreditación. Los clientes de defensa y aeroespacial adquieren ingeniería especializada para rangos de prueba hipersónica y estaciones terrestres de satélites. El mercado de servicios de ingeniería de los Estados Unidos se beneficia del auge de la energía renovable, ya que los paquetes integrados de ingeniería civil, eléctrica y ambiental conllevan una mayor intensidad de honorarios que los alcances segmentados tradicionales.
Por Modelo de Contratación: El EPCM Externalizado Prevalece, las Asociaciones Público-Privadas se Expanden
El EPCM externalizado capturó el 53,73% de la participación del mercado de servicios de ingeniería de los Estados Unidos en 2025, ya que los propietarios transfirieron el riesgo de diseño y construcción mediante contratos de suma alzada o de precio máximo garantizado. Los marcos de asociación público-privada están preparados para una CAGR del 6,49% durante 2026-2031, permitiendo a los estados modernizar carreteras de peaje, puertos y estructuras de estacionamiento sin incrementar la deuda. Los equipos de ingeniería internos están disminuyendo, con propietarios que retienen únicamente los controles de proyectos mientras externalizan el diseño detallado y la ingeniería de campo.
El dominio del EPCM es pronunciado en industrias de proceso intensivo como los semiconductores, donde la responsabilidad de punto único es invaluable. El crecimiento de las asociaciones público-privadas se concentra en estados con legislación habilitadora que otorga a los operadores privados concesiones de 30 a 50 años; las empresas de ingeniería capturan tanto los honorarios de diseño iniciales como los ingresos recurrentes de gestión de activos. El tamaño del mercado de servicios de ingeniería de los Estados Unidos vinculado a las asociaciones público-privadas se expandirá a medida que los municipios enfrenten acumulaciones de mantenimiento diferido y capacidad de endeudamiento limitada. Las empresas que dominen el modelado de concesiones y la asignación de riesgos obtendrán una ventaja estructural sobre los competidores que solo ofrecen diseño.
Análisis Geográfico
El Sur generó la mayor participación de los ingresos del mercado de servicios de ingeniería de los Estados Unidos en 2025, impulsado por la afluencia de población, la ampliación de autopistas y las inversiones en gas natural licuado y semiconductores en Texas, Florida y las Carolinas. Texas por sí solo representó casi el 15% de la facturación nacional gracias a las expansiones de terminales de gas natural licuado, las fábricas financiadas por la Ley CHIPS en Austin y Dallas, y los aumentos de capacidad vial financiados por el estado. El Oeste es la región de más rápido crecimiento hasta 2031, liderado por proyectos de energía solar a escala de servicios públicos y almacenamiento de baterías en California, Arizona y Nevada, junto con mandatos de retrofit sísmico para puentes y edificios. El Noreste se beneficia del Túnel Gateway de Amtrak y de las mejoras más amplias del Corredor Noreste, mientras que el Medio Oeste se beneficia de las mejoras en los puertos de los Grandes Lagos y la construcción de plantas de baterías para vehículos eléctricos en Ohio y Michigan.
La divergencia regional se debe a diferencias en los mecanismos de financiamiento, los climas regulatorios y las composiciones industriales. El Sur aprovecha el financiamiento de carreteras de peaje y las asociaciones público-privadas, acortando los ciclos de proyectos en comparación con el Noreste dependiente de bonos, donde los acuerdos laborales sindicales alargan los plazos. Los estándares agresivos de cartera de energías renovables del Oeste crean un flujo constante de estudios de interconexión y actualizaciones de transmisión, mientras que el resurgimiento manufacturero del Medio Oeste impulsa la demanda de ingeniería de instalaciones industriales. Las empresas que responden con oficinas localizadas y agilidad en la obtención de licencias específicas de cada estado ganan acceso al mercado; las mejores prácticas mantienen entre 20 y 30 oficinas en todo el país para atender a clientes distribuidos.
La resiliencia climática es un diferenciador creciente. Los estados costeros del Sur y el Noreste encargan estructuras de control de inundaciones, estaciones de bombeo y proyectos de elevación para cumplir con los mapas actualizados de la Agencia Federal para el Manejo de Emergencias. Los estados del Oeste invierten en diseños de líneas de transmisión resistentes a incendios forestales y en la diversificación del suministro de agua para hacer frente a la sequía. Estas necesidades específicas de cada ubicación fragmentan el mercado de servicios de ingeniería de los Estados Unidos, recompensando a las empresas que cultivan conocimiento especializado en adaptación a inundaciones, sequías e incendios forestales, junto con experiencia en permisos ambientales.
Panorama regulatorio
La prestación de servicios de ingeniería en los Estados Unidos está definida por las normas federales de contratación e infraestructura, junto con los requisitos estatales de licencia profesional de ingeniería que afectan los modelos de dotación de personal para programas EPCM multiestatales. En proyectos vinculados a fondos federales, los plazos de permisos ambientales continúan afectando la secuenciación de los proyectos: las declaraciones de impacto ambiental completas promediaron 4,5 años durante 2020-2024, y las revisiones combinadas federales-estatales pueden extenderse sustancialmente en trabajos de gran tamaño, incluso después de que la Fiscal Responsibility Act de 2023 introdujera un límite de dos años para ciertas revisiones.
En el ámbito de la tecnología y la automatización, las actualizaciones de 2026 a los estándares federales y las normas de telecomunicaciones están reforzando la seguridad desde el diseño y sumando más horas de ingeniería al trabajo de cumplimiento y modernización. El NIST finalizó SP 800-70 Rev. 5 (mayo de 2026) y publicó SCAP 1.4 (junio de 2026), reforzando la base para la configuración automatizada y la seguridad basada en listas de verificación utilizada en los entornos de TI federales. En infraestructura de comunicaciones, la FCC adoptó una norma consolidada de discontinuación de transiciones tecnológicas (FCC 26-19, marzo de 2026) para agilizar los procesos de retiro de servicios heredados, e implementó medidas adicionales en 2026 que afectan a los proveedores de servicios (incluidas las normas de acceso a numeración VoIP vigentes desde el 19 de marzo de 2026 y los requisitos de certificación de propiedad/control por parte de adversarios extranjeros para titulares de licencias vigentes desde el 9 de junio de 2026). Estos requisitos incrementan las necesidades de soporte de ingeniería para la modernización de redes, la auditabilidad y los controles de la cadena de suministro.
Panorama Competitivo
El mercado de servicios de ingeniería de los Estados Unidos está moderadamente fragmentado, con las diez empresas más grandes que poseen aproximadamente el 35% de los ingresos y cientos de especialistas regionales que comparten el resto. Las grandes empresas que cotizan en bolsa como AECOM, Jacobs y Fluor compiten en redes de entrega global, financiamiento integrado y relaciones de larga data con el gobierno federal y las empresas del Fortune 500. Las empresas de nivel medio como HDR, Burns and McDonnell y Tetra Tech sobresalen en recursos hídricos, generación de energía o remediación ambiental, obteniendo márgenes más altos en alcances de nicho donde los costos de cambio de los clientes son elevados. Las prácticas más pequeñas aprovechan la cercanía con los clientes locales y los menores gastos generales para ganar trabajos municipales y de transporte estatal donde las ventajas de incumbencia son menores.
La actividad estratégica se centra en adquirir conocimientos de ingeniería digital, ingresar a verticales de alto crecimiento como centros de datos y energías renovables, y formar empresas conjuntas para perseguir mandatos de EPCM y asociaciones público-privadas a mega escala. La adquisición en 2024 por parte de AECOM de una empresa de software de gemelos digitales ilustra el impulso por incorporar tecnología propietaria y asegurar ingresos recurrentes de software. Están surgiendo oportunidades en espacios no atendidos en ciberseguridad de tecnología operativa, adaptación climática costera e ingeniería de construcción modular que reduce la mano de obra en el sitio. Los proveedores de software disruptivos que ofrecen verificación de códigos impulsada por IA y diseño generativo amenazan con convertir en mercancía las tareas rutinarias, obligando a los actores establecidos a migrar hacia servicios de asesoría, gestión de programas y gestión de activos que dependen del juicio humano.
La escasez de talento sigue siendo una línea de falla competitiva. Las empresas con programas estructurados de formación de graduados, programas de mentoría y flexibilidad para el trabajo remoto están superando a sus pares en retención. Las tarifas de facturación por hora para ingenieros con licencia aumentaron entre un 8-12% en 2025, presionando a los operadores con márgenes ajustados que carecen de automatización. Mientras tanto, el aumento de las primas de responsabilidad profesional para sectores de alto riesgo como el gas natural licuado y los petroquímicos fomenta la escala, favoreciendo a las empresas nacionales que pueden distribuir las primas en carteras diversificadas.
Líderes de la Industria de Servicios de Ingeniería de los Estados Unidos
AECOM
Jacobs Engineering Group
Bechtel Corporation
Fluor Corporation
KBR Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco se está expandiendo donde los propietarios desean ingeniería integrada en energía, refrigeración y conectividad para centros de datos de IA e hiperescala, y donde los modelos de entrega utilizan cada vez más paquetes EPCM con requisitos de cronograma y constructibilidad más estrictos. Jacobs fue adjudicada con funciones de EPCM en proyectos de Hut 8 vinculados a capacidad de centros de datos de IA a gran escala, incluida una adjudicación de EPCM de fuente única en mayo de 2026 para el campus Beacon Point en el condado de Nueces, Texas (diseñado para soportar 1 GW) y un nombramiento anterior como líder de EPCM para el proyecto River Bend en Luisiana, respaldado por un contrato de arrendamiento de capacidad de TI de 245 MW. En paralelo, Corning anunció en enero de 2026 un acuerdo plurianual de hasta 6.000 millones de USD con Meta para suministrar fibra óptica, cable y soluciones de conectividad, incluida la expansión de capacidad en su planta de Hickory, Carolina del Norte, lo que respalda una demanda adicional de ingeniería en mejoras de plantas, interconexiones de servicios públicos y diseño de redes.
La ingeniería de red e interconexión sigue siendo un motor clave de demanda ascendente para los desarrollos de energías renovables y la contratación de energía para centros de datos. A diciembre de 2025, 2.600 GW de energía solar, eólica y de almacenamiento esperaban interconexión a la red, manteniendo elevada la demanda de estudios de flujo de energía, mejoras de subestaciones y diseños de transmisión, mientras la implementación de la Orden 2023 de la FERC varía según la región. Los programas federales de banda ancha también sostienen el trabajo de ingeniería en diseño de planta externa, permisos y gestión de programas, con el financiamiento de BEAD (42.450 millones de USD) avanzando de la planificación hacia la ejecución operativa en 2026; el ritmo y la estructura de las aprobaciones y las directrices continúan moldeando la combinación de carga de trabajo a corto plazo entre la ingeniería de despliegue y la documentación de cumplimiento. En todas estas áreas de oportunidad, las empresas que estandarizan la entrega digital (BIM, gemelos digitales y contenido de cumplimiento automatizado alineado con las listas de verificación del NIST) están logrando diferenciación en contrataciones de tarifa fija y basadas en cronograma.
Desarrollos recientes del sector
- Julio de 2026: Jacobs fue seleccionada por el Naval Facilities Engineering Systems Command (NAVFAC) Washington para prestar servicios de arquitectura e ingeniería en instalaciones militares en Washington, D.C., Maryland y el norte de Virginia. Esta adjudicación refuerza la cartera de proyectos de arquitectura e ingeniería relacionados con defensa y favorece a proveedores con procesos de diseño seguros y una entrega de programas repetible en una geografía federal concentrada.
- Junio de 2026: AECOM anunció que fue seleccionada para prestar servicios de arquitectura e ingeniería al Departamento de Seguridad Nacional de los EE. UU. para la modernización de infraestructura crítica en los 50 estados y territorios de EE. UU. El alcance a nivel nacional respalda una asignación de trabajo plurianual y aumenta la demanda de entrega digital, diseños reforzados en ciberseguridad y capacidad de gestión de programas en activos distribuidos.
- Mayo de 2026: Bechtel recibió el Aviso Limitado para Proceder de Cheniere para el Tren 7 del proyecto de expansión de licuefacción de Sabine Pass en el suroeste de Luisiana. El avance de la expansión de GNL amplía la demanda de EPCM de alto valor para ingeniería de procesos, civil y de controles, al mismo tiempo que aumenta la importancia del control de costos y la constructibilidad en medio de la volatilidad de la mano de obra y los materiales.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los servicios de ingeniería prestados en los Estados Unidos, donde los proveedores apoyan a los clientes con diseño, análisis, ingeniería de proyectos y entrega relacionada para activos construidos, instalaciones industriales y productos diseñados.
Exclusiones de alcance: No incluye el gasto en construcción física, materias primas ni ventas de equipos independientes, salvo que estén integrados dentro de una tarifa de servicio de ingeniería contratada.
Descripción general de la segmentación
- Por Aplicación
- Civil
- Mecánica
- Eléctrica
- Ambiental
- Química
- Estructural
- Software y Sistemas
- Por Tipo de Servicio
- Consultoría y Diseño
- Ingeniería de Procesos y Plantas
- Ingeniería de Productos y Prototipado
- Automatización e Ingeniería Digital
- Gestión de Activos y Operaciones y Mantenimiento
- Gestión de Construcción
- Por Industria de Usuario Final
- Construcción e Infraestructura
- Petróleo y Gas
- Manufactura
- Servicios Públicos (Energía, Agua)
- Transporte (Ferroviario, Aeropuertos, Puertos)
- Telecomunicaciones y Centros de Datos
- Instalaciones de Salud
- Defensa y Aeroespacial
- Proyectos de Energía Renovable
- Por Modelo de Contratación
- Interno
- EPCM Externalizado
- Marcos de Asociación Público-Privada
- Por Geografía
- Noreste
- Medio Oeste
- Sur
- Oeste
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con líneas de referencia públicas que muestran cuánta actividad de proyectos existe en la economía estadounidense y dónde tiende a situarse la demanda de ingeniería. Nos basamos en fuentes como la Oficina del Censo de los EE. UU. (gasto en construcción y series relacionadas), la Oficina de Análisis Económico (inversión fija), la Oficina de Estadísticas Laborales (datos de empleo ocupacional y salarios para funciones de ingeniería), y publicaciones de la Administración Federal de Carreteras y el Departamento de Transporte de los EE. UU. para señales de infraestructura. Para la demanda vinculada a lo industrial y energético, fuentes como la Administración de Información Energética de los EE. UU. y publicaciones del USGS ayudan a validar las adiciones de capacidad y las carteras de proyectos.
Para traducir esas señales en ingresos por servicios, también revisamos informes anuales de empresas, presentaciones a inversionistas y prensa comercial confiable en busca de estructuras de tarifas, etapas de proyecto típicas y patrones de externalización. Se utilizan suscripciones de pago seleccionadas para datos financieros corporativos y noticias con el fin de estandarizar las divisiones de ingresos y capturar acciones corporativas que puedan modificar los ingresos de ingeniería reportados. Estas fuentes documentales no son exhaustivas, y se utilizaron muchas otras referencias públicas para recopilar, verificar y aclarar datos.
Entrevistas primarias y encuestas
Se realizaron entrevistas primarias con proveedores de servicios de ingeniería, propietarios de proyectos y socios de entrega en proyectos de construcción, servicios públicos, manufactura, transporte y energía, con el fin de poder contrastar los supuestos frente al comportamiento real de contratación en los Estados Unidos. También hablamos con líderes funcionales cercanos a la fijación de precios, la dotación de personal y la cartera de pedidos para confirmar qué se externaliza frente a lo que se ejecuta internamente, y cómo se factura el trabajo de ingeniería digital según la fase del proyecto.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 14% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 40% |
| Actores más pequeños: 15% | Gerentes: 46% |
Dimensionamiento del mercado y previsiones
El dimensionamiento se construye principalmente a partir de una visión descendente en la que la demanda de proyectos en los EE. UU. se reconstruye a partir de indicadores de construcción e inversión de capital, y luego se filtra según la intensidad típica de las tarifas de ingeniería por tipo y etapa de proyecto. Los totales se verifican luego con aproximaciones ascendentes selectivas, como consolidaciones de ingresos de proveedores muestreados, verificaciones de canal sobre la proporción de externalización y una vista de precio promedio de venta por volumen para trabajo repetible (por ejemplo, paquetes de diseño y gestión continua de activos).
Los insumos más relevantes incluyen: el gasto en construcción y obras públicas en EE. UU., las adiciones de capacidad energética y de servicios públicos, las tendencias de construcción de instalaciones de manufactura (incluidas plantas grandes), la disponibilidad de mano de obra en ingeniería y la evolución de las tarifas de facturación, la proporción de trabajo realizado bajo EPCM u otros modelos de contratación externalizados, y el cambio de combinación hacia la automatización y la ingeniería digital. Al preparar las previsiones, se utiliza el análisis de escenarios para que el modelo refleje cómo los ciclos de financiamiento, los plazos de permisos y la escasez de mano de obra pueden cambiar el ritmo de las adjudicaciones. Cuando faltan datos ascendentes para empresas más pequeñas, las brechas se gestionan mediante rangos calibrados de ingresos por empleado y promedios de combinación de servicios validados durante las entrevistas.
Validación de datos y ciclo de actualización
Los resultados del modelo se contrastan con señales independientes como las tendencias de empleo en ingeniería, las series de gasto en construcción y capital, y el movimiento de precios observado en las entrevistas, y luego se investigan las variaciones antes de la aprobación final. Los valores atípicos se revisan en más de una pasada de análisis, y se activa un nuevo contacto cuando aparece una gran discrepancia entre el crecimiento modelado y lo que reportan los propietarios de proyectos y proveedores sobre adjudicaciones y cartera de pedidos.
El informe se actualiza en un ciclo anual, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en el financiamiento federal o grandes cambios en la cartera de proyectos. Antes de la entrega, realizamos una revisión final de actualización para que las cifras reflejen las últimas publicaciones públicas disponibles y los supuestos validados.
Tamaño del mercado de servicios de ingeniería de los Estados Unidos según Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para los servicios de ingeniería en EE. UU. a menudo varían porque los límites subyacentes no son idénticos, y el mismo término puede abarcar diferentes combinaciones de ingeniería, gestión de la construcción y trabajo digital. Las diferencias también surgen cuando un estudio utiliza indicadores macro amplios de gasto y otro se basa en muestras limitadas de empresas, lo que puede aumentar o disminuir el total del mercado.
La tabla de referencia muestra una dispersión clara, y en el modelo de Mordor Intelligence el mercado se contabiliza como ingresos por servicios de ingeniería en los Estados Unidos que abarcan consultoría y diseño, ingeniería de procesos y plantas, ingeniería y creación de prototipos de productos, automatización e ingeniería digital, gestión de activos y O&M, y gestión de la construcción, sin tratar el valor puro de la construcción como parte del mercado de servicios. Otras estimaciones pueden variar al incluir un valor más amplio de contratos EPC, mezclar trabajo de ingeniería exclusivamente de TI, aplicar una escalada agresiva de las tarifas de facturación, o utilizar cronogramas de moneda y ciclos de actualización más antiguos que no capturan el impulso reciente de las adjudicaciones de proyectos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 387.42 mil millones de USD (2025) | |
| Asociación del Sector A | 360.00 mil millones de USD (2025) | A menudo refleja una definición más estrecha centrada en las tarifas tradicionales de diseño y consultoría, lo que puede subestimar los servicios de ingeniería digital, gestión de activos y gestión de la construcción que se facturan por separado. |
| Consultoría Global B | 445.00 mil millones de USD (2025) | Puede incorporar un valor más amplio de EPCM y entrega de proyectos adyacentes, y puede asumir un crecimiento más rápido de las tarifas de facturación, lo que eleva los totales en comparación con un límite de mercado basado únicamente en tarifas de servicio. |
En conjunto, las diferencias provienen principalmente de qué se considera ingreso por servicios de ingeniería frente a un valor de proyecto más amplio, y de la rapidez con la que se supone que se mueven los precios. Al mantener los insumos vinculados a señales de demanda observables en EE. UU. y luego validarlos con retroalimentación de campo sobre externalización e intensidad de tarifas, la estimación final se mantiene rastreable y repetible.


Preguntas Clave Respondidas en el Informe
¿Cuál es la valoración actual del mercado de servicios de ingeniería de los Estados Unidos?
Fue valorado en USD 387,42 mil millones en 2025 y se proyecta que alcance USD 533,33 mil millones en 2031.
¿Qué segmento está creciendo más rápido dentro de los servicios de ingeniería de los Estados Unidos?
Se prevé que la ingeniería de software y sistemas registre la CAGR más alta del 5,89% durante 2026-2031.
¿Qué tan grande es la oportunidad para las asociaciones público-privadas?
Se espera que los marcos de asociación público-privada crezcan a una CAGR del 6,49%, capturando una mayor participación a medida que los estados aprovechan el capital privado para mejoras de carreteras de peaje y puertos.
¿Por qué son importantes los gemelos digitales para las empresas de ingeniería?
La adopción de gemelos digitales reduce el retrabajo en campo hasta en un 25%, acorta los plazos de entrega y permite a las empresas cobrar primas de honorarios del 10-15%.
¿Qué región está expandiéndose más rápidamente?
El Oeste es la región de más rápido crecimiento, impulsado por el gasto a gran escala en energía solar, almacenamiento y retrofits sísmicos.
¿Qué tan grave es la escasez de talento en ingeniería?
El cuarenta por ciento de los ingenieros con licencia tienen más de 55 años y las matrículas universitarias están cayendo, lo que provoca un crecimiento salarial del 8-12% anual y comprime los márgenes.
Última actualización de la página el:


