
Tamaño y Cuota del Mercado de Servicios de Arquitectura de MENA
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
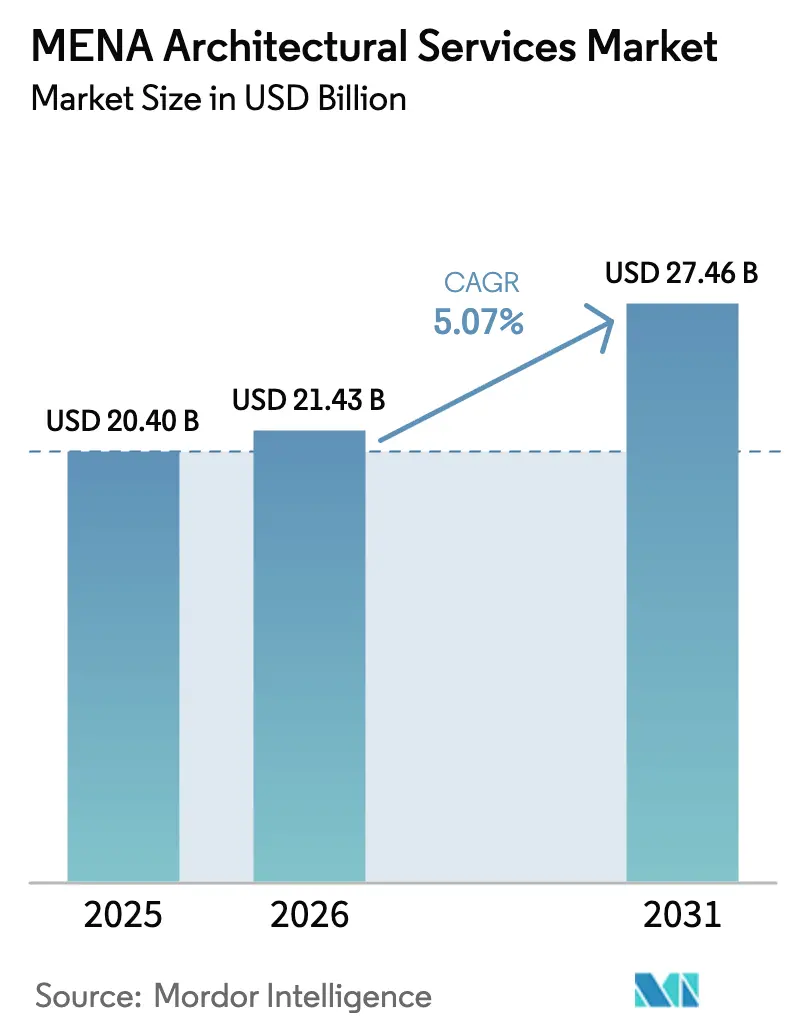
| Tamaño del mercado en el año base (2025) | 20.40 Mil millones de dólares |
| Tamaño del Mercado (2026) | 21.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 27.46 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.07 % |
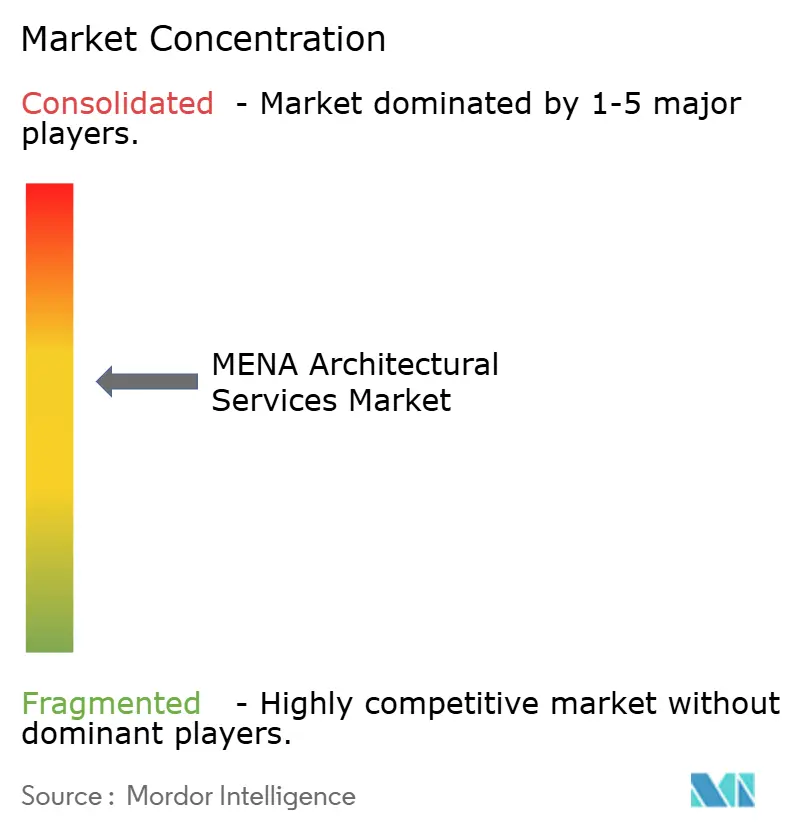
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Arquitectura de MENA por Mordor Intelligence
El tamaño del mercado de servicios de arquitectura de MENA en 2026 se estima en USD 21,43 mil millones, creciendo desde el valor de 2025 de USD 20,40 mil millones, con proyecciones para 2031 que muestran USD 27,46 mil millones, creciendo a una CAGR del 5,07% durante 2026-2031. El sólido gasto gubernamental en gigaproyectos, las regulaciones obligatorias de diseño digital y la creciente demanda de edificios ecológicos sostienen esta trayectoria. Arabia Saudita, impulsada por la Visión 2030 y una cartera de contratos anuales de USD 55 mil millones, ancla la expansión regional, mientras que los Emiratos Árabes Unidos (EAU) y Qatar contribuyen con escala y ritmo a través de programas de infraestructura aeroportuaria, de uso mixto y deportiva. Subsegmentos especializados como la conservación del patrimonio y la consultoría de BIM superan al mercado en general a medida que los reguladores imponen requisitos de gemelo digital en activos culturales y distritos históricos. El sólido respaldo de los fondos soberanos de riqueza para las empresas emergentes de diseño-construcción, junto con una mayor participación del sector privado a través de asociaciones público-privadas, amplía el conjunto de oportunidades. No obstante, la volatilidad de los precios del petróleo y la inflación de los costos de construcción, especialmente en Arabia Saudita, donde los costos se encuentran entre los que más rápido aumentan en el mundo en 2025, introducen riesgos de financiación y de precios.
Conclusiones Clave del Informe
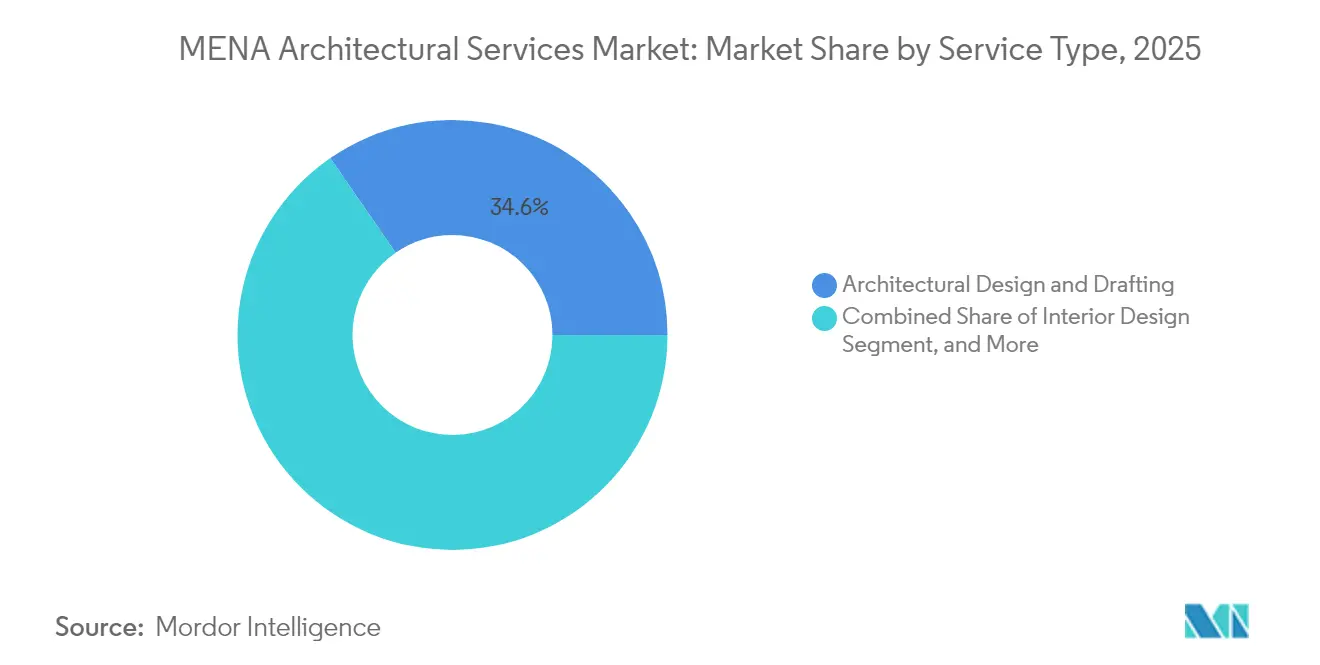
- Por tipo de servicio, el diseño arquitectónico y la delineación lideraron con el 34,62% de la cuota del mercado de servicios de arquitectura de MENA en 2025; se proyecta que la conservación del patrimonio y la consultoría de BIM se expandirán a una CAGR del 5,73% hasta 2031.
- Por sector de usuario final, los proyectos comerciales representaron el 30,78% del tamaño del mercado de servicios de arquitectura de MENA en 2025, mientras que se prevé que el sector sanitario crezca a una CAGR del 5,42% hasta 2031.
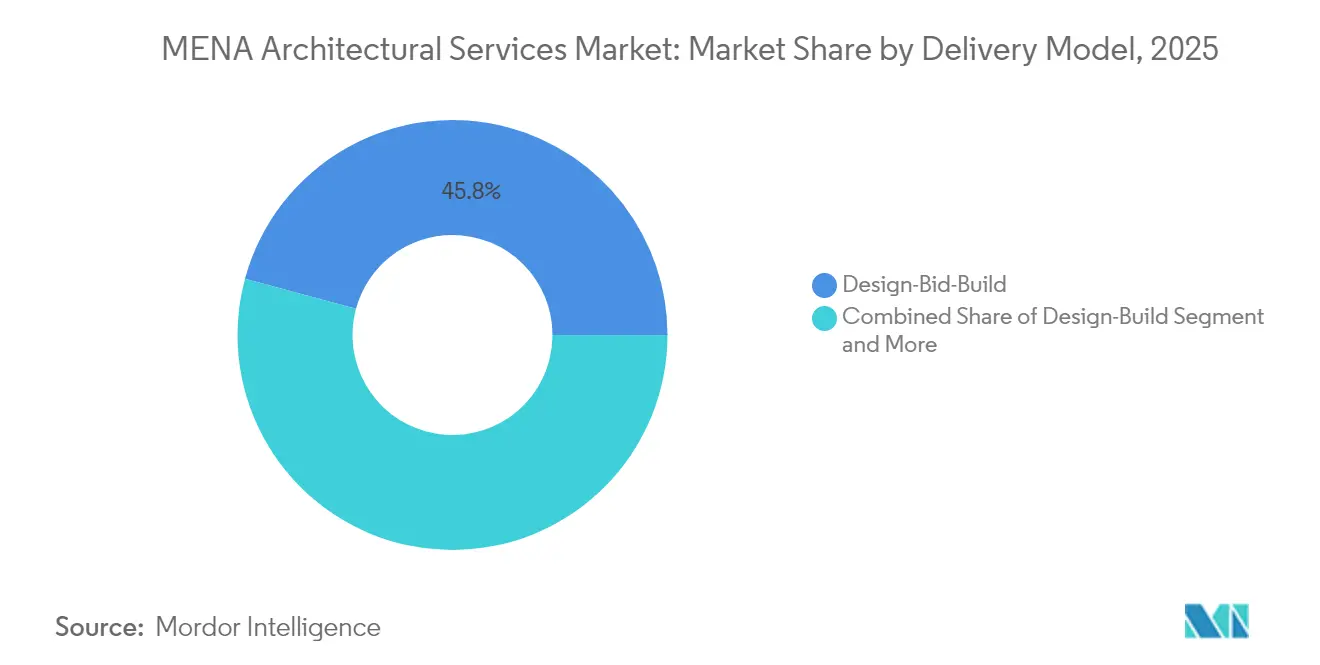
- Por modelo de entrega, el Diseño-Licitación-Construcción siguió siendo la vía de contratación dominante en 2025, representando el 45,78% de la cuota de mercado, mientras que se proyecta que la Entrega Integrada de Proyectos registre la tasa de crecimiento más rápida del 5,49% hasta 2031.
- Por geografía, Arabia Saudita dominó el mercado de servicios de arquitectura de MENA con una cuota del 67,35% en 2025, mientras que se espera que Qatar registre la CAGR más alta del 5,32% de 2025 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Servicios de Arquitectura de MENA
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Cartera de Gigaproyectos Liderados por el Gobierno | +2.1% | Arabia Saudita, EAU, Qatar | Mediano plazo (2-4 años) |
| Creciente Demanda de Edificios Sostenibles y Ecológicos | +1.8% | Global, con EAU y Arabia Saudita a la cabeza | Largo plazo (≥ 4 años) |
| Rápida Urbanización y Crecimiento Demográfico | +1.5% | Egipto, Marruecos, Argelia, Jordania | Largo plazo (≥ 4 años) |
| Adopción Obligatoria de BIM en el CCG | +1.2% | Núcleo del CCG, con extensión a Egipto y Jordania | Corto plazo (≤ 2 años) |
| Inversiones en Restauración del Patrimonio Cultural | +0.9% | Arabia Saudita, Egipto, Marruecos | Mediano plazo (2-4 años) |
| Fondos Soberanos de Riqueza que Respaldan Empresas Emergentes de Diseño-Construcción | +0.7% | Estados del CCG, particularmente EAU y Arabia Saudita | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cartera de Gigaproyectos Liderados por el Gobierno
La cartera de construcción de USD 3,7 billones de la región es el mayor motor de demanda individual para el mercado de servicios de arquitectura de MENA.[1]AECOM, "Manual de Propiedad y Construcción de Oriente Medio 2024," aecom.com El programa NEOM de USD 500 mil millones de Arabia Saudita por sí solo ha reformulado los requisitos de servicio, con Bechtel y Parsons gestionando el nuevo Aeropuerto Internacional Rey Salman que tiene como objetivo 120 millones de pasajeros al año.[2]Personal de Engineering News-Record, "Arabia Saudita selecciona a Bechtel y Parsons para el Megaproyecto Aeroportuario," enr.com Los ajustes en el alcance del proyecto, como la reducción de la escala inicial de The Line a 2,4 kilómetros para 2030, no han frenado la necesidad de experiencia compleja en planificación urbana, paisajismo y entrega integrada. Los megaaeropuertos paralelos en Dubái y Doha amplían las oportunidades en la arquitectura de terminales de aviación. Estas iniciativas multimillonarias elevan las habilidades de gestión de riesgos, coordinación digital y sostenibilidad de opcionales a esenciales, ya que los gobiernos exigen controles transparentes de costos y plazos. Las firmas internacionales que incorporan estructuras de empresas conjuntas locales y flujos de trabajo de gemelo digital están mejor posicionadas para asegurar encargos recurrentes.
Creciente Demanda de Edificios Sostenibles y Ecológicos
Los códigos de construcción ecológica están madurando rápidamente, lo que obliga al mercado de servicios de arquitectura de MENA a integrar el modelado energético del ciclo de vida y los materiales bajos en carbono en el alcance base. Estidama de los EAU, las Regulaciones de Construcción Verde de Dubái y la adopción de LEED, que abarcan 5.255 proyectos regionales con un total de 1.500 millones de ft², establecen un referente regional.[3]Green Business Certification Inc., "GBCI MENA," gbci.org El sistema de calificación Mostadam de Arabia Saudita, optimizado para el clima local, está ganando terreno como alternativa culturalmente resonante al LEED.[4]IOP Publishing, "Mostadam vs LEED: Transformación del Mercado hacia la Sostenibilidad en Arabia Saudita," iopscience.iop.org Las encuestas de mercado muestran que solo el 11% de las firmas actualmente ofrecen carteras que superan el 60% de proyectos ecológicos, aunque se espera que esa proporción aumente al 26% para 2024 a medida que los clientes busquen ahorros de energía demostrables. Proyectos emblemáticos como el Centro de Innovación Solar DEWA con certificación LEED Platino de Dubái destacan la viabilidad comercial de la arquitectura de alto rendimiento. Las firmas capaces de proporcionar contabilidad de carbono de la cuna a la tumba y obtener certificaciones de terceros cobran honorarios premium y profundizan la fidelización de los clientes.
Rápida Urbanización y Crecimiento Demográfico
La joven población del norte de África está intensificando la demanda de vivienda, atención sanitaria y educación, lo que se traduce en una cartera de pedidos resiliente para el mercado de servicios de arquitectura de MENA. Egipto está construyendo una Nueva Capital Administrativa completa, que albergaría la que se convertiría en la torre más alta del mundo de 1.000 metros, reforzando la necesidad de diseño de rascacielos, transporte vertical de alta velocidad e infraestructura resiliente. El Gran Estadio Hassan II de 115.000 asientos de Marruecos y el programa de desalinización de USD 3 mil millones de Argelia ilustran la amplitud de las oportunidades, desde estadios hasta servicios industriales. Solo Egipto debe añadir 38.000 camas hospitalarias para 2030, valoradas en USD 8-13 mil millones, lo que supera la capacidad de diseño local. Por ello, los gobiernos están encargando planes maestros de uso mixto que comprimen las funciones de salud, educación y residencia en distritos únicos, elevando la demanda de equipos de arquitectura multidisciplinarios.
Adopción Obligatoria de BIM en el CCG
El Municipio de Dubái amplió su mandato de BIM en 2024 a todos los proyectos públicos, torres que superen los 20 pisos y edificios de más de 200.000 ft², acelerando la adopción de la entrega digital en el mercado de servicios de arquitectura de MENA. Sin embargo, solo el 25% de las firmas regionales utilizan BIM a escala, limitadas por la escasez de habilidades y los costos del software. Arabia Saudita carece de un decreto vinculante de BIM, pero los grandes promotores ahora incorporan entregables de BIM en las licitaciones, impulsando al mercado hacia una adopción rápida. Los clientes exigen cada vez más BIM de Nivel 2 o superior, lo que obliga a las consultoras a invertir en formación e interoperabilidad de plataformas. Las firmas que ofrecen consultoría de BIM llave en mano y capacitación in situ aseguran una ventaja de primer movimiento a medida que los reguladores y propietarios convergen en estándares de gemelo digital para reducir el retrabajo y mejorar el rendimiento de los activos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de Talento Especializado en Diseño de Alto Rendimiento | -1.4% | Global, aguda en el CCG y el norte de África | Corto plazo (≤ 2 años) |
| Volatilidad de los Precios del Petróleo que Afecta el Gasto Público en Construcción | -1.1% | Núcleo del CCG, efectos secundarios en Egipto y Jordania | Mediano plazo (2-4 años) |
| Cuotas de Localización que Limitan a las Firmas Extranjeras | -0.8% | Arabia Saudita, EAU, con efectos secundarios | Largo plazo (≥ 4 años) |
| Disputas de Propiedad Intelectual en Contratos Integrados | -0.5% | Regional, que afecta particularmente a las firmas internacionales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Talento Especializado en Diseño de Alto Rendimiento
Una escasez persistente de arquitectos calificados, coordinadores de BIM y especialistas en sostenibilidad está limitando los plazos de entrega en todo el mercado de servicios de arquitectura de MENA. En los EAU, el 93% de los empleadores de ingeniería reportan dificultades de contratación, y el 58% de las grandes firmas afirman que los candidatos carecen de la profundidad técnica requerida. La cartera de proyectos de USD 1,68 billones de Arabia Saudita intensifica la competencia; firmas como KEO International duplicaron su plantilla a 2.600 empleados en 2024 para mantenerse al ritmo de la demanda de la Visión 2030. La brecha de habilidades se amplía a medida que los clientes solicitan optimización de diseño habilitada por IA y flujos de trabajo computacionales avanzados. Las firmas internacionales se están asociando con universidades y gestionando academias internas centradas en BIM, sostenibilidad y digitalización del patrimonio. Los gobiernos están reforzando los programas de localización, por ejemplo, el Plan Centenario de los EAU 2071, para cultivar la experiencia nacional, pero estas iniciativas tardarán años en traducirse en un grupo de talento ampliado.
Volatilidad de los Precios del Petróleo que Afecta el Gasto Público en Construcción
Los ingresos fiscales vinculados al petróleo continúan configurando los ciclos presupuestarios en los estados del CCG, creando imprevisibilidad de financiación para el mercado de servicios de arquitectura de MENA. La investigación empírica confirma correlaciones positivas a largo plazo entre los precios del petróleo y el crecimiento del PIB en Arabia Saudita, Kuwait, Qatar y los EAU, lo que se traduce en volúmenes cíclicos de licitaciones públicas. Los precios más bajos obligan a los gobiernos a aplazar o escalonar proyectos, como lo ejemplifica la revisión del objetivo de población de NEOM ante las presiones de financiación. Economías diversificadas como la de los EAU absorben mejor los impactos a través del turismo, la logística y las finanzas, pero los contratistas regionales aún enfrentan tensiones de flujo de caja cuando los pagos se ralentizan. Para mitigar la volatilidad, los propietarios están empleando cláusulas de escalada de costos y modelos de financiación mixta que comparten el riesgo de precios entre las partes interesadas públicas y privadas. Las firmas de arquitectura con personal flexible y carteras geográficamente diversas están resistiendo mejor los ciclos de materias primas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Transformación Digital Reformula las Ofertas Tradicionales
El diseño arquitectónico y la delineación retuvieron el 34,62% de la cuota del mercado de servicios de arquitectura de MENA en 2025, respaldados por un flujo constante de encargos de uso mixto e infraestructura. Sin embargo, los entregables obligatorios de BIM están redefiniendo los flujos de trabajo principales, impulsando a las firmas a pasar de la documentación en 2D hacia gemelos digitales ricos en datos. Los servicios de ingeniería contribuyeron con el 27,65% de los ingresos, ya que proyectos como NEOM requieren colaboración multidisciplinaria en paquetes civiles, estructurales y de MEP. El diseño de interiores representa el 14,72%, impulsado por la hostelería de lujo en Dubái y Riad, mientras que el trabajo de planificación urbana y paisajismo avanza a una CAGR del 5,51%, impulsado por los mandatos de corredores verdes dentro de los gigaproyectos.
La conservación del patrimonio y la consultoría de BIM, aunque son nichos, se proyecta que se expandirán a una CAGR del 5,73% hasta 2031, superando el crecimiento general del mercado de servicios de arquitectura de MENA. La digitalización del Cairo histórico mediante HBIM ejemplifica la combinación emergente de escaneo láser, modelado de nube de puntos y narración en realidad virtual. Las firmas que ofrecen optimización de diseño impulsada por IA capturan honorarios premium a medida que los clientes persiguen reducciones de intensidad de carbono y aprobaciones aceleradas. El panorama regulatorio en evolución, incluidos Mostadam de Arabia Saudita y los referentes del Consejo de Edificios Verdes de los Emiratos de Dubái, requiere experiencia consultiva en vías de certificación. En consecuencia, el tamaño del mercado de servicios de arquitectura de MENA atribuible a la asesoría y consultoría está preparado para ampliarse a medida que los propietarios buscan orientación estratégica integral junto con los planos tradicionales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Sector de Usuario Final: El Sector Sanitario Emerge como Líder de Crecimiento
El sector inmobiliario comercial dominó la demanda con el 30,78% del tamaño del mercado de servicios de arquitectura de MENA en 2025, liderado por inversiones en oficinas, comercio minorista y hostelería diseñadas para diversificar las economías más allá de los hidrocarburos. El segmento residencial se mantuvo resiliente en el 25,16% en 2025, impulsado por presiones demográficas y de urbanización, particularmente en Egipto y Marruecos. Los proyectos institucionales y públicos representaron el 28,22% en 2025, capturando campus educativos, sedes gubernamentales y centros culturales, incluido el distrito Nueva Murabba de Arabia Saudita.
El sector sanitario es el segmento de más rápido crecimiento, proyectado para crecer a una CAGR del 5,42% hasta 2031, elevando su contribución dentro del mercado de servicios de arquitectura de MENA. El mandato de Egipto de 38.000 camas adicionales requiere hospitales terciarios, clínicas ambulatorias y centros de telemedicina con un costo de hasta USD 13 mil millones. Proyectos emblemáticos como el Hospital de Cáncer Hamdan Bin Rashid de Dubái, diseñado con los estándares LEED Oro y WELL Building, ilustran el giro hacia entornos de atención centrados en el paciente y habilitados por tecnología. Operadores privados como Burjeel Holdings registraron ingresos de AED 2,4 mil millones en el primer semestre de 2024, subrayando el apetito del sector privado por centros especializados de oncología, fertilidad y rehabilitación. Este impulso lleva a los arquitectos a integrar suites de diagnóstico por IA, robótica de logística estéril y módulos de UCI adaptables, alineando el pensamiento de diseño con los flujos de trabajo clínicos de próxima generación.
Por Modelo de Entrega: Los Enfoques Integrados Ganan Terreno
El Diseño-Licitación-Construcción sigue siendo la vía de contratación principal en todo el mercado de servicios de arquitectura de MENA, particularmente para los ministerios gubernamentales familiarizados con la licitación secuencial. Sin embargo, los gigaproyectos complejos están acelerando la adopción de la Entrega Integrada de Proyectos (IPD), que se prevé registre una CAGR del 5,49% hasta 2031. La IPD fomenta la ingeniería concurrente, los contratos de reparto de riesgos y la participación temprana del contratista, aspectos críticos para los plazos comprimidos establecidos por la Visión 2030 y los hitos impulsados por la Expo. Las Asociaciones Público-Privadas (APP) están ganando escala; los países del CCG en conjunto tienen USD 2,5 billones de proyectos de participación del sector privado planificados, con Arabia Saudita atrayendo capital privado a través de leyes de concesión renovadas.
El Diseño-Construcción está ganando favor para terminales ferroviarias y aeroportuarias porque la responsabilidad de un único punto acorta los plazos de entrega, aunque la familiaridad regional sigue siendo incipiente en comparación con los marcos de EPC que dominan en petróleo y gas. La cartera de 42 proyectos de APP de Jordania, en gran parte en agua y energía, demuestra cómo las economías más pequeñas aprovechan el capital privado para cerrar brechas fiscales, aunque las caídas de tráfico inducidas por la pandemia forzaron renegociaciones en el aeropuerto Reina Alia. La industria de servicios de arquitectura de MENA, por lo tanto, debe dominar la gobernanza de múltiples contratos, los algoritmos avanzados de control de costos y la programación integrada para prosperar bajo modelos de entrega diversificados que recompensan la colaboración y la transparencia de datos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Arabia Saudita capturó el 67,35% del mercado de servicios de arquitectura de MENA en 2025, ya que la Visión 2030 mantuvo desembolsos de capital agresivos a pesar de las presiones de inflación de costos. La cartera del Reino abarca el emblemático Mukaab cúbico, múltiples zonas logísticas y ampliaciones aeroportuarias, reforzando una cartera que requiere vastos recursos de diseño pero que también enfrenta costos de materiales y mano de obra en aumento entre los más rápidos a nivel mundial en 2025. Las reglas obligatorias de localización, incluidos los incentivos para sedes regionales, están reformulando la competencia a medida que las firmas extranjeras establecen entidades sauditas permanentes para licitar en obras públicas.
Los EAU, Dubái, ofrecen construcción competitiva en costos en comparación con Riad y Doha, y Abu Dabi está persiguiendo el urbanismo carbono-positivo ejemplificado por el Centro de Innovación de Masdar City que obtiene el 60% de energía renovable. El BIM obligatorio, los códigos de construcción verde con múltiples certificaciones y un marco legal favorable a la inversión atraen a estudios globales que utilizan los Emiratos como trampolín regional. Qatar, aunque más pequeño, se proyecta como la geografía de más rápido crecimiento con una CAGR del 5,32% hasta 2031, impulsado por la diversificación económica posterior a la Copa del Mundo y la infraestructura adicional de GNL.
El norte de África contribuye con diversidad y escala. Egipto tiene una cuota regional del 10,21% en 2025, anclada por la Nueva Capital Administrativa y los megaproyectos sanitarios. Los preparativos de Marruecos para la Copa del Mundo FIFA 2030, incluido el Gran Estadio Hassan II de 115.000 asientos, mantienen la arquitectura deportiva en el foco, mientras que el impulso de desalinización de Argelia demanda diseño de servicios industriales. Omán muestra un potencial de CAGR del 5,21%, pero la adopción de BIM sigue siendo baja, lo que ofrece espacio para las consultoras que priorizan lo digital. Las iniciativas de toda la región como BUILD ME, que abarca seis países, están introduciendo referentes de construcción climáticamente neutros y sistemas de clasificación energética consistentes, ampliando el mercado de sostenibilidad direccionable.
Panorama regulatorio
La regulación en el mercado de servicios arquitectónicos de MENA se está endureciendo en torno a la seguridad de edificios, la gobernanza del diseño y el cumplimiento digital, aumentando la carga de documentación y garantía para los consultores. En Dubái, la Ley N.º (3) de 2026 relativa a la Calidad y Seguridad de los Edificios formaliza requisitos más estrictos de calidad y seguridad de las edificaciones, incluidas evaluaciones técnicas realizadas por firmas de ingeniería con licencia y la alineación con el Código de Construcción de Dubái. Esto amplía la demanda de consultoría normativa, revisión por pares y verificación por terceros dentro de los alcances de diseño.
En toda la región, las autoridades también están reconfigurando las vías de aprobación y el acceso profesional. En Qatar, el Consejo de Ministros aprobó en abril de 2026 actualizaciones a los requisitos arquitectónicos y especificaciones técnicas bajo la Decisión N.º 7 de 1989, vinculando las revisiones a los objetivos de política de planificación urbana y vivienda bajo la Visión Nacional de Qatar 2030. En Arabia Saudita, las aprobaciones municipales hacen referencia cada vez más a la Carta del Rey Salmán para la Arquitectura y el Urbanismo como marco rector de los criterios de diseño, mientras que la participación en el mercado está estructurada por organismos como la Saudi Contractors Authority (registro/clasificación de contratistas), el Saudi Council of Engineers (normas profesionales y licencias) y el Saudi Accreditation Center (conformidad con los sistemas de gestión ISO y las normas de ensayo), lo que refuerza la diferenciación basada en el cumplimiento tanto para firmas locales como extranjeras.
Análisis de la cadena de valor
La cadena de valor de los servicios arquitectónicos en MENA comienza con los propietarios (ministerios, municipios, promotores de megaproyectos e inversores privados) que definen el alcance y la vía de contratación, y luego avanza a través de la planificación conceptual y maestra, el diseño detallado que abarca el trabajo arquitectónico, estructural y de instalaciones (MEP), y la asesoría especializada como la coordinación de BIM/gemelo digital, el apoyo a la certificación de sostenibilidad, la documentación patrimonial y la integración de costos y cronogramas. Los consultores principales y proveedores multidisciplinarios (por ejemplo, AECOM, AtkinsRealis, Omrania y otras firmas regionales) coordinan a los subconsultores (fachadas, acústica, y protección contra incendios y vida) e interactúan con contratistas y proveedores a través de la documentación de licitación, revisiones de planos de taller, supervisión de obra y apoyo a la puesta en marcha.
El acceso regulado y los puntos de control de garantía influyen en quién puede ejecutar y certificar el trabajo. Los requisitos de registro y clasificación de contratistas, especialmente en Arabia Saudita a través de la Saudi Contractors Authority, condicionan la selección de socios en fases posteriores y la elegibilidad para licitar, mientras que los marcos de licencia profesional como el del Saudi Council of Engineers afectan los modelos de dotación de personal para equipos dirigidos internacionalmente. El cumplimiento de calidad y seguridad también depende de la capacidad de ensayo e inspección acreditada. Organismos de acreditación como el Saudi Accreditation Center habilitan laboratorios y evaluadores técnicos que respaldan las pruebas estructurales, la validación de materiales y los registros de auditoría exigidos por propietarios y reguladores, especialmente ahora que la ley de calidad y seguridad de edificios de 2026 en Dubái incrementa los requisitos de evaluación formal.
Panorama Competitivo
El mercado de servicios de arquitectura de MENA acoge a gigantes globales y especialistas locales ágiles en proporciones aproximadamente iguales. AECOM reportó ingresos globales de USD 15,3 mil millones y una cartera de pedidos de USD 55 mil millones en el ejercicio fiscal 2024, atribuyendo una cuota récord a los logros de diseño y gestión de programas en Oriente Medio. KEO International logró un crecimiento general de ingresos del 23% y un notable aumento del 102% en Arabia Saudita al incorporar centros tecnológicos y centros de talento regional. La diferenciación digital determina el éxito en las licitaciones: alianzas como la de AECOM con One Click LCA integran calculadoras de carbono incorporado directamente en los flujos de trabajo de diseño, un factor decisivo a medida que los clientes persiguen objetivos de cero emisiones netas.
Las políticas de localización están redibujando los límites competitivos. El mandato de sede regional de Arabia Saudita obliga a las firmas extranjeras a establecer operaciones sustanciales sobre el terreno o perder contratos públicos, beneficiando a las firmas nacionales que pueden escalar rápidamente. Los especialistas en gemelo digital del patrimonio están emergiendo como actores de nicho disruptivos; Middle East Architecture Network (MEAN) aprovecha el diseño computacional y la impresión 3D para fusionar formas contemporáneas con la artesanía vernácula, ganando encargos de museos y pabellones. Mientras tanto, las firmas multidisciplinarias refuerzan la integración vertical: la empresa conjunta de fabricación de ascensores de AECOM con TK Elevator señala un impulso hacia las cadenas de suministro de equipos alineadas con los objetivos de industrialización de la Visión 2030.
Los megaproyectos deportivos, sanitarios y culturales impulsan oportunidades de primer nivel. El concepto del Estadio Aracmo de Populous posiciona a la empresa para la candidatura de Arabia Saudita a la Copa del Mundo 2034, mientras que el estadio Diriyah de 20.000 asientos de HKS ilustra la demanda de experiencias inmersivas para los aficionados basadas en la geología saudita. Los tamaños y duraciones de los contratos recompensan a las firmas que pueden asegurar acuerdos marco plurianuales, pero la creciente volatilidad de costos eleva los umbrales de riesgo financiero. Como resultado, el mercado en general favorece a los actores bien capitalizados que pueden absorber retrasos en los pagos, invertir en I+D y mantener programas de contratación local.
Líderes de la Industria de Servicios de Arquitectura de MENA
AECOM Technology Corporation
KEO International Consultants
AtkinsRéalis Limited
Omrania and Associates
Foster + Partners Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El cumplimiento digital y la garantía de calidad están ampliando el alcance abordable más allá de los entregables de diseño tradicionales, especialmente donde los reguladores refuerzan las obligaciones de seguridad y desempeño. La Ley N.º (3) de 2026 de Dubái sobre calidad y seguridad de edificios aumenta la necesidad de evaluaciones técnicas documentadas y alineación normativa, lo que crea espacio para firmas que combinan el diseño con verificación independiente, gestión del cumplimiento y trazabilidad habilitada por BIM. La actualización de abril de 2026 de Qatar a los requisitos arquitectónicos y especificaciones técnicas también impulsa trabajo de reajuste a corto plazo, incluida la interpretación de normas, la actualización de plantillas y la revalidación de diseños en programas públicos y vinculados a vivienda.
Arabia Saudita sigue siendo un centro de encargos grandes y de varios años que favorecen a firmas con capacidades integradas de entrega y consultoría de gestión de proyectos, junto con narrativas de diseño alineadas con la Carta. La actividad reciente incluye el papel de AECOM en gestión de proyectos e ingeniería para The Avenues, Riad Fase II, y la participación de Omrania en el trabajo del Distrito Diriyah Boulevard, lo que apunta a una demanda sostenida de planificación maestra, diseño de uso mixto y coordinación compleja de partes interesadas. En los EAU, sedes emblemáticas como Sphere Abu Dabi, donde AtkinsRealis y ALEC se asociaron para la entrega, destacan las oportunidades de coordinación arquitectónica especializada en entretenimiento inmersivo, sistemas de construcción avanzados e interfaces de diseño-construcción, en línea con el movimiento más amplio de la región hacia la colaboración impulsada por BIM y la generación de informes de desempeño a lo largo del ciclo de vida.
Desarrollos recientes del sector
- Julio de 2026: AtkinsRéalis obtuvo un contrato de la Royal Commission for Riyadh City (RCRC) para proporcionar servicios de ingeniería y supervisión para la operación/expansión del Metro de Riad y proyectos estratégicos de infraestructura vial. El contrato amplía la participación de AtkinsRéalis en los programas saudíes de megametros y carreteras. El encargo refuerza el rol de supervisión de ingeniería multianual en los proyectos de transporte público y movilidad troncal de Riad.
- Julio de 2026: AtkinsRéalis obtuvo el contrato de consultoría de diseño principal por parte de Expo 2030 Riyadh Company para el Pabellón Place and Planet. El encargo de diseño del Pabellón Place and Planet amplía la exposición regional a pabellones nacionales de gran visibilidad. Señala capacidades de diseño integradas para infraestructura de megaeventos y amplía la cartera de la firma en megaproyectos saudíes.
- Junio de 2026: AtkinsRéalis fue nombrada consultora principal de plan maestro para las fases 3 y 4 de BAYN, la comunidad costera de ORA Developers en Ghantoot, EAU. El encargo avanza los proyectos de planificación maestra costera de los EAU. Demuestra la diversificación regional hacia la planificación maestra e infraestructura para desarrollos costeros de uso mixto.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado abarca los ingresos obtenidos por servicios arquitectónicos prestados para edificios y proyectos del entorno construido en Oriente Medio y Norte de África. Los ingresos se contabilizan sobre la base de honorarios de servicios en USD, tanto para clientes públicos como privados.
Exclusiones de alcance: se excluyen el trabajo exclusivamente de ingeniería, la contratación de construcción pura y los servicios de gestión de instalaciones, salvo que se vendan y facturen como parte de la prestación de servicios arquitectónicos.
Descripción general de la segmentación
- Por Tipo de Servicio
- Diseño Arquitectónico y Delineación
- Diseño de Interiores
- Servicios de Ingeniería
- Planificación Urbana y Paisajismo
- Construcción y Gestión de Proyectos
- Asesoría y Consultoría Arquitectónica
- Conservación del Patrimonio y Consultoría de BIM
- Por Sector de Usuario Final
- Comercial (Oficinas, Comercio Minorista, Hostelería)
- Institucional y Público
- Residencial
- Sanitario
- Industrial
- Otras Instalaciones Especializadas
- Por Modelo de Entrega
- Diseño-Licitación-Construcción
- Diseño-Construcción
- Entrega Integrada de Proyectos (IPD)
- Asociación Público-Privada (APP)
- Por País
- Emiratos Árabes Unidos
- Arabia Saudita
- Qatar
- Kuwait
- Baréin
- Omán
- Egipto
- Marruecos
- Argelia
- Jordania
- Líbano
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para construir el panorama inicial de oferta y demanda, mapeamos la actividad de construcción y las carteras de edificación en los principales países de MENA, y luego relacionamos esas carteras con la forma en que normalmente se contrata y factura el trabajo de diseño arquitectónico. Las referencias públicas y sin muro de pago utilizadas como anclas incluyen oficinas nacionales de estadística donde están disponibles, publicaciones de bancos centrales para indicadores macroeconómicos, UN Comtrade para señales comerciales vinculadas a materiales de construcción, y publicaciones de la Agencia Internacional de Energía (AIE) para medir el impulso de la construcción sostenible.
A continuación, la fase documental se ajusta utilizando portales de contratación gubernamental y programas de visión nacional cuando proporcionan listas de proyectos o actualizaciones de contratación, publicaciones seleccionadas de planificación y códigos de construcción, y presentaciones auditadas de empresas y presentaciones a inversores para tendencias de honorarios y señales de combinación de servicios. Cuando es necesario, se utilizan suscripciones de pago para inteligencia financiera empresarial, búsquedas de patentes relacionadas con flujos de trabajo de diseño digital y verificaciones de importación y exportación a nivel de envío para percibir ciclos en los insumos de construcción. Las fuentes anteriores son solo ilustrativas, y también se revisaron otros documentos y referencias públicas para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas primarias y encuestas
Las discusiones y encuestas primarias abarcan arquitectos, líderes de servicios de diseño, desarrolladores, propietarios de proyectos públicos y especialistas en adquisiciones en los mercados de Oriente Medio y África del Norte. Sus aportes se utilizan para verificar las tarifas de honorarios, el calendario de conversión de proyectos, la adopción de BIM, la combinación de servicios y las brechas de datos a nivel de país en la investigación documental. Cuando las respuestas se contradicen, las diferencias se comparan con los indicadores publicados antes de aceptar los supuestos y el análisis final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 18% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 25% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo del conjunto de honorarios de diseño abordable, mediante el seguimiento de señales de construcción y desarrollo inmobiliario, y luego aplicando supuestos de intensidad de honorarios a nivel de país y sector según cuánto trabajo arquitectónico suele estar incorporado por valor de proyecto. Para mantener la estimación fundamentada, también realizamos verificaciones selectivas de abajo hacia arriba utilizando recuentos de proyectos muestreados por sector, alcance de diseño típico por etapa de proyecto y tasas de honorarios muestreadas recopiladas de conversaciones primarias, que luego se utilizan para ajustar valores atípicos.
Los insumos utilizados en el modelo incluyen indicadores como adjudicaciones de contratos de construcción y carteras de proyectos activos, cambios en los modelos de entrega (por ejemplo, diseño-construcción frente a diseño-licitación-construcción), y la combinación de trabajo comercial, residencial e institucional. También incorporamos la adopción de requisitos de diseño digital (BIM y entregables relacionados), además de los efectos de la inflación de costos que cambian el valor nominal de los honorarios a lo largo del tiempo. Cuando las divisiones directas por país son irregulares, las brechas se gestionan mediante variables proxy como la actividad de permisos y la dirección del gasto de capital gubernamental, seguido de una verificación de coherencia frente a patrones conocidos de dotación de personal y utilización compartidos por profesionales del sector.
La previsión utiliza análisis de escenarios. El caso base se construye a partir de los inicios de proyectos esperados y la continuación de los principales programas, y los escenarios al alza y a la baja reflejan retrasos, reasignación de financiamiento y cambios en el calendario de contratación. Los supuestos sobre la progresión de honorarios se revisan con expertos para que la curva final refleje lo que las firmas pueden facturar y reconocer cada año.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que los supuestos individuales no determinen silenciosamente el total. Los resultados del modelo se comparan con señales independientes, como la dirección del gasto en construcción, los ciclos de adjudicación de proyectos importantes y las bandas de honorarios típicas compartidas por los entrevistados, y luego se revisan las variaciones para identificar el factor exacto (combinación de países, combinación de sectores o precios).
Antes de la aprobación final, el trabajo pasa por controles internos de varios pasos, y se activan entrevistas de seguimiento cuando una variable clave cambia significativamente o cuando dos fuentes discrepan de una manera que cambia la narrativa.
Los informes se actualizan anualmente, y se añaden actualizaciones intermedias cuando eventos relevantes afectan las carteras de proyectos o las normas de contratación. Antes de la entrega, un analista completa una revisión final para incorporar las últimas publicaciones públicas y los datos de entrevistas confirmados, de modo que los clientes reciban una visión actualizada.
Tamaño del mercado de servicios arquitectónicos de MENA de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los servicios arquitectónicos en MENA pueden parecer muy distintos entre sí, porque cada editor toma decisiones diferentes sobre qué cuenta como ingreso arquitectónico, cómo las carteras de proyectos se convierten en facturación, y con qué rapidez se supone que las tasas de honorarios se mueven con la inflación y las restricciones de capacidad. Las diferencias también surgen de si la estimación se construye en torno a unos pocos grandes proyectos del Golfo o se amplía para incluir la demanda del norte de África, lo que puede desplazar el total incluso dentro del mismo año.
La tabla comparativa muestra una dispersión notable. En el modelo de Mordor Intelligence, el mercado se contabiliza como ingresos por servicios arquitectónicos en USD en toda la región MENA, sin incorporar la consultoría exclusivamente de ingeniería ni el valor de contratación pura en el total arquitectónico. Esto mantiene el alcance más acotado que las agregaciones más amplias de servicios profesionales del entorno construido.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 20.40 mil millones de USD (2025) | |
| Consultora Regional A | 24.90 mil millones de USD (2025) | A menudo agrupa la arquitectura con honorarios adyacentes de ingeniería y asesoría de proyectos bajo una sola categoría de servicios profesionales, y aplica una intensidad de honorarios combinada más alta a los valores de megaproyectos sin separar el trabajo exclusivamente conceptual de las etapas completas de diseño. |
| Publicación Sectorial B | 16.70 mil millones de USD (2024) | Utiliza un enfoque de demanda más conservador vinculado a la facturación reportada entre un conjunto más pequeño de firmas y puede subestimar los marcos del sector público y el trabajo transfronterizo, con una base de año diferente que también modifica la conversión a USD y los efectos de la inflación. |
En conjunto, la dispersión se explica principalmente por los límites de alcance, el año utilizado para la instantánea y la forma en que se aplica la intensidad de honorarios a la actividad de los proyectos. Al mantener los supuestos vinculados a señales observables de construcción y contratación, y luego verificarlos con la retroalimentación de profesionales del sector, los pasos de dimensionamiento siguen siendo lo suficientemente claros para repetirse y actualizarse cuando cambian las condiciones del mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de servicios de arquitectura de MENA en 2026?
Se espera que el mercado alcance USD 21,43 mil millones en 2026 y se prevé que llegue a USD 27,46 mil millones para 2031.
¿Cuáles son los principales desafíos que enfrentan los arquitectos en la región?
La escasez de habilidades en BIM, sostenibilidad y conservación del patrimonio, junto con la volatilidad de la financiación vinculada al precio del petróleo, son los principales vientos en contra.
¿Qué sector de usuario final se está expandiendo más rápidamente en la demanda de diseño regional hasta 2031?
El sector sanitario lidera con una perspectiva de CAGR del 5,42% hasta 2031, impulsado por inversiones en hospitales y clínicas en Egipto, los EAU y Arabia Saudita.
¿Cómo está influyendo la transformación digital en la práctica arquitectónica en MENA?
Los mandatos obligatorios de BIM en todo el CCG y la creciente adopción de IA están impulsando a las firmas hacia flujos de trabajo de gemelo digital ricos en datos y entrega integrada de proyectos.
Última actualización de la página el:



