
Tamaño y participación del mercado de automatización de edificios comerciales de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 21.23 Mil millones de dólares |
| Tamaño del Mercado (2026) | 22.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 30.34 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.12 % |
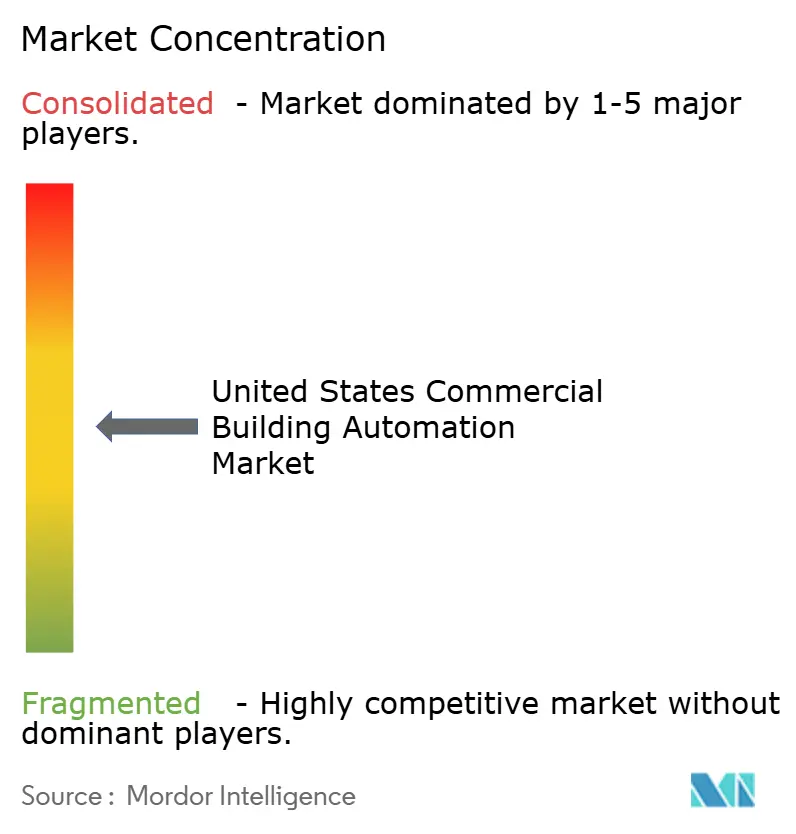
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de automatización de edificios comerciales de los Estados Unidos por Mordor Intelligence
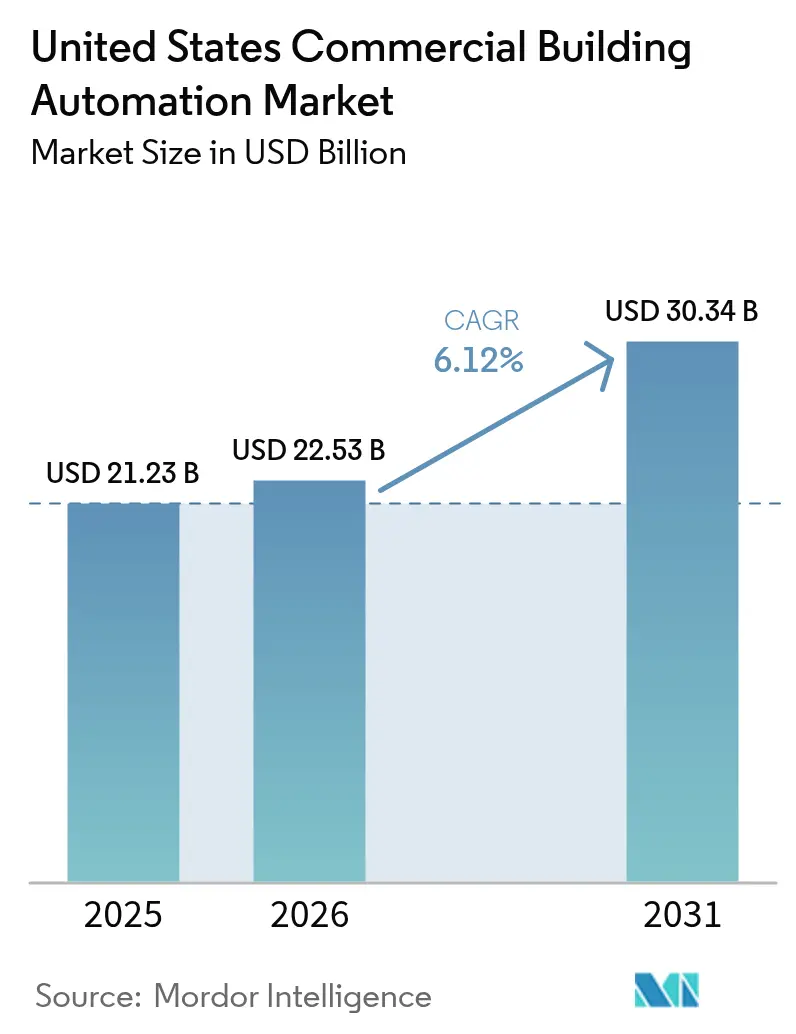
Se espera que el tamaño del mercado de automatización de edificios comerciales de los Estados Unidos crezca de USD 21.230 millones en 2025 a USD 22.530 millones en 2026, y se prevé que alcance USD 30.340 millones en 2031 a una CAGR del 6,12% durante el período 2026-2031. Las regulaciones federales de emisiones netas cero, las deducciones fiscales de la Ley de Reducción de la Inflación y los mandatos corporativos de ESG están impulsando la demanda de plataformas conectadas de HVAC, iluminación y monitoreo de energía que pueden proporcionar datos en tiempo real y automatizar el ahorro energético. La rápida convergencia de sensores IoT de código abierto con análisis nativos en la nube está reduciendo los costos de los sistemas, mientras que los programas de servicios públicos ahora pagan hasta USD 200 por kilovatio por la reducción automática de carga en regiones que enfrentan estrés en la red eléctrica. Los proveedores responden incorporando inteligencia artificial en los controladores, ampliando la compatibilidad con protocolos inalámbricos y ofreciendo servicios llave en mano de captura de incentivos que reducen los períodos de amortización para propiedades del mercado medio. El aumento del escrutinio en materia de ciberseguridad, junto con la escasez de mano de obra especializada, modera la adopción, pero también ha impulsado a los proveedores de software hacia modelos de servicios gestionados que alivian las limitaciones de recursos de los propietarios.
Conclusiones clave del informe
- Por categoría de producto, los sistemas de control HVAC representaron el 40,92% de la participación del mercado de automatización de edificios comerciales de los Estados Unidos en 2025, mientras que se proyecta que las plataformas integradas de gestión de edificios crezcan a una CAGR del 7,22% hasta 2031.
- Por tipo de edificio, las instalaciones de oficinas lideraron con el 35,01% de los ingresos en 2025 en el mercado de automatización de edificios comerciales de los Estados Unidos; se proyecta que los desarrollos de uso mixto se expandan a una CAGR del 7,01% hasta 2031.
- Por componente, los controladores y dispositivos de campo representaron el 38,08% del tamaño del mercado de automatización de edificios comerciales de los Estados Unidos en 2025; sin embargo, las plataformas de software y análisis avanzan a una CAGR del 7,08% hasta 2031.
- Por protocolo de comunicación, BACnet mantuvo una participación del 36,14% en 2025 en el mercado de automatización de edificios comerciales de los Estados Unidos, con Zigbee y otras opciones inalámbricas registrando la CAGR más rápida del 7,06% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de automatización de edificios comerciales de los Estados Unidos
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Mandatos federales y estatales de emisiones netas cero / electrificación | +1.2% | Nacional, con ganancias tempranas en California, Nueva York, Washington | Mediano plazo (2-4 años) |
| Demanda corporativa impulsada por ESG para datos energéticos en tiempo real | +0.9% | Nacional, concentrada en las principales áreas metropolitanas | Corto plazo (≤ 2 años) |
| Incentivos fiscales de la Ley de Reducción de la Inflación para HVAC y controles de alta eficiencia | +0.8% | Nacional, mayor adopción en regiones con alta densidad comercial | Corto plazo (≤ 2 años) |
| Cambio hacia el trabajo híbrido que requiere análisis flexible de utilización del espacio | +0.7% | Nacional, énfasis en mercados con alta concentración de oficinas | Mediano plazo (2-4 años) |
| Reducción del costo e interoperabilidad de sensores IoT de código abierto / controladores de borde | +0.6% | Global, adopción acelerada en mercados de modernización | Largo plazo (≥ 4 años) |
| Monetización de la respuesta a la demanda patrocinada por servicios públicos para la reducción automática de carga | +0.5% | Regional, concentrada en California, Texas, Noreste | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos federales y estatales de electrificación con emisiones netas cero
Las normas de rendimiento federales obligan a los edificios de más de 25.000 pies cuadrados a reducir el uso de energía un 30% para 2030, lo que impulsa a los propietarios hacia la automatización completa para cumplir con la normativa.[1]Oficina de Eficiencia Energética y Energía Renovable, "Estándar Federal de Rendimiento de Edificios", energy.gov El Título 24 de California y la Ley Local 97 de Nueva York añaden límites de carbono más estrictos con penalizaciones ya en vigor, lo que impulsa actualizaciones rápidas en carteras gubernamentales, educativas y sanitarias. La programación manual no puede alcanzar los umbrales de reducción del 20-40%, por lo que los controles conectados de HVAC, iluminación y cargas de conexión se han convertido en especificaciones predeterminadas en los nuevos contratos de arrendamiento. Los proveedores ahora incluyen paneles de cumplimiento normativo que traducen los datos de los sensores en informes listos para auditoría, desplazando las decisiones de adquisición de un enfoque centrado en el costo hacia uno impulsado por mandatos. El efecto multiplicador ha expandido las carteras de licitaciones más allá de los primeros adoptantes hasta los propietarios convencionales que buscan evitar multas y atraer inquilinos federales.
Demanda corporativa impulsada por ESG para datos energéticos en tiempo real
Las nuevas normas de divulgación climática de la SEC obligan a las empresas del Fortune 500 a publicar datos de emisiones de Alcance 2 cada 15 minutos, lo que impulsa un aumento en la submedición y el análisis en la nube.[2]Comisión de Bolsa y Valores de los Estados Unidos, "La SEC adopta normas de divulgación climática", sec.gov Las torres multiarrendatario están instalando medidores a nivel de inquilino para que los propietarios puedan asignar los costos con precisión y ofrecer paneles de ESG como servicio adicional premium. Las plataformas de Software como Servicio que completan automáticamente las plantillas de divulgación cobran tarifas de suscripción más elevadas al tiempo que reducen la labor manual de presentación de informes. La transparencia en tiempo real también está transformando las negociaciones de arrendamiento; los inquilinos ahora insisten en edificios capaces de validar los objetivos de sostenibilidad. En respuesta, los proveedores de automatización se han asociado con proveedores de software de ESG para integrar flujos de datos que simplifican el cumplimiento normativo y abren nuevas fuentes de ingresos recurrentes.
Incentivos fiscales de la Ley de Reducción de la Inflación para HVAC y controles de alta eficiencia
La Sección 179D ahora paga hasta USD 5,00 por pie cuadrado para edificios que logren un 50% de ahorro energético frente a las líneas base ASHRAE 90.1, acreditando directamente las inversiones en automatización.[3]Servicio de Impuestos Internos, "Incentivos energéticos de la Ley de Reducción de la Inflación de 2022", irs.gov Los propietarios que anteriormente eran disuadidos por períodos de amortización de ocho años reportan costos netos de USD 2-3 por pie cuadrado después de los incentivos, reduciendo el período de amortización a tres años. Dado que el crédito recompensa el rendimiento de todo el edificio, las plataformas integradas que coordinan HVAC, iluminación y cargas de conexión gozan de una ventaja de financiamiento sobre las modernizaciones parciales. Los proveedores ahora comercializan servicios llave en mano de captura fiscal que combinan diseño, puesta en servicio y documentación, acelerando las aprobaciones de directivos y la conversión de la cartera de pedidos.
Cambio hacia el trabajo híbrido que requiere análisis flexible de utilización del espacio
La utilización de oficinas se estabiliza en el 60-70% de los niveles previos a 2020, lo que impulsa la instalación de sensores de ocupación, aplicaciones móviles de reservas e integraciones de control de acceso que ajustan el HVAC y la iluminación solo donde están presentes los empleados.[4]Johnson Controls, "Los resultados exitosos en edificios comienzan con un enfoque de ciclo de vida", johnsoncontrols.com La zonificación predictiva reduce el consumo de energía entre un 15 y un 25% al tiempo que preserva el confort. Los protocolos inalámbricos permiten una reconfiguración rápida a medida que los departamentos cambian de tamaño, reduciendo los riesgos de rotación de inquilinos. Las empresas ahora citan la flexibilidad habilitada por la automatización entre los tres principales criterios de arrendamiento, impulsando la adopción en torres de Clase A. Los mismos conocimientos analíticos respaldan las estrategias de optimización del espacio, alineando los costos inmobiliarios con los patrones de la fuerza laboral.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Responsabilidades de ciberseguridad y exclusiones de seguros para sistemas de automatización de edificios conectados | -0.8% | Nacional, concentrada en sectores de alto riesgo | Corto plazo (≤ 2 años) |
| Infraestructura heredada fragmentada → alto costo de integración | -1.1% | Nacional, énfasis en el parque de edificios más antiguos | Mediano plazo (2-4 años) |
| Escasez de mano de obra especializada en puesta en servicio y análisis de sistemas de automatización de edificios | -0.6% | Nacional, aguda en áreas metropolitanas costeras | Mediano plazo (2-4 años) |
| ROI incierto para propiedades comerciales pequeñas y medianas | -0.9% | Nacional, pronunciado en mercados secundarios | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Responsabilidades de ciberseguridad y exclusiones de seguros para sistemas de automatización de edificios conectados
El 40% de las pólizas de propiedades comerciales ahora excluyen las pérdidas relacionadas con IoT, exponiendo a los propietarios a más de USD 1 millón en posibles costos por brechas de seguridad, según la Asociación Nacional de Comisionados de Seguros (NAIC). Los campus de atención médica y financieros, ya sujetos a estrictas regulaciones de datos, son reacios a exponer la tecnología operativa a la internet pública. La cobertura especializada de ciberseguridad cuesta entre USD 0,50 y USD 1,00 por pie cuadrado al año, extendiendo los períodos de amortización y retrasando los proyectos. Estándares como BACnet Secure Connect y los perfiles del Instituto Nacional de Estándares y Tecnología (NIST) permanecen en fase de borrador, generando incertidumbre sobre el gasto futuro en cumplimiento normativo. Los proveedores responden con arquitecturas de confianza cero y servicios de seguridad gestionados, aunque la cautela de los compradores persiste.
Infraestructura heredada fragmentada y altos costos de integración
Las propiedades comerciales típicas albergan entre tres y cinco sistemas de control discretos instalados a lo largo de décadas, y la integración puede consumir entre el 20 y el 80% del presupuesto de modernización. Las redes neumáticas o seriales propietarias a menudo requieren un reemplazo total, mientras que la mano de obra especializada en puesta en servicio cobra entre USD 80 y USD 120 por hora en medio de una escasez del 25% de técnicos. El trabajo en edificios ocupados debe realizarse por fases para evitar interrupciones a los inquilinos, lo que añade entre un 25 y un 40% a los costos. Los protocolos propietarios atan a los propietarios a contratos de servicio de un solo proveedor, incrementando los gastos del ciclo de vida. El obstáculo es más grave para los edificios de menos de 50.000 pies cuadrados, donde las economías de escala limitadas llevan el período de amortización más allá de cuatro años.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: el dominio del HVAC se enfrenta a la integración de plataformas
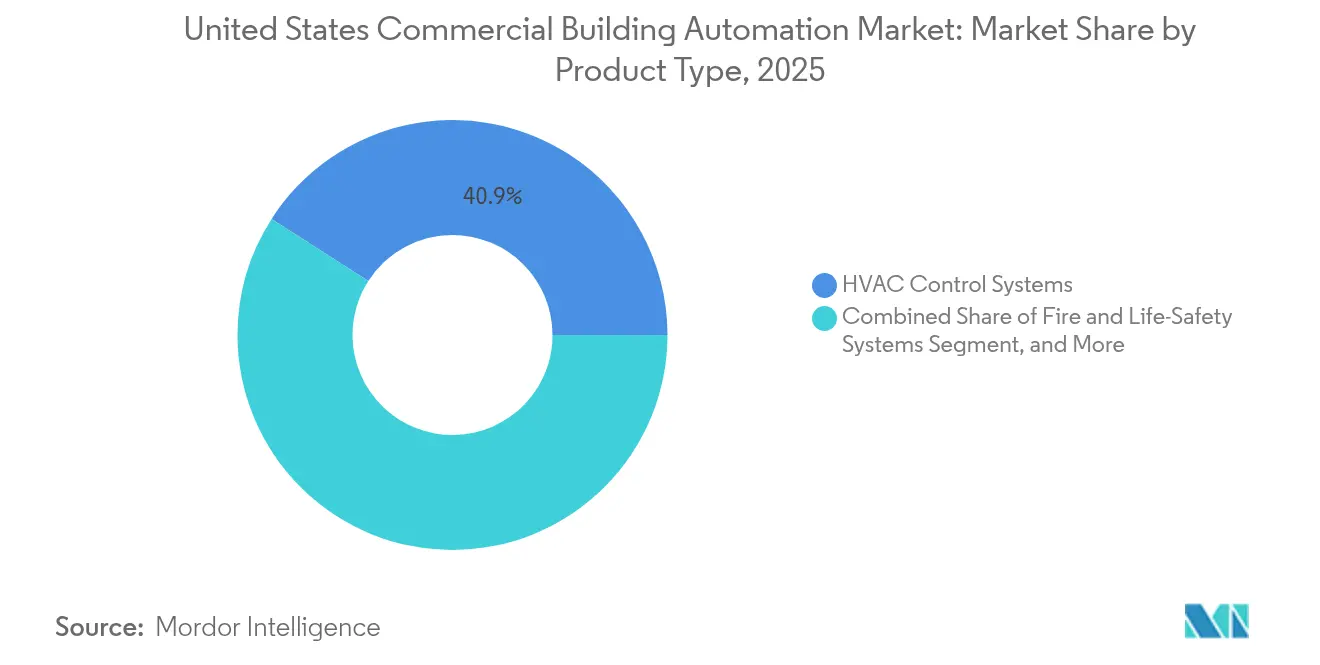
Los sistemas de control HVAC representaron el 40,92% de los ingresos de 2025, impulsados por las normas de rendimiento estatales que exigen el uso del control automatizado de ventilación y temperatura. Sin embargo, las plataformas integradas de gestión de edificios se aceleran a una CAGR del 7,22%, ya que los propietarios buscan ganancias de eficiencia del 30-50% en toda la instalación que no se pueden lograr a través de subsistemas aislados. Esta evolución posiciona a las plataformas para capturar una porción mayor del mercado de automatización de edificios comerciales de los Estados Unidos durante el horizonte de previsión.
La adopción de plataformas también refleja una preferencia por la presentación de informes ESG unificados que abarca HVAC, iluminación, seguridad y energía. Los proveedores ahora ofrecen paneles en la nube que agregan flujos de datos en vistas de panel único, simplificando los flujos de trabajo de cumplimiento normativo y mantenimiento. La interoperabilidad con BACnet y los protocolos inalámbricos garantiza la preparación para el futuro, haciendo que las plataformas integradas sean atractivas para los inversores que valoran el rendimiento resiliente de los activos.


Por tipo de edificio: el liderazgo de las oficinas desafiado por el crecimiento de uso mixto
Las propiedades de oficinas mantuvieron el 35,01% del tamaño del mercado de automatización de edificios comerciales de los Estados Unidos en 2025, beneficiándose de las obligaciones de divulgación ESG corporativa y las necesidades de análisis del trabajo híbrido. Sin embargo, se prevé que los complejos de uso mixto crezcan a una CAGR del 7,01%, ya que los urbanistas combinan funciones de comercio minorista, residencial y espacios de trabajo que requieren un sofisticado control zonal.
Los patrones de ocupación diversos en los activos de uso mixto requieren una automatización flexible que pueda ajustar los horarios de HVAC por hora. Los propietarios ven esta adaptabilidad como una cobertura frente a las cambiantes combinaciones de inquilinos, mientras que los municipios fomentan los desarrollos integrados a través de incentivos de zonificación. Los propietarios de oficinas continúan implementando sistemas avanzados de automatización de edificios para mantener la designación de Clase A, pero la competencia de los proyectos de uso mixto orientados a la experiencia intensifica la carrera tecnológica.
Por componente: la base de hardware respalda el auge del análisis de software
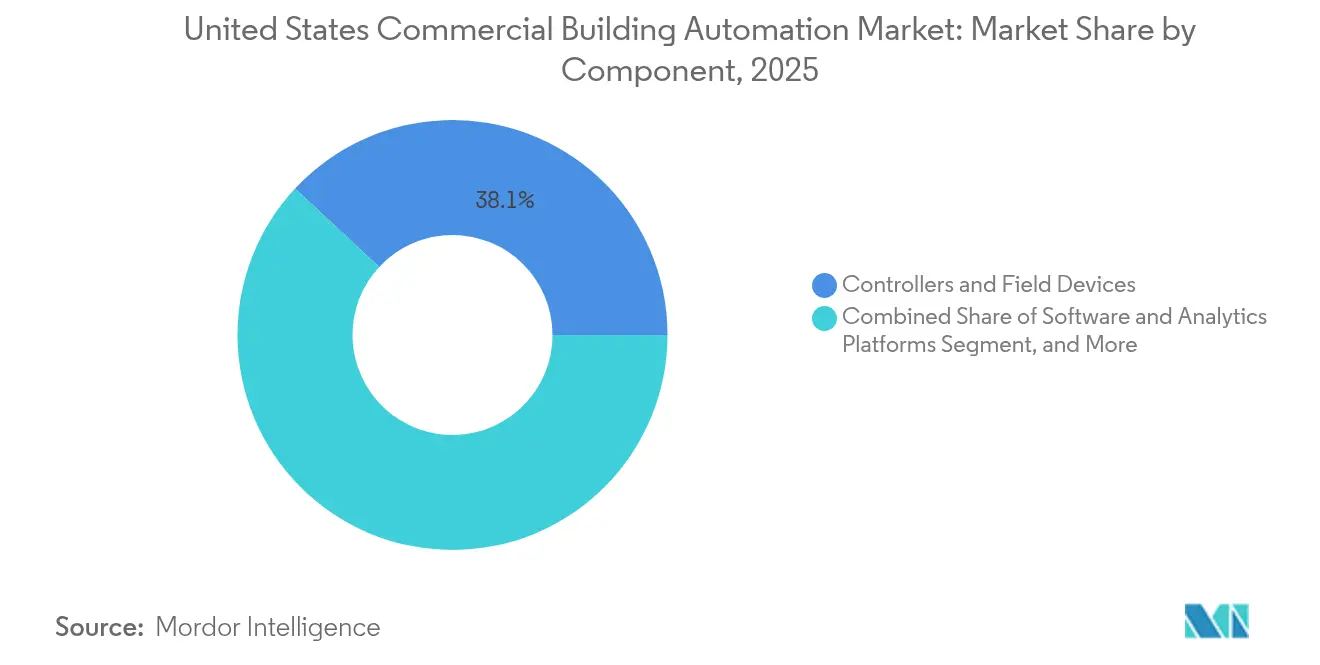
Los controladores y dispositivos de campo generaron el 38,08% de los ingresos de componentes de 2025, lo que subraya la columna vertebral de hardware esencial del mercado de automatización de edificios comerciales de los Estados Unidos. Se espera que las plataformas de software y análisis, que crecen a una CAGR del 7,08%, superen al hardware a medida que la optimización habilitada por inteligencia artificial se convierte en el principal impulsor de valor.
Las plataformas de borde a nube transforman terabytes de datos de sensores en conocimientos prácticos, reduciendo el consumo de energía entre un 15 y un 25% y permitiendo predecir las necesidades de mantenimiento con semanas de anticipación. Los ingresos por servicios de integración, puesta en servicio y monitoreo aumentan los márgenes de los proveedores, con la escasez de mano de obra permitiendo precios premium. La combinación de sensores de bajo costo y análisis de alto valor está desplazando los presupuestos de adquisición del gasto de capital hacia suscripciones recurrentes de software.
Por protocolo de comunicación: el estándar BACnet se enfrenta al desafío de los protocolos inalámbricos
BACnet mantuvo el 36,14% de la participación del mercado de automatización de edificios comerciales de los Estados Unidos en 2025, gracias a dos décadas de soporte de estándar abierto entre los principales fabricantes de equipos originales. Los protocolos inalámbricos, liderados por Zigbee y EnOcean, crecen a una CAGR del 7,06%, ya que los dispositivos de recolección de energía eliminan las limitaciones del cableado, reduciendo drásticamente la mano de obra de instalación.
Los propietarios prefieren protocolos abiertos para evitar la dependencia de un solo proveedor y permitir licitaciones competitivas. BACnet Secure Connect añade transporte IP cifrado, mejorando la resiliencia cibernética. Las pasarelas ahora traducen el tráfico de Zigbee, EnOcean y LoRaWAN en objetos BACnet, permitiendo implementaciones de múltiples proveedores que equilibran el costo, el alcance y las necesidades de energía. La adopción inalámbrica es más fuerte en las modernizaciones donde tender conductos es poco práctico o disruptivo.
Análisis geográfico
Los estados del sur concentran la mayor participación del mercado de automatización de edificios comerciales de los Estados Unidos, impulsados por la sólida construcción en Texas, Florida y Georgia, así como por los lucrativos programas de respuesta a la demanda de servicios públicos que monetizan la reducción automática de carga. Los mercados del oeste y del noreste siguen de cerca, impulsados por estrictos códigos de eficiencia energética como el Título 24 y la Ley Local 97, que penalizan la ineficiencia. El Medio Oeste muestra una adopción más lenta debido a una menor presión regulatoria y precios de electricidad más bajos; sin embargo, gana impulso gracias a las instalaciones de fabricación que requieren un control ambiental preciso.
La red eléctrica con alta penetración solar de California incentiva la automatización que puede absorber la volatilidad de las energías renovables, mientras que los límites de carbono de Nueva York elevan la urgencia del cumplimiento normativo. El Noreste soporta los costos de energía más altos del país, lo que magnifica los ahorros de los controles de demanda máxima. Las normas federales unifican los requisitos de referencia, pero los reembolsos y las penalizaciones estatales dictan la variabilidad del período de amortización.
Los desequilibrios del mercado laboral influyen en los plazos de implementación regionales. Los centros costeros enfrentan tarifas premium de técnicos y colas de programación más largas, mientras que los estados del interior aprovechan los menores costos de mano de obra, pero se enfrentan a menos profesionales certificados. La expansión de los centros de datos en Virginia, Carolina del Norte y Texas impulsa la demanda de automatización avanzada de enfriamiento y energía, garantizando el tiempo de actividad y la alineación con ESG.
Panorama regulatorio
La política federal sigue vinculando los objetivos de rendimiento de los edificios y electrificación a resultados energéticos medibles, reforzando la demanda de controles conectados y de informes listos para auditoría. Las normas y requisitos de eficiencia energética del Departamento de Energía de EE. UU. (DOE) para edificios federales se basan en demostraciones de rendimiento de todo el edificio alineadas con los métodos de ASHRAE 90.1, mientras que el marco legal establecido por la Ley de Conservación y Producción de Energía (ECPA) ancla las normas de energía de los edificios federales a medidas que son tecnológicamente viables y económicamente justificadas.
En abril de 2025, el DOE emitió una suspensión que trasladó la fecha de cumplimiento de las disposiciones de la norma Clean Energy for New Federal Buildings and Major Renovations (10 CFR partes 433 y 435, subparte B) al 1 de septiembre de 2026. Esto crea una ventana de transición definida para los equipos de proyectos federales y proveedores mientras el DOE revisa las directrices de implementación, y mantiene la atención en las capacidades avanzadas de gestión energética e interacción con la red destacadas en los programas federales de edificios inteligentes y gestión avanzada de energía en edificios (42 USC 17064 y 42 USC 17086), donde la preparación en materia de datos, control y ciberseguridad son requisitos fundamentales.
Análisis de la cadena de valor
La cadena de valor abarca componentes de silicio y embebidos, sensores y controladores, plataformas de software BAS/BMS, y servicios de campo que ofrecen diseño, integración, puesta en marcha y soporte durante todo el ciclo de vida. Los proveedores de componentes, incluidos los ecosistemas de semiconductores y hardware de control, suministran a los OEM que empaquetan HVAC, iluminación, monitoreo de energía y plataformas integradas; la distribución y entrega suelen fluir a través de canales directos del OEM y socios autorizados, con integradores de sistemas y contratistas mecánicos/eléctricos que desempeñan un papel central en las renovaciones, donde a menudo de tres a cinco subsistemas heredados requieren un puente de interoperabilidad.
Los servicios y la integración son la principal restricción y diferenciador de la cadena de valor, ya que la traducción de protocolos, el fortalecimiento de la ciberseguridad y la implementación por fases en edificios ocupados pueden representar una gran parte del alcance de la renovación. La cadena está cada vez más determinada por patrones de adquisición del sector público y de misión crítica que priorizan la escala, la redundancia y el mantenimiento a largo plazo, como lo demuestra la adjudicación del Cuerpo de Ingenieros del Ejército de EE. UU. a Johnson Controls en julio de 2025 para la instalación y el mantenimiento de sistemas de automatización de edificios Metasys bajo un contrato base de 36 meses con opciones, y por la productización a nivel de plataforma como Johnson Controls Metasys 15.0, lanzado en noviembre de 2025, que añadió mayor densidad de dispositivos y redundancia multiservidor para instalaciones críticas.
Panorama competitivo
El mercado de automatización de edificios comerciales está moderadamente concentrado. Johnson Controls, Honeywell y Schneider Electric aprovechan sus bases instaladas, carteras integrales y ecosistemas de socios para mantener la participación de mercado frente a los nuevos participantes centrados en el software. Estos actores establecidos ahora incorporan motores de inteligencia artificial, implementan modelos de suscripción y realizan adquisiciones verticales, como la compra de Webeasy por parte de Johnson Controls en 2025, que amplía el alcance hacia las pequeñas y medianas empresas.
Los nuevos participantes eluden el dominio del hardware ofreciendo análisis en la nube compatibles con las infraestructuras BACnet existentes. Las empresas emergentes enfatizan el retorno sobre la inversión rápido a través de la captura de incentivos y la optimización autónoma, desafiando a los actores establecidos en agilidad más que en amplitud. Las asociaciones entre los gigantes del hardware y las empresas de software especializadas se están multiplicando, ya que ambas partes buscan aprovechar las fortalezas complementarias.
La competencia también gira en torno a las credenciales de ciberseguridad; los proveedores ahora comercializan el cumplimiento de BACnet Secure Connect e ISO 27001 para satisfacer a los aseguradores. Los edificios más pequeños siguen desatendidos debido a los costos de integración, lo que representa un espacio en blanco donde las soluciones inalámbricas de fácil instalación podrían desbloquear escala.
Líderes del sector de automatización de edificios comerciales de los Estados Unidos
ABB Ltd.
Siemens AG
Schneider Electric SE
Emerson Electric Co.
Texas Instruments Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las carteras comerciales con alto peso en renovaciones y los informes de rendimiento impulsados por el cumplimiento normativo crean espacio para capas basadas en software que reducen la fricción en la integración, automatizan la medición y verificación, y traducen los datos operativos en resultados listos para uso financiero y de auditoría. La suspensión del DOE que traslada las disposiciones de cumplimiento de Clean Energy for New Federal Buildings al 1 de septiembre de 2026 ofrece a las partes interesadas federales un horizonte de planificación a corto plazo más claro, mientras que los programas federales que promueven la puesta en marcha de edificios inteligentes y la gestión avanzada de energía a nivel de edificio (42 USC 17064 y 42 USC 17086) respaldan la demanda de implementaciones de control interactivo con la red, gestión de datos y alineadas con la ciberseguridad.
La interoperabilidad y la implementación repetible de controles representan una oportunidad práctica a medida que el mercado avanza de secuencias personalizadas hacia una intención de control estandarizada y legible por máquina, y modelos semánticos. Los esfuerzos continuos de estandarización de ASHRAE, en particular 223P para el modelado semántico de datos y 231P para el lenguaje de descripción de control, respaldan la analítica neutral respecto a proveedores y la portabilidad del control, apuntando a uno de los principales impulsores de costos en las renovaciones: la integración y puesta en marcha personalizadas. En California, la actividad de programas relacionados con el Título 24 en torno a la validación de secuencias de la Guía 36 ofrece una prueba visible para las bibliotecas de control estandarizadas y los flujos de trabajo de validación automatizada, destacado por un informe final de abril de 2026 sobre la validación automatizada de la ASHRAE Guideline 36, que refuerza los argumentos para herramientas escalables de implementación y verificación de nivel de cumplimiento en regiones reguladas y ricas en incentivos.
Desarrollos recientes del sector
- Junio de 2026: ABB lanzó ABB Ability BuildingPro Suites, posicionándolo como una plataforma de software modular para unificar los sistemas de automatización de edificios, HVAC, energía, TI e IoT. Esta medida refuerza el cambio de la industria hacia operaciones de edificios definidas por software y la gestión de datos a escala de cartera, lo que puede reducir la fragmentación en sitios multiproveedor.
- Julio de 2025: Siemens se asoció para integrar Building X con Microsoft Azure IoT Operations utilizando estándares abiertos como OPC UA para reducir las cargas de trabajo de integración. Esto apunta a uno de los pasos de mayor costo en la cadena de valor, conectando los datos de tecnología operativa con las pilas de IoT empresarial con menos ingeniería personalizada.
- Febrero de 2024: El Departamento de Energía de EE. UU. emitió su determinación final para la norma ANSI/ASHRAE/IES 90.1-2022, reforzando el papel de ASHRAE 90.1 como referencia base para los códigos energéticos y las vías de cumplimiento. Esto mantiene el diseño basado en rendimiento y las estrategias de ahorro centradas en controles dentro del alcance de las decisiones de construcción nueva y renovación mayor que dependen del modelado de todo el edificio y resultados documentados.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Definimos este mercado como los ingresos obtenidos por hardware, software y servicios relacionados de automatización que monitorean y controlan sistemas dentro de edificios comerciales en todo Estados Unidos, incluyendo HVAC, iluminación, seguridad y control de acceso, protección contra incendios y seguridad de vida, y monitoreo de energía.
Exclusiones de alcance: excluimos las implementaciones exclusivamente residenciales, los dispositivos independientes de hogar inteligente para consumidores, y los servicios de construcción puros que no estén vinculados al suministro, integración o soporte de sistemas de automatización.
Descripción general de la segmentación
- Por tipo de producto
- Sistemas de control HVAC
- Sistemas de seguridad y control de acceso
- Sistemas de gestión de energía y monitoreo de energía
- Sistemas de control de iluminación y sombreado
- Sistemas de protección contra incendios y seguridad vital
- Plataformas integradas de gestión de edificios
- Por tipo de edificio
- Oficinas
- Institucional (educación y atención médica)
- Comercio minorista
- Hospitalidad
- Industrial y almacén
- Uso mixto y otros comerciales
- Por componente
- Controladores y dispositivos de campo
- Sensores
- Plataformas de software y análisis
- Servicios (consultoría, integración y mantenimiento)
- Por protocolo / red de comunicación
- BACnet
- Modbus
- KNX
- LonWorks
- Zigbee y otros protocolos inalámbricos
- EnOcean y protocolos de recolección de energía
- Protocolos propietarios
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con datos públicos que ayudan a explicar cuán grande es la base de edificios comerciales direccionable y con qué rapidez está cambiando. Consultamos fuentes como la U.S. Energy Information Administration para el contexto de uso de energía comercial, la U.S. Census Bureau para señales de construcción y stock de edificios, y la Bureau of Labor Statistics para verificaciones de tendencias laborales y de precios que influyen en los costos de instalación.
Luego incorporamos señales de programas y cumplimiento que determinan el momento de las renovaciones, utilizando fuentes como los programas del U.S. Department of Energy, las directrices de ASHRAE sobre rendimiento de edificios, y materiales de la NFPA para los patrones de adopción de sistemas de seguridad de vida. Se utilizaron informes de empresas, presentaciones a inversionistas y prensa creíble para comprender los cambios en la combinación de productos, por ejemplo mayor peso de software y servicios, y los ciclos de compra típicos de los clientes. Cuando fue necesario, también utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes, y estadísticas comerciales a nivel de envíos para validar direccionalmente los datos. Estos ejemplos son ilustrativos, y utilizamos muchas otras fuentes públicas y de suscripción para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en verificar qué significan las cifras en la práctica, ya que la automatización comercial se ve afectada por el alcance de la renovación, el tipo de edificio y la complejidad de la integración. Hablamos con integradores de sistemas, contratistas, distribuidores, equipos de instalaciones y especialistas en soluciones para confirmar los valores típicos de los proyectos, las elecciones de protocolo y las tasas de adopción de servicios. Después de eso, ajustamos los supuestos donde los datos documentales no coincidían con la realidad de campo. Dado que el informe se centra en EE. UU., equilibramos la cobertura entre los principales mercados de edificios y zonas climáticas para que la ponderación de HVAC y gestión de energía no se viera sesgada por una sola región.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXO): 13% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 42% |
| Actores más pequeños: 18% | Gerentes: 45% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye la demanda de automatización comercial a partir de la base de edificios comerciales de EE. UU., la actividad de renovación y nueva construcción, y la proporción de proyectos que incluyen controles de automatización y software o servicios continuos. Una vez configurada esa base de demanda, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, donde se agregaron precios de venta promedio muestreados y volúmenes típicos de proyectos de integradores y distribuidores, y luego se ajustaron cuando la penetración implícita parecía poco realista para entornos de edificios específicos.
Los insumos clave utilizados en el modelo incluyeron el stock de edificios comerciales y sus adiciones, la intensidad de renovación (mejoras energéticas y modernización de controles), la combinación de control de HVAC e iluminación por uso del edificio, las tendencias de protocolo y conectividad que influyen en el número de controladores y sensores, y las tasas de adopción de servicios y software que elevan los ingresos recurrentes. Debido a que la granularidad de los datos varía según el componente y la categoría de edificio, las piezas faltantes en la agregación se manejaron mediante ratios proxy claramente indicados, por ejemplo utilizando rangos observados de controlador a sensor de las entrevistas, y luego se verificaron cruzadamente con la mano de obra de instalación y el tamaño de los tickets de proyecto.
Para el pronóstico, se utilizó el análisis de escenarios para reflejar cómo las mejoras de eficiencia impulsadas por políticas, la sensibilidad a las tasas de interés en la construcción, y los requisitos de ciberseguridad pueden cambiar la velocidad de adopción. Los supuestos sobre la penetración de la automatización y la progresión de precios se alinearon con las opiniones de expertos de las entrevistas, y la trayectoria final se mantuvo coherente con los indicadores observables de actividad comercial en EE. UU. en lugar de una única curva agresiva.
Validación de datos y ciclo de actualización
La validación se realizó mediante múltiples verificaciones para que los resultados permanecieran anclados al comportamiento de compra real. Nuestro equipo comparó los resultados con señales independientes como el impulso de la construcción comercial, el gasto típico en automatización por proyecto, y los cambios conocidos hacia el software y los servicios gestionados, y luego investigó cualquier variación pronunciada antes de la aprobación final.
Se utilizó una segunda revisión por parte de un analista para poner a prueba los supuestos que comúnmente generan variación, incluidas las tasas de penetración por tipo de edificio, la adopción de servicios y el momento de los ciclos de renovación. El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando cambios importantes de política, restricciones de suministro o movimientos de precios modifican de manera significativa las expectativas a corto plazo. Antes de la entrega, se completa una revisión reciente para que los clientes reciban la visión más actualizada disponible en ese momento.
Tamaño del mercado de automatización de edificios comerciales de Estados Unidos según Mordor Intelligence frente a otras estimaciones publicadas
Es normal observar diferentes tamaños de mercado publicados para la automatización de edificios comerciales en EE. UU., porque los estudios no siempre contabilizan los mismos flujos de ingresos ni siquiera el mismo conjunto de edificios. Las principales diferencias suelen provenir de si se incluyen áreas adyacentes, cómo se tratan los servicios, y qué año y lógica de precios se utiliza.
Algunas estimaciones incorporan una automatización de edificios más amplia en EE. UU. que incluye entornos residenciales o industriales, y algunas contabilizan solo los envíos de hardware dejando fuera el software y los servicios recurrentes. Otras aplican un crecimiento de precios más rápido o un ciclo de renovación más agresivo sin verificarlo frente a las señales de construcción comercial y la retroalimentación de campo. Aquí, se excluyen las implementaciones exclusivamente residenciales, se contabilizan el software y los servicios vinculados a proyectos de automatización comercial, y el proceso de actualización anual mantiene los supuestos alineados con la actividad de actualización más reciente en EE. UU., lo que explica la dispersión, una decisión de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 21.23 mil millones de USD (2025) | |
| Editorial de Investigación Especializada A | 19.58 mil millones de USD (2025) | Utiliza una definición más estrecha centrada en el hardware de automatización y control de edificios, y normalmente asigna menos valor a las capas de software y servicios recurrentes en proyectos comerciales, lo que reduce el total. |
| Medio de Investigación del Sector B | 18.53 mil millones de USD (2023) | Muestra una instantánea de un año anterior y a menudo refleja un alcance orientado a sistemas de control, por lo que las diferencias provienen de la selección del año, el momento de la inflación, y la cobertura parcial de los ingresos integrados de BAS y servicios. |
La tabla muestra que la brecha está impulsada más por el alcance y la elección del año que por el cálculo matemático. Cuando la cobertura exclusivamente comercial se mantiene coherente y los ingresos por software y servicios se tratan de manera rastreable, el tamaño resultante se vuelve más fácil de conciliar con los valores de proyectos observables y las señales de adopción, que es lo que buscamos mantener a lo largo de todo el modelo.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de sistemas de automatización de edificios comerciales de los Estados Unidos en 2026?
Asciende a USD 22.530 millones con una perspectiva de CAGR del 6,12% hasta 2031.
¿Qué producto domina actualmente la adopción?
Los sistemas de control HVAC concentran el 40,92% de los ingresos debido a las normas obligatorias de rendimiento energético.
¿Qué categoría de edificio crece más rápidamente?
Se proyecta que los desarrollos de uso mixto se expandan a una CAGR del 7,01%, ya que las ciudades favorecen la construcción multifuncional.
¿Qué papel desempeñan los incentivos fiscales en el retorno sobre la inversión de los proyectos?
Las deducciones de la Sección 179D pueden reducir los costos instalados a USD 2-3 por pie cuadrado, recortando el período de amortización a aproximadamente tres años.
¿Por qué los protocolos inalámbricos están ganando participación?
Los dispositivos Zigbee y EnOcean de recolección de energía eliminan la mano de obra de cableado, reduciendo los costos de modernización hasta en un 60%.
Última actualización de la página el:



