
Tamaño y cuota del mercado de Infraestructura de Medición Avanzada (AMI) de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
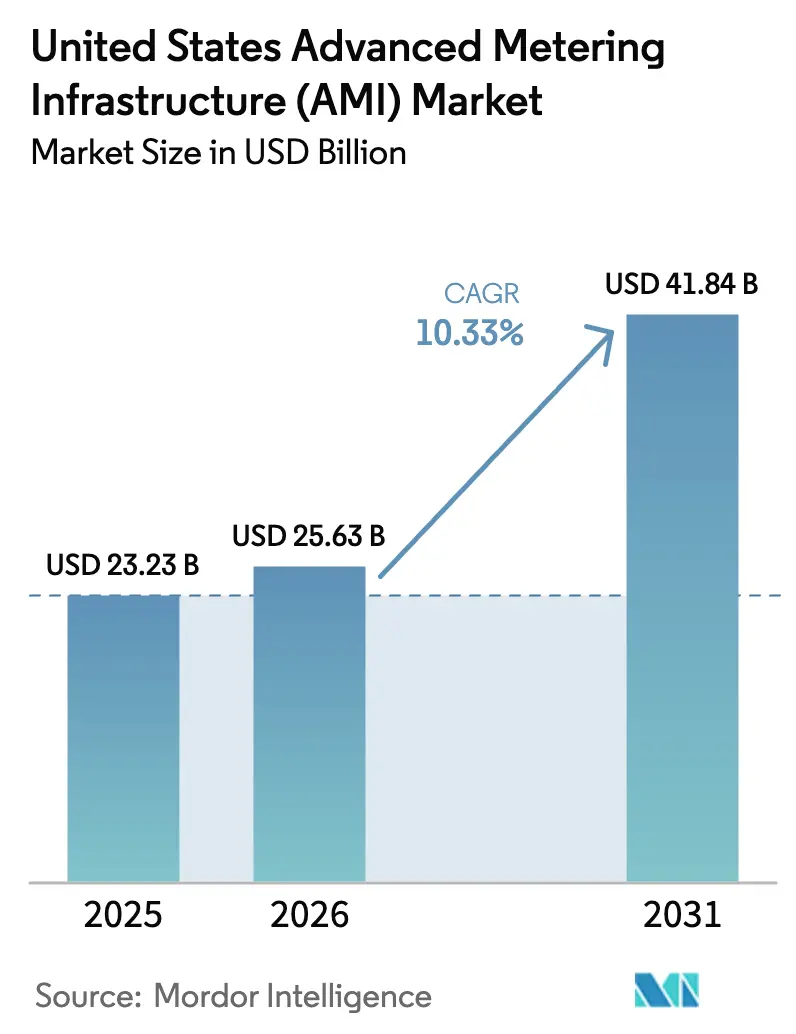
| Tamaño del mercado en el año base (2025) | 23.23 Mil millones de dólares |
| Tamaño del Mercado (2026) | 25.63 Mil millones de dólares |
| Tamaño del Mercado (2031) | 41.84 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.33 % |
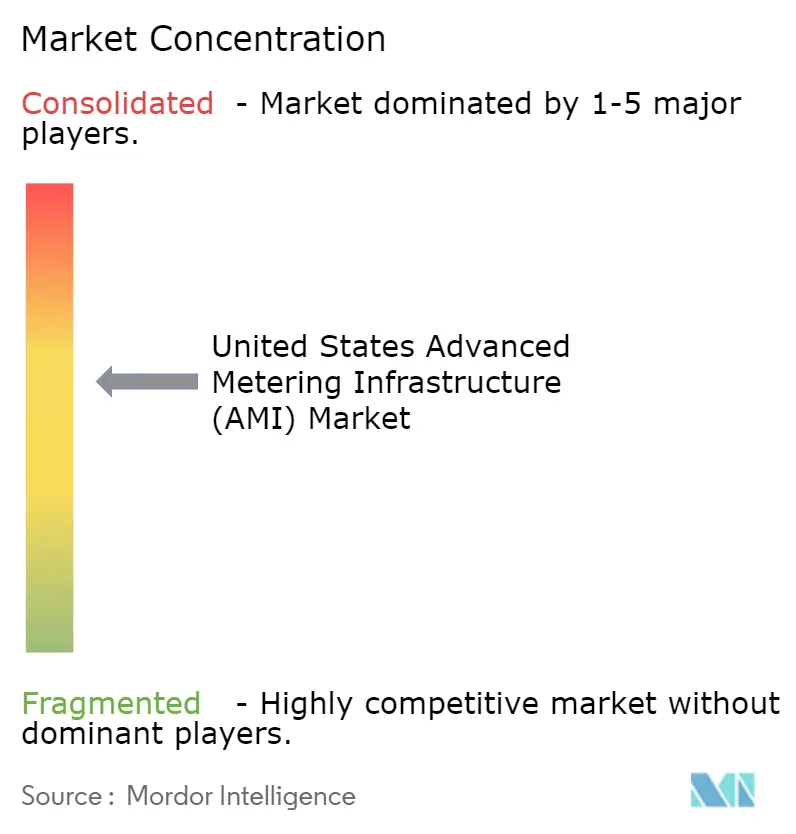
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de Infraestructura de Medición Avanzada (AMI) de los Estados Unidos por Mordor Intelligence
Se espera que el tamaño del mercado de AMI de los Estados Unidos crezca desde 23.230 millones de USD en 2025 hasta 25.630 millones de USD en 2026, y se prevé que alcance los 41.840 millones de USD en 2031 con una CAGR del 10,33% durante el período 2026-2031. Los incentivos federales para infraestructura están acortando los ciclos de recuperación de la inversión e impulsando a las empresas de servicios públicos de todos los modelos de propiedad a adquirir sistemas de medición avanzada.[1]Departamento de Energía de los Estados Unidos, "Resumen 2024: Avanzando hacia una red eléctrica más potente," energy.gov Los proveedores compiten ahora por la profundidad del análisis de datos en lugar del volumen de contadores, porque las empresas de servicios públicos buscan herramientas de optimización de la red que generen nuevos ingresos y valor para el cliente. Las directivas de ciberseguridad exigen la supervisión de redes incorporada, orientando la adopción hacia plataformas seguras y conformes con los estándares.[2]Comisión Federal Reguladora de Energía, "La FERC refuerza los estándares de confiabilidad para la supervisión de los sistemas cibernéticos de la red eléctrica," ferc.gov Un mercado laboral cada vez más restrictivo está impulsando a las empresas de servicios públicos hacia servicios gestionados por proveedores y automatización habilitada por IA que optimiza las operaciones de la red.[3]Itron, "Las empresas de servicios públicos enfrentan una brecha de preparación de la fuerza laboral ante los desafíos de adopción de IA/ML," itron.com Estas fuerzas están redefiniendo las estrategias competitivas en todo el mercado de AMI de los Estados Unidos, situando la creación de valor centrada en los datos por encima del volumen de hardware.
Conclusiones clave del informe
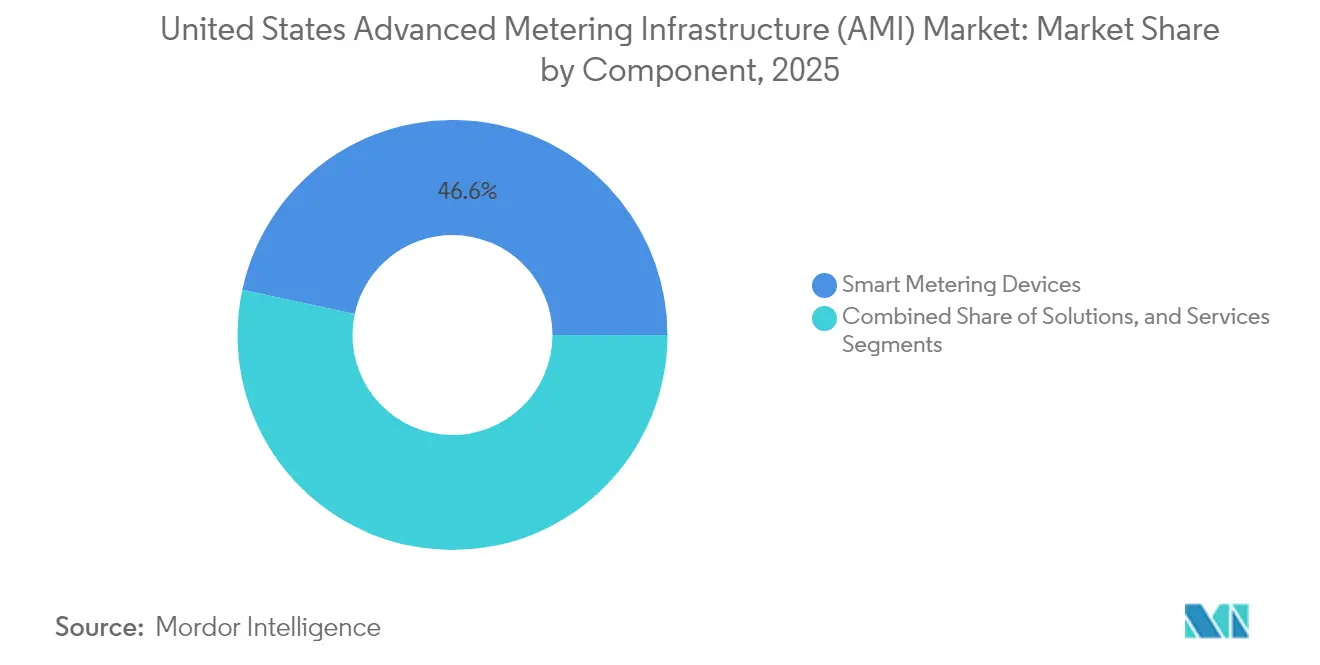
- Por componente, los dispositivos de medición inteligente captaron el 46,62% de la cuota del mercado de AMI de los Estados Unidos en 2025, mientras que el software liderado por el análisis de datos de medidores se expande a una CAGR del 13,62% hasta 2031.
- Por usuario final, los clientes residenciales representaron el 88,35% del mercado de AMI de los Estados Unidos en 2025, mientras que el segmento industrial crece a una CAGR del 12,92% hasta 2031.
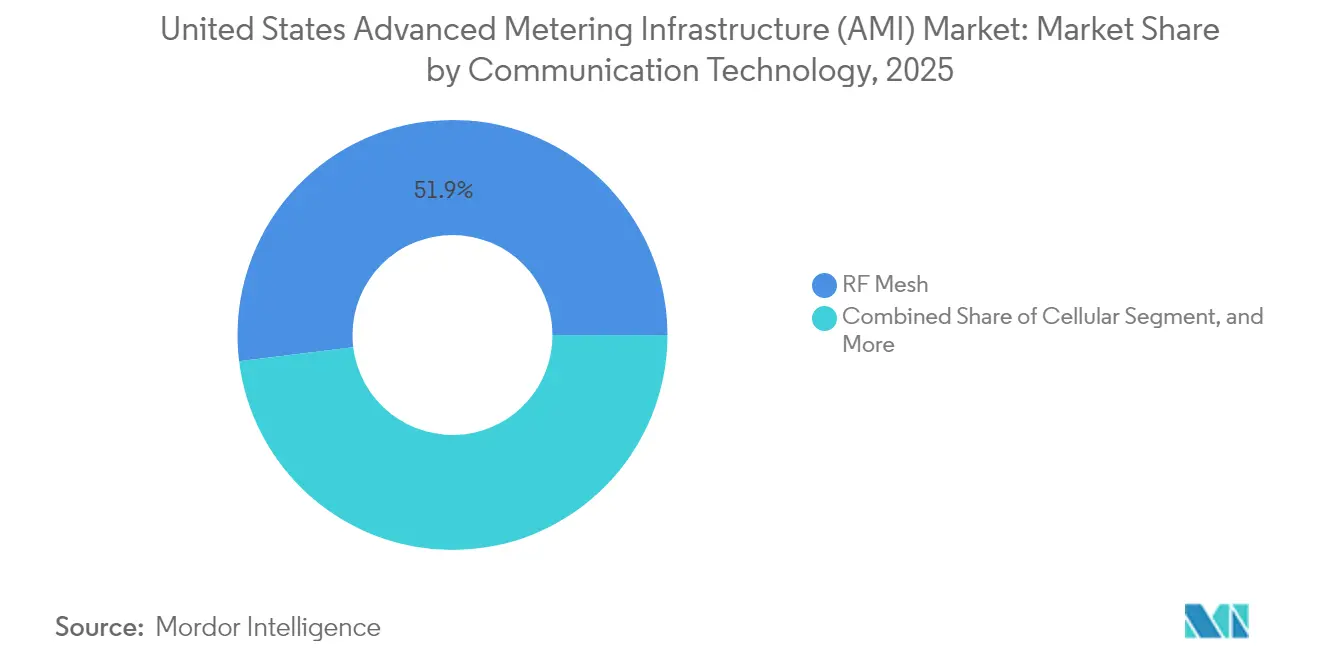
- Por tecnología de comunicación, la malla RF acaparó el 51,94% de la cuota en 2025, aunque la conectividad celular es la que crece más rápido con una CAGR del 13,78% hasta 2031.
- Por tipo de propiedad de la empresa de servicios públicos, las empresas de servicios públicos de propiedad de inversores mantuvieron el 64,12% de la cuota en 2025, pero las cooperativas eléctricas avanzan a la mayor tasa del 14,31% de CAGR hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de Infraestructura de Medición Avanzada (AMI) de los Estados Unidos
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Mandatos federales de implementación y aumento de la financiación | +2.80% | Nacional, concentrado en comunidades rurales y desfavorecidas | Mediano plazo (2-4 años) |
| Creciente necesidad de modernización de la red e integración de recursos de energía distribuida | +2.10% | Nacional, con mayor intensidad en California, Texas y el noreste | Largo plazo (≥ 4 años) |
| Aumento de los estándares de ciberseguridad para infraestructura crítica | +1.60% | Nacional, con aplicación más estricta para las empresas de servicios públicos de propiedad de inversores | Corto plazo (≤ 2 años) |
| Demanda de los clientes de información de facturación en tiempo casi real | +1.20% | Nacional, con mayor adopción en mercados urbanos y suburbanos | Mediano plazo (2-4 años) |
| Transición hacia el backhaul de AMI basado en tecnología celular | +1.40% | Nacional, con adopción más rápida en áreas con mayor cobertura 5G | Corto plazo (≤ 2 años) |
| Monetización del análisis de datos de medidores impulsado por IA | +1.80% | Nacional, liderado por grandes empresas de servicios públicos de propiedad de inversores y cooperativas orientadas a la tecnología | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos federales de implementación y aumento de la financiación
El gasto federal histórico está transformando la economía del mercado de AMI de los Estados Unidos al proporcionar capital directo que reduce el riesgo de costos iniciales para las empresas de servicios públicos. El programa de Asociaciones para la Resiliencia e Innovación de la Red Eléctrica ha destinado 5.700 millones de USD en dos rondas, con subvenciones para redes inteligentes que cubren AMI, herramientas de supervisión y hardware de automatización. Las subvenciones por fórmula estatales y tribales han añadido 1.300 millones de USD para proyectos de resiliencia, muchos etiquetados específicamente como "tecnologías de supervisión y control". Los créditos fiscales de pago directo en virtud de la Ley de Reducción de la Inflación permiten a las empresas de servicios públicos municipales y a las cooperativas reclamar hasta el 30% de las inversiones en AMI que cumplan los requisitos, lo que mejora el flujo de caja de los proyectos. Estos mecanismos acortan los ciclos de aprobación regulatoria y permiten a las empresas de servicios públicos más pequeñas integrar las mejoras de AMI en proyectos de red más amplios. El impulso de adquisición que antes alcanzaba su punto máximo cerca de las ventanas de revisión tarifaria ahora continúa durante todo el año, proporcionando a los proveedores libros de pedidos más estables en todo el mercado de AMI de los Estados Unidos.
Creciente necesidad de modernización de la red e integración de recursos de energía distribuida
El crecimiento de los recursos de energía distribuida está obligando a las empresas de servicios públicos a reemplazar los contadores heredados que carecen de datos sincronizados en el tiempo. El programa Comunidades Conectadas 2.0 del Departamento de Energía adjudicó 32 millones de USD a proyectos piloto que dependen de datos de intervalo para la gestión de la carga de vehículos eléctricos y la coordinación de energías renovables.[4]T&D World, "El Departamento de Energía anuncia 32 millones de USD para proyectos piloto en el extremo de la red," tdworld.com Los conjuntos de datos de AMI ahora alimentan el software de gestión de colas que acelera las interconexiones de energía limpia, como se observa en el programa de Soluciones Innovadoras de Gestión de Colas i2X. Las empresas de servicios públicos necesitan visibilidad determinista a nivel de alimentador para realizar estudios de capacidad de alojamiento en horas en lugar de meses. Este requisito operativo convierte el AMI de una actualización de facturación en una capa central de detección de la red para el mercado de AMI de los Estados Unidos. Los estados con altos objetivos de energía renovable están emitiendo directrices que establecen que cualquier plan de mejora de la distribución debe incluir mejoras en la visibilidad de la medición, generando un ciclo virtuoso de demanda.
Aumento de los estándares de ciberseguridad para infraestructura crítica
La orden de 2025 de la Comisión Federal Reguladora de Energía que exige a la NERC elaborar normas de supervisión de la seguridad de la red interna impulsa la adquisición de AMI hacia plataformas con cifrado integrado y análisis continuo del tráfico. El próximo lenguaje del CIP-015-1 enfatiza la detección de tráfico anómalo dentro de las redes de servicios públicos segmentadas. Los proveedores ahora destacan las herramientas de inspección a nivel de paquetes integradas en el software del sistema central y los clientes de punto final. Las empresas de servicios públicos consideran la postura de seguridad un requisito de aprobación equivalente a la precisión del medidor. Las empresas de ingeniería advierten que los medidores sin arranque seguro o firmware firmado crean puntos de entrada para ataques de oscilación de carga, que pueden activar relés de protección y poner en riesgo la estabilidad. Los plazos de cumplimiento aceleran los ciclos de actualización, elevando el estándar base de seguridad en todo el mercado de AMI de los Estados Unidos.
Monetización del análisis de datos de medidores impulsado por IA
Las plataformas de análisis que desagregan las cargas de los electrodomésticos y pronostican el margen disponible del alimentador están generando nuevas vías de ingresos para las empresas de servicios públicos. La integración de Honeywell de los análisis de Innowatts en su plataforma Forge ilustra cómo los proveedores integran modelos de IA en flotas de dispositivos para obtener información en tiempo real. Las empresas de servicios públicos de propiedad de inversores en estados de alto crecimiento utilizan herramientas de IA para identificar cargas flexibles y diseñar niveles de precios dinámicos. Las cooperativas aprovechan los análisis en la nube para clasificar los riesgos de sobrecarga de transformadores y planificar diferimientos de capital. Estos casos de uso convierten las lecturas brutas de los medidores en inteligencia procesable, elevando el argumento del retorno de la inversión que impulsa la adopción en el mercado de AMI de los Estados Unidos. La tendencia también sustenta un modelo de servicio emergente en el que los proveedores otorgan licencias de módulos predictivos junto con el hardware.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Brechas de interoperabilidad entre TI y TO heredados | -1.80% | Nacional, con mayor impacto en empresas de servicios públicos más pequeñas con recursos de TI limitados | Mediano plazo (2-4 años) |
| Resistencia persistente de los consumidores por privacidad | -1.20% | Nacional, con oposición concentrada en estados con mayor conciencia sobre la privacidad | Largo plazo (≥ 4 años) |
| Escasez de habilidades de la fuerza laboral de las empresas de servicios públicos para aplicaciones de integración digital | -1.40% | Nacional, con escasez aguda en territorios rurales y de empresas de servicios públicos más pequeñas | Largo plazo (≥ 4 años) |
| Restricciones en el suministro de semiconductores para circuitos integrados de medidores | -0.90% | Impactos en la cadena de suministro global que afectan a todos los despliegues en los EE. UU. | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Brechas de interoperabilidad entre TI y TO heredados
Muchas implementaciones de primera generación invirtieron de manera insuficiente en la arquitectura empresarial, produciendo sistemas aislados que complican el intercambio de datos. Las empresas de servicios públicos ahora enfrentan costosas implementaciones de middleware para vincular los sistemas centrales de AMI con plataformas de interrupciones, distribución y clientes. La combinación con la escasez de mano de obra infla los presupuestos de los proyectos, especialmente para las pequeñas entidades de energía pública que carecen de talento interno. Los sistemas centrales nativos en la nube y las API abiertas prometen alivio, pero la migración desde entornos locales sigue siendo un proceso de varios años. Estas complejidades técnicas pueden retrasar la adquisición y ralentizar la realización de ingresos para los proveedores en el mercado de AMI de los Estados Unidos.
Resistencia persistente de los consumidores por privacidad
Varios estados están debatiendo o promulgando cláusulas de participación voluntaria para contadores inteligentes, reflejando las preocupaciones públicas sobre la visibilidad granular del consumo. La ley HB25-1175 de Colorado exige el consentimiento y obliga a las empresas de servicios públicos a proporcionar contadores no comunicantes a solicitud. Los defensores de la privacidad argumentan que los datos de 15 minutos pueden revelar patrones de ocupación, generando un mayor escrutinio sobre la retención de datos y el intercambio con terceros. Los requisitos de cumplimiento aumentan los costos de implementación porque las empresas de servicios públicos deben mantener procesos paralelos de inventario y programación. La incertidumbre en torno a los próximos estatutos de privacidad complica el modelado del valor a largo plazo de AMI en todo el mercado de AMI de los Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente: la inteligencia del software supera el alcance del hardware
Los dispositivos de medición inteligente representaron el 46,62% del mercado de AMI de los Estados Unidos en 2025, lo que subraya los programas continuos de sustitución de medidores, aunque se prevé que el software los supere con una CAGR del 13,62% hasta 2031. Este crecimiento gira en torno a los módulos de análisis que transforman los datos de intervalo en servicios de red generadores de ingresos e información centrada en el cliente. Se prevé que el tamaño del mercado de AMI de los Estados Unidos para el software reduzca la brecha de ingresos con los dispositivos antes de que finalice el horizonte de previsión. Las empresas de servicios públicos combinan pasarelas de comunicación y sistemas centrales con paneles de control en la nube que evalúan la carga de los transformadores y automatizan los puntos de ajuste de voltaje. A medida que el valor de los datos supera el volumen de los contadores, los proveedores incluyen capas de suscripción en los contratos, creando un flujo de rentas que mejora los márgenes.
Los servicios están evolucionando desde la instalación básica hacia acuerdos basados en resultados, como umbrales garantizados de éxito en la lectura y ahorros de energía impulsados por análisis. Los servicios gestionados son atractivos para las empresas de servicios públicos que no pueden incorporar nuevos equipos de ciencia de datos. En el mercado de AMI de los Estados Unidos, los proveedores proponen ahora modelos llave en mano en los que son propietarios de la infraestructura de backend y entregan datos de los medidores a través de API seguras. Esto reduce el gasto de capital del cliente y acelera la adopción al tiempo que amplía el valor total del contrato de los proveedores.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por usuario final: dominio residencial, aceleración industrial
Las conexiones residenciales representaron el 88,35% de los ingresos de 2025, reflejando el volumen de los hogares y las prioridades federales de equidad. Las grandes empresas de servicios públicos vinculan las implementaciones de AMI a estructuras tarifarias que recompensan la conservación, reforzando la penetración residencial. Sin embargo, las cuentas industriales registran la CAGR más alta del 12,92% hasta 2031 a medida que las fábricas electrifican sus procesos e integran energías renovables. La cuota del mercado de AMI de los Estados Unidos para usuarios industriales sigue siendo modesta, aunque el alto crecimiento proviene de la medición granular necesaria para los cargos por demanda, la supervisión de la calidad de la energía y la participación mayorista.
Muchos sitios industriales operan como prosumidores con energía solar detrás del medidor, almacenamiento o microrredes. Dependen de datos sincronizados en el tiempo para la liquidación y las garantías de fiabilidad. Algunas plantas requieren rutas de comunicación redundantes y certificaciones de ciberseguridad porque las interrupciones se traducen directamente en pérdidas de producción. Los proveedores con medidores reforzados y análisis en tiempo real capturan esta oportunidad, elevando la visibilidad del segmento industrial dentro del mercado de AMI de los Estados Unidos.
Por tecnología de comunicación: el crecimiento celular desafía la supremacía de la malla
La malla RF mantuvo el 51,94% de los ingresos de 2025 gracias a su probada resiliencia y al control de las empresas de servicios públicos. Sin embargo, la conectividad celular, impulsada por la cobertura 5G a nivel nacional, registra la CAGR más rápida del 13,78%. Empresas de servicios públicos como SECO Energy han elegido medidores preparados para 5G que aceptan actualizaciones de firmware de forma inalámbrica sin necesidad de visitas técnicas. El tamaño del mercado de AMI de los Estados Unidos para la tecnología celular se está expandiendo a medida que las empresas de servicios públicos prefieren el backhaul gestionado por operadores de telecomunicaciones, lo que reduce la complejidad operativa de la red.
Los proyectos piloto de LTE privado ofrecen espectro dedicado aprovechando los controles de seguridad de las telecomunicaciones. La tecnología de malla sigue siendo viable para los circuitos urbanos densos donde la redundancia salto a salto compensa los límites de ancho de banda. Las arquitecturas híbridas que combinan la malla para la agregación local y la tecnología celular para el backhaul son comunes en las cooperativas rurales. Las decisiones ahora se centran en el costo del ciclo de vida, la tolerancia a la latencia y las características de ciberseguridad en lugar de solo el alcance de la señal, ampliando los canales competitivos en todo el mercado de AMI de los Estados Unidos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por tipo de propiedad de la empresa de servicios públicos: las cooperativas lideran el ritmo del cambio
Las empresas de servicios públicos de propiedad de inversores mantuvieron el 64,12% de los ingresos de 2025, lo que refleja amplias bases de clientes y flujos de capital estables. Sin embargo, las cooperativas eléctricas se están expandiendo a una CAGR del 14,31% a medida que los programas federales destinan subvenciones para infraestructura rural. El tamaño del mercado de AMI de los Estados Unidos asignado a las cooperativas crece más rápido porque los grupos de acción conjunta negocian precios de hardware en volumen y alojamiento compartido de análisis. Los casos de estudio de cooperativas, como el despliegue de Revelo de Southwestern Electric Cooperative, ilustran cómo las pequeñas empresas de servicios públicos avanzan directamente hacia la detección avanzada de la red sin asumir el riesgo total de integración.
Las empresas de servicios públicos municipales aprovechan los incentivos fiscales de pago directo para cerrar las brechas de financiación. A menudo adoptan modelos de suscripción que distribuyen los costos a lo largo de la vida útil del servicio, reduciendo el impacto tarifario. Las entidades de energía pública se benefician de la alineación comunitaria, lo que reduce la resistencia de los consumidores. La diversidad en los modelos de propiedad estimula variadas estrategias de adquisición, ampliando los canales direccionables para los proveedores en todo el mercado de AMI de los Estados Unidos.
Análisis geográfico
California, Texas y Nueva York siguieron siendo los mayores contribuyentes estatales en 2024, reflejando amplias bases de clientes y agresivos mandatos de energías renovables que requieren datos de medición granulares para los estudios de capacidad de alojamiento. El mercado de AMI de los Estados Unidos se beneficia de programas estatales que canalizan subvenciones hacia barrios desfavorecidos en Los Ángeles, Houston y Búfalo, acelerando la sustitución de contadores. Los estados occidentales aseguraron asignaciones significativas en virtud de las subvenciones federales de resiliencia, enviando fondos a las empresas de servicios públicos tribales en Alaska y Arizona para mejoras en la supervisión del voltaje.
El noreste muestra una adopción acelerada a medida que la infraestructura envejecida se enfrenta a una creciente electrificación. Las empresas de servicios públicos de Massachusetts y Maine combinan el AMI con proyectos piloto de gestión de carga para apoyar la adopción de bombas de calor en invierno. Las cooperativas del Medio Oeste aprovechan la planificación de la interconexión de Grain Belt Express para justificar los análisis de AMI que informan el modelado de flujo de energía. Los estados del sur, históricamente más lentos en la adopción, ahora buscan el AMI para cumplir con los plazos de ciberseguridad de la Comisión Federal Reguladora de Energía y para preparar los sistemas de distribución para la carga de vehículos eléctricos en corredores.
La legislación sobre privacidad crea complejidad regional. La norma de participación voluntaria de Colorado obliga a las empresas de servicios públicos a gestionar inventarios duales de contadores, mientras que Texas opera bajo un mercado minorista competitivo que exige datos de intervalo para la facturación de los proveedores. Estos contrastes configuran los ciclos de ventas de los proveedores y las características de los productos. Las limitaciones de la fuerza laboral varían: las regiones costeras atraen a científicos de datos, mientras que las empresas de servicios públicos rurales de las Llanuras dependen de contratos de servicios gestionados. A pesar de estas diferencias, todas las regiones convergen en la necesidad de plataformas seguras y preparadas para el análisis, sosteniendo un impulso unificado dentro del mercado de AMI de los Estados Unidos.
Panorama regulatorio
El entorno regulatorio de AMI en EE. UU. está determinado por la supervisión de fiabilidad y ciberseguridad, las normas de las comisiones estatales de servicios públicos sobre acceso a datos, y los requisitos de cumplimiento de la financiación federal. A nivel federal, la directriz de 2025 de la Comisión Federal Reguladora de Energía (FERC) para que NERC desarrolle requisitos relacionados con el Monitoreo Interno de Seguridad de Red eleva la supervisión de seguridad integrada, el cifrado y la integridad del firmware como calificadores de facto en la adquisición de head-ends de AMI y redes de campo.
En el ámbito estatal, las comisiones de servicios públicos están endureciendo la gobernanza en torno al acceso de clientes y terceros a los datos de intervalos, lo que está remodelando los flujos de trabajo de gestión de datos y consentimiento de AMI. Por ejemplo, la Junta de Servicios Públicos de Nueva Jersey propuso los Estándares de Acceso a Datos AMI (N.J.A.C. 14:5-10) que definen cómo se recopilan y comparten los datos de AMI. Los programas federales de infraestructura administrados por el Departamento de Energía de EE. UU. (DOE), incluidos Grid Resilience and Innovation Partnerships (GRIP) y las Subvenciones para Redes Inteligentes, también afectan a los proyectos de AMI a través de los requisitos de la Build America, Buy America Act (BABA). El DOE emitió exenciones de no disponibilidad específicas para proyectos (febrero de 2026) en los casos en que existen restricciones de abastecimiento nacional para ciertos medidores/routers celulares y componentes relacionados.
Panorama competitivo
El mercado de AMI de los Estados Unidos presenta una concentración moderada, con un puñado de proveedores que ofrecen suites integradas. Itron, Landis+Gyr y Honeywell destacan por sus soluciones de pila completa que combinan dispositivos, comunicaciones y análisis. Cada uno está incorporando módulos de IA en dispositivos de borde para detectar anomalías de voltaje en tiempo real, posicionando el análisis como un elemento diferenciador. La alianza 5G de Honeywell con Verizon muestra cómo los proveedores de contadores aprovechan la experiencia en telecomunicaciones para la escalabilidad de la conectividad.
Las adquisiciones amplían las carteras. Badger Meter adquirió SmartCover Systems por 185 millones de USD para añadir la supervisión de líneas de alcantarillado, lo que señala un impulso hacia infraestructura adyacente. La compra de MHz Invensys por parte de ConnectM profundizó las capacidades de malla RF para implementaciones a gran escala. Las alianzas son igualmente estratégicas; la colaboración de Itron con Schneider Electric y Microsoft combina inteligencia distribuida con software de red digital e IA en la nube, con el objetivo de aumentar la capacidad de la red sin nuevos conductores.
El cumplimiento normativo es ahora un requisito de ventas. Los proveedores anuncian cifrado alineado con la NERC, acceso basado en roles y firmware firmado. Las empresas de servicios públicos priorizan a los proveedores capaces de ofrecer capacitación de la fuerza laboral y servicios de Centro de Operaciones de Seguridad gestionados que compensen las deficiencias internas de personal. Los compromisos con los estándares abiertos, como el soporte para IEEE 2030.5, influyen en las puntuaciones de las solicitudes de propuesta. El énfasis competitivo en la ciberseguridad, la profundidad del análisis y la flexibilidad del servicio impulsa la diferenciación continua dentro del mercado de AMI de los Estados Unidos.
Líderes de la industria de Infraestructura de Medición Avanzada (AMI) de los Estados Unidos
Itron Inc.
IBM Corporation
Cisco Systems Inc.
Mueller Systems LLC
Oncor Electric Delivery Company LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las inversiones federales en redes eléctricas y las estructuras de subvenciones continúan creando espacio para proyectos de AMI que combinan medición, comunicaciones y software en ámbitos de resiliencia, monitoreo y automatización. La convocatoria de financiación DOE SPARK (publicada el 12 de marzo de 2026) pone a disposición 1.9 mil millones de USD para proyectos seleccionados, con solicitudes que vencen el 20 de mayo de 2026, apoyando actualizaciones avanzadas de transmisión y monitoreo relacionadas que las empresas de servicios públicos pueden combinar con la visibilidad, telemetría y análisis impulsados por AMI. A medida que las empresas de servicios públicos construyen carteras de modernización de varios años, esta vía de financiación respalda las ofertas de los proveedores que posicionan a AMI como parte de una arquitectura más amplia de sensor a software en lugar de un simple reemplazo de medidor independiente.
La oportunidad también se amplía en torno a AMI multi-servicio habilitada por conectividad celular y a las capas de interoperabilidad que reducen la friccción operativa en las implementaciones de gas y agua. En marzo de 2026, Itron amplió su suite de aplicaciones UtilityIQ para admitir los módulos Cellular 500G y 500W, reforzando la demanda del mercado de conectividad respaldada por operadoras y compatibilidad de software en flotas de dispositivos mixtas. Las empresas de servicios públicos y los municipios también muestran un apetito activo de adquisición de plataformas AMI de extremo a extremo mediante acuerdos de mayor duración, de proveedor único y de soporte de plataforma, como se refleja en los materiales de la junta de SMUD (abril de 2026) que cubren un contrato relacionado con AMI de cinco años y 40 millones de USD con Itron. Los marcos de acceso a datos propuestos, como los Estándares de Acceso a Datos AMI de la BPU de Nueva Jersey, junto con propuestas legislativas federales como la E-Access Act de 2026, destacan aún más la creciente necesidad de gestión de consentimiento, intercambio estandarizado y gobernanza de datos preparada para auditorías, lo que crea espacio para software, análisis y servicios gestionados de AMI que operacionalizan el intercambio seguro de datos.
Desarrollos recientes del sector
- Abril de 2026: la Junta del Distrito de Servicios Públicos Municipales de Sacramento (SMUD) revisó un contrato de proveedor único de cinco años y 40 millones de USD con Itron Networked Solutions para medidores inteligentes y soporte de plataforma AMI (vigente desde mayo de 2026 hasta abril de 2031). La medida refuerza la implementación de AMI del proveedor establecido y apunta a una vinculación temprana con Itron. El desarrollo también subraya la consolidación continua de proveedores en el mercado de AMI de EE. UU.
- Marzo de 2026: Itron, Inc. amplió la suite de aplicaciones UtilityIQ para admitir los módulos de comunicación Cellular 500G y 500W para medidores de gas y agua en Estados Unidos. La expansión hace avanzar las capacidades de AMI habilitadas por conectividad celular. Amplía el margen de conectividad programable y el alcance analítico de Itron para implementaciones de AMI multi-servicio.
- Febrero de 2026: el condado de Collier (Florida) emitió un aviso de intención de designar a Itron, Inc. como proveedor único de Fixed Network Software e Itron Total AMI para un contrato que comenzará el 10 de julio de 2026. El aviso consolida a Itron como proveedor único de software AMI para un condado de Florida. También señala una alineación de proveedores más estrecha y una implementación más rápida.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de infraestructura de medición avanzada de Estados Unidos abarca el gasto vinculado a sistemas de medición inteligente que respaldan la recopilación bidireccional de datos de medidores, las comunicaciones y el procesamiento back-end de las empresas de servicios públicos para facturación y operaciones.
Exclusiones del alcance: excluimos el equipo de red eléctrica que no es AMI y que no respalda directamente la captura, transporte o procesamiento de tipo head-end y MDMS de los datos de los medidores.
Descripción general de la segmentación
- Por componente
- Dispositivos de medición inteligente (electricidad - agua - gas)
- Soluciones
- Infraestructura de comunicación de contadores
- Software
- Gestión de datos de medidores
- Análisis de datos de medidores
- Servicios
- Por usuario final
- Residencial
- Comercial
- Industrial
- Por tecnología de comunicación
- Malla RF
- Portadora de línea eléctrica (PLC)
- Celular
- Wi-Fi y otras tecnologías de comunicación
- Por tipo de propiedad de la empresa de servicios públicos
- Empresas de servicios públicos de propiedad de inversores
- Empresas de servicios públicos de energía pública
- Cooperativas eléctricas
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental se utilizó para establecer el marco del mercado y anclar el modelo con señales públicas que son estables de año en año. Consultamos conjuntos de datos de la Administración de Información Energética de EE. UU. (EIA) para el contexto de clientes eléctricos y consumo, y series de la Oficina del Censo de EE. UU. para indicadores macro que influyen en los planes de capital de las empresas de servicios públicos. También revisamos materiales de la Comisión Federal Reguladora de Energía (FERC) y presentaciones de empresas de servicios públicos, cuando estaban disponibles, para entender el calendario de casos tarifarios y las prioridades de modernización de la red.
Para fundamentar la tecnología y el ritmo de implementación, verificamos fuentes como el Departamento de Energía de EE. UU. (materiales de programas de redes inteligentes y AMI), expedientes y órdenes de comisiones públicas de servicios, y referencias técnicas y normativas de organizaciones como NIST e IEEE. Se utilizaron informes anuales de empresas, presentaciones a inversores y comunicados de prensa acreditados para mapear adjudicaciones de contratos, cambios en la combinación de productos y comentarios sobre la cartera de pedidos pendientes. Además, utilizamos suscripciones de pago para inteligencia financiera empresarial, seguimiento de noticias y presentaciones regulatorias, y bases de datos de patentes para verificar áreas de innovación y afirmaciones sobre plazos. Esta lista no es exhaustiva, y se utilizaron muchas otras fuentes públicas y de pago para la recopilación de datos, verificación cruzada y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar lo que compran los clientes en los programas de AMI y cómo se divide el gasto entre medidores, capas de comunicación y software de empresas de servicios públicos. Hablamos con una combinación de equipos de programas de empresas de servicios públicos, integradores de sistemas y líderes de producto y ventas en todo Estados Unidos, para poder cubrir las brechas de la investigación documental y poner a prueba los supuestos en diferentes territorios de servicio. Las aportaciones de estas conversaciones se utilizaron luego para alinear el momento de adopción, los ciclos de reemplazo y los movimientos de precios con lo que compradores y proveedores están informando en licitaciones e implementaciones reales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 13% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 22% | Gerentes: 46% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que las poblaciones de medidores de las empresas de servicios públicos y el progreso de la implementación se traducen en un grupo de demanda de AMI direccionable, y luego el valor se reconstruye utilizando paquetes de sistemas típicos. Para mantener los cálculos prácticos, primero establecemos el número de unidades y proyectos, y luego aplicamos supuestos de precios e intensidad de servicios que se verifican mediante patrones de adquisición e implementación.
Los insumos clave utilizados en el modelo incluyen el envío de medidores inteligentes y el calendario de reemplazo, la combinación de comunicaciones de AMI (malla de RF, celular y PLC donde sea relevante), el alcance de software e integración por implementación, las perspectivas de gasto de capital de las empresas de servicios públicos vinculadas a la modernización de la red, y el ritmo de habilitación de tarifas por horario de uso y respuesta a la demanda, que a menudo desencadena actualizaciones de AMI. La previsión se realiza mediante análisis de escenarios, porque el calendario de aprobaciones y financiación de las empresas de servicios públicos puede cambiar, y la retroalimentación primaria nos ayuda a establecer un caso esperado más trayectorias de adopción conservadoras y agresivas. Las aproximaciones de abajo hacia arriba se utilizan luego de forma selectiva, como el muestreo de valores de contrato típicos, la validación del movimiento del precio de venta promedio de medidores y puntos finales, y la realización de verificaciones de canal en los calendarios de implementación de varios años, antes de ajustar los totales.
Cuando la visión de abajo hacia arriba está incompleta, como en implementaciones municipales más pequeñas con divulgación limitada, la brecha se aborda utilizando estimaciones basadas en penetración derivadas de empresas de servicios públicos comparables y luego se normaliza con señales de implementación regional.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples verificaciones para que los totales no dependan de un único dato. Comparamos los resultados del modelo con señales independientes, como recuentos de implementación divulgados, hitos de programas regulatorios y comentarios de proveedores sobre la cartera de pedidos pendientes y el calendario de envíos, y luego investigamos cualquier valor atípico antes de corregir los supuestos.
Un segundo analista revisa los supuestos clave, y volvemos a contactar a las fuentes cuando los precios, el calendario de implementación o la combinación de componentes parecen incoherentes con adjudicaciones y presentaciones recientes. El informe se actualiza en un ciclo anual, y se realizan actualizaciones provisionales cuando ocurren eventos significativos, como grandes mandatos a nivel estatal, restablecimientos importantes de contratos o cambios repentinos en las elecciones de tecnología de comunicación. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible.
Tamaño del mercado de infraestructura de medición avanzada de Estados Unidos según Mordor Intelligence frente a otras estimaciones publicadas
Las cifras de mercado publicadas para la infraestructura de medición avanzada de EE. UU. no siempre coinciden porque los distintos grupos definen la AMI de manera diferente, y también eligen momentos diferentes para contabilizar un proyecto como ingreso de mercado. Las diferencias también provienen de cómo se trata el precio en medidores, redes y software, y de si las previsiones asumen una curva de gasto uniforme o un ciclo de aprobación de empresas de servicios públicos irregular.
Algunas estimaciones externas incorporan la AMI en una visión más estrecha centrada solo en el hardware de medidores inteligentes, mientras que otras incluyen software de red inteligente adyacente más allá de las operaciones de medición. En el modelo de Mordor Intelligence, el valor de AMI se contabiliza únicamente cuando está directamente vinculado a los puntos finales de medición, las comunicaciones y la pila de head-end y gestión de datos de medidores de la empresa de servicios públicos, y luego se verifica mediante calendarios de implementación y controles del momento de adjudicación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 23.23 mil millones de USD (2025) | |
| Consultoría Regional A | 6.41 mil millones de USD (2023) | Utiliza una definición centrada en el hardware, más cercana a los dispositivos y puntos finales de medidores inteligentes, y tiende a subestimar el software head-end, la integración y los servicios continuos del sistema que escalan con las implementaciones. |
| Revista Sectorial B | 8.90 mil millones de USD (2026) | A menudo refleja un momento conservador de reconocimiento de ingresos de proyectos, y puede no capturar completamente las implementaciones multi-servicio en las que el gasto se distribuye entre medidores, actualizaciones de comunicación y servicios de implementación. |
La diferencia en la tabla se explica principalmente por lo que se incluye (sistema AMI completo frente a una visión centrada en dispositivos) y por el momento en que se reconoce el valor del proyecto en implementaciones de varios años. Al mantener el alcance vinculado a impulsores de implementación claramente observables y al verificar los precios y la combinación frente a la retroalimentación de campo, la estimación sigue siendo repetible y más fácil de conciliar con la actividad de adquisición real.


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de AMI de los Estados Unidos en 2031?
Se espera que el mercado alcance los 41.840 millones de USD en 2031.
¿Qué componente crece más rápido dentro del mercado de AMI de los Estados Unidos?
El software, liderado por el análisis de datos de medidores, se expande a una CAGR del 13,62% hasta 2031.
¿Qué tecnología de comunicación está ganando cuota más rápidamente?
La conectividad celular crece a una CAGR del 13,78% gracias a la cobertura 5G a nivel nacional.
¿A qué ritmo están aumentando las cooperativas eléctricas su gasto en AMI?
La inversión de las cooperativas avanza a una CAGR del 14,31%, la más alta entre los tipos de propiedad.
¿Por qué las empresas de servicios públicos priorizan la ciberseguridad en las adquisiciones de AMI?
Los mandatos de la Comisión Federal Reguladora de Energía para la supervisión de la seguridad de la red interna exigen plataformas seguras y conformes con los estándares.
¿Qué programa federal proporciona capital directo para proyectos de AMI de las empresas de servicios públicos?
El programa de Asociaciones para la Resiliencia e Innovación de la Red Eléctrica asigna miles de millones para mejoras en la red inteligente.
Última actualización de la página el:



