
Tamaño y Cuota del Mercado de Centros de Datos del Reino Unido
Análisis del Mercado de Centros de Datos del Reino Unido por Mordor Intelligence
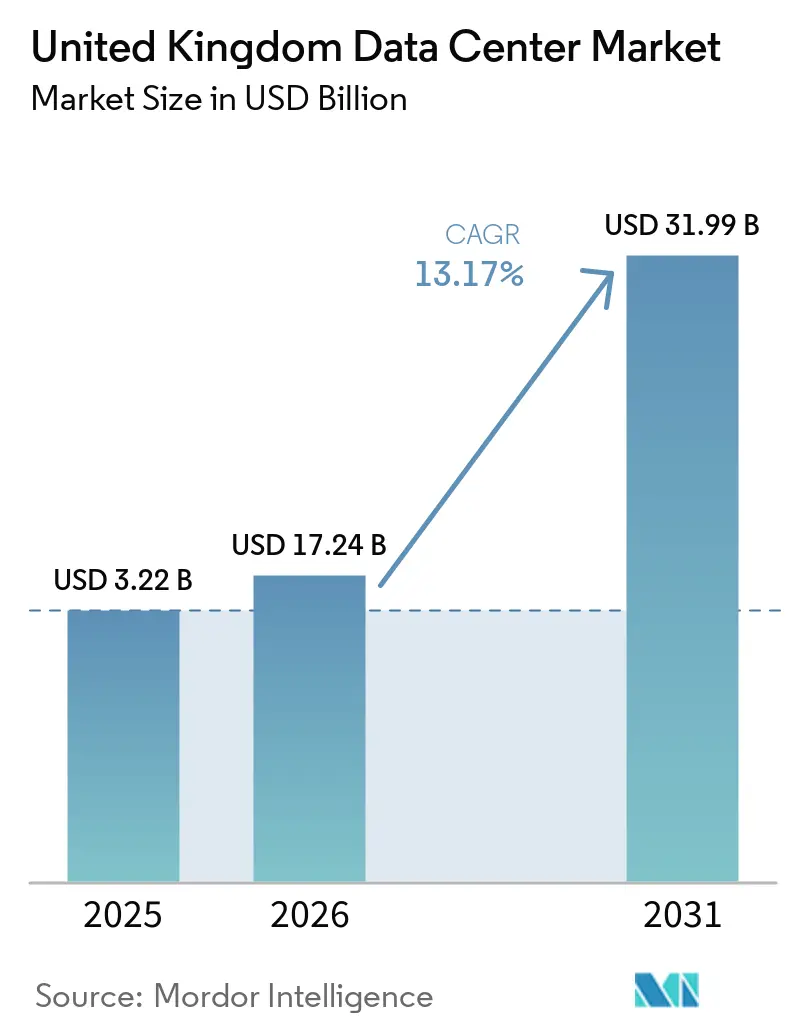
El tamaño del mercado de centros de datos del Reino Unido fue valorado en 3,71 mil megavatios en 2026 y se estima que crecerá desde 5,8 mil megavatios en 2027 hasta alcanzar los 53,12 mil megavatios en 2032, con una CAGR del 55,73% durante el período de previsión (2027-2032).
La computación de IA y la expansión de la nube incrementan la demanda de instalaciones de alto consumo energético, mientras que el despliegue híbrido sostiene los requisitos de capacidad externa e interna. En todo el Reino Unido, los clientes de colocación utilizan instalaciones operadas por proveedores mientras conservan el control de sus equipos informáticos. Los operadores responden con acuerdos de capacidad y desarrollo por fases que alinean las incorporaciones con las necesidades de despliegue de los clientes. Los retrasos en la conexión a la red en el oeste de Londres y la exposición al capital de construcción favorecen a los proveedores que aseguran energía y escalonan la inversión en torno a inquilinos comprometidos, limitando el coste de la capacidad no utilizada.
Conclusiones Clave del Informe
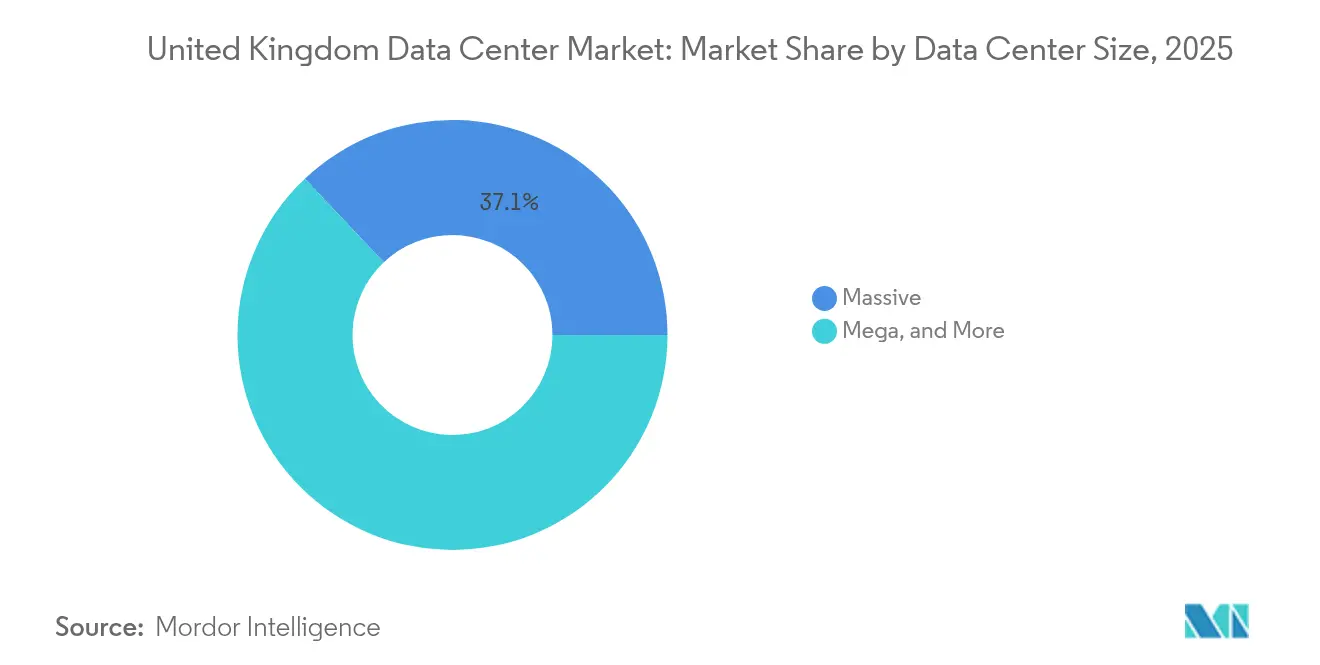
- Por tamaño de centro de datos, las instalaciones masivas lideraron con una participación del 55,14% en el mercado de centros de datos del Reino Unido en 2026, mientras que se prevé que las instalaciones mega crezcan más rápido con una CAGR del 71,2% durante 2027-2032.
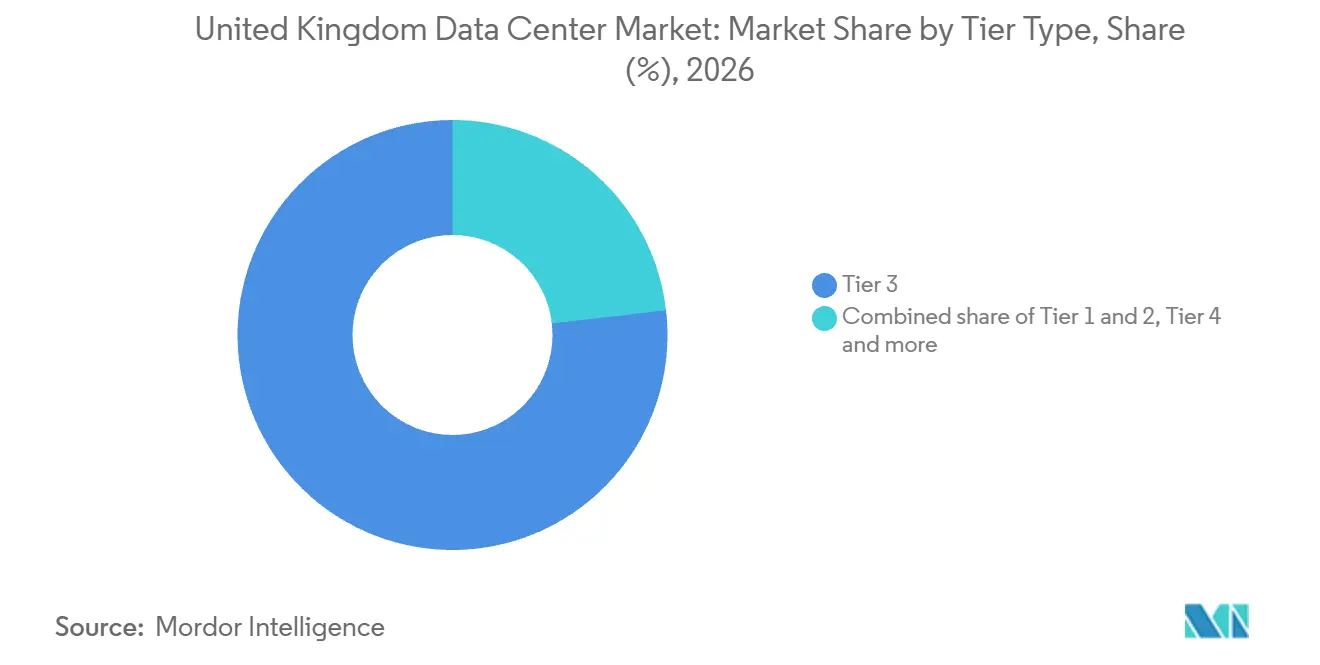
- Por tipo de nivel, el Nivel 3 lideró con una participación del 76,84% del tamaño del mercado de centros de datos del Reino Unido en 2026, con el Nivel 4 proyectado para crecer más rápido con una CAGR del 124,6% durante 2027-2032.
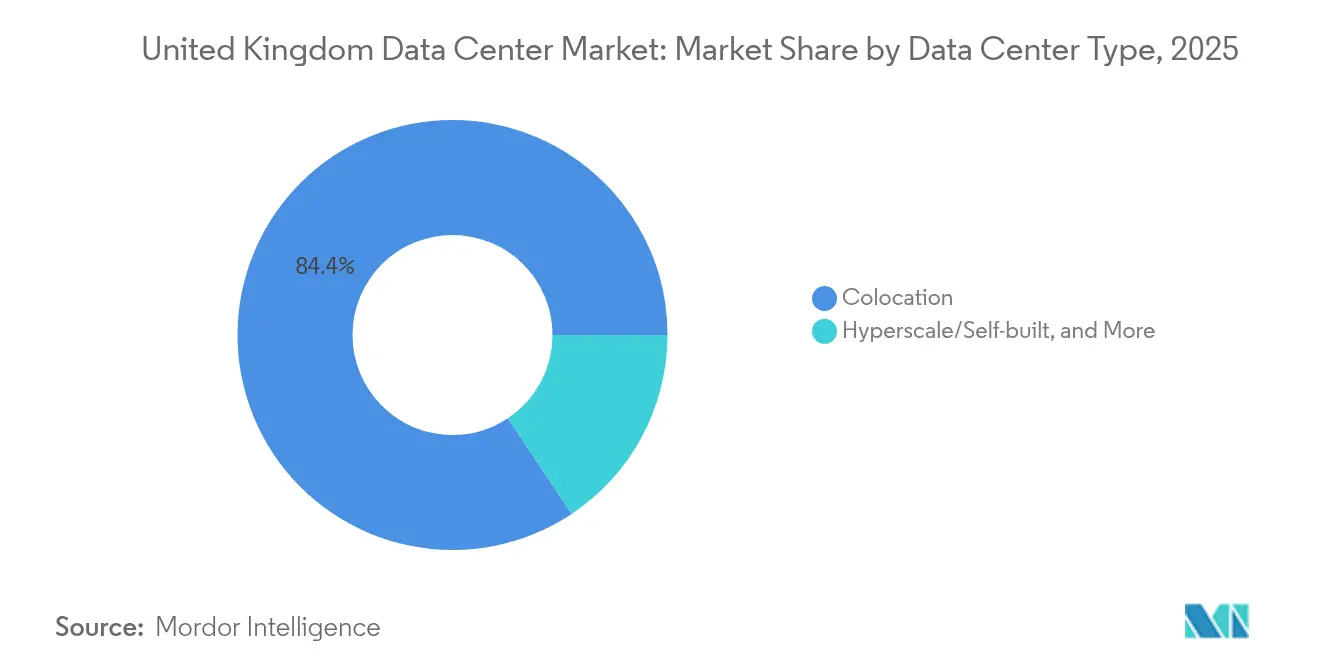
- Entre los tipos de centros de datos, la colocación lideró con el 73,18% de la capacidad de carga de TI instalada en 2026, y las instalaciones de hiperescala y autogestión tienen la CAGR prevista más rápida del 64% durante 2027-2032.
- Entre los usuarios finales, TI e ITES lideraron con el 17,45% de la capacidad de carga de TI instalada en 2026, mientras que se prevé que BFSI se expanda más rápido con una CAGR del 50,3% durante 2027-2032.
- En cuanto a zonas destacadas, Gran Londres mantuvo la mayor participación con el 60,97% de la capacidad de carga de TI instalada en 2026, con el resto del Reino Unido previsto para crecer más rápido con una CAGR del 83% durante 2027-2032.
- Geográficamente, se prevé que el resto del Reino Unido crezca más rápido con una CAGR del 83% durante 2027-2032, mientras que Gran Londres mantuvo la mayor participación con el 60,97% de la capacidad de carga de TI instalada en 2026.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de computación en nube de hiperescala e IA | +36% | Complejos de Bristol y Newport | Mediano plazo (2-4 años) |
| Crecimiento de 5G y computación perimetral en todo el Reino Unido | +12% | Corredor industrial del Estuario del Támesis | Mediano plazo (2-4 años) |
| Adopción creciente de TI híbrida entre los segmentos BFSI y empresarial | +10% | A nivel nacional | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales para la infraestructura digital y el Marco Nacional de Política de Planificación | +9% | Áreas de planificación local en toda Inglaterra | Mediano plazo (2-4 años) |
| Proliferación de nuevos aterrizajes de cables submarinos en la costa este del Reino Unido | +5% | Zona de aterrizaje costero de Margate | Largo plazo (≥ 4 años) |
| Reconversión de polígonos industriales heredados en complejos preparados para IA en el norte de Inglaterra | +4% | Antiguo emplazamiento de la central eléctrica de Cambois | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda de computación en nube de hiperescala e IA
La demanda de IA genera requisitos de instalaciones tanto a través de sistemas públicos compartidos como de compromisos de capacidad en la nube comercial. En junio de 2026, la Universidad de Bristol informó de 5.448 superchips Nvidia GH200 Grace Hopper en Isambard-AI, su instalación pública de computación de IA.[1] La universidad opera el sistema a través del Centro de Supercomputación de Bristol dentro del Recurso de Investigación de IA financiado por el gobierno, proporcionando acceso a la academia y la industria. El 13 de agosto de 2026, Vantage Data Centers y Nebius acordaron que Nebius arrendasía capacidad de IA de alta densidad impulsada por Nvidia en el campus operativo CWL1 de Vantage en Newport, Gales. El arrendamiento tenía como objetivo apoyar cargas de trabajo de entrenamiento, inferencia e IA empresarial. El acuerdo de Nebius para arrendar capacidad de campus de alta densidad proporciona a los operadores de instalaciones una señal de demanda comercial, mientras que Isambard-AI muestra la computación de IA a escala del sector público.
Crecimiento de 5G y computación perimetral en todo el Reino Unido
El despliegue de redes industriales conecta el impulsor del 5G con ubicaciones específicas y aplicaciones de computación. Ofcom informó que el tráfico mensual de 5G en el Reino Unido aumentó aproximadamente un 53% hasta 348 PB en 2025 en comparación con 2024.[2] En junio de 2025, Verizon Business, Thames Freeport y Nokia anunciaron una asociación de 5G privado para sitios de logística, fabricación e innovación a lo largo del Estuario del Támesis. Verizon desplegaría las redes con Nokia como único proveedor de hardware y software, incluida su plataforma MX Industrial Edge. Los socios identificaron la infraestructura de computación en el borde como un uso planificado del despliegue de la red, que también permitiría la automatización de procesos, la supervisión de seguridad y la orquestación logística en tiempo real. La capacidad en el borde vinculada a estos sitios del Estuario del Támesis serviría a aplicaciones individuales de puertos y fabricación, favoreciendo a los proveedores capaces de situar el procesamiento cerca de las operaciones de cada sitio.
Creciente adopción de TI híbrida entre los segmentos BFSI y empresarial
La ubicación de bases de datos ofrece a la infraestructura híbrida una vía concreta hacia la demanda bancaria, al tiempo que mantiene un papel para las instalaciones operadas por empresas. Entre 2025 y 2026, el 7% de las 2.050 empresas del Reino Unido encuestadas que gestionaban datos digitalizados utilizaban tanto centros de datos externos como empresariales para almacenar y procesar datos. En marzo de 2025, Lloyds Banking Group acordó una colaboración plurianual con Oracle que combinaba la migración a centros de datos de Microsoft Azure con el uso planificado de Oracle Exadata Cloud@Customer en sus propios centros de datos. El acuerdo concernía a bases de datos Oracle que soportan funciones empresariales y servicios bancarios, con Oracle suministrando la tecnología. Bajo el modelo acordado por Lloyds, las bases de datos en migración crean una apertura para la capacidad alojada en Azure, mientras que el despliegue interno planificado preserva un papel para las propias instalaciones del banco.
Incentivos gubernamentales para la infraestructura digital y el Marco Nacional de Política de Planificación
El reconocimiento de las necesidades informáticas futuras proporciona a los promotores un argumento de planificación antes de que una instalación comience a operar. El Marco Nacional de Política de Planificación de Inglaterra dirige los planes de desarrollo para proveer centros de datos que apoyen a las industrias basadas en datos donde exista o se anticipe la necesidad.[3] Dicha disposición también cubre la capacidad de generación asociada y la infraestructura de red eléctrica para las conexiones a la red. La demanda anticipada puede, por tanto, formar parte de un caso de plan de desarrollo para reservar terreno tanto para la computación como para la infraestructura de energía de apoyo. Para los promotores que enfrentan retrasos en la conexión, la disposición apoya la reserva de terreno para activos de energía junto a los edificios de computación, haciendo de la conexión eléctrica parte del caso de entrega del campus para atender la demanda anticipada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retrasos en la conexión a la red eléctrica en las zonas de disponibilidad de Londres | -9% | Áreas de desarrollo en el oeste de Londres | Mediano plazo (2-4 años) |
| Escalada de los costes de construcción y energía | -6% | Sitios de desarrollo de centros de datos en Londres | Corto plazo (≤ 2 años) |
| Estrictas regulaciones de sostenibilidad y reducción de carbono | -3% | South Gyle, Edimburgo | Mediano plazo (2-4 años) |
| Escasez de mano de obra cualificada para operaciones de refrigeración líquida y alta densidad fuera de Londres | -2% | Áreas de construcción en todo Gales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en la conexión a la red eléctrica en las zonas de disponibilidad de Londres
El acceso a la energía puede separar un edificio terminado de la capacidad que un operador puede poner en uso comercial. El plan de energía de transición del Gran Londres de NESO, publicado en enero de 2026, describió las restricciones de transmisión y distribución en el oeste de Londres como limitantes del crecimiento y causantes de importantes retrasos en la conexión. El plan concernía al período de control de precios de 2028 a 2033. Para un promotor expuesto a esas restricciones, el avance de la construcción por sí solo no puede establecer cuándo se puede energizar el equipo del cliente. Un retraso en la conexión puede, por tanto, posponer la conversión del gasto en desarrollo en ingresos por servicio incluso cuando la demanda respalda el sitio. Para un comprador con una fecha de despliegue fija, una ventana de energización firme puede, en consecuencia, superar a un calendario de construcción más rápido.
Escalada de los costes de construcción y energía
Savills informó que los costes de construcción de centros de datos en Londres promediaron 12,02 USD por vatio en 2025, frente a los 11,2 USD por vatio en 2024, un incremento anual de aproximadamente el 7,3%. El Departamento de Seguridad Energética y Cero Neto informó de un aumento a largo plazo en los precios de la electricidad no doméstica en el Reino Unido, aunque los precios excluyendo el Gravamen sobre el Cambio Climático cayeron un 7% entre el segundo trimestre de 2024 y el segundo trimestre de 2025. Las perspectivas de construcción de Londres 2026 de Turner & Townsend también identificaron la inflación prolongada de los precios de la energía como un riesgo de nuevos aumentos de costes. El gasto en construcción por vatio hace que la fase de construcción inicial sea importante porque el gasto en desarrollo precede a los ingresos por ocupación. Escalonar el trabajo en torno a los requisitos comprometidos puede limitar cuánta inversión espera a los clientes. Sin embargo, cada fase entregada debe atraer suficiente capacidad ocupada para recuperar su coste de construcción, dejando la intensidad de capital como una restricción a la expansión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Centro de Datos:
La Concentración de Capacidad Determina las Opciones OperativasLas instalaciones masivas representaron una participación del 55,14% del tamaño del mercado de centros de datos del Reino Unido en 2026. Colt DCS planea 3 centros de datos de hiperescala en su campus de London Hayes, añadiendo 98 MW de potencia de TI y elevando la capacidad total del campus a 160 MW, con la entrega de la primera fase prevista para 2028. Colt declara que la entrega de los edificios puede modificarse para satisfacer los requisitos del cliente. Para un comprador que concentra una gran carga, la secuencia en que se entregan los edificios del campus determina cuándo la capacidad se vuelve utilizable.
Las instalaciones mega son el segmento de más rápido crecimiento, con una CAGR prevista del 71,2% durante 2027-2032. Su base de partida más pequeña significa que esta expansión comienza con menos capacidad que el parque masivo establecido. Los compradores que buscan bloques adicionales de escala mega dependen, por tanto, de las nuevas entregas de campus, siendo 2027-2032 la ventana prevista para ampliar esa oferta.

Por Tipo de Nivel:
El Mantenimiento y la Protección contra Fallos Determinan el Diseño de las InstalacionesEl Nivel 3 representó una participación del 76,84% en el mercado de centros de datos del Reino Unido en 2026. El estudio de Apollo y Stantec de octubre de 2025 informó que la mayoría de las instalaciones de centros de datos del Reino Unido se encuadraban en el Nivel III del Uptime Institute. El Uptime Institute define el Nivel III como de mantenimiento concurrente, utilizando componentes redundantes y rutas de distribución para que los componentes puedan apagarse para mantenimiento o sustitución sin afectar a la operación de TI.
El Nivel 4 es el segmento de más rápido crecimiento, con una CAGR prevista del 124,6% durante 2027-2032. El Uptime Institute incluye la instalación de Worcester de IONOS Cloud Ltd. en el Reino Unido con certificaciones de documento de diseño y de instalación construida de Nivel IV. El Nivel IV añade sistemas redundantes físicamente aislados, energía tolerante a fallos para todos los equipos de TI y refrigeración continua para proteger las operaciones de fallos de equipos o rutas de distribución, aunque los apagados de mantenimiento de sistemas redundantes pueden aumentar el riesgo durante otro fallo. El estudio de Apollo y Stantec de octubre de 2025 informó de una demanda creciente de instalaciones de Nivel IV para soportar computación en la nube, IA y aplicaciones de misión crítica que requieren infraestructura ultrafiable y tolerante a fallos. La certificación de Worcester ofrece a los compradores un ejemplo en el Reino Unido de infraestructura tolerante a fallos construida, convirtiendo la protección contra fallos de equipos en una especificación concreta de instalación más allá de la redundancia de componentes.
Por Tipo de Centro de Datos:
El Control y la Proximidad Definen los Modelos de DespliegueLa colocación fue el segmento más grande, representando el 73,18% de la capacidad de carga de TI instalada en 2026. Equinix, Inc. informó de 14 centros de datos en el Reino Unido en octubre de 2025. Para un cliente que considera capacidad operada externamente, una base de instalaciones establecida proporciona una vía diferente a la de encargar y gestionar su propio proyecto, trasladando el papel de entrega de la instalación al proveedor.
Las instalaciones de hiperescala y autogestión forman el segmento de más rápido crecimiento, con una CAGR prevista del 64% durante 2027-2032. Google inauguró su centro de datos de Waltham Cross en Hertfordshire el 16 de septiembre de 2025, para ayudar a satisfacer la creciente demanda de servicios de IA, incluidos Google Cloud, Search y Maps. La inauguración vincula el desarrollo de instalaciones con los servicios que consumen computación, integrando la expansión de infraestructura y la plataforma de servicios en la estrategia del mismo operador. El segmento empresarial y de borde incluye instalaciones empresariales en las instalaciones propias del usuario, construidas, poseídas y operadas por los usuarios, además de sitios de borde distribuidos más pequeños cerca de los clientes finales para baja latencia que pueden utilizar colocación o alojamiento gestionado. Un despliegue en el borde puede preservar la proximidad mientras asigna las operaciones de la instalación a un anfitrión, separando la decisión de propiedad de la ubicación necesaria para la baja latencia.
Por Usuario Final:
La Infraestructura en la Nube y los Programas Bancarios Determinan la DemandaTI e ITES formaron el segmento más grande, representando el 17,45% de la capacidad de carga de TI instalada en 2026. Nebius lanzó su primer despliegue en el Reino Unido de infraestructura Nvidia Blackwell Ultra en noviembre de 2025. La empresa de nube de IA utiliza la infraestructura informática para operar sus servicios, lo que sitúa a una empresa de servicios de TI en el lado del usuario de la relación con la instalación. Un despliegue por parte de un proveedor de nube de IA puede atender a usuarios finales a través de un único cliente de infraestructura, proporcionando a los proveedores de instalaciones un canal comercial diferente al del alojamiento empresarial individual.
BFSI es el segmento de más rápido crecimiento, con una CAGR prevista del 50,3% durante 2027-2032. NatWest Group anunció una colaboración de 5 años con Amazon Web Services, Inc. y Accenture el 23 de julio de 2025, para modernizar las capacidades digitales, de datos y analítica, y de IA. En julio de 2025, NatWest también informó de que la plataforma de banca central de su Banca Privada estaba siendo reubicada desde un proveedor externo suizo al Centro de Datos del Grupo en el Reino Unido. La demanda gubernamental tiene una vía de compra directa, ilustrada por la transacción del 6 de marzo de 2026 de HM Revenue & Customs con Crown Hosting Data Centres Ltd para alojamiento físico e infraestructura. La colaboración en la nube anunciada por NatWest y la reubicación interna informada conectan la modernización bancaria tanto con plataformas de servicios externos como con las operaciones de las propias instalaciones del banco.
Por Zona Destacada:
La Adaptación Urbana y la Potencia de Rack Regional Definen la OfertaGran Londres fue el segmento más grande, representando el 60,97% de la capacidad de carga de TI instalada en 2026. En enero de 2026, Glencar completó el edificio LHR21 de 6 plantas de Vantage en Park Royal, descrito como que proporciona 20 MW de capacidad de TI con equipamiento técnico parcial para ocupación por fases. El equipamiento técnico parcial permite al operador londinense escalonar el gasto de instalación dentro de un edificio terminado, alineando la inversión con la secuencia planificada de ocupación.
El resto del Reino Unido es el segmento de más rápido crecimiento, con una CAGR prevista del 83% durante 2027-2032. Datum inauguró MCR2, su segundo centro de datos en Mánchester, el 26 de junio de 2025, con capacidad para hasta 1.200 racks, cada uno capaz de hasta 30 kW de suministro de energía en circuitos duales. Un cliente de Mánchester puede comparar sus requisitos de equipos con el límite de potencia de circuito dual declarado por Datum antes de comprometerse con un despliegue de alta densidad.
Análisis Geográfico
Mercado de Centros de Datos del Gran Londres
Gran Londres representó el 60,97% del tamaño del mercado de centros de datos del Reino Unido en 2026. Telehouse International Corporation of Europe Ltd informó de 7,4 MW de capacidad de TI existente en Telehouse South en su ficha técnica de 2025, con un máximo de 18 MW en la construcción completa. La actualización de julio de 2026 de Telehouse informó de que los niveles 4 y 5 estaban en pruebas y puesta en marcha. El despliegue de un inquilino londinense en los pisos adicionales depende, en consecuencia, de la puesta en marcha y construcción completadas, convirtiendo esos hitos en la base relevante para un compromiso de expansión.
Mercado de Centros de Datos del Resto del Reino Unido
Se prevé que el resto del Reino Unido sea la geografía de más rápido crecimiento, con una CAGR del 83% durante 2027-2032. El 5 de mayo de 2026, Stellanor completó su adquisición de 8 centros de datos existentes de Redcentric plc que atienden a aproximadamente 450 clientes empresariales, ampliando su cartera operativa en el Reino Unido a 11 instalaciones, incluida West Yorkshire. En junio de 2026, Ark anunció una expansión en Longcross Park en Surrey en apoyo de Nebius, incluida una instalación adicional con 36 MW de capacidad futura. La adición planificada en Surrey vincula la expansión regional con el despliegue de un proveedor de nube de IA, mientras que la consolidación de Stellanor cambia al proveedor responsable de las instalaciones empresariales existentes.
Los proyectos liderados por proveedores abarcan el norte de Inglaterra, donde QTS comenzó las obras de habilitación del campus de Cambois en octubre de 2025, y Gales, donde operan 2 de los 3 centros de datos planificados en el campus CWL1 de Vantage en Newport. En Escocia, DataVita obtuvo financiación en agosto de 2026 para la expansión de DV1 y el nuevo DV3 en North Lanarkshire, con la capacidad de ambas instalaciones contratada al proveedor de infraestructura de IA CoreWeave bajo un arrendamiento de 15 años. El Comisionado de Policía y Crimen de Lincolnshire adjudicó a Fujitsu Services Limited un contrato de servicios de colocación para el período del 1 de julio al 31 de diciembre de 2026. En Norfolk, el John Innes Centre firmó el 7 de abril de 2026 un contrato de supervisor de obras con John Burke Associates para la construcción in situ de un centro de datos y energía para los Norwich Bioscience Institutes hasta el 11 de mayo de 2027. El largo arrendamiento de IA respalda la expansión del promotor, mientras que los contratos públicos pagan por alojamiento de duración limitada o supervisión de la construcción, requiriendo diferentes capacidades del proveedor.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los promotores y operadores de centros de datos en tierra que evalúan las obligaciones de evaluación y la certeza de planificación. Las obligaciones del ESOS a nivel del Reino Unido se aplican a las organizaciones que cumplen los requisitos, con el regulador asignado por la jurisdicción del domicilio social. La dirección de centros de datos de Escocia utiliza en cambio la capacidad de energía propuesta del desarrollo y la clase de planificación. Gales combina su marco de desarrollo operativo con trabajo de consulta y política sectorial, situando las decisiones de inversión dentro de un proceso de revisión definido.
Tabla Regulatoria
| Factor de decisión | Reino Unido | Escocia | Gales |
|---|---|---|---|
| Autoridad principal | Reguladores del domicilio social: Agencia de Medio Ambiente en Inglaterra; Recursos Naturales de Gales; Agencia de Medio Ambiente de Irlanda del Norte; Agencia Escocesa de Protección del Medio Ambiente | Ministros Escoceses y autoridades de planificación | Gobierno de Gales |
| Instrumentos o directrices clave | Fase 4 del ESOS para organizaciones que cumplen los requisitos; evaluaciones cada 4 años | Directriz de EIA en vigor desde el 17 de septiembre de 2026, para centros de datos en polígonos industriales especificados o desarrollos urbanos que superen los 50 MW de potencia eléctrica total propuesta | Marco operativo de Gales Futura; consulta de revisión hasta el 20 de noviembre de 2026; desarrollo de política sectorial para centros de datos |
| Efecto comercial | Evaluar el uso de energía, informar del progreso del plan de acción y explicar los compromisos no cumplidos | EIA obligatoria por encima del umbral; los proyectos en o por debajo de los 50 MW mantienen la evaluación caso por caso | La planificación del proyecto continúa bajo Gales Futura durante su revisión por etapas |
| Atractivo actual de la política | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||
La dirección nacional de Endurecimiento refleja la adición de informes de la fase 4 para las organizaciones que cumplen los requisitos, con un plazo de notificación de cumplimiento del 5 de diciembre de 2027. La dirección de Endurecimiento de Escocia sigue el cambio del 17 de septiembre de 2026 de la evaluación de efectos significativos de los proyectos del Anexo 2 que cumplen los requisitos a la EIA obligatoria para las clases de centros de datos especificadas por encima de los 50 MW de potencia eléctrica total propuesta. La dirección de Sin cambios de Gales refleja que Gales Futura permanece operativa durante la revisión, con la publicación de sustitución estimada para el invierno de 2029/30 y la política específica del sector en desarrollo. El atractivo actual es Medio porque las obligaciones del ESOS se limitan a las organizaciones que cumplen los requisitos, Escocia mantiene la evaluación caso por caso en o por debajo de los 50 MW para las clases de desarrollo especificadas, y Gales proporciona un marco de planificación operativo durante la revisión.
Etapas de la Cadena de Valor
La comparación de la cadena de valor sigue la ingeniería de conexión a la red, la conectividad de fibra y las operaciones de colocación según los ingresos del proveedor y las restricciones de ejecución. Los servicios de ingeniería y red hacen que la instalación sea utilizable, mientras que la operación crea la relación comercial recurrente con sus ocupantes. Las ofertas de infraestructura global de Equinix, Inc. típicamente facturan el espacio y la energía consumidos bajo contratos de duración fija que generan ingresos recurrentes mensuales. Una vez que una instalación entra en servicio, los contratistas de conexión y red apoyan un activo cuyo operador obtiene ingresos a través del consumo continuo de espacio y energa, dando a estas etapas diferentes horizontes de ingresos.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Ingeniería de conexión a la red | Contratistas de conexión como NG Bailey; operadores de red como UK Power Networks | Honorarios de ingeniería y servicios de conexión | Una conexión de circuito dual adecuada puede estar distante | Diseñar opciones de conexión por etapas |
| Conectividad de fibra | Operadores de redes de fibra como EXA Infrastructure | Ventas de capacidad de fibra y honorarios de servicios de red gestionados | Condiciones difíciles del lecho marino en rutas submarinas | Utilizar instalación especializada de segmento húmedo |
| Operaciones de colocación | Operadores de colocación como Equinix, Inc. y Digital Realty Trust Inc. | Equinix típicamente obtiene cargos mensuales recurrentes por espacio y energía | El despliegue del cliente depende de la capacidad energizada y utilizable | Escalonar la puesta en marcha en torno a la capacidad disponible para la ocupación |
| Fuente: Mordor Intelligence | ||||
El despliegue de la ruta de Londres, Fráncfort, Ámsterdam y Bruselas de EXA en 2025 requirió técnicas de instalación especializadas para las condiciones del lecho marino del Mar del Norte. La ruta de EXA muestra a los proveedores de fibra asumiendo el riesgo de instalación física fuera de la propia construcción de un operador de colocación, haciendo que la conectividad del sitio dependa de la ejecución por parte de los proveedores de red. Los contratos recurrentes de un operador dependen, en consecuencia, de mantener la conexión de energía y las rutas de red que hacen útil su capacidad ocupada.
Panorama Competitivo
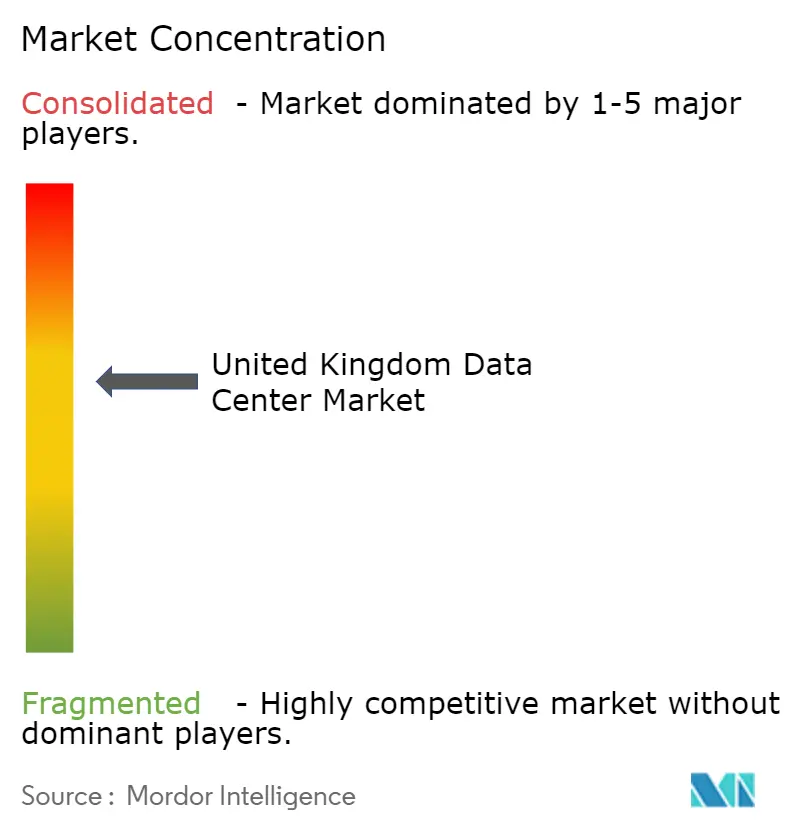
Un grupo moderadamente concentrado de plataformas de instalaciones compite junto a especialistas en servicios en la nube, apoyando varias formas de atender las cargas de trabajo empresariales. Digital Realty Trust Inc. informa de 13 centros de datos y más de 435 clientes en su área metropolitana de Londres más amplia, incluidos Crawley, Slough y Woking. Equinix, Inc. persigue el desarrollo de campus, mientras que Rackspace Technology Inc. proporciona experiencia en nube híbrida para clientes como Domino's Pizza UK & Ireland. NTT Corporation participa a través del negocio de centros de datos de NTT DATA, y VIRTUS Data Centres Ltd (ST Telemedia Global Data Centres) desarrolla y opera instalaciones en el Reino Unido. Esta variedad de roles convierte la amplitud de servicios en una fuente de diferenciación junto con la escala de las instalaciones disponibles para alojar cargas de trabajo.
Las estrategias de expansión combinan grandes campus prospectivos con adiciones más pequeñas a ubicaciones establecidas, creando diferentes horizontes de entrega para los compradores. En octubre de 2025, Equinix, Inc. anunció un campus planificado en Hertfordshire que supera los 250 MW de capacidad de computación, con construcción prevista en 2027 y operación en 2031. VIRTUS anunció el planificado LONDON19 en Slough Trading Estate el 30 de junio de 2026, especificando 32,5 MW de carga de TI. La apertura prevista de Equinix, Inc. en 2031 cae dentro de los últimos 2 años de la ventana de previsión 2027-2032, situando la contribución operativa del campus al final de ese período.
NTT DATA informó en mayo de 2025 de que había asegurado 26,3 acres para el sitio londinense planificado LON2 y adquirido la propiedad libre subyacente en las instalaciones londinenses existentes. Equinix, Inc. ha presentado solicitudes en Hertfordshire que cubren la infraestructura del sitio y las obras de habilitación, con propuestas detalladas de edificios de centros de datos asignadas a presentaciones posteriores. Estas acciones sitúan el control del terreno y la infraestructura preparatoria por delante de los edificios informáticos completados en la secuencia de desarrollo. La titularidad de la propiedad y el alcance de la planificación crean diferentes posiciones competitivas, con NTT DATA asegurando el control de la propiedad libre en las instalaciones londinenses existentes mientras que el camino de Equinix, Inc. hacia el espacio ocupable en Hertfordshire requiere presentaciones de edificios posteriores.
Líderes de la Industria de Centros de Datos del Reino Unido
-
Digital Realty Trust Inc.
-
Equinix, Inc.
-
Rackspace Technology Inc.
-
NTT Corporation
-
VIRTUS Data Centres Ltd (ST Telemedia Global Data Centres)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Datos del Reino Unido Empresas cubiertas en este informe
- Digital Realty Trust Inc.
- Equinix, Inc.
- VIRTUS Data Centres Ltd (ST Telemedia Global Data Centres)
- IBM Corporation
- Ark Data Centres
- Vantage Data Centers Management Company, LLC
- NTT Corporation
- CyrusOne LLC
- Redcentric Data Centres
- Rackspace Technology Inc.
- Green Mountain AS
- Global Switch Holdings Limited
- Amazon Web Services, Inc.
- Telehouse International Corporation of Europe Ltd
- Oracle Corporation
Desarrollos recientes de la industria en Mercado de Centros de Datos del Reino Unido
- Sep 2026: Civo anunció el primer sitio en un despliegue planificado de 40 centros de datos de borde en el Reino Unido, con el equipamiento en curso en Hertfordshire para un inicial de 8 MW y una expansión planificada a 38 MW.
- Jul 2026: Yondr acordó vender a GLIL Infrastructure LLP una participación mayoritaria en su campus de Slough de 2 edificios de hiperescala en operación. El acuerdo se completó posteriormente. Yondr planeaba conservar la propiedad minoritaria y la gestión operativa.
- May 2026: Stellanor Datacenters completó su adquisición de 8 centros de datos en el Reino Unido de Redcentric plc, con las instalaciones adquiridas atendiendo a aproximadamente 450 clientes empresariales.
Alcance y Metodología
Resumen de la segmentación
| Pequeño |
| Mediano |
| Grande |
| Mega |
| Masivo |
| Nivel 1 y 2 |
| Nivel 3 |
| Nivel 4 |
| Hiperescala / Autocostruido | ||
| Empresarial / Perimetral | ||
| Colocación | No Utilizado | |
| Utilizado | Colocación Minorista | |
| Colocación Mayorista | ||
| BFSI |
| TI e ITES |
| Comercio Electrónico |
| Gobierno |
| Manufactura |
| Medios y Entretenimiento |
| Telecomunicaciones |
| Otros Usuarios Finales |
| Gran Londres |
| Resto del Reino Unido |
| Por Tamaño de Centro de Datos | Pequeño | ||
| Mediano | |||
| Grande | |||
| Mega | |||
| Masivo | |||
| Por Tipo de Nivel | Nivel 1 y 2 | ||
| Nivel 3 | |||
| Nivel 4 | |||
| Por Tipo de Centro de Datos | Hiperescala / Autocostruido | ||
| Empresarial / Perimetral | |||
| Colocación | No Utilizado | ||
| Utilizado | Colocación Minorista | ||
| Colocación Mayorista | |||
| Por Usuario Final | BFSI | ||
| TI e ITES | |||
| Comercio Electrónico | |||
| Gobierno | |||
| Manufactura | |||
| Medios y Entretenimiento | |||
| Telecomunicaciones | |||
| Otros Usuarios Finales | |||
| Por Zona de Alta Concentración | Gran Londres | ||
| Resto del Reino Unido | |||
Definición de mercado
- CAPACIDAD DE CARGA DE TI - La capacidad de carga de TI, o capacidad instalada, se refiere a la cantidad de energía consumida por los servidores y equipos de red instalados en un bastidor. Se mide en megavatios (MW).
- TASA DE ABSORCIÓN - Denota en qué medida la capacidad del centro de datos ha sido arrendada. Por ejemplo, si un centro de datos de 100 MW ha arrendado 75 MW, la tasa de absorción sería del 75%. También se denomina tasa de utilización y capacidad arrendada.
- ESPACIO DE SUELO ELEVADO - Es un espacio elevado construido sobre el suelo. Este espacio entre el suelo original y el suelo elevado se utiliza para acomodar el cableado, el enfriamiento y otros equipos del centro de datos. Esta disposición contribuye a tener una infraestructura adecuada de cableado y enfriamiento. Se mide en pies cuadrados (ft²).
- TAMAÑO DEL CENTRO DE DATOS - El Tamaño del Centro de Datos se segmenta en función del espacio de suelo elevado asignado a las instalaciones del centro de datos. Centro de Datos Mega: el número de bastidores debe ser superior a 9.000 o el espacio de suelo elevado debe ser superior a 225.001 pies cuadrados; Centro de Datos Masivo: el número de bastidores debe estar entre 9.000 y 3.001 o el espacio de suelo elevado debe estar entre 225.000 pies cuadrados y 75.001 pies cuadrados; Centro de Datos Grande: el número de bastidores debe estar entre 3.000 y 801 o el espacio de suelo elevado debe estar entre 75.000 pies cuadrados y 20.001 pies cuadrados; Centro de Datos Mediano: el número de bastidores debe estar entre 800 y 201 o el espacio de suelo elevado debe estar entre 20.000 pies cuadrados y 5.001 pies cuadrados; Centro de Datos Pequeño: el número de bastidores debe ser inferior a 200 o el espacio de suelo elevado debe ser inferior a 5.000 pies cuadrados.
- TIPO DE NIVEL - Según el Uptime Institute, los centros de datos se clasifican en cuatro niveles en función de las competencias del equipo redundante de la infraestructura del centro de datos. En este segmento, los centros de datos se segmentan como Nivel 1, Nivel 2, Nivel 3 y Nivel 4.
- TIPO DE COLOCACIÓN - El segmento se divide en 3 categorías: servicios de colocación minorista, mayorista y de hiperescala. La categorización se realiza en función de la cantidad de carga de TI arrendada a los clientes potenciales. El servicio de colocación minorista tiene una capacidad arrendada inferior a 250 kW; el servicio de colocación mayorista tiene una capacidad arrendada entre 251 kW y 4 MW; y el servicio de colocación de hiperescala tiene una capacidad arrendada superior a 4 MW.
- CONSUMIDORES FINALES - El Mercado de Centros de Datos opera en un modelo B2B. BFSI, Gobierno, Operadores de Nube, Medios y Entretenimiento, Comercio Electrónico, Telecomunicaciones y Manufactura son los principales consumidores finales en el mercado estudiado. El alcance solo incluye a los operadores de servicios de colocación que atienden a la creciente digitalización de las industrias de usuarios finales.
| Palabra clave | Definición |
|---|---|
| Unidad de Bastidor | Generalmente denominada U o RU, es la unidad de medida para la unidad de servidor alojada en los bastidores del centro de datos. 1U equivale a 1,75 pulgadas. |
| Densidad de Bastidor | Define la cantidad de energía consumida por los equipos y servidores alojados en un bastidor. Se mide en kilovatios (kW). Este factor desempeña un papel fundamental en el diseño del centro de datos y en la planificación del enfriamiento y la energía. |
| Capacidad de Carga de TI | La capacidad de carga de TI, o capacidad instalada, se refiere a la cantidad de energía consumida por los servidores y equipos de red instalados en un bastidor. Se mide en megavatios (MW). |
| Tasa de Absorción | Denota cuánta de la capacidad del centro de datos ha sido arrendada. Por ejemplo, si un centro de datos de 100 MW ha arrendado 75 MW, la tasa de absorción sería del 75%. También se denomina tasa de utilización y capacidad arrendada. |
| Espacio de Suelo Elevado | Es un espacio elevado construido sobre el suelo. Este espacio entre el suelo original y el suelo elevado se utiliza para acomodar el cableado, el enfriamiento y otros equipos del centro de datos. Esta disposición contribuye a tener una infraestructura adecuada de cableado y enfriamiento. Se mide en pies cuadrados/metros. |
| Acondicionador de Aire para Sala de Ordenadores (CRAC) | Es un dispositivo utilizado para monitorear y mantener la temperatura, la circulación del aire y la humedad dentro de la sala de servidores en el centro de datos. |
| Pasillo | Es el espacio abierto entre las filas de bastidores. Este espacio abierto es fundamental para mantener la temperatura óptima (20-25 °C) en la sala de servidores. Principalmente hay dos pasillos dentro de la sala de servidores: un pasillo caliente y un pasillo frío. |
| Pasillo Frío | Es el pasillo en el que la parte frontal del bastidor da hacia el pasillo. Aquí, el aire frío se dirige hacia el pasillo para que pueda entrar por la parte frontal de los bastidores y mantener la temperatura. |
| Pasillo Caliente | Es el pasillo en el que la parte trasera de los bastidores da hacia el pasillo. Aquí, el calor disipado por los equipos del bastidor se dirige hacia la salida de ventilación del CRAC. |
| Carga Crítica | Incluye los servidores y otros equipos informáticos cuyo tiempo de actividad es fundamental para la operación del centro de datos. |
| Efectividad en el Uso de la Energía (PUE) | Es una métrica que define la eficiencia de un centro de datos. Se calcula mediante: (𝐶𝑜𝑛𝑠𝑢𝑚𝑜 𝑇𝑜𝑡𝑎𝑙 𝑑𝑒 𝐸𝑛𝑒𝑟𝑔í𝑎 𝑑𝑒𝑙 𝐶𝑒𝑛𝑡𝑟𝑜 𝑑𝑒 𝐷𝑎𝑡𝑜𝑠)/(𝐶𝑜𝑛𝑠𝑢𝑚𝑜 𝑇𝑜𝑡𝑎𝑙 𝑑𝑒 𝐸𝑛𝑒𝑟𝑔í𝑎 𝑑𝑒 𝑙𝑜𝑠 𝐸𝑞𝑢𝑖𝑝𝑜𝑠 𝑑𝑒 𝑇𝐼). Además, un centro de datos con un PUE de 1,2-1,5 se considera altamente eficiente, mientras que un centro de datos con un PUE >2 se considera altamente ineficiente. |
| Redundancia | Se define como un diseño de sistema en el que se añade un componente adicional (SAI, generadores, CRAC) para que, en caso de corte de energía o fallo de un equipo, los equipos de TI no se vean afectados. |
| Sistema de Alimentación Ininterrumpida (SAI) | Es un dispositivo que se conecta en serie con el suministro de energía de la red pública, almacenando energía en baterías de modo que el suministro del SAI sea continuo para los equipos de TI incluso durante un corte del suministro de la red. El SAI soporta principalmente solo los equipos de TI. |
| Generadores | Al igual que el SAI, los generadores se instalan en el centro de datos para garantizar un suministro de energía ininterrumpido, evitando el tiempo de inactividad. Las instalaciones de centros de datos cuentan con generadores diésel y, habitualmente, se almacenan 48 horas de diésel en la instalación para prevenir interrupciones. |
| N+1 | Denominado 'Necesidad más uno', denota la configuración de equipo adicional disponible para evitar el tiempo de inactividad en caso de fallo. Un centro de datos se considera N+1 cuando hay una unidad adicional por cada 4 componentes. Por ejemplo, si un centro de datos tiene 4 sistemas SAI, para lograr N+1 se requeriría un sistema SAI adicional. |
| 2N | Se refiere a un diseño totalmente redundante en el que se despliegan dos sistemas de distribución de energía independientes. Por lo tanto, en caso de fallo completo de un sistema de distribución, el otro sistema seguirá suministrando energía al centro de datos. |
| Enfriamiento en Fila | Es el sistema de diseño de enfriamiento instalado entre los bastidores de una fila donde extrae el aire caliente del pasillo caliente y suministra aire frío al pasillo frío, manteniendo así la temperatura. |
| Nivel 1 | La clasificación de nivel determina la preparación de una instalación de centro de datos para mantener la operación del centro de datos. Un centro de datos se clasifica como centro de datos de Nivel 1 cuando tiene componentes de energía no redundantes (N) (SAI, generadores), componentes de enfriamiento y sistema de distribución de energía (desde las redes eléctricas públicas). El centro de datos de Nivel 1 tiene un tiempo de actividad del 99,67% y un tiempo de inactividad anual de <28,8 horas. |
| Nivel 2 | Un centro de datos se clasifica como centro de datos de Nivel 2 cuando tiene componentes de energía y enfriamiento redundantes (N+1) y un sistema de distribución único no redundante. Los componentes redundantes incluyen generadores adicionales, SAI, enfriadores, equipos de rechazo de calor y tanques de combustible. El centro de datos de Nivel 2 tiene un tiempo de actividad del 99,74% y un tiempo de inactividad anual de <22 horas. |
| Nivel 3 | Un centro de datos que tiene componentes de energía y enfriamiento redundantes y múltiples sistemas de distribución de energía se denomina centro de datos de Nivel 3. La instalación es resistente a las interrupciones planificadas (mantenimiento de la instalación) y no planificadas (corte de energía, fallo de enfriamiento). El centro de datos de Nivel 3 tiene un tiempo de actividad del 99,98% y un tiempo de inactividad anual de <1,6 horas. |
| Nivel 4 | Es el tipo de centro de datos más tolerante. Un centro de datos de Nivel 4 tiene múltiples componentes de energía y enfriamiento redundantes e independientes y múltiples vías de distribución de energía. Todos los equipos de TI tienen doble alimentación, lo que los hace tolerantes a fallos en caso de cualquier interrupción, garantizando así una operación ininterrumpida. El centro de datos de Nivel 4 tiene un tiempo de actividad del 99,74% y un tiempo de inactividad anual de <26,3 minutos. |
| Centro de Datos Pequeño | Un centro de datos que tiene un área de espacio de suelo de ≤ 5.000 pies cuadrados o cuyo número de bastidores que se pueden instalar es ≤ 200 se clasifica como centro de datos pequeño. |
| Centro de Datos Mediano | Un centro de datos que tiene un área de espacio de suelo entre 5.001 y 20.000 pies cuadrados, o cuyo número de bastidores que se pueden instalar está entre 201 y 800, se clasifica como centro de datos mediano. |
| Centro de Datos Grande | Un centro de datos que tiene un área de espacio de suelo entre 20.001 y 75.000 pies cuadrados, o cuyo número de bastidores que se pueden instalar está entre 801 y 3.000, se clasifica como centro de datos grande. |
| Centro de Datos Masivo | Un centro de datos que tiene un área de espacio de suelo entre 75.001 y 225.000 pies cuadrados, o cuyo número de bastidores que se pueden instalar está entre 3.001 y 9.000, se clasifica como centro de datos masivo. |
| Centro de Datos Mega | Un centro de datos que tiene un área de espacio de suelo de ≥ 225.001 pies cuadrados o cuyo número de bastidores que se pueden instalar es ≥ 9.001 se clasifica como centro de datos mega. |
| Colocación Minorista | Se refiere a aquellos clientes que tienen un requisito de capacidad de 250 kW o menos. Estos servicios son adoptados principalmente por pequeñas y medianas empresas (PYMES). |
| Colocación Mayorista | Se refiere a aquellos clientes que tienen un requisito de capacidad entre 250 kW y 4 MW. Estos servicios son adoptados principalmente por medianas y grandes empresas. |
| Colocación de Hiperescala | Se refiere a aquellos clientes que tienen un requisito de capacidad superior a 4 MW. La demanda de hiperescala proviene principalmente de grandes proveedores de nube, empresas de TI, BFSI y reproductores de OTT (como Netflix, Hulu y HBO+). |
| Velocidad de Datos Móviles | Es la velocidad de internet móvil que experimenta un usuario a través de su teléfono inteligente. Esta velocidad depende principalmente de la tecnología de operador utilizada en el teléfono inteligente. Las tecnologías de operador disponibles en el mercado son 2G, 3G, 4G y 5G, donde 2G proporciona la velocidad más lenta mientras que 5G es la más rápida. |
| Red de Conectividad de Fibra | Es una red de cables de fibra óptica desplegada en todo el país, conectando las regiones rurales y urbanas con una conexión a internet de alta velocidad. Se mide en kilómetros (km). |
| Tráfico de Datos por Teléfono Inteligente | Es una medida del consumo promedio de datos de un usuario de teléfono inteligente en un mes. Se mide en gigabytes (GB). |
| Velocidad de Datos de Banda Ancha | Es la velocidad de internet que se suministra a través de la conexión de cable fijo. Habitualmente, se utilizan cables de cobre y cables de fibra óptica tanto en uso residencial como comercial. El cable de fibra óptica proporciona una velocidad de internet más rápida que el cable de cobre. |
| Cable Submarino | Un cable submarino es un cable de fibra óptica tendido entre dos o más puntos de aterrizaje. A través de este cable se establece la comunicación y la conectividad a internet entre países de todo el mundo. Estos cables pueden transmitir de 100 a 200 terabits por segundo (Tbps) de un punto a otro. |
| Huella de Carbono | Es la medida del dióxido de carbono generado durante la operación regular de un centro de datos. Dado que el carbón, el petróleo y el gas son las principales fuentes de generación de energía, el consumo de esta energía contribuye a las emisiones de carbono. Los operadores de centros de datos están incorporando fuentes de energía renovable para reducir la huella de carbono que emerge en sus instalaciones. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de pronóstico robusta, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos de mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte de los precios, y el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos del mercado, variables y posicionamientos de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




