
Tamaño y Cuota del Mercado de Fachadas del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
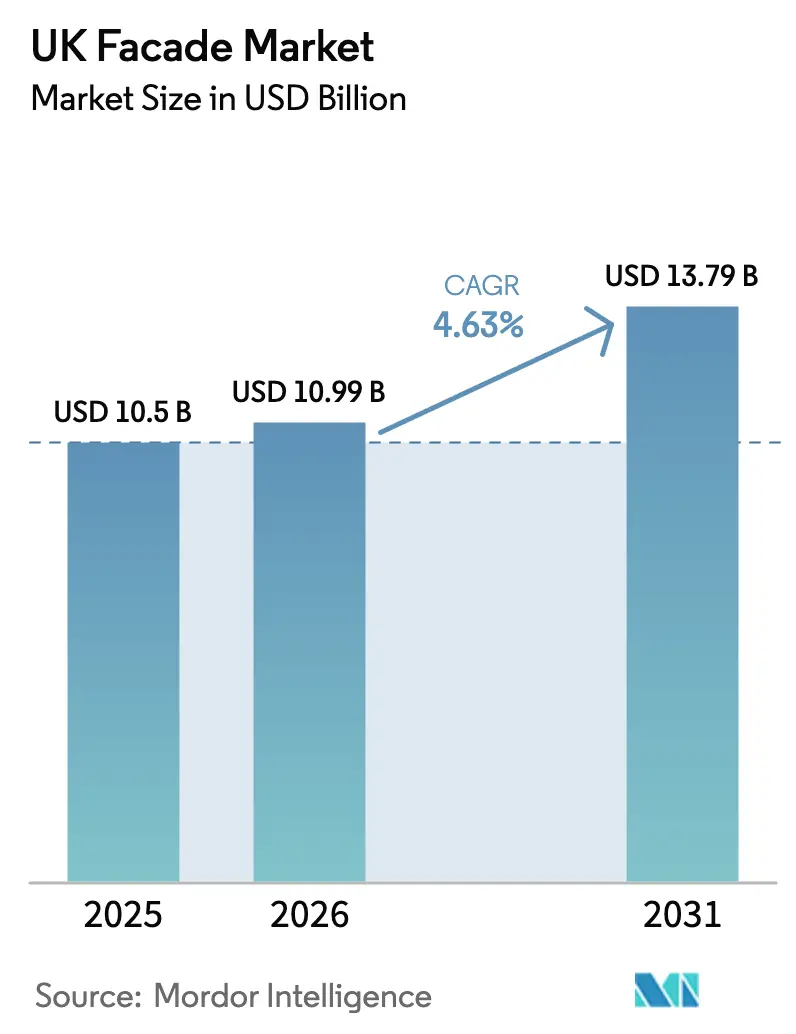
| Tamaño del mercado en el año base (2025) | 10.5 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.79 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.63 % |
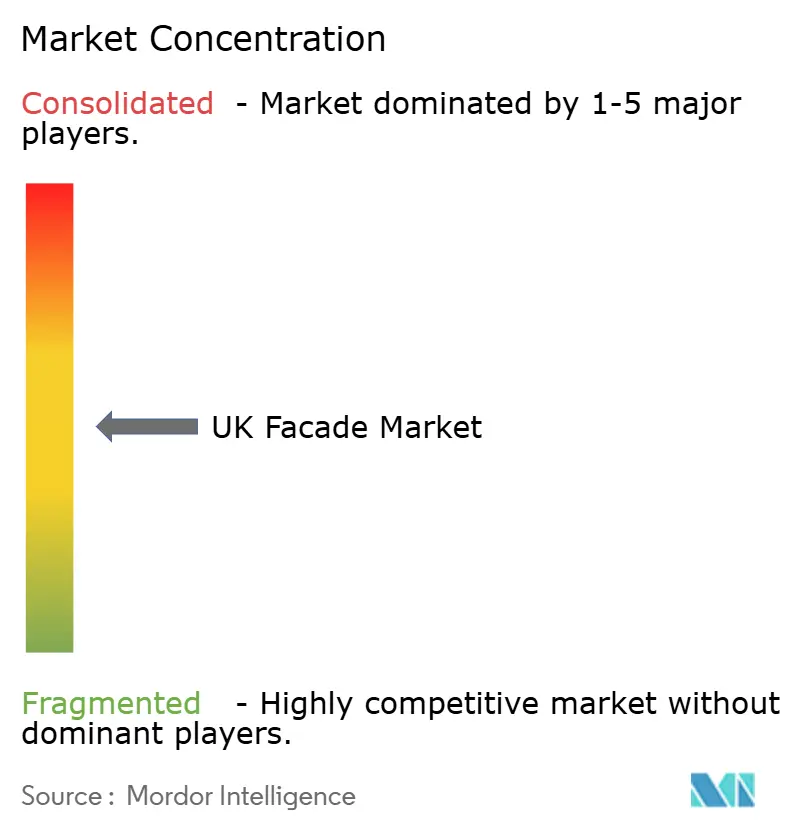
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fachadas del Reino Unido por Mordor Intelligence
El tamaño del mercado de fachadas del Reino Unido en 2026 se estima en USD 10.990 millones, con un crecimiento desde el valor de 2025 de USD 10.500 millones, con proyecciones para 2031 que muestran USD 13.790 millones, creciendo a una CAGR del 4,63% durante el período 2026-2031. Las rápidas reformas de seguridad posteriores al incendio de Grenfell, los mandatos de envolvente con emisiones netas cero y la creciente demanda derivada de la cartera de construcción de centros de datos sustentan el crecimiento. Los promotores priorizan ahora las fachadas no combustibles y térmicamente eficientes por encima del ahorro en costes iniciales, mientras que la ampliación del alivio del IVA en materiales de ahorro energético está acelerando la adopción de fotovoltaica integrada en edificios (BIPV). Inglaterra lidera el gasto, pero Gales es la geografía de mayor crecimiento gracias a los grandes proyectos de uso mixto en Cardiff. La dinámica competitiva ha evolucionado hacia las credenciales de cumplimiento normativo, con la adquisición de OVNIVER por parte de Saint-Gobain por USD 815 millones y la apuesta de Kingspan por el aislamiento, que ilustran estrategias de integración vertical. Al mismo tiempo, la escasez de 251.500 trabajadores de la construcción prevista para 2028 está catalizando el uso de fachadas modulares prefabricadas fuera de obra que reducen la intensidad de mano de obra in situ[1]Junta de Formación de la Industria de la Construcción, "Perspectivas de la Industria CSN 2024-2028," citb.co.uk
Conclusiones Clave del Informe
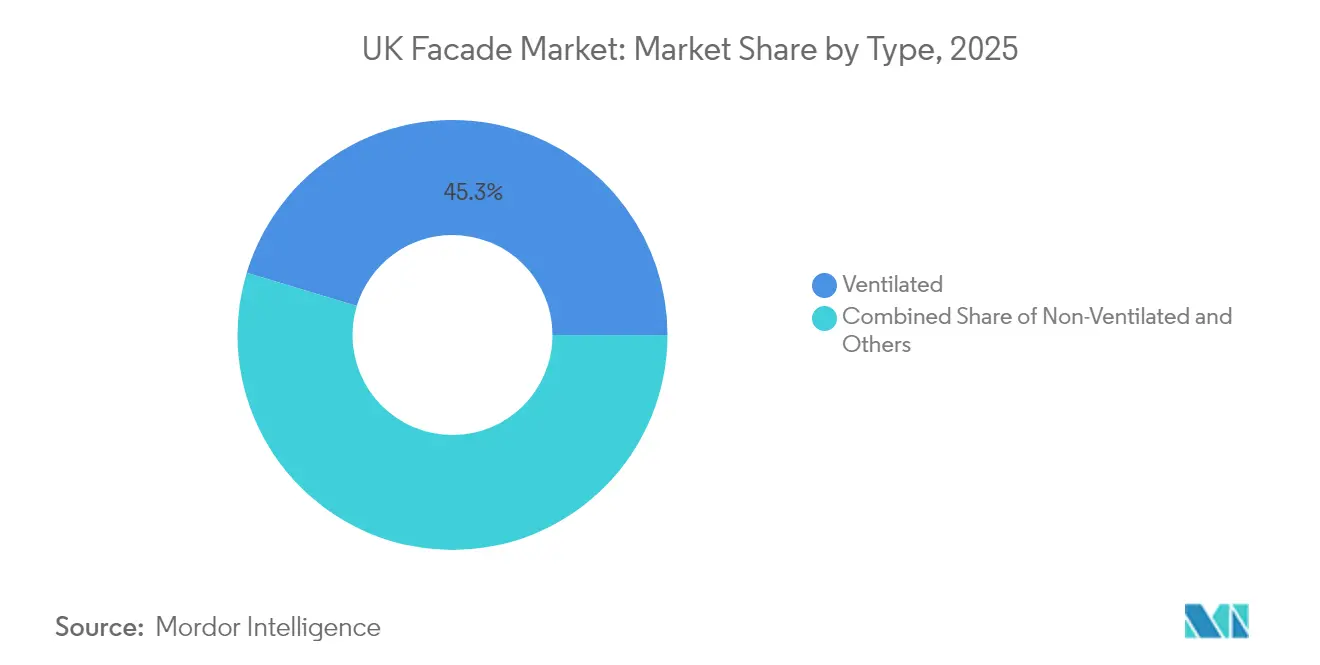
- Por tipo de fachada, los sistemas ventilados captaron el 45,32% de la cuota del mercado de fachadas del Reino Unido en 2025 y se están expandiendo a una CAGR del 7,65% entre 2026-2031.
- Por configuración de sistema, el revestimiento de pantalla pluvial lideró con el 32,74% de los ingresos en 2025, mientras que los muros cortina unitizados son los de mayor crecimiento con una CAGR del 8,47% entre 2026-2031.
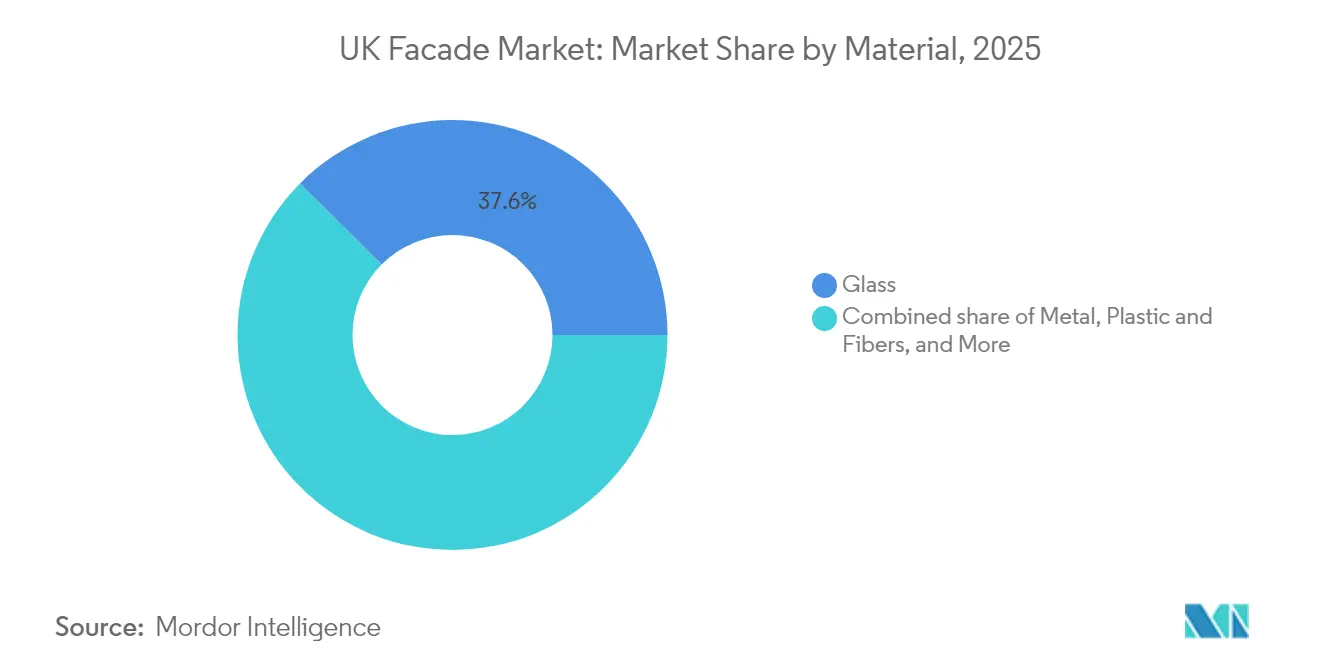
- Por material, el vidrio mantuvo una cuota del 37,55% del tamaño del mercado de fachadas del Reino Unido en 2025; el Segmento Otros avanza a un ritmo anual del 12,1%, impulsado por las exenciones del IVA vigentes hasta marzo de 2027.
- Por instalación, las aplicaciones de renovación y rehabilitación crecen a una CAGR del 8,66% frente a una cuota del 60,35% de los proyectos de nueva construcción en 2025, impulsadas por la política «Rehabilitación Primero» de Londres.
- Por usuario final, los edificios comerciales representaron el 53,22% del mercado de fachadas del Reino Unido en 2025, con la demanda de centros de datos impulsando el segmento a una CAGR del 6,98% entre 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Fachadas del Reino Unido
Análisis de Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Oleada de revestimiento posterior al incendio de Grenfell | +1.2% | Núcleo de Inglaterra, extensión a Gales y Escocia | Mediano plazo (2-4 años) |
| Mandatos de envolvente para emisiones netas cero en 2050 | +0.8% | Global | Largo plazo (≥ 4 años) |
| Adopción de construcción modular prefabricada fuera de obra | +0.6% | Inglaterra, Escocia | Mediano plazo (2-4 años) |
| Auge de la construcción de centros de datos | +0.5% | Núcleo de Inglaterra, emplazamientos selectos en Escocia | Corto plazo (≤ 2 años) |
| Alivio del IVA que impulsa las fachadas BIPV | +0.4% | Inglaterra, Gales, Escocia | Corto plazo (≤ 2 años) |
| Política «Rehabilitación Primero» de Londres | +0.2% | Londres, metrópolis selectas de Inglaterra | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Oleada de Revestimiento Posterior al Incendio de Grenfell
La Ley de Seguridad en la Edificación de 2022 identificó 5.052 bloques residenciales de más de 11 metros con revestimiento inseguro a abril de 2025, de los cuales 2.477 ya estaban en proceso de rehabilitación [2]Departamento de Nivelación del Reino Unido, "Publicación Mensual de Datos de Rehabilitación de Seguridad en la Edificación," gov.uk. Los fallos del Tribunal de Primera Instancia consideran ahora inaceptables incluso las calificaciones de riesgo de incendio «medio», ampliando la exposición a la responsabilidad. Las aseguradoras están excluyendo las fachadas combustibles, lo que impone de facto los sistemas con calificación A1. Las deducciones del IVA en trabajos de rehabilitación reducen aún más los costes de mejora. Los proveedores consolidados con carteras certificadas y no combustibles están captando una demanda desproporcionada.
Mandatos de Envolvente para Emisiones Netas Cero en 2050
La Norma para Viviendas Futuras, prevista para 2025, exige reducciones significativas del carbono operacional, mientras que Londres obliga a realizar evaluaciones de carbono de ciclo de vida completo para proyectos superiores a 1.000 m². Las investigaciones muestran que el vidrio representa hasta el 60% del carbono incorporado de las fachadas, lo que impulsa a los fabricantes a desarrollar acristalamiento con alto contenido de material reciclado.[3]Arup, "Comprendiendo la Huella de Carbono de las Fachadas," arup.com El reconocimiento gubernamental de los centros de datos como infraestructuras de importancia nacional está acortando los plazos de planificación, aunque también endurece los criterios de eficiencia energética. Los umbrales de «Excelente» en BREEAM del sector público dependen ahora de la descarbonización de las fachadas, tal como ilustra el Centro Oncológico Velindre de Cardiff.
Adopción de Construcción Modular Prefabricada Fuera de Obra
Los estudios gubernamentales destacan que la entrega modular volumétrica, cuando se combina con decisiones tempranas de Diseño para la Fabricación, mitiga los riesgos de calidad y acelera la finalización. La escasez de mano de obra —251.500 trabajadores adicionales necesarios para 2028— hace que las fachadas fabricadas en fábrica resulten atractivas. Las investigaciones sobre automatización en edificios de gran altura confirman mejores tolerancias geométricas y mayor robustez de las conexiones en los módulos de fachada. Los promotores de centros de datos están liderando la adopción porque este enfoque acorta los plazos de entrega sin comprometer el rendimiento.[4]XYZ Reality, "Tendencias de Centros de Datos 2025," xyzreality.com
Auge de la Construcción de Centros de Datos
Los corredores tecnológicos de Inglaterra albergan un campus de inteligencia artificial de GBP 10.000 millones (USD 13.000 millones) en Blyth y un emplazamiento hiperescala de GBP 3.750 millones (USD 5.060 millones) en Hertfordshire, ambos con necesidad de fachadas de alto rendimiento capaces de gestionar cargas térmicas elevadas. Se prevé que la demanda europea de centros de datos amplíe las necesidades de potencia de la red eléctrica en un 160% para 2030, intensificando la demanda de envolventes energéticamente eficientes. Los sistemas de fachada integran ahora protección solar inteligente y características de enfriamiento pasivo para controlar las temperaturas internas mientras cumplen estrictos objetivos de PUE. Las implantaciones de computación periférica también están estimulando soluciones de rehabilitación que se integran en las estructuras urbanas existentes.
Análisis de Impacto de las Restricciones*
| Restricción | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad del precio del aluminio y el vidrio | -0.7% | Global | Corto plazo (≤ 2 años) |
| Escasez de mano de obra certificada en fachadas | -0.5% | Núcleo de Inglaterra, Escocia, Gales | Mediano plazo (2-4 años) |
| Exclusiones aseguradoras para sistemas combustibles | -0.3% | Inglaterra, Gales, Escocia | Corto plazo (≤ 2 años) |
| Límites de carbono incorporado (Plan de Londres) | -0.2% | Londres, metrópolis selectas de Inglaterra | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Aluminio y el Vidrio
La fundición de aluminio, intensiva en energía, se enfrenta a dinámicas cambiantes de oferta y riesgos geopolíticos en el comercio que repercuten en los presupuestos de fachada. Los índices de materiales de construcción del Reino Unido registraron un descenso interanual del 2,0% a junio de 2024, aunque los precios al contado siguen siendo inestables, lo que complica la planificación de costes para los contratos de fachada con largos plazos de entrega. Los productores de vidrio plano están invirtiendo en automatización para reducir las paradas no planificadas, que pueden superar GBP 1 millón (USD 1,3501 millones) por minuto.
Escasez de Mano de Obra Certificada en Fachadas
Solo 60.000 de los 251.500 trabajadores adicionales de la construcción necesarios para 2029 serán aprendices financiados por el gobierno, prolongando la escasez de competencias. Los instaladores de fachadas deben acreditar ahora su competencia conforme a la normativa de la Ley de Seguridad en la Edificación, lo que reduce el grupo de talentos disponibles. Las carencias de ingeniería en bombas de calor ponen de relieve la escasez más amplia de competencias en envolventes de edificios. Los sistemas prefabricados y unitizados que reducen la mano de obra in situ están ganando, por tanto, prioridad en las especificaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Sistemas Ventilados Impulsan la Innovación en Rendimiento
Los sistemas ventilados representaron el 45,32% de la cuota del mercado de fachadas del Reino Unido en 2025, y el segmento está proyectado para crecer a una CAGR del 7,65% hasta 2031. Su diseño de cámara de aire limita la propagación del fuego y mejora la regulación térmica, alineándose con el cumplimiento de la Ley de Seguridad en la Edificación y los objetivos de emisiones netas cero: dos prioridades que actualmente condicionan prácticamente cualquier licitación en el mercado de fachadas del Reino Unido. La tecnología evoluciona hacia módulos inteligentes como el ISOshade® de seele, que utiliza sensores integrados y lamas controladas por inteligencia artificial para modular la ganancia solar sin consumo activo de energía. La demanda de rehabilitaciones ventiladas en torres residenciales ocupadas también está aumentando, aprovechando el alivio del IVA y los incentivos de las aseguradoras para sustituir el revestimiento combustible. A medida que las aseguradoras endurecen la suscripción, los promotores consideran cada vez más los sistemas ventilados como la solución de referencia y no como una mejora opcional.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Tipo de Sistema de Fachada: La Innovación en Unitizado Desafía el Dominio del Revestimiento de Pantalla Pluvial
El revestimiento de pantalla pluvial captó el 32,74% de los ingresos del mercado de fachadas del Reino Unido en 2025, lo que refleja su versatilidad y sus ensamblajes con calificación A1 de probada eficacia. Sin embargo, los muros cortina unitizados avanzan a una CAGR del 8,47% hasta 2031, impulsados por la calidad controlada en fábrica y la instalación más rápida que contrarresta la escasez de mano de obra en el mercado de fachadas del Reino Unido. Los fabricantes están difuminando las fronteras entre sistemas; las soluciones híbridas de unitizado y pantalla pluvial prometen la libertad estética de los revestimientos de pantalla pluvial con las ventajas de velocidad de los paneles unitizados. Las maquetas certificadas por CWCT son ahora obligatorias en la mayoría de los proyectos de gran altura, favoreciendo a los proveedores que pueden ensayar ensamblajes unitizados completos en condiciones de carga extremas. A medida que los constructores modulares estandarizan los tamaños de los vanos, los paneles unitizados se están convirtiendo en la interfaz predeterminada.
Por Material: El Vidrio BIPV Rompe con las Especificaciones Tradicionales
El vidrio mantuvo el 37,55% del tamaño del mercado de fachadas del Reino Unido en 2025, pero el segmento Otros se está expandiendo a un ritmo anual del 12,1% gracias a las exenciones del IVA y los compromisos de emisiones netas cero. Los paneles Solarvolt™ de Vitro y las ventanas solares del Sistema Guardian-ML capturan la luz natural generando hasta 33 Wp/m². Las investigaciones de la Universidad de York indican que las matrices bifaciales verticales ofrecen incrementos de potencia invernal del 24,5%, una ventaja notable para latitudes septentrionales. Los metales mantienen su relevancia por su comportamiento frente al fuego, mientras que los plásticos se enfrentan a exclusiones crecientes por parte de las aseguradoras. Los promotores especifican cada vez más aluminio de bajo carbono con alto contenido reciclado, lo que impulsa a los productores hacia modelos de suministro de ciclo cerrado.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Instalación: La Aceleración de la Rehabilitación Transforma la Dinámica del Mercado
Las obras de nueva construcción representaron el 60,35% de las instalaciones de 2025, aunque se prevé que la demanda de rehabilitación crezca a una CAGR del 8,66% hasta 2031, ya que el mandato «Rehabilitación Primero» de Londres y los límites de carbono de ciclo de vida completo favorecen la reutilización de edificios existentes. Los proyectos de rehabilitación están aprovechando las deducciones del IVA en trabajos de rehabilitación para financiar mejoras de fachada. La oleada de rehabilitación requiere sistemas de panelizado flexible que puedan adaptarse a condiciones de sustrato desconocidas y alturas de planta variables. Los proveedores que ofrecen levantamientos digitales detallados y panelizado paramétrico están ganando cuota de mercado, ya que los clientes exigen una mínima perturbación para los inquilinos, otro diferenciador competitivo en el mercado de fachadas del Reino Unido.
Por Usuario Final: El Sector Comercial Lidera la Adopción de la Innovación
Los edificios comerciales controlaron el 53,22% de los ingresos del mercado de fachadas del Reino Unido en 2025 y se proyecta que se expandan a una CAGR del 6,98% hasta 2031, impulsados por proyectos de centros de datos hiperescala y rehabilitaciones de oficinas orientadas a criterios ESG. Los promotores aceptan precios premium por las fachadas BIPV e inteligentes que reducen el carbono operacional o mejoran el bienestar de los ocupantes.
La demanda residencial sigue siendo alta en volumen pero sensible al precio; los arrendadores sociales adoptan con frecuencia paneles ventilados estandarizados para cumplir tanto los requisitos de seguridad como los presupuestarios. Los segmentos industrial e institucional adoptan innovaciones de nicho —como fachadas resistentes a explosiones o con blindaje frente a la radiación—, pero representan porciones menores del gasto total.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Inglaterra generó el 69,45% de los ingresos del mercado de fachadas del Reino Unido en 2025, impulsada por las estrictas normas de carbono de ciclo de vida completo de Londres y la alta concentración de proyectos de gran altura. Las reformas urbanísticas que agilizan la tramitación de centros de datos y campus de ciencias de la vida consolidan aún más el gasto en el Sureste, aunque las autoridades regionales adoptan normas de seguridad similares, extendiendo la demanda impulsada por el cumplimiento normativo a todo el país.
Gales registra el crecimiento más rápido con una CAGR del 6,28% hasta 2031. La torre de 50 plantas de Cardiff y el Centro Oncológico Velindre son ejemplos de grandes proyectos que requieren fachadas avanzadas alineadas con las ambiciones de «Excelente» en BREEAM. El marco Ffrâm24, con el 80% de los proveedores aprobados de origen local, mejora la resiliencia de la cadena de suministro para los proyectos galeses. Escocia mantiene una demanda estable de fachadas derivada de inversiones en el espacio público, como la sala de conciertos del Centro Dunard y las ampliaciones universitarias, aunque bajo una supervisión más estricta del gasto público. Se espera que el proyecto piloto de Evaluación de Edificio Único que cubre 107 bloques libere las carteras de rehabilitación una vez que se aclare la financiación. Irlanda del Norte registra volúmenes constantes pero más reducidos, con una producción trimestral de la construcción estabilizada desde mediados de 2024.
Panorama regulatorio
El mercado de fachadas del Reino Unido opera bajo requisitos más estrictos de seguridad en la construcción y de rendimiento energético, moldeados por las reformas posteriores a Grenfell y el marco del Building Safety Regulator (BSR). Las expectativas de seguridad contra incendios para muros exteriores se sustentan en el Approved Document B (Fire Safety), actualizado mediante enmiendas de 2025 y 2026 tanto en el Volumen 1 (viviendas) como en el Volumen 2 (edificios distintos de viviendas), lo que refuerza el escrutinio de la propagación del fuego y la calidad de la documentación de cumplimiento de los sistemas de fachada.
En materia de energía y carbono, los Future Homes and Buildings Standards (FHBS) se están implementando mediante The Building Regulations etc. (Amendment) (England) Regulations 2026 (S.I. 2026/335). La edición 2026 del Approved Document L replantea la Parte L como Energy and Greenhouse Gas Emissions e introduce nuevos requisitos funcionales (incluido L3). Esto eleva la importancia de las envolventes de alto rendimiento y baja fuga de aire, y de la integración con la generación de electricidad renovable in situ en viviendas y edificios que contienen viviendas, aumentando la presión de especificación sobre acristalamientos, aislamiento y conjuntos de sistemas.
Análisis de la cadena de valor
La cadena de valor de fachadas del Reino Unido va desde los insumos de materiales de aguas arriba (vidrio plano, aluminio, aislamiento, selladores y fijaciones) hasta el diseño y fabricación de sistemas (muros cortina, revestimientos ventilados, fachadas ventiladas, ventanas y puertas), seguido de logística, instalación en obra, pruebas/puesta en marcha y servicios de ciclo de vida. Las casas de sistemas y los grandes proveedores desempeñan un papel central al traducir los requisitos regulatorios y de rendimiento en conjuntos probados y con garantía. Participantes del mercado como Schuco UK (sistemas de fachada y fenestración), Kingspan Insulated Panels UK (paneles aislados y tecnología térmica) y Saint-Gobain Glass UK (soluciones de acristalamiento plano y recubierto/laminado) abarcan desde el apoyo al diseño hasta el suministro de productos.
La actividad intermedia y de aguas abajo está coordinada por organismos profesionales y sectoriales que influyen en la competencia, la orientación y la adopción técnica. The Society of Facade Engineering (SFE), bajo CIBSE, apoya la formación y el intercambio de conocimientos entre ingenieros de fachadas, mientras que la Flat Glass Manufacturers Association (FGMA) e INCA (aislamiento de muros exteriores) proporcionan coordinación sectorial en torno a categorías de producto centrales para la rehabilitación orientada al cumplimiento y las envolventes de obra nueva. El Construction Industry Council (CIC) funciona como un foro interprofesional que vincula normas, competencias y debates de política, ayudando a alinear a diseñadores, contratistas y fabricantes en torno a las expectativas de seguridad en la construcción y cambio climático que cada vez más determinan la contratación.
Panorama Competitivo
El mercado de fachadas del Reino Unido está moderadamente concentrado: los cinco principales proveedores controlan aproximadamente el 48% de los ingresos combinados, y la reciente actividad de fusiones y adquisiciones apunta hacia una mayor consolidación. La operación de USD 815 millones de Saint-Gobain con OVNIVER amplía su gama de productos no combustibles, mientras que la adquisición de Steico por parte de Kingspan refuerza sus capacidades de aislamiento de base biológica. Las adquisiciones consecutivas de software por parte de Forterro revelan un impulso hacia flujos de trabajo digitales integrados de diseño a fabricación para ventanas y fachadas.
Las propuestas de valor dependen ahora de la certificación de terceros, la transparencia de la cadena de suministro y la agrupación de servicios (asistencia en diseño, gemelo digital y control de calidad in situ). Kingspan reporta una caída del 65% en las emisiones de alcance 1 y 2 desde 2020, lo que indica que las credenciales de descarbonización impulsan el éxito en las licitaciones. Mientras tanto, los actores de nivel medio están asociándose con fabricantes internacionales de sistemas —el acuerdo de Schüco con Skyline Windows es un ejemplo ilustrativo— para acceder a ensamblajes testados y conformes con la normativa. La diferenciación tecnológica se centra en la integración BIPV, la protección solar habilitada por inteligencia artificial y los «cassettes» de fachada volumétricos prefabricados que pueden instalarse con una fracción de la mano de obra tradicional. Los proveedores que inviertan pronto en fabricación digital y materiales de bajo carbono probablemente ampliarán su cuota de mercado a medida que las aseguradoras y los propietarios de activos exijan datos de rendimiento cuantificables.
Líderes de la Industria de Fachadas del Reino Unido
Permasteelisa
Schüco UK
Kingspan Insulated Panels UK
Saint-Gobain Glass UK
AluK (GB) Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La rehabilitación y remediación orientada al cumplimiento normativo sigue siendo una oportunidad central para los proveedores que puedan combinar sistemas certificados no combustibles con un sólido apoyo de diseño asistido e instalación. El régimen de la Building Safety Act y el enfoque continuo en muros exteriores del Approved Document B elevan la demanda de evidencia de ensayos trazable, instalación competente y garantía de calidad, creando oportunidades para fabricantes y contratistas especializados que puedan ofrecer responsabilidad completa del sistema en lugar de un suministro solo de componentes.
Los requisitos de descarbonización también impulsan la demanda de materiales de bajo carbono incorporado y envolventes de mayor rendimiento que ayuden a los proyectos a cumplir las expectativas cada vez más estrictas de la Parte L. La edición 2026 del Approved Document L, implementada junto con los FHBS mediante S.I. 2026/335, aumenta la atención sobre el rendimiento de toda la envolvente y la integración de energías renovables in situ en el segmento residencial, favoreciendo la adopción de soluciones como perfiles de aluminio bajo en carbono y acristalamiento con BIPV integrado. A nivel sectorial, los cambios de gobernanza hacia un enfoque más consolidado de regulación de la construcción, partiendo del BSR y de la orientación gubernamental hacia un único regulador de la construcción, aumentan la prima sobre los flujos de trabajo de cumplimiento documentados, la información digital de producto y las cadenas de suministro preparadas para auditoría en todo el ecosistema de fachadas.
Desarrollos recientes del sector
- Junio de 2026: Reds10 adquirió una participación del 50% en el especialista en fachadas y revestimientos Mad About Facades para integrar capacidades de diseño, fabricación e instalación en su modelo de construcción fuera de obra. Esto fortalece el flujo de trabajo fuera de obra y el control a lo largo de todo el proceso desde el diseño hasta la instalación para las fachadas del Reino Unido.
- Junio de 2026: Reds10 - Adquirió una participación del 50% en el especialista en fachadas y revestimientos Mad About Facades para integrar capacidades de diseño, fabricación e instalación en su modelo de construcción fuera de obra. El anuncio refuerza el impulso estratégico de Reds10 hacia cadenas de suministro integradas para fachadas del Reino Unido.
- Mayo de 2026: Staticus fue designada para entregar el paquete de fachada del redesarrollo Vista South Bank de 60.000 m² en Londres, que incorpora tecnología de fachada de cavidad cerrada (Closed Cavity Façade). La designación apunta a una demanda continua de sistemas de fachada premium y adopción de CCF en importantes proyectos del Reino Unido.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado de fachadas del Reino Unido abarca el valor del suministro e instalación de sistemas de envolvente exterior de edificios utilizados para proteger, aislar y terminar edificios, incluyendo soluciones de revestimiento y fachadas acristaladas en actividades de obra nueva y renovación.
Exclusiones de alcance: los acabados de paredes interiores, los paquetes independientes exclusivamente de cubiertas y la estructura general no se contabilizan a menos que se vendan como parte de un paquete de sistema de fachada.
Descripción general de la segmentación
- Por Tipo
- Ventilada
- No Ventilada
- Otros
- Por Tipo de Sistema de Fachada
- Revestimiento de Pantalla Pluvial
- Sistemas de Muro Cortina
- Otros
- Por Material
- Vidrio
- Metal
- Plástico y Fibras
- Piedra
- Otros
- Por Instalación
- Nueva Construcción
- Renovación y Rehabilitación
- Por Usuario Final
- Comercial
- Residencial
- Otros
- Por Región
- Inglaterra
- Escocia
- Gales
- Irlanda del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir el panorama base de demanda para la actividad de fachadas en el Reino Unido, y para identificar los principales factores que mueven los volúmenes y los precios. Normalmente partimos de la producción de construcción pública y las señales de la cartera de edificación, y luego las relacionamos con los tipos de edificios intensivos en fachadas.
Las principales fuentes públicas revisadas incluyen conjuntos de datos y publicaciones oficiales como la Oficina Nacional de Estadísticas del Reino Unido (producción de construcción y nuevos pedidos), páginas gubernamentales de orientación sobre planificación y seguridad en la construcción del Reino Unido, referencias de costos al estilo del Building Cost Information Service cuando se resumen públicamente, y organismos comerciales del Reino Unido que cubren productos de vidrio, metal y revestimientos. También utilizamos informes anuales de empresas, presentaciones a inversores, comunicados de prensa y suscripciones de pago seleccionadas para datos financieros e inteligencia de empresas, patentes, y verificaciones de importaciones y exportaciones a nivel de envíos para materiales de fachada relevantes. Las fuentes documentales aquí enumeradas son solo ilustrativas, y se consultaron muchas fuentes adicionales para la recopilación de datos, la validación y la aclaración.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar qué se especifica y compra en el Reino Unido, y cómo varían los precios cuando cambian los requisitos de cumplimiento, la disponibilidad de mano de obra y la combinación de materiales. Hablamos con partes interesadas de toda la cadena de valor, incluidos contratistas, fabricantes, instaladores, distribuidores, arquitectos y equipos de compras del lado del proyecto. Estos aportes ayudaron a ajustar supuestos difíciles de inferir directamente de conjuntos de datos públicos.
Dado que el mercado es específico de un país, las entrevistas se ponderaron hacia los principales centros de construcción del Reino Unido, verificando al mismo tiempo las diferencias entre las naciones descentralizadas, donde los programas de renovación y los ciclos de construcción comercial pueden variar.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 14% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 15% | Gerentes: 48% |
Dimensionamiento y pronóstico del mercado
El modelo central se construye utilizando un enfoque descendente en el que la actividad de construcción del Reino Unido y los indicadores de la cartera de edificación se convierten en un grupo de demanda de fachadas direccionable por tipo de edificio y división de instalación (obra nueva frente a renovación). Una vez formado el grupo de demanda, se traduce en valor utilizando la combinación de sistemas observada y las bandas de precios recopiladas de discusiones de licitación y verificaciones con contratistas.
Para mantener las cifras realistas, los totales se corroboraron luego con aproximaciones ascendentes selectivas, como verificaciones de muestras de listas de cantidades de proyectos, la lógica de ingresos de proveedores e instaladores, y el precio de venta medio muestreado multiplicado por el volumen para los sistemas de fachada comunes. Cuando las divulgaciones de las empresas o los datos de proyectos eran escasos, las brechas se resolvieron utilizando ratios de grupos comparables, referencias de intensidad de instalación y supuestos conservadores de participación del paquete de fachada, que se volvieron a probar en las llamadas.
Las previsiones se desarrollaron mediante análisis de escenarios vinculados a variables que mueven de manera significativa el gasto en fachadas en el Reino Unido, incluidas las tendencias de nuevos pedidos e inicios, el ritmo de renovación vinculado a la remediación de seguridad en edificios, el cambio entre soluciones de muro cortina y revestimiento ventilado según el tipo de edificio, los movimientos de precios de materiales para vidrio y metales, y las limitaciones de mano de obra que afectan los costos instalados. Los supuestos de estos factores se sometieron a pruebas de estrés con la retroalimentación de las entrevistas para que la visión prospectiva siga siendo explicable y repetible.
Validación de datos y ciclo de actualización
Los resultados se verifican mediante múltiples pasos para que la serie final no dependa de un único conjunto de datos ni de una sola fuente de entrevistas. Comparamos los resultados del modelo con señales independientes, como la dirección de la producción de construcción, los patrones de importación y exportación de los principales materiales de fachada, y las carteras de pedidos divulgadas o los proyectos ganados cuando están disponibles.
Cuando las variaciones parecen inusuales, se revisan de nuevo a nivel de los supuestos, y se activan llamadas de seguimiento para confirmar si el cambio es real o un problema de sincronización en los datos. Antes de la aprobación final, otro analista revisa la estructura del modelo, las variaciones año tras año y cualquier cambio escalonado en la combinación o los precios. Los informes se actualizan anualmente, y los eventos materiales pueden impulsar actualizaciones provisionales, seguidas de una revisión final previa a la entrega para garantizar que se refleje la información pública más reciente.
Estimación del mercado de fachadas del Reino Unido de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para las fachadas del Reino Unido pueden diferir incluso cuando el tema parece el mismo, porque el límite de medición no siempre es coherente. Las diferencias suelen provenir de qué se cuenta como sistema de fachada, si se incluye la instalación, cómo se trata el trabajo de renovación y el año elegido para la conversión de divisas.
Al seguir las señales de la cartera de proyectos, actualizar las bandas de precios durante las verificaciones con expertos y mantener el alcance limitado únicamente a los sistemas de fachada, Mordor Intelligence llega a una serie de valores que no está inflada por elementos adyacentes de la envolvente del edificio que a menudo se agrupan en totales más amplios de materiales de construcción.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 10,50 mil millones (2025) | |
| Comunicado de prensa del sector A | USD 11,90 mil millones (2023) | Utiliza un año base anterior y no separa claramente los sistemas de fachada de los paquetes más amplios de revestimiento y envolvente, lo que puede incluir componentes que no son de sistema y desplazar el nivel de precio implícito. |
| Comentario de construcción B | USD 10,99 mil millones (2026) | Ancla la estimación en un único año prospectivo sin mostrar el puente entre la actividad de construcción y la demanda direccionable de fachadas, por lo que la combinación entre obra nueva y retrofit y el tratamiento del valor instalado pueden diferir. |
La dispersión entre fuentes se explica principalmente por los límites de alcance, la selección del año base y cómo se contabilizan el valor instalado y la remediación de retrofit. Un modelo que vincula la demanda de fachadas del Reino Unido a la actividad de construcción observable, y luego la verifica con señales de proyectos y canales, produce una cifra más depurada que puede volver a ejecutarse cuando cambian los supuestos.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de fachadas del Reino Unido en 2026?
Se proyecta que el mercado de fachadas del Reino Unido alcance USD 10.990 millones en 2026, con una CAGR del 4,63% hasta 2031.
¿Qué tipo de fachada está creciendo más rápido?
Los sistemas de fachada ventilada se están expandiendo a una CAGR del 7,65%, impulsados por el cumplimiento de la normativa de seguridad y el rendimiento térmico superior.
¿Qué papel desempeña el BIPV en las futuras fachadas del Reino Unido?
El vidrio fotovoltaico integrado en edificios está creciendo un 12,1% anual, apoyado por el alivio del IVA y los objetivos de emisiones netas cero que recompensan la generación de energía in situ.
¿Por qué los muros cortina unitizados están ganando cuota de mercado?
Los paneles unitizados fabricados en fábrica reducen el tiempo de instalación y disminuyen la dependencia de mano de obra certificada escasa, lo que se traduce en una previsión de CAGR del 8,47%.
¿Cómo está moldeando la regulación la contratación de fachadas?
La Ley de Seguridad en la Edificación de 2022 y las normas de carbono de ciclo de vida completo de Londres obligan a los promotores a especificar fachadas no combustibles y de bajo carbono con documentación sólida.
Última actualización de la página el:


