
Tamaño y Cuota del Mercado de Gestión de Activos del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
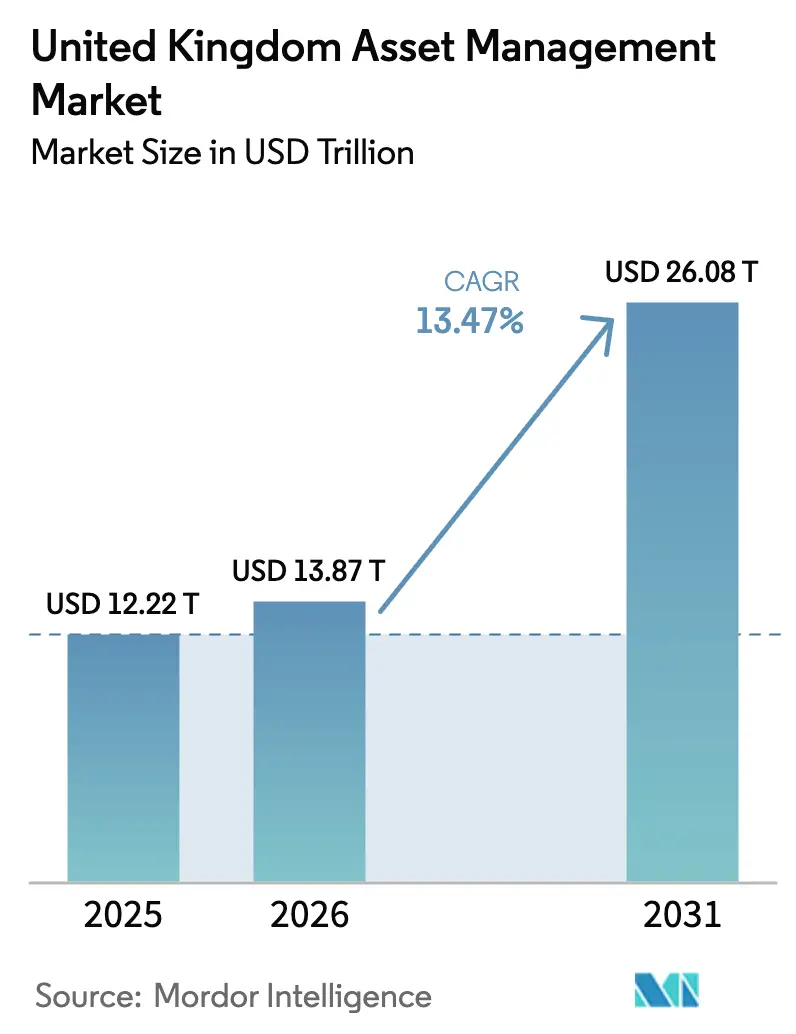
| Tamaño del mercado en el año base (2025) | 12.22 Billones de dólares |
| Tamaño del Mercado (2026) | 13.87 Billones de dólares |
| Tamaño del Mercado (2031) | 26.08 Billones de dólares |
| Growth Rate (2026 - 2031) | 13.47 % |
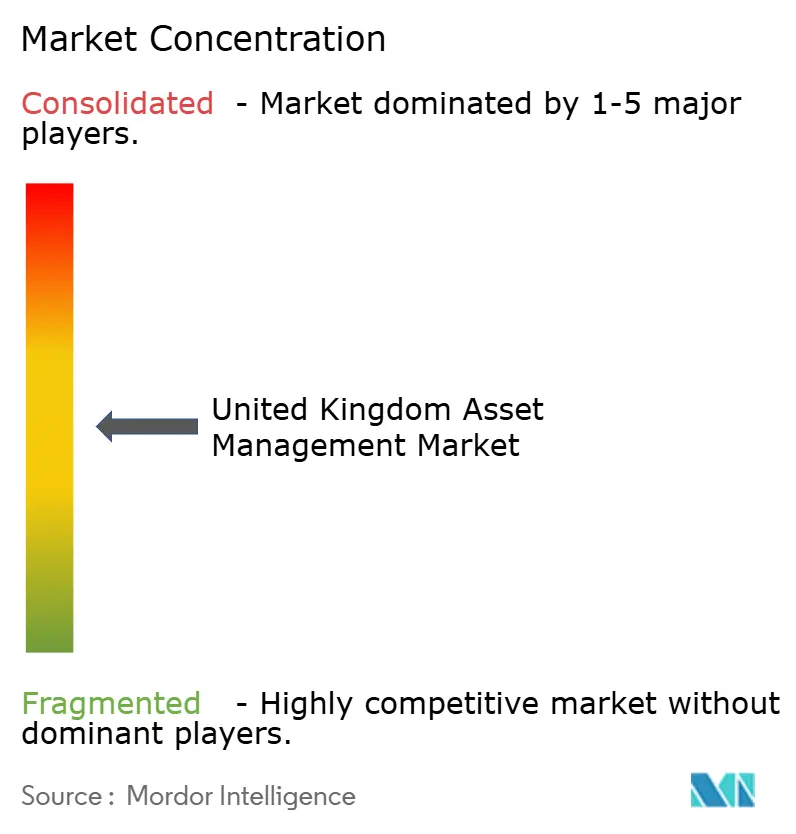
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Activos del Reino Unido por Mordor Intelligence
El tamaño del Mercado de Gestión de Activos del Reino Unido fue valorado en 12,22 billones de USD en 2025 y se estima que crecerá desde 13,87 billones de USD en 2026 hasta alcanzar los 26,08 billones de USD en 2031, a una CAGR del 13,47% durante el período de previsión (2026-2031).
El mercado de gestión de activos del Reino Unido experimenta un sólido crecimiento impulsado por un cambio estructural en la composición de los clientes y las preferencias de inversión. Cada vez más, los inversores institucionales rotan hacia los mercados privados y las estrategias ilíquidas, en busca de rendimientos ajustados a la inflación y diversificación más allá de las carteras tradicionales. Los inversores minoristas también desempeñan un papel más relevante, impulsados por la rápida adopción de plataformas de inversión digitales que facilitan y hacen más atractivo el acceso al mercado. Los mandatos internacionales están ganando una cuota creciente de activos, integrando al Reino Unido más estrechamente con los flujos de capital globales y atrayendo inversiones transfronterizas. Las reformas regulatorias, incluidos los cambios en el marco de las Cuentas de Ahorro Individual (ISA) y el régimen del Fondo de Activos a Largo Plazo, están abriendo nuevas vías para que los inversores minoristas y de contribución definida accedan a inversiones alternativas. El sector se ha estabilizado tras anteriores perturbaciones del mercado, con una mejor gobernanza y salvaguardas de liquidez que refuerzan la confianza de los inversores. Las empresas de asesoría patrimonial y los modelos híbridos de asesoría robótica se están expandiendo rápidamente, captando cuota de mercado de los bancos tradicionales al atender las necesidades cambiantes de los inversores. Los mercados privados y los activos alternativos son cada vez más populares a medida que los inversores buscan crecimiento a largo plazo y exposición diversificada. Las asociaciones estratégicas entre gestores del Reino Unido y originadores de activos globales están permitiendo el acceso a nuevas oportunidades y productos de inversión innovadores.
Conclusiones Clave del Informe
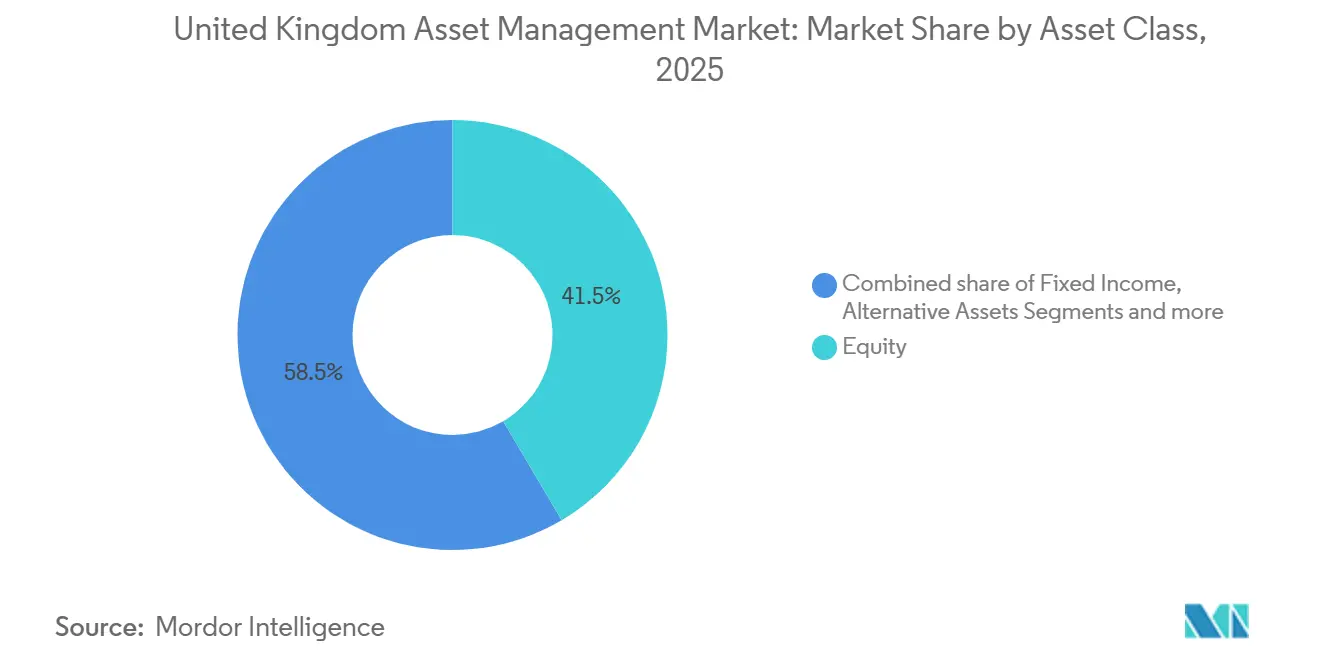
- Por clase de activo, la renta variable lideró con el 41,52% de la cuota del mercado de gestión de activos del Reino Unido en 2025, mientras que se proyecta que los activos alternativos se expandan a una CAGR del 15,44% hasta 2031.
- Por tipo de empresa, los bancos mantuvieron el 39,83% de la cuota del mercado de gestión de activos del Reino Unido en 2025, y se proyecta que las empresas de asesoría patrimonial y los asesores de inversión registrados crezcan a una CAGR del 14,96% hasta 2031.
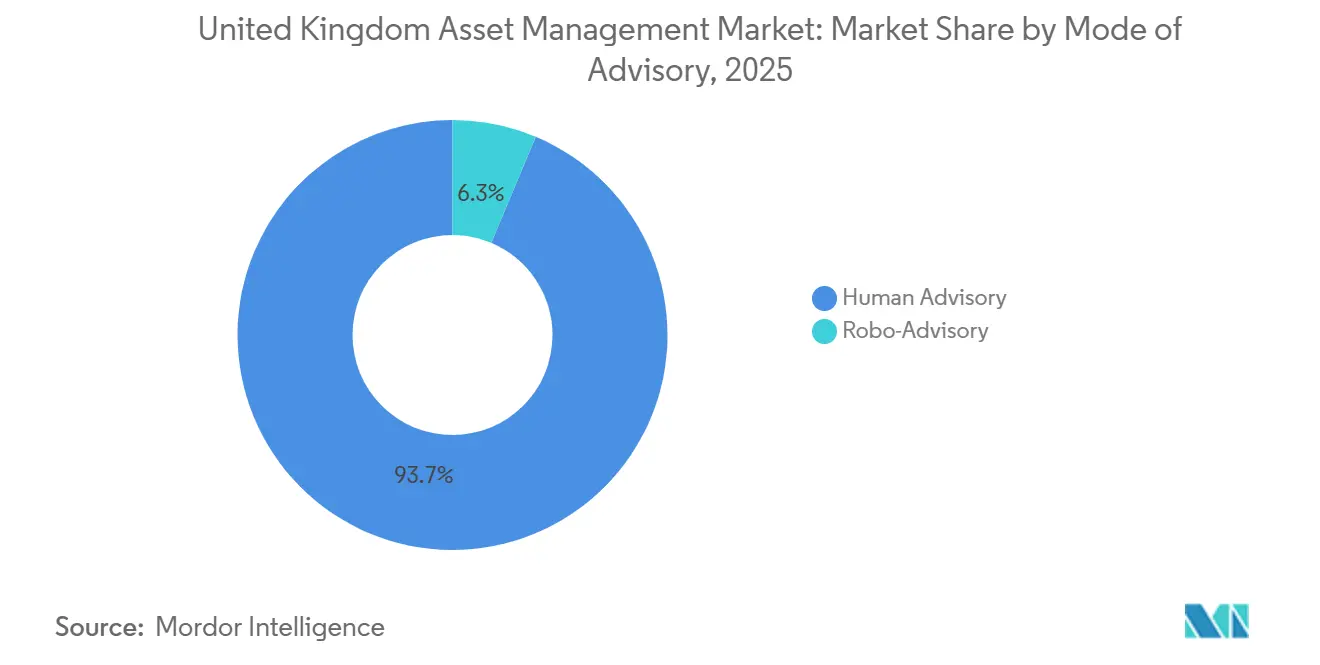
- Por modalidad de asesoría, la asesoría humana representó el 93,67% de la cuota del mercado de gestión de activos del Reino Unido en 2025, mientras que se proyecta que la asesoría robótica crezca a una CAGR del 20,63% hasta 2031.
- Por tipo de cliente, los inversores institucionales controlaron el 73,52% de la cuota del mercado de gestión de activos del Reino Unido en 2025, y se proyecta que el segmento minorista crezca a una CAGR del 17,89% hasta 2031.
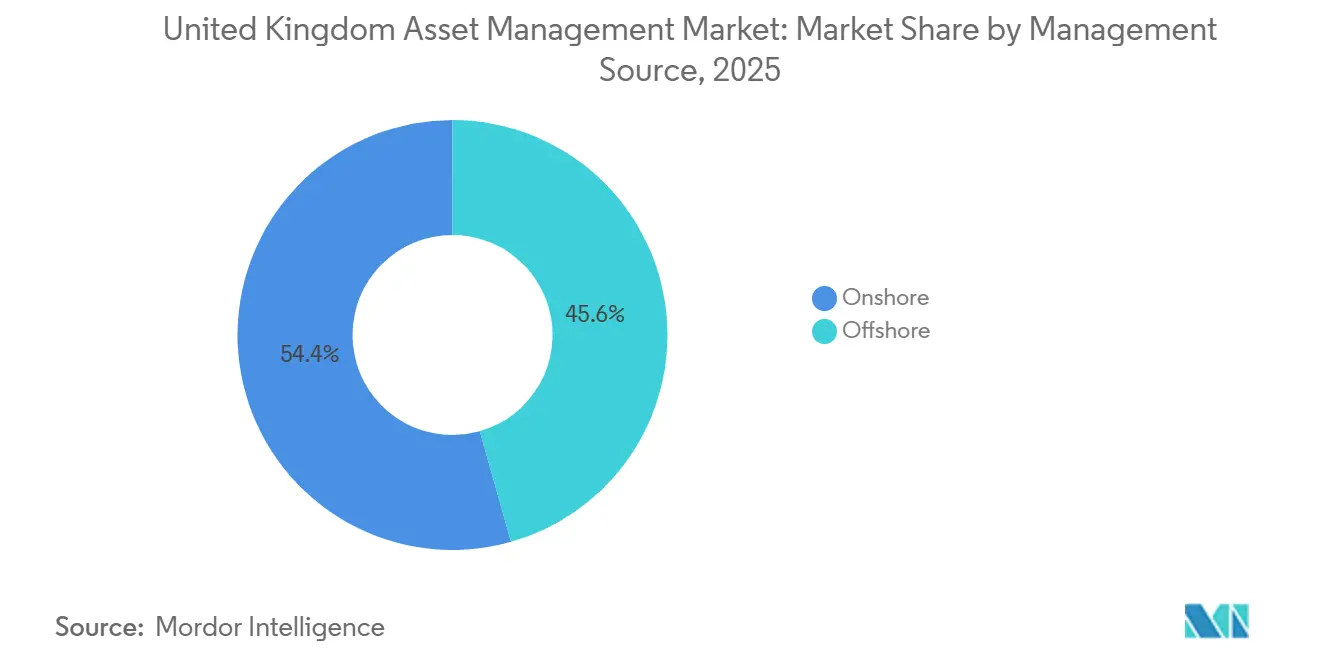
- Por fuente de gestión, los activos gestionados en territorio nacional representaron el 54,39% de la cuota del mercado de gestión de activos del Reino Unido en 2025, y se proyecta que los activos delegados en el extranjero crezcan a una CAGR del 14,28% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Gestión de Activos del Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Aumento de los Mandatos Internacionales Impulsa el Crecimiento del Mercado de Gestión de Activos del Reino Unido | +2.8% | Global, con concentración en Europa y los mercados emergentes de Asia Pacífico | Mediano plazo (2-4 años) |
| Auge de los mercados privados y las asignaciones a activos alternativos | +3.1% | Institucional global; Asia Pacífico como núcleo con efecto de contagio en los planes de contribución definida del Reino Unido a través de los Fondos de Activos a Largo Plazo | Mediano plazo (2-4 años) |
| Inversión minorista digital y acciones fraccionadas | +1.9% | Nacional, con ganancias tempranas en Londres, Mánchester y Edimburgo, centros de tecnología financiera | Corto plazo (≤ 2 años) |
| Aceleración de las entradas de fondos etiquetados como ESG / SDR | +1.4% | Europa y el Reino Unido, con alineación regulatoria entre el SFDR europeo y los marcos SDR del Reino Unido | Largo plazo (≥ 4 años) |
| Las estructuras de fondos tokenizados están obteniendo espacios en el entorno de pruebas regulatorias de la FCA | +0.9% | Fase piloto nacional centrada en los clústeres de tecnología financiera de la City de Londres y Edimburgo | Largo plazo (≥ 4 años) |
| El régimen de Fondos de Activos a Largo Plazo desbloquea el acceso de los planes de contribución definida a activos ilíquidos | +2.4% | Nacional, con enfoque de política en las asignaciones del Reino Unido según el Acuerdo de Mansion House | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de los Mandatos Internacionales Impulsa el Crecimiento del Mercado de Gestión de Activos del Reino Unido
En 2024, los activos de clientes internacionales superaron por primera vez a los activos nacionales, alcanzando una cuota mayoritaria de los activos gestionados en el Reino Unido y señalando un cambio estructural en el mercado. Este cambio ha llevado a los gestores de activos del Reino Unido a replantear la atención al cliente, las estrategias de precios y la gestión regulatoria para atender a una base de inversores más global. Los mandatos europeos se recuperaron con fuerza, lo que refleja la renovada confianza en los gestores con sede en el Reino Unido para supervisar carteras continentales. Las colaboraciones estratégicas están reforzando esta tendencia, como la asociación plurianual de M&G con Dai-ichi Life y la expansión de Legal & General de su plataforma global de bienes raíces a través de adquisiciones y participaciones minoritarias. Estas iniciativas demuestran cómo los gestores del Reino Unido se vinculan cada vez más con los fondos de capital europeos y asiáticos, aprovechando los centros operativos y el talento profesional del país. Los avances en materia de política, incluidas las próximas reformas del Gestor de Fondos de Inversión Alternativos y el calendario de la Directiva sobre Gestores de Fondos de Inversión Alternativos II de Europa, están configurando los modelos de delegación y el acceso transfronterizo al mercado, influyendo en la estructuración de los mandatos internacionales[1]The Investment Association, "Encuesta de Gestión de Inversiones 2024–2025," The Investment Association, theia.org.
Auge de los Mercados Privados y las Asignaciones a Activos Alternativos
Los mercados privados y los activos alternativos son cada vez más centrales en las estrategias de inversión institucional, ya que los inversores buscan rendimientos a largo plazo ajustados a la inflación y carteras alineadas con sus requisitos de liquidez y pasivos. Los principales gestores del Reino Unido están ampliando sus capacidades en capital privado, infraestructura, deuda privada e inmobiliario, lo que refleja una sólida resiliencia en condiciones de mercado cambiantes. El régimen de Fondos de Activos a Largo Plazo está permitiendo tanto a los inversores minoristas como a los de contribución definida acceder a estrategias privadas diversificadas. Una mejor gobernanza, supervisión y diseño de fondos están haciendo que estas inversiones sean más seguras y accesibles para los ahorradores a largo plazo. La demanda institucional está impulsando la innovación en estructuras de fondos y enfoques de inversión para satisfacer las necesidades cambiantes de los inversores. Esta tendencia está reconfigurando la asignación de carteras, con los mercados privados asumiendo un papel más relevante en relación con las estrategias tradicionales de mercados públicos. Los gestores del Reino Unido están aprovechando su experiencia y centros operativos para capturar esta creciente demanda.
Inversión Minorista Digital y Acciones Fraccionadas
Las mejoras en tecnología financiera y los cambios regulatorios están reduciendo las barreras de entrada a la inversión minorista y sentando las bases para un crecimiento sostenido de la participación. La Autoridad de Conducta Financiera habilitó la tenencia de participaciones fraccionadas en Cuentas de Ahorro Individual en Acciones y Valores, Cuentas de Ahorro Individual para Menores y Fondos Fiduciarios para la Infancia a partir de octubre de 2024, eliminando una restricción que anteriormente limitaba la eficiencia fiscal de la inversión fraccionada para muchos hogares[2]Gobierno de Su Majestad, "Reglamento de Cuentas de Ahorro Individual y Fondos Fiduciarios para la Infancia (Modificación N.º 2) de 2024," GOV.UK. Sobre esta base, HSBC lanzó en 2025 una nueva solución que permite la negociación fraccionada y la custodia de todos los fondos cotizados en bolsa listados en la Bolsa de Valores de Londres, facilitando a los inversores minoristas el acceso a fondos cotizados en bolsa de forma fraccionada a través de plataformas y gestores patrimoniales[3]ETF Express, "HSBC lanza una oferta de acciones fraccionadas para todos los fondos cotizados en bolsa listados en la Bolsa de Valores de Londres," etfexpress.com. La oferta favorece una ejecución más eficiente de las transacciones de menor cuantía, aborda desafíos como el arrastre de efectivo y el redondeo de unidades, y está dirigida a millones de inversores en fondos cotizados en bolsa del Reino Unido. El conjunto de inversores minoristas del Reino Unido es considerable, y las iniciativas de política como las Reformas de Leeds y el régimen de Apoyo Específico de la Autoridad de Conducta Financiera tienen como objetivo ayudar a los hogares a trasladar el efectivo inactivo hacia inversiones diversificadas. En conjunto, estos avances crean un viento de cola minorista duradero para el mercado de gestión de activos del Reino Unido. Los gestores pueden aprovechar esto ofreciendo experiencias de inversión sencillas e intuitivas, orientación clara y salvaguardas alineadas con el riesgo.
Aceleración de las Entradas de Fondos Etiquetados como ESG / SDR
La introducción de los Requisitos de Divulgación de Sostenibilidad del Reino Unido ha establecido etiquetas voluntarias y estándares contra el lavado verde, creando criterios claros para los fondos de Enfoque, Mejora, Impacto y Objetivos Mixtos. A finales de 2025, un número significativo de fondos había obtenido etiquetas SDR, lo que refleja un sólido compromiso con la transparencia y la credibilidad en las declaraciones de sostenibilidad. El enfoque gradual de la Autoridad de Conducta Financiera, que retrasó la aplicación de los Requisitos de Divulgación de Sostenibilidad a los gestores de carteras y patrimoniales, permitió que el canal de fondos liderara la adopción mientras las empresas desarrollaban controles internos sólidos. El interés de los inversores en los resultados relacionados con el clima y la sostenibilidad sigue siendo sólido, lo que da forma al diseño de productos y fomenta la integración de objetivos ESG medibles. Los requisitos mejorados de información y gestión responsable están reforzando la confianza en los productos etiquetados como sostenibles. Estos avances están impulsando las entradas en estrategias ESG, apoyando el crecimiento del mercado de gestión de activos del Reino Unido. Las empresas se centran cada vez más en demostrar impacto y responsabilidad, convirtiendo las ofertas ESG en un motor de crecimiento estructural clave[4].
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compresión de comisiones en los canales pasivos y de carteras modelo | -2.1% | Nacional, con presión aguda en los centros de gestión patrimonial de Londres | Corto plazo (≤ 2 años) |
| Costes de divergencia/fricción regulatoria post-Brexit | -1.3% | Operaciones transfronterizas nacionales; empresas orientadas a Europa en Edimburgo y Londres | Mediano plazo (2-4 años) |
| Fuga de talento por las oleadas de consolidación mediante fusiones y adquisiciones | -0.8% | Nacional, concentrado en Edimburgo, Mánchester y Londres | Mediano plazo (2-4 años) |
| Volatilidad del mercado de deuda pública que expone los riesgos de liquidez de la Inversión Impulsada por Pasivos | -1.6% | Nacional, afectando a los planes de pensiones de prestación definida y a las carteras vinculadas a seguros | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Compresión de Comisiones en los Canales Pasivos y de Carteras Modelo
La intensa competencia tanto en productos activos como pasivos está presionando las comisiones, lo que ha limitado los márgenes operativos y ha reducido los precios en varias categorías de inversión convencionales. Los fondos de seguimiento pasivo continúan atrayendo fuertes entradas de capital, mientras que los fondos activos experimentan salidas, reforzando el dominio de las grandes plataformas de índices de bajo coste. El aumento de los costes operativos supone un desafío adicional para las empresas de tamaño mediano que carecen de escala, dificultando el mantenimiento de la rentabilidad sin mejoras en la eficiencia. Los niveles de comisiones extremadamente bajos en las ofertas de mercado amplio, como los fondos cotizados en bolsa insignia, han anclado las expectativas de los inversores, especialmente en los canales digitales y de carteras modelo. Como resultado, los gestores de activos se centran cada vez más en modelos operativos escalables, la racionalización de las gamas de productos y la diferenciación selectiva de las ofertas donde la investigación o la supervisión activa justifican comisiones más elevadas. Este entorno de compresión de comisiones actúa como una restricción al crecimiento de los ingresos para el mercado de gestión de activos del Reino Unido en general, especialmente para las empresas que compiten fuera de las plataformas más grandes.
Costes de Divergencia/Fricción Regulatoria Post-Brexit
Las reformas en el Reino Unido diseñadas para fortalecer la competitividad del mercado han creado un marco regulatorio que diverge del europeo, generando obligaciones de doble vía para los gestores de activos transfronterizos. Las normas del Gestor de Fondos de Inversión Alternativos del Reino Unido están implementando un enfoque escalonado basado en el tamaño del fondo, que difiere del marco de la Directiva sobre Gestores de Fondos de Inversión Alternativos II europea y afecta a los procesos de delegación, comercialización y operaciones. Al no estar disponible el pasaporte de comercialización europeo para los gestores del Reino Unido, las empresas deben recurrir a los Regímenes Nacionales de Colocación Privada, aprovechando al mismo tiempo el Régimen de Fondos Extranjeros para el reconocimiento de los Organismos de Inversión Colectiva en Valores Mobiliarios en el Reino Unido. Este régimen incluye tasas de solicitud y requisitos específicos de divulgación, como aclarar que estos fondos no están cubiertos por el plan de compensación del Reino Unido, lo que añade complejidad y costes. Si bien los reguladores están acelerando los plazos de autorización para fomentar la innovación, las empresas aún enfrentan fricciones al hacer la transición al nuevo sistema. Estas divergencias regulatorias aumentan las cargas operativas, elevan los costes de cumplimiento y crean posibles barreras para una gestión transfronteriza eficiente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Activo: Los Activos Alternativos Ganan Terreno a Medida que Disminuye el Dominio de la Renta Variable
Las estrategias de renta variable mantuvieron una cuota del 41,52% en 2025, mientras que se proyecta que los Activos Alternativos crezcan a una CAGR del 15,44% hasta 2031, a medida que las instituciones buscan fuentes diversificadas de rendimiento. Los mercados privados, incluidos el capital privado, la deuda privada, la infraestructura y el inmobiliario, son cada vez más importantes, con grandes gestores que amplían sus capacidades para satisfacer la creciente demanda. Los Fondos de Activos a Largo Plazo están proporcionando un canal para que los inversores minoristas y de contribución definida accedan a exposiciones privadas multiactivo bajo marcos reforzados de valoración y gobernanza. La renta fija sigue siendo esencial para la gestión de pasivos y la gestión de la duración, incluso cuando los cambios en los tipos de interés han influido en las estrategias de ingresos y cobertura.
Los asignadores están ampliando la exposición global a la renta variable a medida que disminuyen las asignaciones a renta variable nacional, mientras que otras clases de activos, como las materias primas y las divisas, se utilizan tácticamente para la diversificación en lugar de como posiciones principales. El papel creciente de los mercados privados está impulsando una revisión de las construcciones de carteras tradicionales, alejándose de los modelos convencionales hacia asignaciones que se alineen mejor con los objetivos de inflación y crecimiento. En general, las carteras en el mercado de gestión de activos del Reino Unido se están volviendo más diversificadas, con una combinación más equilibrada de exposiciones cotizadas y no cotizadas. Esta evolución refleja la adaptación del mercado a la dinámica cambiante de riesgo, rendimiento y liquidez.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Tipo de Empresa: Las Empresas de Asesoría Patrimonial Acortan Distancias con los Bancos
Los bancos mantuvieron una cuota del 39,83% en 2025 y continúan beneficiándose de una sólida distribución y vínculos con el balance. Se prevé que las empresas de asesoría patrimonial y los asesores de inversión registrados crezcan a una CAGR del 14,96% hasta 2031, respaldados por medidas de política como las Reformas de Leeds y el próximo régimen de Apoyo Específico de la Autoridad de Conducta Financiera, diseñado para escalar vías guiadas y sencillas para millones de consumidores. Muchos hogares mantienen saldos de efectivo considerables, y trasladar incluso una parte de estos hacia inversiones diversificadas está generando entradas sostenidas para los canales de asesoría. Los asesores están respondiendo ampliando las carteras modelo simplificadas, los procesos de incorporación guiada y las estructuras de comisiones transparentes que se alinean con los perfiles de riesgo de los clientes. El mercado también está experimentando una mayor integración de los servicios de asesoría dentro de los planes de ahorro en el lugar de trabajo y las interfaces de plataformas digitales, haciendo la inversión más accesible.
Las medidas regulatorias, como el próximo régimen de Apoyo Específico, permitirán a las empresas proporcionar recomendaciones de inversión predefinidas basadas en información limitada del cliente, manteniendo las salvaguardas adecuadas. Las plataformas y las empresas también están mejorando las capacidades de fondos cotizados en bolsa fraccionados, las divulgaciones de costes más claras y el contenido en lenguaje sencillo para ayudar a los inversores a realizar contribuciones recurrentes con confianza. En conjunto, estas tendencias están fomentando el crecimiento plurianual de los canales de asesoría patrimonial y reforzando su papel en el mercado de gestión de activos del Reino Unido en general.
Por Modalidad de Asesoría: Los Modelos Híbridos Lideran el Ascenso de la Asesoría Robótica
La Asesoría Humana mantuvo una cuota del 93,67% en 2025, y se proyecta que la Asesoría Robótica crezca a una CAGR del 20,63% hasta 2031, a medida que los modelos híbridos se convierten en el estándar en muchos canales de consumo. Los modelos híbridos combinan la asignación y el reequilibrio de carteras impulsados por algoritmos con la supervisión humana para las comprobaciones de idoneidad, el asesoramiento y la planificación financiera compleja. Las reformas regulatorias, incluidas las mejoras en las divulgaciones a los consumidores y la introducción del régimen de Inversiones Compuestas para Consumidores, están reconfigurando la forma en que las empresas comunican costes, riesgos y rendimiento, apoyando experiencias de incorporación más sencillas e intuitivas. Estos cambios facilitan que los inversores primerizos realicen contribuciones recurrentes mientras mantienen el apoyo de un asesor para necesidades más complejas.
Las soluciones de asesoría robótica están ganando terreno entre los inversores más jóvenes y sensibles al precio que prefieren los planes automatizados y la inversión fraccionada, mientras que los asesores humanos siguen desempeñando un papel clave en la planificación de la jubilación, el patrimonio y los impuestos. Las empresas ofrecen cada vez más servicios modulares a través de recorridos omnicanal, incluidos vídeo, mensajería y plataformas digitales. Las gamas de productos simplificadas y las señales de riesgo más claras están reduciendo la fricción en el punto de decisión, ayudando a los inversores a mantenerse comprometidos a lo largo de los ciclos del mercado. A medida que los modelos de asesoría híbrida maduran, refuerzan el potencial de crecimiento a largo plazo de los canales minoristas dentro del mercado de gestión de activos del Reino Unido.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Tipo de Cliente: El Segmento Minorista Asciende Mientras el Institucional se Reequilibra
Los inversores institucionales representaron el 73,52% en 2025, pero se prevé que el segmento Minorista crezca a una CAGR del 17,89% hasta 2031, respaldado por la expansión de las pensiones en el lugar de trabajo y los recorridos de inversión guiados y sencillos. Se está fomentando una participación más amplia a medida que más personas planean realizar contribuciones regulares, mientras que los jubilados se involucran cada vez más con soluciones de desacumulación como las rentas vitalicias y las estrategias de disposición. Al mismo tiempo, los Fondos de Activos a Largo Plazo y el acceso a los mercados privados se están integrando en las estrategias predeterminadas y los planes en el lugar de trabajo, impulsando carteras diversificadas a largo plazo para los ahorradores.
La actividad institucional está evolucionando junto con la mejora de los niveles de financiación y las transferencias de riesgo de pensiones, que están trasladando activos de los planes de prestación definida a los balances de las aseguradoras. Las medidas regulatorias, incluidas las normas mejoradas de liquidez y garantías tras anteriores tensiones del mercado, han reforzado la gestión del riesgo para los inversores institucionales. Las asignaciones de seguros están aumentando, lo que influye en la demanda de renta fija principal y en los flujos generales del mercado. En conjunto, estas dinámicas están creando una combinación de flujos más equilibrada en el mercado de gestión de activos del Reino Unido, combinando la reducción del riesgo institucional, la participación de las aseguradoras y la expansión de las contribuciones minoristas.
Por Fuente de Gestión: Los Mandatos Extraterritoriales Ganan Terreno al Dominio Nacional
La gestión nacional representó el 54,39% en 2025, mientras que se proyecta que los activos delegados en el extranjero crezcan a una CAGR del 14,28% hasta 2031, a medida que los gestores aseguran más mandatos de Europa y Asia. Los marcos de política, incluido el Régimen de Fondos Extranjeros, apoyan el reconocimiento transfronterizo de fondos, permitiendo a los gestores con sede en el Reino Unido atraer mandatos de Europa y Asia. Las asociaciones estratégicas permiten a los gestores acceder a canales de originación en crédito privado y activos reales en el extranjero, que luego se incorporan a las carteras multiactivo gestionadas en el Reino Unido. Este enfoque refuerza la diversificación, la resiliencia y la flexibilidad operativa, a medida que los gestores equilibran las exposiciones cambiarias, de liquidez y regulatorias en diferentes jurisdicciones.
Las plataformas multidomicilio se utilizan cada vez más para atender a clientes en diferentes regiones, profundizando los vínculos globales mientras se mantiene una sólida base regulatoria en el Reino Unido. Las empresas están aprovechando asociaciones y alianzas para ampliar las capacidades en mercados privados y canalizar flujos internacionales hacia productos gestionados en el Reino Unido. La expansión de la gestión delegada en el extranjero está creando un modelo de asignación más versátil y apoyando el crecimiento sostenible en el mercado de gestión de activos del Reino Unido. Estos avances ponen de relieve la integración del mercado con el capital global, preservando al mismo tiempo su supervisión y estándares de cumplimiento nacionales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Las principales plataformas globales dominan los segmentos de índices y fondos cotizados en bolsa, mientras que las empresas con sede en el Reino Unido defienden el liderazgo en las capacidades de jubilación y mercados privados. Las asociaciones y alianzas estratégicas se utilizan cada vez más para acelerar la expansión de capacidades, proporcionar acceso a la originación de crédito privado y optimizar la eficiencia operativa. La compresión de comisiones, la divergencia regulatoria post-Brexit y la demanda de los inversores de productos sostenibles y tokenizados están impulsando la innovación y la diferenciación estratégica. En general, el mercado de gestión de activos del Reino Unido está evolucionando hacia un ecosistema más diversificado, habilitado digitalmente y conectado globalmente, donde la escala, la experiencia y la adopción tecnológica definen la ventaja competitiva.
Panorama regulatorio
El mercado de gestión de activos del Reino Unido opera bajo la supervisión de la Financial Conduct Authority (FCA), con la orientación de política moldeada por reformas posteriores al Brexit habilitadas en virtud de la Financial Services and Markets Act 2023. En julio de 2026, la FCA publicó el CP26/28 sobre un nuevo régimen de gestores de fondos de inversión alternativos (AIFM) del Reino Unido, que propone una estructura de tres niveles más proporcionada (pequeño, mediano, grande) y un manual consolidado de fondos de inversión alternativos (ALTS) para reemplazar las normas retenidas de la AIFMD derivadas de la UE. HM Treasury también publicó una consulta técnica en julio de 2026 sobre proyectos de instrumentos legislativos para las nuevas normas de AIFM, con un plazo de consulta hasta el 14 de octubre de 2026. El regulador vinculó explícitamente estas medidas de simplificación con la competitividad y menores costos de cumplimiento, incluyendo una estimación de 128 millones de GBP al año en ahorros potenciales para el sector vinculados a la simplificación del manual normativo.
Análisis de la cadena de valor
La cadena de valor de la gestión de activos del Reino Unido comienza con los propietarios de activos, incluidos los planes de pensiones (DB y DC), aseguradoras, fondos de dotación, organizaciones benéficas, family offices y clientes institucionales extranjeros, que establecen los objetivos y las restricciones del mandato. Los gestores de activos diseñan productos y carteras en mercados cotizados y privados, mientras que la distribución y el servicio se prestan a través de bancos, firmas de asesoría patrimonial y plataformas, y canales institucionales como la gestión fiduciaria y el OCIO. En torno a este núcleo se encuentra un denso perímetro de intermediarios habilitadores, incluidos consultores, custodios, administradores de fondos, auditores, proveedores de datos de índices y ESG, asesores de representación (proxy), corredores, y asesores legales y fiscales que respaldan la gobernanza, la ejecución, la elaboración de informes y los resultados para los clientes. Operativamente, la delegación transfronteriza y las estructuras de fondos multi-domicilio siguen siendo centrales, ya que los mandatos extranjeros se han convertido en la mayoría de los activos gestionados en el Reino Unido, lo que aumenta la dependencia de capacidades sólidas de cumplimiento, datos y elaboración de informes para clientes. El cambio regulatorio está remodelando la capa operativa de la cadena de valor: en julio de 2026 la FCA publicó el CP26/26 (FRAME) y el CP26/28 (régimen AIFM del Reino Unido), iniciativas diseñadas para racionalizar la elaboración de informes y la complejidad del manual normativo, con la FCA estimando ahorros de 128 millones de GBP al año por la simplificación. Trabajos de mapeo sectorial como el informe del ecosistema del Investor and Issuer Forum (enero de 2025) subrayan la conectividad entre capital, información, influencia y rendición de cuentas a lo largo de la cadena de inversión, reforzando la importancia de la transparencia, la administración responsable (stewardship) y la calidad de los datos como insumos funcionales junto con la habilidad de gestión de carteras.
Panorama Competitivo
El mercado de gestión de activos del Reino Unido experimenta un sólido crecimiento impulsado por cambios en la demanda de los clientes, la asignación de activos y la adopción digital. Los inversores institucionales asignan cada vez más capital a los mercados privados y activos alternativos para buscar rendimientos ajustados a la inflación y diversificar las carteras más allá de los modelos tradicionales. Los inversores minoristas están obteniendo un mayor acceso a estrategias diversificadas a través de Fondos de Activos a Largo Plazo, acciones fraccionadas y recorridos de inversión simplificados y guiados. Las soluciones de tecnología financiera y las reformas regulatorias, como la orientación de la Autoridad de Conducta Financiera sobre las participaciones fraccionadas, están reduciendo las barreras de entrada y permitiendo contribuciones recurrentes de hogares que anteriormente mantenían efectivo inactivo. En conjunto, estas tendencias están creando una base de inversores más amplia e inclusiva y expandiendo el total de activos bajo gestión del mercado.
La segmentación del mercado revela dinámicas en evolución en clases de activos, tipos de empresas y modalidades de asesoría. La renta variable y la renta fija siguen siendo exposiciones principales, pero el capital privado, el crédito privado y los activos alternativos multiactivo están ganando protagonismo, respaldados por los Fondos de Activos a Largo Plazo y marcos de gobernanza mejorados. Las empresas de asesoría patrimonial y los asesores de inversión registrados están acortando distancias con los bancos al ofrecer carteras simplificadas, incorporación guiada y comisiones transparentes adaptadas a los inversores de patrimonio medio-alto. Los modelos de asesoría híbrida que combinan la construcción algorítmica de carteras con la supervisión humana están ampliando el acceso, especialmente para los clientes más jóvenes y sensibles al precio, mientras que los asesores humanos siguen siendo esenciales para la planificación compleja de la jubilación, el patrimonio y los impuestos. Al mismo tiempo, los activos gestionados en territorio nacional se complementan con mandatos delegados en el extranjero, lo que permite a los gestores aprovechar los flujos internacionales equilibrando las consideraciones cambiarias, de liquidez y regulatorias.
Líderes del Sector de Gestión de Activos del Reino Unido
Legal & General Investment Management
Insight Investment
Schroders
Aviva Investors
M&G Investments
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La simplificación regulatoria y los nuevos programas de infraestructura de mercado crean espacio en blanco para los gestores que puedan industrializar la gobernanza, la elaboración de informes y la fabricación de productos en los mercados públicos y privados. Las consultas de la FCA lanzadas en julio de 2026, el CP26/28 sobre el régimen AIFM del Reino Unido y el CP26/26 sobre FRAME, ofrecen una dirección clara hacia requisitos más proporcionados y una elaboración de informes consolidada, apoyando la reducción del costo de servicio para las firmas que invierten anticipadamente en arquitectura de datos y modelos operativos escalables. En los mercados privados, la combinación de los LTAF y el enfoque de la política de pensiones en las finanzas productivas a largo plazo respalda oportunidades para exposiciones privadas multiactivo que puedan cumplir con las expectativas de valoración, gestión de liquidez y divulgación para los canales DC y minoristas. La distribución habilitada por tecnología y la modernización del mercado también abren oportunidades de producto y servicio vinculadas a la tokenización y la adopción de IA. En abril de 2026, la FCA finalizó las normas en el PS26/7 para avanzar en la tokenización de fondos, y en mayo de 2026 la FCA y el Bank of England publicaron una convocatoria conjunta de aportes sobre el futuro de la tokenización, incluida una hoja de ruta hacia un servicio de sincronización para la liquidación. El Plan de Adopción de IA en Servicios Financieros del gobierno del Reino Unido (julio de 2026) señaló una amplia adopción de IA entre las firmas encuestadas por la FCA y el Bank of England, apoyando una mayor automatización operativa en áreas como la incorporación de clientes, la vigilancia y la elaboración de informes, al tiempo que enfatiza la gestión de los riesgos de concentración en los proveedores de nube y modelos. Para los gestores, estos cambios se traducen en espacio en blanco accionable en estructuras de fondos tokenizados, entrega de cumplimiento basada en datos (preparación para FRAME) y trayectorias de asesoría híbrida que pueden incorporar inversión fraccionada y marcos de orientación simplificados ya en curso en el mercado.
Desarrollos recientes del sector
- Mayo de 2026: Los Legal & General Lifetime Advantage Funds alcanzaron 25.000 millones de GBP en activos bajo gestión y superaron una asignación del 10% a mercados privados. El hito destaca cómo los grandes gestores están construyendo soluciones tipo predeterminado escalables que incorporan activos privados, alineando el diseño de productos con la evolución de la política de pensiones y los objetivos de asignación a largo plazo.
- Abril de 2026: La FCA finalizó las normas en el PS26/7 para avanzar en la tokenización de fondos, habilitando estructuras de fondos tokenizados y una integración más amplia de activos digitales en los productos de inversión del Reino Unido.
- Octubre de 2025: Legal & General anunció un programa de inversión de impacto de 2.000 millones de GBP destinado a apoyar el crecimiento regional en todo el Reino Unido. El compromiso añade capacidad para estrategias de base territorial y de impacto dentro de grandes carteras multiactivo y señala un desarrollo de productos continuo vinculado a temas de financiación de la economía real.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Este mercado se define como el total de activos bajo gestión (AUM) supervisados por gestores de activos que operan en el Reino Unido, donde las decisiones de gestión de carteras se toman dentro del país y los activos se gestionan a través de vehículos mancomunados y mandatos segregados.
Exclusiones de alcance: No contabilizamos saldos de solo custodia, honorarios de asesoría puntuales, ni ventas de software de gestión de activos.
Descripción general de la segmentación
- Por Clase de Activo
- Renta Variable
- Renta Fija
- Activos Alternativos
- Otras Clases de Activos
- Por Tipo de Empresa
- Intermediarios de Bolsa
- Bancos
- Empresas de Asesoría Patrimonial
- Otros Tipos de Empresas
- Por Modalidad de Asesoría
- Asesoría Humana
- Asesoría Robótica
- Por Tipo de Cliente
- Minorista
- Institucional
- Por Fuente de Gestión
- Extraterritorial
- Nacional
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para determinar qué se contabiliza como AUM y para construir el contexto en torno a los flujos, los efectos de valoración y las prácticas de elaboración de informes en el Reino Unido. Nos basamos en fuentes públicas como la Oficina Nacional de Estadísticas del Reino Unido (ONS), los comunicados estadísticos del Bank of England, las publicaciones de la Financial Conduct Authority del Reino Unido, y los conjuntos de datos y comunicados de HMRC, que ayudaron a validar los vínculos macroeconómicos y el perímetro regulatorio.
Para mantener supuestos realistas, también hicimos referencia a materiales como informes anuales, divulgaciones de fondos, presentaciones a inversores y cobertura de prensa financiera de reputación que trata sobre el AUM del Reino Unido y la presión sobre las comisiones. En algunos casos, se utilizaron bases de datos de pago para datos financieros de empresas y seguimiento de noticias, y se consultaron bases de datos de patentes cuando los cambios de producto y distribución necesitaban respaldo. Estos ejemplos no son exhaustivos, y se revisaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar las opciones de medición del AUM, la temporalidad de la elaboración de informes y cómo los gestores tratan grupos complejos como las soluciones multiactivo y los mandatos de estilo fiduciario. Conversamos con una combinación de gestores de activos, distribuidores y asignadores institucionales en todo el Reino Unido para poder cuestionar y ajustar los supuestos de la investigación documental antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 14% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 17% | Gerentes: 47% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que el AUM del Reino Unido se reconstruye utilizando señales públicamente observables, incluidos los movimientos de precios de los activos, las suscripciones y reembolsos netos, y los cambios entre las principales clases de activos. Una vez establecido el conjunto de la demanda, se utilizan aproximaciones selectivas de abajo hacia arriba para verificar la coherencia de los totales, como las divulgaciones de AUM de gestores muestreados, las consolidaciones de gamas de fondos y rangos razonables de AUM por estrategia donde la información pública es escasa.
Los insumos clave utilizados en el modelo incluyen los patrones de inversión de los hogares e instituciones del Reino Unido, la dirección de asignación de pensiones y seguros, el impulso de los flujos de fondos, los cambios en la cuota de ETF y de gestión pasiva, y el entorno de tasas de interés que influye en las valoraciones de renta fija y los saldos del mercado monetario. Cuando las divulgaciones no coinciden por año, las brechas se gestionan aplicando reglas de arrastre conservadoras y luego ajustando utilizando el punto de información fiable más cercano.
Para la previsión, se utiliza el análisis de escenarios, con los resultados de AUM vinculados a un pequeño conjunto de factores a los que los entrevistados suelen responder de manera consistente, como los supuestos de rentabilidad del mercado, las expectativas de flujos netos por canal y el ritmo del cambio de gestión activa a pasiva. Los escenarios se combinan luego en una perspectiva única después de verificar que el crecimiento implícito del AUM no rompa las relaciones históricas con el ahorro del Reino Unido y la capacidad de asignación institucional.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación con señales independientes como publicaciones de AUM del sector, indicadores macroeconómicos que explican los cambios de valoración, y verificaciones de razonabilidad de series temporales a lo largo del período de estudio. Cuando una cifra parece fuera de línea, se revisan los factores determinantes y se activa un seguimiento adicional para confirmar si se trata de un cambio en la elaboración de informes, un movimiento de mercado puntual o un cambio estructural genuino.
Antes de la aprobación final, el modelo pasa por una revisión de analistas de varios pasos en la que se verifican y vuelven a verificar los supuestos, las conversiones de unidades y la lógica de crecimiento. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, tras lo cual se completa una revisión final previa a la entrega para que los clientes reciban la vista más actualizada.
Estimación del mercado de gestión de activos del Reino Unido de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la gestión de activos del Reino Unido pueden parecer muy dispares porque la unidad subyacente no siempre es la misma, y el momento de lo que se mide puede alterar los resultados. Algunas fuentes dimensionan el sector como AUM, mientras que otras informan un valor de mercado de tipo ingresos, y esa elección cambia la cifra en un margen considerable.
Un segundo factor determinante es cómo cada editor gestiona los puntos de valoración de fin de año, el momento de la conversión de divisas, y si la cobertura se limita a los totales informados por miembros o se amplía a estimaciones más amplias. Al volver a verificar las fechas de conversión de divisas y conciliar el AUM de fin de año con las señales de flujo y valoración durante cada actualización anual, Mordor Intelligence reduce el ruido derivado de las oscilaciones de mercado a corto plazo y los retrasos en la elaboración de informes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 12,22 billones de USD (2025) | |
| Asociación Sectorial A | 15,25 billones de USD (2024) | Publicado como AUM total del Reino Unido en GBP y luego convertido, con una cobertura construida a partir de estimaciones de miembros y no miembros y una actualización de informes que amplía la inclusión de propiedades, lo que puede elevar la cifra principal frente a un perímetro de AUM estrictamente comparable. |
| Editorial de Investigación Global B | 271,01 mil millones de USD (2025) | Utiliza una definición de valor de mercado más cercana a los ingresos y a los conjuntos de comisiones del sector en lugar del AUM, por lo que la cifra no es directamente comparable con un tamaño de mercado basado en activos, aunque la etiqueta geográfica sea la misma. |
La tabla muestra que la dispersión se explica principalmente por lo que se está midiendo y cómo se gestiona el límite del año, en lugar de un simple desacuerdo sobre la dirección del sector en el Reino Unido. Nuestro método sigue siendo trazable porque la unidad de AUM, el momento de fin de año y los pasos de verificación cruzada se mantienen consistentes, lo que facilita reproducir y actualizar el resultado a medida que surgen nuevas divulgaciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de gestión de activos del Reino Unido?
El tamaño del mercado de gestión de activos del Reino Unido es de 13,87 billones de USD en 2026 y se espera que alcance los 26,08 billones de USD en 2031 a una CAGR del 13,47%.
¿Qué segmentos lideran en cuota y crecimiento dentro del mercado de gestión de activos del Reino Unido?
La renta variable mantiene la mayor cuota con el 41,52% en 2025, mientras que se proyecta que los Activos Alternativos crezcan más rápido a una CAGR del 15,44% hasta 2031.
¿Cómo están configurando los cambios regulatorios el mercado de gestión de activos del Reino Unido?
El etiquetado SDR está elevando la integridad de la divulgación, los Fondos de Activos a Largo Plazo están ampliando el acceso de los planes de contribución definida y minoristas a los mercados privados, y la hoja de ruta de tokenización de la Autoridad de Conducta Financiera podría reducir materialmente los costes operativos de los fondos.
¿Cuáles son los principales riesgos y restricciones en el mercado de gestión de activos del Reino Unido?
La compresión de comisiones en los canales pasivos, la divergencia regulatoria post-Brexit y las salvaguardas de liquidez relacionadas con la Inversión Impulsada por Pasivos son las restricciones más destacadas a corto plazo sobre los márgenes y el diseño de productos.
¿Cómo está cambiando la participación minorista en el mercado de gestión de activos del Reino Unido?
Se prevé que el segmento minorista se expanda a una CAGR del 17,89%, respaldado por la orientación de Apoyo Específico, el acceso a fondos cotizados en bolsa fraccionados y las opciones predeterminadas de pensiones en el lugar de trabajo que integran exposiciones diversificadas multiactivo.
¿Dónde se encuentran las principales oportunidades de crecimiento en el mercado de gestión de activos del Reino Unido durante los próximos cinco años?
Es probable que el crecimiento se concentre en los fondos tokenizados, los mercados privados minoristas a través de los Fondos de Activos a Largo Plazo y las estrategias sostenibles que cumplan los estándares de etiquetado SDR, complementados por mandatos transfronterizos extraterritoriales.
Última actualización de la página el:


