
Tamaño y Participación del Mercado de Fondos Mutuos de China
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 4.82 Billones de dólares |
| Tamaño del Mercado (2026) | 5.15 Billones de dólares |
| Tamaño del Mercado (2031) | 7.21 Billones de dólares |
| Growth Rate (2026 - 2031) | 6.95 % |
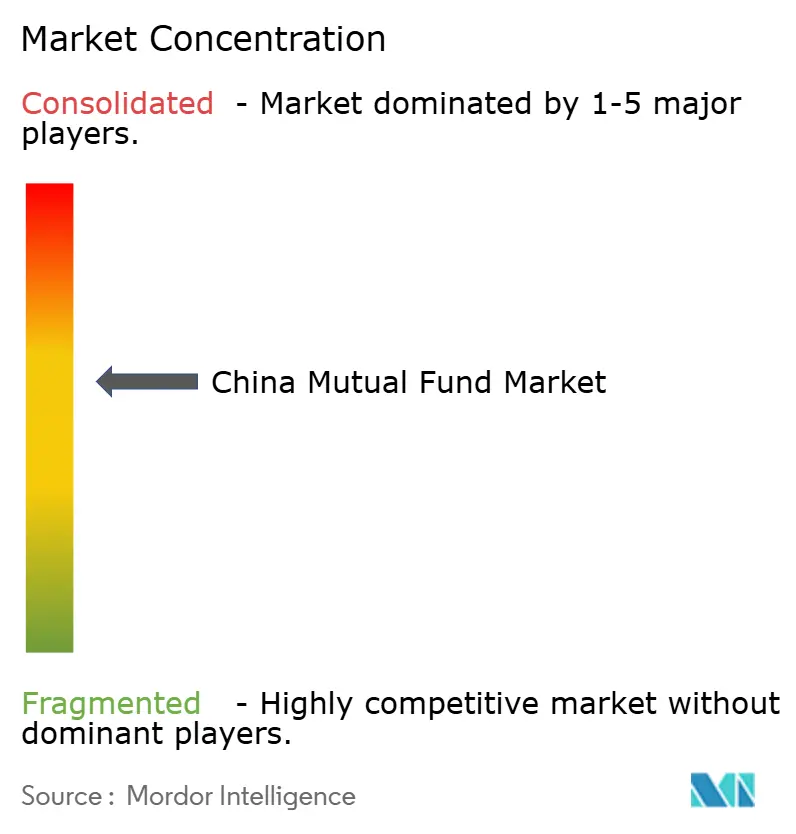
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fondos Mutuos de China por Mordor Intelligence
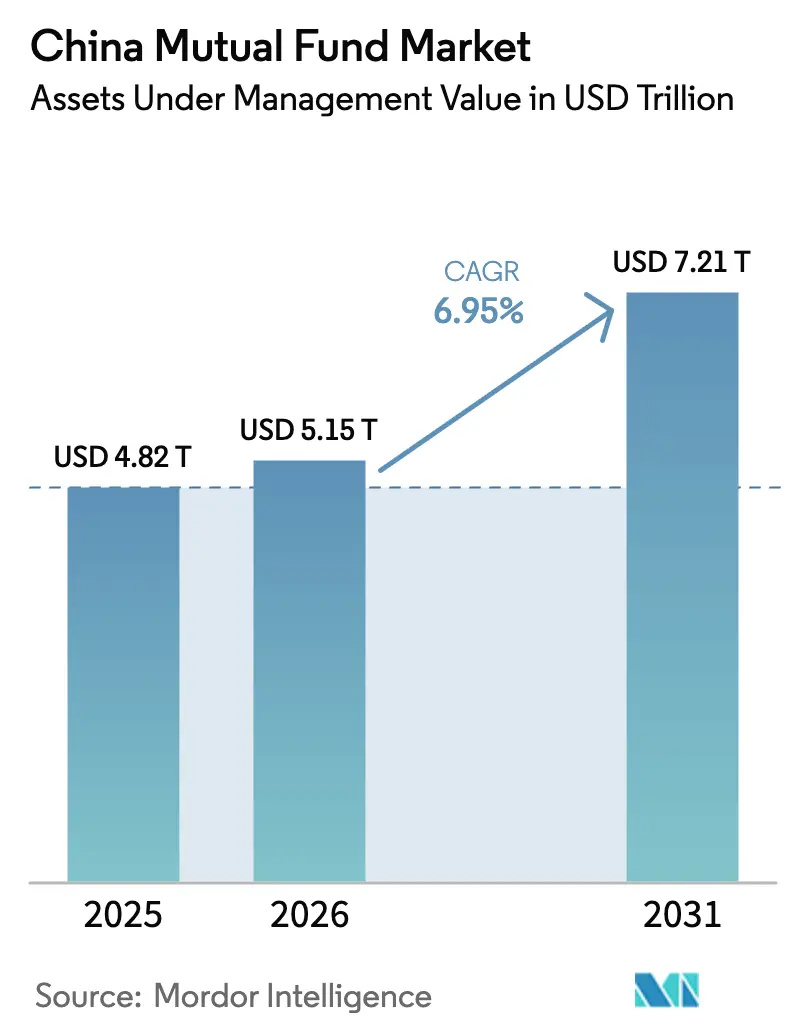
El tamaño del mercado de fondos mutuos de China en 2026 se estima en USD 5,15 billones, creciendo desde el valor de 2025 de USD 4,82 billones con proyecciones para 2031 que muestran USD 7,21 billones, creciendo a una CAGR del 6,95% durante 2026-2031. La fuerte migración de los hogares desde depósitos bancarios de bajo rendimiento hacia fondos gestionados profesionalmente, la expansión del sistema de pensiones privadas y la rápida adopción de canales de distribución digital sustentan esta trayectoria ascendente. La compresión de comisiones está orientando a los inversores hacia productos pasivos de bajo coste, aunque la gestión activa sigue siendo dominante a medida que la volatilidad incentiva la selección profesional de valores. Los gestores extranjeros están obteniendo acceso directo tras la liberalización regulatoria, creando nueva presión competitiva para las firmas nacionales. El aumento simultáneo de cuotas transfronterizas profundiza las opciones de diversificación para los inversores, reforzando el crecimiento en fondos de renta variable y temáticos.
Conclusiones Clave del Informe
- Por tipo de fondo, los fondos de renta variable lideraron con el 38,74% de la participación del mercado de fondos mutuos de China en 2025 y se proyecta que registren la CAGR más rápida del 8,25% hasta 2031.
- Por tipo de inversor, los participantes minoristas mantuvieron el 58,35% del tamaño del mercado de fondos mutuos de China en 2025, registrando también la CAGR más alta del 7,85% hasta 2031.
- Por estilo de gestión, los mandatos activos controlaron el 75,20% de la participación del mercado de fondos mutuos de China en 2025, mientras que las estrategias pasivas muestran la CAGR más rápida del 8,63% hasta 2031.
- Por canal de distribución, las plataformas de negociación en línea comandaron el 47,10% de la participación del mercado de fondos mutuos de China en 2025 y se están expandiendo a una CAGR líder del 9,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias y Perspectivas del Mercado de Fondos Mutuos de China
Análisis del Impacto de los Impulsores*
| Impulsor | ( ~ ) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la riqueza de la clase media y desplazamiento desde depósitos hacia inversiones | +2.1% | Nacional; concentración en ciudades de nivel 1 y nivel 2 | Mediano plazo (2-4 años) |
| Reforma de pensiones privadas que canaliza activos | +1.8% | Nacional; adopción temprana en ciudades piloto | Largo plazo (≥ 4 años) |
| Liberalización regulatoria para gestores de fondos de propiedad extranjera | +0.9% | Nacional; enfoque en centros financieros | Mediano plazo (2-4 años) |
| Caída en los rendimientos de los productos de gestión patrimonial bancaria que impulsa flujos hacia fondos de renta variable | +1.2% | Nacional; todos los segmentos de inversores | Corto plazo (≤ 2 años) |
| Adopción de microinversión mediante superaplicaciones y asesoría robótica | +0.7% | Nacional; mayor penetración entre cohortes más jóvenes | Mediano plazo (2-4 años) |
| El Fondo de Previsión de Vivienda impulsa el apetito de riesgo de los hogares | +0.6% | Nacional; variaciones regionales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Riqueza de la Clase Media y Desplazamiento desde Depósitos hacia Inversiones
Los bancos chinos recortaron las tasas de depósito a largo plazo hasta en 45 puntos básicos en 2025, reduciendo los rendimientos nominales por debajo del 1% e impulsando a los ahorradores a reasignar efectivo hacia fondos de renta variable y mixtos. El creciente ingreso disponible de los hogares urbanos refuerza este giro, particularmente en ciudades de nivel 2 donde los costes de vida siguen siendo moderados. Los gestores de activos reportan una rápida expansión en productos de riesgo equilibrado que atraen a inversores primerizos que buscan potencial de rentabilidad real. La retirada de muchos certificados de renta fija por parte de los grandes prestamistas aceleró el flujo de efectivo inactivo hacia fondos del mercado monetario y de bonos de umbral bajo. En conjunto, estos desplazamientos aumentan la penetración del mercado de fondos mutuos de China y diversifican su combinación de activos.
Reforma de Pensiones Privadas (3.er Pilar) que Canaliza Activos
El despliegue nacional del plan de pensiones privadas en diciembre de 2024 abrió cuentas para más de 72,8 millones de trabajadores, introduciendo un poderoso flujo de capital estable[1]Gobierno de China, "Aviso sobre la Expansión del Piloto de Pensiones Privadas a Nivel Nacional," gov.cn. Las contribuciones anuales deducibles de impuestos de hasta CNY 12.000 favorecen la inversión sistemática y los períodos de tenencia más prolongados que se alinean con las estructuras de fondos mutuos. Los reguladores autorizaron 85 fondos de índices de renta variable para los menús de pensiones, garantizando una amplia exposición a la renta variable y profundizando la liquidez en múltiples índices de referencia. Las bajas tasas de contribución en la etapa inicial señalan un crecimiento no explotado una vez que los programas de educación financiera cobren impulso. La presión demográfica, con un tercio de la población proyectada para ser mayor de 60 años en 2035, subraya la urgencia de cultivar activos de jubilación financiados y consolida el mercado de fondos mutuos de China como un beneficiario clave.
Liberalización Regulatoria para Gestores de Fondos de Propiedad Extranjera
Las normas revisadas del QFII eliminaron los requisitos de entidad local y ampliaron las estrategias permitidas, invitando a 832 instituciones extranjeras a desplegar nuevo capital en el primer trimestre de 2024. Las empresas de propiedad totalmente extranjera compiten ahora directamente en el lanzamiento de ETF insignia, aumentando la variedad de productos y los estándares de referencia. La Lista Negativa Nacional 2024 eliminó los límites de participación accionaria en la industria manufacturera, fomentando los fondos temáticos sectoriales. Las divulgaciones mejoradas del beneficiario final, vigentes desde noviembre de 2024, crean transparencia pero elevan los costes de cumplimiento que favorecen a los participantes con mayores recursos. En general, la liberalización inyecta prácticas globales en el mercado de fondos mutuos de China e intensifica la competencia.
Caída en los Rendimientos de los Productos de Gestión Patrimonial Bancaria que Impulsa Flujos hacia Fondos de Renta Variable
Los productos de gestión patrimonial registraron un rendimiento moderado del 2,65% en 2024, muy por debajo de las normas históricas. Los recortes simultáneos en tres tasas de política monetaria comprimieron los rendimientos de los depósitos, agudizando el atractivo relativo de los mandatos de renta variable, donde los principales fondos de acciones A de China registraron ganancias de dos dígitos. Los bancos han rotado las carteras de productos de gestión patrimonial hacia bonos, aunque este desplazamiento defensivo ofrece un potencial de ganancias limitado en comparación con los fondos de renta variable diversificados. Los rendimientos del mercado monetario cayeron en paralelo, alentando a los inversores a ampliar la duración y el riesgo a lo largo del espectro de productos. La búsqueda de mayores rendimientos, por tanto, canaliza activos hacia el mercado de fondos mutuos de China, especialmente estrategias orientadas al crecimiento.
Análisis del Impacto de las Restricciones*
| Restricción | ( ~ ) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta volatilidad del mercado e incertidumbre regulatoria | -1.4% | Nacional; pronunciada en ciudades de nivel 1 | Corto plazo (≤ 2 años) |
| Compresión de comisiones derivada del dominio de los fondos del mercado monetario | -0.8% | Nacional; todas las categorías de fondos | Mediano plazo (2-4 años) |
| Presión competitiva de ETF de bajo coste y productos de gestión patrimonial | -0.6% | Nacional; mercados desarrollados | Mediano plazo (2-4 años) |
| La baja alfabetización financiera minorista desencadena shocks de reembolso | -0.9% | Nacional; mayor impacto en ciudades de nivel inferior | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Volatilidad del Mercado e Incertidumbre Regulatoria
Los repetidos episodios de oscilaciones de precios provocaron liquidaciones elevadas de fondos en 2024, especialmente entre los mandatos de renta variable temáticos. El Índice MSCI China sacudió a los inversores a pesar de un repunte del 34% a finales de año, generando picos de reembolso y períodos de tenencia cortos. Los mensajes regulatorios suelen cambiar con escaso preaviso, como se observó en las revisiones más estrictas para los vehículos de inversión en el extranjero que perturbaron el sentimiento. Más de 100 acciones de cumplimiento contra firmas de valores en 2024 subrayan una postura de supervisión más estricta. Las fricciones geopolíticas siguen siendo un factor impredecible, limitando el interés externo en las tenencias de tecnología avanzada y restringiendo los flujos hacia el mercado de fondos mutuos de China durante eventos de tensión.
Compresión de Comisiones Derivada del Dominio de los Fondos del Mercado Monetario
Los productos del mercado monetario aún representan una base de activos sustancial, aunque cobran comisiones de gestión muy por debajo del 0,30%, diluyendo los ingresos de la industria. Las reformas de la CSRC de 2024 fijaron un límite máximo de comisiones para fondos de renta variable del 1,2% y establecieron comisiones para ETF físicos en el 0,15%, desencadenando una guerra de precios que erosiona los márgenes de las firmas más pequeñas. Los límites en las comisiones de negociación ahora restringen que los fondos asignen más del 15% de las comisiones a los intermediarios, reduciendo casi a la mitad las devoluciones tradicionales. Los gestores más grandes absorben estas presiones gracias a su escala, mientras los actores de nicho enfrentan consolidación o salida del mercado. La persistente compresión del rendimiento en los productos de efectivo reduce aún más la rentabilidad, poniendo en duda la sostenibilidad del grupo fragmentado que integra el mercado de fondos mutuos de China.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fondo: El Dominio de la Renta Variable Impulsa el Crecimiento
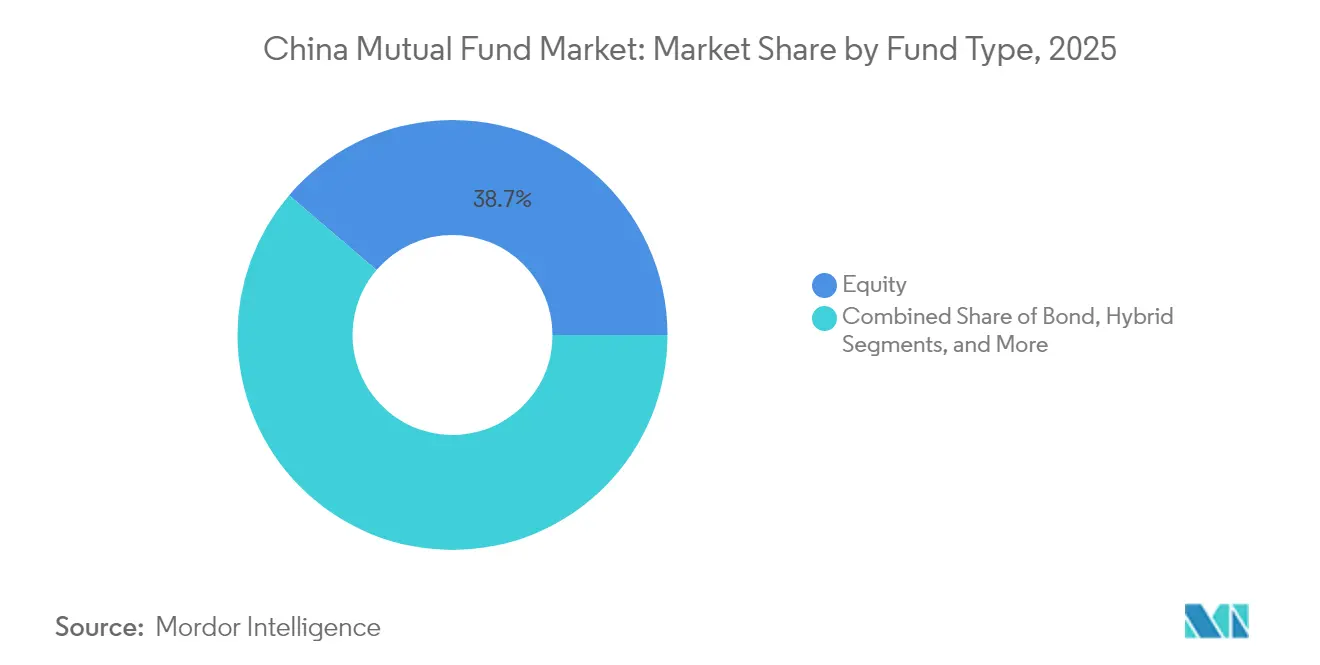
Los fondos de renta variable controlaron el 38,74% del mercado de fondos mutuos de China en 2025 y están proyectados para expandirse a una CAGR del 8,25% durante el período de pronóstico, superando a todas las demás categorías. Este liderazgo se sustenta en la persistente debilidad de las tasas de depósito y el surgimiento de nuevos índices de referencia como el CSI A50, que concentran el interés del mercado en exposiciones a tecnología, consumo y energía verde. Los inversores se posicionan en temas estructurales como la inteligencia artificial y la transición energética, impulsando activos hacia mandatos orientados al crecimiento y rastreadores de índices de base amplia. El aumento simultáneo de las cuotas QDII permite a los gestores incorporar diversificación internacional dentro de los productos multiactivo, reforzando la captación de renta variable. Los fondos de bonos crecen en paralelo a medida que el relajamiento monetario eleva las valoraciones de renta fija y ancla las carteras equilibradas. Las estrategias mixtas siguen siendo escalones populares para los ahorradores conservadores que migran desde el efectivo. Mientras tanto, los fondos del mercado monetario experimentan entradas moderadas tras la caída de los rendimientos a siete días a mínimos de varios años. En conjunto, estas tendencias profundizan el tamaño del mercado de fondos mutuos de China para cada tipo de fondo y recalibran la combinación de activos hacia productos que asumen riesgo.
Los ETF tecnológicos capturan los flujos principales, con diez aprobaciones de rastreadores del CSI A50 que ratifican un apetito creciente por instrumentos transparentes de bajo coste. Los seleccionadores activos de acciones aún dominan la participación absoluta mediante la amplitud de estilo y las ponderaciones sectoriales, pero la adopción pasiva gana ritmo bajo la presión de las comisiones. Las superposiciones ESG se convierten en estándar a medida que las autoridades canalizan capital hacia proyectos de neutralidad de carbono. Los gestores también amplían las capacidades de inversión alternativa, integrando exposiciones a materias primas y mercados privados permitidas dentro del marco QDLP. La dispersión del rendimiento se amplía entre las casas hábiles y los rezagados, alentando a los inversores minoristas a examinar los historiales de rendimiento. En consecuencia, la competencia entre tipos de fondos se intensifica, amplificando la importancia estratégica de la escala y la innovación de productos dentro del mercado de fondos mutuos de China.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Inversor: El Impulso Minorista se Acelera
Los clientes minoristas mantuvieron el 58,35% de los activos del mercado de fondos mutuos de China en 2025 y muestran la CAGR más rápida del 7,85% hasta 2031, reflejando una mayor inclusión financiera a través de plataformas móviles. Las suscripciones mínimas bajas y las deducciones automáticas de nómina para las cuentas de pensiones privadas fomentan la inversión disciplinada a largo plazo. Los ahorradores más jóvenes se inclinan por los fondos de índices temáticos integrados en superaplicaciones, marcando un cambio generacional desde la acumulación de riqueza centrada en la propiedad inmobiliaria hacia carteras diversificadas. Los inversores institucionales amplían posiciones en mandatos de bonos y cuantitativos para cumplir los objetivos de activo-pasivo, aunque el crecimiento es inferior al minorista debido a los niveles maduros de penetración. El último aumento de la cuota QDII proporciona a los fondos de dotación y las aseguradoras mayor margen para activos extranjeros, impulsando la demanda de productos de renta variable y renta fija globales. El escrutinio regulatorio simultáneo de las exposiciones al financiamiento de los gobiernos locales eleva los umbrales de gestión de riesgos para los inversores profesionales. En paralelo, el auge de los planes de anualidades corporativas abre un canal estable de entradas para las ofertas equilibradas y de renta fija.
La geografía minorista se amplía más allá de los núcleos costeros a medida que la conectividad digital estrecha la brecha entre las regiones metropolitanas e interiores, aunque persisten déficits de educación en ciudades de nivel inferior. Las normas de protección al inversor ahora exigen a los distribuidores implementar pruebas de idoneidad y divulgaciones de estrés de cartera, fortaleciendo la integridad del mercado. La aceptación masiva de los ETF de cartera modelo proporciona puntos de entrada simplificados al tiempo que protege a los inversores del riesgo de concentración en acciones individuales. En conjunto, estos desplazamientos anclan una expansión sólida en el tamaño del mercado de fondos mutuos de China tanto para cohortes minoristas como institucionales, aunque el primero sigue siendo el principal motor de crecimiento durante el horizonte de pronóstico.
Por Estilo de Gestión: La Gestión Pasiva Gana Terreno
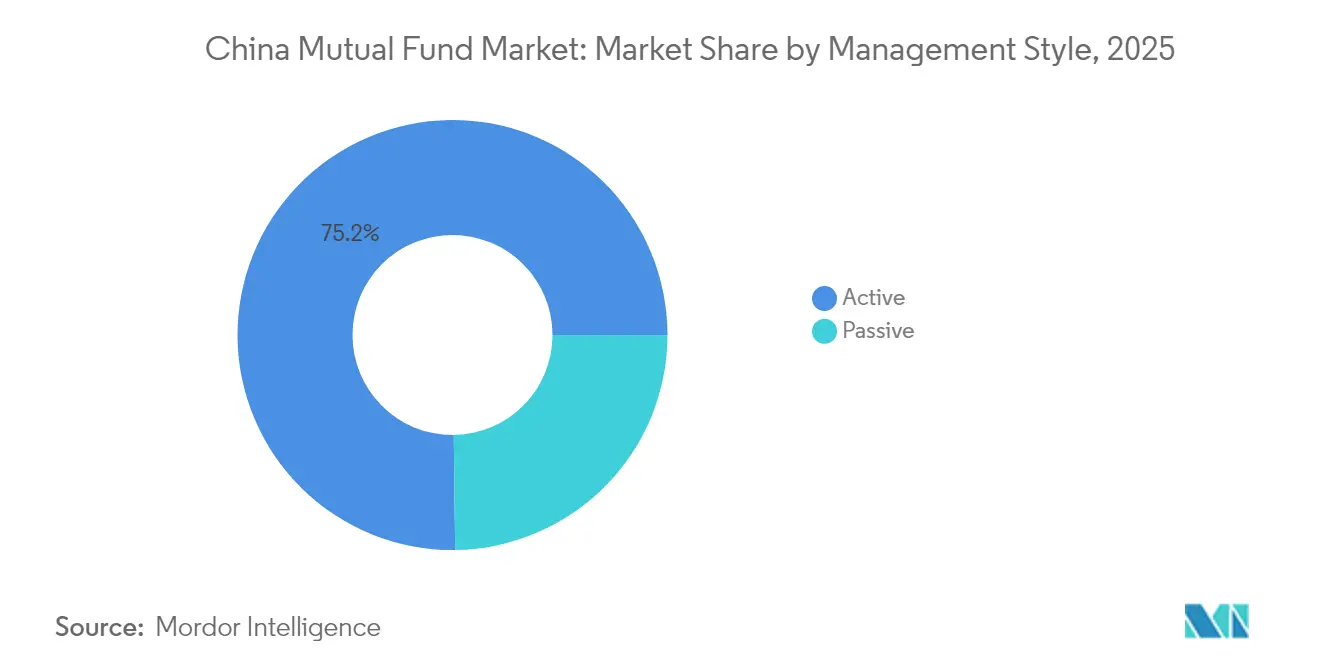
Los mandatos activos comprendían el 75,20% de los activos del mercado de fondos mutuos de China en 2025, aunque se proyecta que la cohorte pasiva crezca a una CAGR del 8,63% durante el período de pronóstico, impulsada por la transparencia de comisiones y la innovación en índices de referencia. Los nuevos límites regulatorios sobre las comisiones activas comprimen las primas de ingresos e incentivan los lanzamientos pasivos orientados al volumen. Proveedores como E Fund han reducido las comisiones del ETF CSI 300 al 0,15%, catalizando creaciones mensuales récord. El lanzamiento del CSI A50 con filtro ESG permite a los vehículos pasivos replicar la exposición al índice insignia con credenciales de inversión responsable. Los gestores activos se orientan hacia estrategias de alta convicción y concentración en tecnología y salud para justificar sus precios. También aprovechan conjuntos de datos propios y aprendizaje automático para mantener el alfa, especialmente en los segmentos de pequeña capitalización semieficientes.
Las guerras de comisiones impulsan la consolidación ya que las casas de escala insuficiente luchan por amortizar los costes fijos. Las firmas de primer nivel capitalizan las economías de alcance agrupando productos de índice, beta inteligente y factores en múltiples estructuras. Los regímenes de transparencia de cartera que publican tenencias diarias aumentan la conciencia del inversor y reducen la asimetría de información. Las mejoras en la formación de mercado mejoran la liquidez del mercado secundario para los ETF, reforzando el impulso pasivo. Aunque persiste el dominio activo, la creciente aceptación de la indexación de compra y retención reconfigura el equilibrio competitivo dentro del mercado de fondos mutuos de China.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: Las Plataformas Digitales Lideran
Las plataformas en línea representaron el 47,10% de la participación del mercado de fondos mutuos de China en 2025 y se pronostica que crecerán a una tasa del 9,95% anual hasta 2031. La incorporación de cuentas sin fricciones mediante verificación biométrica reduce el tiempo de procesamiento a minutos, elevando las tasas de conversión. Las superaplicaciones integran pagos, mensajería y corretaje, generando sinergias de venta cruzada y reduciendo los costes de adquisición. Los bancos mantienen una presencia considerable, especialmente para los productos conservadores del mercado monetario y las ventas de pensiones vinculadas a la nómina, pero cedieron participación a medida que los clientes sensibles a las comisiones migraron en línea. Las firmas de valores se centran en servicios de asesoría enriquecida para personas de alto patrimonio neto e instituciones, enfatizando carteras personalizadas que combinan activos nacionales e internacionales. Los asesores financieros independientes ganan relevancia en ciudades de nivel inferior donde la densidad de sucursales es escasa pero la penetración de teléfonos inteligentes es alta.
Los reguladores amplían los estándares de divulgación para los distribuidores digitales, obligando a advertencias de riesgo escalonadas y límites de gamificación para frenar el comportamiento especulativo. Los asesores robóticos despliegan algoritmos orientados a objetivos que reequilibran cestas de ETF, manteniendo los perfiles de riesgo a pesar de las oscilaciones del mercado. Los marcos de API abierta permiten a las gestoras de fondos incorporar productos en múltiples ecosistemas, diversificando los canales de originación. Estos desarrollos amplían colectivamente el mercado de fondos mutuos de China y establecen nuevos estándares para la experiencia del cliente.
Análisis Geográfico
El panorama de fondos mutuos de China muestra una notable diversidad regional, y los patrones de uso cambian rápidamente a medida que aumenta la conectividad digital. Las ciudades de nivel 1 como Pekín, Shanghái y Shenzhen albergan los mayores fondos de activos absolutos debido a la riqueza concentrada y la infraestructura financiera establecida. Sin embargo, la adopción más rápida surge ahora de las capitales provinciales y los conjuntos urbanos de nivel 3, donde las menores cargas inmobiliarias liberan el ingreso disponible para la inversión. La penetración minorista se profundiza en las provincias del suroeste tras el despliegue acelerado del 5G que estabiliza el rendimiento del comercio móvil. La disponibilidad de pensiones privadas a nivel nacional cataliza la apertura de cuentas incluso en regiones históricamente con escasa cobertura bancaria, fortaleciendo la huella del mercado de fondos mutuos de China.
La política gubernamental fomenta el interés temático regional; los centros tecnológicos se orientan hacia fondos de semiconductores e inteligencia artificial, mientras que los centros de industria pesada favorecen las estrategias de bonos vinculadas a ESG que financian mejoras medioambientales. La demanda transfronteriza aumenta de manera uniforme después de que las autoridades ampliaran el margen QDII a USD 167.800 millones en junio de 2024. Este aumento de cuota permite a los inversores de las provincias costeras e interiores acceder a renta variable global a través de fondos de alimentación, extendiendo los beneficios de la diversificación. Las tensiones fiscales locales influyen en el sentimiento; las provincias con elevadas ratios de servicio de la deuda observan entradas netas más lentas, lo que lleva a estructuras de cartera cautelosas.
Hong Kong sigue siendo el principal conducto extraterritorial. El Reconocimiento Mutuo de Fondos entre China continental y Hong Kong canaliza fondos domiciliados en China continental hacia inversores extranjeros sofisticados y dirige divisas extranjeras hacia productos de acciones A. Varios gestores de activos obtuvieron licencias virtuales en Hong Kong para atender a clientes globales de forma remota, ampliando la distribución más allá de los requisitos de presencia física. La aprobación de ETF al contado de Bitcoin y Ethereum en el territorio posiciona a las gestoras de fondos chinas para capturar flujos de activos digitales una vez que se formen los puentes regulatorios transfronterizos. Estas dinámicas específicas de localización refuerzan colectivamente las perspectivas de crecimiento nacional del mercado de fondos mutuos de China.
Panorama regulatorio
Los fondos mutuos de China operan bajo la supervisión de la Comisión Reguladora de Valores de China (CSRC), con autorregulación del sector y estándares de conducta respaldados por la Asociación de Gestión de Activos de China (AMAC). En su normativa más reciente, la CSRC emitió un Plan de Acción para Orientar el Desarrollo de Alta Calidad de los Fondos de Oferta Pública el 7 de mayo de 2025, lo que indica un cambio hacia una gobernanza más estricta, protección al inversor y una oferta de productos de mayor calidad, a medida que el mercado supera los 5 billones de USD.
La implementación ha continuado durante 2025-2026, con un mayor énfasis en las comisiones, la disciplina de estilo y la divulgación comparable entre canales. La CSRC emitió las Normas sobre la Gestión de las Comisiones de Venta de Fondos Mutuos en diciembre de 2025 y las siguió con las Directrices sobre Puntos de Referencia de Rendimiento para Fondos Mutuos en enero de 2026, exigiendo la alineación del punto de referencia con el estilo de inversión declarado y una presentación estandarizada entre distribuidores. En marzo de 2026, nuevos requisitos reforzaron la adherencia a los ámbitos de inversión definidos en el folleto para reducir la desviación de estilo, con un período de gracia de un año para la alineación de la cartera; la AMAC también revisó sus directrices de evaluación de rendimiento en abril de 2026, endureciendo la evaluación a largo plazo y añadiendo mecanismos como el aplazamiento de la remuneración y expectativas de coinversión para el personal clave.
Análisis de la cadena de valor
La cadena de valor de los fondos mutuos de China está anclada por las sociedades gestoras de fondos (FMC) que diseñan productos, gestionan carteras (activas y pasivas) y llevan a cabo funciones de riesgo, cumplimiento e informes, conectándose luego con los inversores a través de bancos, sociedades de valores y plataformas de negociación en línea. Grandes gestoras como E Fund Management y China Asset Management Co. (ChinaAMC) se sitúan en el centro de la fabricación de productos y la habilitación de la distribución impulsada por marca, con una escala divulgada que indica su influencia en los precios y la amplitud de productos (E Fund reportó un AUM que supera los 4 billones de RMB a septiembre de 2025, y ChinaAMC reportó un AUM de 3,2 billones de RMB a septiembre de 2025).
Los custodios, típicamente grandes bancos, proporcionan funciones de custodia de activos, contabilidad de fondos, valoración y supervisión, mientras que las agencias de distribución de terceros y los operadores de plataformas se encargan de la captación, incorporación y procesos de idoneidad para una base de inversores mayoritariamente minoristas. La reciente aclaración sobre los puntos de referencia de rendimiento aumenta el papel tanto de las FMC como de los custodios en el mantenimiento de la integridad de dichos puntos de referencia a lo largo de la cadena. Al mismo tiempo, las normas sobre comisiones y cargos de venta elevan la importancia operativa de la capacidad de los distribuidores para presentar divulgaciones estandarizadas y ejecutar cobros conformes en todos los canales.
Panorama Competitivo
La concentración de la industria es moderada: los cinco principales actores representan una participación importante de los activos, mientras que más de 150 gestores más pequeños se dividen el resto. La fusión en 2025 de China Cinda, Dongfang Asset y Great Wall Asset en el gigante de riqueza soberana China Investment Corporation remodela la jerarquía e intensifica la competencia basada en la escala. La consolidación paralela de corretaje entre Guotai Junan y Haitong crea una gran potencia de distribución capaz de vender fondos propios en amplias redes de asesoría.
El despliegue tecnológico es un factor crítico de éxito. E Fund aplica análisis de macrodatos y procesamiento del lenguaje natural para filtrar señales de sentimiento, mejorando la ventaja en la selección de acciones. ChinaAMC integra el monitoreo de cumplimiento impulsado por inteligencia artificial que detecta operaciones sospechosas en tiempo real, reduciendo el riesgo regulatorio. Los actores extranjeros como J.P. Morgan Asset Management aceleran la contratación local para personalizar estrategias globales para los índices nacionales, aunque enfrentan costes operativos vinculados a los nuevos mandatos de divulgación del beneficiario final. La compresión de comisiones obliga a las firmas a diversificar los ingresos a través de subsidiarias de gestión patrimonial y divisiones de soluciones de jubilación.
La innovación de productos define el posicionamiento competitivo. Los ETF ESG y temáticos alineados con los objetivos nacionales de neutralidad de carbono atraen el apoyo de políticas y prominencia en la comercialización. Los gestores se apresuran a agrupar fondos temáticos tecnológicos que cubren robótica, computación en la nube e inteligencia artificial, aprovechando los recientes avances tecnológicos para impulsar el entusiasmo de los inversores[3]Agencia de Noticias ANTARA, "E Fund lanza ETF centrados en inteligencia artificial en medio del repunte tecnológico," antaranews.com. Las grandes firmas adquieren tiendas cuantitativas boutique para asegurar talento algorítmico. Las casas más pequeñas buscan diferenciación de nicho en especialidades de renta fija o acuerdos de fondos de alimentación transfronterizos, aunque las limitaciones del balance restringen el alcance de la comercialización. La convergencia de la regulación, la disrupción digital y la sofisticación de los inversores refuerza la polarización entre los titulares de mega-escala y los especialistas ágiles dentro del mercado de fondos mutuos de China.
Líderes de la Industria de Fondos Mutuos de China
E Fund Management
China Asset Management Co. (ChinaAMC)
ICBC Credit Suisse Asset Management
Harvest Fund Management
Bosera Asset Management
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad se está ampliando en torno a las soluciones de fondos mutuos orientadas a la jubilación, a medida que el programa de pensiones privadas (tercer pilar) expande el conjunto de ahorros de larga duración. El despliegue nacional en diciembre de 2024 abrió cuentas para más de 72,8 millones de trabajadores y estableció contribuciones anuales deducibles de impuestos de hasta 12.000 CNY, creando un ajuste de producto más claro para bloques de construcción de fecha objetivo, equilibrados y basados en índices que pueden empaquetarse para la inversión sistemática. A medida que los reguladores autorizaron 85 fondos indexados de renta variable para los menús de pensiones, los fabricantes y distribuidores tienen margen para diferenciarse con carteras modelo de jubilación, gamas de índices de menor costo y comunicaciones más claras vinculadas a puntos de referencia.
Una segunda área de oportunidad se encuentra en la intersección de la compresión de comisiones y la especialización de productos, donde el mercado se está dividiendo entre productos pasivos estandarizados, similares a herramientas, y estrategias activas de mayor convicción que pueden defender su posicionamiento a través de puntos de referencia transparentes y una disciplina de estilo más estricta. Los movimientos de la CSRC en 2025-2026 sobre comisiones de venta, directrices de puntos de referencia y aplicación del ámbito del folleto aumentan la demanda de productos con mandatos claros e informes comparables entre plataformas, apoyando la expansión de ETF y fondos indexados de tipo simple junto con estrategias de smart-beta y enfocadas en sectores. La colaboración transfronteriza y el acceso a productos también se están convirtiendo en un espacio en blanco más visible para las grandes gestoras a través de cotizaciones y asociaciones en el extranjero, como lo ilustra la firma de un memorando de entendimiento entre ChinaAMC y KB Asset Management en junio de 2026 y la cotización de un ETF del índice HKEX Tech 100 por parte de E Fund (HK) en junio de 2026, lo que amplía las estanterías de productos offshore que pueden complementar las carteras onshore cuando las condiciones de cupo y canal lo permiten.
Desarrollos recientes del sector
- Julio de 2026: 18 sociedades gestoras de fondos, incluidas E Fund e ICBC Credit Suisse, presentaron solicitudes para el primer lote de productos de ETF activos tras la emisión de nuevas directrices bursátiles. La presentación apunta a expectativas regulatorias más claras y acelera la diversificación de productos en el espacio de fondos mutuos chinos. Las solicitudes intensifican la dinámica competitiva entre las gestoras de activos y amplían el acceso a estrategias de ETF gestionadas activamente para los inversores nacionales.
- Junio de 2026: ChinaAMC - Firmó un Memorando de Entendimiento (MOU) estratégico con KB Asset Management en Seúl para colaborar en el desarrollo de productos e inteligencia de mercado. La colaboración podría ampliar las capacidades transfronterizas y apoyar una cartera más estrecha de fondos desarrollados conjuntamente para redes de distribución locales y regionales. Esto mejora la capacidad de captar la innovación impulsada por los flujos de capital transfronterizos.
- Junio de 2026: E Fund (HK) - Cotizó el ETF E Fund (HK) HKEX Tech 100 Index (3456) en la Bolsa de Valores de Hong Kong. La cotización amplía el acceso a la exposición tecnológica centrada en China a través de un vehículo de bajo costo y refuerza el alcance de la distribución transfronteriza. Complementa las estrategias de fondos mutuos de China al diversificar las opciones de instrumentos para los inversores que buscan exposición temática a la tecnología.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para este estudio, el mercado es el valor total de los activos de fondos mutuos gestionados y distribuidos dentro de China, expresado en USD, que cubre productos de fondos abiertos y cotizados ofrecidos a inversores minoristas e institucionales.
Exclusiones de alcance: Excluimos los activos de fondos offshore mantenidos fuera de China, los fondos privados y vehículos de estilo hedge, y las tenencias directas como acciones, bonos, depósitos bancarios o pólizas de seguro que no estén empaquetadas como fondos mutuos.
Descripción general de la segmentación
- Por Tipo de Fondo
- Renta Variable
- Bonos
- Mixto
- Mercado Monetario
- Otros
- Por Tipo de Inversor
- Minorista
- Institucional
- Por Estilo de Gestión
- Activo
- Pasivo
- Por Canal de Distribución
- Plataforma de Negociación en Línea
- Bancos
- Firma de Valores
- Otros
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental establece los límites firmes y los puntos de datos iniciales, especialmente para los activos bajo gestión, el número de fondos y los cambios impulsados por políticas en la estructura de productos. Nos apoyamos en publicaciones públicas y recurrentes de datos, como las divulgaciones de la Comisión Reguladora de Valores de China, las estadísticas del Banco Popular de China, los indicadores de la Oficina Nacional de Estadísticas, las publicaciones de las bolsas de Shanghái y Shenzhen, y las estadísticas financieras del Fondo Monetario Internacional para el contexto sobre flujos y comportamiento de ahorro.
También revisamos los informes anuales de las gestoras, los folletos de fondos y las divulgaciones periódicas de carteras, junto con presentaciones a inversores y prensa financiera de renombre, para comprender las tendencias de comisiones y los cambios de distribución. Cuando resultó útil, hicimos referencia a suscripciones de pago para inteligencia financiera empresarial, una base de datos de patentes (para verificar señales en torno a la distribución digital y las herramientas de asesoramiento) y una plataforma de noticias y datos financieros para confirmar eventos cronológicos e hitos reportados. Las fuentes documentales enumeradas aquí son solo ilustrativas, y utilizamos documentos públicos adicionales para verificar valores y aclarar supuestos.
Entrevistas y encuestas primarias
Las entrevistas y encuestas primarias se utilizaron para poner a prueba lo que las fuentes documentales no pueden explicar completamente, incluida la forma en que se aplican los esquemas de comisiones en la práctica, cómo afectan los canales en línea a las entradas netas y cómo cambian las combinaciones de productos durante períodos volátiles. Hablamos con una combinación de gestoras de activos, distribuidores, proveedores de servicios y observadores del mercado en toda China, y luego utilizamos sus aportes para refinar los supuestos sobre la combinación de tipos de fondos, el comportamiento de los inversores y los impactos esperados de las políticas.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | CXOs: 13% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 14% | Gerentes: 59% |
Dimensionamiento del mercado y pronóstico
El dimensionamiento comienza con un enfoque descendente, donde las series oficiales de AUM y los totales de clasificación de fondos se reconstruyen en un único conjunto de valores, y luego se filtran para ajustarse al límite exclusivo de fondos mutuos utilizado en este informe. Después de eso, se utilizan verificaciones ascendentes selectivas para mantener los totales realistas, principalmente consolidando una muestra del AUM reportado por las gestoras, verificando las cuotas de canal de distribución y probando el AUM implícito utilizando tasas de comisión representativas y combinación de activos.
Las entradas clave que dan forma al modelo incluyen el AUM reportado por categoría de fondo, los patrones de entradas y reembolsos netos, la proporción de distribución en línea frente a bancaria, la combinación de activo frente a pasivo y los niveles promedio de comisiones por tipo de producto. Cuando aparecen brechas en las verificaciones ascendentes, no forzamos una consolidación completa, sino que ajustamos el modelo con rangos y luego lo verificamos de nuevo contra los totales de control descendentes.
Para el pronóstico, nos basamos en un análisis de escenarios respaldado por líneas de tendencia en el crecimiento del AUM, los cambios en la asignación del ahorro de los hogares, la dirección de la política de pensiones y ahorro a largo plazo, y la compresión de comisiones esperada. La trayectoria final se elige después de que los comentarios primarios confirman si es probable que los flujos a corto plazo se concentren al inicio o se distribuyan de forma gradual entre las categorías de fondos de renta variable, renta fija e híbridos.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que los errores no pasen desapercibidos. Los resultados del modelo se comparan con señales independientes, como las publicaciones de AUM del sector, los cambios en el número de fondos y las tasas de crecimiento implícitas por categoría de producto, y luego se revisan los saltos inusuales para confirmar si provienen de movimientos del mercado, cambios de clasificación o el momento de la presentación de informes.
Antes de la aprobación final, un segundo analista vuelve a verificar los supuestos, y volvemos a contactar a los expertos cuando los valores caen fuera de los rangos esperados o cuando un evento político o de mercado cambia materialmente los flujos. Los informes se actualizan anualmente, con actualizaciones provisionales desencadenadas por cambios regulatorios importantes o grandes dislocaciones del mercado, y se completa una revisión final antes de la entrega para que los clientes reciban el conjunto de cifras coherente más reciente.
Tamaño del mercado de fondos mutuos de China de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los fondos mutuos de China pueden parecer muy distantes entre sí, incluso cuando las fuentes describen el mismo espacio, porque las reglas de conteo y las opciones de tiempo no son consistentes entre publicaciones. Las diferencias generalmente provienen de si la cifra es el AUM al final del período o un promedio a lo largo del año, cómo se convierte la moneda local a USD, y si se incluyen en el total vehículos similares a fondos adyacentes.
El momento de la actualización es otro factor determinante en este mercado, ya que el AUM puede oscilar rápidamente con los movimientos de renta variable y los flujos de fondos, y las actualizaciones de informes de fin de año pueden cambiar los totales por categoría. Al fijar la conversión de moneda a una tasa clara en un momento determinado, verificar de nuevo los supuestos de comisiones y combinación de activos frente a las divulgaciones recientes, y revalidar el modelo cuando aparecen cambios importantes de flujo, Mordor Intelligence reduce la desviación que puede ocurrir cuando se reutilizan instantáneas antiguas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,82 billones de USD (2025) | |
| Asociación del Sector A | 4,60 billones de USD (2025) | A menudo refleja el AUM de fin de año a partir de los informes de los miembros, con una normalización limitada para los cambios de clasificación, y la conversión a USD puede utilizar una tasa media anual que reduce los totales cuando la moneda se debilita a mitad de año. |
| Consultora Global B | 5,30 billones de USD (2025) | Puede incluir productos agrupados de oferta pública adyacentes tratados como vehículos similares a fondos, y puede aplicar un enfoque de suavizado al AUM que combina los picos intraanuales, lo que puede elevar el valor reportado en comparación con un límite estricto de fondos mutuos al final del período. |
La dispersión entre las estimaciones se debe principalmente a las decisiones de tiempo y límites, seguidas de cómo se gestiona la conversión de moneda y si se incluyen productos similares a fondos. El uso de verificaciones repetibles vinculadas a las series de AUM reportadas, la combinación de categorías y los cambios de distribución ayuda a mantener el valor del mercado trazable y más fácil de reproducir con el tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de fondos mutuos de China?
El mercado de fondos mutuos de China se sitúa en USD 5,15 billones en 2026 y se proyecta que alcance USD 7,21 billones en 2031.
¿Qué tipo de fondo tiene la mayor participación?
Los fondos de renta variable lideraron con el 38,74% de la participación del mercado de fondos mutuos de China en 2025.
¿A qué velocidad crecen las estrategias pasivas?
Los productos pasivos, principalmente ETF, se están expandiendo a una CAGR del 8,63% hasta 2031 a medida que la competencia en comisiones se intensifica.
¿Por qué son importantes las plataformas digitales para la distribución?
Las plataformas en línea ya representan el 47,10% de las ventas de fondos y están escalando a una CAGR del 9,95% porque las superaplicaciones simplifican la apertura de cuentas y reducen los costes.
¿Cómo influye la reforma de pensiones privadas en el sector?
El despliegue nacional de pensiones privadas canaliza nuevos activos a largo plazo hacia fondos mutuos, creando un impulsor estructural que agrega un estimado de 1,8 puntos porcentuales a la CAGR proyectada.
¿Cuáles son los principales riesgos que podrían frenar el crecimiento del mercado?
La alta volatilidad del mercado, la compresión de comisiones y la baja alfabetización de los inversores pueden desencadenar oleadas de reembolso y presión sobre los márgenes, restando colectivamente hasta 3,7 puntos porcentuales a los pronósticos de crecimiento.
Última actualización de la página el:



