
Tamaño y Participación del Mercado Global de Depresión Resistente al Tratamiento
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del Mercado (2026) | 2.33 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.36 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.64 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Global de Depresión Resistente al Tratamiento por Mordor Intelligence
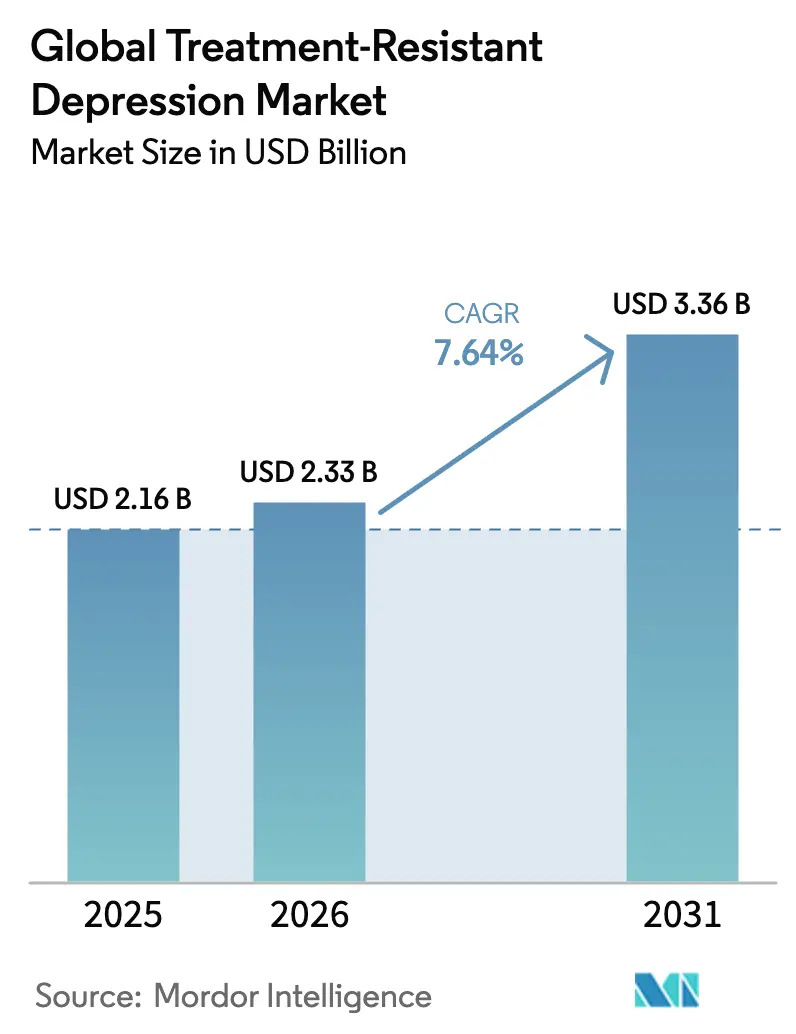
Se espera que el tamaño del mercado de depresión resistente al tratamiento crezca de USD 2.160 millones en 2025 a USD 2.330 millones en 2026, y se prevé que alcance USD 3.360 millones en 2031 a una CAGR del 7,64% durante el período 2026-2031. Esta expansión demuestra que los médicos, los pagadores y los pacientes priorizan ahora terapias de acción rápida y mecanísticamente novedosas que van más allá de la modulación de la serotonina y la norepinefrina. El crecimiento está impulsado por el amplio despliegue comercial de la esketamina, la maduración de la evidencia del mundo real que muestra mejoras funcionales y los primeros resultados positivos de la Fase 3 para un agente basado en psilocibina. Los organismos reguladores de los Estados Unidos, Canadá, Australia y la Unión Europea están facilitando estos avances al otorgar designaciones de Avance Terapéutico, Vía Rápida y Acceso Especial que acortan el tiempo de comercialización y abren antes las conversaciones sobre reembolso. Las tuberías clínicas se diversifican hacia antagonistas del receptor NMDA, psicodélicos, esteroides neuroactivos y plataformas de psiquiatría de precisión, cada una con el objetivo de atender al 70% de los pacientes que no responden a dos regímenes antidepresivos adecuados. La infraestructura de salud digital, incluida la monitorización remota y la estratificación de pacientes habilitada por IA, reduce los puntos de fricción del tratamiento y posiciona el mercado de depresión resistente al tratamiento para una adopción más amplia en entornos ambulatorios.
Conclusiones Clave del Informe
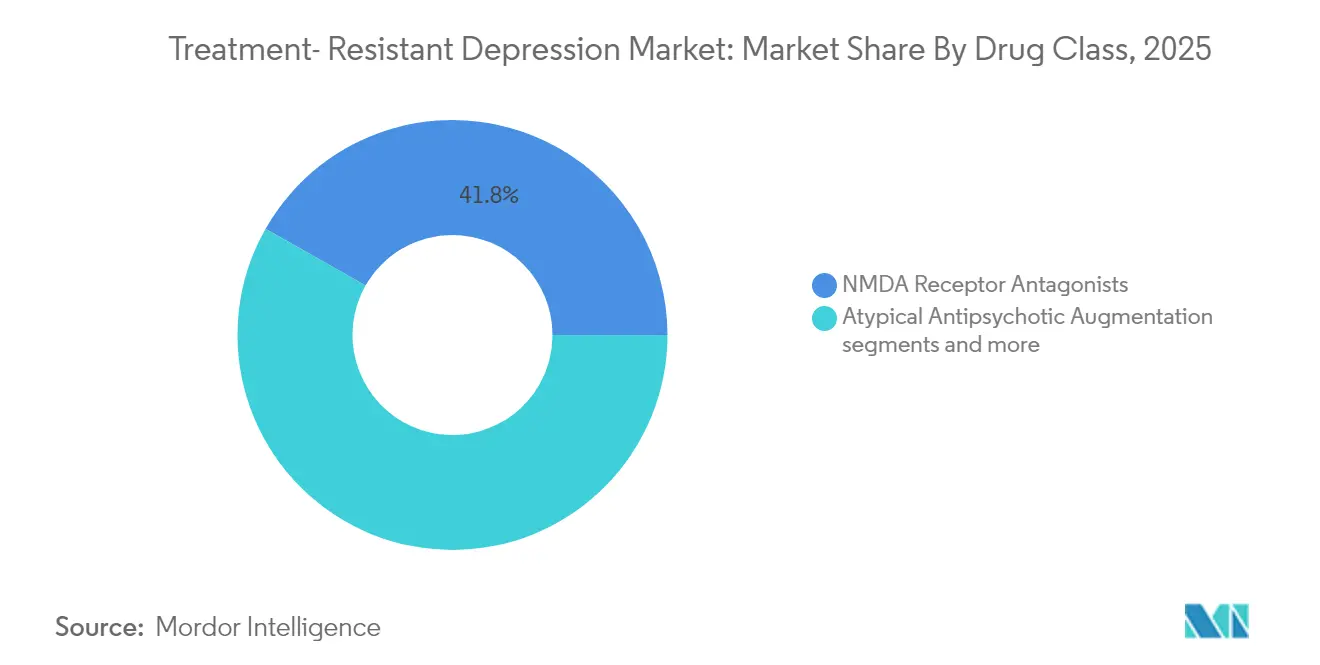
- Por clase de fármaco, los antagonistas del receptor NMDA lideraron con una participación de ingresos del 41,78% en 2025, mientras que se prevé que los psicodélicos y los compuestos novedosos se expandan a una CAGR del 7,80% hasta 2031.
- Por usuario final, los hospitales captaron el 44,02% de la participación del mercado de depresión resistente al tratamiento en 2025, mientras que la atención domiciliaria y la telepsiquiatría están previstas para avanzar a una CAGR del 8,34% hasta 2031.
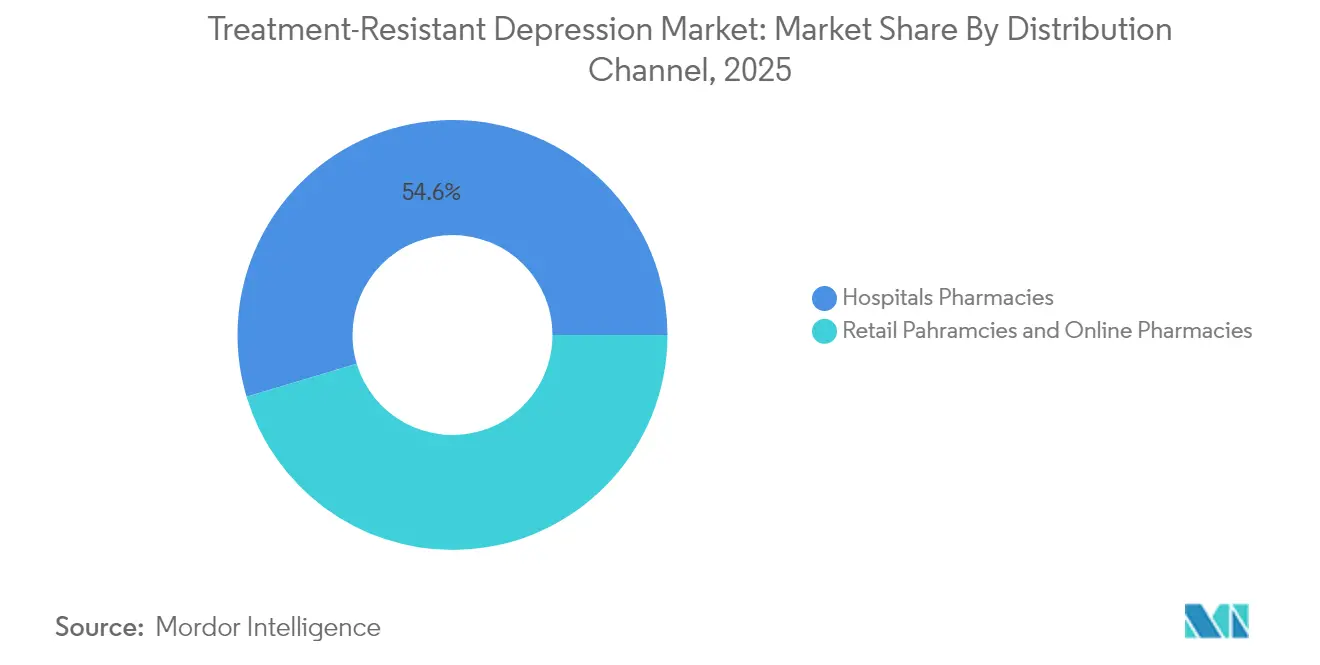
- Por canal de distribución, las farmacias hospitalarias controlaron el 54,63% de las ventas en 2025, y se proyecta que las farmacias en línea crezcan más rápido con una CAGR del 8,68% hasta 2031.
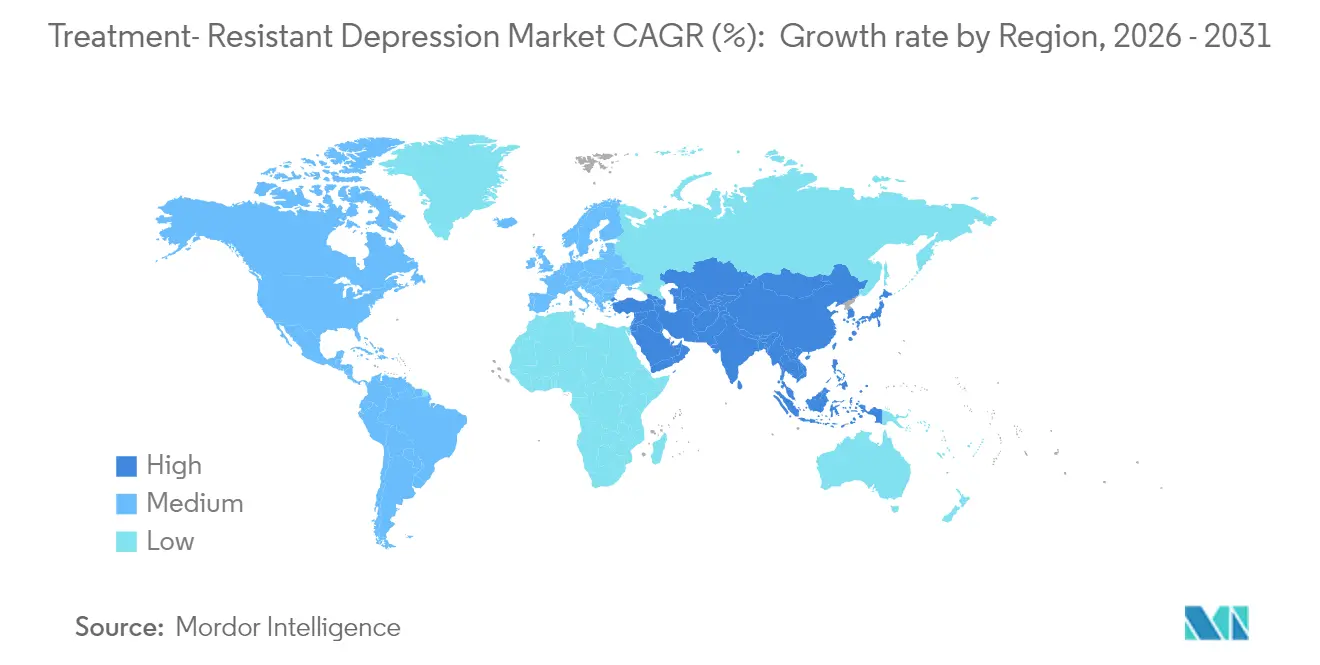
- Por geografía, América del Norte lideró con una participación de ingresos del 47,91% en 2025, mientras que se espera que Asia-Pacífico crezca a una CAGR del 8,51% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente prevalencia de respuesta parcial/no respuesta a la terapia con ISRS/IRSN | +1.8% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Rápida adopción comercial de la esketamina (Spravato) en mercados clave | +1.5% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente disposición de los pagadores a reembolsar complementos de mecanismo novedoso | +1.2% | América del Norte y Unión Europea, mercados selectivos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Clínicas de terapia asistida con psicodélicos en expansión en América del Norte y Europa | +0.9% | América del Norte y Europa como núcleo, adopción temprana en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Designaciones de Avance Terapéutico y Vía Rápida de la FDA que aceleran las tuberías | +0.7% | Global, con efectos regulatorios secundarios | Corto plazo (≤ 2 años) |
| Herramientas de psiquiatría de precisión habilitadas por IA que mejoran la correspondencia de tratamientos | +0.6% | América del Norte y Europa, con expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los antidepresivos basados en monoaminas dejan al 70% de los pacientes sin remisión completa, y esta carga no resuelta alimenta la demanda continua de alternativas que actúan sobre las vías glutamatérgica, GABAérgica y de neuroplasticidad. Investigadores de la Universidad de Stanford segmentaron el trastorno depresivo mayor en seis subtipos biológicos, demostrando que la depresión resistente al tratamiento es una colección heterogénea de afecciones en lugar de una sola enfermedad[1]Fuente: Nicholas Bagley, "Restricciones de Cobertura bajo Medicare Parte D," Health Affairs, healthaffairs.org . Los ensayos impulsados por biomarcadores ahora inscriben cohortes más pequeñas pero más receptivas, mejorando la potencia del estudio y reduciendo el riesgo de desarrollo. Las tuberías farmacéuticas prueban cada vez más agentes en subpoblaciones emparejadas donde las probabilidades de respuesta son más altas. Los modelos de salud económica prevén que cada mejora de 1 punto porcentual en la remisión funcional reduce el gasto médico a largo plazo en USD 220 millones solo en los Estados Unidos, reforzando la lógica comercial detrás de las estrategias personalizadas. En conjunto, estas dinámicas garantizan un impulso sostenido para las terapias que prometen una acción más rápida, reparación neuroplástica y alivio duradero de los síntomas.
Rápida Adopción Comercial de la Esketamina en Mercados Clave
La tasa de remisión funcional del 25,6% de la esketamina en el mundo real frente al 11,5% de las opciones complementarias más antiguas se traduce en ganancias tangibles de productividad laboral e impulsa el boca a boca positivo entre los psiquiatras. Los Estados Unidos ampliaron la indicación para incluir la monoterapia en enero de 2025, duplicando efectivamente la población tratable porque los médicos ahora pueden iniciar la esketamina antes. Europa sigue un curso cauteloso pero aún positivo, con varias agencias nacionales que emiten reembolsos condicionales vinculados al seguimiento de resultados. Los registros en Canadá, Alemania y Japón rastrean los cambios funcionales seis meses después de la inducción y alimentan paneles de control en tiempo real que informan las renovaciones de los pagadores. Los comités de compras hospitalarias agrupan cada vez más las salas conformes con el Programa de Evaluación y Mitigación de Riesgos con los contratos de suministro de esketamina, asegurando una demanda constante.
Creciente Disposición de los Pagadores a Reembolsar Complementos de Mecanismo Novedoso
Los pagadores enfrentan costos crecientes derivados de hospitalizaciones repetidas, visitas de emergencia y pérdida de productividad asociadas con episodios depresivos crónicos. Las revisiones actuariales indican que los agentes de acción rápida recuperan sus costos iniciales de medicamentos en tres años mediante la reducción de la utilización posterior. Los planes comerciales de los Estados Unidos ahora implementan contratos basados en resultados que reembolsan el 25% de los costos de los medicamentos si no se alcanzan los objetivos de remisión funcional a los seis meses. Los fondos de enfermedad europeos replican esta lógica al eximir los copagos una vez que los pacientes alcanzan umbrales predefinidos de calidad de vida. Estos experimentos financieros amplían el acceso e impulsan a los fabricantes a recopilar evidencia sólida del mundo real. Mientras tanto, los conjuntos de datos en expansión ayudan a refinar los modelos de costo-efectividad que antes subestimaban el valor del alivio rápido y la mejora del funcionamiento diario. A medida que más países adoptan marcos de evaluación de tecnologías sanitarias que consideran las ganancias de productividad, se espera que las barreras de reembolso para las intervenciones de vanguardia disminuyan aún más.
Clínicas de Terapia Asistida con Psicodélicos en Expansión en América del Norte y Europa
América del Norte ya alberga más de 200 clínicas especializadas capaces de administrar psilocibina, MDMA o ketamina en un entorno controlado, y otros 150 centros están en construcción o planificación. Europa está siguiendo el mismo camino, impulsada por un taller de la Agencia Europea de Medicamentos de 2024 que estableció los principios de diseño para centros de terapia integrada. Los módulos de formación estandarizados ahora certifican a enfermeras y psicoterapeutas, garantizando la coherencia y la seguridad de las sesiones. Los registros multicéntricos recopilan perfiles de disociación, asistencia a sesiones de integración y tiempos de recaída, produciendo los datos necesarios para una adopción más amplia por parte de los pagadores. Se prevé que los ingresos por clínica se expandan un 18% anualmente hasta 2028 porque el modelo integrado combina el medicamento, la sesión experiencial y la psicoterapia de seguimiento. Los inversores ven estas clínicas como infraestructura crítica que reduce el obstáculo de implementación para cada nuevo activo psicodélico que obtenga aprobación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo y carga del Programa de Evaluación y Mitigación de Riesgos para la administración intranasal de esketamina | -1.1% | Global, más pronunciado en mercados sensibles al costo | Mediano plazo (2-4 años) |
| Requisitos estrictos de edición escalonada de seguros que retrasan la adopción | -0.8% | América del Norte y Europa, con variación según el tipo de pagador | Corto plazo (≤ 2 años) |
| Estigma social e incertidumbre regulatoria en torno a los agentes psicodélicos | -0.6% | Global, con variación regional en la aceptación | Largo plazo (≥ 4 años) |
| Capacidad limitada de especialistas para la dosificación intensiva y el seguimiento | -0.5% | Global, agudo en regiones desatendidas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo y Carga del Programa de Evaluación y Mitigación de Riesgos para la Administración Intranasal de Esketamina
Los protocolos del Programa de Evaluación y Mitigación de Riesgos estipulan dos horas de monitorización en el lugar después de cada dosis, lo que genera costos fijos de clínica independientemente del número de pacientes. Las auditorías del mundo real muestran que las fases de inducción medianas se extienden a 64 días en lugar de los 28 días recomendados, lo que infla los gastos de personal e instalaciones. Los hospitales más pequeños tienen dificultades para justificar salas dedicadas y personal capacitado, lo que empuja a los pacientes hacia centros más grandes y alarga los tiempos de desplazamiento. El organismo de vigilancia de costos del Reino Unido rechazó la financiación amplia del Servicio Nacional de Salud en 2024, citando ratios de costo-efectividad incremental desfavorables, lo que ilustra cómo los obstáculos financieros y operativos pueden frenar la adopción incluso cuando el beneficio clínico es claro. Los fabricantes responden desarrollando formulaciones de liberación prolongada o de administración semanal que podrían reducir a la mitad las ventanas de monitorización, pero estas aún están a varios años de la aprobación.
Requisitos Estrictos de Edición Escalonada de Seguros que Retrasan la Adopción
Muchos pagadores comerciales aún exigen el fracaso de al menos dos inhibidores selectivos de la recaptación de serotonina y una estrategia de aumento antes de cubrir mecanismos novedosos[2]Fuente: Stanford Medicine, "La IA Identifica Biotipos de Depresión," med.stanford.edu . Los médicos encuestados en 2025 informaron que dedicaban una mediana de 6 horas al mes a la documentación de autorización previa solo para la esketamina. Los cuellos de botella administrativos prolongan los episodios no tratados, lo que lleva a intervenciones de emergencia que, paradójicamente, elevan los costos. Varios estados de los Estados Unidos contemplan ahora legislación que limita la terapia escalonada a un ensayo fallido en depresión grave, pero los plazos de promulgación varían. Hasta que se materialicen las reformas, los largos plazos de espera moderarán la trayectoria de crecimiento de los agentes novedosos, particularmente en consultorios más pequeños sin personal dedicado al reembolso.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco:
Los Antagonistas NMDA Mantienen el Liderazgo Mientras los Psicodélicos se AceleranEn 2025, los antagonistas del receptor NMDA generaron el 41,78% de los ingresos del mercado de depresión resistente al tratamiento. La esketamina representa la mayor parte de esta participación, respaldada por datos de remisión consistentes del mundo real y la aprobación de monoterapia de enero de 2025 que amplió su alcance. Los psicodélicos y los compuestos novedosos representan la clase de fármaco de más rápido crecimiento con una CAGR del 7,80% prevista hasta 2031, una trayectoria sustentada por el éxito de la Fase 3 de COMP360 que demostró una ventaja media de 3,6 puntos en la Escala de Valoración de Depresión de Montgomery-Åsberg sobre el placebo. Se espera que el tamaño del mercado de depresión resistente al tratamiento atribuible a los psicodélicos supere los USD 645,7 millones en 2031, asumiendo aprobaciones regulatorias en al menos tres regiones principales.
La dinámica competitiva está cambiando a medida que las grandes empresas farmacéuticas compran o licencian activos psicodélicos en etapa temprana, reconociendo su potencial para complementar las carteras existentes. Al mismo tiempo, los candidatos de ketamina de liberación prolongada podrían reducir las cargas de monitorización y atraer volumen de regreso hacia la categoría NMDA establecida. Los regímenes de aumento con antipsicóticos atípicos siguen siendo relevantes para los médicos familiarizados con los protocolos, pero su crecimiento se modera debido a los efectos secundarios metabólicos y el escrutinio de los pagadores. Los inhibidores de triple recaptación y los esteroides neuroactivos ocupan un nicho prometedor pero aún emergente, con datos de fase temprana que sugieren una acción sinérgica cuando se combinan con moduladores glutamatérgicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Usuario Final:
Los Hospitales Dominan Mientras la Telepsiquiatría Gana ImpulsoLos hospitales controlaron el 44,02% de los ingresos de 2025 porque sus unidades psiquiátricas, departamentos de emergencias y centros de infusión ambulatoria poseen las capacidades de personal y observación necesarias para las terapias de alta intensidad. Estas instituciones se benefician de la remuneración integrada que cubre tanto la adquisición de medicamentos como las tarifas de instalaciones, lo que facilita la recuperación de costos. La atención domiciliaria y la telepsiquiatría, aunque actualmente más pequeñas, se expandirán más rápido a una CAGR del 8,34% hasta 2031. La alta aceptabilidad de los pacientes, medida en el 71% en encuestas recientes, sustenta este cambio, al igual que los incentivos de seguros que reembolsan las consultas virtuales a la par de las visitas presenciales. Se proyecta que el tamaño del mercado de depresión resistente al tratamiento generado por las plataformas de telepsiquiatría alcance USD 762,4 millones en 2031, condicionado a la aprobación de formulaciones que puedan administrarse de forma segura en un entorno domiciliario.
Las clínicas especializadas cierran la brecha al ofrecer intervenciones avanzadas sin los gastos generales de los grandes hospitales. Estas instalaciones aprovechan protocolos estandarizados, modelos de terapia grupal y seguimiento digital de síntomas para aumentar el rendimiento y los márgenes. Los centros académicos continúan estableciendo puntos de referencia clínicos al realizar ensayos fundamentales que validan las modalidades emergentes, atrayendo así financiación de subvenciones y asociaciones industriales. El éxito comercial en este segmento depende cada vez más de integrar la atención farmacológica con el seguimiento digital que mantiene el compromiso del paciente entre las sesiones presenciales.
Por Canal de Distribución:
Las Farmacias Hospitalarias Mantienen la Primacía en Medio del Crecimiento en LíneaLas farmacias hospitalarias dispensaron el 54,63% de las recetas de depresión resistente al tratamiento en 2025, lo que refleja los estrictos controles de almacenamiento para sustancias controladas y el requisito de alinear la disponibilidad de medicamentos con las áreas de observación conformes con el Programa de Evaluación y Mitigación de Riesgos. Las farmacias en línea, que crecen a una CAGR del 8,68%, se benefician de la prescripción digital, los reabastecimientos automatizados y la educación directa al paciente que reducen la fricción y mejoran la adherencia. En particular, se prevé que la participación del mercado de depresión resistente al tratamiento captada por los canales en línea aumente del 9,18% en 2025 a casi el 14,92% en 2031, siempre que las salvaguardas de ciberseguridad y los protocolos de verificación de identidad avancen al mismo ritmo.
Las cadenas minoristas quedan rezagadas porque muchos agentes novedosos requieren monitorización en el lugar o administración médica, lo que limita su relevancia inmediata. Sin embargo, las formulaciones de liberación prolongada u orales de psicodélicos actualmente en Fase 2 podrían ser viables para la dispensación minorista una vez que se establezcan los perfiles de seguridad. Las empresas farmacéuticas experimentan con modelos híbridos que colocan el inventario en centros hospitalarios centrales pero surten las dosis de mantenimiento a través de farmacias de pedido por correo, equilibrando así la supervisión de seguridad con la comodidad del paciente.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Depresión Resistente al Tratamiento en América del Norte
América del Norte generó el 47,91% de los ingresos de 2025 y sigue siendo el mercado de referencia en materia de precedentes regulatorios y de reembolso. La decisión de enero de 2025 en Estados Unidos de permitir la monoterapia con esketamina amplió de inmediato el tamaño del mercado de depresión resistente al tratamiento en toda la región. El Programa de Acceso Especial de Canadá emitió 176 exenciones de psilocibina con una tasa de aprobación del 78%, generando datos posteriores a la sesión que orientan las expansiones de etiqueta subsiguientes. La adopción por parte de los pagadores se ve facilitada por la codificación diagnóstica establecida y los registros de resultados que rastrean la remisión funcional, la asistencia laboral y las readmisiones hospitalarias en tiempo casi real. La madurez del ecosistema garantiza que los nuevos participantes puedan escalar rápidamente una vez que obtengan la aprobación.
Mercado de Depresión Resistente al Tratamiento en Europa
Europa aporta un bloque de ingresos significativo gracias a sólidas redes académicas y consorcios multinacionales que facilitan los ensayos de Fase 3. La Agencia Europea de Medicamentos señaló su apertura a intervenciones innovadoras en salud mental durante su taller de 2024, aunque los debates sobre reembolso continúan a nivel de los estados miembros. Alemania y los Países Bajos presentan la mayor densidad de clínicas y los programas piloto de psicodélicos más tempranos, mientras que algunos mercados del sur de Europa aún concentran recursos en la farmacoterapia convencional. A pesar de esta variabilidad, la alineación continental en los requisitos de ensayos clínicos acelera la preparación de expedientes para psicodélicos, moduladores de NMDA y neuroesteroides activos por igual.
Mercado de Depresión Resistente al Tratamiento en Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con una CAGR proyectada del 8,51% hasta 2031. Japón lidera la adopción clínica de la estimulación cerebral no invasiva y ofrece un modelo de reembolso basado en resultados. Australia abrió nuevos caminos al aprobar la terapia con psilocibina en 2023, catalizando la inversión regional en clínicas de propósito específico y programas de formación de terapeutas. Las reformas de salud mental de China elevan la importancia del diagnóstico temprano e incrementan la demanda de soluciones de acción rápida, aunque las vías de aprobación nacionales aún priorizan los datos locales. Corea del Sur y Singapur aprovechan sus sólidos ecosistemas biotecnológicos para albergar ensayos multicéntricos que generan evidencia de seguridad y eficacia específica para Asia. En general, la escala demográfica de la región, el aumento de la renta disponible y la creciente claridad regulatoria la convierten en un vector de crecimiento indispensable para los actores globales.

Panorama regulatorio
El desarrollo y el acceso a los tratamientos para la depresión resistente al tratamiento (DRT) están determinados por vías aceleradas y con gestión de riesgos en los principales organismos reguladores. En Estados Unidos, la FDA amplió el Spravato (esketamina) de Johnson & Johnson con una aprobación suplementaria en enero de 2025 para su uso en monoterapia en adultos con DRT, si bien continúa exigiendo controles de la Estrategia de Evaluación y Mitigación de Riesgos (REMS) y la administración en centros certificados debido a los riesgos de sedación y disociación. Para el desarrollo clínico, la guía de la FDA sobre desarrollo de fármacos para la depresión y las consultas con la División de Psiquiatría influyen en la selección de criterios de valoración y en el diseño de los ensayos, incluida la forma en que los promotores definen las poblaciones con DRT (comúnmente, la falta de respuesta a más de un ensayo previo adecuado con antidepresivos, según las comunicaciones de la FDA).
En Europa, la Agencia Europea de Medicamentos (EMA) actualizó su directriz de investigación clínica sobre la depresión (Revisión 3) en 2025, con entrada en vigor de la norma el 30/09/2025. La actualización ofrece expectativas más claras para los estudios que incluyen poblaciones con DRT y respondedores parciales, y permite flexibilidad entre los paquetes de evidencia de terapia complementaria y de monoterapia. Spravato sigue autorizado en toda la UE bajo el marco centralizado de la EMA, con supervisión posterior a la autorización y decisiones de reembolso a nivel nacional que determinan el acceso práctico de los pacientes. Las vías de acceso paralelas en determinados mercados, como el Programa de Acceso Especial de Canadá y los enfoques de clasificación de sustancias controladas de Australia, también influyen en la rapidez con la que los nuevos mecanismos pasan de la evidencia clínica a la atención habitual en entornos supervisados.
Análisis de la cadena de valor
La cadena de valor de la DRT comienza con el descubrimiento y el desarrollo clínico por parte de patrocinadores farmacéuticos y de biotecnología emergente que trabajan con la modulación del NMDA, los psicodélicos, los esteroides neuroactivos y otros mecanismos novedosos. Las interacciones regulatorias incluyen cada vez más herramientas aceleradas, como los mecanismos de revisión continua de la FDA utilizados para programas en etapa avanzada de psilocibina sintética. Los sistemas de fabricación y calidad divergen luego según la modalidad, ya que los productos de molécula pequeña siguen cadenas de suministro GMP convencionales, mientras que los candidatos psicodélicos añaden requisitos relacionados con el manejo de sustancias controladas y un suministro estandarizado para respaldar la coherencia entre los centros de sesiones supervisadas.
La distribución y la prestación de la atención están estrechamente vinculadas a los controles de riesgo y a las capacidades del lugar de servicio. La esketamina ilustra un modelo de distribución controlada, en el que la dispensación y administración se realizan a través de farmacias inscritas y centros sanitarios certificados bajo observación, lo que canaliza el volumen hacia farmacias hospitalarias y clínicas especializadas con capacidad de monitoreo. Los flujos de autorización de los pagadores y el seguimiento de resultados, incluidos los registros utilizados en algunos países, actúan como puertas de acceso posteriores que afectan al flujo de pacientes y a la persistencia del tratamiento. Para las vías de tratamiento en el hogar o con apoyo digital, la cadena también incluye monitoreo remoto, coordinación de telepsiquiatría y logística de dispositivos con receta que conectan a los prescriptores, la entrega a domicilio y el seguimiento posterior al tratamiento.
Panorama Competitivo
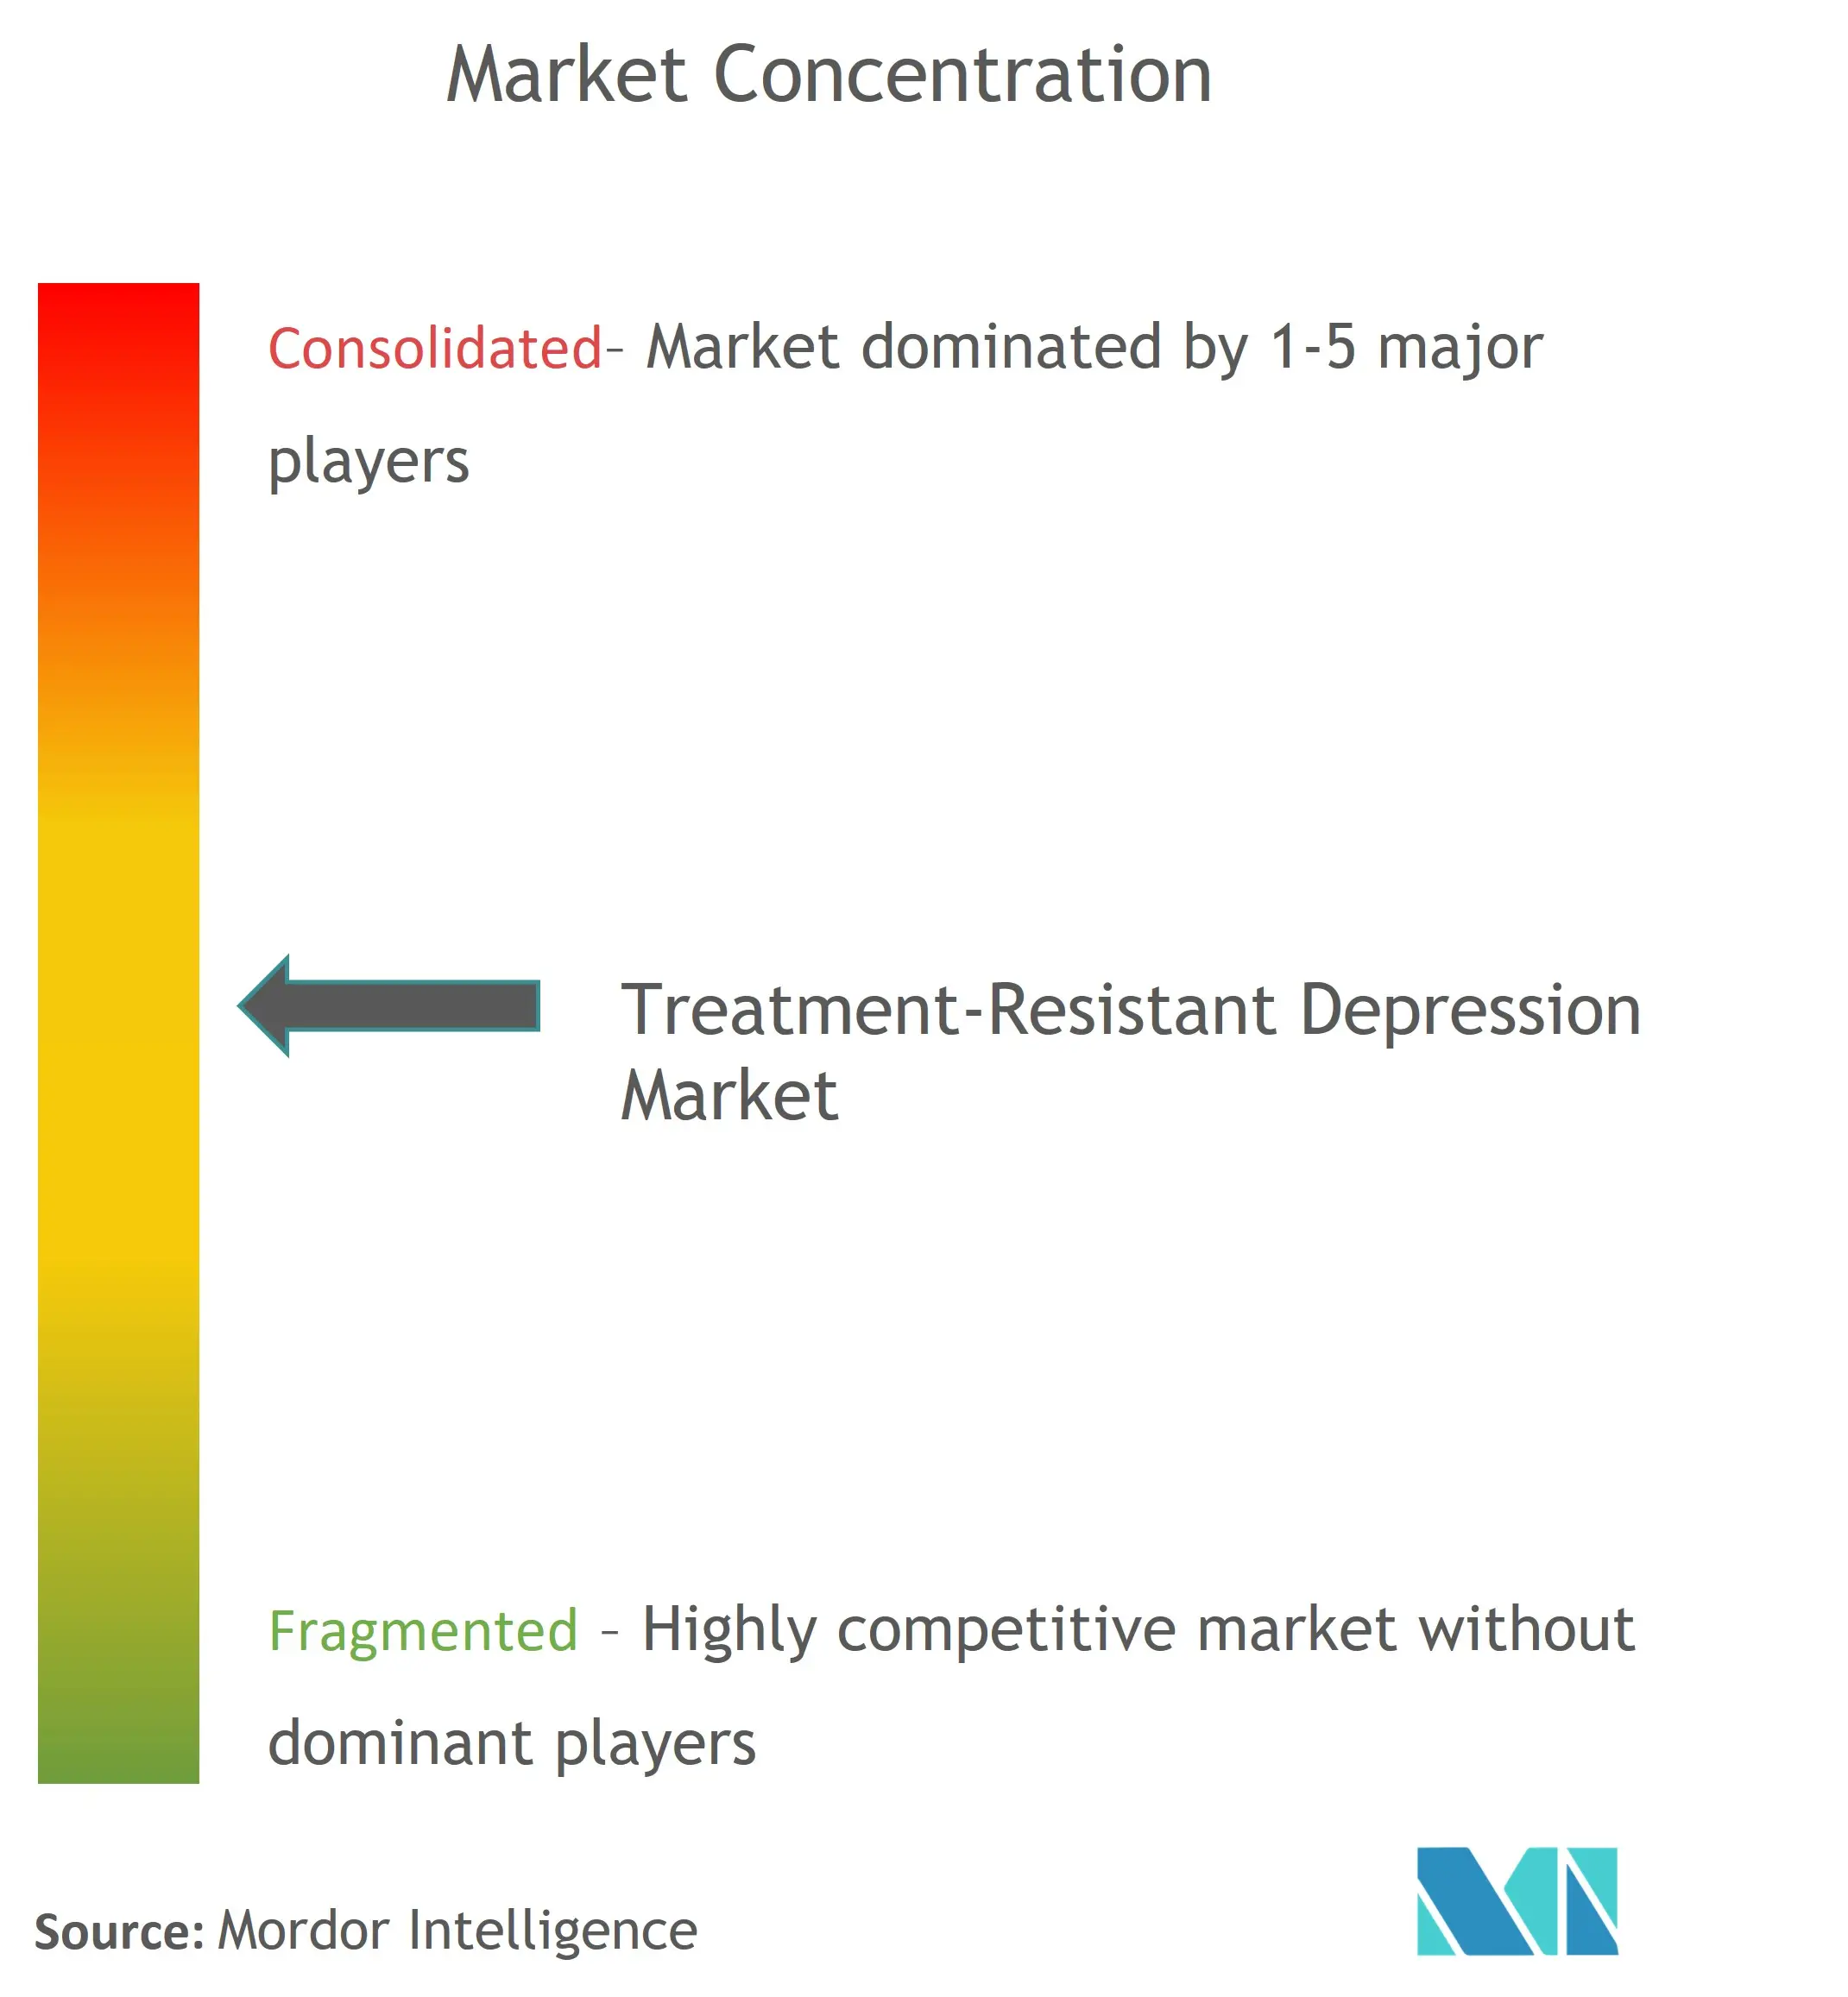
La consolidación se intensificó en 2025 a medida que los grandes incumbentes se apresuraron a ensamblar carteras de múltiples mecanismos. La adquisición de Intra-Cellular Therapeutics por parte de Johnson & Johnson por USD 14.600 millones añadió CAPLYTA a una franquicia de esketamina ya sólida, dando a la empresa cobertura en modulación NMDA, antagonismo dopamina-serotonina y estabilización glutamatérgica. Esta transacción señala que la gran industria farmacéutica ahora valora los activos psiquiátricos a la par de la oncología y la inmunología al proyectar flujos de ingresos futuros.
Especialistas como COMPASS Pathways validan su enfoque estratégico al entregar el primer conjunto de datos positivos de Fase 3 de psilocibina, lo que redujo el escepticismo de los inversores respecto al riesgo regulatorio. La empresa coordinó la formación de terapeutas, la gestión de datos y la logística de la cadena de suministro como parte de su plan de comercialización, estableciendo así un punto de referencia que los desarrolladores más pequeños deben igualar. Los actores de mediana capitalización como Axsome y Relmada refinan las moléculas tradicionales a través de la ciencia de formulación, con el objetivo de capturar participación con extensiones de propiedad intelectual y perfiles de seguridad diferenciados.
Las asociaciones proliferan en etapas más tempranas donde la neurobiología se intersecta con los terapéuticos digitales y la inteligencia artificial. La alianza de USD 2.000 millones de AbbVie con Gilgamesh otorga acceso a neuroplastógenos que prometen una eficacia similar a la ketamina sin disociación. Las empresas tecnológicas suministran modelos de aprendizaje automático que extraen datos de registros electrónicos de salud, paneles genómicos y datos de imágenes para optimizar la inscripción en ensayos y la correspondencia de tratamientos poscomercialización. Estas colaboraciones aceleran los tiempos de ciclo al tiempo que distribuyen el riesgo entre múltiples partes interesadas, destacando una tendencia competitiva más amplia: la convergencia de la farmacología, la ciencia de datos y la innovación en la prestación de atención.
Líderes de la Industria Global de Depresión Resistente al Tratamiento
AstraZeneca
Pfizer
GlaxoS
Eli Lilly and Company
Johnson and Johnson
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Global de Depresión Resistente al Tratamiento
- Johnson & Johnson
- Alkermes plc
- H. Lundbeck
- Otsuka
- Axsome Therapeutics
- Relmada Therapeutics, Inc.
- Sage Therapeutics
- Seelos Therapeutics, Inc.
- COMPASS Pathways plc
- GH Research PLC
- Biohaven Ltd.
- Atai Life Sciences N.V.
- Revive Therapeutics Ltd.
- Teva Pharmaceutical Industries
- Dr. Reddy’s Laboratories Ltd.
- Cipla
- Sun Pharmaceuticals Industries
- Viatris
- Pfizer
- GlaxoSmithKline
Lea el análisis de las empresas de depresión resistente al tratamiento global

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo consiste en trasladar la atención de la DRT más allá de la administración intensiva en centros, manteniendo al mismo tiempo los controles de seguridad, particularmente para los pacientes que enfrentan barreras de desplazamiento y monitoreo bajo modelos de dosificación supervisada. Un ejemplo de este avance es la Aprobación Previa a la Comercialización (PMA) de la FDA de enero de 2026 para el Proliv Rx de Neurolief, posicionado como una terapia de neuromodulación cerebral para uso en el hogar destinada a adultos cuya depresión no mejoró adecuadamente con antidepresivos. Esto amplía el conjunto de intervenciones reembolsables dirigidas por médicos que pueden administrarse fuera de las salas tradicionales de infusión u observación. También crea una oportunidad de plataforma para modelos de servicio integrados que combinen terapia con dispositivos, seguimiento de telepsiquiatría y reportes de resultados que esperan los pagadores.
Otra oportunidad es el desarrollo de infraestructura regulada para la terapia asistida con psicodélicos, que abarca el suministro de fármacos, la formación de terapeutas, los centros certificados y el monitoreo posterior a la sesión. En 2026, COMPASS Pathways presentó datos de 26 semanas de la fase 3 para COMP360 (psilocibina sintética) en DRT y describió una vía de solicitud de nuevo fármaco (NDA) continua con un cronograma de presentación final previsto, lo que refuerza la necesidad de operaciones clínicas escalables y protocolos estandarizados que puedan cumplir tanto con los requisitos de la FDA como con las restricciones de clasificación de sustancias controladas. La actividad de inversión estratégica también señala la preparación para la comercialización, con Eli Lilly acordando adquirir AtaiBeckley en julio de 2026 para avanzar con el BPL-003 (un aerosol nasal sintético de 5-MeO-DMT) en fase 3 para la DRT. El acuerdo pone de relieve la demanda de mecanismos diferenciados y de acción rápida, así como de vías de atención que puedan respaldar estas opciones a gran escala.
Recent Industry Developments in Mercado Global de Depresión Resistente al Tratamiento
- Julio de 2026: Eli Lilly and Company firmó un acuerdo definitivo para adquirir AtaiBeckley Inc. con el fin de avanzar con el BPL-003 (aerosol nasal sintético de 5-MeO-DMT) en fase 3 para la depresión resistente al tratamiento. La estructura del acuerdo incluyó un pago inicial en efectivo y un derecho de valor contingente, lo que subraya la disposición de las grandes empresas a pagar por activos de neuropsiquiatría de acción rápida en etapa avanzada. La transacción aumenta la presión competitiva sobre otros desarrolladores para asegurar perfiles clínicos diferenciados y modelos de administración escalables.
- Junio de 2025: Alto Neuroscience firmó un acuerdo de compra de activos con Chase Therapeutics Corporation para una cartera de candidatos combinados de agonistas de dopamina, incluido ALTO-207 para la depresión resistente al tratamiento. La transacción amplió la opcionalidad de la cartera en etapa avanzada de Alto y añadió otro enfoque mecanístico más allá de los enfoques glutamatérgicos. También señaló un interés continuo en reposicionar o combinar farmacología conocida para acelerar los plazos de desarrollo en la DRT.
- Mayo de 2024: Johnson & Johnson destacó la actividad de sus programas relacionados con su cartera de depresión, incluido el seltorexant, en comunicaciones externas vinculadas al desarrollo neuropsiquiátrico. La divulgación mantuvo la atención en las estrategias de múltiples activos que combinan productos consolidados para la DRT con candidatos de próxima generación. Las actualizaciones continuas de la cartera de las grandes empresas establecidas condicionan la preparación de los centros y las redes de investigadores que pueden reutilizarse en ensayos de DRT en etapa avanzada.


Mercado Global de Depresión Resistente al Tratamiento Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por las terapias utilizadas para tratar la depresión resistente al tratamiento (DRT), en la que los pacientes no han respondido adecuadamente a al menos dos regímenes de antidepresivos previos. Capturamos el valor tanto en las intervenciones basadas en fármacos como en dispositivos administrados en entornos reales de atención.
Exclusiones del alcance: excluimos la DRT pediátrica, los productos de bienestar no médicos y las intervenciones puramente experimentales que no tienen disponibilidad comercial durante el período del estudio.
Descripción general de la segmentación
- Por Clase de Fármaco (Valor)
- Antagonistas del Receptor NMDA
- Aumento con Antipsicóticos Atípicos
- Moduladores de Monoaminas (ISRS/IRSN, IMAO, ATC)
- Psicodélicos y Compuestos Novedosos
- Otros
- Por Usuario Final (Valor)
- Hospitales
- Clínicas Especializadas
- Atención Domiciliaria y Telepsiquiatría
- Centros de Investigación y Académicos
- Por Canal de Distribución (Valor)
- Farmacias Minoristas
- Farmacias Hospitalarias
- Farmacias en Línea
- Por Geografía (Valor)
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental ayudó a establecer el contexto de la enfermedad y el tratamiento antes de finalizar cualquier trabajo de dimensionamiento. Revisamos referencias de salud pública y epidemiología (incluidos los CDC de EE. UU., el NIH, la OMS y los ministerios de salud nacionales) para comprender la carga de la depresión, las vías de tratamiento y la forma en que se define habitualmente la DRT en la práctica. También utilizamos literatura clínica revisada por pares (incluidos estudios indexados en PubMed) para alinear los criterios de referencia de respuesta y remisión, las líneas de terapia habituales y los patrones de uso de los tratamientos de acción rápida.
Para traducir esto en un modelo de mercado, nos basamos en señales regulatorias y de reembolso públicas, incluidas las actualizaciones de las etiquetas de los medicamentos, las aprobaciones y las comunicaciones de seguridad de agencias como la FDA de EE. UU. y la EMA. También hicimos referencia a los informes de las empresas, los informes anuales, las presentaciones a inversores y la cobertura de prensa acreditada para construir el contexto de precios y adopción, y luego verificamos de forma selectiva suscripciones pagas para los datos financieros de las empresas y bases de datos de patentes cuando los cronogramas eran relevantes. Las fuentes documentales mencionadas aquí son ilustrativas, y se revisaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo se diagnostica la DRT en la atención habitual y cómo varía la secuenciación del tratamiento según el país, el entorno de pagadores y el lugar de atención. Hablamos con una combinación de psiquiatras, actores de farmacias hospitalarias, operadores de clínicas especializadas y participantes de la industria para confirmar la adopción en el mundo real, los cronogramas de dosificación habituales y la proporción práctica de pacientes que pasan a opciones avanzadas después de múltiples fracasos terapéuticos. Dado que este es un informe global, la combinación de encuestados se equilibró entre las principales regiones para reflejar correctamente el acceso, los precios y la disponibilidad de servicios a nivel regional.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 12% | APAC: 41% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 39% | EMEA: 37% |
| Actores más pequeños: 21% | Gerentes: 49% | América: 22% |
Dimensionamiento del mercado y pronósticos
Nuestro dimensionamiento comienza con una construcción de arriba hacia abajo que vincula la población diagnosticada y tratada de DRT con la adopción de terapias según el entorno de atención, y luego convierte esa demanda en valor utilizando supuestos de precios a nivel de país y de duración del tratamiento. Para mantener el modelo fundamentado, los totales se corroboran con aproximaciones selectivas de abajo hacia arriba, incluidas divulgaciones de ingresos muestreadas, verificaciones de canales con hospitales y clínicas especializadas, y una prueba de razonabilidad utilizando el número de pacientes que inician tratamiento multiplicado por el costo anual típico de la terapia.
Los principales insumos utilizados en el modelo incluyen la prevalencia de la DRT dentro de las cohortes de trastorno depresivo mayor, la proporción de pacientes que avanzan hacia tratamientos de tercera línea y posteriores, la división entre administración hospitalaria y ambulatoria para la atención basada en procedimientos, la duración promedio del tratamiento y las tasas de interrupción, y la progresión de precios netos (incluidos los patrones esperados de precio bruto a neto donde son visibles). Dado que las nuevas modalidades pueden cambiar rápidamente la adopción, se utilizó un análisis de escenarios para el pronóstico, con expertos primarios que nos ayudaron a acotar la velocidad de adopción, la expansión del acceso y cualquier desaceleración esperada por cambios en la seguridad o el reembolso. Cuando los datos de abajo hacia arriba estaban incompletos para países más pequeños, utilizamos ratios sustitutos de mercados comparables y luego reequilibramos utilizando señales regionales de utilización.
Validación de datos y ciclo de actualización
La validación se gestionó mediante múltiples verificaciones para que el resultado se mantenga coherente con las señales del mundo real. Los resultados del modelo se compararon con indicadores independientes, como los volúmenes de depresión diagnosticada, las señales de capacidad de clínicas especializadas y los movimientos de precios observables, y luego se revisaron los valores atípicos hasta que el factor causante quedó claramente explicado. Se aplicó una segunda revisión por parte de analistas a los supuestos de alto impacto, especialmente el flujo de pacientes, la duración y el precio neto.
El informe se actualiza en un ciclo anual, y se activan actualizaciones provisionales cuando ocurren eventos importantes, como una aprobación relevante, una restricción de etiqueta, una señal de seguridad o un cambio significativo en el reembolso. Antes de la entrega, realizamos una revisión final para que las cifras publicadas reflejen la información pública más reciente disponible y los comentarios más recientes de los expertos.
Tamaño del mercado de depresión resistente al tratamiento de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la depresión resistente al tratamiento a menudo se ven diferentes porque los analistas no siempre contabilizan la misma población tratada, el mismo conjunto de terapias o el mismo punto de captura de ingresos. Las diferencias también provienen de cómo se maneja el precio neto, de la rapidez con la que se supone que escalan las nuevas opciones y de si las cifras se actualizan después de eventos regulatorios o de reembolso importantes.
La principal brecha proviene de si los procedimientos basados en dispositivos y la atención administrada de forma ambulatoria se incluyen junto con las terapias farmacológicas, y en el modelo de Mordor Intelligence, los ingresos se contabilizan solo cuando un tratamiento se utiliza comercialmente para la DRT en entornos habituales y se valora sobre una base de precio de fabricante en los países cubiertos, lo que evita mezclar las ventas de fármacos a precio de lista con las tarifas de servicio.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,33 mil millones de USD (2026) | |
| Consultora Global A | 3,49 mil millones de USD (2024) | Esta estimación parece adelantar una adopción temprana agresiva y puede incluir ventas ponderadas por cartera de proyectos o un uso más amplio en depresión, lo que puede inflar la población exclusiva de DRT cuando los criterios de fracaso terapéutico del paciente no se aplican de manera coherente. |
| Revista Especializada B | 1,99 mil millones de USD (2025) | Esta cifra parece estar más cercana a las ventas de fármacos por el canal de farmacias y al seguimiento de precios de lista, lo que puede subestimar los procedimientos administrados en clínicas y también puede no captar los ajustes de precio neto en mercados con mayores descuentos. |
En general, la dispersión en los valores publicados se explica principalmente por lo que se contabiliza como ingresos por tratamiento de DRT y por cómo se traducen los precios a valores comparables en USD entre países y años. Al vincular el modelo a una población de pacientes tratados rastreable y luego someter a prueba de estrés los totales con verificaciones prácticas de canales, la cifra final se mantiene más fácil de reproducir y actualizar cuando cambian las condiciones de adopción o acceso.


Preguntas Clave Respondidas en el Informe
¿Qué proporción de pacientes con trastorno depresivo mayor cumple los criterios de resistencia al tratamiento?
Aproximadamente el 70% de los pacientes no logra la remisión completa de los síntomas después de dos ensayos antidepresivos adecuados, un nivel que define la depresión resistente al tratamiento en la mayoría de las guías clínicas.
¿Con qué rapidez pueden los antagonistas NMDA aliviar los síntomas en comparación con la terapia tradicional con inhibidores selectivos de la recaptación de serotonina?
La esketamina a menudo produce una mejora mensurable en 24 horas, mientras que los inhibidores selectivos de la recaptación de serotonina típicamente requieren de cuatro a seis semanas para un alivio comparable.
¿Son seguras las terapias psicodélicas cuando se administran en un entorno médico?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Qué región tiene la mayor participación en el Mercado Global de Depresión Resistente al Tratamiento?
Los datos de Fase 3 de la psilocibina COMP360 no mostraron eventos de seguridad graves y una mejora estadísticamente significativa de 3,6 puntos en la Escala de Valoración de Depresión de Montgomery-Åsberg sobre el placebo cuando se administró bajo supervisión profesional.
¿Por qué algunos pagadores requieren múltiples tratamientos fallidos antes de cubrir nuevas opciones?
Las políticas de edición escalonada tienen como objetivo controlar los costos, pero a menudo retrasan el acceso a intervenciones efectivas, lo que lleva a una enfermedad prolongada y un mayor gasto posterior, como se documenta en Medicare Parte D.
Última actualización de la página el:



