
Tamaño y participación del mercado de tuberías termoplásticas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.19 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.23 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.52 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
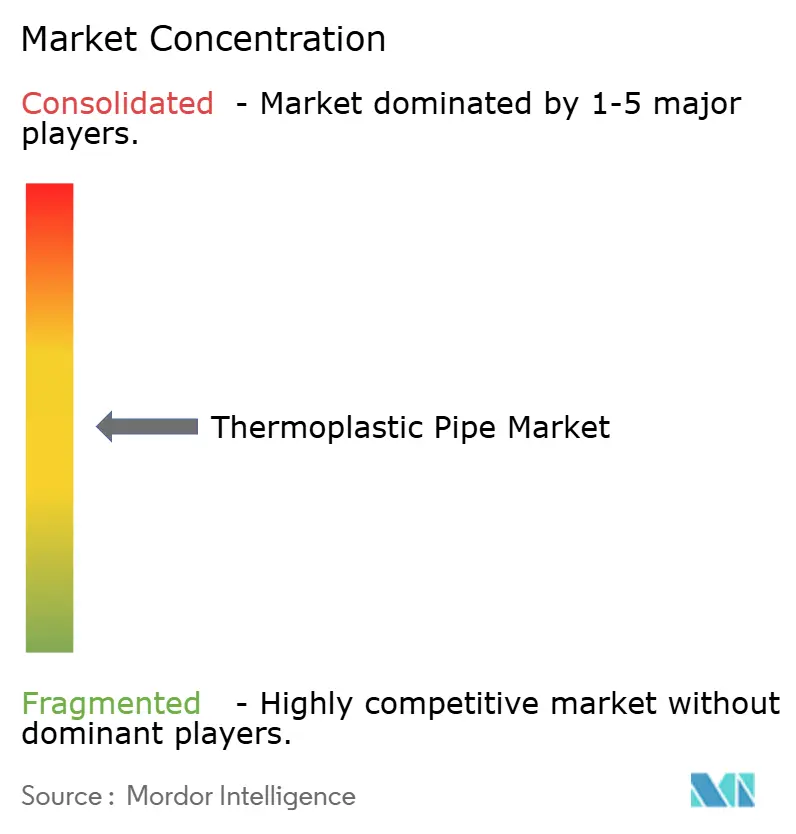
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de tuberías termoplásticas por Mordor Intelligence
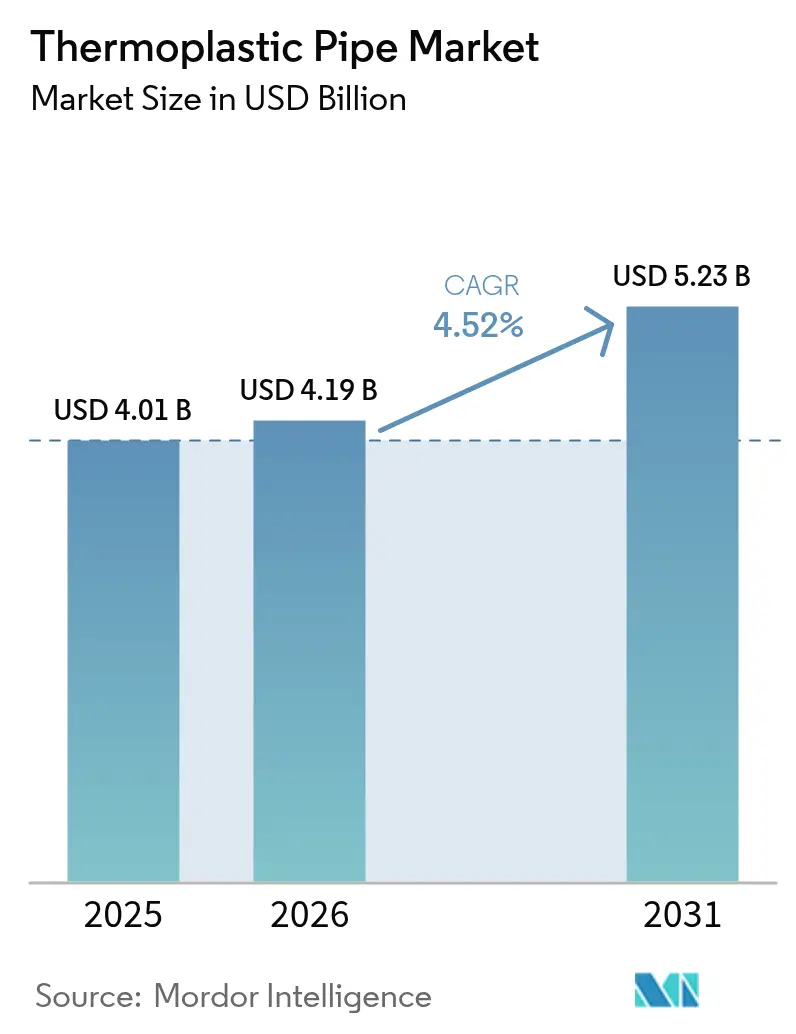
Se espera que el tamaño del mercado de tuberías termoplásticas crezca de USD 4.010 millones en 2025 a USD 4.190 millones en 2026, y se prevé que alcance USD 5.230 millones en 2031, con una tasa compuesta anual (CAGR) del 4,52% durante el período 2026-2031.
A medida que los operadores de las industrias de petróleo, gas, agua y procesos industriales se enfrentan a mandatos más estrictos de control de la corrosión, continúan trasladando los presupuestos de capital desde las tuberías de acero al carbono hacia polímeros más ligeros y no corrosivos que acortan los plazos de instalación y prolongan la vida útil de los activos. Medidas de política como la nueva norma de fugas de metano del Departamento de Transporte de los Estados Unidos y el Reglamento 2024/1787 de la Unión Europea sobre emisiones de metano en el sector energético aceleran el ciclo de sustitución al penalizar las emisiones fugitivas y recompensar los materiales con alta integridad de juntas. El rápido crecimiento de la población urbana en Asia-Pacífico (APAC) añade otro factor impulsor: los gobiernos canalizan los presupuestos de infraestructura hacia mejoras en el suministro de agua y aguas residuales, lo que abre grandes volúmenes de licitaciones que especifican polietileno (PE) o tuberías termoplásticas reforzadas (RTP). Los operadores en campos de aguas profundas también prefieren las tuberías compuestas termoplásticas (TCP) porque eliminan la corrosión y reducen los tiempos de instalación en alta mar hasta en un 60%, un beneficio decisivo cuando los costes diarios de perforación ascienden a cientos de miles de dólares. A pesar de estos factores positivos, la adopción sigue siendo sensible a las oscilaciones del precio de la resina vinculadas al petróleo y a los límites de presión y temperatura de la mayoría de los polímeros en comparación con el acero, una restricción que limita la penetración en nichos de especificaciones ultraaltas.
Conclusiones clave del informe
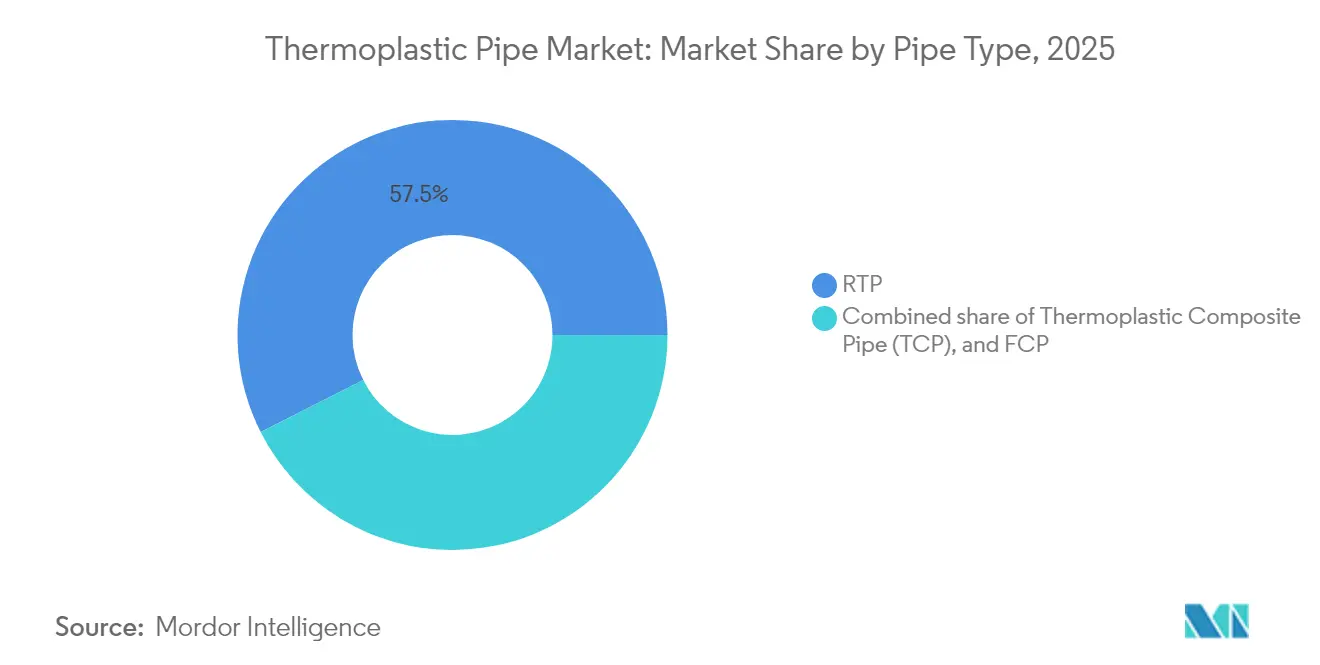
- Por tipo de tubería, la tubería termoplástica reforzada (RTP) lideró con el 57,45% de la participación del mercado en 2025; se proyecta que la tubería compuesta termoplástica (TCP) se expanda a una tasa compuesta anual (CAGR) del 6,15% hasta 2031.
- Por tipo de polímero, el polietileno representó el 47,60% del tamaño del mercado de tuberías termoplásticas en 2025, mientras que se prevé que el fluoruro de polivinilideno (PVDF) crezca a una tasa compuesta anual (CAGR) del 6,90% entre 2026 y 2031.
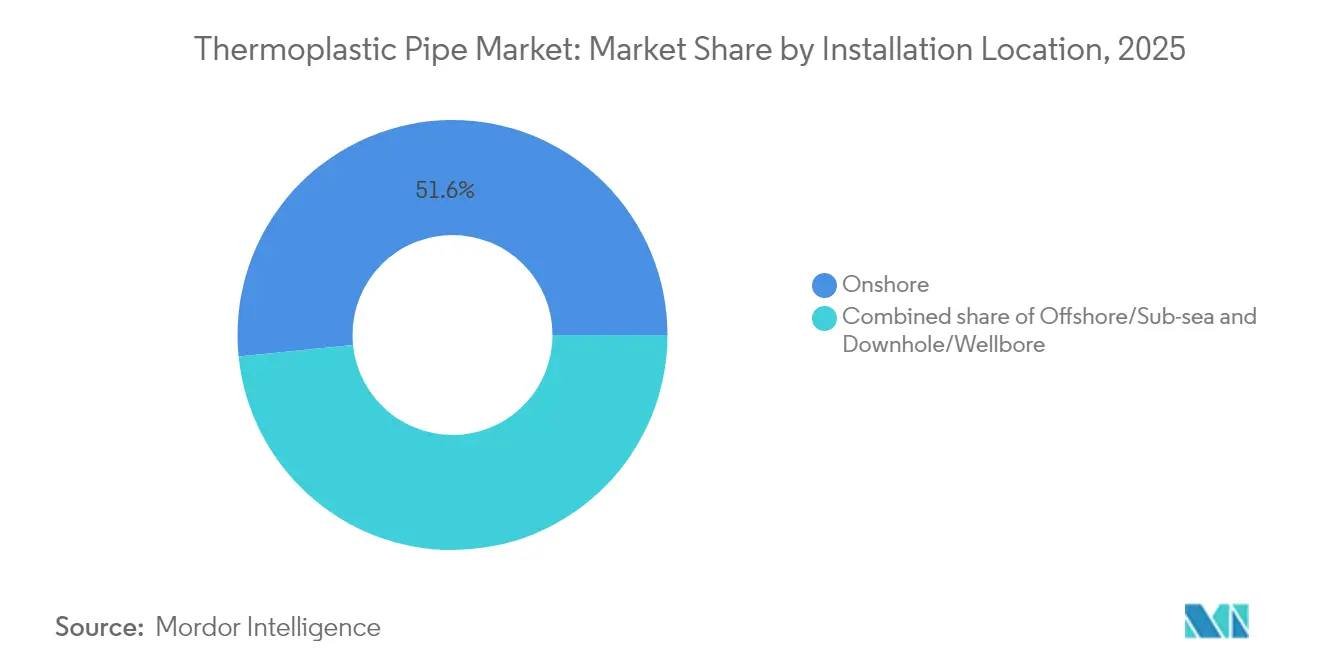
- Por ubicación de instalación, las tuberías terrestres representaron el 51,60% del tamaño del mercado de tuberías termoplásticas en 2025; las instalaciones en alta mar/submarinas están preparadas para la tasa de crecimiento más rápida con una tasa compuesta anual (CAGR) del 6,70% hasta 2031.
- Por aplicación, el petróleo y el gas contribuyeron con el 61,30% de la participación del mercado de tuberías termoplásticas en 2025; se espera que las industrias químicas y de procesos registren una tasa compuesta anual (CAGR) del 6,40% hasta 2031.
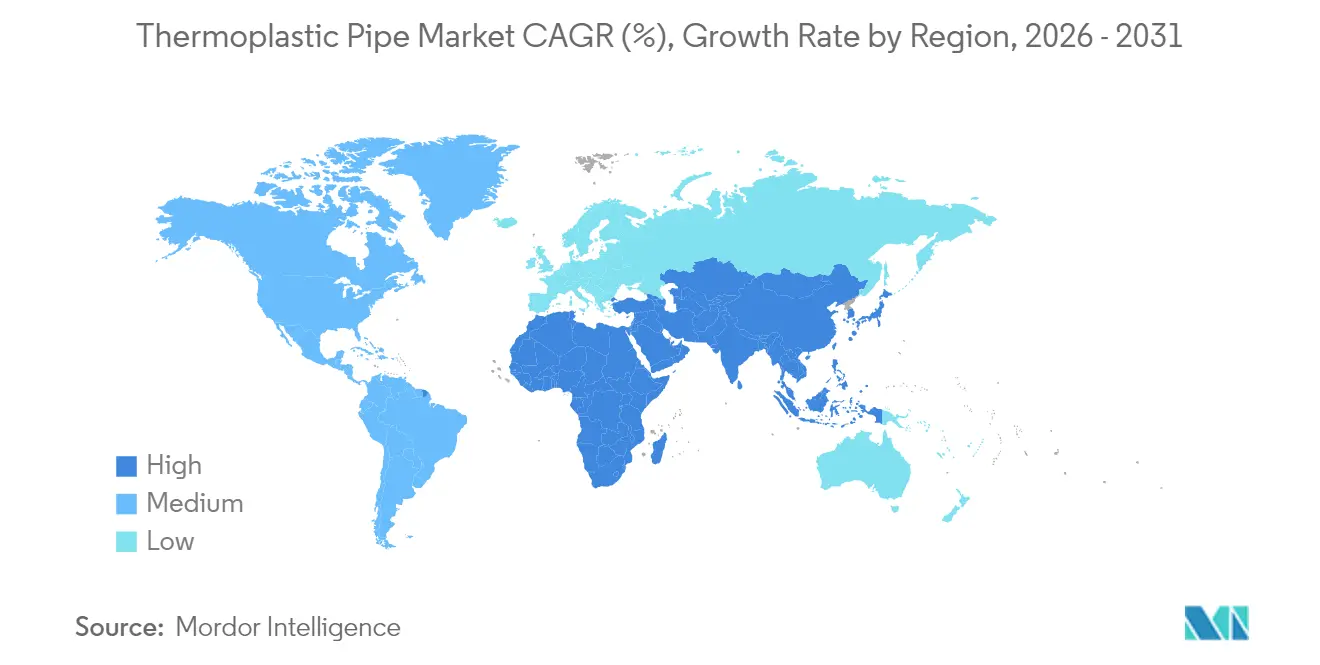
- Por geografía, Asia-Pacífico capturó el 45,60% de la participación en ingresos en 2025, y se prevé que la región registre una tasa compuesta anual (CAGR) del 6,30% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | Impacto (~)% en el pronóstico de la tasa compuesta anual (CAGR) | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Sustitución rápida de tuberías de acero corroídas | +1.20% | América del Norte y Europa; efectos en cascada a nivel global | Mediano plazo (2-4 años) |
| Cambio de los operadores en alta mar hacia tuberías termoplásticas reforzadas/tuberías compuestas termoplásticas (RTP/TCP) | +0.80% | Golfo de México, Mar del Norte, África Occidental, Brasil, Guyana | Largo plazo (≥ 4 años) |
| Auge de infraestructura de agua y aguas residuales urbanas en Asia-Pacífico | +1.10% | India, Japón, Indonesia, Vietnam, Tailandia | Mediano plazo (2-4 años) |
| Regulaciones más estrictas sobre fugas de metano | +0.70% | Estados Unidos y Unión Europea | Corto plazo (≤ 2 años) |
| Proyectos piloto de tuberías termoplásticas listas para hidrógeno | +0.40% | Unión Europea y Japón | Largo plazo (≥ 4 años) |
| Plantas modulares de captura y almacenamiento de carbono (CCS) que adoptan líneas de CO₂ | +0.30% | Conglomerados industrializados en América del Norte, Europa y Asia Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución rápida de tuberías de acero corroídas
Los municipios y los operadores intermedios se enfrentan simultáneamente a activos envejecidos instalados durante la ola de construcción de las décadas de 1970 a 1990; la corrosión representa actualmente aproximadamente el 46% del gasto en mantenimiento no planificado, según auditorías de campo del sector.(1)Fuente: Colección Digital de ASME, "Análisis económico de la corrosión en tuberías de agua," asme.org La Agencia de Protección Ambiental de los Estados Unidos estima que se necesitarán USD 630.000 millones en mejoras del sistema de agua para 2045, con una fracción de USD 115.000 millones destinada a redes de aguas pluviales, proyectos en los que las tuberías de PE y polipropileno (PP) suelen ofrecer ahorros en el coste instalado del 30-50% frente al acero, ya que los carretes más ligeros reducen las horas de grúa y las soldaduras se reemplazan con juntas de electrofusión. Los ingresos del primer trimestre de 2025 de Advanced Drainage Systems aumentaron un 4,8% hasta USD 815,3 millones, con la infraestructura como el principal impulsor de crecimiento gracias a la financiación de la Ley de Inversión en Infraestructura y Empleo.
Cambio de los operadores en alta mar hacia tuberías termoplásticas reforzadas/tuberías compuestas termoplásticas (RTP/TCP) para líneas de flujo
Las perspectivas en aguas profundas se extienden más allá de los 3.000 metros en la zona pre-sal de Brasil y el Atlántico occidental; las presiones superiores a 10.000 psi y los niveles de dióxido de carbono desencadenan la corrosión por tensión en el acero estándar de grado API. En 2025, Baker Hughes obtuvo contratos para suministrar 77 km de tubería flexible para el campo Búzios de Petrobras, citando eficiencias de despliegue del 60% en relación con las columnas de acero soldado.(2)Fuente: Baker Hughes, "Cartera de sistemas de tuberías flexibles," bakerhughes.com El especialista neerlandés Strohm obtuvo su mayor contrato de tuberías compuestas termoplásticas (TCP) para el proyecto Whiptail de ExxonMobil, fabricando 24 conectores para instalación a 1.600 m de profundidad. El bobinado en longitudes largas permite ejecutar campañas con menos viajes de embarcaciones, mientras que las carcasas no metálicas eliminan la monitorización de la corrosión, un beneficio ahora cuantificado bajo las nuevas normas de detección de fugas.
Auge de la infraestructura de agua y aguas residuales urbanas en Asia-Pacífico
La rápida urbanización extiende las redes municipales más allá de su capacidad de diseño; la Misión Jal Jeevan de India tiene como objetivo conectar a 148 millones de hogares rurales con agua corriente para 2026, triplicando la demanda de tuberías en relación con los niveles de 2021, según las licitaciones del Ministerio de Jal Shakti. El Plan de Desarrollo de Mediano Plazo de Indonesia destina más de USD 30.000 millones a infraestructura hídrica resiliente al clima, priorizando las tuberías principales de polietileno de alta densidad (HDPE) capaces de tolerar el movimiento del suelo y el aire salino.(3)Fuente: OCDE, "Infraestructura resiliente al clima de Indonesia," oecd.org El Ministerio de Tierra, Infraestructura, Transporte y Turismo de Japón impulsa las actualizaciones de gemelos digitales, favoreciendo el PE porque las juntas de fusión pueden monitorizarse mediante etiquetado RFID para el mantenimiento predictivo. La capacidad química regional también está prevista que casi se duplique para 2030, impulsando la demanda auxiliar de tuberías.
Proyectos piloto de tuberías termoplásticas listas para hidrógeno
Las primeras pruebas de distribución en Alemania, los Países Bajos y Japón utilizan variantes de PVDF o PE-RT certificadas para hidrógeno al 100% a 16 bar. En 2024, GF Piping Systems introdujo una gama de tuberías de PVDF calificada hasta 140 °C, señalando la demanda de productores químicos que cambian a materias primas de hidrógeno verde. La finalización exitosa de los proyectos piloto acelera los retrofits más amplios de la red durante la próxima década.
Análisis del impacto de las restricciones*
| Restricción | Impacto (~)% en el pronóstico de la tasa compuesta anual (CAGR) | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Precios volátiles de polímeros vinculados al crudo | -0.90% | Global | Corto plazo (≤ 2 años) |
| Límites de presión/temperatura frente al acero | -0.60% | Regiones de alta especificación a nivel mundial | Mediano plazo (2-4 años) |
| Ciclos lentos de calificación en aguas profundas | -0.30% | Golfo de México, Brasil, África Occidental | Largo plazo (≥ 4 años) |
| Cumplimiento normativo de microplásticos en ciertas resinas | -0.20% | Unión Europea y América del Norte, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios volátiles de polímeros vinculados al crudo
Los costes de la resina siguen a las materias primas de nafta y etano, y 2025 ya ha registrado oscilaciones mensuales superiores al 15% para el PE y el PP en América del Norte, en medio de interrupciones de plantas y cuellos de botella en el transporte de mercancías. Por ello, Sekisui Chemical anunció incrementos de precios de lista del 15% para tuberías de PE de agua potable a partir de abril de 2026. Dicha volatilidad comprime los márgenes de los contratistas y frecuentemente desencadena retrasos en las licitaciones.
Límites de presión / temperatura frente al acero
Los grados estándar de PE se reducen drásticamente más allá de los 60 °C y raramente operan por encima de 16 bar, lo que restringe su uso en tubos ascendentes de vapor, geotérmicos o de aguas ultraprofundas, donde el acero sigue siendo dominante. Incluso el nuevo PE4710 alcanza un máximo de 1.000 psi de tensión de diseño frente al techo de varios miles de psi del acero.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de tubería:
el dominio de las tuberías termoplásticas reforzadas (RTP) se enfrenta al desafío innovador de las tuberías compuestas termoplásticas (TCP)Las tuberías termoplásticas reforzadas (RTP) capturaron el 57,45% de la participación del mercado de tuberías termoplásticas en 2025, gracias a su larga trayectoria en el servicio de hidrocarburos a presión media. La demanda está respaldada por la sustitución de líneas de recolección de esquisto en América del Norte y los bucles de inyección de agua en tierra en Oriente Medio. Las tuberías compuestas termoplásticas (TCP), aunque más recientes, registran una tasa compuesta anual (CAGR) del 6,15% hasta 2031, ya que los desarrolladores de aguas profundas confían en su inmunidad a la corrosión y su baja huella de carbono. Se proyecta que el tamaño del mercado de tuberías termoplásticas para las tuberías compuestas termoplásticas (TCP) alcance USD 1.690 millones en 2031, partiendo de una base de USD 1.180 millones en 2025. El lanzamiento en 2024 de la norma ST-F207 de DNV para tuberías flexibles compuestas híbridas legitima aún más las tuberías compuestas termoplásticas (TCP) para aplicaciones de tubos ascendentes de alta tensión. La tubería compuesta flexible (FCP) sigue siendo una solución de nicho para la intervención dinámica de pozos y los conectores de umbilicales submarinos.
En los mercados donde el coste total instalado es el criterio decisivo, las tuberías termoplásticas reforzadas (RTP) mantienen una ventaja porque los carretes arrollables eliminan muchas bridas y soldaduras, reduciendo la mano de obra en campo hasta en un 35%. Sin embargo, cuando el rendimiento en condiciones ácidas, de alta presión o de alta temperatura supera al coste de capital, las tuberías compuestas termoplásticas (TCP) se adjudican cada vez más el pedido. Los operadores también valoran su reducción de carbono durante el ciclo de vida; los estudios muestran una huella un 50% menor que los equivalentes de acero al carbono, principalmente debido a cargas de embarcaciones más ligeras y menos pasos de fabricación. A lo largo del horizonte de previsión, la competitividad de precios y las relaciones con seguros de terceros determinarán la rapidez con que las tuberías compuestas termoplásticas (TCP) recorten la ventaja de las tuberías termoplásticas reforzadas (RTP).
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por tipo de polímero:
la estabilidad del polietileno (PE) se combina con la innovación del fluoruro de polivinilideno (PVDF)La participación del 47,60% del polietileno en los ingresos del mercado de tuberías termoplásticas en 2025 se sustentó en su disponibilidad ubicua y sus sencillas técnicas de fusión. En las redes de agua, el PE-100 adopta acoplamientos de electrofusión que completan las juntas en minutos, reduciendo el potencial de fugas y permitiendo instalaciones sin zanja bajo vías concurridas. No obstante, la historia de crecimiento en valor radica en el PVDF, que registra una tasa compuesta anual (CAGR) del 6,90% impulsado por los proyectos piloto listos para hidrógeno y las tuberías de salas limpias para semiconductores. Se prevé que el tamaño del mercado de tuberías termoplásticas atribuible al PVDF aumente de USD 505 millones en 2025 a USD 752 millones en 2031. El PVDF tolera 140 °C, resiste ácidos agresivos y muestra una permeabilidad al gas muy baja, atributos que se muestran en la marca SYGEF de GF Piping Systems.
El polipropileno y el PVC/CPVC ocupan niveles intermedios, dando servicio a sectores como el suministro de agua caliente y las lechadas de minería, donde la temperatura o la abrasión superan la zona de confort del PE, pero no lo suficiente como para justificar el PVDF o el sulfuro de polifenileno (PPS). El debut en 2025 de Syensqo con PPS extruible marca el primer competidor real en servicio a 200 °C, aunque la adopción temprana sigue limitada a líneas especializadas de elevación de gas en pozos. La selección de materiales está, por tanto, alejándose de una solución única para todos hacia mezclas específicas por aplicación, lo que beneficia a los proveedores que pueden combinar polímeros con herramientas de instalación y protocolos de inspección digital.
Por ubicación de instalación:
estabilidad en tierra frente al crecimiento en alta marLos sistemas terrestres típicamente reemplazan el acero heredado corroído en redes de recolección, distribución y suministro de agua; representaron el 51,60% de los ingresos de 2025, aunque su tasa compuesta anual (CAGR) rezaga en un 3,7%. En contraste, las líneas en alta mar/submarinas, actualmente el 38,40% del gasto, se expanden al 6,70% a medida que los planes de desarrollo de campos de compañías petroleras internacionales (IOC) y compañías petroleras nacionales (NOC) se concentran en yacimientos de aguas profundas y alta concentración de CO₂. Se prevé que el tamaño del mercado de tuberías termoplásticas para el servicio en alta mar se acerque a USD 2.260 millones en 2031, impulsado por los programas de trabajo de Petrobras, ExxonMobil y TotalEnergies que especifican carretes de conectores de tuberías compuestas termoplásticas (TCP), tubos ascendentes dinámicos y líneas de flujo de elevación de gas. La cartera PythonPipe de Baker Hughes ilustra el atractivo: calificación API 15S hasta 3.000 psi y tiempos de tendido un 60% más rápidos. La tubería en el pozo/perforación completa la demanda, sirviendo a funciones de elevación mecánica o inyección química donde predominan los pequeños diámetros y las temperaturas elevadas.
Los proveedores de componentes agrupan cada vez más tuberías, acoplamientos, refuerzos de curva y etiquetado digital como "paquetes de línea" prefabricados, un modelo que comprime los calendarios de puesta en marcha. A medida que los contratistas de ingeniería, adquisiciones y construcción (EPC) adoptan esta metodología, la participación de los paquetes termoplásticos en alta mar en relación con los reemplazos en tierra se amplía aún más.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por aplicación:
el liderazgo del petróleo y el gas se enfrenta a la aceleración de la industria químicaEl petróleo y el gas consumió el 61,30% del total de metros en 2025, pero registra solo una tasa compuesta anual (CAGR) del 3,9% a medida que el capital de exploración y producción se orienta hacia la disciplina de flujo de caja y la descarbonización. Por el contrario, el sector químico y de procesos registra una tasa compuesta anual (CAGR) del 6,40%, de USD 350 millones actuales a USD 508 millones en 2031, impulsado por la creciente demanda de tuberías a prueba de corrosión en plantas de materiales para baterías, fábricas de semiconductores y unidades modulares de captura y almacenamiento de carbono (CCS). Aquí es donde la industria de tuberías termoplásticas observa el crecimiento más rápido liderado por la adyacencia. El agua y las aguas residuales mantienen una tasa compuesta anual (CAGR) constante del 4,9%, beneficiándose de los programas de estímulo en los Estados Unidos, India e Indonesia. La calefacción y refrigeración de distrito, junto con la lechada de minería, siguen siendo nichos más pequeños pero estratégicamente importantes que dependen de tuberías de PP-R de pared gruesa o polietileno de alta densidad para resistencia a la abrasión.
En la captura y almacenamiento de carbono (CCS), los operadores deben transportar CO₂ en fase densa que contiene impurezas de O₂, H₂S y NOx; las pruebas de laboratorio han demostrado que las tuberías compuestas termoplásticas (TCP) retienen la resistencia a la tracción sin ampollas después de 10.000 horas a 80 °C y 100 bar. Dicho rendimiento y el bajo factor de fricción del material mejoran la eficiencia volumétrica y se alinean con los compromisos de cero emisiones netas.
Análisis geográfico
Mercado de Tuberías Termoplásticas de Asia-Pacífico
Asia-Pacífico concentró el 45,60% de los ingresos en 2025 y sigue siendo la locomotora de la demanda con una CAGR del 6,30% hasta 2031. Se proyecta que el tamaño del mercado de tuberías termoplásticas de Asia-Pacífico supere los 2,64 mil millones de USD en 2031. Solo India está adjudicando licitaciones en el sector hídrico por más de 2,8 mil millones de USD para 2025, mientras que la producción química del Sudeste Asiático se encamina a alcanzar los 448 mil millones de USD en 2030, duplicando los requerimientos de tuberías para circuitos de enfriamiento de procesos. Vietnam es un caso emblemático: SCG Chemicals ha invertido 700 millones de USD para reforzar Long Son Petrochemicals, creando un suministro local de resinas para los fabricantes de tuberías.
Mercado de Tuberías Termoplásticas de América del Norte y Europa
América del Norte ocupa el segundo lugar, impulsada por las mejoras en la recolección de esquisto y las tarifas federales sobre el metano, que hacen del polietileno con juntas fusionadas un imperativo económico. La trayectoria de ventas de Advanced Drainage Systems subraya el volumen, y los proyectos de estímulo de Estados Unidos canalizan capital hacia la retención de aguas pluviales y la resiliencia costera. El mercado europeo madura siguiendo ciclos de reemplazo, pero recibe un impulso regulatorio derivado de la normativa 2024/1787 y del requisito de lista positiva de la Directiva de Agua Potable.
Mercado de Tuberías Termoplásticas de Oriente Medio, África y América del Sur
América del Sur, Oriente Medio y África son atendidos por las actividades en aguas profundas de Brasil y África Occidental, así como por los gasoductos de desalinización en torno al Golfo. Los modelos de financiación y los protocolos de calificación siguen siendo obstáculos; sin embargo, los contratistas de ingeniería, adquisiciones y construcción prefieren las tuberías termoplásticas reforzadas enrollables para campos petroleros remotos, donde los costos logísticos de mantenimiento implican primas elevadas.

Panorama regulatorio
En Estados Unidos, PHMSA regula los materiales de tuberías para distribución de gas conforme al 49 CFR Part 192, con el cumplimiento reforzado mediante la incorporación periódica por referencia de normas de consenso para sistemas de tuberías de plástico. En julio de 2025, PHMSA tomó medidas para incorporar PPI TR-4 (listados de bases de diseño hidrostático para materiales de tuberías termoplásticas), y en 2026 emitió reglas finales directas que actualizan las referencias a ASTM D2513 para tuberías de presión de gas de polietileno (PE) e incorporan ASTM F1973 para elevadores sin ánodo ensamblados en fábrica y accesorios de transición utilizados con sistemas PE y PA11/PA12.
A nivel internacional, el marco normativo continúa ampliando los casos de uso de las tuberías termoplásticas en el sector de petróleo y gas más allá de las redes de distribución convencionales. La norma ISO/PAS 16846:2025 (publicada en julio de 2025) establece requisitos para la tubería revestida con termoplásticos de fondo de pozo (TLT), incluidos polímeros como PE, PE-RT, PP y PVDF, mientras que las vías de calificación offshore dependen cada vez más de marcos de diseño y verificación de terceros que los operadores y las EPC aplican a los sistemas termoplásticos compuestos y reforzados.
Panorama competitivo
El mercado de tuberías termoplásticas se caracteriza por una fragmentación moderada; los cinco principales proveedores ostentan colectivamente alrededor del 28%, lo que deja espacio para especialistas regionales y empresas de ingeniería, adquisiciones y construcción (EPC) verticalmente integradas. TechnipFMC, Baker Hughes, Shawcor, Prysmian y GF Piping Systems utilizan mezclas de materiales propietarias, bases de carrete rápidas y servicios de instalación llave en mano como barreras de entrada. La adquisición del Grupo VAG por parte de Georg Fischer en 2025 amplió su gama de válvulas, permitiendo soluciones empaquetadas para servicios de agua bajo la recién formada división GF Uponor. La adquisición de Channell Commercial por parte de Prysmian por USD 950 millones añade envolventes termoplásticas a su catálogo de cables de fibra óptica, reforzando la venta cruzada para obras civiles de telecomunicaciones.
Baker Hughes amplía los límites tecnológicos a través de su sistema de acoplamiento en húmedo de fibra óptica SureCONNECT FE, abriendo cadenas con abundantes datos en el pozo compatibles con los termoplásticos reforzados PythonPipe. Advanced Drainage Systems se centra en las aguas pluviales municipales con adquisiciones como Orenco Systems, capturando el fragmentado nicho de tanques sépticos in situ. Mientras tanto, Strohm lidera la fabricación de tuberías compuestas termoplásticas (TCP) totalmente reciclables utilizando resinas circulares, un factor diferenciador para las compañías petroleras internacionales (IOC) con criterios ESG.
El liderazgo en costes sigue siendo fundamental, pero los clientes ahora evalúan las ofertas en función de las emisiones durante el ciclo de vida y la preparación digital, rasgos que favorecen a las empresas que ofrecen PE de base biológica o etiquetas RFID integradas para el seguimiento de activos. Dado que la documentación y el cumplimiento normativo pesan mucho en las licitaciones de tuberías, los proveedores con sólidos datos de prueba y certificaciones de terceros se adjudican una proporción desproporcionada de los proyectos de alta especificación.
Líderes de la industria de tuberías termoplásticas
Pipelife Nederland BV
Airborne Oil & Gas BV
Master Tech Company FZC
Future Pipe Industries
AMIANTIT Service GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tuberías Termoplásticas
- TechnipFMC
- Pipelife Nederland BV
- Advanced Drainage Systems (ADS)
- Shawcor - Flexpipe Systems
- Future Pipe Industries
- National Oilwell Varco (NOV) - Fiberglass Systems
- Baker Hughes - Composite Pipe Solutions
- Prysmian - Subsea Composite Lines
- Polyflow LLC
- Magnum RTP
- Airborne Oil & Gas
- GF Piping Systems
- Wavin
- ALFAGOMMA Industrial Piping
- Simtech Process Systems
- Tianjin Jingtong Pipe Industry
- Cosmoplast
- Astral Limited
- IPEX Inc.
- Uponor

Oportunidades de mercado y perspectivas futuras
Los proyectos submarinos y offshore siguen siendo un espacio en blanco visible donde la gestión de la corrosión y la logística de instalación determinan el costo total, y las adjudicaciones de contratos recientes refuerzan la demanda de tubería compuesta termoplástica (TCP). En mayo de 2026, Strohm obtuvo un contrato de línea de flujo TCP para el proyecto de gas West Delta Deep Marine en aguas de Egipto, y en marzo de 2026 recibió una adjudicación para suministrar conexiones de producción TCP aisladas para una extensión de campo offshore en Sabah, Malasia, lo que apunta a una adquisición continua de paquetes de línea no metálicos enrollables, capaces de operar en aguas profundas, que pueden instalarse mediante buques multipropósito.
También están surgiendo oportunidades a medida que los operadores impulsan el rendimiento termoplástico hacia servicios de mayor presión y químicamente más agresivos mediante programas de calificación y diseños híbridos. Baker Hughes y Strohm anunciaron una asociación (mayo de 2026) para desarrollar una tubería flexible híbrida orientada a aplicaciones de líneas de flujo y risers en aguas ultraprofundas, mientras que los marcos de diseño y verificación basados en normas (incluida la guía de DNV utilizada para el diseño y análisis de tuberías compuestas termoplásticas) ayudan a respaldar la confianza en la adquisición para implementaciones submarinas y de servicio de risers. En paralelo, las aplicaciones en tierra en entornos químicos y de procesos, respaldadas por el despliegue comercial reportado de tuberías compuestas unidas para el transporte de monoetilenglicol enriquecido en sistemas de procesamiento de gas, amplían el uso abordable más allá de las redes tradicionales de recolección y municipales.
Recent Industry Developments in Mercado de Tuberías Termoplásticas
- Mayo de 2026: Strohm obtuvo un contrato para suministrar una línea de flujo de tubería compuesta termoplástica de PA12 reforzada con fibra de carbono de 2.000 m para el proyecto de gas West Delta Deep Marine en aguas de Egipto, operado por Burullus Gas Company. La adjudicación refleja el cambio continuo de los operadores hacia líneas de flujo submarinas no metálicas por su resistencia a la corrosión y una instalación más rápida mediante métodos de tendido horizontal desde buques multipropósito.
- Junio de 2025: Prysmian completó la adquisición de Channell Commercial Corporation por un precio de compra base de 950 millones de USD. El acuerdo amplía la presencia de Prysmian en soluciones de recintos y gestión termoplásticos utilizadas en la construcción de infraestructura, apoyando una venta cruzada más amplia en proyectos civiles y de servicios públicos donde se especifican sistemas plásticos.
- Noviembre de 2024: SCG Chemicals anunció una inversión de 700 millones de USD para mejorar el uso de etano en el complejo petroquímico Long Son Petrochemicals de Vietnam. La inversión fortalece los fundamentos del suministro regional de resinas para la conversión de plásticos aguas abajo, mejorando la disponibilidad local de materias primas que respaldan la fabricación de tuberías termoplásticas en Asia-Pacífico.


Mercado de Tuberías Termoplásticas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por tuberías termoplásticas fabricadas y vendidas para el transporte de fluidos y gases en usos industriales, energéticos y de servicios públicos, contabilizados en el primer punto de venta en cada geografía.
Exclusiones del alcance: excluimos la mano de obra de instalación y el valor más amplio de EPC del proyecto. También excluimos accesorios y complementos cuando se cotizan y venden como partidas independientes.
Descripción general de la segmentación
- Por tipo de tubería
- Tubería termoplástica reforzada (RTP)
- Tubería compuesta termoplástica (TCP)
- Tubería compuesta flexible (FCP)
- Por tipo de polímero
- Polietileno (PE)
- Polipropileno (PP)
- Fluoruro de polivinilideno (PVDF)
- Cloruro de polivinilo (PVC/CPVC)
- Otros (PA, PPS, etc.)
- Por ubicación de instalación
- Terrestre
- En alta mar/Submarina
- En el pozo/Perforación
- Por aplicación
- Petróleo y gas
- Agua y aguas residuales
- Industrias químicas y de procesos
- Minería y lechada
- Calefacción y refrigeración de distrito
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una base fáctica clara sobre cómo suele evolucionar la demanda de tuberías termoplásticas en construcción, redes municipales y proyectos energéticos. Revisamos fuentes públicas como las series de gasto en construcción de la Oficina del Censo de EE. UU., las estadísticas de materiales de la USGS (como referencia indirecta para polímeros y aditivos ascendentes), los flujos comerciales de UN Comtrade para tuberías de plástico y códigos HS relacionados, y las estadísticas de aduanas y puertos publicadas por agencias nacionales.
Para fundamentar la estructura del sector, también consultamos informes anuales de empresas, presentaciones a inversores y comunicados de prensa. Luego verificamos de forma cruzada el contenido de organismos normativos, como las publicaciones de ASTM e ISO, que aclaran los grados de tubería y las clases de rendimiento relevantes. Las bases de datos de patentes se utilizan de forma selectiva para comprender la adopción de diseños termoplásticos reforzados y construcciones multicapa, lo que ayuda a evitar la mezcla de familias de productos adyacentes. Esta lista es meramente ilustrativa, y se utilizaron muchas otras fuentes públicas para recopilar datos, validar supuestos y aclarar puntos poco claros durante el estudio.
Entrevistas y encuestas primarias
Los datos primarios se obtuvieron de entrevistas y encuestas estructuradas con fabricantes, distribuidores, partes interesadas vinculadas a EPC y grandes usuarios finales que influyen en las especificaciones y las compras. Utilizamos estas conversaciones para confirmar la combinación de aplicaciones, las bandas de precios regionales y cómo la demanda impulsada por proyectos se traduce en calendarios de pedidos, de modo que las señales documentales pudieran convertirse en insumos de dimensionamiento utilizables en APAC, EMEA y las Américas.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 14% | APAC: 43% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 39% | EMEA: 34% |
| Actores más pequeños: 15% | Gerentes: 47% | Américas: 23% |
Dimensionamiento y pronóstico de mercado
El mercado se dimensiona utilizando un enfoque descendente que parte de los grupos de demanda de uso final y la actividad de infraestructura, y luego los convierte en consumo de tuberías mediante una lógica de adopción y reemplazo. En la práctica, relacionamos indicadores como el gasto de capital en agua y aguas residuales municipales, la actividad de tuberías y líneas de flujo de petróleo y gas, los inicios de construcción y las señales de expansión industrial con la probable cantidad de metros de tubería instalados, que luego se valoran utilizando precios de venta promedio específicos de cada aplicación.
Para mantener los totales realistas, los resultados se corroboran con aproximaciones ascendentes selectivas, incluidas verificaciones de capacidad y utilización de fabricantes, listas de materiales de proyectos muestreados, y retroalimentación de canal sobre volúmenes y precios. Cuando las dos perspectivas no coinciden, ajustamos los supuestos y volvemos a ejecutar los pasos de conversión. Los insumos que suelen mover el modelo incluyen las tendencias de precios de los polímeros y el momento de transferencia de costos, los cambios en la combinación de diámetros, las actualizaciones de clasificación de presión, la participación de la tubería termoplástica reforzada dentro de los usos energéticos, y la penetración de importaciones donde los datos comerciales indican brechas de suministro. Cuando la cobertura es limitada en ciertos países, las brechas se resuelven utilizando un consumo de referencia por unidad de actividad de construcción y ajustándolo con la retroalimentación de entrevistas locales.
Para el pronóstico, se utiliza análisis de escenarios para reflejar diferentes calendarios de gasto de capital y ciclos de sanción de proyectos energéticos. Los escenarios luego se anclan a una trayectoria de caso esperado acordada con los encuestados primarios. Los valores año por año se mantienen consistentes con las señales macroeconómicas, y los precios se tratan por separado del volumen para que el modelo no sobreestime el crecimiento durante las fluctuaciones de precios de la resina.
Validación de datos y ciclo de actualización
La validación se realiza mediante controles escalonados en los que la demanda modelada se compara con señales independientes, incluidos los flujos comerciales, las series públicas de gasto en construcción y las señales de disponibilidad de polímeros aguas arriba. Los valores atípicos se marcan y revisan, y se activan llamadas de seguimiento cuando las bandas de precios, la combinación de aplicaciones o las tasas de crecimiento regional se desvían de lo descrito por los encuestados.
Antes de la aprobación final, el trabajo se revisa en múltiples pasadas de analistas para que los supuestos, las conversiones y el tratamiento de divisas se mantengan coherentes entre países y años. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios abruptos en los precios de la resina, grandes retrasos de proyectos, o cambios en el financiamiento de infraestructura impulsados por políticas. Justo antes de la entrega, realizamos una nueva pasada de datos para que los clientes reciban la visión más actual que pueda respaldarse con insumos rastreables.
Estimación de Mordor Intelligence del mercado de tuberías termoplásticas en comparación con otras estimaciones publicadas
Las cifras de mercado publicadas para tuberías termoplásticas a menudo no coinciden porque las líneas de alcance se trazan de manera diferente y el año de partida no siempre es el mismo. También surgen diferencias cuando los estudios tratan las tuberías termoplásticas reforzadas y las variantes compuestas como alcance central o como un complemento adyacente. Se producen brechas adicionales cuando el tratamiento del momento de conversión de divisas y las reglas de progresión de precios se manejan de formas distintas.
La tabla de referencia muestra una dispersión notable, y en el modelo de Mordor Intelligence el total está vinculado a los ingresos de tuberías termoplásticas con segmentación por tipo de tubería, tipo de polímero, ubicación de instalación, aplicación y geografía, en lugar de incorporar sistemas de tuberías plásticas más amplios o el valor instalado del proyecto. Las brechas suelen originarse al mezclar accesorios dentro de la cifra de tuberías, al utilizar supuestos de transferencia de resina más agresivos para elevar los precios de venta promedio, y al depender de precios de un año base más antiguo sin un punto claro de actualización, lo que puede desplazar el valor del año en curso hacia arriba o hacia abajo incluso si los volúmenes son similares.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,19 mil millones de USD (2026) | |
| Consultora Global A | 4,56 mil millones de USD (2026) | Utiliza un valor de 2026 más alto, coherente con una interpretación de producto más amplia, en la que las variantes termoplásticas reforzadas y compuestas se mezclan de forma más completa entre aplicaciones, y el aumento del precio de venta promedio parece derivarse de un conjunto de precios de un año base diferente. |
| Editorial del Sector B | 2,83 mil millones de USD (2024) | Ancla el dimensionamiento en un año base de 2024 y un conjunto de ingresos captados más reducido, lo que puede subestimar el mercado cuando los proyectos energéticos y municipales más recientes no se reflejan por completo y cuando la conversión de divisas entre regiones se aplica antes en la serie temporal. |
En conjunto, la comparación refleja principalmente diferencias de alcance y alineación de año, y no un simple desacuerdo sobre la dirección del crecimiento. Al mantener el modelo vinculado a impulsores de demanda claros como el gasto de capital municipal, la actividad energética y las bandas de precios a nivel de aplicación, la cifra resultante sigue siendo más fácil de reproducir y actualizar cuando cambian los insumos.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de tuberías termoplásticas?
El mercado de tuberías termoplásticas fue valorado en USD 4.190 millones en 2026 y se prevé que alcance USD 5.230 millones en 2031, con una tasa compuesta anual (CAGR) del 4,52%.
¿Qué región lidera la demanda global?
Asia-Pacífico representa el 45,60% de las ventas de 2025 y se está expandiendo a una tasa compuesta anual (CAGR) del 6,30% gracias a proyectos de agua e infraestructura a gran escala.
¿Qué tipo de tubería crece más rápido?
La tubería compuesta termoplástica (TCP) muestra la tasa compuesta anual (CAGR) más fuerte del 6,15% hasta 2031, impulsada por proyectos en alta mar de aguas profundas.
¿Cómo afectan las recientes regulaciones sobre el metano a la adopción?
Los mandatos de detección de fugas de los Estados Unidos y la Unión Europea aumentan las penalizaciones sobre las emisiones fugitivas, impulsando a los operadores hacia sistemas termoplásticos con juntas de fusión que inherentemente reducen las fugas.
¿Qué riesgos de materias primas existen para los compradores?
Los precios de los polímeros se mueven con las materias primas del petróleo crudo, y las oscilaciones de los precios de las resinas superiores al 15% en 2025 resaltan la importancia de los contratos de suministro a largo plazo y el inventario estratégico.
Última actualización de la página el:



