
Tamaño y Participación del Mercado de Oleoductos y Gasoductos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 108.73 Mil millones de dólares |
| Tamaño del Mercado (2031) | 138.17 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.92 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
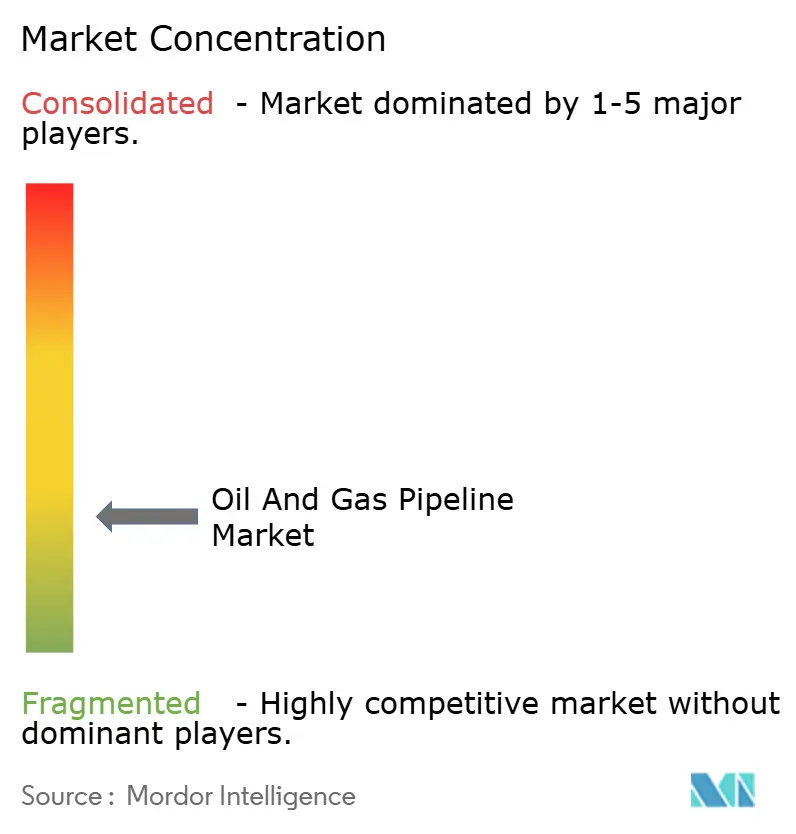
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Oleoductos y Gasoductos por Mordor Intelligence
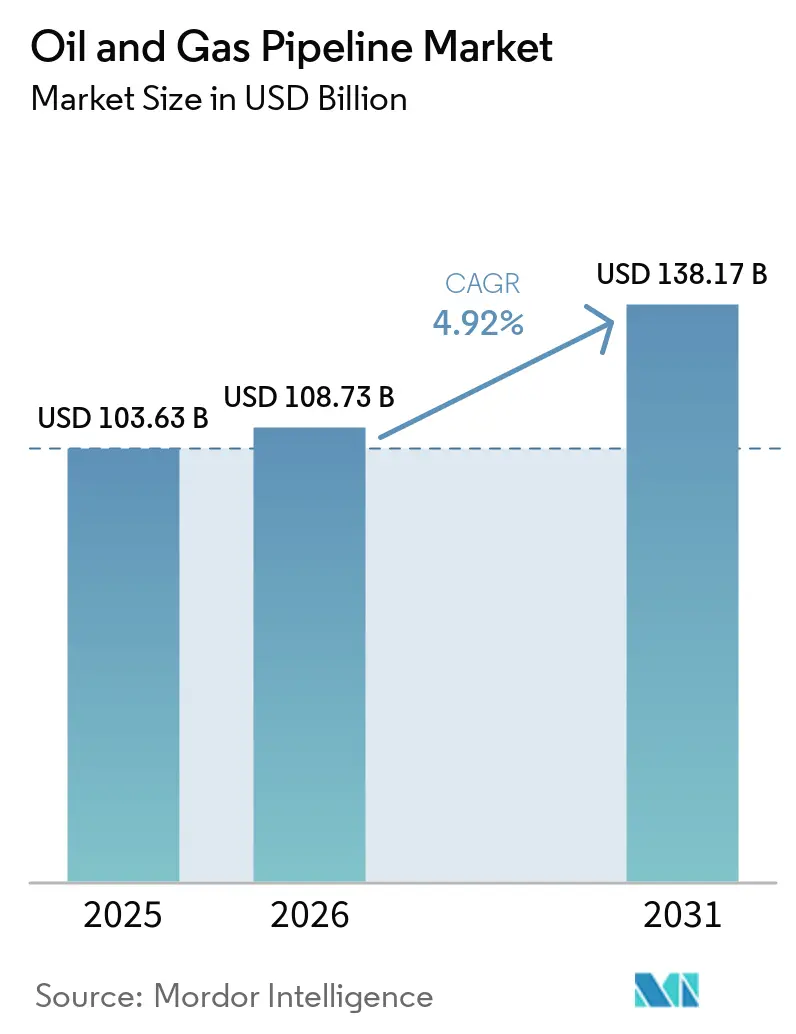
El tamaño del mercado de oleoductos y gasoductos en 2026 se estima en USD 108,73 mil millones, creciendo desde el valor de 2025 de USD 103,63 mil millones, con proyecciones para 2031 que muestran USD 138,17 mil millones, creciendo a una CAGR del 4,92% durante 2026-2031.
La mayor demanda de infraestructura inteligente y baja en carbono, los generosos incentivos gubernamentales para redes preparadas para hidrógeno y el desarrollo de corredores de exportación en América del Norte están impulsando esta expansión. Los operadores midstream están integrando análisis de integridad impulsados por IA que reducen el tiempo de inactividad no planificado en un 40% y recortan los gastos operativos anuales en un 20%.(1) Al mismo tiempo, el marco REPowerEU de Europa y la Ley de Reducción de Infraestructura de los Estados Unidos han liberado fondos de subsidios multimillonarios para reconvertir líneas de gas existentes para transportar hidrógeno, extendiendo la vida útil de activos envejecidos y asegurando la capacidad a futuro. El impulso de la inversión en el sector marítimo también está ganando ritmo a medida que los descubrimientos en aguas profundas en Guyana y Brasil demandan líneas de flujo subsuperficiales especializadas que empujan los límites metalúrgicos. En este contexto, el mercado de oleoductos y gasoductos ofrece a operadores y proveedores oportunidades significativas para monetizar diferenciales de precios, diversificar fuentes de ingresos y mitigar el riesgo de capital mediante la gestión de activos habilitada digitalmente.
Conclusiones Clave del Informe
- Por actividad, el gasto de capital representó el 73,65% de la participación del mercado de oleoductos y gasoductos en 2025, y se espera que este segmento también crezca más rápido, a una CAGR del 5,03% hasta 2031.
- Por función, las líneas de distribución representaron una participación del 58,25% del tamaño del mercado de oleoductos y gasoductos en 2025, mientras que se espera que las líneas de transmisión se expandan a una CAGR del 6,38% hasta 2031.
- Por ubicación, se prevé que las instalaciones marítimas crezcan a una CAGR del 7,05% hasta 2031, a pesar de que los sistemas terrestres retienen el 85,05% de los ingresos de 2025.
- Por usuario final, los operadores midstream representaron una participación de ingresos del 54,85% en 2025 y se espera que sigan siendo el segmento de más rápido crecimiento, con una CAGR del 5,28% hasta 2031.
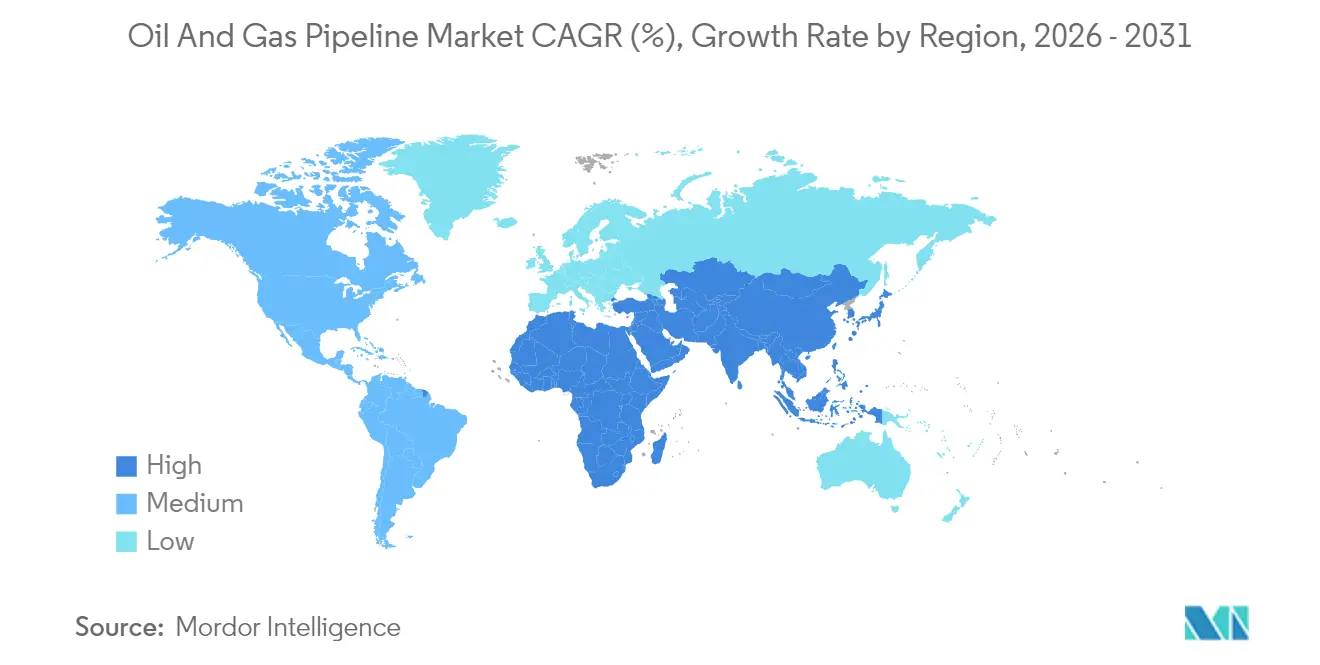
- Por geografía, la región Asia-Pacífico lideró con una contribución de ingresos del 34,35% en 2025; se proyecta que crezca a una CAGR del 6,46%, respaldada por la expansión de la red de gas de India por USD 67 mil millones.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Las expansiones de evacuación de gas asociado del Pérmico estabilizan la base de precios de Waha | +1.2% | Estados Unidos (Texas, Nuevo México) | Mediano plazo (2-4 años) |
| Los amarres de FPSO en aguas profundas en Guyana y Brasil impulsan la demanda subsuperficial | +0.8% | América del Sur | Largo plazo (≥ 4 años) |
| Los corredores de exportación de crudo entre EE. UU. y Canadá monetizan los diferenciales de precios | +0.6% | América del Norte; compradores de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Las reconversiones de oleoductos preparados para hidrógeno desbloquean fondos de subsidios | +0.5% | Estados Unidos y Unión Europea | Largo plazo (≥ 4 años) |
| Los análisis de integridad habilitados por IA reducen el OPEX y el tiempo de inactividad | +0.4% | Adoptantes tempranos a nivel global | Mediano plazo (2-4 años) |
| La tramitación acelerada de la FERC para laterales de pequeño diámetro acelera las construcciones de recolección | +0.3% | Cuencas de esquisto de Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Las Expansiones de Evacuación de Gas Asociado del Pérmico Estabilizan los Precios del Hub de Waha
Los sistemas Permian Highway de Kinder Morgan y Warrior de Energy Transfer han añadido 4,1 Bcf/d de capacidad de evacuación desde principios de 2024, reduciendo los diferenciales de base de Waha de −USD 2,50/MMBtu a −USD 0,75/MMBtu y disminuyendo la quema regional en un 35%.(2) La mejora de los precios netos refuerza la economía de perforación, lo que lleva a los productores a ejecutar dedicaciones de área de 15 a 20 años que respaldan inversiones adicionales en recolección y compresión. Los reguladores de Texas están apoyando el desarrollo aprobando USD 3,2 mil millones en nuevos proyectos de oleoductos intraestatales, reduciendo los ciclos de revisión ambiental y disminuyendo el riesgo de financiamiento.
Los Oleoductos de Amarre de FPSO en Aguas Profundas Aceleran las Carteras de Pedidos Subsuperficiales
El Bloque Stabroek de ExxonMobil en Guyana requiere ocho FPSO conectados por 450 km de líneas de flujo para 2030, mientras que Petrobras ha adjudicado USD 2,8 mil millones para tuberías subsuperficiales flexibles en los campos Mero y Búzios de Brasil.(3) La tubería compuesta termoplástica flexible pionera de TechnipFMC soporta 15.000 psi y reduce el costo de instalación en un 25%. La demanda concentrada está impulsando a los astilleros de fabricación en Brasil y Trinidad a lograr eficiencias de costos del 15% mediante adquisiciones masivas y mandatos de contenido local.
Los Corredores de Exportación de Crudo entre EE. UU. y Canadá Monetizan los Diferenciales de Precios
La finalización de la Expansión Trans Mountain en 2024 redujo los descuentos entre el Western Canadian Select y el WTI de −USD 18/bbl a −USD 8/bbl en seis meses.(4) Las mejoras complementarias, como la Línea 3 de Enbridge y las expansiones del Dakota Access de Energy Transfer, han desbloqueado 1,2 millones de bbl/d de capacidad transfronteriza, permitiendo a las refinerías arbitrar las ventanas de precios de la Costa del Golfo y Asia. Los productores han respondido con contratos de expedición o pago a largo plazo que totalizan 400.000 barriles por día, reforzando flujos de caja predecibles para los prestamistas.
Las Reconversiones de Oleoductos Preparados para Hidrógeno Desbloquean Fondos de Subsidios
Los Estados Unidos han reservado USD 8 mil millones para infraestructura de hidrógeno, el 40% de los cuales se destinará a conversiones de oleoductos. Los operadores de transmisión alemanes, respaldados por compromisos de EUR 18 mil millones, planean convertir 11.200 km de líneas de gas para servicio de hidrógeno para 2032. Los avances en materiales, como el acero tolerante al H₂ X70 de Tenaris, mitigan el fragilización, mientras que el piloto de Alberta de TC Energy validó la mezcla de hidrógeno al 20% sin actualizaciones importantes, extendiendo así la vida útil de los activos de gas varados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Creciente fuga de capital liderada por criterios ASG desde oleoductos de crudo de larga vida útil | -0.7% | Global, más pronunciado en Europa y América del Norte | Largo plazo (≥ 4 años) |
| El aumento de las amenazas de ransomware y ciberataques a la tecnología operativa eleva los costos de seguro | -0.5% | Global, con impacto agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| El aumento de los precios del acero de gran diámetro amplía las tasas mínimas de TIR de los proyectos | -0.4% | Global, afectando particularmente a proyectos intensivos en CAPEX | Mediano plazo (2-4 años) |
| La acelerada penetración de las energías renovables en la red canibaliza la demanda de productos refinados | -0.3% | Europa y América del Norte, expandiéndose hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Fuga de Capital Liderada por Criterios ASG desde la Infraestructura Petrolera
Los gestores de activos globales que controlan USD 130 billones han adoptado criterios de exclusión que han limitado el financiamiento de oleoductos, elevando los costos de endeudamiento entre 200 y 300 puntos básicos para proyectos que carecen de alineación con la transición energética. Los bancos europeos ahora exigen vías creíbles de emisiones netas cero para 2050, dejando efectivamente fuera a las líneas de crudo de nueva construcción con vidas de diseño de 40 años. Los operadores están reorientándose; TC Energy destina el 30% de su programa de USD 7 mil millones a activos preparados para hidrógeno y captura de carbono, mientras que el capital privado apunta a inversiones de modernización de mayor rentabilidad.
El Aumento de las Amenazas de Ciberseguridad Eleva los Costos de Seguros
Tras el ataque de ransomware al "Colonial Pipeline", las primas de ciberseguros para activos energéticos críticos han aumentado un 150% y los límites de cobertura han disminuido un 40%. El programa de seguridad de tecnología operativa de USD 200 millones de Kinder Morgan representa ahora el 3% de sus gastos de capital anuales. La PHMSA exige informes de incidentes y multas de hasta USD 2 millones por incumplimiento, obligando a los operadores a implementar detección de amenazas mediante IA, sistemas SCADA con aislamiento físico y centros de control redundantes. Una postura sólida en materia de ciberseguridad influye cada vez más en las decisiones de los expedidores, desplazando la competencia de los niveles tarifarios a las garantías de fiabilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Actividad – Las Inversiones en CAPEX Sustentan el Desarrollo de Infraestructura
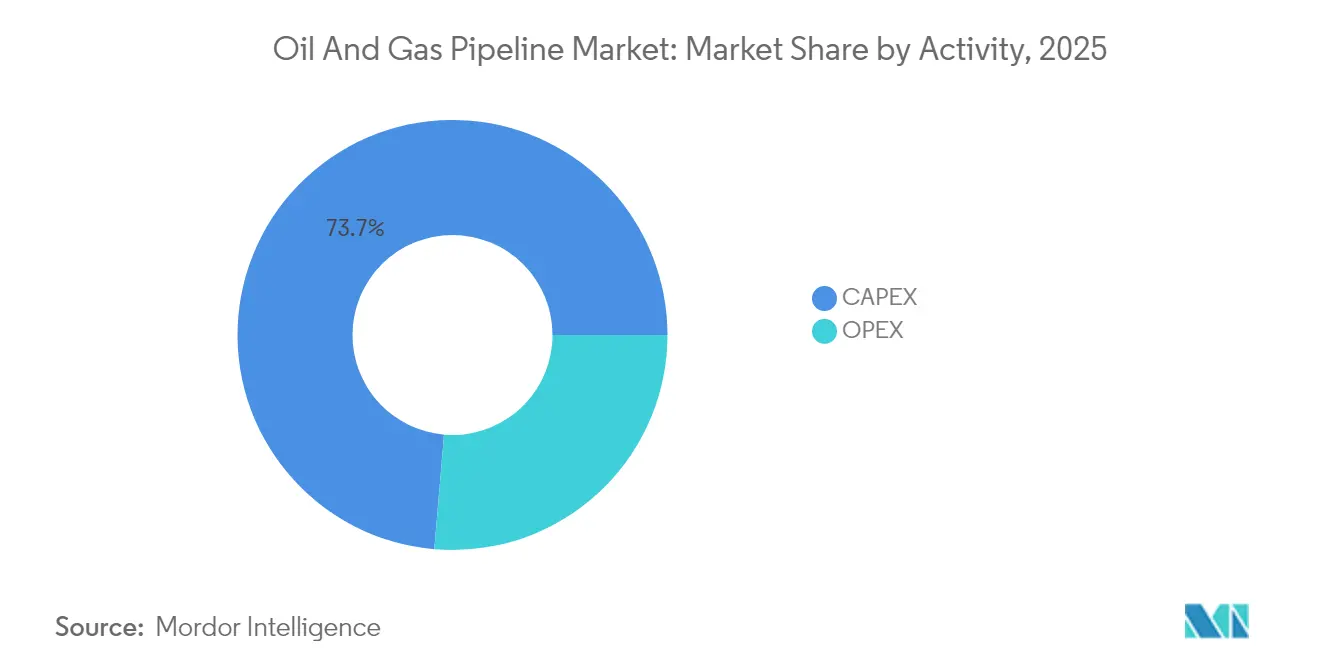
El gasto de capital capturó el 73,65% de la participación del mercado de oleoductos y gasoductos en 2025, respaldado por proyectos multimillonarios como el sistema Warrior de USD 6 mil millones de Energy Transfer y la línea Southeast Gateway de USD 4,5 mil millones de TC Energy. Aproximadamente el 60% de los desembolsos de CAPEX se asigna a materiales de tuberías y equipos de compresión, una proporción inflada por los grados X70 y X80 compatibles con hidrógeno que exigen primas de precio del 25% sobre las aleaciones heredadas. Los servicios de construcción representan el 40% restante; sin embargo, la escasez crónica de soldadores certificados ha extendido los plazos promedio de construcción en cuatro meses, elevando así los costos de contingencia para los desarrolladores. Los contratistas de ingeniería mitigan estos retrasos mediante la fabricación modular de carretes y equipos de soldadura automatizados, técnicas que pueden elevar las tasas de tendido semanal en un 12% en tendidos lineales. La priorización de subsegmentos favorece cada vez más las líneas con potencial de servicio dual, como gas natural hoy e hidrógeno mañana, ayudando a los propietarios a proteger sus activos contra el riesgo de capital varado.
El OPEX representa el 26,35% de los ingresos de 2025, pero está evolucionando rápidamente; las inspecciones habilitadas por IA reducen la frecuencia de los estudios de ciclos trienales a quinquenales, lo que resulta en una reducción de costos del 30%. Las herramientas de inspección en línea con detección ultrasónica de grietas identifican microfisuras invisibles para los métodos magnéticos más antiguos, mejorando así la fiabilidad de los activos. La descomisión sigue siendo un mercado de nicho en la actualidad, pero se espera que se acelere después de 2028 a medida que los activos heredados de América del Norte se aproximen al final de su vida útil, desbloqueando oportunidades especializadas de remediación.

Por Función – Las Redes de Distribución Aseguran el Mayor Conjunto de Ingresos
Las redes de distribución contribuyeron con el 58,25% de los ingresos en 2025, respaldadas por la densa demanda residencial y comercial en los países de la OCDE. Los contadores inteligentes y los controles de presión automatizados están reduciendo los incidentes de fugas y mejorando el cumplimiento normativo. Se proyecta que el tamaño del mercado de oleoductos y gasoductos para las líneas de distribución aumente de manera sostenida a medida que los centros urbanos electrifiquen sus sistemas de calefacción con respaldo de gas y adopten la preparación para el hidrógeno.
Los sistemas de transmisión, aunque de menor tamaño, están creciendo a un ritmo más rápido, con una CAGR del 6,38% proyectada hasta 2031. Las líneas interestatales, como Mountain Valley y Coastal GasLink, cuestan aproximadamente USD 8 millones por milla debido a compresores de alta especificación y paredes más gruesas. La prioridad regulatoria para los proyectos de seguridad energética reduce la fricción en las aprobaciones, y las políticas actualizadas de la FERC recompensan los proyectos que reducen la volatilidad de precios regional. Las redes de recolección, estrechamente vinculadas a la perforación no convencional, añaden 2,5 millas de tubería por pozo horizontal, anclando el CAPEX midstream en las cuencas de esquisto.
Por Ubicación – Los Oleoductos Terrestres Mantienen el Dominio
La infraestructura terrestre mantuvo una participación del 85,05% en 2025, gracias a los derechos de paso establecidos y a los procesos de permisos estandarizados que resultan en duraciones de construcción promedio de 18 meses. La construcción de la red de oleoductos y gasoductos terrestres de 9.630 millas de India, respaldada por 67.000 millones de USD, ilustra la escala de la oportunidad terrestre próxima. La perforación direccional horizontal y la microtunelización mitigan la perturbación superficial, facilitando la aceptación comunitaria.
Los segmentos marinos, que representan solo el 14,95% de los ingresos de 2025, se espera que crezcan a una CAGR del 7,05% a medida que proliferan los campos de aguas ultraprofundas (más de 1.500 m). Solo Brasil invertirá 4,2 mil millones de USD en oleoductos de presal para 2026, aprovechando diseños submarinos estandarizados que reducen los costos por milla en un 20%. La rápida aceleración de la producción de Guyana está generando un centro de fabricación regional que se beneficia de economías de escala y regímenes de impuestos de exportación simplificados.
Por Usuario Final – Los Operadores Midstream Consolidan el Poder de Mercado
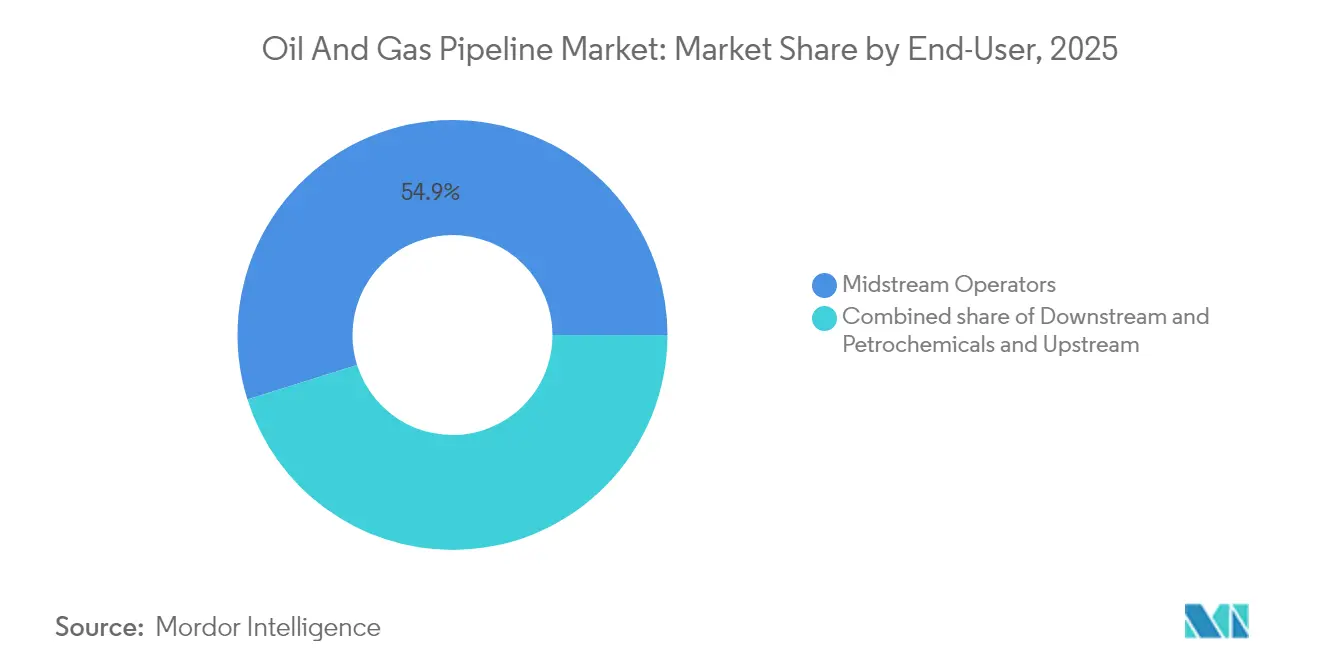
Las entidades midstream controlaron el 54,85% de los ingresos en 2025 y se espera que se expandan a una CAGR del 5,28%, impulsadas por estructuras de peaje basadas en tarifas que se protegen contra las fluctuaciones de precios de las materias primas. La compra de Magellan Midstream por USD 18,8 mil millones por parte de ONEOK une corredores de crudo, líquidos de gas natural y productos refinados en una única plataforma similar a una empresa de servicios públicos, mejorando la utilización y la venta cruzada. La adquisición de WTG Midstream por parte de Energy Transfer fortalece las áreas de recolección en cuencas de esquisto de alto crecimiento y la posiciona para complementos de servicios de captura de carbono.
La influencia del upstream de exploración y producción en los programas de construcción de oleoductos se da a través de compromisos de volumen; las dedicaciones a largo plazo reducen el riesgo del financiamiento, aunque rara vez poseen líneas directamente. Los actores downstream y petroquímicos requieren tuberías especializadas para etano, propano e hidrógeno, vinculadas a las plantas de craqueo de la Costa del Golfo, lo que impulsa un crecimiento de nicho. Las sociedades limitadas principales, anteriormente dominantes en el financiamiento, han sido impulsadas por las reformas fiscales hacia el estatus de corporación C para mejorar la flexibilidad estratégica.
Análisis Geográfico
Mercado de Oleoductos y Gasoductos de Asia-Pacífico
Asia-Pacífico dominó los ingresos de 2025 con un 34,35% y registra el CAGR más rápido del 6,46% hasta 2031. El impulso de gasoductos troncales de India conectará yacimientos de gas remotos con centros urbanos, fomentando el uso industrial del gas y desplazando al carbón en la generación eléctrica. Las integraciones de China con el Power of Siberia y Asia Central profundizan la diversidad de suministro y reducen la dependencia del GNL, mientras que las economías emergentes del Sudeste Asiático atraen asociaciones público-privadas para financiar gasoductos transfronterizos.
El Mercado de Oleoductos y Gasoductos de las Américas y EMEA
América del Norte sigue siendo fundamental a medida que la producción de esquisto impulsa construcciones incrementales de transporte y las mejoras habilitadas por IA mejoran el tiempo de actividad de la red. Se proyecta que el tamaño del mercado de oleoductos y gasoductos de América del Norte continúe expandiéndose a medida que los centros de exportación de la Costa del Golfo aseguran gasoductos adicionales de gas de alimentación para las terminales de GNL. El enfoque de Europa está en la reconversión de las redes de gas para hidrógeno, canalizando las subvenciones de REPowerEU para acelerar las conversiones y reducir el riesgo de suministro ruso. Oriente Medio y África ofrecen perspectivas de proyectos en nuevas áreas que conectan cuencas ricas en gas con centros de demanda costeros, pero el riesgo geopolítico y las brechas de financiamiento frenan el impulso a corto plazo. Las oportunidades de América del Sur se centran en el presal de Brasil y la evacuación de gas de Vaca Muerta en Argentina, donde los marcos de cooperación regional buscan estandarizar los regímenes regulatorios y tarifarios.
Panorama regulatorio
La regulación de oleoductos y gasoductos se está endureciendo en torno a la gestión de la integridad, la ciberseguridad y los plazos de revisión ambiental, con las autoridades de EE. UU., la UE y Canadá definiendo las expectativas de referencia para los operadores. En Estados Unidos, PHMSA avanzó actualizaciones de gestión de integridad en 2026, incluida una alternativa de Gestión de Integridad vinculada a cambios de clasificación de ubicación (efectiva desde el 16 de marzo de 2026) y una norma final directa de abril de 2026 que aclara el Apéndice C de la 49 CFR parte 195 para oleoductos de líquidos peligrosos y CO2, en particular para la determinación de Áreas de Alta Consecuencia y las expectativas relacionadas de implementación de gestión de integridad.
En Europa, la política de infraestructura energética se está alineando con la seguridad del suministro y los corredores de descarbonización, ya que la Comisión Europea adoptó el Reglamento (UE) 2026/764 en diciembre de 2025, actualizando la lista de la Unión de proyectos de interés común y de interés mutuo (incluidas las redes inteligentes de gas y las redes de transporte de CO2). Los Estados miembros tienen como plazo el 1 de marzo de 2026 para presentar sus planes nacionales de diversificación. En Canadá, el Canada Energy Regulator ha mantenido una alta presión de cumplimiento mediante auditorías de sistemas de gestión frente a las Onshore Pipeline Regulations (SOR/99-294) durante 2024-2025, reforzando los requisitos para que los operadores demuestren programas de protección, gestión de salas de control y prácticas de mejora continua.
Panorama Competitivo
El mercado de oleoductos y gasoductos presenta una fragmentación moderada con una mayor presión para integrar capacidades digitales. Los productores de acero Tenaris y TMK se diferencian a través de grados compatibles con hidrógeno, que se comercializan con una prima de precio del 25%.(7) Los contratistas de ingeniería TechnipFMC y Saipem aprovechan las flotas de instalación en aguas profundas y la propiedad intelectual de tuberías flexibles que generan una ventaja competitiva en proyectos de aguas ultraprofundas.
La integración vertical de ONEOK tras la adquisición de Magellan reduce el manejo por terceros y captura márgenes en recolección, transmisión y distribución. El despliegue de aprendizaje automático de Enbridge en 28.000 km de activos generó USD 45 millones en ahorros anuales y sustenta garantías de tiempo de actividad del 99,8%, lo que justifica un recargo tarifario del 12%. La detección de fugas basada en IA de Kinder Morgan, que abarca 5.000 millas, reduce los costos de inspección en USD 25 millones mientras eleva el cumplimiento de seguridad.
Las altas barreras —aprobación regulatoria, adquisición de terrenos y gastos de capital sustanciales— limitan la entrada de nuevos participantes. Sin embargo, están surgiendo disruptores de nicho que apuntan a corredores de captura de carbono o mezclas de hidrógeno, a menudo respaldados por firmas de capital privado que buscan retornos de dos dígitos en infraestructura alineada con la transición energética. La resiliencia cibernética y las credenciales ASG son criterios de adquisición cada vez más decisivos a medida que los expedidores ponderan la fiabilidad y la sostenibilidad sobre las tarifas nominales.
Líderes de la Industria de Oleoductos y Gasoductos
-
Enbridge Inc.
-
Kinder Morgan Inc.
-
Energy Transfer LP
-
TC Energy Corp.
-
Tenaris S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Oleoductos y Gasoductos Empresas cubiertas en este informe
- Tenaris S.A.
- Nippon Steel Corporation
- TMK Group
- United States Steel Corporation
- ChelPipe Group
- OMK Steel Ltd
- Shengli Oil & Gas Pipe Holdings Ltd
- Jindal SAW Ltd
- EVRAZ North America
- Vallourec S.A.
- Welspun Corp
- ArcelorMittal S.A.
- TechnipFMC plc
- Saipem S.p.A.
- Subsea 7 S.A.
- Enbridge Inc.
- Kinder Morgan Inc.
- Energy Transfer LP
- Pembina Pipeline Corp.
- TC Energy Corp.
- Gazprom PJSC
Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave para los desarrolladores de oleoductos y proveedores de servicios es la infraestructura que combina la garantía tradicional de flujo de hidrocarburos con capacidades alineadas con la transición, en particular la preparación para el transporte de hidrógeno y CO2. Las señales de política y financiación siguen respaldando la reconversión y modernización: Estados Unidos ha destinado 8.000 millones de USD a infraestructura de hidrógeno con una parte considerable orientada a la conversión de oleoductos, y Alemania ha anunciado compromisos para convertir 11.200 km de gasoductos para servicio de hidrógeno para 2032. En cuanto a materiales y servicios, los grados de acero tolerantes al hidrógeno (incluidas las ofertas Tenaris X70 tolerantes al H2 mencionadas en el contexto del informe) y las herramientas digitales centradas en la integridad siguen la misma actividad de reacondicionamiento, desplazando el gasto hacia tuberías de mayor especificación, inspección y actualizaciones de sistemas de control, en lugar de centrarse solo en el kilometraje de obra nueva.
También se observa una oportunidad a corto plazo en la importante actividad de construcción de corredores de salida de gas y exportación, lo que aumenta la demanda de nuevas adiciones de transmisión, estaciones compresoras y servicios de construcción relacionados. Estados Unidos está siguiendo una gran ola de adiciones de capacidad de gasoductos de gas natural en 2026 (44,9 Bcf/d según la EIA), y la economía de los corredores norteamericanos ya se ha visto reforzada por proyectos como la Trans Mountain Expansion de 2024, que redujo los descuentos WCS-WTI en el contexto del informe. A nivel de proyecto, es cada vez más común combinar oleoductos con iniciativas de descarbonización, como lo ilustra el acuerdo de implementación entre Canadá y Alberta de mayo de 2026 para avanzar en una propuesta de oleoducto en la costa oeste junto con la iniciativa de captura de carbono Pathways Project, lo que genera una demanda combinada de servicios de planificación de transporte de CO2, calificación de materiales y apoyo en permisos.
Desarrollos recientes de la industria en Mercado de Oleoductos y Gasoductos
- Mayo de 2026: Tenaris anunció una inversión de 300 millones de CAD en su Sault Ste. Marie Industrial Centre para ampliar la capacidad de producción de tubería de acero sin costura y ERW. El gasto se dirige a la demanda de tuberías de mayor valor vinculada a nuevos proyectos de transmisión y actualizaciones, incluidos materiales utilizados en aplicaciones críticas para la integridad y preparadas para hidrógeno, y respalda la disponibilidad de suministro regional para los programas de oleoductos norteamericanos.
- Enero de 2025: TC Energy completó el Southeast Gateway Pipeline, de 4.500 millones de USD, añadiendo 1,5 Bcf/d de capacidad de gas desde Texas hasta los mercados de Florida. Este hito de puesta en servicio amplía el acceso al mercado en la fase descendente y ofrece un proyecto de referencia para las ampliaciones de transmisión de gas de gran diámetro que requieren permisos complejos, compresión y compromisos de fiabilidad.
- Septiembre de 2024: Tenaris inauguró su planta Bay City, de 1.200 millones de USD, posicionada como una planta estadounidense dedicada a tuberías sin costura preparadas para hidrógeno. La puesta en marcha aumentó la capacidad de fabricación nacional de acero para tuberías de alta especificación, apoyando a los operadores centrados en proyectos de modernización y conversión, donde la calificación de materiales y los plazos de entrega afectan directamente a los cronogramas de construcción.
Mercado de Oleoductos y Gasoductos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por la construcción, expansión y modernización de sistemas de oleoductos y gasoductos, incluidas las redes terrestres y marinas. Incluye la actividad de proyectos vinculada a oleoductos de petróleo crudo y gasoductos donde la infraestructura de transporte por tubería es el producto principal a entregar.
Exclusiones del alcance: Se excluyen los terminales de almacenamiento aguas abajo, los activos de licuefacción y regasificación de GNL, y los modos de transporte no relacionados con tuberías, como el ferroviario y el transporte por carretera.
Descripción General de la Segmentación
- Por Actividad
- CAPEX
- Materiales y Equipos de Oleoductos
- Fabricación y Construcción de Oleoductos
- OPEX
- Inspección
- Mantenimiento, Reparación y Operaciones
- Descomisión
- CAPEX
- Por Función
- Líneas de Recolección
- Líneas de Transmisión
- Líneas de Distribución
- Por Ubicación de Despliegue
- Terrestre
- Marítimo
- Por Sector de Usuario Final
- Upstream (Exploración y Producción)
- Operadores Midstream
- Downstream y Petroquímica
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- España
- Países Nórdicos
- Turquía
- Rusia
- Resto de Europa
- Asia-Pacífico
- India
- China
- Corea del Sur
- Japón
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza mapeando los factores de demanda que típicamente conducen a adjudicaciones y gastos en oleoductos y gasoductos, y luego alineándolos con los balances energéticos regionales y los flujos comerciales. Se consultaron fuentes públicas como la Agencia Internacional de Energía, la Administración de Información Energética de EE. UU., la Comisión Federal Reguladora de Energía de EE. UU., Eurostat y las oficinas nacionales de estadística, ya que proporcionan una base para la producción, el consumo y los movimientos transfronterizos de petróleo y gas.
Para mantener los supuestos prácticos, también se revisaron los informes anuales de las empresas, las presentaciones para inversores y los anuncios públicos de proyectos, y luego se realizó un seguimiento con cobertura de prensa de reputación y presentaciones ante reguladores cuando estaban disponibles. Las bases de datos de patentes y una base de datos de importaciones y exportaciones a nivel de envíos se utilizaron de forma selectiva para validar los flujos de materiales (por ejemplo, movimientos de tubería de línea) y los plazos de adquisición. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron muchos otros documentos y conjuntos de datos públicos para recopilar, validar y clarificar el análisis.
Entrevistas Primarias y Encuestas
Las discusiones primarias se utilizaron para verificar cómo los proyectos de oleoductos y gasoductos se convierten en ingresos, ya que el calendario, la estructura contractual y la inflación de costos pueden desplazar los totales anuales. Se conversó con una combinación de propietarios de oleoductos y gasoductos, equipos de ingeniería, adquisición y construcción (EPC) e ingeniería, proveedores de componentes y materiales, y organismos industriales locales en APAC, EMEA y las Américas. Tras esas entrevistas, se revisaron los insumos clave donde las señales secundarias no coincidían.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 17% | APAC: 38% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 30% | EMEA: 36% |
| Actores más pequeños: 17% | Gerentes: 53% | Américas: 26% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando una estructura de arriba hacia abajo donde los indicadores de producción, consumo y movimiento transfronterizo se utilizan para reconstruir dónde es más probable que se requieran adiciones y reemplazos de capacidad de oleoductos y gasoductos, y luego se convierten en ingresos anuales utilizando la economía de proyectos observada. Dado que las diferentes regiones avanzan a diferentes velocidades en la planificación, los permisos y la ejecución, el modelo también realiza un seguimiento de la combinación de proyectos sancionados frente a los anunciados para que la distribución año a año se mantenga realista.
Una vez formados los totales regionales, se corroboran con verificaciones selectivas de abajo hacia arriba, como el valor de proyecto muestreado por kilómetro, la combinación típica de diámetros para los principales corredores y las verificaciones de canal sobre la demanda de tubería de línea y componentes clave, que se utilizan para ajustar los valores atípicos. Los insumos utilizados en el modelo incluyen las tendencias de rendimiento de crudo y gas, las perspectivas de producción aguas arriba, las señales de utilización de oleoductos y gasoductos y de cuellos de botella, la inflación de los costos de construcción y la actividad de reemplazo impulsada por las necesidades de integridad y seguridad. Para el pronóstico, se aplica un análisis de escenarios en torno a la asignación de capital, el ritmo de los permisos y la sensibilidad al precio de las materias primas, y luego se elige el caso medio basándose en lo que los entrevistados consideran más probable para los ciclos de adjudicación. Cuando la divulgación de proyectos es escasa, las brechas se manejan utilizando promedios regionales de proyectos comparables y luego sometiéndolos a pruebas de estrés frente a la orientación pública de gastos de capital e indicadores comerciales.
Validación de Datos y Ciclo de Actualización
La validación se realiza comparando los resultados del modelo con señales independientes, como los kilómetros de oleoductos y gasoductos anunciados, la orientación de gastos de capital y las restricciones de rendimiento regional, y luego verificando si la dirección y la magnitud tienen sentido. Si aparece una gran varianza, se revisan los supuestos, se releen los puntos de datos de respaldo y se activan recontactos selectivos para confirmar qué cambió y por qué.
Antes de la aprobación final, la hoja de cálculo completa pasa por más de una revisión de analistas para que la lógica de las fórmulas, las conversiones de divisas y el mapeo de años sean consistentes entre regiones. El informe se actualiza anualmente, y se añaden actualizaciones intermedias cuando ocurren eventos materiales, como grandes oleadas de sanción, cancelaciones importantes o una fuerte inflación de costos. Justo antes de la entrega, se completa un pase final para que los clientes reciban la visión más actualizada disponible en ese momento.
Tamaño del Mercado de Oleoductos y Gasoductos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para oleoductos y gasoductos pueden parecer muy distantes entre sí, incluso cuando parecen describir el mismo alcance. Las diferencias generalmente provienen de cómo cada estudio traza los límites del mercado, qué año se trata como base y cómo el calendario y los precios de los proyectos se traducen en ingresos anuales.
La brecha principal proviene de si las actividades intermedias adyacentes se incluyen en el número. Mordor Intelligence contabiliza los ingresos de oleoductos y gasoductos vinculados a trabajos de construcción y modernización de oleoductos y gasoductos, pero no incluye servicios intermedios más amplios como terminales de almacenamiento o procesamiento que a menudo se sitúan junto a los presupuestos de oleoductos y gasoductos. Otras brechas provienen de cómo se trata el ritmo de los proyectos terrestres frente a los marinos, si se asume que los proyectos anunciados se convierten rápidamente, cómo se lleva hacia adelante la inflación de los costos de construcción y cómo se maneja el calendario de divisas cuando el gasto regional se agrega en USD.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 108,73 mil millones de USD (2026) | |
| Consultora Global A | 113,55 mil millones de USD (2025) | Utiliza un año base diferente y a menudo combina el gasto relacionado con oleoductos y gasoductos aguas arriba, intermedios y aguas abajo, lo que puede elevar el total cuando se incluyen actividades adyacentes no relacionadas con tuberías. |
| Editorial de la Industria B | 80,37 mil millones de USD (2024) | Un año base anterior y un horizonte de pronóstico más largo pueden amplificar los supuestos de crecimiento, y la ponderación marina más una conversión de proyectos asumida más rápida pueden desplazar la cifra del año actual frente a una visión de reconocimiento de ingresos. |
Vistos en conjunto, la dispersión se explica principalmente por las elecciones de alcance y por cómo los proyectos de oleoductos y gasoductos se traducen en ingresos anuales, no por un desacuerdo sobre si los oleoductos y gasoductos están creciendo. Al vincular el total a la cadencia observable de proyectos, las señales de inflación y las verificaciones cruzadas de indicadores comerciales y de gastos de capital, mantenemos la estimación rastreable a insumos que pueden verificarse año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de oleoductos y gasoductos en 2026?
Se sitúa en USD 108,73 mil millones en 2026 y está en camino de alcanzar USD 138,17 mil millones para 2031, lo que implica un crecimiento anual sostenido de dígito medio único.
¿Qué región contribuye con más ingresos?
Asia-Pacífico lidera con una participación del 34,35%, impulsada por los agresivos programas de gasoductos de India y China.
¿Qué está impulsando la nueva demanda de oleoductos marítimos?
Los campos de aguas profundas en Brasil y Guyana requieren líneas de flujo flexibles avanzadas que soportan alta presión y temperatura, elevando el gasto marítimo a una CAGR del 7,05%.
¿Por qué están ganando tracción las reconversiones preparadas para hidrógeno?
Los subsidios de EE. UU. y la Unión Europea reducen los costos de conversión, extienden la vida útil de los activos y posicionan a los operadores para la economía emergente del hidrógeno.
¿Cómo están reduciendo los operadores los costos operativos?
Los análisis de integridad impulsados por IA predicen fallas con seis meses de anticipación, reduciendo el tiempo de inactividad no planificado en un 40% y los presupuestos de inspección en un 30%.
¿Qué nivel de concentración de mercado existe hoy?
Moderado; los cinco principales actores controlan alrededor del 60% del kilometraje instalado, lo que resulta en una puntuación de concentración de 6/10.