
Tamaño y Participación del Mercado de Servicios de Mantenimiento de Tuberías
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 20.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 27.17 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.30 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Mantenimiento de Tuberías por Mordor Intelligence
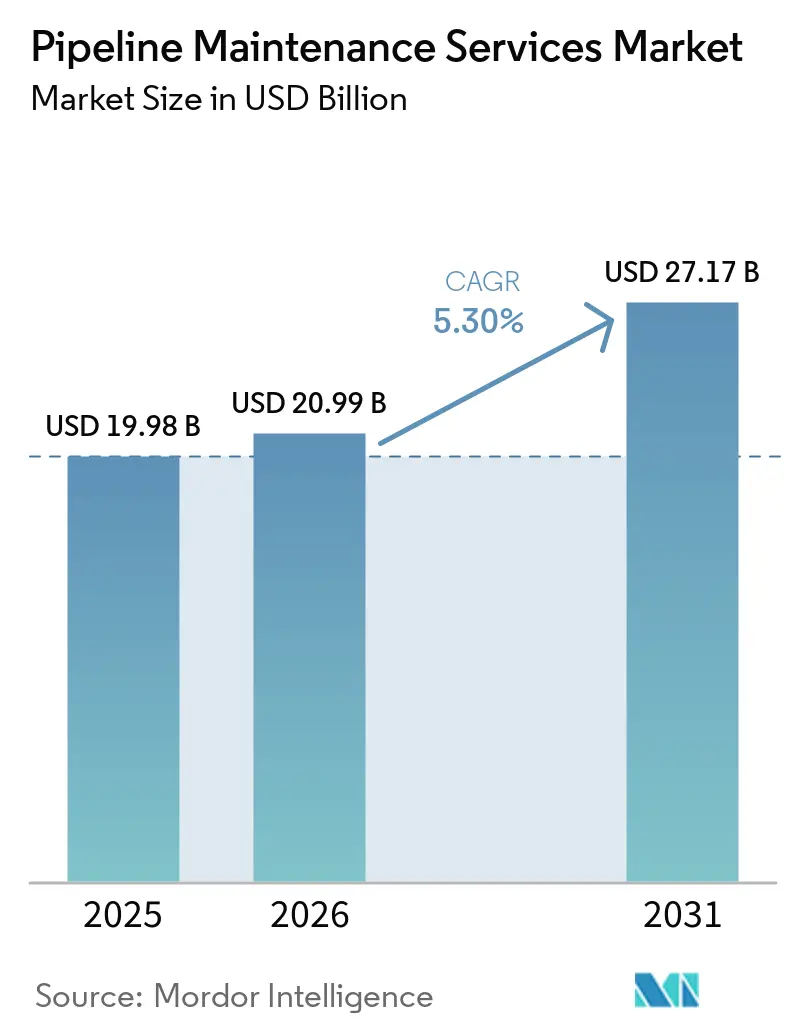
Se espera que el tamaño del Mercado de Servicios de Mantenimiento de Tuberías aumente de USD 19,98 mil millones en 2025 a USD 20,99 mil millones en 2026 y alcance USD 27,17 mil millones en 2031, creciendo a una CAGR del 5,30% durante 2026-2031.
Los operadores ahora consideran el gasto en integridad como esencial en lugar de discrecional, ya que las interrupciones pueden generar multas regulatorias y pérdidas de ingresos significativas. Las herramientas de mantenimiento predictivo que combinan datos de inspección en línea con análisis de gemelos digitales acortan los tiempos de respuesta y ayudan a las empresas a evitar interrupciones no planificadas. El capital anteriormente destinado a la expansión a gran escala se desvía cada vez más hacia la extensión de la vida útil de los activos existentes, especialmente en América del Norte y Europa, donde gran parte de la red fue instalada antes de 1970. Los proveedores de servicios pueden agrupar inspección, análisis de datos y reparación para capturar márgenes premium porque los propietarios de activos prefieren contratos de fuente única que simplifican las auditorías de cumplimiento. La dinámica competitiva se intensificó después de que NDT Global adquiriera Entegra en 2025, acelerando la convergencia tecnológica en plataformas de ultrasonido y fuga de flujo magnético.[1]NDT Global, "Anuncio de Lanzamiento de CIGMA-x," ndt-global.com
Conclusiones Clave del Informe
- Por tipo, los servicios de mantenimiento representaron el 54% de la participación del mercado de servicios de mantenimiento de tuberías en 2025, y sus ingresos avanzan a una CAGR del 6,7% hasta 2031 a medida que los operadores migran de reparaciones reactivas a monitoreo continuo.
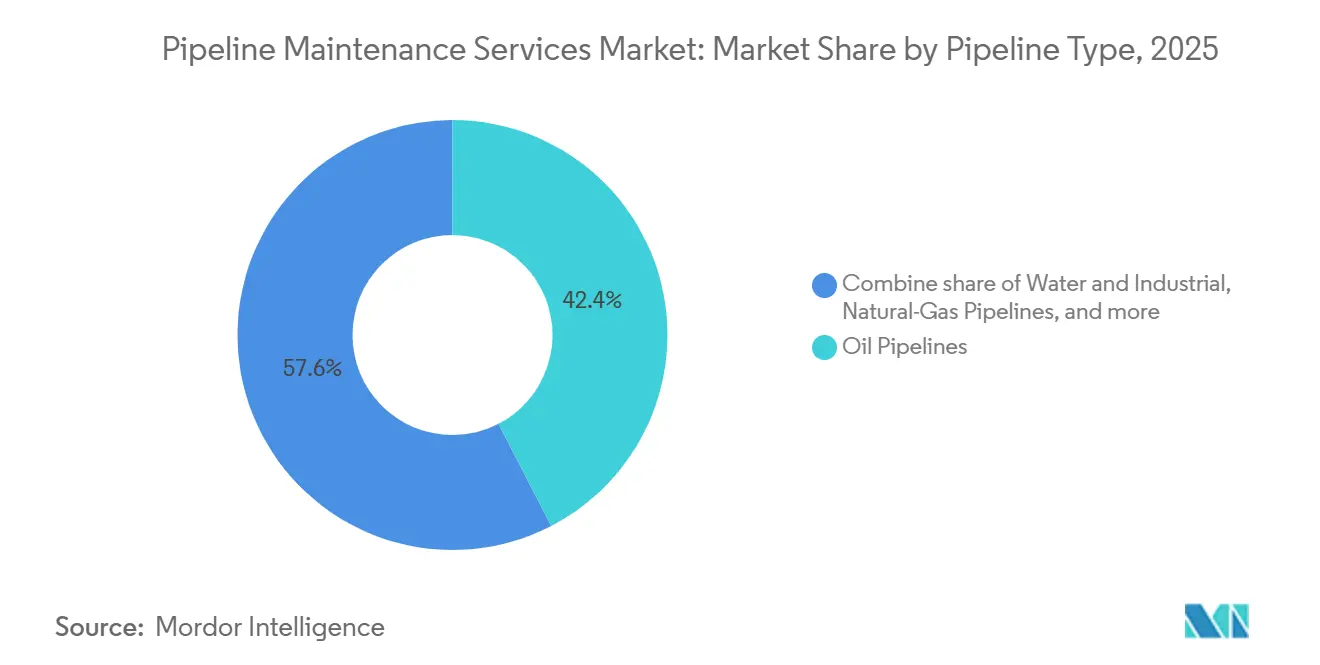
- Por tipo de tubería, las tuberías de petróleo retuvieron el 42,4% del tamaño del mercado de servicios de mantenimiento de tuberías en 2025, aunque las líneas de agua e industriales se están expandiendo a una CAGR del 6,9% impulsadas por los mandatos de reemplazo de tuberías de plomo.
- Por aplicación, las aplicaciones de petróleo y gas mantuvieron una participación de ingresos del 62,8% en 2025, mientras que se prevé que los servicios públicos de agua y aguas residuales crezcan a una CAGR del 7,5% hasta 2031 a medida que los objetivos ESG se endurecen para los sistemas municipales.
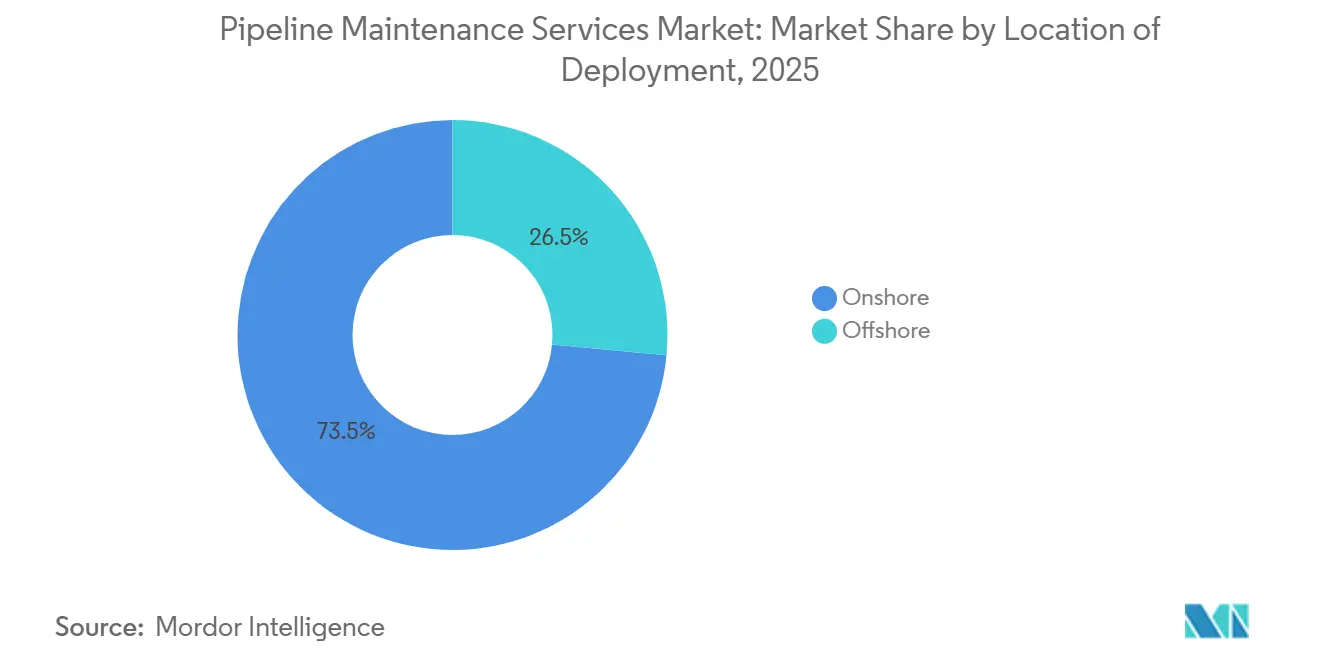
- Por ubicación de despliegue, los despliegues terrestres captaron el 73,5% del gasto de 2025, mientras que se espera que los proyectos marinos aumenten un 7,0% anual debido a la actividad de campos de aguas profundas en Brasil y Noruega.
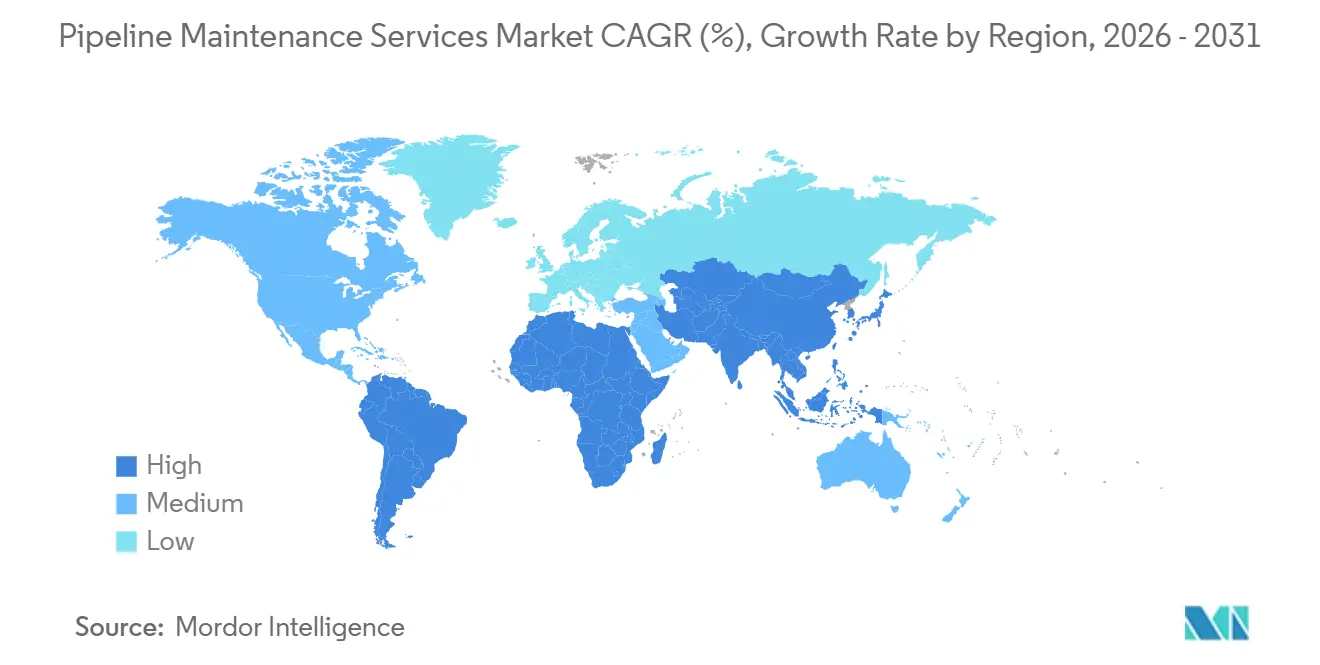
- Por geografía, América del Norte lideró con una participación de ingresos del 41% en 2025, pero Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 7,3% hasta 2031, impulsada por el corredor de GNL de 1.635 kilómetros de Numaligarh a Siliguri en India.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Infraestructura de transmisión envejecida en economías de la OCDE | +1.2% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Regulaciones estrictas de HSE que exigen inspección en línea periódica | +1.0% | Global | Mediano plazo (2-4 años) |
| Expansión de tuberías de GNL de larga distancia en Asia | +0.9% | Asia-Pacífico, Oriente Medio | Mediano plazo (2-4 años) |
| Adopción de gemelos digitales para la programación del mantenimiento predictivo | +0.8% | Global | Corto plazo (≤ 2 años) |
| Tecnologías autónomas de "cerdo inteligente" que reducen el tiempo de inactividad | +0.7% | Global | Mediano plazo (2-4 años) |
| Auge de los contratos de servicio basados en resultados | +0.6% | América del Norte, Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Infraestructura de Transmisión Envejecida en Economías de la OCDE
Más de la mitad de las líneas troncales de crudo y productos refinados de EE. UU. fueron instaladas antes de 1970, y los incidentes relacionados con la corrosión representaron el 18% de los eventos reportables por la PHMSA durante 2024.[2]Administración de Seguridad de Materiales Peligrosos y Tuberías, "Datos de Incidentes de Seguridad en Tuberías," phmsa.dot.gov Los operadores europeos se enfrentan a un ciclo de reemplazo paralelo, especialmente en Alemania, donde las tuberías de posguerra deben ahora manejar mezclas de hidrógeno que aceleran el agrietamiento de las soldaduras perimetrales.[3]Enbridge, "Descripción General del Proyecto del Túnel de la Línea 5," enbridge.com TC Energy planea destinar el 40% de su programa de capital de USD 1,26 mil millones para 2026 a trabajos de integridad, lo que subraya un giro estructural hacia proyectos de extensión de vida útil.[4]TC Energy, "Programa de Capital 2026," tcenergy.com La inspección en línea cada tres a cinco años cuesta entre un 60 y un 70% menos que las reparaciones de emergencia, lo que mantiene los presupuestos de mantenimiento resilientes incluso cuando los precios del crudo se suavizan. Programas significativos, como el túnel de la Línea 5 de Enbridge por USD 500 millones, demuestran que los activos envejecidos aún pueden atraer capital si la mejora también mitiga el riesgo ambiental.
Regulaciones Estrictas de HSE que Exigen Inspección en Línea Periódica (ILI)
La Regla Final de Transmisión de Gas de 2022 de la PHMSA extendió la reevaluación a áreas de consecuencias medias, duplicando efectivamente el kilometraje de EE. UU. sujeto a inspección obligatoria. En 2025, el Ejecutivo de Salud y Seguridad del Reino Unido comenzó a exigir a los operadores que alinearan la frecuencia de inspección con las tasas de corrosión modeladas en lugar de calendarios fijos. La convergencia también es visible fuera de la OCDE: Saudi Aramco adoptó los protocolos API 1163 en 2024, abriendo oportunidades en Oriente Medio para las empresas de servicios occidentales. Los operadores que carecen de equipos internos de integridad subcontratan cada vez más las evaluaciones de inspección e ingeniería de ciclo completo, creando ingresos recurrentes para los contratistas que pueden certificar la documentación de cumplimiento.
Expansión de Tuberías de GNL de Larga Distancia en Asia
La línea de 1.635 kilómetros de Numaligarh–Siliguri atraviesa terreno sísmicamente activo, por lo que se especificó la detección acústica distribuida por fibra óptica para proporcionar monitoreo de deformaciones en tiempo real. El desarrollo de GNL en Vietnam añadirá más de 800 kilómetros de nuevas tuberías de transmisión para 2027. China tendió 4.200 kilómetros de líneas troncales en 2025 que incluyen contratos de operaciones y mantenimiento a 15 años en los contratos de ingeniería, adquisición y construcción, asegurando ingresos predecibles para los proveedores de inspección. Dado que estos activos son nuevos, las inspecciones de referencia deben completarse dentro de los 12 meses posteriores a la puesta en servicio, generando un aumento de demanda concentrado al inicio que complementa el trabajo constante en sistemas heredados en otros lugares.
Adopción de Gemelos Digitales para la Programación del Mantenimiento Predictivo
La plataforma Pipeline Insights de Rosen Group agrega datos anonimizados de millones de juntas, lo que permite a los operadores comparar patrones de anomalías con sus pares regionales. Los gemelos digitales que fusionan registros de inspección en línea, voltajes de protección catódica y telemetría SCADA pronostican la vida útil restante con una precisión del 85-90%, reduciendo las excavaciones innecesarias en un 40% para los primeros adoptantes, como las empresas nacionales de petróleo de Oriente Medio. Los proveedores de servicios capaces de incorporar datos operativos en tiempo real en modelos de riesgo dinámicos están ganando contratos plurianuales basados en resultados porque pueden cuantificar el tiempo de inactividad evitado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclos volátiles de precios del crudo que difieren los presupuestos de OPEX | -0.8% | América del Norte, América Latina | Corto plazo (≤ 2 años) |
| Escasez de técnicos calificados de ILI en mercados emergentes | -0.5% | Asia-Pacífico, África, América del Sur | Mediano plazo (2-4 años) |
| Riesgos de ciberseguridad que ralentizan el despliegue de herramientas de diagnóstico remoto | -0.4% | Europa, América del Norte | Corto plazo (≤ 2 años) |
| Fuga de capital impulsada por ESG de proyectos de combustibles fósiles | -0.6% | Europa, América del Norte | Largo plazo (≥ 4 años |
| Fuente: Mordor Intelligence | |||
Ciclos Volátiles de Precios del Crudo que Difieren los Presupuestos de OPEX
La volatilidad de precios tras breves repuntes por encima de USD 100 por barril a principios de 2026 llevó a algunos independientes norteamericanos a recortar el gasto discrecional en casi un 20%. Las inspecciones pospuestas aumentan la profundidad de corrosión entre un 8 y un 12% durante un período de tres años, multiplicando los costos futuros de reparación. La demanda de mantenimiento, por lo tanto, se vuelve contracíclica: el gasto disminuye durante las recesiones solo para repuntar más tarde cuando los informes regulatorios exponen crecientes acumulaciones de anomalías. Los proveedores de servicios deben equilibrar la planificación de capacidad y la adquisición de equipos frente a esta volatilidad.
Escasez de Técnicos Calificados de ILI en Mercados Emergentes
Menos de 200 nuevos intérpretes de ultrasonido o fuga de flujo magnético de Nivel II y Nivel III se gradúan anualmente en el sudeste asiático, África y América Latina, mientras que la edad media del personal certificado en EE. UU. supera ahora los 52 años. Se requieren primas salariales del 25-30% para retener al personal sénior, lo que infla los presupuestos de los proyectos. Para cerrar la brecha, empresas como Rosen y NDT Global han abierto centros de formación regionales, pero la capacidad sigue siendo insuficiente, lo que retrasa los cronogramas de los proyectos. Los algoritmos semiautomáticos de clasificación de anomalías podrían reducir la dependencia de la mano de obra escasa, aunque los reguladores aún insisten en la aprobación humana para las evaluaciones críticas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Dominio del Mantenimiento Refleja el Cambio hacia la PrevenciónLos servicios de mantenimiento representaron el 54% de los ingresos de 2025, y se prevé que el tamaño del mercado de servicios de mantenimiento de tuberías para este segmento aumente a una CAGR del 6,7% hasta 2031. Las normas de inspección que exigen intervalos alineados con el riesgo elevan la demanda de referencia, mientras que los gemelos digitales amplían las ventanas de operación segura entre excavaciones. Las actividades de reparación, como la perforación en caliente y los recubrimientos compuestos, mantienen una participación estable porque las anomalías detectadas por la inspección aún requieren intervención en campo. El reemplazo sigue siendo el más pequeño porque los obstáculos de permisos y la resistencia de las comunidades ralentizan el reencaminamiento total.
Los modelos predictivos ahora guían el momento de la intervención basándose en la cinética de corrosión en lugar de calendarios preestablecidos, generando ahorros que alientan a los operadores a aumentar la frecuencia de inspección. Las empresas de servicios que combinan análisis de datos con equipos de campo ganan adjudicaciones recurrentes porque los clientes prefieren un único punto de responsabilidad. Durante las caídas de materias primas, los presupuestos de mantenimiento resultan menos elásticos que los proyectos de capital, estabilizando los ingresos de los contratistas enfocados en este segmento.
Por Tipo de Tubería:
La Infraestructura Hídrica Gana ImpulsoLas líneas de petróleo representaron el 42,4% de los ingresos de 2025, aunque las tuberías de agua e industriales se están expandiendo a una CAGR del 6,9%. El reemplazo de líneas de servicio de plomo bajo el mandato de 10 años de la EPA impulsa un aumento en los contratos de evaluación, y American Water Works por sí sola ha destinado USD 3,1 mil millones en gastos de capital para 2026. Las tuberías de gas se benefician de las conversiones del sector eléctrico de carbón a gas, pero las líneas de productos refinados enfrentan una erosión de la demanda a largo plazo a medida que aumenta la penetración de los vehículos eléctricos.
El CIGMA-x de NDT Global ofrece detección de corrosión bajo tensión en redes de gas, mientras que los operadores municipales necesitan localización de fugas y evaluación del estado de las tuberías principales de hierro fundido. Dado que muchas empresas de servicios públicos de agua locales carecen de analistas de datos internos, los proveedores que ofrecen paquetes integrales de inspección más ingeniería aseguran acuerdos de servicio a largo plazo. La presión regulatoria regional determina en última instancia el gasto: las ciudades con plazos estrictos para la eliminación del plomo requerirán una mayor cadencia de inspección que aquellas con objetivos de cumplimiento diferidos.


Por Aplicación:
Los Servicios Públicos Emergen como Motor de CrecimientoLos usos de petróleo y gas contribuyeron con el 62,8% de los ingresos en 2025, pero se proyecta que los servicios públicos de agua y aguas residuales registren la CAGR más rápida del 7,5%. La participación del mercado de servicios de mantenimiento de tuberías capturada por las aplicaciones químicas y petroquímicas sigue siendo pequeña pero estable porque los operadores de refinerías y plantas se adhieren a programas internos de gestión de integridad de activos. Las líneas de calefacción urbana, lodos y otras líneas de nicho proporcionan una demanda constante pero limitada.
Los límites más estrictos de calidad del agua potable sobre compuestos PFAS obligan a los servicios públicos a catalogar todos los materiales de las líneas de servicio, impulsando la adjudicación de contratos para la evaluación del estado y la rehabilitación específica. Las grandes empresas de petróleo y gas ya emplean tecnologías de inspección avanzadas y, por lo tanto, impulsan la demanda de alta especificación; los compradores municipales son sensibles a los costos, pero reconocen cada vez más los ahorros en el valor de vida útil derivados del análisis predictivo. El crecimiento, por lo tanto, depende de que los proveedores articulen narrativas claras de retorno sobre la inversión para los equipos de adquisiciones no técnicos.
Por Ubicación de Despliegue:
La Complejidad Marina Exige PrimasLas líneas terrestres representaron el 73,5% del valor de 2025, mientras que se prevé que los proyectos marinos aumenten un 7,0% anual hasta 2031 debido al desarrollo en aguas profundas en las cuencas presal de Brasil y el campo Johan Castberg de Noruega. Las tarifas de alquiler de embarcaciones, la movilización de vehículos operados de forma remota y el tiempo de inactividad por condiciones meteorológicas hacen que la inspección marina sea entre 4 y 6 veces más costosa, lo que lleva a los operadores a elegir proveedores que puedan ofrecer múltiples modalidades de sensores en una sola campaña.
La combinación de medición ultrasónica e imágenes visuales de Subsea 7 reduce el número de viajes y limita la exposición a retrasos por condiciones meteorológicas. Las normas de DNV e ISO que rigen las operaciones en el Mar del Norte exigen verificaciones submarinas bienales, manteniendo la demanda constante incluso cuando el gasto de capital en exploración se suaviza. En contraste, las normas terrestres permiten el aplazamiento en segmentos de baja consecuencia, creando cronogramas más irregulares pero mayores reservas de ingresos absolutos.
Análisis Geográfico
Mercado de Servicios de Mantenimiento de Tuberías de América del Norte
La participación del 41% en los ingresos de América del Norte en 2025 refleja su red de 3,2 millones de kilómetros y el estricto cumplimiento de la PHMSA. Williams Companies presupuestó 210 millones de USD para los programas de integridad de 2026, lo que ilustra que el mantenimiento sigue siendo innegociable incluso ante las fluctuaciones de precios. Los operadores adoptan ampliamente los gemelos digitales, y la región lidera en la contratación basada en resultados, recompensando a los contratistas con análisis integrados y ejecución en campo.
Mercado de Servicios de Mantenimiento de Tuberías de Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento del mercado de servicios de mantenimiento de tuberías, con una CAGR del 7,3%. El corredor de GNL de 1.635 kilómetros de la India y las expansiones de la red de terminales de Vietnam generan una demanda anticipada de inspección. China integra 4.200 kilómetros de nuevas líneas troncales en paquetes de operación y mantenimiento a 15 años, vinculando a los proveedores de inspección en flujos de ingresos a largo plazo. La antigüedad relativamente baja del parque de tuberías significa que la prioridad inmediata es el registro de integridad de referencia; sin embargo, las composiciones de gas con alto contenido de azufre aceleran la corrosión, lo que garantiza que las inspecciones de seguimiento se produzcan antes que en los sistemas de la OCDE.
Mercado de Servicios de Mantenimiento de Tuberías de Europa
Europa enfrenta dos imperativos simultáneos: los miembros del este deben reemplazar el acero de la era soviética, mientras que los operadores occidentales modifican las tuberías de alta resistencia para mezclas de hidrógeno. La red lista para hidrógeno de Alemania requiere herramientas especializadas que identifiquen la fragilización mucho antes de que se produzcan fugas. La fuga de capital de los proyectos petroleros impulsa a los contratistas a diversificarse hacia clientes de gas natural y servicios de agua, lo que transforma la composición competitiva del mercado.

Panorama Competitivo
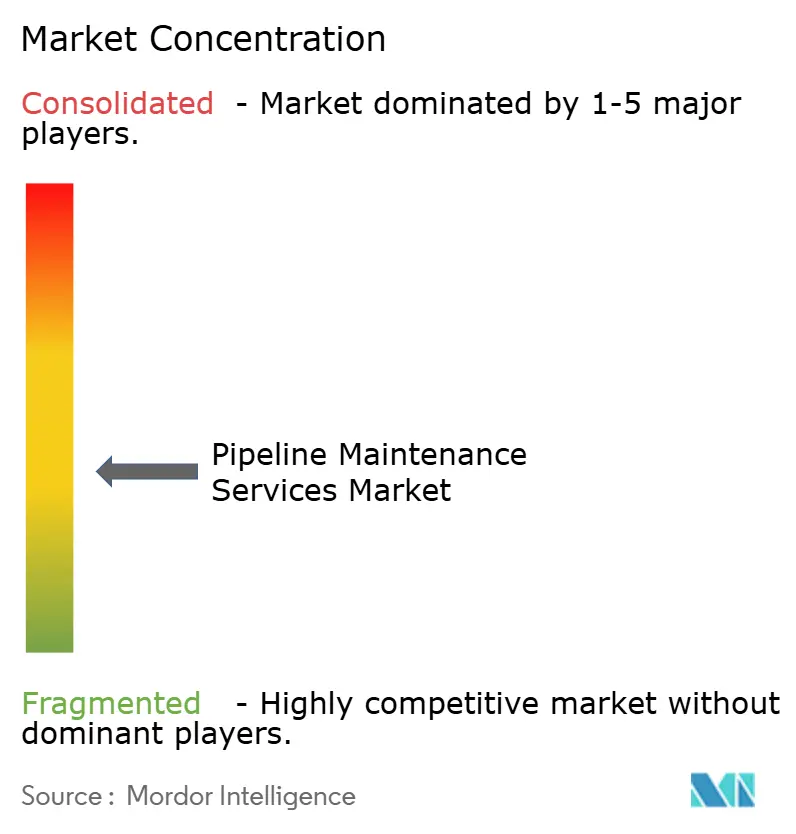
Cinco proveedores globales, Baker Hughes, Rosen Group, STATS Group, NDT Global y T.D. Williamson, poseen aproximadamente un 38% de participación combinada, lo que indica una concentración moderada. La adquisición de Entegra por parte de NDT Global en 2025 fusionó las tecnologías de ultrasonido y fuga de flujo magnético de ultra alta resolución, lo que llevó a los rivales a buscar la integración vertical. La adquisición de Petro-Line por parte de T.D. Williamson añadió la capacidad de reparación permanente PETROSLEEVE®, lo que permite a la empresa ofrecer soluciones no intrusivas durante operaciones en vivo.
El liderazgo tecnológico ahora descansa en la interpretación de datos más que en el hardware de sensores por sí solo. Las empresas que ofrecen clasificación automatizada de severidad cobran primas de precio del 15-20%. Los depósitos regionales de equipos acortan los tiempos de movilización y ganan contratos de servicio basados en resultados que garantizan el tiempo de actividad. Existe espacio sin explotar en los sistemas municipales de agua, donde los proveedores pueden diferenciarse agrupando inspección, análisis y rehabilitación bajo una sola factura.
Los nuevos participantes centrados en software amenazan con convertir el hardware en una mercancía al ofrecer plataformas de integridad basadas en la nube que pueden ingerir datos de cualquier herramienta de inspección. Los operadores establecidos responden incorporando análisis directamente en sus propuestas de servicio o asociándose con desarrolladores de software especializados. Por lo tanto, se espera que la concentración del mercado se intensifique aún más a medida que la escala se vuelva crítica para los acuerdos plurianuales y multigeográficos.
Líderes de la Industria de Servicios de Mantenimiento de Tuberías
Baker Hughes Co.
TD Williamson Inc.
Rosen Group
STATS Group
EnerMech Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Mantenimiento de Tuberías
- Baker Hughes Co.
- TD Williamson Inc.
- STATS Group
- Rosen Group
- EnerMech Ltd
- IKM Gruppen AS
- Quest Integrity (Team Inc.)
- Intertek Group Plc
- Dacon Inspection Services
- Oil States Industries Inc.
- Pure Technologies (Xylem)
- NDT Global
- Chevron Corp.
- Shell Plc
- ExxonMobil Corp.
- BP Plc
- China National Petroleum Corp.
- Kinder Morgan Inc.
- TransCanada (TC Energy)
- Enbridge Inc.
Lea el análisis de las empresas de servicios de mantenimiento de tuberías

Recent Industry Developments in Mercado de Servicios de Mantenimiento de Tuberías
- Enero de 2026: STATS Group obtuvo una licencia de contratista de tuberías en California, ampliando su alcance en EE. UU. y permitiendo el despliegue de su tecnología de aislamiento BISEP.
- Enero de 2026: NDT Global lanzó comercialmente CIGMA-x, una herramienta de onda Lamb ultrasónica para tuberías de gas que detecta el agrietamiento por corrosión bajo tensión con una probabilidad del 90%.
- Julio de 2025: NDT Global adquirió Entegra, integrando capacidades de fuga de flujo magnético de ultra alta resolución en su cartera de inspección.
- Abril de 2025: STATS Group y EPOMS ganaron un contrato de aislamiento de tuberías en Malasia por tres años que cubre activos terrestres y marinos.


Alcance del Informe del Mercado Global de Servicios de Mantenimiento de Tuberías
El Mercado de Servicios de Mantenimiento de Tuberías abarca la industria global dedicada a proporcionar servicios especializados, tecnologías y soluciones orientadas a mantener la integridad, seguridad, confiabilidad y eficiencia operativa de las redes de tuberías de petróleo, gas, agua y productos químicos. Estos servicios incluyen actividades de mantenimiento rutinarias y avanzadas, como inspección, limpieza, monitoreo, reparación, rehabilitación, prevención de corrosión y respuesta de emergencia a lo largo del ciclo de vida de las tuberías de transmisión y distribución.
El mercado de servicios de mantenimiento de tuberías está segmentado por tipo, tipo de tubería, aplicación, ubicación de despliegue y geografía. Por tipo, el mercado está segmentado en mantenimiento, reparación y reemplazo. Por tipo de tubería, el mercado está segmentado en petróleo, gas natural, productos refinados, y agua e industrial. Por aplicación, el mercado está segmentado en petróleo y gas, productos químicos y petroquímicos, servicios públicos de agua y aguas residuales, y otras aplicaciones. Por ubicación de despliegue, el mercado se divide en terrestre y marino. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de servicios de mantenimiento de tuberías en las principales regiones. Para cada segmento, el tamaño del mercado y los pronósticos se han realizado en función de los ingresos (miles de millones de USD).
| Mantenimiento |
| Reparación |
| Reemplazo |
| Tuberías de Petróleo |
| Tuberías de Gas Natural |
| Tuberías de Productos Refinados |
| Tuberías de Agua e Industrial |
| Petróleo y Gas |
| Productos Químicos y Petroquímicos |
| Servicios Públicos de Agua y Aguas Residuales |
| Otras Aplicaciones |
| Terrestre |
| Marino |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Nigeria | |
| Argelia | |
| Resto de Oriente Medio y África |
| Por Tipo | Mantenimiento | |
| Reparación | ||
| Reemplazo | ||
| Por Tipo de Tubería | Tuberías de Petróleo | |
| Tuberías de Gas Natural | ||
| Tuberías de Productos Refinados | ||
| Tuberías de Agua e Industrial | ||
| Por Aplicación | Petróleo y Gas | |
| Productos Químicos y Petroquímicos | ||
| Servicios Públicos de Agua y Aguas Residuales | ||
| Otras Aplicaciones | ||
| Por Ubicación de Despliegue | Terrestre | |
| Marino | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Nigeria | ||
| Argelia | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuánto alcanzará el gasto global en mantenimiento de tuberías para 2031?
Se prevé que el tamaño del mercado de servicios de mantenimiento de tuberías alcance USD 27,17 mil millones para 2031, frente a USD 20,99 mil millones en 2026.
¿Qué segmento crece más rápido hasta 2031?
Los servicios de mantenimiento avanzan a una CAGR del 6,7% a medida que los operadores favorecen las inspecciones preventivas sobre las reparaciones reactivas.
¿Por qué Asia-Pacífico atrae la mayor cantidad de nuevas inversiones?
Los grandes corredores de GNL en India, Vietnam y China requieren inspecciones de referencia y de seguimiento, impulsando una CAGR regional del 7,3%.
¿Qué tecnologías reducen el tiempo de inactividad durante la inspección en línea?
Los cerdos inteligentes autónomos como el CIGMA-x de NDT Global y los tapones de aislamiento como el Remote Tecno Plug de STATS Group permiten trabajar sin interrupciones prolongadas.
¿Cómo están reformando las presiones ESG la asignación de capital?
Los inversores reducen la exposición a los proyectos de petróleo crudo, lo que lleva a los operadores a priorizar las tuberías de gas, agua e hidrógeno, lo que desplaza la demanda de mantenimiento hacia activos bajos en carbono.
Última actualización de la página el:



