
Tamaño y Participación del Mercado de Equipos de Construcción de Tailandia
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
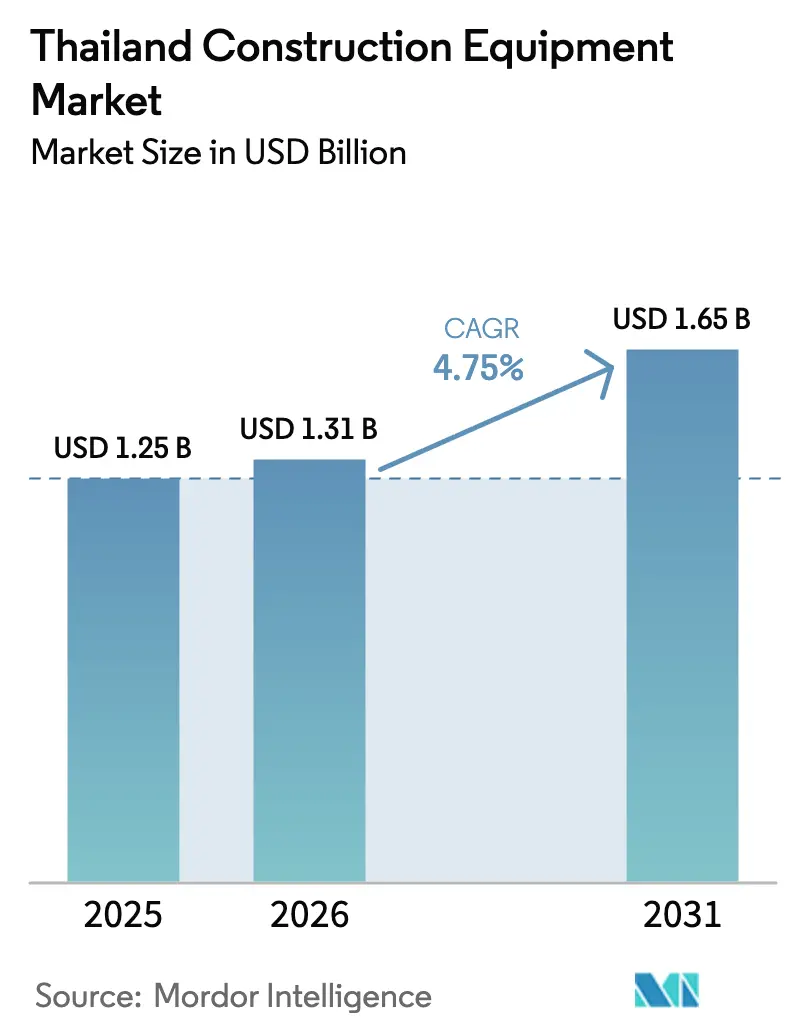
| Tamaño del mercado en el año base (2025) | 1.25 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.65 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.75 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Construcción de Tailandia por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Equipos de Construcción de Tailandia se expanda desde USD 1,25 mil millones en 2025 y USD 1,31 mil millones en 2026 hasta USD 1,65 mil millones en 2031, registrando una CAGR del 4,75% entre 2026 y 2031. A medida que la Fase 2 del Corredor Económico del Este (EEC) asigna inversiones significativas a proyectos de transporte, puertos y aeropuertos en los próximos años, los contratistas están redirigiendo sus gastos de capital. Ahora favorecen excavadoras de alto tonelaje, manipuladores telescópicos y grúas con GPS habilitado. Además, las concesiones de asociación público-privada (APP), valoradas en montos sustanciales, están orientando las preferencias hacia cargadoras de ruedas y motoniveladoras. Estas elecciones no solo aceleran los plazos de los proyectos, sino que también se alinean con los mandatos de eficiencia de combustible. Con los costos de endeudamiento para las PYME manteniéndose elevados y una escasez significativa de operadores que se amplía, se observa un notable aumento en la penetración del alquiler. Esta tendencia se ve reforzada por el atractivo de los modelos de flota de pago por hora. Mientras tanto, el impulso de Bangkok por un aire más limpio está estimulando los ensayos iniciales de excavadoras eléctricas de batería. A pesar de la escasez de puntos de carga, este movimiento señala un cambio para el segmento, llevándolo más allá de las meras demostraciones.
Conclusiones Clave del Informe
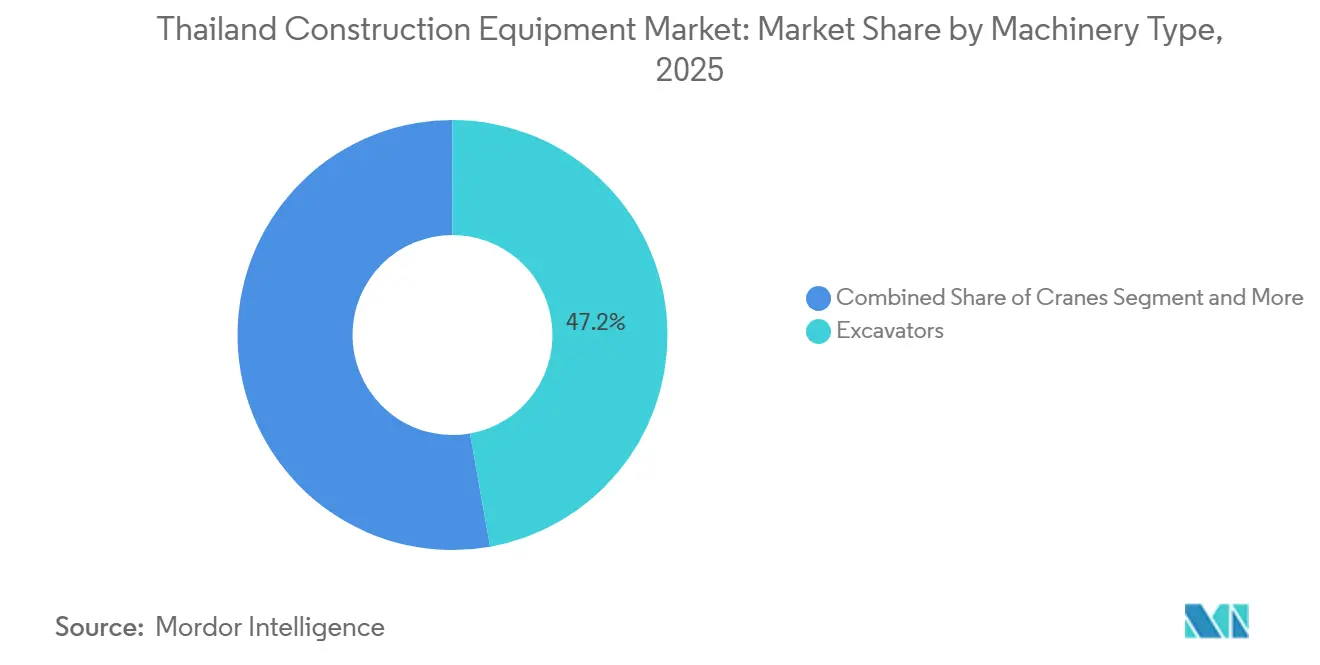
- Por tipo de maquinaria, las excavadoras lideraron con el 47,16% de la participación del mercado de equipos de construcción de Tailandia en 2025, mientras que se proyecta que las cargadoras y retroexcavadoras crezcan más rápido con una CAGR del 4,77% hasta 2031.
- Por propulsión, los equipos de combustión interna representaron el 88,71% de los ingresos de 2025, pero los modelos eléctricos e híbridos crecerán a una CAGR del 4,88% durante 2026-2031.
- Por potencia, la banda de 101-200 HP representó el 56,65% del tamaño del mercado de equipos de construcción de Tailandia en 2025, mientras que las máquinas de menos de 100 HP están preparadas para expandirse a una CAGR del 4,91%.
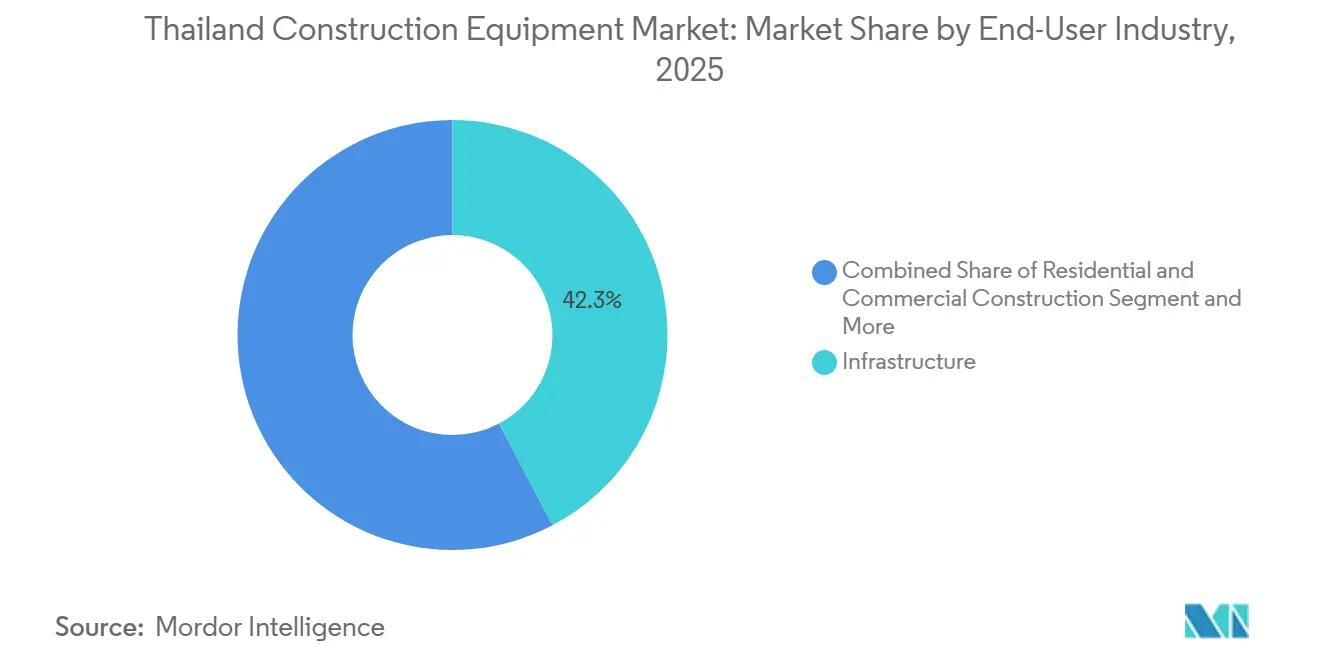
- Por usuario final, la infraestructura representó el 42,27% del gasto en 2025; energía y servicios públicos crecerán más rápido, con una CAGR del 4,79% hasta 2031.
- Por aplicación, el movimiento de tierras representó el 48,71% de la actividad en 2025, aunque se espera que la elevación e izado aumente a una CAGR del 4,85% durante el período de pronóstico.
- Por región, el Área Metropolitana de Bangkok representó el 35,45% de la demanda de 2025, mientras que el Noreste de Tailandia tiene previsto crecer a una CAGR del 4,83% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Equipos de Construcción de Tailandia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de Megaproyectos en el Marco del Corredor Económico del Este | +1.3% | Provincias del EEC (Chonburi, Rayong, Chachoengsao), con efecto secundario en el Área Metropolitana de Bangkok | Mediano plazo (2-4 años) |
| Asociaciones Público-Privadas que Aceleran el Despliegue de Infraestructura | +1.1% | Nacional, con concentración en Bangkok, Tailandia Central y Tailandia del Sur | Mediano plazo (2-4 años) |
| Recuperación Impulsada por el Turismo en la Construcción Comercial y de Hospitalidad | +0.8% | Área Metropolitana de Bangkok, Tailandia del Sur (Phuket, Krabi, Surat Thani) | Corto plazo (≤ 2 años) |
| Desarrollo de Energías Renovables que Impulsa la Demanda de Grúas y Equipos de Movimiento de Tierras | +0.7% | Nacional, con concentración inicial en sitios de presas en Tailandia Central y Noreste | Largo plazo (≥ 4 años) |
| Localización de Plantas de Cadena de Suministro de Vehículos Eléctricos que Requieren Construcción de Fábricas en Terrenos Vírgenes | +0.6% | Núcleo del EEC (Rayong, Chonburi), emergente en el Norte de Tailandia (zonas industriales de Chiang Mai) | Mediano plazo (2-4 años) |
| Adopción Rápida de Equipos con Control de Máquinas e Integración BIM para Reducir Retrasos en Proyectos | +0.3% | Área Metropolitana de Bangkok, provincias del EEC, adopción piloto en Tailandia Central | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge de Megaproyectos en el Marco del Corredor Económico del Este
Varios proyectos de la Fase 2 del EEC, valorados en una cantidad significativa, están impulsando la demanda de excavadoras medianas y grandes, grúas de celosía sobre orugas y piloteadoras anfibias. Importantes desarrollos de infraestructura, incluida la ampliación de un hub de aviación, la modernización de un puerto y un corredor ferroviario de alta velocidad que conecta múltiples aeropuertos, operan con capacidades de flota muy por encima de los niveles previos a la pandemia. Los contratistas favorecen cada vez más las máquinas habilitadas con telemática que transmiten datos de utilización a prestamistas y aseguradoras, lo que permite reducciones notables en los costos de financiamiento. En ciertas regiones, han surgido mercados secundarios de arrendamiento, lo que permite a los contratistas más pequeños subarrendar equipos inactivos y aprovechar oportunidades adicionales de proyectos. Los fabricantes de equipos originales (OEM) japoneses están incorporando suscripciones de mantenimiento predictivo en contratos de servicio a largo plazo, asegurando ingresos constantes de posventa y extendiendo la vida útil operativa de los equipos.
Asociaciones Público-Privadas que Aceleran el Despliegue de Infraestructura
El Ministerio de Transporte ha presentado un importante expediente de asociaciones público-privadas (APP) que abarca numerosos proyectos. Además, se ha asignado financiamiento adicional para varias nuevas iniciativas que se lanzarán en un futuro próximo. Las principales autopistas que operan bajo un modelo de construcción-operación-transferencia imponen límites de emisiones, promoviendo el uso de motoniveladoras y compactadoras eficientes en combustible. El ambicioso Puente Terrestre del Sur, un importante proyecto de infraestructura, desplegará un número sustancial de maquinaria pesada, con operaciones previstas para comenzar más adelante en esta década. Los contratos de APP incluyen disposiciones sobre daños y perjuicios liquidados en caso de retrasos en el cronograma. Esto ha impulsado la adopción de maquinaria integrada con BIM, que garantiza el seguimiento del cumplimiento en tiempo real. En respuesta a las demandas de capital de las licitaciones de concesiones primarias, las empresas más pequeñas están cambiando estratégicamente hacia la subcontratación de roles especializados y la búsqueda de alquileres a corto plazo.
Recuperación Impulsada por el Turismo en la Construcción Comercial y de Hospitalidad
A mediano plazo, el objetivo de llegadas internacionales está previsto para aumentar significativamente, impulsando una recuperación sustancial de las carteras hoteleras en todo el país. En la capital, se está poniendo en servicio un número notable de habitaciones, mientras que un importante destino turístico planea agregar una cantidad considerable de habitaciones en múltiples propiedades durante los próximos años. Con una recuperación del gasto de capital en hospitalidad proyectada para el futuro cercano, existe una demanda creciente de excavadoras compactas, grúas torre y montacargas todo terreno, todos diseñados para cumplir con estándares avanzados de emisiones. Las cadenas hoteleras globales están adoptando cada vez más miniexcavadoras eléctricas de batería para trabajos de jardinería. Este cambio permite a las flotas de alquiler con activos conformes cobrar una prima durante los períodos de alta demanda. Además, las tarjetas de puntuación de certificación verde se están volviendo críticas en las evaluaciones de licitaciones, favoreciendo a los contratistas cuyas flotas cumplen con umbrales de sostenibilidad establecidos como LEED o EDGE.
Desarrollo de Energías Renovables que Impulsa la Demanda de Grúas y Equipos de Movimiento de Tierras
Gulf Energy, con sus numerosas granjas solares que generan una capacidad significativa, está realizando pedidos de grúas anfibias y martinetes guiados por GPS diseñados para plataformas flotantes. Esto se produce junto con un tramo de gran escala de sistema de almacenamiento de energía solar y en baterías, financiado por el Banco Asiático de Desarrollo. Mientras tanto, la ambiciosa iniciativa de energía solar flotante de EGAT, que abarca múltiples presas, recurre a pontones modulares y excavadoras de baja presión sobre el suelo para garantizar la estabilización de las orillas. Un conjunto híbrido que comenzó operaciones recientemente ha establecido un nuevo referente de ingeniería. Los fabricantes de equipos originales (OEM) ahora buscan replicar este éxito en otros embalses. Con el Ministerio de Energía impulsando una participación renovable sustancial en la red eléctrica dentro de la próxima década, los contratistas ven una trayectoria de demanda clara. Esta claridad los impulsa a realizar pedidos masivos y establecer acuerdos marco para flotas especializadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inflación de Insumos de Construcción que Comprime el CAPEX de los Contratistas | -0.8% | Nacional, con impacto agudo en el Noreste y Sur de Tailandia | Corto plazo (≤ 2 años) |
| Escasez de Operadores Calificados | -0.7% | Nacional, especialmente en Bangkok y provincias del EEC | Mediano plazo (2-4 años) |
| Altos Aranceles de Importación e Infraestructura de Carga Escasa | -0.5% | Nacional, con mayores barreras en Tailandia Central y del Norte | Largo plazo (≥ 4 años) |
| Condiciones Crediticias Restrictivas para las PYME que Ralentizan los Ciclos de Renovación de Flotas | -0.4% | Nacional, con efectos pronunciados en los contratistas provinciales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inflación de Insumos de Construcción que Comprime el CAPEX de los Contratistas
En 2024, el índice de costos de construcción de Tailandia aumentó moderadamente, impulsado por las presiones inflacionarias continuas sobre el acero, el cemento y el diésel. Los costos laborales también aumentaron significativamente, comprimiendo aún más los márgenes ya ajustados de los subcontratistas. Como resultado, los constructores más pequeños están postergando las actualizaciones de flota, recurriendo en cambio a equipos usados de los inventarios excedentes del EEC. Si bien se han implementado controles de precios gubernamentales, su impacto es limitado, dejando los presupuestos de los proyectos vulnerables a las fluctuaciones en los precios de las materias primas globales. Sin un retorno a la estabilidad de precios o un aumento en las cláusulas de escalada, se espera que las ventas de nuevos equipos a microcontratistas se mantengan moderadas.
Escasez de Operadores Calificados que Impulsa el Alquiler sobre la Compra
Una fuerza laboral envejecida y una lenta adopción de la formación profesional han resultado en una brecha significativa de operadores para maquinaria pesada. Si bien la importación de mano de obra extranjera ayuda a abordar esta deficiencia, desafíos como las barreras idiomáticas y los problemas de certificación reducen la eficiencia general. Para contrarrestar los riesgos potenciales de tiempo de inactividad, las empresas de alquiler ahora están emparejando operadores certificados con sus arrendamientos, atendiendo las necesidades de los contratistas principales. Los fabricantes de equipos originales (OEM) están invirtiendo en simuladores y plataformas de aprendizaje electrónico, aunque la capacidad del país sigue rezagada respecto a la demanda, particularmente para plataformas avanzadas de telemática.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Maquinaria: Las Excavadoras Mantienen el Valor, las Cargadoras Marcan el Ritmo
Las excavadoras representaron el 47,16% de la participación del mercado de equipos de construcción de Tailandia en 2025, reflejando su papel indispensable en cimentaciones de pilotes y zanjas en toda la red de megaproyectos del EEC. Este segmento por sí solo representó casi la mitad del mercado de equipos de construcción de Tailandia, impulsado por un aumento en las adquisiciones para el ferrocarril de alta velocidad de tres aeropuertos y el hub de aviación de U-Tapao. Las marcas chinas ganaron volumen con descuentos de precio mínimos, pero los titulares japoneses defendieron los márgenes a través de telemática avanzada y acuerdos de servicio de cinco años.
Se prevé que las cargadoras y retroexcavadoras registren una CAGR del 4,77% hasta 2031, ya que las obras viales provinciales, los canales de irrigación y los complejos de procesamiento agroindustrial demandan máquinas multifunción que alternan entre roles de movimiento de tierras y manejo de materiales. Los patios de alquiler se diversifican hacia cargadoras de dirección deslizante y articuladas para servir a cooperativas de pequeños agricultores, modernizando la logística de la yuca. Los manipuladores telescópicos y las motoniveladoras, aunque de menor volumen, se despliegan cada vez más en sitios de autopistas APP donde se prioriza la precisión de la pendiente transversal.


Por Propulsión: La Combustión Interna Domina, lo Eléctrico Gana Impulso
Los motores de combustión interna retuvieron el 88,71% de los ingresos en 2025, respaldados por la disponibilidad nacional del diésel y la ausencia de carga universal. No obstante, se prevé que las unidades eléctricas e híbridas superen este ritmo, expandiéndose a una CAGR del 4,88% hasta 2031 y ampliando el tamaño del mercado de equipos de construcción de Tailandia en el segmento de bajas emisiones de carbono. Las cadenas de hoteles de lujo y las sedes corporativas en Bangkok exigen contractualmente miniexcavadoras eléctricas de batería para créditos LEED, lo que permite a los OEM probar paquetes de fosfato de hierro y litio clasificados para entornos húmedos.
Los trenes de transmisión híbridos combinan generadores diésel con amortiguadores de batería en grúas, reduciendo las emisiones en ralentí en casi un 30% en sitios congestionados. La combustión interna seguirá arraigada en la cantera y la minería hasta que los módulos de batería de intercambio rápido alcancen capacidades de 300 kWh. Las exenciones gubernamentales sobre impuestos especiales para maquinaria de cero emisiones reducen el costo total de propiedad, pero la adopción sigue limitada por las restricciones de autonomía y las incertidumbres sobre la liquidez en la reventa.
Por Potencia: El Rango Medio Lidera, los Equipos Compactos Aumentan
Las máquinas en el rango de 101-200 HP dominaron el mercado de equipos de construcción de Tailandia con el 56,65% de la participación de mercado en 2025, ya que este rango de potencia abarca edificios comerciales de altura media, restauraciones de vías arteriales y obras de ampliación portuaria. Los OEM destacan el software de mapeo de combustible que optimiza las curvas de par, afirmando ahorros de diésel en los ciclos de arranque y parada de Bangkok.
Los equipos de menos de 100 HP crecerán a una CAGR del 4,91% hasta 2031, impulsados por subvenciones de mecanización agrícola en el Noreste que subsidian miniretroexcavadoras y cargadoras de dirección deslizante para el manejo de yuca y caña de azúcar. Las cargadoras compactas de orugas ahora cuentan con hidráulica de acoplamiento rápido, lo que permite a los agricultores cambiar de horquillas de palés a cubos de zanja en minutos. Las unidades de más de 200 HP sirven a la minería y los movimientos masivos de tierra, pero enfrentan un crecimiento de volumen más lento a medida que la telemática revela un exceso de tiempo de inactividad, orientando a los contratistas hacia la programación de múltiples turnos en lugar de nuevas compras.
Por Usuario Final: La Infraestructura Sigue Siendo el Núcleo, Energía y Servicios Públicos se Aceleran
Los proyectos de infraestructura representaron el 42,27% de los desembolsos en 2025, una participación que ancla la industria de equipos de construcción de Tailandia, ya que las autopistas APP, los ferrocarriles de doble vía y el dragado de puertos abarcan colectivamente más de 3.000 km. Los concesionarios priorizan la previsibilidad de la tasa de ejecución y seleccionan máquinas con cláusulas de garantía de tiempo de actividad respaldadas por distribuidores.
Energía y servicios públicos, liderados por grupos de energía solar y sistemas de almacenamiento de energía en baterías, crecerán más rápido a una CAGR del 4,79% hasta 2031, expandiendo incrementalmente el mercado de equipos de construcción de Tailandia. Las instalaciones de energía solar flotante requieren grúas anfibias y topadoras de baja presión sobre el suelo, nichos que recompensan a los OEM que invierten en modelos de propósito específico. El sector inmobiliario residencial y comercial se beneficia de la recuperación del turismo, aunque la absorción de oficinas sigue siendo cautelosa en medio de las normas de trabajo híbrido.
Por Aplicación: Movimiento de Tierras Dominante, Elevación e Izado en Aumento
El movimiento de tierras capturó el 48,71% de la actividad de 2025, reflejando los perfiles de corte profundo de pistas de aterrizaje, autopistas y terraplenes ferroviarios. Los sistemas de nivelación con control de máquinas ahora se integran con alimentaciones de topografía por dron, reduciendo al mínimo los ciclos de levantamiento topográfico a excavación.
La elevación e izado se expandirá a una CAGR del 4,85% a medida que las torres de condominios en Chonburi y Rayong demanden grúas torre con sensores anticolisión exigidos por el Departamento de Obras Industriales. Los conjuntos de energías renovables y los depósitos de piezas para vehículos eléctricos impulsan aún más los pedidos de montacargas todo terreno y manipuladores telescópicos equipados con plumas de 14 metros. Las aplicaciones de manejo de materiales, demolición y tunelización añaden porciones incrementales, respaldadas por accesorios especiales que convierten las excavadoras estándar en plataformas versátiles.
Análisis Geográfico
El Área Metropolitana de Bangkok aportó el 35,45% de la demanda de 2025, consolidando su posición como el mayor consumidor individual dentro del mercado de equipos de construcción de Tailandia [1]'Descripción General de la Extensión de la Línea Naranja', División de Planificación del Transporte Metropolitano de Bangkok, bmtp.go.th. Proyectos como la extensión de la Línea Naranja y los rascacielos de uso mixto en Ratchathewi están impulsando a los contratistas a arrendar minicargadoras eléctricas de batería y grúas conformes con la Etapa V para cumplir con los códigos de emisiones urbanas. La escasez de terrenos impulsa las construcciones en altura, alargando los ciclos de despliegue de grúas y favoreciendo a los OEM que ofrecen kits de reconfiguración rápida de altura de mástil.
El Noreste de Tailandia es el de mayor crecimiento, con una CAGR proyectada del 4,83% hasta 2031, ya que el procesamiento de yuca, la logística de caña de azúcar y las renovaciones de irrigación desbloquean la adquisición de retroexcavadoras y motoniveladoras en Khon Kaen, Udon Thani y Nakhon Ratchasima. Los gobiernos provinciales asignan subvenciones equivalentes para la mecanización agrícola, ayudando a amortiguar a las cooperativas de agricultores de los costos de capital iniciales. Las empresas de alquiler ubican depósitos móviles a lo largo de la Autopista 2 para reducir los tiempos de entrega de equipos a menos de 24 horas, un diferenciador crítico durante los picos de cosecha.
Tailandia Central mantiene un impulso constante como centro logístico y manufacturero, respaldado por grupos de almacenes cerca de Ayutthaya y Saraburi, donde los montacargas y las soluciones de almacenamiento automatizado están ganando terreno. El Norte de Tailandia aprovecha los parques industriales en Chiang Mai y Lamphun, aunque desde una base más pequeña, enfatizando excavadoras compactas adecuadas para terrenos montañosos. El Sur de Tailandia se beneficia de los ferrocarriles de doble vía y las renovaciones de complejos turísticos en Phuket, canalizando pedidos de compactadoras y bombas de concreto montadas en camión. Las disparidades regionales en las velocidades de obtención de permisos, los grupos de mano de obra calificada y la confiabilidad de la red eléctrica configuran el cálculo de despliegue de flotas de los contratistas.
Panorama regulatorio
El entorno regulatorio de los equipos de construcción en Tailandia está determinado por normas de seguridad, estándares de producto y cumplimiento administrativo. La seguridad en el lugar de trabajo y el uso de maquinaria están regulados por la Ley de Seguridad, Salud y Medio Ambiente Ocupacional B.E. 2554 (2011) y el Reglamento Ministerial de apoyo B.E. 2552 (2009), a los que se hace referencia habitualmente para los requisitos relativos a maquinaria y equipos de elevación en las obras. En el ámbito de los productos, el Consejo de Estándares de Productos Industriales, dependiente del Ministerio de Industria, supervisa los estándares de equipos bajo el marco de la Ley de Estándares de Productos Industriales, lo que afecta a las expectativas de cumplimiento de fabricantes, importadores y distribuidores que operan en Tailandia.
Un cambio administrativo destacado en 2026 es la Ley de Facilitación de Licencias y Consideración de Servicios Públicos B.E. 2569 (2026), que introdujo el concepto de licencia superior y reforzó la presentación electrónica obligatoria para los flujos de trabajo de concesión de licencias comerciales y servicios públicos. Para los fabricantes de equipos originales (OEM) y los distribuidores, estos cambios aumentan la importancia de la preparación digital en los procesos de importación, registro y obtención de permisos. Paralelamente, la estructura de incentivos de la Junta de Inversiones de Tailandia (BOI) influye en las decisiones de localización, ya que la elegibilidad para los incentivos está vinculada a umbrales de contenido local para el ensamblaje de maquinaria, lo que orienta a algunos fabricantes hacia proveedores nacionales calificados y la expansión de operaciones dentro del país.
Análisis de la cadena de valor
La cadena de valor de los equipos de construcción en Tailandia se sustenta en una combinación de máquinas importadas y distribución con apoyo local, donde las redes de distribuidores y la capacidad de servicio actúan como diferenciadores clave en las decisiones de compra de los contratistas. Los fabricantes de equipos originales (OEM) globales y regionales suelen introducir sus equipos en Tailandia a través de distribuidores autorizados que gestionan ventas, apoyo de financiamiento, capacitación de operadores y servicio en campo, monetizando posteriormente la base instalada mediante repuestos y contratos de mantenimiento. La coordinación sectorial y el desarrollo de capacidades cuentan con el respaldo de organismos como la Thai Machinery Association (TMA), que facilita la colaboración entre la industria, el gobierno y el ámbito académico.
Del lado de la oferta, la localización ha adquirido mayor relevancia, ya que algunos fabricantes mantienen presencia de ensamblaje en Tailandia y trabajan para calificar a proveedores nacionales para componentes seleccionados (como sistemas hidráulicos y cabinas), a fin de alinearse con los criterios de incentivos de la BOI. Río abajo, los contratistas dependen cada vez más de empresas de alquiler e intermediarios de gestión de flotas para administrar la utilización y las restricciones de capital, lo que amplía el papel del alquiler, las ofertas de pago por hora y el mantenimiento habilitado por telemática en el ecosistema. Esto desplaza la captura de valor hacia garantías de disponibilidad operativa, disponibilidad más rápida de repuestos y herramientas digitales que conectan los datos de las máquinas con los controles de proyecto y los requisitos de financiamiento.
Panorama Competitivo
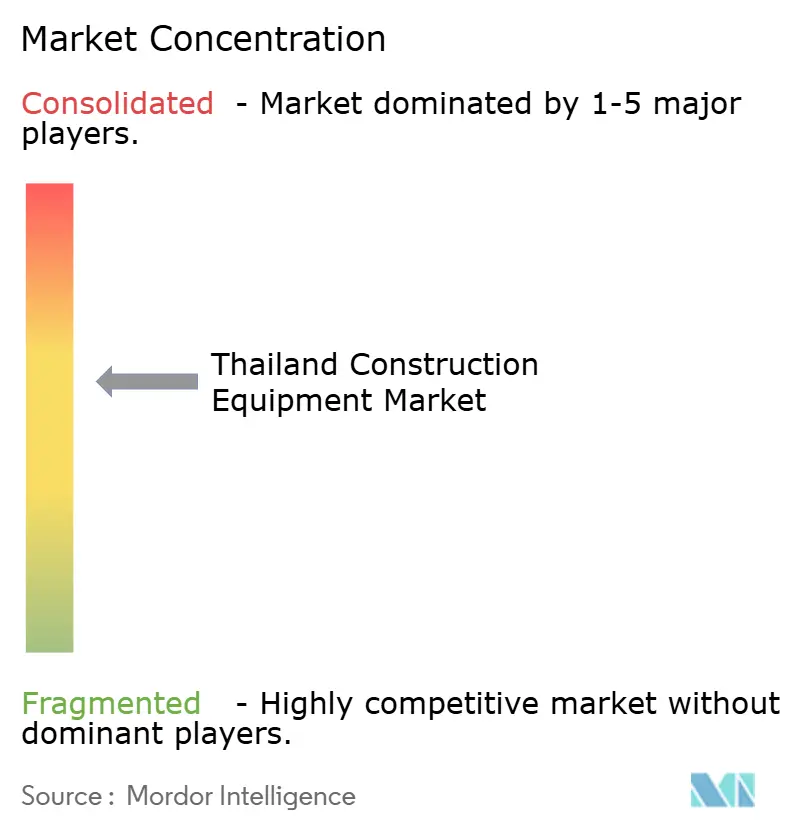
El mercado de equipos de construcción de Tailandia alberga un campo moderadamente concentrado donde Caterpillar, Komatsu y Hitachi mantienen un alcance de distribuidores arraigado y garantizan la disponibilidad de repuestos en ventanas de 24 horas [2]'Expansión de la Red de Distribuidores en Tailandia', Caterpillar Inc., caterpillar.com. Su dominio combinado es desafiado por SANY y XCMG, cuyos centros de servicio se duplicaron entre 2024 y 2026, aprovechando garantías de repuestos en 48 horas y reducciones de precios para penetrar en las licitaciones de autopistas provinciales [3]'Hitos de los Centros de Servicio en Tailandia', XCMG, xcmg.com. Las marcas japonesas y coreanas, incluidas Kobelco, Hyundai y Doosan, están pivotando hacia ofertas ricas en telemática que prometen mayor tiempo de actividad a través de análisis predictivos.
Las maniobras estratégicas se centran en iniciativas de ecosistemas digitales. En 2025, Komatsu firmó un proyecto piloto en Bangkok con un proveedor de telecomunicaciones para transmitir datos de máquinas de alta resolución a través de una red 5G privada, reduciendo la latencia a menos de 50 milisegundos para el control de grado autónomo. SANY contrarresta agrupando vales de capacitación de operadores por un año con cada venta de excavadora, abordando directamente la escasez de habilidades. Volvo CE designó a CHAIRATCHAKARN como su nuevo distribuidor en enero de 2025, expandiendo los grupos de salas de exposición hacia el corredor de la Costa Oriental.
La penetración del alquiler superó el umbral en el Bangkok metropolitano durante 2025, generando plataformas de software que emparejan algorítmicamente el inventario inactivo con los picos de proyectos de último momento. Estos mercados monetizan las brechas de utilización y presionan a los OEM para diseñar iteraciones listas para el alquiler que enfaticen el acoplamiento rápido, la telemática a prueba de vandalismo y la transportabilidad dentro de los límites de camiones de plataforma deslizante de 12 toneladas. Los impulsos regulatorios, como la presentación obligatoria de BIM, elevan los servicios de cumplimiento digital, creando ingresos por suscripción para los distribuidores con orientación tecnológica.
Líderes de la Industria de Equipos de Construcción de Tailandia
Caterpillar Inc.
SANY Group
Komatsu Ltd.
Hitachi Construction Machinery Co., Ltd.
Kobelco Construction Machinery Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La ejecución activa de megaproyectos en el marco del Corredor Económico Oriental (EEC) y la cartera nacional de asociaciones público-privadas (PPP) crea espacios de oportunidad para los fabricantes de equipos originales (OEM) y las flotas de alquiler capaces de suministrar equipos de movimiento de tierras, elevación y construcción de carreteras de alto tonelaje con un sólido soporte de disponibilidad operativa. Los paquetes de equipos que integran telemática, control de máquina e informes compatibles con BIM se alinean con las necesidades de los contratistas en obras de infraestructura sensibles a los plazos, donde el seguimiento del cumplimiento y las penalizaciones por retraso están incorporados en los contratos. La creciente aceptación del mercado respecto de los datos de utilización para decisiones de financiamiento y seguros también respalda las ofertas lideradas por distribuidores que combinan conectividad, mantenimiento predictivo y respuesta de servicio garantizada.
La localización y la ampliación de capacidades constituyen otra área de oportunidad vinculada al entorno de promoción de inversiones de Tailandia. Los incentivos de la BOI, ligados a umbrales de contenido local, alientan a los fabricantes a profundizar el ensamblaje dentro del país y la calificación de proveedores, reduciendo los plazos de entrega y mejorando la disponibilidad de repuestos para las flotas que operan en Bangkok y las provincias del EEC. Paralelamente, las medidas para mejorar la calidad del aire en Bangkok y los requisitos de sostenibilidad en proyectos comerciales generan un punto de entrada práctico para máquinas eléctricas o híbridas en segmentos compactos y para soluciones de bajo ralentí en grúas y compactadoras, con una adopción respaldada por pruebas lideradas por el sector del alquiler y la preferencia de los contratistas por equipos conformes en emplazamientos urbanos.
Desarrollos recientes del sector
- Julio de 2026: Hangcha Group Manufacturing (Thailand) inauguró su primera base de fabricación en el extranjero de propiedad totalmente propia en Chonburi, un sitio de 35.000 m² para montacargas, plataformas elevadoras de trabajo y manipuladores telescópicos. El lanzamiento amplía la oferta de productos con vehículos de nueva energía (NEV) y automatización en Tailandia, y señala un cambio hacia la producción nacional de equipos de uso intensivo. La medida fortalece las cadenas de suministro regionales y la capacidad de exportación para los clientes locales.
- Junio de 2026: XCMG Group firmó un acuerdo de adquisición con OCR Company para 300 camiones pesados de nueva energía en Bangkok; las primeras 100 unidades ya fueron entregadas. La adopción de camiones pesados eléctricos acelera la integración de vehículos de nueva energía (NEV) en las flotas de construcción y logística de Tailandia. La asociación mejora la penetración de mercado de XCMG y OCR a través de una red de distribución y servicio consolidada.
- Marzo de 2026: Caterpillar (en colaboración con ITD) desplegó una excavadora inteligente CAT de última generación con Sistema de Control de Máquina Inteligente para el proyecto de la Pista 2 del Aeropuerto Internacional de U-Tapao. El proyecto demuestra el uso de maquinaria de alta tecnología en un importante programa de infraestructura tailandés y respalda la demanda de equipos premium y la integración digital en todo el sector.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca el valor de la demanda de equipos de construcción en Tailandia utilizados en actividades de construcción edilicia y obras civiles, incluidas las compras y las incorporaciones de flota que respaldan la ejecución activa de proyectos.
Exclusiones del alcance: la reventa de equipos usados entre usuarios finales y las herramientas puramente de grado consumidor están excluidas de esta medición de mercado.
Descripción general de la segmentación
- Por Tipo de Maquinaria
- Grúas
- Manipuladores Telescópicos
- Excavadoras
- Cargadoras y Retroexcavadoras
- Motoniveladoras
- Otros Tipos de Maquinaria
- Por Propulsión
- Motor de Combustión Interna
- Eléctrico e Híbrido
- Por Potencia
- Por Debajo de 100 HP
- 101 - 200 HP
- Por Encima de 200 HP
- Por Usuario Final
- Infraestructura
- Construcción Residencial y Comercial
- Minería e Industrial
- Agricultura
- Energía y Servicios Públicos
- Por Aplicación
- Movimiento de Tierras
- Manejo de Materiales
- Construcción de Carreteras
- Elevación e Izado
- Por Región
- Área Metropolitana de Bangkok
- Tailandia Central
- Norte de Tailandia
- Noreste de Tailandia
- Sur de Tailandia
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer los límites externos de la demanda y anclar el modelo a la actividad real de construcción en Tailandia. Comenzamos mapeando la producción de construcción, los planes de infraestructura y la huella más amplia de importación y fabricación de equipos, utilizando fuentes públicas como la Oficina Nacional de Estadística de Tailandia, el Banco de Tailandia, el Ministerio de Transporte y los anuncios de la Junta de Inversiones (BOI).
Para conectar la actividad macro con la demanda de equipos, también revisamos estadísticas de aduanas y comercio sin muro de pago, divulgaciones de contrataciones y licitaciones, y publicaciones técnicas que describen la utilización típica de flotas por clase de equipo. Los registros de empresas, las presentaciones a inversionistas, las actualizaciones de distribuidores y la prensa reconocida se utilizan para verificar de forma cruzada los cambios en la combinación de equipos y la dirección de los precios a lo largo del tiempo. Cuando están disponibles, se utilizan suscripciones de pago de manera selectiva para datos financieros e inteligencia de empresas, verificación de patentes y contexto de importación y exportación a nivel de envíos. Las fuentes de investigación documental aquí mencionadas son ilustrativas y no exhaustivas, y se emplearon muchos otros documentos y conjuntos de datos públicos para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba supuestos que no son totalmente visibles en las estadísticas publicadas, especialmente en cuanto a precios, momento de reemplazo y utilización según el tipo de obra. Validamos el conjunto de demanda mediante conversaciones con contratistas, operadores de flotas de alquiler, distribuidores y equipos de servicio, y luego volvemos a verificar los datos en toda Tailandia para evitar una visión centrada únicamente en Bangkok.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXO): 18% |
| Nivel intermedio: 42% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 22% | Gerentes: 46% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento del mercado se construye vinculando la actividad de construcción en Tailandia con la demanda de equipos mediante un enfoque de arriba hacia abajo y de abajo hacia arriba, en el que la dirección de la producción de construcción, las señales de la cartera de proyectos y los indicadores de importación y oferta local reconstruyen el requerimiento anual por amplias clases de equipos. Una vez formado el conjunto de demanda, se convierte en valor de mercado utilizando rangos de precio de venta promedio verificados frente a la retroalimentación de canales y la dirección observada de precios.
Para mantener totales realistas, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como volúmenes de unidades muestreados por tipo de equipo multiplicados por bandas de precio típicas, seguido de verificaciones de canal sobre cómo se divide la demanda entre alquileres y compras directas. Los insumos más relevantes incluyen el momento del gasto en infraestructura pública, el inicio de construcciones privadas, la utilización de equipos y los ciclos de reemplazo, los cambios en la combinación de importaciones y los cambios en la preferencia de propulsión, que juntos explican los movimientos año a año.
Para el pronóstico, se utiliza un análisis de escenarios de modo que el modelo separe un caso base de resultados de ejecución de proyectos más rápidos o más lentos indicados por los entrevistados. Si una clase de equipo más pequeña cuenta con datos públicos escasos, la brecha se maneja aplicando rangos conservadores de penetración y utilización, que luego se revisan durante la validación antes de finalizar la serie.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que la cifra final no dependa de una sola fuente de datos. Comparamos los resultados con señales independientes, como la tendencia de la producción de construcción, la dirección del valor de las importaciones y los plazos declarados de implementación de proyectos, y luego se investigan las anomalías antes de la aprobación final.
Cuando se observan variaciones, los supuestos se vuelven a verificar mediante contactos de seguimiento con los encuestados pertinentes, y el modelo solo se ajusta cuando el cambio puede explicarse mediante un factor claro, como precios, utilización o retrasos en proyectos. Los informes se actualizan anualmente, con actualizaciones provisorias desencadenadas por eventos materiales que pueden modificar la demanda, y se completa una nueva revisión antes de la entrega para que los clientes reciban la vista más actualizada.
Comparación de la estimación de Mordor Intelligence del mercado de equipos de construcción de Tailandia con otras estimaciones publicadas
Los tamaños de mercado publicados para los equipos de construcción de Tailandia a menudo no coinciden porque la lista de elementos contabilizados puede variar, y el momento del año base y la conversión de divisas también pueden alterar el valor informado. Las diferencias en si la cifra refleja ingresos por equipos, demanda de unidades o un conjunto de gasto más amplio vinculado a proyectos pueden ampliar aún más la dispersión.
La tabla señala una brecha clara que proviene principalmente del alcance y la lógica de precios, no de una visión completamente distinta de la actividad de construcción en Tailandia. Algunas estimaciones incorporan categorías adyacentes, como equipos industriales de manipulación, o suman ingresos de posventa, mientras que otras aplican un aumento más rápido del precio de venta promedio (ASP) sin volver a verificar la utilización y el momento de reemplazo cuando los cronogramas de proyectos se modifican.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,25 mil millones de USD (2025) | |
| Editorial del Sector A | 1,86 mil millones de USD (2023) | Esta cifra parece utilizar una canasta de equipos más amplia y un año base anterior, lo que puede elevar los totales cuando se incluyen categorías adyacentes de manipulación industrial y flujos de ingresos adicionales en la cifra principal. |
| Informe de Consultoría B | 2,87 mil millones de USD (2030) | La proyección resulta más elevada en parte debido a una aceleración de la demanda supuesta más fuerte y una progresión más rápida del precio de venta promedio (ASP), con verificaciones cruzadas limitadas y visibles frente a los ciclos de utilización y reemplazo durante los retrasos de ejecución. |
La tabla muestra una dispersión considerable, y dentro del alcance de Mordor Intelligence solo se contabilizan los equipos de construcción vinculados a la demanda de obras en Tailandia, con bandas de precio y ciclos de reemplazo revalidados mediante retroalimentación de canales antes de extender el pronóstico. Esto mantiene el resultado trazable a un conjunto de demanda definido y a insumos repetibles, lo que ayuda a los equipos de planificación a reconciliar los cambios año a año.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el sector de equipos de construcción de Tailandia en 2031?
Se proyecta que el tamaño del mercado de equipos de construcción de Tailandia alcance USD 1,65 mil millones en 2031, expandiéndose desde USD 1,31 mil millones en 2026 a una CAGR del 4,75%.
¿Qué tipo de maquinaria lidera en ventas?
Las excavadoras lideraron con el 47,16% de los ingresos de 2025, impulsadas por las necesidades de cimentaciones profundas en los megaproyectos del EEC y las APP.
¿Qué segmento crece más rápido?
Se prevé que las cargadoras y retroexcavadoras aumenten a una CAGR del 4,77% hasta 2031, reflejando la demanda de máquinas multifunción en sitios de carreteras provinciales y agrologística.
¿Dónde es mayor el crecimiento regional?
Se espera que las provincias del Noreste registren una CAGR del 4,83%, respaldadas por la modernización de la irrigación y las inversiones en el procesamiento de yuca.
¿Con qué rapidez están penetrando las máquinas eléctricas?
Se prevé que los equipos eléctricos e híbridos avancen a una CAGR del 4,88% a medida que las normas de aire limpio de Bangkok y los mandatos de sostenibilidad hotelera multiplican los despliegues piloto.
¿Qué tendencias de financiamiento dominan la adquisición de equipos?
El aumento de las tasas de préstamo para PYME y la escasez de operadores están acelerando los modelos de alquiler y pago por uso, impulsando la penetración del alquiler por encima del 50% en Bangkok.
Última actualización de la página el:



