
Tamaño y Participación del Mercado de Estireno
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 30.12 Millones de toneladas |
| Volumen del Mercado (2031) | 39.18 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 5.40 % |
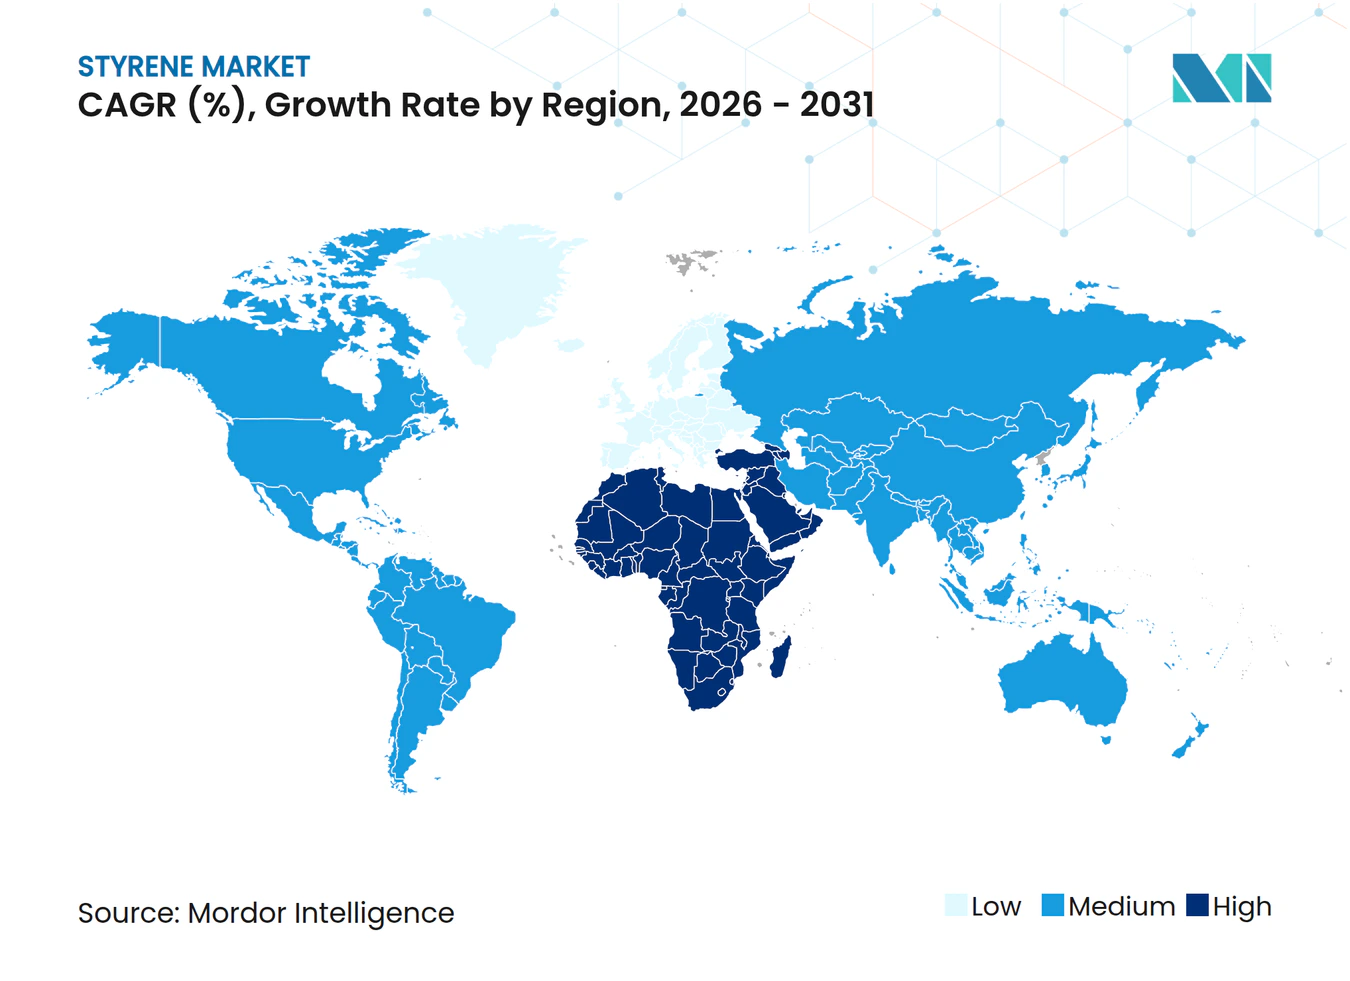
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Estireno por Mordor Intelligence
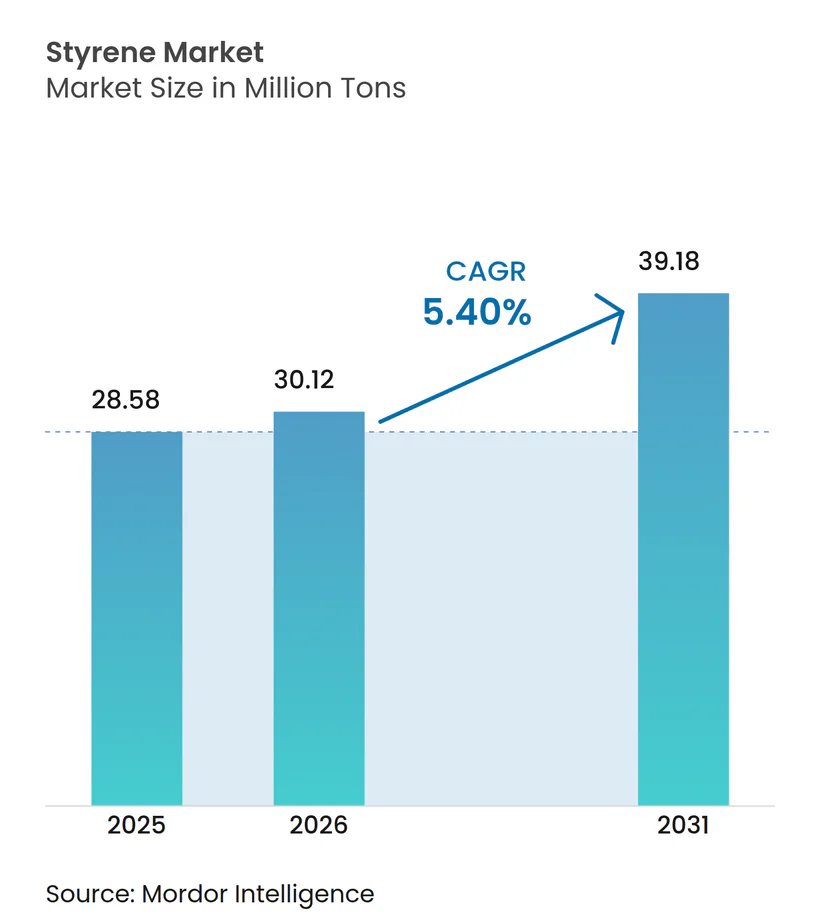
Se espera que el tamaño del Mercado de Estireno aumente de 28,58 millones de toneladas en 2025 a 30,12 millones de toneladas en 2026 y alcance 39,18 millones de toneladas en 2031, creciendo a una CAGR del 5,40% durante 2026-2031. El impulso de la demanda persiste incluso cuando las prohibiciones de plásticos de un solo uso, la volatilidad de las materias primas y los esquemas de fijación de precios del carbono reconfiguran las curvas de costos. El envasado mantiene una importancia estructural para las bandejas rígidas y el acolchado de espuma, mientras que la electrificación automotriz está acelerando la adopción del acrilonitrilo-butadieno-estireno para carcasas de baterías y sustratos interiores. Los despliegues innovadores de reciclaje químico en Europa y América del Norte están comenzando a suministrar monómero de grado apto para contacto con alimentos, lo que permite a los propietarios de marcas cumplir con los mandatos de contenido reciclado sin sacrificar el rendimiento. Asia-Pacífico domina las adiciones de capacidad, aunque el liderazgo en márgenes está migrando hacia los productores occidentales que comercializan soluciones circulares bajo las aprobaciones de la FDA y la UE. Las estrategias competitivas se están bifurcando, por tanto, entre complejos integrados orientados al volumen y actores especializados que monetizan certificaciones y servicios técnicos.
Conclusiones Clave del Informe
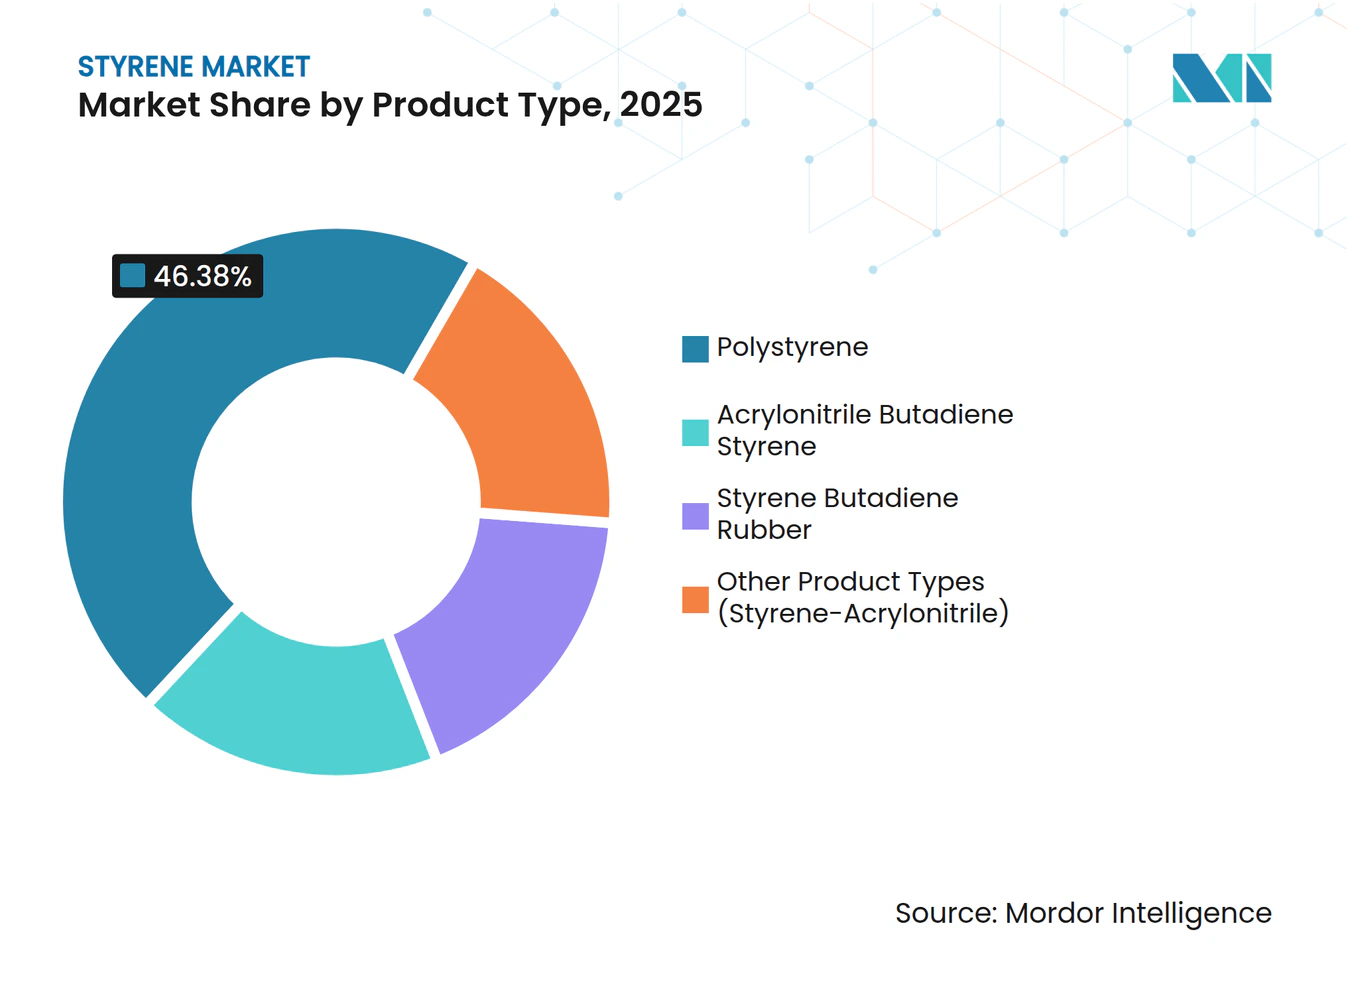
- Por tipo de producto, el poliestireno lideró con el 46,38% de la participación del mercado de estireno en 2025, y se proyecta que el acrilonitrilo-butadieno-estireno (ABS) crezca a una CAGR del 6,18% hasta 2031.
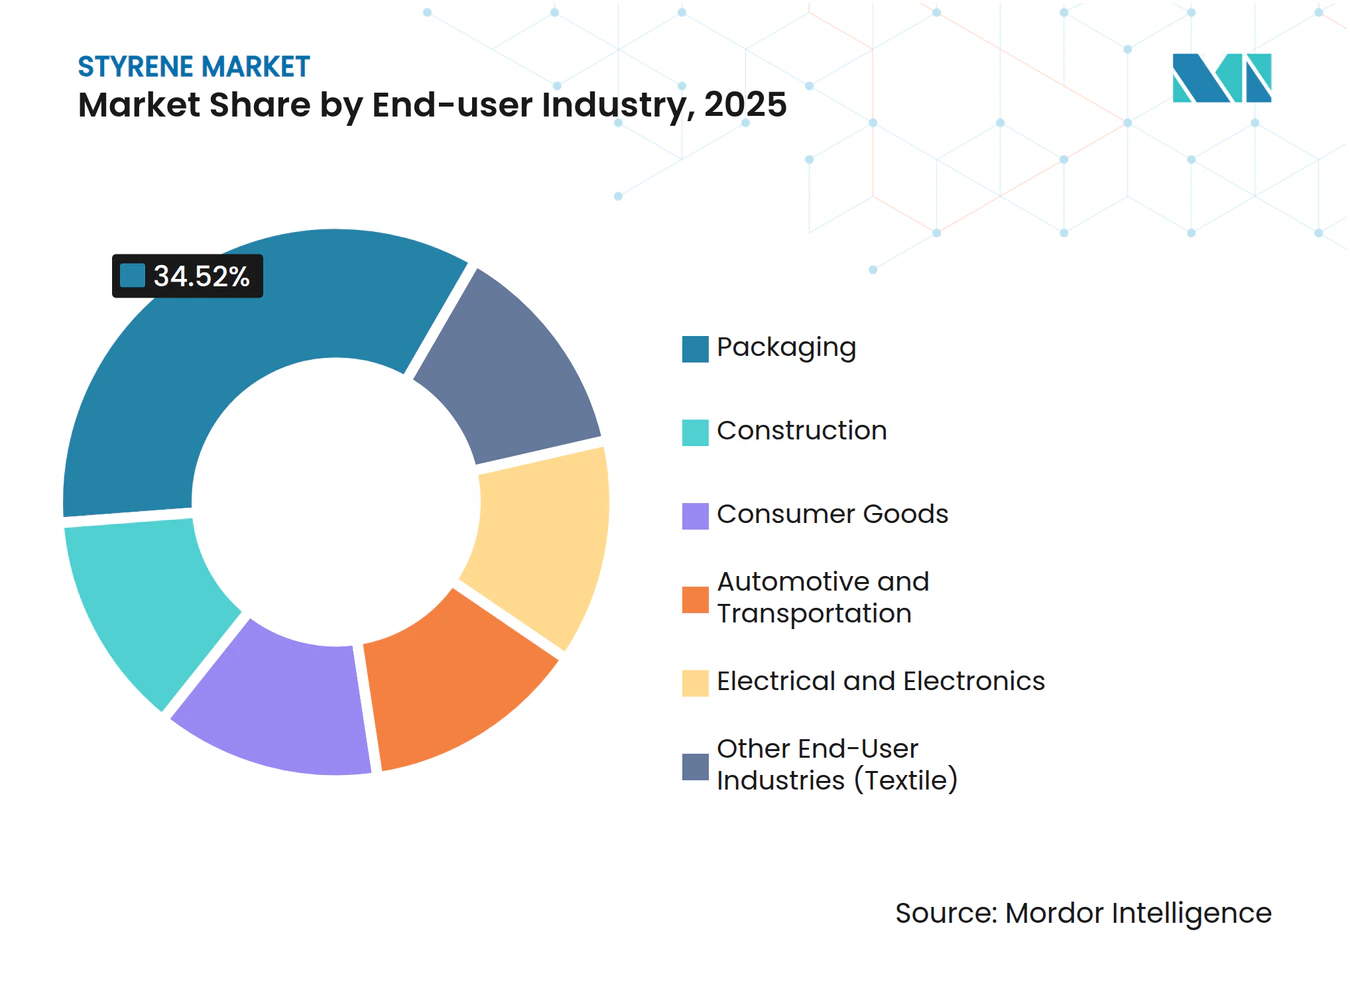
- Por industria de usuario final, el envasado absorbió el 34,52% de la demanda de 2025, aunque el sector automotriz y de transporte avanza a una CAGR del 6,24% hasta 2031.
- Por geografía, Asia-Pacífico representó el 49,27% del consumo de 2025, mientras que Oriente Medio y África es la región de más rápido crecimiento con una CAGR del 5,91% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de envases rígidos y ligeros | +1.2% | Global, con la UE y América del Norte liderando la adopción de contenido reciclado | Mediano plazo (2-4 años) |
| Auge de la demanda de carcasas para electrónica de consumo | +0.9% | Núcleo de APAC (China, Corea del Sur, Vietnam), con expansión hacia América del Norte | Corto plazo (≤ 2 años) |
| Impulso del aislamiento por los códigos de construcción de cero emisiones netas | +1.1% | UE (cumplimiento de la EPBD 2024), América del Norte (actualizaciones de códigos de construcción), China (normas de edificación ecológica) | Largo plazo (≥ 4 años) |
| Reducción de peso en automoción para ampliar la autonomía de los vehículos eléctricos | +1.3% | Global, concentrado en los centros de vehículos eléctricos de China, la UE y América del Norte | Mediano plazo (2-4 años) |
| Desarrollo innovador de capacidad de reciclaje químico | +0.8% | UE y América del Norte (aprobación regulatoria para contacto con alimentos), despliegues piloto en Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Envases Rígidos y Ligeros
Las bandejas rígidas de poliestireno ofrecen claridad y rigidez que las alternativas de polietileno y polipropileno tienen dificultades para igualar a un espesor comparable. El Reglamento de Envases y Residuos de Envases de la UE 2025/40 establece un 35% de contenido reciclado para 2030 y un 65% para 2040, lo que impulsa a los transformadores hacia el poliestireno reciclado mecánicamente para usos no alimentarios y el monómero reciclado químicamente para artículos en contacto con alimentos. INEOS Styrolution obtuvo la Notificación de Contacto con Alimentos 2245 de la FDA de los EE. UU. para el estireno derivado de pirólisis, allanando el camino para que los vasos de yogur y las bandejas de panadería cumplan los objetivos de las marcas sin comprometer la resistencia al impacto por caída [1]. La instalación TruStyrenyx de Agilyx completó la ingeniería para una línea de despolimerización de 100 toneladas por día, aunque la inversión final depende de los acuerdos de compra. Si bien la pirólisis logra una pureza de monómero superior al 90%, la recolección de materias primas sigue siendo el cuello de botella, manteniendo las tasas de operación de los recicladores por debajo de la capacidad nominal en la mayoría de las regiones.
Auge de la Demanda de Carcasas para Electrónica de Consumo
Se proyecta que los envíos globales de PC con capacidad de inteligencia artificial alcancen 114 millones de unidades en 2025, cada una incorporando entre 150 y 200 gramos de ABS ignífugo para estructuras internas. Los operadores de hiperescala especifican copolímeros de acrilonitrilo-estireno-acrilato estabilizados a los rayos UV para carcasas de estaciones base 5G que deben soportar 10 años de exposición exterior sin deterioro. La familia Galaxy S24 de Samsung, lanzada en enero de 2024, continúa dependiendo de ABS virgen para soportes donde las tolerancias dimensionales inferiores a ±0,05 milímetros son obligatorias. El suministro de ABS de alta temperatura de LG Chem y CHIMEI es escaso, lo que obliga a los fabricantes de equipos originales de electrónica a obtener suministros de dos fuentes desde China a pesar de la variabilidad en las especificaciones del índice de fluidez.
Impulso del Aislamiento por los Códigos de Construcción de Cero Emisiones Netas
La Directiva de Eficiencia Energética de los Edificios de la UE 2024/1275 exige cero emisiones en el sitio para los edificios nuevos a partir de 2026 y obliga a la divulgación del potencial de calentamiento global del ciclo de vida a partir de 2028. Los tableros de poliestireno expandido y extruido alcanzan valores lambda de 0,030-0,038 W/mK, igualando la espuma de poliisocianurato a un costo de instalación menor. BASF aumentó la capacidad de EPS Neopor en 50.000 toneladas por año en Ludwigshafen en 2024 para atender la ola de renovación de Alemania. La materia prima de origen biológico bajo el enfoque de Balance de Biomasa reduce el CO₂ de cuna a puerta hasta en un 50%, ayudando a los transformadores a precalificar para licitaciones del sector público que ahora solicitan huellas de carbono según la norma ISO 14067.
Reducción de Peso en Automoción para Ampliar la Autonomía de los Vehículos Eléctricos
Los paquetes de baterías añaden entre 200 y 300 kilogramos a los vehículos eléctricos, y las cubiertas de bandejas de baterías de ABS reforzado con fibra de vidrio pesan un 40% menos que el acero estampado, cumpliendo al mismo tiempo resistencias a la tracción de 80-120 MPa. BASF y SABIC compiten con mezclas de poliamida y éter de polifenileno de mayor costo, pero el ABS mantiene una ventaja de costo unitario de EUR 2,20-2,50 por kilogramo frente a EUR 3,50-4,00 por kilogramo. Covestro suministra ABS con clasificación UL 94 V-0 para interiores de vehículos eléctricos chinos tras las actualizaciones de la norma GB 38900 de 2024. La norma SAE J2807, publicada en 2024, estandarizó las pruebas de carcasas de baterías termoplásticas, acortando los ciclos de calificación y fomentando la sustitución de metales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prohibiciones de PS y EPS de un solo uso en más de 130 naciones | -0.9% | Global, más estrictas en la UE, Canadá, algunos estados de EE. UU. y economías en desarrollo costeras | Corto plazo (≤ 2 años) |
| Volatilidad del precio de las materias primas (benceno/etileno) | -0.6% | Global, aguda en regiones dependientes de importaciones (Sudeste Asiático, Oriente Medio) | Corto plazo (≤ 2 años) |
| Aranceles fronterizos de carbono de la UE sobre polímeros de alta energía | -0.4% | Importaciones de la UE procedentes de jurisdicciones no pertenecientes al RCDE (China, India, Oriente Medio) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prohibiciones de PS y EPS de Un Solo Uso en Más de 130 Naciones
El Reglamento de Envases y Residuos de Envases de la UE prohíbe los artículos de comida de EPS de un solo uso a partir de enero de 2029 para consumo en el local y enero de 2030 para llevar, eliminando 180.000 toneladas de demanda regional. Las restricciones de Nueva York y California eliminan otras 35.000-40.000 toneladas en los Estados Unidos, mientras que la prohibición nacional de Canadá entró en vigor en 2024[2]. Los restaurantes de comida rápida migran a pulpa de fibra moldeada o polipropileno, lo que eleva los costos entre un 10 y un 15%, aunque reduce la exposición a la contaminación marina. Los pequeños extrusores que carecen de capital para reconvertirse están vendiendo activos a transformadores más grandes, acelerando la consolidación.
Volatilidad del Precio de las Materias Primas (Benceno/Etileno)
Los crackers de etano de EE. UU. generan etileno a USD 250-300 por tonelada, frente a EUR 600-700 de los crackers de nafta europeos, lo que mantiene una brecha de costo en efectivo del 15-20%. Las curvas a plazo muestran contango del benceno hasta 2027, lo que sugiere un suministro más ajustado de aromáticos a medida que disminuye la demanda de gasolina, aunque la visibilidad de los márgenes sigue siendo escasa para los actores no integrados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Reciclaje Desbloquea Valor en Medio de la Presión RegulatoriaEl poliestireno representó el 46,38% del volumen de 2025, aunque se proyecta que su crecimiento esté por debajo de la CAGR general del mercado de estireno debido a las prohibiciones en el sector de servicios de alimentación. El giro hacia el reciclaje químico es fundamental; Trinseo y Recycling Technologies convierten ahora 30.000 toneladas por año de material posconsumo en monómero equivalente al virgen que cumple con el Reglamento de la UE 10/2011 y la FCN 2245 de la FDA. El acrilonitrilo-butadieno-estireno encabeza la tabla de expansión con una CAGR del 6,18%, respaldado por bandejas de baterías para vehículos eléctricos y carcasas de equipos 5G que requieren cumplimiento con UL 94 V-0. Los grados especiales de ABS de BASF y SABIC logran ahorros de peso de piezas del 25-30% frente a los sustitutos metálicos. El poliestireno de uso general de base enfrenta compresión de márgenes por 1,45 millones de toneladas por año de nueva capacidad china puesta en marcha en 2023-2024.
La validación del monómero reciclado por INEOS Styrolution en septiembre de 2025 demuestra la viabilidad circular, aunque los costos de recolección y clasificación de USD 150-200 por tonelada continúan suprimiendo los márgenes operativos. Los copolímeros de estireno-acrilonitrilo crecen en línea con la demanda general, principalmente en carcasas transparentes donde se valora la claridad. El caucho de estireno-butadieno gana terreno a medida que Michelin integra estireno reciclado en las bandas de rodadura de los neumáticos, con el objetivo de alcanzar un 40% de contenido de materiales sostenibles para 2030.


Por Industria de Usuario Final:
El Sector Automotriz Gana Terreno, el Envasado se EstabilizaEl envasado absorbió el 34,52% de la producción de 2025, aunque el sector automotriz y de transporte se expande a una CAGR del 6,24% hasta 2031, la más rápida entre todos los segmentos. Las cubiertas de baterías de ABS reforzado con fibra de vidrio pesan un 40% menos que el acero, impulsando la adopción a medida que los fabricantes de equipos originales compensan la masa de las baterías. Covestro suministra ABS que cumple las normas de incendio GB 38900 para interiores de vehículos eléctricos chinos.
La demanda en construcción aumenta con el aislamiento de EPS y XPS exigido por la ola de renovación de la UE, y la expansión de Neopor de BASF la posiciona para capturar este incremento. El sector eléctrico y electrónico depende del ABS de alta temperatura para PC con inteligencia artificial e infraestructura 5G, mientras que los bienes de consumo y los textiles evolucionan en línea con el PIB pero enfrentan la sustitución por poliolefinas. Los obstáculos de certificación (ISO 22000 para el reciclaje en contacto con alimentos y UL 94 para la retardancia de llama) están creando barreras de entrada para los transformadores más pequeños.

Análisis Geográfico
Mercado de Estireno en Asia-Pacífico
Asia-Pacífico controló el 49,27% del volumen de 2025 y mantendrá el liderazgo; sin embargo, las expansiones de capacidad superan el crecimiento de la demanda, convirtiendo a China en un exportador estructural. El incremento anual de India se sustenta en la manufactura de bienes de consumo y sigue dependiendo en un 40% de las importaciones, lo que representa una oportunidad para los exportadores del Golfo. Corea del Sur y Taiwán enfrentan un suministro ajustado de ABS de alta resistencia térmica, lo que lleva a las marcas de electrónica a aceptar plazos de entrega más largos desde China. Japón pilota el reciclaje químico de Agilyx, señalando un giro hacia la circularidad.
Mercado de Estireno en América del Norte
El crecimiento de América del Norte queda rezagado respecto a Asia-Pacífico, ya que INEOS cerró la planta de Sarnia y LyondellBasell prioriza proyectos circulares sobre nueva capacidad, a pesar de la ventaja en costos de etano de la región. México avanza impulsado por las exportaciones de autopartes alineadas con el T-MEC.
Mercado de Estireno en Europa
Europa se rezaga debido a los costos energéticos y las estrictas prohibiciones. Versalis cerró su cracker de Priolo, y los transformadores deben asegurar materias primas recicladas químicamente o de atribución biológica para cumplir con los mandatos de contenido reciclado. La renovación del parque habitacional alemán anterior a 1979, en el marco de las directivas de la UE, sí impulsa la demanda de EPS, aunque condicionada a bajas huellas de carbono.
Mercado de Estireno en Oriente Medio y África
Oriente Medio y África registra la CAGR regional más alta, del 5,91%, a medida que Arabia Saudita amplía la integración aguas abajo en el marco de Visión 2030 y Sudáfrica sustituye importaciones con aislamiento local de EPS. Los proyectos piloto de captura de carbono buscan neutralizar los posibles aranceles fronterizos de carbono de la UE después de 2030.
Análisis de la cadena de valor
La cadena de valor del estireno comienza con el suministro ascendente de aromáticos y olefinas. El benceno y el etileno se combinan para producir etilbenceno, que luego se convierte en monómero de estireno principalmente mediante deshidrogenación catalítica. Los productores operan unidades de estireno integradas o comerciales, y la economía del proceso sigue siendo sensible a la intensidad energética (destilación con vapor y al vacío) y a la relación vapor-hidrocarburo, lo que mantiene la selección de catalizadores y la optimización de servicios como aspectos centrales. Los subproductos como el benceno, el tolueno y las fracciones más pesadas suelen recuperarse para su reutilización interna o venta externa.
Aguas abajo, el monómero de estireno se polimeriza o se combina en derivados que incluyen poliestireno (incluidos los grados EPS/XPS), ABS, SAN y SBR. Una base fragmentada de procesadores convierte luego estas resinas en envases, aislamiento para construcción, piezas automotrices y carcasas eléctricas y electrónicas. La logística a granel (almacenamiento en tanques y movimientos marítimos/ferroviarios) respalda el transporte del monómero, mientras que la logística de gránulos mueve las resinas entre regiones, donde los flujos comerciales ayudan a equilibrar los superávits y déficits estructurales. La coordinación y la alineación de normas se apoyan en organismos como el Styrene Information and Research Center (SIRC), el International Council of Chemical Associations (ICCA), la Gulf Petrochemicals and Chemicals Association (GPCA) y grupos europeos del sector de estirénicos. Para el estireno reciclado químicamente, la recolección y clasificación de materia prima circular sigue siendo un cuello de botella práctico.
Panorama Competitivo
Concentración del Mercado
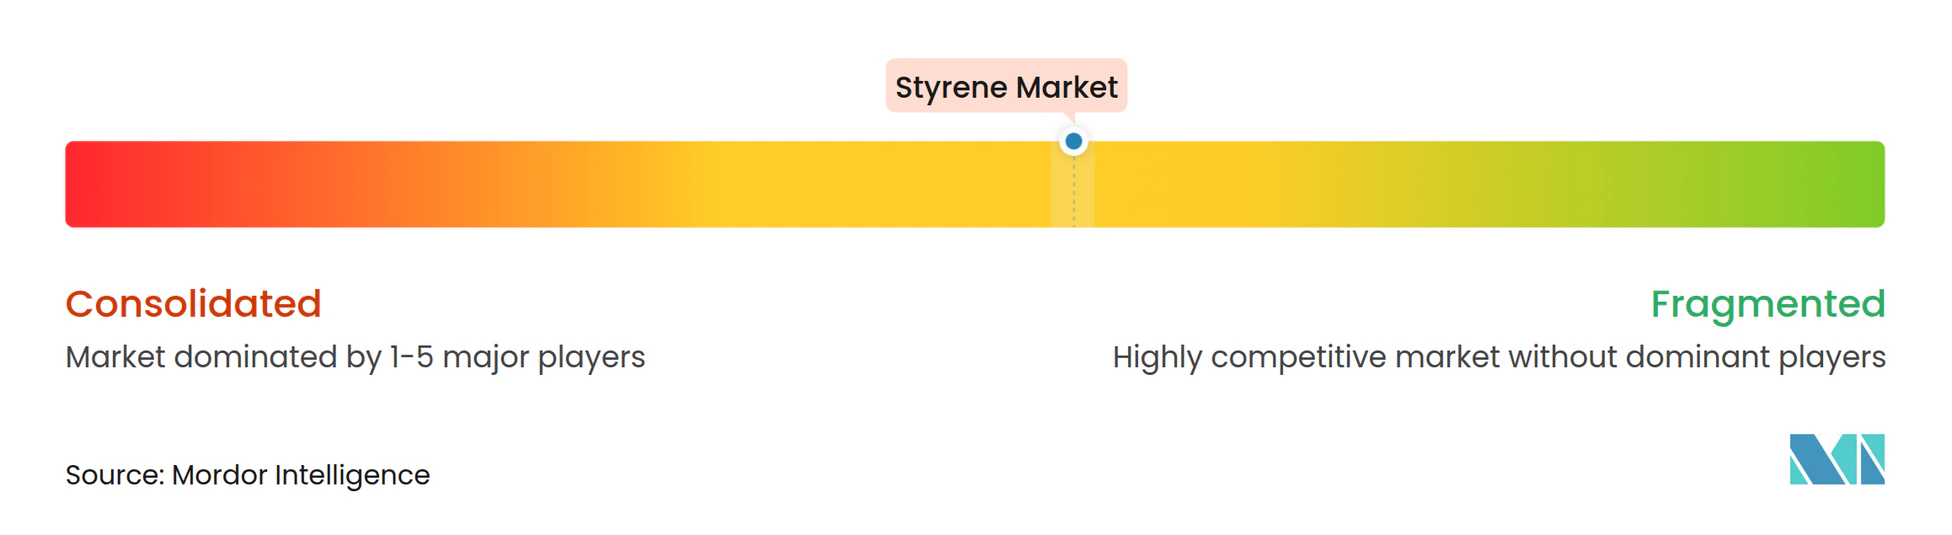
El mercado de estireno está moderadamente concentrado, con los cinco principales productores acaparando aproximadamente el 42% de la participación, mientras que la conversión aguas abajo sigue siendo muy fragmentada. Los complejos integrados asiáticos y del Golfo aprovechan la coproducción de benceno y etileno para mantener el liderazgo en costos en efectivo. Los productores occidentales se orientan hacia ofertas circulares: el monómero reciclado aprobado por la FDA de INEOS Styrolution obtiene una prima del 20-30%. La ruta de Balance de Biomasa de BASF, certificada ISCC PLUS, reduce el CO₂ de cuna a puerta hasta en un 50%, pero conlleva una prima de precio del 20-30%.
Agilyx y Pyrowave licencian la despolimerización por microondas y catalítica, y la asociación de Michelin en 2025 valida la demanda en aplicaciones de caucho para neumáticos. Trinseo emergió del Capítulo 11 en 2024 con USD 225 millones en nuevo capital, desinvirtió el policarbonato a Mitsubishi Chemical y revisa los aglutinantes de látex para concentrarse en los estirénicos de ingeniería.
Las presiones de exceso de capacidad en China persisten: Hengli, Shenghong y Wanhua añadieron 1,45 millones de toneladas entre 2023 y 2024, llevando los márgenes del poliestireno de uso general por debajo de USD 50 por tonelada. Los productores europeos paralizan las líneas de producción variables durante los mínimos de precios, y se espera una consolidación a medida que los pequeños extrusores enfrentan barreras de capital para las inversiones en certificación y reciclaje.
Líderes de la Industria del Estireno
-
SABIC
-
INEOS Styrolution
-
LG Chem
-
Trinseo
-
CHIMEI
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Estireno Empresas cubiertas en este informe
- Americas Styrenics LLC (AmSty).
- Asahi Kasei Corporation
- BASF
- Chevron Phillips Chemical Company
- CHIMEI
- Covestro AG
- Dow
- Formosa Chemicals & Fibre Corp.
- Hanwha Group
- INEOS Styrolution
- Kumho Petrochemical
- LG Chem
- LyondellBasell Industries Holdings BV
- PetroChina Co. Ltd
- Reliance Industries Ltd
- SABIC
- SIBUR
- Synthos
- TotalEnergies
- Trinseo
- Versalis SpA
- Wanhua Petrochemical (Yantai) Co., Ltd.
- Westlake Corporation
Oportunidades de mercado y perspectivas futuras
La oportunidad clave se centra en escalar las vías circulares del estireno que cumplan con los requisitos de contacto alimentario y contenido reciclado, manteniendo al mismo tiempo la calidad del monómero y el rendimiento del polímero de forma consistente. La evidencia industrial ya es visible en Europa, donde Indaver opera una unidad de despolimerización en Amberes (referenciada en 26.000 toneladas por año) que suministra monómero de estireno reciclado a la cadena europea de INEOS Styrolution, y en pasos de comercialización como el lanzamiento en mayo de 2026 de la plataforma TruStyrenyx por parte de Technip Energies y Agilyx para monómero de estireno reciclado de alta pureza (más del 99,8% de pureza). Estos avances crean espacio para envases conformes por parte de los propietarios de marcas y para insumos certificados destinados a los convertidores, pero también subrayan puntos de presión a corto plazo relacionados con el abastecimiento de materia prima, la calificación y las estructuras de compra.
Una segunda oportunidad consiste en fortalecer la resiliencia de la cadena de suministro a medida que los flujos comerciales reaccionan ante interrupciones y riesgos logísticos. En 2026, los desafíos de transporte marítimo en torno al Estrecho de Ormuz, con casos de fuerza mayor reportados por productores en Arabia Saudita y Kuwait, resaltaron el valor de la diversificación en el abastecimiento, el almacenamiento y la flexibilidad regional para el monómero de estireno y los estirénicos. China también mostró capacidad de respuesta en exportaciones durante períodos de disponibilidad ajustada al contado, con exportaciones de estireno reportadas de 84.470 toneladas métricas en marzo de 2026, respaldando el papel del arbitraje vinculado a Asia y de las exportaciones de derivados en el equilibrio de los mercados globales. En el lado de la oferta, los proyectos integrados continúan añadiendo capacidad, incluida una planta de estireno reportada de 700.000 toneladas por año vinculada al complejo Huajin Aramco. Ese incremento aumenta la presión sobre los activos no integrados y otorga mayor peso a la posición de costos, las certificaciones circulares y el desarrollo de aplicaciones en ABS, aislamiento y estirénicos de mayor especificación.
Desarrollos recientes de la industria en Mercado de Estireno
- Junio de 2026: INEOS Styrolution anunció la decisión de cerrar permanentemente su planta de producción de poliestireno en Channahon, Illinois. La decisión reduce la huella de la empresa en América del Norte y refleja la optimización continua de la red en medio de una economía desafiante para el poliestireno commodity.
- Septiembre de 2025: INEOS Styrolution marcó su primera entrega comercial de monómero de estireno reciclado suministrado por Indaver desde Amberes, Bélgica. Este hito avanza el ciclo cerrado de los estirénicos al demostrar el suministro a escala industrial de materia prima circular a la cadena de producción europea de la empresa.
- Junio de 2024: Trinseo lanzó las resinas sostenibles MAGNUM ECO+ ABS y TYRIL CR SAN, que funcionan como soluciones sustitutivas directas utilizando contenido reciclado posconsumo. Estas introducciones amplían las opciones de estirénicos basados en PCR para aplicaciones automotrices, industriales y de consumo que requieren continuidad de rendimiento junto con la reducción de la huella ambiental.
Mercado de Estireno Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de estireno se define como la demanda global de productos a base de estireno que se consumen en los principales usos finales, cuantificada en volumen físico (toneladas) para reducir la distorsión provocada por los precios cíclicos.
Exclusiones del alcance: Se excluyen los efectos de inflación basados exclusivamente en precios y las transferencias internas no comerciales que no reflejan el consumo del mercado final.
Descripción General de la Segmentación
- Por Tipo de Producto
- Poliestireno
- Acrilonitrilo Butadieno Estireno
- Caucho de Estireno Butadieno
- Otros Tipos de Producto (Estireno-Acrilonitrilo)
- Por Industria de Usuario Final
- Envasado
- Construcción
- Bienes de Consumo
- Automotriz y Transporte
- Eléctrico y Electrónico
- Otras Industrias de Usuario Final (Textil)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza estableciendo una base de hechos sólida sobre la capacidad del estireno, el comercio y los patrones de conversión en la cadena de valor, dado que se trata de una gran cadena de productos básicos con señales públicas visibles. Las fuentes utilizadas incluyen estadísticas oficiales de comercio y portales de aduanas, publicaciones estadísticas de energía y petroquímica como las de la EIA de EE. UU. y las series de la OCDE, así como literatura técnica en revistas de ingeniería polimérica y química.
También se revisaron informes anuales de productores, presentaciones para inversores y anuncios a nivel de planta publicados por medios de prensa y sitios web de asociaciones de reconocido prestigio. Esto permitió construir una línea de tiempo para paradas de mantenimiento, eliminación de cuellos de botella y nuevas construcciones. Para la verificación cruzada, se utilizaron suscripciones de pago centradas en finanzas e inteligencia empresarial, noticias y datos financieros, y una base de datos de envíos de importación o exportación a nivel de embarque para validar la dirección del comercio y la razonabilidad de las brechas de oferta regional implícitas. Estas son fuentes ilustrativas, y se consultaron muchas otras referencias públicas para recopilar datos, validar puntos y clarificar supuestos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba los hallazgos documentales y luego ajustar el modelo de volumen mediante señales operativas y del lado de la demanda reales. Se realizaron conversaciones con participantes a lo largo de la cadena de valor del estireno, incluyendo productores, comerciantes y distribuidores, así como convertidores intermedios y grandes usuarios finales, con cobertura en APAC, EMEA y las Américas para reflejar cómo la oferta y la demanda difieren según la región. Los aportes de estas conversaciones se utilizaron para confirmar rangos de utilización, fugas comerciales, divisiones típicas de la cartera de productos y la rapidez con que la demanda cambia cuando varían los precios y las regulaciones.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos de nivel C (CXO): 20% | APAC: 38% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 27% | EMEA: 35% |
| Actores más pequeños: 22% | Gerentes: 53% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
Nuestro dimensionamiento comienza con una reconstrucción de arriba hacia abajo en la que la oferta regional de estireno se infiere a partir de la capacidad nominal, las tasas de operación típicas y los movimientos netos de comercio, y luego se mapea hacia los grupos de consumo en la cadena de valor. Dado que los derivados impulsan la mayor parte de la demanda, el modelo se ancla en las relaciones de conversión y los patrones de mezcla de los principales productos a base de estireno, seguido de ajustes por variaciones de inventario y paradas de corto plazo.
Para mantener los totales dentro de rangos realistas, se utilizaron aproximaciones selectivas de abajo hacia arriba como verificaciones, tales como divulgaciones de volumen muestreadas de productores y distribuidores, verificaciones de canal sobre la tensión del mercado local, y la demanda implícita derivada de la actividad de los usos finales. Los insumos clave que se monitorean de cerca incluyen rangos de tasas de operación por región, cadencia de paradas planificadas y no planificadas, flujos de importación y exportación, indicadores de producción de plásticos y caucho en la cadena de valor, y señales de demanda de construcción y embalaje que típicamente impulsan el poliestireno y productos relacionados.
Para el pronóstico, se aplicó un análisis de escenarios para que las trayectorias base, conservadora y de recuperación más rápida pudieran evaluarse frente a los supuestos de materias primas y macroeconómicos compartidos por los encuestados del sector. Donde la información de abajo hacia arriba era escasa en países más pequeños, las brechas se llenaron utilizando indicadores proxy como la intensidad comercial, la presencia de capacidad en la cadena de valor y el consumo de plásticos per cápita, y luego se corrigieron mediante retroalimentación de entrevistas antes de finalizar la serie.
Ciclo de Validación de Datos y Actualización
La validación se realiza en capas para que el análisis y los cálculos estén alineados antes de aprobar los resultados. Los resultados del modelo se comparan con señales independientes, como actualizaciones reportadas sobre la operación de plantas, la dirección del balance comercial y la actividad de producción en la cadena de valor, y luego se revisan los saltos anómalos hasta que se documenta un factor explicativo claro.
Se realiza una segunda revisión por parte de otro analista para cuestionar los supuestos clave, y se vuelve a contactar a las fuentes cuando los supuestos de utilización, comercio o mezcla no concilian con los movimientos observados. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes arranques de capacidad, paradas prolongadas o cambios de política que afectan la demanda de plásticos. Antes de la entrega, se completa un pase final para que los clientes reciban la visión más actualizada de los números y la lógica de respaldo.
Estimación del Mercado de Estireno de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las cifras publicadas del mercado de estireno pueden parecer muy dispares incluso cuando se analizan los mismos usos finales. Esto se debe principalmente a que los estudios mezclan definiciones de valor y volumen, y algunos alcances se inclinan hacia los derivados mientras que otros se centran en el monómero. El momento también importa, ya que las variaciones en las materias primas pueden cambiar rápidamente el valor implícito, y la cadencia de actualización puede dejar supuestos más antiguos en el modelo por más tiempo del previsto.
Las principales brechas suelen provenir de cómo se agrupan los derivados, cómo se construyen los precios de venta promedio a lo largo del año y si el modelo se apoya más en señales del lado de la capacidad o en verificaciones del consumo del lado de la demanda. El momento de la conversión de divisas y el mes elegido como referencia de precios también pueden desplazar el valor declarado en USD, especialmente en un mercado donde los movimientos de costos vinculados al benceno y al etileno afectan los costos rápidamente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 30,12 M de toneladas (2026) | |
| Consultora Global A | 66,97 mil millones de USD (2024) | Utiliza una definición basada en valor y calcula el precio de una canasta de derivados del estireno, por lo que los cambios en los precios de los polímeros y la mezcla de productos asumida pueden mover los totales incluso si la demanda física es estable. |
| Editorial del Sector B | 60,55 mil millones de USD (2024) | Reporta ingresos en USD y típicamente se basa en la progresión del precio de venta promedio combinado y horizontes de pronóstico más largos, lo que puede amplificar las diferencias durante períodos de volatilidad en materias primas y márgenes. |
La tabla señala primero una discrepancia de unidades y luego una discrepancia de alcance, porque el modelo de Mordor Intelligence reporta la demanda global de estireno en toneladas y la vincula a las tasas de operación, los flujos comerciales y la conversión en la cadena de valor, en lugar de convertir el volumen a USD utilizando precios combinados de polímeros. Una vez comprendido esto, la diferencia restante generalmente proviene de qué canasta de derivados se cotiza, el momento del conjunto de precios y la rapidez con que se actualizan los supuestos tras los cambios de capacidad.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de estireno en 2031?
El tamaño del mercado de estireno se pronostica en 39,18 millones de toneladas para 2031.
¿Qué mercado regional crece más rápido para el estireno entre 2026 y 2031?
Oriente Medio y África lidera con una CAGR del 5,91%, impulsada por la integración aguas abajo de Arabia Saudita y la demanda de aislamiento.
¿Qué segmento de producto se expande más rápidamente?
El acrilonitrilo-butadieno-estireno crece a una CAGR del 6,18% gracias a las aplicaciones en vehículos eléctricos e infraestructura 5G.
¿Cómo influyen los proyectos de reciclaje químico en la demanda de estireno?
Las plantas comerciales de despolimerización en Europa y América del Norte suministran monómero apto para contacto con alimentos, apoyando la demanda a pesar de las prohibiciones de un solo uso.