
Tamaño y Participación del Mercado de Pruebas de Validez de Muestras
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
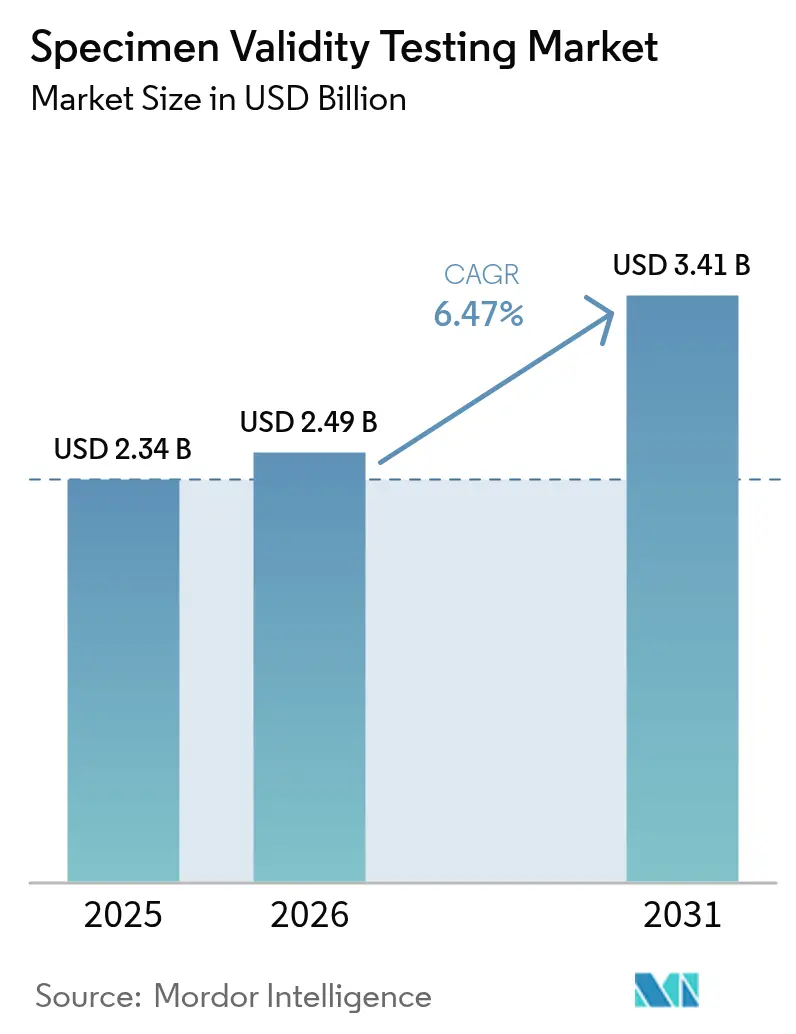
| Tamaño del Mercado (2026) | 2.49 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.41 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.47 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
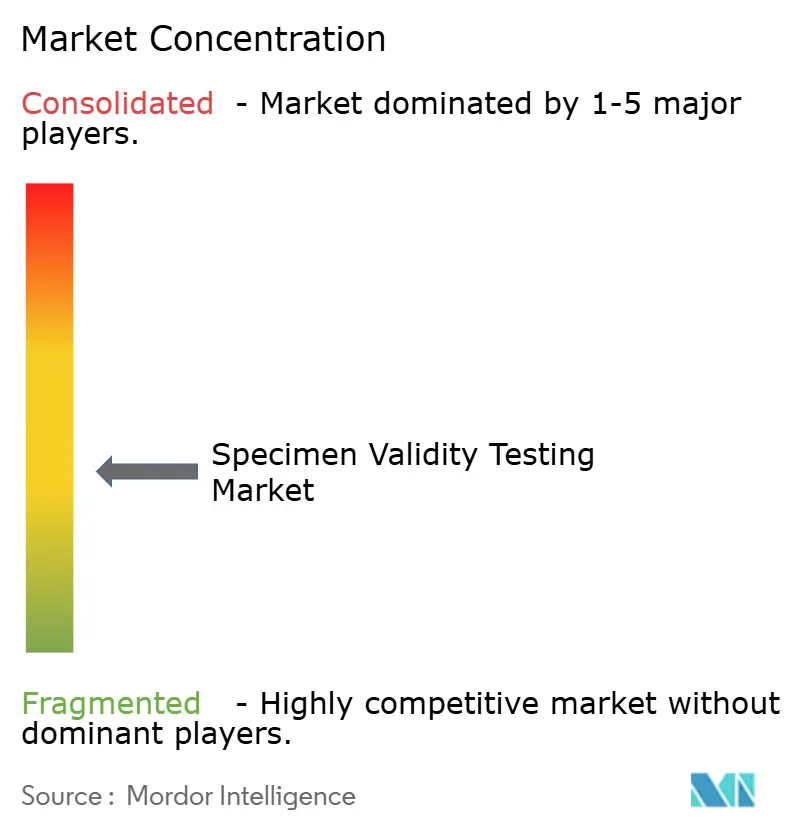
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pruebas de Validez de Muestras por Mordor Intelligence
Se espera que el tamaño del mercado de pruebas de validez de muestras crezca de USD 2,34 mil millones en 2025 a USD 2,49 mil millones en 2026 y se prevé que alcance USD 3,41 mil millones en 2031 a una CAGR del 6,47% durante el período 2026-2031. La trayectoria refleja el endurecimiento de los mandatos de seguridad laboral, la adopción acelerada de plataformas de pruebas en el punto de atención (POC) y las actualizaciones tecnológicas que detectan intentos sofisticados de adulteración. Los empleadores en los sectores del transporte, la energía y la salud continúan ampliando la cobertura de las pruebas, mientras que las actualizaciones gubernamentales —como la expansión del panel federal de enero de 2025 que ahora incluye fentanilo y norfentanilo— elevan el estándar de integridad para todos los laboratorios. El creciente uso de la telesalud también ha abierto un nuevo canal de recolección remota, impulsando la demanda de dispositivos a prueba de manipulaciones y análisis basados en inteligencia artificial que verifican la integridad de las muestras en tiempo real. Aunque las matrices distintas a la orina están ganando aceptación, el mercado de pruebas de validez de muestras sigue respaldado por programas de alto volumen de orina que aún dominan los entornos regulados.
Conclusiones Clave del Informe
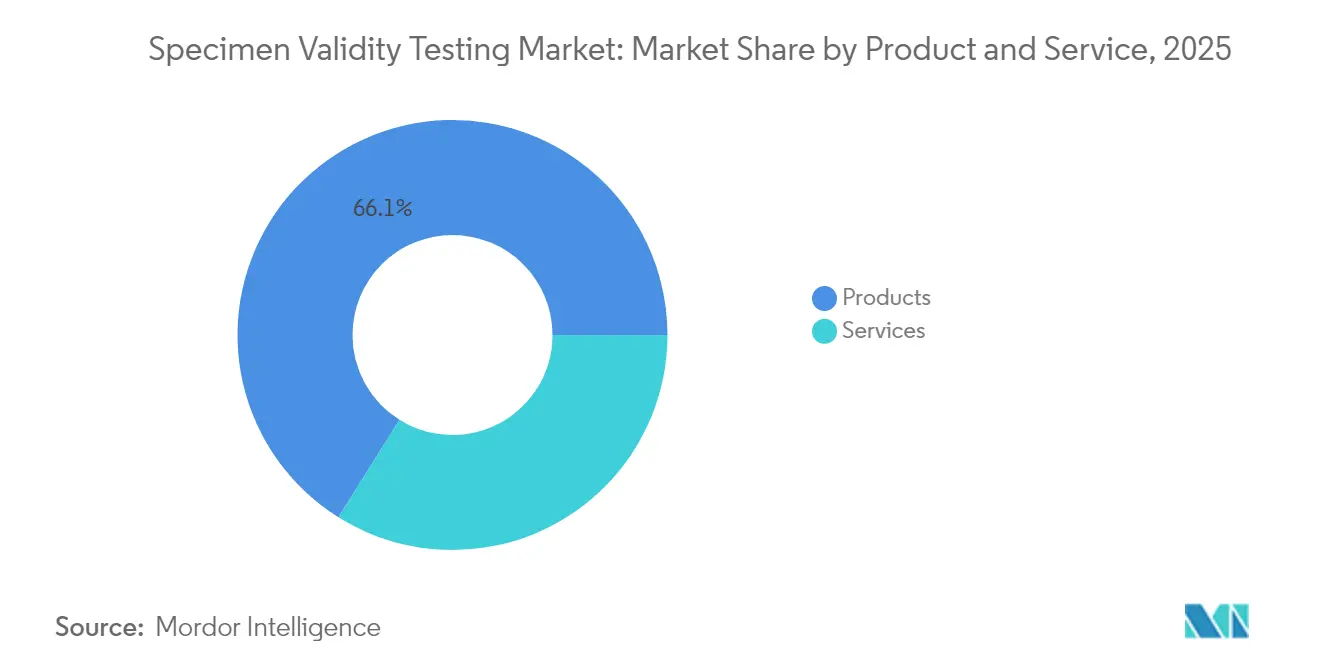
- Por producto y servicio, los productos consumibles mantuvieron una participación de ingresos del 66,10% en 2025, mientras que se prevé que los servicios registren la CAGR más rápida del 7,12% hasta 2031.
- Por tipo, las pruebas de laboratorio representaron el 59,10% de la participación del mercado de pruebas de validez de muestras en 2025, mientras que se prevé que las plataformas POC se expandan a una CAGR del 7,18% hasta 2031.
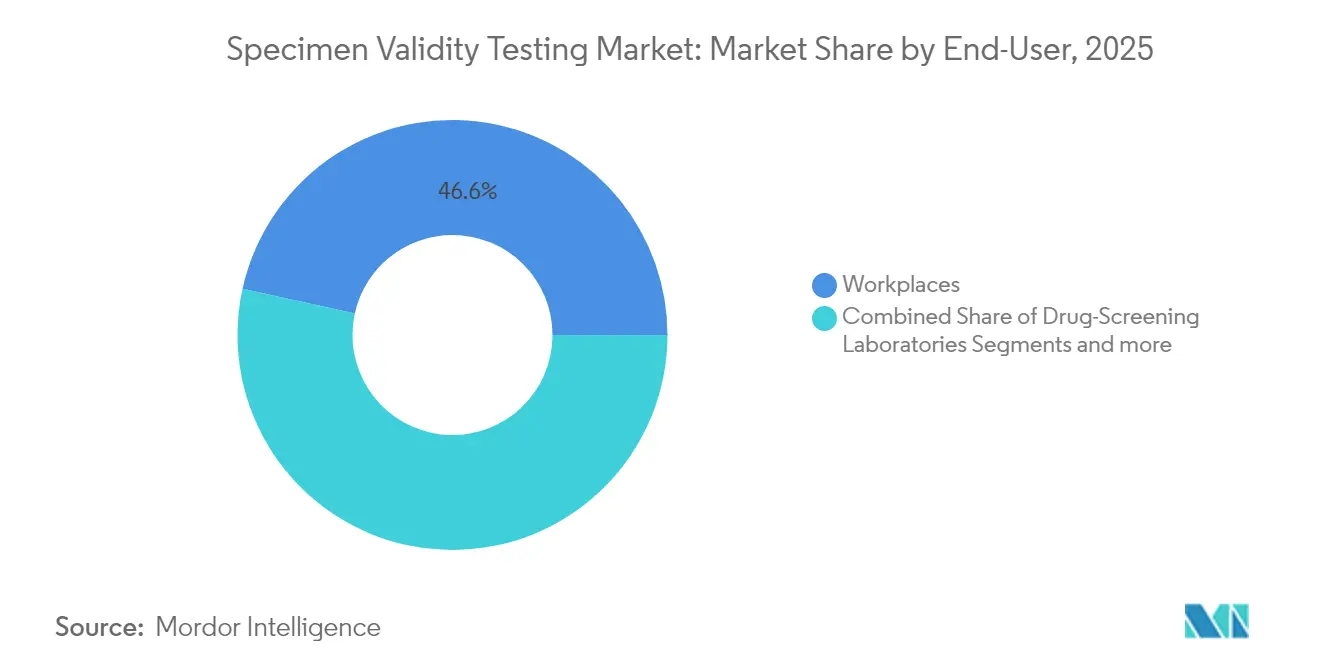
- Por usuario final, los programas en lugares de trabajo lideraron con una participación de ingresos del 46,55% en 2025; los laboratorios de detección de drogas registran la CAGR proyectada más alta del 7,22% hasta 2031.
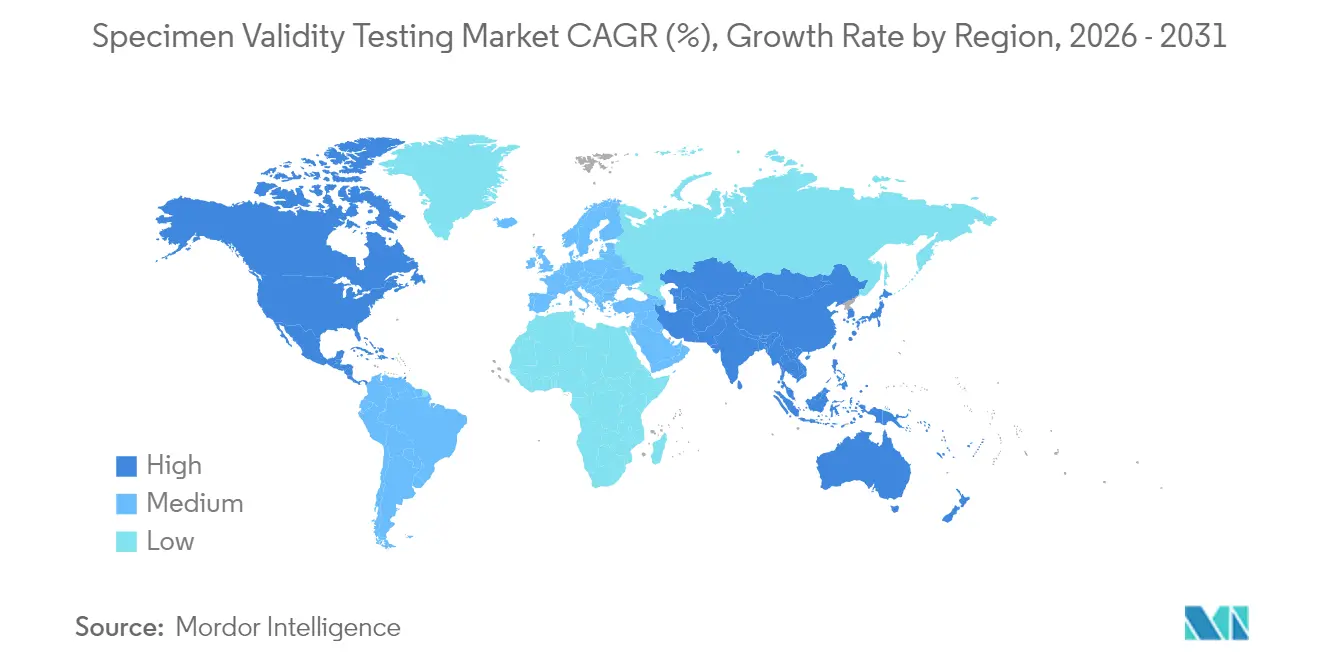
- Por geografía, América del Norte representó el 41,00% del tamaño del mercado de pruebas de validez de muestras en 2025; se prevé que Asia-Pacífico crezca a una CAGR del 7,30% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~ %) en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecientes mandatos de pruebas de drogas en el lugar de trabajo | +1.2% | Global, concentrado en América del Norte y la UE | Mediano plazo (2-4 años) |
| Adopción rápida de dispositivos POC de pruebas de validez de muestras | +0.9% | América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de la telesalud que impulsa los kits para uso doméstico | +0.7% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Algoritmos de aprendizaje automático para la detección de adulteración en tiempo real | +0.6% | Global, liderado por América del Norte | Largo plazo (≥ 4 años) |
| Legalización del cannabis que impulsa paneles diferenciados | +0.5% | América del Norte, extendiéndose a la UE | Corto plazo (≤ 2 años) |
| Seguridad de la cadena de suministro que impulsa los controles estériles | +0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecientes Mandatos de Pruebas de Drogas en el Lugar de Trabajo
Los reguladores en seis continentes están reforzando las normas de seguridad corporativa, instando a los empleadores a verificar no solo la presencia de drogas, sino también la autenticidad de cada muestra. Las directivas alineadas con la OSHA en los Estados Unidos, las Regulaciones de Transporte de Mercancías Peligrosas de Canadá y la orden de pruebas obligatorias en el sector de petróleo y gas del Ministerio de Mano de Obra de Omán subrayan un movimiento colectivo hacia controles de validez de muestras más estrictos. Los grandes conglomerados incorporan cada vez más software de cadena de custodia y supervisión del Oficial de Revisión Médica (MRO) en los procedimientos operativos estándar, mitigando el riesgo de litigios tras accidentes. El multiplicador de demanda resultante impulsa las ventas recurrentes de tiras de temperatura, ensayos de oxidantes y sistemas de custodia digital [1]Autoridad General de Aviación Civil, "MEDIOS ACEPTABLES DE CUMPLIMIENTO," gcaa.gov.ae.
Adopción Rápida de Dispositivos POC de Pruebas de Validez de Muestras
Los analizadores portátiles recientemente aprobados completan ahora las pruebas de adulterantes en menos de seis minutos, cumpliendo con el estándar de "inmediatez" requerido en las investigaciones posteriores a incidentes. La autorización de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) para los ensayos de fentanilo en el lugar de atención ha sentado un precedente para integrar los controles de validez en copas POC de un solo paso. Los empleadores valoran la reducción del tiempo de inactividad, mientras que los laboratorios registran menos muestras rechazadas, lo que acorta los ciclos de facturación. Los proveedores responden con lectores modulares que imprimen informes listos para cumplimiento normativo, reforzando los ingresos recurrentes por consumibles.
Expansión de la Telesalud que Impulsa los Kits de Pruebas de Validez de Muestras para Uso Doméstico
El manejo remoto de pacientes con dependencia a opioides y manejo del dolor exige kits de autorrecolección que protejan contra la sustitución. Ensayos académicos muestran tasas de finalización superiores al 80% para las entregas remotas de orina cuando los parámetros de validez —temperatura, pH, creatinina— están integrados en los dispositivos de recolección. Las aseguradoras de salud ahora exigen prueba documental de validez antes de reembolsar códigos de alta complejidad, lo que lleva a las clínicas a adoptar tubos de transporte a prueba de manipulaciones y sensores de temperatura Bluetooth.
Algoritmos de Aprendizaje Automático para la Detección de Adulteración en Tiempo Real
Los laboratorios de investigación implementan modelos de aprendizaje profundo que comparan espectros de series temporales, identificando anomalías imposibles de detectar mediante ensayos de un solo parámetro. Los estudios de validación tempranos logran una precisión superior al 95% en la identificación de orina sintética o picos de oxidantes. El lanzamiento comercial está preparado para reducir las tasas de falsos negativos y aliviar la carga de interpretación de los MRO, otorgando a los proveedores de reactivos de espectrometría de masas compatibles una ventaja competitiva [2]Yi-Ching Lin, "PS2MS: Un Sistema de Predicción Basado en Aprendizaje Profundo para Identificar Nuevas Sustancias Psicoactivas Mediante Espectrometría de Masas," ACS Publications, pubs.acs.org.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~ %) en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Conciencia limitada entre clínicas pequeñas y medianas | -0.8% | Global, más agudo en Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Cambio hacia matrices distintas a la orina | -0.6% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Restricciones de privacidad de datos en plataformas biométricas | -0.4% | UE y América del Norte | Largo plazo (≥ 4 años) |
| Escasez esporádica de reactivos y aumentos en el precio de materias primas | -0.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Conciencia Limitada entre Clínicas Pequeñas y Medianas
Los proveedores de atención médica más pequeños a menudo subestiman la responsabilidad asociada a muestras no válidas. Las encuestas destacan que el 59% de las barreras para la implementación en el punto de atención están relacionadas con la capacitación y el aseguramiento de la calidad, dejando a muchas clínicas sin verificación de temperatura ni controles de gravedad específica. Las políticas de reembolso ahora rechazan reclamaciones que carecen de documentación de validez, pero persisten las brechas de conocimiento, lo que ralentiza la adopción [3]Blue Cross Blue Shield de Míchigan, "Pruebas de Drogas en el Manejo del Dolor y el Tratamiento de Trastornos por Uso de Sustancias," bcbsm.com.
Cambio hacia Matrices Distintas a la Orina que Reduce la Demanda de Pruebas de Validez de Muestras
La autorización federal de las pruebas de fluido oral para empleados gubernamentales ha llevado a las empresas privadas a adoptar la saliva como matriz principal, lo que reduce el riesgo de adulteración y, por tanto, la necesidad de paneles de validez de orina con múltiples parámetros. Las previsiones sugieren que el 30% de las pruebas reguladas a nivel federal podrían migrar al fluido oral en cuatro años, recortando el potencial de crecimiento de los consumibles orientados a la orina.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto y Servicio:
Los Productos Mantienen la Escala, los Servicios se AceleranLos productos representaron el 66,10% de los ingresos de 2025, sostenidos por la naturaleza consumible de los kits de ensayo, los reactivos oxidantes, los estándares de creatinina y las copas de recolección de un solo uso. Las tiras indicadoras de temperatura por sí solas generaron un ciclo de reemplazo de alta velocidad, especialmente en grandes empresas de logística y energía. Sin embargo, los servicios registran una CAGR del 7,12% hasta 2031, ya que los empleadores externalizan la interpretación de resultados y las auditorías de cumplimiento a consultores MRO y laboratorios especializados. Los entornos médico-legales favorecen las ofertas integradas que combinan la gestión de la cadena de custodia con análisis de aprendizaje automático. Se prevé que el tamaño del mercado de pruebas de validez de muestras para servicios alcance USD 1,2 mil millones en 2031, manteniendo el impulso a pesar del dominio de los consumibles.
La ola de servicios también se apoya en la medicina de recolección remota. Las plataformas de telesalud contratan laboratorios de terceros para verificar la temperatura de la muestra y los niveles de oxidantes a su llegada, pagando tarifas premium por la adjudicación en el mismo día. La demanda de revisiones virtuales de MRO se dispara en los programas de empleo transfronterizos, ampliando los ingresos potenciales y consolidando el mercado de pruebas de validez de muestras como una solución integral en lugar de una vertical de productos únicamente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo:
Las Pruebas de Laboratorio son Dominantes, las POC Ganan VelocidadLos flujos de trabajo de laboratorio representaron el 59,10% de la participación en 2025. Los laboratorios centralizados utilizan sistemas de cromatografía líquida con espectrometría de masas en tándem (LC-MS/MS) que analizan temperatura, gravedad específica, creatinina, pH y oxidantes con precisión regulatoria. Esa infraestructura sustenta el liderazgo en participación del mercado de pruebas de validez de muestras de los grandes laboratorios de referencia. Sin embargo, los formatos POC avanzan a una CAGR del 7,18%, impulsados por fotómetros portátiles y copas inmunocromatográficas que verifican tres o más parámetros de validez en minutos. Se espera que el tamaño del mercado de pruebas de validez de muestras vinculado a las plataformas POC alcance USD 1,45 mil millones en 2031, a medida que la precisión de los dispositivos se aproxima a los estándares de laboratorio.
Los sectores de alto riesgo, como la construcción, ahora implementan analizadores POC robustecidos en los sitios de trabajo para pruebas posteriores a incidentes, reduciendo el tiempo de inactividad. Mientras tanto, los modelos híbridos ven cómo las muestras son primero analizadas por dispositivos POC y solo los positivos —junto con cualquier anomalía de validez identificada— son enviados a los laboratorios, optimizando la distribución de la carga de trabajo.
Por Usuario Final:
Los Lugares de Trabajo Lideran, los Laboratorios se AceleranLos programas corporativos representaron el 46,55% de los ingresos de 2025, consolidando su papel como principal consumidor de consumibles de validez. Los empleadores del transporte, el petróleo y el gas, y el sector público mantienen pruebas obligatorias previas al empleo y aleatorias, garantizando un volumen constante. Los laboratorios de detección de drogas crecen más rápido con una CAGR del 7,22%, reflejando la consolidación que traslada los volúmenes de clínicas más pequeñas a centros de alto rendimiento.
Las clínicas de manejo del dolor, bajo el escrutinio de los pagadores, externalizan cada vez más a instalaciones especializadas capaces de proporcionar métricas de validez integrales. Las agencias de justicia penal, otro nicho crítico, exigen trazabilidad en la cadena de custodia y han comenzado a solicitar registros de temperatura legibles por máquina, profundizando el papel de las plataformas avanzadas de validez.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Pruebas de Validez de Muestras en América del Norte
América del Norte retuvo el 41,00% de los ingresos en 2025 y sigue siendo el referente regulatorio del mercado de pruebas de validez de muestras. El Departamento de Salud y Servicios Humanos exige que cada muestra de orina regulada documente la temperatura (32-38 °C), el pH (4,5-8,0), la gravedad específica (≥1,003) y la creatinina (≥20 mg/dL) inmediatamente después de la recolección, según la SAMHSA. La revisión del panel de enero de 2025, que incorporó el fentanilo y el norfentanilo, incrementó aún más la necesidad de los laboratorios de contar con una confirmación de validez precisa para evitar falsos negativos bajo los nuevos umbrales de corte de analitos del Registro Federal. Los mandatos paralelos del Departamento de Transporte se aplican a aproximadamente 10 millones de trabajadores en funciones sensibles a la seguridad, lo que garantiza altos volúmenes de pruebas. El marco orientado a la privacidad de Canadá reduce las pruebas aleatorias, pero hace hincapié en los programas de fluido oral que aún dependen de la documentación de temperatura y cadena de custodia para su validez legal.
Mercado de Pruebas de Validez de Muestras en Asia-Pacífico
Asia-Pacífico registra la CAGR más rápida del 7,30% hasta 2031, impulsada por las fábricas multinacionales en China y la India que incorporan las mejores prácticas de la Administración de Seguridad y Salud Ocupacional (OSHA) de los Estados Unidos en sus operaciones locales. Los grandes conglomerados de diagnóstico globales han abierto centros regionales para suministrar kits de ensayo y brindar servicios de Oficial de Revisión Médica (MRO) en idiomas locales. El cumplimiento del comercio transfronterizo impulsa a las empresas a adoptar sistemas de cadena de custodia al estilo estadounidense, otorgando al mercado de pruebas de validez de muestras una nueva escala. Los gobiernos regionales están estudiando estatutos de pruebas de drogas obligatorias, particularmente en el transporte y la minería, lo que incorporaría aún más los controles de integridad de muestras.
Mercado de Pruebas de Validez de Muestras en Europa
Europa presenta una regulación fragmentada. Los operadores ferroviarios alemanes aplican normas estrictas de validez de muestras basadas en las directrices federales de los Estados Unidos, mientras que Francia limita las pruebas a funciones sensibles a la seguridad e impone filtros de privacidad más estrictos. El Reglamento de Diagnóstico In Vitro (IVDR) de la Unión Europea impone obligaciones de rendimiento y vigilancia poscomercialización a los dispositivos de validez que ingresan al bloque, elevando las barreras de entrada pero estandarizando la calidad. Los empleadores paneuropeos tienden, por tanto, hacia sistemas de recolección con marcado CE que integran sellos de integridad con código de barras y registros de custodia en la nube.
Mercado de Pruebas de Validez de Muestras en Oriente Medio, África y América del Sur
Oriente Medio y África siguen los estándares internacionales de contratación en petróleo y gas. Los reguladores de aviación del Consejo de Cooperación del Golfo (CCG) exigen controles de validez supervisados por el Oficial de Revisión Médica (MRO), con protocolos de cadena de custodia que reflejan las directrices SAMHSA de los Estados Unidos. Las empresas mineras de Sudáfrica se asocian con laboratorios globales para cumplir con las expectativas de los compradores en cuanto a métricas de pruebas de alta integridad. América del Sur está liderada por Brasil, donde la Ley 13.103/15 obliga a los conductores profesionales a someterse a evaluaciones toxicológicas periódicas que incluyen la documentación de validez de muestras; la popularidad de las pruebas de cabello exige, no obstante, protocolos de validación cruzada para confirmar la autenticidad. El sector automotriz en expansión de Argentina importa las directrices del Departamento de Transporte de los Estados Unidos para satisfacer a sus socios en la cadena de suministro.

Panorama regulatorio
La prueba de validez de especímenes (SVT) se basa en las normas gubernamentales de análisis de drogas en el lugar de trabajo y en los requisitos de certificación de laboratorio relacionados. En los Estados Unidos, las Directrices Obligatorias del Departamento de Salud y Servicios Humanos (HHS) para los Programas Federales de Análisis de Drogas en el Lugar de Trabajo mediante orina establecen los controles de validez requeridos (incluidos los indicadores de creatinina, pH y adulterantes) y la presentación de informes estandarizada, con las directrices actualizadas sobre orina vigentes desde el 1 de febrero de 2024. Estos requisitos determinan las adquisiciones de consumibles de SVT e influyen en la validación de métodos y en las expectativas de competencia para los laboratorios que respaldan programas regulados.
En 2026, el HHS publicó las Directrices Obligatorias para los Programas Federales de Análisis de Drogas en el Lugar de Trabajo: Paneles de Pruebas Autorizados, que formaliza qué fármacos de las Listas I y II y qué biomarcadores están autorizados para las pruebas federales, y refuerza la necesidad de flujos de trabajo de validez defendibles vinculados a los paneles permitidos. Los ecosistemas de pruebas regulados también dependen de las prácticas de cadena de custodia y verificación de resultados integradas en los marcos federales del lugar de trabajo, incluidos los procesos del Oficial de Revisión Médica. Ese vínculo aumenta las expectativas de documentación en los entornos de laboratorio y de atención en el punto de servicio cuando los especímenes se marcan como adulterados, sustituidos o diluidos.
Panorama Competitivo
El mercado de pruebas de validez de muestras presenta una fragmentación moderada. Abbott, Thermo Fisher Scientific, Laboratory Corporation of America, Quest Diagnostics y Siemens Healthineers representan colectivamente una parte considerable de los ingresos globales. Las ventajas de escala provienen de carteras integradas de ensayo a análisis y extensas redes logísticas. La plataforma iCUP de Abbott ahora incorpora monitoreo de temperatura en tiempo real y tiras de oxidantes, combinando la validez con pruebas rápidas de drogas. Quest Diagnostics ha ampliado su presencia internacional a más de 80 países, ofreciendo paneles de cadena de custodia basados en la nube que simplifican el cumplimiento multinacional.
La diferenciación tecnológica impulsa la competencia actual. Las asociaciones entre laboratorios de referencia y proveedores de inteligencia artificial ofrecen clasificadores de adulteración basados en aprendizaje automático, aumentando la fidelización del servicio. Siemens Healthineers pilota flujos de trabajo de espectrometría de masas conectados a la nube que identifican relaciones atípicas entre creatinina y gravedad específica en tiempo casi real, reduciendo la carga de informes de los MRO. Mientras tanto, proveedores especializados como Labcon enfatizan las copas de recolección de grado médico conformes con la IATA, abordando las preocupaciones de esterilidad en la cadena de suministro.
Las empresas emergentes se centran en innovaciones de saliva y micromuestreo —áreas preparadas para erosionar los volúmenes de orina pero que aún requieren prueba de identidad del donante e integridad de la muestra—. Los actores establecidos se protegen adquiriendo o licenciando estas tecnologías, manteniendo los ingresos independientemente de los cambios de matriz. Los proveedores regionales en Asia-Pacífico buscan contratos multinacionales ofreciendo soporte MRO bilingüe y seguimiento en la nube llave en mano, desafiando el dominio de América del Norte.
Líderes de la Industria de Pruebas de Validez de Muestras
Abbott
Thermo Fisher Scientific
LabCorp
Healgen Scientific LLC
Premier Biotech, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pruebas de Validez de Muestras
- Abbott Laboratories
- Thermo Fisher Scientific
- Laboratory Corporation of America (LabCorp)
- Quest Diagnostics
- Siemens Healthineers
- Dragerwerk
- Omega Laboratories
- Premier Biotech Inc.
- Sciteck Inc.
- Alfa Scientific Designs
- QIAGEN
- PerkinElmer
- Orasure Technologies
- Neogen
- Roche
- Healgen Scientific LLC
- Vision Diagnostics Inc.
- Rochester Regional Health (ACM Global Labs)
- Nona Scientific Laboratory
- Applied BioCode Corp.
Lea el análisis de las empresas de pruebas de validez de muestras

Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio tecnológico en blanco en torno a una garantía más sólida de identidad y antiadulteración, ya que la orina sintética y los intentos sofisticados de sustitución presionan a los enfoques tradicionales basados únicamente en marcadores. Una vía visible es la autenticación molecular, que reduce la dependencia de las recolecciones observadas. En abril de 2026, Precision Diagnostics publicó un informe técnico que describe VerifID, un enfoque basado en ADN de repeticiones cortas en tándem (STR) para la verificación de la identidad de especímenes de orina. Al ir más allá de los parámetros químicos, este enfoque amplía el conjunto de herramientas de SVT y respalda oportunidades de servicios premium y consumibles para laboratorios y programas que buscan una mayor defendibilidad probatoria en los flujos de trabajo de manejo del dolor, forenses y de pruebas laborales.
Una oportunidad adicional se centra en análisis avanzados e instrumentación para diferenciar la adulteración con mayor certeza, incluida la espectrometría de masas y la detección de anomalías basada en datos en entornos sensibles a la integridad. Investigaciones publicadas en 2026 describen métodos como la espectrometría de masas de relación isotópica para distinguir la orina sintética de la orina auténtica incluso en mezclas, y otro trabajo de 2026 aplica modelos de aprendizaje automático para detectar el intercambio de muestras a partir de datos de perfiles de biomarcadores a gran escala. A medida que se expanden los canales de telesalud y recolección remota, estas capacidades se traducen en demanda de dispositivos de recolección a prueba de manipulaciones, documentación integrada de cadena de custodia y servicios de laboratorio que puedan resolver especímenes cuestionables con evidencia validada y lista para auditoría.
Recent Industry Developments in Mercado de Pruebas de Validez de Muestras
- Abril de 2026: Precision Diagnostics publicó un informe técnico que describe VerifID, un enfoque basado en ADN de repeticiones cortas en tándem (STR) para autenticar la identidad de especímenes de orina. El lanzamiento destaca un cambio desde los marcadores de validez indirectos hacia la verificación a nivel molecular para programas que desean una mayor defendibilidad sin depender de recolecciones observadas. También crea una nueva vía para servicios de laboratorio especializados y flujos de trabajo que combinan la verificación de identidad con los parámetros tradicionales de SVT.
- Septiembre de 2025: Siemens Healthineers lanzó el Analizador Atellica DT 250, un sistema de análisis de drogas de sobremesa que integra pruebas automatizadas de validez de especímenes para detectar dilución, adulteración y sustitución. Al incorporar la SVT a un formato de analizador automatizado, se favorece un procesamiento estandarizado y de mayor rendimiento y se reduce la variabilidad manual en entornos de análisis de gran volumen. La integración a nivel de plataforma refuerza la adopción por parte de los proveedores de ensayos asociados y consumibles de laboratorio vinculados a informes defendibles.
- Diciembre de 2024: BD y Babson Diagnostics presentaron la tecnología de micromuestreo de sangre capilar, extendiendo los conceptos de integridad y calidad preanalítica a la recolección de sangre en pequeños volúmenes. Si bien la SVT está más establecida en los programas de orina, el micromuestreo añade impulso a los controles más amplios de autenticación y manejo de muestras en todas las matrices. Este movimiento respalda el desarrollo de controles de validez e integridad adaptados a modelos de recolección descentralizados, incluidos entornos remotos o cercanos al paciente.


Mercado de Pruebas de Validez de Muestras Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por herramientas y servicios utilizados para verificar si un espécimen clínico o forense recolectado es apto para el análisis de drogas, es decir, que no esté diluido, sustituido o adulterado, y que los marcadores de integridad se encuentren dentro de los rangos aceptables.
Exclusiones del alcance: excluimos los propios paneles de pruebas confirmatorias de drogas (por ejemplo, la confirmación mediante GC-MS o LC-MS) cuando se facturan como servicios de toxicología independientes en lugar de como trabajo de validez de especímenes.
Descripción general de la segmentación
- Por Producto y Servicio
- Productos
- Kits de Ensayo
- Reactivos y Calibradores
- Desechables
- Servicios
- Productos
- Por Tipo
- Pruebas de Laboratorio
- Pruebas Rápidas y en el Punto de Atención
- Por Usuario Final
- Lugares de Trabajo
- Sistemas de Aplicación de la Ley y Justicia Penal
- Laboratorios de Detección de Drogas
- Centros de Manejo del Dolor
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para construir un punto de partida claro, primero delimitamos los límites de la industria y los flujos de trabajo de análisis comunes leyendo la orientación pública de atención médica y laboratorio, y luego verificamos cómo se factura y adquiere el análisis. Para los marcadores de integridad y adulteración de especímenes, nos basamos en materiales de referencia como publicaciones de los CDC, bases de datos de la FDA para los productos de diagnóstico in vitro relevantes, y literatura de toxicología clínica revisada por pares que describe los puntos de corte típicos y cómo se utilizan las pruebas en la práctica.
También revisamos estadísticas oficiales y señales de actividad para formar un panorama de la demanda, incluidos los recursos de SAMHSA y OSHA vinculados a las pruebas en el lugar de trabajo y los programas de consumo de sustancias, además de avisos públicos de licitación y portales de adquisición donde se compran servicios y consumibles de laboratorio. Los registros de empresas, presentaciones a inversionistas y prensa de reputación se utilizan para rastrear cambios en la combinación de productos, las vías de distribución y los patrones de subcontratación de servicios. Cuando es necesario, complementamos con suscripciones pagadas para datos financieros e inteligencia de empresas, bases de datos de patentes y registros de importación y exportación a nivel de envío para verificar la escala de los proveedores y la dirección del crecimiento. Estos ejemplos de fuentes son solo ilustrativos, y se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo observado en la investigación documental, especialmente cuando los datos públicos son escasos en cuanto a precios y utilización. Hablamos con personal de operaciones de laboratorio, equipos de adquisiciones, gerentes de producto y partes interesadas centradas en el cumplimiento normativo en las principales regiones, de modo que los supuestos sobre la frecuencia de las pruebas, los precios de venta promedio y las tasas de adopción de servicios puedan ajustarse a la práctica del mundo real.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 14% | APAC: 48% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 29% | EMEA: 31% |
| Actores más pequeños: 19% | Gerentes: 57% | Américas: 21% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que los volúmenes de pruebas se reconstruyen a partir de conjuntos de demanda observables, incluida la intensidad del análisis en el lugar de trabajo, el rendimiento de la toxicología basada en laboratorio y la proporción de pruebas de drogas que requieren controles de integridad de especímenes antes de la presentación de informes. Una vez enmarcada esa demanda, el modelo convierte la actividad en valor utilizando puntos de precio para los marcadores y flujos de trabajo de validez comunes (por ejemplo, controles de creatinina y gravedad específica, paneles de oxidantes y adulterantes, y formatos de validez rápidos), y luego se alinea con la división entre productos y servicios asociados donde la subcontratación es común.
Para mantener el modelo realista, los totales se corroboran con aproximaciones selectivas de abajo hacia arriba, como la consolidación de un conjunto muestreado de proveedores y laboratorios, el uso de verificaciones de canal sobre la adopción de kits y consumibles, y la validación de los rangos típicos de precio de venta promedio (ASP) según el entorno del usuario final. Las variables clave que rastreamos incluyen la proporción de pruebas de laboratorio frente a pruebas rápidas y en el punto de atención, la utilización por episodio de prueba, los cambios en la combinación hacia paneles multianalito, la penetración de la subcontratación para servicios de validez y la intensidad de la política de pruebas regional. Cuando falta un dato de precio o volumen a nivel de país, salvamos las brechas utilizando mercados sustitutos con prácticas de prueba similares, y luego ajustamos según los niveles de ingresos y las estructuras de costos de laboratorio.
Para el pronóstico, nos basamos en un análisis de escenarios respaldado por opiniones de expertos sobre la dirección de las políticas, los programas de pruebas de los empleadores y la adopción de la automatización de laboratorio, y luego aplicamos trayectorias de crecimiento conservadoras a base a las variables centrales antes de finalizar la curva de ingresos.
Validación de datos y ciclo de actualización
Los resultados se verifican mediante múltiples pasos para detectar tempranamente los excesos y las subestimaciones evidentes. Comparamos los totales del mercado con señales independientes, como la dirección de la colocación de instrumentos, la lógica de adopción de consumibles y la proporción esperada de pruebas de drogas que ejecutan controles de validez, y luego revisamos los supuestos cuando las proporciones parecen anormales.
Antes de la aprobación final, el modelo es revisado por otro analista, con verificaciones de varianza entre regiones, usuarios finales y las divisiones entre producto y servicio. Si un dato clave cambia de manera significativa, como un gran cambio en la combinación de pruebas o en el comportamiento de precios, se vuelve a contactar a los informantes primarios para confirmar qué cambió y por qué. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando se observan eventos regulatorios o de demanda importantes, seguidas de una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Comparación del dimensionamiento del mercado de pruebas de validez de especímenes de Mordor Intelligence con otras estimaciones publicadas
Las cifras publicadas para este mercado pueden parecer muy dispares porque las empresas no siempre contabilizan el mismo conjunto de ingresos, y también eligen diferentes años base y trayectorias de precios para flujos de trabajo de prueba similares. Las diferencias suelen deberse a si se incluyen los servicios, cómo se tratan los formatos rápidos frente a los flujos de trabajo basados en laboratorio, y si el trabajo de toxicología adyacente se agrupa en el mismo total.
La tabla muestra una dispersión que se explica en gran medida por las decisiones de alcance y año, y en el modelo de Mordor Intelligence el valor de 2025 se construye tanto a partir de los ingresos por productos como de los servicios relacionados con la validez, manteniendo las propias pruebas confirmatorias de drogas fuera del total, a menos que formen parte directamente de la facturación de validez de especímenes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,34 mil millones de USD (2025) | |
| Consultora Global A | 2,52 mil millones de USD (2025) | Utiliza una división diferente de productos y servicios y parece incluir un conjunto más amplio de analizadores y servicios relacionados con el flujo de trabajo, lo que puede aumentar los ingresos contabilizados incluso cuando los volúmenes de pruebas son similares. |
| Editorial del Sector B | 2,72 mil millones de USD (2025) | Se calcula de forma inversa a partir de una trayectoria de crecimiento más alta y puede aplicar una progresión más rápida del precio de venta promedio (ASP) para los formatos rápidos y de punto de atención, lo que aumenta el valor del año inicial al normalizarse en USD. |
Después de alinear las inclusiones y el año que se compara, la variación restante se debe principalmente a cómo cada estudio trata los servicios y a la rapidez con la que se supone que se mueven los precios. Nuestro enfoque mantiene el total rastreable hasta impulsores de actividad claros y datos de precios realistas, lo que facilita reproducir y defender la cifra final en las discusiones de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de pruebas de validez de muestras?
El tamaño del mercado de pruebas de validez de muestras se sitúa en USD 2,49 mil millones en 2026 y se proyecta que alcance USD 3,41 mil millones en 2031.
¿Qué región domina el mercado de pruebas de validez de muestras?
América del Norte lidera con una participación de ingresos del 41,00% en 2025 debido a los estrictos requisitos federales en el lugar de trabajo.
¿Por qué los servicios crecen más rápido que los productos?
La creciente complejidad de los protocolos, las pruebas remotas y la necesidad de interpretación experta por parte del Oficial de Revisión Médica impulsan una CAGR del 7,12% para los servicios.
¿Cómo influye la inteligencia artificial en las pruebas de validez de muestras?
Los modelos de aprendizaje automático ahora detectan patrones sofisticados de adulteración con una precisión superior al 95%, mejorando la fiabilidad de los laboratorios y la diferenciación competitiva.
¿Qué impacto tienen las matrices distintas a la orina en el crecimiento del mercado?
El cambio hacia las pruebas de fluido oral y cabello reduce la demanda de consumibles tradicionales de validez de orina, pero abre oportunidades para nuevas herramientas de verificación de integridad adaptadas a matrices alternativas.
¿Qué segmento de usuario final se está expandiendo más rápidamente?
Los laboratorios de detección de drogas, impulsados por las tendencias de consolidación y externalización, están preparados para crecer a una CAGR del 7,22% hasta 2031.
Última actualización de la página el:



