
Tamaño y Participación del Mercado de Barritas Energéticas de España
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
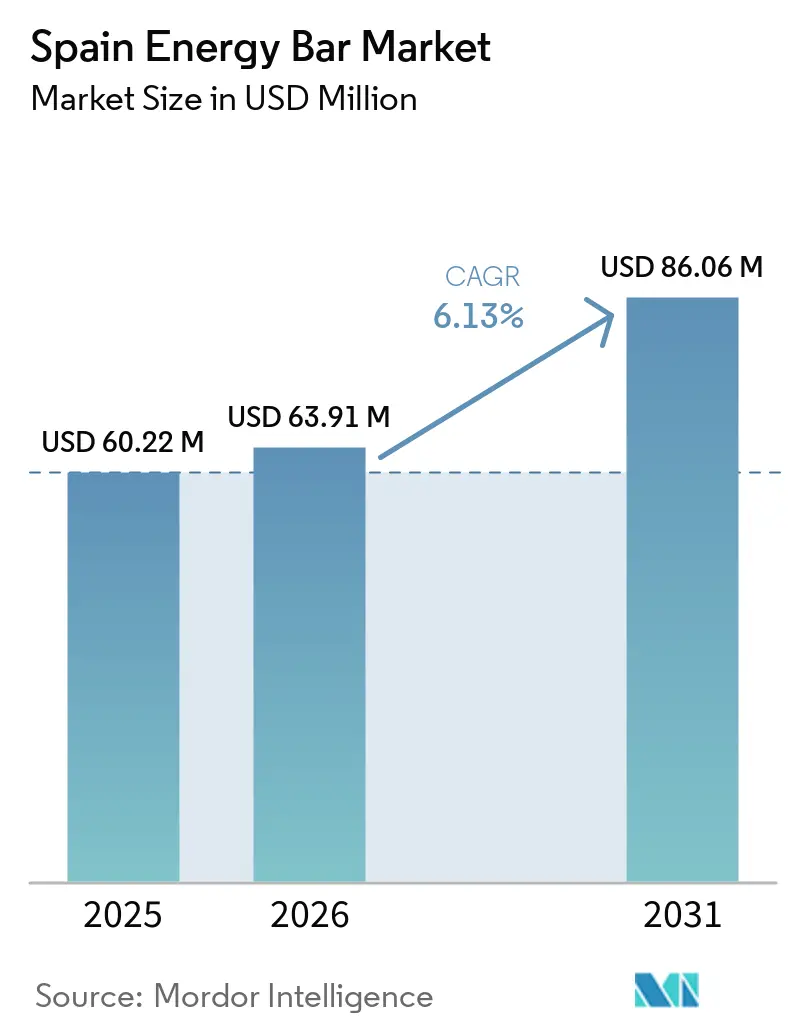
| Tamaño del mercado en el año base (2025) | 60.22 Millones de dólares |
| Tamaño del Mercado (2026) | 63.91 Millones de dólares |
| Tamaño del Mercado (2031) | 86.06 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.13 % |
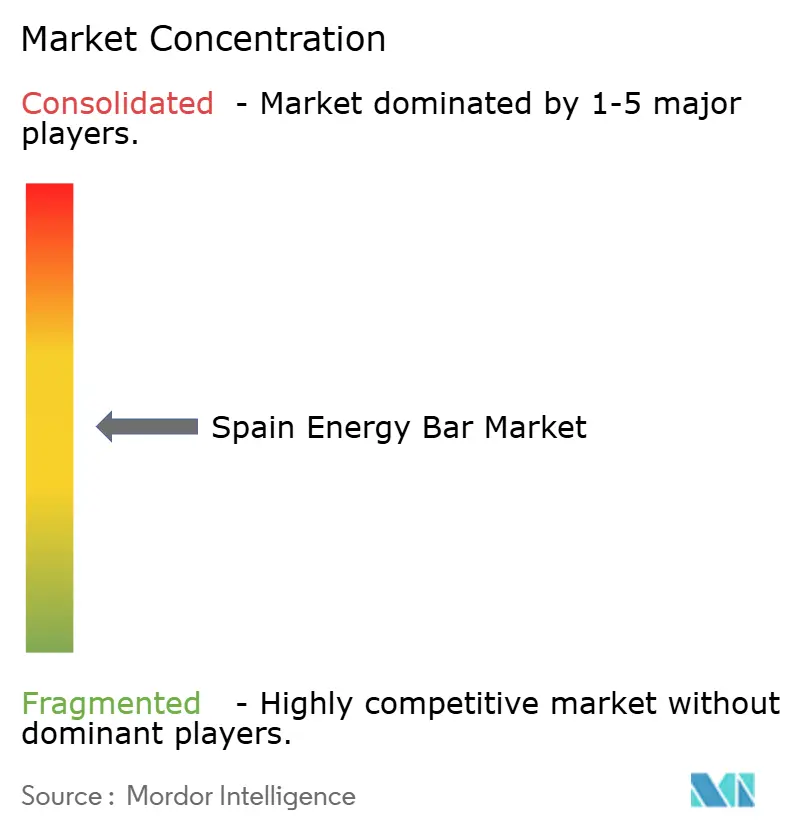
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Barritas Energéticas de España por Mordor Intelligence
El tamaño del Mercado de Barritas Energéticas de España se valoró en USD 60,22 millones en 2025 y se estima que crecerá desde USD 63,91 millones en 2026 hasta alcanzar USD 86,06 millones en 2031, a una CAGR del 6,13% durante el período de previsión (2026-2031). Esta expansión está impulsada por los cambios en los estilos de vida de los consumidores, el aumento de la conciencia sanitaria y una demanda creciente de opciones nutricionales convenientes. Factores como las agendas urbanas ocupadas, una mayor participación en gimnasios y la preferencia por productos funcionales, con etiqueta limpia y ricos en proteínas están desplazando el enfoque del mercado de las barritas básicas a productos especializados orientados al fitness, el bienestar y los requerimientos de energía diaria. Además, la innovación en forma de formulaciones bajas en azúcar, opciones de origen vegetal y barritas con ingredientes funcionales está intensificando la competencia, especialmente a medida que el comercio minorista en línea gana impulso debido a la elevada adopción digital de España. A pesar de la fragmentación del mercado y la competencia de otras alternativas de snacks saludables, el sector continúa creciendo, respaldado por la evolución de las preferencias de los consumidores, una oferta de productos mejorada y una disponibilidad más amplia en los canales minoristas.
Conclusiones Clave del Informe
- Por tipo de producto, las barritas de cereales y granola representaron el 44,89% de la cuota del mercado de barritas energéticas en España en 2025, mientras que se prevé que las barritas ricas en proteínas se expandan a una CAGR del 6,33% hasta 2031.
- Por perfil de sabor, las variantes a base de chocolate lideraron con una cuota de ingresos del 41,39% en 2025, mientras que se proyecta que las barritas a base de frutas registren una CAGR del 7,22% hasta 2031.
- Por segmento de precio, el segmento masivo capturó el 73,92% de la cuota del tamaño del mercado de barritas energéticas en España en 2025, aunque las ofertas premium avanzan a una CAGR del 6,41% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados mantuvieron una cuota del 56,22% en 2025; el comercio minorista en línea está en camino de registrar la CAGR más rápida, del 7,98%, hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Barritas Energéticas de España
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de centros de fitness y gimnasios | +1.2% | Nacional, concentrado en Madrid, Barcelona, Valencia | Medio plazo (2-4 años) |
| Estilos de vida urbanos ocupados y en constante movimiento | +1.5% | Nacional, centros urbanos (Madrid, Barcelona) | Corto plazo (≤ 2 años) |
| Innovación de productos y nutrición funcional | +1.1% | Nacional, enfoque en el segmento premium | Medio plazo (2-4 años) |
| Base de consumidores cada vez más conscientes de la salud | +1.3% | Nacional | Largo plazo (≥ 4 años) |
| Demanda de productos con etiqueta limpia/ecológicos | +0.8% | Nacional, segmento premium | Medio plazo (2-4 años) |
| Cambios demográficos y de patrones de estilo de vida | +0.6% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de centros de fitness y gimnasios
El crecimiento de los centros de fitness y gimnasios en España es un impulsor clave del mercado de barritas energéticas, ya que ha incrementado la demanda de snacks convenientes, con alto contenido energético y ricos en proteínas que apoyan la nutrición pre y post-entrenamiento. Con más consumidores adoptando rutinas regulares de ejercicio y fitness, las barritas energéticas se han convertido en una opción popular para la reposición rápida de energía, la recuperación muscular y el rendimiento sostenido, convirtiéndolas en un componente esencial de un estilo de vida activo. Esta tendencia no solo ha impulsado la demanda de barritas ricas en proteínas y funcionales, sino que también ha estimulado la innovación en formulaciones, sabores y tamaños de porción para satisfacer las necesidades de los consumidores orientados al fitness. Por ejemplo, los datos de la Asociación para la Investigación de Medios (AIMC) de 2023 indican que aproximadamente el 16,5% de la población de España había visitado un gimnasio, destacando una base significativa y creciente de personas conscientes de la salud y el fitness [1]. Esta cultura del fitness en expansión respalda directamente el mercado de barritas energéticas, ya que los gimnasios y los entusiastas del fitness buscan cada vez más opciones convenientes y nutritivas para complementar sus entrenamientos, creando oportunidades tanto para marcas globales como domésticas para atender a este segmento de consumidores dedicados.
Estilos de vida urbanos ocupados y en constante movimiento
Los estilos de vida urbanos ocupados y en constante movimiento han aumentado significativamente la demanda de snacks convenientes y listos para consumir que se integran a la perfección en las rutinas diarias de los consumidores. Los residentes urbanos, incluidos profesionales, estudiantes y viajeros frecuentes, a menudo disponen de tiempo limitado para las comidas tradicionales, lo que convierte a las barritas energéticas en una opción atractiva para obtener energía rápida, saciedad y nutrición mientras viajan, trabajan o estudian. La combinación de conveniencia, envases portátiles y una amplia variedad de sabores garantiza que las barritas energéticas sigan siendo la opción preferida de los consumidores urbanos que valoran la eficiencia sin sacrificar la nutrición o el sabor. Las marcas abordan estas necesidades ofreciendo productos en formatos más pequeños y fáciles de llevar, una variedad de sabores y formulaciones funcionales adaptadas a personas con agendas ocupadas. A medida que avanza la urbanización y el ritmo de vida se acelera en las principales ciudades españolas como Madrid, Barcelona y Valencia, se espera que la demanda de opciones de snack rápidas, nutritivas y portátiles se mantenga sólida. Esta tendencia sigue impulsando el crecimiento en el mercado de barritas energéticas.
Innovación de productos y nutrición funcional
La innovación de productos y la nutrición funcional son impulsores clave del Mercado de Barritas Energéticas en España, ya que los consumidores prefieren cada vez más barritas snack que ofrezcan beneficios específicos para la salud, mayor saciedad y apoyo al rendimiento, además de la provisión básica de energía. Los fabricantes están respondiendo a esta demanda introduciendo barritas enriquecidas con proteínas, fibra, vitaminas, minerales y otros ingredientes funcionales, satisfaciendo la creciente preferencia por opciones más saludables y nutricionalmente avanzadas. Esta tendencia ha llevado al desarrollo de segmentos especializados, incluidas las barritas altas en proteínas, las opciones bajas en azúcar o en calorías, y las barritas diseñadas para la sustitución de comidas o la recuperación deportiva, lo que ayuda a los productos a destacar en un mercado competitivo. Por ejemplo, la marca Barebells Functional Foods ofrece una Barrita Alta en Proteínas con 20 g de proteína, siendo baja en azúcar y calorías, lo que demuestra cómo la nutrición funcional y la innovación de productos atienden a los consumidores preocupados por la salud y el fitness. Dichos productos combinan la comodidad con la capacidad de satisfacer necesidades dietéticas o de estilo de vida específicas, mejorando la propuesta de valor de las barritas energéticas más allá del snacking tradicional.
Base de consumidores cada vez más conscientes de la salud
El Mercado de Barritas Energéticas de España está impulsado principalmente por la creciente conciencia sanitaria entre los consumidores, ya que más personas se centran en la nutrición equilibrada, el control del peso y opciones de snacking más saludables. Esta tendencia ha generado una demanda de productos que ofrezcan beneficios funcionales, contenido calórico controlado, ingredientes limpios y perfiles de macronutrientes mejorados, posicionando a las barritas energéticas como una opción preferida para el consumo diario. La creciente conciencia sobre las enfermedades relacionadas con el estilo de vida, los problemas de salud derivados de la dieta y la importancia de mantener un peso saludable está llevando a los consumidores a sustituir los snacks azucarados tradicionales por barritas energéticas que proporcionan energía sostenida, proteínas, fibra e ingredientes naturales. Por ejemplo, los datos del Instituto Nacional de Estadística de España indican que en 2023, el 55,0% de la población de 18 años o más tenía sobrepeso, lo que pone de relieve las crecientes preocupaciones sobre la calidad de la dieta y los riesgos asociados para la salud [2]. En consecuencia, los consumidores buscan activamente alternativas de snacks más saludables que apoyen el control del peso, mejoren los niveles de energía y se alineen con sus objetivos de bienestar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensa competencia de snacks saludables alternativos | -0.9% | Nacional | Corto plazo (≤ 2 años) |
| Estrictas regulaciones de seguridad alimentaria y requisitos de etiquetado | -0.5% | Nacional, cumplimiento a escala europea | Medio plazo (2-4 años) |
| Escepticismo del consumidor hacia los ingredientes artificiales | -0.4% | Nacional | Medio plazo (2-4 años) |
| Vida útil limitada de las barritas energéticas | -0.3% | Nacional, dependiente de la distribución | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Intensa competencia de snacks saludables alternativos
La intensa competencia de snacks saludables alternativos representa un desafío significativo para el Mercado de Barritas Energéticas de España, ya que los consumidores disponen ahora de una gama más amplia de opciones nutritivas, convenientes y atractivas. La creciente preferencia por estilos de vida centrados en la salud ha llevado a un aumento en la demanda de snacks que se alineen con estos valores, ofreciendo a los consumidores más opciones más allá de las barritas energéticas tradicionales. Productos como mezclas de frutos secos, frutas deshidratadas, frutos secos, snacks a base de yogur, galletas proteicas, bebidas funcionales y batidos nutricionales listos para beber apuntan cada vez más al mismo segmento de consumidores conscientes de la salud y en constante movimiento que las barritas energéticas. Muchas de estas alternativas son percibidas como más naturales, menos procesadas o más satisfactorias, lo que puede reducir la demanda de barritas energéticas tradicionales y premium. Además, las marcas de estas categorías competidoras a menudo enfatizan atributos de etiqueta limpia, alto contenido en proteínas o bajo en azúcar, lo que exige a los fabricantes de barritas energéticas innovar continuamente para seguir siendo competitivos.
Estrictas regulaciones de seguridad alimentaria y requisitos de etiquetado
Las estrictas regulaciones de seguridad alimentaria y los requisitos de etiquetado representan un desafío significativo para el Mercado de Barritas Energéticas de España, generando cargas operativas y financieras tanto para los fabricantes establecidos como para las marcas más pequeñas y emergentes. España, en consonancia con la normativa europea más amplia, aplica estándares rigurosos en materia de trazabilidad de ingredientes, declaración de alérgenos, exactitud nutricional, protocolos de higiene y declaraciones de propiedades saludables permitidas. Estas regulaciones exigen a las empresas inversiones sustanciales en sistemas de cumplimiento, pruebas de productos, verificación de laboratorio y auditorías de terceros. Como resultado, los costes de producción aumentan, los plazos de desarrollo de productos se extienden y las marcas domésticas más pequeñas enfrentan mayores dificultades para innovar o entrar en el mercado. Estas marcas deben navegar por documentación compleja, validación nutricional y certificaciones de seguridad para garantizar el cumplimiento de los requisitos europeos y nacionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Barritas Ricas en Proteínas Ganan Terreno a Pesar del Dominio de los Cereales
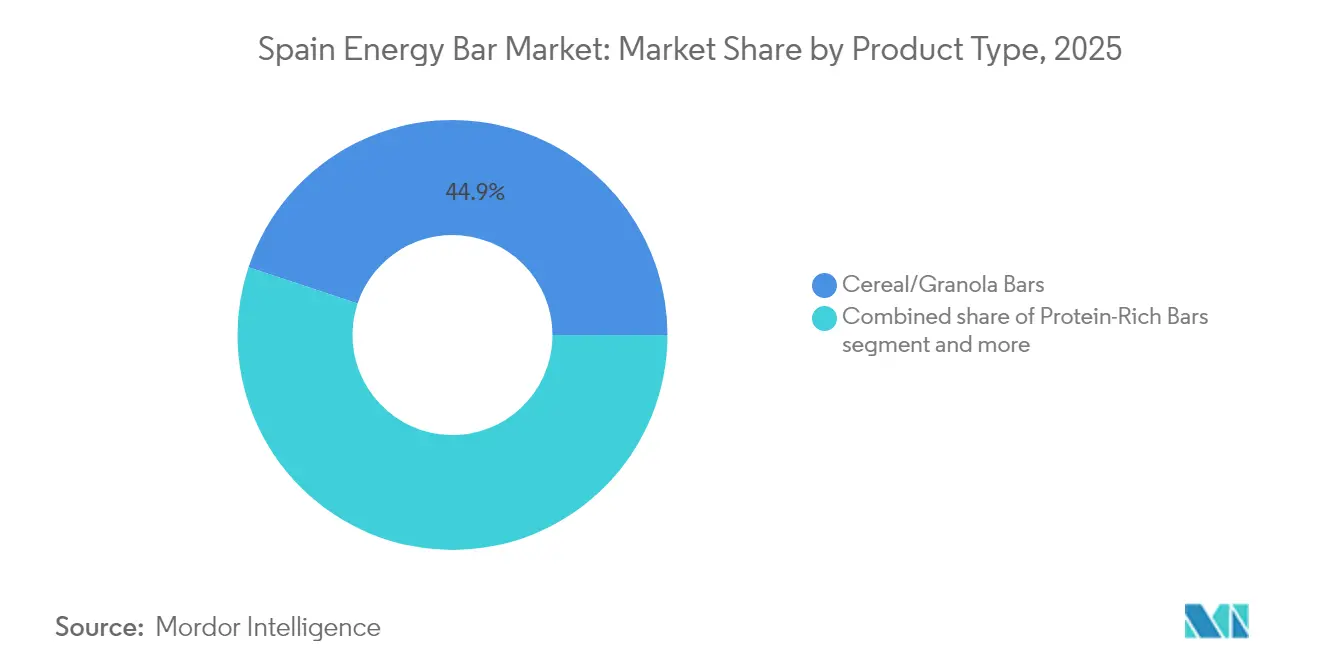
Las barritas de cereales y granola representaron el 44,89% de la cuota del mercado de barritas energéticas en España en 2025, liderando el segmento gracias a su alineación con las preferencias de los consumidores por opciones de snacking convenientes, nutritivas y saludables. Estas barritas son ampliamente consideradas como una opción saludable, elaboradas frecuentemente con ingredientes como avena, cereales integrales, frutos secos, semillas y frutas deshidratadas. Atraen a un amplio segmento demográfico que busca una nutrición equilibrada sin sacrificar el sabor ni la comodidad. Su formato listo para consumir y su portabilidad las hacen adecuadas para el consumo en movimiento, atendiendo a profesionales ocupados, estudiantes y viajeros. Además, su versatilidad en sabores y formulaciones, que incluyen opciones ricas en fibra, bajas en azúcar, de origen vegetal y recetas enriquecidas con superalimentos, permite a las marcas satisfacer las demandas de consumidores cada vez más conscientes de la salud y atentos a los ingredientes.
Se proyecta que las barritas ricas en proteínas crezcan a una CAGR del 6,33% entre 2026 y 2031, impulsadas por la creciente demanda de los consumidores de nutrición proteica conveniente y de alta calidad que favorece el rendimiento físico, la recuperación, la saciedad y el equilibrio de macronutrientes. Este segmento atrae no solo a los asiduos al gimnasio y a los entusiastas del deporte, sino también a consumidores cotidianos que buscan opciones de snack más saludables o sustitutos de comidas. Los fabricantes se centran en innovaciones como fuentes de proteínas de mayor calidad, alternativas de origen vegetal, formulaciones con etiquetado más limpio, menor contenido de azúcar y la incorporación de ingredientes funcionales como fibra y nutrientes esenciales. Estos avances están ampliando el atractivo de las barritas proteicas, convirtiéndolas en una opción versátil para personas conscientes de su salud en diversos segmentos demográficos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Perfil de Sabor: Las Barritas de Frutas Aceleran su Crecimiento con la Tendencia de Etiqueta Limpia
Las barritas de chocolate representaron el 41,39% de la cuota de mercado en el Mercado de Barritas Energéticas de España en 2025. Su popularidad se debe a su atractivo como snack conveniente que combina el placer con la nutrición funcional. Estas barritas ofrecen el sabor familiar del chocolate junto con ingredientes potenciadores de energía como avena, frutos secos y proteínas, convirtiéndolas en una opción preferida para el consumo en movimiento, la recuperación post-entrenamiento o la reposición rápida de energía. Los consumidores perciben las barritas con sabor a chocolate como satisfactorias y nutritivas al mismo tiempo, lo que impulsa las compras repetidas y la demanda sostenida. Por ejemplo, marcas como Isostar en España ofrecen barritas energéticas con sabor a chocolate en porciones de 23 g, proporcionando una opción compacta y fácilmente consumible para deportistas y usuarios cotidianos, consolidando aún más el dominio del segmento en el mercado.
Se proyecta que las barritas de frutas crezcan a una CAGR del 7,22% de 2026 a 2031. Estas barritas están ganando terreno entre los consumidores que priorizan los ingredientes naturales, una nutrición más ligera y la conveniencia. Ofrecen un equilibrio entre el sabor y la percepción de salud, atrayendo a una amplia audiencia más allá de los compradores conscientes de la salud o orientados al fitness. Las familias, estudiantes, viajeros frecuentes y profesionales ocupados eligen cada vez más las barritas de frutas como snack rápido o alternativa de etiqueta limpia, percibiéndolas como un "snack natural" en lugar de un producto procesado. A medida que crece la conciencia sobre los ingredientes de etiqueta limpia, el procesamiento mínimo y la nutrición de origen vegetal, los fabricantes responden desarrollando barritas de frutas que incorporan frutas deshidratadas, frutos secos, semillas, cereales u otros ingredientes de alimentos integrales.
Por Segmento de Precio: El Segmento Premium Supera al de Masa a Pesar de su Dominio
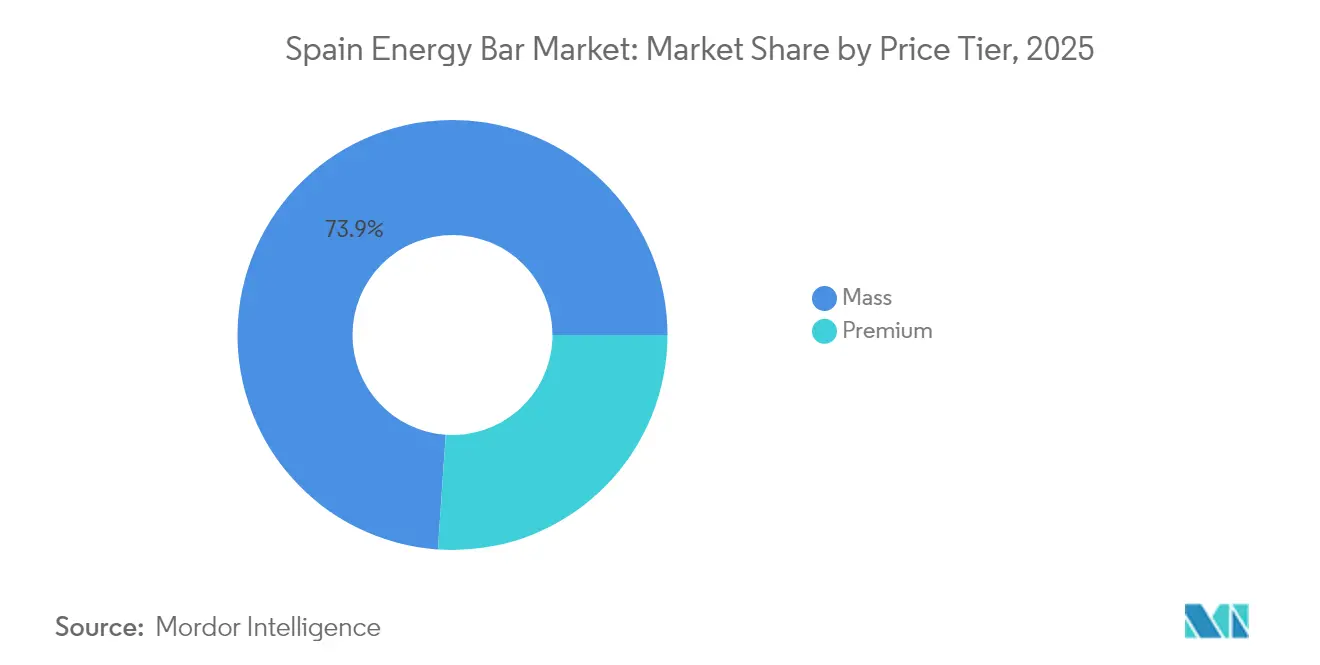
Los productos del segmento de masa representaron el 73,92% de la cuota de mercado en 2025 en el Mercado de Barritas Energéticas de España, subrayando su fuerte dominio. Este desempeño está impulsado por la asequibilidad, la accesibilidad y la amplia preferencia de los consumidores por opciones orientadas al valor. Estos productos atienden al mayor segmento de la población, proporcionando energía y nutrición convenientes a un precio atractivo para consumidores de snacks cotidianos, estudiantes, trabajadores de oficina y consumidores ocasionales que priorizan la rentabilidad sin sacrificar la calidad básica o el sabor. El segmento de masa se define por sabores y formatos estandarizados, que garantizan disponibilidad constante y familiaridad, lo que fomenta las compras repetidas y la lealtad a la marca. Además, las amplias redes de distribución y las estrategias promocionales empleadas por las marcas del segmento de masa refuerzan aún más su presencia en el mercado, convirtiéndolas en una opción básica para una amplia base de consumidores.
Se proyecta que las barritas energéticas premium crezcan a una Tasa de Crecimiento Anual Compuesto (CAGR) del 6,41% de 2026 a 2031. Este crecimiento se atribuye al número creciente de consumidores conscientes de la salud y la calidad, dispuestos a pagar un precio superior por mejores ingredientes, formulaciones más limpias y atributos funcionales o beneficiosos para la salud añadidos. A medida que los estilos de vida evolucionan hacia el bienestar, la alimentación limpia, la conciencia dietética y la preferencia por un mayor valor nutricional, las barritas premium, que a menudo presentan proteínas de alta calidad, ingredientes de etiqueta limpia, menor contenido de azúcar, opciones sin alérgenos o formulaciones para dietas especiales, resultan muy atractivas para los consumidores que priorizan la transparencia de los ingredientes y las credenciales de salud por encima del precio. Además, la creciente tendencia de la nutrición personalizada y la creciente influencia de las redes sociales en la promoción de productos orientados a la salud se espera que impulsen la demanda de barritas energéticas premium, posicionándolas como la opción preferida para los consumidores más exigentes.
Por Canal de Distribución: El Comercio Minorista en Línea Crece con Fuerza Mientras los Supermercados Mantienen su Posición
Los supermercados e hipermercados representaron el 56,22% de la cuota de distribución en el mercado de barritas energéticas en España en 2025, manteniendo su posición como el principal canal de compra para los consumidores. Esta dominancia se atribuye a su amplia variedad de productos, precios competitivos y conveniencia, lo que los convierte en la opción preferida para los consumidores que buscan barritas energéticas para el consumo en movimiento, necesidades deportivas o snacking general. La alta visibilidad de las marcas, las frecuentes actividades promocionales y la disponibilidad de diversos sabores, tipos de productos y rangos de precios bajo un mismo techo refuerzan aún más la preferencia de los consumidores por estos grandes formatos de distribución.
Se proyecta que el comercio minorista en línea crezca a una CAGR del 7,98% entre 2026 y 2031, impulsado por la creciente demanda de conveniencia, entrega a domicilio y experiencias de compra digital entre los consumidores españoles. Las plataformas en línea ofrecen acceso a una gama más amplia de productos de barritas energéticas, permiten comparar precios y posibilitan que los consumidores lean reseñas y realicen compras desde la comodidad de sus hogares. Este canal resulta especialmente atractivo para profesionales ocupados, entusiastas del fitness y los segmentos demográficos más jóvenes con dominio tecnológico. Por ejemplo, según el Banco Mundial, el uso de internet en España alcanzó el 96% en 2024, lo que subraya la sólida conectividad digital que respalda la rápida expansión del comercio minorista en línea. Además, las innovaciones en el comercio electrónico, los modelos de suscripción y el marketing en línea dirigido permiten a las marcas relacionarse directamente con los consumidores y ampliar su presencia en el mercado más allá de los puntos de venta minoristas tradicionales.
Análisis Geográfico
El mercado de barritas energéticas en España está predominantemente concentrado en centros urbanos como Madrid, Barcelona y Valencia, que en conjunto representan la mayor parte de las ventas y el consumo. Estas ciudades se caracterizan por grandes poblaciones, niveles de ingresos más elevados y una presencia significativa de profesionales conscientes de la salud, orientados al fitness y en activo, todos los cuales impulsan la demanda de snacks convenientes y funcionales. La disponibilidad de infraestructura minorista moderna, que incluye supermercados, hipermercados y un ecosistema de comercio electrónico en crecimiento, garantiza un amplio acceso a los productos de barritas energéticas. Además, los consumidores urbanos están más expuestos a marcas internacionales, campañas de marketing y tendencias de estilo de vida que enfatizan la salud, el bienestar y la nutrición en movimiento, lo que respalda aún más la fuerte adopción de barritas energéticas en estas áreas metropolitanas.
Fuera de los principales centros urbanos, el mercado exhibe un crecimiento moderado en ciudades secundarias y localidades regionales, donde la conciencia del consumidor y el poder adquisitivo son comparativamente menores. En regiones como Andalucía, Galicia y Castilla-La Mancha, las barritas energéticas se adquieren principalmente en supermercados y tiendas de conveniencia. La demanda en estas áreas suele estar impulsada por el consumo familiar o de snacking general, más que por tendencias orientadas al fitness o la nutrición. Si bien la penetración de barritas energéticas premium y especializadas sigue siendo limitada, los productos del segmento masivo con perfiles de sabor populares mantienen un consumo estable gracias a su asequibilidad y familiaridad.
Las zonas rurales y remotas de España muestran una demanda menor, aunque en constante aumento, de barritas energéticas, impulsada por una mayor conciencia sobre la salud y el alcance cada vez mayor del comercio minorista en línea. A medida que el comercio electrónico se vuelve más accesible, los consumidores en pueblos y aldeas más pequeños están ganando exposición a una mayor variedad de opciones de barritas energéticas, incluidas las ricas en proteínas, a base de frutas y las ofertas premium. Combinado con el impacto del marketing digital y la creciente conciencia sobre el estilo de vida, esta tendencia está contribuyendo gradualmente al crecimiento del mercado fuera de los tradicionales núcleos urbanos. Sin embargo, se espera que los centros urbanos sigan siendo los principales impulsores del volumen y los ingresos en el mercado de barritas energéticas en España durante el período de previsión.
Panorama Competitivo
El mercado de barritas energéticas en España está muy fragmentado, con multinacionales globales y actores domésticos más pequeños compitiendo por cuota de mercado. Las marcas internacionales prominentes, entre ellas Amway Corp., Enervit S.p.A., Nestlé S.A., Mondelēz International, Inc. y Simply Good Foods Company, lideran el mercado gracias a su sólido reconocimiento de marca, amplias redes de distribución y significativos recursos de marketing. Estas empresas aprovechan cadenas de suministro consolidadas, sólidas relaciones con los distribuidores y carteras de productos diversificadas, que van desde barritas ricas en proteínas y a base de chocolate hasta barritas a base de frutas, para asegurar su presencia en supermercados, hipermercados y, cada vez más, en canales en línea en toda España.
El cumplimiento de estándares internacionales desempeña un papel crucial en este mercado competitivo. Certificaciones como BRCGS Food Safety e ISO 14001 suelen ser esenciales para asegurar la presencia en los lineales de los supermercados. Por ejemplo, Glanbia Performance, que distribuye las barritas Optimum Nutrition en toda Europa, incluida España, aprovecha estas certificaciones para demostrar calidad, seguridad y sostenibilidad. Estos estándares son fundamentales para ganarse la confianza de los distribuidores y los consumidores, y constituyen un requisito básico para los grandes actores que aspiran a un amplio acceso al mercado. Además, ayudan a las marcas internacionales a mantener la coherencia y la fiabilidad en todos los mercados, proporcionando una ventaja competitiva sobre las marcas locales más pequeñas o emergentes.
Las marcas españolas más pequeñas, aunque ágiles y hábiles para atender segmentos de nicho o preferencias de sabor locales, se enfrentan a importantes desafíos para cumplir con los requisitos normativos y de certificación. Los costes asociados a las auditorías, los sistemas de trazabilidad y el cumplimiento de la normativa de sostenibilidad pueden tensar sus recursos, dificultando la competencia con las empresas multinacionales a mayor escala. Sin embargo, las marcas locales suelen diferenciarse a través de la innovación en sabores, el uso de ingredientes funcionales o haciendo hincapié en productos naturales y con etiquetado limpio, lo que les permite crear oportunidades de nicho en el mercado.
Líderes del Sector de Barritas Energéticas de España
-
Amway Corp.
-
Enervit S.p.A.
-
Nestlé S.A. (PowerBar)
-
Mondelēz International, Inc.
-
Simply Good Foods Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Alcance y Metodología
Líderes del Sector de Barritas Energéticas en España
El mercado de barritas energéticas de España está muy fragmentado, con tanto multinacionales globales como actores domésticos más pequeños compitiendo por la cuota de mercado. Las marcas internacionales prominentes, como Amway Corp., Enervit S.p.A., Nestlé S.A., Mondelēz International, Inc. y Simply Good Foods Company, lideran el mercado gracias a su sólido reconocimiento de marca, amplias redes de distribución y significativos recursos de marketing. Estas empresas utilizan cadenas de suministro establecidas, sólidas relaciones con los minoristas y diversas carteras de productos, que van desde barritas ricas en proteínas y de chocolate hasta barritas de frutas, para asegurar su presencia en supermercados, hipermercados y, cada vez más, en canales en línea en toda España.
El cumplimiento de las normas internacionales desempeña un papel crucial en este mercado competitivo. Certificaciones como BRCGS Seguridad Alimentaria e ISO 14001 son a menudo esenciales para asegurar la colocación en supermercados. Por ejemplo, Glanbia Performance, que distribuye barritas Optimum Nutrition en toda Europa, incluida España, aprovecha estas certificaciones para demostrar calidad, seguridad y sostenibilidad. Estas normas son fundamentales para ganarse la confianza de los minoristas y los consumidores, y sirven como requisito de referencia para los principales actores que aspiran a un amplio acceso al mercado. Además, ayudan a las marcas internacionales a mantener la consistencia y la fiabilidad en todos los mercados, proporcionando una ventaja competitiva sobre las marcas locales más pequeñas o emergentes.
Las marcas españolas más pequeñas, aunque ágiles y hábiles para atender segmentos de nicho o preferencias de sabor locales, se enfrentan a importantes desafíos para cumplir con los requisitos regulatorios y de certificación. Los costes asociados con las auditorías, los sistemas de trazabilidad y el cumplimiento de la normativa de sostenibilidad pueden poner a prueba sus recursos, lo que dificulta competir con las empresas multinacionales a mayor escala. Sin embargo, las marcas locales a menudo se diferencian a través de la innovación en sabores, el uso de ingredientes funcionales o haciendo hincapié en productos naturales y de etiqueta limpia, lo que les permite encontrar oportunidades de nicho en el mercado.
Oportunidades de mercado y perspectivas futuras
Las oportunidades en España se centran en mejorar la competitividad de costes y la preparación de los minoristas mediante programas de descarbonización y digitalización dirigidos a la industria alimentaria en general, que los fabricantes de barras energéticas y los co-empacadores pueden aprovechar para modernizar plantas y cadenas de suministro. La Estrategia Nacional de Alimentación del Gobierno español, publicada en 2025, prioriza sistemas alimentarios sostenibles y competitivos, y el marco del PERTE Agroalimentario se ha puesto en marcha mediante convocatorias como la Orden ITU/885/2024 (BOE, agosto de 2024). Esto respalda proyectos industriales vinculados a la eficiencia energética y la innovación en sostenibilidad.
Estas iniciativas crean un espacio práctico para que los productores de barras financien la eficiencia de las líneas de envasado, medidas de electrificación y capacidades de trazabilidad digital. También pueden ayudar a reforzar el cumplimiento y los requisitos de listado en supermercados. El apoyo a la implementación se refuerza mediante organismos del sector y socios energéticos: la hoja de ruta de descarbonización de FIAB proporciona un enfoque estructurado para seleccionar tecnologías de reducción, mientras que proyectos como ICCEE (eficiencia energética en la cadena de frío) e INDUCE (herramientas de eficiencia energética de acceso abierto) se centran en el desarrollo de capacidades de las pymes en logística y operaciones. Las colaboraciones lideradas por empresas, incluida Iberdrola España trabajando con socios regionales (por ejemplo, una alianza en Murcia sobre necesidades de electrificación), y las iniciativas de FIAB e Iberdrola que promueven herramientas de eficiencia y opciones de autoconsumo fotovoltaico solar para pymes alimentarias, ofrecen una vía práctica para que los fabricantes reduzcan los costes operativos y mejoren la garantía de suministro de ingredientes sensibles a la temperatura y productos terminados que circulan a través del comercio minorista moderno y la logística de comercio electrónico.
Desarrollos recientes del sector
- Mayo de 2026: Enervit amplió la promoción de su gama de nutrición para resistencia C2:1 PRO, incluidas barras energéticas posicionadas en torno a una relación de carbohidratos glucosa-fructosa de 2:1 para uso deportivo de alta intensidad. El impulso refuerza la segmentación orientada al rendimiento en España al destacar la ciencia de la formulación y la validación de uso por parte de atletas, lo que puede aumentar la demanda a través de canales especializados de venta deportiva y ciclismo.
- Septiembre de 2025: Enervit firmó un acuerdo de distribución exclusiva con CDC Sport, con sede en Torrent (Valencia), para gestionar la distribución en España, Portugal y Andorra a través de canales minoristas y especializados. La consolidación de la ejecución de la comercialización bajo un distribuidor regional mejora el acceso a las estanterías y la disponibilidad de barras premium de nutrición deportiva, a la vez que refuerza el control sobre la estrategia de canal y el merchandising.
- Junio de 2024: Saica Group se asoció con Mondelz para introducir una solución de envasado de papel para artículos de confitería multipack, incluidas las barras energéticas. La medida respalda a las marcas que buscan formatos de envasado secundario con menos plástico y alinea las decisiones de envasado con los criterios de sostenibilidad de minoristas y consumidores en el comercio moderno español.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca el valor de las barritas energéticas vendidas en España a través de canales minoristas y en línea, contabilizadas en el punto de venta al comprador final y reportadas en USD para mantener la coherencia entre los años.
Exclusiones del alcance: Las barritas de alimentación infantil, los polvos sustitutivos de comidas, las bebidas deportivas y los formatos de confitería que no sean barritas no se contabilizan, aunque se comercialicen para uso energético o deportivo.
Descripción General de la Segmentación
- Por Tipo de Producto
- Barritas de Cereales/Granola
- Barritas Ricas en Proteínas
- Barritas de Frutas y Frutos Secos
- Por Perfil de Sabor
- Barritas de Chocolate
- Barritas de Frutas
- Barritas de Frutos Secos y Semillas
- Otros Sabores
- Por Segmento de Precio
- Masa
- Premium
- Canal de Distribución
- Supermercado/Hipermercado
- Tienda Minorista en Línea
- Tienda de Conveniencia
- Otros Canales de Distribución
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción del contexto de demanda de barritas snack y nutrición deportiva en España, para luego traducirlo en un modelo de mercado utilizable. Utilizamos estadísticas públicas y series de referencia, como publicaciones del Instituto Nacional de Estadística de España, indicadores de consumo de los hogares y de precios de Eurostat, tablas de comercio aduanero español para preparaciones alimenticias relevantes, y las normas de etiquetado e ingredientes de alimentos de la UE publicadas por la Comisión Europea.
Para mantener los datos prácticos, también revisamos informes anuales y presentaciones para inversores de empresas alimentarias cotizadas, sitios web de minoristas y asociaciones, y cobertura periodística de reputación que señala lanzamientos, movimientos de precios y cambios de canal. Cuando es necesario, utilizamos acceso de pago a los estados financieros de las empresas y a una base de datos de patentes para verificar cambios de titularidad y actividad de formulación. Estas fuentes documentales no son exhaustivas, y también se consultaron referencias públicas adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión lo que las fuentes documentales no pueden mostrar con claridad, como la rapidez con que las barritas premium están ganando cuota, dónde los precios en línea difieren de los de las tiendas, y cómo las promociones modifican los precios de venta reales. Hablamos con una combinación de fabricantes, distribuidores, minoristas y gestores de categoría, y luego confirmamos los supuestos clave con expertos en logística y en el lado de los ingredientes cuando persisten las lagunas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directores Ejecutivos (CXO): 16% |
| Nivel medio: 48% | Responsables funcionales/de unidad: 26% |
| Actores más pequeños: 18% | Gerentes: 58% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construye con un enfoque descendente en el que las señales de consumo por categoría se reconstruyen a partir de la demanda de barritas snack, las divisiones por canal minorista y las bandas de precios observadas en España, para luego acotarse a las barritas energéticas utilizando la combinación de tipos de productos y las señales de intención del comprador. Posteriormente, se utilizan aproximaciones selectivas ascendentes como verificación, donde los puntos de precio de SKU muestreados se multiplican por volúmenes plausibles y se comparan con la retroalimentación del canal antes de ajustar los totales.
Los factores que importan en este mercado incluyen los cambios en los precios minoristas y la profundidad de las promociones, el crecimiento de la cuota en línea, la combinación de productos premium frente a los de gran consumo, la penetración de las barritas ricas en proteínas, y el ritmo de nuevos sabores y declaraciones funcionales que típicamente impulsan la recompra. Cuando faltan datos para establecimientos más pequeños, se cubren las lagunas utilizando cuotas aproximadas de canales similares, que luego se verifican mediante retroalimentación primaria para que el número final se mantenga realista.
Para la previsión, utilizamos análisis de escenarios respaldado por una visión de regresión multivariante simple de la demanda, que vincula el crecimiento al movimiento real de precios, la expansión de canales y la adopción del snacking impulsado por la salud. Los supuestos se finalizan solo después de que se alinean con lo que los entrevistados esperan en cuanto a espacio en estantes, surtido en línea y traslado de costes de insumos durante los próximos años.
Ciclo de Validación y Actualización de Datos
Los números se verifican en capas para que los errores evidentes no pasen desapercibidos. Comparamos los resultados con señales independientes, como las tendencias de la categoría de barritas snack, el comportamiento de los precios en los distintos canales y la intensidad de las importaciones para los insumos relevantes, y luego revisamos y corregimos los valores atípicos con una justificación clara.
Antes de la aprobación final, otro analista revisa el modelo, y se realizan nuevos contactos cuando una variable clave cambia bruscamente, como un restablecimiento repentino de precios o un cambio importante en la política de un canal. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales afectan a la demanda o a los precios. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la perspectiva más actualizada.
Tamaño del Mercado de Barritas Energéticas en España de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas sobre las barritas energéticas en España pueden parecer muy dispares porque el alcance no siempre coincide y porque el tratamiento de los precios difiere según la fuente. Las diferencias también aparecen cuando un estudio se centra en un período más corto, o cuando el valor se toma en un punto diferente de la cadena.
Los principales factores que generan diferencias en este mercado suelen derivar de si las barritas nutricionales más amplias se combinan con las barritas energéticas, si el valor se registra al precio de venta minorista frente a los ingresos del fabricante, y cómo se gestiona el descuento en línea a lo largo del año. La dispersión también aumenta cuando la previsión parte de un año base diferente, o cuando las conversiones de divisas utilizan un tipo de cambio promedio único que no coincide con el período de precios capturado en el modelo. Este estudio mantiene las verificaciones de SKU y canal estrechamente alineadas y actualiza los supuestos mediante la revisión de los analistas, una elección aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 60,22 millones de USD (2025) | |
| Editor del Sector A | 66,40 millones de USD (2025) | Utiliza una ventana de previsión más amplia y puede aplicar definiciones de barritas más amplias en partes del dimensionamiento, lo que puede incorporar barritas snack adyacentes que no siempre se venden o posicionan como barritas energéticas en España. |
| Editor de Investigación B | 420,00 millones de USD (2024) | El nivel de valor parece más cercano a un conjunto más amplio de barritas nutricionales o funcionales y puede reflejar un punto de precio diferente en la cadena, lo que infla el total en comparación con un alcance de barritas energéticas definido a nivel minorista. |
La tabla muestra que la mayor parte de la varianza se explica por lo que se contabiliza como barrita energética y dónde se mide el valor. Al mantener reglas de inclusión de productos coherentes y luego verificar los precios por canal y los cambios en la combinación, la estimación permanece trazable a partir de datos claros y puede repetirse cuando lleguen nuevos datos anuales.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del segmento de barritas energéticas de España para 2031?
Se espera que el segmento alcance USD 86,06 millones en 2031, creciendo a una CAGR del 6,13%.
¿Qué tipo de producto registrará el crecimiento más rápido hasta 2031?
Se prevé que las barritas ricas en proteínas registren la expansión más rápida, avanzando a una CAGR del 6,33%.
¿Qué magnitud tiene la oportunidad de ventas en línea para los proveedores de barritas energéticas en España?
Se espera que los canales de ventas en línea crezcan a una CAGR del 7,98% entre 2026 y 2031.
¿Qué brechas de formulación podrían abordar los nuevos entrantes?
Reformular con menor contenido de sodio, grasa saturada reducida e ingredientes funcionales como proteínas vegetales fermentadas, probióticos o colágeno puede satisfacer las crecientes expectativas de etiqueta limpia y rendimiento.


 Sus datos están seguros y nunca se venden ni se comparten.
